
सामान्य जागरूकता · SSC CGL नोट्स (हिंदी में)
Economic awareness — सामान्य जागरूकता नोट्स
SSC CGL के लिए निःशुल्क नोट्स — हर विषय के नियम, शॉर्टकट, हल किए गए उदाहरण और अभ्यास प्रश्न। 60 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
मूल आर्थिक अवधारणाएं और संकेतक
स्टॉक और प्रवाह, नाममात्र और वास्तविक मूल्य तथा कीमत और मात्रा के बदलाव को अलग करें।
अवधारणा और विधि
GDP किसी अवधि में देश की सीमा के भीतर उत्पादित अंतिम वस्तुओं और सेवाओं के मूल्य को मापता है। मुद्रास्फीति सामान्य मूल्य-स्तर में लगातार वृद्धि है; बेरोजगारी काम करने की इच्छा और क्षमता रखने वाले पर काम न मिलने की स्थिति है। राजकोषीय नीति सरकारी आय-व्यय से और मौद्रिक नीति मुद्रा तथा ऋण परिस्थितियों से जुड़ी है।
उदाहरण 1
एक ही वस्तु-टोकरी की कीमत बढ़ने से नाममात्र मूल्य बढ़ सकता है; इससे वास्तविक उत्पादन बढ़ना सिद्ध नहीं होता।
उदाहरण 2
बजट घाटा अवधि में मापा जाने वाला प्रवाह है; सार्वजनिक ऋण किसी समय संचित स्टॉक है।
उदाहरण 3
उत्पादन स्थिर रहते कीमतें बढ़ें तो नाममात्र GDP बढ़ सकता है, जबकि वास्तविक GDP न बढ़े।
सामान्य त्रुटियां
GDP को अकेले कल्याण का माप न मानें और मुद्रास्फीति को केवल एक वस्तु की एकबारगी कीमत-वृद्धि से न मिलाएं।
पुनरावृत्ति
हर संकेतक की इकाई, समय-संदर्भ और वह क्या नहीं मापता—लिखें।
भारतीय आर्थिक संस्थाएं और विकास
संस्थाओं को उनके कार्यों से मिलाएं और वृद्धि, वितरण, स्थिरीकरण तथा वित्तीय विनियमन अलग करें।
अवधारणा और विधि
भारतीय रिजर्व बैंक मौद्रिक नीति चलाता और बैंकिंग कार्यों को विनियमित करता है। वित्त आयोग केंद्र और राज्यों के बीच कर-वितरण की सिफारिश करता है। नीति आयोग नीति-विचार मंच है, जबकि केंद्रीय बजट सरकार का वार्षिक वित्तीय विवरण और प्रस्ताव रखता है।
उदाहरण 1
नीतिगत ब्याज दर बदलना मौद्रिक नीति का माध्यम है; सरकारी कर बदलना राजकोषीय नीति है।
उदाहरण 2
कर-वितरण केंद्र-राज्य वित्तीय संबंध है, जबकि बैंक की तरलता का विनियमन केंद्रीय बैंक का कार्य है।
उदाहरण 3
आर्थिक वृद्धि असमान वितरण के साथ भी हो सकती है; विकास के प्रश्न में एक से अधिक संकेतक चाहिए।
सामान्य त्रुटियां
वित्त आयोग का कर-वितरण कार्य RBI को न दें और नीति आयोग को संवैधानिक वित्त-वितरण निकाय न मानें।
पुनरावृत्ति
मिलान प्रश्न से पहले संस्था–साधन–स्तर–उद्देश्य की तालिका बनाएं।
अर्थशास्त्र का परिचय
अर्थशास्त्र ग्रीक शब्द ‘Oikonomikos’ से निकला है, जिसका अर्थ है गृह प्रबंधन। यह अध्ययन करता है कि वस्तुओं और सेवाओं का उत्पादन, वितरण और उपभोग कैसे होता है तथा अर्थव्यवस्था में राज्य की क्या भूमिका है।
अर्थशास्त्र का अर्थ
‘अर्थशास्त्र’ शब्द ग्रीक भाषा से आया है: ‘Oikos’ (गृह/घर) और ‘Nomos’ (प्रबंधन या नियम)।
मूल रूप से इसका अर्थ गृह प्रबंधन था, लेकिन आधुनिक अर्थ में अर्थशास्त्र का मतलब है कि समाज सीमित संसाधनों का उपयोग कैसे करता है ताकि असीमित आवश्यकताओं और इच्छाओं को पूरा किया जा सके।
अर्थशास्त्र मुख्यतः तीन बातों का अध्ययन करता है: उत्पादन (वस्तुओं और सेवाओं का निर्माण), वितरण (आय और संसाधनों का बंटवारा), और उपभोग (वस्तुओं और सेवाओं का प्रयोग कर आवश्यकताओं की पूर्ति)।
उदाहरण: किसान गेहूँ पैदा करता है (उत्पादन), बाजार में बेचकर आय अर्जित करता है (वितरण), और परिवार उस गेहूँ से बनी रोटी खरीदकर खाते हैं (उपभोग)।
अर्थशास्त्र का महत्व
अर्थशास्त्र हमें समझने में मदद करता है कि संस्थाएँ (जैसे बैंक, कंपनियाँ, सरकार) और तकनीक (जैसे कंप्यूटर, मशीनें) कीमतों और संसाधनों के बंटवारे को कैसे प्रभावित करती हैं।
यह वित्तीय बाजार का अध्ययन करता है—ब्याज दरें उधार और निवेश पर कैसे असर डालती हैं, और शेयर कीमतें कंपनी की स्थिति को कैसे दर्शाती हैं।
यह आय वितरण का अध्ययन करता है और असमानता कम करने के उपाय सुझाता है।
यह देशों के बीच व्यापार का विश्लेषण करता है—मुक्त व्यापार के लाभ और व्यापार अवरोध (जैसे टैरिफ, कोटा) के दुष्प्रभाव।
उदाहरण: यदि सरकार विदेशी कारों पर आयात शुल्क लगाती है तो घरेलू कार कंपनियों को लाभ होगा, लेकिन उपभोक्ताओं को अधिक दाम चुकाने पड़ेंगे।
आर्थिक क्रियाएँ
उत्पादन: भूमि, श्रम, पूँजी और उद्यमिता का उपयोग कर कच्चे माल को उपयोगी वस्तुओं में बदलना। उदाहरण: कपास से कपड़ा बनाना।
वितरण: उत्पादन से उत्पन्न आय का विभाजन – भूमिधर को किराया, मजदूर को वेतन, पूँजीदाता को ब्याज, और उद्यमी को लाभ। उदाहरण: कंपनी द्वारा वेतन और डिविडेंड देना।
उपभोग: वस्तुओं और सेवाओं का उपयोग कर मानव आवश्यकताओं की पूर्ति। उदाहरण: परिवार का दूध खरीदकर पीना।
अर्थव्यवस्था में राज्य की भूमिका
नियामक: सरकार कानून और नीतियाँ बनाकर अर्थव्यवस्था को नियंत्रित करती है (जैसे न्यूनतम मजदूरी तय करना, बैंकों को नियंत्रित करना)।
निजी वस्तुओं का उत्पादक: सरकार सीधे इस्पात, बिजली या परिवहन जैसी वस्तुएँ और सेवाएँ प्रदान कर सकती है।
सार्वजनिक वस्तुओं का आपूर्तिकर्ता: सड़के, रक्षा, शिक्षा, स्वास्थ्य जैसी सामाजिक वस्तुएँ सरकार देती है क्योंकि इन्हें केवल निजी क्षेत्र पर नहीं छोड़ा जा सकता।
अर्थशास्त्र की परिभाषाएँ
एडम स्मिथ (धन परिभाषा): अपनी पुस्तक ‘Wealth of Nations’ (1776) में उन्होंने अर्थशास्त्र को धन का विज्ञान कहा—जो यह देखता है कि देश धन कैसे पैदा करता है और बढ़ाता है। आलोचना: यह मानव कल्याण को नजरअंदाज कर धन को ही लक्ष्य मानता है।
अल्फ्रेड मार्शल (कल्याण परिभाषा): अपनी पुस्तक ‘Principles of Economics’ (1890) में उन्होंने अर्थशास्त्र को जीवन के सामान्य व्यवसाय में मानव का अध्ययन कहा—इसका केंद्र मानव कल्याण है। आलोचना: यह केवल भौतिक वस्तुओं पर ध्यान देता है और डॉक्टर, शिक्षक जैसी सेवाओं को अनदेखा करता है।
लायनल रॉबिंस (दुर्लभता परिभाषा): अपनी पुस्तक ‘Nature and Significance of Economic Science’ (1932) में उन्होंने अर्थशास्त्र को मानव व्यवहार का अध्ययन बताया, जो असीमित इच्छाओं और सीमित संसाधनों के वैकल्पिक उपयोग से जुड़ा है। आलोचना: इसमें आर्थिक वृद्धि और विकास का उल्लेख नहीं है।
| अर्थशास्त्री | परिभाषा | आलोचना |
|---|---|---|
| एडम स्मिथ | धन का विज्ञान; राष्ट्रीय धन पर केंद्रित। | धन को साध्य माना। |
| अल्फ्रेड मार्शल | जीवन के सामान्य व्यवसाय में मानव का अध्ययन। | अमूर्त सेवाओं को नज़रअंदाज़ किया। |
| लायनल रॉबिंस | मानव व्यवहार का अध्ययन, दुर्लभ साधन और उनके विकल्प। | विकास और प्रगति को शामिल नहीं। |
प्रारंभिक परीक्षा टिप्स
- अर्थशास्त्र = Oikonomikos (ग्रीक)।
- एडम स्मिथ = धन परिभाषा (1776)।
- अल्फ्रेड मार्शल = कल्याण परिभाषा।
- लायनल रॉबिंस = दुर्लभता परिभाषा।
- आर्थिक क्रियाएँ : उत्पादन, वितरण, उपभोग।
मुख्य परीक्षा बिंदु
- अर्थशास्त्र संसाधनों के उत्पादन, वितरण और उपभोग का अध्ययन करता है।
- बाज़ार, आय वितरण और व्यापार पैटर्न के विश्लेषण में सहायक।
- राज्य नियामक, उत्पादक और वस्तुओं का आपूर्तिकर्ता होता है।
- धन, कल्याण और दुर्लभता की परिभाषाएँ विषय के विकास को दर्शाती हैं।
- प्रत्येक परिभाषा की सीमाओं को समझना आर्थिक विश्लेषण के लिए आवश्यक है।
अर्थशास्त्र की मूलभूत अवधारणाएँ
अर्थशास्त्र वस्तुओं, सेवाओं और उपादेयता का अध्ययन करता है। वस्तुएँ और सेवाएँ मानव आवश्यकताओं को पूरा करती हैं, और उपादेयता किसी वस्तु की इच्छापूर्ति शक्ति को दर्शाती है। वस्तुओं को मुक्त, आर्थिक, सार्वजनिक, निजी, उपभोक्ता और पूँजीगत वस्तुओं में वर्गीकृत किया जाता है।
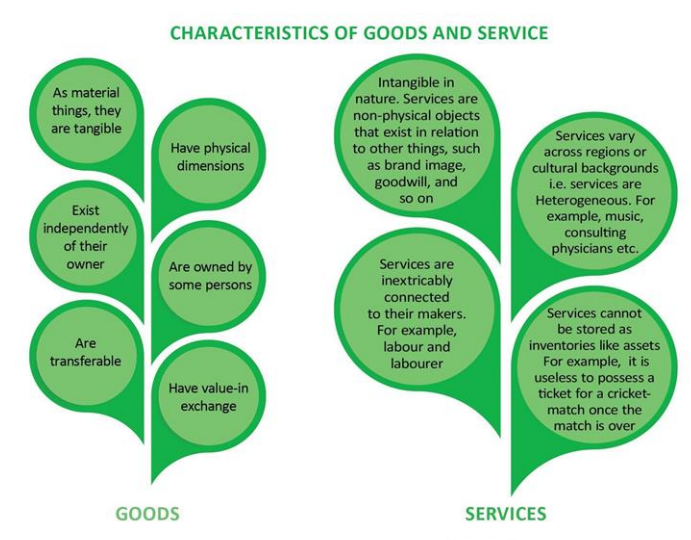
वस्तुएँ और सेवाएँ
वस्तुएँ और सेवाएँ अर्थशास्त्र के अध्ययन का आधार हैं क्योंकि वे मानव की आवश्यकताओं और इच्छाओं की पूर्ति करती हैं।
अर्थशास्त्र में 'वस्तुएँ' शब्द का अर्थ व्यापक है, जिसमें केवल भौतिक वस्तुएँ (जैसे भोजन, कपड़े, कार) ही नहीं बल्कि 'सेवाएँ' (जैसे शिक्षा, स्वास्थ्य सेवा, परिवहन) भी शामिल हैं।
उदाहरण: मोबाइल फोन खरीदना वस्तु है और इंटरनेट सेवा लेना सेवा है। दोनों मिलकर अलग-अलग आवश्यकताओं की पूर्ति करते हैं।
वस्तुओं और सेवाओं के प्रकार
मुक्त वस्तुएँ: ये प्रकृति में प्रचुर मात्रा में उपलब्ध होती हैं और इनके उपयोग के लिए भुगतान नहीं करना पड़ता। उदाहरण: वायु, सूर्य का प्रकाश, खुले खेतों में वर्षा जल।
आर्थिक वस्तुएँ: ये सीमित होती हैं और इन्हें प्राप्त करने के लिए भुगतान करना पड़ता है। उदाहरण: कार, रेफ्रिजरेटर, स्मार्टफोन।
सार्वजनिक वस्तुएँ: ये सभी के लिए उपलब्ध होती हैं, चाहे किसी ने भुगतान किया हो या नहीं। ये न तो किसी को बाहर रख सकती हैं ( गैर-बहिष्करणीय ) और न ही एक व्यक्ति के उपयोग से दूसरे का उपयोग घटता है ( गैर-प्रतिस्पर्धी )। उदाहरण: राष्ट्रीय रक्षा, कानून व्यवस्था, सड़क की लाइट।
निजी वस्तुएँ: इनका उपभोग व्यक्ति या परिवार करता है। यदि कोई इन्हें उपयोग करता है तो अन्य उसका उपयोग नहीं कर सकते। उदाहरण: भोजन, कपड़े, फर्नीचर।
उपभोक्ता वस्तुएँ: ये अंतिम उपभोग के लिए खरीदी जाती हैं और उत्पादन में प्रयुक्त नहीं होतीं। उदाहरण: दूध, रोटी, जूते, वॉशिंग मशीन (टिकाऊ वस्तुएँ लंबे समय तक चलती हैं और अल्पकालिक जैसे दूध जल्दी खत्म हो जाता है)।
पूँजीगत वस्तुएँ: ये अन्य वस्तुओं और सेवाओं के उत्पादन में प्रयोग होती हैं। इन्हें सीधे उपभोग के लिए नहीं खरीदा जाता। उदाहरण: कारखाने की मशीनें, औज़ार, खेती के लिए ट्रैक्टर।
उपादेयता की अवधारणा
उपादेयता का अर्थ है किसी वस्तु या सेवा की इच्छापूर्ति क्षमता। यह वह संतोष या लाभ है जो उपभोग से प्राप्त होता है।
उदाहरण: प्यासे व्यक्ति को पानी का गिलास उपादेयता देता है, लेकिन यदि व्यक्ति प्यासा न हो तो उतनी उपादेयता नहीं मिलेगी।
उपादेयता की विशेषताएँ
यह मनोवैज्ञानिक है: उपादेयता व्यक्ति की पसंद और मानसिकता पर निर्भर है। जो एक के लिए उपयोगी है, वह दूसरे के लिए नहीं हो सकता। उदाहरण: शाकाहारी को चिकन से उपादेयता नहीं मिलेगी, लेकिन मांसाहारी को मिलेगी।
यह उपयोगिता के बराबर नहीं है: कोई वस्तु संतोष दे सकती है भले ही वह हानिकारक हो। उदाहरण: सिगरेट धूम्रपान करने वाले को उपादेयता देती है, जबकि यह स्वास्थ्य के लिए हानिकारक है।
यह आनंद के समान नहीं है: उपादेयता इच्छापूर्ति से जुड़ी है, आनंद से नहीं। उदाहरण: कड़वी दवा आनंद नहीं देती लेकिन बीमारी दूर करने से उपादेयता देती है।
घटती उपादेयता का नियम: किसी वस्तु की अधिक इकाइयाँ उपभोग करने पर अतिरिक्त संतोष धीरे-धीरे कम होता है। उदाहरण: पिज़्ज़ा का पहला टुकड़ा अधिक संतोष देता है, लेकिन पाँचवाँ या छठा कम।
यह व्यक्तिपरक अवधारणा है: उपादेयता को संख्याओं में मापा नहीं जा सकता क्योंकि यह व्यक्ति-विशेष पर निर्भर है। उदाहरण: धूम्रपान करने वाले की सिगरेट से उपादेयता को मापना संभव नहीं।
| प्रकार | विवरण | उदाहरण |
|---|---|---|
| मुक्त वस्तुएँ | प्रचुर मात्रा में, उपयोग हेतु कोई खर्च नहीं | वायु, सूर्यप्रकाश |
| आर्थिक वस्तुएँ | दुर्लभ, प्राप्त करने हेतु भुगतान आवश्यक | कार, रेफ्रिजरेटर |
| सार्वजनिक वस्तुएँ | सभी के लिए उपलब्ध, भुगतान से स्वतंत्र | राष्ट्रीय रक्षा, कानून व्यवस्था |
| निजी वस्तुएँ | व्यक्तिगत/परिवार द्वारा उपभोग | भोजन, पेय |
| उपभोक्ता वस्तुएँ | अंतिम उपभोग हेतु प्रयोग | टिकाऊ और अल्पकालिक वस्तुएँ |
| पूँजीगत वस्तुएँ | उपभोक्ता वस्तुओं के उत्पादन में प्रयोग | कारखानों की मशीनरी |
प्रारंभिक परीक्षा टिप्स
- मुक्त वस्तुएँ प्रचुर होती हैं, कोई खर्च नहीं (उदा.: वायु)।
- आर्थिक वस्तुएँ दुर्लभ होती हैं, भुगतान आवश्यक (उदा.: कार)।
- सार्वजनिक वस्तुएँ : गैर-बहिष्करणीय और गैर-प्रतिस्पर्धी (उदा.: रक्षा)।
- उपादेयता व्यक्तिपरक और मनोवैज्ञानिक होती है।
- सीमांत उपादेयता का नियम : उपभोग बढ़ने पर उपादेयता घटती है।
मुख्य परीक्षा बिंदु
- वस्तुएँ और सेवाएँ आर्थिक अध्ययन का आधार हैं।
- वस्तुओं का वर्गीकरण नीतिनिर्माण में सहायक है (सार्वजनिक बनाम निजी, उपभोक्ता बनाम पूँजीगत)।
- उपादेयता उपभोक्ता व्यवहार और माँग सिद्धांत को समझाती है।
- उपादेयता व्यक्तिपरक है, मापी नहीं जा सकती और मनोवैज्ञानिक कारकों से प्रभावित होती है।
- घटती उपादेयता का नियम उपभोक्ता संतुलन में मुख्य भूमिका निभाता है।
उत्पादन संभावना सीमांत (PPF) और अवसर लागत
उत्पादन संभावना सीमांत (PPF) एक वक्र है जो केवल दो वस्तुओं का उत्पादन करने वाली अर्थव्यवस्था के सामने आने वाले व्यापार-बंद (Trade-Offs) को दर्शाता है। यह दुर्लभता, चयन और अवसर लागत की मूलभूत आर्थिक समस्या को प्रदर्शित करता है। PPF पर कोई भी बिंदु अधिकतम दक्षता और संसाधनों के पूर्ण रोजगार का प्रतिनिधित्व करता है।
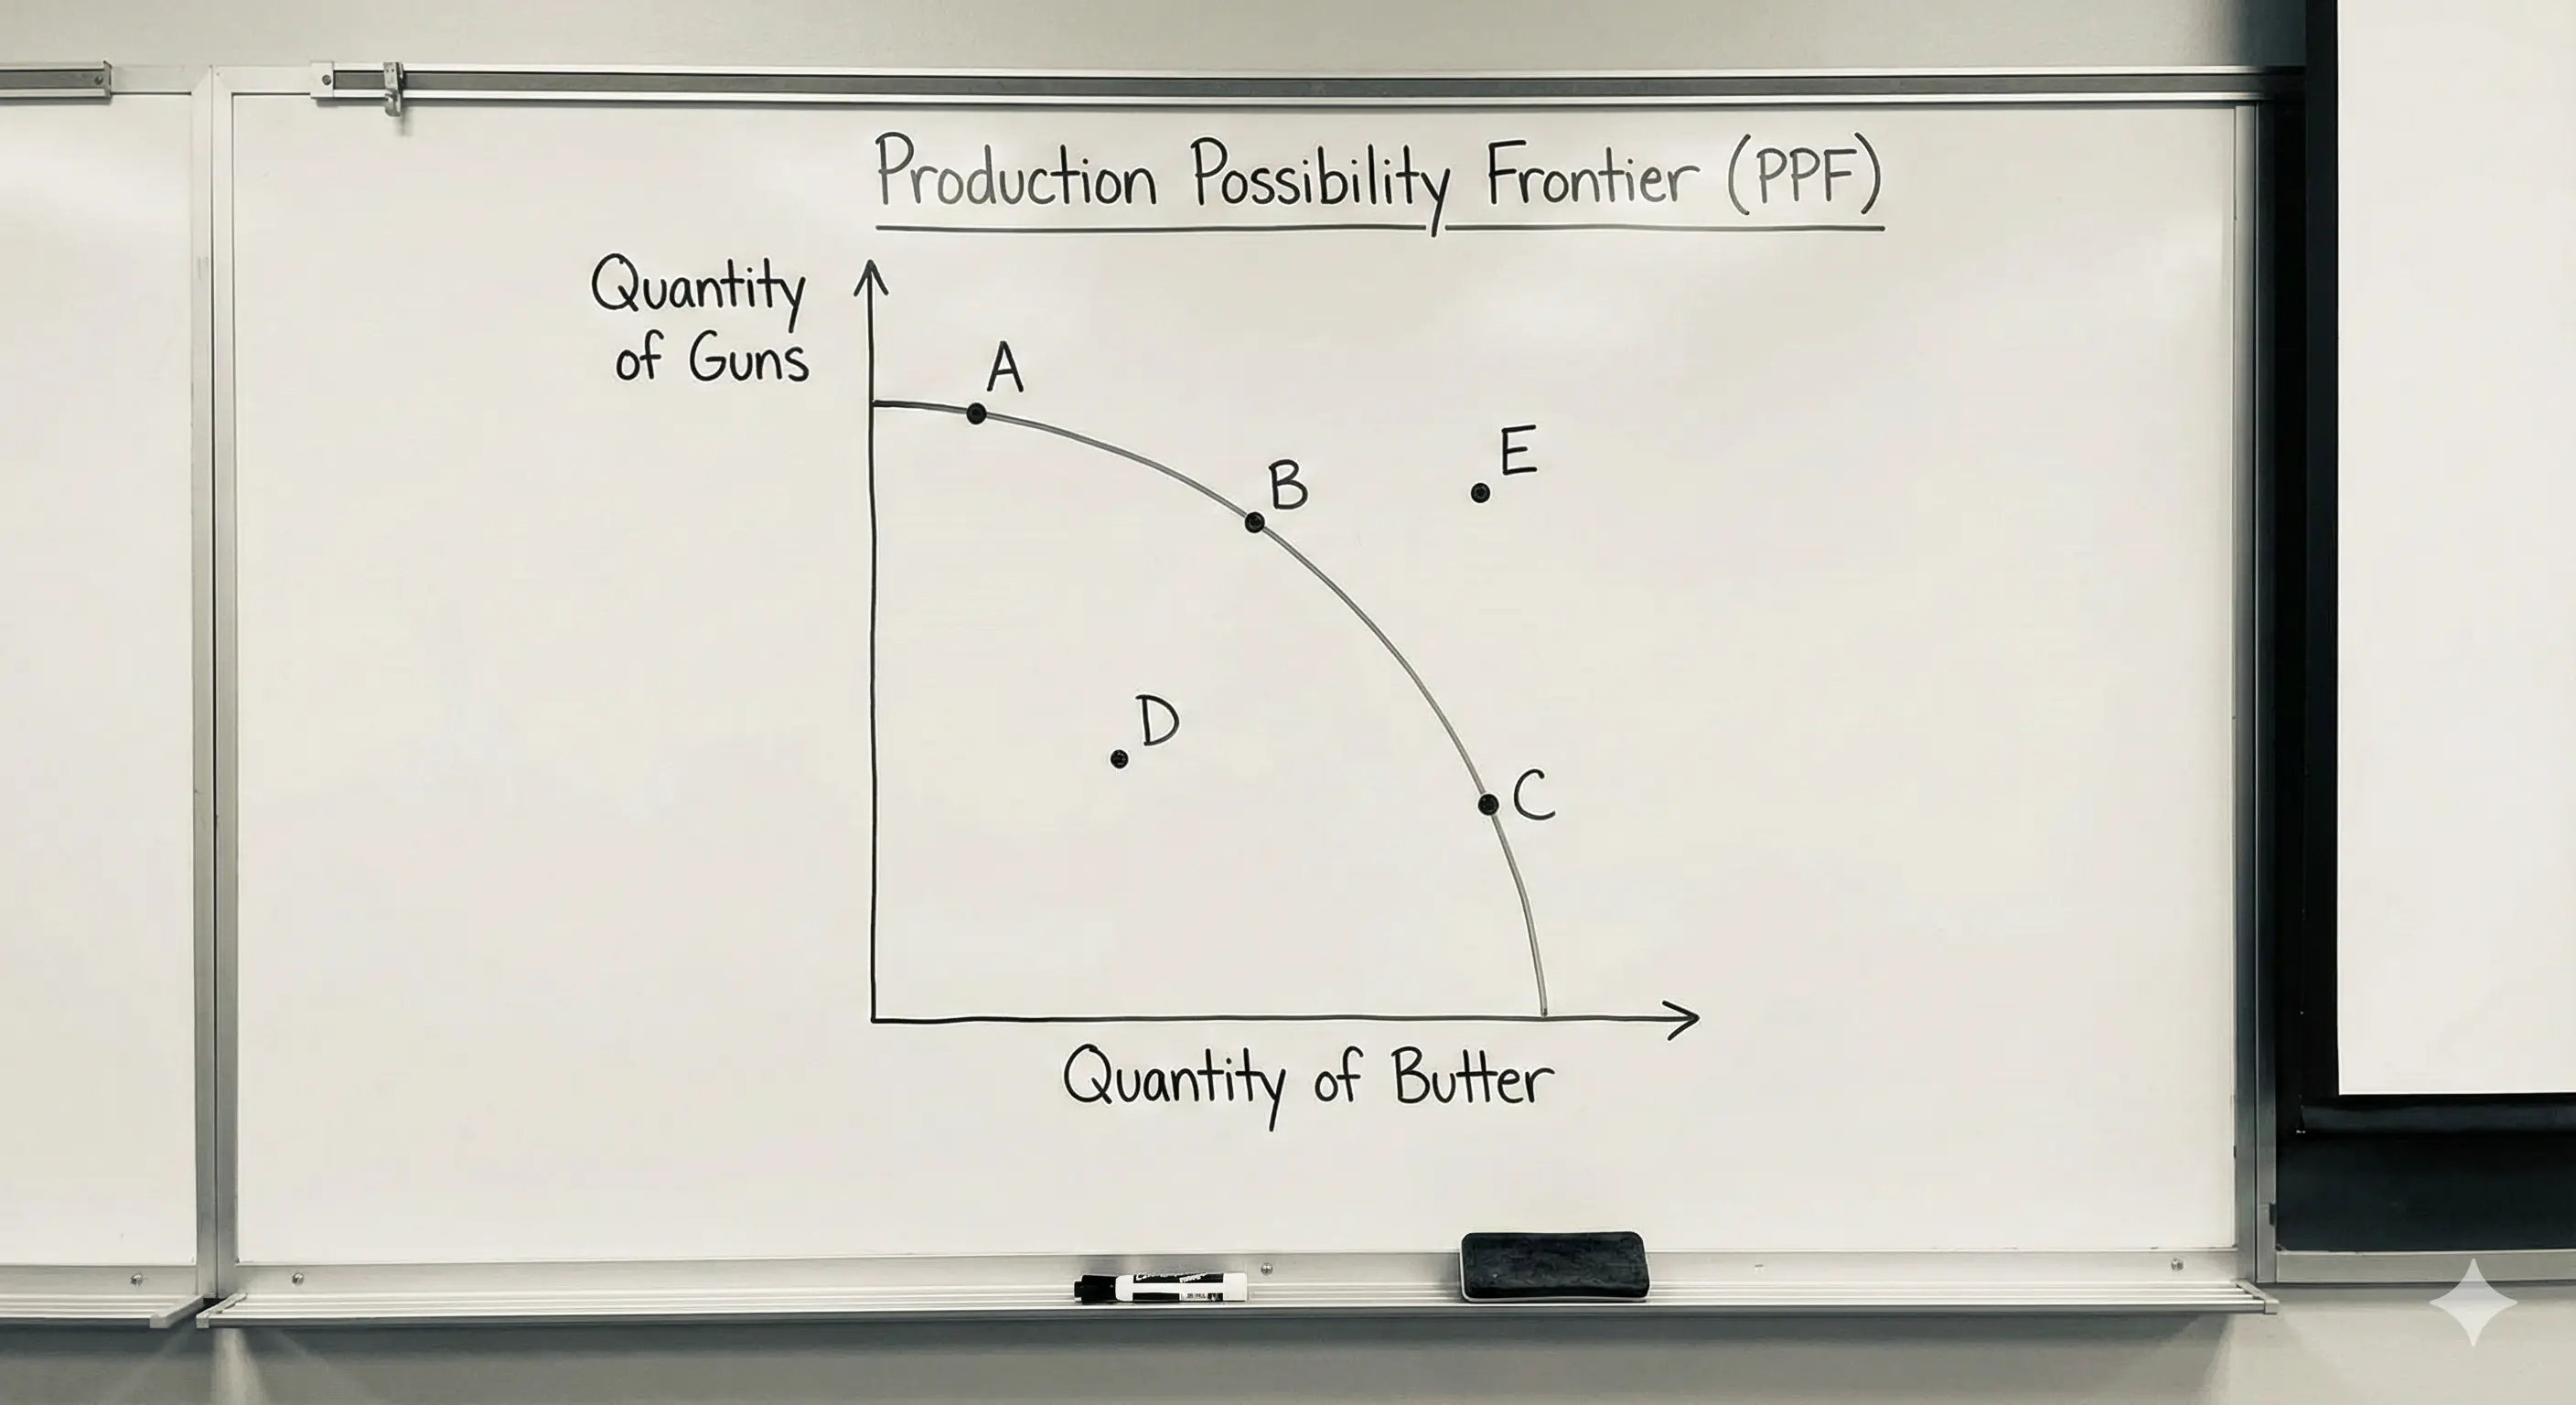
उत्पादन संभावना सीमांत (PPF) की अवधारणा
परिभाषा: PPF, जिसे उत्पादन संभावना वक्र (PPC) भी कहते हैं, दो वस्तुओं या सेवाओं की अधिकतम मात्रा को दर्शाता है जिसका उत्पादन सीमित संसाधनों और दी गई तकनीक से, संसाधनों के पूर्ण रोजगार को मानते हुए किया जा सकता है।
यह ग्राफ़िक रूप से मुख्य आर्थिक समस्याओं को दर्शाता है: दुर्लभता (वक्र की सीमा), चयन (वक्र पर एक बिंदु चुनना), और विनिमय (एक वस्तु के लिए दूसरी वस्तु को छोड़ना)।
PPF की मान्यताएँ
अर्थव्यवस्था केवल दो वस्तुओं का उत्पादन करती है (जैसे बंदूकें और मक्खन)।
उत्पादन संसाधनों (भूमि, श्रम, पूँजी, उद्यमिता) की मात्रा स्थिर है।
तकनीक स्थिर रहती है।
संसाधनों का पूर्ण और कुशलतापूर्वक उपयोग किया जाता है।
PPF वक्र पर बिंदु
वक्र पर बिंदु (A, B): प्राप्य संयोजन दर्शाते हैं जहाँ संसाधनों का कुशलतापूर्वक उपयोग हो रहा है (पूर्ण रोजगार)।
वक्र के अंदर के बिंदु (C): प्राप्य संयोजन दर्शाते हैं जहाँ संसाधनों का अकुशलतापूर्वक उपयोग हो रहा है (अल्प-रोजगार या बेरोजगारी)।
वक्र के बाहर के बिंदु (D): वर्तमान संसाधनों और तकनीक के साथ अप्राप्य संयोजन दर्शाते हैं (उत्पादन क्षमता से परे)।
PPF और अवसर लागत
PPF का नीचे की ओर ढलान दर्शाता है कि दुर्लभता वाली अर्थव्यवस्था में, एक वस्तु का अधिक उत्पादन करने के लिए दूसरे वस्तु का उत्पादन कम करना होगा। यह त्याग ही अवसर लागत है।
सीमांत अवसर लागत (MOC): दूसरे वस्तु की एक अतिरिक्त इकाई का उत्पादन करने के लिए छोड़ी जाने वाली पहले वस्तु की मात्रा। यह PPF के ढलान से मापी जाती है।
अधिकांश PPF वक्र नतोदर (बाहर की ओर झुके हुए) होते हैं क्योंकि एक वस्तु का अधिक उत्पादन करने पर MOC आमतौर पर बढ़ती है। यह बढ़ती अवसर लागत के नियम के कारण है, क्योंकि संसाधन पूरी तरह से प्रतिस्थापन योग्य नहीं होते।
Shift in PPF
बाहर की ओर बदलाव: आर्थिक विकास या अर्थव्यवस्था की क्षमता में वृद्धि को इंगित करता है। यह संसाधनों में वृद्धि (जैसे नई भूमि की खोज, जनसंख्या वृद्धि) या तकनीकी प्रगति के कारण होता है।
अंदर की ओर बदलाव: अर्थव्यवस्था की क्षमता में गिरावट को इंगित करता है, जो आमतौर पर संसाधनों में कमी (जैसे युद्ध, प्राकृतिक आपदा) या तकनीकी ह्रास के कारण होता है।
| ग्राफ पर स्थान | व्याख्या | आर्थिक स्थिति |
|---|---|---|
| PPF वक्र पर | संसाधनों का कुशल उपयोग | पूर्ण रोजगार |
| PPF वक्र के अंदर | संसाधनों का अकुशल उपयोग | बेरोजगारी/अल्प-रोजगार |
| PPF वक्र के बाहर | अप्राप्य संयोजन | वर्तमान क्षमता से परे |
प्रारंभिक परीक्षा टिप्स
- PPF दुर्लभता, चयन और अवसर लागत को दर्शाता है।
- PPF पर बिंदु = कुशल/पूर्ण रोजगार।
- नतोदर PPF बढ़ती सीमांत अवसर लागत (MOC) के कारण होता है।
- PPF का बाहर की ओर बदलाव = आर्थिक विकास (तकनीकी उन्नति या संसाधन वृद्धि के कारण)।
मुख्य परीक्षा बिंदु
- PPF दुर्लभता के तहत चयन की मूलभूत समस्या को समझाने के लिए एक सरल मॉडल है।
- PPF का ढलान एक वस्तु की एक अतिरिक्त इकाई के उत्पादन की अवसर लागत को मापता है।
- यह 'बंदूकें और मक्खन' (रक्षा बनाम कल्याण) जैसी वस्तुओं के बीच व्यापार-बंद दिखाता है।
- आर्थिक विकास की संभावना के विश्लेषण के लिए PPF के बदलाव महत्वपूर्ण हैं।
- PPF के अंदर के बिंदु बेरोजगारी और संसाधनों के अकुशल उपयोग के मुद्दों को उजागर करते हैं।
आर्थिक प्रणाली
आर्थिक प्रणाली उस तरीके को दर्शाती है जिसमें व्यक्ति और संस्थाएँ आर्थिक गतिविधियाँ संचालित करने के लिए जुड़ी होती हैं। इसके तीन प्रमुख प्रकार हैं: पूँजीवादी (निजी स्वामित्व और स्वतंत्रता), समाजवादी (सार्वजनिक स्वामित्व और केंद्रीय योजना), और मिश्रित (निजी और सार्वजनिक दोनों क्षेत्रों का सहअस्तित्व)।
पूँजीवादी अर्थव्यवस्था
संपत्ति का निजी स्वामित्व: इसमें भूमि, कारखाने, मशीनें और खदानें व्यक्ति या निजी कंपनियों के स्वामित्व में होती हैं। इससे नवाचार और दक्षता बढ़ती है क्योंकि मालिक अधिकतम लाभ कमाने की कोशिश करते हैं।
पसंद और उद्यम की स्वतंत्रता: प्रत्येक व्यक्ति को किसी भी व्यापार या व्यवसाय करने की स्वतंत्रता होती है। उत्पादक तय करते हैं कि क्या बनाना है, कितना बनाना है और किस मूल्य पर बेचना है।
लाभ प्रेरणा: सभी आर्थिक गतिविधियों का मुख्य उद्देश्य लाभ कमाना होता है। उत्पादक वही वस्तुएँ और सेवाएँ बनाते हैं जिनसे अधिकतम आय हो।
स्वतंत्र प्रतिस्पर्धा: बाजार में कई खरीदार और विक्रेता होते हैं। सरकार आमतौर पर हस्तक्षेप नहीं करती और मूल्य माँग और आपूर्ति से तय होते हैं।
उदाहरण: अमेरिका को पूँजीवादी अर्थव्यवस्था माना जाता है जहाँ निजी कंपनियाँ तकनीक, ऑटोमोबाइल और खुदरा क्षेत्र में प्रमुख भूमिका निभाती हैं।
समाजवादी अर्थव्यवस्था
संपत्ति का सार्वजनिक स्वामित्व: उत्पादन के साधन (भूमि, कारखाने, प्राकृतिक संसाधन) राज्य या समाज के स्वामित्व में होते हैं। इससे संसाधनों का उपयोग समाज के कल्याण के लिए होता है, न कि केवल निजी लाभ के लिए।
केंद्रीय योजना: एक केंद्रीय प्राधिकरण (जैसे योजना आयोग) सभी बड़े आर्थिक निर्णय लेता है—क्या उत्पादन करना है, कितना उत्पादन करना है और संसाधन कैसे बाँटने हैं।
अधिकतम सामाजिक लाभ: इसका उद्देश्य समाज का समान विकास सुनिश्चित करना होता है। निवेश इस प्रकार किया जाता है कि सभी लोगों को लाभ हो।
अवसर की समानता: राज्य सभी नागरिकों को निःशुल्क स्वास्थ्य, शिक्षा और प्रशिक्षण उपलब्ध कराता है ताकि सभी को समान अवसर मिल सके।
वर्गहीन समाज: अमीर और गरीब का भेद समाप्त हो जाता है क्योंकि संसाधनों का वितरण समान रूप से होता है।
उदाहरण: पूर्व सोवियत संघ और वर्तमान में क्यूबा समाजवादी अर्थव्यवस्था के उदाहरण हैं।
मिश्रित अर्थव्यवस्था
सार्वजनिक और निजी स्वामित्व: मिश्रित अर्थव्यवस्था में उत्पादन के साधन सरकार और निजी व्यक्तियों दोनों के स्वामित्व में होते हैं। इससे दोनों प्रणालियों के लाभ मिलते हैं।
सार्वजनिक और निजी क्षेत्र का सहअस्तित्व: निजी क्षेत्र लाभ कमाने के लिए काम करता है जबकि सार्वजनिक क्षेत्र कल्याणकारी सेवाएँ (जैसे स्वास्थ्य, शिक्षा, बुनियादी ढाँचा) प्रदान करता है।
आर्थिक योजना: केंद्रीय प्राधिकरण योजनाएँ और नीतियाँ बनाता है ताकि समग्र आर्थिक विकास हो सके, लेकिन निजी व्यवसाय भी उत्पादन में महत्वपूर्ण भूमिका निभाते हैं।
स्वतंत्रता और नियंत्रण: व्यक्ति और कंपनियाँ उत्पादन और व्यापार करने की स्वतंत्रता रखते हैं, लेकिन सरकार यह सुनिश्चित करती है कि गतिविधियाँ समाज के हित में हों।
उदाहरण: भारत एक मिश्रित अर्थव्यवस्था है जहाँ दोनों निजी कंपनियाँ (जैसे रिलायंस, टाटा) और सार्वजनिक क्षेत्र (जैसे भारतीय रेल, ओएनजीसी) साथ काम करते हैं।
| पहलू | पूँजीवादी अर्थव्यवस्था | समाजवादी अर्थव्यवस्था | मिश्रित अर्थव्यवस्था |
|---|---|---|---|
| संपत्ति का स्वामित्व | निजी स्वामित्व | सार्वजनिक स्वामित्व | निजी और सार्वजनिक दोनों |
| निर्णय लेना | विकेंद्रीकृत, बाज़ार आधारित | केंद्रीय प्राधिकरण | योजना + बाज़ार दोनों |
| प्रेरणा | लाभ | सामाजिक कल्याण | लाभ + सामाजिक कल्याण |
| प्रतिस्पर्धा | स्वतंत्र प्रतिस्पर्धा | कोई प्रतिस्पर्धा नहीं (राज्य का एकाधिकार) | नियंत्रित प्रतिस्पर्धा |
| समानता | असमानता अधिक | समानता अधिक | मध्यम समानता |
प्रारंभिक परीक्षा टिप्स
- पूँजीवाद = निजी स्वामित्व + लाभ प्रेरणा।
- समाजवाद = सार्वजनिक स्वामित्व + केंद्रीय योजना।
- मिश्रित अर्थव्यवस्था = सार्वजनिक और निजी क्षेत्रों का सहअस्तित्व।
- भारत मिश्रित अर्थव्यवस्था मॉडल अपनाता है।
- समाजवाद समानता और वर्गहीन समाज का लक्ष्य रखता है।
मुख्य परीक्षा बिंदु
- आर्थिक प्रणाली यह तय करती है कि संसाधनों का स्वामित्व, आवंटन और प्रबंधन कैसे होगा।
- पूँजीवाद नवाचार और प्रतिस्पर्धा को बढ़ावा देता है लेकिन असमानता बढ़ाता है।
- समाजवाद कल्याण और समानता सुनिश्चित करता है लेकिन दक्षता घटा सकता है।
- मिश्रित अर्थव्यवस्था लाभ और सामाजिक न्याय के बीच संतुलन बनाती है।
- भारत की अर्थव्यवस्था मिश्रित प्रणाली का व्यावहारिक उदाहरण है।
अर्थव्यवस्था के क्षेत्र
आर्थिक गतिविधियों के आधार पर अर्थव्यवस्था को विभिन्न क्षेत्रों में बाँटा गया है: प्राथमिक (संसाधन-संग्रह), द्वितीयक (उद्योग), तृतीयक (सेवाएँ), चतुर्थक (ज्ञान आधारित), और पंचमक (निर्णय-निर्धारण)।
प्राथमिक क्षेत्र
प्राथमिक क्षेत्र प्राकृतिक संसाधनों के दोहन, संग्रह और सीधे उपयोग से संबंधित है। इसे कृषि और संबद्ध क्षेत्र भी कहा जाता है।
यह क्षेत्र अन्य सभी क्षेत्रों की नींव है क्योंकि कच्चा माल यहीं से आता है।
उदाहरण: कृषि (चावल, गेहूँ की खेती), डेयरी (दूध उत्पादन), मत्स्य पालन (नदी और समुद्र से मछली पकड़ना), वानिकी (लकड़ी, बांस संग्रह), खनन (कोयला, लौह अयस्क)।
द्वितीयक / विनिर्माण क्षेत्र
इस क्षेत्र में प्राकृतिक उत्पादों को औद्योगिक प्रक्रियाओं से अन्य रूपों में बदला जाता है।
इसे औद्योगिक क्षेत्र भी कहा जाता है और यह कच्चे माल में मूल्यवर्धन करता है।
उदाहरण: एल्युमिनियम और स्टील से कार बनाना, घर और कारखाने बनाना, सीमेंट उत्पादन, वस्त्र उद्योग (कपास से कपड़े बनाना), खाद्य प्रसंस्करण (गेहूँ से रोटी बनाना)।
तृतीयक क्षेत्र
इसे सेवा क्षेत्र भी कहते हैं। यह उपभोक्ताओं और व्यवसायों को अमूर्त वस्तुएँ और सेवाएँ प्रदान करता है।
यह प्रत्यक्ष रूप से वस्तुएँ उत्पन्न नहीं करता, बल्कि उत्पादन और उपभोग को सुगम बनाता है।
उदाहरण: खुदरा व्यापार (दुकानें, सुपरमार्केट), मनोरंजन (फिल्में, खेल), परिवहन (रेलवे, हवाई जहाज), पर्यटन, स्वास्थ्य सेवाएँ, आईटी सेवाएँ, वित्तीय सेवाएँ (बैंक, बीमा, शेयर बाजार)।
चतुर्थक / ज्ञान क्षेत्र
यह क्षेत्र बौद्धिक और ज्ञान-आधारित गतिविधियों जैसे अनुसंधान, नवाचार और परामर्श से संबंधित है।
यह उन्नत तकनीक, विशेषज्ञता और निर्णय समर्थन प्रणालियों के माध्यम से आर्थिक वृद्धि में योगदान देता है।
उदाहरण: फार्मास्यूटिकल्स में अनुसंधान एवं विकास (R&D), आईटी परामर्श, डेटा विश्लेषण, शिक्षा (विद्यालय, विश्वविद्यालय), वैज्ञानिक नवाचार, कौशल और जानकारी पर आधारित ज्ञान अर्थव्यवस्था।
पंचमक क्षेत्र
यह क्षेत्र उच्च-स्तरीय निर्णय लेने , नेतृत्व और नीतिनिर्माण से संबंधित है।
इसमें शीर्ष प्रबंधक, सरकारी नेता और नीति निर्माता शामिल होते हैं जिनके निर्णय सभी क्षेत्रों को प्रभावित करते हैं।
उदाहरण: सरकार द्वारा कानून बनाना, प्रधानमंत्री या राष्ट्रपति द्वारा आर्थिक निर्णय लेना, बहुराष्ट्रीय कंपनियों के CEO और शीर्ष प्रबंधन, थिंक-टैंक और नीति सलाहकार।
| क्षेत्र | विवरण | उदाहरण |
|---|---|---|
| प्राथमिक | प्राकृतिक संसाधनों का दोहन और संग्रह | कृषि, मत्स्य पालन, वानिकी |
| द्वितीयक | कच्चे माल को वस्तुओं में बदलना | कार निर्माण, निर्माण कार्य |
| तृतीयक | सेवाएँ प्रदान करना (अमूर्त) | खुदरा व्यापार, मनोरंजन, वित्त |
| चतुर्थक | ज्ञान-आधारित गतिविधियाँ | शिक्षा, R&D, परामर्श |
| पंचमक | उच्च-स्तरीय निर्णय-निर्धारण | सरकार, शीर्ष प्रबंधक |
प्रारंभिक परीक्षा टिप्स
- प्राथमिक = संसाधन संग्रह, द्वितीयक = विनिर्माण, तृतीयक = सेवाएँ।
- चतुर्थक = ज्ञान आधारित क्षेत्र (R&D, शिक्षा)।
- पंचमक = शीर्ष निर्णय लेने वाला क्षेत्र (सरकार, प्रबंधक)।
- भारत में सर्वाधिक रोजगार : प्राथमिक क्षेत्र; GDP में सर्वाधिक योगदान : तृतीयक क्षेत्र।
मुख्य परीक्षा बिंदु
- क्षेत्रों का वर्गीकरण दर्शाता है कि अर्थव्यवस्था कृषि से सेवाओं तक कैसे विकसित होती है।
- प्राथमिक क्षेत्र आधार है लेकिन विकसित अर्थव्यवस्थाओं में GDP में योगदान कम करता है।
- द्वितीयक क्षेत्र औद्योगिकीकरण और रोजगार को बढ़ाता है।
- तृतीयक क्षेत्र सेवाओं और व्यापार के माध्यम से आधुनिक अर्थव्यवस्था को गति देता है।
- चतुर्थक और पंचमक क्षेत्र उन्नत अर्थव्यवस्था को ज्ञान और शासन पर आधारित दर्शाते हैं।
अर्थशास्त्र का वर्गीकरण: सूक्ष्म अर्थशास्त्र और व्यापक अर्थशास्त्र
अर्थशास्त्र को सूक्ष्म अर्थशास्त्र (व्यक्ति और फर्म का अध्ययन) और व्यापक अर्थशास्त्र (सम्पूर्ण अर्थव्यवस्था का अध्ययन) में विभाजित किया गया है। सूक्ष्म अर्थशास्त्र मांग-आपूर्ति, मूल्य निर्धारण और दक्षता पर केंद्रित है जबकि व्यापक अर्थशास्त्र राष्ट्रीय आय, रोजगार, मुद्रास्फीति, विकास और स्थिरता का अध्ययन करता है।
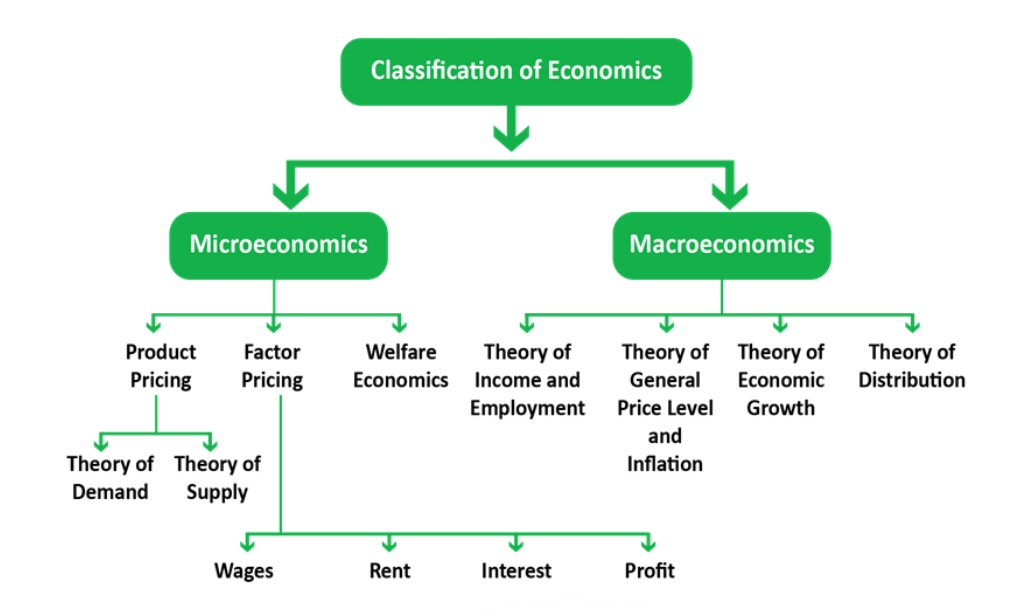
सूक्ष्म अर्थशास्त्र
केंद्र: व्यक्तिगत इकाइयों जैसे परिवार, फर्म या एक विशेष बाजार का अध्ययन। यह अर्थव्यवस्था की छोटी तस्वीर दिखाता है।
यह सीमित संसाधनों का प्रतिस्पर्धी उपयोगों में आवंटन कैसे होता है, इसका अध्ययन करता है।
मुख्य अध्ययन क्षेत्र:
माँग और आपूर्ति का सिद्धांत: उपभोक्ता के चुनावों का माँग पर प्रभाव, माँग की लोच, और संतुलन मूल्य।
उत्पादन और लागत का सिद्धांत: उत्पादक कितना उत्पादन करेंगे, यह कैसे तय करते हैं। इसमें उत्पादन के नियम (Production Laws), चर अनुपात का नियम और प्रतिफल का नियम शामिल है।
कारक मूल्य निर्धारण: मजदूरी (श्रम), किराया (भूमि), ब्याज (पूँजी), और लाभ (उद्यमिता) का निर्धारण।
बाजार संरचना: विभिन्न बाजारों (पूर्ण प्रतियोगिता, एकाधिकार, एकाधिकारात्मक प्रतियोगिता, अल्पाधिकार) में मूल्य और उत्पादन का विश्लेषण।
कल्याण अर्थशास्त्र: संसाधनों का कुशल आवंटन और सामाजिक कल्याण को अधिकतम करना।
उदाहरण: पेट्रोल की कीमत माँग और आपूर्ति में बदलाव या वैश्विक घटनाओं के कारण कैसे बदलती है।
व्यापक अर्थशास्त्र
केंद्र: सम्पूर्ण अर्थव्यवस्था का अध्ययन, जिसमें व्यक्तिगत इकाइयाँ नहीं बल्कि संपूर्ण आँकड़े (aggregates) देखे जाते हैं।
यह राष्ट्रीय आय, उत्पादन, रोजगार, बचत और निवेश जैसी व्यापक अवधारणाओं से संबंधित है।
मुख्य अध्ययन क्षेत्र:
राष्ट्रीय आय लेखांकन: GDP, GNP, NNP, NDP द्वारा आर्थिक प्रदर्शन का मापन।
आय, उत्पादन और रोजगार का सिद्धांत: इसमें केन्स का उपभोग और निवेश फलन शामिल है।
मौद्रिक सिद्धांत: मुद्रा आपूर्ति, ब्याज दर, मुद्रास्फीति, अवस्फीति, स्थगित मुद्रास्फीति और पुनःस्फीति का अध्ययन।
राजकोषीय नीति: कराधान और सरकारी व्यय का उपयोग कर अर्थव्यवस्था को नियंत्रित करना।
आर्थिक वृद्धि और विकास का सिद्धांत: हैरोड-डोमर और सोलो मॉडल जैसे सिद्धांत (Growth vs Development)।
भुगतान संतुलन और अंतर्राष्ट्रीय व्यापार: आयात, निर्यात, विदेशी मुद्रा भंडार और व्यापार असंतुलन का अध्ययन।
उदाहरण: भारत की वार्षिक GDP वृद्धि दर, उपभोक्ता मूल्य सूचकांक (CPI) द्वारा मुद्रास्फीति का मापन, बेरोजगारी दर।
सूक्ष्म और व्यापक अर्थशास्त्र का परस्पर संबंध
सूक्ष्म स्तर पर लिए गए निर्णय (जैसे उपभोक्ता की माँग या फर्म का उत्पादन) व्यापक स्तर के आँकड़ों (GDP, मुद्रास्फीति, रोजगार) को प्रभावित करते हैं।
व्यापक नीतियाँ (जैसे कर में कटौती, ब्याज दरों में बदलाव या सब्सिडी) व्यक्तिगत परिवारों और फर्मों के सूक्ष्म निर्णयों को प्रभावित करती हैं।
इस प्रकार, अर्थव्यवस्था को पूर्ण रूप से समझने के लिए सूक्ष्म और व्यापक अर्थशास्त्र दोनों का अध्ययन आवश्यक है।
| आधार | सूक्ष्म अर्थशास्त्र | व्यापक अर्थशास्त्र |
|---|---|---|
| क्षेत्र | व्यक्तिगत इकाइयाँ: परिवार, फर्म, बाजार | सम्पूर्ण अर्थव्यवस्था: समष्टिगत पहलू |
| संबंधित | माँग, आपूर्ति, कारक मूल्य, उत्पादन, उपभोग | राष्ट्रीय आय, रोजगार, मुद्रास्फीति, वृद्धि |
| दृष्टिकोण | नीचे से ऊपर (व्यक्तिगत निर्णय से समष्टि) | ऊपर से नीचे (नीतियाँ सम्पूर्ण प्रणाली को प्रभावित करती हैं) |
| बाजार संरचना | पूर्ण प्रतियोगिता, एकाधिकार, अल्पाधिकार | सामान्य संतुलन, समष्टिगत माँग-आपूर्ति |
| उपयोग | मूल्य निर्धारण, लागत अनुकूलन, मजदूरी निर्धारण | नीतिनिर्माण, मुद्रास्फीति नियंत्रण, बेरोजगारी कम करना |
| महत्व | मूल्य सिद्धांत; सूक्ष्म दक्षता | स्थिरता, वृद्धि और समष्टिगत संतुलन |
प्रारंभिक परीक्षा टिप्स
- सूक्ष्म अर्थशास्त्र = मूल्य सिद्धांत, इकाई स्तर का विश्लेषण।
- व्यापक अर्थशास्त्र = आय एवं रोजगार सिद्धांत, समष्टि स्तर का विश्लेषण।
- माँग की लोच = सूक्ष्म अवधारणा; मुद्रास्फीति = व्यापक अवधारणा।
- प्रमुख अर्थशास्त्री: अल्फ्रेड मार्शल (सूक्ष्म), केन्स (व्यापक)।
मुख्य परीक्षा बिंदु
- सूक्ष्म अर्थशास्त्र उपभोक्ता और उत्पादक के निर्णयों को समझने में मदद करता है।
- व्यापक अर्थशास्त्र अर्थव्यवस्था को स्थिर और विकसित करने हेतु नीतियाँ बनाने में आवश्यक है।
- सूक्ष्म दक्षता और मूल्य निर्धारण सुनिश्चित करता है; व्यापक स्थिरता और पूर्ण रोजगार।
- दोनों परस्पर निर्भर हैं: सूक्ष्म आधार है, व्यापक संरचना।
- आधुनिक अर्थशास्त्र सूक्ष्म और व्यापक दोनों दृष्टिकोणों को जोड़ता है (जैसे व्यापक अर्थशास्त्र के सूक्ष्म आधार)।
मांग का सिद्धांत और उपभोक्ता व्यवहार
मांग किसी वस्तु की वह मात्रा है जिसे उपभोक्ता विभिन्न कीमतों पर खरीदने को तैयार और सक्षम है। मांग का नियम कहता है कि मूल्य और मांग के बीच विपरीत संबंध है (अन्य कारक समान रहने पर)। उपभोक्ता व्यवहार यह अध्ययन करता है कि व्यक्ति अपनी बजट बाधाओं को देखते हुए उपयोगिता को अधिकतम करने के लिए कैसे चयन करते हैं।
मांग का सिद्धांत
मांग केवल इच्छा नहीं है, बल्कि खरीदने की क्षमता और खर्च करने की इच्छाशक्ति से समर्थित इच्छा है।
मांग हमेशा एक विशिष्ट मूल्य और समय अवधि के संदर्भ में व्यक्त की जाती है (उदा. ₹10 प्रति यूनिट पर जनवरी में X वस्तु की मांग)।
व्यक्तिगत मांग: एक उपभोक्ता द्वारा किसी वस्तु की मांग।
बाजार मांग: बाजार में सभी उपभोक्ताओं द्वारा किसी वस्तु की कुल मांग।
मांग का नियम
मांग का नियम कहता है कि अन्य कारक स्थिर रहने पर (ceteris paribus), जब किसी वस्तु का मूल्य गिरता है तो उसकी मांगी गई मात्रा बढ़ती है, और जब मूल्य बढ़ता है तो मांगी गई मात्रा घटती है।
यह वस्तु के मूल्य और मांगी गई मात्रा के बीच विपरीत संबंध दर्शाता है, जिसके कारण मांग वक्र नीचे की ओर ढलान वाला होता है।
मांग वक्र के नीचे की ओर ढलान के कारण:
सीमांत उपयोगिता ह्रास नियम: जैसे-जैसे उपभोक्ता अधिक इकाइयों का उपभोग करता है, सीमांत उपयोगिता (अतिरिक्त इकाई से संतुष्टि) घटती जाती है, इसलिए वे तभी अधिक खरीदेंगे जब मूल्य गिरेगा।
आय प्रभाव: मूल्य में गिरावट से उपभोक्ता की वास्तविक आय या क्रय शक्ति बढ़ जाती है, जिससे वे अधिक खरीद पाते हैं।
प्रतिस्थापन प्रभाव: जब किसी वस्तु का मूल्य गिरता है, तो वह अपने स्थानापन्नों की तुलना में अपेक्षाकृत सस्ती हो जाती है, जिससे उपभोक्ता उसे अधिक खरीदते हैं।
मांग की लोच
मांग की लोच मूल्य, आय या संबंधित वस्तुओं के मूल्य में परिवर्तन के प्रति मांगी गई मात्रा की संवेदनशीलता की डिग्री को मापती है।
इस विषय को लोच पर अगले ऑब्जेक्ट में विस्तार से बताया गया है।
उपभोक्ता व्यवहार (उपयोगिता विश्लेषण)
उपभोक्ता व्यवहार का सिद्धांत बताता है कि एक तर्कसंगत उपभोक्ता अपनी सीमित आय और बाजार मूल्यों को देखते हुए विभिन्न वस्तुओं और सेवाओं की खरीद से अपनी संतुष्टि (उपयोगिता) को कैसे अधिकतम करता है।
उपभोक्ता संतुलन:
एक उपभोक्ता तब संतुलन प्राप्त करता है जब वह अपनी सीमित आय को इस तरह से आवंटित करता है कि खरीदी गई वस्तुओं से प्राप्त कुल संतुष्टि (उपयोगिता) अधिकतम हो।
सम-सीमांत उपयोगिता नियम: एक उपभोक्ता अधिकतम संतुष्टि तब प्राप्त करता है जब उपभोग की जाने वाली सभी वस्तुओं के लिए सीमांत उपयोगिता का उनके मूल्य से अनुपात बराबर होता है। (MU_A/P_A = MU_B/P_B)
| अवधारणा | कारण | परिणाम |
|---|---|---|
| मांग वक्र पर संचलन (मांग का विस्तार/संकुचन) | वस्तु के अपने मूल्य में परिवर्तन। | मांगी गई मात्रा में परिवर्तन (बिंदु एक ही वक्र पर चलता है)। |
| मांग वक्र का बदलाव (मांग में वृद्धि/कमी) | गैर-मूल्य कारकों में परिवर्तन (आय, रुचि, संबंधित वस्तुओं का मूल्य)। | मांग वक्र पूरी तरह से बदल जाता है (वक्र दाएं या बाएं खिसकता है)। |
प्रारंभिक परीक्षा टिप्स
- मांग का नियम : मूल्य और मांगी गई मात्रा में विपरीत संबंध।
- मांग वक्र नीचे की ओर ढलान वाला होता है।
- वक्र पर संचलन मूल्य के कारण; बदलाव गैर-मूल्य कारकों के कारण।
- उपभोक्ता संतुलन सम-सीमांत उपयोगिता पर निर्भर करता है।
मुख्य परीक्षा बिंदु
- मांग सिद्धांत सूक्ष्म अर्थशास्त्र और बाजार विश्लेषण का आधार है।
- मांग का नियम बाजार की गतिशीलता और मूल्य निर्धारण रणनीतियों को समझने के लिए महत्वपूर्ण है।
- नियम के अपवाद (गिफेन वस्तुएं, वेबलेन वस्तुएं) उन्नत विश्लेषण के लिए महत्वपूर्ण हैं।
- उपभोक्ता व्यवहार सिद्धांत व्यक्तिगत क्रय निर्णयों के पीछे की तर्कसंगतता और बाधाओं की व्याख्या करते हैं।
- संचलन और बदलाव के बीच के अंतर को समझना नीति विश्लेषण के लिए महत्वपूर्ण है।
आपूर्ति, आपूर्ति का नियम और बाजार संतुलन
आपूर्ति से आशय किसी वस्तु की वह मात्रा है जिसे विक्रेता एक निश्चित मूल्य पर उपलब्ध कराना चाहता और सक्षम होता है। आपूर्ति का नियम मूल्य और आपूर्ति के बीच सीधा संबंध दर्शाता है। बाजार संतुलन वह स्थिति है जहाँ मांगी गई मात्रा और आपूर्ति की गई मात्रा बराबर होती है, जिससे एक स्थिर मूल्य प्राप्त होता है।
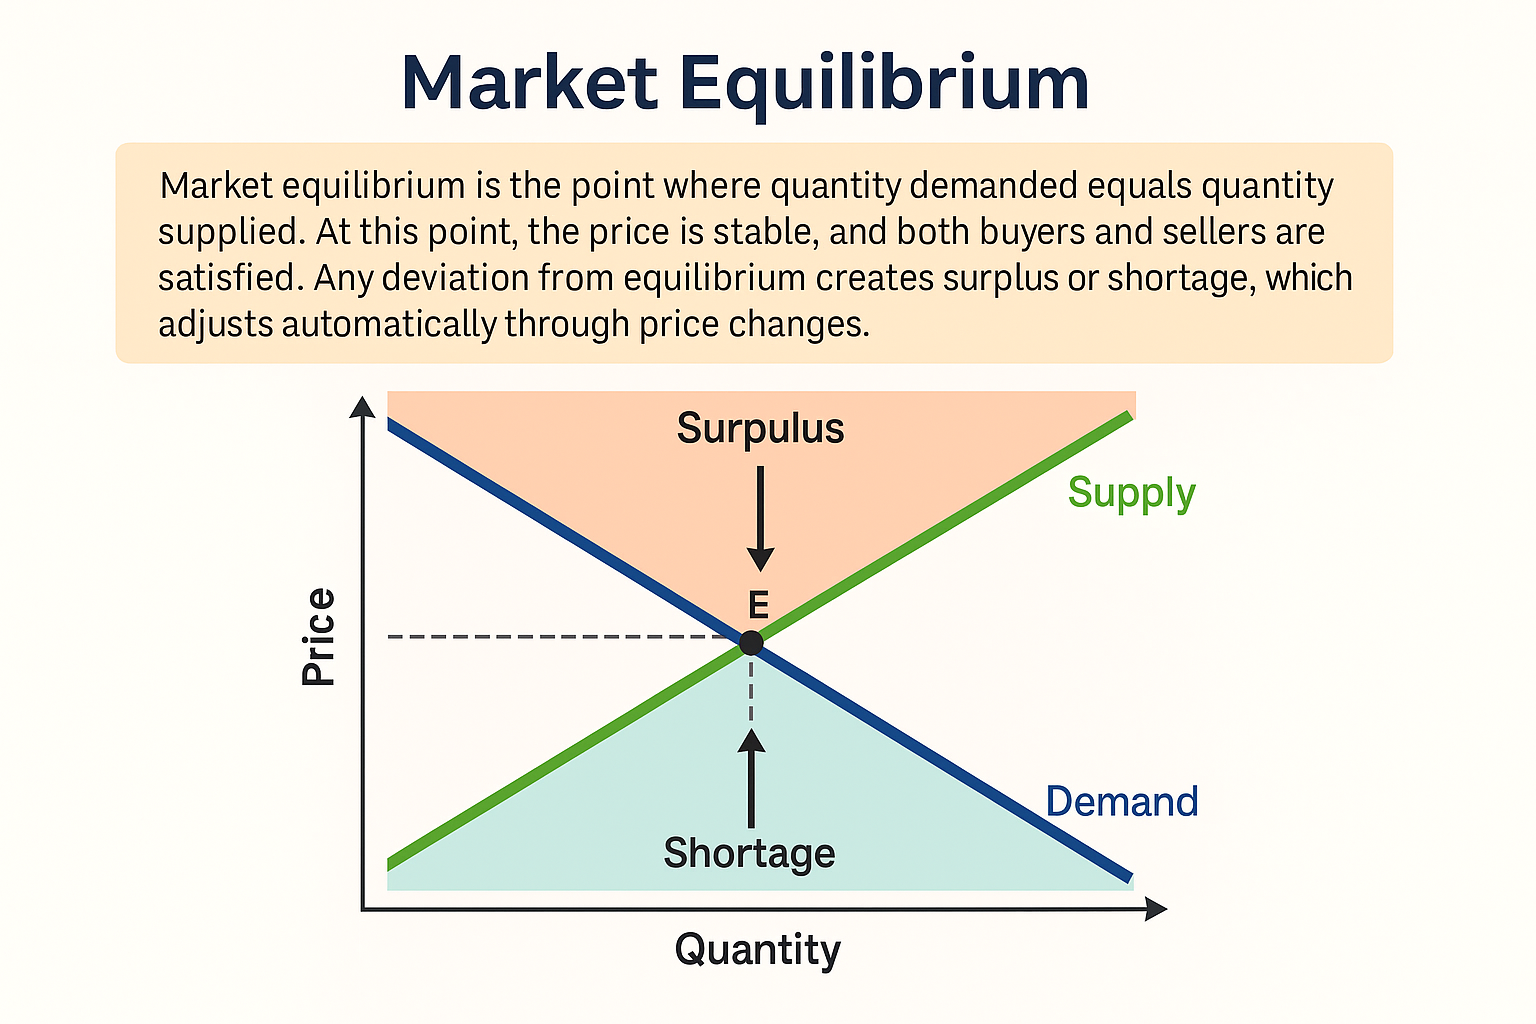
आपूर्ति और आपूर्ति का नियम
आपूर्ति वह मात्रा है जिसे विक्रेता एक निश्चित मूल्य और समय पर बाजार में उपलब्ध कराना चाहता और सक्षम होता है।
यह उत्पादक के लाभ उद्देश्य को दर्शाता है: उच्च मूल्य का मतलब है उच्च संभावित लाभ, जिससे उच्च उत्पादन प्रोत्साहित होता है।
आपूर्ति का नियम: अन्य सभी कारक स्थिर रहने पर (ceteris paribus), जब किसी वस्तु का मूल्य बढ़ता है तो उसकी आपूर्ति भी बढ़ती है और जब मूल्य घटता है तो आपूर्ति भी घटती है।
यह मूल्य और आपूर्ति की गई मात्रा के बीच सीधा संबंध दर्शाता है, जिसके परिणामस्वरूप ऊपर की ओर ढलान वाला आपूर्ति वक्र बनता है।
आपूर्ति के निर्धारक (आपूर्ति वक्र में बदलाव के कारण कारक):
उत्पादन के कारकों का मूल्य (उदा. कच्चा माल, मजदूरी)।
प्रौद्योगिकी (बेहतर तकनीक आपूर्ति बढ़ाती है)।
सरकारी नीतियां (कर आपूर्ति को कम करते हैं, सब्सिडी बढ़ाती हैं)।
संबंधित वस्तुओं का मूल्य।
बाजार संतुलन
बाजार संतुलन एक ऐसी स्थिति है जहाँ विपरीत बाजार शक्तियाँ (मांग और आपूर्ति) एक-दूसरे को संतुलित करती हैं। यह तब होता है जब: मांगी गई मात्रा = आपूर्ति की गई मात्रा ।
संतुलन मूल्य: वह मूल्य जिस पर मांग और आपूर्ति वक्र एक-दूसरे को काटते हैं। यह 'बाजार-समाशोधन मूल्य' है क्योंकि यहाँ कोई अधिशेष या कमी नहीं होती।
संतुलन मात्रा: संतुलन मूल्य पर खरीदी और बेची जाने वाली वस्तुओं/सेवाओं की मात्रा।
बाजार समायोजन (संतुलन बहाल करना)
यदि मूल्य संतुलन से ऊपर है (अधिशेष): आपूर्ति > मांग (अतिरिक्त आपूर्ति)। विक्रेता अनाविक्रीत स्टॉक को साफ करने के लिए मूल्य कम करते हैं। कम मूल्य मांग को बढ़ाते हैं और आपूर्ति को कम करते हैं जब तक कि संतुलन बहाल नहीं हो जाता।
यदि मूल्य संतुलन से नीचे है (कमी): मांग > आपूर्ति (अतिरिक्त मांग)। खरीदार प्रतिस्पर्धा करते हैं और मूल्य बढ़ाते हैं। उच्च मूल्य उत्पादकों को आपूर्ति बढ़ाने के लिए प्रोत्साहित करते हैं, जिससे कमी कम होती है जब तक कि संतुलन बहाल नहीं हो जाता।
मूल्य तंत्र स्वतः नियामक के रूप में कार्य करता है, बाजार को वापस संतुलन की ओर धकेलता है।
| स्थिति | शर्त | मूल्य पर प्रभाव | समायोजन |
|---|---|---|---|
| संतुलन | मांग = आपूर्ति | स्थिर | कोई समायोजन आवश्यक नहीं |
| अधिशेष (अतिरिक्त आपूर्ति) | आपूर्ति > मांग | घटता है | मूल्य ↓ → मांग ↑ आपूर्ति ↓ |
| कमी (अतिरिक्त मांग) | मांग > आपूर्ति | बढ़ता है | मूल्य ↑ → मांग ↓ आपूर्ति ↑ |
प्रारंभिक परीक्षा टिप्स
- आपूर्ति का नियम = सीधा संबंध (मूल्य ↑, आपूर्ति ↑)।
- आपूर्ति वक्र ऊपर की ओर ढलान वाला होता है।
- संतुलन तब होता है जब मांग = आपूर्ति।
- अधिशेष (A > M) मूल्य को नीचे धकेलता है; कमी (M > A) मूल्य को ऊपर धकेलता है।
- आपूर्ति के निर्धारक (उदा. तकनीक, कर) वक्र को विस्थापित करते हैं।
मुख्य परीक्षा बिंदु
- प्रतिस्पर्धी बाजारों में मूल्य निर्धारण और संसाधन आवंटन के लिए मांग और आपूर्ति की अंतःक्रिया मौलिक है।
- बाजार संतुलन खरीदार और विक्रेता की योजनाओं को मिलाकर स्थिरता सुनिश्चित करता है, जिससे सामाजिक कल्याण अधिकतम होता है।
- बाजार के परिणामों की भविष्यवाणी करने के लिए मांग या आपूर्ति में बदलाव के प्रभावों को समझना महत्वपूर्ण है (उदा. खाद्य मूल्यों पर जलवायु परिवर्तन का प्रभाव)।
- सरकारी हस्तक्षेप (जैसे न्यूनतम या अधिकतम मूल्य सीमा) अक्सर कृत्रिम अधिशेष या कमी पैदा करता है, जिससे प्राकृतिक संतुलन तंत्र बाधित होता है।
पूंजी और मानव पूंजी
पूंजी धन का वह हिस्सा है जिसका उपयोग अधिक धन बनाने के लिए किया जाता है, जिसे आमतौर पर भौतिक, वित्तीय और मानव पूंजी के रूप में वर्गीकृत किया जाता है। विशेष रूप से मानव पूंजी, किसी राष्ट्र के श्रम बल में निहित कौशल, ज्ञान और स्वास्थ्य को संदर्भित करती है, जो आर्थिक वृद्धि और विकास को प्रेरित करती है।
पूंजी के प्रकार
पूंजी परिसंपत्तियों का वह स्टॉक है जिसका उपयोग धन बनाने के लिए किया जा सकता है।
1. भौतिक पूंजी: उत्पादन में उपयोग की जाने वाली मूर्त, मानव निर्मित परिसंपत्तियां। उदाहरण: मशीनरी, फैक्ट्री भवन, बुनियादी ढांचा।
2. वित्तीय पूंजी: भौतिक और मानव पूंजी प्राप्त करने के लिए उपयोग किए जाने वाले फंड (धन, स्टॉक, बॉन्ड)। यह केवल धन पर एक कागजी दावा है।
3. सामाजिक पूंजी: संबंधों, साझा मूल्यों और विश्वास का नेटवर्क जो प्रतिभागियों को एक साथ प्रभावी ढंग से काम करने में सक्षम बनाता है (उदा. सामुदायिक नेटवर्क, नागरिक समाज संगठन)।
मानव पूंजी की अवधारणा
मानव पूंजी लोगों द्वारा संचित कौशल, ज्ञान, क्षमताओं, स्वास्थ्य और अनुभव के स्टॉक को संदर्भित करती है, जिसका आर्थिक मूल्य होता है।
इसे शिक्षा, प्रशिक्षण और स्वास्थ्य देखभाल में निवेश के माध्यम से विकसित किया जाता है।
मानव पूंजी और मानव विकास में अंतर:
मानव पूंजी मनुष्यों को उत्पादकता और आर्थिक विकास बढ़ाने का एक साधन मानती है (उपयोगिता पर ध्यान)।
मानव विकास मनुष्यों को अपने आप में एक अंत मानता है; यह कल्याण, स्वतंत्रता और विकल्पों के विस्तार पर ध्यान केंद्रित करता है (कल्याण पर ध्यान)।
मानव पूंजी निर्माण (HCF): समय के साथ मानव पूंजी के स्टॉक में वृद्धि की प्रक्रिया। HCF के स्रोतों में शामिल हैं:
शिक्षा में निवेश: श्रम की उत्पादकता और दक्षता बढ़ाता है।
स्वास्थ्य में निवेश: जीवन प्रत्याशा और जीवन शक्ति में सुधार करता है, एक अधिक उत्पादक कार्यबल सुनिश्चित करता है।
कार्य के दौरान प्रशिक्षण: कार्य वातावरण के लिए विशिष्ट कौशल स्तर बढ़ाता है।
प्रवासन पर व्यय: उपयुक्त नौकरी बाजारों में कौशल के बेहतर उपयोग की सुविधा प्रदान करता है।
सूचना पर व्यय: नौकरी के अवसरों और संसाधन आवंटन के संबंध में निर्णय लेने में मदद करता है।
| पहलू | मानव पूंजी | भौतिक पूंजी |
|---|---|---|
| मूर्तता | अमूर्त (मन और शरीर में) | मूर्त (देखा और छुआ जा सकता है) |
| पृथक्करण | मालिक से अलग नहीं किया जा सकता | बाजार में खरीदा और बेचा जा सकता है |
| गतिशीलता | देशों के पार अत्यधिक गतिशील (प्रवासन के माध्यम से) | कम गतिशील (कारखानों को ले जाना मुश्किल) |
| मूल्यह्रास | उम्र के साथ मूल्य घटता है, लेकिन कौशल उपयोग के साथ बढ़ता है | उपयोग के साथ मूल्य घटता है |
प्रारंभिक परीक्षा टिप्स
- भौतिक पूंजी = मूर्त परिसंपत्तियां (मशीनरी)।
- मानव पूंजी = अमूर्त परिसंपत्तियां (कौशल, स्वास्थ्य)।
- HCF शिक्षा, स्वास्थ्य और प्रशिक्षण में निवेश के माध्यम से प्राप्त होता है।
- मानव विकास साध्य है; मानव पूंजी साधन है।
मुख्य परीक्षा बिंदु
- मानव पूंजी निर्माण सतत और समावेशी आर्थिक विकास की कुंजी है।
- सामाजिक क्षेत्रों (शिक्षा/स्वास्थ्य) में राज्य का निवेश मानव पूंजी की सार्वजनिक वस्तु प्रकृति से उचित है।
- सामाजिक पूंजी मानव और भौतिक पूंजी की पूरक है, उत्पादकता को बढ़ाती है और लेनदेन लागत को कम करती है।
- कमजोर संस्थानों और भ्रष्टाचार के कारण विकासशील देशों को वित्तीय पूंजी को मानव पूंजी में बदलने में चुनौतियों का सामना करना पड़ता है।
आर्थिक वृद्धि बनाम आर्थिक विकास
आर्थिक वृद्धि किसी देश के उत्पादन में मात्रात्मक वृद्धि (जीडीपी द्वारा मापी गई) को संदर्भित करती है। आर्थिक विकास एक गुणात्मक और बहुआयामी प्रक्रिया है जिसमें वृद्धि के साथ-साथ जीवन स्तर, शिक्षा, स्वास्थ्य में सुधार और असमानता में कमी शामिल है।
आर्थिक वृद्धि (मात्रात्मक)
परिभाषा: यह एक निश्चित अवधि में किसी अर्थव्यवस्था द्वारा उत्पादित वस्तुओं और सेवाओं के वास्तविक आउटपुट में वृद्धि है।
प्रकृति: मात्रात्मक, संकीर्ण और एक-आयामी।
मापन: सकल घरेलू उत्पाद (जीडीपी), सकल राष्ट्रीय उत्पाद (जीएनपी), या प्रति व्यक्ति आय में वृद्धि से मापा जाता है।
दायरा: मुख्य रूप से विकसित राष्ट्रों से संबंधित है, क्योंकि वे मुख्य रूप से आउटपुट बढ़ाने पर ध्यान केंद्रित करते हैं।
परिणाम: उच्च उत्पादकता और बढ़ी हुई राष्ट्रीय आय।
स्थिरता: वृद्धि अस्थायी हो सकती है (उदा. अस्थायी उछाल के कारण) और यदि संसाधनों का अत्यधिक शोषण किया जाता है तो यह स्थिर नहीं हो सकती है।
उदाहरण: यदि भारत का जीडीपी एक वर्ष में 3.5 ट्रिलियन से बढ़कर 3.8 ट्रिलियन हो जाता है, तो यह आर्थिक वृद्धि है।
आर्थिक विकास (गुणात्मक)
परिभाषा: यह एक व्यापक अवधारणा है जिसमें आर्थिक वृद्धि के साथ-साथ संस्थागत, सामाजिक और सांस्कृतिक संरचनाओं जैसे गैर-आर्थिक कारकों में परिवर्तन शामिल हैं।
प्रकृति: गुणात्मक, व्यापक और बहु-आयामी।
मापन: मानव विकास सूचकांक (HDI), जीवन की भौतिक गुणवत्ता सूचकांक (PQLI), और लैंगिक असमानता सूचकांक (GII) जैसे सूचकांकों का उपयोग करके मापा जाता है।
दायरा: मुख्य रूप से विकासशील राष्ट्रों से संबंधित है, जो जीवन की समग्र गुणवत्ता में सुधार पर ध्यान केंद्रित करते हैं।
परिणाम: संरचनात्मक परिवर्तन, गरीबी में कमी, बेहतर शिक्षा, बेहतर सार्वजनिक स्वास्थ्य और अधिक समानता।
स्थिरता: विकास आम तौर पर दीर्घकालिक कल्याण के उद्देश्य से एक सतत प्रक्रिया है।
उदाहरण: यदि जीडीपी वृद्धि के साथ, शिशु मृत्यु दर गिरती है, साक्षरता दर बढ़ती है, और आय असमानता कम होती है, तो यह आर्थिक विकास है।
समावेशी विकास
समावेशी विकास को ऐसे आर्थिक विकास के रूप में परिभाषित किया जाता है जो समाज में समान रूप से वितरित होता है और सभी के लिए अवसर पैदा करता है, भले ही वे कहीं भी रहते हों या वे कौन हैं।
ध्यान केवल विकास दर पर नहीं, बल्कि गरीबी में कमी और सामाजिक समानता में निरंतर प्रगति सुनिश्चित करने के लिए इसके लाभों के वितरण पर होता है।
यह अवधारणा आर्थिक वृद्धि की संकीर्णता और आर्थिक विकास की व्यापकता के बीच के अंतर को पाटती है।
| आधार | आर्थिक वृद्धि (E.G.) | आर्थिक विकास (E.D.) |
|---|---|---|
| अवधारणा | संकीर्ण, मात्रात्मक | व्यापक, गुणात्मक |
| दायरा | जीडीपी/प्रति व्यक्ति आय में वृद्धि | E.G. + कल्याण, गरीबी में कमी, समानता |
| माप | जीडीपी, जीएनपी | मानव विकास सूचकांक (HDI), PQLI, GII |
| प्रासंगिकता | विकसित देशों के लिए अधिक प्रासंगिक | विकासशील देशों के लिए अधिक प्रासंगिक |
प्रारंभिक परीक्षा टिप्स
- वृद्धि मात्रात्मक (जीडीपी) है; विकास गुणात्मक (HDI) है।
- विकास के लिए वृद्धि आवश्यक है लेकिन पर्याप्त नहीं है।
- HDI के घटक: स्वास्थ्य (जीवन प्रत्याशा), शिक्षा, और आय (प्रति व्यक्ति जीएनआई)।
- समावेशी विकास का उद्देश्य समानता और साझा लाभ है।
मुख्य परीक्षा बिंदु
- भारत की आर्थिक रणनीति को सामाजिक-आर्थिक असमानताओं को कम करने के लिए केवल वृद्धि (मात्रात्मक वृद्धि) के बजाय विकास (गुणात्मक परिवर्तन) को प्राथमिकता देनी चाहिए।
- विकास के बिना उच्च आर्थिक वृद्धि 'रोजगार रहित वृद्धि' और बढ़ी हुई असमानता की ओर ले जाती है।
- मानव विकास सूचकांक अकेले जीडीपी की तुलना में राष्ट्रीय प्रगति का अधिक समग्र माप प्रदान करते हैं।
- समावेशी विकास प्राप्त करना भारत जैसे देश के लिए मुख्य चुनौती है।
राष्ट्रीय आय
राष्ट्रीय आय किसी देश द्वारा एक वर्ष में उत्पादित सभी अंतिम वस्तुओं और सेवाओं का कुल मौद्रिक मूल्य है। यह आर्थिक गतिविधियों, क्रय शक्ति और जीवन स्तर को दर्शाती है और आर्थिक योजना एवं नीतिनिर्माण का प्रमुख साधन है।
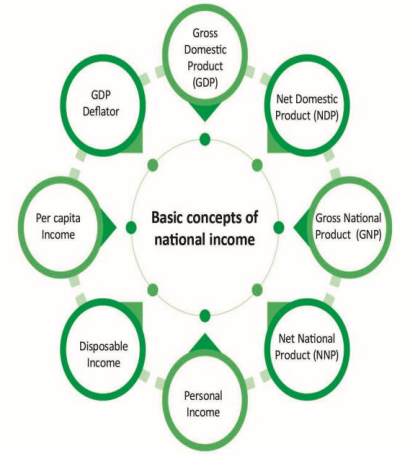
परिचय
राष्ट्रीय आय किसी राष्ट्र की आर्थिक गतिविधियों का व्यापक माप है।
यह देश की क्रय शक्ति और जीवन स्तर को दर्शाती है तथा आर्थिक योजना का साधन है।
इसका उपयोग विकास दर और सरकारी नीतियों की सफलता जानने में किया जाता है।
राष्ट्रीय आय का अर्थ
राष्ट्रीय आय = एक वर्ष में देश द्वारा उत्पादित सभी अंतिम वस्तुओं और सेवाओं का कुल मौद्रिक मूल्य।
इसमें देश के निवासियों द्वारा देश के भीतर और बाहर अर्जित आय शामिल होती है।
'निवासी' = वे व्यक्ति/संस्थान जिनका आर्थिक हित मुख्यतः देश में होता है।
उदाहरण: यदि कोई भारतीय इंजीनियर विदेश में काम कर आय भारत भेजता है तो वह भारत की राष्ट्रीय आय में गिनी जाएगी।
राष्ट्रीय आय लेखांकन का महत्व
देश की आर्थिक गतिविधियों का संपूर्ण माप प्रदान करता है।
प्रति व्यक्ति आय की गणना में मदद करता है, जो आर्थिक कल्याण का संकेतक है।
नीतिनिर्माण और आर्थिक विश्लेषण के लिए आँकड़े उपलब्ध कराता है।
अर्थव्यवस्था में संरचनात्मक बदलावों (जैसे कृषि से उद्योग की ओर) की जानकारी देता है।
राष्ट्रीय आय वृद्धि से सरकारी नीतियों के प्रभाव का मूल्यांकन किया जाता है।
उदाहरण: राष्ट्रीय आय बढ़ने पर विकास होता है, घटने पर मंदी का संकेत मिलता है।
सकल घरेलू उत्पाद (GDP)
GDP = एक वर्ष में देश की सीमाओं के भीतर उत्पादित सभी अंतिम वस्तुओं और सेवाओं का बाजार मूल्य।
इसमें उत्पादनकर्ता की राष्ट्रीयता नहीं देखी जाती, केवल स्थान मायने रखता है।
उदाहरण: यदि चीन की कंपनी भारत में खिलौने बनाए तो वह भारत के GDP में शामिल होगा। लेकिन यदि भारत की कंपनी अमेरिका में खिलौने बनाए तो वह अमेरिका के GDP में गिना जाएगा।
कारक लागत और बाजार मूल्य की अवधारणा
कारक लागत (FC)
कारक लागत = उत्पादन पर निर्माता द्वारा वहन की गई कुल लागत।
इसमें शामिल: मजदूरी, किराया, पूंजी का खर्च, कच्चा माल, लाभ।
इसमें शामिल नहीं: अप्रत्यक्ष कर (क्योंकि ये उत्पादन में सीधे नहीं लगते)।
इसमें शामिल: सब्सिडी (क्योंकि ये लागत कम करती हैं)।
उदाहरण: वस्त्र उद्योग में मजदूरी, कच्चा माल और किराया कारक लागत में गिने जाएँगे।
बाजार मूल्य (MP)
बाजार मूल्य = वह कीमत जिस पर उपभोक्ता वस्तुएँ खरीदते हैं।
इसे कारक लागत में अप्रत्यक्ष कर जोड़कर और सब्सिडी घटाकर निकाला जाता है।
सूत्र: MP = FC + अप्रत्यक्ष कर – सब्सिडी।
उदाहरण: यदि किसी वस्तु की कारक लागत ₹100 है, अप्रत्यक्ष कर ₹20 और सब्सिडी ₹10 है → MP = 100 + 20 – 10 = ₹110।
| अवधारणा | व्याख्या |
|---|---|
| राष्ट्रीय आय | एक वर्ष में निवासियों द्वारा उत्पादित सभी अंतिम वस्तुओं और सेवाओं का मौद्रिक मूल्य। |
| GDP | देश की सीमाओं के भीतर उत्पादित वस्तुओं/सेवाओं का बाजार मूल्य, राष्ट्रीयता से स्वतंत्र। |
| कारक लागत | उत्पादन की कुल लागत (मजदूरी, किराया, ब्याज, लाभ, सब्सिडी)। |
| बाजार मूल्य | उपभोक्ताओं द्वारा दी जाने वाली कीमत; FC + अप्रत्यक्ष कर – सब्सिडी। |
प्रारंभिक परीक्षा टिप्स
- राष्ट्रीय आय में केवल अंतिम वस्तुएँ और सेवाएँ गिनी जाती हैं, मध्यवर्ती वस्तुएँ नहीं (दोहरी गणना से बचने हेतु)।
- GDP स्थान आधारित है, GNP राष्ट्रीयता आधारित।
- कारक लागत में कर नहीं, सब्सिडी शामिल होती है; बाजार मूल्य = कर जोड़कर और सब्सिडी घटाकर।
- प्रति व्यक्ति आय = राष्ट्रीय आय / जनसंख्या; यह आर्थिक कल्याण का संकेतक है।
मुख्य परीक्षा बिंदु
- राष्ट्रीय आय आर्थिक योजना, विकास मापन और देशों की तुलना का मुख्य साधन है।
- GDP भौगोलिक सीमाओं के भीतर उत्पादन को मापता है, जबकि GNP उत्पादकों की राष्ट्रीयता को गिनता है।
- कारक लागत और बाजार मूल्य का अंतर नीतिनिर्माण और मुद्रास्फीति विश्लेषण में महत्वपूर्ण है।
- अर्थव्यवस्था में संरचनात्मक बदलाव (जैसे कृषि से सेवाओं की ओर) का मूल्यांकन करने में सहायक।
- सरकारी नीतियों की सफलता/विफलता और नागरिकों के कल्याण का आकलन करने में प्रयुक्त।
GDP गणना के तत्व
GDP एक निश्चित अवधि में किसी देश की घरेलू सीमा के भीतर उत्पादित सभी अंतिम वस्तुओं और सेवाओं का कुल मौद्रिक मूल्य है। सही GDP गणना के लिए केवल अंतिम वस्तुएँ और सेवाएँ गिनी जाती हैं, घरेलू क्षेत्र और निवासियों की परिभाषा स्पष्ट की जाती है, तथा स्थानांतरण भुगतान (ट्रांसफर पेमेंट) को बाहर रखा जाता है।
अंतिम वस्तुएँ और सेवाएँ
GDP में केवल अंतिम वस्तुएँ और सेवाएँ शामिल की जाती हैं जो उपभोग या अंतिम उपयोग के लिए खरीदी जाती हैं।
मध्यवर्ती वस्तुएँ (जो अंतिम वस्तुओं के निर्माण में लगती हैं) अलग से नहीं गिनी जातीं ताकि दोहरी गणना से बचा जा सके।
उदाहरण: बर्गर को यदि अंतिम उत्पाद माना जाए तो उसके अंदर उपयोग हुई बन (बन्स) अलग से नहीं गिनी जाएगी।
घरेलू क्षेत्र
यह उस भौगोलिक क्षेत्र को दर्शाता है जहाँ सरकार का प्रशासन चलता है और जहाँ व्यक्ति, वस्तुएँ, सेवाएँ और पूँजी स्वतंत्र रूप से प्रवाहित होती हैं।
इसमें शामिल:
राजनीतिक सीमाएँ, जल-क्षेत्र और वायु-क्षेत्र।
विदेशों में भारतीय दूतावास और वाणिज्य दूतावास।
विदेशों में स्थित भारतीय सैन्य ठिकाने।
भारतीय निवासियों द्वारा स्वामित्व और संचालन वाले जहाज और विमान।
अंतर्राष्ट्रीय जल क्षेत्र में भारतीयों द्वारा संचालित मछली पकड़ने वाले जहाज, तेल और गैस रिग।
उदाहरण: एयर इंडिया का विमान जो न्यूयॉर्क से लंदन उड़ रहा है, भारत का घरेलू क्षेत्र है, लेकिन ब्रिटिश एयरवेज का विमान भारत में उड़ते हुए भारत का घरेलू क्षेत्र नहीं है।
निवासी
निवासी वह व्यक्ति या संस्था है जो कम से कम एक वर्ष या उससे अधिक समय तक किसी देश में रहती है और जिसका मुख्य आर्थिक हित उसी देश में होता है।
इसमें शामिल:
विदेशों में भारतीय दूतावासों में काम करने वाले भारतीय।
विदेशी नागरिक जो भारत में एक वर्ष से अधिक समय तक कार्य या व्यवसाय के लिए रहते हैं।
इसमें शामिल नहीं:
विदेशों में भारतीय दूतावासों में काम करने वाले विदेशी।
WHO, IMF जैसी अंतर्राष्ट्रीय संस्थाओं के भारत स्थित कार्यालयों में काम करने वाले विदेशी।
चिकित्सा उपचार, अध्ययन या यात्रा के लिए भारत आए विदेशी, चाहे वे एक वर्ष से अधिक समय तक रहें।
उदाहरण: WHO के भारत कार्यालय में कार्यरत एक अमेरिकी भारत का निवासी नहीं माना जाएगा।
स्थानांतरण भुगतान
स्थानांतरण भुगतान वह भुगतान है जो बिना किसी उत्पादन या आर्थिक गतिविधि के प्राप्त होता है।
इन्हें राष्ट्रीय आय में शामिल नहीं किया जाता क्योंकि ये वस्तुओं और सेवाओं के उत्पादन को नहीं दर्शाते।
आमतौर पर सरकार या कल्याणकारी एजेंसियाँ इन्हें जरूरतमंद व्यक्तियों को देती हैं।
उदाहरण: बेरोजगारी भत्ता, सामाजिक सुरक्षा पेंशन, छात्रवृत्ति, सार्वजनिक स्वास्थ्य सेवाएँ।
ध्यान दें: मजदूरी, किराया, ब्याज, लाभ जैसी कारक आय GDP में शामिल होती है, लेकिन स्थानांतरण भुगतान नहीं।
| तत्व | व्याख्या |
|---|---|
| अंतिम वस्तुएँ और सेवाएँ | केवल अंतिम वस्तुएँ गिनी जाती हैं, मध्यवर्ती वस्तुएँ नहीं ताकि दोहरी गणना से बचा जा सके। |
| घरेलू क्षेत्र | भौगोलिक क्षेत्र + दूतावास + सैन्य ठिकाने + निवासियों द्वारा संचालित जहाज/विमान। |
| निवासी | वे व्यक्ति/संस्थान जिनका मुख्य आर्थिक हित देश में कम से कम 1 वर्ष तक रहता है। |
| स्थानांतरण भुगतान | GDP से बाहर क्योंकि इनसे कोई वस्तु/सेवा उत्पादित नहीं होती। |
प्रारंभिक परीक्षा टिप्स
- GDP में केवल अंतिम वस्तुएँ शामिल होती हैं, मध्यवर्ती वस्तुएँ नहीं।
- घरेलू क्षेत्र में विदेशों में भारतीय दूतावास और सैन्य ठिकाने शामिल होते हैं, लेकिन भारत में विदेशी दूतावास शामिल नहीं होते।
- निवासी = कम से कम एक वर्ष तक देश में आर्थिक हित रखने वाला व्यक्ति/संस्थान।
- पेंशन, छात्रवृत्ति जैसे स्थानांतरण भुगतान GDP में शामिल नहीं होते।
मुख्य परीक्षा बिंदु
- GDP गणना में अंतिम वस्तुओं को गिनने से दोहरी गणना से बचा जाता है।
- घरेलू क्षेत्र की परिभाषा स्पष्ट करती है कि किन क्षेत्रों और संस्थाओं को GDP में शामिल किया जाएगा।
- निवासी की परिभाषा से यह सुनिश्चित होता है कि राष्ट्रीय बनाम विदेशी की आय सही तरीके से गिनी जाए।
- स्थानांतरण भुगतान शामिल नहीं होते क्योंकि वे उत्पादन से संबंधित नहीं हैं।
- ये सभी तत्व मिलकर GDP आँकड़ों की शुद्धता और अंतरराष्ट्रीय तुलना सुनिश्चित करते हैं।
GDP के प्रकार और गणना की विधियाँ
GDP (सकल घरेलू उत्पाद) किसी देश की घरेलू सीमा के भीतर एक वर्ष में उत्पादित सभी अंतिम वस्तुओं और सेवाओं का मौद्रिक मूल्य है। इसे वर्तमान मूल्य (नाममात्र GDP) या स्थिर मूल्य (वास्तविक GDP) पर मापा जा सकता है। राष्ट्रीय आय की गणना तीन तरीकों से की जा सकती है: उत्पादन (मूल्य संवर्धन), आय और व्यय विधि।
GDP के प्रकार
नाममात्र GDP (वर्तमान मूल्य पर GDP)
नाममात्र GDP वह कुल मौद्रिक मूल्य है जो एक वित्तीय वर्ष में वस्तुओं और सेवाओं का वर्तमान बाजार मूल्य पर होता है।
इसमें मुद्रास्फीति (महँगाई) का प्रभाव शामिल होता है, इसलिए उत्पादन बढ़े बिना भी कीमतें बढ़ने से GDP अधिक दिख सकती है।
उदाहरण: 2022 में 1000 वस्तुएँ ₹10 की कीमत पर बनीं = ₹10,000। 2023 में वही 1000 वस्तुएँ ₹12 की कीमत पर बिकीं तो GDP = ₹12,000। यहाँ बढ़ोतरी कीमत से हुई, उत्पादन से नहीं।
वास्तविक GDP (स्थिर मूल्य पर GDP)
वास्तविक GDP वह मूल्य है जो वस्तुओं और सेवाओं का स्थिर (आधार वर्ष) कीमतों पर निकाला जाता है।
इसमें महँगाई का प्रभाव हटा दिया जाता है और केवल वास्तविक उत्पादन वृद्धि दिखाई जाती है।
वास्तविक GDP को आर्थिक विकास का सही मापक माना जाता है।
उदाहरण: यदि 2015 आधार वर्ष है, तो 2023 का GDP 2015 की कीमतों से निकाला जाएगा।
GDP गणना की विधियाँ
राष्ट्रीय आय को तीन तरीकों से मापा जा सकता है: उत्पादन, आय और व्यय विधि।
ये तीनों बराबर होते हैं (उत्पादन = आय = व्यय) क्योंकि यह एक चक्रीय प्रक्रिया है।
1. उत्पादन या मूल्य संवर्धन विधि
इसमें हर उत्पादन स्तर पर जोड़ा गया अतिरिक्त मूल्य (Value Added) गिना जाता है।
सूत्र: मूल्य संवर्धन = उत्पादन का मूल्य – मध्यवर्ती उपभोग।
उदाहरण: श्याम ने ₹100 में जूस बनाया जिसमें ₹50 का संतरा और चीनी लगी। मूल्य संवर्धन = 100 – 50 = ₹50।
वर्तमान बाजार मूल्य पर GDP = सभी वस्तुओं/सेवाओं का कुल मूल्य संवर्धन + कर – सब्सिडी।
स्थिर मूल्य पर GDP = वर्तमान GDP को आधार वर्ष की कीमतों पर समायोजित कर निकाला जाता है।
2. आय विधि
इसमें GDP = उत्पादन में लगी सभी कारकों की आय का योग।
इसमें मजदूरी, किराया, ब्याज और लाभ शामिल होते हैं।
उदाहरण: यदि एक कंपनी ₹1,00,000 का उत्पादन करती है तो यह मूल्य मजदूरी, किराया, ब्याज और लाभ के रूप में वितरित होता है।
3. व्यय विधि
इसमें GDP = अंतिम वस्तुओं और सेवाओं पर हुआ कुल व्यय।
घटक: उपभोग व्यय (C) + निवेश व्यय (I) + सरकारी खर्च (G) + शुद्ध निर्यात (X – M)।
उदाहरण: परिवार ने ₹50,000 खर्च किया, कंपनियों ने ₹30,000 निवेश किया, सरकार ने ₹20,000 खर्च किया और शुद्ध निर्यात ₹10,000 रहा → GDP = 50,000 + 30,000 + 20,000 + 10,000 = ₹1,10,000।
| प्रकार/विधि | व्याख्या |
|---|---|
| नाममात्र GDP | वर्तमान वर्ष की कीमतों पर GDP, महँगाई शामिल होती है। |
| वास्तविक GDP | आधार वर्ष की कीमतों पर GDP, महँगाई का प्रभाव हटाया जाता है। |
| उत्पादन विधि | GDP = उत्पादन – मध्यवर्ती उपभोग (मूल्य संवर्धन)। |
| आय विधि | GDP = मजदूरी + किराया + ब्याज + लाभ। |
| व्यय विधि | GDP = उपभोग + निवेश + सरकारी खर्च + शुद्ध निर्यात। |
प्रारंभिक परीक्षा टिप्स
- नाममात्र GDP में कीमत बढ़ने से मूल्य अधिक दिखता है; वास्तविक GDP विकास मापने के लिए प्रयोग होता है।
- GDP उत्पादन, आय और व्यय विधि से मापा जा सकता है – तीनों का परिणाम समान होना चाहिए।
- मूल्य संवर्धन विधि दोहरी गणना से बचाती है।
- व्यय विधि का सूत्र: GDP = C + I + G + (X–M)।
मुख्य परीक्षा बिंदु
- नाममात्र और वास्तविक GDP का अंतर महँगाई और वास्तविक विकास समझने में जरूरी है।
- उत्पादन विधि से GDP में प्रत्येक क्षेत्र का योगदान दिखता है।
- आय विधि से पता चलता है कि GDP का वितरण उत्पादन कारकों में कैसे हुआ।
- व्यय विधि से GDP में माँग-आधारित घटकों की जानकारी मिलती है।
- तीनों विधियों का क्रॉस-चेक करना आँकड़ों की शुद्धता और विश्वसनीयता सुनिश्चित करता है।
मूल्य संवर्धन और आय विधि से GDP
मूल्य संवर्धन विधि में, GDP प्रत्येक उत्पादन स्तर पर किए गए मूल्य संवर्धन को जोड़कर निकाली जाती है, और केवल अंतिम वस्तुएँ/सेवाएँ शामिल की जाती हैं। आय विधि में, GDP उत्पादन में अर्जित सभी कारक आय (मजदूरी, किराया, ब्याज, लाभ और मिश्रित आय) का योग होता है।
मूल्य संवर्धन विधि में वस्तुएँ और सेवाएँ
GDP की गणना करते समय केवल कुछ वस्तुएँ और सेवाएँ शामिल की जाती हैं ताकि दोहरी गणना से बचा जा सके।
शामिल:
बाजार में बेची जाने वाली वस्तुएँ और सेवाएँ।
एजेंटों द्वारा दी गई सेवाएँ (जैसे ब्रोकर, कमीशन एजेंट)।
अनुमानित किराया या अनुमानित ब्याज (यदि घर स्वयं का है और किराया नहीं दिया जाता, तो अनुमानित किराया गिना जाता है)।
शामिल नहीं:
सेकंड हैंड वस्तुओं की खरीद-बिक्री (क्योंकि वे पहले ही GDP में गिनी जा चुकी हैं)।
स्थानांतरण भुगतान (छात्रवृत्ति, पेंशन, बेरोजगारी भत्ता) क्योंकि यह उत्पादन का भुगतान नहीं है।
उदाहरण: यदि कोई व्यक्ति अपने स्वयं के घर में रहता है तो वह खुद को किराया नहीं देता, लेकिन उस घर का अनुमानित किराया GDP में गिना जाता है।
आय विधि से GDP
GDP की गणना उत्पादन प्रक्रिया से उत्पन्न सभी आय को जोड़कर की जाती है।
यह GDP @ Factor Cost देता है क्योंकि इसमें उत्पादन कारकों को दी गई आय शामिल होती है।
उत्पादन कारक और उनकी आय:
भूमि → किराया।
श्रम → मजदूरी और वेतन।
पूँजी → ब्याज।
उद्यमिता → लाभ।
कारक आय तीन भागों में बाँटी जाती है:
1. कर्मचारियों को दिया गया मुआवज़ा: मजदूरी, वेतन, नियोक्ता का सामाजिक सुरक्षा योगदान, भत्ते।
2. परिचालन अधिशेष: किराया, ब्याज, रॉयल्टी और लाभ (कॉर्पोरेट टैक्स, लाभांश, बचत लाभ)।
3. स्व-नियोजित की मिश्रित आय: किसान, डॉक्टर, वकील, छोटे व्यापारी आदि की आय।
सूत्र:
1. GDP @ Factor Cost = किराया + मजदूरी + ब्याज + लाभ।
2. GDP @ Factor Cost + (अप्रत्यक्ष कर – सब्सिडी) = GDP @ Market Price।
3. GDP @ Market Price को आधार वर्ष की कीमतों पर समायोजित करने से Real GDP मिलता है।
| वस्तुएँ/सेवाएँ | GDP में शामिल? |
|---|---|
| बाजार में बेची गई वस्तुएँ/सेवाएँ | शामिल |
| एजेंटों की सेवाएँ | शामिल |
| अनुमानित किराया/ब्याज | शामिल |
| पुरानी वस्तुओं की खरीद-बिक्री | शामिल नहीं |
| स्थानांतरण भुगतान (पेंशन, छात्रवृत्ति) | शामिल नहीं |
| उत्पादन कारक | आय का प्रकार |
|---|---|
| भूमि | किराया |
| श्रम | मजदूरी और वेतन |
| पूँजी | ब्याज |
| उद्यमिता | लाभ (कॉर्पोरेट टैक्स, लाभांश, बचत लाभ) |
| स्व-नियोजित | मिश्रित आय (किसान, डॉक्टर, व्यापारी) |
प्रारंभिक परीक्षा टिप्स
- मूल्य संवर्धन विधि में पुरानी वस्तुएँ और स्थानांतरण भुगतान शामिल नहीं होते ताकि दोहरी गणना से बचा जा सके।
- स्व-निवासित घरों का अनुमानित किराया GDP में शामिल किया जाता है।
- आय विधि का सूत्र: GDP @ Factor Cost = किराया + मजदूरी + ब्याज + लाभ।
- कर और सब्सिडी के समायोजन से Factor Cost को Market Price में बदला जाता है।
मुख्य परीक्षा बिंदु
- मूल्य संवर्धन विधि से केवल अंतिम वस्तुएँ और सेवाएँ गिनकर दोहरी गणना से बचा जाता है।
- आय विधि GDP का उत्पादन कारकों (भूमि, श्रम, पूँजी, उद्यमिता) में वितरण दिखाती है।
- अनुमानित किराया शामिल करने से आवास सेवाएँ GDP आँकड़ों में दिखाई जाती हैं।
- स्थानांतरण भुगतान शामिल न करने से आर्थिक गतिविधियों का अतिशयोक्तिकरण नहीं होता।
- दोनों विधियाँ एक-दूसरे को पूरक करती हैं और GDP आँकड़ों की पुष्टि करती हैं।
व्यय विधि से GDP
व्यय विधि GDP की गणना सभी अंतिम वस्तुओं और सेवाओं पर किए गए कुल व्यय को जोड़कर करती है। यह मान्यता पर आधारित है कि संतुलन पर कुल व्यय (माँग) = कुल उत्पादन (आपूर्ति)। सूत्र: GDP @ बाजार मूल्य = C + I + G + (X – M)।
अवधारणा
व्यय विधि में एक वर्ष में देश के भीतर उत्पादित अंतिम वस्तुओं और सेवाओं पर हुए कुल व्यय को जोड़कर GDP निकाली जाती है।
इसे 'उपभोग और निवेश विधि' या 'आय व्यय विधि' भी कहते हैं।
मूल्य संवर्धन विधि उत्पादक पक्ष से GDP मापती है, जबकि व्यय विधि उपभोक्ता (क्रय) पक्ष से GDP मापती है।
संतुलन पर: कुल व्यय = कुल उत्पादन।
व्यय विधि के घटक
1. उपभोग व्यय (C)
व्यक्तियों, परिवारों और निजी फर्मों द्वारा अंतिम वस्तुओं और सेवाओं पर किया गया खर्च।
शामिल: भोजन, कपड़े, परिवहन, टीवी, कार, दवाएँ आदि।
शामिल नहीं: पुरानी वस्तुओं की खरीद (क्योंकि वे पहले ही GDP में गिनी गई हैं)।
ध्यान दें: नए घर का निर्माण 'निवेश' में गिना जाता है, उपभोग में नहीं।
2. निवेश व्यय (I)
पूँजीगत वस्तुओं (निवेश) पर किया गया व्यय।
शामिल: मशीनरी खरीदना, सड़कें/बाँध बनाना, कारखाने और मकान निर्माण, कच्चा माल, मजदूरी, बिना बिके माल।
शामिल नहीं: बैंक बचत, शेयर और बांड, क्योंकि वे केवल वित्तीय साधन हैं। इन्हें केवल तभी गिना जाता है जब पूँजीगत वस्तुओं में निवेश किया जाए।
3. सरकारी व्यय (G)
सरकार द्वारा अंतिम वस्तुओं और सेवाओं पर किया गया खर्च।
शामिल: प्रशासनिक खर्च, रक्षा, कानून-व्यवस्था, सरकारी कर्मचारियों का वेतन, अधोसंरचना।
शामिल नहीं: सब्सिडी, पेंशन, छात्रवृत्ति जैसे स्थानांतरण भुगतान (ये लाभार्थी के उपभोग में गिने जाते हैं)।
4. शुद्ध निर्यात (NX)
शुद्ध निर्यात = निर्यात (X) – आयात (M)।
निर्यात शामिल है क्योंकि यह देश में निर्मित वस्तुएँ हैं।
आयात शामिल नहीं है क्योंकि वे देश में निर्मित नहीं हैं।
उदाहरण: यदि भारत ने ₹500 करोड़ का निर्यात और ₹300 करोड़ का आयात किया → NX = 500 – 300 = ₹200 करोड़।
सूत्र
GDP @ बाजार मूल्य = C + I + G + (X – M)।
वर्तमान GDP बाजार मूल्य पर मापा जाता है। वास्तविक GDP पाने के लिए इसे आधार वर्ष की कीमतों से समायोजित किया जाता है।
| घटक | विवरण | शामिल/शामिल नहीं |
|---|---|---|
| उपभोग (C) | परिवारों द्वारा अंतिम वस्तुओं/सेवाओं पर खर्च | नया टीवी, भोजन, परिवहन (शामिल); पुरानी वस्तुएँ (शामिल नहीं) |
| निवेश (I) | पूँजीगत वस्तुओं पर खर्च | मशीनरी, निर्माण (शामिल); बैंक बचत/बॉन्ड (शामिल नहीं) |
| सरकारी (G) | सरकार द्वारा वस्तुओं/सेवाओं पर खर्च | रक्षा, प्रशासनिक खर्च (शामिल); पेंशन, सब्सिडी (शामिल नहीं) |
| शुद्ध निर्यात (NX) | निर्यात – आयात | निर्यात (शामिल); आयात (शामिल नहीं) |
प्रारंभिक परीक्षा टिप्स
- सूत्र: GDP = C + I + G + (X – M)।
- नए घर का निर्माण 'निवेश' में गिना जाता है, 'उपभोग' में नहीं।
- स्थानांतरण भुगतान (पेंशन, सब्सिडी) शामिल नहीं होते क्योंकि वे उत्पादन नहीं दर्शाते।
- निर्यात जोड़े जाते हैं और आयात घटाए जाते हैं ताकि विदेशी उत्पादन न गिना जाए।
मुख्य परीक्षा बिंदु
- व्यय विधि GDP को माँग पक्ष से दिखाती है, जो आपूर्ति पक्ष के आँकड़ों को पूरा करती है।
- यह GDP में उपभोग, निवेश, सरकारी खर्च और व्यापार का योगदान दिखाती है।
- नीतिनिर्माताओं को माँग पक्ष की असंतुलन समस्याओं (जैसे कम निवेश, अधिक आयात) पहचानने में मदद करती है।
- राजकोषीय नीति (सरकारी खर्च) और व्यापार नीति (निर्यात बनाम आयात) बनाने में सहायक।
- अर्थव्यवस्था में समष्टिगत माँग की संरचना समझने में महत्वपूर्ण।
राष्ट्रीय आय के अन्य मापक
GDP के अलावा, राष्ट्रीय आय को नेट डोमेस्टिक प्रोडक्ट (NDP), मूल्यह्रास और सकल राष्ट्रीय उत्पाद (GNP) से भी मापा जाता है। ये मापक GDP को और परिष्कृत करते हैं—संपत्तियों के क्षय को शामिल करके और सीमा के भीतर बनाम नागरिकों द्वारा विश्वभर में किए गए उत्पादन को अलग करके।
शुद्ध घरेलू उत्पाद (NDP)
NDP = एक वित्तीय वर्ष में घरेलू सीमा के भीतर उत्पादित सभी अंतिम वस्तुओं और सेवाओं का शुद्ध बाजार मूल्य (GDP से मूल्यह्रास घटाकर)।
GDP सकल उपलब्धता दिखाता है, जबकि NDP वास्तविक उपलब्धता दिखाता है।
सूत्र: NDP = GDP – मूल्यह्रास।
उदाहरण: भारत ने 5 कारें ₹1,00,000 प्रत्येक पर बनाई → GDP = ₹5,00,000। यदि मूल्यह्रास = ₹50,000, तो NDP = ₹4,50,000।
निष्कर्ष: GDP हमेशा NDP से बड़ा होता है क्योंकि मूल्यह्रास हमेशा सकारात्मक होता है।
मूल्यह्रास (Depreciation)
मूल्यह्रास = स्थायी संपत्तियों के मूल्य में गिरावट (घिसाव-पिटाव, पुराना होना, तकनीकी रूप से अप्रचलित होना)।
अन्य नाम: स्थिर पूँजी की खपत, पूँजी खपत भत्ता, प्रतिस्थापन लागत।
उदाहरण: ₹10,00,000 की मशीन हर साल ₹1,00,000 मूल्य खोती है। यह मूल्यह्रास है।
सकल राष्ट्रीय उत्पाद (GNP)
GNP = किसी देश के नागरिकों द्वारा एक वित्तीय वर्ष में उत्पादित सभी अंतिम वस्तुओं और सेवाओं का कुल मूल्य, चाहे वे कहीं भी हों।
GDP स्थान पर आधारित है; GNP नागरिकता पर आधारित है।
भारत में विदेशी नागरिक/कंपनियों की आय भारत के GNP में नहीं गिनी जाती। विदेश में भारतीय नागरिक/कंपनियों की आय भारत के GNP में गिनी जाती है।
उदाहरण: गूगल (अमेरिकी कंपनी) का भारत में उत्पादन भारत के GDP में शामिल होगा, GNP में नहीं। विप्रो (भारतीय कंपनी) का अमेरिका में उत्पादन भारत के GNP में शामिल होगा, GDP में नहीं।
सूत्र: GNP = GDP + NFIA।
NFIA = विदेश में भारतीय कारकों की आय – भारत में विदेशी कारकों की आय।
भारत में GNP आमतौर पर GDP से कम होता है क्योंकि NFIA नकारात्मक है।
| मापक | परिभाषा | सूत्र |
|---|---|---|
| GDP | घरेलू सीमा में उत्पादित वस्तुएँ/सेवाएँ। | GDP = C + I + G + (X – M) |
| NDP | मूल्यह्रास घटाकर प्राप्त GDP। | NDP = GDP – मूल्यह्रास |
| GNP | देश के नागरिकों द्वारा उत्पादित वस्तुएँ/सेवाएँ, चाहे कहीं भी हों। | GNP = GDP + NFIA |
प्रारंभिक परीक्षा टिप्स
- GDP हमेशा NDP से बड़ा होता है क्योंकि NDP में मूल्यह्रास घटाया जाता है।
- GDP = स्थान आधारित, GNP = नागरिकता आधारित।
- NFIA = विदेश में भारतीयों की आय – भारत में विदेशियों की आय।
- भारत में NFIA नकारात्मक होने के कारण GNP < GDP।
मुख्य परीक्षा बिंदु
- NDP मूल्यह्रास घटाकर GDP को परिष्कृत करता है और वास्तविक शुद्ध उत्पादन दिखाता है।
- मूल्यह्रास भविष्य के उत्पादन के लिए पूँजी स्टॉक बनाए रखने की लागत को दर्शाता है।
- GNP घरेलू सीमा से नागरिकता की ओर ध्यान केंद्रित करता है, जो वैश्वीकृत अर्थव्यवस्था में उपयोगी है।
- भारत जैसे विकासशील देशों में विदेशी निवेश के बहिर्गमन के कारण GNP < GDP होता है।
- ये सभी मापक मिलकर आर्थिक गतिविधि और कल्याण की पूरी तस्वीर प्रदान करते हैं।
शुद्ध राष्ट्रीय उत्पाद (NNP) और राष्ट्रीय आय
NNP किसी देश के नागरिकों द्वारा उत्पादित अंतिम वस्तुओं और सेवाओं का कुल मूल्य है, जिसमें से GNP से मूल्यह्रास घटाया जाता है। फैक्टर कॉस्ट पर व्यक्त NNP को ही राष्ट्रीय आय कहते हैं। इसमें अप्रत्यक्ष कर घटाए जाते हैं और सब्सिडी जोड़ी जाती है, जिससे नागरिकों को उपलब्ध वास्तविक आय का पता चलता है।
शुद्ध राष्ट्रीय उत्पाद (NNP)
NNP किसी देश के नागरिकों द्वारा उत्पादित वस्तुओं और सेवाओं का मूल्य है, जिसमें से GNP से मूल्यह्रास घटाया जाता है।
सूत्र: NNP = GNP – मूल्यह्रास।
उदाहरण: यदि GNP = ₹1000 करोड़ और मूल्यह्रास = ₹100 करोड़, तो NNP = ₹900 करोड़।
NNP दो प्रकार से मापा जा सकता है:
बाजार मूल्य पर (Market Price)।
कारक लागत पर (Factor Cost): NNP (MP) – अप्रत्यक्ष कर + सब्सिडी।
कारक लागत पर NNP = राष्ट्रीय आय।
राष्ट्रीय आय
राष्ट्रीय आय = NNP (फैक्टर कॉस्ट पर)।
यह देशवासियों द्वारा अर्जित वास्तविक आय का सबसे अच्छा संकेतक है।
सूत्र: राष्ट्रीय आय = NNP (बाजार मूल्य) – अप्रत्यक्ष कर + सब्सिडी।
यह सरकार के कर और सब्सिडी के बाद नागरिकों को मिलने वाली आय को दर्शाता है।
GDP, GNP, NDP और NNP का संबंध
GNP = GDP + NFIA।
= NDP + मूल्यह्रास + NFIA।
NNP = GNP – मूल्यह्रास।
= GDP + NFIA – मूल्यह्रास।
इस प्रकार:
GDP घरेलू उत्पादन पर केंद्रित है।
GNP नागरिकों के वैश्विक उत्पादन पर केंद्रित है।
NDP, GDP से मूल्यह्रास घटाता है।
NNP, GNP से मूल्यह्रास घटाता है, जिससे शुद्ध मापन मिलता है।
कौन बेहतर है?
NDP: मूल्यह्रास के प्रभाव का विश्लेषण करने के लिए उपयोगी, लेकिन वैश्विक तुलना के लिए नहीं (क्योंकि सभी देशों में मूल्यह्रास दर अलग है)।
NNP: यही कारण से वैश्विक तुलना के लिए उपयुक्त नहीं।
GDP: अंतरराष्ट्रीय तुलना के लिए सबसे उपयुक्त, क्योंकि यह घरेलू उत्पादन को दर्शाता है और मूल्यह्रास की अलग-अलग दरों से प्रभावित नहीं होता।
| मापक | परिभाषा | सूत्र |
|---|---|---|
| GDP | घरेलू सीमा में वस्तुएँ/सेवाएँ। | GDP = C + I + G + (X – M) |
| NDP | मूल्यह्रास घटाकर प्राप्त GDP। | NDP = GDP – मूल्यह्रास |
| GNP | देश के नागरिकों द्वारा विश्वभर में उत्पादन। | GNP = GDP + NFIA |
| NNP | मूल्यह्रास घटाकर प्राप्त GNP (राष्ट्रीय आय)। | NNP = GNP – मूल्यह्रास |
प्रारंभिक परीक्षा टिप्स
- फैक्टर कॉस्ट पर NNP = राष्ट्रीय आय।
- राष्ट्रीय आय = NNP (MP) – अप्रत्यक्ष कर + सब्सिडी।
- GDP हमेशा NDP से बड़ा होता है (क्योंकि मूल्यह्रास > 0)।
- भारत में GNP < GDP क्योंकि NFIA नकारात्मक है।
- अंतरराष्ट्रीय तुलना के लिए GDP सबसे उपयुक्त है।
मुख्य परीक्षा बिंदु
- NNP मूल्यह्रास घटाकर आर्थिक उत्पादन का परिष्कृत मापक है।
- राष्ट्रीय आय (NNP फैक्टर कॉस्ट पर) नागरिकों द्वारा अर्जित वास्तविक आय को दर्शाती है।
- NDP और NNP वैश्विक तुलना के लिए उपयुक्त नहीं हैं क्योंकि सभी देशों की मूल्यह्रास नीतियाँ अलग हैं।
- GDP वैश्विक मानक है और अंतरराष्ट्रीय तुलना के लिए प्रयोग किया जाता है।
- ये सभी सूचक मिलकर उत्पादन, आय वितरण और मूल्यह्रास के प्रभाव को समझने में मदद करते हैं।
GDP और कल्याण
GDP वस्तुओं और सेवाओं के मूल्य को मापता है, लेकिन कल्याण (भलाई) आर्थिक और गैर-आर्थिक दोनों कारकों पर निर्भर करता है। इसलिए, GDP की वृद्धि हमेशा उच्च कल्याण का संकेत नहीं होती।
कल्याण का अर्थ
कल्याण = भलाई और जीवन की गुणवत्ता का अनुभव।
यह आर्थिक कारकों (आय, उपभोग) और गैर-आर्थिक कारकों (कानून व्यवस्था, प्रदूषण, सामाजिक शांति) पर निर्भर करता है।
कल्याण का संकेतक के रूप में GDP
GDP = किसी देश में एक वर्ष में उत्पादित वस्तुओं और सेवाओं का कुल मूल्य।
यह लोगों में आय के रूप में वितरित होता है (रिटेन की गई कमाई को छोड़कर)।
उच्च GDP → अधिक वस्तुएँ और सेवाएँ → भौतिक भलाई में सुधार।
लेकिन केवल GDP कल्याण को पूरी तरह से नहीं माप सकता।
कल्याण के संकेतक के रूप में GDP की सीमाएँ
1. GDP का वितरण
यदि GDP वृद्धि का लाभ कुछ ही लोगों को मिले तो समग्र कल्याण नहीं बढ़ेगा।
उदाहरण: GDP बढ़े लेकिन असमानता भी बढ़े → आम नागरिकों को लाभ नहीं।
2. गैर-मौद्रिक आदान-प्रदान
कई उत्पादक गतिविधियाँ (जैसे घरेलू कार्य, स्वैच्छिक सेवा) GDP में शामिल नहीं होतीं।
इससे वास्तविक कल्याण कम आंका जाता है।
3. बाह्य प्रभाव (Externalities)
नकारात्मक बाह्य प्रभाव: तेल रिफाइनरी GDP बढ़ाती है पर नदी को प्रदूषित कर कल्याण घटाती है।
सकारात्मक बाह्य प्रभाव: शिक्षा समाज के कल्याण को बढ़ाती है पर GDP में पूरी तरह परिलक्षित नहीं होती।
4. वस्तुओं का असमान योगदान
कुछ वस्तुएँ (भोजन, वस्त्र, मकान) सीधे कल्याण बढ़ाती हैं, अन्य (सेना, पुलिस सेवाएँ) कम प्रभाव डालती हैं।
इसलिए वस्तुओं के प्रकार का महत्व है, केवल मात्रा का नहीं।
5. नकारात्मक योगदान
GDP हानिकारक वस्तुओं (शराब, तंबाकू) को भी गिनता है।
ऐसी वस्तुएँ लंबे समय में कल्याण घटाती हैं।
| पहलू | GDP | कल्याण |
|---|---|---|
| परिभाषा | अर्थव्यवस्था में उत्पादित वस्तुओं और सेवाओं का मूल्य। | भलाई का अनुभव (आर्थिक + गैर-आर्थिक)। |
| मापन | मौद्रिक रूप में (बाजार मूल्य)। | मौद्रिक + गैर-मौद्रिक कारक (आय, स्वास्थ्य, पर्यावरण)। |
| क्षेत्र | उत्पादन और आय पर केंद्रित। | जीवन की गुणवत्ता पर केंद्रित। |
| सीमा | असमानता, बाह्य प्रभाव, हानिकारक वस्तुओं को नजरअंदाज करता है। | वितरण और स्थिरता सहित व्यापक माप। |
प्रारंभिक परीक्षा टिप्स
- GDP वृद्धि ≠ कल्याण वृद्धि।
- कल्याण आय वितरण, बाह्य प्रभाव, वस्तुओं के प्रकार और गैर-मौद्रिक कारकों पर निर्भर करता है।
- GDP में शराब, सिगरेट जैसी चीजें भी शामिल होती हैं, जो कल्याण घटाती हैं।
मुख्य परीक्षा बिंदु
- GDP कल्याण का एक महत्वपूर्ण लेकिन अधूरा माप है।
- GDP बढ़ने के बावजूद असमानता बढ़ सकती है → कल्याण नहीं बढ़ेगा।
- बाह्य प्रभाव (प्रदूषण, शिक्षा) GDP और कल्याण के संबंध को विकृत करते हैं।
- मानव विकास सूचकांक (HDI), हरित GDP और सतत विकास लक्ष्य (SDG) कल्याण के अधिक व्यापक माप हैं।
- निष्कर्ष: कल्याण को सही ढंग से मापने के लिए GDP के साथ पूरक संकेतकों का उपयोग होना चाहिए।
स्टॉक बनाम प्रवाह, निवेश, और GFCF
स्टॉक को एक स्नैपशॉट फोटो 📸 की तरह समझें - यह किसी विशिष्ट क्षण में कुछ मापता है (जैसे, आज आपका बैंक बैलेंस)। प्रवाह एक वीडियो 🎥 की तरह है - यह एक समयावधि में कुछ मापता है (जैसे, प्रति माह आपका वेतन)। निवेश एक प्रमुख 'प्रवाह' है जो पूंजी (मशीनें, भवन) के 'स्टॉक' का निर्माण करता है। सकल स्थायी पूँजी निर्माण (GFCF) वह मुख्य तरीका है जिससे हम एक अर्थव्यवस्था में इस निवेश प्रवाह को मापते हैं।
स्टॉक और प्रवाह की अवधारणा
स्टॉक चर:
एक विशिष्ट समय बिंदु पर मापा जाता है।
जैसे पूछना: बाल्टी में अभी कितना पानी है?
उदाहरण: किसी देश का कुल ऋण 31 मार्च को, एक कारखाने में आज मशीनों की संख्या, आपकी कुल बचत आज सुबह तक।
प्रवाह चर:
एक समयावधि में मापा जाता है (प्रति घंटा, दिन, महीना, वर्ष)।
जैसे पूछना: नल से प्रति मिनट कितना पानी बह रहा है?
उदाहरण: आपकी आय प्रति माह, GDP ( एक वर्ष में कुल उत्पादन), निवेश (वर्ष के दौरान नई मशीनों पर खर्च), मूल्यह्रास (प्रत्येक वर्ष मशीनों द्वारा खोया गया मूल्य)।
निवेश
निवेश का अर्थ है नई पूंजीगत वस्तुओं को बनाने या खरीदने पर पैसा खर्च करना। पूंजीगत वस्तुएं वे चीजें हैं जिनका उपयोग अन्य वस्तुओं/सेवाओं (कारखानों, मशीनों, कंप्यूटर, सॉफ्टवेयर, सड़कों) के उत्पादन के लिए किया जाता है।
चूंकि निवेश समय के साथ होता है (उदाहरण के लिए, एक कंपनी इस वर्ष ₹10 करोड़ का निवेश करती है), यह एक प्रवाह है।
यह प्रवाह उपलब्ध पूंजीगत वस्तुओं की कुल मात्रा में जुड़ता है, जो एक स्टॉक है।
सकल निवेश: एक अवधि में नई पूंजीगत वस्तुओं पर खर्च की गई कुल राशि।
शुद्ध निवेश: सकल निवेश माइनस मूल्यह्रास। मूल्यह्रास पुरानी पूंजीगत वस्तुओं द्वारा टूट-फूट या पुरानी होने के कारण खोया गया मूल्य है। शुद्ध निवेश पूंजी स्टॉक में वास्तविक वृद्धि दिखाता है।
उदाहरण: एक टैक्सी कंपनी 5 नई कारें खरीदती है (सकल निवेश)। लेकिन 1 पुरानी कार खराब हो जाती है और उसे हटा दिया जाता है (मूल्यह्रास)। उनके बेड़े में शुद्ध वृद्धि (शुद्ध निवेश) 4 कारें हैं।
सकल स्थायी पूँजी निर्माण (GFCF)
GFCF अर्थशास्त्रियों द्वारा स्थायी संपत्तियों में निवेश को मापने का मुख्य तरीका है।
यह व्यय विधि (GDP = C + I + G + NX) का उपयोग करके GDP गणना का हिस्सा है, जहां 'I' काफी हद तक GFCF का प्रतिनिधित्व करता है।
GFCF में क्या शामिल है:
नई स्थायी संपत्तियों पर खर्च जैसे:
उत्पादन के लिए उपयोग की जाने वाली मशीनें, उपकरण, वाहन।
भवन (कारखाने, कार्यालय, घर)।
बुनियादी ढाँचा (सड़कें, पुल, बिजली संयंत्र)।
सॉफ्टवेयर, R&D जैसी अमूर्त संपत्ति।
GFCF में आमतौर पर क्या शामिल नहीं होता है:
'स्टॉक/इन्वेंटरी में परिवर्तन': उत्पादित लेकिन अभी तक बेचे नहीं गए सामान भी निवेश का एक रूप हैं, लेकिन GFCF से अलग गिने जाते हैं।
भूमि की खरीद: क्योंकि भूमि 'उत्पादित' नहीं होती है, इसे खरीदने से केवल स्वामित्व हस्तांतरित होता है।
मरम्मत/रखरखाव पर खर्च (आमतौर पर मध्यवर्ती उपभोग माना जाता है)।
GFCF क्यों महत्वपूर्ण है:
यह दिखाता है कि एक अर्थव्यवस्था अपनी भविष्य की उत्पादक क्षमता में कितना निवेश कर रही है।
एक उच्च GFCF (GDP के प्रतिशत के रूप में) आम तौर पर अर्थव्यवस्था में विश्वास और भविष्य के विकास की क्षमता का सुझाव देता है। इसे भविष्य की फसल के लिए बीज बोने 🌱 की तरह समझें।
| अवधारणा | स्टॉक (एक समय बिंदु पर) | प्रवाह (एक अवधि में) |
|---|---|---|
| पानी | झील में पानी 🌊 | नदी में पानी 🏞️ |
| पैसा | धन / बचत (1 जनवरी को) 💰 | आय / व्यय (प्रति माह) 💸 |
| पूंजी | कारखाने में कुल मशीनें 🏭 | निवेश (प्रति वर्ष खरीदी गई नई मशीनें) 🏗️ |
प्रारंभिक परीक्षा टिप्स
- स्टॉक = एक समय बिंदु पर स्नैपशॉट (धन, पूंजी)।
- प्रवाह = एक अवधि में मापा जाता है (आय, GDP, निवेश)।
- निवेश वह प्रवाह है जो पूंजी के स्टॉक का निर्माण करता है।
- GFCF स्थायी संपत्तियों (मशीनें, भवन, इंफ्रा) में निवेश को मापता है, इन्वेंटरी और भूमि को छोड़कर।
- शुद्ध निवेश = सकल निवेश – मूल्यह्रास (घिसावट)।
मुख्य परीक्षा बिंदु
- स्टॉक बनाम प्रवाह को समझना महत्वपूर्ण है। उदाहरण के लिए, केवल GDP (प्रवाह) पर ध्यान केंद्रित करने से किसी राष्ट्र की संपत्ति या पूंजी स्टॉक (स्टॉक) के साथ अंतर्निहित मुद्दे छूट सकते हैं।
- GFCF आर्थिक स्वास्थ्य का एक महत्वपूर्ण संकेतक है। भारत में दीर्घकालिक विकास और रोजगार सृजन के लिए GFCF में निरंतर वृद्धि आवश्यक है।
- सरकारी नीतियां अक्सर GFCF को बढ़ावा देने का लक्ष्य रखती हैं, दोनों सार्वजनिक निवेश (जैसे, बुनियादी ढांचा परियोजनाएं) और निजी निवेश के लिए अनुकूल वातावरण बनाकर।
- गिरती GFCF दर आर्थिक मंदी और व्यावसायिक विश्वास की कमी का संकेत दे सकती है।
मुद्रास्फीति
मुद्रास्फीति वस्तुओं और सेवाओं के सामान्य मूल्य स्तर में समय के साथ लगातार वृद्धि है। यह मुद्रा की क्रय शक्ति को कम करती है और आर्थिक स्थिरता को प्रभावित करती है।
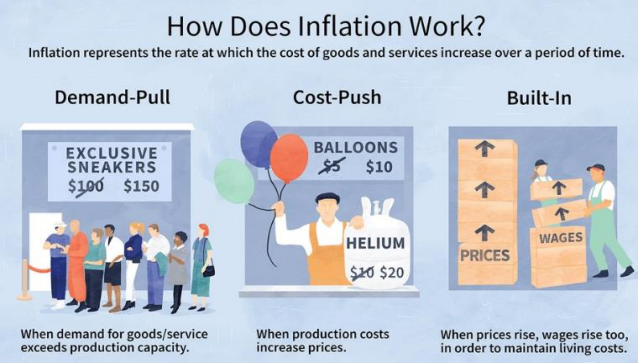
परिभाषा
मुद्रास्फीति का अर्थ है वस्तुओं और सेवाओं के सामान्य मूल्य स्तर में समय के साथ लगातार वृद्धि।
इसका परिणाम यह होता है कि मुद्रा की क्रय शक्ति घट जाती है यानी समान धनराशि से कम वस्तुएँ और सेवाएँ खरीदी जा सकती हैं।
मुद्रास्फीति का मापन
मुद्रास्फीति को प्रतिशत दर के रूप में व्यक्त किया जाता है।
सूत्र: (वर्तमान वर्ष का मूल्य स्तर – पिछले वर्ष का मूल्य स्तर) ÷ पिछले वर्ष का मूल्य स्तर × 100।
उदाहरण: 2021 में 1 लीटर दूध = ₹50, 2022 में = ₹60। मुद्रास्फीति दर = (60-50)/50 ×100 = 20%।
इसे 'पॉइंट-टू-पॉइंट' आधार पर मापा जाता है।
वर्ष-दर-वर्ष (YoY): पिछले वर्ष के समान महीने/साल से तुलना।
क्रमिक: पिछले तिमाही/महीने से तुलना।
मुद्रास्फीति के कारण
1. मुद्रा आपूर्ति
मुद्रा आपूर्ति बढ़ने पर → मांग बढ़ती है → मुद्रास्फीति का दबाव आता है।
जब केंद्रीय बैंक अधिक नोट छापता है या ब्याज दरें घटाता है, तो लोगों के पास खर्च करने के लिए अधिक पैसा होता है।
यदि आपूर्ति उतनी न बढ़े, तो अतिरिक्त मांग से कीमतें बढ़ जाती हैं।
उदाहरण: अर्थव्यवस्था में ₹100 की वस्तुएँ और ₹100 की मुद्रा → कीमत = ₹1 प्रति इकाई।
यदि मुद्रा आपूर्ति ₹150 हो जाए लेकिन वस्तुओं की आपूर्ति समान रहे → कीमतें बढ़ जाएंगी।
2. मांग-खींच मुद्रास्फीति
तब होती है जब वस्तुओं और सेवाओं की मांग आपूर्ति क्षमता से अधिक हो जाती है।
उदाहरण: त्योहारों में सोने की मांग बढ़ने से कीमतें बढ़ना।
3. लागत-धक्का मुद्रास्फीति
उत्पादन लागत (जैसे मजदूरी, कच्चा माल, ईंधन) बढ़ने पर उत्पन्न होती है।
उत्पादक अतिरिक्त लागत उपभोक्ताओं पर डाल देते हैं।
उदाहरण: कच्चे तेल की कीमत बढ़ने पर परिवहन लागत बढ़ना → वस्तुओं की कीमतें बढ़ना।
4. संरचनात्मक कारण
कृषि में आपूर्ति बाधाएँ, खराब भंडारण और लॉजिस्टिक की कमी मुद्रास्फीति का कारण बनती हैं।
उदाहरण: प्याज की फसल खराब होने पर प्याज की कीमतें बढ़ जाना।
5. आयातित मुद्रास्फीति
आयातित वस्तुओं (जैसे कच्चा तेल, सोना) की कीमतें बढ़ने से घरेलू मुद्रास्फीति बढ़ती है।
6. मुद्रास्फीति की अपेक्षाएँ
यदि लोग मानते हैं कि भविष्य में कीमतें बढ़ेंगी, तो वे अभी अधिक खरीदारी करेंगे।
यह अतिरिक्त मांग ही कीमतों को और ऊपर धकेल देती है।
| प्रकार | व्याख्या | उदाहरण |
|---|---|---|
| मांग-खींच मुद्रास्फीति | जब मांग > आपूर्ति, कीमतें बढ़ती हैं। | त्योहारों में सोने की मांग। |
| लागत-धक्का मुद्रास्फीति | जब उत्पादन लागत बढ़ती है, कीमतें बढ़ती हैं। | कच्चे तेल की कीमत से परिवहन लागत बढ़ना। |
| आयातित मुद्रास्फीति | आयात की कीमतें बढ़ने से। | वैश्विक कच्चे तेल की कीमतें बढ़ना। |
| संरचनात्मक मुद्रास्फीति | आपूर्ति बाधाएँ और अक्षमताएँ। | फसल खराब होने से खाद्य मुद्रास्फीति। |
| मुद्रास्फीति की अपेक्षा | भविष्य में कीमतें बढ़ने की उम्मीद से वर्तमान मांग बढ़ना। | लोग वस्तुएँ पहले ही जमा कर लेते हैं। |
प्रारंभिक परीक्षा टिप्स
- मुद्रास्फीति मुद्रा की क्रय शक्ति घटाती है।
- भारत में CPI और WPI से मापी जाती है।
- मांग-खींच और लागत-धक्का मुद्रास्फीति महत्वपूर्ण प्रीलिम्स अवधारणा है।
- मुद्रास्फीति की अपेक्षा स्वयं-पूर्ति करने वाली हो सकती है।
मुख्य परीक्षा बिंदु
- मुद्रास्फीति विकास, रोजगार, बचत और निवेश को प्रभावित करती है।
- लगातार मुद्रास्फीति गरीब परिवारों के जीवन स्तर को घटाती है।
- उच्च मुद्रास्फीति बचत हतोत्साहित करती है और वित्तीय स्थिरता को प्रभावित करती है।
- मध्यम मुद्रास्फीति निवेश और उत्पादन को प्रोत्साहित कर सकती है, लेकिन अनियंत्रित मुद्रास्फीति अर्थव्यवस्था को अस्थिर करती है।
- नीति उपाय: मौद्रिक सख्ती (RBI), राजकोषीय अनुशासन (सरकार), आपूर्ति-पक्ष सुधार।
मुद्रास्फीति के माँग-पक्ष कारण
जब अर्थव्यवस्था में कुल माँग, कुल आपूर्ति से अधिक हो जाती है तो मुद्रास्फीति उत्पन्न होती है। बढ़ी हुई उपभोज्य आय, सरकारी व्यय, सस्ती ऋण नीति, घाटा वित्तपोषण, निर्यात में वृद्धि और सार्वजनिक ऋण चुकौती जैसे कारण माँग को बढ़ाकर कीमतें ऊपर धकेलते हैं।
1. उपभोज्य आय (Disposable Income)
राष्ट्रीय आय बढ़ने, करों में कटौती या बचत घटने से लोगों की उपभोज्य आय बढ़ती है।
आपूर्ति सीमित होने पर बढ़ी हुई माँग मुद्रास्फीति को जन्म देती है।
उदाहरण: कर कटौती के बाद परिवार अधिक खर्च करते हैं, जबकि आपूर्ति पीछे रह जाती है → कीमतें बढ़ जाती हैं।
उदाहरण 2: अधिक उपभोज्य आय से आवास की माँग बढ़ती है → सीमित आपूर्ति से मकान और किराए की कीमतें बढ़ जाती हैं।
2. सार्वजनिक व्यय
सरकार द्वारा अवसंरचना, सामाजिक कल्याण आदि पर अधिक खर्च से कुल माँग बढ़ जाती है।
यदि अर्थव्यवस्था पूर्ण क्षमता के निकट है, तो अतिरिक्त माँग से कीमतें बढ़ जाती हैं।
उदाहरण: सरकार हाईवे बनाए → सीमेंट, स्टील और श्रम की माँग बढ़ी → कीमतें बढ़ीं।
सरकारी खर्च की फंडिंग उधारी से होने पर मुद्रा आपूर्ति भी बढ़ती है, जिससे मुद्रास्फीति और तेज होती है।
3. सस्ती मुद्रा नीति (Cheap Money Policy)
जब केंद्रीय बैंक ब्याज दरें घटाता है → उधार लेना आसान हो जाता है → लोग और कंपनियाँ अधिक उधार लेती हैं।
अधिक उधारी = अधिक निवेश और खपत → अधिक माँग → मुद्रास्फीति।
उदाहरण: व्यवसाय विस्तार करते हैं, जिससे कच्चे माल और श्रम की माँग बढ़ती है → लागत बढ़ती है → उपभोक्ताओं पर बोझ पड़ता है।
सस्ता ऋण सट्टेबाजी को भी बढ़ावा देता है, जिससे वस्तुओं की कीमतें बढ़ जाती हैं।
4. घाटा वित्तपोषण
सरकार खर्च बढ़ाती है और उसे राजस्व से पूरा न कर पाने पर उधार या मुद्रा छापकर करती है।
अतिरिक्त मुद्रा आपूर्ति से कुल माँग बढ़ती है → कीमतें बढ़ जाती हैं।
उदाहरण: सरकार RBI से उधार लेकर परियोजनाओं पर खर्च करती है → मुद्रा आपूर्ति बढ़ती है → मुद्रास्फीति।
5. निर्यात में वृद्धि
निर्यात बढ़ने पर घरेलू आपूर्ति घट जाती है → कीमतें बढ़ जाती हैं।
निर्यातकों की आय बढ़ने पर वे घरेलू बाजार में अधिक खर्च करते हैं → माँग और कीमतें बढ़ती हैं।
उदाहरण: तेल का निर्यात बढ़ा → उत्पादकों की आय बढ़ी → उन्होंने घरेलू खर्च बढ़ाया → मुद्रास्फीति।
6. सार्वजनिक ऋण की चुकौती
सरकार पुराने ऋण चुकाती है → जनता के हाथ में अधिक पैसा आता है → कुल माँग बढ़ जाती है।
आपूर्ति स्थिर रहने पर बढ़ी हुई माँग → कीमतें बढ़ जाती हैं।
| कारण | माँग पर प्रभाव | मुद्रास्फीति का असर |
|---|---|---|
| उपभोज्य आय | घर-परिवार का खर्च बढ़ता है | माँग-खींच से कीमतें बढ़ती हैं |
| सार्वजनिक व्यय | सरकारी परियोजनाओं से माँग बढ़ती है | इनपुट और सेवाओं की कीमतें बढ़ती हैं |
| सस्ती मुद्रा नीति | अधिक उधार और निवेश | माँग-खींच + लागत-धक्का मुद्रास्फीति |
| घाटा वित्तपोषण | सरकार उधार/मुद्रा छापती है | अधिक मुद्रा आपूर्ति = मुद्रास्फीति |
| निर्यात में वृद्धि | घरेलू आपूर्ति घटती है, निर्यातक अधिक कमाते हैं | घरेलू कीमतें बढ़ती हैं |
| ऋण चुकौती | जनता को अधिक नकदी मिलती है | कुल माँग बढ़ती है → कीमतें बढ़ती हैं |
प्रारंभिक परीक्षा टिप्स
- माँग-खींच मुद्रास्फीति तब होती है जब कुल माँग > कुल आपूर्ति।
- कर कटौती → उपभोज्य आय बढ़ी → मुद्रास्फीति।
- घाटा वित्तपोषण = उधारी + नोट छापना = अधिक माँग।
- सस्ती मुद्रा नीति = कम ब्याज दरें = मुद्रास्फीति का खतरा।
मुख्य परीक्षा बिंदु
- माँग-पक्ष कारण दिखाते हैं कि राजकोषीय और मौद्रिक नीतियाँ कैसे मुद्रास्फीति बढ़ा सकती हैं।
- भारत में घाटा वित्तपोषण और सार्वजनिक व्यय मुद्रास्फीति के प्रमुख कारण हैं।
- सस्ती ऋण नीति से माँग-खींच और लागत-धक्का दोनों प्रकार की मुद्रास्फीति होती है।
- निर्यात बढ़ने से विदेशी मुद्रा आती है लेकिन घरेलू मुद्रास्फीति का दबाव भी बढ़ता है।
- विकास और मुद्रास्फीति नियंत्रण में संतुलन नीति की मुख्य चुनौती है।
मुद्रास्फीति के प्रकार (मूल्य वृद्धि की गति के आधार पर)
मुद्रास्फीति को कीमतों की वृद्धि की गति के आधार पर विभाजित किया जा सकता है—हल्की रेंगती मुद्रास्फीति से लेकर खतरनाक अतिमुद्रास्फीति तक। इसकी गति से अर्थव्यवस्था पर प्रभाव तय होता है, जो कभी सकारात्मक मांग उत्प्रेरण से लेकर पूरी तरह आर्थिक पतन तक पहुँच सकता है।
1. रेंगती मुद्रास्फीति (Creeping Inflation)
कीमतें धीरे-धीरे बढ़ती हैं, सालाना लगभग 2% तक।
सिंगल-डिजिट, अनुमानित और दीर्घकालिक प्रवृत्ति।
अर्थव्यवस्था के लिए लाभकारी मानी जाती है क्योंकि लोग भविष्य की कीमतों से बचने के लिए अभी खरीदते हैं।
उदाहरण: विकसित देश लगभग 2% मुद्रास्फीति को स्वस्थ लक्ष्य मानते हैं।
2. चलती/दौड़ती मुद्रास्फीति (Walking/Trotting Inflation)
रेंगती मुद्रास्फीति से तेज लेकिन अब भी सिंगल-डिजिट (3–9%)।
लोग कीमतों में और वृद्धि की आशंका से वस्तुएँ जमा करते हैं → माँग और बढ़ जाती है।
आपूर्ति पीछे रह जाती है → कीमतें और ऊपर जाती हैं।
उदाहरण: प्याज की कीमतें धीरे-धीरे बढ़ें तो लोग ज्यादा खरीदते हैं, जिससे और महँगी हो जाती हैं।
3. दौड़ती (Galloping) मुद्रास्फीति
बहुत तेज़ मुद्रास्फीति, सामान्यतः डबल-डिजिट या ट्रिपल-डिजिट (20%, 100%, 200% प्रति वर्ष)।
मुद्रा की कीमत तेजी से घटती है, वेतन और व्यवसायिक आय पीछे रह जाती है।
विदेशी निवेशक भाग जाते हैं → अस्थिरता।
उदाहरण: 1970–80 के दशक में लैटिन अमेरिकी देश (अर्जेंटीना, ब्राज़ील, चिली) में 50–700% मुद्रास्फीति।
4. अतिमुद्रास्फीति (Hyperinflation)
अत्यधिक और अनियंत्रित मुद्रास्फीति, हजारों या लाखों प्रतिशत वार्षिक वृद्धि।
रोज़ाना या हर घंटे कीमतें बढ़ जाती हैं → मुद्रा पर विश्वास खत्म।
लापरवाह राजकोषीय नीतियों (युद्धों में नोट छापना) के कारण।
उदाहरण:
प्रथम विश्व युद्ध के बाद जर्मनी: मुद्रा इतनी बेकार हो गई कि लोग नोटों को ईंधन की तरह जलाने लगे।
ज़िम्बाब्वे 2008: नवंबर 2008 में 79,600,000,000% मुद्रास्फीति; रोज़ कीमतें दोगुनी; वस्तु-विनिमय प्रणाली वापस।
| प्रकार | मूल्य वृद्धि की दर | प्रभाव |
|---|---|---|
| रेंगती | लगभग 2% प्रति वर्ष तक | माँग बढ़ाती है, लाभकारी |
| चलती/दौड़ती | 3–9% प्रति वर्ष | जमा करने की प्रवृत्ति, माँग और बढ़ती है |
| दौड़ती (Galloping) | 20–200% प्रति वर्ष | अस्थिरता, विदेशी निवेशक भागते हैं |
| अतिमुद्रास्फीति | हजारों–लाखों % प्रति वर्ष | मुद्रा का पतन, वस्तु-विनिमय वापसी |
प्रारंभिक परीक्षा टिप्स
- रेंगती मुद्रास्फीति (2% तक) को स्वस्थ माना जाता है।
- दौड़ती मुद्रास्फीति (डबल/ट्रिपल डिजिट) अस्थिरता लाती है।
- अतिमुद्रास्फीति उदाहरण: जर्मनी (1920s), ज़िम्बाब्वे (2008)।
- चलती मुद्रास्फीति से जमाखोरी और सट्टेबाज़ी होती है।
मुख्य परीक्षा बिंदु
- रेंगती मुद्रास्फीति लाभकारी होती है क्योंकि यह खर्च और निवेश को प्रोत्साहित करती है।
- चलती मुद्रास्फीति जमाखोरी से अक्षमीयत पैदा करती है।
- दौड़ती मुद्रास्फीति मुद्रा और अर्थव्यवस्था को अस्थिर करती है; निवेशक विश्वास घटता है।
- अतिमुद्रास्फीति मुद्रा पर विश्वास खत्म कर देती है और अर्थव्यवस्था वस्तु-विनिमय/विदेशी मुद्रा पर जाती है।
- नीति प्रतिक्रिया अलग-अलग होती है: रेंगती सहन की जाती है, अतिमुद्रास्फीति में कठोर सुधार चाहिए।
मुद्रा – अर्थ और कार्य
मुद्रा वह है जिसे वस्तुओं और सेवाओं के आदान-प्रदान, मूल्य मापन, संपत्ति संचय और भविष्य में भुगतान के मानक के रूप में आमतौर पर स्वीकार किया जाता है। यह वस्तु-विनिमय प्रणाली की सीमाओं को दूर करके व्यापार और आर्थिक गतिविधियों को सरल बनाती है।
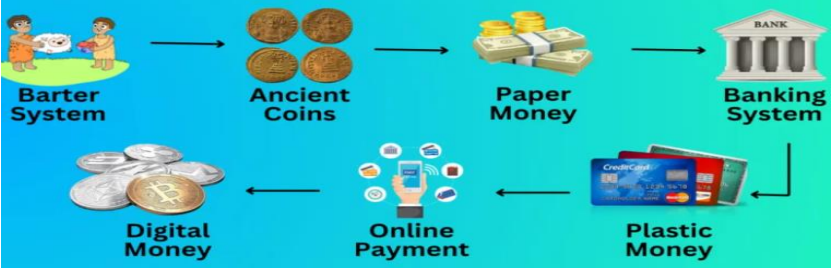
परिचय
मुद्रा वस्तुओं और सेवाओं के भुगतान तथा ऋण चुकाने के लिए आमतौर पर स्वीकार की जाती है।
यह विनिमय का माध्यम है, जिसने वस्तु-विनिमय प्रणाली (Barter System) को बदल दिया।
मुद्रा के बिना लेन-देन कठिन हो जाता क्योंकि प्रत्येक व्यक्ति को ऐसा व्यक्ति खोजना पड़ता जिसे वही वस्तु चाहिए जो उसके पास है (Double Coincidence of Wants)।
मुद्रा के प्राथमिक कार्य
1. विनिमय का माध्यम
मुद्रा वस्तुओं और सेवाओं के आदान-प्रदान को सरल बनाती है।
यह सबसे तरल (Liquid) संपत्ति है, जिसे तुरंत उपयोग किया जा सकता है।
उदाहरण: कपड़े खरीदने के लिए चावल देकर अदला-बदली करने की बजाय आप नोट से भुगतान करते हैं।
2. मूल्य का माप (Unit of Account)
मुद्रा वस्तुओं और सेवाओं के मूल्य मापने का सामान्य मानक प्रदान करती है।
सभी वस्तुओं को मुद्रा की इकाई (₹, , € आदि) में व्यक्त किया जा सकता है।
उदाहरण: एक किताब ₹200 की है और एक शर्ट ₹400 की है। मुद्रा की वजह से तुलना आसान है।
मुद्रा के द्वितीयक कार्य
1. मूल्य का भंडार
मुद्रा को बचाकर भविष्य में वस्तुओं और सेवाओं की खरीद के लिए इस्तेमाल किया जा सकता है।
नाशवान वस्तुओं (दूध, फल) की तरह यह खराब नहीं होती और इसका भंडारण सस्ता है।
लेकिन यह परिपूर्ण भंडार नहीं है क्योंकि मुद्रास्फीति समय के साथ इसकी क्रय शक्ति घटा देती है।
उदाहरण: आज ₹100 से जितना सामान खरीदा जा सकता है, 10 साल बाद उतना नहीं खरीदा जा सकेगा।
2. स्थगित भुगतान का मानक
स्थगित भुगतान (Deferred Payment) का अर्थ है भविष्य में किया जाने वाला भुगतान।
ऋण और ईएमआई जैसे लेन-देन मुद्रा में ही किए जाते हैं।
उदाहरण: आज लिया गया ₹10,000 का ऋण भविष्य में मुद्रा में लौटाया जाता है।
3. मूल्य का स्थानांतरण
मुद्रा एक व्यक्ति से दूसरे या एक स्थान से दूसरे स्थान तक मूल्य का स्थानांतरण करती है।
उदाहरण: ऑनलाइन ₹5,000 किसी मित्र को दूसरे शहर भेजना मूल्य का स्थानांतरण है।
मुद्रा के अन्य कार्य
1. राष्ट्रीय आय का वितरण
राष्ट्रीय आय को मुद्रा में मापा और वितरित किया जाता है।
मजदूरी, किराया, ब्याज और लाभ सभी मुद्रा में दिए और लिए जाते हैं।
2. तरलता
मुद्रा अत्यंत तरल (Liquid) है और तुरंत उपयोग की जा सकती है।
इसे छोटे हिस्सों (₹1, ₹2 सिक्के या ₹10, ₹100, ₹500 नोट) में विभाजित किया जा सकता है।
3. मूल्य की एकरूपता
मुद्रा वस्तुओं और सेवाओं को एक समान मूल्य प्रदान करती है।
उदाहरण: 1 किलो चावल और 1 लीटर पेट्रोल की तुलना मुद्रा के आधार पर ही संभव है।
| प्रकार | कार्य | उदाहरण |
|---|---|---|
| प्राथमिक | विनिमय का माध्यम | ₹500 नोट से किराना खरीदना |
| प्राथमिक | मूल्य का माप | एक पेन ₹20 का, एक शर्ट ₹500 की |
| द्वितीयक | मूल्य का भंडार | भविष्य के लिए ₹1000 बचाना |
| द्वितीयक | स्थगित भुगतान | ऋण किस्तों में लौटाना |
| द्वितीयक | मूल्य का स्थानांतरण | ऑनलाइन पैसा भेजना |
| अन्य | राष्ट्रीय आय का वितरण | मजदूरी, किराया, ब्याज मुद्रा में |
| अन्य | तरलता | ₹500 नोट को छोटे नोटों में बदलना |
| अन्य | मूल्य की एकरूपता | चावल और पेट्रोल का मूल्य तुलना करना |
प्रारंभिक परीक्षा टिप्स
- मुद्रा वस्तु-विनिमय प्रणाली में 'Double Coincidence of Wants' की समस्या को खत्म करती है।
- प्राथमिक कार्य: विनिमय का माध्यम और मूल्य का माप।
- द्वितीयक कार्य: मूल्य का भंडार, स्थगित भुगतान, मूल्य का स्थानांतरण।
- अन्य कार्य: तरलता, एकरूपता, राष्ट्रीय आय वितरण।
वस्तु मुद्रा और वस्तु-विनिमय प्रणाली
आधुनिक मुद्रा के आविष्कार से पहले व्यापार वस्तु मुद्रा और वस्तु-विनिमय प्रणाली से किया जाता था। वस्तु मुद्रा में अंतर्निहित मूल्य होता था, जबकि वस्तु-विनिमय में वस्तुओं और सेवाओं का सीधा आदान-प्रदान होता था।
वस्तु मुद्रा
वस्तु मुद्रा वह भौतिक वस्तु होती है जिसे एक जैसी दूसरी वस्तु से बदला जा सकता है।
इसमें अंतर्निहित मूल्य होता है, यानी यह स्वयं में मूल्यवान होती है (कागज़ी मुद्रा की तरह केवल नाममात्र मूल्य नहीं)।
उदाहरण: लोहे की कीलें, भालू की खालें, कोको बीन्स, व्हेल के दाँत, सोने की डली, चाँदी के सिक्के।
वस्तु मुद्रा की चुनौतियाँ
नाशवान: अनाज या खाल समय के साथ खराब हो जाते हैं।
भारी और कठिन परिवहन: ढोना मुश्किल होता है।
अति-मुद्रास्फीति: अचानक आपूर्ति बढ़ने पर मूल्य गिर सकता है।
श्रम विभाजन नहीं बढ़ता: हर कोई सीधे वस्तुओं का आदान-प्रदान करता है।
अंतरराष्ट्रीय व्यापार में कठिनाई: एक समान मानक तय करना मुश्किल होता है।
वस्तु-विनिमय प्रणाली
बिना मुद्रा के वस्तुओं और सेवाओं का सीधा आदान-प्रदान।
मुद्रा आने से पहले यही प्रमुख व्यापार प्रणाली थी।
सामान्य वस्तुएँ: खाल, नमक, चावल, गेहूँ, बर्तन, हथियार।
वस्तु-विनिमय के प्रकार
1. व्यक्तियों के बीच – किसान गेहूँ देकर बढ़ई से औज़ार लेता है।
2. कंपनियों के बीच – उत्पाद के बदले विज्ञापन सेवा (B2B)।
3. देशों के बीच – तेल के बदले भोजन।
| पहलू | वस्तु मुद्रा | वस्तु-विनिमय |
|---|---|---|
| परिभाषा | स्वयं मूल्यवान वस्तु जिसे मुद्रा की तरह उपयोग किया गया | बिना मुद्रा के वस्तुओं/सेवाओं का सीधा आदान-प्रदान |
| मूल्य | स्वयं का मूल्य (सोना, कोको बीन्स) | आपसी सहमति पर आधारित |
| चुनौतियाँ | नाशवान, भारी, सीमित व्यापार | Double Coincidence of Wants की समस्या |
| इतिहास में उपयोग | प्राचीन सभ्यताओं में प्रयोग | मुद्रा से पहले प्रमुख प्रणाली |
| आधुनिक महत्व | अब लगभग बंद | आज भी कुछ मामलों में मौजूद |
प्रारंभिक परीक्षा टिप्स
- वस्तु मुद्रा का अपना मूल्य होता है (सोना, चाँदी)।
- वस्तु-विनिमय में 'Double Coincidence of Wants' समस्या होती है।
- आज भी B2B और देशों के बीच वस्तु-विनिमय देखा जाता है।
मुख्य परीक्षा बिंदु
- वस्तु मुद्रा मुद्रा के विकास का एक स्वाभाविक चरण थी, लेकिन इसकी सीमाएँ थीं जैसे नाशवानता, भारीपन और एकरूपता की कमी।
- वस्तु-विनिमय ने व्यापार को संभव बनाया, लेकिन इसमें 'Double Coincidence of Wants' की समस्या थी – दोनों पक्षों को वही चाहिए जो दूसरा दे रहा है।
- न तो वस्तु मुद्रा और न ही वस्तु-विनिमय बड़ी अर्थव्यवस्था, औद्योगीकरण या वैश्वीकरण को समर्थन दे सकते थे।
- इन दोनों प्रणालियों की सीमाओं ने मानकीकृत और सार्वभौमिक मुद्रा (सिक्के, कागज़ी मुद्रा और बाद में डिजिटल मुद्रा) की आवश्यकता पैदा की।
- इन प्रणालियों का अध्ययन यह समझने में मदद करता है कि आज RBI जैसी मौद्रिक संस्थाएँ और वैश्विक मुद्रा व्यवस्था क्यों महत्वपूर्ण हैं।
वस्तु-विनिमय प्रणाली की कमियाँ और धातु मुद्रा का विकास
वस्तु-विनिमय प्रणाली, यद्यपि ऐतिहासिक रूप से महत्वपूर्ण थी, लेकिन इसमें अनेक कमियाँ थीं जैसे समान माप की कमी, द्विगुण इच्छाओं का अभाव और भंडारण की समस्या। इन कमियों को दूर करने के लिए समाज धीरे-धीरे धातु मानक (सोना/चाँदी) और सिक्का प्रणाली की ओर बढ़ा।
वस्तु-विनिमय प्रणाली की कमियाँ
खोज लागत: वांछित वस्तु/सेवा वाला साथी ढूँढना कठिन और समय लेने वाला।
द्विगुण इच्छाओं का अभाव: लेन-देन तभी संभव जब दोनों पक्षों को एक-दूसरे की वस्तु चाहिए।
अविभाज्यता: भैंस या घर जैसी वस्तुएँ छोटे हिस्सों में बाँटकर छोटी वस्तुओं के बदले नहीं दी जा सकतीं।
समान माप की कमी: गेहूँ, औज़ार और पशु के मूल्य की तुलना करना कठिन।
मूल्य ह्रास: भोजन और अनाज जैसी वस्तुएँ समय के साथ खराब हो जातीं।
धातु मानक
वस्तु-विनिमय से धातुओं के उपयोग की ओर बदलाव।
स्वर्ण मानक: मुद्रा का मूल्य निश्चित वजन के सोने से जुड़ा।
रजत मानक: मुद्रा का मूल्य निश्चित वजन की चाँदी से जुड़ा। उदाहरण: शेरशाह सूरी का रुपया।
अधिक स्वीकार्यता, स्थायित्व और मानकीकरण सुनिश्चित किया।
पूर्ण धातु सिक्के
अंतर्निहित मूल्य ≥ अंकित मूल्य।
उदाहरण: 1 रुपया चाँदी का सिक्का।
टोकन सिक्के
अंतर्निहित मूल्य < अंकित मूल्य।
उदाहरण: ₹1 स्टेनलेस स्टील का सिक्का।
गलन रोकने हेतु क्यूप्रोनिकल धातु का प्रयोग।
सिक्का अधिनियम, 2011 सिक्कों के गलाने पर रोक लगाता है।
धातु सिक्कों की चुनौतियाँ
जमाखोरी: जब धातु का मूल्य अंकित मूल्य से अधिक होता है, तो लोग सिक्के जमा करने लगते हैं।
गलाना: उच्च मूल्य वाले सिक्कों को गलाकर धातु बेची जाती है।
अवमूल्यन: जब ख़ज़ाना कमज़ोर होता है, तो सिक्कों में धातु घटाई जाती है जिससे महँगाई बढ़ती है।
विमुद्रीकरण: पूर्ण और टोकन दोनों प्रकार के सिक्कों का विमुद्रीकरण संभव।
| पहलू | वस्तु-विनिमय | धातु मुद्रा |
|---|---|---|
| मूल्य की इकाई | समान इकाई नहीं | सोना/चाँदी मानक |
| विभाज्यता | वस्तुएँ विभाजित करना कठिन | सिक्के आसानी से विभाजित |
| भंडारण | नाशवान वस्तुएँ खराब होतीं | धातु टिकाऊ |
| व्यापार | सीमित, स्थानीय व्यापार | बड़े पैमाने पर व्यापार संभव |
| अंतरराष्ट्रीय व्यापार | संभव नहीं | विश्व स्तर पर स्वीकृत |
प्रारंभिक परीक्षा टिप्स
- 'Double Coincidence of Wants' के कारण वस्तु-विनिमय विफल हुआ।
- शेरशाह सूरी ने रजत मानक पर 'रुपया' शुरू किया।
- पूर्ण धातु सिक्के = अंतर्निहित मूल्य ≥ अंकित मूल्य; टोकन सिक्के = अंतर्निहित मूल्य < अंकित मूल्य।
मुख्य परीक्षा बिंदु
- वस्तु-विनिमय की समस्याएँ (समान माप और इच्छाओं का अभाव) ने मुद्रा की आवश्यकता को स्पष्ट किया।
- धातु मानक ने स्थायित्व, स्वीकार्यता और वैश्विक व्यापार को संभव बनाया।
- पूर्ण धातु सिक्के विश्वासपूर्ण थे लेकिन जमाखोरी और गलाने की समस्या पैदा करते थे।
- टोकन सिक्कों ने मुद्रा आपूर्ति का विस्तार किया लेकिन इसके लिए राज्य का नियमन आवश्यक था (जैसे सिक्का अधिनियम 2011)।
- वस्तु-विनिमय → धातु मुद्रा → टोकन सिक्के की यात्रा दक्षता, स्थिरता और राज्य समर्थित मौद्रिक प्रणाली की ओर संकेत करती है।
कागज़ी मुद्रा मानक और वैध मुद्रा
कागज़ी मुद्रा मानक के तहत केंद्रीय बैंक मुद्रा नोट और सिक्के को वैध मुद्रा के रूप में जारी करता है। आधुनिक मुद्रा प्रायः 'फिएट मनी' होती है – इसका कोई अंतर्निहित मूल्य नहीं होता, इसे केवल सरकार की घोषणा के कारण वैध माना जाता है।
कागज़ी मुद्रा मानक
इस प्रणाली के अंतर्गत, देश का केंद्रीय बैंक कागज़ी नोट और सिक्के को आधिकारिक वैध मुद्रा के रूप में जारी करता है।
कागज़ी मुद्रा को फिएट मनी (Fiat Money) भी कहते हैं, अर्थात् इसका मूल्य केवल इसलिए है क्योंकि सरकार इसे वैध घोषित करती है।
भारत में, भारतीय रिज़र्व बैंक (RBI) केंद्रीय सरकार की ओर से नोट जारी करता है।
फिएट मनी की विशेषताएँ:
भौतिक (नोट/सिक्के) या डिजिटल रूप (वर्चुअल कॉइन, CBDC, क्रिप्टो कॉइन) में होना चाहिए।
सरकार या केंद्रीय बैंक के आदेश से जारी होना चाहिए।
सोना-चाँदी जैसी ठोस संपत्ति द्वारा समर्थित नहीं होना चाहिए।
1971 में गोल्ड स्टैण्डर्ड के अंत के बाद, लगभग सभी विश्व मुद्राएँ फिएट मनी हैं।
वैध मुद्रा (Legal Tender)
वैध मुद्रा वह मुद्रा (सिक्के या नोट) है जिसे ऋण चुकाने और लेन-देन के निपटान के लिए स्वीकार करना अनिवार्य है।
इसे 'लीगल टेंडर' इसलिए कहा जाता है क्योंकि कोई नागरिक इसे लेने से इंकार नहीं कर सकता।
चेक, ड्राफ्ट, प्रॉमिसरी नोट वैध मुद्रा नहीं हैं – इन्हें लेने से मना किया जा सकता है।
वैध मुद्रा की शर्तें:
यह फिएट मनी होना चाहिए।
यह देशभर में सभी लेन-देन और ऋणों के लिए वैध होना चाहिए।
वैध मुद्रा के प्रकार
1. सीमित वैध मुद्रा (Limited Legal Tender)
सिक्के सीमित वैध मुद्रा माने जाते हैं।
निश्चित सीमा से अधिक भुगतान के लिए इन्हें लेने से मना किया जा सकता है।
केवल सीमित राशि के ऋण का निपटान कर सकते हैं।
सरकार द्वारा कॉइनएज एक्ट के तहत जारी।
2. असीमित वैध मुद्रा (Unlimited Legal Tender)
करेंसी नोट असीमित वैध मुद्रा माने जाते हैं।
किसी भी राशि के ऋण का निपटान कर सकते हैं (हालाँकि सरकार कुछ प्रतिबंध लगा सकती है)।
उदाहरण: वित्त अधिनियम 2017 – ₹2 लाख से अधिक नकद लेन-देन पर रोक।
नोट RBI द्वारा जारी होते हैं, सिवाय ₹1 के नोट के जो भारत सरकार द्वारा जारी और वित्त सचिव द्वारा हस्ताक्षरित होते हैं।
| पहलू | सीमित वैध मुद्रा | असीमित वैध मुद्रा |
|---|---|---|
| रूप | सिक्के | करेन्सी नोट |
| स्वीकार्यता | सीमा से अधिक पर मना किया जा सकता है | किसी भी ऋण के लिए मना नहीं किया जा सकता |
| ऋण निपटान | केवल सीमित राशि तक | किसी भी राशि का ऋण |
| जारीकर्ता | सरकार (कॉइनएज एक्ट के तहत) | RBI (₹1 नोट को छोड़कर, सरकार द्वारा) |
| प्रतिबंध उदाहरण | निश्चित मूल्य से अधिक नहीं | वित्त अधिनियम 2017 – ₹2 लाख से अधिक नकद लेन-देन पर रोक |
प्रारंभिक परीक्षा टिप्स
- आज की सभी मुद्राएँ फिएट मनी हैं (सोना/चाँदी से समर्थित नहीं)।
- भारत में RBI नोट जारी करता है, ₹1 का नोट भारत सरकार जारी करती है।
- सिक्के = सीमित वैध मुद्रा; नोट = असीमित वैध मुद्रा।
मुख्य परीक्षा बिंदु
- कागज़ी मुद्रा मानक वस्तु-समर्थित मुद्रा से राज्य-समर्थित फिएट मनी की ओर बदलाव को दर्शाता है।
- फिएट मनी सरकारों को मौद्रिक नीति में लचीलापन देती है लेकिन इसका दुरुपयोग होने पर महँगाई का खतरा रहता है।
- वैध मुद्रा लेन-देन में मानकीकरण सुनिश्चित करती है और ऋण निपटान में विवाद रोकती है।
- प्रतिबंध (जैसे वित्त अधिनियम 2017) काले धन को रोकने और नकद अर्थव्यवस्था को नियंत्रित करने का प्रयास हैं।
- सोना/चाँदी आधारित मुद्रा से फिएट मुद्रा तक का विकास राज्य और केंद्रीय बैंकों पर बढ़ते विश्वास को दर्शाता है।
गरीबी – अवधारणा, आयाम और तथ्य
गरीबी वह स्थिति है जिसमें व्यक्ति या परिवार के पास भोजन, वस्त्र, आवास, स्वास्थ्य और शिक्षा जैसी मूलभूत आवश्यकताओं को पूरा करने के लिए पर्याप्त साधन नहीं होते। यह केवल पैसों की कमी नहीं है बल्कि अवसरों, सुरक्षा और सम्मान की कमी भी है। गरीबी का उन्मूलन एक वैश्विक मानवाधिकार और सतत विकास लक्ष्यों (SDGs) का हिस्सा है।
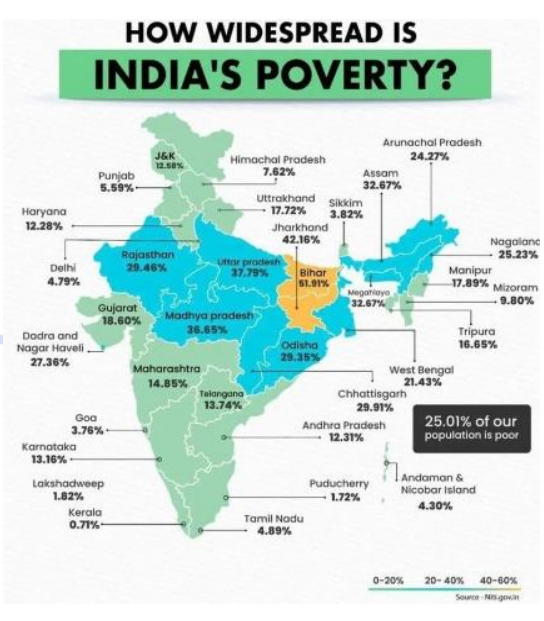
परिचय
गरीबी केवल कम आय नहीं है, बल्कि यह एक ऐसी स्थिति है जिसमें व्यक्ति को गरिमामय जीवन जीने के अवसर और विकल्प नहीं मिलते।
मानव विकास रिपोर्ट (1997): गरीबी = जीवन के विकल्प और अवसरों का अभाव।
गरीबी का उन्मूलन नैतिक जिम्मेदारी और मानवाधिकार दोनों है।
गरीबी क्या है?
समाज का एक हिस्सा अपनी बुनियादी ज़रूरतें भी पूरी नहीं कर पाता।
संयुक्त राष्ट्र मानवाधिकार परिषद: गरीबी = लगातार संसाधनों, अवसरों, सुरक्षा और शक्ति से वंचित रहना।
गरीबी बहुआयामी है – केवल आय नहीं, बल्कि शिक्षा, स्वास्थ्य और सामाजिक भागीदारी की कमी भी।
वैश्विक मानक
संयुक्त राष्ट्र का लक्ष्य: 2030 तक सभी जगह चरम गरीबी का अंत (SDG लक्ष्य 1)।
विश्व बैंक: चरम गरीबी = 2.15 प्रतिदिन से कम आय।
भारत में बहुआयामी गरीबी
नीति आयोग (2023): भारत में गरीबी 2013-14 में 29.17% से घटकर 2022-23 में 11.28%।
9 साल में लगभग 24.82 करोड़ लोग गरीबी से बाहर निकले।
सबसे ज्यादा सुधार: उत्तर प्रदेश, बिहार और मध्य प्रदेश।
वैश्विक गरीबी तथ्य
2.15 प्रतिदिन की रेखा पर अब भी 8.5% आबादी (659 मिलियन लोग) गरीबी में।
गरीबी में कमी असमान – दक्षिण एशिया और सहारा के दक्षिण अफ्रीका सबसे प्रभावित।
| पहलू | विवरण |
|---|---|
| परिभाषा | मूलभूत आवश्यकताओं और गरिमापूर्ण जीवन के लिए संसाधनों की कमी |
| संयुक्त राष्ट्र की परिभाषा | संसाधन, अवसर और अधिकारों से लगातार वंचित रहना |
| वैश्विक मानक | चरम गरीबी = <2.15 प्रतिदिन (विश्व बैंक) |
| भारत की प्रगति | 2013-14 में 29.17% → 2022-23 में 11.28% |
| वैश्विक स्थिति | 659 मिलियन गरीब (विश्व जनसंख्या का 8.5%) |
प्रारंभिक परीक्षा टिप्स
- चरम गरीबी = 2.15 प्रतिदिन से कम आय (विश्व बैंक)।
- SDG लक्ष्य 1 = 2030 तक सभी प्रकार की गरीबी का अंत।
- भारत: 2013–2023 में 24.82 करोड़ लोग गरीबी से बाहर आए।
- सबसे ज्यादा कमी वाले राज्य: उत्तर प्रदेश, बिहार, मध्य प्रदेश।
मुख्य परीक्षा बिंदु
- गरीबी बहुआयामी है – केवल आय नहीं बल्कि शिक्षा, स्वास्थ्य और सम्मान तक पहुंच भी।
- भारत ने गरीबी घटाने में महत्वपूर्ण प्रगति की (नीति आयोग डेटा)।
- वैश्विक गरीबी का केंद्र अभी भी दक्षिण एशिया और अफ्रीका है।
- गरीबी उन्मूलन SDGs, विशेषकर लक्ष्य 1 (कोई गरीबी नहीं) से जुड़ा है।
- गरीबी खत्म करने के लिए समावेशी विकास, सामाजिक सुरक्षा और मानव विकास निवेश जरूरी हैं।
गरीबी के प्रकार और गरीबों का वर्गीकरण
गरीबी को विभिन्न रूपों में समझा जा सकता है जैसे निरपेक्ष गरीबी, सापेक्ष गरीबी, पर्यावरणीय गरीबी और सामूहिक गरीबी। यह केवल आय की कमी नहीं बल्कि क्षमताओं, संसाधनों और आवश्यक सेवाओं तक पहुंच की कमी भी है। गरीबी को इसकी अवधि और तीव्रता के आधार पर भी वर्गीकृत किया जाता है जैसे स्थायी गरीब, चक्रीय गरीब और कभी-कभी गरीब।
गरीबी के प्रकार
निरपेक्ष गरीबी: जब लोग भोजन, वस्त्र, आवास जैसी बुनियादी जरूरतें पूरी नहीं कर पाते। संयुक्त राष्ट्र इसे भोजन, पानी, स्वच्छता, स्वास्थ्य, शिक्षा जैसी आवश्यकताओं से वंचित होना मानता है। विश्व बैंक की गरीबी रेखा 2.15 प्रतिदिन (PPP, 2017) है।
सापेक्ष गरीबी: जब गरीबी को समाज के जीवन स्तर की तुलना में मापा जाता है। कोई व्यक्ति एक देश में गरीब हो सकता है लेकिन दूसरे में नहीं।
पर्यावरणीय गरीबी: जब लोगों को स्वच्छ पानी, उपजाऊ भूमि, शुद्ध हवा और स्वस्थ पर्यावरण संसाधनों की कमी होती है। उदाहरण: राजस्थान के बाड़मेर जिले में दूषित पानी लाना।
सामूहिक गरीबी: जब पूरे समुदाय ऐतिहासिक या संरचनात्मक कारणों से गरीब रहते हैं। उदाहरण: गोंड और संथाल जनजातियाँ।
मानवीय गरीबी: बुनियादी मानवीय क्षमताओं जैसे शिक्षा, पोषण, स्वास्थ्य की कमी।
आय गरीबी: न्यूनतम उपभोग आवश्यकताओं को पूरा करने के लिए पर्याप्त आय का न होना।
चरम गरीबी: विश्व बैंक के अनुसार 1.90 प्रतिदिन से कम पर जीवनयापन।
गरीबों का वर्गीकरण
स्थायी गरीब: जो लगातार गरीब रहते हैं (जैसे दिहाड़ी मजदूर)।
चक्रीय गरीब: जो बार-बार गरीबी में आते-जाते रहते हैं (जैसे छोटे किसान, मौसमी मजदूर)।
कभी-कभी गरीब: जो सामान्यतः ठीक रहते हैं लेकिन कभी-कभी गरीबी में आ जाते हैं (जैसे बीमारी, फसल खराब होना, नौकरी खोना)।
| पहलू | निरपेक्ष गरीबी | सापेक्ष गरीबी |
|---|---|---|
| परिभाषा | जीवन की निश्चित बुनियादी आवश्यकताओं की कमी | समाज के मानक जीवन स्तर की तुलना में कमी |
| मापन | विशिष्ट आय सीमा (जैसे 2.15/दिन, विश्व बैंक) | समाज की औसत या माध्य आय की तुलना में |
| फोकस | जीवित रहने और मूलभूत आवश्यकताओं पर | असमानता और विषमता पर |
| नीति निहितार्थ | भोजन, आवास, स्वास्थ्य जैसी मूलभूत सेवाएँ देना | असमानता कम करना और जीवन स्तर सुधारना |
| दीर्घकालीन प्रवृत्ति | स्थिर रहती है जब तक गरीबी रेखा न बदले | आर्थिक वृद्धि, नीतियों और आय वितरण से बदलती है |
प्रारंभिक परीक्षा टिप्स
- निरपेक्ष गरीबी रेखा (विश्व बैंक): 2.15/दिन (2017 PPP)।
- चरम गरीबी (विश्व बैंक): 1.90/दिन।
- सापेक्ष गरीबी समाज और देश के अनुसार बदलती है।
- पर्यावरणीय और सामूहिक गरीबी संसाधन और समुदाय स्तर की वंचना दिखाते हैं।
- गरीबों के प्रकार: स्थायी, चक्रीय, कभी-कभी गरीब।
मुख्य परीक्षा बिंदु
- गरीबी बहुआयामी है – निरपेक्ष, सापेक्ष, पर्यावरणीय और सामूहिक रूप इसके विभिन्न पहलुओं को दिखाते हैं।
- निरपेक्ष गरीबी जीवित रहने पर केंद्रित होती है, जबकि सापेक्ष गरीबी असमानता पर।
- पर्यावरणीय गरीबी पर्यावरण और गरीबी के संबंध को दिखाती है (पानी, हवा, भूमि)।
- सामूहिक गरीबी ऐतिहासिक और संरचनात्मक बहिष्कार को दर्शाती है।
- गरीबों का वर्गीकरण (स्थायी, चक्रीय, कभी-कभी) नीतियों और कल्याणकारी योजनाओं के लक्षित कार्यान्वयन में मदद करता है।
बैंकिंग और बैंकों के कार्य
बैंक वे वित्तीय संस्थाएँ हैं जिन्हें सरकार द्वारा जमा स्वीकार करने और ऋण देने की अनुमति दी गई है। वे अतिरिक्त धन रखने वाले और धन की आवश्यकता वाले लोगों के बीच मध्यस्थ का कार्य करते हैं। बैंक प्राथमिक और द्वितीयक दोनों कार्य करते हैं और आर्थिक विकास में योगदान देते हैं।
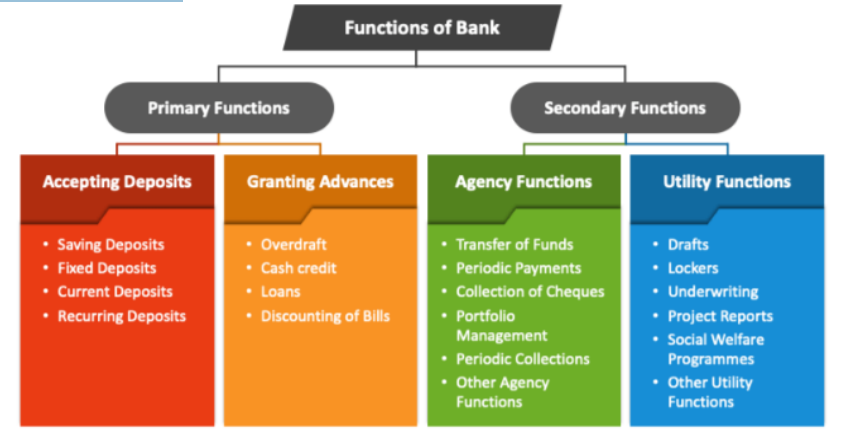
बैंक क्या हैं?
बैंक अधिकृत वित्तीय संस्थाएँ हैं जो जमा स्वीकार करते हैं और ऋण प्रदान करते हैं।
वे जमा करने वालों से अतिरिक्त धन को उधारकर्ताओं और व्यवसायों तक पहुँचाते हैं।
इनका प्रमुख उद्देश्य लाभ कमाना होता है लेकिन वे व्यापार, उद्योग और सेवाओं के विकास में भी मदद करते हैं।
बैंकों के प्राथमिक कार्य
जमा स्वीकार करना:
चालू खाता (Current Account): मांग पर देय; मुख्यतः व्यापारियों द्वारा उपयोग; ब्याज नहीं मिलता।
बचत खाता (Savings Account): व्यक्तियों को बचत प्रोत्साहित करने हेतु; कम ब्याज।
सावधि जमा (Fixed Deposits): निश्चित अवधि के लिए जमा; उच्च ब्याज; परिपक्वता से पहले नहीं निकाला जा सकता।
ऋण और अग्रिम देना:
बैंक जमा का कुछ हिस्सा आरक्षित रखते हैं और शेष राशि उधार देते हैं।
कैश क्रेडिट: अल्पकालीन ऋण, जिसमें उधारकर्ता स्वीकृत सीमा तक धन निकाल सकता है।
अल्पकालीन ऋण: कार्यशील पूंजी या व्यक्तिगत आवश्यकताओं के लिए दिए जाते हैं; एक या अधिक किस्तों में चुकाए जाते हैं।
बैंकों के द्वितीयक कार्य
विनिमय पत्रों का डिस्काउंट करना: बैंक परिपक्वता से पहले कम मूल्य पर पत्र खरीदता है और बाद में पूरा मूल्य वसूलता है। अंतर बैंक का लाभ होता है।
ऋण सृजन: ऋण देने के माध्यम से बैंक अर्थव्यवस्था में मुद्रा आपूर्ति बढ़ाते हैं।
विदेशी व्यापार का वित्तपोषण: विदेशी बिलों को स्वीकार करना, विदेशी मुद्रा का लेन-देन करना, निर्यातकों/आयातकों को सहयोग करना।
एजेंसी कार्य: ग्राहकों के लिए एजेंट के रूप में कार्य करना – चेक एकत्र करना, कर चुकाना, प्रतिभूतियाँ खरीदना/बेचना, धन का स्थानांतरण आदि।
सामान्य उपयोगी सेवाएँ: लॉकर उपलब्ध कराना, ट्रैवलर चेक/गिफ्ट चेक जारी करना, क्रेडिट/डेबिट कार्ड, इंटरनेट बैंकिंग आदि।
| प्रकार | विवरण | ब्याज |
|---|---|---|
| चालू खाता | मांग पर देय; मुख्यतः व्यापारियों द्वारा उपयोग | ब्याज नहीं |
| बचत खाता | व्यक्तियों के लिए; लचीला निकासी | कम ब्याज |
| सावधि जमा | निश्चित अवधि के लिए; पहले नहीं निकाला जा सकता | उच्च ब्याज |
प्रारंभिक परीक्षा टिप्स
- प्राथमिक कार्य: जमा स्वीकार करना + ऋण देना।
- द्वितीयक कार्य: विनिमय पत्र डिस्काउंट करना, ऋण सृजन, विदेशी व्यापार का वित्तपोषण।
- चालू खाता = बिना ब्याज, बचत खाता = कम ब्याज, सावधि जमा = अधिक ब्याज।
मुख्य परीक्षा बिंदु
- बैंक वित्तीय प्रणाली में महत्वपूर्ण मध्यस्थ होते हैं।
- वे जमा स्वीकार करने और ऋण देने के कार्य करते हैं, जो आर्थिक विकास के लिए आवश्यक हैं।
- उनके द्वितीयक कार्य जैसे ऋण सृजन और विदेशी व्यापार का वित्तपोषण व्यापार विस्तार में सहायक हैं।
- बैंक एजेंसी और उपयोगी सेवाएँ भी प्रदान करते हैं, जिससे ग्राहकों को सुविधा मिलती है।
- मजबूत बैंकिंग प्रणाली वित्तीय समावेशन और संपूर्ण अर्थव्यवस्था की स्थिरता को बढ़ावा देती है।
भारत में बैंकिंग संरचना का इतिहास
भारत में बैंकिंग का इतिहास दो चरणों में बाँटा जा सकता है: स्वतंत्रता पूर्व (1947 तक), जो निजी बैंकों और प्रेसीडेंसी बैंकों से प्रभुत्वशाली था, और स्वतंत्रता के बाद (1947 के बाद), जिसमें राष्ट्रीयकरण, केंद्रीय प्राधिकरण के रूप में RBI की स्थापना, RRBs और विशेष बैंकों की स्थापना प्रमुख रहे।
स्वतंत्रता पूर्व चरण (1947 तक)
बैंकिंग निजी बैंकों और जॉइंट-स्टॉक कंपनियों द्वारा संचालित थी।
पहला जॉइंट-स्टॉक बैंक: बैंक ऑफ बॉम्बे (1720)।
अन्य प्रारंभिक बैंक: बैंक ऑफ हिंदुस्तान (1770, कलकत्ता) और जनरल बैंक ऑफ इंडिया (1786)।
प्रेसीडेंसी बैंक: बैंक ऑफ कलकत्ता (1806), बैंक ऑफ बॉम्बे (1840), बैंक ऑफ मद्रास (1843)। 1921 में मिलकर इम्पीरियल बैंक ऑफ इंडिया बने।
पहला भारतीय बैंक: इलाहाबाद बैंक (1865)। बाद में पंजाब नेशनल बैंक (1895, लाहौर) और बैंक ऑफ इंडिया (1906, मुंबई)।
स्वदेशी आंदोलन (1906) के दौरान भारतीय बैंकों की स्थापना को प्रोत्साहन मिला जैसे – सेंट्रल बैंक ऑफ इंडिया, बैंक ऑफ बड़ौदा, केनरा बैंक, इंडियन बैंक, बैंक ऑफ मैसूर (1906–1913)।
रिज़र्व बैंक ऑफ इंडिया (RBI) की स्थापना 1935 में हिल्टन यंग आयोग की सिफारिश पर हुई।
स्वतंत्रता के बाद चरण – I (1947–1991)
स्वतंत्रता के समय सभी बैंक, यहाँ तक कि RBI भी निजी क्षेत्र में थे।
1948 में गंभीर संकट – 637 से अधिक बैंक कमजोर प्रबंधन के कारण ध्वस्त हो गए।
1949 में RBI का राष्ट्रीयकरण हुआ; बैंकिंग कंपनियाँ अधिनियम, 1949 ने RBI को पर्यवेक्षी शक्तियाँ दीं।
1967 तक RBI की नीति से विलय और एकीकरण के कारण बैंकिंग क्षेत्र मजबूत हुआ।
राष्ट्रीयकरण की प्रमुख घटनाएँ:
1955: इम्पीरियल बैंक ऑफ इंडिया का राष्ट्रीयकरण → स्टेट बैंक ऑफ इंडिया बना।
1969: 14 वाणिज्यिक बैंकों का राष्ट्रीयकरण।
1980: 6 और वाणिज्यिक बैंकों का राष्ट्रीयकरण।
1975 में क्षेत्रीय ग्रामीण बैंक (RRBs) स्थापित हुए।
विशेष बैंक स्थापित:
एक्सपोर्ट-इंपोर्ट बैंक (EXIM), 1982।
नेशनल हाउसिंग बैंक (NHB), 1988।
स्मॉल इंडस्ट्रीज डेवलपमेंट बैंक ऑफ इंडिया (SIDBI), 1990।
| वर्ष | घटना |
|---|---|
| 1770 | बैंक ऑफ हिंदुस्तान (पहला बैंक) कलकत्ता में स्थापित |
| 1806 | बैंक ऑफ कलकत्ता स्थापित |
| 1840 | बैंक ऑफ बॉम्बे स्थापित |
| 1843 | बैंक ऑफ मद्रास स्थापित |
| 1921 | तीनों प्रेसीडेंसी बैंक मिलकर इम्पीरियल बैंक ऑफ इंडिया बने |
| 1935 | रिज़र्व बैंक ऑफ इंडिया की स्थापना |
| 1955 | इम्पीरियल बैंक का राष्ट्रीयकरण, स्टेट बैंक ऑफ इंडिया बना |
| 1969 | 14 वाणिज्यिक बैंकों का राष्ट्रीयकरण |
| 1975 | क्षेत्रीय ग्रामीण बैंक स्थापित |
| 1982 | एक्सपोर्ट-इंपोर्ट बैंक (EXIM) की स्थापना |
| 1988 | नेशनल हाउसिंग बैंक (NHB) की स्थापना |
| 1990 | स्मॉल इंडस्ट्रीज डेवलपमेंट बैंक ऑफ इंडिया (SIDBI) की स्थापना |
प्रारंभिक परीक्षा टिप्स
- पहला भारतीय बैंक: इलाहाबाद बैंक (1865)।
- इम्पीरियल बैंक → SBI (1955)।
- 1969 में 14 बैंक और 1980 में 6 बैंक राष्ट्रीयकृत हुए।
- RBI की स्थापना 1935 में हिल्टन यंग आयोग की सिफारिश पर हुई।
मुख्य परीक्षा बिंदु
- स्वतंत्रता पूर्व बैंकिंग मुख्यतः प्रेसीडेंसी बैंक और निजी जॉइंट-स्टॉक बैंकों से संचालित थी।
- स्वदेशी आंदोलन ने भारतीय स्वामित्व वाले बैंकों को बढ़ावा दिया।
- स्वतंत्रता के बाद सुधारों में RBI का राष्ट्रीयकरण (1949) और वाणिज्यिक बैंकों का राष्ट्रीयकरण (1969, 1980) शामिल थे।
- SBI और उसके सहयोगी बैंकों ने ग्रामीण और अर्ध-शहरी क्षेत्रों में बैंकिंग का विस्तार किया।
- RRBs और विशेष बैंकों जैसे EXIM, NHB, SIDBI की स्थापना ने क्षेत्र-विशेष की जरूरतें पूरी कीं।
- इन कदमों ने वित्तीय समावेशन और मजबूत नियामक व्यवस्था की नींव रखी।
भारत में बैंकिंग संरचना का इतिहास – स्वतंत्रता के बाद चरण II (1991 के बाद)
1991 के बाद, एलपीजी सुधारों (उदारीकरण, निजीकरण, वैश्वीकरण) के साथ भारतीय बैंकिंग आधुनिक चरण में प्रवेश कर गई, जिसमें निजी बैंक, विदेशी बैंक, वित्तीय क्षेत्र सुधार, तकनीकी बैंकिंग, डिजिटलीकरण और कड़े विनियमन शामिल हुए।
स्वतंत्रता के बाद चरण II (1991 के बाद)
1991 के आर्थिक सुधारों ने भारत के वित्तीय क्षेत्र का परिदृश्य बदल दिया।
नरसिंहम समिति (1991, 1998) ने बड़े बैंकिंग सुधार सुझाए – वित्तीय उदारीकरण, एनपीए घटाना और निगरानी को मजबूत करना।
निजी और विदेशी बैंकों की अनुमति दी गई – आईसीआईसीआई बैंक, एचडीएफसी बैंक, एक्सिस बैंक, कोटक महिंद्रा बैंक जैसे नए-पीढ़ी के निजी बैंक उभरे।
सावधानी मानदंड लागू हुए – पूंजी पर्याप्तता अनुपात (CAR), संपत्ति वर्गीकरण और आय पहचान मानदंड।
RBI ने बेसल मानदंडों (Basel I, II, III) के अनुरूप आधुनिक नियामक ढांचा अपनाया।
वित्तीय समावेशन प्राथमिकता बनी – जन धन योजना और ग्रामीण बैंकिंग पर जोर दिया गया।
1991 के बाद प्रमुख विकास
उदारीकरण: निजी और विदेशी बैंकों को अधिक भागीदारी मिली।
तकनीकी बदलाव: एटीएम, कोर बैंकिंग सॉल्यूशन्स (CBS), इंटरनेट बैंकिंग, मोबाइल बैंकिंग की शुरुआत।
भुगतान नवाचार: NEFT, RTGS, IMPS, UPI (2016), भारत बिल पेमेंट सिस्टम, रुपे।
बैंकिंग एकीकरण: दक्षता बढ़ाने के लिए सार्वजनिक क्षेत्र के बैंकों का विलय (जैसे SBI और सहयोगी बैंक 2017 में, बैंक विलय 2019–2020)।
एनपीए पर फोकस: दिवाला और शोधन अक्षमता संहिता (IBC), 2016 लागू हुआ ताकि खराब ऋणों का जल्दी समाधान हो।
वित्तीय समावेशन: प्रधानमंत्री जन धन योजना (2014) ने करोड़ों लोगों को पहली बार बैंक खाते तक पहुँच दी।
डिजिटलीकरण: डिजिटल इंडिया अभियान, UPI और आधार आधारित भुगतान ने भारत को कैशलेस अर्थव्यवस्था की ओर बढ़ाया।
वर्तमान प्रवृत्तियाँ
फिनटेक कंपनियों और डिजिटल पेमेंट ऐप्स (PhonePe, Paytm, Google Pay) का उदय।
सूक्ष्म, लघु और मध्यम उद्यमों (MSMEs) के लिए मुद्रा लोन जैसी योजनाओं का विस्तार।
RBI द्वारा केंद्रीय बैंक डिजिटल मुद्रा (CBDC) का पायलट।
बैंकों का लगातार विलय और वैश्विक प्रतिस्पर्धा पर जोर।
| वर्ष | सुधार/विकास |
|---|---|
| 1991 | नरसिंहम समिति I – बैंकिंग सुधार रोडमैप |
| 1998 | नरसिंहम समिति II – बैंकिंग क्षेत्र को मजबूत करना |
| 2001 | कोर बैंकिंग सॉल्यूशन्स की शुरुआत |
| 2005 | RBI ने NEFT प्रणाली शुरू की |
| 2010 | मोबाइल बैंकिंग और डिजिटल वॉलेट का विस्तार |
| 2016 | UPI लॉन्च हुआ, IBC लागू हुआ (NPAs के समाधान के लिए) |
| 2017 | SBI और उसके सहयोगी बैंकों का विलय |
| 2019–20 | मुख्य सार्वजनिक क्षेत्र बैंकों का विलय (जैसे PNB + OBC + यूनाइटेड बैंक) |
| 2022 | RBI द्वारा डिजिटल रुपया (CBDC) का पायलट लॉन्च |
प्रारंभिक परीक्षा टिप्स
- नरसिंहम समितियाँ (1991 और 1998) ने बैंकिंग सुधारों की सिफारिश की।
- 1969 में 14 और 1980 में 6 बैंक राष्ट्रीयकृत हुए; 1991 के बाद ध्यान निजीकरण और एकीकरण पर रहा।
- UPI (2016) ने डिजिटल पेमेंट्स में क्रांति लाई।
- IBC 2016 एनपीए समाधान के लिए महत्वपूर्ण रहा।
- CBDC (डिजिटल रुपया) पायलट 2022 में RBI ने शुरू किया।
मुख्य परीक्षा बिंदु
- 1991 के बाद सुधारों ने भारतीय बैंकिंग को आधुनिक बनाया – निजी बैंक, विदेशी बैंक और सख्त मानदंड।
- तकनीक (ATM, इंटरनेट बैंकिंग, UPI) ने बैंकिंग सेवाओं में क्रांति लाई।
- PSU बैंकों का विलय वैश्विक प्रतिस्पर्धा को ध्यान में रखकर किया गया।
- एनपीए संकट को IBC 2016 द्वारा संबोधित किया गया, जिससे क्रेडिट संस्कृति में सुधार हुआ।
- वित्तीय समावेशन को जन धन योजना और आधार आधारित भुगतान से बढ़ावा मिला।
- डिजिटलीकरण और फिनटेक ने बैंकिंग को ग्राहक-केंद्रित, प्रभावी और कैशलेस बना दिया।
मौद्रिक नीति
मौद्रिक नीति का अर्थ है केंद्रीय बैंक (भारत में RBI) द्वारा धन की आपूर्ति को नियंत्रित करने, मुद्रास्फीति को काबू में रखने, विकास को बढ़ावा देने और आर्थिक स्थिरता सुनिश्चित करने के लिए विभिन्न उपकरणों का उपयोग। यह राजकोषीय नीति के साथ मिलकर काम करती है, लेकिन स्वतंत्र होती है।
परिचय
मौद्रिक नीति = RBI द्वारा धन आपूर्ति, मुद्रास्फीति, ऋण और विकास को नियंत्रित करने की क्रियाएँ।
राजकोषीय नीति = सरकार द्वारा कर, व्यय और उधारी के माध्यम से किए गए कार्य।
दोनों धन आपूर्ति को प्रभावित करते हैं, लेकिन अलग-अलग तरीकों से।
मौद्रिक नीति के उद्देश्य
1. मुद्रास्फीति पर नियंत्रण
मुद्रास्फीति = सामान्य मूल्य स्तर में वृद्धि।
RBI सख्त (Contractionary) मौद्रिक नीति अपनाता है, धन आपूर्ति घटाता है।
उदाहरण: RBI रेपो रेट बढ़ाता है → ऋण महँगा → मांग घटती है → मुद्रास्फीति कम होती है।
2. आर्थिक विकास को बढ़ावा
RBI निवेश, उत्पादकता और रोजगार के लिए स्थिर वातावरण बनाता है।
उदाहरण: मंदी में RBI ब्याज दरें घटाता है → ऋण सस्ता → निवेश बढ़ता है → रोजगार और मांग बढ़ती है।
3. बेरोजगारी कम करना
विस्तारवादी मौद्रिक नीति धन आपूर्ति बढ़ाती है।
ब्याज दरें घटने से ऋण आसान → कारोबार बढ़ता है → रोजगार बढ़ता है → बेरोजगारी घटती है।
4. विनिमय दर का प्रबंधन
RBI विदेशी मुद्रा बाजार में हस्तक्षेप कर रुपये की स्थिरता बनाए रखता है।
उदाहरण: RBI डॉलर बेचता है → बाजार में डॉलर की आपूर्ति बढ़ती है → रुपये की मांग बढ़ती है → रुपया मजबूत होता है।
| उद्देश्य | व्याख्या | उदाहरण |
|---|---|---|
| मुद्रास्फीति नियंत्रण | कीमतें बढ़ने पर धन आपूर्ति घटाना | रेपो रेट बढ़ाना |
| आर्थिक विकास | मांग और निवेश बढ़ाना | मंदी में रेपो रेट घटाना |
| बेरोजगारी कम करना | विस्तारवादी नीतियों से रोजगार बढ़ाना | सस्ते ऋण से रोजगार में वृद्धि |
| विनिमय दर स्थिरता | RBI का विदेशी मुद्रा में हस्तक्षेप | डॉलर बेचकर रुपये को मजबूत करना |
प्रारंभिक परीक्षा टिप्स
- रेपो रेट = RBI द्वारा वाणिज्यिक बैंकों को दिया जाने वाला ऋण दर।
- सख्त मौद्रिक नीति → मुद्रास्फीति नियंत्रित।
- विस्तारवादी मौद्रिक नीति → बेरोजगारी कम, विकास बढ़े।
- RBI रुपये को स्थिर करने हेतु विदेशी मुद्रा बाजार में हस्तक्षेप करता है।
मुख्य परीक्षा बिंदु
- मौद्रिक नीति मुद्रास्फीति नियंत्रण और विकास दोनों को संतुलित करती है।
- RBI उपकरण: रेपो, रिवर्स रेपो, CRR, SLR, OMO।
- बेरोजगारी और बाहरी झटकों के विरुद्ध स्थिरता प्रदान करती है।
- विदेशी मुद्रा बाजार में रुपये की स्थिरता बनाए रखती है।
- अधिकतम प्रभाव हेतु राजकोषीय नीति के साथ समन्वय आवश्यक।
मौद्रिक नीति के प्रकार
मौद्रिक नीति के दो मुख्य प्रकार हैं: विस्तारवादी और संकुचनवादी। विस्तारवादी नीति धन आपूर्ति बढ़ाकर मंदी के समय विकास को प्रोत्साहित करती है, जबकि संकुचनवादी नीति धन आपूर्ति घटाकर मुद्रास्फीति को नियंत्रित करती है।
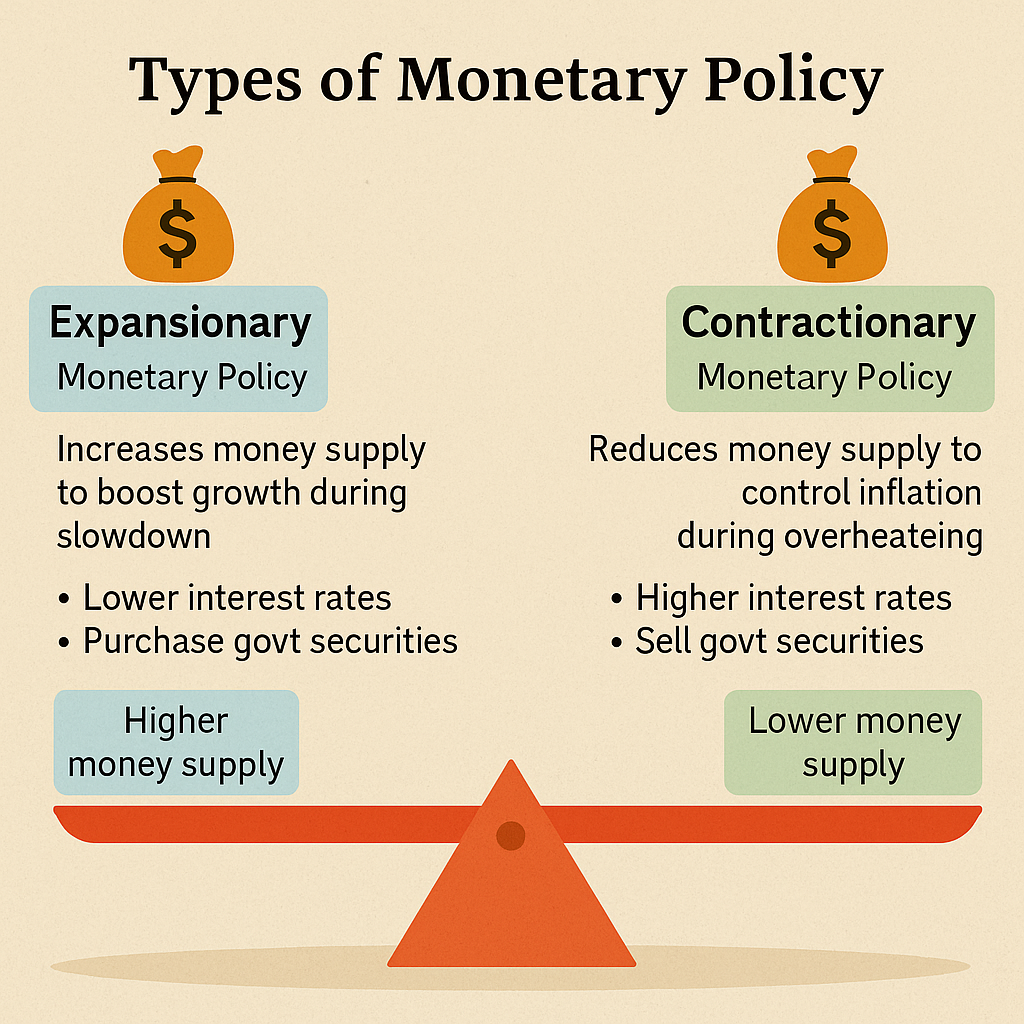
विस्तारवादी मौद्रिक नीति
अर्थ: अर्थव्यवस्था में अधिक पैसा डालना ताकि विकास को बढ़ावा मिले।
उद्देश्य: मंदी, अवसाद या धीमी वृद्धि के समय अर्थव्यवस्था को प्रोत्साहित करना।
उपकरण: ब्याज दरें घटाना, रिज़र्व आवश्यकताओं को कम करना, सरकारी प्रतिभूतियाँ खरीदना।
कार्यप्रणाली
1. ब्याज दर घटाना: ऋण सस्ता → अधिक उधारी और खर्च → निवेश और मांग बढ़ती है।
2. सरकारी प्रतिभूतियाँ खरीदना (मात्रात्मक सहजता): RBI प्रतिभूतियाँ खरीदता है → बाजार में पैसा बढ़ता है → तरलता बढ़ती है → विकास तेज होता है।
3. रिज़र्व आवश्यकता घटाना: बैंक कम पैसा रिज़र्व में रखते हैं (कम CRR/SLR) → अधिक ऋण उपलब्ध → मांग और खर्च बढ़ते हैं।
संकुचनवादी मौद्रिक नीति
अर्थ: अर्थव्यवस्था में धन आपूर्ति घटाना ताकि खर्च और मुद्रास्फीति कम हो।
उद्देश्य: उच्च मुद्रास्फीति या अत्यधिक मुद्रास्फीति को नियंत्रित करना।
उपकरण: ब्याज दरें बढ़ाना, रिज़र्व आवश्यकताओं को बढ़ाना, सरकारी प्रतिभूतियाँ बेचना।
कार्यप्रणाली
1. ब्याज दर बढ़ाना: ऋण महँगा → उधारी घटती है → खर्च और निवेश घटता है → मुद्रास्फीति घटती है।
2. सरकारी प्रतिभूतियाँ बेचना: RBI प्रतिभूतियाँ बेचता है → बाजार से पैसा खिंचता है → तरलता घटती है → मांग घटती है।
3. रिज़र्व आवश्यकता बढ़ाना: उच्च CRR/SLR → बैंकों को अधिक पैसा रिज़र्व में रखना पड़ता है → ऋण घटता है → धन आपूर्ति घटती है।
| पहलू | विस्तारवादी नीति | संकुचनवादी नीति |
|---|---|---|
| उद्देश्य | मंदी में विकास बढ़ाना | मुद्रास्फीति नियंत्रित करना |
| धन आपूर्ति | बढ़ती है | घटती है |
| ब्याज दरें | घटाई जाती हैं | बढ़ाई जाती हैं |
| रिज़र्व आवश्यकता | घटाई जाती है (कम CRR/SLR) | बढ़ाई जाती है (उच्च CRR/SLR) |
| सरकारी प्रतिभूतियाँ | खरीदी जाती हैं (पैसा बढ़ता है) | बेची जाती हैं (पैसा घटता है) |
प्रारंभिक परीक्षा टिप्स
- विस्तारवादी = अधिक धन आपूर्ति, कम ब्याज दर।
- संकुचनवादी = कम धन आपूर्ति, अधिक ब्याज दर।
- मात्रात्मक सहजता = RBI द्वारा सरकारी प्रतिभूतियाँ खरीदना।
- OMO = सरकारी प्रतिभूतियाँ खरीदना/बेचना।
मुख्य परीक्षा बिंदु
- विस्तारवादी नीति बेरोजगारी और धीमी वृद्धि से निपटती है, लेकिन मुद्रास्फीति बढ़ा सकती है।
- संकुचनवादी नीति मुद्रास्फीति नियंत्रित करती है, लेकिन विकास धीमा और बेरोजगारी बढ़ा सकती है।
- RBI आर्थिक परिस्थितियों के अनुसार दोनों नीतियों का संतुलन करता है।
- दोनों नीतियों में उपकरण समान हैं – रेपो, रिवर्स रेपो, CRR, SLR, OMO।
- चयन मैक्रो-आर्थिक लक्ष्यों पर निर्भर करता है – स्थिरता बनाम विकास।
भारत में मौद्रिक नीति ढाँचा
मौद्रिक नीति ढाँचा वह प्रणाली है जिसके माध्यम से भारतीय रिज़र्व बैंक (RBI) देश की धन आपूर्ति, ऋण और मुद्रास्फीति को नियंत्रित करता है। इसका मुख्य उद्देश्य मुद्रास्फीति को नियंत्रित करना और साथ ही आर्थिक विकास के लिए पर्याप्त धन उपलब्ध कराना है। 2016 से भारत लचीले मुद्रास्फीति लक्ष्य (FIT) ढाँचे का पालन कर रहा है, जहाँ हर 5 साल के लिए मुद्रास्फीति का लक्ष्य तय किया जाता है।
मौद्रिक नीति के व्यापक उद्देश्य (पूर्व RBI गवर्नर सी. रंगराजन के अनुसार)
देश में धन की आपूर्ति को नियंत्रित करना ताकि कीमतें बहुत तेजी से न बढ़ें (मूल्य स्थिरता बनी रहे)।
यह सुनिश्चित करना कि व्यवसायों और लोगों के लिए पर्याप्त ऋण (बैंकों से कर्ज) उपलब्ध हो ताकि रोजगार और आय में वृद्धि हो सके।
ढाँचे का विकास
पहले: RBI मुद्रास्फीति (कीमतों में बढ़ोतरी) और विकास के बीच संतुलन बनाने की कोशिश करता था, लेकिन मुद्रास्फीति के लिए कोई निश्चित कानूनी लक्ष्य नहीं था।
समस्या: स्पष्ट लक्ष्य न होने की वजह से कभी मुद्रास्फीति बहुत ज्यादा हो जाती थी और कभी बहुत कम।
समाधान (2016): RBI अधिनियम में संशोधन करके 'लचीला मुद्रास्फीति लक्ष्य' (FIT) प्रणाली लागू की गई।
इसमें भारत सरकार और RBI हर 5 साल पर मुद्रास्फीति का आधिकारिक लक्ष्य तय करते हैं।
वर्तमान मौद्रिक नीति ढाँचा
भारत में मुद्रास्फीति का मापन 'उपभोक्ता मूल्य सूचकांक' (CPI) से किया जाता है। यह बताता है कि आम लोग जिन वस्तुओं और सेवाओं का उपयोग करते हैं उनकी कीमतें कितनी बदली हैं।
अगस्त 2016 में सरकार ने मुद्रास्फीति का लक्ष्य तय किया: 4% CPI, सहनशील सीमा 2% से 6%।
इसका मतलब है कि मुद्रास्फीति ideally 4% होनी चाहिए। लेकिन अगर यह 2% से 6% के बीच रहती है तो इसे स्वीकार किया जाएगा।
पहली 5-वर्षीय अवधि: अगस्त 2016 – मार्च 2021।
दूसरी 5-वर्षीय अवधि: अप्रैल 2021 – मार्च 2026 (लक्ष्य वही 4% ± 2% रखा गया)।
RBI इस लक्ष्य को ध्यान में रखते हुए रेपो रेट, रिवर्स रेपो, CRR, SLR और OMO जैसे उपकरणों का उपयोग करता है।
महत्व: यह ढाँचा RBI को जिम्मेदार बनाता है और लोगों व व्यवसायों को भरोसा दिलाता है कि मुद्रास्फीति नियंत्रण में रहेगी।
| अवधि | लक्ष्य मुद्रास्फीति | सहनशील सीमा | टिप्पणी |
|---|---|---|---|
| 2016–2021 | 4% CPI | ±2% (2-6%) | FIT ढाँचे के तहत पहला आधिकारिक लक्ष्य |
| 2021–2026 | 4% CPI | ±2% (2-6%) | अगले 5 साल के लिए लक्ष्य बरकरार |
प्रारंभिक परीक्षा टिप्स
- 2016 में RBI अधिनियम संशोधन से लचीला मुद्रास्फीति लक्ष्य (FIT) लागू।
- लक्ष्य = 4% CPI, सीमा 2–6%।
- हर 5 साल में सरकार और RBI मिलकर तय करते हैं।
- वर्तमान अवधि: अप्रैल 2021 – मार्च 2026।
मुख्य परीक्षा बिंदु
- मौद्रिक नीति ढाँचा मूल्य स्थिरता और विकास के बीच संतुलन बनाता है।
- लचीला मुद्रास्फीति लक्ष्य RBI को अधिक पारदर्शी और जिम्मेदार बनाता है।
- लोगों और व्यवसायों की मुद्रास्फीति अपेक्षाओं को स्थिर करने में मदद करता है।
- नीति निर्धारण में CPI मुद्रास्फीति को केंद्र में रखता है।
- चुनौतियाँ: ईंधन और खाद्य जैसी आपूर्ति-आधारित मुद्रास्फीति पर RBI का नियंत्रण नहीं।
मौद्रिक नीति समिति (MPC)
मौद्रिक नीति समिति (MPC) भारतीय रिज़र्व बैंक अधिनियम, 1934 की धारा 45ZB के तहत बनाई गई छह सदस्यीय समिति है। इसे पहली बार सितंबर 2016 में गठित किया गया। MPC नीति रेपो दर तय करती है ताकि मुद्रास्फीति लक्ष्य (वर्तमान में 4% CPI, 2-6% सीमा) हासिल किया जा सके। यह साल में कम से कम 4 बार मिलती है, सामान्यतः हर दो महीने में।
MPC के बारे में
2016 के RBI अधिनियम संशोधन के तहत गठित, ताकि मौद्रिक नीति निर्णय सामूहिक रूप से लिए जाएँ।
पारदर्शिता और जवाबदेही सुनिश्चित करता है और निर्णय केवल RBI गवर्नर पर निर्भर नहीं रहता।
लचीला मुद्रास्फीति लक्ष्य (FIT) प्रणाली के तहत रेपो दर तय करता है।
MPC की संरचना
कुल सदस्य: 6।
RBI से 3 सदस्य:
RBI गवर्नर (अध्यक्ष, पदेन)।
RBI डिप्टी गवर्नर (पदेन)।
RBI केंद्रीय बोर्ड द्वारा नामित एक सदस्य।
केंद्र सरकार द्वारा नामित 3 सदस्य:
कैबिनेट सचिव की अध्यक्षता वाली चयन समिति द्वारा चुने जाते हैं (RBI गवर्नर भी समिति में शामिल)।
कार्यकाल: 4 वर्ष।
पुनर्नियुक्ति की अनुमति नहीं।
MPC का कार्य
कोरम: बैठक के लिए कम से कम 4 सदस्य आवश्यक।
मतदान: प्रत्येक सदस्य के पास 1 वोट, बराबरी होने पर RBI गवर्नर का निर्णायक वोट।
आवृत्ति: साल में कम से कम 4 बार, सामान्यतः हर 2 महीने।
RBI हर 6 महीने में मौद्रिक नीति रिपोर्ट जारी करता है, जिसमें शामिल:
पिछले 6 महीने की मुद्रास्फीति स्थिति।
मुद्रास्फीति और विकास के अनुमान।
अर्थव्यवस्था का आकलन और जोखिम।
मुद्रास्फीति लक्ष्य न पाने पर
RBI अधिनियम की धारा 45ZN: अगर 3 लगातार तिमाहियों (9 महीने) तक मुद्रास्फीति 2-6% सीमा से बाहर रहे, तो RBI को:
विशेष MPC बैठक बुलानी होगी।
केंद्र सरकार को रिपोर्ट भेजनी होगी।
असफलता के कारण बताने होंगे।
सुधारात्मक कदम सुझाने होंगे।
यह बताना होगा कि कब तक मुद्रास्फीति लक्ष्य सीमा में लौटेगी।
उदाहरण: नवंबर 2022 में RBI ने रिपोर्ट भेजी क्योंकि लगातार 3 तिमाहियों तक मुद्रास्फीति 6% से ऊपर रही।
| सदस्य | नामित द्वारा | विवरण |
|---|---|---|
| RBI गवर्नर | RBI | अध्यक्ष, पदेन |
| RBI डिप्टी गवर्नर | RBI | पदेन सदस्य |
| RBI केंद्रीय बोर्ड का एक सदस्य | RBI | RBI बोर्ड द्वारा नामित |
| तीन बाहरी सदस्य | केंद्र सरकार | 4 वर्ष का कार्यकाल, पुनर्नियुक्ति नहीं |
प्रारंभिक परीक्षा टिप्स
- MPC धारा 45ZB (RBI अधिनियम, 1934 संशोधित 2016) के तहत गठित।
- कुल 6 सदस्य: 3 RBI + 3 केंद्र सरकार।
- MPC रेपो रेट तय करती है ताकि मुद्रास्फीति लक्ष्य (4% ± 2%) हासिल हो।
- बराबरी की स्थिति में गवर्नर का निर्णायक वोट होता है।
- 3 लगातार तिमाहियों तक मुद्रास्फीति सीमा (2–6%) से बाहर होने पर विशेष रिपोर्ट देनी होती है।
मुख्य परीक्षा बिंदु
- MPC मौद्रिक नीति को संस्थागत बनाती है, जिससे निर्णय केवल एक व्यक्ति पर निर्भर नहीं रहते।
- RBI के निर्णयों में पारदर्शिता, जवाबदेही और स्थिरता लाती है।
- रेपो रेट तय करके FIT प्रणाली को समर्थन देती है।
- असफलता प्रावधान RBI को जवाबदेह बनाता है और उसकी विश्वसनीयता बढ़ाता है।
- नवंबर 2022 पहली बार था जब RBI को मुद्रास्फीति लक्ष्य न पाने पर रिपोर्ट देनी पड़ी।
मौद्रिक नीति के उपकरण – मात्रात्मक साधन
मौद्रिक नीति के मात्रात्मक साधनों का उपयोग RBI द्वारा अर्थव्यवस्था में धन और ऋण की कुल आपूर्ति को नियंत्रित करने के लिए किया जाता है। इनमें प्रमुख हैं: रेपो रेट, रिवर्स रेपो रेट, बैंक रेट, नकद आरक्षित अनुपात (CRR), वैधानिक तरलता अनुपात (SLR) और ओपन मार्केट ऑपरेशन्स (OMO)।
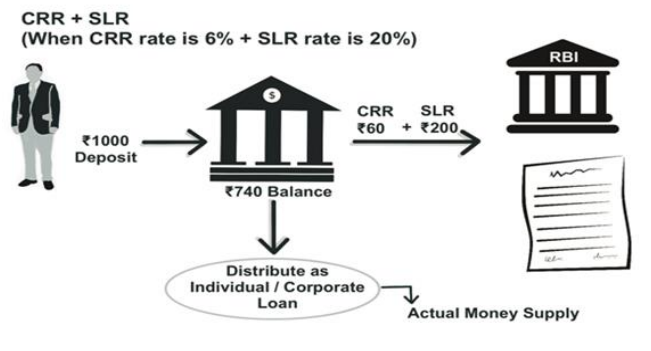
मात्रात्मक साधन
इनका प्रयोग अर्थव्यवस्था में कुल धन और ऋण की आपूर्ति को नियंत्रित करने के लिए किया जाता है, किसी विशेष क्षेत्र को लक्षित नहीं किया जाता।
उदाहरण: रेपो रेट, रिवर्स रेपो रेट, बैंक रेट, CRR, SLR, OMO।
नकद आरक्षित अनुपात (CRR)
CRR वह प्रतिशत है जिसे वाणिज्यिक बैंकों को अपनी कुल जमा (NDTL) का नकद के रूप में RBI के पास रखना होता है।
इस राशि को बैंक न तो उधार दे सकते हैं और न ही निवेश कर सकते हैं, और RBI इस पर कोई ब्याज नहीं देता।
केवल अनुसूचित वाणिज्यिक बैंकों पर लागू, RRB और NBFC पर नहीं।
उदाहरण: यदि CRR = 4% और बैंक के पास ₹100 करोड़ जमा हैं, तो उसे ₹4 करोड़ RBI के पास रखना होगा।
हाल के बदलाव: COVID-19 (2020) के दौरान 3% किया गया, 2022 में बढ़ाकर 4.5%।
वैधानिक तरलता अनुपात (SLR)
SLR वह प्रतिशत है जिसे वाणिज्यिक बैंकों को अपनी कुल जमा (NDTL) का तरल संपत्तियों के रूप में रखना होता है।
इसमें नकद, सोना या सरकार द्वारा स्वीकृत प्रतिभूतियाँ शामिल हैं।
CRR के विपरीत, SLR RBI के पास नहीं बल्कि बैंकों द्वारा स्वयं रखा जाता है।
इसका उद्देश्य: बैंक रन (अत्यधिक निकासी) से बचाव और जनता का भरोसा बनाए रखना।
उदाहरण: यदि SLR = 18% और बैंक के पास ₹100 करोड़ जमा हैं, तो उसे ₹18 करोड़ तरल संपत्तियों में रखना होगा।
बैंकिंग विनियमन अधिनियम, 1949 के अनुसार SLR अधिकतम 40% तक हो सकता है (वर्तमान में 18%)।
CRR बनाम SLR
दोनों ही वैधानिक आरक्षित अनुपात हैं जो बैंकों की उधार देने की क्षमता घटाते हैं, लेकिन इनका स्वरूप और उद्देश्य अलग होता है।
| पहलू | CRR | SLR |
|---|---|---|
| परिभाषा | जमा का न्यूनतम प्रतिशत नकद के रूप में RBI के पास | जमा का न्यूनतम प्रतिशत नकद, सोना या स्वीकृत प्रतिभूतियों में, बैंकों द्वारा स्वयं रखा जाता है |
| कानूनी आधार | RBI अधिनियम, 1934 | बैंकिंग विनियमन अधिनियम, 1949 |
| कहाँ रखा जाता है | RBI के पास | बैंकों के पास स्वयं |
| ब्याज | RBI कोई ब्याज नहीं देता | बैंक कुछ ब्याज कमा सकते हैं |
| वर्तमान दर | NDTL का 4.5% | NDTL का 18% |
| सीमा | कोई तय अधिकतम नहीं, पर 100% नहीं | अधिकतम 40% तक |
प्रारंभिक परीक्षा टिप्स
- CRR नकद के रूप में RBI के पास रखा जाता है; SLR नकद/सोना/प्रतिभूतियों के रूप में बैंक स्वयं रखते हैं।
- CRR = 4.5% (2022), SLR = 18%।
- CRR RBI अधिनियम, 1934 द्वारा नियंत्रित; SLR बैंकिंग विनियमन अधिनियम, 1949 द्वारा।
- दोनों (CRR और SLR) बैंकों की उधार देने की क्षमता घटाते हैं।
मुख्य परीक्षा बिंदु
- CRR और SLR मुद्रास्फीति और तरलता को नियंत्रित करने के महत्वपूर्ण साधन हैं।
- उच्च CRR/SLR = उधारी के लिए कम पैसा = संकुचन प्रभाव।
- निम्न CRR/SLR = उधारी के लिए अधिक पैसा = विस्तार प्रभाव।
- ये वित्तीय अनुशासन सुनिश्चित करते हैं और जमाकर्ताओं के धन की रक्षा करते हैं।
- CRR सीधे तरलता को प्रभावित करता है जबकि SLR वित्तीय स्थिरता के लिए बफर प्रदान करता है।
मौद्रिक नीति में CRR, SLR, SDF और LAF
CRR और SLR ऐसे वैधानिक आरक्षित अनुपात हैं जो धन आपूर्ति, ब्याज दर और आर्थिक गतिविधियों को सीधे प्रभावित करते हैं। RBI तरलता, मुद्रास्फीति और वित्तीय स्थिरता को नियंत्रित करने के लिए स्थायी जमा सुविधा (SDF) और तरलता समायोजन सुविधा (LAF) जैसे उपकरणों का भी उपयोग करता है।
CRR/SLR बढ़ाने या घटाने का प्रभाव
जब CRR/SLR बढ़ता है:
बैंकों को अधिक पैसा RBI के पास (CRR) या तरल संपत्तियों (SLR) में रखना पड़ता है।
बैंकों के पास उधार देने के लिए कम पैसा बचता है → ब्याज दरें बढ़ती हैं।
उधारी घटती है → निवेश और खपत कम होती है।
मांग घटती है → मुद्रास्फीति कम होती है (लेकिन विकास धीमा हो सकता है)।
जब CRR/SLR घटता है:
बैंकों के पास अधिक पैसा उधार देने के लिए उपलब्ध होता है।
वे ब्याज दरें घटाते हैं → उधारी बढ़ती है।
निवेश और खपत बढ़ती है → उत्पादन और विकास तेज होता है।
लेकिन अत्यधिक क्रेडिट से मुद्रास्फीति बढ़ सकती है।
हाल के CRR बदलाव
2019: CRR 4% था।
2020: लॉकडाउन के बाद GDP में गिरावट के कारण 3% कर दिया गया।
2021: COVID से आपूर्ति श्रृंखला में बाधा और महंगाई के कारण 4% कर दिया गया।
मई 2022: 4% से बढ़ाकर 4.5% कर दिया गया (₹87,000 करोड़ तरलता अवशोषित की गई) रूस-यूक्रेन युद्ध और महामारी के प्रभाव के कारण।
स्थायी जमा सुविधा (SDF)
अप्रैल 2022 में RBI ने शुरू किया।
LAF ढाँचे में Reverse Repo Rate की जगह लिया।
2014 में उर्जित पटेल समिति द्वारा प्रस्तावित, 2018 में RBI अधिनियम संशोधन से सक्षम।
Reverse Repo से अंतर: बैंक RBI में पैसा जमा कर सकते हैं बिना किसी गारंटी (G-Sec) के।
Reverse Repo अभी भी RBI के टूलकिट में है।
वर्तमान: SDF, Repo Rate से 0.25% कम है।
महत्व:
RBI असामान्य परिस्थितियों (2008 वित्तीय संकट, 2016 नोटबंदी) में बड़ी तरलता अवशोषित कर सकता है।
बैंक स्वेच्छा से अपनी अतिरिक्त तरलता RBI में पार्क कर सकते हैं।
तरलता समायोजन सुविधा (LAF)
2000 में शुरू (1998 की नरसिम्हम समिति की सिफारिश पर)।
निर्धारित वाणिज्यिक बैंकों (RRB को छोड़कर) और प्राथमिक डीलरों के लिए।
उद्देश्य: रोजाना की तरलता प्रबंधन।
तंत्र:
Repo Rate → RBI से G-Sec गिरवी रखकर उधार (तरलता बढ़ती है)।
Reverse Repo Rate → RBI में पैसा पार्क करना (तरलता घटती है)।
लाभ:
तरलता घटा-बढ़ाकर मुद्रास्फीति पर नियंत्रण।
आर्थिक झटकों या अस्थिरता के समय बैंकों को अल्पकालिक नकदी मदद।
| स्थिति | बैंकों पर प्रभाव | अर्थव्यवस्था पर प्रभाव |
|---|---|---|
| CRR/SLR बढ़ता है | कम पैसा उधार देने को, ब्याज दरें बढ़ती हैं | उधारी घटती है, मांग घटती है, मुद्रास्फीति घटती है |
| CRR/SLR घटता है | ज्यादा पैसा उधार देने को, ब्याज दरें घटती हैं | उधारी बढ़ती है, मांग बढ़ती है, विकास बढ़ता है (मुद्रास्फीति का खतरा) |
| पहलू | SDF | रिवर्स रेपो | LAF |
|---|---|---|---|
| शुरुआत | 2022 | 2000 (LAF टूलकिट) | 2000 |
| जमानत | कोई जमानत नहीं | RBI G-Sec देता है | G-Sec जरूरी |
| स्थिति | LAF का न्यूनतम स्तर | LAF का हिस्सा | समग्र सुविधा |
| उद्देश्य | अत्यधिक तरलता अवशोषित करना | दैनिक तरलता अवशोषित करना | रोजाना तरलता प्रबंधन |
प्रारंभिक परीक्षा टिप्स
- CRR ↑ = संकुचन, मुद्रास्फीति ↓। CRR ↓ = विस्तार, विकास ↑।
- SLR नकद/सोना/प्रतिभूतियों में बैंक रखते हैं, CRR नकद में RBI के पास।
- SDF अप्रैल 2022 में शुरू हुआ, इसमें कोई जमानत नहीं।
- LAF = रेपो + रिवर्स रेपो, 2000 में (नरसिम्हम समिति) शुरू।
मुख्य परीक्षा बिंदु
- CRR/SLR में बदलाव सीधे तरलता, मुद्रास्फीति और विकास पर असर डालते हैं।
- SDF से RBI बिना जमानत के तरलता अवशोषित कर सकता है।
- LAF बैंकों की रोजाना की तरलता जरूरतों को संभालने का लचीला तरीका है।
- ये सभी उपकरण मिलकर मौद्रिक प्रबंधन में RBI को प्रभावी बनाते हैं।
- वैश्विक घटनाएँ (COVID, यूक्रेन युद्ध) दिखाती हैं कि CRR, SLR, SDF और LAF गतिशील होने चाहिए।
रिवर्स रेपो दर, MSF और ओपन मार्केट ऑपरेशन्स (OMO)
रिवर्स रेपो, MSF और OMO, RBI की मौद्रिक नीति के महत्वपूर्ण उपकरण हैं जो तरलता और मुद्रास्फीति को नियंत्रित करते हैं। ये तय करते हैं कि बाजार में कितना पैसा उपलब्ध होगा और इस प्रकार मुद्रास्फीति, विकास और वित्तीय स्थिरता पर असर डालते हैं।
रिवर्स रेपो दर का तंत्र
जब RBI रिवर्स रेपो दर बढ़ाता है:
बैंकों को RBI से अधिक ब्याज मिलता है।
बैंक जनता/व्यवसायों को ऋण देने की बजाय RBI को पैसा देना पसंद करते हैं।
बाजार में पैसा कम → मुद्रास्फीति नियंत्रित।
जब RBI रिवर्स रेपो दर घटाता है:
RBI में पैसा रखना आकर्षक नहीं रहता।
बैंक जनता और व्यवसायों को अधिक ऋण देते हैं।
तरलता बढ़ती है → विकास को प्रोत्साहन मिलता है।
COVID-19 उदाहरण (रिवर्स रेपो)
COVID मंदी में ऋण की मांग घट गई।
मार्च 2020 तक: बैंकों ने लगभग ₹3 लाख करोड़ RBI में रिवर्स रेपो के रूप में रखा।
RBI ने रिवर्स रेपो को 3.35% तक घटा दिया ताकि बैंक पैसा RBI में न रखें और ऋण देना शुरू करें।
उदाहरण: यदि SBI जमाकर्ताओं को 5.9% FD ब्याज देता है लेकिन RBI से केवल 3.35% कमाता है तो उसे घाटा होगा। इसलिए, उसे जनता को ऋण देना बेहतर होगा।
मार्जिनल स्टैंडिंग फैसिलिटी (MSF)
2011 में शुरू किया गया।
वह दर जिस पर बैंक RBI से रातभर के लिए सरकारी प्रतिभूतियाँ गिरवी रखकर (SLR कोटा का 2% तक) पैसा उधार लेते हैं।
जब इंटरबैंक तरलता खत्म हो जाए, तब सुरक्षा वाल्व के रूप में काम करता है।
यह अंतिम विकल्प है, जब बैंक LAF और अन्य साधनों से उधार लेने की क्षमता खत्म कर देते हैं।
MSF = LAF कॉरिडोर की ऊपरी सीमा (रेपो दर से 0.25% अधिक)।
उद्देश्य: बैंकिंग प्रणाली को आपातकालीन तरलता प्रदान करना।
ओपन मार्केट ऑपरेशन्स (OMO)
OMO = RBI खुले बाजार में सरकारी प्रतिभूतियों की खरीद और बिक्री करता है।
RBI खरीदता है → पैसा बढ़ता है → तरलता बढ़ती है → विकास को प्रोत्साहन (मंदी में उपयोग)।
RBI बेचता है → पैसा घटता है → तरलता घटती है → मुद्रास्फीति नियंत्रित (मुद्रास्फीति के समय उपयोग)।
OMO को रेपो/रिवर्स रेपो के साथ मिलाकर अक्सर उपयोग किया जाता है।
| उपकरण | अर्थ | उद्देश्य | LAF कॉरिडोर में स्थिति |
|---|---|---|---|
| रिवर्स रेपो | दर जो RBI बैंकों को देता है जब वे पैसा RBI में रखते हैं | अतिरिक्त तरलता अवशोषित करना, मुद्रास्फीति नियंत्रित करना | निचली सीमा |
| MSF | RBI से सरकारी प्रतिभूतियों के बदले दंडात्मक दर पर रातभर उधार लेना (2% तक) | आपातकालीन तरलता सहायता | ऊपरी सीमा |
| OMO | खुले बाजार में सरकारी प्रतिभूतियों की खरीद/बिक्री | तरलता बढ़ाना या घटाना | कॉरिडोर का हिस्सा नहीं, लचीले रूप से उपयोग |
प्रारंभिक परीक्षा टिप्स
- रिवर्स रेपो = LAF कॉरिडोर की निचली सीमा, MSF = LAF कॉरिडोर की ऊपरी सीमा।
- MSF 2011 में शुरू हुआ, यह अंतिम उधार लेने का विकल्प है।
- OMO = RBI सरकारी प्रतिभूतियाँ खरीदता (तरलता बढ़ती) / बेचता (तरलता घटती)।
- COVID (2020) में RBI ने रिवर्स रेपो 3.35% कर दिया ताकि बैंक पैसा RBI में न रखें।
मुख्य परीक्षा बिंदु
- रिवर्स रेपो यह तय करता है कि बैंक RBI को पैसा दें या जनता को, जिससे तरलता नियंत्रित होती है।
- MSF आपातकालीन सहायता उपकरण है जो बैंकिंग प्रणाली में तरलता झटकों से बचाता है।
- OMO, RBI को मुद्रास्फीति या मंदी के आधार पर तरलता समायोजित करने की लचीलापन देता है।
- ये सभी उपकरण मिलकर वित्तीय बाजारों की स्थिरता और मुद्रास्फीति नियंत्रण सुनिश्चित करते हैं।
- उदाहरण: COVID मंदी (रिवर्स रेपो घटाना), महंगाई काल (OMO बिक्री)।
कराधान
कराधान वह प्रणाली है जिसके माध्यम से सरकारें व्यक्तियों, व्यवसायों और संगठनों से कर एकत्र करती हैं ताकि सार्वजनिक सेवाओं और विकास को वित्तपोषित किया जा सके। कर अनिवार्य भुगतान होते हैं जिन्हें केवल राजस्व के लिए ही नहीं बल्कि मुद्रास्फीति को नियंत्रित करने, विकास को बढ़ावा देने और सामाजिक कल्याण सुनिश्चित करने के लिए राजकोषीय नीति के उपकरण के रूप में भी उपयोग किया जाता है।
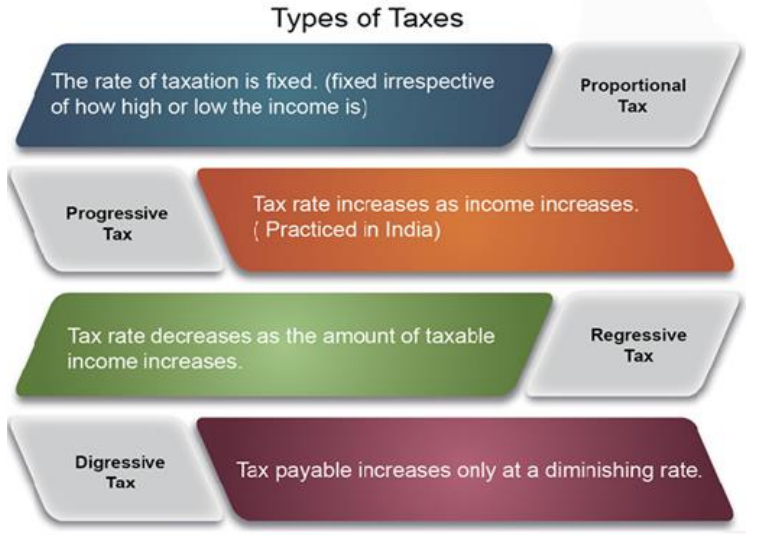
परिचय
कर वे शुल्क हैं जिन्हें सरकारें सार्वजनिक सेवाओं पर खर्च करने के लिए एकत्र करती हैं।
इनका उपयोग रक्षा, शिक्षा, स्वास्थ्य सेवा, बुनियादी ढाँचे और कल्याण योजनाओं में होता है।
राजस्व जुटाने से परे, कर राजकोषीय नीति के उपकरण हैं – जैसे मुद्रास्फीति को नियंत्रित करना या उद्योग को बढ़ावा देना।
कर क्या है?
कर कानून द्वारा लगाए गए अनिवार्य भुगतान हैं।
यह सरकार की मुख्य आय का स्रोत है।
करों से प्राप्त धन सड़कों, स्कूलों, अस्पतालों और रक्षा जैसी सेवाओं में खर्च होता है।
कर का वर्गीकरण (न्याय के आधार पर)
प्रगतिशील कर (Progressive)
आय बढ़ने पर कर दर भी बढ़ती है।
इसे उचित माना जाता है क्योंकि अमीर लोग अधिक योगदान करते हैं।
उदाहरण: आयकर, जहाँ उच्च आय वर्ग अधिक दरों पर कर चुकाते हैं।
प्रतिगामी कर (Regressive)
गरीब लोग अनुपातिक रूप से अमीरों से अधिक कर चुकाते हैं।
उदाहरण: उपभोग पर लगाए गए अप्रत्यक्ष कर गरीबों को अधिक प्रभावित करते हैं।
इस पर विवाद है: कुछ अर्थशास्त्री इसे उत्पादकता प्रेरित मानते हैं, जबकि अन्य सामाजिक न्याय की कमी बताते हैं।
समानुपाती कर (Proportional/Flat)
सभी के लिए कर दर समान रहती है, आय स्तर पर निर्भर नहीं करती।
उदाहरण: GST – अमीर और गरीब दोनों समान कर दर चुकाते हैं।
कर का वर्गीकरण (कौन भरता है इस आधार पर)
प्रत्यक्ष कर
सीधे उस व्यक्ति द्वारा भरा जाता है जिस पर लगाया जाता है।
इसे किसी और पर नहीं डाला जा सकता।
उदाहरण: आयकर, कॉरपोरेट टैक्स।
अप्रत्यक्ष कर
वस्तुओं/सेवाओं पर लगाया जाता है, व्यापारी इसे वसूलकर सरकार को जमा करते हैं।
भार उपभोक्ता पर स्थानांतरित हो जाता है।
उदाहरण: GST, उत्पाद शुल्क, सीमा शुल्क।
| पैरामीटर | प्रत्यक्ष कर | अप्रत्यक्ष कर |
|---|---|---|
| अर्थ | आय/संपत्ति पर लगाया गया कर, सीधे सरकार को | वस्तुओं/सेवाओं पर कर, अप्रत्यक्ष रूप से एकत्र |
| भार | करदाता और भुगतकर्ता एक ही | भुगतान करने वाला उपभोक्ता, सरकार को जमा व्यापारी |
| कर आधार | आय, मुनाफा, संपत्ति | खपत, बिक्री, उत्पादन |
| चोरी की संभावना | संभव | लगभग असंभव |
| मुद्रास्फीति पर प्रभाव | मुद्रास्फीति नियंत्रित करता है | मूल्य बढ़ा सकता है |
| भार स्थानांतरण | स्थानांतरित नहीं किया जा सकता | स्थानांतरित किया जा सकता है |
प्रारंभिक परीक्षा टिप्स
- प्रगतिशील कर = अधिक आय, अधिक कर दर।
- GST समानुपाती कर का उदाहरण है।
- प्रत्यक्ष कर का भार स्थानांतरित नहीं होता, अप्रत्यक्ष कर का भार उपभोक्ता पर डाला जाता है।
- प्रत्यक्ष कर मुद्रास्फीति नियंत्रित करते हैं, अप्रत्यक्ष कर कीमतें बढ़ा सकते हैं।
मुख्य परीक्षा बिंदु
- कराधान केवल राजस्व साधन नहीं बल्कि राजकोषीय नीति का उपकरण भी है।
- प्रगतिशील कर समानता सुनिश्चित करते हैं, प्रतिगामी कर असमानता बढ़ा सकते हैं।
- प्रत्यक्ष कर पुनर्वितरण के लिए बेहतर हैं, जबकि अप्रत्यक्ष कर संग्रह में सरल हैं।
- भारत दक्षता और समानता के बीच संतुलन बनाने के लिए दोनों प्रकार का उपयोग करता है।
- चुनौतियाँ: कर चोरी, अनुपालन बोझ, न्याय और विकास के बीच संतुलन।
भारत में कराधान
भारत में कर तीन स्तरों पर लगाए जाते हैं – केंद्र सरकार, राज्य सरकारें और स्थानीय निकाय (जैसे पंचायतें और नगरपालिकाएँ)। कराधान का ढांचा भारतीय संविधान में विशेष अनुच्छेदों और अनुसूचियों के माध्यम से दिया गया है।
अवलोकन
कर सरकार के खर्चों के लिए अनिवार्य भुगतान हैं। ये केंद्र, राज्य और स्थानीय स्तर पर लगाए जाते हैं।
संविधान सुनिश्चित करता है कि कोई भी कर बिना कानून के नहीं लगाया जा सकता।
संवैधानिक प्रावधान
अनुच्छेद 265
बिना कानून की अनुमति के कोई कर नहीं लगाया या वसूला जा सकता।
हर कर संसद या राज्य विधानमंडल द्वारा बनाए गए कानून से समर्थित होना चाहिए।
अनुच्छेद 246 (अनुसूची VII)
विधायी शक्तियों का विभाजन तय करता है, जिसमें कर लगाने की शक्ति भी शामिल है।
अनुसूची VII तीन सूचियाँ प्रदान करती है:
सूची I (केंद्रीय सूची): केवल संसद कानून बना सकती है (जैसे आयकर, सीमा शुल्क)।
सूची II (राज्य सूची): केवल राज्य विधानमंडल कानून बना सकते हैं (जैसे भूमि राजस्व, स्टाम्प शुल्क)।
सूची III (समवर्ती सूची): संसद और राज्य दोनों कानून बना सकते हैं (जैसे शिक्षा, पर्यावरण)।
73वां और 74वां संविधान संशोधन
पंचायतों और नगरपालिकाओं को कुछ स्थानीय कर लगाने की शक्ति देता है (जैसे संपत्ति कर, मंडी शुल्क, टोल)।
भारत में प्रत्यक्ष कर
प्रत्यक्ष कर वे होते हैं जिन्हें सीधे व्यक्ति/संस्था सरकार को देती है।
केंद्र सरकार के प्रत्यक्ष कर
आय पर: कॉरपोरेशन टैक्स, व्यक्तिगत आयकर, न्यूनतम वैकल्पिक कर (MAT), पूंजीगत लाभ कर।
व्यय पर: फ्रिंज बेनिफिट टैक्स (समाप्त), गिफ्ट टैक्स (समाप्त)।
संपत्ति पर: प्रतिभूति लेनदेन कर, संपत्ति कर (समाप्त), बैंकिंग कैश लेनदेन कर (समाप्त)।
राज्य सरकार के प्रत्यक्ष कर
आय पर: कृषि कर, प्रोफेशनल टैक्स।
व्यय पर: रोड टैक्स।
संपत्ति पर: भूमि राजस्व, स्टाम्प शुल्क, शहरी क्षेत्रों में संपत्ति कर।
उपकर (Cess) और अधिभार (Surcharge)
उपकर (Cess)
एक विशेष उद्देश्य के लिए लगाया गया कर।
उदाहरण: शिक्षा उपकर, स्वास्थ्य और शिक्षा उपकर, सड़क और अवसंरचना उपकर।
संचित धन भारत की संचित निधि (CFI) में जाता है, फिर योजनाओं में प्रयोग होता है।
राज्यों के साथ वित्त आयोग द्वारा साझा नहीं किया जाता।
अधिभार (Surcharge)
मौजूदा कर दर पर अतिरिक्त कर।
उदाहरण: 30% कर पर 10% अधिभार लगाने से कुल कर दर 33% हो जाती है।
इसका कोई विशेष उद्देश्य नहीं होता, सामान्य व्यय में प्रयोग होता है।
राज्यों के साथ साझा नहीं किया जाता।
| श्रेणी | केंद्र सरकार | राज्य सरकार |
|---|---|---|
| आय पर | कॉरपोरेट टैक्स, व्यक्तिगत आयकर, MAT, पूंजीगत लाभ कर | कृषि कर, प्रोफेशनल टैक्स |
| व्यय पर | फ्रिंज बेनिफिट टैक्स (समाप्त), गिफ्ट टैक्स (समाप्त) | रोड टैक्स |
| संपत्ति पर | प्रतिभूति लेनदेन कर, संपत्ति कर (समाप्त) | भूमि राजस्व, स्टाम्प शुल्क, संपत्ति कर |
प्रारंभिक परीक्षा टिप्स
- अनुच्छेद 265: बिना कानून के कोई कर नहीं।
- अनुच्छेद 246 + अनुसूची VII: कर शक्तियों का विभाजन।
- 73वां और 74वां संशोधन: पंचायत और नगरपालिकाएँ कर लगा सकती हैं।
- उपकर = विशेष उद्देश्य के लिए कर, राज्यों से साझा नहीं।
- अधिभार = अतिरिक्त कर, सामान्य खर्चों के लिए, राज्यों से साझा नहीं।
मुख्य परीक्षा बिंदु
- भारत की कर प्रणाली तीन स्तरों पर काम करती है: केंद्र, राज्य और स्थानीय निकाय।
- संविधान सुनिश्चित करता है कि कर केवल कानून द्वारा ही लगाया जाए (अनुच्छेद 265)।
- अनुसूची VII के तहत कर शक्तियों का स्पष्ट विभाजन है।
- प्रत्यक्ष कर केंद्र और राज्यों द्वारा अलग-अलग लगाए जाते हैं ताकि संतुलित राजस्व सुनिश्चित हो।
- उपकर और अधिभार अतिरिक्त राजस्व के साधन हैं लेकिन राज्यों के साथ साझा न होने से वित्तीय असंतुलन पैदा करते हैं।
बजट और राजकोषीय नीति
बजट सरकार का वार्षिक वित्तीय विवरण है, जिसे संविधान के अनुच्छेद 112 के तहत प्रस्तुत किया जाता है। इसमें आगामी वित्तीय वर्ष के लिए आय (रसीदें) और व्यय (खर्च) का अनुमान शामिल होता है। यह संसाधनों के आवंटन को दिशा देता है, सरकार की प्राथमिकताओं को दर्शाता है और संसद की स्वीकृति आवश्यक होती है। संघीय बजट सीमित संसाधनों के कुशल उपयोग का कानूनी साधन है।
बजट का अवलोकन
बजट सरकार की एक वर्ष की विस्तृत वित्तीय योजना है।
इसमें आय (राजस्व) और खर्च (व्यय) का अनुमान शामिल होता है।
संविधान का अनुच्छेद 112 इसे 'वार्षिक वित्तीय विवरण' कहता है।
यह केवल आँकड़े नहीं बल्कि सरकार की नीतियाँ, कर योजनाएँ और विकास लक्ष्य भी दर्शाता है।
बजट का निर्माण वित्त मंत्रालय के आर्थिक मामलों के विभाग की बजट प्रभाग द्वारा किया जाता है।
बजट के तत्व
राजस्व प्राप्तियों का अनुमान (कर और गैर-कर आय)।
पूंजीगत प्राप्तियों का अनुमान (ऋण, उधार, पुनर्भुगतान)।
व्यय का अनुमान (कल्याण, अवसंरचना, रक्षा आदि पर)।
आय जुटाने के साधन (कर संबंधी प्रस्ताव)।
पिछले वर्ष की आय-व्यय का विवरण और घाटा/अधिशेष का कारण।
आगामी वर्ष की आर्थिक और वित्तीय नीतियाँ।
भारत में बजट का विकास
2017 तक भारत में दो बजट होते थे: रेलवे बजट और सामान्य बजट।
2017 में इन्हें मिलाकर एक ही संघीय बजट बना दिया गया।
संविधान में बजट संबंधी प्रावधान
अनुच्छेद 112 – वार्षिक वित्तीय विवरण
राष्ट्रपति संसद के दोनों सदनों के समक्ष अनुमानित आय और व्यय रखते हैं।
व्यय दो प्रकार के होते हैं:
भारत की संचित निधि पर आरोपित व्यय – इन पर मतदान नहीं होता।
अन्य व्यय – इन पर संसद की स्वीकृति आवश्यक है।
अनुच्छेद 113 – अनुदान की माँगें
संचित निधि से न आरोपित व्यय लोकसभा में अनुदान की माँग के रूप में प्रस्तुत किया जाता है।
लोकसभा इन्हें स्वीकार, अस्वीकार या कम कर सकती है।
राष्ट्रपति की सिफारिश के बिना कोई अनुदान माँग प्रस्तुत नहीं की जा सकती।
अनुच्छेद 114 – विनियोग विधेयक
अनुदान पारित होने के बाद विनियोग विधेयक प्रस्तुत किया जाता है।
यह भारत की संचित निधि से धन की निकासी की अनुमति देता है।
संसद इसमें कोई संशोधन नहीं कर सकती।
अनुच्छेद 265 – कर केवल कानून द्वारा
संसद की स्वीकृति के बिना कोई कर नहीं लगाया या वसूला जा सकता।
बजट का हिस्सा वित्त विधेयक कर कानूनों में बदलाव करके राजस्व जुटाने के लिए पारित किया जाता है।
अनुच्छेद 266 – भारत की संचित निधि और सार्वजनिक खाता
सरकार की सारी आय, ऋण और पुनर्भुगतान भारत की संचित निधि में जमा होते हैं।
अन्य सार्वजनिक धन (जैसे भविष्य निधि, छोटी बचत) सार्वजनिक खाते में जाते हैं।
संसद की स्वीकृति के बिना संचित निधि से धन की निकासी नहीं की जा सकती।
| पहलू | विवरण |
|---|---|
| परिभाषा | वार्षिक वित्तीय विवरण (अनुच्छेद 112) – आय और व्यय का अनुमान |
| तैयार करता है | वित्त मंत्रालय के आर्थिक मामलों के विभाग का बजट प्रभाग |
| विकास | पहले दो बजट (रेलवे + सामान्य), 2017 में एक संघीय बजट में विलय |
| स्वीकृति प्रक्रिया | अनुदान की माँगें → विनियोग विधेयक → वित्त विधेयक |
| निधियाँ | भारत की संचित निधि और सार्वजनिक खाता |
प्रारंभिक परीक्षा टिप्स
- अनुच्छेद 112 – बजट को वार्षिक वित्तीय विवरण कहा जाता है।
- अनुच्छेद 265 – संसद की अनुमति के बिना कोई कर नहीं।
- 2017 में संघीय बजट और रेलवे बजट का विलय हुआ।
- वित्त विधेयक बजट प्रक्रिया का हिस्सा है और मनी बिल होता है।
मुख्य परीक्षा बिंदु
- बजट एक वित्तीय वर्ष के लिए सरकार की आय और व्यय की प्राथमिकताओं को दर्शाता है।
- यह सामाजिक-आर्थिक उद्देश्यों के अनुरूप सीमित संसाधनों के सर्वोत्तम उपयोग को सुनिश्चित करता है।
- बजट प्रक्रिया कार्यपालिका की जवाबदेही को विधायिका के प्रति मजबूत करती है।
- संविधान के अनुच्छेद 112–114, 265–266 बजट का ढाँचा परिभाषित करते हैं।
- 2017 के बाद संघीय बजट एकीकृत हो गया है, जिसमें सभी क्षेत्रों को शामिल किया जाता है।
बजट के उद्देश्य और प्रकार
बजट केवल वित्तीय विवरण ही नहीं बल्कि योजना बनाने, संसाधनों के आवंटन और सरकारी खर्च पर विधायी नियंत्रण सुनिश्चित करने का साधन भी है। बजट विभिन्न प्रकार का हो सकता है – संतुलित, अधिशेष, घाटा, शून्य-आधारित और प्रदर्शन-आधारित – यह इस पर निर्भर करता है कि आय और व्यय का प्रबंधन कैसे किया जाता है।
बजट के उद्देश्य
सीमित सरकारी संसाधनों का योजनाबद्ध और कुशल आवंटन सुनिश्चित करना।
संसद के माध्यम से कार्यपालिका पर नियंत्रण रखना – बहस, चर्चा, कट मोशन और विनियोग तथा वित्त विधेयक पारित करने के द्वारा।
संविधान का अनुच्छेद 114(3): 'संसद द्वारा पारित कानून के बिना भारत की संचित निधि से कोई धनराशि नहीं निकाली जा सकती।'
सरकारी खर्च में पारदर्शिता और जवाबदेही बढ़ाना।
बजट के प्रकार
1. संतुलित बजट
जब अनुमानित व्यय और अनुमानित आय बराबर हो।
पारंपरिक अर्थशास्त्रियों के अनुसार आदर्श स्थिति, क्योंकि यह दर्शाता है कि सरकार अपनी सीमा के भीतर खर्च कर रही है।
2. अधिशेष बजट
जब आय (कर और गैर-कर राजस्व) व्यय से अधिक हो।
सरकार की मजबूत वित्तीय स्थिति को दर्शाता है।
मुद्रास्फीति के समय उपयोगी:
सरकार कर बढ़ाती है और खर्च घटाती है।
अर्थव्यवस्था से धन निकाला जाता है, माँग कम होती है और कीमतें नियंत्रित होती हैं।
3. घाटा बजट
जब व्यय आय से अधिक हो।
दर्शाता है कि कर और अन्य प्राप्तियाँ सरकार के खर्च पूरे करने के लिए पर्याप्त नहीं।
अर्थशास्त्रियों के दो मत:
पारंपरिक मत: घाटा खतरनाक है, सरकार अधिक खर्च कर रही है, वित्तीय स्थिति कमजोर होती है।
आधुनिक मत: यदि घाटा अवसंरचना और विकास पर खर्च किया जाए, तो यह आर्थिक वृद्धि और रोजगार सृजन को बढ़ावा दे सकता है।
4. शून्य-आधारित बजट (ZBB)
अवधारणा 1924 में एडवर्ड हिल्टन यंग ने दी।
हर बजट 'शून्य आधार' से शुरू होता है – पिछले आवंटन को आधार नहीं माना जाता।
हर खर्च का नए सिरे से औचित्य सिद्ध करना होता है।
प्रत्येक विभाग और परियोजना की आवश्यकता और लागत का मूल्यांकन किया जाता है।
भारत में 1983 में विज्ञान और प्रौद्योगिकी विभाग में लागू किया गया।
5. प्रदर्शन आधारित बजट
1969 में प्रशासनिक सुधार आयोग की सिफारिश पर भारत में शुरू किया गया।
खर्च को परिणामों से जोड़ता है (कितना पैसा खर्च हुआ और क्या उपलब्धि मिली)।
कार्यों, कार्यक्रमों, गतिविधियों और परियोजनाओं को स्पष्ट लक्ष्यों के साथ प्रस्तुत करता है।
उदाहरण: स्वास्थ्य मंत्रालय की रिपोर्ट में यदि कहा जाए कि जननी सुरक्षा योजना पर 1000 करोड़ खर्च से मातृ मृत्यु दर 212 से घटकर 190 हो गई, तो यह स्पष्ट परिणाम दिखाता है।
इससे सरकार खर्च की प्राथमिकताओं में सुधार कर सकती है और दक्षता बढ़ा सकती है।
| बजट का प्रकार | विवरण | प्रयोगिता |
|---|---|---|
| संतुलित बजट | व्यय = आय | वित्तीय अनुशासन को दर्शाता है |
| अधिशेष बजट | आय > व्यय | मुद्रास्फीति नियंत्रण में सहायक |
| घाटा बजट | व्यय > आय | यदि विकास पर खर्च हो तो वृद्धि में सहायक |
| शून्य-आधारित बजट | शुरुआत शून्य से, हर खर्च का औचित्य सिद्ध | दक्षता बढ़ाता है, अपव्यय रोकता है |
| प्रदर्शन आधारित बजट | खर्च को परिणामों से जोड़ता है | जवाबदेही और प्राथमिकता सुधारता है |
प्रारंभिक परीक्षा टिप्स
- संतुलित, अधिशेष और घाटा बजट तीन पारंपरिक प्रकार हैं।
- शून्य-आधारित बजट 1983 में भारत में शुरू हुआ (विज्ञान एवं प्रौद्योगिकी विभाग)।
- प्रदर्शन आधारित बजट 1969 में शुरू हुआ (प्रशासनिक सुधार आयोग)।
- अधिशेष बजट मुद्रास्फीति नियंत्रण में सहायक है; घाटा बजट विकास को बढ़ावा दे सकता है।
मुख्य परीक्षा बिंदु
- बजट के प्रकार अलग-अलग वित्तीय रणनीतियों को दर्शाते हैं: अनुशासन, मुद्रास्फीति नियंत्रण या आर्थिक प्रोत्साहन।
- शून्य-आधारित बजट खर्च के औचित्य पर जोर देता है और अपव्यय रोकता है।
- प्रदर्शन आधारित बजट खर्च को परिणामों से जोड़कर जवाबदेही बढ़ाता है।
- किस प्रकार का बजट अपनाना है, यह अर्थव्यवस्था की स्थिति जैसे मुद्रास्फीति, मंदी या संसाधन की कमी पर निर्भर करता है।
बजट के घटक
सरकारी बजट मुख्य रूप से दो खातों में विभाजित होता है – राजस्व खाता और पूंजी खाता। राजस्व खाता एकतरफा लेन-देन (जैसे कर और वेतन) से संबंधित है, जबकि पूंजी खाता द्विपक्षीय लेन-देन (जैसे उधार और संपत्ति निर्माण) से संबंधित है। बजट प्राप्तियों को पूंजी प्राप्तियों और राजस्व प्राप्तियों में वर्गीकृत किया जाता है।
परिचय
केंद्रीय बजट सरकार की वित्तीय योजना है, जो एक वित्तीय वर्ष (अप्रैल–मार्च) के लिए बनाई जाती है।
इसमें सरकार की प्राप्तियों (आय) और व्यय (खर्च) का अनुमान शामिल होता है।
यह मुख्य रूप से दो खातों में विभाजित होता है – राजस्व खाता और पूंजी खाता।
राजस्व खाता
इसमें सरकार की वर्तमान वर्ष की आय और व्यय दर्ज होते हैं।
यह एकतरफा लेन-देन होता है (जिसमें वापस करने की कोई बाध्यता नहीं होती)।
उदाहरण: सरकार द्वारा कर वसूली करना, सरकार द्वारा वेतन का भुगतान करना।
पूंजी खाता
इसमें सरकार की संपत्तियों और देनदारियों में बदलाव दिखाया जाता है।
यह द्विपक्षीय लेन-देन होता है – सरकार या तो संपत्ति बनाती है या फिर देनदारी लेती है।
उदाहरण: सरकार द्वारा उधार लेना (देनदारी) या बुनियादी ढांचे पर खर्च करना (संपत्ति निर्माण)।
बजट प्राप्तियां
इन्हें दो हिस्सों में बांटा जाता है – राजस्व प्राप्तियां और पूंजी प्राप्तियां।
पूंजी प्राप्तियां नियमित नहीं होतीं और या तो देनदारी पैदा करती हैं या संपत्ति घटाती हैं।
पूंजी प्राप्तियां – प्रकार
ऋण आधारित पूंजी प्राप्तियां
उधार लिया गया धन, जो सरकार के लिए देनदारी बनाता है।
इसमें आंतरिक उधारी और बाहरी उधारी दोनों शामिल होती हैं।
इसे भविष्य में लौटाना होता है (सरकार या आने वाली पीढ़ियों द्वारा)।
यदि इसे केवल नियमित खर्चों के लिए इस्तेमाल किया जाए तो यह वित्तीय स्थिरता को बिगाड़ सकता है और महंगाई बढ़ा सकता है।
आंतरिक उधारी (भारत के भीतर):
जनता से लिए गए ऋण (सरकारी प्रतिभूतियों के माध्यम से)।
भारतीय रिज़र्व बैंक (RBI) से उधार।
ट्रेजरी बिल्स के माध्यम से वित्तीय संस्थानों से ऋण।
छोटी बचत योजनाओं से पैसा जुटाना (जैसे डाकघर बचत, किसान विकास पत्र आदि)।
भविष्य निधि (EPFO, PPF आदि) से प्राप्त धन।
बाहरी उधारी (विदेश से):
अंतरराष्ट्रीय वित्तीय संस्थानों जैसे IMF, विश्व बैंक, BRICS बैंक आदि से ऋण और सहायता।
ये विदेशी ऋण होते हैं जिन्हें विदेशी मुद्रा में ब्याज सहित लौटाना होता है।
गैर-ऋण पूंजी प्राप्तियां
इनमें भविष्य में भुगतान करने की बाध्यता नहीं होती।
उदाहरण: विनिवेश से प्राप्त धन (सरकारी कंपनियों में हिस्सेदारी बेचना), सरकार द्वारा दिए गए ऋण की वसूली।
| खाता | स्वभाव | उदाहरण |
|---|---|---|
| राजस्व खाता | एकतरफा लेन-देन (वापसी की बाध्यता नहीं) | कर संग्रह, वेतन भुगतान |
| पूंजी खाता | द्विपक्षीय लेन-देन (देनदारी या संपत्ति निर्माण) | उधार लेना, बुनियादी ढांचे पर खर्च |
| प्रकार | स्वभाव | उदाहरण |
|---|---|---|
| ऋण आधारित पूंजी प्राप्तियां | देनदारी पैदा करती हैं; वापस करनी पड़ती हैं | आंतरिक उधारी (RBI, जनता, बचत), बाहरी उधारी (IMF, विश्व बैंक) |
| गैर-ऋण पूंजी प्राप्तियां | कोई देनदारी नहीं; वापस करने की ज़रूरत नहीं | विनिवेश से प्राप्त धन, ऋण की वसूली |
प्रारंभिक परीक्षा टिप्स
- राजस्व खाता = एकतरफा लेन-देन (वापसी नहीं)।
- पूंजी खाता = द्विपक्षीय लेन-देन (संपत्ति/देनदारी)।
- पूंजी प्राप्तियां दो प्रकार की होती हैं – ऋण आधारित और गैर-ऋण आधारित।
- आंतरिक उधारी के स्रोत: RBI, ट्रेजरी बिल्स, छोटी बचत, भविष्य निधि।
मुख्य परीक्षा बिंदु
- राजस्व खाता कर और अन्य चालू प्राप्तियों के माध्यम से सरकार के सामान्य संचालन को सुनिश्चित करता है।
- पूंजी खाता दीर्घकालिक संपत्ति निर्माण और देनदारियों के प्रबंधन पर केंद्रित होता है।
- यदि ऋण आधारित पूंजी प्राप्तियों का दुरुपयोग नियमित खर्चों के लिए किया जाए तो यह वित्तीय स्वास्थ्य को नुकसान पहुँचा सकता है।
- गैर-ऋण पूंजी प्राप्तियां जैसे विनिवेश सरकार की हिस्सेदारी घटाती हैं लेकिन ऋण का बोझ नहीं डालतीं।
- इन भेदों को समझना वित्तीय नीति और बजट प्राथमिकताओं का विश्लेषण करने के लिए आवश्यक है।
बजट प्राप्तियां और व्यय
सरकारी प्राप्तियां मुख्य रूप से पूंजी प्राप्तियों (ऋण और गैर-ऋण) तथा राजस्व प्राप्तियों (कर और गैर-कर) में विभाजित होती हैं। सरकारी व्यय पूंजीगत और राजस्व व्यय में बांटा जाता है। यह वर्गीकरण समझने में मदद करता है कि सरकार अपनी आय और खर्च किस तरह करती है—क्या वह संपत्ति निर्माण के लिए है या सामान्य प्रशासन के लिए।
गैर-ऋण पूंजी प्राप्तियां
ऐसी पूंजी प्राप्तियां जिन्हें वापस करने की आवश्यकता नहीं होती (कोई देनदारी नहीं बनती)।
इसमें सरकार की संपत्तियों को बेचकर और पहले दिए गए ऋण की वसूली से प्राप्त धन शामिल होता है।
गैर-ऋण पूंजी प्राप्तियों के घटक:
विनिवेश से प्राप्त धन: सार्वजनिक उपक्रमों (PSEs) में सरकार की हिस्सेदारी बेचने से प्राप्त राशि।
ऋण और अग्रिम की वसूली: राज्य सरकारों, सार्वजनिक उपक्रमों या विदेशी देशों द्वारा पहले लिए गए ऋण की वापसी।
राजस्व प्राप्तियां
नियमित प्रकृति की प्राप्तियां, जिनसे कोई देनदारी नहीं बनती और न ही संपत्ति घटती है।
इसे दो भागों में बांटा जाता है – कर राजस्व और गैर-कर राजस्व।
कर राजस्व प्राप्तियां:
व्यक्तियों और व्यवसायों से करों के माध्यम से प्राप्त धन।
दो भागों में विभाजित:
प्रत्यक्ष कर: सीधे व्यक्ति/कंपनी द्वारा दिए गए कर (जैसे आयकर, कॉर्पोरेट कर)।
अप्रत्यक्ष कर: वस्तुओं/सेवाओं पर अप्रत्यक्ष रूप से वसूले गए कर (जैसे GST, उत्पाद शुल्क, सीमा शुल्क)।
गैर-कर राजस्व प्राप्तियां:
करों के अलावा सरकार की अन्य आय।
इसमें शामिल हैं:
जुर्माने और दंड
सार्वजनिक उपक्रमों (PSEs) से लाभांश और मुनाफा
सरकार द्वारा दिए गए ऋणों पर ब्याज (राज्यों, PSEs आदि को)
पेट्रोलियम लाइसेंस शुल्क
बिजली और ऊर्जा शुल्क
संचार और प्रसारण सेवा शुल्क
सड़कों और पुलों के उपयोग का शुल्क
परीक्षा शुल्क, पुलिस सेवा शुल्क
स्टेशनरी, गजट्स की बिक्री, रक्षा सेवाओं से प्राप्तियां
बजट व्यय
भारत सरकार द्वारा अपने कार्यों को पूरा करने के लिए खर्च की गई सारी धनराशि।
पहले इसे योजना और गैर-योजना व्यय में बांटा जाता था, लेकिन 2018-19 से इसे केवल राजस्व व्यय और पूंजीगत व्यय में वर्गीकृत किया गया (सी. रंगराजन समिति की सिफारिश पर)।
राजस्व व्यय:
सरकार के रोज़मर्रा के संचालन के लिए किए गए खर्च।
इनमें कोई संपत्ति नहीं बनती, और ये नियमित प्रकृति के होते हैं।
उदाहरण:
ऋणों पर ब्याज का भुगतान
वेतन और पेंशन
अनुदान और सब्सिडी
स्वास्थ्य और शिक्षा पर खर्च
रक्षा सेवाएं
पूंजीगत व्यय (पहले समझाया गया):
संपत्तियों के निर्माण या देनदारियों को कम करने में मदद करता है (जैसे बुनियादी ढांचा परियोजनाएं, ऋण का पुनर्भुगतान)।
| प्रकार | स्वभाव | उदाहरण |
|---|---|---|
| ऋण आधारित पूंजी प्राप्तियां | देनदारी; वापस करनी पड़ती है | RBI, जनता, IMF, विश्व बैंक से उधार |
| गैर-ऋण पूंजी प्राप्तियां | कोई देनदारी नहीं | विनिवेश, ऋण की वसूली |
| कर राजस्व प्राप्तियां | करों से संग्रहित | आयकर, कॉर्पोरेट कर, GST |
| गैर-कर राजस्व प्राप्तियां | गैर-कर आय स्रोत | लाभांश, शुल्क, जुर्माना, ऋण पर ब्याज |
| प्रकार | स्वभाव | उदाहरण |
|---|---|---|
| राजस्व व्यय | नियमित खर्च; कोई संपत्ति नहीं बनती | वेतन, पेंशन, सब्सिडी, ब्याज भुगतान |
| पूंजीगत व्यय | संपत्ति निर्माण या देनदारी कम करना | बुनियादी ढांचा परियोजनाएं, ऋण चुकाना |
प्रारंभिक परीक्षा टिप्स
- गैर-ऋण पूंजी प्राप्तियां = विनिवेश + ऋण की वसूली।
- राजस्व प्राप्तियां = कर (प्रत्यक्ष + अप्रत्यक्ष) + गैर-कर (शुल्क, जुर्माना, लाभांश)।
- राजस्व व्यय = संपत्ति निर्माण नहीं (वेतन, सब्सिडी, पेंशन)।
- पूंजीगत व्यय = संपत्ति निर्माण या देनदारी कम करना (बुनियादी ढांचा, ऋण चुकाना)।
मुख्य परीक्षा बिंदु
- राजस्व प्राप्तियां सरकार के सामान्य कार्यों को चलाने में मदद करती हैं, जबकि पूंजी प्राप्तियां दीर्घकालिक निवेश या देनदारियों के प्रबंधन के लिए होती हैं।
- गैर-ऋण पूंजी प्राप्तियां सरकार की हिस्सेदारी घटाती हैं लेकिन भविष्य में भुगतान का बोझ नहीं डालतीं।
- राजस्व व्यय सरकार की कल्याणकारी योजनाओं और प्रशासन के प्रति प्रतिबद्धता को दर्शाता है।
- पूंजीगत व्यय विकास परियोजनाओं, संपत्ति निर्माण और दीर्घकालिक वृद्धि से जुड़ा होता है।
- राजस्व और पूंजीगत व्यय का संतुलित उपयोग वित्तीय स्थिरता और सतत विकास के लिए आवश्यक है।
पूंजीगत व्यय
पूंजीगत व्यय से आशय सरकार के ऐसे खर्चों से है जिनसे संपत्ति का निर्माण होता है या देनदारियां कम होती हैं। इसमें बुनियादी ढांचा निर्माण, संपत्ति की खरीद, राज्यों को ऋण और ऋण का पुनर्भुगतान शामिल हैं। राजस्व व्यय के विपरीत, पूंजीगत व्यय दीर्घकालिक लाभ देता है जैसे उत्पादकता में वृद्धि, निजी निवेश आकर्षण और सतत विकास।
पूंजीगत व्यय क्या है?
पूंजीगत व्यय में सरकार के वे खर्च शामिल होते हैं जो संपत्ति निर्माण या देनदारी कम करने में सहायक होते हैं।
यह दीर्घकालिक होता है और सतत विकास तथा बुनियादी ढांचा विकास में योगदान देता है।
पूंजीगत व्यय के उदाहरण:
सड़कें, पुल और सरकारी इमारतों का निर्माण।
भूमि, मशीनरी और उपकरण की खरीद।
शेयरों और इक्विटी में निवेश।
राज्य सरकारों या विदेशी सरकारों को ऋण देना।
पहले लिए गए ऋणों का पुनर्भुगतान।
पूंजीगत व्यय का महत्व
दीर्घकालिक लाभ: बुनियादी ढांचा, उपकरण और सुविधाएं उपलब्ध कराता है जो वर्षों तक उपयोगी रहते हैं और जीवन की गुणवत्ता बढ़ाते हैं।
उत्पादकता में वृद्धि: आधुनिक साधनों और सुविधाओं से सरकारी कामकाज की दक्षता बढ़ती है और लंबी अवधि में खर्च कम होता है।
निजी निवेश आकर्षण: बेहतर ढांचा कंपनियों को उद्योग लगाने के लिए प्रोत्साहित करता है, जिससे रोजगार और विकास बढ़ता है।
सरकारी राजस्व में वृद्धि: आर्थिक विकास और निजी निवेश से कर राजस्व बढ़ता है और उधार की आवश्यकता घटती है।
परिचालन लागत में कमी: ऊर्जा-कुशल संरचनाओं में निवेश से लंबे समय में सरकार और जनता दोनों के लिए बचत होती है।
संघीय बजट 2023–24 में पूंजीगत व्यय
सरकार ने पूंजीगत व्यय को मुख्य फोकस क्षेत्र बनाए रखा है।
राज्यों को पूंजी परियोजनाओं के लिए ₹1.3 लाख करोड़ की पचास वर्ष की बिना ब्याज वाली ऋण सुविधा दी गई।
पूंजी निवेश व्यय 33% बढ़कर ₹10 लाख करोड़ हो गया (GDP का 3.3%)।
‘प्रभावी पूंजीगत व्यय’ ₹13.7 लाख करोड़ आंका गया (GDP का 4.5%)।
भारतीय रेल को ₹2.40 लाख करोड़ का प्रावधान मिला – अब तक का सबसे बड़ा आवंटन, जो 2013–14 से नौ गुना अधिक है।
नए बुनियादी ढांचा प्रोजेक्ट:
50 अतिरिक्त हवाई अड्डे, हेलीपोर्ट्स, वाटर एयरोड्रोम और एडवांस्ड लैंडिंग ग्राउंड क्षेत्रीय कनेक्टिविटी सुधारने के लिए।
शहरी अवसंरचना विकास कोष (UIDF) की स्थापना, प्राथमिक क्षेत्र ऋण की कमी का उपयोग करके।
| खर्च का प्रकार | उदाहरण |
|---|---|
| बुनियादी ढांचा | सड़कें, पुल, हवाई अड्डे, रेल |
| संपत्ति | भूमि, मशीनरी, सरकारी इमारतें |
| निवेश | शेयर, कंपनियों में इक्विटी |
| ऋण | राज्यों और विदेशी सरकारों को ऋण |
| पुनर्भुगतान | सरकार द्वारा लिए गए ऋणों का भुगतान |
प्रारंभिक परीक्षा टिप्स
- पूंजीगत व्यय = संपत्ति निर्माण या देनदारी में कमी।
- राजस्व व्यय के विपरीत, यह दीर्घकालिक विकास पर असर डालता है।
- बजट 2023–24 में भारतीय रेल को रिकॉर्ड ₹2.40 लाख करोड़ का आवंटन।
- प्रभावी पूंजीगत व्यय = प्रत्यक्ष व्यय + राज्यों को ऋण (₹13.7 लाख करोड़, GDP का 4.5%)।
मुख्य परीक्षा बिंदु
- पूंजीगत व्यय बुनियादी ढांचे के विकास और दीर्घकालिक वृद्धि के लिए आवश्यक है।
- यह निजी निवेश आकर्षित करने और सभी क्षेत्रों में उत्पादकता बढ़ाने में मदद करता है।
- संघीय बजट 2023–24 ने पूंजीगत खर्च पर विशेष जोर दिया, जिसमें बुनियादी ढांचा सुधार और कनेक्टिविटी प्रोजेक्ट शामिल हैं।
- पूंजीगत व्यय में वृद्धि से आर्थिक विकास के माध्यम से अप्रत्यक्ष रूप से सरकार के राजस्व में सुधार हो सकता है।
- राजस्व और पूंजीगत व्यय के बीच संतुलित दृष्टिकोण अल्पकालिक कल्याण और दीर्घकालिक विकास दोनों सुनिश्चित करता है।
बजट घाटा और इसके प्रकार
जब सरकार का कुल व्यय उसकी कुल प्राप्तियों से अधिक होता है तो उसे बजट घाटा कहते हैं। इसका अर्थ है कि सरकार अपनी कमाई से अधिक खर्च कर रही है। बजट घाटे के विभिन्न प्रकार होते हैं जैसे राजस्व घाटा, प्रभावी राजस्व घाटा और राजकोषीय घाटा। प्रत्येक प्रकार सरकार की आय और व्यय के बीच असंतुलन के अलग-अलग पहलू को दर्शाता है।
बजट घाटा क्या है?
ऐसी स्थिति जब सरकार का व्यय उसकी प्राप्तियों से अधिक हो।
यह सरकार की आय (जैसे कर, शुल्क, गैर-कर राजस्व) और खर्च के बीच असमानता को दिखाता है।
यह सरकार पर वित्तीय दबाव और उधार लेने की आवश्यकता को इंगित करता है।
बजट घाटे के प्रकार
1. राजस्व घाटा (Revenue Deficit)
जब कुल राजस्व व्यय कुल राजस्व प्राप्तियों से अधिक हो।
सूत्र: राजस्व घाटा (RD) = कुल राजस्व व्यय (RE) – कुल राजस्व प्राप्ति (RR)।
यह दिखाता है कि सरकार अपनी नियमित आय से सामान्य खर्च नहीं चला पा रही है।
मुख्य चिंताएँ:
अधिक उधार लेना और कर्ज़ का बोझ बढ़ना।
सामाजिक योजनाओं (शिक्षा, स्वास्थ्य, कल्याण) पर खर्च कम होना।
नोट छापकर घाटा पूरा करने से महँगाई बढ़ना।
आधारभूत संरचना पर खर्च घटने से आर्थिक विकास प्रभावित होना।
अंतरराष्ट्रीय क्रेडिट रेटिंग घट सकती है, जिससे उधार महँगा हो जाता है।
समाधान: खर्च कम करना और कर व गैर-कर स्रोतों से आय बढ़ाना।
2. प्रभावी राजस्व घाटा (Effective Revenue Deficit)
राजस्व घाटा और पूंजीगत संपत्ति बनाने में दी गई अनुदान राशि के बीच का अंतर।
सूत्र: प्रभावी राजस्व घाटा = राजस्व घाटा – पूंजीगत संपत्ति बनाने के लिए दिए गए अनुदान।
इसे 2011–12 के केंद्रीय बजट में रंगराजन समिति की सिफारिश पर लागू किया गया।
उद्देश्य: राज्यों को पूंजीगत संपत्ति बनाने के लिए दिए गए अनुदान को घाटे में शामिल न करना।
3. राजकोषीय घाटा (Fiscal Deficit)
यह सरकार की कुल वित्तीय कमी को दर्शाता है।
सूत्र: राजकोषीय घाटा = कुल व्यय – (राजस्व प्राप्ति + गैर-ऋण पूंजीगत प्राप्तियाँ)।
इसमें उधारी को शामिल नहीं किया जाता क्योंकि घाटा पूरा करने के लिए उधार ही लिया जाता है।
प्रभाव:
कर्ज़ जाल: लगातार उधारी से ब्याज भुगतान बढ़ता है और घाटे और बढ़ते हैं।
महँगाई: RBI से उधार लेने पर अक्सर नए नोट छापने पड़ते हैं जिससे मुद्रा आपूर्ति बढ़ती है।
विदेशी निर्भरता: अंतरराष्ट्रीय संस्थाओं से कर्ज़ लेने से अन्य देशों पर निर्भरता बढ़ती है।
उपाय: घरेलू स्रोतों (बैंक, वित्तीय संस्थान) या बाहरी स्रोतों (IMF, विश्व बैंक) से उधार लेना।
| प्रकार | परिभाषा | सूत्र | मुख्य प्रभाव |
|---|---|---|---|
| राजस्व घाटा | कुल राजस्व व्यय कुल राजस्व प्राप्ति से अधिक | RE – RR | दिखाता है कि उपभोग के लिए उधार लेना पड़ेगा |
| प्रभावी राजस्व घाटा | राजस्व घाटा – पूंजीगत संपत्ति हेतु अनुदान | RD – अनुदान | उपयोगी अनुदान घटाकर 'वास्तविक' घाटा दिखाता है |
| राजकोषीय घाटा | कुल व्यय – कुल प्राप्ति (उधार छोड़कर) | TE – (RR + Non-debt CR) | कुल उधार आवश्यकता और कर्ज़ जाल का संकेत |
प्रारंभिक परीक्षा टिप्स
- राजस्व घाटा सरकार की रोज़मर्रा की आय-व्यय में असमानता दर्शाता है।
- प्रभावी राजस्व घाटा 2011–12 के केंद्रीय बजट में शुरू हुआ।
- राजकोषीय घाटा सरकार की समग्र वित्तीय स्थिति का प्रमुख संकेतक है।
- उच्च राजकोषीय घाटा अक्सर महँगाई और कर्ज़ जाल का कारण बनता है।
मुख्य परीक्षा बिंदु
- बजट घाटे सरकार की वित्तीय असंतुलन को दर्शाते हैं।
- राजस्व घाटा रोज़मर्रा के खर्च पूरे करने में कमी को दर्शाता है।
- प्रभावी राजस्व घाटा वास्तविक अपव्ययी खर्च को अलग दिखाने में मदद करता है।
- राजकोषीय घाटा महत्वपूर्ण है क्योंकि यह सीधे उधारी की आवश्यकता और ऋण स्थिरता को दिखाता है।
- घाटे को घटाने के लिए खर्च में कटौती और आय में वृद्धि दोनों का संतुलन आवश्यक है।
प्राथमिक घाटा, मौद्रीकृत घाटा और FRBM अधिनियम, 2003
प्राथमिक घाटा वर्तमान वर्ष के व्यय और आय के बीच का अंतर है जिसमें पिछले ब्याज भुगतान शामिल नहीं होते, मौद्रीकृत घाटा यह बताता है कि घाटा पूरा करने के लिए RBI ने कितनी नई मुद्रा जारी की, और FRBM अधिनियम 2003 राजकोषीय घाटे को नियंत्रित कर वित्तीय अनुशासन सुनिश्चित करने के लिए बनाया गया है।
प्राथमिक घाटा
परिभाषा: राजकोषीय घाटा और पिछले ऋणों पर ब्याज भुगतान के बीच का अंतर।
सूत्र: प्राथमिक घाटा = राजकोषीय घाटा – ब्याज भुगतान।
अर्थ: यह दिखाता है कि वर्तमान वर्ष में लिया गया उधार नया खर्च (जैसे विकास परियोजनाएँ) पूरा करने में कितना उपयोग हो रहा है और कितना केवल पुराने ब्याज चुकाने में जा रहा है।
यदि प्राथमिक घाटा कम या शून्य है: इसका मतलब सरकार की अधिकांश उधारी केवल पुराने ऋणों पर ब्याज चुकाने में जा रही है।
महत्व: यह वर्तमान वर्ष के वित्तीय असंतुलन को मापने में मदद करता है।
मौद्रीकृत घाटा
परिभाषा: राजकोषीय घाटे का वह हिस्सा जो सीधे RBI से पूरा होता है, चाहे वह नई मुद्रा छापकर हो या सरकार के RBI खाते से निकासी द्वारा।
सूत्र: मौद्रीकृत घाटा = RBI से उधार + RBI खाते से सरकारी नकद निकासी।
अर्थ: सरल शब्दों में, यह RBI द्वारा नई मुद्रा आपूर्ति बढ़ाने का प्रतिनिधित्व करता है।
चिंता: इससे महँगाई बढ़ सकती है क्योंकि अर्थव्यवस्था में मुद्रा की मात्रा अचानक बढ़ जाती है।
राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम (FRBM), 2003
उद्देश्य: वित्तीय अनुशासन बनाए रखना, राजकोषीय घाटा कम करना और भारत में आर्थिक स्थिरता बनाए रखना।
लक्ष्य (संशोधित):
31 मार्च 2021 तक राजकोषीय घाटा GDP का 3% तक सीमित करना।
2024-25 तक केंद्र सरकार का कर्ज़ GDP का 40% से अधिक न हो।
केंद्र और राज्यों का संयुक्त कर्ज़ GDP का 60% से अधिक न हो।
मुख्य नियम: संसद की अनुमति के बिना सरकार अपनी सीमा से बाहर उधार या व्यय नहीं कर सकती।
'एस्केप क्लॉज': विशेष परिस्थितियों में 0.5% GDP तक राजकोषीय घाटा लक्ष्य से अधिक करने की अनुमति:
राष्ट्रीय सुरक्षा या युद्ध।
कृषि उत्पादन में गिरावट।
बड़े संरचनात्मक आर्थिक सुधार।
अचानक आर्थिक वृद्धि में कमी।
प्रतिचक्रीय राजकोषीय नीति: जब अर्थव्यवस्था धीमी हो तो सरकार अधिक उधार लेकर विकास को बढ़ावा दे सकती है। जब अर्थव्यवस्था तेज़ी से बढ़े तो सरकार को घाटा कम करना चाहिए।
प्राधिकरण: एन.के. सिंह समिति की सिफारिश पर लाया गया; यह संतुलित राजकोषीय लचीलापन सुनिश्चित करता है।
| अवधारणा | परिभाषा | सूत्र / नियम | मुख्य प्रभाव |
|---|---|---|---|
| प्राथमिक घाटा | वर्तमान व्यय और आय का अंतर (ब्याज को छोड़कर) | राजकोषीय घाटा – ब्याज भुगतान | दिखाता है कि उधारी नया खर्च पूरा कर रही है या केवल ब्याज। |
| मौद्रीकृत घाटा | घाटा जिसे सीधे RBI पूरा करता है | RBI से उधार + नकद निकासी | नई मुद्रा आपूर्ति को दर्शाता है; महँगाई का कारण बन सकता है। |
| FRBM अधिनियम, 2003 | वित्तीय अनुशासन और घाटा नियंत्रण का कानून | FD सीमा: GDP का 3%, कर्ज़: केंद्र 40%, कुल 60% | सतत उधारी सुनिश्चित करता है और संकट में लचीलापन देता है। |
प्रारंभिक परीक्षा टिप्स
- प्राथमिक घाटा = राजकोषीय घाटा – ब्याज भुगतान।
- मौद्रीकृत घाटा का मतलब है RBI घाटा पूरा करने के लिए सीधे नई मुद्रा छापे।
- FRBM अधिनियम (2003) का लक्ष्य राजकोषीय घाटा GDP का 3% तक सीमित करना है।
- एस्केप क्लॉज युद्ध, आपदा या सुधार जैसी आपात स्थिति में छूट देता है।
मुख्य परीक्षा बिंदु
- प्राथमिक घाटा पुराने ब्याज दायित्वों से परे ताज़ा वित्तीय असंतुलन को मापने में मदद करता है।
- मौद्रीकृत घाटा बताता है कि RBI द्वारा घाटा पूरा करने पर महँगाई का जोखिम बढ़ता है।
- FRBM अधिनियम वित्तीय अनुशासन, घाटा लक्ष्य और सतत ऋण प्रबंधन का कानूनी ढाँचा प्रदान करता है।
- एस्केप क्लॉज आपातकालीन परिस्थितियों में सरकार को लचीलापन देता है।
- ये सभी अवधारणाएँ भारत की वित्तीय स्थिति और व्यापक आर्थिक स्थिरता को समझने के लिए महत्वपूर्ण हैं।
राजकोषीय नीति
राजकोषीय नीति से आशय सरकार द्वारा व्यय, कराधान और ऋण का उपयोग करके अर्थव्यवस्था को प्रभावित करने से है। यह आर्थिक विकास को प्रोत्साहित करने, मुद्रास्फीति को नियंत्रित करने, असमानताओं को कम करने और भुगतान संतुलन को स्थिर करने का एक प्रमुख साधन है। भारत में राजकोषीय नीति का उद्देश्य विकासात्मक लक्ष्यों और व्यापक आर्थिक स्थिरता दोनों को प्राप्त करना है।
परिचय
राजकोषीय नीति में सरकार के वे निर्णय शामिल होते हैं जो कराधान (कितना कर वसूला जाए), सार्वजनिक व्यय (पैसा कहाँ और कैसे खर्च किया जाए) और सार्वजनिक ऋण (सरकार कितना उधार ले) से संबंधित होते हैं।
यह कीन्स के सिद्धांत पर आधारित है कि सरकार की कार्रवाइयाँ मांग, उत्पादन और रोजगार को प्रभावित कर सकती हैं।
कर दरों में बदलाव या सार्वजनिक व्यय बढ़ाकर/घटाकर, सरकार मंदी में विकास को प्रोत्साहित कर सकती है और उछाल के समय मुद्रास्फीति को धीमा कर सकती है।
भारत में राजकोषीय नीति के उद्देश्य
आर्थिक विकास को प्रोत्साहित करना: सरकार बुनियादी ढांचे और उद्योगों (जैसे इस्पात, उर्वरक, मशीन टूल्स) में निवेश करती है। ये उद्योग दीर्घकालिक औद्योगिक और कृषि विकास की नींव रखते हैं।
आय और संपत्ति में असमानताओं को कम करना: प्रगतिशील कर प्रणाली में अमीर लोग अधिक कर चुकाते हैं और सरकार गरीबों के लिए स्वास्थ्य, शिक्षा और सब्सिडी जैसी कल्याणकारी योजनाओं पर अधिक खर्च करती है।
मूल्य स्थिरता सुनिश्चित करना: महँगाई (कीमतों में वृद्धि) या अपस्फीति (कीमतों में गिरावट) अर्थव्यवस्था को अस्थिर कर सकती है। सरकार राशन और उचित मूल्य की दुकानों के माध्यम से खाद्य आपूर्ति का प्रबंधन करती है ताकि चावल-गेहूँ जैसी आवश्यक वस्तुओं की कीमतें स्थिर रहें।
भुगतान संतुलन की कमी को ठीक करना: जब आयात निर्यात से अधिक हो जाता है तो विदेशी भुगतान बढ़ जाते हैं। सरकार आयात पर शुल्क बढ़ाकर, मेक इन इंडिया को प्रोत्साहित करके और निर्यात पर सब्सिडी देकर इसका समाधान करती है।
राजकोषीय नीति बनाम मौद्रिक नीति
राजकोषीय नीति: भारत सरकार (वित्त मंत्रालय) द्वारा बनाई और लागू की जाती है। इसके औजार कर, सार्वजनिक व्यय और उधारी हैं। इसका फोकस दीर्घकालिक विकास और मांग प्रबंधन पर है।
मौद्रिक नीति: भारतीय रिज़र्व बैंक (RBI) द्वारा संचालित। इसके औजार हैं ब्याज दरें, सीआरआर, एसएलआर और रेपो दर। इसका फोकस मुद्रास्फीति नियंत्रण, ऋण प्रवाह और मुद्रा स्थिरता पर है।
आसान भाषा में: राजकोषीय नीति = सरकार का बजट प्रबंधन; मौद्रिक नीति = केंद्रीय बैंक का मुद्रा प्रवाह नियंत्रण।
| पहलू | राजकोषीय नीति | मौद्रिक नीति |
|---|---|---|
| प्राधिकरण | भारत सरकार (वित्त मंत्रालय) | भारतीय रिज़र्व बैंक (RBI) |
| मुख्य औजार | कर, सरकारी व्यय, उधारी | रेपो दर, सीआरआर, एसएलआर, ओपन मार्केट ऑपरेशन |
| फोकस | विकास, असमानता कम करना, वित्तीय संतुलन | मुद्रास्फीति नियंत्रण, मुद्रा आपूर्ति, ऋण स्थिरता |
| समय अवधि | मध्यम से दीर्घकालिक प्रभाव | लघु से मध्यम अवधि का प्रभाव |
| स्वभाव | राजनीतिक निर्णय (बजट के माध्यम से) | तकनीकी/आर्थिक निर्णय (RBI द्वारा) |
प्रारंभिक परीक्षा टिप्स
- राजकोषीय नीति = सरकार के बजट से जुड़े निर्णय (खर्च, कर, उधारी)।
- मौद्रिक नीति = RBI द्वारा ब्याज दर और मुद्रा आपूर्ति पर निर्णय।
- राजकोषीय नीति राजनीतिक; मौद्रिक नीति तकनीकी।
- राजकोषीय औजार: कर, सब्सिडी, पूंजीगत व्यय। मौद्रिक औजार: रेपो दर, सीआरआर, एसएलआर।
मुख्य परीक्षा बिंदु
- राजकोषीय नीति भारत की आर्थिक योजना और सामाजिक कल्याण में प्रमुख भूमिका निभाती है।
- यह विकास और समानता के बीच संतुलन बनाने, मूल्य स्थिरता सुनिश्चित करने और बाहरी असंतुलन सुधारने के लिए आवश्यक है।
- केवल मौद्रिक नीति से विकास संभव नहीं; इसे राजकोषीय नीति के साथ समन्वय में काम करना होता है।
- चुनौतियाँ: राजकोषीय घाटा, लोकलुभावन खर्च और अल्पकालिक आवश्यकताओं व दीर्घकालिक स्थिरता में संतुलन।
- राजकोषीय और मौद्रिक नीति का प्रभावी मिश्रण समावेशी और स्थिर आर्थिक विकास सुनिश्चित करता है।
वित्त आयोग
वित्त आयोग एक संवैधानिक निकाय (अनुच्छेद 280) है जिसे भारत के राष्ट्रपति द्वारा हर पांच साल में गठित किया जाता है। इसकी प्राथमिक भूमिका संघ और राज्यों के बीच (ऊर्ध्वाधर हस्तांतरण) और राज्यों के बीच (क्षैतिज हस्तांतरण) कर राजस्व के वितरण की सिफारिश करना है। यह भारत के राजकोषीय संघवाद को आकार देने में महत्वपूर्ण भूमिका निभाता है।
संवैधानिक आधार
अनुच्छेद 280: राष्ट्रपति को हर पांचवें वर्ष, या यदि आवश्यक हो तो पहले, एक वित्त आयोग का गठन करने का आदेश देता है।
अनुच्छेद 281: राष्ट्रपति को आयोग की सिफारिशों को, एक व्याख्यात्मक ज्ञापन के साथ, संसद के प्रत्येक सदन के समक्ष रखने की आवश्यकता है।
संरचना
इसमें राष्ट्रपति द्वारा नियुक्त एक अध्यक्ष और चार अन्य सदस्य होते हैं।
संसद उनकी योग्यताएं निर्धारित करती है (वित्त आयोग अधिनियम, 1951):
अध्यक्ष: सार्वजनिक मामलों में अनुभव रखने वाला व्यक्ति।
सदस्य (इनमें विशेषज्ञता होनी चाहिए):
सरकार के वित्त और खातों में।
वित्तीय मामलों और प्रशासन में।
अर्थशास्त्र में।
उच्च न्यायालय का न्यायाधीश (या एक होने के योग्य)।
मुख्य कार्य (संदर्भ की शर्तें - ToR)
आयोग इन पर सिफारिशें करता है:
1. ऊर्ध्वाधर हस्तांतरण: संघ और राज्यों के बीच करों की शुद्ध आय का वितरण (केंद्रीय करों का कितना % राज्यों को जाता है)।
2. क्षैतिज हस्तांतरण: विभिन्न राज्यों के बीच राज्यों के हिस्से का आवंटन (जनसंख्या, क्षेत्रफल, आय दूरी, वन आवरण, जनसांख्यिकीय प्रदर्शन, कर प्रयास जैसे मानदंडों के आधार पर)।
3. सहायता अनुदान: भारत की संचित निधि से राज्यों को सहायता अनुदान को नियंत्रित करने वाले सिद्धांत (अनुच्छेद 275 - सांविधिक अनुदान, विशेष रूप से राजस्व घाटा अनुदान)।
4. स्थानीय निकायों के लिए राज्य निधियों को बढ़ाना: पंचायतों और नगर पालिकाओं के लिए संसाधनों को पूरक करने के लिए राज्य की संचित निधि को बढ़ाने के लिए आवश्यक उपाय (राज्य वित्त आयोग की सिफारिशों के आधार पर)।
5. अन्य मामले: ठोस वित्त के हित में राष्ट्रपति द्वारा संदर्भित कोई अन्य मामला (जैसे, आपदा प्रबंधन वित्तपोषण की समीक्षा - 15वां FC)।
सिफारिशों की प्रकृति
सिफारिशें प्रकृति में सलाहकार होती हैं और सरकार पर कानूनी रूप से बाध्यकारी नहीं होती हैं।
हालांकि, परंपरागत रूप से, केंद्र सरकार बड़े पैमाने पर कर हस्तांतरण के संबंध में मुख्य सिफारिशों को स्वीकार करती है।
हाल के वित्त आयोग
14वां वित्त आयोग (अध्यक्ष: वाई.वी. रेड्डी): पुरस्कार अवधि 2015-20। प्रमुख सिफारिश: केंद्रीय करों में राज्यों की हिस्सेदारी 32% से बढ़ाकर 42% करना।
15वां वित्त आयोग (अध्यक्ष: एन.के. सिंह): पुरस्कार अवधि 2021-26 (महामारी के कारण विस्तारित)। सिफारिश: राज्यों की हिस्सेदारी 41% पर बनाए रखी (जम्मू-कश्मीर और लद्दाख के नवगठित केंद्र शासित प्रदेशों के लिए 1% समायोजित)। 'जनसांख्यिकीय प्रदर्शन' और 'कर प्रयास' जैसे मानदंड पेश किए। विभिन्न अनुदानों की सिफारिश की (राजस्व घाटा, क्षेत्र-विशिष्ट, राज्य-विशिष्ट, स्थानीय निकाय, आपदा प्रबंधन)।
राजकोषीय संघवाद में महत्व
राजकोषीय संघवाद के संतुलन पहिये के रूप में कार्य करता है, संसाधनों का समान वितरण सुनिश्चित करता है।
ऊर्ध्वाधर राजकोषीय असंतुलन (केंद्र अधिक कर एकत्र करता है, राज्यों की व्यय आवश्यकताएं अधिक होती हैं) और क्षैतिज असंतुलन (राज्यों के बीच अंतर) को संबोधित करता है।
राजकोषीय अनुशासन को बढ़ावा देता है और संसाधन हस्तांतरण में पूर्वानुमेयता प्रदान करता है।
प्रारंभिक परीक्षा टिप्स
- वित्त आयोग: संवैधानिक निकाय (अनुच्छेद 280), हर 5 साल में गठित।
- ऊर्ध्वाधर (केंद्र-राज्य) और क्षैतिज (राज्यों के बीच) कर हस्तांतरण की सिफारिश करता है।
- सिफारिशें सलाहकार होती हैं, बाध्यकारी नहीं।
- 14वें FC (वाईवी रेड्डी) ने राज्यों की हिस्सेदारी बढ़ाकर 42% की।
- 15वें FC (एनके सिंह) ने 41% राज्यों की हिस्सेदारी (2021-26) की सिफारिश की।
- संरचना: अध्यक्ष + 4 सदस्य।
मुख्य परीक्षा बिंदु
- वित्त आयोग भारत की संघीय संरचना में राजकोषीय संतुलन बनाए रखने के लिए महत्वपूर्ण है।
- यह विभिन्न क्षमताओं वाले राज्यों के बीच इक्विटी सुनिश्चित करने के लिए क्षैतिज हस्तांतरण के लिए वस्तुनिष्ठ मानदंडों का उपयोग करता है।
- FC द्वारा अनुशंसित सहायता अनुदान राज्यों की विशिष्ट आवश्यकताओं (जैसे, राजस्व घाटा, स्थानीय निकाय) को संबोधित करने में मदद करते हैं।
- FC सिफारिशों की स्वीकृति, हालांकि सलाहकार, सहकारी संघवाद की भावना को दर्शाती है।
- मानदंडों का विकास (जैसे 15वें FC द्वारा जनसांख्यिकीय प्रदर्शन को जोड़ना) समकालीन चुनौतियों को संबोधित करने में इसकी गतिशील प्रकृति को दर्शाता है।
वित्तीय बाजार
वित्तीय बाजार वह मंच है जहाँ जिनके पास अतिरिक्त धन है (बचतकर्ता/निवेशक), वे उन लोगों या संस्थाओं को धन उपलब्ध कराते हैं जिन्हें धन की आवश्यकता होती है (उधारकर्ता/व्यवसाय)। यह शेयर, बॉन्ड और डिबेंचर जैसी वित्तीय संपत्तियों का निर्माण, व्यापार और आदान-प्रदान संभव बनाता है। यह बचतकर्ताओं और धन उपयोगकर्ताओं के बीच एक सेतु का कार्य करता है।
अवलोकन
वित्तीय बाजार निवेशकों और उधारकर्ताओं के बीच एक कड़ी का काम करता है।
इसमें व्यक्तिगत निवेशक, वित्तीय संस्थान, बैंक, स्टॉक एक्सचेंज और बिचौलिये शामिल होते हैं।
जहाँ भी वित्तीय लेन-देन होता है, उसे वित्तीय बाजार माना जाता है।
इसमें नए वित्तीय साधनों का निर्गम (जैसे IPO) या पुराने साधनों का खरीद-बिक्री शामिल हो सकता है।
वित्तीय बाजार के कार्य
बचत का संचय: बचत को उत्पादक निवेशों में लगाने में मदद करता है और निवेशकों को कई विकल्प प्रदान करता है।
मूल्य खोज: व्यवसायों की मांग और परिवारों की आपूर्ति से वित्तीय संपत्ति का मूल्य तय होता है।
तरलता प्रदान करना: वित्तीय संपत्तियों की खरीद-बिक्री आसान बनाता है, ताकि उन्हें नकदी में बदला जा सके।
लेन-देन लागत कम करना: एक केंद्रीकृत मंच और जानकारी प्रदान करता है, जिससे समय, पैसा और प्रयास की बचत होती है।
वित्तीय बाजार के प्रकार
मुद्रा बाजार (Money Market): अल्पावधि धन (364 दिन तक) प्रदान करता है। उदाहरण: ट्रेजरी बिल, कमर्शियल पेपर, डिपॉजिट प्रमाणपत्र।
पूँजी बाजार (Capital Market): मध्यम और दीर्घावधि धन (1 वर्ष से अधिक) प्रदान करता है। उदाहरण: इक्विटी शेयर, डिबेंचर, बॉन्ड।
दोनों बाजार विभिन्न वित्तीय आवश्यकताओं को पूरा करते हैं।
| पहलू | मुद्रा बाजार | पूँजी बाजार |
|---|---|---|
| धन की प्रकृति | अल्पावधि (364 दिन तक) | मध्यम और दीर्घावधि (1 वर्ष से अधिक) |
| उदाहरण | ट्रेजरी बिल, कमर्शियल पेपर, डिपॉजिट प्रमाणपत्र | इक्विटी शेयर, प्रेफरेंस शेयर, बॉन्ड, डिबेंचर |
| उद्देश्य | कार्यशील पूंजी, नकदी प्रवाह जैसी अल्पकालिक आवश्यकताएँ | व्यवसाय विस्तार, अवसंरचना जैसी दीर्घकालिक आवश्यकताएँ |
| जोखिम | कम अवधि होने से जोखिम कम | लंबी अवधि होने से जोखिम अधिक |
| मुख्य नियामक | RBI | SEBI |
| मुख्य खिलाड़ी | RBI, वाणिज्यिक बैंक, वित्तीय संस्थान, म्यूचुअल फंड | स्टॉक एक्सचेंज, निवेशक, ब्रोकर, अंडरराइटर |
प्रारंभिक परीक्षा टिप्स
- मुद्रा बाजार = अल्पकालिक धन; पूँजी बाजार = दीर्घकालिक धन।
- मुद्रा बाजार का मुख्य नियामक RBI है; पूँजी बाजार का मुख्य नियामक SEBI है।
- मुद्रा बाजार के साधन कम जोखिम वाले होते हैं; पूँजी बाजार के साधनों में अधिक जोखिम लेकिन अधिक लाभ भी होता है।
- मुद्रा बाजार के उदाहरण: ट्रेजरी बिल, CP, CD; पूँजी बाजार के उदाहरण: शेयर, बॉन्ड, डिबेंचर।
मुख्य परीक्षा बिंदु
- वित्तीय बाजार धन के प्रवाह को सुचारू बनाकर अर्थव्यवस्था की रीढ़ की हड्डी की तरह कार्य करता है।
- यह बचत, निवेश और समग्र आर्थिक विकास को बढ़ावा देता है।
- मुद्रा बाजार तरलता और स्थिरता देता है; पूँजी बाजार दीर्घकालिक विकास का समर्थन करता है।
- मूल्य निर्धारण, पारदर्शिता और वित्तीय समावेशन में मदद करता है।
- RBI और SEBI का कुशल नियमन स्थिरता और निवेशकों की सुरक्षा सुनिश्चित करता है।
मुद्रा बाजार
मुद्रा बाजार वित्तीय बाजार का वह हिस्सा है जहाँ एक वर्ष तक की अवधि के लिए अल्पकालिक धन का उधार और उधारी होता है। यह तरलता प्रदान करता है, ब्याज दर तय करने में मदद करता है और सरकार, बैंकों तथा कंपनियों को अल्पकालिक वित्तीय आवश्यकताएँ पूरी करने का साधन देता है।
अवलोकन
मुद्रा बाजार अल्पकालिक धन (ओवरनाइट से 1 वर्ष तक) के लेन-देन से जुड़ा होता है।
भारत में इसमें RBI, वाणिज्यिक बैंक, सहकारी बैंक, वित्तीय संस्थान और कुछ NBFC शामिल हैं।
RBI भारतीय मुद्रा बाजार का प्रमुख है, जो तरलता और ब्याज दरों को नियंत्रित करता है।
अन्य प्रतिभागियों में LIC, GIC और वित्तीय संस्थान भी शामिल हैं।
मुद्रा बाजार के कार्य
अल्पकालिक उधार और ऋण को सुगम बनाना: बैंक और कंपनियाँ कुछ दिनों से कुछ हफ्तों तक धन जुटा सकती हैं। उदाहरण: सर्टिफिकेट ऑफ डिपॉजिट (CDs)।
तरलता प्रदान करना: बैंक और कंपनियों को तुरंत नकद आवश्यकताओं को पूरा करने के लिए अल्पकालिक धन उपलब्ध कराता है।
अल्पकालिक ब्याज दरें तय करना: मांग और आपूर्ति से उधार और ऋण की दरें तय होती हैं। उदाहरण: RBI 91, 182 और 364 दिनों के T-Bills जारी करता है।
निवेश के अवसर प्रदान करना: सुरक्षित और तरल निवेश साधन जैसे T-Bills, CPs, CDs और रिपो लेन-देन उपलब्ध होते हैं। उदाहरण: कंपनियाँ CP जारी करके अल्पकालिक धन जुटाती हैं।
सरकार की वित्तीय सहायता: भारत सरकार T-Bills जारी करके अल्पकालिक धन जुटाती है ताकि अस्थायी खर्च पूरे कर सके।
मौद्रिक नीति का संचार: RBI मौद्रिक नीति के उपकरणों जैसे रेपो और रिवर्स रेपो का उपयोग करके तरलता और अल्पकालिक ब्याज दरों को नियंत्रित करता है।
बैंकिंग प्रणाली में तरलता प्रबंधन: RBI ओपन मार्केट ऑपरेशन (OMO), लिक्विडिटी एडजस्टमेंट फैसिलिटी (LAF) और रेपो का उपयोग करके स्थिरता सुनिश्चित करता है।
| साधन | विवरण | उदाहरण |
|---|---|---|
| ट्रेजरी बिल (T-Bills) | सरकार द्वारा जारी अल्पकालिक सुरक्षा, जोखिम मुक्त | RBI द्वारा 91, 182, 364 दिनों के लिए जारी |
| कमर्शियल पेपर (CPs) | कंपनियों द्वारा जारी असुरक्षित अल्पकालिक ऋण | कंपनियाँ धन जुटाने के लिए जारी करती हैं |
| सर्टिफिकेट ऑफ डिपॉजिट (CDs) | बैंकों द्वारा जारी अल्पकालिक साधन | बैंक निवेशकों से धन जुटाते हैं |
| रेपो लेन-देन | प्रतिभूतियों को गिरवी रखकर अल्पकालिक ऋण | बैंक सरकारी प्रतिभूतियों पर उधार लेते हैं |
| कॉल मनी मार्केट | बैंकों के बीच ओवरनाइट उधार और ऋण | बैंक दैनिक तरलता प्रबंधन करते हैं |
प्रारंभिक परीक्षा टिप्स
- मुद्रा बाजार अल्पकालिक धन (1 वर्ष तक) से संबंधित है।
- भारतीय मुद्रा बाजार का प्रमुख और नियामक RBI है।
- T-Bills जोखिम मुक्त होते हैं, RBI इन्हें भारत सरकार की ओर से जारी करता है।
- CPs और CDs क्रमशः कंपनियों और बैंकों द्वारा उपयोग किए जाते हैं।
- कॉल मनी मार्केट = बैंकों के बीच ओवरनाइट धन का लेन-देन।
मुख्य परीक्षा बिंदु
- मुद्रा बाजार वित्तीय प्रणाली में तरलता और स्थिरता सुनिश्चित करता है।
- यह RBI की मौद्रिक नीति को लागू करने में महत्वपूर्ण भूमिका निभाता है।
- यह सुरक्षित और लचीले अल्पकालिक निवेश विकल्प प्रदान करता है।
- सरकार को अल्पकालिक धन जुटाने का माध्यम उपलब्ध कराता है।
- धन की अधिशेष और कमी को संतुलित करके वित्तीय प्रणाली की दक्षता बढ़ाता है।
बाह्य क्षेत्र और भुगतान संतुलन (बीओपी)
अर्थव्यवस्था का बाह्य क्षेत्र दुनिया के अन्य देशों के साथ देश की बातचीत से संबंधित है, जो निर्यात, आयात, पूंजी प्रवाह और वैश्विक वित्तीय संस्थानों के साथ लेन-देन के माध्यम से होती है। भुगतान संतुलन (बीओपी) किसी देश के सभी अंतर्राष्ट्रीय लेन-देन का लेखा-जोखा रखता है और यह बताता है कि देश अधिशेष में है या घाटे में। इसे समझने से आर्थिक स्वास्थ्य और मुद्रा की स्थिरता का आकलन किया जा सकता है।
बाह्य क्षेत्र का अवलोकन
बाह्य क्षेत्र से तात्पर्य है कि एक देश अन्य देशों के साथ व्यापार (निर्यात और आयात) और पूंजी प्रवाह (निवेश, उधार, ऋण) के माध्यम से किस प्रकार बातचीत करता है।
देश इन चैनलों का उपयोग आर्थिक विकास को तेज करने के लिए करते हैं।
उदाहरण: जापान, दक्षिण कोरिया, चीन, वियतनाम और ताइवान जैसे देशों ने निर्यात आधारित विकास से औद्योगीकरण और आय में वृद्धि की।
बाह्य क्षेत्र की मुख्य विशेषताएँ हैं – विदेशी व्यापार नीति, भुगतान संतुलन, मुद्रा परिवर्तनीयता, विदेशी विनिमय दर, निर्यात प्रोत्साहन नीतियाँ, और विदेशी निवेश (एफडीआई और एफआईआई)।
भुगतान संतुलन (बीओपी)
बीओपी किसी देश के सभी अंतर्राष्ट्रीय आर्थिक लेन-देन का व्यवस्थित रिकॉर्ड है, जिसे एक वर्ष के लिए तैयार किया जाता है।
इसमें वस्तुओं, सेवाओं और वित्तीय परिसंपत्तियों के लेन-देन शामिल होते हैं।
यह दोहरी प्रविष्टि लेखांकन की तरह काम करता है, जहाँ प्रत्येक प्रवाह के लिए एक विपरीत प्रविष्टि होती है।
आदर्श स्थिति में बीओपी शून्य होता है (प्रवाह = बहिर्वाह), लेकिन वास्तविकता में अधिशेष या घाटा होता है।
उदाहरण: यदि भारत अमेरिका को 100 कारें निर्यात करता है, तो भारत इसे क्रेडिट (धन का आगमन) के रूप में दर्ज करता है, जबकि अमेरिका इसे डेबिट (धन का बहिर्वाह) के रूप में दर्ज करता है।
सूत्र: चालू खाता + पूंजी खाता + वित्तीय खाता + संतुलन मद = 0।
बीओपी का महत्व
देश की वित्तीय और आर्थिक स्थिति का संकेत देता है।
मुद्रा के मूल्य में वृद्धि या गिरावट का आकलन करने में मदद करता है।
नीति निर्माताओं के लिए व्यापार, निवेश और विदेशी मुद्रा नीति बनाने में सहायक।
अर्थव्यवस्था की वैश्विक प्रतिस्पर्धात्मकता को समझने में मदद करता है।
बीओपी के घटक
चालू खाता: वस्तुओं, सेवाओं, निवेश आय और स्थानांतरण का रिकॉर्ड।
पूंजी खाता: पूंजी हस्तांतरण और गैर-उत्पादित, गैर-वित्तीय संपत्तियों का लेन-देन।
वित्तीय खाता: एफडीआई, एफआईआई, ऋण और भंडार का रिकॉर्ड।
संतुलन मद: बीओपी को शून्य करने के लिए सांख्यिकीय समायोजन।
| पहलू | विवरण |
|---|---|
| परिभाषा | एक वर्ष में किसी देश के अन्य देशों के साथ आर्थिक लेन-देन का लेखा-जोखा |
| स्वभाव | दोहरी प्रविष्टि प्रणाली; आगमन = क्रेडिट, बहिर्गमन = डेबिट |
| सूत्र | चालू खाता + पूंजी खाता + वित्तीय खाता + संतुलन मद = 0 |
| स्थिति | अधिशेष (निर्यात > आयात) या घाटा (आयात > निर्यात) |
| महत्व | आर्थिक स्वास्थ्य, मुद्रा की प्रवृत्ति और नीतिगत आवश्यकताएँ दर्शाता है |
प्रारंभिक परीक्षा टिप्स
- बीओपी वस्तुओं, सेवाओं और पूंजी प्रवाह के लेन-देन का रिकॉर्ड रखता है।
- दोहरी प्रविष्टि प्रणाली के कारण गणितीय रूप से हमेशा संतुलित होता है।
- घाटा = आयात > निर्यात; अधिशेष = निर्यात > आयात।
- दो मुख्य हिस्से: चालू खाता और पूंजी खाता।
मुख्य परीक्षा बिंदु
- बीओपी किसी देश के बाह्य आर्थिक संबंधों की समग्र तस्वीर प्रस्तुत करता है।
- लगातार बीओपी घाटा व्यापार और मुद्रा मूल्य में संरचनात्मक समस्याओं को दर्शा सकता है।
- मौद्रिक, राजकोषीय और व्यापार नीतियाँ बनाने में सहायक।
- देश की वैश्विक अर्थव्यवस्था से एकीकरण को दर्शाता है।
- आर्थिक असंतुलन के लिए शुरुआती चेतावनी प्रणाली के रूप में कार्य करता है।
भुगतान संतुलन (बीओपी) का चालू खाता
बीओपी का चालू खाता वस्तुओं, सेवाओं, आय और एकतरफा अंतरणों का रिकॉर्ड रखता है। यह दिखाता है कि देश अपने दैनिक अंतर्राष्ट्रीय लेन-देन में कितना कमा रहा है या खर्च कर रहा है। अधिशेष का मतलब है निर्यात और आगम आयात और बहिर्गमन से अधिक हैं, जबकि घाटे का मतलब उल्टा है।
चालू खाता क्या है?
चालू खाता भुगतान संतुलन (BOP) का वह हिस्सा है जिसमें वस्तुओं, सेवाओं, आय और अंतरणों का रिकॉर्ड होता है।
यह दर्शाता है कि एक देश अन्य देशों के साथ रोज़मर्रा के लेन-देन (जैसे वस्तुएं खरीदना-बेचना, सेवाओं का उपयोग करना, निवेश से आय कमाना, विदेश से रेमिटेंस प्राप्त करना) में कितना कमा रहा है या खर्च कर रहा है।
घटक: दृश्य व्यापार, अदृश्य व्यापार, एकतरफा अंतरण और निवेश आय।
दृश्य व्यापार (माल का व्यापार)
इसमें वस्तुओं का आगमन (निर्यात) और बहिर्गमन (आयात) शामिल है।
वस्तुएँ: सामान्य माल, अन्य वस्तुओं के प्रसंस्करण में उपयोग होने वाली वस्तुएँ और गैर-आर्थिक स्वर्ण।
आयात = डेबिट (ऋणात्मक), निर्यात = क्रेडिट (धनात्मक)।
वस्तुओं के निर्यात और आयात का अंतर = व्यापार संतुलन (BOT)।
अदृश्य व्यापार (सेवाओं का व्यापार)
इसमें वस्तुओं के बजाय सेवाओं का आगमन और बहिर्गमन होता है।
उदाहरण: बैंकिंग सेवाएँ, शिपिंग, बीमा, आईटी सेवाएँ, परामर्श, पर्यटन, मेडिकल टूरिज्म आदि।
इसमें विदेशी ऋणों पर ब्याज और विदेशी निवेश से आय भी शामिल है।
वैश्विक अर्थव्यवस्था में सेवाओं का महत्व बढ़ रहा है, जैसे भारत की आईटी सेवाएँ।
एकतरफा अंतरण
इसमें धन का ऐसा प्रवाह होता है जिसमें कोई प्रतिफल (वस्तु या सेवा) नहीं होता।
उदाहरण: उपहार, दान, विदेशी सहायता, विदेश में रहने वाले रिश्तेदारों द्वारा भेजी गई रेमिटेंस, प्रवासी श्रमिकों की वेतन राशि।
कई विकासशील देशों के लिए यह विदेशी मुद्रा भंडार का बड़ा स्रोत है।
आय प्राप्ति और भुगतान (निवेश आय)
विदेशी परिसंपत्तियों या निवेशों से अर्जित आय।
उदाहरण: विदेशों में स्थित सहायक कंपनियों से लाभ, विदेशी शेयरों से लाभांश, विदेशी ऋणों से ब्याज, पुनर्निवेशित आय।
भुगतान में उन विदेशी निवेशकों को दी जाने वाली आय शामिल है, जिनके पास देश में संपत्ति या निवेश हैं।
| घटक | विवरण | उदाहरण |
|---|---|---|
| दृश्य व्यापार | भौतिक वस्तुओं का व्यापार | कारों का निर्यात, तेल और सोने का आयात |
| अदृश्य व्यापार | सेवाओं का व्यापार | बैंकिंग, शिपिंग, आईटी, पर्यटन, मेडिकल टूरिज्म |
| एकतरफा अंतरण | एकतरफा धन प्रवाह जिसमें कोई प्रतिफल नहीं | रेमिटेंस, उपहार, विदेशी सहायता, दान |
| निवेश आय | विदेशी संपत्तियों और निवेशों से आय | लाभ, लाभांश, ब्याज |
प्रारंभिक परीक्षा टिप्स
- चालू खाते में वस्तुएँ, सेवाएँ, आय और एकतरफा अंतरण शामिल हैं।
- व्यापार संतुलन (BOT) केवल चालू खाते का एक हिस्सा है (सिर्फ वस्तुएँ)।
- भारत में अक्सर उच्च तेल आयात के कारण चालू खाते का घाटा (CAD) होता है।
- रेमिटेंस भारत के चालू खाते में बड़ा आगमन स्रोत है।
मुख्य परीक्षा बिंदु
- चालू खाता दुनिया की अर्थव्यवस्था के साथ रोज़मर्रा के लेन-देन को दर्शाता है।
- अधिशेष निर्यात में प्रतिस्पर्धात्मकता को दर्शाता है; घाटा आयात पर निर्भरता को।
- भारत का अदृश्य व्यापार (सेवाओं का निर्यात) और रेमिटेंस चालू खाते के घाटे को कम करने में सहायक है।
- चालू खाते की स्थिरता मुद्रा की स्थिरता के लिए आवश्यक है।
- CAD अक्सर पूंजी प्रवाह (FDI/FII) से वित्तपोषित होता है, लेकिन लगातार घाटा अर्थव्यवस्था को असुरक्षित बना सकता है।
भारत में नियोजन – अर्थ, प्रक्रिया और स्वतंत्रता-पूर्व खाके
आर्थिक नियोजन का अर्थ है स्पष्ट लक्ष्यों को तय समय में पाने के लिए पहले से सोचना और संसाधनों का सुव्यवस्थित उपयोग करना। भारत में नियोजन में लक्ष्य निर्धारण (क्या), रणनीति (कैसे), संसाधन उपयोग (किससे) और क्रियान्वयन/निगरानी (कौन, कब) शामिल हैं। स्वतंत्रता से पहले बने कई खाके—विश्वेश्वरैया योजना, कांग्रेस/एनपीसी योजना, बॉम्बे प्लान, गाँधीयन प्लान, पीपुल्स प्लान और सर्वोदय प्लान—ने आगे की पंचवर्षीय योजनाओं को दिशा दी।
नियोजन क्या है? (सरल भाषा)
नियोजन = लक्ष्य तय करना, कार्य चुनना, संसाधनों की व्यवस्था करना और परिणामों पर नज़र रखना—वह भी तय समय में।
यह लगातार चलने वाली प्रक्रिया है; जरूरतें बदलें तो योजना भी बदल सकती है।
अच्छी योजना में स्पष्ट लक्ष्य, स्पष्ट प्राथमिकताएँ और उपलब्ध संसाधनों का सर्वोत्तम उपयोग शामिल होता है।
आर्थिक योजना – मूल बातें
आर्थिक योजना = निर्धारित अवधि में स्पष्ट आर्थिक लक्ष्यों को पाने के लिए घोषित रणनीति।
समग्र (Comprehensive) योजना: लगभग सभी क्षेत्रों को कवर करती है।
आंशिक (Partial) योजना: किसी एक/कुछ क्षेत्रों पर केंद्रित।
नियोजन के दो दृष्टिकोण
क्षेत्रीय (Sectoral) नियोजन: कृषि, सिंचाई, उद्योग, बिजली, निर्माण, परिवहन, संचार, स्वास्थ्य-शिक्षा आदि के लिए कार्यक्रम।
प्रादेशिक (Regional) नियोजन: क्षेत्रीय असंतुलन घटाने हेतु पिछड़े इलाकों पर विशेष ध्यान।
नियोजन प्रक्रिया के चरण (सरकार के नज़रिये से)
1) सामाजिक उद्देश्य तय करना (न्याय, रोजगार, विकास, मूल्य स्थिरता)।
2) मापनीय लक्ष्य तय करना (जैसे 7% विकास दर, X लाख नौकरियाँ, Y% गरीबी में कमी)।
3) रणनीति व कार्यक्रम बनाना (नीतियाँ, योजनाएँ, बजट, समयबद्धता)।
4) संसाधन आवंटन (धन, भूमि, मानव संसाधन; केंद्र-राज्य भागीदारी)।
5) क्रियान्वयन, समन्वय व निगरानी (मंत्रालय, राज्य, स्थानीय निकाय; डैशबोर्ड/एमआईएस)।
6) मूल्यांकन व सुधार (मिड-टर्म रिव्यू; सीख को अगली योजना में शामिल करना)।
नियोजन क्यों ज़रूरी?
केवल बाज़ार से सार्वजनिक सुविधाएँ पर्याप्त नहीं मिलतीं।
असमानताओं को घटाने और संतुलित क्षेत्रीय विकास हेतु।
सीमित संसाधनों का कुशल उपयोग और फिजूलखर्ची रोकने हेतु।
रोज़मर्रा के खर्च को दीर्घकालिक राष्ट्रीय लक्ष्यों से जोड़ने हेतु।
| योजना/वर्ष | किसने/स्रोत | मुख्य विचार | मुख्य क्षेत्र | महत्व |
|---|---|---|---|---|
| विश्वेश्वरैया योजना (1934) | एम. विश्वेश्वरैया, 'प्लांड इकॉनमी ऑफ इंडिया' | लोकतांत्रिक पूँजीवाद; तीव्र औद्योगिकीकरण; 10 वर्षों में राष्ट्रीय आय दोगुनी | भारी उद्योग, उत्पादकता, आधुनिक प्रबंधन | पहला व्यवस्थित खाका; उद्योग-नेतृत्व विकास पर ज़ोर |
| कांग्रेस/एनपीसी योजना (1938; रिपोर्ट 1948-49) | नेहरू की अध्यक्षता में राष्ट्रीय नियोजन समिति | समग्र राष्ट्रीय योजना; सामाजिक लक्ष्यों के साथ राज्य का मार्गदर्शन | सभी प्रमुख क्षेत्र; दीर्घकालिक विकास | राष्ट्र-निर्माण में नियोजन को केंद्र में रखा |
| बॉम्बे प्लान (1944-45) | प्रमुख उद्योगपति: जेआरडी टाटा, जीडी बिड़ला आदि | विकास हेतु राज्य का हस्तक्षेप और बड़ा सार्वजनिक निवेश आवश्यक | बुनियादी ढाँचा, भारी उद्योग, सामाजिक सेवाएँ | महत्वपूर्ण: उद्योगपतियों ने भी राज्य-नेतृत्व कल्याण की वकालत की |
| गाँधीयन प्लान (1944) | श्रीमन् नारायण अग्रवाल (गाँधीवादी विचार) | विकेन्द्रीकृत, गांव-केन्द्रित अर्थव्यवस्था; सूक्ष्म/कुटीर उद्योग | कृषि, खादी, ग्रामीण शिल्प; स्वावलंबी गांव | भारी उद्योग की धारणा का संतुलन; टिकाऊपन व श्रम गरिमा पर ज़ोर |
| पीपुल्स प्लान (1945) | एम. एन. रॉय | समाजवादी दृष्टिकोण; सभी को मौलिक आवश्यकताएँ सुनिश्चित | रोज़गार, भोजन, स्वास्थ्य, आवास | बाद के कॉमन मिनिमम प्रोग्रामों को प्रेरणा |
| सर्वोदय योजना (1950) | जयप्रकाश नारायण; गांधी-विनोबा से प्रेरित | सर्वोदय, ट्रस्टीशिप, सामुदायिक कार्य | कृषि व कृषि-आधारित कुटीर उद्योग, भूमि सुधार, विदेशी पूँजी पर कम निर्भरता | भागीदारीपूर्ण, विकेन्द्रीकृत नियोजन व ग्रामीण आत्मनिर्भरता को बल |
प्रारंभिक परीक्षा टिप्स
- नियोजन = प्रक्रिया + लक्ष्य + संसाधनों का सर्वोत्तम उपयोग + निगरानी।
- समग्र बनाम आंशिक योजना: क्षेत्रों के कवरेज का अंतर।
- क्षेत्रीय (Sectoral) बनाम प्रादेशिक (Regional) नियोजन: क्षेत्र-विशेष कार्यक्रम बनाम क्षेत्रीय असंतुलन घटाना।
- दादाभाई नौरोजी (1878) ने 'Poverty in India' में नियोजन का विचार रखा।
- योजना-प्रवर्तक याद रखें: विश्वेश्वरैया (1934), एनपीसी/नेहरू (1938), बॉम्बे प्लान (1944-45), गाँधीयन (1944), पीपुल्स (1945), सर्वोदय (1950)।
मुख्य परीक्षा बिंदु
- भारतीय नियोजन में विकास के साथ न्याय का समन्वय है: स्वतंत्रता-पूर्व खाकों में राज्य-नेतृत्व भारी उद्योग बनाम ग्राम-केन्द्रित अर्थव्यवस्था के विकल्प दिखते हैं।
- बॉम्बे प्लान का ‘मजबूत राज्य’ आग्रह शुरुआती दौर में सार्वजनिक निवेश पर व्यापक सहमति दर्शाता है।
- गाँधी/सर्वोदय परंपरा में टिकाऊपन, स्थानीय आत्मनिर्भरता और श्रम-प्रधान आजीविका—आज भी समावेशी व हरित विकास के लिए प्रासंगिक।
- सफल नियोजन हेतु केंद्र-राज्य-स्थानीय समन्वय, यथार्थवादी लक्ष्य, विश्वसनीय डेटा और समय-समय पर सुधार आवश्यक हैं।
- आधुनिक नियोजन (निति आयोग युग) में परिणाम-आधारित निगरानी, सहकारी संघवाद और SDG के साथ सामंजस्य प्रमुख है।
भारत में आर्थिक नियोजन के प्रमुख उद्देश्य और प्रकार
भारत में आर्थिक नियोजन को गरीबी, बेरोजगारी, असमानता और अविकास जैसी सामाजिक-आर्थिक चुनौतियों को हल करने के लिए बनाया गया। इसके उद्देश्य विकास, आधुनिकीकरण, आत्मनिर्भरता और सामाजिक न्याय प्राप्त करना रहे हैं। समय के साथ, नियोजन के विभिन्न मॉडल विकसित हुए—लोकतांत्रिक बनाम सर्वसत्तावादी, केंद्रीकृत बनाम विकेन्द्रीकृत, दिशा-निर्देशात्मक बनाम प्रेरक, वित्तीय बनाम भौतिक, कार्यात्मक बनाम संरचनात्मक, समग्र बनाम आंशिक—जो संसाधनों को संगठित और प्रबंधित करने के अलग-अलग तरीके दर्शाते हैं।
आर्थिक नियोजन के प्रमुख उद्देश्य
आर्थिक विकास: उत्पादन, राष्ट्रीय आय और प्रति व्यक्ति आय में निरंतर वृद्धि। हर पंचवर्षीय योजना ने स्पष्ट विकास लक्ष्य तय किए।
गरीबी उन्मूलन: अनेक योजनाएँ (आईआरडीपी, मनरेगा, पीएमजीकेवाई आदि) गरीबी घटाने के लिए चलाई गईं।
रोज़गार सृजन: गरीबी घटाने से सीधा संबंध। योजनाओं ने श्रम-प्रधान उद्योगों, ग्रामीण कार्यों और स्व-रोज़गार को प्रोत्साहित किया।
असमानता पर नियंत्रण: अमीर-गरीब और शहरी-ग्रामीण खाई घटाने हेतु भूमि सुधार, सब्सिडी और प्रगतिशील कर नीति।
आत्मनिर्भरता: अलगाव नहीं, बल्कि बराबरी के आधार पर व्यापार करते हुए बाहरी निर्भरता घटाना।
आधुनिकीकरण: कृषि में एचवाईवी बीज, सिंचाई, मशीनीकरण और उद्योगों में आधुनिक तकनीक अपनाना।
सामाजिक न्याय व समानता: समृद्धि का निष्पक्ष वितरण, बिना जाति, लिंग या वर्ग भेदभाव।
क्षेत्रीय असमानता कम करना: पिछड़े क्षेत्रों के विकास हेतु विशेष योजनाएँ।
आर्थिक नियोजन के प्रकार – तुलनात्मक रूप
लोकतांत्रिक बनाम सर्वसत्तावादी
लोकतांत्रिक नियोजन: परामर्श आधारित; जनता, राज्य व निजी क्षेत्र की भागीदारी। संसद योजना को मंज़ूरी या संशोधित कर सकती है। उदाहरण: भारत।
सर्वसत्तावादी नियोजन: पूरी तरह राज्य-नियंत्रित; उत्पादन, वितरण, उपभोग सभी पर राज्य का नियंत्रण। उदाहरण: सोवियत संघ।
केंद्रीकृत बनाम विकेन्द्रीकृत
केंद्रीकृत: एक राष्ट्रीय प्राधिकरण योजना बनाता और नियंत्रित करता है (‘ऊपर से नीचे’)।
विकेन्द्रीकृत: स्थानीय निकाय अपनी ज़रूरतों के अनुसार योजनाएँ बनाते हैं (‘नीचे से ऊपर’)।
निर्देशन बनाम प्रेरणा आधारित
निर्देशन द्वारा: राज्य सीधे लक्ष्य और आदेश तय करता है (कमांड मॉडल)।
प्रेरणा द्वारा: राज्य कर रियायतें, सब्सिडी आदि से निजी निर्णयों को प्रभावित करता है।
संकेतात्मक बनाम अनिवार्य
संकेतात्मक: मिश्रित अर्थव्यवस्था में; राज्य व्यापक लक्ष्य तय करता है, पर निजी क्षेत्र को स्वतंत्रता। उदाहरण: भारत (उदारीकरण के बाद)।
अनिवार्य: बाध्यकारी लक्ष्य, उपभोक्ता की स्वतंत्रता नहीं। उदाहरण: माओकालीन चीन।
वित्तीय बनाम भौतिक नियोजन
वित्तीय: संसाधनों का आवंटन धन के रूप में (बजट, निवेश)।
भौतिक: वास्तविक वस्तुओं/संसाधनों पर ध्यान जैसे मशीन, श्रम, स्टील।
कार्यात्मक बनाम संरचनात्मक
कार्यात्मक: मौजूदा व्यवस्था बदले बिना आर्थिक कठिनाइयाँ दूर करना।
संरचनात्मक: भूमि सुधार, औद्योगिक पुनर्गठन जैसे बड़े बदलाव।
समग्र बनाम आंशिक
समग्र: पूरी अर्थव्यवस्था को कवर करने वाली योजना (भारत की पंचवर्षीय योजनाएँ)।
आंशिक: किसी विशेष क्षेत्र तक सीमित योजना (जैसे कृषि योजना, औद्योगिक नीति)।
| प्रकार | विवरण | उदाहरण |
|---|---|---|
| लोकतांत्रिक | भागीदारी व परामर्श आधारित; संसद नियंत्रण | भारत |
| सर्वसत्तावादी | सभी गतिविधियाँ राज्य नियंत्रित | सोवियत संघ |
| केंद्रीकृत | राष्ट्रीय प्राधिकरण द्वारा नियंत्रण | भारत की प्रारंभिक पंचवर्षीय योजनाएँ |
| विकेन्द्रीकृत | स्थानीय निकायों द्वारा योजना | केरल पीपुल्स प्लान |
| निर्देशन द्वारा | राज्य आदेश व लक्ष्य तय करता है | सोवियत संघ |
| प्रेरणा द्वारा | सब्सिडी, कर प्रोत्साहन | भारत की मिश्रित अर्थव्यवस्था |
| संकेतात्मक | व्यापक लक्ष्य, निजी स्वतंत्रता | फ्रांस, भारत (1991 के बाद) |
| अनिवार्य | कठोर, बाध्यकारी लक्ष्य | चीन (सुधार-पूर्व) |
| वित्तीय | संसाधन आवंटन धन के रूप में | बजट |
| भौतिक | संसाधन आवंटन वस्तुओं के रूप में | स्टील, कोयला, श्रम योजना |
| कार्यात्मक | अल्पकालिक समस्याओं का समाधान | संकट प्रबंधन योजना |
| संरचनात्मक | ढांचे में गहरे बदलाव | भूमि सुधार |
| समग्र | पूरी अर्थव्यवस्था को कवर | पंचवर्षीय योजनाएँ |
| आंशिक | कुछ क्षेत्रों पर केंद्रित | कृषि-आधारित योजनाएँ |
प्रारंभिक परीक्षा टिप्स
- नियोजन के उद्देश्य: विकास, गरीबी उन्मूलन, रोजगार, न्याय, आत्मनिर्भरता, आधुनिकीकरण, क्षेत्रीय संतुलन।
- केंद्रीकृत बनाम विकेन्द्रीकृत, निर्देशन बनाम प्रेरणा, संकेतात्मक बनाम अनिवार्य को अलग-अलग समझें।
- पहली योजना का उल्लेख: विश्वेश्वरैया (1934), नेहरू की एनपीसी (1938)।
- भारत का नियोजन लोकतांत्रिक, मिश्रित और 1991 के बाद संकेतात्मक अधिक हो गया।
मुख्य परीक्षा बिंदु
- भारत का आर्थिक नियोजन पूँजीवादी या समाजवादी मॉडल से अलग विकास और सामाजिक न्याय को साथ लाने का प्रयास था।
- मुख्य ध्यान गरीबी, बेरोज़गारी, असमानता और क्षेत्रीय असंतुलन को दूर करने पर रहा।
- नियोजन के मॉडल एक स्पेक्ट्रम दर्शाते हैं: केंद्रीकृत से विकेन्द्रीकृत, निर्देशन से प्रेरणा, संकेतात्मक से अनिवार्य।
- 1991 के बाद बदलाव: केंद्रीकृत-निर्देशन आधारित से संकेतात्मक व भागीदारी नियोजन की ओर।
- चुनौतियाँ: कार्यकुशलता, समावेशिता, यथार्थवादी लक्ष्य और नौकरशाही की कठोरताओं को कम करना।
भारत में केंद्रीय नियोजन – केंद्रीय योजनाएँ और प्रारंभिक पंचवर्षीय योजनाएँ
केंद्रीय योजनाएँ वे राष्ट्रीय योजनाएँ हैं जिन्हें केंद्र सरकार बनाती और वित्तपोषित करती है। भारत में तीन प्रमुख केंद्रीय उपकरण रहे: पंचवर्षीय योजनाएँ, बीस सूत्री कार्यक्रम और सांसद स्थानीय क्षेत्र विकास योजना (MPLAD)। इनमें पंचवर्षीय योजनाएँ विकास रणनीति की रीढ़ रहीं—लक्ष्य तय करना, प्राथमिकता वाले क्षेत्रों का चयन, संसाधन आवंटन और परिणामों की निगरानी।
केंद्रीय योजनाएँ क्या हैं?
अर्थ: केंद्र सरकार पूरे देश के लिए योजना बनाती, धन देती और लागू करती है।
मुख्य उपकरण: (1) पंचवर्षीय योजनाएँ, (2) बीस सूत्री कार्यक्रम, (3) MPLAD (सांसद क्षेत्रीय विकास)।
पंचवर्षीय योजनाएँ – सरल समझ
उद्देश्य: पुनर्निर्माण, तेज विकास, गरीबी/बेरोज़गारी/असमानता में कमी, कृषि–उद्योग का आधुनिकीकरण, क्षेत्रीय संतुलन।
तैयारी: योजना आयोग द्वारा; लक्ष्य→रणनीति→संसाधन→क्रियान्वयन→निगरानी।
प्रथम योजना (1951–56)
दृष्टि: स्वतंत्रता के बाद पुनर्निर्माण।
केन्द्र: कृषि, सिंचाई, बिजली (आयात के कारण खाद्यान्न महँगाई को रोकना)।
मॉडल: हैरोड–डोमर।
उपलब्धियाँ: IITs की शुरुआत; UGC बना; कृषि विभाग ने अनुसंधान/मॉडल फार्म/एक्सटेंशन बढ़ाए।
विकास दर: ~3.6%।
द्वितीय योजना (1956–61)
केन्द्र: तेज़ औद्योगिकीकरण—भारी उद्योग व पूँजीगत वस्तुएँ।
मॉडल: महालनोबिस।
चुनौतियाँ: बंद अर्थव्यवस्था में खाद्य/पूँजी कमी और विदेशी मुद्रा संकट।
उपलब्धियाँ: भिलाई, दुर्गापुर, राउरकेला इस्पात संयंत्र; जलविद्युत; TIFR, परमाणु ऊर्जा आयोग; कोयला उत्पादन; पूर्वोत्तर में रेल।
परिणाम: ~4.27% विकास; राष्ट्रीय आय लक्ष्य 25% बनाम उपलब्ध ~20%; प्रति व्यक्ति आय ~8%।
तृतीय योजना (1961–66) – ‘गाडगिल योजना’
केन्द्र: कृषि (विशेषकर गेहूँ) + उद्योग; खाद्य आत्मनिर्भरता।
प्रभाव: जॉन संडी, सुखमय चक्रवर्ती के विचार; उपाध्यक्ष डी. आर. गाडगिल।
झटके: 1962 चीन युद्ध, 1965 पाकिस्तान युद्ध, सूखा/अकाल (1965–66)।
नतीजा: रक्षा पर खर्च बढ़ा; लक्ष्य चूक; विकास ~2.84%।
योजना अवकाश / वार्षिक योजनाएँ (1966–69)
कारण: वित्तीय कमजोरी, युद्धोपरांत मनोबल गिरावट, कृषि संकट।
ज़ोर: कृषि—हरित क्रांति की शुरुआत; पहली बार IMF से उधार; 1966 में रुपया अवमूल्यन।
चतुर्थ योजना (1969–74)
रणनीति: विकास + स्थिरता + आत्मनिर्भरता (गाडगिल रणनीति)।
विशेषताएँ: उच्च महँगाई, बड़ा राजकोषीय घाटा, सब्सिडी से गैर-योजनागत खर्च, राष्ट्रीयकरण (1969 में 14 बैंक), हरित क्रांति आगे बढ़ी।
विकास दर: ~3.33%।
पंचम योजना (1974–79)
प्रस्तुति: डी. डी. धर।
केन्द्र: गरीबी हटाओ, रोज़गार, आत्मनिर्भरता, मुद्रास्फीति नियंत्रण।
कदम: न्यूनतम आवश्यकताएँ कार्यक्रम, राष्ट्रीय राजमार्ग प्रणाली; बीस सूत्री कार्यक्रम (1975); RBI को मुद्रास्फीति नियंत्रण में बड़ी भूमिका; वेतन–मूल्य नीति।
विकास दर: ~4.8%; आलोचनाएँ: क्षेत्रीय/सामाजिक असमानता बढ़ी; शासन-गुणवत्ता पर प्रश्न।
समापन: 1978 में एक वर्ष पहले जनता पार्टी सरकार ने योजना समाप्त की।
| योजना (वर्ष) | मुख्य फोकस | मॉडल/रणनीति | मुख्य उपलब्धियाँ/संस्थाएँ | विकास |
|---|---|---|---|---|
| I (1951–56) | कृषि, सिंचाई, बिजली | हैरोड–डोमर | IITs, UGC, कृषि शोध/एक्सटेंशन | ~3.6% |
| II (1956–61) | भारी उद्योग, पूँजीगत वस्तुएँ | महালनोबिस | तीन स्टील प्लांट, जलविद्युत, TIFR, AEC, कोयला/रेल | ~4.27% |
| III (1961–66) | खाद्य आत्मनिर्भरता + उद्योग | गाडगिल झुकाव; संडी–चक्रवर्ती | कृषि बल (गेहूँ), पर युद्ध/सूखा से लक्ष्य चूके | ~2.84% |
| वार्षिक योजनाएँ (1966–69) | कृषि राहत; निर्यात | संकट प्रबंधन; हरित क्रांति शुरू | IMF उधार; 1966 अवमूल्यन | — |
| IV (1969–74) | विकास + स्थिरता + आत्मनिर्भरता | गाडगिल रणनीति | 14 बैंक राष्ट्रीयकृत; हरित क्रांति गहरी | ~3.33% |
| V (1974–79) | गरीबी हटाओ, रोज़गार, आत्मनिर्भरता | डी. डी. धर रूपरेखा | MNP, NH सिस्टम, 20-सूत्री (1975), RBI की बड़ी भूमिका | ~4.8% (पूर्वसमाप्त) |
प्रारंभिक परीक्षा टिप्स
- केंद्रीय योजनाएँ = पंचवर्षीय + बीस सूत्री + MPLAD।
- प्रथम: कृषि; हैरोड–डोमर; ~3.6%; IIT/UGC।
- द्वितीय: महालनोबिस; भारी उद्योग; 3 इस्पात; ~4.27%।
- तृतीय: कृषि+उद्योग; 1962/65 युद्ध, सूखा; ~2.84%।
- योजना अवकाश: IMF उधार; 1966 अवमूल्यन; हरित क्रांति आरंभ।
- चतुर्थ: 1969 बैंक राष्ट्रीयकरण; मुद्रास्फीति/घाटा; ~3.33%।
- पंचम: गरीबी हटाओ, 20-सूत्री, MNP; ~4.8%; 1978 में पूर्वसमाप्त।
मुख्य परीक्षा बिंदु
- पंचवर्षीय योजनाओं का फोकस कृषि स्थिरीकरण (I) से भारी उद्योग निर्माण (II) और फिर झटकों के बीच खाद्य सुरक्षा (III, वार्षिक योजनाएँ) तथा आत्मनिर्भरता–कल्याण (IV–V) तक बदला।
- महालनोबिस मॉडल ने दीर्घकालिक औद्योगिक क्षमता बनाई, पर अल्पकाल में उपभोक्ता वस्तु/विदेशी मुद्रा दबाव बढ़े।
- हरित क्रांति की नींव वार्षिक योजनाएँ–चतुर्थ योजना के बीच पड़ी; इससे उत्पादन स्थिर हुआ, पर क्षेत्रीय असमानता बढ़ी।
- 1969 बैंक राष्ट्रीयकरण ने ऋण को प्राथमिकता क्षेत्रों की ओर मोड़ा; मुद्रास्फीति व राजकोषीय अनुशासन सतत चुनौती रहे।
- प्रारंभिक नियोजन ने संस्थागत बुनियाद (IIT, UGC, TIFR) और बड़े मूलभूत उद्योग प्रकल्प खड़े किए—आगे की वृद्धि के लिए आधार।
भारत में बेरोजगारी
बेरोजगारी वह स्थिति है जब काम करने की इच्छा और क्षमता रखने वाले लोग रोजगार नहीं पा पाते। भारत में बेरोजगारी का मापन राष्ट्रीय सांख्यिकी कार्यालय (NSO) द्वारा पीरियोडिक लेबर फोर्स सर्वे (PLFS) जैसी रिपोर्टों के माध्यम से किया जाता है। यह एक गंभीर सामाजिक-आर्थिक समस्या है क्योंकि इसका असर आय, विकास और जीवन स्तर पर पड़ता है।
बेरोजगारी की अवधारणा
अर्थशास्त्री उस व्यक्ति को बेरोजगार मानते हैं जिसे आधे दिन में कम से कम एक घंटे का भी काम नहीं मिल रहा।
NSO के अनुसार, बेरोजगारी वह स्थिति है जब लोग काम नहीं कर रहे हों लेकिन सक्रिय रूप से नौकरी की तलाश कर रहे हों या काम करने की इच्छा जताते हों।
बेरोजगारी दर = (बेरोजगार व्यक्ति / कुल श्रम बल) × 100।
भारत की जनगणना रिपोर्टें
जनगणना एक प्रक्रिया है जिसके द्वारा व्यवस्थित रूप से जनसंख्या की जानकारी एकत्र और दर्ज की जाती है।
1872 में लॉर्ड मेयो के समय शुरू हुई; पहली पूर्ण जनगणना 1881 में हुई।
हर 10 साल में होती है; 2011 तक 15 जनगणनाएँ हो चुकी हैं।
1949 के बाद, यह गृह मंत्रालय के अधीन रजिस्ट्रार जनरल और जनगणना आयुक्त द्वारा कराई जाती है।
कानूनी आधार: जनगणना अधिनियम, 1948।
2021 की जनगणना कोविड-19 महामारी के कारण टल गई।
सीमा: चूँकि जनगणना हर 10 साल में होती है, बेरोजगारी के आँकड़े जल्दी पुराने हो जाते हैं।
NSO द्वारा रोजगार और बेरोजगारी सर्वेक्षण
NSO (MoSPI के तहत) रोजगार-बेरोजगारी के विश्वसनीय अनुमान प्रस्तुत करता है।
पहले: NSSO हर 5 साल में रोजगार-बेरोजगारी सर्वे करता था (2011–12 तक)।
2017 से: पीरियोडिक लेबर फोर्स सर्वे (PLFS) शुरू किया गया ताकि ताज़ा और लगातार डेटा मिल सके।
PLFS शहरी क्षेत्रों के लिए तिमाही और ग्रामीण+शहरी के लिए वार्षिक आँकड़े देता है।
इसमें कार्यबल भागीदारी, रोजगार के प्रकार (स्व-नियोजित, नियमित, अस्थायी मजदूर) और बेरोजगारी दर शामिल होती है।
| स्रोत | आवृत्ति | मुख्य बिंदु |
|---|---|---|
| भारत की जनगणना | हर 10 साल | व्यापक डेटा, लेकिन लंबा अंतराल होने से जल्दी पुराना हो जाता है |
| NSSO पंचवार्षिक सर्वे | हर 5 साल (2011–12 तक) | रोजगार-बेरोजगारी डेटा देता था |
| पीएलएफएस (PLFS) | वार्षिक + तिमाही (2017 से) | बेरोजगारी और श्रम भागीदारी के ताज़ा अनुमान देता है |
प्रारंभिक परीक्षा टिप्स
- बेरोजगारी दर सूत्र: (बेरोजगार / श्रम बल) × 100।
- भारत की जनगणना: हर 10 साल, पहली पूरी जनगणना 1881 में, अंतिम 2011 में।
- 2017 से PLFS ने NSSO के पंचवार्षिक सर्वे को बदला।
- गृह मंत्रालय के अधीन रजिस्ट्रार जनरल और जनगणना आयुक्त जनगणना कराते हैं।
मुख्य परीक्षा बिंदु
- भारत में बेरोजगारी आर्थिक विकास और गरीबी उन्मूलन को कैसे प्रभावित करती है, चर्चा करें।
- जनगणना डेटा की सीमाओं का विश्लेषण करें, खासकर लंबे अंतराल के कारण।
- श्रम बाजार के वास्तविक समय के डेटा में PLFS की भूमिका का मूल्यांकन करें।
- बेरोजगारी से निपटने के लिए कौशल विकास और उद्यमिता पर केंद्रित नीतिगत उपाय सुझाएँ।
आवधिक श्रम बल सर्वेक्षण (PLFS) और भारत में बेरोजगारी का मापन
PLFS भारत का प्रमुख सर्वेक्षण है जिसे राष्ट्रीय सांख्यिकी कार्यालय (NSO) द्वारा रोजगार और बेरोजगारी की प्रवृत्तियों को मापने के लिए किया जाता है। यह शहरी क्षेत्रों के लिए तिमाही और ग्रामीण+शहरी क्षेत्रों के लिए वार्षिक आँकड़े देता है। इसमें श्रम बल भागीदारी दर (LFPR), कार्यकर्ता जनसंख्या अनुपात (WPR) और बेरोजगारी दर (UR) जैसे संकेतक शामिल होते हैं। बेरोजगारी को मापने के लिए NSO तीन तरीके अपनाता है: दैनिक स्थिति, साप्ताहिक स्थिति और सामान्य स्थिति।
PLFS का उद्देश्य
शहरी क्षेत्रों में हर 3 महीने पर रोजगार-बेरोजगारी के संकेतक देना (CWS पद्धति द्वारा)।
ग्रामीण और शहरी दोनों क्षेत्रों के लिए वार्षिक आँकड़े देना (सामान्य स्थिति और साप्ताहिक स्थिति दोनों)।
PLFS के मुख्य संकेतक
श्रम बल भागीदारी दर (LFPR): कुल जनसंख्या में श्रम बल का प्रतिशत।
कार्यकर्ता जनसंख्या अनुपात (WPR): कुल जनसंख्या में नियोजित व्यक्तियों का प्रतिशत।
बेरोजगारी दर (UR): श्रम बल में बेरोजगारों का प्रतिशत।
साप्ताहिक स्थिति (CWS): सर्वे से पहले के 7 दिनों के आधार पर कार्य स्थिति।
बेरोजगारी मापने की पद्धतियाँ
1. दैनिक स्थिति पद्धति (CDS)
हर दिन के आधार पर रोजगार/बेरोजगारी दर्ज की जाती है।
इकाई: आधा दिन (4 घंटे)।
≥ 4 घंटे = पूर्ण दिन नियोजित; 1–4 घंटे = आधा दिन नियोजित; < 1 घंटा = पूर्ण दिन बेरोजगार।
खेती और ग्रामीण कामों जैसी जगहों में अल्पकालिक बेरोजगारी पकड़ने में सहायक।
सबसे समावेशी तरीका, बेरोजगारी का सबसे ऊँचा अनुमान देता है।
2. साप्ताहिक स्थिति पद्धति (CWS)
सर्वेक्षण से पहले के 7 दिनों की स्थिति दर्ज होती है।
कम से कम 1 दिन और 1 घंटे काम किया तो नियोजित माना जाता है।
सक्रिय रूप से काम ढूँढा पर नहीं मिला तो बेरोजगार माना जाता है।
अल्पकालिक बेरोजगारी को पकड़ता है।
3. सामान्य स्थिति पद्धति (UPS/PS+SS)
दीर्घकालिक बेरोजगारी पकड़ता है।
पिछले 365 दिनों में अधिकांश समय की गतिविधि दर्ज की जाती है।
जिन लोगों को वर्ष के अधिकांश समय काम नहीं मिला और काम की तलाश की, उन्हें बेरोजगार माना जाता है।
बेरोजगारी का सबसे कम अनुमान देता है।
रोजगार विनिमय डेटा
श्रम मंत्रालय के अधीन रोजगार महानिदेशालय (DGE) राष्ट्रीय रोजगार सेवाओं का संचालन करता है।
देशभर में रोजगार विनिमय केंद्रों के माध्यम से काम करता है।
इसमें नौकरी चाहने वालों का पंजीकरण होता है लेकिन यह वास्तविक रोजगार स्थिति को हमेशा नहीं दर्शाता।
नोट
PLFS, जनगणना और रोजगार विनिमय मिलकर अलग-अलग लेकिन पूरक आँकड़े देते हैं।
PLFS वास्तविक समय के आँकड़े देता है, रोजगार विनिमय मांग-आपूर्ति का अंतर दिखाते हैं, और जनगणना व्यापक तस्वीर देती है।
| पद्धति | समय अवधि | विशेषताएँ | अनुमान स्तर |
|---|---|---|---|
| दैनिक स्थिति (CDS) | पिछले 7 दिनों का प्रत्येक दिन | आधा दिन इकाई, अल्पकालिक बेरोजगारी पकड़ता है | सबसे अधिक |
| साप्ताहिक स्थिति (CWS) | पिछले 7 दिन | कम से कम 1 दिन और 1 घंटे काम किया तो नियोजित | मध्यम |
| सामान्य स्थिति (UPS/PS+SS) | पिछले 365 दिन | दीर्घकालिक बेरोजगारी, वर्ष का अधिकांश समय बिना काम | सबसे कम |
प्रारंभिक परीक्षा टिप्स
- PLFS 2017 में NSO (MoSPI के तहत) द्वारा शुरू किया गया।
- मुख्य संकेतक: LFPR, WPR, UR और CWS।
- दैनिक स्थिति सबसे अधिक बेरोजगारी दिखाती है, सामान्य स्थिति सबसे कम।
- रोजगार विनिमय नौकरी चाहने वालों का पंजीकरण डेटा देता है लेकिन वास्तविक रोजगार नहीं।
मुख्य परीक्षा बिंदु
- PLFS के उद्देश्यों और वास्तविक समय श्रम बाजार प्रवृत्तियों के मापन में इसकी भूमिका समझाएँ।
- दैनिक, साप्ताहिक और सामान्य स्थिति पद्धतियों की तुलना उदाहरण सहित करें।
- अनौपचारिक क्षेत्रों और कृषि में बेरोजगारी मापन की चुनौतियों पर चर्चा करें।
- रोजगार सृजन कार्यक्रमों के लिए PLFS डेटा के नीतिगत प्रभाव का मूल्यांकन करें।