
भारतीय अर्थव्यवस्था · UPSC नोट्स (हिंदी में)
मुद्रास्फीति — भारतीय अर्थव्यवस्था नोट्स
UPSC प्रारंभिक और मुख्य परीक्षा के लिए निःशुल्क, परीक्षा-केंद्रित नोट्स — हर विषय के साथ प्रारंभिक परीक्षा टिप्स और मुख्य परीक्षा बिंदु। 26 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
मुद्रास्फीति
मुद्रास्फीति वस्तुओं और सेवाओं के सामान्य मूल्य स्तर में समय के साथ लगातार वृद्धि है। यह मुद्रा की क्रय शक्ति को कम करती है और आर्थिक स्थिरता को प्रभावित करती है।
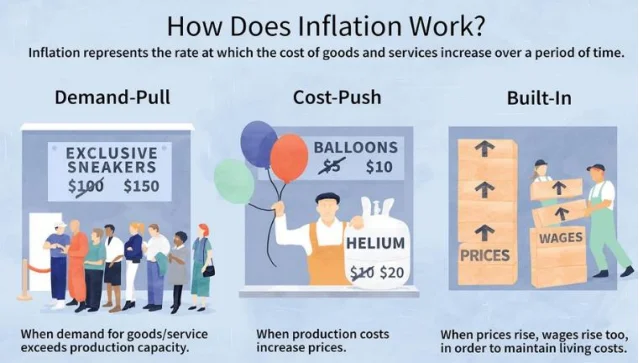
परिभाषा
मुद्रास्फीति का अर्थ है वस्तुओं और सेवाओं के सामान्य मूल्य स्तर में समय के साथ लगातार वृद्धि।
इसका परिणाम यह होता है कि मुद्रा की क्रय शक्ति घट जाती है यानी समान धनराशि से कम वस्तुएँ और सेवाएँ खरीदी जा सकती हैं।
मुद्रास्फीति का मापन
मुद्रास्फीति को प्रतिशत दर के रूप में व्यक्त किया जाता है।
सूत्र: (वर्तमान वर्ष का मूल्य स्तर – पिछले वर्ष का मूल्य स्तर) ÷ पिछले वर्ष का मूल्य स्तर × 100।
उदाहरण: 2021 में 1 लीटर दूध = ₹50, 2022 में = ₹60। मुद्रास्फीति दर = (60-50)/50 ×100 = 20%।
इसे 'पॉइंट-टू-पॉइंट' आधार पर मापा जाता है।
वर्ष-दर-वर्ष (YoY): पिछले वर्ष के समान महीने/साल से तुलना।
क्रमिक: पिछले तिमाही/महीने से तुलना।
मुद्रास्फीति के कारण
1. मुद्रा आपूर्ति
मुद्रा आपूर्ति बढ़ने पर → मांग बढ़ती है → मुद्रास्फीति का दबाव आता है।
जब केंद्रीय बैंक अधिक नोट छापता है या ब्याज दरें घटाता है, तो लोगों के पास खर्च करने के लिए अधिक पैसा होता है।
यदि आपूर्ति उतनी न बढ़े, तो अतिरिक्त मांग से कीमतें बढ़ जाती हैं।
उदाहरण: अर्थव्यवस्था में ₹100 की वस्तुएँ और ₹100 की मुद्रा → कीमत = ₹1 प्रति इकाई।
यदि मुद्रा आपूर्ति ₹150 हो जाए लेकिन वस्तुओं की आपूर्ति समान रहे → कीमतें बढ़ जाएंगी।
2. मांग-खींच मुद्रास्फीति
तब होती है जब वस्तुओं और सेवाओं की मांग आपूर्ति क्षमता से अधिक हो जाती है।
उदाहरण: त्योहारों में सोने की मांग बढ़ने से कीमतें बढ़ना।
3. लागत-धक्का मुद्रास्फीति
उत्पादन लागत (जैसे मजदूरी, कच्चा माल, ईंधन) बढ़ने पर उत्पन्न होती है।
उत्पादक अतिरिक्त लागत उपभोक्ताओं पर डाल देते हैं।
उदाहरण: कच्चे तेल की कीमत बढ़ने पर परिवहन लागत बढ़ना → वस्तुओं की कीमतें बढ़ना।
4. संरचनात्मक कारण
कृषि में आपूर्ति बाधाएँ, खराब भंडारण और लॉजिस्टिक की कमी मुद्रास्फीति का कारण बनती हैं।
उदाहरण: प्याज की फसल खराब होने पर प्याज की कीमतें बढ़ जाना।
5. आयातित मुद्रास्फीति
आयातित वस्तुओं (जैसे कच्चा तेल, सोना) की कीमतें बढ़ने से घरेलू मुद्रास्फीति बढ़ती है।
6. मुद्रास्फीति की अपेक्षाएँ
यदि लोग मानते हैं कि भविष्य में कीमतें बढ़ेंगी, तो वे अभी अधिक खरीदारी करेंगे।
यह अतिरिक्त मांग ही कीमतों को और ऊपर धकेल देती है।
| प्रकार | व्याख्या | उदाहरण |
|---|---|---|
| मांग-खींच मुद्रास्फीति | जब मांग > आपूर्ति, कीमतें बढ़ती हैं। | त्योहारों में सोने की मांग। |
| लागत-धक्का मुद्रास्फीति | जब उत्पादन लागत बढ़ती है, कीमतें बढ़ती हैं। | कच्चे तेल की कीमत से परिवहन लागत बढ़ना। |
| आयातित मुद्रास्फीति | आयात की कीमतें बढ़ने से। | वैश्विक कच्चे तेल की कीमतें बढ़ना। |
| संरचनात्मक मुद्रास्फीति | आपूर्ति बाधाएँ और अक्षमताएँ। | फसल खराब होने से खाद्य मुद्रास्फीति। |
| मुद्रास्फीति की अपेक्षा | भविष्य में कीमतें बढ़ने की उम्मीद से वर्तमान मांग बढ़ना। | लोग वस्तुएँ पहले ही जमा कर लेते हैं। |
प्रारंभिक परीक्षा टिप्स
- मुद्रास्फीति मुद्रा की क्रय शक्ति घटाती है।
- भारत में CPI और WPI से मापी जाती है।
- मांग-खींच और लागत-धक्का मुद्रास्फीति महत्वपूर्ण प्रीलिम्स अवधारणा है।
- मुद्रास्फीति की अपेक्षा स्वयं-पूर्ति करने वाली हो सकती है।
मुख्य परीक्षा बिंदु
- मुद्रास्फीति विकास, रोजगार, बचत और निवेश को प्रभावित करती है।
- लगातार मुद्रास्फीति गरीब परिवारों के जीवन स्तर को घटाती है।
- उच्च मुद्रास्फीति बचत हतोत्साहित करती है और वित्तीय स्थिरता को प्रभावित करती है।
- मध्यम मुद्रास्फीति निवेश और उत्पादन को प्रोत्साहित कर सकती है, लेकिन अनियंत्रित मुद्रास्फीति अर्थव्यवस्था को अस्थिर करती है।
- नीति उपाय: मौद्रिक सख्ती (RBI), राजकोषीय अनुशासन (सरकार), आपूर्ति-पक्ष सुधार।
मुद्रास्फीति के माँग-पक्ष कारण
जब अर्थव्यवस्था में कुल माँग, कुल आपूर्ति से अधिक हो जाती है तो मुद्रास्फीति उत्पन्न होती है। बढ़ी हुई उपभोज्य आय, सरकारी व्यय, सस्ती ऋण नीति, घाटा वित्तपोषण, निर्यात में वृद्धि और सार्वजनिक ऋण चुकौती जैसे कारण माँग को बढ़ाकर कीमतें ऊपर धकेलते हैं।
1. उपभोज्य आय (Disposable Income)
राष्ट्रीय आय बढ़ने, करों में कटौती या बचत घटने से लोगों की उपभोज्य आय बढ़ती है।
आपूर्ति सीमित होने पर बढ़ी हुई माँग मुद्रास्फीति को जन्म देती है।
उदाहरण: कर कटौती के बाद परिवार अधिक खर्च करते हैं, जबकि आपूर्ति पीछे रह जाती है → कीमतें बढ़ जाती हैं।
उदाहरण 2: अधिक उपभोज्य आय से आवास की माँग बढ़ती है → सीमित आपूर्ति से मकान और किराए की कीमतें बढ़ जाती हैं।
2. सार्वजनिक व्यय
सरकार द्वारा अवसंरचना, सामाजिक कल्याण आदि पर अधिक खर्च से कुल माँग बढ़ जाती है।
यदि अर्थव्यवस्था पूर्ण क्षमता के निकट है, तो अतिरिक्त माँग से कीमतें बढ़ जाती हैं।
उदाहरण: सरकार हाईवे बनाए → सीमेंट, स्टील और श्रम की माँग बढ़ी → कीमतें बढ़ीं।
सरकारी खर्च की फंडिंग उधारी से होने पर मुद्रा आपूर्ति भी बढ़ती है, जिससे मुद्रास्फीति और तेज होती है।
3. सस्ती मुद्रा नीति (Cheap Money Policy)
जब केंद्रीय बैंक ब्याज दरें घटाता है → उधार लेना आसान हो जाता है → लोग और कंपनियाँ अधिक उधार लेती हैं।
अधिक उधारी = अधिक निवेश और खपत → अधिक माँग → मुद्रास्फीति।
उदाहरण: व्यवसाय विस्तार करते हैं, जिससे कच्चे माल और श्रम की माँग बढ़ती है → लागत बढ़ती है → उपभोक्ताओं पर बोझ पड़ता है।
सस्ता ऋण सट्टेबाजी को भी बढ़ावा देता है, जिससे वस्तुओं की कीमतें बढ़ जाती हैं।
4. घाटा वित्तपोषण
सरकार खर्च बढ़ाती है और उसे राजस्व से पूरा न कर पाने पर उधार या मुद्रा छापकर करती है।
अतिरिक्त मुद्रा आपूर्ति से कुल माँग बढ़ती है → कीमतें बढ़ जाती हैं।
उदाहरण: सरकार RBI से उधार लेकर परियोजनाओं पर खर्च करती है → मुद्रा आपूर्ति बढ़ती है → मुद्रास्फीति।
5. निर्यात में वृद्धि
निर्यात बढ़ने पर घरेलू आपूर्ति घट जाती है → कीमतें बढ़ जाती हैं।
निर्यातकों की आय बढ़ने पर वे घरेलू बाजार में अधिक खर्च करते हैं → माँग और कीमतें बढ़ती हैं।
उदाहरण: तेल का निर्यात बढ़ा → उत्पादकों की आय बढ़ी → उन्होंने घरेलू खर्च बढ़ाया → मुद्रास्फीति।
6. सार्वजनिक ऋण की चुकौती
सरकार पुराने ऋण चुकाती है → जनता के हाथ में अधिक पैसा आता है → कुल माँग बढ़ जाती है।
आपूर्ति स्थिर रहने पर बढ़ी हुई माँग → कीमतें बढ़ जाती हैं।
| कारण | माँग पर प्रभाव | मुद्रास्फीति का असर |
|---|---|---|
| उपभोज्य आय | घर-परिवार का खर्च बढ़ता है | माँग-खींच से कीमतें बढ़ती हैं |
| सार्वजनिक व्यय | सरकारी परियोजनाओं से माँग बढ़ती है | इनपुट और सेवाओं की कीमतें बढ़ती हैं |
| सस्ती मुद्रा नीति | अधिक उधार और निवेश | माँग-खींच + लागत-धक्का मुद्रास्फीति |
| घाटा वित्तपोषण | सरकार उधार/मुद्रा छापती है | अधिक मुद्रा आपूर्ति = मुद्रास्फीति |
| निर्यात में वृद्धि | घरेलू आपूर्ति घटती है, निर्यातक अधिक कमाते हैं | घरेलू कीमतें बढ़ती हैं |
| ऋण चुकौती | जनता को अधिक नकदी मिलती है | कुल माँग बढ़ती है → कीमतें बढ़ती हैं |
प्रारंभिक परीक्षा टिप्स
- माँग-खींच मुद्रास्फीति तब होती है जब कुल माँग > कुल आपूर्ति।
- कर कटौती → उपभोज्य आय बढ़ी → मुद्रास्फीति।
- घाटा वित्तपोषण = उधारी + नोट छापना = अधिक माँग।
- सस्ती मुद्रा नीति = कम ब्याज दरें = मुद्रास्फीति का खतरा।
मुख्य परीक्षा बिंदु
- माँग-पक्ष कारण दिखाते हैं कि राजकोषीय और मौद्रिक नीतियाँ कैसे मुद्रास्फीति बढ़ा सकती हैं।
- भारत में घाटा वित्तपोषण और सार्वजनिक व्यय मुद्रास्फीति के प्रमुख कारण हैं।
- सस्ती ऋण नीति से माँग-खींच और लागत-धक्का दोनों प्रकार की मुद्रास्फीति होती है।
- निर्यात बढ़ने से विदेशी मुद्रा आती है लेकिन घरेलू मुद्रास्फीति का दबाव भी बढ़ता है।
- विकास और मुद्रास्फीति नियंत्रण में संतुलन नीति की मुख्य चुनौती है।
मुद्रास्फीति के प्रकार (मूल्य वृद्धि की गति के आधार पर)
मुद्रास्फीति को कीमतों की वृद्धि की गति के आधार पर विभाजित किया जा सकता है—हल्की रेंगती मुद्रास्फीति से लेकर खतरनाक अतिमुद्रास्फीति तक। इसकी गति से अर्थव्यवस्था पर प्रभाव तय होता है, जो कभी सकारात्मक मांग उत्प्रेरण से लेकर पूरी तरह आर्थिक पतन तक पहुँच सकता है।
1. रेंगती मुद्रास्फीति (Creeping Inflation)
कीमतें धीरे-धीरे बढ़ती हैं, सालाना लगभग 2% तक।
सिंगल-डिजिट, अनुमानित और दीर्घकालिक प्रवृत्ति।
अर्थव्यवस्था के लिए लाभकारी मानी जाती है क्योंकि लोग भविष्य की कीमतों से बचने के लिए अभी खरीदते हैं।
उदाहरण: विकसित देश लगभग 2% मुद्रास्फीति को स्वस्थ लक्ष्य मानते हैं।
2. चलती/दौड़ती मुद्रास्फीति (Walking/Trotting Inflation)
रेंगती मुद्रास्फीति से तेज लेकिन अब भी सिंगल-डिजिट (3–9%)।
लोग कीमतों में और वृद्धि की आशंका से वस्तुएँ जमा करते हैं → माँग और बढ़ जाती है।
आपूर्ति पीछे रह जाती है → कीमतें और ऊपर जाती हैं।
उदाहरण: प्याज की कीमतें धीरे-धीरे बढ़ें तो लोग ज्यादा खरीदते हैं, जिससे और महँगी हो जाती हैं।
3. दौड़ती (Galloping) मुद्रास्फीति
बहुत तेज़ मुद्रास्फीति, सामान्यतः डबल-डिजिट या ट्रिपल-डिजिट (20%, 100%, 200% प्रति वर्ष)।
मुद्रा की कीमत तेजी से घटती है, वेतन और व्यवसायिक आय पीछे रह जाती है।
विदेशी निवेशक भाग जाते हैं → अस्थिरता।
उदाहरण: 1970–80 के दशक में लैटिन अमेरिकी देश (अर्जेंटीना, ब्राज़ील, चिली) में 50–700% मुद्रास्फीति।
4. अतिमुद्रास्फीति (Hyperinflation)
अत्यधिक और अनियंत्रित मुद्रास्फीति, हजारों या लाखों प्रतिशत वार्षिक वृद्धि।
रोज़ाना या हर घंटे कीमतें बढ़ जाती हैं → मुद्रा पर विश्वास खत्म।
लापरवाह राजकोषीय नीतियों (युद्धों में नोट छापना) के कारण।
उदाहरण:
प्रथम विश्व युद्ध के बाद जर्मनी: मुद्रा इतनी बेकार हो गई कि लोग नोटों को ईंधन की तरह जलाने लगे।
ज़िम्बाब्वे 2008: नवंबर 2008 में 79,600,000,000% मुद्रास्फीति; रोज़ कीमतें दोगुनी; वस्तु-विनिमय प्रणाली वापस।
| प्रकार | मूल्य वृद्धि की दर | प्रभाव |
|---|---|---|
| रेंगती | लगभग 2% प्रति वर्ष तक | माँग बढ़ाती है, लाभकारी |
| चलती/दौड़ती | 3–9% प्रति वर्ष | जमा करने की प्रवृत्ति, माँग और बढ़ती है |
| दौड़ती (Galloping) | 20–200% प्रति वर्ष | अस्थिरता, विदेशी निवेशक भागते हैं |
| अतिमुद्रास्फीति | हजारों–लाखों % प्रति वर्ष | मुद्रा का पतन, वस्तु-विनिमय वापसी |
प्रारंभिक परीक्षा टिप्स
- रेंगती मुद्रास्फीति (2% तक) को स्वस्थ माना जाता है।
- दौड़ती मुद्रास्फीति (डबल/ट्रिपल डिजिट) अस्थिरता लाती है।
- अतिमुद्रास्फीति उदाहरण: जर्मनी (1920s), ज़िम्बाब्वे (2008)।
- चलती मुद्रास्फीति से जमाखोरी और सट्टेबाज़ी होती है।
मुख्य परीक्षा बिंदु
- रेंगती मुद्रास्फीति लाभकारी होती है क्योंकि यह खर्च और निवेश को प्रोत्साहित करती है।
- चलती मुद्रास्फीति जमाखोरी से अक्षमीयत पैदा करती है।
- दौड़ती मुद्रास्फीति मुद्रा और अर्थव्यवस्था को अस्थिर करती है; निवेशक विश्वास घटता है।
- अतिमुद्रास्फीति मुद्रा पर विश्वास खत्म कर देती है और अर्थव्यवस्था वस्तु-विनिमय/विदेशी मुद्रा पर जाती है।
- नीति प्रतिक्रिया अलग-अलग होती है: रेंगती सहन की जाती है, अतिमुद्रास्फीति में कठोर सुधार चाहिए।
अतिमुद्रास्फीति के कारण और प्रभाव
अतिमुद्रास्फीति तब होती है जब मुद्रा आपूर्ति अनियंत्रित रूप से बढ़ती है लेकिन आर्थिक विकास उसका समर्थन नहीं करता। यह मुद्रा पर विश्वास खत्म कर देती है, जमाखोरी को बढ़ाती है और वित्तीय प्रणाली को ध्वस्त कर सकती है।
अतिमुद्रास्फीति के कारण
अत्यधिक मुद्रा आपूर्ति: सरकार बजटीय घाटे को पूरा करने या युद्ध खर्च के लिए बिना उत्पादन बढ़ाए अधिक नोट छापती है।
बजटीय घाटे: केंद्रीय बैंक से उधारी और नोट छापने पर निर्भरता।
विश्वास का पतन: नागरिक मुद्रा के मूल्य पर भरोसा खो देते हैं और इसका प्रयोग कम कर देते हैं।
उदाहरण: जर्मनी (1920s) ने युद्ध क्षतिपूर्ति चुकाने के लिए नोट छापे; ज़िम्बाब्वे (2008) ने सरकारी खर्च के लिए अत्यधिक नोट छापे।
अतिमुद्रास्फीति के प्रभाव
मुद्रा अवमूल्यन: घरेलू मुद्रा विदेशी मुद्राओं (जैसे USD, Euro) की तुलना में मूल्य खो देती है।
टिकाऊ वस्तुओं की जमाखोरी: लोग आभूषण, मशीनरी और संपत्ति खरीदते हैं ताकि मूल्य सुरक्षित रहे → माँग बढ़ती है और कीमतें और ऊपर जाती हैं।
दुष्चक्र: कीमतें बढ़ती हैं → जमाखोरी → कमी → और अधिक मुद्रास्फीति।
वित्तीय प्रणाली का पतन: बैंक उधार देना बंद कर देते हैं, बचत नष्ट हो जाती है।
वस्तु-विनिमय अर्थव्यवस्था: औपचारिक अर्थव्यवस्था ध्वस्त होकर वस्तु-विनिमय पर लौट आती है।
व्यापारिक विश्वास समाप्त: निवेश घटता है, विदेशी पूँजी निकल जाती है, बेरोजगारी बढ़ती है।
| कारण | प्रभाव |
|---|---|
| अत्यधिक नोट छापना | मुद्रा का मूल्य घटता है; लोग विदेशी मुद्रा अपनाते हैं |
| बड़े बजटीय घाटे | बचत नष्ट; बैंक उधार देना बंद करते हैं |
| मुद्रा पर विश्वास की कमी | टिकाऊ वस्तुओं की जमाखोरी; मुद्रास्फीति चक्र |
| युद्ध या राजनीतिक संकट | अर्थव्यवस्था ध्वस्त; वस्तु-विनिमय वापसी |
प्रारंभिक परीक्षा टिप्स
- अतिमुद्रास्फीति का कारण है बिना उत्पादन बढ़ाए अत्यधिक नोट छापना।
- ज़िम्बाब्वे (2008) और जर्मनी (1920s) प्रमुख उदाहरण हैं।
- यह आमतौर पर वस्तु-विनिमय और वित्तीय प्रणाली के पतन की ओर ले जाती है।
मुख्य परीक्षा बिंदु
- अतिमुद्रास्फीति मौद्रिक प्रणाली को नष्ट कर देती है और अर्थव्यवस्था को वस्तु-विनिमय या विदेशी मुद्रा पर निर्भर कर देती है।
- यह लापरवाह राजकोषीय नीति और अत्यधिक नोट छापने से उत्पन्न होती है।
- यह बचत को नष्ट करती है, बैंकिंग क्षेत्र को ध्वस्त करती है और पूँजी पलायन कराती है।
- मुद्रास्फीति का दुष्चक्र राजनीतिक और सामाजिक अस्थिरता पैदा करता है।
- नीति प्रतिक्रिया के लिए कठोर मौद्रिक सुधार, मुद्रा स्थिरीकरण और राजकोषीय अनुशासन आवश्यक है।
मुद्रास्फीति-ह्रास और अपस्फीति
मुद्रास्फीति-ह्रास = कीमतों में लगातार गिरावट (ऋणात्मक मुद्रास्फीति), अर्थव्यवस्था के लिए हानिकारक। अपस्फीति = मुद्रास्फीति की दर में कमी, हानिकारक नहीं।
मुद्रास्फीति-ह्रास (Deflation)
परिभाषा: सामान्य मूल्य स्तर में लगातार गिरावट; मुद्रास्फीति दर < 0% (ऋणात्मक)।
उदाहरण: अमेरिका की 1920–21 मंदी (प्रथम विश्व युद्ध और फ्लू महामारी के बाद)।
कारण:
– मुद्रा या ऋण आपूर्ति में कमी, जबकि उत्पादन स्थिर रहता है।
– माँग में कमी, ब्याज दरें बढ़ने या सरकारी खर्च घटने से।
– किसी क्षेत्र में अधिक उत्पादन और कम माँग (जैसे चीन 2009 में फैक्ट्री की कीमतों में गिरावट)।
प्रभाव:
– मुद्रा की क्रय शक्ति बढ़ती है → लोग खर्च टालते हैं, बचत बढ़ाते हैं।
– ऋण का वास्तविक मूल्य बढ़ता है → उधारी और निवेश कम होता है।
– मंदी: माँग कम, मजदूरी घटती, बेरोजगारी बढ़ती, लाभ घटता, क्रेडिट सप्लाई सीमित।
– गंभीर स्थिति में अवसाद (Depression) ला सकता है।
अपस्फीति (Disinflation)
परिभाषा: मुद्रास्फीति की दर में कमी (कीमतें बढ़ती हैं, लेकिन धीमी गति से)।
उदाहरण: यदि मुद्रास्फीति दर 10% → 8% → 6% → 4% हो रही है।
कारण:
– व्यापार चक्र का संकुचन।
– केंद्रीय बैंक द्वारा कठोर मौद्रिक नीति (मुद्रा आपूर्ति कम करना)।
प्रभाव: हानिकारक नहीं; नियंत्रित मुद्रास्फीति का संकेत। कीमतें बढ़ती हैं लेकिन स्थिरता आती है।
| पहलू | मुद्रास्फीति-ह्रास | अपस्फीति |
|---|---|---|
| मूल्य प्रवृत्ति | कीमतें घटती हैं (ऋणात्मक मुद्रास्फीति) | कीमतें बढ़ती हैं लेकिन धीमी दर से |
| मुद्रास्फीति संकेत | ऋणात्मक मुद्रास्फीति (जैसे -2%) | सकारात्मक मुद्रास्फीति (जैसे 10% → 8%) |
| प्रभाव | हानिकारक: मंदी, बेरोजगारी लाता है | हानिकारक नहीं: स्थिरता का संकेत |
| उपभोक्ता व्यवहार | खर्च टालते हैं, बचत बढ़ाते हैं | सामान्य खर्च; कीमत घटने का डर नहीं |
| ऋण बोझ | ऋण का वास्तविक मूल्य बढ़ता है | कोई असर नहीं |
प्रारंभिक परीक्षा टिप्स
- मुद्रास्फीति-ह्रास = ऋणात्मक मुद्रास्फीति (कीमतें घटती हैं)।
- अपस्फीति = धीमी मुद्रास्फीति (कीमतें धीमी गति से बढ़ती हैं)।
- मुद्रास्फीति-ह्रास हानिकारक है, अपस्फीति हानिकारक नहीं।
मुख्य परीक्षा बिंदु
- मुद्रास्फीति-ह्रास माँग, निवेश, मजदूरी और रोजगार घटाता है; अर्थव्यवस्था को अवसाद में धकेलता है।
- अपस्फीति नियंत्रित मुद्रास्फीति का संकेत है, अक्सर मौद्रिक सख्ती का परिणाम।
- नीतिगत चुनौती: मुद्रास्फीति नियंत्रण और मुद्रास्फीति-ह्रास से बचाव में संतुलन।
- केंद्रीय बैंक ब्याज दरें घटाकर और मात्रात्मक सहजता अपनाकर मुद्रास्फीति-ह्रास से निपटते हैं।
- भारत में मुद्रास्फीति-ह्रास दुर्लभ है, लेकिन वैश्विक मंदी में अपस्फीति अक्सर होती है।
मांग-खींच मुद्रास्फीति
जब वस्तुओं और सेवाओं की मांग उनकी आपूर्ति से अधिक हो जाती है (‘अधिक पैसा, कम वस्तुएं’), तब कीमतें बढ़ती हैं। यह मांग-प्रेरित मुद्रास्फीति है।
अर्थ
मांग-खींच मुद्रास्फीति तब होती है जब समग्र मांग (AD) > समग्र आपूर्ति (AS) होती है।
यह उच्च उपभोक्ता खर्च, निवेश या सरकारी व्यय से प्रेरित होती है।
इसे अक्सर ऐसे कहा जाता है: ‘अधिक पैसा, कम वस्तुएं’।
उदाहरण
उदाहरण 1: आर्थिक उछाल के समय, बेरोजगारी कम और आत्मविश्वास अधिक → लोग अधिक खर्च करते हैं → व्यवसाय कीमतें बढ़ाते हैं → मजदूरी बढ़ती है → आगे माँग बढ़ती है → मुद्रास्फीति का चक्र।
उदाहरण 2: कॉलेज की किताबें बेचने का मामला: आपने किताबें ₹100 में बेचने की योजना बनाई। जूनियर A राजी हो गया। जूनियर B ₹150 देने को तैयार → आप B को बेचते हैं। प्रतियोगिता से कीमतें बढ़ जाती हैं।
कारण
1. मुद्रा आपूर्ति में वृद्धि → क्रय शक्ति बढ़ती है → माँग बढ़ती है।
2. सरकारी व्यय में वृद्धि → माँग को बढ़ावा मिलता है।
3. कर कटौती → घरों के पास अधिक निपटान योग्य आय → उपभोक्ता खर्च बढ़ता है।
4. उपभोक्ताओं, व्यवसायों और सरकार की सामूहिक माँग में वृद्धि → सीमित आपूर्ति → कीमतें बढ़ती हैं।
प्रभाव
अल्पकालिक विकास को बढ़ावा देता है, लेकिन लंबे समय में अर्थव्यवस्था के अधिक गर्म होने का खतरा।
वेतन-मूल्य सर्पिल (उच्च मजदूरी → उच्च लागत → उच्च कीमतें) को जन्म देता है।
| पहलू | विवरण |
|---|---|
| परिभाषा | मांग > आपूर्ति होने पर उत्पन्न मुद्रास्फीति |
| प्रसिद्ध वाक्यांश | ‘अधिक पैसा, कम वस्तुएं’ |
| कारण | उच्च मुद्रा आपूर्ति, सरकारी खर्च, कर कटौती, माँग में वृद्धि |
| प्रभाव | कीमतें बढ़ना, वेतन-मूल्य सर्पिल, अर्थव्यवस्था का गर्म होना |
| उदाहरण | किताबों की बोली, आर्थिक उछाल से प्रेरित मुद्रास्फीति |
प्रारंभिक परीक्षा टिप्स
- मांग-खींच मुद्रास्फीति = माँग प्रेरित; आपूर्ति स्थिर रहती है।
- प्रसिद्ध वाक्यांश: ‘अधिक पैसा, कम वस्तुएं’।
- कर कटौती, सरकारी व्यय और मुद्रा आपूर्ति बढ़ने से होती है।
मुख्य परीक्षा बिंदु
- मांग-खींच मुद्रास्फीति तेजी से बढ़ती अर्थव्यवस्था में होती है।
- वेतन-मूल्य सर्पिल पैदा करती है जिससे मुद्रास्फीति स्थायी हो जाती है।
- नियंत्रण के उपाय: संकुचनात्मक मौद्रिक नीति, राजकोषीय घाटा घटाना, मुद्रा आपूर्ति नियंत्रित करना।
- भारत उदाहरण: 2008 के बाद प्रोत्साहन पैकेज से माँग बढ़ी और मुद्रास्फीति का दबाव बढ़ा।
लागत-धक्का मुद्रास्फीति और संरचनात्मक मुद्रास्फीति
लागत-धक्का मुद्रास्फीति तब होती है जब उत्पादन लागत (मजदूरी, कच्चा माल, कर) बढ़ने से कीमतें ऊपर जाती हैं। संरचनात्मक मुद्रास्फीति आपूर्ति शृंखला की अक्षमताओं और अवरोधों से होती है, जो विकासशील अर्थव्यवस्थाओं में सामान्य है।
लागत-धक्का मुद्रास्फीति (सप्लाई शॉक इन्फ्लेशन)
तब होती है जब उत्पादन लागत (कच्चा माल, मजदूरी, कर) बढ़ जाती है।
उत्पादक बढ़ी हुई लागत उपभोक्ताओं पर डाल देते हैं, जिससे कीमतें बढ़ती हैं।
उदाहरण
यदि कच्चे तेल की कीमतें वैश्विक तनाव (जैसे अमेरिका-ईरान संघर्ष) के कारण बढ़ती हैं।
भारत, जो 90% तेल आयात करता है, को परिवहन और उत्पादन लागत में भारी वृद्धि का सामना करना पड़ता है।
निर्माता उत्पाद की कीमतें बढ़ाते हैं (पहला चरण)।
उपभोक्ता उच्च कीमतों की आशंका में अधिक मजदूरी मांगते हैं (दूसरा चरण)।
कारण
1. रुपये का अवमूल्यन → आयातित तेल, उर्वरक, इलेक्ट्रॉनिक सामान महंगे।
2. खराब मानसून → कृषि उत्पादन घटा → खाद्य मुद्रास्फीति।
3. आपूर्ति शृंखला व्यवधान → कोविड-19 और रूस-यूक्रेन युद्ध।
4. अटकलें और जमाखोरी → प्याज, टमाटर की मौसमी महंगाई, गेहूं जमाखोरी।
5. अप्रत्यक्ष करों में वृद्धि → वस्तुओं की कीमतें बढ़ती हैं।
संरचनात्मक मुद्रास्फीति (बॉटलनेक इन्फ्लेशन)
तब होती है जब अवसंरचना और बाजार कमजोरियों के कारण आपूर्ति में बाधा आती है।
विकासशील देशों में सामान्य।
आपूर्ति घटती है लेकिन मांग समान रहती है → कीमतें बढ़ जाती हैं।
उदाहरण
किसान सेब ₹1000/क्विंटल पर बेचता है लेकिन उपभोक्ता ₹2000 चुकाता है।
कारण: सड़कों, कोल्ड चेन, भंडारण और बाजार की कमजोरियां।
परिवहन और बिचौलियों की लागत खुदरा कीमतों को बढ़ाती है।
| पहलू | लागत-धक्का मुद्रास्फीति | संरचनात्मक मुद्रास्फीति |
|---|---|---|
| परिभाषा | उत्पादन लागत बढ़ने से कीमतें बढ़ना | बॉटलनेक और अवसंरचना कमजोरी से कीमतें बढ़ना |
| स्वभाव | अल्पकालिक/मध्यमकालिक (आपूर्ति झटका) | दीर्घकालिक और पुरानी समस्या |
| कारण | रुपये का अवमूल्यन, मजदूरी, कच्चा माल, कर | खराब सड़कें, भंडारण की कमी, कमजोर बाजार |
| उदाहरण | कच्चे तेल की कीमत बढ़ना → परिवहन लागत बढ़ना | सेब किसान से ₹1000, उपभोक्ता से ₹2000 वसूला गया |
प्रारंभिक परीक्षा टिप्स
- लागत-धक्का मुद्रास्फीति आपूर्ति झटकों से होती है (कच्चा माल, मजदूरी, कर)।
- संरचनात्मक मुद्रास्फीति विकासशील देशों में अवसंरचना कमजोरी के कारण होती है।
- भारत में खाद्य मुद्रास्फीति अक्सर संरचनात्मक कारणों से होती है।
मुख्य परीक्षा बिंदु
- लागत-धक्का मुद्रास्फीति बाहरी झटकों जैसे कच्चे तेल, मजदूरी, रुपये के अवमूल्यन से होती है।
- संरचनात्मक मुद्रास्फीति दीर्घकालिक अवसंरचना कमजोरी के कारण बनी रहती है।
- नीति उपाय (लागत-धक्का): रुपये की स्थिरता, सब्सिडी, कर कटौती।
- नीति उपाय (संरचनात्मक): दीर्घकालिक निवेश (सड़कें, कोल्ड स्टोरेज, बाजार सुधार)।
मुद्रास्फीति के प्रभाव (विस्तृत)
मुद्रास्फीति केवल कीमतें ही नहीं बढ़ाती, बल्कि यह हमारे रोज़मर्रा के जीवन में धन के उपयोग को भी बदल देती है। यह तय करती है कि हम कितना खरीद सकते हैं, ऋण और कर्ज़ कैसे निपटेंगे, लोग बचत या निवेश कैसे करेंगे और बैंक ब्याज दरें कैसे तय करेंगे। अल्पकाल में इसके कुछ फायदे हो सकते हैं, परंतु दीर्घकाल में यह हानिकारक साबित होती है।
1. क्रय शक्ति पर प्रभाव
क्रय शक्ति का अर्थ है कि एक निश्चित धनराशि (₹100, 1 आदि) से कितनी वस्तुएँ/सेवाएँ खरीदी जा सकती हैं।
मुद्रास्फीति बढ़ने पर मुद्रा का मूल्य घटता है। पहले जितनी वस्तुएँ मिलती थीं, अब उससे कम मिलती हैं।
इससे रोज़मर्रा का खर्च जैसे भोजन, ईंधन, किराया, शिक्षा और स्वास्थ्य महँगे हो जाते हैं।
उदाहरण:
दूध की कीमत (2021) = ₹40/लीटर → ₹100 में 2.5 लीटर।
दूध की कीमत (2022) = ₹50/लीटर → ₹100 में केवल 2 लीटर।
परिणाम: मुद्रा का मूल्य घटा; परिवारों को जीवन स्तर घटाना पड़ा।
2. ऋणदाता और ऋणी पर प्रभाव
मुद्रास्फीति से ऋणदाता (जो कर्ज़ देते हैं) को हानि और ऋणी (जो कर्ज़ लेते हैं) को लाभ होता है।
ऋणदाता को वापसी में मिलने वाला धन वास्तविक मूल्य में कम होता है।
ऋणी को सस्ता पैसा लौटाना पड़ता है।
उदाहरण:
ऋण = ₹1000, ब्याज 10% → वापसी = ₹1100।
यदि मुद्रास्फीति = 15%, तो वास्तविक ब्याज = 10 – 15 = -5%।
यानी ₹1100 वास्तविक अर्थ में ₹1000 से भी कम मूल्य का हो गया।
नतीजा: ऋणी को लाभ, ऋणदाता को हानि।
3. बचत पर प्रभाव
अल्पकाल: लोग बैंक में पैसा जमा कर ब्याज कमाना चाहते हैं।
दीर्घकाल: लगातार ऊँची मुद्रास्फीति से बचत घटती है क्योंकि:
जीवनयापन की लागत बढ़ जाती है।
ब्याज दरें मुद्रास्फीति से कम होने पर वास्तविक रिटर्न नकारात्मक हो जाता है।
लोग सुरक्षित साधनों जैसे सोना, संपत्ति या विदेशी मुद्रा में निवेश करने लगते हैं।
उदाहरण:
ब्याज 5%, मुद्रास्फीति 4% → वास्तविक लाभ = +1%।
यदि मुद्रास्फीति 8% → वास्तविक ब्याज = -3%।
परिणाम: लोग बैंक में पैसा नहीं रखकर सोना/संपत्ति खरीदते हैं।
4. ब्याज दरों पर प्रभाव
बैंक मुद्रास्फीति के अनुसार ब्याज दरों को बदलते हैं।
मुद्रास्फीति बढ़ने पर:
जमा पर ब्याज बढ़ाते हैं ताकि बचत आकर्षित हो।
ऋण पर ब्याज भी बढ़ा देते हैं जिससे कर्ज़ महँगा हो जाता है।
ब्याज दर घटने पर निवेश और खपत बढ़ती है।
उदाहरण:
ब्याज = 5%, मुद्रास्फीति = 4% → वास्तविक लाभ = +1%।
मुद्रास्फीति = 6% → वास्तविक लाभ = -1%।
नतीजा: बैंक ब्याज दर बढ़ाते हैं; लेकिन ऋण महँगे होने से उद्योग निवेश नहीं करते।
व्यापक प्रभाव
जीवन स्तर: आवश्यक वस्तुएँ महँगी होने से परिवारों की कठिनाई बढ़ती है।
निवेश: स्थिर आय वाले साधन (FD, बॉन्ड) कम आकर्षक, सोना, रियल एस्टेट व शेयर आकर्षक।
सरकारी नीतियाँ: RBI जैसी संस्थाएँ ब्याज दरों (रेपो रेट) से मुद्रास्फीति नियंत्रित करती हैं।
अर्थव्यवस्था: मध्यम स्तर की मुद्रास्फीति → उत्पादन को प्रोत्साहन। अत्यधिक मुद्रास्फीति → अस्थिरता, बेरोज़गारी और असमानता।
| पहलू | प्रभाव | दैनिक जीवन उदाहरण |
|---|---|---|
| क्रय शक्ति | मुद्रा से कम वस्तुएँ मिलती हैं | दूध ₹40 → ₹50/लीटर |
| ऋणदाता बनाम ऋणी | ऋणी को लाभ, ऋणदाता को हानि | कर्ज़ लौटाने की वास्तविक कीमत घटती है |
| बचत | अल्पकाल ↑, दीर्घकाल ↓ | FD छोड़कर लोग सोना/संपत्ति खरीदते हैं |
| ब्याज दरें | जमा व ऋण दोनों पर ब्याज बढ़ता है | रेपो रेट बढ़ने पर होम लोन महँगा |
ऋण, निवेश, व्यय, रोज़गार और वेतन पर मुद्रास्फीति का प्रभाव
मुद्रास्फीति अर्थव्यवस्था के लगभग हर पहलू को प्रभावित करती है: ऋण की उपलब्धता, व्यापार निवेश, उपभोक्ता खर्च, रोज़गार स्तर और लोगों की आय। अल्पकाल में हल्की मुद्रास्फीति आर्थिक गतिविधियों को बढ़ावा देती है, लेकिन लंबे समय तक ऊँची मुद्रास्फीति प्रोत्साहनों को बिगाड़ देती है, वास्तविक आय घटा देती है और विकास को नुकसान पहुँचाती है।
1. Effect on Lending (ऋण पर प्रभाव)
Short-run (mild inflation): Households save more, so banks have abundant deposits. Demand for loans also rises because borrowing cost is low. Result → Banks can lend more at lower interest rates.
Medium/long-run (high inflation): To protect themselves, banks raise lending rates. Higher interest makes loans expensive. Credit flow reduces → fewer home loans, car loans, and business loans.
Example: If home loan interest = 7% when inflation = 4% → loan is affordable. But if inflation rises to 9%, banks increase loan interest to 10–11% → borrowing declines.
2. Effect on Investment (निवेश पर प्रभाव)
Short-run: Businesses see high demand (inflation signals booming consumption). Borrowing is cheap, so they expand production and invest in new projects.
Long-run: As inflation persists, borrowing cost rises due to higher interest rates. Investors become cautious → delay projects. Economy’s growth momentum slows.
Example: A factory expands during mild inflation because sales are strong. But if inflation keeps rising, cost of raw materials + bank loans become too high → factory postpones expansion.
3. Effect on Expenditure (व्यय पर प्रभाव)
Consumption expenditure ↓ because goods and services become costlier (milk, vegetables, transport, tuition fees).
Investment expenditure ↑ in short run as cost of finance is lower (cheap borrowing encourages business expansion).
Over time, both household consumption and business investment fall when inflation gets too high.
4. Effect on Aggregate Demand (सकल माँग पर प्रभाव)
Rising inflation reflects high aggregate demand relative to supply. It signals higher purchasing power among consumers and shortage of supply.
Producers see this as opportunity → increase production to capture higher demand.
But if supply bottlenecks persist (limited raw materials, imports costlier), inflation continues unchecked.
5. Effect on Employment (रोज़गार पर प्रभाव)
Short-run: Mild inflation boosts production → firms hire more workers → unemployment falls → wages rise.
Long-run: Rising inflation erodes real incomes. Workers demand higher wages. Businesses, facing high borrowing costs and rising input prices, reduce hiring. Employment becomes stagnant or even negative.
Example: During early growth phase, retail companies hire more staff due to booming demand. But if inflation keeps rising, they cut jobs to reduce costs.
6. Effect on Wages (वेतन पर प्रभाव)
Nominal wages (money paid) rise during inflation, but real wages (purchasing power) fall because prices rise faster than income.
Hence, employees feel poorer even if salaries increase.
Example: Salary = ₹30,000/month. Inflation = 10%. Prices rise, so what ₹30,000 could buy earlier now needs ₹33,000. Real income fell.
7. Effect on Self-employed persons (स्व-नियोजित पर प्रभाव)
Self-employed (small shopkeepers, farmers, freelancers) face higher input costs (raw material, electricity, transport).
They may pass some cost to customers, but cannot always match inflation. Profit margins shrink.
High inflation also reduces demand, so their income stability is affected.
Example: A farmer’s fertilizer and diesel cost doubles during inflation, but he cannot double his selling price because consumers will shift to cheaper alternatives.
| पहलू | अल्पकाल (हल्की मुद्रास्फीति) | दीर्घकाल (ऊँची मुद्रास्फीति) |
|---|---|---|
| ऋण | पर्याप्त क्रेडिट, कम ब्याज दर | महँगा क्रेडिट, ऊँची ब्याज दर |
| निवेश | मांग बढ़ने से विस्तार | ऋण महँगे होने से निवेश घटता है |
| उपभोग | शुरुआत में स्थिर | कीमतें बढ़ने से उपभोग घटता है |
| सकल माँग | उत्पादन को प्रोत्साहन | आपूर्ति की कमी से मुद्रास्फीति बनी रहती है |
| रोज़गार | नई नौकरियाँ बनती हैं | नौकरियाँ घटती हैं, बेरोज़गारी बढ़ती है |
| वेतन | सैलरी बढ़ती है | वास्तविक वेतन घटता है |
| स्व-नियोजित | कीमतें बढ़ने से कुछ लाभ | इनपुट लागत बढ़ने से नुकसान |
मुद्रास्फीति का विनिमय दर और निर्यात पर प्रभाव
मुद्रास्फीति मुद्रा की क्रय शक्ति को कम करती है, अंतर्राष्ट्रीय बाजारों में मुद्रा को कमजोर बनाती है और निर्यात की प्रतिस्पर्धा को प्रभावित करती है। इसका प्रभाव व्यापारिक साझेदारों की सापेक्ष मुद्रास्फीति, विनिमय दर प्रणाली और ब्याज दर नीतियों पर निर्भर करता है।
1. Effect on Exchange Rate (विनिमय दर पर प्रभाव)
Inflation reduces the value of domestic currency compared to foreign currencies if inflation is higher than trading partners.
Higher inflation → domestic goods become expensive → exports fall → demand for domestic currency falls → currency depreciates.
Lower inflation compared to other countries → domestic goods cheaper → demand for currency rises → currency appreciates.
Example 1: If India’s inflation is 8% while USA’s is 2%, then Indian goods become expensive faster. Demand for Indian Rupee falls, and USD becomes stronger against INR.
Example 2: If 1 USD = ₹60 earlier, after persistent inflation in India, it may become 1 USD = ₹70. Rupee depreciates, meaning more Rupees are needed to buy 1 USD.
2. Inflation, Interest Rate and Exchange Rate Linkage
Inflation and interest rates are closely connected. Central banks raise interest rates to control inflation.
Higher interest rates → attract foreign investment → more demand for domestic currency → currency appreciates.
Lower interest rates → domestic spending increases but foreign investors look elsewhere → currency may depreciate.
Example: If RBI raises repo rate to fight inflation, foreign investors may bring dollars into India to earn higher interest. This increases demand for Rupee, strengthening INR temporarily.
3. Effect on Exports (निर्यात पर प्रभाव)
Positive impacts:
Currency depreciation due to inflation can make exports cheaper for foreign buyers. Exporters may earn more local currency per dollar received.
Example: Farmer exports onions for 1/kg. Earlier, 1 = ₹60, so he earned ₹60. If inflation weakens Rupee to 1 = ₹70, he now earns ₹70. Exports become more profitable.
Negative impacts:
Rising input costs (raw materials, energy, labour) increase production cost → exports become expensive → reduces competitiveness.
Example: If electricity and transport costs rise due to inflation, aluminium and cement exporters find it harder to compete globally.
Domestic demand effect:
When inflation is high, domestic consumers cut spending. Surplus production may be diverted to exports to sustain revenue.
Example: If domestic demand for cars falls due to high inflation, manufacturers may try to export more cars abroad.
4. Overall Balance
Short-run: Inflation may support exporters by weakening currency (Rupee depreciation).
Long-run: Persistent inflation increases input costs, reduces productivity, and scares away investors. This weakens exports competitiveness despite currency depreciation.
| कारक | अल्पकालिक प्रभाव | दीर्घकालिक प्रभाव |
|---|---|---|
| विनिमय दर | मुद्रा का अवमूल्यन, निर्यात बढ़ता है | लगातार मुद्रास्फीति से विश्वास घटता है → और अवमूल्यन |
| निर्यात | विदेशी खरीदारों के लिए सस्ते, निर्यातकों को लाभ | इनपुट लागत बढ़ने से प्रतिस्पर्धा घटती है |
| ब्याज दर लिंक | ऊँची ब्याज दर विदेशी निवेश आकर्षित करती है, मुद्रा मजबूत होती है | लगातार मुद्रास्फीति से नीति अस्थिर होती है, दीर्घकालिक निवेश हतोत्साहित |
मुद्रास्फीति का आयात, व्यापार संतुलन और करदाताओं पर प्रभाव
मुद्रास्फीति आयात को महंगा बनाती है, व्यापार संतुलन पर देश की आर्थिक संरचना के अनुसार असर डालती है और अप्रत्यक्ष करों तथा आयकर ब्रैकेट क्रीप के माध्यम से करदाताओं पर बोझ बढ़ाती है।
1. आयात पर प्रभाव
मुद्रास्फीति घरेलू मुद्रा को कमजोर करती है → आयात महंगे हो जाते हैं क्योंकि समान मात्रा में विदेशी वस्तुएं खरीदने के लिए अधिक स्थानीय मुद्रा की आवश्यकता होती है।
भारत जैसे विकासशील देश आवश्यक आयात (जैसे कच्चा तेल, उर्वरक, मशीनरी और इलेक्ट्रॉनिक सामान) पर बहुत अधिक निर्भर हैं। मुद्रास्फीति इन आयातों को महंगा बनाती है और घरेलू मुद्रास्फीति को और बढ़ाती है (आयातित मुद्रास्फीति)।
उदाहरण:
यदि 1 = ₹50 और कच्चा तेल 1/लीटर है → भारत प्रति लीटर ₹50 चुकाएगा।
यदि मुद्रास्फीति और रुपये के अवमूल्यन के कारण 1 = ₹60 हो जाए, तो वही एक लीटर अब ₹60 का होगा। आयात बिल बढ़ जाएगा भले ही अंतरराष्ट्रीय कीमतें समान रहें।
2. व्यापार संतुलन पर प्रभाव
व्यापार संतुलन = निर्यात – आयात। मुद्रास्फीति दोनों पक्षों को प्रभावित करती है।
विकसित अर्थव्यवस्थाएं: अक्सर लाभान्वित होती हैं क्योंकि वे उच्च-मूल्य वाले सामान और सेवाओं का निर्यात करती हैं, इसलिए हल्की मुद्रास्फीति और कमजोर मुद्रा निर्यात को बढ़ाती है।
विकासशील अर्थव्यवस्थाएं: नुकसान उठाती हैं क्योंकि वे आवश्यक आयात (जैसे तेल, कोयला, उर्वरक) पर निर्भर होती हैं। मुद्रास्फीति आयात बिल को निर्यात से अधिक बढ़ा देती है।
परिदृश्य:
यदि घरेलू मुद्रास्फीति व्यापार भागीदारों से अधिक है → मुद्रा का अवमूल्यन होता है → निर्यात बढ़ सकता है (विदेशियों के लिए सस्ता)। लेकिन आयात लागत तेजी से बढ़ती है, जिससे व्यापार घाटा बढ़ता है।
यदि मुद्रास्फीति निर्यात की प्रतिस्पर्धात्मकता को कम करती है (उच्च इनपुट लागत के कारण), तो निर्यात घटता है जबकि आयात महंगे रहते हैं → व्यापार घाटा और चौड़ा हो जाता है।
उदाहरण:
भारत लगभग 85% कच्चा तेल आयात करता है। यदि मुद्रास्फीति के कारण रुपया कमजोर हो जाता है, तो तेल का आयात महंगा हो जाता है → चालू खाता घाटा बढ़ता है। भले ही आईटी सेवाओं जैसे निर्यात बढ़ें, लेकिन आयात बिल हावी रहता है।
3. करदाताओं पर प्रभाव
मुद्रास्फीति अप्रत्यक्ष और प्रत्यक्ष दोनों करों के माध्यम से करदाताओं को प्रभावित करती है।
(क) अप्रत्यक्ष कर:
अप्रत्यक्ष कर (जैसे जीएसटी) वस्तुओं/सेवाओं की कीमत का % होते हैं। जब मुद्रास्फीति कीमतें बढ़ाती है, तो कर का बोझ स्वचालित रूप से बढ़ जाता है।
उदाहरण: ₹20,000 कीमत वाले टीवी पर 18% जीएसटी = ₹3,600। यदि मुद्रास्फीति कीमत को ₹25,000 तक बढ़ा देती है, तो जीएसटी ₹4,500 हो जाएगा, जबकि टीवी वही है।
(ख) प्रत्यक्ष कर – ब्रैकेट क्रीप:
मुद्रास्फीति नाममात्र वेतन को उच्च कर स्लैब में धकेल सकती है, भले ही वास्तविक आय (क्रय शक्ति) न बढ़ी हो। इसे 'ब्रैकेट क्रीप' कहते हैं।
उदाहरण:
→ टैक्स स्लैब (सरल): 0% ₹2.5 लाख तक, 10% ₹5–7.5 लाख, 15% ₹7.5–10 लाख।
→ जॉन की आय 2021–22 में ₹6 लाख थी (10% स्लैब)। मुद्रास्फीति के कारण उसका वेतन 2022–23 में ₹7.7 लाख हो गया, जिससे वह 15% स्लैब में चला गया।
→ वास्तव में ₹7.7 लाख की आय ₹6 लाख जितनी ही क्रय शक्ति देती है, लेकिन उच्च स्लैब के कारण उसका कर बोझ बढ़ जाता है।
प्रभाव: वास्तविक क्रय शक्ति में कोई वृद्धि नहीं, लेकिन मुद्रास्फीति-प्रेरित वेतन वृद्धि के कारण कर का बोझ बढ़ता है।
| पहलू | प्रभाव |
|---|---|
| आयात | मुद्रा अवमूल्यन से महंगे; आयातित मुद्रास्फीति होती है |
| व्यापार संतुलन | विकसित देश लाभान्वित हो सकते हैं, विकासशील देशों में घाटा बढ़ता है |
| करदाता | कीमतें बढ़ने से अप्रत्यक्ष कर बढ़ते हैं; ब्रैकेट क्रीप से आयकर बढ़ता है |
पूंजीगत लाभ कर और आर्थिक वृद्धि पर मुद्रास्फीति का प्रभाव
मुद्रास्फीति कराधान को प्रभावित करती है क्योंकि यह नाममात्र पूंजीगत लाभ को बढ़ा देती है, जिससे कर दायित्व अधिक हो सकता है, जब तक कि इसे इंडेक्सेशन के माध्यम से समायोजित न किया जाए। यह आर्थिक वृद्धि पर भी प्रभाव डालती है — हल्की मुद्रास्फीति लाभकारी होती है लेकिन अधिक और अनियंत्रित मुद्रास्फीति हानिकारक होती है।
1. पूंजीगत लाभ कर
मुद्रास्फीति पूंजीगत लाभ को कृत्रिम रूप से बढ़ा देती है क्योंकि खरीद मूल्य (लागत) बिक्री मूल्य की तुलना में कम दिखाई देता है, जबकि समय के साथ रुपये की वास्तविक क्रय शक्ति घट चुकी होती है।
इस स्थिति में करदाता को वास्तविक लाभ के बजाय मुद्रास्फीति से बने लाभ पर भी कर देना पड़ता है।
उदाहरण:
2005 में ₹10 लाख की संपत्ति खरीदी गई और 2021 में ₹50 लाख में बेची गई → लाभ ₹40 लाख।
20% कर के अनुसार कर = ₹8 लाख। परंतु ₹40 लाख का बड़ा हिस्सा केवल मुद्रास्फीति के कारण है।
समाधान: भारत में लागत मुद्रास्फीति सूचकांक (CII) का उपयोग किया जाता है।
सूत्र: (बिक्री वर्ष का CII ÷ खरीद वर्ष का CII) × वास्तविक लागत मूल्य
2005 का CII = 117; 2021 का CII = 317
समायोजित लागत मूल्य = (317/117) × 10,00,000 ≈ ₹27.09 लाख
वास्तविक लाभ = 50 लाख – 27.09 लाख = ₹22.9 लाख (40 लाख नहीं)।
अब कर केवल ₹22.9 लाख पर लगेगा। इस प्रकार करदाता को मुद्रास्फीति-जनित अनुचित कर से बचाया जाता है।
2. आर्थिक वृद्धि पर प्रभाव
हल्की मुद्रास्फीति (लगभग 4%, जैसा कि RBI के मुद्रास्फीति लक्ष्य ढांचे में है) अर्थव्यवस्था के लिए लाभकारी मानी जाती है। यह मांग का संकेत देती है, उत्पादन बढ़ाती है और रोजगार को समर्थन देती है।
परंतु, अधिक मुद्रास्फीति से बचत घटती है, ब्याज दरें बढ़ती हैं, निवेश कम होता है और वृद्धि पर नकारात्मक असर पड़ता है।
हल्की मुद्रास्फीति के लाभकारी प्रभाव:
उत्पादन को प्रोत्साहन → अधिक आपूर्ति।
अल्पकालिक निवेश को बढ़ावा क्योंकि वास्तविक उधारी लागत कम होती है।
अर्थव्यवस्था में स्वस्थ मांग का संकेत।
अधिक मुद्रास्फीति के हानिकारक प्रभाव:
1. बचत और निवेश पर:
उच्च मुद्रास्फीति बचत को हतोत्साहित करती है क्योंकि पैसे का मूल्य घटता है। लोग खर्च करना पसंद करते हैं बजाय निवेश के।
उदाहरण: 10% मुद्रास्फीति पर बैंक में जमा पैसा ब्याज से कम क्रय शक्ति देता है। व्यवसाय भी अस्थिरता के कारण दीर्घकालीन निवेश घटाते हैं।
2. उपभोक्ता खर्च पर:
जब कीमतें बहुत तेजी से बढ़ती हैं, परिवार गैर-जरूरी वस्तुओं पर खर्च घटा देते हैं। इससे समग्र मांग घटती है और विकास धीमा पड़ता है।
3. वेतन और लागत पर:
मजदूर क्रय शक्ति बनाए रखने हेतु अधिक वेतन मांगते हैं। यदि वेतन वृद्धि उत्पादकता से अधिक होती है, तो व्यवसाय की लागत बढ़ती है, लाभ घटता है और निवेश घट जाता है।
4. ब्याज दरों पर:
मुद्रास्फीति रोकने के लिए केंद्रीय बैंक ब्याज दरें बढ़ाते हैं। महंगा ऋण उपभोग और निवेश दोनों को घटाता है, जिससे GDP वृद्धि धीमी हो जाती है।
मुद्रास्फीति से संबंधित महत्वपूर्ण अवधारणाएँ
ये शब्द मुद्रास्फीति के विभिन्न प्रकारों और पैटर्न का वर्णन करते हैं, जैसे पुनर्मुद्रास्फीति (अर्थव्यवस्था को पुनर्जीवित करना), असंतुलित मुद्रास्फीति (कुछ वस्तुओं में अधिक मूल्य वृद्धि), खुली मुद्रास्फीति (बाज़ार आधारित मूल्य वृद्धि), शीर्षक मुद्रास्फीति (कुल CPI आधारित मुद्रास्फीति), और कोर मुद्रास्फीति (अस्थिर वस्तुओं को छोड़कर)।
पुनर्मुद्रास्फीति (Reflation)
जब सरकार मंदी और बेरोज़गारी से लड़ने के लिए राजकोषीय प्रोत्साहन या अधिक मुद्रा छापने जैसी नीतियाँ अपनाती है।
सरकार खर्च बढ़ाती है, कर घटाती है, ब्याज दरें कम करती है और कभी-कभी अतिरिक्त नोट छापती है।
इससे अस्थायी रूप से वस्तुओं और सेवाओं के दाम बढ़ जाते हैं लेकिन साथ ही मांग और विकास भी बढ़ता है।
उदाहरण: 1930 के महामंदी (Great Depression) और 2008-09 वैश्विक वित्तीय संकट में कई देशों ने खर्च बढ़ाया और कर घटाए।
असंतुलित मुद्रास्फीति (Skewflation)
जब केवल कुछ वस्तुओं/सेवाओं के दाम बहुत तेज़ी से बढ़ते हैं जबकि बाकी वस्तुएँ स्थिर रहती हैं।
इससे मुद्रास्फीति का संतुलन बिगड़ जाता है।
उदाहरण: अगर कुल मुद्रास्फीति 2% है लेकिन स्वास्थ्य सेवाओं की मुद्रास्फीति 8% है।
दूसरा उदाहरण: घरों की कीमतें तेज़ी से बढ़ना, आपूर्ति की कमी और निर्माण लागत के कारण।
खुली मुद्रास्फीति (Open Inflation)
यह तब होती है जब बाज़ार में दाम सरकार द्वारा नियंत्रित नहीं किए जाते।
मांग बढ़ने और आपूर्ति सीमित होने पर दाम स्वतः बढ़ जाते हैं।
उदाहरण: अगर उपभोक्ता वस्तुओं की मांग अचानक बढ़े तो दाम स्वतः बढ़ेंगे।
शीर्षक मुद्रास्फीति (Headline Inflation)
अर्थव्यवस्था में सभी वस्तुओं और सेवाओं की औसत मुद्रास्फीति।
भारत में इसे उपभोक्ता मूल्य सूचकांक (CPI) से मापा जाता है।
इसमें खाद्य और ईंधन जैसी अस्थिर वस्तुएँ भी शामिल होती हैं।
कोर मुद्रास्फीति (Core Inflation)
इसमें खाद्य और ईंधन जैसी अस्थिर वस्तुओं को छोड़कर मुद्रास्फीति मापी जाती है।
यह दीर्घकालीन मुद्रास्फीति के रुझान का अधिक स्थिर संकेतक माना जाता है।
| अवधारणा | व्याख्या | उदाहरण |
|---|---|---|
| पुनर्मुद्रास्फीति | सरकार खर्च/मुद्रा आपूर्ति बढ़ाकर अर्थव्यवस्था को पुनर्जीवित करती है | महामंदी, 2008 संकट |
| असंतुलित मुद्रास्फीति | कुछ वस्तुओं/सेवाओं के दाम बाकी की तुलना में ज़्यादा बढ़ते हैं | स्वास्थ्य सेवाओं की मुद्रास्फीति |
| खुली मुद्रास्फीति | मांग > आपूर्ति होने से स्वतंत्र बाज़ार में दाम बढ़ते हैं | उपभोक्ता वस्तुओं की कीमतें |
| शीर्षक मुद्रास्फीति | CPI आधारित कुल मुद्रास्फीति, खाद्य और ईंधन सहित | भारत का CPI हेडलाइन डेटा |
| कोर मुद्रास्फीति | खाद्य और ईंधन को छोड़कर मापी गई मुद्रास्फीति | भारत का कोर CPI आंकड़ा |
प्रारंभिक परीक्षा टिप्स
- पुनर्मुद्रास्फीति = सरकारी प्रोत्साहन से अस्थायी मूल्य वृद्धि।
- असंतुलित मुद्रास्फीति = क्षेत्रीय असंतुलन।
- खुली मुद्रास्फीति = केवल स्वतंत्र बाज़ार में होती है।
- शीर्षक मुद्रास्फीति = CPI कुल, कोर मुद्रास्फीति = खाद्य और ईंधन छोड़कर।
मुद्रास्फीति से जुड़े उन्नत अवधारणाएँ
ये परिष्कृत आर्थिक अवधारणाएँ हैं जो छिपी हुई मुद्रास्फीति (श्रीनकफ्लेशन), सांख्यिकीय प्रभाव (बेस इफेक्ट), मांग और आपूर्ति के बीच अंतर (मुद्रास्फीति/अपस्फीति गैप), और वेतन-मूल्य चक्र (मुद्रास्फीति स्पाइरल) को समझाती हैं।
श्रीनकफ्लेशन (Shrinkflation)
परिभाषा: जब किसी वस्तु का आकार या मात्रा घटा दी जाती है लेकिन उसकी कीमत वही रहती है।
कारण: कंपनियाँ उत्पादन लागत (कच्चा माल, पैकेजिंग, मज़दूरी) बढ़ने की भरपाई करने के लिए ऐसा करती हैं।
स्वभाव: इसे 'छिपी हुई मुद्रास्फीति' कहा जाता है क्योंकि कीमत वही दिखती है लेकिन उपभोक्ताओं को कम मात्रा मिलती है।
प्रभाव: प्रति-इकाई लागत बढ़ जाती है और उपभोक्ता धीरे-धीरे इसका अहसास करते हैं।
उदाहरण: चॉकलेट बार पहले 100 ग्राम थी लेकिन अब 90 ग्राम करके भी ₹50 में बेची जा रही है।
बेस इफेक्ट (Base Effect)
मुद्रास्फीति की गणना में पिछले वर्ष के मूल्य सूचकांक (बेस) का प्रभाव।
अगर पिछले वर्ष मुद्रास्फीति बहुत कम थी, तो इस साल की छोटी वृद्धि भी ज़्यादा प्रतिशत में दिखेगी।
अगर पिछले वर्ष का बेस बहुत अधिक था, तो इस साल की मुद्रास्फीति कम दिखेगी।
उदाहरण: 10 अंकों की वृद्धि, अगर बेस 110 है तो मुद्रास्फीति ज़्यादा, अगर बेस 200 है तो कम दिखेगी।
मुद्रास्फीति गैप (Inflationary Gap)
जब पूर्ण रोज़गार की स्थिति में वस्तुओं और सेवाओं की मांग आपूर्ति से अधिक हो जाती है।
इसका मतलब है कि वास्तविक GDP संभावित GDP से अधिक है।
कारण: धन आपूर्ति बढ़ना, उपभोग बढ़ना, सरकारी खर्च ज़्यादा होना, निवेश बढ़ना, राजकोषीय घाटा।
प्रभाव: बढ़ी हुई मांग लंबे समय में कीमतें बढ़ा देती है।
मुद्रास्फीति स्पाइरल (Wage-Price Spiral)
एक चक्र जहाँ मुद्रास्फीति बढ़ने से मज़दूर ऊँची मज़दूरी की मांग करते हैं।
कंपनियाँ मज़दूरी बढ़ाती हैं लेकिन लागत को कवर करने के लिए दाम भी बढ़ा देती हैं।
इससे मुद्रास्फीति और बढ़ती है और मज़दूर फिर से ऊँची मज़दूरी की मांग करते हैं।
उदाहरण: मज़बूत ट्रेड यूनियन वाले देशों में यह स्थिति आम है।
अपस्फीति गैप (Deflationary Gap)
जब पूर्ण रोज़गार की स्थिति में समग्र मांग, समग्र आपूर्ति से कम हो जाती है।
इससे कीमतें गिरती हैं और आर्थिक गतिविधि कम होती है।
कारण: धन आपूर्ति घट जाना, लोग ज़्यादा बचत करने लगना, निवेश कम होना, सरकारी खर्च कम करना।
उदाहरण: मंदी (Recession) के समय मांग घट जाती है और कारखाने आधी क्षमता पर चलते हैं।
| अवधारणा | अर्थ | प्रभाव |
|---|---|---|
| श्रीनकफ्लेशन | उत्पाद का आकार घटा, कीमत वही | छिपी मुद्रास्फीति; उपभोक्ता अनजाने में ज़्यादा चुकाते हैं |
| बेस इफेक्ट | मुद्रास्फीति बेस वर्ष पर निर्भर करती है | एक ही मूल्य वृद्धि अलग प्रतिशत में दिख सकती है |
| मुद्रास्फीति गैप | पूर्ण रोज़गार पर मांग > आपूर्ति | कीमतें बढ़ती हैं (डिमांड-पुल इन्फ्लेशन) |
| मुद्रास्फीति स्पाइरल | वेतन और कीमतें चक्र में बढ़ते हैं | लगातार मुद्रास्फीति और वेतन माँग |
| अपस्फीति गैप | पूर्ण रोज़गार पर मांग < आपूर्ति | कीमतें गिरती हैं, बेरोज़गारी और मंदी आती है |
प्रारंभिक परीक्षा टिप्स
- श्रीनकफ्लेशन = छिपी हुई मुद्रास्फीति (उत्पाद छोटा, दाम वही)।
- बेस इफेक्ट = एक ही वृद्धि अलग-अलग प्रतिशत में दिख सकती है।
- मुद्रास्फीति गैप = मांग > आपूर्ति; अपस्फीति गैप = मांग < आपूर्ति।
- मुद्रास्फीति स्पाइरल = वेतन-मूल्य चक्र जो मुद्रास्फीति बढ़ाता है।
मुद्रास्फीति से संबंधित विशेष अवधारणाएँ
ये अवधारणाएँ—मुद्रास्फीति कर, मुद्रास्फीति लेखांकन और मुद्रास्फीति प्रीमियम—पैसा रखने वालों, कंपनियों और उधारकर्ताओं पर मुद्रास्फीति के छिपे प्रभावों को समझाती हैं।
मुद्रास्फीति कर (Inflation Tax)
परिभाषा: यह सरकार द्वारा वसूला गया वास्तविक कर नहीं है, बल्कि मुद्रास्फीति के समय पैसे रखने वाले लोगों को हुई मूल्य की हानि है।
प्रक्रिया: जब सरकार अधिक पैसा छापती है, तो पहले से मौजूद पैसों का मूल्य घट जाता है।
प्रभाव: नकद रखने वालों की क्रय-शक्ति कम हो जाती है, मानो उन्होंने कर चुकाया हो।
उदाहरण: यदि मुद्रास्फीति 10% है, तो ₹100 की क्रय शक्ति एक साल बाद ₹90 हो जाएगी। यह ₹10 की हानि मुद्रास्फीति कर जैसी है।
मुद्रास्फीति लेखांकन (Inflation Accounting)
परिभाषा: कंपनी के लाभ को मुद्रास्फीति के अनुसार समायोजित करने की प्रक्रिया।
आवश्यकता: मुद्रास्फीति के दौरान कंपनियों का दिखाया हुआ लाभ वास्तविक लाभ से अधिक दिख सकता है क्योंकि लागत और परिसंपत्ति का मूल्य बढ़ जाता है।
प्रक्रिया: मुद्रास्फीति लेखांकन से कंपनियाँ वास्तविक लाभ (Real Profit) निकालती हैं।
उदाहरण: 2010 में कंपनी ने ₹10 लाख में मशीन खरीदी। 2022 में वही मशीन बदलने की लागत ₹20 लाख है। अगर कंपनी मुद्रास्फीति को न गिने तो उसका लाभ गलत तरीके से अधिक दिखेगा।
मुद्रास्फीति प्रीमियम (Inflation Premium)
परिभाषा: मुद्रास्फीति के दौरान उधारकर्ताओं को जो अतिरिक्त लाभ मिलता है उसे मुद्रास्फीति प्रीमियम कहते हैं।
प्रक्रिया: नाममात्र ब्याज दर (Nominal Interest Rate) अधिक लग सकती है लेकिन मुद्रास्फीति घटाने के बाद वास्तविक ब्याज दर कम होती है।
सूत्र: वास्तविक ब्याज दर = नाममात्र ब्याज दर – मुद्रास्फीति दर।
मुद्रास्फीति प्रीमियम = नाममात्र ब्याज दर – वास्तविक ब्याज दर।
उदाहरण: यदि बैंक 12% नाममात्र ब्याज लेता है और मुद्रास्फीति 7% है, तो वास्तविक ब्याज दर 5% होगी। यह 7% का अंतर उधारकर्ता का मुद्रास्फीति प्रीमियम है।
| अवधारणा | अर्थ | प्रभाव |
|---|---|---|
| मुद्रास्फीति कर | मुद्रास्फीति में पैसों का मूल्य घट जाना | नकद रखने वाले लोगों की क्रय-शक्ति कम होती है |
| मुद्रास्फीति लेखांकन | लाभ को मुद्रास्फीति अनुसार समायोजित करना | वास्तविक लाभ दिखाता है, न कि बढ़ा-चढ़ा हुआ लाभ |
| मुद्रास्फीति प्रीमियम | उधारकर्ता को मुद्रास्फीति से लाभ | उधारकर्ता वास्तविक रूप से कम चुकाता है; ऋणदाता को हानि होती है |
प्रारंभिक परीक्षा टिप्स
- मुद्रास्फीति कर = नकद रखने पर छिपी हुई हानि।
- मुद्रास्फीति लेखांकन = लाभ को मुद्रास्फीति के अनुसार समायोजित करना।
- मुद्रास्फीति प्रीमियम = उधारकर्ता को लाभ; वास्तविक ब्याज दर = नाममात्र दर – मुद्रास्फीति।
मुद्रास्फीति के सूचक – उत्पादक मूल्य सूचकांक (PPI)
उत्पादक मूल्य सूचकांक (PPI) मुद्रास्फीति को उपभोक्ताओं की बजाय उत्पादकों के दृष्टिकोण से मापता है। इसे वैश्विक स्तर पर (जैसे OECD देशों में) थोक और उत्पादन चरणों में कीमतों में बदलाव को पकड़ने के लिए उपयोग किया जाता है।
PPI क्या है?
उत्पादक मूल्य सूचकांक (PPI) थोक बाजार में वस्तुओं और सेवाओं की कीमतों में बदलाव को उत्पादकों के दृष्टिकोण से मापता है।
यह उपभोक्ता कीमतों को नहीं बल्कि उत्पादकों द्वारा प्राप्त या चुकाई जाने वाली कीमतों को मापता है।
PPI के दो प्रमुख प्रकार हैं:
इनपुट PPI: उत्पादन प्रक्रिया में प्रवेश करने वाले कच्चे माल या वस्तुओं की कीमतों में बदलाव।
आउटपुट PPI: उत्पादन प्रक्रिया से निकलने वाले तैयार माल की कीमतों में बदलाव।
PPI में अंतिम उत्पादों पर कर, व्यापार मार्जिन और परिवहन लागत शामिल नहीं होती।
भारत में PPI का उपयोग नहीं होता; भारत मुख्य रूप से WPI और CPI का उपयोग करता है। लेकिन OECD देशों में PPI का व्यापक प्रयोग होता है।
WPI की सीमाएँ
पक्षपात: WPI में अक्सर उत्पादों की दोहरी गिनती हो जाती है जिससे माप में त्रुटि आती है।
व्यापार प्रभाव का अभाव: WPI निर्यात और आयात की कीमतों को शामिल नहीं करता।
सेवा क्षेत्र का अभाव: WPI सेवा क्षेत्र को शामिल नहीं करता जबकि सेवा क्षेत्र भारत की GDP का 55% है।
अंतरराष्ट्रीय मानकों से असंगत।
PPI के लाभ
वैश्विक मानक: PPI अंतरराष्ट्रीय मानकों और SNA से मेल खाता है।
व्यापक कवरेज: PPI उत्पादन के विभिन्न चरणों और सेवा क्षेत्र को भी शामिल करता है।
बेहतर GDP गणना: PPI, WPI की तुलना में वास्तविक GDP मापने के लिए अधिक सटीक डिफ्लेटर है।
भारत में PPI लागू करने की चुनौतियाँ
समय लेने वाली प्रक्रिया: उपयुक्त नमूने चुनना और वस्तुओं व सेवाओं को सही भार देना।
सेवा क्षेत्र की पहचान: किन सेवाओं को शामिल करना है और उनका भार कितना होगा, यह चुनौतीपूर्ण है।
डेटा संग्रह की आवृत्ति: तय करना होगा कि मूल्य डेटा साप्ताहिक या मासिक लिया जाए।
संसाधनों का संतुलन: समय पर डेटा अपडेट करने और सीमित संसाधनों में संतुलन बनाना बड़ी चुनौती है।
| पहलू | WPI | PPI |
|---|---|---|
| कवरेज | सिर्फ वस्तुएँ, सेवाएँ नहीं | वस्तुएँ + सेवाएँ |
| पक्षपात | दोहरी गिनती की समस्या | अधिक सटीक प्रतिनिधित्व |
| भारत में उपयोग | आधिकारिक रूप से प्रयोग | अभी प्रयोग नहीं |
| वैश्विक मानक | वैश्विक मानकों से असंगत | अंतरराष्ट्रीय सर्वोत्तम प्रथाओं से मेल |
| GDP में भूमिका | कम सटीक डिफ्लेटर | वास्तविक GDP के लिए बेहतर |
प्रारंभिक परीक्षा टिप्स
- WPI में सेवाएँ शामिल नहीं होतीं, जबकि PPI में शामिल होती हैं।
- OECD देश PPI का उपयोग करते हैं; भारत अभी WPI और CPI का प्रयोग करता है।
- PPI GDP मापने के लिए WPI की तुलना में बेहतर है।
थोक मूल्य सूचकांक (WPI)
थोक मूल्य सूचकांक (WPI) वस्तुओं के थोक स्तर (यानी उपभोक्ताओं तक पहुँचने से पहले) पर कीमतों में होने वाले बदलाव को मापता है। इसमें सेवाएँ शामिल नहीं होतीं और यह भारत में मुद्रास्फीति के रुझानों को ट्रैक करने के लिए व्यापक रूप से प्रयोग किया जाता है।
WPI क्या है?
WPI थोक वस्तुओं की एक प्रतिनिधि टोकरी की औसत भारित कीमत को मापता और ट्रैक करता है।
थोक स्तर का मतलब है जब वस्तुएँ खुदरा विक्रेताओं, द्वितीयक थोक विक्रेताओं या अन्य पेशेवरों को बड़ी मात्रा में बेची जाती हैं।
WPI में सेवाएँ शामिल नहीं होतीं। इसमें केवल वे वस्तुएँ शामिल होती हैं जो उपभोक्ताओं तक पहुँचने से पहले थोक स्तर पर बेची जाती हैं।
इसमें अप्रत्यक्ष कर (Indirect Taxes) शामिल नहीं होते, इसलिए सरकार की कर नीतियों में बदलाव का प्रभाव WPI-आधारित मुद्रास्फीति पर कम पड़ता है।
WPI का वर्तमान आधार वर्ष 2011-12 है।
WPI को वाणिज्य और उद्योग मंत्रालय के आर्थिक सलाहकार कार्यालय द्वारा जारी किया जाता है।
WPI की वस्तु टोकरी
WPI में 697 वस्तुएँ शामिल होती हैं लेकिन इसमें सेवाएँ शामिल नहीं होतीं।
कीमतें थोक स्तर पर ली जाती हैं, यानी उपभोक्ता तक पहुँचने से पहले।
WPI की वस्तु टोकरी मुख्य रूप से तीन श्रेणियों में बाँटी गई है: प्राथमिक वस्तुएँ, ईंधन और बिजली, तथा विनिर्मित उत्पाद।
| श्रेणी | भार (2004-05) | भार (2011-12) | टिप्पणी |
|---|---|---|---|
| प्राथमिक वस्तुएँ (खाद्य, गैर-खाद्य: अनाज, फल, सब्ज़ियाँ, खनिज) | 20.12% | 22.62% | बढ़ोतरी |
| ईंधन और बिजली (कोयला, बिजली, पेट्रोल, डीज़ल) | 14.91% | 13.15% | कमी |
| विनिर्मित उत्पाद (कपड़े, परिधान, कागज़, रसायन, प्रसंस्कृत खाद्य) | 64.97% | 64.23% | थोड़ी कमी |
| कुल | 100% | 100% | कोई बदलाव नहीं |
प्रारंभिक परीक्षा टिप्स
- WPI में सेवाएँ शामिल नहीं होतीं, केवल वस्तुएँ थोक स्तर पर मापी जाती हैं।
- WPI का वर्तमान आधार वर्ष 2011-12 है (पहले 2004-05 था)।
- इसे वाणिज्य और उद्योग मंत्रालय के आर्थिक सलाहकार कार्यालय द्वारा जारी किया जाता है।
- WPI में कुल 697 वस्तुएँ शामिल हैं जो तीन श्रेणियों में बाँटी गई हैं: प्राथमिक वस्तुएँ, ईंधन और बिजली, विनिर्मित उत्पाद।
थोक खाद्य मूल्य सूचकांक (WPI Food Index) और उपभोक्ता मूल्य सूचकांक (CPI)
WPI खाद्य सूचकांक थोक स्तर पर खाद्य वस्तुओं की मुद्रास्फीति को मापता है, जबकि CPI उपभोक्ता स्तर पर मुद्रास्फीति को मापता है। दोनों मिलकर भारत में मुद्रास्फीति की पूरी तस्वीर प्रस्तुत करते हैं।
WPI खाद्य सूचकांक
खाद्य वस्तुओं की मुद्रास्फीति को थोक (उत्पादक) स्तर पर मापता है।
WPI की 697 वस्तुओं में से सभी खाद्य वस्तुओं का समग्र सूचकांक।
WPI Food Index का भार = 24.38%.
2017 से DPIIT (उद्योग और आंतरिक व्यापार संवर्धन विभाग) द्वारा प्रकाशित।
खुदरा कीमतों तक असर पहुँचने से पहले खाद्य मुद्रास्फीति पर निगरानी में सहायक।
WPI का महत्व
व्यापक (मैक्रो) और विशिष्ट (माइक्रो) आर्थिक परिस्थितियों को समझने में मदद करता है।
थोक स्तर पर मुद्रास्फीति के रुझानों के बारे में प्रारंभिक संकेत देता है।
सरकार थोक स्तर पर हस्तक्षेप कर सकती है ताकि खुदरा स्तर पर मुद्रास्फीति न बढ़े।
व्यवसाय, नीति-निर्माता, लेखाकार और सांख्यिकीविद इसे मूल्य समायोजन के लिए इंडेक्सिंग टूल के रूप में उपयोग करते हैं।
उपभोक्ता मूल्य सूचकांक (CPI)
खुदरा स्तर पर मुद्रास्फीति को मापता है – यानी जहाँ उपभोक्ता वस्तुएँ और सेवाएँ खरीदते हैं।
CPI अलग-अलग समूहों के लिए तैयार किया जाता है, क्योंकि उपभोग पैटर्न निवास (ग्रामीण/शहरी) और व्यवसाय (कृषि श्रमिक, औद्योगिक श्रमिक) के आधार पर अलग-अलग होते हैं।
उदाहरण: भारत ग्रामीण क्षेत्रों और औद्योगिक श्रमिकों के लिए अलग-अलग CPI प्रकाशित करता है।
RBI, CPI को मुद्रास्फीति लक्ष्यीकरण और मौद्रिक नीति निर्णयों के लिए आधिकारिक सूचक के रूप में उपयोग करता है।
इसे MoSPI के अंतर्गत राष्ट्रीय सांख्यिकी कार्यालय (NSO) द्वारा प्रकाशित किया जाता है।
CPI का आधार वर्ष = 2012।
CPI सूत्र
उपभोक्ता मूल्य सूचकांक = (वर्तमान वर्ष की टोकरी की लागत / आधार वर्ष की टोकरी की लागत) × 100
| पहलू | WPI | CPI |
|---|---|---|
| स्तर | थोक (उत्पादक स्तर) | खुदरा (उपभोक्ता स्तर) |
| कवरेज | 697 वस्तुएँ, सेवाएँ शामिल नहीं | वस्तुएँ + सेवाएँ (उपभोक्ता टोकरी) |
| जारी करने वाली एजेंसी | DPIIT, वाणिज्य और उद्योग मंत्रालय | NSO, सांख्यिकी और कार्यक्रम कार्यान्वयन मंत्रालय |
| आधार वर्ष | 2011-12 | 2012 |
| प्रयोग | थोक मुद्रास्फीति रुझान मापने के लिए | RBI द्वारा मुद्रास्फीति लक्ष्यीकरण के लिए |
प्रारंभिक परीक्षा टिप्स
- WPI Food Index को 2017 में DPIIT द्वारा शुरू किया गया।
- WPI में सेवाएँ शामिल नहीं होतीं जबकि CPI में वस्तुएँ + सेवाएँ शामिल होती हैं।
- RBI मुद्रास्फीति लक्ष्यीकरण के लिए CPI का उपयोग करता है, WPI का नहीं।
- आधार वर्ष: WPI = 2011-12, CPI = 2012।
भारत में उपभोक्ता मूल्य सूचकांक (CPI) के प्रकार
भारत अलग-अलग समूहों के लिए कई प्रकार के CPI तैयार करता है – श्रमिकों, ग्रामीण और शहरी जनसंख्या, और समग्र खुदरा मुद्रास्फीति। ये सूचकांक विभिन्न नीतिगत और प्रशासनिक उद्देश्यों की पूर्ति करते हैं जैसे वेतन संशोधन, महंगाई भत्ता (DA) गणना और मौद्रिक नीति।
| CPI प्रकार | आधार वर्ष | जारी करने वाला | महत्त्व |
|---|---|---|---|
| औद्योगिक श्रमिकों के लिए CPI (CPI-IW) | 2016 | श्रम ब्यूरो (श्रम और रोजगार मंत्रालय), मासिक जारी | सरकारी कर्मचारियों के DA (महंगाई भत्ता), पेंशनभोगियों के महंगाई राहत, मजदूरी संशोधन के लिए उपयोग। वेतन आयोग भी इसका उपयोग करते हैं। |
| कृषि श्रमिकों के लिए CPI (CPI-AL) | 1986-87 | श्रम ब्यूरो, मासिक जारी | विभिन्न राज्यों में कृषि श्रमिकों के न्यूनतम वेतन संशोधन के लिए उपयोग। |
| ग्रामीण श्रमिकों के लिए CPI (CPI-RL) | 1986-87 | श्रम ब्यूरो, मासिक जारी | विभिन्न राज्यों में ग्रामीण श्रमिकों के न्यूनतम वेतन संशोधन के लिए उपयोग। |
| CPI (शहरी) | 2012 | राष्ट्रीय सांख्यिकी कार्यालय (NSO) | शहरी उपभोक्ताओं द्वारा उपभोग की जाने वाली वस्तुओं और सेवाओं की कीमतों को ट्रैक करता है। |
| CPI (ग्रामीण) | 2012 | राष्ट्रीय सांख्यिकी कार्यालय (NSO) | ग्रामीण उपभोक्ताओं द्वारा उपभोग की जाने वाली वस्तुओं और सेवाओं की कीमतों को ट्रैक करता है। |
| CPI (संयुक्त – ग्रामीण + शहरी) | 2012 | राष्ट्रीय सांख्यिकी कार्यालय (NSO) | RBI द्वारा मौद्रिक नीति और मुद्रास्फीति लक्ष्यीकरण के लिए आधिकारिक सूचकांक। |
| उपभोक्ता खाद्य मूल्य सूचकांक (CFPI) | 2012 | राष्ट्रीय सांख्यिकी कार्यालय (NSO) | केवल खाद्य वस्तुओं की खुदरा कीमतों में बदलाव मापता है। ग्रामीण, शहरी और अखिल भारतीय स्तर पर खाद्य मुद्रास्फीति दर्शाता है। इसमें पेय पदार्थ, पैक भोजन, पान, तंबाकू और नशीले पदार्थ शामिल नहीं। |
| पहलू | WPI | CPI |
|---|---|---|
| मापन स्तर | उत्पादक/थोक स्तर | उपभोक्ता/खुदरा स्तर |
| कवरेज | 697 वस्तुएँ, सेवाएँ नहीं | वस्तुएँ + सेवाएँ (उपभोक्ता टोकरी) |
| भार | निर्मित वस्तुओं को अधिक भार | खाद्य वस्तुओं को अधिक भार |
| भारत में उपयोग | थोक मुद्रास्फीति विश्लेषण के लिए | RBI द्वारा मुद्रास्फीति लक्ष्यीकरण और मौद्रिक नीति के लिए |
प्रारंभिक परीक्षा टिप्स
- CPI-IW का उपयोग सरकारी कर्मचारियों के महंगाई भत्ते (DA) के लिए किया जाता है।
- CPI-AL और CPI-RL का उपयोग कृषि और ग्रामीण श्रमिकों के न्यूनतम वेतन संशोधन के लिए किया जाता है।
- CPI (संयुक्त – ग्रामीण + शहरी) RBI द्वारा आधिकारिक मुद्रास्फीति सूचकांक है।
- WPI थोक मुद्रास्फीति को मापता है, जबकि CPI खुदरा मुद्रास्फीति को मापता है।
WPI, CPI और GDP डिफ्लेटर के बीच अंतर
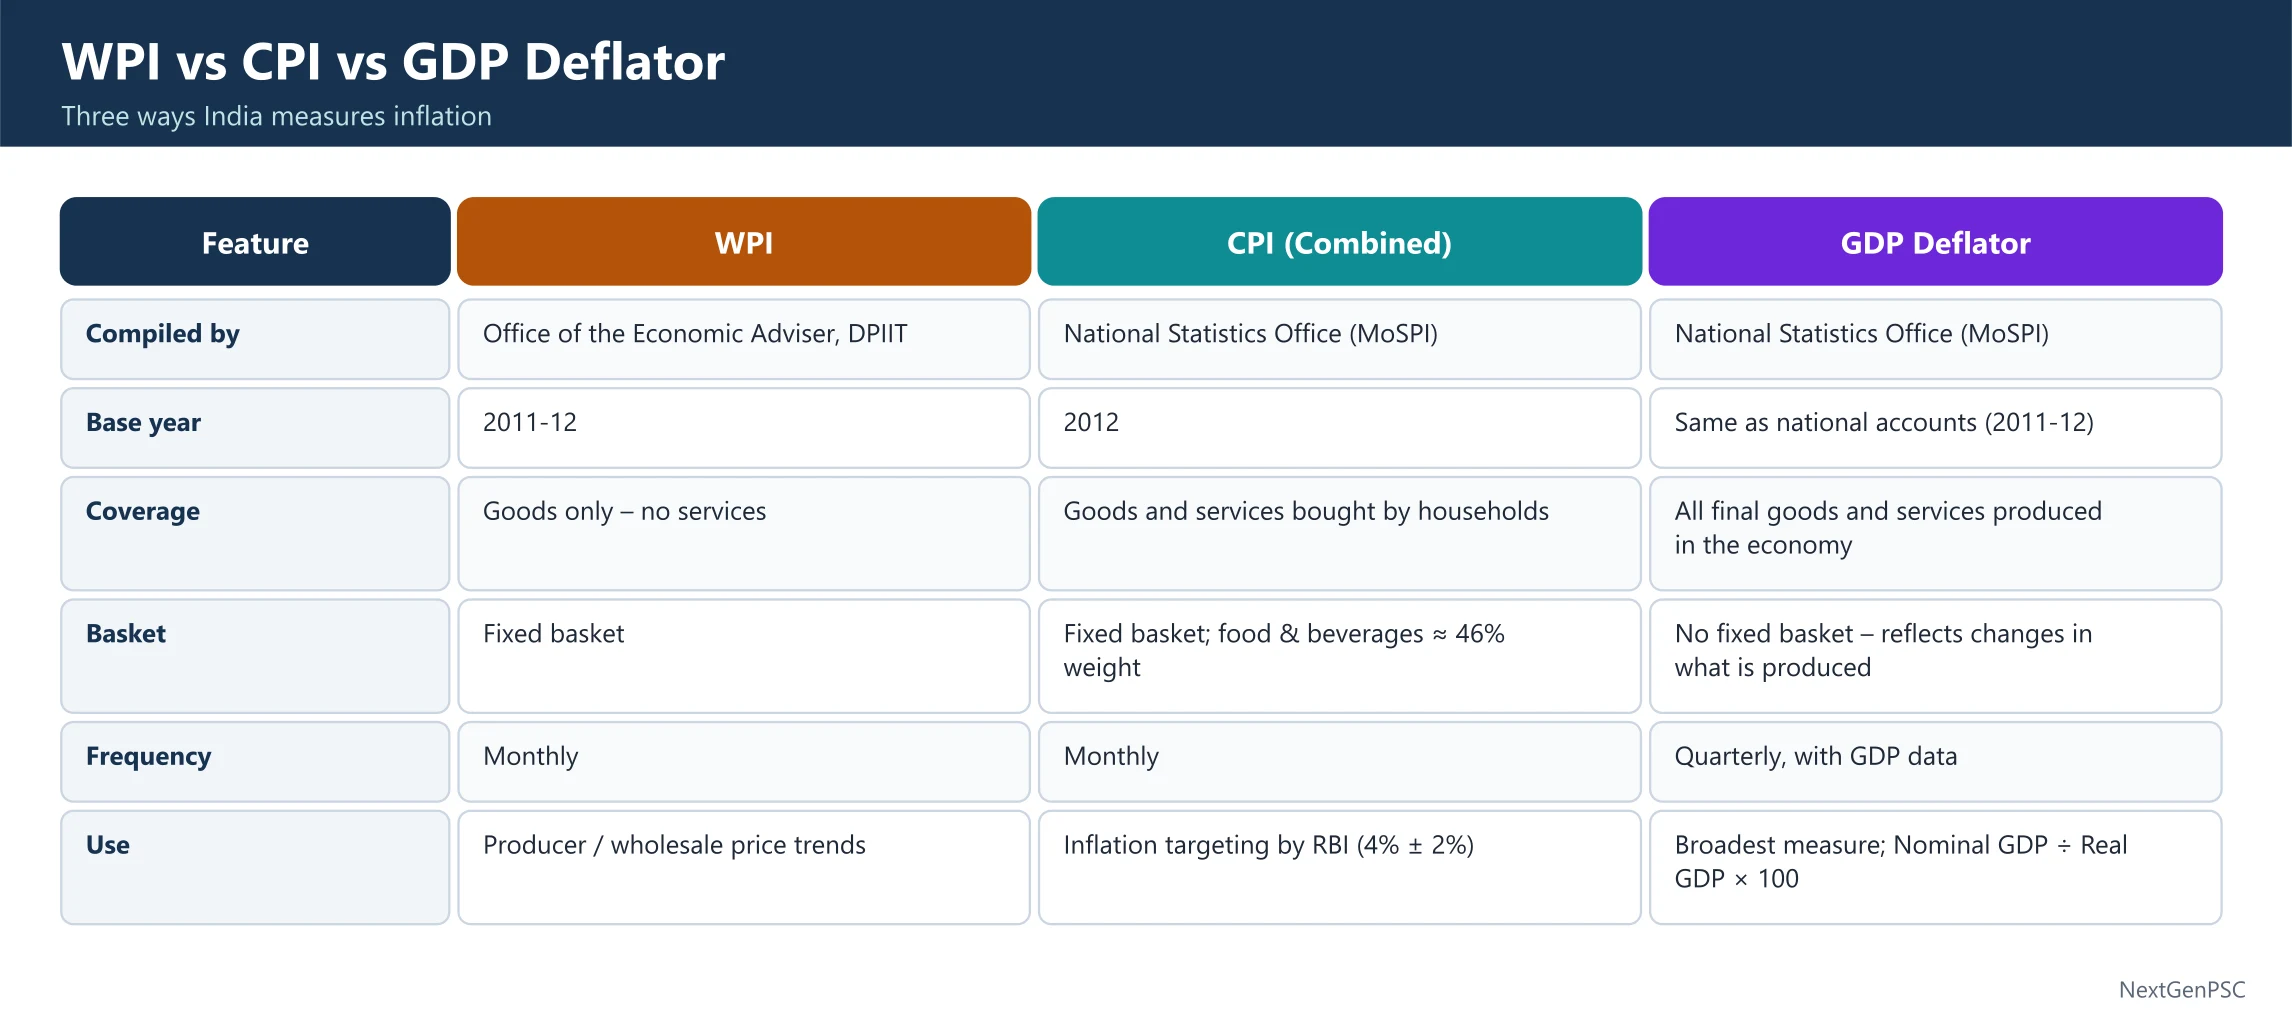
हालाँकि WPI, CPI और GDP डिफ्लेटर सभी मुद्रास्फीति को मापते हैं, लेकिन इनके कवरेज, वज़न, सेवाओं की शामिल/बहिष्कृत प्रकृति और गणना पद्धति में अंतर के कारण इनके मान अक्सर अलग होते हैं। CPI उपभोक्ता स्तर की मुद्रास्फीति को दर्शाता है, WPI थोक स्तर की और GDP डिफ्लेटर पूरे अर्थव्यवस्था-व्यापी स्तर की।
WPI और CPI में अंतर क्यों होता है?
अलग-अलग वज़न: WPI में निर्मित वस्तुओं को लगभग 64% वज़न मिलता है जबकि CPI में खाद्य वस्तुओं को अधिक वज़न दिया जाता है। इसलिए, यदि निर्मित वस्तुओं की महंगाई बढ़ती है, तो WPI CPI की तुलना में अधिक तेज़ी से बढ़ेगा।
आधार प्रभाव: मुद्रास्फीति पिछले वर्ष के आधार से मापी जाती है। यदि आधार अधिक/अनुकूल है, तो वर्तमान मुद्रास्फीति दर कम दिखाई दे सकती है, जिससे अंतर पैदा होता है।
कर: CPI में अप्रत्यक्ष कर (जैसे GST) शामिल होते हैं जबकि WPI में नहीं। इसलिए, CPI कई बार WPI की तुलना में अधिक मुद्रास्फीति दर्शाता है।
उदाहरण: जनवरी 2023 में CPI और WPI का अंतर 179 आधार अंक तक बढ़ गया जबकि नवंबर 2022 में यह केवल 3 आधार अंक था। इसका कारण था WPI के लिए अनुकूल आधार और निर्मित वस्तुओं की कीमतों में गिरावट।
GDP डिफ्लेटर
GDP डिफ्लेटर पूरे अर्थव्यवस्था में मुद्रास्फीति को मापता है – यह मौजूदा कीमतों पर GDP और स्थिर कीमतों (आधार वर्ष) पर GDP का अनुपात है।
सूत्र: GDP Deflator = (वर्तमान कीमतों पर GDP ÷ स्थिर कीमतों पर GDP)।
यदि मान > 1 → मुद्रास्फीति (कीमतें आधार वर्ष से अधिक)।
यदि मान = 1 → कोई बदलाव नहीं (कीमतें आधार वर्ष जैसी)।
यदि मान < 1 → अपस्फीति (कीमतें आधार वर्ष से कम)।
WPI और CPI के विपरीत, GDP डिफ्लेटर में सभी घरेलू उत्पादित वस्तुएँ और सेवाएँ शामिल होती हैं, लेकिन आयातित वस्तुएँ शामिल नहीं होतीं।
लाभ: मुद्रास्फीति का व्यापक और समग्र मापक।
सीमा: अल्पकालिक नीति निर्णयों में उपयोग नहीं होता क्योंकि डेटा तिमाही रूप से GDP आंकड़ों के साथ जारी होता है।
| पहलू | WPI | CPI | GDP डिफ्लेटर |
|---|---|---|---|
| स्तर | थोक स्तर (उत्पादक कीमतें) | खुदरा स्तर (उपभोक्ता कीमतें) | पूरी अर्थव्यवस्था का मुद्रास्फीति स्तर |
| कवरेज | 697 वस्तुएँ (सेवाएँ शामिल नहीं) | वस्तुएँ + सेवाएँ (उपभोक्ता टोकरी) | सभी घरेलू उत्पादित वस्तुएँ और सेवाएँ |
| आयात शामिल? | हाँ | हाँ | नहीं (केवल घरेलू उत्पादन) |
| वज़न | निर्मित वस्तुओं को अधिक वज़न | खाद्य वस्तुओं को अधिक वज़न | निहित वज़न (GDP के सभी घटक) |
| प्रकाशक | आर्थिक सलाहकार का कार्यालय, वाणिज्य मंत्रालय | राष्ट्रीय सांख्यिकी कार्यालय (NSO) | NSO (GDP डेटा के साथ) |
| आवृत्ति | मासिक | मासिक | त्रैमासिक (GDP रिलीज़ के साथ) |
प्रारंभिक परीक्षा टिप्स
- CPI में अप्रत्यक्ष कर जैसे GST शामिल हैं, जबकि WPI में नहीं।
- WPI में निर्मित वस्तुओं को अधिक वज़न दिया जाता है; CPI में खाद्य वस्तुओं को।
- GDP डिफ्लेटर व्यापक है – इसमें सभी घरेलू उत्पादित वस्तुएँ और सेवाएँ शामिल होती हैं, लेकिन आयातित वस्तुएँ शामिल नहीं होतीं।
- GDP डिफ्लेटर = मौजूदा कीमतों पर GDP ÷ स्थिर कीमतों पर GDP।
मुद्रास्फीति को नियंत्रित करने के उपाय
मुद्रास्फीति का मतलब है वस्तुओं और सेवाओं की कीमतों में लगातार वृद्धि, जिससे पैसे की क्रय शक्ति घट जाती है। इसे नियंत्रित करने के लिए सरकार और भारतीय रिजर्व बैंक (RBI) आपूर्ति-पक्ष, लागत-पक्ष और मांग-पक्ष उपाय अपनाते हैं। ये उपाय अल्पकालिक (त्वरित कदम) या दीर्घकालिक (संरचनात्मक सुधार) हो सकते हैं।
आपूर्ति-पक्ष उपाय (वस्तुओं की उपलब्धता से जुड़े उपाय)
कई बार मुद्रास्फीति इसलिए होती है क्योंकि वस्तुओं की आपूर्ति कम होती है और मांग ज्यादा होती है। सरकार आपूर्ति बढ़ाकर कीमतों को नियंत्रित करती है।
अल्पकालिक उपाय:
जिन वस्तुओं की कमी हो, उनका आयात करना। उदाहरण: प्याज की खराब फसल होने पर भारत दूसरे देशों से प्याज आयात करता है।
घरेलू कमी वाली वस्तुओं का निर्यात रोकना। उदाहरण: 2022 में भारत ने गेहूँ का निर्यात बंद किया ताकि घरेलू बाजार में कीमतें नियंत्रित रहें।
जमाखोरी और कालाबाजारी रोकने के लिए सख्त कार्रवाई करना। कई व्यापारी कृत्रिम कमी पैदा करके कीमतें बढ़ाते हैं। सरकार गोदामों पर छापे डालकर वस्तुएँ बाजार में छोड़ती है।
दीर्घकालिक उपाय:
कृषि और उद्योग में उत्पादन क्षमता बढ़ाना ताकि भविष्य की मांग पूरी हो सके।
बेहतर गोदाम, कोल्ड स्टोरेज, सड़क और परिवहन व्यवस्था बनाना ताकि वस्तुओं की बर्बादी और देरी कम हो।
सिंचाई, मशीनरी और शोध पर निवेश करके कृषि उत्पादन बढ़ाना।
लागत-पक्ष उपाय (उत्पादन की लागत से जुड़े उपाय)
कई बार उत्पादन की लागत बढ़ने से मुद्रास्फीति होती है। उदाहरण: अगर कच्चे तेल की कीमत बढ़े तो परिवहन महँगा हो जाता है और सभी वस्तुएँ महँगी हो जाती हैं।
अल्पकालिक उपाय:
जीएसटी, उत्पाद शुल्क, कस्टम ड्यूटी जैसे अप्रत्यक्ष कर घटाना ताकि उत्पादन की लागत कम हो। उदाहरण: 2022 में सरकार ने पेट्रोल-डीजल पर उत्पाद शुल्क घटाया।
कुछ वस्तुओं को 'आवश्यक वस्तु' घोषित करना ताकि सरकार उनकी अधिकतम कीमत तय कर सके।
दीर्घकालिक उपाय:
नई तकनीक, आधुनिक मशीनें और ऊर्जा कुशल तरीकों को अपनाना ताकि उत्पादन की लागत भविष्य में कम हो।
घरेलू कच्चे माल और नवीकरणीय ऊर्जा को बढ़ावा देना ताकि महँगे आयात पर निर्भरता कम हो।
मांग-पक्ष उपाय (क्रय शक्ति कम करना)
मुद्रास्फीति तब भी बढ़ती है जब लोगों के पास बहुत पैसा होता है और वस्तुएँ कम होती हैं। उदाहरण: अगर लोगों को ज्यादा वेतन मिले और बैंक से सस्ता ऋण मिल जाए तो मांग तेजी से बढ़ती है।
इसे नियंत्रित करने के लिए सरकार (राजकोषीय नीति) और RBI (मौद्रिक नीति) नकदी प्रवाह को कम करती है।
संकुचनकारी नीतियाँ अपनाई जाती हैं यानी पैसे को महँगा बनाना या लोगों के हाथों में नकदी कम करना।
तर्क: जब लोगों की क्रय शक्ति घटेगी तो वे कम वस्तुएँ खरीदेंगे और कीमतें ज्यादा तेज़ी से नहीं बढ़ेंगी।
ये उपाय गैर-जरूरी वस्तुओं (जैसे कार, सीमेंट, स्टील) के लिए कारगर हैं लेकिन दैनिक आवश्यकताओं (नमक, प्याज, चावल) पर ज्यादा असर नहीं करते क्योंकि लोग इन्हें किसी भी हाल में खरीदेंगे।
| पहलू | मौद्रिक नीति (RBI) | राजकोषीय नीति (सरकार) |
|---|---|---|
| CRR और SLR | RBI इन्हें बढ़ाता है → बैंकों को अधिक रिज़र्व रखना पड़ता है → ऋण के लिए पैसा कम। | लागू नहीं |
| रेपो रेट | RBI रेपो बढ़ाता है → ऋण महँगे होते हैं → उधार कम। | लागू नहीं |
| रिवर्स रेपो रेट | RBI दर बढ़ाता है → बैंक पैसा RBI में रखते हैं → ऋण कम। | लागू नहीं |
| ओपन मार्केट ऑपरेशन | RBI सरकारी बॉन्ड बेचता है → अतिरिक्त पैसा अवशोषित करता है। | लागू नहीं |
| क्रेडिट नियंत्रण | RBI बैंकों को निर्देश देता है कि महँगाई वाले क्षेत्रों में ऋण सीमित करें। | लागू नहीं |
| कराधान | लागू नहीं | मांग-खींच मुद्रास्फीति में कर बढ़ाना, लागत-धक्का मुद्रास्फीति में कर घटाना। |
| सार्वजनिक व्यय | लागू नहीं | सब्सिडी कम करना, अनावश्यक योजनाएँ घटाना, व्यय संतुलित करना। |
| राजकोषीय घाटा | लागू नहीं | उधारी घटाकर और राजस्व बढ़ाकर घाटा कम करना। |
प्रारंभिक परीक्षा टिप्स
- मुद्रास्फीति नियंत्रण = आपूर्ति-पक्ष + मांग-पक्ष + लागत-पक्ष उपायों का मिश्रण।
- RBI मुख्य रूप से मांग-खींच मुद्रास्फीति को नियंत्रित करता है (रेपो, CRR, SLR से)।
- सरकार लागत-धक्का मुद्रास्फीति को नियंत्रित करती है (कर, सब्सिडी, उत्पादन प्रोत्साहन से)।
- मौद्रिक उपाय तुरंत असर दिखाते हैं लेकिन अस्थायी होते हैं; संरचनात्मक सुधार धीमे होते हैं लेकिन स्थायी।
अखिल भारतीय आवास मूल्य सूचकांक (AIHPI)
AIHPI एक संकेतक है जो भारत के प्रमुख शहरों में आवासीय संपत्ति की कीमतों में होने वाले बदलावों को ट्रैक करता है। यह भारतीय रिजर्व बैंक (RBI) द्वारा प्रकाशित किया जाता है।
AIHPI क्या है?
अखिल भारतीय आवास मूल्य सूचकांक (AIHPI) भारत में आवासीय संपत्तियों की कीमतों में होने वाले उतार-चढ़ाव को मापता है।
इसे भारतीय रिजर्व बैंक (RBI) द्वारा त्रैमासिक (तीन महीने) आधार पर संकलित और जारी किया जाता है।
AIHPI के लिए आधार वर्ष 2010-11 है।
इसकी गणना कैसे की जाती है?
यह 10 प्रमुख शहरों में पंजीकरण अधिकारियों से एकत्र किए गए लेनदेन-स्तर के डेटा (वास्तविक बिक्री मूल्य) पर आधारित है: अहमदाबाद, बेंगलुरु, चेन्नई, दिल्ली, जयपुर, कानपुर, कोच्चि, कोलकाता, लखनऊ और मुंबई।
यह हमें इन प्रमुख बाजारों में आवास मुद्रास्फीति का एक विचार देता है।
AIHPI क्यों महत्वपूर्ण है?
RBI के लिए: रियल एस्टेट क्षेत्र की निगरानी में मदद करता है, जिसका अर्थव्यवस्था और बैंकिंग प्रणाली पर महत्वपूर्ण प्रभाव पड़ता है (क्योंकि बैंक बड़े गृह ऋण देते हैं)।
सरकार के लिए: आवास और शहरी विकास से संबंधित नीति-निर्माण के लिए उपयोगी।
उपभोक्ताओं के लिए: व्यक्तियों को संपत्ति खरीदने या बेचने से पहले मूल्य प्रवृत्तियों को समझने में मदद करता है।
अर्थव्यवस्था के लिए: बढ़ता HPI 'धन प्रभाव' (लोग अमीर महसूस करते हैं और अधिक खर्च करते हैं) का संकेत दे सकता है, जबकि गिरता HPI मंदी का संकेत दे सकता है।
प्रारंभिक परीक्षा टिप्स
- AIHPI आवासीय संपत्ति की कीमतों को ट्रैक करता है।
- प्रकाशक: RBI (त्रैमासिक)।
- आधार वर्ष: 2010-11।
- 10 प्रमुख शहरों को कवर करता है।
मुख्य परीक्षा बिंदु
- AIHPI वित्तीय स्थिरता के लिए एक महत्वपूर्ण उपकरण है, क्योंकि यह RBI को संभावित आवास बुलबुले (housing bubbles) की निगरानी में मदद करता है।
- यह आवास की सामर्थ्य और निर्माण क्षेत्र के स्वास्थ्य के बारे में जानकारी प्रदान करता है, जो एक प्रमुख रोजगार निर्माता है।
फिशर प्रभाव
फिशर प्रभाव एक आर्थिक सिद्धांत है जो बताता है कि वास्तविक ब्याज दर स्थिर होती है, इसलिए नाममात्र ब्याज दर में कोई भी परिवर्तन अपेक्षित मुद्रास्फीति दर में परिवर्तन के कारण होता है।
फिशर प्रभाव क्या है?
अर्थशास्त्री इरविंग फिशर द्वारा विकसित, यह सिद्धांत मुद्रास्फीति, वास्तविक ब्याज दरों और नाममात्र ब्याज दरों के बीच संबंध का वर्णन करता है।
यह बताता है कि वास्तविक ब्याज दर नाममात्र ब्याज दर और अपेक्षित मुद्रास्फीति दर के अंतर के बराबर होती है।
वास्तविक ब्याज दर = नाममात्र ब्याज दर - अपेक्षित मुद्रास्फीति दर
नाममात्र ब्याज दर = वास्तविक ब्याज दर + अपेक्षित मुद्रास्फीति दर
मुख्य विचार
मूल विचार यह है कि वास्तविक ब्याज दर (उधार लेने की वास्तविक लागत, मुद्रास्फीति के लिए समायोजित) लंबी अवधि में स्थिर रहती है, जो अर्थव्यवस्था में बचत और निवेश जैसे कारकों से निर्धारित होती है।
इसलिए, यदि ऋणदाता (जैसे बैंक) मुद्रास्फीति बढ़ने की उम्मीद करते हैं, तो वे अपनी क्रय शक्ति की रक्षा के लिए उच्च नाममात्र ब्याज दर की मांग करेंगे।
उदाहरण
एक बैंक अपने ऋणों पर 3% का वास्तविक रिटर्न चाहता है।
परिदृश्य 1: यदि अपेक्षित मुद्रास्फीति 4% है, तो बैंक नाममात्र दर लेगा: 3% (वास्तविक) + 4% (मुद्रास्फीति) = 7%।
परिदृश्य 2: यदि अपेक्षित मुद्रास्फीति 6% तक बढ़ जाती है, तो बैंक अपनी नाममात्र दर को समायोजित करेगा: 3% (वास्तविक) + 6% (मुद्रास्फीति) = 9%।
फिशर प्रभाव बताता है कि जब मुद्रास्फीति अधिक होती है तो नाममात्र ब्याज दरें क्यों बढ़ती हैं।
प्रारंभिक परीक्षा टिप्स
- फिशर प्रभाव नाममात्र दरों, वास्तविक दरों और मुद्रास्फीति को जोड़ता है।
- सूत्र: नाममात्र दर ≈ वास्तविक दर + अपेक्षित मुद्रास्फीति।
- यह मानता है कि वास्तविक ब्याज दर स्थिर है।
मुख्य परीक्षा बिंदु
- फिशर प्रभाव मौद्रिक नीति के लिए मौलिक है। केंद्रीय बैंक (जैसे RBI) मुद्रास्फीति से निपटने के लिए नाममात्र ब्याज दरें (जैसे रेपो दर) बढ़ाते हैं, जिसका उद्देश्य वास्तविक ब्याज दर को बढ़ाना और उधार/खर्च को कम करना होता है।
मुद्रास्फीति अनुक्रमित बांड (IIBs)
मुद्रास्फीति अनुक्रमित बांड (IIBs) विशेष बांड होते हैं जहाँ निवेशक को मुद्रास्फीति से बचाने के लिए मूलधन (मूल निवेश) और ब्याज भुगतान दोनों को समायोजित किया जाता है।
IIBs क्या हैं?
मुद्रास्फीति अनुक्रमित बांड (IIBs) सरकार द्वारा जारी किए गए ऋण उपकरण हैं।
नियमित बांड (जो एक निश्चित मूलधन पर निश्चित ब्याज देते हैं) के विपरीत, IIBs को एक निवेशक के पैसे को मुद्रास्फीति के कारण मूल्य खोने से बचाने के लिए डिज़ाइन किया गया है।
वे कैसे काम करते हैं?
IIBs की दो मुख्य विशेषताएं हैं:
1. मूलधन संरक्षण: बांड की मूल राशि (अंकित मूल्य) को मुद्रास्फीति दर (जैसे, CPI का उपयोग करके) के आधार पर ऊपर की ओर समायोजित किया जाता है।
2. ब्याज भुगतान: ब्याज (कूपन) का भुगतान इस समायोजित मूलधन पर किया जाता है। इसका मतलब है कि जैसे-जैसे मुद्रास्फीति बढ़ती है, आपका मूलधन बढ़ता है, और आपका ब्याज भुगतान (जो उस मूलधन का प्रतिशत है) भी बढ़ता है।
उदाहरण
आप 2% की वास्तविक कूपन दर पर ₹10,000 का IIB खरीदते हैं।
वर्ष 1: मुद्रास्फीति 8% है।
आपका मूलधन समायोजित किया जाता है: ₹10,000 (1 + 8%) = ₹10,800।
आपका ब्याज भुगतान है: ₹10,800 का 2% = ₹216।
(एक नियमित बांड ने केवल ₹10,000 का 2% = ₹200 का भुगतान किया होता, और आपका मूलधन अभी भी केवल ₹10,000 का होता, जो क्रय शक्ति खो देता)।
भारत में IIBs
RBI ने भारत सरकार की ओर से अतीत में IIBs जारी किए हैं।
ये बांड एक 'वास्तविक रिटर्न' (मुद्रास्फीति से ऊपर का रिटर्न) प्रदान करते हैं जो गारंटीकृत होता है, जो उन्हें लंबी अवधि के निवेशकों, विशेष रूप से सेवानिवृत्त व्यक्तियों के लिए बहुत सुरक्षित बनाता है।
प्रारंभिक परीक्षा टिप्स
- IIBs मूलधन और ब्याज भुगतान दोनों को मुद्रास्फीति से बचाते हैं।
- वे केवल नाममात्र रिटर्न ही नहीं, बल्कि एक गारंटीकृत 'वास्तविक रिटर्न' प्रदान करते हैं।
- सरकार की ओर से RBI द्वारा जारी किया जाता है।
मुख्य परीक्षा बिंदु
- IIBs वित्तीय समावेशन के लिए एक महत्वपूर्ण उपकरण हैं, जो छोटे बचतकर्ताओं को सोने जैसी अनुत्पादक संपत्तियों के बजाय वित्तीय संपत्तियों में निवेश करने के लिए प्रोत्साहित करते हैं।
- वे सरकार को उधार का एक स्थिर स्रोत प्रदान करके मदद करते हैं और 'मुद्रास्फीति जोखिम प्रीमियम' को कम करते हैं जो उसे अन्यथा नियमित बांडों पर भुगतान करना पड़ सकता है।
फिलिप्स वक्र, NAIRU और स्टैगफ्लेशन (गतिहीन मुद्रास्फीति)
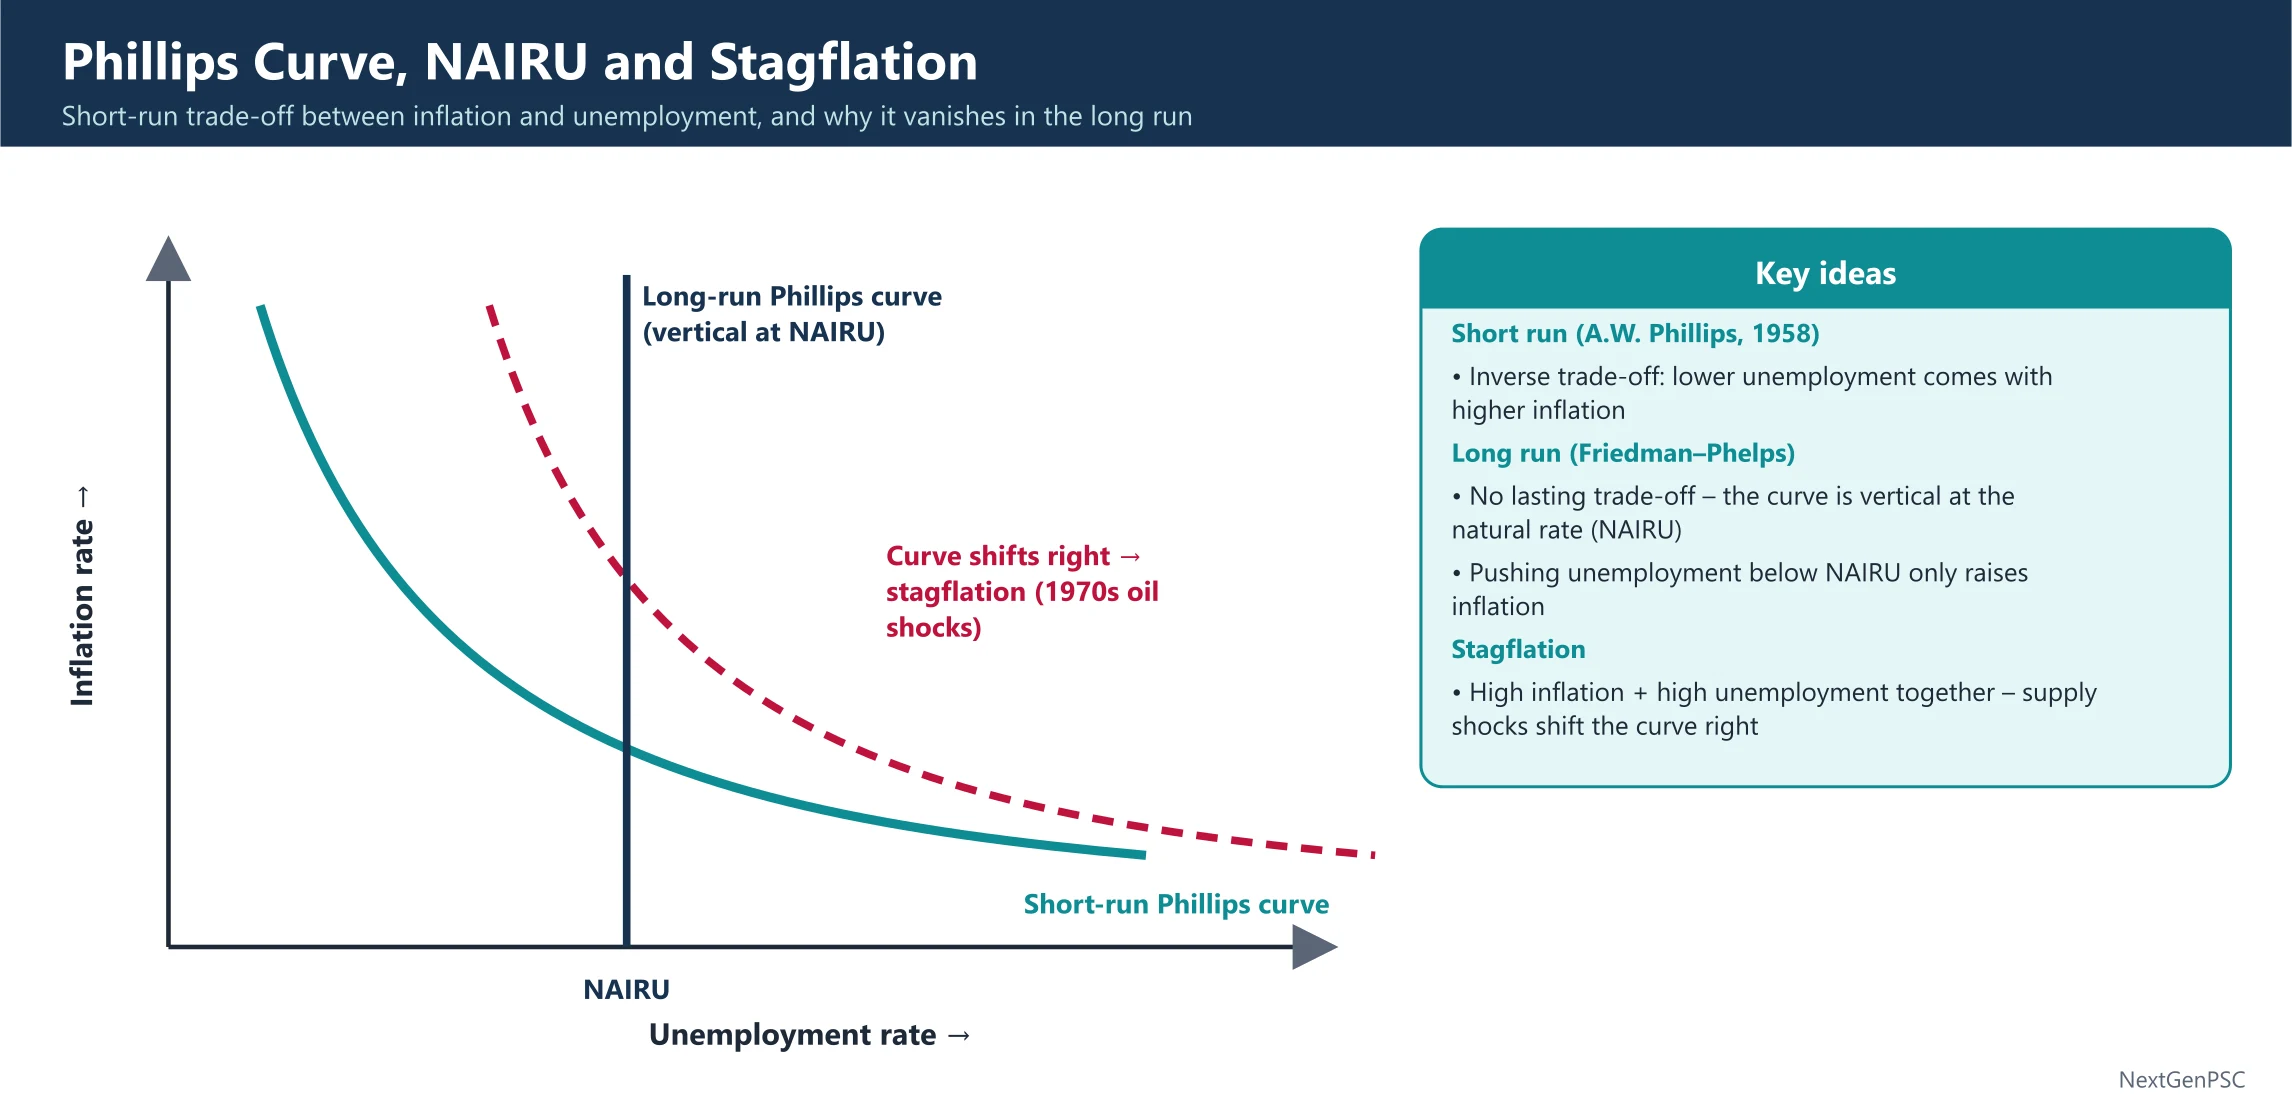
फिलिप्स वक्र एक अल्पकालिक संबंध दिखाता है जहाँ बेरोजगारी कम करने से मुद्रास्फीति बढ़ सकती है। हालाँकि, यह संबंध 'स्टैगफ्लेशन' (गतिहीन मुद्रास्फीति) में टूट जाता है - जो एक ही समय में उच्च मुद्रास्फीति और उच्च बेरोजगारी की हानिकारक स्थिति है। NAIRU वह बेरोजगारी दर है जहाँ मुद्रास्फीति स्थिर रहती है।
1. फिलिप्स वक्र (Phillips Curve)
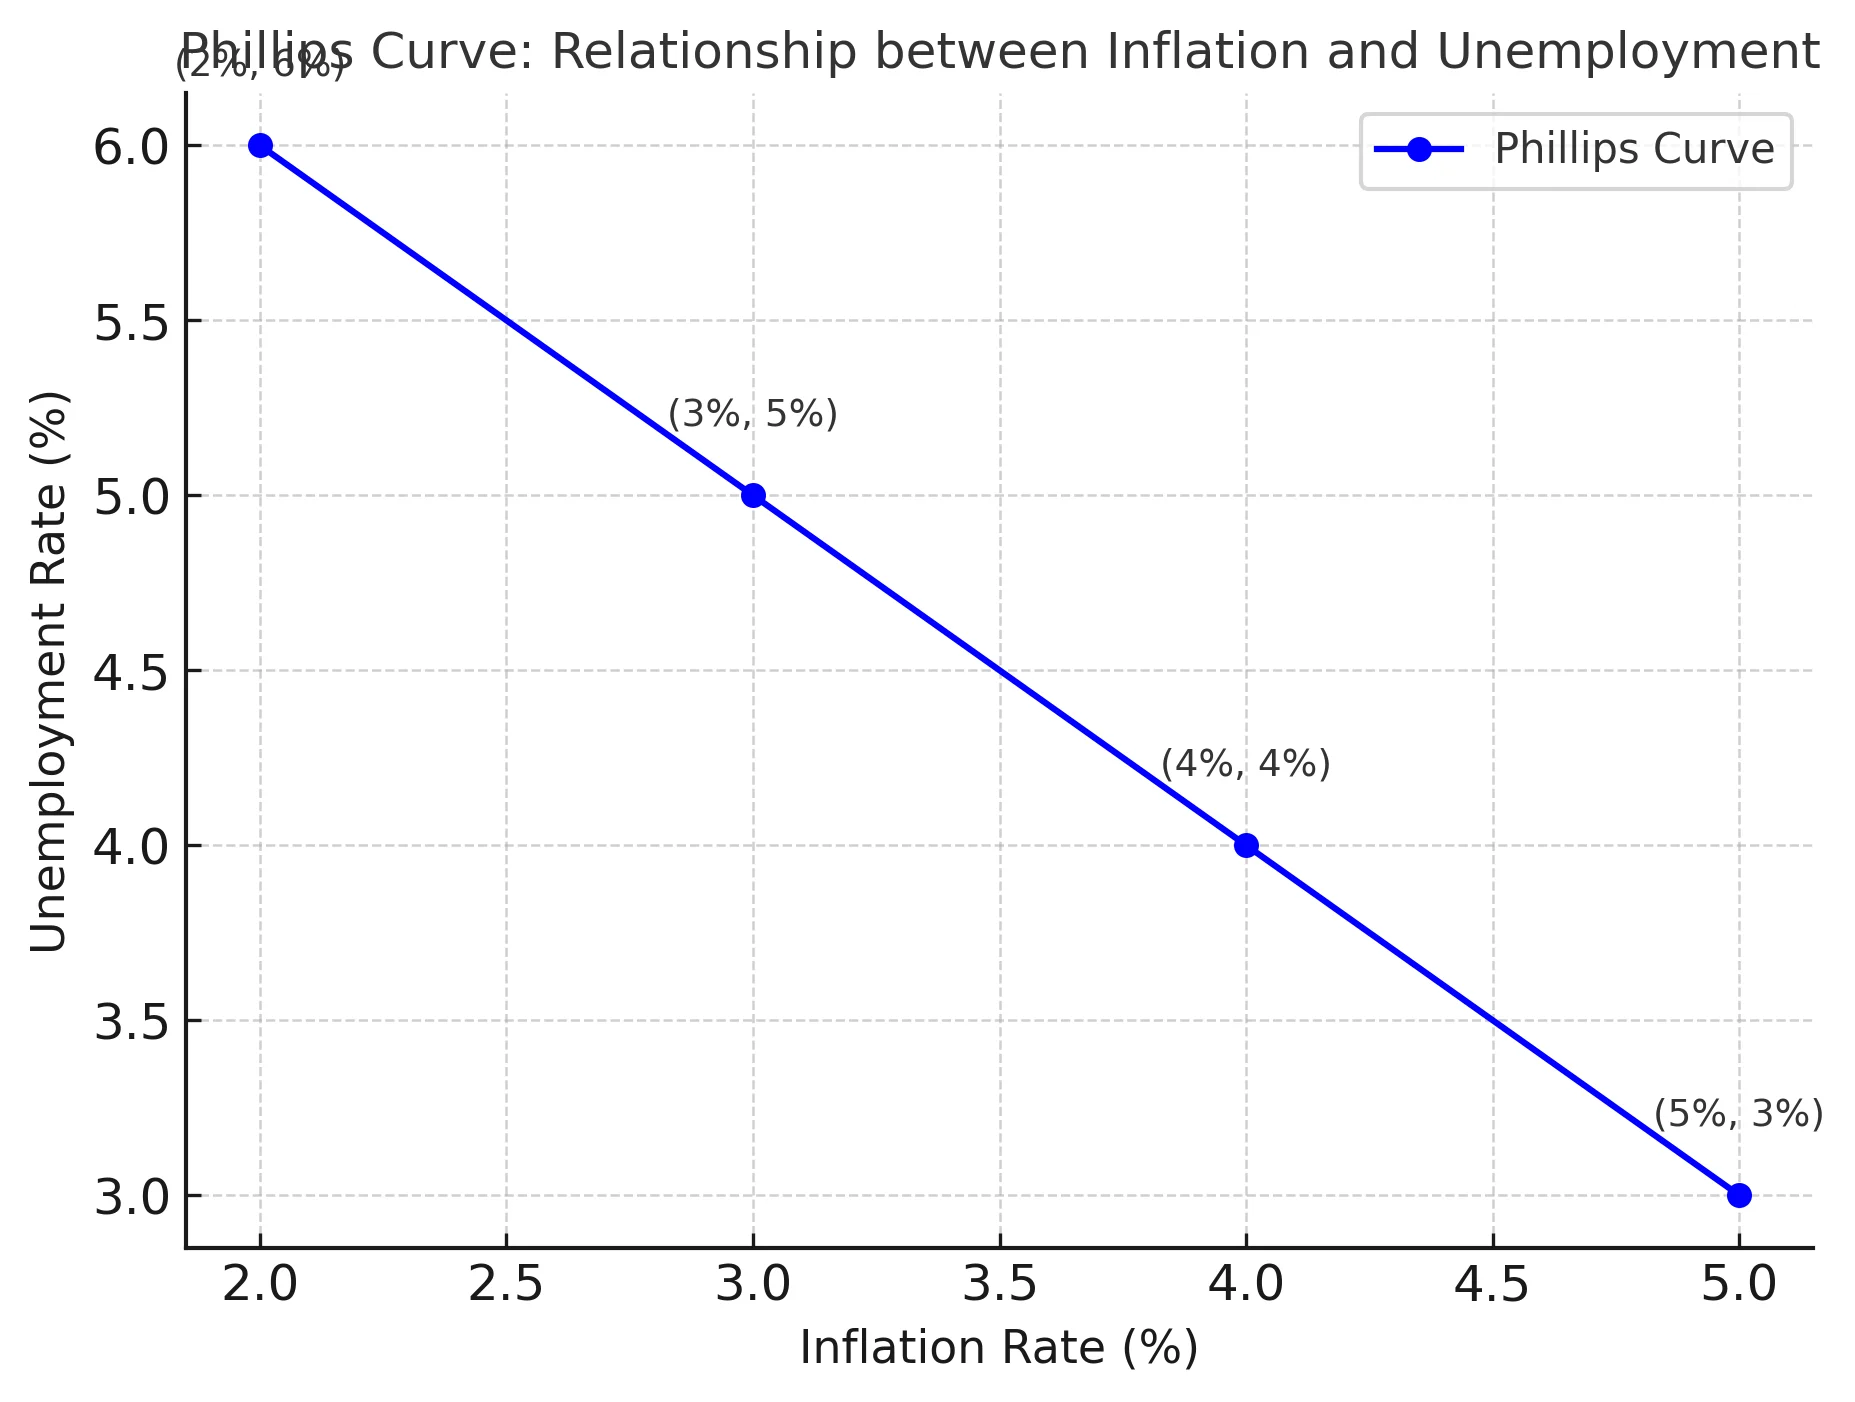
फिलिप्स वक्र (ए.डब्ल्यू. फिलिप्स द्वारा विकसित) अल्प-अवधि में मुद्रास्फीति और बेरोजगारी के बीच एक उलटा संबंध दिखाता है।
सिद्धांत: जब आर्थिक विकास अधिक होता है, तो कंपनियां अधिक श्रमिकों को काम पर रखती हैं -> बेरोजगारी गिरती है। कम बेरोजगारी के साथ, श्रमिक उच्च मजदूरी की मांग कर सकते हैं -> कंपनियां इन लागतों को उच्च कीमतों के रूप में उपभोक्ताओं पर डालती हैं -> मुद्रास्फीति बढ़ जाती है।
संबंध: नीति निर्माताओं का मानना था कि उन्हें चुनना होगा: या तो (A) उच्च मुद्रास्फीति के साथ कम बेरोजगारी, या (B) कम मुद्रास्फीति के साथ उच्च बेरोजगारी।
2. स्टैगफ्लेशन (वक्र का टूटना)
1970 के दशक में (ओपेक तेल संकट), यह सिद्धांत विफल हो गया। कई देशों ने स्टैगफ्लेशन (गतिहीन मुद्रास्फीति) का अनुभव किया:
स्टैगफ्लेशन = स्थिर विकास (उच्च बेरोजगारी) + उच्च मुद्रास्फीति।
यह एक आपूर्ति झटके (उच्च तेल की कीमतों से लागत-जनित मुद्रास्फीति) के कारण हुआ, न कि उच्च मांग के कारण। कीमतें बढ़ीं, लेकिन क्योंकि लागत अधिक थी, कंपनियों ने श्रमिकों को निकाल दिया, जिससे बेरोजगारी बढ़ गई।
इसने साबित कर दिया कि फिलिप्स वक्र एक स्थिर दीर्घकालिक उपकरण नहीं है।
3. NAIRU (बेरोजगारी की गैर-त्वरित मुद्रास्फीति दर)
यह एक अधिक आधुनिक अवधारणा है। NAIRU बेरोजगारी की वह विशिष्ट, निम्नतम दर है जिसे एक अर्थव्यवस्था मुद्रास्फीति को तेज किए बिना (ऊपर की ओर बढ़ाए बिना) बनाए रख सकती है।
यदि बेरोजगारी > NAIRU: अर्थव्यवस्था मंदी में है। मुद्रास्फीति की चिंता किए बिना नौकरियों के सृजन के लिए प्रोत्साहन (जैसे ब्याज दरों में कटौती) का उपयोग करना सुरक्षित है।
यदि बेरोजगारी < NAIRU: अर्थव्यवस्था 'ओवरहीटिंग' है। बहुत अधिक नौकरियां पैदा हो रही हैं, जिससे मजदूरी-मूल्य सर्पिल (मांग-जनित मुद्रास्फीति) हो रही है। केंद्रीय बैंक को इसे ठंडा करने के लिए ब्याज दरें बढ़ानी चाहिए।
NAIRU को 'बेरोजगारी की प्राकृतिक दर' भी कहा जाता है।
| अवधारणा | बेरोजगारी | मुद्रास्फीति | संबंध |
|---|---|---|---|
| फिलिप्स वक्र (अल्प-अवधि) | कम | उच्च | उलटा |
| फिलिप्स वक्र (अल्प-अवधि) | उच्च | कम | उलटा |
| स्टैगफ्लेशन | उच्च | उच्च | संबंध टूट जाता है |
प्रारंभिक परीक्षा टिप्स
- फिलिप्स वक्र: मुद्रास्फीति और बेरोजगारी के बीच अल्पकालिक उलटा संबंध।
- स्टैगफ्लेशन: उच्च मुद्रास्फीति + उच्च बेरोजगारी। आपूर्ति झटकों के कारण होता है।
- NAIRU: बेरोजगारी की वह दर जहाँ मुद्रास्फीति स्थिर रहती है। यदि बेरोजगारी NAIRU से नीचे जाती है, तो मुद्रास्फीति तेज हो जाती है।
मुख्य परीक्षा बिंदु
- स्टैगफ्लेशन नीति निर्माताओं के लिए सबसे खराब चुनौती है: यदि वे मुद्रास्फीति से लड़ने के लिए ब्याज दरें बढ़ाते हैं, तो बेरोजगारी और बदतर हो जाती है। यदि वे नौकरियां पैदा करने के लिए दरें कम करते हैं, तो मुद्रास्फीति और बदतर हो जाती है।
- स्टैगफ्लेशन का समाधान आमतौर पर आपूर्ति-पक्ष सुधार (उत्पादन को सस्ता/आसान बनाना) होता है, न कि मांग प्रबंधन।
- आधुनिक केंद्रीय बैंक (जैसे RBI) स्थिर मुद्रास्फीति और अधिकतम रोजगार के लक्ष्यों को संतुलित करते हुए, ब्याज दरें निर्धारित करने के लिए NAIRU का उपयोग एक गाइड के रूप में करते हैं।
परिष्कृत कोर मुद्रास्फीति
परिष्कृत कोर मुद्रास्फीति RBI द्वारा प्रकाशित एक माप है जो नियमित 'कोर मुद्रास्फीति' से भी अधिक स्थिर है। यह सबसे स्थायी और अंतर्निहित मुद्रास्फीति प्रवृत्ति को खोजने के लिए कोर बास्केट से ही अस्थिर वस्तुओं को हटा देता है।
हेडलाइन बनाम कोर मुद्रास्फीति (पुनर्कथन)
हेडलाइन मुद्रास्फीति: उपभोक्ता मूल्य सूचकांक (CPI) में कुल मुद्रास्फीति। इसमें सभी वस्तुएँ शामिल हैं, जिनमें खाद्य (सब्जियां, दालें) और ईंधन (पेट्रोल, डीजल) जैसी अस्थिर वस्तुएँ भी शामिल हैं।
कोर मुद्रास्फीति: यह हेडलाइन मुद्रास्फीति माइनस खाद्य और ईंधन वस्तुएँ हैं। इसे अधिक स्थिर माना जाता है क्योंकि यह अस्थायी झटकों को हटा देता है।
परिष्कृत कोर मुद्रास्फीति क्या है?
RBI ने पाया कि 'कोर मुद्रास्फीति' बास्केट के भीतर भी, कुछ वस्तुएँ अभी भी अस्थिर हैं (जैसे, सोने की कीमतें, जो वैश्विक बाजारों पर निर्भर करती हैं)।
परिष्कृत कोर मुद्रास्फीति (जिसे 'कोर-कोर' या 'ट्रिम्ड कोर' भी कहा जाता है) एक ऐसा माप है जो कोर बास्केट से ही इन अस्थिर घटकों को हटाकर कोर मुद्रास्फीति को और शुद्ध करता है।
यह अंतर्निहित, दीर्घकालिक मुद्रास्फीति का सबसे स्थिर माप है।
RBI इसका उपयोग क्यों करता है?
मौद्रिक नीति (जैसे रेपो दरों को बदलना) को काम करने में समय लगता है। RBI को स्थायी मुद्रास्फीति को लक्षित करने की आवश्यकता है, न कि अस्थायी झटकों (जैसे टमाटर की कीमतों में अचानक वृद्धि) को।
परिष्कृत कोर मुद्रास्फीति RBI को सबसे स्पष्ट संकेत देती है कि दीर्घकालिक मुद्रास्फीति कहाँ जा रही है, जिससे उन्हें बेहतर नीतिगत निर्णय लेने में मदद मिलती है।
प्रारंभिक परीक्षा टिप्स
- हेडलाइन: सभी वस्तुएँ (अस्थिर)।
- कोर: हेडलाइन माइनस खाद्य और ईंधन।
- परिष्कृत कोर: कोर माइनस अन्य अस्थिर वस्तुएँ (जैसे सोना)।
- परिष्कृत कोर सबसे स्थिर माप है, जिसका उपयोग RBI नीति विश्लेषण के लिए करता है।
मुख्य परीक्षा बिंदु
- कोर मुद्रास्फीति के साथ चुनौती 'नीतिगत बहिष्कार' है। खाद्य और ईंधन को हटाकर, यह उस मुद्रास्फीति की उपेक्षा कर सकता है जो आम आदमी को सबसे अधिक प्रभावित करती है।
- हालांकि, एक केंद्रीय बैंक के लिए, ब्याज दरों के साथ अस्थिर खाद्य/ईंधन की कीमतों को लक्षित करना अप्रभावी है। खाद्य मुद्रास्फीति के लिए आपूर्ति-पक्ष के उपायों (सरकार द्वारा) की आवश्यकता होती है, जबकि मौद्रिक नीति (RBI द्वारा) परिष्कृत कोर मुद्रास्फीति को लक्षित करती है।