
भारतीय अर्थव्यवस्था · UPSC नोट्स (हिंदी में)
मुद्रा — भारतीय अर्थव्यवस्था नोट्स
UPSC प्रारंभिक और मुख्य परीक्षा के लिए निःशुल्क, परीक्षा-केंद्रित नोट्स — हर विषय के साथ प्रारंभिक परीक्षा टिप्स और मुख्य परीक्षा बिंदु। 17 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
मुद्रा – अर्थ और कार्य
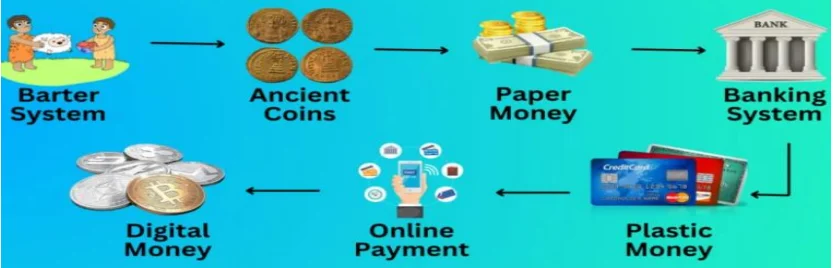
मुद्रा वह है जिसे वस्तुओं और सेवाओं के आदान-प्रदान, मूल्य मापन, संपत्ति संचय और भविष्य में भुगतान के मानक के रूप में आमतौर पर स्वीकार किया जाता है। यह वस्तु-विनिमय प्रणाली की सीमाओं को दूर करके व्यापार और आर्थिक गतिविधियों को सरल बनाती है।
परिचय
मुद्रा वस्तुओं और सेवाओं के भुगतान तथा ऋण चुकाने के लिए आमतौर पर स्वीकार की जाती है।
यह विनिमय का माध्यम है, जिसने वस्तु-विनिमय प्रणाली (Barter System) को बदल दिया।
मुद्रा के बिना लेन-देन कठिन हो जाता क्योंकि प्रत्येक व्यक्ति को ऐसा व्यक्ति खोजना पड़ता जिसे वही वस्तु चाहिए जो उसके पास है (Double Coincidence of Wants)।
मुद्रा के प्राथमिक कार्य
1. विनिमय का माध्यम
मुद्रा वस्तुओं और सेवाओं के आदान-प्रदान को सरल बनाती है।
यह सबसे तरल (Liquid) संपत्ति है, जिसे तुरंत उपयोग किया जा सकता है।
उदाहरण: कपड़े खरीदने के लिए चावल देकर अदला-बदली करने की बजाय आप नोट से भुगतान करते हैं।
2. मूल्य का माप (Unit of Account)
मुद्रा वस्तुओं और सेवाओं के मूल्य मापने का सामान्य मानक प्रदान करती है।
सभी वस्तुओं को मुद्रा की इकाई (₹, , € आदि) में व्यक्त किया जा सकता है।
उदाहरण: एक किताब ₹200 की है और एक शर्ट ₹400 की है। मुद्रा की वजह से तुलना आसान है।
मुद्रा के द्वितीयक कार्य
1. मूल्य का भंडार
मुद्रा को बचाकर भविष्य में वस्तुओं और सेवाओं की खरीद के लिए इस्तेमाल किया जा सकता है।
नाशवान वस्तुओं (दूध, फल) की तरह यह खराब नहीं होती और इसका भंडारण सस्ता है।
लेकिन यह परिपूर्ण भंडार नहीं है क्योंकि मुद्रास्फीति समय के साथ इसकी क्रय शक्ति घटा देती है।
उदाहरण: आज ₹100 से जितना सामान खरीदा जा सकता है, 10 साल बाद उतना नहीं खरीदा जा सकेगा।
2. स्थगित भुगतान का मानक
स्थगित भुगतान (Deferred Payment) का अर्थ है भविष्य में किया जाने वाला भुगतान।
ऋण और ईएमआई जैसे लेन-देन मुद्रा में ही किए जाते हैं।
उदाहरण: आज लिया गया ₹10,000 का ऋण भविष्य में मुद्रा में लौटाया जाता है।
3. मूल्य का स्थानांतरण
मुद्रा एक व्यक्ति से दूसरे या एक स्थान से दूसरे स्थान तक मूल्य का स्थानांतरण करती है।
उदाहरण: ऑनलाइन ₹5,000 किसी मित्र को दूसरे शहर भेजना मूल्य का स्थानांतरण है।
मुद्रा के अन्य कार्य
1. राष्ट्रीय आय का वितरण
राष्ट्रीय आय को मुद्रा में मापा और वितरित किया जाता है।
मजदूरी, किराया, ब्याज और लाभ सभी मुद्रा में दिए और लिए जाते हैं।
2. तरलता
मुद्रा अत्यंत तरल (Liquid) है और तुरंत उपयोग की जा सकती है।
इसे छोटे हिस्सों (₹1, ₹2 सिक्के या ₹10, ₹100, ₹500 नोट) में विभाजित किया जा सकता है।
3. मूल्य की एकरूपता
मुद्रा वस्तुओं और सेवाओं को एक समान मूल्य प्रदान करती है।
उदाहरण: 1 किलो चावल और 1 लीटर पेट्रोल की तुलना मुद्रा के आधार पर ही संभव है।
| प्रकार | कार्य | उदाहरण |
|---|---|---|
| प्राथमिक | विनिमय का माध्यम | ₹500 नोट से किराना खरीदना |
| प्राथमिक | मूल्य का माप | एक पेन ₹20 का, एक शर्ट ₹500 की |
| द्वितीयक | मूल्य का भंडार | भविष्य के लिए ₹1000 बचाना |
| द्वितीयक | स्थगित भुगतान | ऋण किस्तों में लौटाना |
| द्वितीयक | मूल्य का स्थानांतरण | ऑनलाइन पैसा भेजना |
| अन्य | राष्ट्रीय आय का वितरण | मजदूरी, किराया, ब्याज मुद्रा में |
| अन्य | तरलता | ₹500 नोट को छोटे नोटों में बदलना |
| अन्य | मूल्य की एकरूपता | चावल और पेट्रोल का मूल्य तुलना करना |
प्रारंभिक परीक्षा टिप्स
- मुद्रा वस्तु-विनिमय प्रणाली में 'Double Coincidence of Wants' की समस्या को खत्म करती है।
- प्राथमिक कार्य: विनिमय का माध्यम और मूल्य का माप।
- द्वितीयक कार्य: मूल्य का भंडार, स्थगित भुगतान, मूल्य का स्थानांतरण।
- अन्य कार्य: तरलता, एकरूपता, राष्ट्रीय आय वितरण।
वस्तु मुद्रा और वस्तु-विनिमय प्रणाली
आधुनिक मुद्रा के आविष्कार से पहले व्यापार वस्तु मुद्रा और वस्तु-विनिमय प्रणाली से किया जाता था। वस्तु मुद्रा में अंतर्निहित मूल्य होता था, जबकि वस्तु-विनिमय में वस्तुओं और सेवाओं का सीधा आदान-प्रदान होता था।
वस्तु मुद्रा
वस्तु मुद्रा वह भौतिक वस्तु होती है जिसे एक जैसी दूसरी वस्तु से बदला जा सकता है।
इसमें अंतर्निहित मूल्य होता है, यानी यह स्वयं में मूल्यवान होती है (कागज़ी मुद्रा की तरह केवल नाममात्र मूल्य नहीं)।
उदाहरण: लोहे की कीलें, भालू की खालें, कोको बीन्स, व्हेल के दाँत, सोने की डली, चाँदी के सिक्के।
वस्तु मुद्रा की चुनौतियाँ
नाशवान: अनाज या खाल समय के साथ खराब हो जाते हैं।
भारी और कठिन परिवहन: ढोना मुश्किल होता है।
अति-मुद्रास्फीति: अचानक आपूर्ति बढ़ने पर मूल्य गिर सकता है।
श्रम विभाजन नहीं बढ़ता: हर कोई सीधे वस्तुओं का आदान-प्रदान करता है।
अंतरराष्ट्रीय व्यापार में कठिनाई: एक समान मानक तय करना मुश्किल होता है।
वस्तु-विनिमय प्रणाली
बिना मुद्रा के वस्तुओं और सेवाओं का सीधा आदान-प्रदान।
मुद्रा आने से पहले यही प्रमुख व्यापार प्रणाली थी।
सामान्य वस्तुएँ: खाल, नमक, चावल, गेहूँ, बर्तन, हथियार।
वस्तु-विनिमय के प्रकार
1. व्यक्तियों के बीच – किसान गेहूँ देकर बढ़ई से औज़ार लेता है।
2. कंपनियों के बीच – उत्पाद के बदले विज्ञापन सेवा (B2B)।
3. देशों के बीच – तेल के बदले भोजन।
मुद्रा के प्रकार (स्वरूप के आधार पर)
पूर्ण-काय मुद्रा (Full-bodied): अंकित मूल्य = आंतरिक (धातु) मूल्य – जैसे पुराने सोने के सिक्के।
सांकेतिक मुद्रा (Token): अंकित मूल्य आंतरिक मूल्य से अधिक – जैसे आज के सिक्के।
आदेशित मुद्रा (Fiat): सरकार के आदेश से मुद्रा (वैध मुद्रा), जैसे नोट और सिक्के; इसका मूल्य सामग्री पर निर्भर नहीं करता।
प्रत्ययी मुद्रा (Fiduciary): भुगतानकर्ता और प्राप्तकर्ता के बीच विश्वास के आधार पर स्वीकार्य, वैध मुद्रा नहीं – जैसे चेक और डिमांड ड्राफ्ट।
निकट मुद्रा (Near money): अत्यधिक तरल परिसंपत्तियाँ जो स्वयं विनिमय का माध्यम नहीं, पर आसानी से मुद्रा में बदल जाती हैं – जैसे सावधि जमा, ट्रेज़री बिल, बॉन्ड।
| पहलू | वस्तु मुद्रा | वस्तु-विनिमय |
|---|---|---|
| परिभाषा | स्वयं मूल्यवान वस्तु जिसे मुद्रा की तरह उपयोग किया गया | बिना मुद्रा के वस्तुओं/सेवाओं का सीधा आदान-प्रदान |
| मूल्य | स्वयं का मूल्य (सोना, कोको बीन्स) | आपसी सहमति पर आधारित |
| चुनौतियाँ | नाशवान, भारी, सीमित व्यापार | Double Coincidence of Wants की समस्या |
| इतिहास में उपयोग | प्राचीन सभ्यताओं में प्रयोग | मुद्रा से पहले प्रमुख प्रणाली |
| आधुनिक महत्व | अब लगभग बंद | आज भी कुछ मामलों में मौजूद |
प्रारंभिक परीक्षा टिप्स
- वस्तु मुद्रा का अपना मूल्य होता है (सोना, चाँदी)।
- वस्तु-विनिमय में 'Double Coincidence of Wants' समस्या होती है।
- आज भी B2B और देशों के बीच वस्तु-विनिमय देखा जाता है।
मुख्य परीक्षा बिंदु
- वस्तु मुद्रा मुद्रा के विकास का एक स्वाभाविक चरण थी, लेकिन इसकी सीमाएँ थीं जैसे नाशवानता, भारीपन और एकरूपता की कमी।
- वस्तु-विनिमय ने व्यापार को संभव बनाया, लेकिन इसमें 'Double Coincidence of Wants' की समस्या थी – दोनों पक्षों को वही चाहिए जो दूसरा दे रहा है।
- न तो वस्तु मुद्रा और न ही वस्तु-विनिमय बड़ी अर्थव्यवस्था, औद्योगीकरण या वैश्वीकरण को समर्थन दे सकते थे।
- इन दोनों प्रणालियों की सीमाओं ने मानकीकृत और सार्वभौमिक मुद्रा (सिक्के, कागज़ी मुद्रा और बाद में डिजिटल मुद्रा) की आवश्यकता पैदा की।
- इन प्रणालियों का अध्ययन यह समझने में मदद करता है कि आज RBI जैसी मौद्रिक संस्थाएँ और वैश्विक मुद्रा व्यवस्था क्यों महत्वपूर्ण हैं।
वस्तु-विनिमय प्रणाली की कमियाँ और धातु मुद्रा का विकास
वस्तु-विनिमय प्रणाली, यद्यपि ऐतिहासिक रूप से महत्वपूर्ण थी, लेकिन इसमें अनेक कमियाँ थीं जैसे समान माप की कमी, द्विगुण इच्छाओं का अभाव और भंडारण की समस्या। इन कमियों को दूर करने के लिए समाज धीरे-धीरे धातु मानक (सोना/चाँदी) और सिक्का प्रणाली की ओर बढ़ा।
वस्तु-विनिमय प्रणाली की कमियाँ
खोज लागत: वांछित वस्तु/सेवा वाला साथी ढूँढना कठिन और समय लेने वाला।
द्विगुण इच्छाओं का अभाव: लेन-देन तभी संभव जब दोनों पक्षों को एक-दूसरे की वस्तु चाहिए।
अविभाज्यता: भैंस या घर जैसी वस्तुएँ छोटे हिस्सों में बाँटकर छोटी वस्तुओं के बदले नहीं दी जा सकतीं।
समान माप की कमी: गेहूँ, औज़ार और पशु के मूल्य की तुलना करना कठिन।
मूल्य ह्रास: भोजन और अनाज जैसी वस्तुएँ समय के साथ खराब हो जातीं।
धातु मानक
वस्तु-विनिमय से धातुओं के उपयोग की ओर बदलाव।
स्वर्ण मानक: मुद्रा का मूल्य निश्चित वजन के सोने से जुड़ा।
रजत मानक: मुद्रा का मूल्य निश्चित वजन की चाँदी से जुड़ा। उदाहरण: शेरशाह सूरी का रुपया।
अधिक स्वीकार्यता, स्थायित्व और मानकीकरण सुनिश्चित किया।
पूर्ण धातु सिक्के
अंतर्निहित मूल्य ≥ अंकित मूल्य।
उदाहरण: 1 रुपया चाँदी का सिक्का।
टोकन सिक्के
अंतर्निहित मूल्य < अंकित मूल्य।
उदाहरण: ₹1 स्टेनलेस स्टील का सिक्का।
गलन रोकने हेतु क्यूप्रोनिकल धातु का प्रयोग।
सिक्का अधिनियम, 2011 सिक्कों के गलाने पर रोक लगाता है।
धातु सिक्कों की चुनौतियाँ
जमाखोरी: जब धातु का मूल्य अंकित मूल्य से अधिक होता है, तो लोग सिक्के जमा करने लगते हैं।
गलाना: उच्च मूल्य वाले सिक्कों को गलाकर धातु बेची जाती है।
अवमूल्यन: जब ख़ज़ाना कमज़ोर होता है, तो सिक्कों में धातु घटाई जाती है जिससे महँगाई बढ़ती है।
विमुद्रीकरण: पूर्ण और टोकन दोनों प्रकार के सिक्कों का विमुद्रीकरण संभव।
| पहलू | वस्तु-विनिमय | धातु मुद्रा |
|---|---|---|
| मूल्य की इकाई | समान इकाई नहीं | सोना/चाँदी मानक |
| विभाज्यता | वस्तुएँ विभाजित करना कठिन | सिक्के आसानी से विभाजित |
| भंडारण | नाशवान वस्तुएँ खराब होतीं | धातु टिकाऊ |
| व्यापार | सीमित, स्थानीय व्यापार | बड़े पैमाने पर व्यापार संभव |
| अंतरराष्ट्रीय व्यापार | संभव नहीं | विश्व स्तर पर स्वीकृत |
प्रारंभिक परीक्षा टिप्स
- 'Double Coincidence of Wants' के कारण वस्तु-विनिमय विफल हुआ।
- शेरशाह सूरी ने रजत मानक पर 'रुपया' शुरू किया।
- पूर्ण धातु सिक्के = अंतर्निहित मूल्य ≥ अंकित मूल्य; टोकन सिक्के = अंतर्निहित मूल्य < अंकित मूल्य।
मुख्य परीक्षा बिंदु
- वस्तु-विनिमय की समस्याएँ (समान माप और इच्छाओं का अभाव) ने मुद्रा की आवश्यकता को स्पष्ट किया।
- धातु मानक ने स्थायित्व, स्वीकार्यता और वैश्विक व्यापार को संभव बनाया।
- पूर्ण धातु सिक्के विश्वासपूर्ण थे लेकिन जमाखोरी और गलाने की समस्या पैदा करते थे।
- टोकन सिक्कों ने मुद्रा आपूर्ति का विस्तार किया लेकिन इसके लिए राज्य का नियमन आवश्यक था (जैसे सिक्का अधिनियम 2011)।
- वस्तु-विनिमय → धातु मुद्रा → टोकन सिक्के की यात्रा दक्षता, स्थिरता और राज्य समर्थित मौद्रिक प्रणाली की ओर संकेत करती है।
कागज़ी मुद्रा मानक और वैध मुद्रा
कागज़ी मुद्रा मानक के तहत केंद्रीय बैंक मुद्रा नोट और सिक्के को वैध मुद्रा के रूप में जारी करता है। आधुनिक मुद्रा प्रायः 'फिएट मनी' होती है – इसका कोई अंतर्निहित मूल्य नहीं होता, इसे केवल सरकार की घोषणा के कारण वैध माना जाता है।
कागज़ी मुद्रा मानक
इस प्रणाली के अंतर्गत, देश का केंद्रीय बैंक कागज़ी नोट और सिक्के को आधिकारिक वैध मुद्रा के रूप में जारी करता है।
कागज़ी मुद्रा को फिएट मनी (Fiat Money) भी कहते हैं, अर्थात् इसका मूल्य केवल इसलिए है क्योंकि सरकार इसे वैध घोषित करती है।
भारत में, भारतीय रिज़र्व बैंक (RBI) केंद्रीय सरकार की ओर से नोट जारी करता है।
फिएट मनी की विशेषताएँ:
भौतिक (नोट/सिक्के) या डिजिटल रूप (वर्चुअल कॉइन, CBDC, क्रिप्टो कॉइन) में होना चाहिए।
सरकार या केंद्रीय बैंक के आदेश से जारी होना चाहिए।
सोना-चाँदी जैसी ठोस संपत्ति द्वारा समर्थित नहीं होना चाहिए।
1971 में गोल्ड स्टैण्डर्ड के अंत के बाद, लगभग सभी विश्व मुद्राएँ फिएट मनी हैं।
वैध मुद्रा (Legal Tender)
वैध मुद्रा वह मुद्रा (सिक्के या नोट) है जिसे ऋण चुकाने और लेन-देन के निपटान के लिए स्वीकार करना अनिवार्य है।
इसे 'लीगल टेंडर' इसलिए कहा जाता है क्योंकि कोई नागरिक इसे लेने से इंकार नहीं कर सकता।
चेक, ड्राफ्ट, प्रॉमिसरी नोट वैध मुद्रा नहीं हैं – इन्हें लेने से मना किया जा सकता है।
वैध मुद्रा की शर्तें:
यह फिएट मनी होना चाहिए।
यह देशभर में सभी लेन-देन और ऋणों के लिए वैध होना चाहिए।
वैध मुद्रा के प्रकार
1. सीमित वैध मुद्रा (Limited Legal Tender)
सिक्के सीमित वैध मुद्रा माने जाते हैं।
निश्चित सीमा से अधिक भुगतान के लिए इन्हें लेने से मना किया जा सकता है।
केवल सीमित राशि के ऋण का निपटान कर सकते हैं।
सरकार द्वारा कॉइनएज एक्ट के तहत जारी।
2. असीमित वैध मुद्रा (Unlimited Legal Tender)
करेंसी नोट असीमित वैध मुद्रा माने जाते हैं।
किसी भी राशि के ऋण का निपटान कर सकते हैं (हालाँकि सरकार कुछ प्रतिबंध लगा सकती है)।
उदाहरण: वित्त अधिनियम 2017 – ₹2 लाख से अधिक नकद लेन-देन पर रोक।
नोट RBI द्वारा जारी होते हैं, सिवाय ₹1 के नोट के जो भारत सरकार द्वारा जारी और वित्त सचिव द्वारा हस्ताक्षरित होते हैं।
| पहलू | सीमित वैध मुद्रा | असीमित वैध मुद्रा |
|---|---|---|
| रूप | सिक्के | करेन्सी नोट |
| स्वीकार्यता | सीमा से अधिक पर मना किया जा सकता है | किसी भी ऋण के लिए मना नहीं किया जा सकता |
| ऋण निपटान | केवल सीमित राशि तक | किसी भी राशि का ऋण |
| जारीकर्ता | सरकार (कॉइनएज एक्ट के तहत) | RBI (₹1 नोट को छोड़कर, सरकार द्वारा) |
| प्रतिबंध उदाहरण | निश्चित मूल्य से अधिक नहीं | वित्त अधिनियम 2017 – ₹2 लाख से अधिक नकद लेन-देन पर रोक |
प्रारंभिक परीक्षा टिप्स
- आज की सभी मुद्राएँ फिएट मनी हैं (सोना/चाँदी से समर्थित नहीं)।
- भारत में RBI नोट जारी करता है, ₹1 का नोट भारत सरकार जारी करती है।
- सिक्के = सीमित वैध मुद्रा; नोट = असीमित वैध मुद्रा।
मुख्य परीक्षा बिंदु
- कागज़ी मुद्रा मानक वस्तु-समर्थित मुद्रा से राज्य-समर्थित फिएट मनी की ओर बदलाव को दर्शाता है।
- फिएट मनी सरकारों को मौद्रिक नीति में लचीलापन देती है लेकिन इसका दुरुपयोग होने पर महँगाई का खतरा रहता है।
- वैध मुद्रा लेन-देन में मानकीकरण सुनिश्चित करती है और ऋण निपटान में विवाद रोकती है।
- प्रतिबंध (जैसे वित्त अधिनियम 2017) काले धन को रोकने और नकद अर्थव्यवस्था को नियंत्रित करने का प्रयास हैं।
- सोना/चाँदी आधारित मुद्रा से फिएट मुद्रा तक का विकास राज्य और केंद्रीय बैंकों पर बढ़ते विश्वास को दर्शाता है।
बैंक नोटों का निर्गम: प्रक्रिया और प्रावधान
भारत में भारतीय रिज़र्व बैंक (RBI) को 1934 के RBI अधिनियम के तहत बैंक नोट जारी करने का विशेष अधिकार है, जबकि केंद्रीय सरकार को 2011 के कॉइनएज अधिनियम के तहत सिक्के ढालने का अधिकार है। मुद्रा के डिज़ाइन, स्वरूप और प्रचलन को लेकर दोनों संस्थाएँ मिलकर निर्णय लेती हैं।
बैंक नोट जारी करने में RBI की भूमिका
1934 के RBI अधिनियम की धारा 22 के तहत, भारत में बैंक नोट जारी करने का विशेषाधिकार केवल RBI को है।
RBI अपने करेंसी प्रबंधन विभाग (जिसका नेतृत्व एक डिप्टी गवर्नर करते हैं) के माध्यम से बैंक नोटों की डिज़ाइन तैयार करता है।
डिज़ाइन को RBI के सेंट्रल बोर्ड के सामने रखा जाता है।
धारा 25 के अनुसार, नोटों के डिज़ाइन, स्वरूप और सामग्री को केंद्रीय सरकार द्वारा, RBI की सिफारिश पर, अनुमोदित करना अनिवार्य है।
RBI पूरे देश में साफ़ और सुरक्षित नोटों की आपूर्ति बनाए रखने के लिए ज़िम्मेदार है।
यदि नोटों की डिज़ाइन में बदलाव (जैसे रंग, वॉटरमार्क, आकार, या सुरक्षा विशेषताएँ) की आवश्यकता होती है, तो RBI प्रस्ताव तैयार करता है और सरकार से मंजूरी लेता है।
सिक्कों में केंद्रीय सरकार की भूमिका
2011 के कॉइनएज अधिनियम के तहत केवल केंद्रीय सरकार को ही सिक्के ढालने और उनका डिज़ाइन तय करने का अधिकार है।
RBI केवल सरकार द्वारा आपूर्ति किए गए सिक्कों का वितरण करता है।
हर साल, RBI से प्राप्त अनुरोध (इंडेंट) के आधार पर सरकार तय करती है कि कितने सिक्के ढाले जाएंगे।
सिक्कों का उत्पादन 4 सरकारी टकसालों में होता है: मुंबई, हैदराबाद, कोलकाता और नोएडा।
लीगल एंटिटी आइडेंटिफ़ायर (LEI)
LEI एक 20-अंकीय अल्फ़ा-न्यूमेरिक कोड है जिसका उपयोग वैश्विक स्तर पर वित्तीय लेन-देन करने वाले पक्षों की पहचान के लिए किया जाता है।
यह वित्तीय रिपोर्टिंग प्रणाली की पारदर्शिता और सटीकता को बढ़ाता है।
यह जोखिम प्रबंधन और धोखाधड़ी की रोकथाम में मदद करता है।
क्लीन नोट नीति
RBI की क्लीन नोट नीति का उद्देश्य उच्च गुणवत्ता और सुरक्षित नोटों का प्रचलन सुनिश्चित करना है।
गंदे, फटे या क्षतिग्रस्त नोटों को वापस लेकर उनकी जगह नए नोट डाले जाते हैं।
RBI ने 2005 से पहले जारी सभी नोट वापस लिए क्योंकि उनमें कम सुरक्षा विशेषताएँ थीं।
हालाँकि वापस लिए गए नोट अभी भी वैध मुद्रा (Legal Tender) बने रहे जब तक नए नोट नहीं आ गए।
उद्देश्य: कई पुराने सीरीज़ को एक साथ चलने से रोकना और अंतरराष्ट्रीय मानकों का पालन करना।
हाल की घटना
मई 2023 में RBI ने ₹2000 के नोटों को क्लीन नोट नीति के तहत प्रचलन से हटाने का निर्णय लिया।
हालाँकि, ₹2000 के नोट अभी भी वैध मुद्रा (Legal Tender) हैं, यानी इन्हें लेन-देन में इस्तेमाल किया जा सकता है जब तक आगे कोई अधिसूचना न आए।
न्यूनतम आरक्षित प्रणाली (1957 से)
नियम: RBI न्यूनतम आरक्षित प्रणाली के तहत नोट जारी करता है – उसे कम से कम ₹200 करोड़ का सोना और विदेशी मुद्रा रखनी होती है, जिसमें सोना कम से कम ₹115 करोड़ हो (RBI अधिनियम, 1934)। इसने आनुपातिक आरक्षित प्रणाली का स्थान लिया।
| पहलू | बैंक नोट | सिक्के |
|---|---|---|
| अधिकार | RBI (धारा 22, RBI अधिनियम 1934) | केंद्रीय सरकार (कॉइनएज अधिनियम 2011) |
| अनुमोदन | डिज़ाइन RBI बोर्ड + सरकार द्वारा अनुमोदित | डिज़ाइन केवल सरकार द्वारा अनुमोदित |
| वितरण | RBI बैंकों के माध्यम से आपूर्ति करता है | RBI वितरण करता है, सरकार टकसाल करती है |
| सुविधाएँ | RBI प्रिंटिंग प्रेस में नोट छपते हैं | मुंबई, हैदराबाद, कोलकाता, नोएडा में टकसाल |
| हाल की घटना | 2023 में ₹2000 नोट हटाए गए (अब भी वैध मुद्रा) | ₹1, ₹2, ₹5, ₹10 के सिक्के जारी हैं |
प्रारंभिक परीक्षा टिप्स
- RBI अधिनियम 1934 की धारा 22 के तहत RBI को नोट जारी करने का विशेष अधिकार है।
- सिक्के सरकार द्वारा कॉइनएज अधिनियम 2011 के तहत ढाले जाते हैं, लेकिन वितरण RBI करता है।
- ₹1 का नोट भारत सरकार जारी करती है और उस पर वित्त सचिव के हस्ताक्षर होते हैं।
- क्लीन नोट नीति: पुराने नोट वापस लिए जाते हैं, लेकिन वे वैध मुद्रा बने रहते हैं।
मुख्य परीक्षा बिंदु
- RBI और केंद्र सरकार की द्वैध भूमिका मुद्रा निर्गम में नियंत्रण और संतुलन सुनिश्चित करती है।
- फिएट मनी प्रणाली संस्थानों में विश्वास पर आधारित है, इसलिए नोटों में सुरक्षा विशेषताएँ महत्वपूर्ण हैं।
- क्लीन नोट नीति RBI की भूमिका को दर्शाती है कि वह मुद्रा की गुणवत्ता बनाए रखे और नकली नोटों पर रोक लगाए।
- ₹2000 नोटों की वापसी दिखाती है कि मौद्रिक उपकरणों का उपयोग वित्तीय अनुशासन और पारदर्शिता के लिए कैसे किया जाता है।
- सिक्के सरकार द्वारा और नोट RBI द्वारा जारी होना मौद्रिक प्रबंधन में सहकारी संघीय संरचना को दर्शाता है।
बैंक मुद्रा / जमा मुद्रा और डिजिटल भुगतान
बैंक मुद्रा से आशय वाणिज्यिक बैंकों में बचत या चालू खाते में रखी गई शेष राशि से है, जिसका उपयोग चेक, ड्राफ्ट या ओवरड्राफ्ट के माध्यम से लेन-देन के लिए किया जा सकता है। तकनीकी प्रगति के साथ, इलेक्ट्रॉनिक और डिजिटल भुगतान (NEFT, IMPS, RTGS) भारत की आधुनिक भुगतान प्रणाली की रीढ़ बन गए हैं।
बैंक मुद्रा क्या है?
बैंक मुद्रा (जमा मुद्रा) से आशय वाणिज्यिक बैंकों के बचत और चालू खातों में रखी गई राशि से है जिसे जनता लेन-देन के लिए प्रयोग कर सकती है।
उदाहरण: SBI का बचत खाता, ICICI का चालू खाता। बिना नकद निकाले भी चेक या ऑनलाइन ट्रांसफर से भुगतान किया जा सकता है।
बैंक मुद्रा के प्रकार
चेक: किसी निर्धारित बैंक पर आहरित विनिमय बिल, जो मांग पर देय होता है। (परिभाषित – परक्राम्य लिखत अधिनियम, 1881)।
डिमांड ड्राफ्ट (DD): एक बैंक शाखा द्वारा दूसरी शाखा को मांग पर निश्चित राशि का भुगतान करने का आदेश। यह चेक से अधिक सुरक्षित है क्योंकि यह बाउंस नहीं हो सकता।
ओवरड्राफ्ट (OD): सुविधा जिसमें बैंक ग्राहकों को उनके खाते में शेष राशि से अधिक निकालने की अनुमति देता है।
अंतर: ऋण लंबे समय और बड़ी राशि के लिए होता है, जबकि ओवरड्राफ्ट अल्पकालिक खर्चों के लिए।
इलेक्ट्रॉनिक / डिजिटल भुगतान
डिजिटल भुगतान का अर्थ है ऑनलाइन या इलेक्ट्रॉनिक तरीकों से भुगतान करना, जिसमें नकद का आदान-प्रदान नहीं होता।
इसे भुगतान और निपटान प्रणाली अधिनियम, 2007 के तहत नियंत्रित किया जाता है।
लाभ: तेज, सुरक्षित, नकदी की आवश्यकता नहीं, वित्तीय समावेशन को बढ़ावा।
भारत में डिजिटल भुगतान के प्रकार
NEFT (राष्ट्रीय इलेक्ट्रॉनिक निधि अंतरण)
RBI द्वारा संचालित।
24x7, 365 दिन उपलब्ध।
आधे-आधे घंटे के बैच में निपटान।
IMPS (तत्काल भुगतान सेवा)
NPCI द्वारा प्रबंधित, राष्ट्रीय वित्तीय स्विच पर आधारित।
24x7x365 वास्तविक समय धन अंतरण।
सीमा: अधिकतम ₹5 लाख।
उपयोग: फंड ट्रांसफर, व्यापारी भुगतान, आधार लिंक लेन-देन, मोबाइल बैंकिंग।
RTGS (रियल टाइम ग्रॉस सेटलमेंट)
RBI द्वारा संचालित।
बड़े मूल्य के लेन-देन के लिए।
न्यूनतम: ₹2 लाख; कोई अधिकतम सीमा नहीं।
RBI की पुस्तकों में अंतिम और अपरिवर्तनीय निपटान।
2021 से, गैर-बैंक इकाइयाँ (जैसे AmazonPay, PhonePe) भी सदस्य बन सकती हैं।
| पहलू | NEFT | IMPS | RTGS |
|---|---|---|---|
| निपटान | आधे-आधे घंटे के बैच में शुद्ध आधार पर | वास्तविक समय | वास्तविक समय |
| उपलब्धता | 24x7x365 | 24x7x365 | 24x7x365 |
| संचालक | RBI | NPCI (RBI अनुमोदित) | RBI |
| सीमा | कोई निश्चित सीमा नहीं (बैंक पर निर्भर) | अधिकतम ₹5 लाख | न्यूनतम ₹2 लाख, कोई ऊपरी सीमा नहीं |
| उपयोग | सामान्य खुदरा अंतरण | तत्काल अंतरण, व्यापारी भुगतान | बड़े मूल्य के कॉर्पोरेट/सरकारी लेन-देन |
प्रारंभिक परीक्षा टिप्स
- चेक और डिमांड ड्राफ्ट परक्राम्य लिखत अधिनियम, 1881 में परिभाषित हैं।
- NEFT बैच में काम करता है; IMPS और RTGS वास्तविक समय में।
- प्रधानमंत्री जन-धन योजना में ₹10,000 तक की ओवरड्राफ्ट सुविधा।
- RTGS: न्यूनतम सीमा ₹2 लाख, कोई अधिकतम सीमा नहीं।
मुख्य परीक्षा बिंदु
- बैंक मुद्रा आधुनिक मुद्रा आपूर्ति का सबसे बड़ा हिस्सा है क्योंकि जमा बिना नकद के भुगतान में इस्तेमाल किए जा सकते हैं।
- NEFT, IMPS, RTGS जैसे डिजिटल भुगतान तंत्र भारत के नकद-रहित अर्थव्यवस्था की ओर संक्रमण को दर्शाते हैं।
- ये दक्षता बढ़ाते हैं, लेन-देन की लागत घटाते हैं और वित्तीय समावेशन को बढ़ावा देते हैं।
- चुनौतियाँ: साइबर सुरक्षा, ग्रामीण इंटरनेट पहुंच और डिजिटल साक्षरता अब भी बाधाएँ हैं।
भारतीय राष्ट्रीय भुगतान निगम (NPCI)
NPCI एक छत्र संगठन है जिसे RBI और भारतीय बैंक संघ (IBA) ने भुगतान और निपटान प्रणाली अधिनियम, 2007 के तहत स्थापित किया। यह भारत में सुरक्षित, किफायती और एकीकृत डिजिटल भुगतान अवसंरचना प्रदान करता है। NPCI ने UPI, रूपे, IMPS, BHIM, NACH और अन्य नवाचारों को विकसित किया है, जिससे भारत फिनटेक का वैश्विक नेता बना।
NPCI के बारे में
2008 में धारा 25 कंपनी अधिनियम, 1956 (अब धारा 8 कंपनी अधिनियम, 2013) के तहत 'Not-for-Profit' कंपनी के रूप में शामिल।
भारत में खुदरा भुगतान और निपटान प्रणाली संचालित करने के लिए छत्र संगठन।
उद्देश्य: सस्ता, सुरक्षित, वास्तविक समय और इंटरऑपरेबल भुगतान तंत्र उपलब्ध कराना।
NPCI विभिन्न प्रणालियों को एक मानक राष्ट्रीय प्लेटफॉर्म में जोड़ता है।
NPCI के प्रमुख उत्पाद
UPI (यूनिफाइड पेमेंट्स इंटरफेस)
2016 में लॉन्च; तुरंत बैंक-से-बैंक मोबाइल भुगतान।
मोबाइल और बैंक खाते लिंक कर सीधे पैसे भेजना-संभव।
भीम (BHIM)
2016 में लॉन्च; UPI आधारित मोबाइल एप।
विशेषताएँ: मोबाइल नंबर से जुड़ा, UPI पिन आवश्यक, किसी भी बैंक खाते से लेन-देन।
रूपे कार्ड
2012 में लॉन्च; भारत का अपना कार्ड भुगतान नेटवर्क।
ATM, PoS, ई-कॉमर्स में स्वीकार्य।
वीज़ा/मास्टरकार्ड से सस्ता और सुरक्षित।
IMPS (तत्काल भुगतान सेवा)
2010 में लॉन्च; 24x7 वास्तविक समय धन अंतरण।
मोबाइल, इंटरनेट बैंकिंग, ATM, SMS से उपयोग।
भारत बिल भुगतान प्रणाली (BBPS)
सभी आवर्ती भुगतानों (बिजली, गैस, DTH, FASTag) के लिए एक प्लेटफॉर्म।
राष्ट्रीय सामान्य गतिशीलता कार्ड (NCMC)
मेट्रो, बस, टोल, रिटेल आदि में कॉन्टैक्टलेस कार्ड।
आधार पेमेंट ब्रिज (APB)
DBT योजनाओं के तहत सब्सिडी सीधे आधार लिंक खाते में भेजता है।
भारत QR
QR कोड आधारित भुगतान; व्यापारी को POS मशीन की आवश्यकता नहीं।
राष्ट्रीय वित्तीय स्विच (NFS)
ATM नेटवर्क को जोड़ता है। ATM का साझा उपयोग संभव बनाता है।
NACH (राष्ट्रीय स्वचालित क्लियरिंग हाउस)
EMI, SIP, प्रीमियम जैसे आवर्ती भुगतान के लिए इलेक्ट्रॉनिक प्लेटफॉर्म।
| उत्पाद | वर्ष | उद्देश्य |
|---|---|---|
| UPI | 2016 | तुरंत मोबाइल आधारित धन अंतरण |
| भीम | 2016 | UPI आधारित मोबाइल एप |
| रूपे | 2012 | स्वदेशी कार्ड भुगतान नेटवर्क |
| IMPS | 2010 | 24x7 वास्तविक समय भुगतान |
| BBPS | 2017 | आवर्ती बिल भुगतान समाधान |
| NCMC | 2019 | वन नेशन, वन कार्ड |
| APB | 2013 | आधार आधारित DBT भुगतान |
| NFS | 2004 (बाद में NPCI को स्थानांतरित) | ATM कनेक्टिविटी नेटवर्क |
| NACH | 2012 | आवर्ती भुगतानों के लिए ई-क्लियरिंग |
प्रारंभिक परीक्षा टिप्स
- NPCI धारा 8 कंपनी के रूप में पंजीकृत है (लाभ-निरपेक्ष)।
- UPI और भीम 2016 में लॉन्च; रूपे 2012 में।
- IMPS 2010 में NPCI द्वारा शुरू (24x7 तत्काल अंतरण)।
- NACH ने ECS को बदल दिया आवर्ती भुगतानों (EMI, SIP) के लिए।
- NCMC: 'वन नेशन, वन कार्ड' मेट्रो और परिवहन के लिए।
मुख्य परीक्षा बिंदु
- NPCI ने UPI और रूपे जैसे स्वदेशी तंत्रों द्वारा भारत के खुदरा भुगतानों में क्रांति लाई है।
- किफायती और इंटरऑपरेबल प्लेटफॉर्म के माध्यम से वित्तीय समावेशन को बढ़ावा देता है।
- भारत की डिजिटल संप्रभुता को मजबूत करता है और विदेशी भुगतान नेटवर्क (वीज़ा/मास्टरकार्ड) पर निर्भरता कम करता है।
- चुनौतियाँ: साइबर सुरक्षा, अंतरराष्ट्रीय प्रणालियों के साथ इंटरऑपरेबिलिटी, ग्रामीण डिजिटल अवसंरचना।
भारतीय राष्ट्रीय भुगतान निगम (NPCI)
NPCI भारत में खुदरा भुगतान और निपटान प्रणाली के लिए छत्र संगठन है। इसे भारतीय रिजर्व बैंक और भारतीय बैंक संघ द्वारा भुगतान और निपटान प्रणाली अधिनियम, 2007 के तहत स्थापित किया गया। यह लाभ-निरपेक्ष संस्था है जिसका उद्देश्य भारत की भुगतान प्रणाली को किफायती, एकीकृत और मजबूत बनाना है।
NPCI के बारे में
2008 में धारा 25 कंपनी अधिनियम, 1956 (अब धारा 8, कंपनी अधिनियम 2013) के तहत 'लाभ-निरपेक्ष' संस्था के रूप में शामिल।
RBI और भारतीय बैंक संघ (IBA) द्वारा स्थापित।
उद्देश्य: भारत में सस्ती, सुरक्षित और मानकीकृत खुदरा भुगतान प्रणाली विकसित करना।
NPCI ने कई बिखरी हुई भुगतान प्रणालियों को एकीकृत कर राष्ट्रीय ढांचा बनाया।
NPCI के प्रमुख उत्पाद
UPI (यूनिफाइड पेमेंट्स इंटरफेस)
2016 में लॉन्च।
मोबाइल आधारित, तुरंत वास्तविक समय बैंक-से-बैंक भुगतान।
सुविधाएँ: QR स्कैन व पे, खाते से सीधा भुगतान, वॉलेट की आवश्यकता नहीं।
भीम (BHIM)
2016 में लॉन्च; UPI आधारित मोबाइल एप।
किसी भी बैंक खाते से लेन-देन संभव।
तीन स्तरीय सुरक्षा: मोबाइल नंबर, डिवाइस ID और UPI पिन।
रूपे कार्ड
2012 में लॉन्च; भारत का स्वदेशी कार्ड भुगतान नेटवर्क।
ATM, POS और ऑनलाइन में स्वीकार्य।
IMPS
24x7 तत्काल धन अंतरण सेवा।
मोबाइल, इंटरनेट, ATM, SMS पर उपलब्ध।
भारत बिल भुगतान प्रणाली (BBPS)
बिजली, गैस, टेलीकॉम, FASTag जैसे आवर्ती भुगतानों के लिए एक समाधान।
NCMC
'वन नेशन, वन कार्ड'।
मेट्रो, बस, टोल, खुदरा में उपयोग।
आधार पेमेंट ब्रिज (APB)
DBT योजनाओं के तहत सब्सिडी सीधे आधार लिंक खाते में भेजता है।
भारत QR
QR कोड आधारित भुगतान, POS मशीन की आवश्यकता नहीं।
NFS
ATM नेटवर्क को जोड़ता है।
NACH
EMI, SIP, बीमा जैसे आवर्ती भुगतानों के लिए इलेक्ट्रॉनिक क्लियरिंग।
2013 में APB को NACH प्लेटफॉर्म में स्थानांतरित किया गया।
| उत्पाद | शुरुआत वर्ष | मुख्य उद्देश्य |
|---|---|---|
| UPI | 2016 | मोबाइल आधारित तुरंत धन अंतरण |
| भीम | 2016 | UPI आधारित आसान भुगतान एप |
| रूपे | 2012 | स्वदेशी कार्ड नेटवर्क |
| IMPS | 2010 | 24x7 वास्तविक समय भुगतान |
| BBPS | 2017 | एकीकृत आवर्ती भुगतान |
| NCMC | 2019 | वन नेशन, वन कार्ड |
| APB | 2013 | आधार लिंक खाते में DBT भुगतान |
| भारत QR | 2016 | QR आधारित व्यापारी भुगतान |
| NFS | 2004 (बाद में NPCI को स्थानांतरित) | ATM कनेक्टिविटी |
| NACH | 2012 | आवर्ती भुगतानों के लिए ई-क्लियरिंग |
प्रारंभिक परीक्षा टिप्स
- NPCI = धारा 8 कंपनी (लाभ-निरपेक्ष)।
- UPI और भीम 2016 में लॉन्च, रूपे 2012 में।
- IMPS 2010 में शुरू, 24x7 उपलब्ध।
- BBPS = आवर्ती बिल भुगतान समाधान।
- NACH ने ECS को आवर्ती भुगतानों के लिए बदला।
मुख्य परीक्षा बिंदु
- NPCI ने UPI और रूपे जैसे नवाचारों से भारत के डिजिटल भुगतान परिदृश्य को बदला है।
- विदेशी भुगतान नेटवर्क पर निर्भरता कम कर वित्तीय संप्रभुता को मजबूत किया।
- सस्ते और इंटरऑपरेबल समाधानों से वित्तीय समावेशन में मदद की।
- चुनौतियाँ: साइबर सुरक्षा, ग्रामीण डिजिटल अवसंरचना, रूपे/UPI की अंतरराष्ट्रीय स्वीकार्यता।
प्लास्टिक मनी और कार्ड टोकनाइजेशन
प्लास्टिक मनी का अर्थ है कार्ड (क्रेडिट, डेबिट, प्रीपेड) जो नकद नोटों के स्थान पर उपयोग होते हैं। कार्ड टोकनाइजेशन RBI द्वारा अनिवार्य सुरक्षा प्रक्रिया है, जिसमें संवेदनशील कार्ड विवरण को एक यूनिक टोकन से बदल दिया जाता है ताकि डिजिटल लेनदेन अधिक सुरक्षित हो सके।
प्लास्टिक मनी
प्लास्टिक मनी का अर्थ है कठोर प्लास्टिक कार्ड जो नकद नोटों के स्थान पर दैनिक लेन-देन में उपयोग होते हैं।
यह नकदरहित भुगतान की सुविधा प्रदान करता है और आधुनिक अर्थव्यवस्थाओं में व्यापक रूप से उपयोग होता है।
प्लास्टिक मनी के प्रकार
1. क्रेडिट कार्ड: बैंक द्वारा दी गई क्रेडिट सुविधा, जिसमें ग्राहक पूर्व-स्वीकृत सीमा तक धन उधार ले सकता है। समय पर भुगतान न करने पर ब्याज देना होता है।
2. डेबिट कार्ड: सीधे बैंक खाते से जुड़ा होता है। खरीदारी का भुगतान सीधे खाते से कटता है।
3. प्रीपेड कार्ड: डेबिट कार्ड का उपप्रकार, लेकिन यह बैंक खाते से जुड़ा नहीं होता। पहले से पैसे लोड किए जाते हैं। उदाहरण: IRCTC UBI प्रीपेड कार्ड।
कार्ड टोकनाइजेशन (RBI के अनुसार)
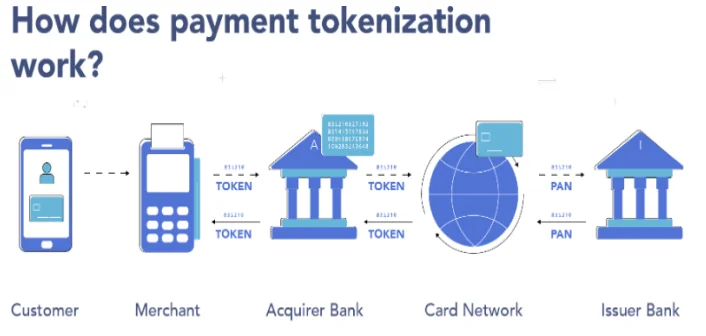
टोकनाइजेशन = संवेदनशील कार्ड विवरण (कार्ड नंबर, CVV, समाप्ति तिथि) को एक यूनिक कोड यानी 'टोकन' से बदलना।
टोकन अद्वितीय होता है: कार्ड + टोकन अनुरोधकर्ता + डिवाइस के संयोजन के लिए।
किन उपकरणों पर लागू: मोबाइल, टैबलेट, लैपटॉप, डेस्कटॉप, वियरेबल (स्मार्टवॉच), IoT उपकरण।
1 अक्टूबर 2022 से, पेमेंट एग्रीगेटर (जैसे PhonePe, Paytm) और व्यापारी (जैसे Amazon, Flipkart) कार्ड विवरण संग्रहित नहीं कर सकते।
टोकनाइजेशन की कार्यप्रणाली
1. ग्राहक पेमेंट ऐप से टोकनाइजेशन अनुरोध करता है।
2. कार्ड नेटवर्क (Visa, Mastercard, RuPay, Amex) बैंक की अनुमति से टोकन जारी करता है।
3. टोकन को कार्ड विवरण से जोड़ा जाता है और केवल कार्ड नेटवर्क द्वारा सुरक्षित रखा जाता है।
वर्तमान स्थिति
अब तक भारत में 35 करोड़ से अधिक टोकन बनाए गए।
सितम्बर 2022 तक, लगभग 40% डिजिटल लेन-देन (63 करोड़ रु मूल्य) टोकनाइज्ड हुए।
FY 2021-22 में क्रेडिट कार्ड लेन-देन मात्रा में 27% और मूल्य में 54.3% बढ़े।
कार्ड टोकनाइजेशन के लाभ
सुरक्षित लेन-देन: कार्ड विवरण (PAN, CVV) व्यापारी के साथ साझा नहीं होते।
शून्य लागत: ग्राहकों को टोकनाइजेशन/डी-टोकनाइजेशन के लिए कोई शुल्क नहीं देना पड़ता।
डेटा सुरक्षा: यदि व्यापारी का डेटा चोरी भी हो जाए, तब भी कार्ड डेटा सुरक्षित रहता है।
केवल अधिकृत कार्ड नेटवर्क ही टोकन अनुरोध संसाधित कर सकते हैं।
डिजिटल भुगतान में उपभोक्ताओं का विश्वास बढ़ता है।
| प्रकार | परिभाषा | उदाहरण |
|---|---|---|
| क्रेडिट कार्ड | पूर्व-स्वीकृत सीमा तक उधार की सुविधा देता है | HDFC क्रेडिट कार्ड |
| डेबिट कार्ड | बैंक खाते से जुड़ा; राशि सीधे खाते से कटती है | SBI डेबिट कार्ड |
| प्रीपेड कार्ड | बैंक खाते से नहीं जुड़ा; पहले से पैसे लोड होते हैं | IRCTC UBI प्रीपेड कार्ड |
प्रारंभिक परीक्षा टिप्स
- प्लास्टिक मनी = क्रेडिट, डेबिट, प्रीपेड कार्ड।
- कार्ड टोकनाइजेशन 1 अक्टूबर 2022 से RBI द्वारा अनिवार्य।
- टोकन कार्ड नेटवर्क (Visa, Mastercard, RuPay, Amex) द्वारा जारी होते हैं।
- व्यापारी कार्ड विवरण संग्रहित नहीं कर सकते; सुरक्षा बढ़ती है।
मुख्य परीक्षा बिंदु
- प्लास्टिक मनी नकदरहित अर्थव्यवस्था को बढ़ावा देता है और नकदी पर निर्भरता कम करता है।
- टोकनाइजेशन डेटा सुरक्षा बढ़ाता है और धोखाधड़ी की संभावना घटाता है।
- डिजिटल इंडिया मिशन और वित्तीय समावेशन के लिए महत्वपूर्ण।
- चुनौतियाँ: ग्रामीण जागरूकता, इंटरनेट की पहुंच, साइबर सुरक्षा खतरे।
क्रिप्टोकरेंसी
क्रिप्टोकरेंसी एक प्रकार की डिजिटल मुद्रा है जो लेन-देन की सुरक्षा और नई इकाइयों के निर्माण को नियंत्रित करने के लिए एन्क्रिप्शन (क्रिप्टोग्राफी) का उपयोग करती है। यह ब्लॉकचेन तकनीक पर आधारित होती है और सरकार या केंद्रीय बैंकों से स्वतंत्र रूप से विकेंद्रीकृत रूप में कार्य करती है।
क्रिप्टोकरेंसी क्या है?
क्रिप्टोकरेंसी एक डिजिटल मुद्रा है जिसमें लेन-देन का रिकॉर्ड ब्लॉकचेन (एक डिजिटल लेज़र) पर रखा जाता है।
क्रिप्टोकरेंसी की इकाइयाँ 'माइनिंग' प्रक्रिया से बनती हैं, जिसमें कंप्यूटर की शक्ति से जटिल गणितीय समस्याओं को हल किया जाता है।
यह फिएट मनी (सरकारी मुद्रा) की तरह किसी सरकार या वस्तु द्वारा समर्थित नहीं होती।
क्रिप्टोकरेंसी के फायदे
पारंपरिक बैंकिंग की तुलना में तेज़ और सस्ते लेन-देन।
सुरक्षित ऑनलाइन भुगतान, जिसमें बैंक या बिचौलियों की ज़रूरत नहीं।
ब्लॉकचेन तकनीक उपयोगकर्ता की गुमनामी (अनॉनिमिटी) को सुनिश्चित करती है और लेन-देन पारदर्शी रखती है।
विकेंद्रीकृत व्यवस्था होने से यह किसी एक केंद्र पर निर्भर नहीं होती।
मुद्रास्फीति (Inflation) के समय निवेश का विकल्प माना जाता है।
क्रिप्टोकरेंसी के नुकसान
मूल्य अस्थिरता: बिटकॉइन, एथेरियम जैसी क्रिप्टोकरेंसी के दाम बहुत तेजी से बदलते हैं।
माइनिंग में भारी ऊर्जा खपत होती है जिससे पर्यावरण पर नकारात्मक प्रभाव पड़ता है।
बैंकिंग और कानून जैसी पारंपरिक उद्योगों को बाधित कर सकती है।
लेन-देन का रिकॉर्ड ब्लॉकचेन पर रहता है लेकिन उपयोगकर्ताओं की पहचान गुप्त रह सकती है, जिससे इसका उपयोग मनी लॉन्ड्रिंग, आतंकवाद वित्तपोषण और अवैध गतिविधियों में हो सकता है।
| वर्ष | घटना |
|---|---|
| 2018 | RBI ने बैंकों और नियामित संस्थाओं को क्रिप्टोकरेंसी से जुड़ी सेवाएँ देने से रोका। |
| 2020 | सुप्रीम कोर्ट ने RBI के प्रतिबंध को खारिज किया, क्रिप्टो ट्रेडिंग की अनुमति दी। |
| वर्तमान | भारत में क्रिप्टोकरेंसी पर कोई विशिष्ट कानून नहीं है, लेकिन इसे रखना अवैध नहीं है। |
प्रारंभिक परीक्षा टिप्स
- ब्लॉकचेन = वितरित लेज़र जो पारदर्शिता और अपरिवर्तनीयता सुनिश्चित करता है।
- बिटकॉइन (2009) पहली क्रिप्टोकरेंसी थी।
- RBI ने 2018 में क्रिप्टो पर रोक लगाई थी; 2020 में सुप्रीम कोर्ट ने इसे खारिज किया।
- भारत में क्रिप्टोकरेंसी वैध मुद्रा नहीं है, लेकिन इसे रखना अवैध नहीं।
मुख्य परीक्षा बिंदु
- क्रिप्टोकरेंसी पारंपरिक मौद्रिक प्रणाली को चुनौती देती है क्योंकि यह केंद्रीय बैंकों के नियंत्रण से बाहर काम करती है।
- यह वित्तीय नवाचार को बढ़ावा देती है लेकिन नियमन, कराधान और सुरक्षा से जुड़ी चुनौतियाँ भी लाती है।
- भारत को ऐसा संतुलित नीति ढांचा चाहिए जो जोखिमों (अवैध गतिविधि, अस्थिरता) को नियंत्रित करे और ब्लॉकचेन नवाचार को प्रोत्साहित करे।
- बहस जारी है: भारत को क्रिप्टो पर प्रतिबंध लगाना चाहिए, विनियमित करना चाहिए या डिजिटल संपत्ति के रूप में अपनाना चाहिए?
केंद्रीय बैंक डिजिटल मुद्रा (CBDC / ई-रुपया)
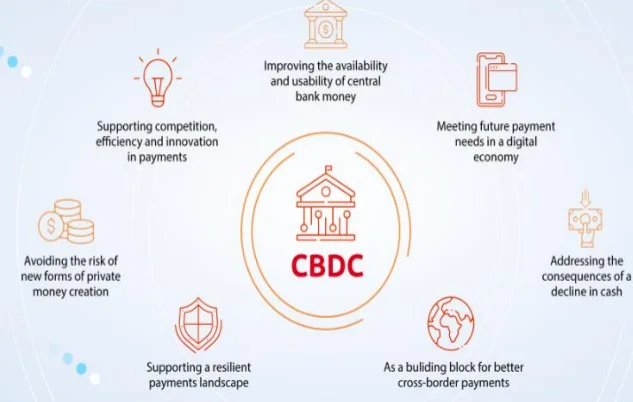
केंद्रीय बैंक डिजिटल मुद्रा (CBDC) या ई-रुपया, RBI द्वारा जारी की गई डिजिटल फिएट मुद्रा है। यह कानूनी मुद्रा है, नकद के साथ 1:1 अनुपात में विनिमेय है और सुरक्षित मूल्य का भंडार है। क्रिप्टोकरेंसी के विपरीत, यह पूरी तरह से RBI द्वारा विनियमित है।
CBDC क्या है?
RBI द्वारा जारी डिजिटल मुद्रा (अक्टूबर 2022 में पहला कॉन्सेप्ट नोट जारी हुआ)।
ई-रुपया नकद की तरह कानूनी मान्य मुद्रा है।
यह केंद्रीय बैंक की बैलेंस शीट पर देयता (liability) के रूप में दर्ज होगी, न कि वाणिज्यिक बैंकों पर।
CBDC की श्रेणियाँ
CBDC-रिटेल (CBDC-R): डिजिटल नकद, आम जनता और व्यवसायों के लिए।
CBDC-व्होलसेल (CBDC-W): केवल वित्तीय संस्थानों के लिए, बड़े लेन-देन और इंटर-बैंक सेटलमेंट हेतु।
CBDC के रूप
टोकन-आधारित: भौतिक नकद की तरह कार्य करता है। जिसके पास टोकन होगा, वही मालिक होगा। (खुदरा उपयोग के लिए उपयुक्त)।
अकाउंट-आधारित: खातों और लेन-देन का रिकॉर्ड आवश्यक। पहचान सत्यापन आवश्यक। (थोक उपयोग के लिए उपयुक्त)।
जारी करने के मॉडल
प्रत्यक्ष मॉडल (सिंगल-टियर): RBI स्वयं मुद्रा जारी, खाता प्रबंधन और सत्यापन करता है।
अप्रत्यक्ष मॉडल (दो-टियर): RBI बैंकों/मध्यस्थों को CBDC जारी करता है, वे जनता को वितरित करते हैं।
ई-रुपये के लाभ
निजी क्रिप्टोकरेंसी का सुरक्षित विकल्प।
नकदी प्रबंधन की लागत कम करेगा।
भुगतान प्रणाली को अधिक सक्षम और टिकाऊ बनाएगा।
डिजिटल लेन-देन पर निगरानी से अवैध धन का उपयोग घटेगा।
बिना बैंक वाले लोगों को डिजिटल भुगतान और क्रेडिट की सुविधा देकर वित्तीय समावेशन बढ़ेगा।
| पहलू | CBDC (ई-रुपया) | क्रिप्टोकरेंसी |
|---|---|---|
| जारीकर्ता | केंद्रीय बैंक (RBI) | निजी/विकेंद्रीकृत नेटवर्क |
| कानूनी स्थिति | भारत में कानूनी मुद्रा | कानूनी मुद्रा नहीं |
| स्थिरता | स्थिर, RBI द्वारा समर्थित | बहुत अस्थिर |
| नियमन | पूरी तरह RBI द्वारा नियंत्रित | अनियंत्रित/आंशिक रूप से नियंत्रित |
| उपयोग | भुगतान, सेटलमेंट, समावेशन | निवेश, सट्टा, स्थानांतरण |
प्रारंभिक परीक्षा टिप्स
- CBDC, RBI द्वारा जारी डिजिटल रुपया है (कानूनी मुद्रा)।
- दो श्रेणियाँ: रिटेल (CBDC-R) और व्होलसेल (CBDC-W)।
- दो रूप: टोकन-आधारित (नकद जैसा) और अकाउंट-आधारित।
- दो मॉडल: प्रत्यक्ष (सिर्फ RBI) और अप्रत्यक्ष (RBI + मध्यस्थ)।
मुख्य परीक्षा बिंदु
- CBDC भारत की भुगतान प्रणाली को आधुनिक बना सकता है और वित्तीय समावेशन को बढ़ावा दे सकता है।
- यह निजी क्रिप्टोकरेंसी पर निर्भरता कम करेगा और मौद्रिक स्थिरता सुनिश्चित करेगा।
- चुनौतियाँ: साइबर सुरक्षा जोखिम, तकनीकी तैयारी, गोपनीयता संबंधी चिंताएँ।
- RBI को नवाचार और स्थिरता के बीच संतुलन बनाना होगा।
भारत में मुद्रा आपूर्ति
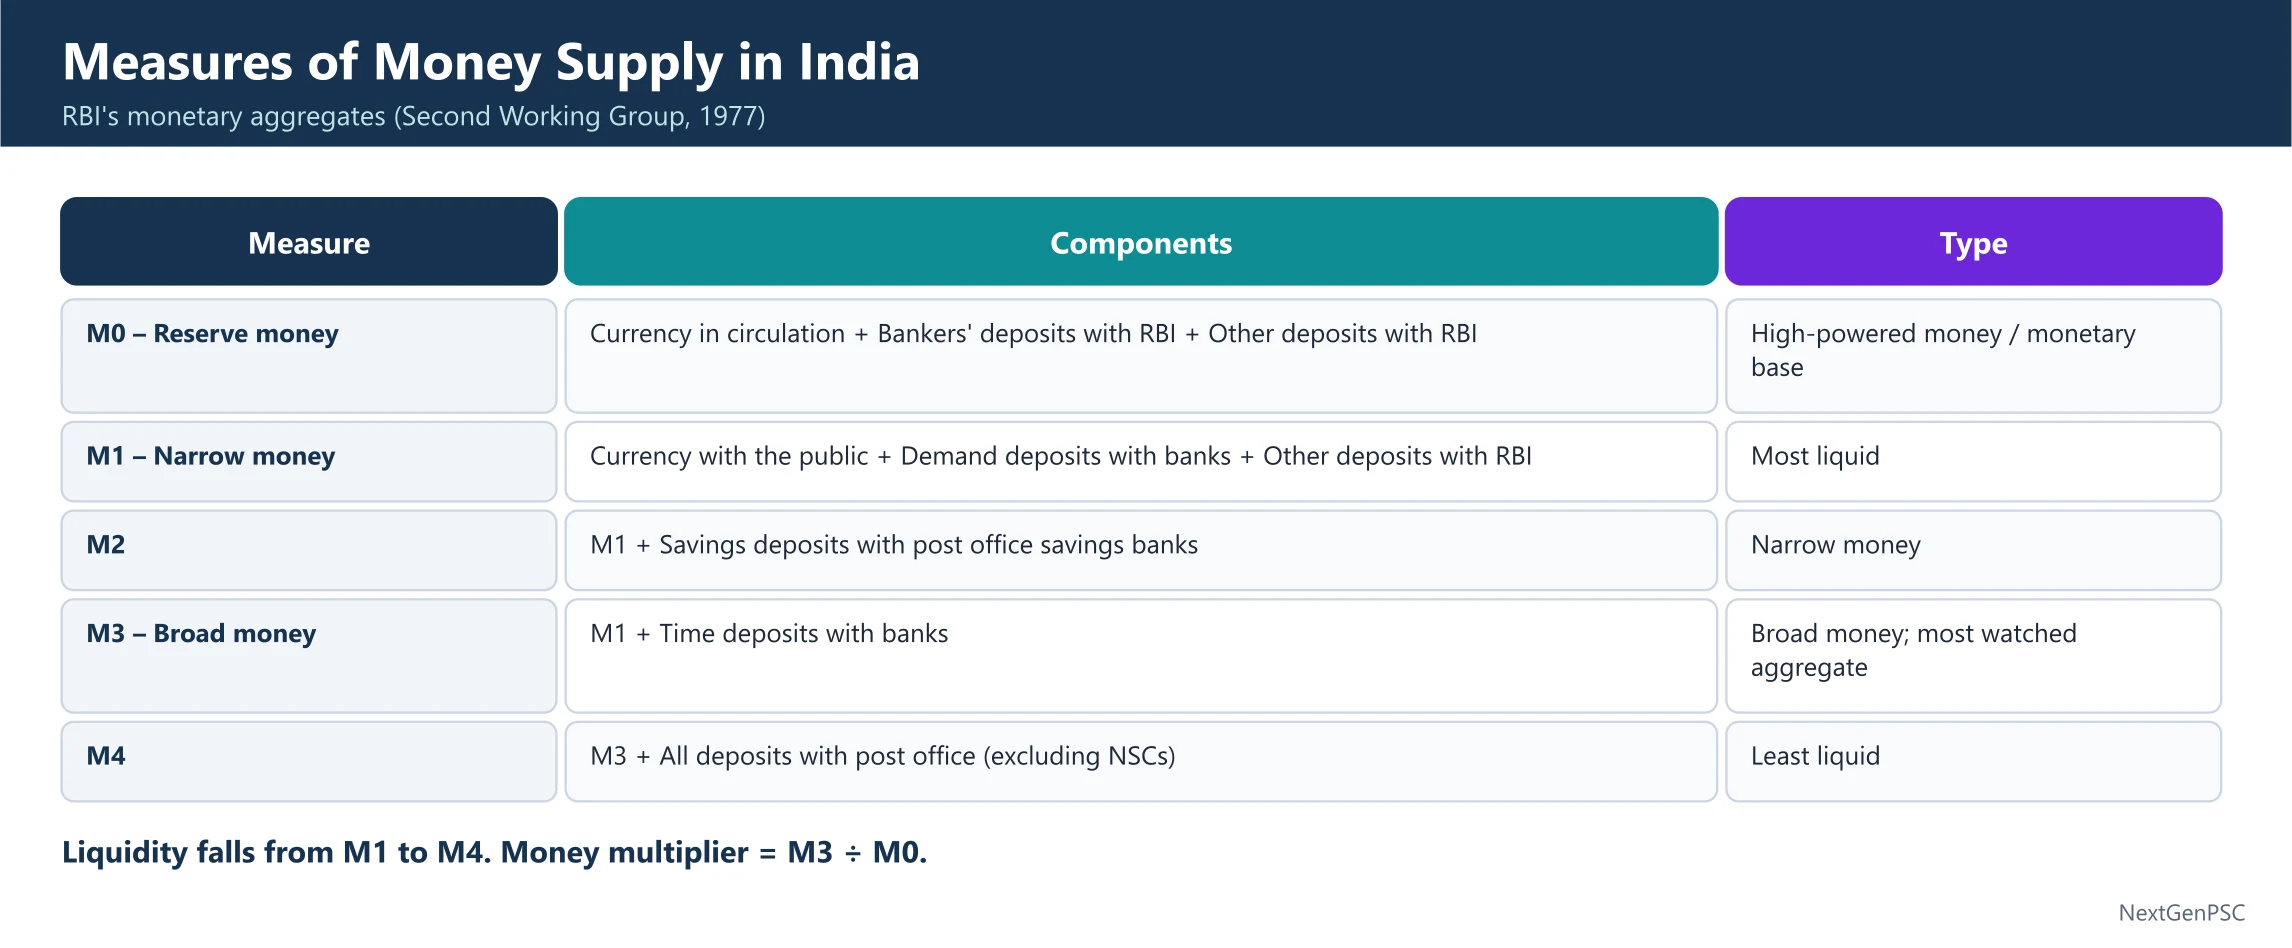
मुद्रा आपूर्ति से तात्पर्य किसी भी समय पर अर्थव्यवस्था में प्रचलन में मौजूद कुल मुद्रा से है। यह मुद्रास्फीति, मूल्य स्तर और ब्याज दरों को निर्धारित करने में महत्वपूर्ण भूमिका निभाती है। भारत में भारतीय रिज़र्व बैंक (RBI) मुद्रा आपूर्ति के चार माप प्रकाशित करता है: M1, M2, M3 और M4।
मुद्रा आपूर्ति क्या है?
अर्थव्यवस्था में प्रचलन में मौजूद कुल मुद्रा।
किसी समय पर → स्टॉक अवधारणा। समयावधि में → फ्लो अवधारणा।
मूल्य स्तर और ब्याज दर तय करने में भूमिका।
भारत में इसे चार प्रकारों में मापा जाता है: M1, M2, M3 और M4।
M1 (संकरी मुद्रा)
जनता के पास मुद्रा (नोट + सिक्के, बैंकों के पास नकद को छोड़कर)।
बैंकों में मांग जमा (करंट डिपॉजिट + बचत जमा का मांग हिस्सा)।
RBI में अन्य जमा।
इसे 'लेन-देन की मुद्रा' कहते हैं क्योंकि यह सबसे तरल (liquid) रूप है।
M2
M1 + डाकघर बचत बैंकों में बचत जमा।
इसमें डाकघर की बचत भी शामिल होती है।
M3 (विस्तृत मुद्रा)
M1 + बैंकों में समय जमा।
इसमें फिक्स्ड डिपॉजिट, रिकरिंग डिपॉजिट आदि शामिल।
इसे 'ब्रॉड मनी' कहते हैं क्योंकि इसमें तरल और कम तरल दोनों शामिल हैं।
भारत में सबसे ज्यादा इस्तेमाल होने वाला माप यही है।
M4
M3 + डाकघर बचत बैंकों की सभी जमा (नेशनल सेविंग सर्टिफिकेट को छोड़कर)।
यह सबसे व्यापक माप है लेकिन सबसे कम तरल।
मुख्य बिंदु
M1 और M2 = संकरी मुद्रा।
M3 और M4 = विस्तृत मुद्रा।
तरलता: M1 > M2 > M3 > M4।
RBI, M1 और M3 का डेटा पखवाड़ेवार जारी करता है।
M3 को सबसे महत्वपूर्ण माना जाता है।
| माप | परिभाषा | तरलता |
|---|---|---|
| M1 | जनता के पास मुद्रा + बैंकों में मांग जमा + RBI में अन्य जमा | सबसे तरल (लेन-देन की मुद्रा) |
| M2 | M1 + डाकघर बचत बैंकों में बचत जमा | M1 से कम तरल |
| M3 | M1 + बैंकों में समय जमा | विस्तृत मुद्रा, सबसे अधिक प्रयोग |
| M4 | M3 + डाकघर बचत बैंकों की सभी जमा (NSC को छोड़कर) | सबसे कम तरल |
प्रारंभिक परीक्षा टिप्स
- M1 = लेन-देन की मुद्रा (सबसे तरल)।
- M3 = विस्तृत मुद्रा, भारत में सबसे अधिक उपयोग।
- M1 और M2 → संकरी मुद्रा; M3 और M4 → विस्तृत मुद्रा।
- RBI, M1 और M3 का डेटा पखवाड़ेवार जारी करता है।
मुख्य परीक्षा बिंदु
- मौद्रिक नीति में M3 की भूमिका और मुद्रास्फीति नियंत्रण में इसका महत्व।
- संकरी मुद्रा (M1, M2) और विस्तृत मुद्रा (M3, M4) के बीच अंतर स्पष्ट करें।
- भारत में मुद्रा आपूर्ति का ब्याज दरों और मुद्रास्फीति पर प्रभाव बताइए।
रिज़र्व मनी (M0), मुद्रा की मांग और मुद्रा आपूर्ति के निर्धारक
रिज़र्व मनी (M0), जिसे उच्च शक्ति वाली मुद्रा या मौद्रिक आधार भी कहा जाता है, अर्थव्यवस्था में मुद्रा आपूर्ति का आधार है। यह RBI की कुल देनदारियाँ दर्शाती है और क्रेडिट सृजन का आधार बनती है। मुद्रा की मांग लेन-देन, सावधानी और सट्टेबाज़ी उद्देश्यों से उत्पन्न होती है, जबकि CDR और RDR जैसे निर्धारक मुद्रा आपूर्ति के विस्तार को प्रभावित करते हैं।
रिज़र्व मनी (M0)
सूत्र: M0 = प्रचलन में मुद्रा + RBI में बैंकों की जमा राशि + RBI में अन्य जमा।
यह RBI की कुल देनदारियाँ दर्शाता है, क्योंकि RBI ही मुद्रा जारी करता है और बैंकों व सरकार की जमा राशि स्वीकार करता है।
इसे उच्च शक्ति वाली मुद्रा या मौद्रिक आधार कहा जाता है क्योंकि यही वाणिज्यिक बैंकों द्वारा ऋण निर्माण का आधार है।
RBI द्वारा जारी मुद्रा या तो जनता के पास होती है या वाणिज्यिक बैंकों के पास।
मुद्रा की मांग क्यों होती है?
मुद्रा सबसे तरल संपत्ति है और लेन-देन में काम आती है।
लेकिन इसका अवसर लागत होता है: यदि नकदी रखने के बजाय इसे बैंक में जमा करें तो ब्याज मिल सकता है।
कीन्स (Keynes) ने इसे 'तरलता वरीयता' (Liquidity Preference) कहा।
मुद्रा रखने के उद्देश्य:
1. लेन-देन उद्देश्य: रोज़मर्रा के खर्चों (खाद्य, परिवहन, बिल) के लिए नकदी रखना। आय और GDP बढ़ने पर नकदी की मांग बढ़ती है।
2. सावधानी उद्देश्य: दुर्घटना, बीमारी या आपातकाल जैसी अनपेक्षित परिस्थितियों के लिए नकदी रखना।
3. सट्टेबाज़ी उद्देश्य: भविष्य के निवेश अवसरों का लाभ उठाने के लिए नकदी रखना। यह ब्याज दर से उल्टा संबंधित है (ब्याज दर कम होने पर लोग नकदी रखना पसंद करते हैं)।
मुद्रा आपूर्ति के निर्धारक
मुद्रा आपूर्ति जनता के पास मुद्रा (CU), मांग जमा और समय जमा में परिवर्तन पर निर्भर करती है।
इसे RBI (मौद्रिक नीति) और वाणिज्यिक बैंकों (क्रेडिट निर्माण) की कार्रवाइयाँ प्रभावित करती हैं।
मुख्य अनुपात:
1. करेंसी डिपॉजिट अनुपात (CDR):
सूत्र: CDR = जनता के पास मुद्रा (C) / बैंकों में जमा (D)।
यह बताता है कि लोग नकदी को बैंक जमा की तुलना में कितना पसंद करते हैं।
मौसमी पैटर्न: त्योहारों के समय लोग ज्यादा नकदी निकालते हैं, जिससे CDR बढ़ता है।
2. रिज़र्व डिपॉजिट अनुपात (RDR):
सूत्र: RDR = बैंकों के भंडार / कुल जमा।
बैंक कुल जमा का एक हिस्सा भंडार (वॉल्ट कैश + RBI में जमा) के रूप में रखते हैं और शेष राशि ऋण के रूप में देते हैं।
RBI इसे नियंत्रित करता है:
CRR (कैश रिज़र्व अनुपात): जमा का वह प्रतिशत जो बैंकों को RBI के पास रखना होता है।
SLR (वैधानिक तरलता अनुपात): जमा का वह प्रतिशत जो बैंकों को तरल संपत्तियों (सोना, सरकारी प्रतिभूतियाँ आदि) में रखना होता है।
CRR/SLR अधिक होने पर ऋण क्षमता घटती है → मुद्रा आपूर्ति कम होती है। CRR/SLR कम होने पर ऋण क्षमता बढ़ती है → मुद्रा आपूर्ति बढ़ती है।
| अनुपात | परिभाषा | सूत्र | मुद्रा आपूर्ति पर प्रभाव |
|---|---|---|---|
| CDR (करेंसी डिपॉजिट अनुपात) | जनता की नकदी बनाम जमा की प्राथमिकता | C/D | CDR अधिक होने पर बैंक में कम जमा → ऋण देने की क्षमता घटती है |
| RDR (रिज़र्व डिपॉजिट अनुपात) | जमा का वह हिस्सा जो बैंक भंडार के रूप में रखते हैं | भंडार / जमा | RDR अधिक होने पर ऋण कम → मुद्रा आपूर्ति घटती है |
| CRR | RBI में जमा करना अनिवार्य भंडार | जमा का निश्चित % | CRR अधिक → मुद्रा आपूर्ति घटती है; CRR कम → मुद्रा आपूर्ति बढ़ती है |
| SLR | सोना, सरकारी प्रतिभूतियों जैसी तरल संपत्तियों में अनिवार्य भंडार | जमा का निश्चित % | SLR अधिक → मुद्रा आपूर्ति घटती है; SLR कम → मुद्रा आपूर्ति बढ़ती है |
प्रारंभिक परीक्षा टिप्स
- M0 = उच्च शक्ति वाली मुद्रा = रिज़र्व मनी = मौद्रिक आधार।
- त्योहारों के समय नकदी निकासी बढ़ने से CDR बढ़ता है।
- CRR और SLR, RBI के प्रमुख उपकरण हैं मुद्रा आपूर्ति नियंत्रित करने के लिए।
मुख्य परीक्षा बिंदु
- बताइए कि भारत में रिज़र्व मनी (M0) क्रेडिट सृजन का आधार कैसे है।
- कीन्स की तरलता वरीयता सिद्धांत और इसके तीन उद्देश्यों को स्पष्ट करें।
- CDR और RDR की भूमिका का विश्लेषण कीजिए कि वे मुद्रा आपूर्ति और मुद्रास्फीति को कैसे प्रभावित करते हैं।
मनी मल्टीप्लायर, गुणक प्रभाव और कैशलेस अर्थव्यवस्था
मनी मल्टीप्लायर बताता है कि RBI द्वारा जारी रिज़र्व मनी (M0) किस प्रकार बैंकों के ऋण देने से ब्रॉड मनी (M3) में बदल जाती है। गुणक प्रभाव यह मापता है कि खर्च में हुए बदलाव से आय में कितना बड़ा बदलाव आता है। कैशलेस अर्थव्यवस्था का उद्देश्य भौतिक नकदी लेन-देन को कम करना और डिजिटल भुगतान को बढ़ावा देना है।
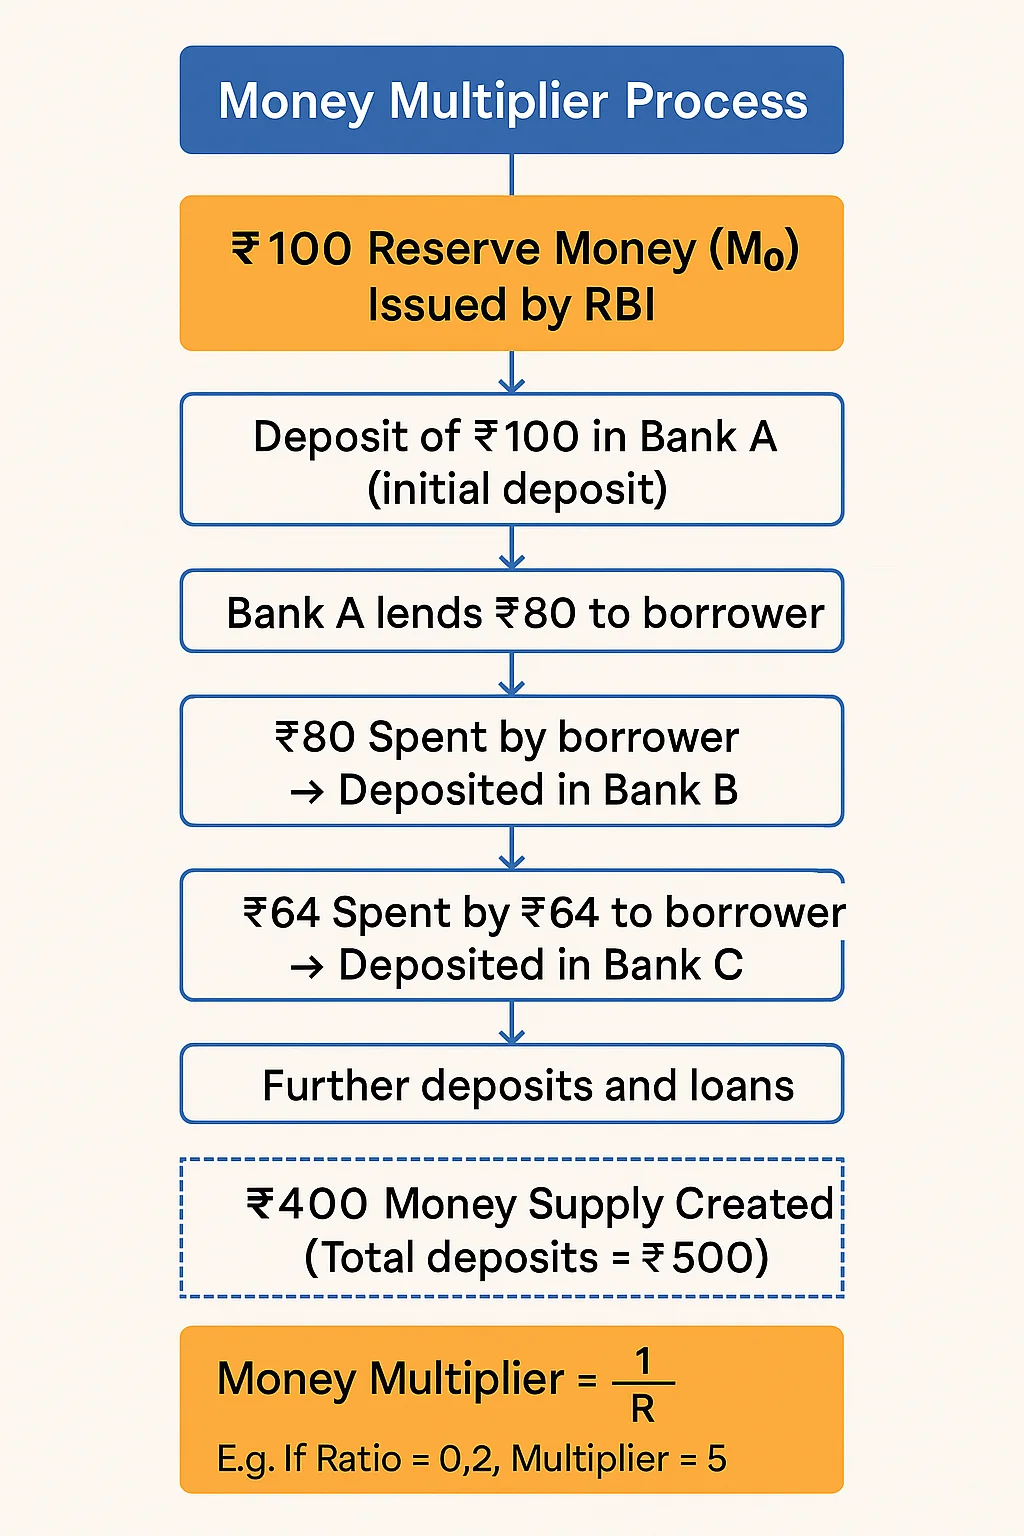
मनी मल्टीप्लायर
यह मापता है कि RBI द्वारा जारी एक इकाई रिज़र्व मनी (M0) से वाणिज्यिक बैंक कितनी अधिक मुद्रा बना सकते हैं।
सूत्र: मनी मल्टीप्लायर = M3 / M0 या 1 / रिज़र्व अनुपात।
यदि बैंक अधिक भंडार रखते हैं (उच्च CRR/SLR), तो ऋण देने के लिए कम राशि बचेगी → मल्टीप्लायर कम होगा।
यदि रिज़र्व अनुपात कम है, बैंक अधिक ऋण देंगे → मल्टीप्लायर अधिक होगा → अर्थव्यवस्था में तरलता अधिक होगी।
उदाहरण: यदि रिज़र्व अनुपात 20% है (0.2), तो मल्टीप्लायर = 1/0.2 = 5। इसका अर्थ है ₹100 रिज़र्व मनी से ₹500 तक मुद्रा आपूर्ति हो सकती है।
गुणक प्रभाव
यह मापता है कि खर्च/निवेश में बदलाव से आय में कितना बदलाव होता है।
सूत्र: मल्टीप्लायर = आय में परिवर्तन / खर्च में परिवर्तन।
उदाहरण: यदि सरकार ₹100 करोड़ खर्च करती है और कुल आय ₹300 करोड़ बढ़ती है, तो मल्टीप्लायर = 3।
मल्टीप्लायर अधिक तब होता है जब बैंक जमा का अधिक हिस्सा ऋण में देते हैं।
कैशलेस अर्थव्यवस्था
ऐसी अर्थव्यवस्था जहाँ अधिकांश लेन-देन डिजिटल रूप से होते हैं, नकदी का उपयोग न्यूनतम होता है।
साधन: क्रेडिट कार्ड, डेबिट कार्ड, UPI, मोबाइल वॉलेट, रूपे कार्ड, IMPS, RTGS, NEFT।
सकारात्मक प्रभाव
मुद्रा छापने की लागत घटती है (भारत के GDP का लगभग 0.25%)।
पारदर्शिता और जवाबदेही बढ़ती है → भ्रष्टाचार और काले धन में कमी।
नकदी ले जाने का जोखिम घटता है।
सरकार को खर्च ट्रैक करने और योजना बनाने में मदद मिलती है।
वित्तीय समावेशन बढ़ता है क्योंकि बैंक खाता आवश्यक होता है।
बैंकों की लागत कम: मैनुअल लेन-देन ₹40–45, डिजिटल लेन-देन ₹7–8।
चुनौतियाँ
भारत में नकदी पर अधिक निर्भरता।
ग्रामीण क्षेत्रों में ढाँचा कमजोर: इंटरनेट, बैंकिंग, PoS मशीनें कम।
वित्तीय समावेशन की कमी: लगभग 19 करोड़ भारतीयों के पास अभी भी बैंक खाता नहीं है।
वित्तीय साक्षरता कम: केवल 27% लोग वित्तीय रूप से साक्षर (SEBI रिपोर्ट)।
शहरी-ग्रामीण असमानता: 1.57 लाख बैंक शाखाओं में से केवल 53 हजार ग्रामीण क्षेत्र में।
साइबर सुरक्षा जोखिम: ऑनलाइन धोखाधड़ी, हैकिंग, फ़िशिंग, मालवेयर।
भारत में उठाए गए कदम
डिजिटल इंडिया कार्यक्रम: 'Faceless, Paperless, Cashless' लक्ष्य।
UPI: मोबाइल ऐप से तत्काल बैंक ट्रांसफर।
DBT (जन धन–आधार–मोबाइल): सब्सिडी का सीधा लाभ।
पीएम जन धन योजना (2014): सबसे बड़ी वित्तीय समावेशन पहल।
इंडिया पोस्ट पेमेंट्स बैंक: अंतिम छोर तक बैंकिंग।
रूपे कार्ड: स्वदेशी और सस्ता।
वित्तीय साक्षरता केंद्र: RBI और वित्त मंत्रालय द्वारा।
प्रोत्साहन योजनाएँ: DigiDhan Yojana, Lucky Grahak Yojana।
Digidhan Mission (MeitY): डिजिटल भुगतान बढ़ावा देने की रणनीति।
| पहलू | मनी मल्टीप्लायर | गुणक प्रभाव |
|---|---|---|
| परिभाषा | बैंक ऋण से मुद्रा आपूर्ति का विस्तार | खर्च में बदलाव से आय में बदलाव |
| सूत्र | M3/M0 या 1/रिज़र्व अनुपात | Δआय / Δखर्च |
| केन्द्रबिंदु | बैंकिंग और क्रेडिट सृजन | अर्थव्यवस्था का उत्पादन और आय |
| मुख्य कारक | रिज़र्व अनुपात (CRR, SLR) | सीमांत उपभोग प्रवृत्ति (MPC) |
| प्रभाव | बाज़ार में तरलता तय करता है | आय/उत्पादन वृद्धि तय करता है |
प्रारंभिक परीक्षा टिप्स
- मनी मल्टीप्लायर = M3/M0, और रिज़र्व अनुपात के विपरीत होता है।
- गुणक प्रभाव MPC (सीमांत उपभोग प्रवृत्ति) पर निर्भर करता है।
- भारत GDP का लगभग 0.25% मुद्रा छापने पर खर्च करता है → कैशलेस अर्थव्यवस्था लागत बचाती है।
मुख्य परीक्षा बिंदु
- बताइए कि मनी मल्टीप्लायर तरलता और मुद्रास्फीति को कैसे प्रभावित करता है।
- राजकोषीय नीति और निवेश-आधारित वृद्धि में गुणक प्रभाव की भूमिका का विश्लेषण कीजिए।
- भारत की कैशलेस अर्थव्यवस्था की यात्रा, उसके लाभ व चुनौतियों और UPI/DBT की भूमिका का मूल्यांकन कीजिए।
भारत में विमुद्रीकरण (2016)
विमुद्रीकरण वह प्रक्रिया है जिसमें सरकार किसी मुद्रा नोट की वैध मुद्रा (लीगल टेंडर) स्थिति को समाप्त कर देती है। भारत में 8 नवंबर 2016 को सरकार ने ₹500 और ₹1000 के नोटों (कुल प्रचलित नकदी का 86%) को बंद कर दिया। इसका उद्देश्य काला धन, भ्रष्टाचार, नकली नोट और आतंकवाद को वित्तपोषण रोकना था। इसके स्थान पर नए ₹500 और ₹2000 के नोट जारी किए गए।
विमुद्रीकरण क्या है?
विमुद्रीकरण का अर्थ है किसी मुद्रा नोट की वैधता को समाप्त कर देना, अर्थात वह नोट अब लेन-देन के लिए मान्य नहीं रहेगा।
2016 में भारत सरकार ने ₹500 और ₹1000 के नोटों को बंद कर दिया।
इसके स्थान पर नए ₹500 और ₹2000 के नोट जारी किए गए।
यह भारत के इतिहास का सबसे बड़ा मौद्रिक सुधारों में से एक था।
विमुद्रीकरण के उद्देश्य
काला धन (अघोषित धन) को रोकना।
भ्रष्टाचार पर नियंत्रण करना।
नकली नोटों के जरिए आतंकवाद को मिलने वाले वित्त पोषण को रोकना।
नकली नोटों का उन्मूलन करना।
डिजिटल और कैशलेस अर्थव्यवस्था को बढ़ावा देना।
अल्पकालिक प्रभाव
नकदी की भारी कमी: अचानक नकदी की कमी से लोग परेशान हुए और बैंकों व एटीएम के बाहर लंबी कतारें लगीं।
ब्याज दरों में गिरावट: बैंकों में जमा में भारी वृद्धि होने से जमाओं, ऋणों और सरकारी प्रतिभूतियों पर ब्याज दरें कम हुईं।
नकदी का बढ़ा महत्व: नकदी की कमी के कारण उसकी तात्कालिक कीमत बढ़ गई।
निजी संपत्ति में कमी: कुछ बड़े मूल्यवर्ग के नोट वापस नहीं लौटे और रियल एस्टेट की कीमतें घटीं।
डिजिटल भुगतान में वृद्धि: UPI, रुपे कार्ड और AEPS जैसे प्लेटफ़ॉर्म पर नए उपयोगकर्ताओं की संख्या बढ़ी।
आर्थिक वृद्धि धीमी हुई: मांग और आपूर्ति दोनों में गिरावट, तरलता की कमी और अनिश्चितता के कारण वृद्धि दर घटी।
दीर्घकालिक प्रभाव
नकदी का उपयोग घटा: नकदी की उपलब्धता सामान्य हो गई लेकिन पहले की तुलना में कम रही।
ऋण दरों में गिरावट: यदि बैंक में जमा लंबे समय तक बने रहें तो ऋण पर ब्याज दरें और कम हो सकती हैं।
अर्थव्यवस्था का औपचारिककरण: अधिक लोग और व्यवसाय औपचारिक बैंकिंग और वित्तीय व्यवस्था में शामिल हुए।
भ्रष्टाचार और नकली नोटों पर रोक (आंशिक): नकली नोटों का चलन घटा लेकिन भ्रष्टाचार की समस्या पूरी तरह हल नहीं हुई।
डिजिटल अर्थव्यवस्था का विकास: अधिक लोगों ने ऑनलाइन और इलेक्ट्रॉनिक भुगतान अपनाया।
| पहलू | अल्पकालिक प्रभाव | दीर्घकालिक प्रभाव |
|---|---|---|
| नकदी उपलब्धता | तेजी से कमी, बैंकों में लंबी कतारें | सामान्य लेकिन पहले से कम |
| ब्याज दरें | तरलता बढ़ने से घटीं | भविष्य में भी कम रह सकती हैं |
| संपत्ति/धन | रियल एस्टेट और निजी संपत्ति में गिरावट | स्थिरता और औपचारिककरण |
| डिजिटल लेन-देन | नए उपयोगकर्ताओं में तेजी से वृद्धि | डिजिटल अर्थव्यवस्था में स्थायी बढ़ोतरी |
| आर्थिक वृद्धि | मांग और आपूर्ति में गिरावट से धीमी | औपचारिकरण बढ़े तो दीर्घकालिक लाभ |
प्रारंभिक परीक्षा टिप्स
- 2016 में विमुद्रीकरण के तहत ₹500 और ₹1000 के नोट बंद किए गए (कुल नकदी का 86%)।
- उद्देश्य: काला धन, भ्रष्टाचार, नकली नोट और आतंकवाद पर रोक।
- डिजिटल भुगतान (UPI, रुपे, AEPS) को बढ़ावा मिला।
- अल्पकालिक वृद्धि में कमी लेकिन दीर्घकालिक लाभ संभव।
मुख्य परीक्षा बिंदु
- विमुद्रीकरण काला धन रोकने और डिजिटल भुगतान को बढ़ावा देने के उद्देश्य से एक बड़ा नीतिगत कदम था।
- इससे अल्पकाल में मांग, आपूर्ति और तरलता पर असर पड़ा और GDP वृद्धि धीमी हुई।
- दीर्घकाल में इसने अर्थव्यवस्था के औपचारिकरण को बढ़ाया और डिजिटल लेन-देन को प्रोत्साहित किया।
- भ्रष्टाचार और काले धन पर असर विवादास्पद रहा लेकिन नकली नोटों का चलन घटा।
- यह नीति अल्पकालिक कठिनाइयों और दीर्घकालिक संरचनात्मक सुधारों के बीच संतुलन को दर्शाती है।
मौद्रिक सिद्धांत
मौद्रिक सिद्धांत यह जांच करता है कि मुद्रा की आपूर्ति और मांग बड़े आर्थिक कारकों (मैक्रोइकॉनॉमिक चर) जैसे मुद्रास्फीति, ब्याज दरों और समग्र आर्थिक विकास को कैसे प्रभावित करती है। प्रमुख सिद्धांतों में मुद्रा का परिमाण सिद्धांत और कीन्स का तरलता वरीयता सिद्धांत शामिल हैं।
मौद्रिक सिद्धांत का परिचय
मौद्रिक सिद्धांत एक अर्थव्यवस्था में मुद्रा की भूमिका को समझने का प्रयास करता है। यह सिर्फ करेंसी के बारे में नहीं है; यह इस बारे में है कि पैसा व्यवहार कैसे करता है।
यह वह सैद्धांतिक 'नियम पुस्तिका' प्रदान करता है जिसका उपयोग केंद्रीय बैंक (जैसे RBI) व्यावहारिक मौद्रिक नीति (जैसे रेपो दर निर्धारित करना) बनाने के लिए करते हैं।
1. मुद्रा का शास्त्रीय परिमाण सिद्धांत (फिशर)
इरविंग फिशर द्वारा प्रतिपादित, यह सबसे पुराना और सरल सिद्धांत है।
समीकरण: MV = PT
M = मुद्रा आपूर्ति (अर्थव्यवस्था में कुल धन)
V = मुद्रा का वेग (एक वर्ष में एक रुपया कितनी बार हाथ बदलता है)
P = मूल्य स्तर (सभी वस्तुओं की औसत कीमत)
T = लेन-देन (या Y=वास्तविक GDP, उत्पादित कुल 'वस्तुएँ'—माल और सेवाएँ)
मुख्य विचार: सिद्धांत मानता है कि V (लोग कितनी तेजी से खर्च करते हैं) और T (खरीदने के लिए कितनी 'वस्तुएँ' उपलब्ध हैं) अल्पावधि में स्थिर रहते हैं।
निष्कर्ष: यदि V और T स्थिर हैं, तो मुद्रा आपूर्ति (M) में किसी भी परिवर्तन से मूल्य स्तर (P) में आनुपातिक परिवर्तन होना चाहिए।
शुरुआती लोगों के लिए सादृश्य: कल्पना कीजिए कि एक छोटा द्वीप अर्थव्यवस्था है जो एक वर्ष में 100 मछली (T) का उत्पादन करती है। खर्च करने की आदत (V) स्थिर है। कुल मुद्रा आपूर्ति (M) ₹1,000 है। प्रति मछली कीमत (P) ₹10 होगी। यदि द्वीप का नेता अचानक ₹1,000 और छाप देता है (M को ₹2,000 तक दोगुना कर देता है) लेकिन मछली की संख्या अभी भी 100 है, तो केवल एक चीज जो बदल सकती है वह है कीमत। अब, ₹2,000 वही 100 मछलियों का पीछा कर रहे हैं, इसलिए कीमत (P) दोगुनी होकर ₹20 हो जाएगी। यही मुद्रास्फीति है।
2. कैम्ब्रिज समीकरण (नकद शेष दृष्टिकोण)
समीकरण: M_d = kPY
M_d = मुद्रा की मांग (लोग कितना पैसा रखना चाहते हैं)
k = उनकी आय (PY) का वह अंश जिसे लोग निवेश करने या खर्च करने के बजाय नकद (जैसे, अपने बटुए में) रखना पसंद करते हैं।
मुख्य विचार: यह सिद्धांत, फिशर के समान, इस बात पर केंद्रित है कि लोग पैसे क्यों रखते हैं (मांग), न कि केवल वे इसे कैसे खर्च करते हैं। यह 'मूल्य के भंडार' के रूप में पैसे की भूमिका पर जोर देता है।
3. कीन्स का मौद्रिक सिद्धांत (तरलता वरीयता)
जॉन मेनार्ड कीन्स ने पूछा: लोग तरल नकद (तरलता वरीयता) क्यों रखना पसंद करते हैं?
तीन उद्देश्य:
1. लेन-देन उद्देश्य: दैनिक खर्चों (जैसे, कॉफी, बस किराया, किराने का सामान) के लिए नकद रखना।
2. सावधानी उद्देश्य: आपात स्थिति या 'बुरे वक्त' के लिए नकद रखना (जैसे, अप्रत्याशित चिकित्सा बिल, कार की मरम्मत)।
3. सट्टा उद्देश्य: 'सट्टा' लगाने या बेहतर निवेश अवसर की प्रतीक्षा करने के लिए नकद रखना। जब बॉन्ड पर ब्याज दरें बहुत कम होती हैं, तो लोग उम्मीद करते हैं कि वे जल्द ही बढ़ेंगी। ब्याज दरों में वृद्धि से मौजूदा बॉन्ड का मूल्य कम हो जाता है। इसलिए, लोग नकद रखना पसंद करते हैं (उच्च तरलता) और दरों के बढ़ने के बाद बॉन्ड खरीदने की प्रतीक्षा करते हैं। इसका मतलब है: कम ब्याज दरें = नकद की उच्च मांग।
'तरलता जाल' (Liquidity Trap): कीन्स की सबसे प्रसिद्ध चेतावनी। यह एक ऐसी स्थिति है (जैसे गहरी मंदी) जहाँ ब्याज दरें पहले से ही शून्य के करीब हैं। इस बिंदु पर, कोई फर्क नहीं पड़ता कि केंद्रीय बैंक कितना पैसा छापता है (M बढ़ाता है), लोग और बैंक इसे (सट्टा उद्देश्य के कारण) जमा कर लेते हैं और खर्च या उधार नहीं देते हैं। इस 'जाल' में, मौद्रिक नीति शक्तिहीन हो जाती है, जैसे 'एक तार पर धकेलना' (pushing on a string)।
4. मुद्रावाद (मिल्टन फ्रीडमैन)
फिशर के परिमाण सिद्धांत का एक आधुनिक और अधिक मजबूत संस्करण।
मुख्य विचार: फ्रीडमैन ने तर्क दिया कि V (वेग) पूरी तरह से स्थिर नहीं है, लेकिन यह अनुमानित है। इसलिए, लंबी अवधि में मुद्रास्फीति का प्राथमिक चालक हमेशा मुद्रा आपूर्ति में अत्यधिक वृद्धि है।
उनका प्रसिद्ध उद्धरण: 'मुद्रास्फीति हमेशा और हर जगह एक मौद्रिक घटना है।'
नीति: उन्होंने कीन्स द्वारा सुझाए गए 'फाइन-ट्यूनिंग' के बजाय मुद्रा आपूर्ति की एक स्थिर, अनुमानित वृद्धि दर (जैसे, प्रति वर्ष 3-5%) की वकालत की।
ग्रेशम का नियम
कथन: 'बुरी मुद्रा अच्छी मुद्रा को चलन से बाहर कर देती है।' जब समान अंकित मूल्य पर भिन्न आंतरिक मूल्य वाली दो मुद्राएँ साथ चलती हैं, तो लोग अधिक आंतरिक मूल्य वाली (अच्छी) मुद्रा जमा कर लेते हैं और दूसरी (बुरी) मुद्रा खर्च करते हैं।
| सिद्धांत | मुख्य समीकरण | शुरुआती लोगों के लिए मुख्य विचार |
|---|---|---|
| शास्त्रीय (फिशर) | MV = PT | अधिक पैसा छापने से कीमतें बढ़ती हैं। |
| कैम्ब्रिज | M_d = kPY | लोग अपनी आय का एक हिस्सा नकद के रूप में रखना चुनते हैं। |
| कीन्स | तरलता वरीयता | ब्याज दरें महत्वपूर्ण हैं। लोग 3 कारणों से नकद रखते हैं। शून्य ब्याज पर नीति विफल हो सकती है (तरलता जाल)। |
| मुद्रावाद (फ्रीडमैन) | MV = PY | मुद्रास्फीति हमेशा बहुत अधिक पैसा छापने के कारण होती है। मुद्रा आपूर्ति को नियंत्रित करना एकमात्र काम है। |
प्रारंभिक परीक्षा टिप्स
- फिशर का समीकरण: MV = PT (मुद्रा आपूर्ति और मूल्य स्तर के बीच सीधा संबंध)।
- कीन्स के 3 उद्देश्य: लेन-देन, सावधानी, और सट्टा (यह महत्वपूर्ण है)।
- तरलता जाल: एक कीन्सवादी विचार जहाँ मौद्रिक नीति बेकार हो जाती है क्योंकि ब्याज दरें शून्य के करीब होती हैं।
- मुद्रावाद (फ्रीडमैन): 'मुद्रास्फीति हमेशा और हर जगह एक मौद्रिक घटना है।'
मुख्य परीक्षा बिंदु
- मौद्रिक सिद्धांत एक केंद्रीय बैंक के लिए व्यावहारिक नियम पुस्तिका प्रदान करते हैं। बहस (कीन्स बनाम फ्रीडमैन) मौद्रिक नीति का मूल है: क्या RBI को ब्याज दरों (कीन्सवादी दृष्टिकोण) को लक्षित करना चाहिए या स्वयं मुद्रा आपूर्ति (मुद्रावादी दृष्टिकोण) को?
- आधुनिक केंद्रीय बैंक (RBI सहित) एक हाइब्रिड का उपयोग करते हैं, लेकिन मुद्रास्फीति और विकास के प्रबंधन के लिए एक लक्ष्य ब्याज दर (जैसे रेपो दर) निर्धारित करने के कीन्सवादी मॉडल की ओर झुकते हैं, इस दृष्टिकोण को 'मुद्रास्फीति लक्ष्यीकरण' (inflation targeting) के रूप में जाना जाता है।
सेनिओरेज (मुद्रा-ढलाई)
सेनिओरेज (Seigniorage) सरकार या केंद्रीय बैंक द्वारा मुद्रा जारी करके अर्जित किया गया लाभ है। यह पैसे के अंकित मूल्य (जैसे ₹500 का नोट) और उसके उत्पादन और वितरण की वास्तविक लागत (जैसे कागज, स्याही, छपाई, जो केवल ₹3 हो सकती है) के बीच का अंतर है।
सेनिओरेज क्या है?
यह अनिवार्य रूप से 'नोट छापने से होने वाला लाभ' है। 💰
उदाहरण: यदि ₹100 के नोट को छापने, स्याही और परिवहन में RBI को ₹2 की लागत आती है, तो RBI के लिए सेनिओरेज (लाभ) ₹98 है। यह लाभ बाद में भारत सरकार को हस्तांतरित किया जाता है।
ऐतिहासिक उत्पत्ति: यह शब्द 'सिग्नियूर' (Seigneur) (सामंत के लिए फ्रेंच) से आया है। एक मध्ययुगीन सामंत लोगों से 100 ग्राम चांदी (₹100 मूल्य) लेता, उसे पिघलाता, 50 ग्राम सस्ते तांबे के साथ मिलाता, और 150 सिक्के ढालता, जिनमें से प्रत्येक को ₹1 का घोषित किया जाता। वह 100 सिक्के वापस देता और 50 रख लेता। 50 सिक्कों का यह लाभ उसका 'सेनिओरेज' था।
सेनिओरेज कैसे काम करता है (आधुनिक युग में)
यह RBI की आय का मुख्य तरीका है। यहाँ सरल प्रक्रिया है:
1. RBI नया पैसा छापता है: (जैसे, ₹1,000 करोड़)। यह नया पैसा तकनीकी रूप से RBI के लिए एक देयता है (विश्वास के अलावा किसी भी चीज द्वारा समर्थित नहीं 'भुगतान का वादा')।
2. RBI इस पैसे का उपयोग संपत्ति खरीदने के लिए करता है: यह सिर्फ पैसा नहीं देता है। यह इसका उपयोग संपत्ति खरीदने के लिए करता है, मुख्य रूप से सरकार से सरकारी बॉन्ड (G-Secs) (यानी, सरकार को उधार देना) या विदेशी मुद्रा (जैसे अमेरिकी डॉलर)।
3. ये संपत्तियाँ ब्याज देती हैं: G-Secs RBI को ब्याज देते हैं, और अमेरिकी डॉलर को ब्याज कमाने के लिए (जैसे, अमेरिकी ट्रेजरी बॉन्ड में) निवेश किया जाता है।
4. लाभ = अर्जित ब्याज - छपाई लागत। यह विशाल शुद्ध लाभ (सेनिओरेज) RBI की आय है। अपनी परिचालन लागतों को कवर करने के बाद, RBI शेष अध अधिशेष/लाभांश को केंद्र सरकार को हस्तांतरित करता है। यह सरकार के लिए गैर-कर राजस्व का एक प्रमुख स्रोत है।
'मुद्रास्फीति कर' के रूप में सेनिओरेज (नकारात्मक पक्ष 😈)
यह सेनिओरेज से जुड़ी सबसे महत्वपूर्ण (और नकारात्मक) अवधारणा है।
1. समस्या: कल्पना कीजिए कि सरकार को योजनाओं के लिए पैसे की जरूरत है लेकिन वह कर नहीं बढ़ा सकती (या नहीं बढ़ाना चाहती) या बाजार से उधार नहीं ले सकती। यह RBI को अपने बॉन्ड खरीदने के लिए अत्यधिक मात्रा में नया पैसा छापने के लिए मजबूर करती है। इसे 'घाटे का मुद्रीकरण' (Monetizing the Deficit) कहा जाता है (शाब्दिक रूप से बिलों का भुगतान करने के लिए पैसा छापना)।
2. परिणाम: इससे अर्थव्यवस्था में नए पैसे की बाढ़ आ जाती है (M बढ़ जाता है)। मौद्रिक सिद्धांत (MV=PT) के अनुसार, अधिक पैसा अब उतनी ही वस्तुओं का पीछा कर रहा है।
3. परिणाम: इससे उच्च मुद्रास्फीति (जैसे, 10%) होती है।
4. 'कर': यदि आपके दराज में ₹100 की बचत थी, तो 10% मुद्रास्फीति के बाद, यह अब केवल वही खरीद सकता है जो ₹90 पिछले साल खरीद सकते थे। आपने क्रय शक्ति में ₹10 खो दिए , भले ही आपके हाथ में नोट अभी भी ₹100 कहता है।
5. 'चोरी': वह ₹10 की क्रय शक्ति जो आपने खो दी, वह किसे मिली? सरकार को मिली। इसने अपने लिए नया पैसा छापकर आपकी क्रय शक्ति को 'चुरा' लिया। नकद रखने वाले सभी नागरिकों के लिए मूल्य का यह अदृश्य नुकसान 'मुद्रास्फीति कर' है। सरकार का लाभ (सेनिओरेज) सीधे जनता की बचत की कीमत पर आता है।
| मद | मूल्य |
|---|---|
| नोट का अंकित मूल्य | ₹500 |
| मुद्रण और वितरण की लागत | ~ ₹3.00 (लगभग) |
| सेनिओरेज (RBI के लिए लाभ) | ₹497.00 |
प्रारंभिक परीक्षा टिप्स
- सेनिओरेज = मुद्रा का अंकित मूल्य - उत्पादन लागत।
- यह सरकार के लिए एक गैर-कर राजस्व है, जिसे RBI से अधिशेष/लाभांश के रूप में हस्तांतरित किया जाता है।
- 'मुद्रास्फीति कर' अत्यधिक सेनिओरेज (घाटे का मुद्रीकरण) का नकारात्मक परिणाम है, जहाँ सरकार मुद्रास्फीति के माध्यम से जनता की बचत के मूल्य को कम करके क्रय शक्ति प्राप्त करती है।
मुख्य परीक्षा बिंदु
- हालांकि सेनिओरेज राजस्व का एक वैध स्रोत है, लेकिन राजकोषीय घाटे को वित्तपोषित करने के लिए इसका अति प्रयोग खतरनाक है। यह हाइपरइन्फ्लेशन और मैक्रोइकॉनॉमिक अस्थिरता को जन्म दे सकता है (जैसे, जिम्बाब्वे, वेनेजुएला)।
- भारत में FRBM अधिनियम (राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम) विशेष रूप से RBI को अपने घाटे का मुद्रीकरण (यानी, अपने बिलों का भुगतान करने के लिए पैसा छापने) के लिए मजबूर करने की सरकार की शक्ति को सीमित करने के लिए बनाया गया था, जिससे 'मुद्रास्फीति कर' को नियंत्रण में रखा जा सके और RBI की स्वतंत्रता सुनिश्चित की जा सके।