
भारतीय अर्थव्यवस्था · UPSC नोट्स (हिंदी में)
बजट एवं राजकोषीय नीति — भारतीय अर्थव्यवस्था नोट्स
UPSC प्रारंभिक और मुख्य परीक्षा के लिए निःशुल्क, परीक्षा-केंद्रित नोट्स — हर विषय के साथ प्रारंभिक परीक्षा टिप्स और मुख्य परीक्षा बिंदु। 30 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
बजट और राजकोषीय नीति
बजट सरकार का वार्षिक वित्तीय विवरण है, जिसे संविधान के अनुच्छेद 112 के तहत प्रस्तुत किया जाता है। इसमें आगामी वित्तीय वर्ष के लिए आय (रसीदें) और व्यय (खर्च) का अनुमान शामिल होता है। यह संसाधनों के आवंटन को दिशा देता है, सरकार की प्राथमिकताओं को दर्शाता है और संसद की स्वीकृति आवश्यक होती है। संघीय बजट सीमित संसाधनों के कुशल उपयोग का कानूनी साधन है।
बजट का अवलोकन
बजट सरकार की एक वर्ष की विस्तृत वित्तीय योजना है।
इसमें आय (राजस्व) और खर्च (व्यय) का अनुमान शामिल होता है।
संविधान का अनुच्छेद 112 इसे 'वार्षिक वित्तीय विवरण' कहता है।
यह केवल आँकड़े नहीं बल्कि सरकार की नीतियाँ, कर योजनाएँ और विकास लक्ष्य भी दर्शाता है।
बजट का निर्माण वित्त मंत्रालय के आर्थिक मामलों के विभाग की बजट प्रभाग द्वारा किया जाता है।
बजट के तत्व
राजस्व प्राप्तियों का अनुमान (कर और गैर-कर आय)।
पूंजीगत प्राप्तियों का अनुमान (ऋण, उधार, पुनर्भुगतान)।
व्यय का अनुमान (कल्याण, अवसंरचना, रक्षा आदि पर)।
आय जुटाने के साधन (कर संबंधी प्रस्ताव)।
पिछले वर्ष की आय-व्यय का विवरण और घाटा/अधिशेष का कारण।
आगामी वर्ष की आर्थिक और वित्तीय नीतियाँ।
भारत में बजट का विकास
2017 तक भारत में दो बजट होते थे: रेलवे बजट और सामान्य बजट।
2017 में इन्हें मिलाकर एक ही संघीय बजट बना दिया गया।
संविधान में बजट संबंधी प्रावधान
अनुच्छेद 112 – वार्षिक वित्तीय विवरण
राष्ट्रपति संसद के दोनों सदनों के समक्ष अनुमानित आय और व्यय रखते हैं।
व्यय दो प्रकार के होते हैं:
भारत की संचित निधि पर आरोपित व्यय – इन पर मतदान नहीं होता।
अन्य व्यय – इन पर संसद की स्वीकृति आवश्यक है।
अनुच्छेद 113 – अनुदान की माँगें
संचित निधि से न आरोपित व्यय लोकसभा में अनुदान की माँग के रूप में प्रस्तुत किया जाता है।
लोकसभा इन्हें स्वीकार, अस्वीकार या कम कर सकती है।
राष्ट्रपति की सिफारिश के बिना कोई अनुदान माँग प्रस्तुत नहीं की जा सकती।
अनुच्छेद 114 – विनियोग विधेयक
अनुदान पारित होने के बाद विनियोग विधेयक प्रस्तुत किया जाता है।
यह भारत की संचित निधि से धन की निकासी की अनुमति देता है।
संसद इसमें कोई संशोधन नहीं कर सकती।
अनुच्छेद 265 – कर केवल कानून द्वारा
संसद की स्वीकृति के बिना कोई कर नहीं लगाया या वसूला जा सकता।
बजट का हिस्सा वित्त विधेयक कर कानूनों में बदलाव करके राजस्व जुटाने के लिए पारित किया जाता है।
अनुच्छेद 266 – भारत की संचित निधि और सार्वजनिक खाता
सरकार की सारी आय, ऋण और पुनर्भुगतान भारत की संचित निधि में जमा होते हैं।
अन्य सार्वजनिक धन (जैसे भविष्य निधि, छोटी बचत) सार्वजनिक खाते में जाते हैं।
संसद की स्वीकृति के बिना संचित निधि से धन की निकासी नहीं की जा सकती।
| पहलू | विवरण |
|---|---|
| परिभाषा | वार्षिक वित्तीय विवरण (अनुच्छेद 112) – आय और व्यय का अनुमान |
| तैयार करता है | वित्त मंत्रालय के आर्थिक मामलों के विभाग का बजट प्रभाग |
| विकास | पहले दो बजट (रेलवे + सामान्य), 2017 में एक संघीय बजट में विलय |
| स्वीकृति प्रक्रिया | अनुदान की माँगें → विनियोग विधेयक → वित्त विधेयक |
| निधियाँ | भारत की संचित निधि और सार्वजनिक खाता |
प्रारंभिक परीक्षा टिप्स
- अनुच्छेद 112 – बजट को वार्षिक वित्तीय विवरण कहा जाता है।
- अनुच्छेद 265 – संसद की अनुमति के बिना कोई कर नहीं।
- 2017 में संघीय बजट और रेलवे बजट का विलय हुआ।
- वित्त विधेयक बजट प्रक्रिया का हिस्सा है और मनी बिल होता है।
मुख्य परीक्षा बिंदु
- बजट एक वित्तीय वर्ष के लिए सरकार की आय और व्यय की प्राथमिकताओं को दर्शाता है।
- यह सामाजिक-आर्थिक उद्देश्यों के अनुरूप सीमित संसाधनों के सर्वोत्तम उपयोग को सुनिश्चित करता है।
- बजट प्रक्रिया कार्यपालिका की जवाबदेही को विधायिका के प्रति मजबूत करती है।
- संविधान के अनुच्छेद 112–114, 265–266 बजट का ढाँचा परिभाषित करते हैं।
- 2017 के बाद संघीय बजट एकीकृत हो गया है, जिसमें सभी क्षेत्रों को शामिल किया जाता है।
बजट के उद्देश्य और प्रकार
बजट केवल वित्तीय विवरण ही नहीं बल्कि योजना बनाने, संसाधनों के आवंटन और सरकारी खर्च पर विधायी नियंत्रण सुनिश्चित करने का साधन भी है। बजट विभिन्न प्रकार का हो सकता है – संतुलित, अधिशेष, घाटा, शून्य-आधारित और प्रदर्शन-आधारित – यह इस पर निर्भर करता है कि आय और व्यय का प्रबंधन कैसे किया जाता है।
बजट के उद्देश्य
सीमित सरकारी संसाधनों का योजनाबद्ध और कुशल आवंटन सुनिश्चित करना।
संसद के माध्यम से कार्यपालिका पर नियंत्रण रखना – बहस, चर्चा, कट मोशन और विनियोग तथा वित्त विधेयक पारित करने के द्वारा।
संविधान का अनुच्छेद 114(3): 'संसद द्वारा पारित कानून के बिना भारत की संचित निधि से कोई धनराशि नहीं निकाली जा सकती।'
सरकारी खर्च में पारदर्शिता और जवाबदेही बढ़ाना।
बजट के प्रकार
1. संतुलित बजट
जब अनुमानित व्यय और अनुमानित आय बराबर हो।
पारंपरिक अर्थशास्त्रियों के अनुसार आदर्श स्थिति, क्योंकि यह दर्शाता है कि सरकार अपनी सीमा के भीतर खर्च कर रही है।
2. अधिशेष बजट
जब आय (कर और गैर-कर राजस्व) व्यय से अधिक हो।
सरकार की मजबूत वित्तीय स्थिति को दर्शाता है।
मुद्रास्फीति के समय उपयोगी:
सरकार कर बढ़ाती है और खर्च घटाती है।
अर्थव्यवस्था से धन निकाला जाता है, माँग कम होती है और कीमतें नियंत्रित होती हैं।
3. घाटा बजट
जब व्यय आय से अधिक हो।
दर्शाता है कि कर और अन्य प्राप्तियाँ सरकार के खर्च पूरे करने के लिए पर्याप्त नहीं।
अर्थशास्त्रियों के दो मत:
पारंपरिक मत: घाटा खतरनाक है, सरकार अधिक खर्च कर रही है, वित्तीय स्थिति कमजोर होती है।
आधुनिक मत: यदि घाटा अवसंरचना और विकास पर खर्च किया जाए, तो यह आर्थिक वृद्धि और रोजगार सृजन को बढ़ावा दे सकता है।
4. शून्य-आधारित बजट (ZBB)
अवधारणा 1924 में एडवर्ड हिल्टन यंग ने दी।
हर बजट 'शून्य आधार' से शुरू होता है – पिछले आवंटन को आधार नहीं माना जाता।
हर खर्च का नए सिरे से औचित्य सिद्ध करना होता है।
प्रत्येक विभाग और परियोजना की आवश्यकता और लागत का मूल्यांकन किया जाता है।
भारत में 1983 में विज्ञान और प्रौद्योगिकी विभाग में लागू किया गया।
5. प्रदर्शन आधारित बजट
1969 में प्रशासनिक सुधार आयोग की सिफारिश पर भारत में शुरू किया गया।
खर्च को परिणामों से जोड़ता है (कितना पैसा खर्च हुआ और क्या उपलब्धि मिली)।
कार्यों, कार्यक्रमों, गतिविधियों और परियोजनाओं को स्पष्ट लक्ष्यों के साथ प्रस्तुत करता है।
उदाहरण: स्वास्थ्य मंत्रालय की रिपोर्ट में यदि कहा जाए कि जननी सुरक्षा योजना पर 1000 करोड़ खर्च से मातृ मृत्यु दर 212 से घटकर 190 हो गई, तो यह स्पष्ट परिणाम दिखाता है।
इससे सरकार खर्च की प्राथमिकताओं में सुधार कर सकती है और दक्षता बढ़ा सकती है।
| बजट का प्रकार | विवरण | प्रयोगिता |
|---|---|---|
| संतुलित बजट | व्यय = आय | वित्तीय अनुशासन को दर्शाता है |
| अधिशेष बजट | आय > व्यय | मुद्रास्फीति नियंत्रण में सहायक |
| घाटा बजट | व्यय > आय | यदि विकास पर खर्च हो तो वृद्धि में सहायक |
| शून्य-आधारित बजट | शुरुआत शून्य से, हर खर्च का औचित्य सिद्ध | दक्षता बढ़ाता है, अपव्यय रोकता है |
| प्रदर्शन आधारित बजट | खर्च को परिणामों से जोड़ता है | जवाबदेही और प्राथमिकता सुधारता है |
प्रारंभिक परीक्षा टिप्स
- संतुलित, अधिशेष और घाटा बजट तीन पारंपरिक प्रकार हैं।
- शून्य-आधारित बजट 1983 में भारत में शुरू हुआ (विज्ञान एवं प्रौद्योगिकी विभाग)।
- प्रदर्शन आधारित बजट 1969 में शुरू हुआ (प्रशासनिक सुधार आयोग)।
- अधिशेष बजट मुद्रास्फीति नियंत्रण में सहायक है; घाटा बजट विकास को बढ़ावा दे सकता है।
मुख्य परीक्षा बिंदु
- बजट के प्रकार अलग-अलग वित्तीय रणनीतियों को दर्शाते हैं: अनुशासन, मुद्रास्फीति नियंत्रण या आर्थिक प्रोत्साहन।
- शून्य-आधारित बजट खर्च के औचित्य पर जोर देता है और अपव्यय रोकता है।
- प्रदर्शन आधारित बजट खर्च को परिणामों से जोड़कर जवाबदेही बढ़ाता है।
- किस प्रकार का बजट अपनाना है, यह अर्थव्यवस्था की स्थिति जैसे मुद्रास्फीति, मंदी या संसाधन की कमी पर निर्भर करता है।
आउटकम, सहभागिता और जेंडर बजटिंग
ये आधुनिक बजट बनाने के तरीके हैं जो केवल पैसा खर्च करने तक सीमित नहीं रहते। आउटकम बजटिंग खर्च को वास्तविक परिणामों से जोड़ता है, सहभागिता बजटिंग नागरिकों को सीधे प्राथमिकताओं के निर्धारण में शामिल करता है और जेंडर बजटिंग यह सुनिश्चित करता है कि महिलाओं की जरूरतों को विशेष रूप से वित्तीय योजना में ध्यान दिया जाए।
आउटकम बजट
उद्देश्य: खर्च (आवंटन), उत्पादन (प्रत्यक्ष परिणाम) और परिणाम (समाज पर असर) को जोड़ना।
आवंटन = किसी योजना/परियोजना के लिए दिया गया पैसा।
उत्पादन = सीधे नापे जा सकने वाले नतीजे (जैसे कितने स्कूल बने, कितनी वैक्सीन दी गई)।
परिणाम = समाज में व्यापक सुधार (जैसे साक्षरता में सुधार, बीमारी दर में कमी)।
हर मंत्रालय का आकलन उसके बजट आवंटन के आधार पर किया जाता है।
खासियत: केवल रुपये नहीं बल्कि भौतिक इकाइयों में नतीजे मापे जाते हैं।
उदाहरण: स्वास्थ्य मंत्रालय को 5 लाख करोड़ रुपये दिए गए → शिशु मृत्यु दर 25 से कम और मातृ मृत्यु दर 110 से कम करनी होगी।
भारत में शुरुआत: 2006-07 से हर मंत्रालय को वित्त मंत्रालय को आउटकम बजट देना जरूरी है।
सहभागिता बजट
यह एक लोकतांत्रिक प्रक्रिया है जिसमें आम नागरिक तय करते हैं कि बजट का एक हिस्सा कैसे खर्च होगा।
इसमें लोग पूरे बजट चक्र में शामिल होते हैं:
स्थानीय ज़रूरतें पहचानना (जैसे सड़कें, पार्क, स्वास्थ्य केंद्र)।
प्रस्ताव तैयार करना और सुझाव देना।
समीक्षा, चर्चा और मतदान में हिस्सा लेना।
धन के इस्तेमाल पर नज़र रखना (टेंडर, कॉन्ट्रैक्ट)।
परियोजनाओं का वास्तविक क्रियान्वयन देखना।
भारत में पहली बार: 2001 में बेंगलुरु (जनाग्रह संगठन द्वारा)।
सफल उदाहरण: पुणे, जहाँ नागरिकों ने स्थानीय बजट प्राथमिकताओं को प्रभावित किया।
जेंडर बजटिंग
इसमें बजट का विश्लेषण लैंगिक दृष्टिकोण से किया जाता है – यानी ‘महिलाओं के कल्याण और सशक्तिकरण पर कितना खर्च हो रहा है’।
उद्देश्य: महिलाओं को सरकारी विकास योजनाओं से समान लाभ दिलाकर लैंगिक समानता बढ़ाना।
क्यों ज़रूरी?
महिलाएँ जनसंख्या का 48% हैं लेकिन शिक्षा, स्वास्थ्य, नौकरी और संसाधनों में पीछे हैं।
बजट का असर पुरुषों और महिलाओं पर अलग-अलग पड़ता है।
लैंगिक मुख्यधारा का साधन: सुनिश्चित करता है कि सरकारी खर्च से लैंगिक असमानता कम हो।
असर: नीति निर्माताओं, एनजीओ और महिला संगठनों को यह पता चलता है कि महिलाओं के लिए कितनी धनराशि दी जा रही है और वे अधिक फंड की मांग कर सकते हैं।
यह भारत की लैंगिक समानता लक्ष्यों की ईमानदार कोशिश का प्रतीक है।
| प्रकार | मतलब | उदाहरण/प्रभाव |
|---|---|---|
| आउटकम बजट | खर्च किए गए पैसों को वास्तविक नतीजों और परिणामों से जोड़ता है। | स्वास्थ्य मंत्रालय की धनराशि को शिशु मृत्यु दर घटाने से जोड़ा गया। |
| सहभागिता बजट | नागरिक सीधे स्थानीय बजट प्राथमिकताओं का निर्णय करते हैं। | पुणे का वार्ड स्तर पर नागरिक बजट। |
| जेंडर बजट | लैंगिक समानता को बढ़ावा देने के लिए खर्च का विश्लेषण करता है। | महिला स्वास्थ्य, शिक्षा और कल्याण योजनाओं के लिए फंड। |
प्रारंभिक परीक्षा टिप्स
- आउटकम बजट आवंटन-उत्पादन-परिणाम को जोड़ता है; भारत में 2006-07 से शुरू।
- सहभागिता बजट 2001 में बेंगलुरु (जनाग्रह) से शुरू; पुणे में मजबूत उदाहरण।
- जेंडर बजट महिलाओं के कल्याण और समानता पर केंद्रित; भारत में आधिकारिक रूप से 2005-06 के केंद्रीय बजट से शुरू।
मुख्य परीक्षा बिंदु
- आउटकम बजट खर्च को मापने योग्य परिणामों से जोड़कर जवाबदेही बढ़ाता है।
- सहभागिता बजट लोकतंत्र को गहराता है और स्थानीय प्राथमिकताओं को शामिल करता है।
- जेंडर बजटिंग संरचनात्मक असमानताओं को दूर करती है और समावेशी विकास को बढ़ावा देती है।
- ये सभी आधुनिक बजटिंग तरीके वित्तीय योजना को अधिक पारदर्शी, सहभागी और न्यायसंगत बनाते हैं।
भारत में जेंडर बजटिंग का कार्यान्वयन
भारत में जेंडर बजटिंग को आधिकारिक रूप से 2005-06 के केंद्रीय बजट में पेश किया गया। इसका उद्देश्य यह सुनिश्चित करना है कि सरकारी खर्च से महिलाओं को सीधे लाभ मिले। यह योजनाओं को दो हिस्सों में बांटता है – महिला विशेष योजनाएं (100% महिलाओं के लिए) और महिला-प्रमुख योजनाएं (जहाँ कम से कम 30% आवंटन महिलाओं के लिए होता है)। समय के साथ भारत का जेंडर बजट काफी बढ़ा है, जो सरकार के महिला-नेतृत्व वाले विकास पर जोर को दर्शाता है।
परिचय
भारत में जेंडर बजटिंग को औपचारिक रूप से 2005-06 के केंद्रीय बजट में अपनाया गया।
इसका उद्देश्य यह सुनिश्चित करना है कि योजनाओं की योजना, आवंटन और निगरानी में महिलाओं की ज़रूरतों को ध्यान में रखा जाए और लैंगिक समानता को बढ़ावा दिया जाए।
भारत में जेंडर बजट की संरचना
भाग A: महिला-विशेष योजनाएँ – पूरी (100%) राशि महिलाओं के लिए होती है। उदाहरण: विधवा पेंशन योजना, छात्रावास योजना, मातृत्व लाभ योजना।
भाग B: महिला-प्रमुख योजनाएँ – कम से कम 30% राशि महिलाओं के लिए होती है। उदाहरण: मिड-डे मील कार्यक्रम, राष्ट्रीय ग्रामीण आजीविका मिशन, बायोगैस कार्यक्रम।
व्यावहारिक रूप से, भारत का अधिकांश जेंडर बजट भाग B में जाता है, जो कुल जेंडर बजट का लगभग दो-तिहाई होता है।
जेंडर बजट का विकास
2005-06 में जेंडर बजट = ₹24,241 करोड़ (~5.5 अरब)।
2020-21 तक यह बढ़कर ₹1,43,462 करोड़ (~19 अरब) हो गया।
यह छह गुना वृद्धि महिलाओं के सशक्तिकरण पर बढ़ते ध्यान को दर्शाती है।
बजट 2023-24 अपडेट
अमृत काल (भारत@100 तक के 25 साल) में महिला-नेतृत्व वाले विकास पर जोर।
सरकार ने 'नारी शक्ति' को भारत के उज्ज्वल भविष्य की कुंजी बताया।
प्रमुख पहलें:
पीएम-किसान सम्मान निधि के तहत ₹2.25 लाख करोड़ से अधिक की वित्तीय सहायता, जिससे लगभग 3 करोड़ महिला किसान लाभान्वित हुईं।
'महिला सम्मान बचत प्रमाणपत्र' योजना शुरू (मार्च 2025 तक उपलब्ध)।
महिला/लड़की के नाम पर ₹2 लाख तक जमा की सुविधा।
अवधि: 2 साल, ब्याज दर 7.5%।
आंशिक निकासी की सुविधा।
महिला एवं बाल विकास मंत्रालय (MoWCD) को आवंटन 2022-23 की तुलना में 1.08% बढ़ा।
महत्व
जेंडर बजटिंग यह सुनिश्चित करने का साधन है कि महिलाओं को पर्याप्त संसाधन मिले।
यह महिलाओं के सशक्तिकरण, लैंगिक असमानताओं को कम करने और शासन में महिलाओं की जरूरतों को मुख्यधारा में लाने का एक उपकरण है।
यह भारत की समावेशी और समान विकास की प्रतिबद्धता को दर्शाता है।
| भाग | विवरण | उदाहरण |
|---|---|---|
| भाग A | 100% राशि महिला-विशेष योजनाओं के लिए | विधवा पेंशन, छात्रावास, मातृत्व लाभ |
| भाग B | कम से कम 30% राशि महिलाओं के लिए | मिड-डे मील, ग्रामीण आजीविका मिशन, बायोगैस योजना |
प्रारंभिक परीक्षा टिप्स
- जेंडर बजटिंग औपचारिक रूप से 2005-06 के बजट में शुरू हुई।
- दो हिस्से: भाग A (100% महिलाओं के लिए), भाग B (कम से कम 30% महिलाओं के लिए)।
- ज्यादातर आवंटन भाग B में जाते हैं।
- बजट 2023-24: महिला सम्मान बचत प्रमाणपत्र शुरू; महिला किसानों के लिए विशेष सहायता।
मुख्य परीक्षा बिंदु
- जेंडर बजटिंग महिलाओं की जरूरतों को मुख्यधारा के शासन में लाने में मदद करता है।
- यह महिलाओं पर केंद्रित आवंटनों की निगरानी कर संसाधनों का समान वितरण सुनिश्चित करता है।
- भाग A महिलाओं के लिए विशेष फंड सुनिश्चित करता है, जबकि भाग B सामान्य योजनाओं में महिला-हितैषिता सुनिश्चित करता है।
- समय के साथ बढ़ता आवंटन भारत की महिलाओं के सशक्तिकरण के प्रति प्रतिबद्धता को दर्शाता है।
- हाल की पहलें जैसे महिला सम्मान बचत प्रमाणपत्र महिलाओं की वित्तीय स्वतंत्रता को मजबूत करती हैं।
बजट के घटक
सरकारी बजट मुख्य रूप से दो खातों में विभाजित होता है – राजस्व खाता और पूंजी खाता। राजस्व खाता एकतरफा लेन-देन (जैसे कर और वेतन) से संबंधित है, जबकि पूंजी खाता द्विपक्षीय लेन-देन (जैसे उधार और संपत्ति निर्माण) से संबंधित है। बजट प्राप्तियों को पूंजी प्राप्तियों और राजस्व प्राप्तियों में वर्गीकृत किया जाता है।
परिचय
केंद्रीय बजट सरकार की वित्तीय योजना है, जो एक वित्तीय वर्ष (अप्रैल–मार्च) के लिए बनाई जाती है।
इसमें सरकार की प्राप्तियों (आय) और व्यय (खर्च) का अनुमान शामिल होता है।
यह मुख्य रूप से दो खातों में विभाजित होता है – राजस्व खाता और पूंजी खाता।
राजस्व खाता
इसमें सरकार की वर्तमान वर्ष की आय और व्यय दर्ज होते हैं।
यह एकतरफा लेन-देन होता है (जिसमें वापस करने की कोई बाध्यता नहीं होती)।
उदाहरण: सरकार द्वारा कर वसूली करना, सरकार द्वारा वेतन का भुगतान करना।
पूंजी खाता
इसमें सरकार की संपत्तियों और देनदारियों में बदलाव दिखाया जाता है।
यह द्विपक्षीय लेन-देन होता है – सरकार या तो संपत्ति बनाती है या फिर देनदारी लेती है।
उदाहरण: सरकार द्वारा उधार लेना (देनदारी) या बुनियादी ढांचे पर खर्च करना (संपत्ति निर्माण)।
बजट प्राप्तियां
इन्हें दो हिस्सों में बांटा जाता है – राजस्व प्राप्तियां और पूंजी प्राप्तियां।
पूंजी प्राप्तियां नियमित नहीं होतीं और या तो देनदारी पैदा करती हैं या संपत्ति घटाती हैं।
पूंजी प्राप्तियां – प्रकार
ऋण आधारित पूंजी प्राप्तियां
उधार लिया गया धन, जो सरकार के लिए देनदारी बनाता है।
इसमें आंतरिक उधारी और बाहरी उधारी दोनों शामिल होती हैं।
इसे भविष्य में लौटाना होता है (सरकार या आने वाली पीढ़ियों द्वारा)।
यदि इसे केवल नियमित खर्चों के लिए इस्तेमाल किया जाए तो यह वित्तीय स्थिरता को बिगाड़ सकता है और महंगाई बढ़ा सकता है।
आंतरिक उधारी (भारत के भीतर):
जनता से लिए गए ऋण (सरकारी प्रतिभूतियों के माध्यम से)।
भारतीय रिज़र्व बैंक (RBI) से उधार।
ट्रेजरी बिल्स के माध्यम से वित्तीय संस्थानों से ऋण।
छोटी बचत योजनाओं से पैसा जुटाना (जैसे डाकघर बचत, किसान विकास पत्र आदि)।
भविष्य निधि (EPFO, PPF आदि) से प्राप्त धन।
बाहरी उधारी (विदेश से):
अंतरराष्ट्रीय वित्तीय संस्थानों जैसे IMF, विश्व बैंक, BRICS बैंक आदि से ऋण और सहायता।
ये विदेशी ऋण होते हैं जिन्हें विदेशी मुद्रा में ब्याज सहित लौटाना होता है।
गैर-ऋण पूंजी प्राप्तियां
इनमें भविष्य में भुगतान करने की बाध्यता नहीं होती।
उदाहरण: विनिवेश से प्राप्त धन (सरकारी कंपनियों में हिस्सेदारी बेचना), सरकार द्वारा दिए गए ऋण की वसूली।
| खाता | स्वभाव | उदाहरण |
|---|---|---|
| राजस्व खाता | एकतरफा लेन-देन (वापसी की बाध्यता नहीं) | कर संग्रह, वेतन भुगतान |
| पूंजी खाता | द्विपक्षीय लेन-देन (देनदारी या संपत्ति निर्माण) | उधार लेना, बुनियादी ढांचे पर खर्च |
| प्रकार | स्वभाव | उदाहरण |
|---|---|---|
| ऋण आधारित पूंजी प्राप्तियां | देनदारी पैदा करती हैं; वापस करनी पड़ती हैं | आंतरिक उधारी (RBI, जनता, बचत), बाहरी उधारी (IMF, विश्व बैंक) |
| गैर-ऋण पूंजी प्राप्तियां | कोई देनदारी नहीं; वापस करने की ज़रूरत नहीं | विनिवेश से प्राप्त धन, ऋण की वसूली |
प्रारंभिक परीक्षा टिप्स
- राजस्व खाता = एकतरफा लेन-देन (वापसी नहीं)।
- पूंजी खाता = द्विपक्षीय लेन-देन (संपत्ति/देनदारी)।
- पूंजी प्राप्तियां दो प्रकार की होती हैं – ऋण आधारित और गैर-ऋण आधारित।
- आंतरिक उधारी के स्रोत: RBI, ट्रेजरी बिल्स, छोटी बचत, भविष्य निधि।
मुख्य परीक्षा बिंदु
- राजस्व खाता कर और अन्य चालू प्राप्तियों के माध्यम से सरकार के सामान्य संचालन को सुनिश्चित करता है।
- पूंजी खाता दीर्घकालिक संपत्ति निर्माण और देनदारियों के प्रबंधन पर केंद्रित होता है।
- यदि ऋण आधारित पूंजी प्राप्तियों का दुरुपयोग नियमित खर्चों के लिए किया जाए तो यह वित्तीय स्वास्थ्य को नुकसान पहुँचा सकता है।
- गैर-ऋण पूंजी प्राप्तियां जैसे विनिवेश सरकार की हिस्सेदारी घटाती हैं लेकिन ऋण का बोझ नहीं डालतीं।
- इन भेदों को समझना वित्तीय नीति और बजट प्राथमिकताओं का विश्लेषण करने के लिए आवश्यक है।
बजट प्राप्तियां और व्यय
सरकारी प्राप्तियां मुख्य रूप से पूंजी प्राप्तियों (ऋण और गैर-ऋण) तथा राजस्व प्राप्तियों (कर और गैर-कर) में विभाजित होती हैं। सरकारी व्यय पूंजीगत और राजस्व व्यय में बांटा जाता है। यह वर्गीकरण समझने में मदद करता है कि सरकार अपनी आय और खर्च किस तरह करती है—क्या वह संपत्ति निर्माण के लिए है या सामान्य प्रशासन के लिए।
गैर-ऋण पूंजी प्राप्तियां
ऐसी पूंजी प्राप्तियां जिन्हें वापस करने की आवश्यकता नहीं होती (कोई देनदारी नहीं बनती)।
इसमें सरकार की संपत्तियों को बेचकर और पहले दिए गए ऋण की वसूली से प्राप्त धन शामिल होता है।
गैर-ऋण पूंजी प्राप्तियों के घटक:
विनिवेश से प्राप्त धन: सार्वजनिक उपक्रमों (PSEs) में सरकार की हिस्सेदारी बेचने से प्राप्त राशि।
ऋण और अग्रिम की वसूली: राज्य सरकारों, सार्वजनिक उपक्रमों या विदेशी देशों द्वारा पहले लिए गए ऋण की वापसी।
राजस्व प्राप्तियां
नियमित प्रकृति की प्राप्तियां, जिनसे कोई देनदारी नहीं बनती और न ही संपत्ति घटती है।
इसे दो भागों में बांटा जाता है – कर राजस्व और गैर-कर राजस्व।
कर राजस्व प्राप्तियां:
व्यक्तियों और व्यवसायों से करों के माध्यम से प्राप्त धन।
दो भागों में विभाजित:
प्रत्यक्ष कर: सीधे व्यक्ति/कंपनी द्वारा दिए गए कर (जैसे आयकर, कॉर्पोरेट कर)।
अप्रत्यक्ष कर: वस्तुओं/सेवाओं पर अप्रत्यक्ष रूप से वसूले गए कर (जैसे GST, उत्पाद शुल्क, सीमा शुल्क)।
गैर-कर राजस्व प्राप्तियां:
करों के अलावा सरकार की अन्य आय।
इसमें शामिल हैं:
जुर्माने और दंड
सार्वजनिक उपक्रमों (PSEs) से लाभांश और मुनाफा
सरकार द्वारा दिए गए ऋणों पर ब्याज (राज्यों, PSEs आदि को)
पेट्रोलियम लाइसेंस शुल्क
बिजली और ऊर्जा शुल्क
संचार और प्रसारण सेवा शुल्क
सड़कों और पुलों के उपयोग का शुल्क
परीक्षा शुल्क, पुलिस सेवा शुल्क
स्टेशनरी, गजट्स की बिक्री, रक्षा सेवाओं से प्राप्तियां
बजट व्यय
भारत सरकार द्वारा अपने कार्यों को पूरा करने के लिए खर्च की गई सारी धनराशि।
पहले इसे योजना और गैर-योजना व्यय में बांटा जाता था, लेकिन 2018-19 से इसे केवल राजस्व व्यय और पूंजीगत व्यय में वर्गीकृत किया गया (सी. रंगराजन समिति की सिफारिश पर)।
राजस्व व्यय:
सरकार के रोज़मर्रा के संचालन के लिए किए गए खर्च।
इनमें कोई संपत्ति नहीं बनती, और ये नियमित प्रकृति के होते हैं।
उदाहरण:
ऋणों पर ब्याज का भुगतान
वेतन और पेंशन
अनुदान और सब्सिडी
स्वास्थ्य और शिक्षा पर खर्च
रक्षा सेवाएं
पूंजीगत व्यय (पहले समझाया गया):
संपत्तियों के निर्माण या देनदारियों को कम करने में मदद करता है (जैसे बुनियादी ढांचा परियोजनाएं, ऋण का पुनर्भुगतान)।
| प्रकार | स्वभाव | उदाहरण |
|---|---|---|
| ऋण आधारित पूंजी प्राप्तियां | देनदारी; वापस करनी पड़ती है | RBI, जनता, IMF, विश्व बैंक से उधार |
| गैर-ऋण पूंजी प्राप्तियां | कोई देनदारी नहीं | विनिवेश, ऋण की वसूली |
| कर राजस्व प्राप्तियां | करों से संग्रहित | आयकर, कॉर्पोरेट कर, GST |
| गैर-कर राजस्व प्राप्तियां | गैर-कर आय स्रोत | लाभांश, शुल्क, जुर्माना, ऋण पर ब्याज |
| प्रकार | स्वभाव | उदाहरण |
|---|---|---|
| राजस्व व्यय | नियमित खर्च; कोई संपत्ति नहीं बनती | वेतन, पेंशन, सब्सिडी, ब्याज भुगतान |
| पूंजीगत व्यय | संपत्ति निर्माण या देनदारी कम करना | बुनियादी ढांचा परियोजनाएं, ऋण चुकाना |
प्रारंभिक परीक्षा टिप्स
- गैर-ऋण पूंजी प्राप्तियां = विनिवेश + ऋण की वसूली।
- राजस्व प्राप्तियां = कर (प्रत्यक्ष + अप्रत्यक्ष) + गैर-कर (शुल्क, जुर्माना, लाभांश)।
- राजस्व व्यय = संपत्ति निर्माण नहीं (वेतन, सब्सिडी, पेंशन)।
- पूंजीगत व्यय = संपत्ति निर्माण या देनदारी कम करना (बुनियादी ढांचा, ऋण चुकाना)।
मुख्य परीक्षा बिंदु
- राजस्व प्राप्तियां सरकार के सामान्य कार्यों को चलाने में मदद करती हैं, जबकि पूंजी प्राप्तियां दीर्घकालिक निवेश या देनदारियों के प्रबंधन के लिए होती हैं।
- गैर-ऋण पूंजी प्राप्तियां सरकार की हिस्सेदारी घटाती हैं लेकिन भविष्य में भुगतान का बोझ नहीं डालतीं।
- राजस्व व्यय सरकार की कल्याणकारी योजनाओं और प्रशासन के प्रति प्रतिबद्धता को दर्शाता है।
- पूंजीगत व्यय विकास परियोजनाओं, संपत्ति निर्माण और दीर्घकालिक वृद्धि से जुड़ा होता है।
- राजस्व और पूंजीगत व्यय का संतुलित उपयोग वित्तीय स्थिरता और सतत विकास के लिए आवश्यक है।
पूंजीगत व्यय
पूंजीगत व्यय से आशय सरकार के ऐसे खर्चों से है जिनसे संपत्ति का निर्माण होता है या देनदारियां कम होती हैं। इसमें बुनियादी ढांचा निर्माण, संपत्ति की खरीद, राज्यों को ऋण और ऋण का पुनर्भुगतान शामिल हैं। राजस्व व्यय के विपरीत, पूंजीगत व्यय दीर्घकालिक लाभ देता है जैसे उत्पादकता में वृद्धि, निजी निवेश आकर्षण और सतत विकास।
पूंजीगत व्यय क्या है?
पूंजीगत व्यय में सरकार के वे खर्च शामिल होते हैं जो संपत्ति निर्माण या देनदारी कम करने में सहायक होते हैं।
यह दीर्घकालिक होता है और सतत विकास तथा बुनियादी ढांचा विकास में योगदान देता है।
पूंजीगत व्यय के उदाहरण:
सड़कें, पुल और सरकारी इमारतों का निर्माण।
भूमि, मशीनरी और उपकरण की खरीद।
शेयरों और इक्विटी में निवेश।
राज्य सरकारों या विदेशी सरकारों को ऋण देना।
पहले लिए गए ऋणों का पुनर्भुगतान।
पूंजीगत व्यय का महत्व
दीर्घकालिक लाभ: बुनियादी ढांचा, उपकरण और सुविधाएं उपलब्ध कराता है जो वर्षों तक उपयोगी रहते हैं और जीवन की गुणवत्ता बढ़ाते हैं।
उत्पादकता में वृद्धि: आधुनिक साधनों और सुविधाओं से सरकारी कामकाज की दक्षता बढ़ती है और लंबी अवधि में खर्च कम होता है।
निजी निवेश आकर्षण: बेहतर ढांचा कंपनियों को उद्योग लगाने के लिए प्रोत्साहित करता है, जिससे रोजगार और विकास बढ़ता है।
सरकारी राजस्व में वृद्धि: आर्थिक विकास और निजी निवेश से कर राजस्व बढ़ता है और उधार की आवश्यकता घटती है।
परिचालन लागत में कमी: ऊर्जा-कुशल संरचनाओं में निवेश से लंबे समय में सरकार और जनता दोनों के लिए बचत होती है।
संघीय बजट 2023–24 में पूंजीगत व्यय
सरकार ने पूंजीगत व्यय को मुख्य फोकस क्षेत्र बनाए रखा है।
राज्यों को पूंजी परियोजनाओं के लिए ₹1.3 लाख करोड़ की पचास वर्ष की बिना ब्याज वाली ऋण सुविधा दी गई।
पूंजी निवेश व्यय 33% बढ़कर ₹10 लाख करोड़ हो गया (GDP का 3.3%)।
‘प्रभावी पूंजीगत व्यय’ ₹13.7 लाख करोड़ आंका गया (GDP का 4.5%)।
भारतीय रेल को ₹2.40 लाख करोड़ का प्रावधान मिला – अब तक का सबसे बड़ा आवंटन, जो 2013–14 से नौ गुना अधिक है।
नए बुनियादी ढांचा प्रोजेक्ट:
50 अतिरिक्त हवाई अड्डे, हेलीपोर्ट्स, वाटर एयरोड्रोम और एडवांस्ड लैंडिंग ग्राउंड क्षेत्रीय कनेक्टिविटी सुधारने के लिए।
शहरी अवसंरचना विकास कोष (UIDF) की स्थापना, प्राथमिक क्षेत्र ऋण की कमी का उपयोग करके।
| खर्च का प्रकार | उदाहरण |
|---|---|
| बुनियादी ढांचा | सड़कें, पुल, हवाई अड्डे, रेल |
| संपत्ति | भूमि, मशीनरी, सरकारी इमारतें |
| निवेश | शेयर, कंपनियों में इक्विटी |
| ऋण | राज्यों और विदेशी सरकारों को ऋण |
| पुनर्भुगतान | सरकार द्वारा लिए गए ऋणों का भुगतान |
प्रारंभिक परीक्षा टिप्स
- पूंजीगत व्यय = संपत्ति निर्माण या देनदारी में कमी।
- राजस्व व्यय के विपरीत, यह दीर्घकालिक विकास पर असर डालता है।
- बजट 2023–24 में भारतीय रेल को रिकॉर्ड ₹2.40 लाख करोड़ का आवंटन।
- प्रभावी पूंजीगत व्यय = प्रत्यक्ष व्यय + राज्यों को ऋण (₹13.7 लाख करोड़, GDP का 4.5%)।
मुख्य परीक्षा बिंदु
- पूंजीगत व्यय बुनियादी ढांचे के विकास और दीर्घकालिक वृद्धि के लिए आवश्यक है।
- यह निजी निवेश आकर्षित करने और सभी क्षेत्रों में उत्पादकता बढ़ाने में मदद करता है।
- संघीय बजट 2023–24 ने पूंजीगत खर्च पर विशेष जोर दिया, जिसमें बुनियादी ढांचा सुधार और कनेक्टिविटी प्रोजेक्ट शामिल हैं।
- पूंजीगत व्यय में वृद्धि से आर्थिक विकास के माध्यम से अप्रत्यक्ष रूप से सरकार के राजस्व में सुधार हो सकता है।
- राजस्व और पूंजीगत व्यय के बीच संतुलित दृष्टिकोण अल्पकालिक कल्याण और दीर्घकालिक विकास दोनों सुनिश्चित करता है।
बजट घाटा और इसके प्रकार
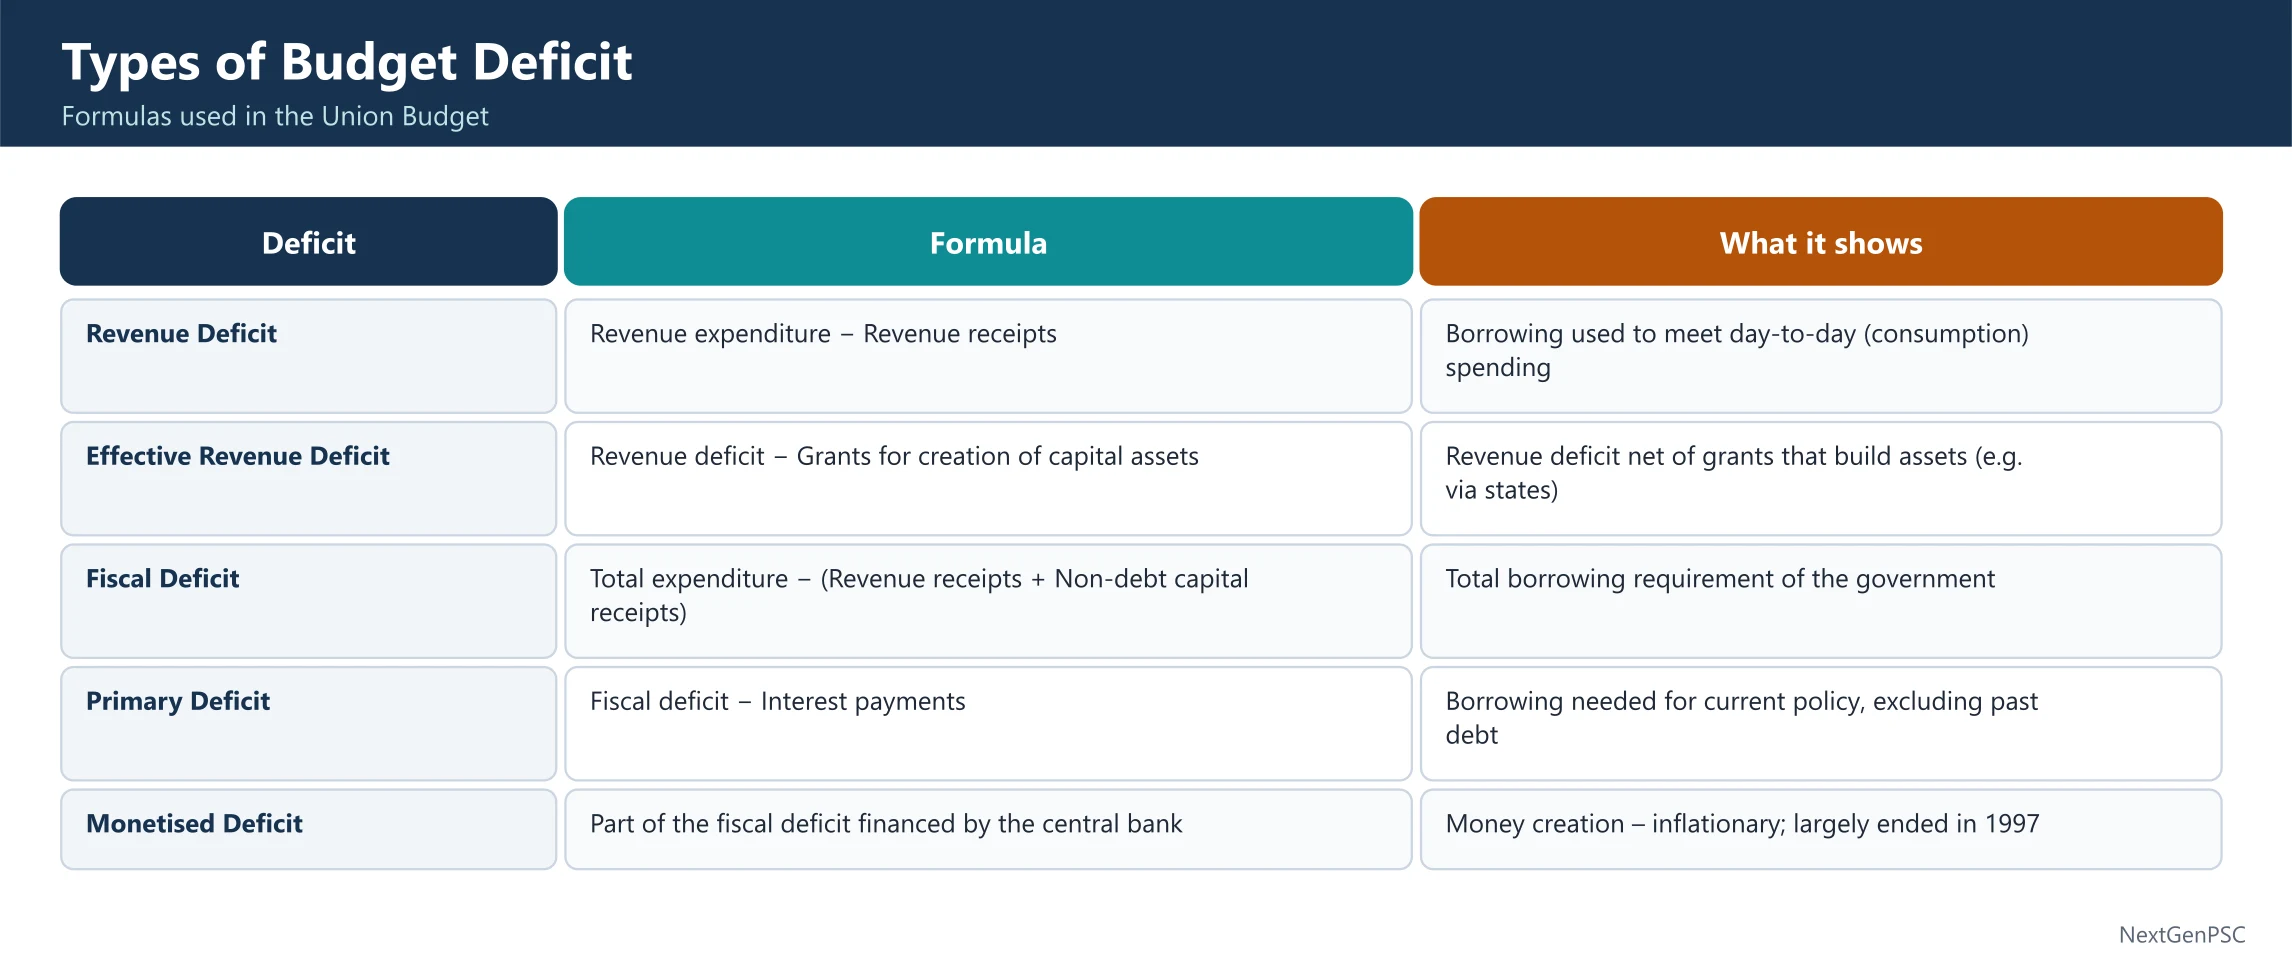
जब सरकार का कुल व्यय उसकी कुल प्राप्तियों से अधिक होता है तो उसे बजट घाटा कहते हैं। इसका अर्थ है कि सरकार अपनी कमाई से अधिक खर्च कर रही है। बजट घाटे के विभिन्न प्रकार होते हैं जैसे राजस्व घाटा, प्रभावी राजस्व घाटा और राजकोषीय घाटा। प्रत्येक प्रकार सरकार की आय और व्यय के बीच असंतुलन के अलग-अलग पहलू को दर्शाता है।
बजट घाटा क्या है?
ऐसी स्थिति जब सरकार का व्यय उसकी प्राप्तियों से अधिक हो।
यह सरकार की आय (जैसे कर, शुल्क, गैर-कर राजस्व) और खर्च के बीच असमानता को दिखाता है।
यह सरकार पर वित्तीय दबाव और उधार लेने की आवश्यकता को इंगित करता है।
बजट घाटे के प्रकार
1. राजस्व घाटा (Revenue Deficit)
जब कुल राजस्व व्यय कुल राजस्व प्राप्तियों से अधिक हो।
सूत्र: राजस्व घाटा (RD) = कुल राजस्व व्यय (RE) – कुल राजस्व प्राप्ति (RR)।
यह दिखाता है कि सरकार अपनी नियमित आय से सामान्य खर्च नहीं चला पा रही है।
मुख्य चिंताएँ:
अधिक उधार लेना और कर्ज़ का बोझ बढ़ना।
सामाजिक योजनाओं (शिक्षा, स्वास्थ्य, कल्याण) पर खर्च कम होना।
नोट छापकर घाटा पूरा करने से महँगाई बढ़ना।
आधारभूत संरचना पर खर्च घटने से आर्थिक विकास प्रभावित होना।
अंतरराष्ट्रीय क्रेडिट रेटिंग घट सकती है, जिससे उधार महँगा हो जाता है।
समाधान: खर्च कम करना और कर व गैर-कर स्रोतों से आय बढ़ाना।
2. प्रभावी राजस्व घाटा (Effective Revenue Deficit)
राजस्व घाटा और पूंजीगत संपत्ति बनाने में दी गई अनुदान राशि के बीच का अंतर।
सूत्र: प्रभावी राजस्व घाटा = राजस्व घाटा – पूंजीगत संपत्ति बनाने के लिए दिए गए अनुदान।
इसे 2011–12 के केंद्रीय बजट में रंगराजन समिति की सिफारिश पर लागू किया गया।
उद्देश्य: राज्यों को पूंजीगत संपत्ति बनाने के लिए दिए गए अनुदान को घाटे में शामिल न करना।
3. राजकोषीय घाटा (Fiscal Deficit)
यह सरकार की कुल वित्तीय कमी को दर्शाता है।
सूत्र: राजकोषीय घाटा = कुल व्यय – (राजस्व प्राप्ति + गैर-ऋण पूंजीगत प्राप्तियाँ)।
इसमें उधारी को शामिल नहीं किया जाता क्योंकि घाटा पूरा करने के लिए उधार ही लिया जाता है।
प्रभाव:
कर्ज़ जाल: लगातार उधारी से ब्याज भुगतान बढ़ता है और घाटे और बढ़ते हैं।
महँगाई: RBI से उधार लेने पर अक्सर नए नोट छापने पड़ते हैं जिससे मुद्रा आपूर्ति बढ़ती है।
विदेशी निर्भरता: अंतरराष्ट्रीय संस्थाओं से कर्ज़ लेने से अन्य देशों पर निर्भरता बढ़ती है।
उपाय: घरेलू स्रोतों (बैंक, वित्तीय संस्थान) या बाहरी स्रोतों (IMF, विश्व बैंक) से उधार लेना।
| प्रकार | परिभाषा | सूत्र | मुख्य प्रभाव |
|---|---|---|---|
| राजस्व घाटा | कुल राजस्व व्यय कुल राजस्व प्राप्ति से अधिक | RE – RR | दिखाता है कि उपभोग के लिए उधार लेना पड़ेगा |
| प्रभावी राजस्व घाटा | राजस्व घाटा – पूंजीगत संपत्ति हेतु अनुदान | RD – अनुदान | उपयोगी अनुदान घटाकर 'वास्तविक' घाटा दिखाता है |
| राजकोषीय घाटा | कुल व्यय – कुल प्राप्ति (उधार छोड़कर) | TE – (RR + Non-debt CR) | कुल उधार आवश्यकता और कर्ज़ जाल का संकेत |
प्रारंभिक परीक्षा टिप्स
- राजस्व घाटा सरकार की रोज़मर्रा की आय-व्यय में असमानता दर्शाता है।
- प्रभावी राजस्व घाटा 2011–12 के केंद्रीय बजट में शुरू हुआ।
- राजकोषीय घाटा सरकार की समग्र वित्तीय स्थिति का प्रमुख संकेतक है।
- उच्च राजकोषीय घाटा अक्सर महँगाई और कर्ज़ जाल का कारण बनता है।
मुख्य परीक्षा बिंदु
- बजट घाटे सरकार की वित्तीय असंतुलन को दर्शाते हैं।
- राजस्व घाटा रोज़मर्रा के खर्च पूरे करने में कमी को दर्शाता है।
- प्रभावी राजस्व घाटा वास्तविक अपव्ययी खर्च को अलग दिखाने में मदद करता है।
- राजकोषीय घाटा महत्वपूर्ण है क्योंकि यह सीधे उधारी की आवश्यकता और ऋण स्थिरता को दिखाता है।
- घाटे को घटाने के लिए खर्च में कटौती और आय में वृद्धि दोनों का संतुलन आवश्यक है।
प्राथमिक घाटा, मौद्रीकृत घाटा और FRBM अधिनियम, 2003
प्राथमिक घाटा वर्तमान वर्ष के व्यय और आय के बीच का अंतर है जिसमें पिछले ब्याज भुगतान शामिल नहीं होते, मौद्रीकृत घाटा यह बताता है कि घाटा पूरा करने के लिए RBI ने कितनी नई मुद्रा जारी की, और FRBM अधिनियम 2003 राजकोषीय घाटे को नियंत्रित कर वित्तीय अनुशासन सुनिश्चित करने के लिए बनाया गया है।
प्राथमिक घाटा
परिभाषा: राजकोषीय घाटा और पिछले ऋणों पर ब्याज भुगतान के बीच का अंतर।
सूत्र: प्राथमिक घाटा = राजकोषीय घाटा – ब्याज भुगतान।
अर्थ: यह दिखाता है कि वर्तमान वर्ष में लिया गया उधार नया खर्च (जैसे विकास परियोजनाएँ) पूरा करने में कितना उपयोग हो रहा है और कितना केवल पुराने ब्याज चुकाने में जा रहा है।
यदि प्राथमिक घाटा कम या शून्य है: इसका मतलब सरकार की अधिकांश उधारी केवल पुराने ऋणों पर ब्याज चुकाने में जा रही है।
महत्व: यह वर्तमान वर्ष के वित्तीय असंतुलन को मापने में मदद करता है।
मौद्रीकृत घाटा
परिभाषा: राजकोषीय घाटे का वह हिस्सा जो सीधे RBI से पूरा होता है, चाहे वह नई मुद्रा छापकर हो या सरकार के RBI खाते से निकासी द्वारा।
सूत्र: मौद्रीकृत घाटा = RBI से उधार + RBI खाते से सरकारी नकद निकासी।
अर्थ: सरल शब्दों में, यह RBI द्वारा नई मुद्रा आपूर्ति बढ़ाने का प्रतिनिधित्व करता है।
चिंता: इससे महँगाई बढ़ सकती है क्योंकि अर्थव्यवस्था में मुद्रा की मात्रा अचानक बढ़ जाती है।
राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम (FRBM), 2003
उद्देश्य: वित्तीय अनुशासन बनाए रखना, राजकोषीय घाटा कम करना और भारत में आर्थिक स्थिरता बनाए रखना।
लक्ष्य (संशोधित):
31 मार्च 2021 तक राजकोषीय घाटा GDP का 3% तक सीमित करना।
2024-25 तक केंद्र सरकार का कर्ज़ GDP का 40% से अधिक न हो।
केंद्र और राज्यों का संयुक्त कर्ज़ GDP का 60% से अधिक न हो।
मुख्य नियम: संसद की अनुमति के बिना सरकार अपनी सीमा से बाहर उधार या व्यय नहीं कर सकती।
'एस्केप क्लॉज': विशेष परिस्थितियों में 0.5% GDP तक राजकोषीय घाटा लक्ष्य से अधिक करने की अनुमति:
राष्ट्रीय सुरक्षा या युद्ध।
कृषि उत्पादन में गिरावट।
बड़े संरचनात्मक आर्थिक सुधार।
अचानक आर्थिक वृद्धि में कमी।
प्रतिचक्रीय राजकोषीय नीति: जब अर्थव्यवस्था धीमी हो तो सरकार अधिक उधार लेकर विकास को बढ़ावा दे सकती है। जब अर्थव्यवस्था तेज़ी से बढ़े तो सरकार को घाटा कम करना चाहिए।
प्राधिकरण: एन.के. सिंह समिति की सिफारिश पर लाया गया; यह संतुलित राजकोषीय लचीलापन सुनिश्चित करता है।
| अवधारणा | परिभाषा | सूत्र / नियम | मुख्य प्रभाव |
|---|---|---|---|
| प्राथमिक घाटा | वर्तमान व्यय और आय का अंतर (ब्याज को छोड़कर) | राजकोषीय घाटा – ब्याज भुगतान | दिखाता है कि उधारी नया खर्च पूरा कर रही है या केवल ब्याज। |
| मौद्रीकृत घाटा | घाटा जिसे सीधे RBI पूरा करता है | RBI से उधार + नकद निकासी | नई मुद्रा आपूर्ति को दर्शाता है; महँगाई का कारण बन सकता है। |
| FRBM अधिनियम, 2003 | वित्तीय अनुशासन और घाटा नियंत्रण का कानून | FD सीमा: GDP का 3%, कर्ज़: केंद्र 40%, कुल 60% | सतत उधारी सुनिश्चित करता है और संकट में लचीलापन देता है। |
प्रारंभिक परीक्षा टिप्स
- प्राथमिक घाटा = राजकोषीय घाटा – ब्याज भुगतान।
- मौद्रीकृत घाटा का मतलब है RBI घाटा पूरा करने के लिए सीधे नई मुद्रा छापे।
- FRBM अधिनियम (2003) का लक्ष्य राजकोषीय घाटा GDP का 3% तक सीमित करना है।
- एस्केप क्लॉज युद्ध, आपदा या सुधार जैसी आपात स्थिति में छूट देता है।
मुख्य परीक्षा बिंदु
- प्राथमिक घाटा पुराने ब्याज दायित्वों से परे ताज़ा वित्तीय असंतुलन को मापने में मदद करता है।
- मौद्रीकृत घाटा बताता है कि RBI द्वारा घाटा पूरा करने पर महँगाई का जोखिम बढ़ता है।
- FRBM अधिनियम वित्तीय अनुशासन, घाटा लक्ष्य और सतत ऋण प्रबंधन का कानूनी ढाँचा प्रदान करता है।
- एस्केप क्लॉज आपातकालीन परिस्थितियों में सरकार को लचीलापन देता है।
- ये सभी अवधारणाएँ भारत की वित्तीय स्थिति और व्यापक आर्थिक स्थिरता को समझने के लिए महत्वपूर्ण हैं।
राजकोषीय उत्तरदायित्व और बजट प्रबंधन (एफआरबीएम) अधिनियम, 2003 — 2024-25 के आंकड़ों सहित
एफआरबीएम अधिनियम का उद्देश्य घाटों और ऋण को कम करके वित्तीय अनुशासन लाना है। वित्तीय वर्ष 2024-25 में भारत ने जीडीपी का 4.8 % राजकोषीय घाटा प्राप्त किया, जो संशोधित लक्ष्य के अनुरूप है। अब नई मापदंडों के साथ लक्ष्य की ओर प्रगति जारी है।
अवलोकन (संशोधित)
2003 में कानून लागू किया गया ताकि सरकार अपनी वित्त व्यवस्था जिम्मेदारी से संचालित करे और अतिउधारी पर नियंत्रण हो।
इसका लक्ष्य राजकोषीय घाटा सीमित करना, राजस्व घाटा कम करना और ऋण को टिकाऊ स्तर पर रखना है।
इसमें 'एस्केप क्लॉज' है, जो आपातकालीन स्थिति जैसे युद्ध, प्राकृतिक आपदा या गंभीर मंदी में लक्ष्य से विचलन की अनुमति देता है।
मुख्य प्रावधान
राजकोषीय घाटे का लक्ष्य: मूल रूप से GDP का 3%, हालांकि समयसीमा और लचीलापन संशोधनों से बदली गई है।
ऋण सीमाएं: केंद्र सरकार का ऋण GDP का 40% तक और केंद्र + राज्य ऋण GDP का 60% तक 2024-25 तक सीमित करना उद्देश्य था।
पारदर्शिता: सरकार को बजट के साथ कई रिपोर्ट पेश करनी होंगी — मध्यम अवधि राजकोषीय नीति विवरण, राजकोषीय नीति रणनीति विवरण, व्यापक आर्थिक ढांचा विवरण — और बजट के बाद मध्यम अवधि व्यय ढांचा।
अब तक के संशोधन
2004, 2012, 2015 और 2018 में संशोधन किया गया। 2018 का संशोधन सबसे महत्वपूर्ण था — इसमें एस्केप क्लॉज और समयसीमाएँ बदली गई।
एन.के. सिंह समिति की सिफारिशें (2017)
ऋण-से-GDP अनुपात को वित्तीय नीति का मुख्य आधार बनाने का सुझाव (केंद्र: 40%, राज्य: 20% तक 2023 तक)।
एक स्वतंत्र राजकोषीय परिषद बनानी चाहिए जो सरकार के वित्तीय प्रदर्शन की निगरानी करे।
RBI से उधारी सीमित होनी चाहिए, केवल तात्कालिक जरूरतों या द्वितीयक बाजार अधिग्रहणों के लिए।
यह स्पष्ट करना चाहिए कि किन परिस्थितियों में सरकार लक्ष्य से विचलन कर सकती है (युद्ध, आपदा, सुधार आदि)।
प्रभावशीलता एवं चुनौतियाँ
शुरुआत में सफलता: अधिनियम ने राजकोषीय घाटा 2002-03 में 5.8% से घटाकर~2.6% कर दिया।
चुनौतियाँ: महामारी के बाद ऋण स्तर लक्ष्य से ऊपर चले गए; राज्य अक्सर लक्ष्यों को नहीं पूरा कर पाते; एस्केप क्लॉज का बार-बार उपयोग।
2024-25 के आंकड़े एवं प्रदर्शन
राजकोषीय घाटा (संशोधित अनुमान): ₹15,64,827 करोड़, जो GDP का ~4.8% है।
राजस्व घाटा (संशोधित अनुमान): ₹6,10,098 करोड़, लगभग 1.9% GDP।
प्राथमिक घाटा (संशोधित): ₹4,31,587 करोड़, लगभग 1.3% GDP।
प्रभावी राजस्व घाटा (संशोधित): ₹3,10,207 करोड़, लगभग 1.0% GDP।
उधारी घटक: शुद्ध ऋण प्राप्ति ₹15,17,576 करोड़; मुख्य हिस्सों में बाज़ार उधारी और अल्पकालिक उधारी शामिल।
2025-26 का अनुमानित बजट
राजकोषीय घाटा लक्ष्य: GDP का 4.4%।
राजस्व घाटा लक्ष्य: ~1.5% GDP।
बकाया देनदारियाँ (केंद्र ऋण-से-GDP): लगभग 56.1% GDP।
सकल बाज़ार उधारी 2025-26 में अनुमानित ₹14.82 लाख करोड़।
पूंजी व्यय 2025-26 के लिए अनुमानित ₹11.21 लाख करोड़ (लगभग 3.1% GDP)।
| संकेतक | FY 2023-24 (वास्तव / अनुमान) | FY 2024-25 (संशोधित / वास्तविक) | FY 2025-26 (लक्ष्य / अनुमान) |
|---|---|---|---|
| राजकोषीय घाटा (GDP का %) | 5.9% (BE) | 4.8% (RE) | 4.4% (लक्ष्य) |
| राजस्व घाटा (GDP का %) | 1.8% (BE) | 1.9% (RE) | 1.5% (लक्ष्य) |
| प्राथमिक घाटा (GDP का %) | 1.4% (BE) | 1.3% (RE) | 0.8% (लक्ष्य) |
| केंद्र सरकार का ऋण-से-GDP अनुपात | — | ~56.1% (अनुमानित) | — |
| पहलू | विवरण |
|---|---|
| लागू होने का वर्ष | 2003 |
| मुख्य उद्देश्य | राजकोषीय अनुशासन सुनिश्चित करना, घाटा कम करना और पारदर्शिता बढ़ाना |
| लक्ष्य | राजकोषीय घाटा जीडीपी का 3%, ऋण-से-जीडीपी अनुपात: केंद्र 40%, राज्य 20% |
| संशोधन | 2004, 2012, 2015, 2018 (लक्ष्यों और समयसीमा में बड़े बदलाव) |
| एस्केप क्लॉज | युद्ध, संकट, मंदी में विचलन की अनुमति |
| एन.के. सिंह समिति | ऋण-से-जीडीपी को एंकर बनाने, राजकोषीय परिषद बनाने और उधारी पर कड़े नियम सुझाए |
प्रारंभिक परीक्षा टिप्स
- वित्त वर्ष 2024-25 में भारत ने GDP का 4.8% राजकोषीय घाटा प्राप्त किया।
- 2024-25 में राजस्व घाटा ~1.9%, प्राथमिक घाटा ~1.3% था।
- 2025-26 के लिए राजकोषीय घाटा लक्ष्य GDP का 4.4% है।
मुख्य परीक्षा बिंदु
- 2024-25 के आंकड़े दिखाते हैं कि FRBM ढाँचे के तहत राजकोषीय समेकन की दिशा में प्रभावशाली प्रगति हुई है।
- घाटे को कम करने के साथ-साथ ऋण की टिकाऊता बनाए रखना भी महत्वपूर्ण है।
- चुनौतियाँ बनी हुई हैं: पर्याप्त राजस्व सुनिश्चित करना, गैर-उत्पादक व्यय को नियंत्रित करना, और एस्केप क्लॉज का अधिक उपयोग रोका जाना।
- 2025-26 और उसके बाद की योजना को FRBM लक्ष्यों और यथार्थवादी विकास अनुमानों के अनुरूप होना चाहिए।
- नवीनतम आंकड़े यह आकलन करने में मदद करते हैं कि भारत कितनी निकटता से दीर्घकालिक ऋण लक्ष्यों की दिशा में है और नीतियों में सुधार की जरूरत कहां है।
घाटा वित्तपोषण (भारत) — इतिहास, तरीके, फायदे-नुकसान
घाटा वित्तपोषण का मतलब है जब सरकार का खर्च उसकी प्राप्तियों से ज्यादा हो जाए, तो इस अतिरिक्त खर्च को बाहरी साधनों से पूरा करना। भारत में 1997 तक केंद्र बैंक से मुद्रा छपवाकर यह किया जाता था; अब मुख्य रूप से बाजार से उधारी, लघु बचत, बाह्य ऋण और अस्थायी नकदी सहायता (WMA) का प्रयोग होता है।
संक्षेप में
मतलब: जब बजट में खर्च, प्राप्तियों से ज्यादा हो, तो इस अतिरिक्त भाग को उधारी/अन्य साधनों से पूरा करना—इसे ही ‘घाटा वित्तपोषण’ कहते हैं।
आवश्यकता क्यों: विकास (सड़क, रेल, स्वास्थ्य, शिक्षा), कल्याणकारी योजनाएँ और आर्थिक चक्र के कारण कई बार खर्च बढ़ जाता है।
आज का तरीका: FRBM जैसे नियमों के तहत, सरकार मुख्यतः बाजार से उधार लेती है; RBI से WMA केवल अल्पकालिक नकदी संतुलन के लिए होता है।
इतिहास (1997 से पहले और बाद)
1950–1997: सरकार RBI को एड-हॉक टी-बिल्स देती थी; RBI नई मुद्रा बनाकर पैसा देता था—मनी सप्लाई और मुद्रास्फीति बढ़ने का जोखिम।
1980 का दशक: राजकोषीय घाटा औसतन ~6.6%; 1991 का संकट आंशिक रूप से राजकोषीय भी था।
1997 सुधार: एड-हॉक टी-बिल्स खत्म; WMA शुरू—यह केवल अल्पकालिक, सीमित और समयबद्ध सहायता है, स्थायी फंडिंग नहीं।
2003 के बाद: FRBM ने अनुशासन कड़ा किया—मनी-प्रिंटिंग को सीमित, बाजार उधारी और पारदर्शिता पर जोर।
आज के प्रमुख साधन
आंतरिक उधारी: सरकारी बॉन्ड/टी-बिल्स, लघु बचत, भविष्य निधि आदि।
बाह्य उधारी: बहुपक्षीय/द्विपक्षीय ऋण; मुद्रा जोखिम से बचने को इसका हिस्सा सीमित रखा जाता है।
WMA/ओवरड्राफ्ट: नकदी असंतुलन के लिए अल्पकालिक पुल (स्थायी स्रोत नहीं)।
विनिवेश/एसेट मोनेटाइजेशन: गैर-ऋण प्राप्ति—उधारी की जरूरत घटती है।
क्राउडिंग-आउट बनाम विकास
बहुत अधिक आंतरिक उधारी से ब्याज दरें ऊपर जा सकती हैं—निजी क्षेत्र की उधारी महंगी (क्राउडिंग-आउट)।
लेकिन, उधारी से होने वाला पूंजीगत खर्च (इन्फ्रा) दीर्घकाल में विकास, निजी निवेश और कर-आय बढ़ा सकता है।
बाह्य उधारी: पक्ष-विपक्ष
पक्ष: घरेलू बचत निजी क्षेत्र के लिए उपलब्ध; अंतरराष्ट्रीय बेंचमार्क बनते हैं; निवेशक आधार विविध होता है; वित्तीय अनुशासन बढ़ता है।
विपक्ष: विनिमय-दर जोखिम; वैश्विक झटके; ज्यादा प्रवाह से रुपए की मजबूती—निर्यात महंगा; भविष्य में अत्यधिक निर्भरता का खतरा।
आसान उदाहरण
उदाहरण 1 (आंतरिक): ₹100 का बॉन्ड जारी कर हाईवे बनता है—आज कर्ज बढ़ा, कल विकास/टोल से सेवा आसान।
उदाहरण 2 (बाह्य): 1 का कर्ज ₹70/ पर लिया; बाद में ₹80/ हो गया—वापसी महंगी (₹10 ज्यादा) सिर्फ मुद्रा बदलने से।
उदाहरण 3 (WMA): टैक्स अगले हफ्ते आएगा, वेतन अभी देना है—RBI से थोड़े दिनों का WMA; टैक्स आते ही चुका दिया।
प्रमुख सूचक
राजकोषीय घाटा: कुल खर्च − कुल गैर-उधारी प्राप्ति = जितनी नेट उधारी चाहिए।
प्राथमिक घाटा: राजकोषीय घाटा − ब्याज भुगतान; बताता है कि मौजूदा नीतियाँ (पुराने कर्ज का ब्याज छोड़कर) कितनी अतिरिक्त उधारी ला रही हैं।
मौद्रीकृत घाटा (ऐतिहासिक): RBI की शुद्ध क्रेडिट वृद्धि; अब इसे सीमित रखा जाता है ताकि मुद्रास्फीति न बढ़े।
सुरक्षित घाटा वित्तपोषण के उपाय
अधिक हिस्सा पूंजीगत खर्च में, कम हिस्सा राजस्व खर्च में।
बाह्य ऋण का हिस्सा संतुलित; जहाँ संभव हो मुद्रा-जोखिम से सुरक्षा (हेजिंग)।
कर-आधार और गैर-कर आय मजबूत करना।
विश्वसनीय ग्लाइड-पथ (लक्ष्य और समय-सीमा) पर टिके रहना।
बेहतर नकदी प्रबंधन—सटीक अनुमान से महंगी तात्कालिक उधारी घटती है।
| चरण/उपकरण | क्या था | प्रभाव/जोखिम | आज की स्थिति |
|---|---|---|---|
| एड-हॉक टी-बिल्स (1997 से पहले) | RBI द्वारा सीधे धन सृजन से फंडिंग | मनी सप्लाई/मुद्रास्फीति का जोखिम; मौद्रिक स्वतंत्रता कम | 1997 में समाप्त |
| WMA | RBI से अल्पकालिक सीमित ओवरड्राफ्ट | कैश गैप भरता है; स्थायी फंडिंग नहीं | प्रचलित—नियम/सीमाएँ लागू |
| आंतरिक उधारी (G-Sec, T-Bill) | बाजार से ऋण—बैंक/फंड/घर-परिवार | अधिक उधारी से निजी क्षेत्र ‘क्राउड-आउट’ | मुख्य साधन |
| लघु बचत/पीएफ | घर-परिवार की बचत से राशि | कभी-कभी लागत ज्यादा; स्थिर स्रोत | पूरक साधन |
| बाह्य उधारी | विदेशी मुद्रा में ऋण | विनिमय-दर जोखिम; वैश्विक चक्र | सीमित, सावधानी से |
| विनिवेश/एसेट मोनेटाइजेशन | संपत्ति बेच/लीज कर गैर-ऋण आय | मार्केट-टाइमिंग/निष्पादन जोखिम | उधारी घटाने में सहायक |
| शब्द | सरल अर्थ | महत्व |
|---|---|---|
| राजकोषीय घाटा | खर्च − गैर-उधारी प्राप्ति | जितनी नेट उधारी चाहिए |
| प्राथमिक घाटा | राजकोषीय घाटा − ब्याज भुगतान | वर्तमान नीतिगत अंतर (पुराने कर्ज का ब्याज छोड़कर) |
| मौद्रीकृत घाटा | RBI की सरकार को शुद्ध क्रेडिट वृद्धि | मुद्रास्फीति जोखिम; अब नियंत्रित |
| क्राउडिंग-आउट | सरकारी उधारी से ब्याज दरें ऊपर | निजी उधार महंगे |
| WMA | RBI से अल्पकालिक ओवरड्राफ्ट | नकदी प्रवाह संतुलन; स्थायी फंडिंग नहीं |
प्रारंभिक परीक्षा टिप्स
- घाटा वित्तपोषण = सिर्फ नोट छापना नहीं; 1997 के बाद मुख्यतः उधारी है।
- एड-हॉक टी-बिल्स 1997 में खत्म; WMA सिर्फ अल्पकालिक पुल है।
- क्राउडिंग-आउट: भारी सरकारी उधारी से दरें बढ़ सकती हैं—निजी उधार महंगे।
- बाह्य उधारी में मुद्रा-जोखिम—रुपया कमजोर तो चुकौती महंगी।
मुख्य परीक्षा बिंदु
- मौद्रीकृत घाटे से बाजार उधारी की ओर बदलाव के लाभ-हानि का समालोचनात्मक आकलन करें।
- समझाएँ कि पूंजीगत व्यय (इन्फ्रा) कैसे उधारी को उचित ठहरा सकता है—विकास व भविष्य की कर-आय बढ़ाकर।
- बाह्य ऋण के सतर्क सीमा-निर्धारण और मुद्रा-जोखिम प्रबंधन की भूमिका बताइए।
- WMA की रूपरेखा पर चर्चा—कैश प्रबंधन बनाम मौद्रिक स्वतंत्रता।
- घाटा वित्तपोषण के चुनावों को FRBM ग्लाइड-पथ, मुद्रास्फीति नियंत्रण और ऋण-स्थिरता से जोड़कर विश्लेषण करें।
घाटा का मौद्रीकरण
घाटा का मौद्रीकरण का अर्थ है सरकार के राजकोषीय घाटे को उधार लेकर नहीं बल्कि नई मुद्रा छापकर पूरा करना, ताकि सार्वजनिक ऋण न बढ़े। सरल शब्दों में, इसमें भारतीय रिज़र्व बैंक (RBI) सरकार के खर्च को पूरा करने के लिए पैसा बनाता है। यह सीधे (सरकार से बांड खरीदकर) या अप्रत्यक्ष रूप से (ओपन मार्केट ऑपरेशन्स के माध्यम से सेकेंडरी मार्केट से बांड खरीदकर) किया जा सकता है।
मौद्रीकरण क्या है?
यह घाटे को पूरा करने का तरीका है जिसमें सरकार उधार नहीं लेती, बल्कि नई मुद्रा छपती है।
RBI सरकार से बांड खरीदकर ताज़ा पैसा बनाता है।
इसे 'गैर-ऋण वित्तपोषण' कहते हैं क्योंकि इससे कर्ज़ नहीं बढ़ता।
मौद्रीकरण के तरीके
प्रत्यक्ष मौद्रीकरण: RBI सीधे सरकार से बांड खरीदकर नई मुद्रा देता है। भारत में 1997 तक प्रचलित।
अप्रत्यक्ष मौद्रीकरण: RBI सेकेंडरी मार्केट में बांड खरीदकर लिक्विडिटी देता है (OMO के ज़रिए)।
भारत में इतिहास
1997 तक: RBI एड-हॉक टी-बिल्स के जरिए स्वतः सरकार को पैसा देता था।
1994 और 1997: RBI-सरकार के बीच समझौते हुए, इस प्रथा को चरणबद्ध खत्म करने के लिए।
FRBM अधिनियम 2003: 1 अप्रैल 2006 से RBI को सीधे बांड खरीदने से रोका गया। अब वह केवल OMO के ज़रिए सेकेंडरी मार्केट से खरीद सकता है।
वर्तमान स्थिति
सामान्य परिस्थितियों में प्रत्यक्ष मौद्रीकरण प्रतिबंधित है।
लेकिन FRBM के 'एस्केप क्लॉज' (NK सिंह समिति की सिफारिश पर) विशेष परिस्थितियों में अनुमति देते हैं: राष्ट्रीय सुरक्षा, युद्ध, कृषि संकट, आर्थिक मंदी (GDP 3% से अधिक गिरावट), बड़े संरचनात्मक सुधार।
प्रत्यक्ष बनाम अप्रत्यक्ष में अंतर
दोनों से मुद्रा आपूर्ति बढ़ती है और महंगाई हो सकती है।
OMO में: RBI तय करता है कि कब और कितना पैसा डाला जाए।
प्रत्यक्ष मौद्रीकरण में: सरकार तय करती है कितना और कब पैसा चाहिए—RBI की स्वतंत्रता कम हो जाती है।
जोखिम और चिंताएँ
महंगाई: ज्यादा पैसा = ज्यादा मांग, कीमतें बढ़ेंगी।
राजकोषीय दबदबा: सरकार के उधार लेने से RBI की मौद्रिक नीति कमजोर।
निवेशकों का भरोसा कम: बार-बार प्रयोग से डर कि मुद्रास्फीति अनियंत्रित होगी।
दीर्घकालिक निर्भरता: सरकारें अनुशासन छोड़ सकती हैं।
शुरुआती समझ के लिए उदाहरण
प्रत्यक्ष: सरकार को ₹1000 करोड़ चाहिए। RBI नए नोट छापकर बांड खरीदता है। कर्ज़ नहीं बढ़ता, लेकिन बाजार में पैसा बढ़ जाता है।
अप्रत्यक्ष: सरकार बांड जनता को बेचती है। बाद में RBI इन्हें बैंकों से खरीद लेता है, धीरे-धीरे पैसा डालता है।
| पहलू | प्रत्यक्ष मौद्रीकरण | अप्रत्यक्ष मौद्रीकरण (OMO) |
|---|---|---|
| पैसा कौन तय करता है? | सरकार तय करती है (उधार की ज़रूरत) | RBI तय करता है (मौद्रिक नीति) |
| बाजार की भूमिका | नहीं – RBI सीधे सरकार से खरीदता है | हां – RBI निवेशकों से सेकेंडरी मार्केट में खरीदता है |
| महंगाई का जोखिम | ज्यादा, RBI नियंत्रण से बाहर | मध्यम, RBI नियंत्रण में |
| भारत में स्थिति | 1997 से बंद; केवल आपातकाल में अनुमति | मौद्रिक नीति का सामान्य साधन |
| RBI की स्वतंत्रता पर असर | कमज़ोर | बनी रहती है |
प्रारंभिक परीक्षा टिप्स
- घाटा का मौद्रीकरण = सरकार के लिए केंद्रीय बैंक द्वारा नोट छापना।
- 1997 से प्रत्यक्ष मौद्रीकरण बंद; FRBM अधिनियम 2003 ने इसे रोक दिया।
- आपात स्थिति (युद्ध, संकट, मंदी) में एस्केप क्लॉज के तहत अनुमति।
- OMO अप्रत्यक्ष मौद्रीकरण है और मौद्रिक नीति का सामान्य हिस्सा है।
मुख्य परीक्षा बिंदु
- भारत में प्रत्यक्ष घाटा मौद्रीकरण के लाभ और जोखिम पर चर्चा करें।
- FRBM अधिनियम ने RBI को क्यों रोका और इसका महंगाई नियंत्रण पर क्या असर पड़ा।
- क्या OMO प्रत्यक्ष मौद्रीकरण का सुरक्षित विकल्प हो सकता है—इस पर विवेचना करें।
- एन.के. सिंह समिति के एस्केप क्लॉज प्रावधानों का समालोचनात्मक अध्ययन करें।
- क्या कोविड जैसी विशेष परिस्थितियों में भारत को अस्थायी प्रत्यक्ष मौद्रीकरण करना चाहिए—इस पर बहस करें।
घाटा वित्तपोषण और सार्वजनिक ऋण का प्रभाव
घाटा वित्तपोषण का अर्थ है सरकार द्वारा अपने खर्च को पूरा करने के लिए नया पैसा छापना या उधार लेना। इससे मुद्रास्फीति बढ़ सकती है, निवेश प्रभावित हो सकते हैं, असमानताएँ बढ़ सकती हैं लेकिन पूंजी निर्माण को भी बढ़ावा मिल सकता है। सार्वजनिक ऋण सरकार द्वारा लिया गया कुल उधार है (आंतरिक और बाहरी दोनों) जिससे उसके खर्च पूरे होते हैं। शास्त्रीय अर्थशास्त्रियों ने इसका विरोध किया, लेकिन कीन्स ने कहा कि ऋण आधारित व्यय रोजगार और विकास को बढ़ावा दे सकता है।
घाटा वित्तपोषण का प्रभाव
मुद्रास्फीति का दबाव: नया पैसा छापने से अर्थव्यवस्था में मुद्रा प्रवाह बढ़ता है, जिससे मांग और कीमतें बढ़ती हैं। समान वस्तुओं के पीछे अधिक पैसा दौड़ता है, परिणामस्वरूप महंगाई होती है।
निवेश पर असर: महंगाई से कर्मचारियों की वेतन मांग बढ़ती है। वेतन वृद्धि उत्पादन लागत बढ़ाती है, जिससे निवेशक हतोत्साहित होते हैं।
पूंजी निर्माण: महंगाई से उत्पादकों को अधिक लाभ मिलता है। वे अधिक बचत करते हैं, जिससे समाज की कुल बचत बढ़ती है और निवेश में लगाई जा सकती है। यह दीर्घकालिक विकास को बढ़ावा देता है।
सामाजिक असमानता: महंगाई से अमीर-गरीब की खाई बढ़ती है। अमीर उत्पादकों की संपत्ति बढ़ती है जबकि गरीबों की क्रय शक्ति घटती है। यानी 'अमीर और अमीर, गरीब और गरीब' हो जाता है।
सार्वजनिक ऋण – अर्थ
सरकार द्वारा लिया गया कुल ऋण, जिसमें आंतरिक और बाहरी उधार शामिल होते हैं।
इसमें भारत की समेकित निधि और सार्वजनिक खाते की देनदारियाँ शामिल होती हैं।
सरकार ट्रेजरी बिल (अल्पकालिक) और बॉन्ड (दीर्घकालिक) जारी करती है। राज्य सरकारें 'स्टेट डेवलपमेंट लोन (SDLs)' जारी करती हैं।
भारत ने वर्षों में विदेशी ऋण पर निर्भरता कम की है और अधिक आंतरिक उधार पर भरोसा किया है।
ऐतिहासिक दृष्टिकोण
शास्त्रीय अर्थशास्त्री (एडम स्मिथ, रिकार्डो, माल्थस): सार्वजनिक ऋण का विरोध किया। इसे अपव्ययी और अनुपयोगी माना।
कीन्स का विचार: मंदी के दौरान सरकार को उधार लेकर खर्च बढ़ाना चाहिए। इससे बचत जुटती है, मांग बढ़ती है, रोजगार सृजित होता है और मंदी से बाहर निकलने में मदद मिलती है।
सार्वजनिक ऋण के स्रोत
आंतरिक ऋण: देश के भीतर से बांड, ट्रेजरी बिल, राष्ट्रीय लघु बचत निधि आदि के माध्यम से लिया गया ऋण।
बाहरी ऋण: अंतर्राष्ट्रीय संस्थाओं जैसे विश्व बैंक, IMF, IDA, IFC आदि से विकास परियोजनाओं के लिए लिया गया ऋण। इसे विदेशी मुद्रा में चुकाना पड़ता है।
सार्वजनिक ऋण की आवश्यकता क्यों?
कर वसूली की सीमा: करों को बहुत अधिक बढ़ाने से लोग कर चोरी करने लगते हैं (लैफर वक्र प्रभाव)।
बजट घाटा: जब सरकारी आय कम पड़ती है, तो उधार लेकर खर्च पूरा किया जाता है।
आपातकालीन स्थिति: कोविड-19, युद्ध या मंदी जैसी परिस्थितियों में कर संग्रह घटता है लेकिन खर्च बढ़ता है। ऐसे में सार्वजनिक ऋण आवश्यक हो जाता है।
लैफर वक्र – सरल व्याख्या
कर दर और कर राजस्व के बीच संबंध दिखाता है।
कर दरें बहुत अधिक होने पर कर राजस्व घटता है क्योंकि लोग कर चोरी करते हैं।
कर दरें उचित स्तर पर होने पर लोग ईमानदारी से कर चुकाते हैं और सरकारी राजस्व बढ़ सकता है।
| प्रकार | विवरण |
|---|---|
| आंतरिक ऋण | देश के भीतर से बांड, ट्रेजरी बिल, बचत निधि, वित्तीय संस्थानों से उधार। |
| बाहरी ऋण | विश्व बैंक, IMF, IDA, IFC आदि से लिया गया ऋण, विदेशी मुद्रा में चुकाना होता है। |
| अल्पकालिक | ट्रेजरी बिल (एक वर्ष से कम)। |
| दीर्घकालिक | सरकारी बॉन्ड और राज्य विकास ऋण (SDLs)। |
प्रारंभिक परीक्षा टिप्स
- घाटा वित्तपोषण महंगाई और असमानता बढ़ाता है लेकिन पूंजी निर्माण में मदद करता है।
- सार्वजनिक ऋण = केंद्र सरकार की कुल देनदारियाँ (आंतरिक + बाहरी उधार)।
- FRBM अधिनियम 2003 के बाद प्रत्यक्ष मौद्रीकरण रोका गया।
- लैफर वक्र दिखाता है कि बहुत अधिक कर लगाने से कर चोरी बढ़ती है और राजस्व घटता है।
मुख्य परीक्षा बिंदु
- भारत में घाटा वित्तपोषण के सकारात्मक और नकारात्मक प्रभावों का विश्लेषण करें।
- बताएँ कि सार्वजनिक ऋण कैसे पूंजी निर्माण (बुनियादी ढाँचा, निवेश) में उपयोगी हो सकता है।
- भारत की विदेशी ऋण पर निर्भरता कम करने की रणनीति और इसके लाभ पर चर्चा करें।
- सार्वजनिक ऋण पर शास्त्रीय और कीन्स के विचारों की आलोचनात्मक तुलना करें।
- लैफर वक्र कराधान की सीमा और सार्वजनिक उधार की आवश्यकता कैसे दिखाता है, समझाएँ।
सार्वजनिक ऋण के विभिन्न पहलू
सार्वजनिक ऋण एक दोधारी तलवार है। एक ओर यह बुनियादी ढाँचा, शिक्षा, स्वास्थ्य और प्रौद्योगिकी को वित्तपोषित करने में मदद करता है, जिससे आर्थिक विकास होता है। दूसरी ओर, अत्यधिक ऋण मुद्रास्फीति को बढ़ा सकता है, आने वाली पीढ़ियों पर कर का बोझ डाल सकता है और निजी निवेश को कम कर सकता है। भारत का ऋण-से-जीडीपी अनुपात वैश्विक औसत से कम है, जो लचीलापन दर्शाता है, लेकिन राजकोषीय अनुशासन आवश्यक है।
सार्वजनिक ऋण के सकारात्मक पहलू
1930 के बाद से सार्वजनिक ऋण राष्ट्रीय राजकोषीय नीति का नियमित हिस्सा बन गया।
अवसंरचना निर्माण: सड़क, बंदरगाह, बिजली संयंत्र आदि बनाने के लिए ऋण लिया जाता है। ऐसे प्रोजेक्ट रोजगार बढ़ाते हैं, परिवहन लागत घटाते हैं और निवेश आकर्षित करते हैं।
प्रौद्योगिकी और कौशल: ऋण से आधुनिक तकनीक में निवेश दक्षता बढ़ाता है और श्रमिकों के कौशल में सुधार करता है।
बाहरी ऋण: विदेशी मुद्रा भंडार बढ़ाने और आयात करने में मदद करता है।
राजस्व-व्यय का अंतर: ऋण सरकार के खर्च और आय के बीच अंतर को पूरा करता है।
सार्वजनिक सेवाएँ: शिक्षा, स्वास्थ्य और कल्याण पर खर्च के लिए भी ऋण का उपयोग होता है।
सार्वजनिक ऋण के नकारात्मक पहलू
मुद्रास्फीति: ऋण से खर्च बढ़ने पर मुद्रा आपूर्ति और मांग बढ़ती है, जिससे वस्तुओं और सेवाओं की कीमतें बढ़ती हैं।
उदाहरण: मनरेगा से ग्रामीण मजदूरी बढ़ी और 2008–2012 में महंगाई बढ़ने का कारण माना गया।
अनुपयोगी योजनाएँ: कल्याण योजनाएँ जिनसे आर्थिक रिटर्न नहीं मिलता, वे समय के साथ करदाताओं पर बोझ बन जाती हैं।
भविष्य पर बोझ: आज का ऋण भविष्य में चुकाना पड़ता है, जिससे आने वाली पीढ़ियों के पास पूंजीगत खर्च के लिए कम संसाधन बचते हैं।
संप्रभुता पर असर: विदेशी ऋण शर्तों के साथ आते हैं। चुका न पाने पर देश की स्वतंत्रता खतरे में पड़ सकती है।
उदाहरण: श्रीलंका ने चीन से ऋण चुकाने में असफल होने पर हम्बनटोटा बंदरगाह 99 वर्षों के लिए लीज पर दिया।
निजी निवेश पर असर: अत्यधिक ऋण से ब्याज दरें बढ़ती हैं, जिससे निजी निवेश घटता है और GDP वृद्धि धीमी होती है।
भारत की स्थिति
वैश्विक स्तर:
आर्थिक सर्वेक्षण 2022–23: भारत का ऋण-से-जीडीपी अनुपात 2005 में 81% से बढ़कर 2021 में लगभग 84% हुआ।
वैश्विक औसत: 248%।
प्रमुख अर्थव्यवस्थाएँ: अमेरिका (264%), ब्रिटेन (257%), फ्रांस (345%), जापान (426%), चीन (295%)।
भारत अपेक्षाकृत कम ~170% पर है।
भारत में ऋण संरचना: घरेलू ऋण = GDP का 36%, गैर-वित्तीय निजी क्षेत्र = 88%, सरकारी ऋण = 82%।
वैश्विक औसत: घरेलू ऋण = 62%, निजी गैर-वित्तीय कंपनियाँ = 160%। भारत इनसे कम है।
केंद्रीय स्तर:
केंद्र सरकार की देनदारियाँ FY21 में GDP का 59.2% से घटकर FY22 में 56.7% हुईं।
सार्वजनिक ऋण-से-जीडीपी 2020 में रिकॉर्ड 100.86% पहुँचा (COVID खर्च के कारण), जबकि 2014 में 76.86% था।
| पहलू | विवरण |
|---|---|
| सकारात्मक प्रभाव | अवसंरचना, शिक्षा, स्वास्थ्य में निवेश; रोजगार सृजित करता है; तकनीक और कौशल सुधारता है; विदेशी मुद्रा भंडार मजबूत करता है। |
| नकारात्मक प्रभाव | मुद्रास्फीति बढ़ाता है; भविष्य के करदाताओं पर बोझ; बाहरी ऋण से संप्रभुता खतरे में; निजी निवेश कम होता है। |
| देश | ऋण-से-जीडीपी अनुपात |
|---|---|
| भारत | 170% (2021) |
| अमेरिका | 264% |
| ब्रिटेन | 257% |
| फ्रांस | 345% |
| जापान | 426% |
| चीन | 295% |
| वैश्विक औसत | 248% |
प्रारंभिक परीक्षा टिप्स
- भारत का ऋण-से-जीडीपी अनुपात वैश्विक औसत की तुलना में कम है।
- श्रीलंका का हम्बनटोटा बंदरगाह उदाहरण है 'ऋण-जाल कूटनीति' का।
- सार्वजनिक ऋण से 'क्राउडिंग आउट इफेक्ट' होता है जिससे निजी निवेश घटता है।
- लैफर वक्र बताता है कि कर बढ़ाने की सीमा होती है और उधार आवश्यक हो जाता है।
मुख्य परीक्षा बिंदु
- भारत में सार्वजनिक ऋण के सकारात्मक और नकारात्मक प्रभावों का मूल्यांकन करें।
- बताइए कि सार्वजनिक ऋण कैसे अवसंरचना और मानव पूंजी में निवेश से उत्पादक हो सकता है।
- विदेशी ऋण और 'ऋण-जाल कूटनीति' के खतरों का आलोचनात्मक विश्लेषण करें।
- वैश्विक अर्थव्यवस्थाओं की तुलना में भारत का स्थिर ऋण-से-जीडीपी अनुपात समझाइए।
- कोविड के बाद बढ़ते ऋण के संदर्भ में भारत की राजकोषीय नीति की दीर्घकालिक स्थिरता का आकलन करें।
भारत में सार्वजनिक ऋण अधिक होने के कारण और स्थिरता के उपाय
भारत में सार्वजनिक ऋण अधिक है क्योंकि बैंक पुनर्पूंजीकरण, कम कर-जीडीपी अनुपात और कर प्रणाली की खामियाँ हैं। ऋण की स्थिरता के लिए, भारत को घाटे वाली पीएसयू का निजीकरण, जीएसटी विस्तार से कर संग्रहण में सुधार, पब्लिक-प्राइवेट पार्टनरशिप अपनाना और बुनियादी ढांचे व मानव पूंजी में निवेश करना चाहिए। एफआरबीएम अधिनियम का लक्ष्य ऋण-से-जीडीपी अनुपात को 60% (केंद्र 40% + राज्य 20%) तक लाना है।
भारत में सार्वजनिक ऋण अधिक होने के कारण
बैंक पुनर्पूंजीकरण: 2017–18 में ₹80,000 करोड़ के पुनर्पूंजीकरण बॉन्ड जारी किए गए ताकि सरकारी बैंकों को समर्थन मिल सके, जिससे सरकारी ऋण बढ़ गया।
कम कर-जीडीपी अनुपात: स्वतंत्रता के बाद राष्ट्रीय आय कई गुना बढ़ी, फिर भी सकल कर-जीडीपी अनुपात केवल लगभग 10.2% (2021) है। बजट अनुमान 2023–24 में यह 11.1% था।
त्रुटिपूर्ण कर प्रणाली: भारत की कर प्रणाली में खामियों के कारण कर चोरी व्यापक है, जिससे सरकार का राजस्व कम होता है।
भारत में ऋण स्थिरता प्राप्त करने के उपाय
निजीकरण: घाटे में चल रही पीएसयू (जैसे एयर इंडिया) का निजीकरण किया जाए। 'न्यूनतम सरकार, अधिकतम शासन' का सिद्धांत अपनाया जाए।
एफआरबीएम अधिनियम 2003: राजकोषीय समेकन और टिकाऊ राजकोषीय नीति को अनिवार्य करता है।
सार्वजनिक वित्तीय प्रबंधन प्रणाली (PFMS): पारदर्शिता और जवाबदेही के लिए अधिक प्रभावी ढंग से उपयोग की जानी चाहिए।
पब्लिक-प्राइवेट पार्टनरशिप (PPP): सामाजिक योजनाओं और बुनियादी ढांचे में प्रोत्साहित की जानी चाहिए।
बुनियादी ढांचा और मानव पूंजी: दीर्घकालिक विकास के लिए शिक्षा, स्वास्थ्य और कौशल में निवेश आवश्यक है।
जीएसटी विस्तार: अधिक क्षेत्रों में लागू करके कर-जीडीपी अनुपात बढ़ाया जा सकता है।
निवेशक-अनुकूल माहौल: नीतियों से विदेशी और घरेलू निवेश आकर्षित हों, जिससे सरकार का ऋण निर्भरता कम हो।
ऋण-से-जीडीपी अनुपात
परिभाषा: कुल सार्वजनिक ऋण का देश की सकल घरेलू उत्पाद से अनुपात, जो देश की ऋण चुकाने की क्षमता बताता है।
उच्च अनुपात: डिफॉल्ट का खतरा और कमजोर भुगतान क्षमता दर्शाता है।
एफआरबीएम लक्ष्य: ऋण-से-जीडीपी अनुपात 60% होना चाहिए – केंद्र 40% और राज्य 20%।
| कारण | विवरण |
|---|---|
| बैंक पुनर्पूंजीकरण | 2017–18 में ₹80,000 करोड़ पुनर्पूंजीकरण बॉन्ड ने ऋण बढ़ाया। |
| कम कर-जीडीपी अनुपात | कर-जीडीपी अनुपात केवल 10–11%, वैश्विक स्तर से कम। |
| त्रुटिपूर्ण कर प्रणाली | कर चोरी और खामियों से राजस्व संग्रहण घटा। |
| संस्था | लक्ष्य अनुपात |
|---|---|
| केंद्र सरकार | जीडीपी का 40% |
| राज्य सरकारें | जीडीपी का 20% |
| संयुक्त (केंद्र + राज्य) | जीडीपी का 60% |
प्रारंभिक परीक्षा टिप्स
- बैंक पुनर्पूंजीकरण (₹80,000 करोड़, 2017–18) ने भारत का ऋण बढ़ाया।
- भारत का कर-जीडीपी अनुपात ~11% है, जो कई देशों से कम है।
- एफआरबीएम अधिनियम के अनुसार ऋण-से-जीडीपी अनुपात 60% (केंद्र 40%, राज्य 20%) होना चाहिए।
- ऋण स्थिरता के लिए निजीकरण और जीएसटी विस्तार महत्वपूर्ण हैं।
मुख्य परीक्षा बिंदु
- भारत के अधिक ऋण के संरचनात्मक कारण जैसे बैंक पुनर्पूंजीकरण और कम कर आधार का विश्लेषण करें।
- ऋण भार कम करने के उपाय जैसे पीएसयू निजीकरण, जीएसटी विस्तार और पीपीपी मॉडल पर चर्चा करें।
- ऋण स्थिरता बनाए रखने में एफआरबीएम अधिनियम की भूमिका समझाएँ।
- राजकोषीय स्वास्थ्य के लिए कर-जीडीपी अनुपात बढ़ाने के महत्व को स्पष्ट करें।
- कोविड के बाद भारत की ऋण दिशा स्थिर है या नहीं, इसका आलोचनात्मक मूल्यांकन करें।
भारतीय बजट में हाल के बदलाव
हाल के वर्षों में भारत ने बजट प्रक्रिया में महत्वपूर्ण बदलाव किए हैं जैसे कि 1 फरवरी को केंद्रीय बजट की प्रस्तुति को आगे बढ़ाना और अलग रेलवे बजट को केंद्रीय बजट में शामिल करना। इन सुधारों का उद्देश्य दक्षता बढ़ाना, बुनियादी ढांचा परियोजनाओं को तेज़ करना और सरकार की वित्तीय स्थिति की समग्र तस्वीर प्रस्तुत करना है।
बजट प्रस्तुति को आगे बढ़ाना
पहले हर साल 28 फरवरी को केंद्रीय बजट पेश किया जाता था।
2017–18 से बजट हर साल 1 फरवरी को प्रस्तुत किया जाता है (27 दिन पहले)।
जल्दी बजट के फायदे
बजट प्रक्रिया लगभग 2 महीने लेती है। पहले सरकार को पहले 2 महीनों के लिए 'वोट ऑन अकाउंट' लेना पड़ता था।
अब, जल्दी बजट पेश होने से यह प्रक्रिया 1 अप्रैल से पहले पूरी हो जाती है और वोट ऑन अकाउंट की ज़रूरत नहीं पड़ती।
राज्य सरकारों को धन योजना और उपयोग करने के लिए अधिक समय मिलता है।
लंबी निवेश अवधि से बुनियादी ढांचा परियोजनाओं में देरी कम होती है। पहले, जून में बजट पास होने और मानसून शुरू होने से परियोजनाएँ देर से शुरू होती थीं।
जल्दी बजट के नुकसान
अधूरी जानकारी: अब बजट केवल 6 महीने की आय-व्यय डेटा पर तैयार होता है जबकि पहले 9 महीने का डेटा होता था।
मानसून के पूर्वानुमान पर निर्भरता के कारण योजना बनाना कठिन हो जाता है।
रेलवे बजट का केंद्रीय बजट में विलय
2017–18 से रेलवे बजट को केंद्रीय बजट में मिला दिया गया (बिबेक देबरॉय समिति की सिफारिश)।
पहले 1924 में रेलवे बजट को अलग किया गया क्योंकि यह कुल बजट का 84% था।
अब रेलवे का हिस्सा केवल 15% से कम है, इसलिए विलय व्यावहारिक हो गया।
विलय के फायदे
सरकार की वित्तीय स्थिति की पूरी तस्वीर मिलती है।
बहु-मोडल परिवहन योजना (रेलवे, सड़क, जलमार्ग) को बढ़ावा मिला जैसे पीएम गति शक्ति।
रेलवे और केंद्र सरकार दोनों के संसाधनों का बेहतर उपयोग।
रेलवे को अब सरकार को डिविडेंड नहीं देना पड़ता।
वित्त मंत्रालय को मध्य वर्ष की समीक्षा और पूंजीगत व्यय आवंटन में अधिक लचीलापन मिलता है।
विलय के नुकसान
रेलवे अपनी वाणिज्यिक पहचान खोकर एक सामान्य सरकारी विभाग बन सकता है।
लोकप्रियता के लिए सरकार यात्री किराया नहीं बढ़ाएगी जिससे राजस्व कम होगा।
यदि केंद्रीय बजट की आय घटती है, तो रेलवे को भी अपने आवंटन में कटौती झेलनी पड़ेगी।
| सुधार | फायदे | नुकसान |
|---|---|---|
| बजट आगे बढ़ाना (2017) | वोट ऑन अकाउंट खत्म; राज्यों को अधिक समय; परियोजनाओं का तेज़ क्रियान्वयन | अधूरी आय/व्यय जानकारी; मानसून प्रभाव का अनुमान कठिन |
| रेलवे बजट विलय (2017–18) | वित्तीय स्थिति की पूरी तस्वीर; संसाधनों का बेहतर उपयोग; रेलवे पर डिविडेंड का बोझ नहीं | रेलवे वाणिज्यिक पहचान खो सकता है; बजट की कमी होने पर फंड में कटौती |
प्रारंभिक परीक्षा टिप्स
- बजट प्रस्तुति 28 फरवरी से 1 फरवरी कर दी गई (2017 से)।
- रेलवे बजट 2017–18 में केंद्रीय बजट में मिला दिया गया।
- बिबेक देबरॉय समिति ने रेलवे बजट के विलय की सिफारिश की।
- जल्दी बजट ने 'वोट ऑन अकाउंट' की व्यवस्था को समाप्त किया।
मुख्य परीक्षा बिंदु
- केंद्रीय बजट की तारीख आगे बढ़ाने का तर्क और इसके वित्तीय योजना पर प्रभाव पर चर्चा करें।
- रेलवे बजट को केंद्रीय बजट में मिलाने के फायदे और नुकसान का आलोचनात्मक विश्लेषण करें।
- समझाएँ कि जल्दी बजट राज्यों के धन उपयोग को कैसे बेहतर बनाता है।
- जल्दी बजट तैयार करने में अधूरी जानकारी के जोखिम का मूल्यांकन करें।
- आकलन करें कि विलय से रेलवे की स्वायत्तता घटी या दक्षता बढ़ी।
बजट में योजना और गैर-योजना वर्गीकरण की समाप्ति
2017–18 से भारत सरकार ने योजना और गैर-योजना व्यय का विभाजन समाप्त कर दिया। अब सभी व्यय को केवल राजस्व और पूंजीगत व्यय में वर्गीकृत किया जाता है। इस सुधार का उद्देश्य बजट को सरल बनाना, पारदर्शिता बढ़ाना और व्यय को सीधे परिणामों से जोड़ना है।
पृष्ठभूमि
योजना बनाम गैर-योजना वर्गीकरण पहली पंचवर्षीय योजना (1951) में शुरू किया गया था।
योजना व्यय: विकास परियोजनाओं और योजनाओं के लिए योजना आयोग द्वारा तय खर्च।
गैर-योजना व्यय: अन्य सभी खर्च जैसे वेतन, पेंशन, सब्सिडी, परिसंपत्तियों का रखरखाव, ब्याज भुगतान, रक्षा आदि।
समय के साथ इसने बजट में भ्रम और अक्षमता पैदा की।
वर्गीकरण समाप्त करने का कारण (2017–18 से)
2014 में योजना आयोग को समाप्त कर नीति आयोग बनाया गया, जिससे पुरानी प्रणाली अप्रासंगिक हो गई।
गलत धारणा: योजना व्यय को 'विकासात्मक' और गैर-योजना व्यय को 'गैर-विकासात्मक' माना जाने लगा।
योजना व्यय पर अत्यधिक ध्यान देने से रखरखाव, वेतन और पेंशन जैसे महत्वपूर्ण मदों की उपेक्षा हुई।
संसाधनों का विभाजन: योजना और गैर-योजना के अलग आवंटन से सेवाओं की वास्तविक लागत का आकलन करना मुश्किल हुआ।
योजना और गैर-योजना को पूंजीगत और राजस्व व्यय में मिलाने से बजट अधिक पारदर्शी और परिणाम-उन्मुख हुआ।
नई वर्गीकरण प्रणाली
राजस्व व्यय: ऐसा व्यय जो परिसंपत्ति नहीं बनाता और देनदारियां नहीं घटाता (जैसे वेतन, सब्सिडी, ब्याज भुगतान, पेंशन)।
पूंजीगत व्यय: ऐसा व्यय जो परिसंपत्ति बनाता या देनदारियां घटाता है (जैसे बुनियादी ढांचा परियोजनाएं, राज्यों को ऋण, ऋण का पुनर्भुगतान)।
यह पुनर्वर्गीकरण यह समझने में मदद करता है कि सरकारी खर्च लंबी अवधि के विकास और आर्थिक वृद्धि को कैसे प्रभावित करता है।
महत्व
बजट संरचना को सरल बनाता है और नीति निर्माताओं, अर्थशास्त्रियों और नागरिकों के लिए समझना आसान बनाता है।
खर्च (आउटले) को परिणामों (नतीजों) से जोड़ने में मदद करता है।
खर्च की मात्रा के बजाय गुणवत्ता पर ध्यान केंद्रित करता है।
कृत्रिम श्रेणियों को हटाकर बेहतर वित्तीय अनुशासन और जवाबदेही सुनिश्चित करता है।
| पुराना वर्गीकरण | नया वर्गीकरण | सुलझी समस्याएँ |
|---|---|---|
| योजना व्यय | पूंजीगत व्यय | पक्षपात दूर, परिसंपत्ति निर्माण का आकलन |
| गैर-योजना व्यय | राजस्व व्यय | 'गैर-विकासात्मक' खर्च की गलत धारणा समाप्त |
प्रारंभिक परीक्षा टिप्स
- योजना बनाम गैर-योजना वर्गीकरण 2017–18 से समाप्त हुआ।
- अब व्यय को राजस्व और पूंजीगत व्यय में बांटा गया है।
- यह बदलाव योजना आयोग को समाप्त करने के बाद किया गया।
- खर्च और परिणामों के बीच बेहतर संबंध स्थापित करता है।
मुख्य परीक्षा बिंदु
- योजना और गैर-योजना व्यय वर्गीकरण की ऐतिहासिक पृष्ठभूमि समझाएँ।
- पुरानी प्रणाली की समस्याओं जैसे पक्षपात और संसाधनों के विभाजन का आलोचनात्मक विश्लेषण करें।
- पूंजीगत और राजस्व व्यय प्रणाली में बदलाव के पीछे का तर्क बताएं।
- नए सिस्टम ने पारदर्शिता और वित्तीय अनुशासन को कैसे सुधारा, इसका विश्लेषण करें।
- आउटले और परिणामों को जोड़ने पर इसके प्रभाव का परीक्षण करें।
केंद्रीय प्रायोजित योजनाओं (सीएसएस) का तार्किकीकरण
केंद्रीय प्रायोजित योजनाएँ (सीएसएस) वे योजनाएँ हैं जिनमें केंद्र और राज्य सरकारें मिलकर खर्च करती हैं। इनका उद्देश्य राज्यों के प्रयासों को सहयोग देना, पूरे देश में संतुलित विकास सुनिश्चित करना और राज्य सूची से जुड़े मुद्दों पर केंद्र का समर्थन प्रदान करना है। तार्किकीकरण का मतलब है योजनाओं की संख्या कम करना, उन्हें कोर, कोर ऑफ कोर और वैकल्पिक में विभाजित करना और सहकारी संघवाद की भावना में बेहतर सहयोग सुनिश्चित करना।
अवलोकन
सीएसएस को केंद्र और राज्यों द्वारा संयुक्त रूप से वित्तपोषित किया जाता है। फंडिंग अनुपात 50:50, 60:40, 70:30, 75:25 या 90:10 (पूर्वोत्तर और पर्वतीय राज्यों के लिए) होता है।
केंद्र सरकार बड़ा हिस्सा देती है, लेकिन इन्हें लागू करने की जिम्मेदारी राज्यों या उनकी एजेंसियों की होती है।
ये योजनाएँ अक्सर संविधान की राज्य सूची से संबंधित विषयों से जुड़ी होती हैं, लेकिन अधिक संसाधन होने के कारण केंद्र सहयोग करता है।
उदाहरण: मनरेगा (महात्मा गांधी राष्ट्रीय ग्रामीण रोजगार गारंटी अधिनियम)।
फंडिंग पैटर्न
सामान्य अनुपात: 60% केंद्र : 40% राज्य।
विशेष श्रेणी वाले राज्यों (पूर्वोत्तर व हिमालयी): 90% केंद्र : 10% राज्य।
कुछ योजनाओं में: 80% केंद्र : 20% राज्य।
वर्गीकरण (केंद्रीय बजट 2016–17 अनुसार)
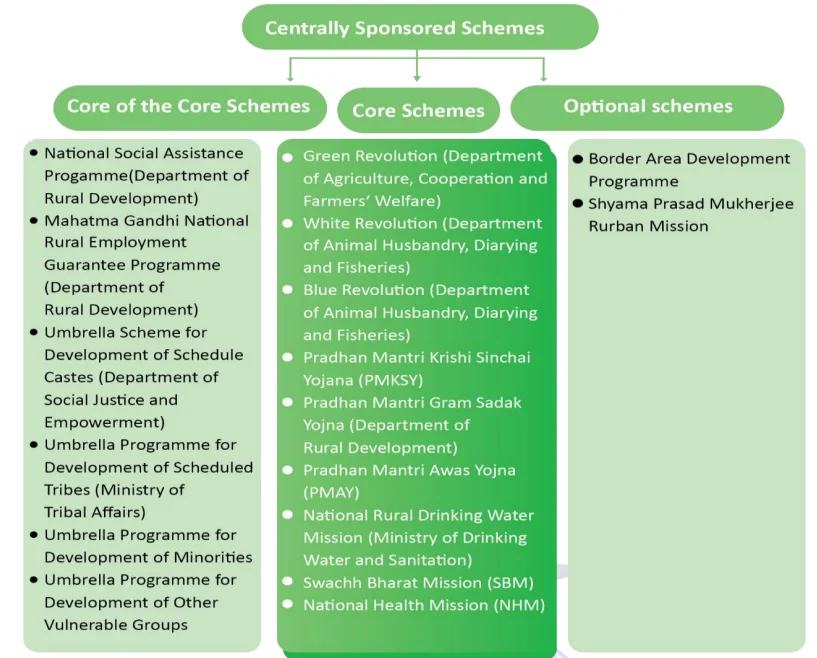
कोर योजनाएँ: राष्ट्रीय विकास एजेंडे से जुड़ी योजनाएँ जिनमें केंद्र और राज्य मिलकर कार्य करते हैं (जैसे प्रधानमंत्री ग्राम सड़क योजना, हरित क्रांति)।
कोर ऑफ कोर योजनाएँ: सामाजिक सुरक्षा और समावेशन पर केंद्रित योजनाएँ; पूरी तरह केंद्र द्वारा वित्तपोषित (जैसे एससी/अल्पसंख्यक विकास हेतु छत्र योजना)।
वैकल्पिक योजनाएँ: राज्यों को स्वतंत्रता कि वे कौन सी योजना लागू करें; केंद्र समेकित राशि आवंटित करता है (जैसे सीमा क्षेत्र विकास कार्यक्रम)।
महत्व
पूरे देश में विकास और कल्याणकारी योजनाओं के माध्यम से संतुलित विकास सुनिश्चित करता है।
राज्यों को केंद्र से अतिरिक्त फंड, विशेषज्ञता और संसाधन प्राप्त होते हैं।
राष्ट्रीय प्राथमिकताओं को पूरा करने में मदद करता है और क्षेत्रीय स्तर पर लचीलापन प्रदान करता है।
आलोचना
कभी-कभी राज्यों की जिम्मेदारियों से ओवरलैप होता है, जिससे कार्यकुशलता घटती है।
योजनाओं की कठोर संरचना के कारण राज्यों को कम लचीलापन मिलता है।
बजट आवंटन में गिरावट राज्यों पर वित्तीय दबाव डालती है।
अत्यधिक केंद्रीय हस्तक्षेप संघवाद को कमजोर कर सकता है।
तार्किकीकरण के प्रयास
नीति आयोग (2015) के तहत मुख्यमंत्रियों का उप-समूह गठित किया गया।
कुल योजनाओं की संख्या 30 तक सीमित करने की सिफारिश की।
योजनाओं को कोर और वैकल्पिक श्रेणियों में विभाजित किया गया।
कोर योजनाएँ राष्ट्रीय विकास प्राथमिकताओं पर केंद्रित हों।
सामाजिक सुरक्षा और समावेशन योजनाओं को कोर ऑफ कोर में शामिल किया जाए।
| श्रेणी | विवरण | उदाहरण |
|---|---|---|
| कोर योजनाएँ | राष्ट्रीय विकास एजेंडे के तहत केंद्र-राज्य संयुक्त योजनाएँ | प्रधानमंत्री ग्राम सड़क योजना, हरित क्रांति |
| कोर ऑफ कोर | पूरी तरह केंद्र द्वारा वित्तपोषित; सामाजिक सुरक्षा और समावेशन पर केंद्रित | एससी और अल्पसंख्यक विकास हेतु छत्र योजना |
| वैकल्पिक योजनाएँ | राज्य चुन सकते हैं; समेकित धन आवंटित होता है | सीमा क्षेत्र विकास कार्यक्रम |
प्रारंभिक परीक्षा टिप्स
- सीएसएस केंद्र-राज्य संयुक्त योजनाएँ हैं जिनमें साझा फंडिंग होती है।
- फंडिंग अनुपात: 60:40, 80:20, 90:10 (विशेष राज्यों के लिए)।
- केंद्रीय बजट 2016–17 ने इन्हें कोर, कोर ऑफ कोर और वैकल्पिक में वर्गीकृत किया।
- नीति आयोग ने कुल सीएसएस को 30 योजनाओं तक सीमित करने की सिफारिश की।
मुख्य परीक्षा बिंदु
- सीएसएस की भूमिका पर चर्चा करें कि यह सहकारी संघवाद को कैसे बढ़ावा देती हैं।
- कठोरता, घटते फंड और राज्य कार्यों के साथ ओवरलैप जैसी चुनौतियों का आलोचनात्मक विश्लेषण करें।
- तार्किकीकरण का तर्क और नीति आयोग की सिफारिशों को समझाएँ।
- बताएँ कि तार्किकीकरण दक्षता कैसे बढ़ाता है और दोहराव को कैसे कम करता है।
- संघीय प्राथमिकताओं और राज्यीय लचीलेपन के बीच बेहतर संतुलन के लिए सुधार सुझाएँ।
केंद्रीय प्रायोजित योजनाओं (सीएसएस) का तार्किकीकरण
केंद्रीय प्रायोजित योजनाएँ (सीएसएस) केंद्र सरकार द्वारा बनाई जाती हैं लेकिन राज्यों द्वारा लागू की जाती हैं। समय के साथ इनकी संख्या बहुत बढ़ गई, जिससे दोहराव, ज़िम्मेदारियों में गड़बड़ी और पैसों की बर्बादी हुई। इसे ठीक करने के लिए चतुर्वेदी समिति और 15वें वित्त आयोग जैसी संस्थाओं ने इन योजनाओं को घटाने, मिलाने और सरल बनाने की सिफारिश की। हाल के केंद्रीय बजटों में इन योजनाओं को कम करके बड़े छत्र योजनाओं में मिला दिया गया है, ताकि संसाधनों का बेहतर उपयोग हो और लाभ जल्दी लोगों तक पहुँचे।
केंद्रीय प्रायोजित योजनाएँ (सीएसएस) क्या हैं?
सीएसएस ऐसी योजनाएँ हैं जिनमें अधिकांश पैसा केंद्र सरकार देती है और थोड़ी हिस्सेदारी राज्य सरकारें भी करती हैं।
इन योजनाओं का डिज़ाइन केंद्र बनाता है लेकिन इन्हें लागू राज्य करते हैं।
अधिकांश राज्यों में पैटर्न 60:40 है (केंद्र: राज्य) और विशेष श्रेणी वाले राज्यों (जैसे पूर्वोत्तर) में 90:10।
उदाहरण: मनरेगा एक केंद्रीय प्रायोजित योजना है।
सीएसएस का तार्किकीकरण क्यों ज़रूरी था?
वर्षों में योजनाओं की संख्या बढ़कर 130 से अधिक हो गई, जिससे काम का दोहराव और गड़बड़ी होने लगी।
फंड अक्सर शर्तों के आधार पर मिलते थे, जिससे राज्यों को बजट योजना बनाने में दिक्कत होती थी।
'वन-साइज़-फिट्स-ऑल' डिज़ाइन ने यह नज़रअंदाज़ किया कि हर राज्य की ज़रूरतें और भौगोलिक स्थिति अलग होती हैं।
राज्यों की शिकायत थी कि ये योजनाएँ उन्हें अपने सीमित संसाधन केंद्र की प्राथमिकताओं पर खर्च करने के लिए मजबूर करती हैं।
समितियों की सिफारिशें
चतुर्वेदी समिति (2014): 147 योजनाओं को घटाकर 66 करने का सुझाव दिया ताकि दोहराव न हो और निगरानी आसान हो।
15वां वित्त आयोग: छोटी या अप्रासंगिक योजनाओं को बंद करने और सीएसएस के लिए न्यूनतम बजट सीमा तय करने का सुझाव दिया।
हाल के तार्किकीकरण कदम
2018 – समग्र शिक्षा: तीन शिक्षा योजनाओं (एसएसए, आरएमएसए, टीटी एंड एई) को मिलाकर एक छत्र योजना बनाई गई ताकि प्राथमिक से लेकर उच्च माध्यमिक तक की शिक्षा को एकीकृत तरीके से दिया जा सके।
बजट 2022-23: बड़ी संख्या में योजनाओं को घटाकर 130 से 65 छत्र योजनाएँ बना दी गईं।
मंत्रालयवार उदाहरण:
महिला एवं बाल विकास मंत्रालय: 19 योजनाओं से घटाकर 3 (मिशन शक्ति, मिशन वात्सल्य, सक्षम आंगनवाड़ी और पोषण 2.0)।
पशुपालन एवं डेयरी मंत्रालय: 12 योजनाओं को घटाकर 2 किया, 3 बंद कीं। नई योजनाएँ: अवसंरचना विकास कोष और विकास कार्यक्रम (पशुपालन)।
कृषि एवं किसान कल्याण मंत्रालय: 20 योजनाओं को घटाकर 3 छत्र योजनाएँ बनाई गईं (कृषिओनति योजना, कृषि सहकारी पर एकीकृत योजना, राष्ट्रीय कृषि विकास योजना)।
तार्किकीकरण के फायदे
पैसों की बर्बादी और दोहराव से बचा।
निगरानी आसान हो गई क्योंकि अब योजनाओं की संख्या कम है।
राज्यों पर बोझ कम हुआ क्योंकि अब उन्हें उतनी साझेदारी नहीं करनी पड़ती।
सहकारी संघवाद को बढ़ावा मिला क्योंकि राज्यों को लागू करने में थोड़ी आज़ादी मिली।
अब ध्यान नतीजों (लोगों तक पहुँचे लाभ) पर दिया जा रहा है।
आलोचना और चुनौतियाँ
कुछ राज्यों का कहना है कि तार्किकीकरण के बाद भी केंद्र का दबदबा ज़्यादा है।
छोटी योजनाएँ जो किसी खास मुद्दे पर केंद्रित थीं, वे बड़ी योजनाओं में समाहित होने के बाद महत्व खो सकती हैं।
राज्यों को चिंता है कि बड़ी छत्र योजनाओं में उनकी स्थानीय ज़रूरतें पूरी तरह शामिल नहीं होंगी।
| वर्ष/समिति | सिफारिश/कार्रवाई |
|---|---|
| 2014 – चतुर्वेदी समिति | 147 योजनाओं को घटाकर 66 करने की सिफारिश |
| 2015 – नीति आयोग उप-समूह | सीएसएस को कोर, कोर ऑफ कोर और वैकल्पिक में बाँटने का सुझाव |
| 2018 – समग्र शिक्षा | 3 शिक्षा योजनाओं को मिलाकर एक एकीकृत योजना बनाई गई |
| 2022–23 बजट | 130 योजनाओं को घटाकर 65 छत्र योजनाएँ की गईं |
| 15वां वित्त आयोग | न्यूनतम बजट सीमा और छोटी योजनाओं को बंद करने का सुझाव |
प्रारंभिक परीक्षा टिप्स
- सीएसएस केंद्र द्वारा बनाई जाती हैं और राज्यों द्वारा साझा फंडिंग से लागू होती हैं।
- चतुर्वेदी समिति (2014) – 147 योजनाओं को घटाकर 66 करने की सिफारिश।
- 15वें वित्त आयोग – न्यूनतम सीमा तय करने और छोटी योजनाएँ बंद करने का सुझाव।
- बजट 2022–23 – 130 योजनाओं को मिलाकर 65 छत्र योजनाएँ बनाई गईं।
मुख्य परीक्षा बिंदु
- समझाएँ कि बहुत अधिक सीएसएस योजनाओं ने दोहराव और अक्षमता क्यों पैदा की।
- चतुर्वेदी समिति (2014) और 15वें वित्त आयोग की सिफारिशों पर चर्चा करें।
- फायदे बताइए – पैसों का बेहतर उपयोग, परिणाम-आधारित दृष्टिकोण, सहकारी संघवाद को बढ़ावा।
- चुनौतियों की आलोचनात्मक जाँच करें – केंद्र का दबदबा, स्थानीय ज़रूरतों की अनदेखी, छोटी योजनाओं का महत्व खोना।
- सुधार सुझाइए – राज्यों से परामर्श, डिजाइन में लचीलापन, परिणाम-आधारित फंडिंग।
केंद्रीय क्षेत्रीय योजनाएँ बनाम केंद्रीय प्रायोजित योजनाएँ
केंद्रीय क्षेत्रीय योजनाएँ पूरी तरह केंद्र सरकार द्वारा वित्तपोषित और लागू की जाती हैं, जबकि केंद्रीय प्रायोजित योजनाएँ केंद्र और राज्य दोनों द्वारा साझा रूप से वित्तपोषित होती हैं लेकिन इन्हें लागू राज्य सरकारें करती हैं। यह विभाजन भारतीय संविधान की संघ सूची और राज्य सूची के विषयों पर आधारित है।
केंद्रीय क्षेत्रीय योजनाएँ
पूरी तरह केंद्र सरकार द्वारा वित्तपोषित और लागू की जाती हैं।
ये योजनाएँ संघ सूची के विषयों से जुड़ी होती हैं (जैसे रक्षा, अंतरिक्ष, दूरसंचार, परमाणु ऊर्जा आदि)।
इसमें राज्यों पर कोई वित्तीय बोझ नहीं होता।
उदाहरण:
भारतनेट: दुनिया का सबसे बड़ा ग्रामीण ब्रॉडबैंड कार्यक्रम, ऑप्टिकल फाइबर पर आधारित।
नमामि गंगे: 2014 में शुरू किया गया मिशन, गंगा नदी की सफाई और पुनर्जीवन के लिए।
स्टैंड अप इंडिया: 2016 में शुरू की गई योजना, एससी, एसटी और महिला उद्यमियों को ऋण और उद्यमिता के लिए प्रोत्साहित करने हेतु।
केंद्रीय प्रायोजित योजनाएँ
केंद्र द्वारा बनाई जाती हैं लेकिन इन्हें लागू राज्य करते हैं।
फंडिंग केंद्र और राज्यों द्वारा साझा की जाती है (जैसे 60:40, 80:20 या 90:10 अनुपात)।
ध्यान राज्य सूची के विषयों पर होता है (जैसे स्वास्थ्य, शिक्षा, ग्रामीण रोजगार)।
इन योजनाओं को आगे कोर, कोर ऑफ कोर और वैकल्पिक योजनाओं में बाँटा जाता है।
मुख्य अंतर
वित्तपोषण: केंद्रीय क्षेत्रीय योजनाएँ = 100% केंद्र; केंद्रीय प्रायोजित योजनाएँ = केंद्र + राज्य।
कार्यान्वयन: केंद्रीय क्षेत्रीय योजनाएँ = केंद्र सरकार; केंद्रीय प्रायोजित योजनाएँ = राज्य सरकारें।
वर्गीकरण: केंद्रीय क्षेत्रीय योजनाएँ = कोई उपविभाजन नहीं; केंद्रीय प्रायोजित योजनाएँ = कोर/कोर ऑफ कोर/वैकल्पिक।
उदाहरण: भारतनेट (केंद्रीय क्षेत्रीय योजना); मनरेगा (केंद्रीय प्रायोजित योजना)।
| पहलू | केंद्रीय क्षेत्रीय योजनाएँ | केंद्रीय प्रायोजित योजनाएँ |
|---|---|---|
| वित्तपोषण | 100% केंद्र सरकार | केंद्र और राज्य द्वारा साझा (60:40, 80:20, 90:10) |
| कार्यान्वयन | केंद्र सरकार की मंत्रालय/एजेंसियाँ | राज्य सरकारें/एजेंसियाँ |
| क्षेत्र | संघ सूची के विषय (रक्षा, दूरसंचार, परमाणु ऊर्जा) | राज्य सूची के विषय (स्वास्थ्य, शिक्षा, ग्रामीण रोजगार) |
| वर्गीकरण | कोई उपविभाजन नहीं | कोर, कोर ऑफ कोर, वैकल्पिक |
| उदाहरण | भारतनेट, नमामि गंगे, स्टैंड अप इंडिया | मनरेगा, प्रधानमंत्री ग्राम सड़क योजना, मिड-डे मील योजना |
प्रारंभिक परीक्षा टिप्स
- केंद्रीय क्षेत्रीय योजनाएँ = 100% केंद्र द्वारा वित्तपोषित और लागू।
- केंद्रीय प्रायोजित योजनाएँ = संयुक्त फंडिंग, राज्यों द्वारा लागू।
- संघ सूची → केंद्रीय योजनाएँ; राज्य सूची → प्रायोजित योजनाएँ।
- उदाहरण: भारतनेट (केंद्रीय), मनरेगा (प्रायोजित)।
मुख्य परीक्षा बिंदु
- समझाएँ कि केंद्रीय क्षेत्रीय योजनाएँ राष्ट्रीय प्राथमिकताओं (दूरसंचार, रक्षा, नदी संरक्षण) पर केंद्रित होती हैं।
- बताइए कि केंद्रीय प्रायोजित योजनाएँ राज्य-स्तरीय मुद्दों (स्वास्थ्य, शिक्षा, ग्रामीण रोजगार) के लिए क्यों महत्वपूर्ण हैं।
- फंडिंग और कार्यान्वयन के अंतर स्पष्ट कीजिए।
- फायदे और नुकसान पर चर्चा करें: केंद्रीय योजनाएँ एकरूपता लाती हैं; प्रायोजित योजनाएँ स्थानीय भागीदारी लाती हैं लेकिन राज्य के बजट पर दबाव डाल सकती हैं।
सार्वजनिक वित्तीय प्रबंधन प्रणाली (पीएफएमएस)
पीएफएमएस वित्त मंत्रालय के अधीन नियंत्रक महालेखाकार (CGA) द्वारा विकसित एक वेब-आधारित वित्तीय प्रबंधन प्लेटफ़ॉर्म है। इसे सरकारी योजनाओं के लिए धन प्रवाह की निगरानी, वास्तविक समय में रिपोर्टिंग और सार्वजनिक धन के उपयोग में पारदर्शिता सुनिश्चित करने के लिए बनाया गया है। यह भारत सरकार की डिजिटल इंडिया पहल का एक प्रमुख हिस्सा है।
पृष्ठभूमि
2009 में शुरू किया गया ताकि भारत सरकार की सभी योजनाओं के लिए जारी धनराशि की निगरानी की जा सके।
शुरुआत में इसका उद्देश्य कार्यक्रमों के विभिन्न स्तरों पर खर्च की निगरानी करना था।
2013 में दायरे को बढ़ाकर सभी योजनाओं के लाभार्थियों को प्रत्यक्ष भुगतान को शामिल किया गया।
पीएफएमएस के कार्य
केंद्र सरकार के लिए एक मजबूत वित्तीय प्रबंधन प्रणाली उपलब्ध कराता है, जो कुशल धन प्रवाह और एकीकृत लेखा नेटवर्क स्थापित करता है।
प्रबंधन सूचना प्रणाली (MIS) के माध्यम से हितधारकों को वास्तविक समय का विश्वसनीय और सार्थक वित्तीय डेटा प्रदान करता है।
निर्णय लेने के लिए समर्थन प्रणाली के रूप में कार्य करता है और व्यय पर नियंत्रण करने में मदद करता है।
सुनिश्चित करता है कि सभी सरकारी एजेंसियाँ अपने धन को बैंक खातों से भेजें जिन्हें RBI वास्तविक समय में मॉनिटर करता है।
सभी प्राप्तकर्ता एजेंसियों का डेटाबेस तैयार करता है और बैंकों के कोर बैंकिंग सॉल्यूशन (CBS) से एकीकृत होता है।
धन प्रवाह को अंतिम स्तर (जैसे पंचायत, एनजीओ, लाभार्थी) तक ट्रैक करता है।
भुगतान, रसीद, पेंशन और भविष्य निधि की निगरानी करके वित्तीय शासन में पारदर्शिता और जवाबदेही बढ़ाता है।
मुख्य भूमिका
सरकार के धन को अंतिम लाभार्थी तक ट्रैक करने में मदद करता है।
धन के कुशल उपयोग को सुनिश्चित करता है और बर्बादी तथा देरी को कम करता है।
बेहतर योजना और परिणाम-आधारित धन आवंटन सक्षम करता है।
सिंगल नोडल एजेंसी (SNA) डैशबोर्ड
2022 में वित्त मंत्रालय द्वारा पीएफएमएस सुधारों के हिस्से के रूप में लॉन्च किया गया।
राज्यों को हस्तांतरित धन और CSS योजनाओं के उपयोग की निगरानी करता है।
अनावश्यक ब्याज व्यय को कम करने में मदद करता है क्योंकि धन केवल जरूरत पड़ने पर जारी किया जाता है।
अप्रयुक्त धन की जानकारी प्रदान करता है ताकि राज्य नए फंड रिलीज़ के लिए अपने प्रस्ताव को तर्कसंगत बना सकें।
प्रत्येक राज्य को हर CSS योजना के लिए एक SNA नामित करना आवश्यक है।
SNA को वाणिज्यिक बैंक में एक अद्वितीय बैंक खाता खोलना होता है ताकि उस योजना से संबंधित सभी लेन-देन किए जा सकें।
वास्तविक समय की निगरानी और केंद्रीय धन का कुशल उपयोग सुनिश्चित करता है।
महत्व
कुशल, पारदर्शी और जवाबदेह सार्वजनिक वित्तीय प्रबंधन को बढ़ावा देता है।
धन के दुरुपयोग और विचलन को रोकता है।
केंद्र और राज्य के बीच बेहतर धन उपयोग सुनिश्चित करके सहकारी संघवाद को मजबूत करता है।
डिजिटल इंडिया पहल के अनुरूप वित्तीय प्रवाह को डिजिटाइज करता है।
| पहलू | विवरण |
|---|---|
| शुरुआत | 2009, 2013 में विस्तारित |
| विकसित किया | नियंत्रक महालेखाकार (CGA), वित्त मंत्रालय |
| उद्देश्य | धन प्रवाह की निगरानी, प्रत्यक्ष लाभ हस्तांतरण, वास्तविक समय रिपोर्टिंग |
| प्रौद्योगिकी | वेब-आधारित प्रणाली जो बैंकों के कोर बैंकिंग समाधान से जुड़ी है |
| हालिया सुधार | SNA डैशबोर्ड (2022) – CSS फंड मॉनिटरिंग के लिए |
प्रारंभिक परीक्षा टिप्स
- पीएफएमएस 2009 में शुरू किया गया; 2013 में प्रत्यक्ष हस्तांतरण के लिए विस्तारित।
- CGA, वित्त मंत्रालय द्वारा विकसित।
- बैंकों के CBS से जुड़ा, वास्तविक समय की निगरानी करता है।
- SNA डैशबोर्ड (2022) CSS योजनाओं के फंड उपयोग को ट्रैक करता है।
मुख्य परीक्षा बिंदु
- पीएफएमएस सार्वजनिक वित्तीय प्रबंधन में पारदर्शिता और जवाबदेही सुनिश्चित करता है।
- लाभार्थियों तक सीधे धन पहुंचाकर लीक को रोकने में मदद करता है।
- वास्तविक समय निगरानी द्वारा राजकोषीय अनुशासन को मजबूत करता है।
- SNA डैशबोर्ड राज्यों को फंड रिलीज़ तर्कसंगत बनाने में मदद करता है और निष्क्रिय धन से बचाता है।
- डिजिटल इंडिया और ई-गवर्नेंस पहल के अनुरूप है।
राजकोषीय नीति
राजकोषीय नीति से आशय सरकार द्वारा व्यय, कराधान और ऋण का उपयोग करके अर्थव्यवस्था को प्रभावित करने से है। यह आर्थिक विकास को प्रोत्साहित करने, मुद्रास्फीति को नियंत्रित करने, असमानताओं को कम करने और भुगतान संतुलन को स्थिर करने का एक प्रमुख साधन है। भारत में राजकोषीय नीति का उद्देश्य विकासात्मक लक्ष्यों और व्यापक आर्थिक स्थिरता दोनों को प्राप्त करना है।
परिचय
राजकोषीय नीति में सरकार के वे निर्णय शामिल होते हैं जो कराधान (कितना कर वसूला जाए), सार्वजनिक व्यय (पैसा कहाँ और कैसे खर्च किया जाए) और सार्वजनिक ऋण (सरकार कितना उधार ले) से संबंधित होते हैं।
यह कीन्स के सिद्धांत पर आधारित है कि सरकार की कार्रवाइयाँ मांग, उत्पादन और रोजगार को प्रभावित कर सकती हैं।
कर दरों में बदलाव या सार्वजनिक व्यय बढ़ाकर/घटाकर, सरकार मंदी में विकास को प्रोत्साहित कर सकती है और उछाल के समय मुद्रास्फीति को धीमा कर सकती है।
भारत में राजकोषीय नीति के उद्देश्य
आर्थिक विकास को प्रोत्साहित करना: सरकार बुनियादी ढांचे और उद्योगों (जैसे इस्पात, उर्वरक, मशीन टूल्स) में निवेश करती है। ये उद्योग दीर्घकालिक औद्योगिक और कृषि विकास की नींव रखते हैं।
आय और संपत्ति में असमानताओं को कम करना: प्रगतिशील कर प्रणाली में अमीर लोग अधिक कर चुकाते हैं और सरकार गरीबों के लिए स्वास्थ्य, शिक्षा और सब्सिडी जैसी कल्याणकारी योजनाओं पर अधिक खर्च करती है।
मूल्य स्थिरता सुनिश्चित करना: महँगाई (कीमतों में वृद्धि) या अपस्फीति (कीमतों में गिरावट) अर्थव्यवस्था को अस्थिर कर सकती है। सरकार राशन और उचित मूल्य की दुकानों के माध्यम से खाद्य आपूर्ति का प्रबंधन करती है ताकि चावल-गेहूँ जैसी आवश्यक वस्तुओं की कीमतें स्थिर रहें।
भुगतान संतुलन की कमी को ठीक करना: जब आयात निर्यात से अधिक हो जाता है तो विदेशी भुगतान बढ़ जाते हैं। सरकार आयात पर शुल्क बढ़ाकर, मेक इन इंडिया को प्रोत्साहित करके और निर्यात पर सब्सिडी देकर इसका समाधान करती है।
राजकोषीय नीति बनाम मौद्रिक नीति
राजकोषीय नीति: भारत सरकार (वित्त मंत्रालय) द्वारा बनाई और लागू की जाती है। इसके औजार कर, सार्वजनिक व्यय और उधारी हैं। इसका फोकस दीर्घकालिक विकास और मांग प्रबंधन पर है।
मौद्रिक नीति: भारतीय रिज़र्व बैंक (RBI) द्वारा संचालित। इसके औजार हैं ब्याज दरें, सीआरआर, एसएलआर और रेपो दर। इसका फोकस मुद्रास्फीति नियंत्रण, ऋण प्रवाह और मुद्रा स्थिरता पर है।
आसान भाषा में: राजकोषीय नीति = सरकार का बजट प्रबंधन; मौद्रिक नीति = केंद्रीय बैंक का मुद्रा प्रवाह नियंत्रण।
स्वचालित स्थिरक (Automatic Stabilisers)
अर्थ: बजट के वे घटक जो बिना किसी नए निर्णय के व्यापार चक्र के विपरीत चलते हैं – जैसे प्रगतिशील आयकर संग्रह मंदी में घटता और तेज़ी में बढ़ता है; मंदी में बेरोज़गारी/कल्याण व्यय बढ़ता है।
भारत में राजकोषीय नीति की सीमाएँ
प्रतिबद्ध व्यय: ब्याज भुगतान, वेतन, पेंशन और सब्सिडी के कारण प्रति-चक्रीय व्यय की गुंजाइश कम रहती है।
संकीर्ण कर आधार और राजस्व अस्थिरता: कम कर-GDP अनुपात संसाधनों को सीमित करता है।
समय-अंतराल और क्राउडिंग आउट: पहचान, स्वीकृति और कार्यान्वयन में देरी; भारी सरकारी उधारी ब्याज दरें बढ़ाकर निजी निवेश को बाहर कर सकती है।
नियम और राजनीति: FRBM लक्ष्य घाटे को सीमित करते हैं, और लोकलुभावन दबाव प्राथमिकताओं को विकृत करते हैं।
| पहलू | राजकोषीय नीति | मौद्रिक नीति |
|---|---|---|
| प्राधिकरण | भारत सरकार (वित्त मंत्रालय) | भारतीय रिज़र्व बैंक (RBI) |
| मुख्य औजार | कर, सरकारी व्यय, उधारी | रेपो दर, सीआरआर, एसएलआर, ओपन मार्केट ऑपरेशन |
| फोकस | विकास, असमानता कम करना, वित्तीय संतुलन | मुद्रास्फीति नियंत्रण, मुद्रा आपूर्ति, ऋण स्थिरता |
| समय अवधि | मध्यम से दीर्घकालिक प्रभाव | लघु से मध्यम अवधि का प्रभाव |
| स्वभाव | राजनीतिक निर्णय (बजट के माध्यम से) | तकनीकी/आर्थिक निर्णय (RBI द्वारा) |
प्रारंभिक परीक्षा टिप्स
- राजकोषीय नीति = सरकार के बजट से जुड़े निर्णय (खर्च, कर, उधारी)।
- मौद्रिक नीति = RBI द्वारा ब्याज दर और मुद्रा आपूर्ति पर निर्णय।
- राजकोषीय नीति राजनीतिक; मौद्रिक नीति तकनीकी।
- राजकोषीय औजार: कर, सब्सिडी, पूंजीगत व्यय। मौद्रिक औजार: रेपो दर, सीआरआर, एसएलआर।
मुख्य परीक्षा बिंदु
- राजकोषीय नीति भारत की आर्थिक योजना और सामाजिक कल्याण में प्रमुख भूमिका निभाती है।
- यह विकास और समानता के बीच संतुलन बनाने, मूल्य स्थिरता सुनिश्चित करने और बाहरी असंतुलन सुधारने के लिए आवश्यक है।
- केवल मौद्रिक नीति से विकास संभव नहीं; इसे राजकोषीय नीति के साथ समन्वय में काम करना होता है।
- चुनौतियाँ: राजकोषीय घाटा, लोकलुभावन खर्च और अल्पकालिक आवश्यकताओं व दीर्घकालिक स्थिरता में संतुलन।
- राजकोषीय और मौद्रिक नीति का प्रभावी मिश्रण समावेशी और स्थिर आर्थिक विकास सुनिश्चित करता है।
राजकोषीय नीति के प्रकार
राजकोषीय नीति का मतलब है सरकार द्वारा खर्च और कराधान का उपयोग करके देश की अर्थव्यवस्था को प्रभावित करना। यह मुख्य रूप से तीन प्रकार की होती है: विस्तारवादी, संकुचनकारी और तटस्थ। इन नीतियों का प्रयोग विकास, रोजगार और महंगाई को नियंत्रित करने के लिए किया जाता है।
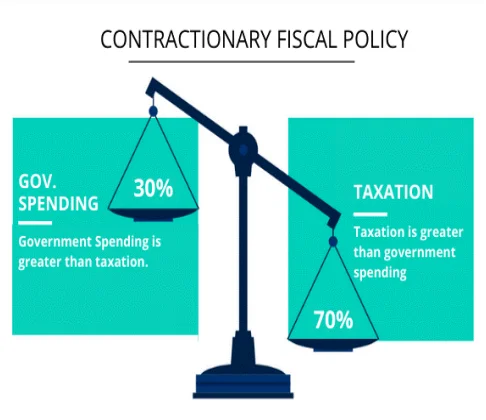
अवलोकन
राजकोषीय नीति = सरकार का कर और खर्च का प्रयोग करके अर्थव्यवस्था को नियंत्रित करना।
यह मांग, रोजगार, उत्पादन और महंगाई को नियंत्रित करने में मदद करती है।
प्रकार: विस्तारवादी, संकुचनकारी, तटस्थ।
विस्तारवादी राजकोषीय नीति
तब लागू की जाती है जब अर्थव्यवस्था धीमी हो या मंदी में हो।
सरकार अपने खर्च को बढ़ाती है (जैसे सड़कें, शिक्षा, स्वास्थ्य पर)।
कर कम किए जा सकते हैं ताकि लोगों के पास अधिक पैसा हो खर्च करने के लिए।
उद्देश्य: मांग बढ़ाना, रोजगार पैदा करना, उत्पादन बढ़ाना और विकास को प्रोत्साहित करना।
उदाहरण: सरकार नई हाईवे बनवाती है ताकि रोजगार और सामग्री की मांग बढ़े।
संकुचनकारी राजकोषीय नीति
तब लागू की जाती है जब महंगाई बहुत अधिक हो जाती है (कीमतें तेजी से बढ़ रही हों)।
सरकार अपने खर्च को घटाती है या कर बढ़ाती है।
लोगों के पास खर्च करने के लिए कम पैसा होता है, जिससे वस्तुओं और सेवाओं की मांग घटती है।
उद्देश्य: महंगाई को नियंत्रित करना और अर्थव्यवस्था को संतुलित रखना।
उदाहरण: विलासिता की वस्तुओं पर कर बढ़ाना ताकि अनावश्यक खर्च कम हो।
तटस्थ राजकोषीय नीति
तब लागू की जाती है जब अर्थव्यवस्था स्थिर हो, न तेज़ी में हो न मंदी में।
सरकार केवल उतना खर्च करती है जितना वह करों से कमाती है।
कोई अतिरिक्त उधारी या खर्च नहीं होता।
उद्देश्य: संतुलन बनाए रखना और अर्थव्यवस्था को स्थिर रखना।
उदाहरण: सरकार का ऐसा बजट जहाँ खर्च = आय हो।
| प्रकार | विवरण | उद्देश्य |
|---|---|---|
| विस्तारवादी | सरकार खर्च बढ़ाती है और कर कम करती है। | विकास, मांग और रोजगार बढ़ाना। |
| संकुचनकारी | सरकार खर्च घटाती है या कर बढ़ाती है। | महंगाई नियंत्रित करना और मांग घटाना। |
| तटस्थ | सरकार उतना ही खर्च करती है जितना कर से आय होती है। | अर्थव्यवस्था में संतुलन बनाए रखना। |
प्रारंभिक परीक्षा टिप्स
- विस्तारवादी = ज्यादा खर्च, कम कर; मंदी में प्रयोग।
- संकुचनकारी = कम खर्च, ज्यादा कर; महंगाई में प्रयोग।
- तटस्थ = खर्च = आय; स्थिर अर्थव्यवस्था में प्रयोग।
- राजकोषीय नीति = सरकार का अर्थव्यवस्था को नियंत्रित करने का साधन (मौद्रिक नीति के साथ)।
मुख्य परीक्षा बिंदु
- विस्तारवादी नीति मंदी के समय अर्थव्यवस्था को पुनर्जीवित करने में मदद करती है।
- संकुचनकारी नीति ऊँची महंगाई को नियंत्रित करने के लिए ज़रूरी है।
- तटस्थ नीति लंबे समय तक स्थिरता बनाए रखने में सहायक है।
- राजकोषीय नीतियाँ GDP वृद्धि, रोजगार, महंगाई और समग्र कल्याण को प्रभावित करती हैं।
- सफलता का आधार सही समय पर प्रयोग और मौद्रिक नीति के साथ समन्वय है।
राजकोषीय नीति की चक्रीयता
राजकोषीय नीति की चक्रीयता का मतलब है कि सरकार आर्थिक उतार-चढ़ाव के अनुसार अपने खर्च और करों को समायोजित करती है। यह या तो प्रतिचक्रीय (आर्थिक चक्र के विपरीत चलकर स्थिरता लाना) या प्रचक्रिय (आर्थिक चक्र के साथ चलना, जिससे उतार-चढ़ाव और बढ़ सकते हैं) हो सकती है।
अवलोकन
राजकोषीय नीति आर्थिक वृद्धि और मंदी के अनुसार बदलती है।
चक्रीयता दिखाती है कि नीति अर्थव्यवस्था को स्थिर करती है या उतार-चढ़ाव को और गहरा बनाती है।
प्रतिचक्रीय राजकोषीय नीति (Counter-cyclical)
यह आर्थिक चक्र के विपरीत चलती है।
मंदी/सुस्ती में: सरकार खर्च बढ़ाती है और कर घटाती है ताकि मांग और वृद्धि बढ़े।
तेज़ी/मंहगाई में: सरकार खर्च घटाती है और कर बढ़ाती है ताकि महंगाई पर नियंत्रण हो।
उद्देश्य: अर्थव्यवस्था को स्थिर करना और तेज़ उतार-चढ़ाव से बचाना।
उदाहरण: 2008 के वैश्विक संकट में अमेरिका ने सड़क और ढाँचा परियोजनाओं पर खर्च बढ़ाया।
प्रचक्रिय राजकोषीय नीति (Pro-cyclical)
यह आर्थिक चक्र की दिशा में चलती है।
तेज़ी में: सरकार खर्च और कर में कटौती करती है (जिससे अर्थव्यवस्था और ज़्यादा गरम हो जाती है)।
मंदी में: सरकार खर्च घटाती है और कर बढ़ाती है (जिससे सुस्ती और गहरी हो जाती है)।
इससे महंगाई और बेरोजगारी दोनों की समस्या बढ़ सकती है।
उदाहरण: कई विकासशील देश संकट के समय संसाधन की कमी के कारण सामाजिक योजनाओं का खर्च घटा देते हैं।
संबंधित शब्दावली
राजकोषीय खिंचाव (Fiscal Drag)
जब महंगाई या आय बढ़ने से लोग ऊँचे कर स्लैब में पहुँच जाते हैं।
प्रगतिशील कर प्रणाली में यह अक्सर होता है।
उदाहरण: वेतन महंगाई के अनुसार बढ़ा, लेकिन कर स्लैब भी बढ़ गया, जिससे हाथ में आय नहीं बढ़ी।
राजकोषीय तटस्थता (Fiscal Neutrality)
ऐसी नीति जिसमें सरकार का खर्च और कर/राजस्व संतुलित रहता है।
उद्देश्य: न तो मांग बढ़ाना और न ही घटाना।
उदाहरण: सरकार ₹1000 करोड़ स्वास्थ्य पर खर्च करे और उतना ही नया कर लगा दे।
| प्रकार | विवरण | प्रभाव |
|---|---|---|
| प्रतिचक्रीय | आर्थिक चक्र के विपरीत; मंदी में खर्च बढ़ाना, तेज़ी में खर्च घटाना। | अर्थव्यवस्था को स्थिर करता है; बेरोजगारी और महंगाई के उतार-चढ़ाव कम करता है। |
| प्रचक्रिय | आर्थिक चक्र के साथ; तेज़ी में खर्च बढ़ाना, मंदी में खर्च घटाना। | उतार-चढ़ाव को और बढ़ाता है; बेरोजगारी और महंगाई का खतरा बढ़ता है। |
प्रारंभिक परीक्षा टिप्स
- प्रतिचक्रीय = स्थिरता लाने वाली नीति (केन्स का विचार)।
- प्रचक्रिय = अस्थिरता बढ़ाने वाली, खासकर संसाधन-सीमित देशों में।
- राजकोषीय खिंचाव = महंगाई के कारण ऊँचे कर स्लैब में पहुँचना।
- राजकोषीय तटस्थता = मांग पर कोई प्रभाव नहीं (खर्च = राजस्व)।
मुख्य परीक्षा बिंदु
- प्रतिचक्रीय नीति को प्राथमिकता दी जाती है क्योंकि यह आर्थिक उतार-चढ़ाव को नियंत्रित करती है।
- प्रचक्रिय नीति अक्सर संसाधनों या उधारी की कमी के कारण अपनाई जाती है।
- राजकोषीय खिंचाव महंगाई के समय छिपे हुए कर बोझ को दिखाता है।
- राजकोषीय तटस्थता लंबी अवधि में संतुलन लाती है लेकिन सरकार की प्रोत्साहन देने की क्षमता घटा सकती है।
- चक्रीयता का सीधा संबंध मौद्रिक नीति और समग्र स्थिरता से है।
लेखांकन पद्धतियाँ (नकद बनाम उपार्जन)
सरकारें अपनी आय और व्यय का हिसाब रखने के लिए लेखांकन पद्धतियों का उपयोग करती हैं। दो मुख्य तरीके हैं: नकद आधार (लेन-देन तभी दर्ज करना जब नकदी वास्तव में प्राप्त हो या भुगतान की जाए) और उपार्जन आधार (लेन-देन तब दर्ज करना जब वे अर्जित हों या हों, नकदी की आवाजाही पर ध्यान दिए बिना)। भारत अपने बजट के लिए मुख्य रूप से नकद आधार का उपयोग करता है।
लेखांकन पद्धतियाँ क्या हैं?
ये सरकार के वित्तीय लेन-देन (आय और व्यय) को दर्ज करने के नियम हैं।
लक्ष्य: सरकार की वित्तीय स्थिति की स्पष्ट और सटीक तस्वीर प्रदान करना।
1. नकद आधार लेखांकन
नियम: लेन-देन केवल तभी दर्ज किए जाते हैं जब वास्तविक नकदी का आदान-प्रदान होता है।
आय तब दर्ज की जाती है जब नकदी प्राप्त होती है।
व्यय तब दर्ज किए जाते हैं जब नकदी का भुगतान किया जाता है।
सादृश्य: अपने व्यक्तिगत बटुए के बारे में सोचें। आप पैसे केवल तभी गिनते हैं जब आप इसे भौतिक रूप से प्राप्त करते हैं या खर्च करते हैं।
लाभ: सरल, समझने में आसान, नकदी प्रवाह स्पष्ट रूप से दिखाता है।
नुकसान: भविष्य की देनदारियों (जैसे अवैतनिक बिल या भविष्य की पेंशन बाध्यताएं) या संपत्तियों (जैसे प्राप्य) को नहीं दिखाता है। साल के अंत के पास भुगतानों में देरी या संग्रह में जल्दबाजी करके इसमें हेरफेर किया जा सकता है।
भारत में उपयोग: संघ और राज्य सरकारें मुख्य रूप से बजट और लेखांकन के लिए नकद आधार का पालन करती हैं, जैसा कि नियंत्रक और महालेखा परीक्षक (CAG) द्वारा अनिवार्य किया गया है।
2. उपार्जन आधार लेखांकन
नियम: लेन-देन तब दर्ज किए जाते हैं जब आर्थिक घटना होती है, भले ही नकदी का आदान-प्रदान कब हो।
आय तब दर्ज की जाती है जब वह अर्जित होती है (जैसे, जब माल बेचा जाता है, भले ही भुगतान बाद में हो)।
व्यय तब दर्ज किए जाते हैं जब वे किए जाते हैं (जैसे, जब सेवाओं का उपयोग किया जाता है, भले ही भुगतान बाद में हो)।
सादृश्य: एक व्यवसाय के बारे में सोचें। यह बिक्री तब दर्ज करता है जब चालान जारी किया जाता है (राजस्व अर्जित), न कि केवल तब जब ग्राहक भुगतान करता है। यह व्यय तब दर्ज करता है जब उसे बिजली का बिल मिलता है (देयता उत्पन्न), न कि केवल तब जब वह बिल का भुगतान करता है।
लाभ: संपत्ति और देनदारियों सहित वित्तीय स्वास्थ्य की अधिक व्यापक तस्वीर प्रदान करता है। दीर्घकालिक योजना के लिए बेहतर।
नुकसान: अधिक जटिल, परिष्कृत ट्रैकिंग सिस्टम की आवश्यकता होती है।
उपयोग: कई निगम और कुछ सरकारी संस्थाएं (जैसे सार्वजनिक क्षेत्र के उपक्रम) उपार्जन लेखांकन का उपयोग करती हैं।
भारत में संक्रमण?
अधिक सटीक राजकोषीय तस्वीर के लिए धीरे-धीरे उपार्जन लेखांकन की ओर बढ़ने पर चर्चा और सिफारिशें (जैसे, एन.के. सिंह के तहत राजकोषीय उत्तरदायित्व और बजट प्रबंधन समीक्षा समिति द्वारा) हुई हैं, लेकिन सरकार-व्यापी कार्यान्वयन के लिए संक्रमण जटिल और धीमा है।
| विशेषता | नकद आधार | उपार्जन आधार |
|---|---|---|
| रिकॉर्डिंग समय | जब नकदी चलती है | जब लेन-देन होता है (अर्जित/किया गया) |
| जटिलता | सरल | जटिल |
| वित्तीय तस्वीर | नकदी प्रवाह पर ध्यान केंद्रित | व्यापक (संपत्ति/देनदारियों सहित) |
| भारत सरकार उपयोग | प्राथमिक विधि | सीमित (कुछ PSUs द्वारा उपयोग किया जाता है) |
प्रारंभिक परीक्षा टिप्स
- नकद आधार: जब नकदी प्राप्त/भुगतान की जाती है तब रिकॉर्ड करता है। सरल, नकदी प्रवाह दिखाता है। (भारत की प्राथमिक विधि)।
- उपार्जन आधार: जब अर्जित/किया जाता है तब रिकॉर्ड करता है। व्यापक, संपत्ति/देनदारियां दिखाता है। जटिल।
- CAG भारत में सरकारी खातों के लिए नकद आधार अनिवार्य करता है।
- उपार्जन आधार की ओर बढ़ने की सिफारिशें मौजूद हैं।
मुख्य परीक्षा बिंदु
- नकद आधार लेखांकन, सरल होते हुए भी, सरकार के दीर्घकालिक राजकोषीय स्वास्थ्य की अधूरी तस्वीर प्रदान करता है क्योंकि यह पेंशन और गारंटी जैसी भविष्य की देनदारियों को अनदेखा करता है।
- उपार्जन लेखांकन बेहतर पारदर्शिता प्रदान करता है और सरकारी सेवाओं की सही लागत और दीर्घकालिक राजकोषीय स्थिरता का आकलन करने में मदद करता है।
- सरकारों के लिए उपार्जन लेखांकन में संक्रमण जटिलता, क्षमता बाधाओं और रिपोर्ट किए गए घाटे के आंकड़ों पर संभावित प्रभावों के कारण चुनौतीपूर्ण है।
- भारत को उपार्जन सिद्धांतों को अपनाने के लिए एक क्रमिक, चरणबद्ध दृष्टिकोण की आवश्यकता हो सकती है।
बजट दस्तावेज़
संसद में प्रस्तुत केंद्रीय बजट में संविधान या FRBM अधिनियम द्वारा अनिवार्य कई प्रमुख दस्तावेज़ शामिल होते हैं। इनमें वार्षिक वित्तीय विवरण, अनुदान की मांगें, विनियोग विधेयक, वित्त विधेयक और विभिन्न व्याख्यात्मक विवरण शामिल हैं जो सरकारी वित्त, नीतियों और व्यापक आर्थिक दृष्टिकोण पर विवरण प्रदान करते हैं।
संवैधानिक आवश्यकताएँ
अनुच्छेद 112: वार्षिक वित्तीय विवरण (AFS)
मुख्य बजट दस्तावेज़, जो वर्ष के लिए अनुमानित प्राप्तियों और व्यय को दर्शाता है।
राजस्व और पूंजी खातों के बीच अंतर करता है।
संचित निधि पर 'भारित' (गैर-मतदान योग्य) और उससे 'किए गए' (मतदान योग्य) व्यय को दर्शाता है।
अनुच्छेद 113: अनुदान की मांगें (DG)
संचित निधि से व्यय के विस्तृत अनुमान जिन्हें लोकसभा द्वारा मतदान की आवश्यकता होती है।
मंत्रालय-वार प्रस्तुत किया जाता है। प्रत्येक मांग में आवश्यक कुल अनुदान निर्दिष्ट होता है।
अनुच्छेद 114: विनियोग विधेयक
DG पर मतदान के बाद पेश किया जाता है।
सरकार को अनुमोदित व्ययों को पूरा करने के लिए संचित निधि से धन निकालने का कानूनी अधिकार देता है।
राष्ट्रपति की सहमति के बाद विनियोग अधिनियम बन जाता है।
अनुच्छेद 110: वित्त विधेयक
इसमें नए कर लगाने, मौजूदा कर संरचनाओं में फेरबदल करने, या संसद द्वारा अनुमोदित अवधि से परे मौजूदा को जारी रखने के सरकार के प्रस्ताव शामिल हैं।
बजट के साथ प्रस्तुत किया जाता है।
संसद द्वारा 75 दिनों के भीतर पारित किया जाना चाहिए।
धन विधेयक के रूप में प्रमाणित।
FRBM अधिनियम, 2003 के तहत आवश्यकताएँ
ये दस्तावेज़ बजट के आंकड़ों के लिए संदर्भ और औचित्य प्रदान करते हैं:
1. व्यापक-आर्थिक ढाँचा विवरण: GDP वृद्धि, राजकोषीय संतुलन और बाह्य क्षेत्र संतुलन की संभावनाओं का आकलन करता है।
2. राजकोषीय नीति रणनीति विवरण: सरकार की राजकोषीय प्राथमिकताओं, वर्ष के लिए नीतियों और FRBM लक्ष्यों से किसी भी विचलन के औचित्य की रूपरेखा तैयार करता है।
3. मध्यम-अवधि राजकोषीय नीति सह राजकोषीय नीति रणनीति विवरण: अगले तीन वर्षों के लिए प्रमुख राजकोषीय संकेतकों (घाटे, ऋण, राजस्व, व्यय) का अनुमान लगाता है और राजकोषीय समेकन के लिए मार्ग की रूपरेखा तैयार करता है। (इस संयुक्त विवरण ने 2018 FRBM संशोधन के बाद अलग-अलग मध्यम-अवधि राजकोषीय नीति और राजकोषीय नीति रणनीति विवरणों की जगह ले ली)।
4. मध्यम-अवधि व्यय ढाँचा (MTEF) विवरण: बजट सत्र के बाद (आमतौर पर मानसून सत्र) संसद में प्रस्तुत किया जाता है। अगले तीन वर्षों के लिए व्यय (राजस्व और पूंजी) के लिए रोलिंग लक्ष्य निर्धारित करता है।
अन्य व्याख्यात्मक दस्तावेज़
व्यय बजट: विस्तृत मंत्रालय-वार व्यय अनुमान (राजस्व और पूंजी) और स्पष्टीकरण देता है।
प्राप्ति बजट: कर और गैर-कर राजस्व प्राप्तियों और पूंजी प्राप्तियों का विवरण प्रदान करता है।
बजट एक नज़र में: प्राप्तियों, व्यय, घाटे और आर्थिक संकेतकों के प्रमुख आंकड़े दिखाने वाला एक सारांश दस्तावेज़।
वित्त विधेयक में प्रावधानों की व्याख्या करने वाला ज्ञापन: वित्त विधेयक में कर प्रस्तावों के कानूनी और तकनीकी पहलुओं की व्याख्या करता है।
परिणाम बजट: योजनाओं के लिए वित्तीय परिव्यय को मापने योग्य प्रदर्शन परिणामों से जोड़ता है (बाद में पेश किया गया, मंत्रालयों द्वारा प्रस्तुत)।
प्रारंभिक परीक्षा टिप्स
- वार्षिक वित्तीय विवरण (AFS): मुख्य बजट दस्तावेज़ (अनुच्छेद 112)।
- अनुदान की मांगें (DG): मतदान योग्य व्यय अनुमान (अनुच्छेद 113)।
- विनियोग विधेयक: संचित निधि से निकासी को अधिकृत करता है (अनुच्छेद 114)।
- वित्त विधेयक: कर प्रस्ताव शामिल हैं (अनुच्छेद 110 - धन विधेयक)।
- FRBM अधिनियम व्यापक-आर्थिक ढाँचा, राजकोषीय नीति रणनीति और मध्यम-अवधि राजकोषीय नीति विवरण अनिवार्य करता है।
मुख्य परीक्षा बिंदु
- विभिन्न बजट दस्तावेज़ सार्वजनिक वित्त पर पारदर्शिता और विधायी निरीक्षण सुनिश्चित करते हैं।
- संवैधानिक प्रावधान (अनुच्छेद 112-114) बजट अनुमोदन और निधि निकासी की प्रक्रिया स्थापित करते हैं।
- FRBM अधिनियम राजकोषीय अनुशासन लागू करने और मध्यम अवधि का दृष्टिकोण प्रदान करने के लिए अतिरिक्त दस्तावेज़ अनिवार्य करता है।
- व्यय बजट और प्राप्ति बजट जैसे दस्तावेज़ विश्लेषण के लिए विस्तृत विवरण प्रदान करते हैं।
- दस्तावेजों का सेट सामूहिक रूप से सरकार के वित्तीय स्वास्थ्य, नीतिगत प्राथमिकताओं और आर्थिक रणनीति का व्यापक दृष्टिकोण प्रदान करता है।
ऋण प्रबंधन
सार्वजनिक ऋण प्रबंधन सरकार के ऋण के प्रबंधन के लिए एक रणनीति स्थापित करने और निष्पादित करने की प्रक्रिया को संदर्भित करता है। इसका लक्ष्य यह सुनिश्चित करना है कि सरकार मध्यम से लंबी अवधि में न्यूनतम संभव लागत पर अपनी वित्तपोषण आवश्यकताओं को पूरा कर सके, जो जोखिम की विवेकपूर्ण डिग्री के अनुरूप हो, साथ ही घरेलू ऋण बाजार का विकास भी हो।
सार्वजनिक ऋण प्रबंधन क्या है?
इसमें सरकार के उधार कार्यक्रम का प्रबंधन शामिल है - यह तय करना कि कितना उधार लेना है, कहाँ से (घरेलू बनाम बाहरी), कितने समय के लिए (अल्पकालिक बनाम दीर्घकालिक), और किस लागत पर (ब्याज दर)।
मुख्य उद्देश्य:
सरकार के वित्तपोषण अंतर (राजकोषीय घाटा) को मज़बूती से पूरा करना।
समय के साथ उधार लागत को कम करना।
जोखिमों (जैसे ब्याज दर जोखिम, रोलओवर जोखिम, मुद्रा जोखिम) को नियंत्रण में रखना।
सरकारी प्रतिभूतियों (G-Secs) के लिए एक गहरा और तरल घरेलू बाजार विकसित करना।
भारत में ऋण का प्रबंधन कौन करता है?
वर्तमान में, भारतीय रिजर्व बैंक (RBI) केंद्र और राज्य दोनों सरकारों के लिए सार्वजनिक ऋण का प्रबंधन करता है।
RBI सरकार के बैंकर और ऋण प्रबंधक के रूप में कार्य करता है, G-Secs और ट्रेजरी बिलों की नीलामी का संचालन करता है।
RBI के बाहर एक स्वतंत्र सार्वजनिक ऋण प्रबंधन एजेंसी (PDMA) स्थापित करने के प्रस्ताव (जैसे, FRBM समीक्षा समिति द्वारा सुझाए गए) आए हैं ताकि RBI की ऋण प्रबंधक (कम दरें चाहने वाले) और मौद्रिक प्राधिकरण (कभी-कभी मुद्रास्फीति को नियंत्रित करने के लिए उच्च दरों की आवश्यकता) की भूमिकाओं के बीच संभावित हितों के टकराव से बचा जा सके। हालांकि, PDMA अभी तक पूरी तरह से स्थापित नहीं हुई है।
ऋण प्रबंधन रणनीति के प्रमुख पहलू
1. ऋण की संरचना:
घरेलू बनाम बाहरी: भारत विनिमय दर जोखिम को कम करने के लिए घरेलू ऋण (~ केंद्र सरकार के ऋण का 95%) पर बहुत अधिक निर्भर करता है।
उपकरण: अल्पकालिक ट्रेजरी बिल (टी-बिल, 1 वर्ष तक) और दीर्घकालिक दिनांकित प्रतिभूतियों (जी-सेक, 2-40 वर्ष) का मिश्रण।
2. परिपक्वता प्रोफाइल:
एक ही वर्ष में पुनर्भुगतानों के समूहन से बचना (रोलओवर जोखिम)।
परिपक्वता को लंबा करना (अधिक लंबी अवधि के बॉन्ड जारी करना) लगातार पुनर्वित्त की जरूरतों को कम करता है लेकिन उच्च दरों को लॉक कर सकता है।
3. लागत न्यूनीकरण:
नीलामियों का कुशलतापूर्वक संचालन करना।
बाजार की स्थितियों के आधार पर विभिन्न प्रकार के बॉन्ड (जैसे, फ्लोटिंग रेट, मुद्रास्फीति-अनुक्रमित) जारी करना।
4. जोखिम प्रबंधन:
ब्याज दर जोखिम (उधार लागत पर दर परिवर्तनों का प्रभाव) की निगरानी करना।
बाहरी ऋण के लिए मुद्रा जोखिम का प्रबंधन करना।
5. बाजार विकास:
जी-सेक बाजार में पर्याप्त तरलता सुनिश्चित करना।
निवेशक आधार को व्यापक बनाना (RBI रिटेल डायरेक्ट के माध्यम से खुदरा निवेशकों सहित)।
ऋण स्थिरता
ऋण प्रबंधन ऋण स्थिरता से निकटता से जुड़ा हुआ है - यह सुनिश्चित करना कि सरकार अवास्तविक भविष्य के समायोजन की आवश्यकता के बिना अपने ऋण की सेवा जारी रख सके।
मुख्य संकेतक: ऋण-से-GDP अनुपात। FRBM अधिनियम का लक्ष्य इसे कम करना है (जैसे, केंद्र का लक्ष्य 40%)।
स्थिरता निर्भर करती है:
GDP विकास दर (g)
ऋण पर औसत ब्याज दर (r)
प्राथमिक घाटा (राजकोषीय घाटा - ब्याज भुगतान)
अंगूठे का नियम: ऋण आम तौर पर टिकाऊ होता है यदि g > r (विकास दर ब्याज दर से अधिक है) और प्राथमिक संतुलन स्थिर है या सुधर रहा है।
प्रारंभिक परीक्षा टिप्स
- सार्वजनिक ऋण प्रबंधन: सरकारी उधार के लिए रणनीति - लागत, जोखिम, परिपक्वता।
- भारत में RBI द्वारा प्रबंधित।
- एक स्वतंत्र PDMA के लिए प्रस्ताव मौजूद हैं।
- भारत काफी हद तक घरेलू ऋण पर निर्भर करता है।
- ऋण स्थिरता: ऋण चुकाने की क्षमता। मुख्य कारक: क्या GDP वृद्धि (g) > ब्याज दर (r) है?
मुख्य परीक्षा बिंदु
- प्रभावी ऋण प्रबंधन सरकार के लिए उधार लागत और जोखिमों को कम करता है।
- ऋण प्रबंधक और मौद्रिक प्राधिकरण के रूप में RBI की दोहरी भूमिका संभावित संघर्ष पैदा करती है, जो एक स्वतंत्र PDMA के मामले को मजबूत करती है।
- स्थिर वित्तपोषण और प्रभावी मौद्रिक नीति संचरण के लिए एक गहरे घरेलू G-Sec बाजार का विकास महत्वपूर्ण है।
- दीर्घकालिक राजकोषीय स्वास्थ्य के लिए ऋण स्थिरता विश्लेषण (विकास बनाम ब्याज दरों की तुलना, प्राथमिक संतुलन रुझान) महत्वपूर्ण है।
- जबकि भारत की घरेलू ऋण पर निर्भरता मुद्रा जोखिम को कम करती है, ऋण की बड़ी मात्रा का प्रबंधन एक प्रमुख चुनौती बनी हुई है।
वित्त आयोग
वित्त आयोग एक संवैधानिक निकाय (अनुच्छेद 280) है जिसे भारत के राष्ट्रपति द्वारा हर पांच साल में गठित किया जाता है। इसकी प्राथमिक भूमिका संघ और राज्यों के बीच (ऊर्ध्वाधर हस्तांतरण) और राज्यों के बीच (क्षैतिज हस्तांतरण) कर राजस्व के वितरण की सिफारिश करना है। यह भारत के राजकोषीय संघवाद को आकार देने में महत्वपूर्ण भूमिका निभाता है।
संवैधानिक आधार
अनुच्छेद 280: राष्ट्रपति को हर पांचवें वर्ष, या यदि आवश्यक हो तो पहले, एक वित्त आयोग का गठन करने का आदेश देता है।
अनुच्छेद 281: राष्ट्रपति को आयोग की सिफारिशों को, एक व्याख्यात्मक ज्ञापन के साथ, संसद के प्रत्येक सदन के समक्ष रखने की आवश्यकता है।
संरचना
इसमें राष्ट्रपति द्वारा नियुक्त एक अध्यक्ष और चार अन्य सदस्य होते हैं।
संसद उनकी योग्यताएं निर्धारित करती है (वित्त आयोग अधिनियम, 1951):
अध्यक्ष: सार्वजनिक मामलों में अनुभव रखने वाला व्यक्ति।
सदस्य (इनमें विशेषज्ञता होनी चाहिए):
सरकार के वित्त और खातों में।
वित्तीय मामलों और प्रशासन में।
अर्थशास्त्र में।
उच्च न्यायालय का न्यायाधीश (या एक होने के योग्य)।
मुख्य कार्य (संदर्भ की शर्तें - ToR)
आयोग इन पर सिफारिशें करता है:
1. ऊर्ध्वाधर हस्तांतरण: संघ और राज्यों के बीच करों की शुद्ध आय का वितरण (केंद्रीय करों का कितना % राज्यों को जाता है)।
2. क्षैतिज हस्तांतरण: विभिन्न राज्यों के बीच राज्यों के हिस्से का आवंटन (जनसंख्या, क्षेत्रफल, आय दूरी, वन आवरण, जनसांख्यिकीय प्रदर्शन, कर प्रयास जैसे मानदंडों के आधार पर)।
3. सहायता अनुदान: भारत की संचित निधि से राज्यों को सहायता अनुदान को नियंत्रित करने वाले सिद्धांत (अनुच्छेद 275 - सांविधिक अनुदान, विशेष रूप से राजस्व घाटा अनुदान)।
4. स्थानीय निकायों के लिए राज्य निधियों को बढ़ाना: पंचायतों और नगर पालिकाओं के लिए संसाधनों को पूरक करने के लिए राज्य की संचित निधि को बढ़ाने के लिए आवश्यक उपाय (राज्य वित्त आयोग की सिफारिशों के आधार पर)।
5. अन्य मामले: ठोस वित्त के हित में राष्ट्रपति द्वारा संदर्भित कोई अन्य मामला (जैसे, आपदा प्रबंधन वित्तपोषण की समीक्षा - 15वां FC)।
सिफारिशों की प्रकृति
सिफारिशें प्रकृति में सलाहकार होती हैं और सरकार पर कानूनी रूप से बाध्यकारी नहीं होती हैं।
हालांकि, परंपरागत रूप से, केंद्र सरकार बड़े पैमाने पर कर हस्तांतरण के संबंध में मुख्य सिफारिशों को स्वीकार करती है।
हाल के वित्त आयोग
14वां वित्त आयोग (अध्यक्ष: वाई.वी. रेड्डी): पुरस्कार अवधि 2015-20। प्रमुख सिफारिश: केंद्रीय करों में राज्यों की हिस्सेदारी 32% से बढ़ाकर 42% करना।
15वां वित्त आयोग (अध्यक्ष: एन.के. सिंह): पुरस्कार अवधि 2021-26 (महामारी के कारण विस्तारित)। सिफारिश: राज्यों की हिस्सेदारी 41% पर बनाए रखी (जम्मू-कश्मीर और लद्दाख के नवगठित केंद्र शासित प्रदेशों के लिए 1% समायोजित)। 'जनसांख्यिकीय प्रदर्शन' और 'कर प्रयास' जैसे मानदंड पेश किए। विभिन्न अनुदानों की सिफारिश की (राजस्व घाटा, क्षेत्र-विशिष्ट, राज्य-विशिष्ट, स्थानीय निकाय, आपदा प्रबंधन)।
राजकोषीय संघवाद में महत्व
राजकोषीय संघवाद के संतुलन पहिये के रूप में कार्य करता है, संसाधनों का समान वितरण सुनिश्चित करता है।
ऊर्ध्वाधर राजकोषीय असंतुलन (केंद्र अधिक कर एकत्र करता है, राज्यों की व्यय आवश्यकताएं अधिक होती हैं) और क्षैतिज असंतुलन (राज्यों के बीच अंतर) को संबोधित करता है।
राजकोषीय अनुशासन को बढ़ावा देता है और संसाधन हस्तांतरण में पूर्वानुमेयता प्रदान करता है।
प्रारंभिक परीक्षा टिप्स
- वित्त आयोग: संवैधानिक निकाय (अनुच्छेद 280), हर 5 साल में गठित।
- ऊर्ध्वाधर (केंद्र-राज्य) और क्षैतिज (राज्यों के बीच) कर हस्तांतरण की सिफारिश करता है।
- सिफारिशें सलाहकार होती हैं, बाध्यकारी नहीं।
- 14वें FC (वाईवी रेड्डी) ने राज्यों की हिस्सेदारी बढ़ाकर 42% की।
- 15वें FC (एनके सिंह) ने 41% राज्यों की हिस्सेदारी (2021-26) की सिफारिश की।
- संरचना: अध्यक्ष + 4 सदस्य।
मुख्य परीक्षा बिंदु
- वित्त आयोग भारत की संघीय संरचना में राजकोषीय संतुलन बनाए रखने के लिए महत्वपूर्ण है।
- यह विभिन्न क्षमताओं वाले राज्यों के बीच इक्विटी सुनिश्चित करने के लिए क्षैतिज हस्तांतरण के लिए वस्तुनिष्ठ मानदंडों का उपयोग करता है।
- FC द्वारा अनुशंसित सहायता अनुदान राज्यों की विशिष्ट आवश्यकताओं (जैसे, राजस्व घाटा, स्थानीय निकाय) को संबोधित करने में मदद करते हैं।
- FC सिफारिशों की स्वीकृति, हालांकि सलाहकार, सहकारी संघवाद की भावना को दर्शाती है।
- मानदंडों का विकास (जैसे 15वें FC द्वारा जनसांख्यिकीय प्रदर्शन को जोड़ना) समकालीन चुनौतियों को संबोधित करने में इसकी गतिशील प्रकृति को दर्शाता है।
एकल राजकोष खाता (TSA)
एकल राजकोष खाता (TSA) सरकारी बैंक खातों की एक एकीकृत संरचना है, जो आमतौर पर केंद्रीय बैंक (जैसे RBI) में रखी जाती है। यह सरकार को उसके नकदी संसाधनों का समेकित दृश्य देता है, जिससे कुशल नकदी प्रबंधन, कम उधार लागत और सार्वजनिक धन पर बेहतर नियंत्रण सक्षम होता है।
TSA क्या है?
सरकारी एजेंसियों द्वारा विभिन्न वाणिज्यिक बैंकों में कई अलग-अलग बैंक खाते रखने के बजाय, TSA सरकारी नकदी शेष को केंद्रीय बैंक में एक मुख्य खाते (या जुड़े खातों के एक सेट) में केंद्रीकृत करता है।
सादृश्य: एक बड़े परिवार की कल्पना करें जहां प्रत्येक सदस्य के पास अलग-अलग स्थानों पर कई बटुए छिपे हुए हैं। उपलब्ध कुल नकदी जानना मुश्किल है। TSA सभी पैसे को मुखिया (वित्त मंत्रालय/केंद्रीय बैंक) द्वारा प्रबंधित एक केंद्रीय पारिवारिक लॉकर में जमा करने जैसा है, जिससे कुल देखना और इसे कुशलतापूर्वक प्रबंधित करना आसान हो जाता है।
TSA महत्वपूर्ण क्यों है?
समेकित नकदी दृश्य: वित्त मंत्रालय को सरकार की कुल नकदी स्थिति को सटीक और वास्तविक समय में जानने की अनुमति देता है।
कुशल नकदी प्रबंधन: कई एजेंसी खातों में पड़ी निष्क्रिय नकदी को कम करता है। धन का जहां आवश्यक हो, इष्टतम उपयोग किया जा सकता है।
कम उधार लागत: सटीक नकदी शेष जानने से, सरकार अनावश्यक अल्पकालिक उधार को कम कर सकती है, जिससे ब्याज लागत बचती है।
बेहतर नियंत्रण और पारदर्शिता: केंद्रीकृत नियंत्रण धन के दुरुपयोग या रिसाव को रोकने में मदद करता है। सभी लेन-देन एक निगरानी प्रणाली के माध्यम से प्रवाहित होते हैं।
बेहतर मौद्रिक नीति: केंद्रीय बैंक को बैंकिंग प्रणाली में तरलता का अधिक प्रभावी ढंग से प्रबंधन करने में मदद करता है, क्योंकि सरकारी नकदी शेष अनुमानित होते हैं।
भारत में TSA
भारत उत्तरोत्तर TSA प्रणाली की ओर बढ़ रहा है।
नियंत्रक महालेखाकार (CGA) और RBI केंद्र सरकार के नकदी शेष का प्रबंधन करते हैं।
सार्वजनिक वित्तीय प्रबंधन प्रणाली (PFMS) धन प्रवाह पर नज़र रखकर TSA ढांचे का समर्थन करने वाले एक प्रमुख मंच के रूप में कार्य करती है।
केंद्र प्रायोजित योजनाओं (CSS) के लिए एकल नोडल एजेंसी (SNA) मॉडल की शुरूआत TSA की दिशा में एक बड़ा कदम है, जहां किसी राज्य के लिए प्रत्येक योजना की धनराशि का प्रबंधन एक ही नामित बैंक खाते के माध्यम से किया जाता है।
जबकि सभी सरकारी संस्थाओं को कवर करने वाला एक पूर्ण, पाठ्यपुस्तक TSA अभी भी विकसित हो सकता है, समेकन और केंद्रीय नियंत्रण के मूल सिद्धांतों को लागू किया जा रहा है।
कार्यान्वयन चुनौतियाँ
मजबूत आईटी अवसंरचना और सरकारी विभागों, केंद्रीय बैंक और वाणिज्यिक बैंकों के बीच एकीकरण की आवश्यकता है।
सरकारी एजेंसियों से प्रतिरोध जो अपने स्वयं के धन रखने के आदी हैं।
स्पष्ट कानूनी और नियामक ढांचे की आवश्यकता।
प्रारंभिक परीक्षा टिप्स
- TSA: केंद्रीय बैंक (RBI) में सरकारी बैंक खातों की एकीकृत संरचना।
- लक्ष्य: कुशल नकदी प्रबंधन, उधार लागत कम करना, पारदर्शिता में सुधार करना।
- कई एजेंसी खातों में निष्क्रिय नकदी को कम करता है।
- भारत में PFMS द्वारा समर्थित।
- CSS के लिए SNA मॉडल TSA कार्यान्वयन की दिशा में एक कदम है।
मुख्य परीक्षा बिंदु
- TSA एक प्रमुख सार्वजनिक वित्तीय प्रबंधन सुधार है जो राजकोषीय अनुशासन और दक्षता को बढ़ाता है।
- सरकारी नकदी का समेकित दृश्य प्रदान करके, यह सरकारी उधार की लागत को कम करता है।
- TSA के माध्यम से बेहतर नकदी पूर्वानुमान और प्रबंधन राजकोषीय और मौद्रिक नीति के बीच समन्वय को मजबूत करता है।
- कार्यान्वयन के लिए राजनीतिक इच्छाशक्ति, मजबूत आईटी सिस्टम और सरकारी एजेंसियों में क्षमता निर्माण की आवश्यकता होती है।
अनुदान के प्रकार (संवैधानिक अनुदान)
भारत का संविधान केंद्र से राज्यों को सहायता अनुदान के रूप में वित्तीय सहायता का प्रावधान करता है। ये अनुदान राजकोषीय अंतराल को पाटने, कल्याण को बढ़ावा देने और संतुलित क्षेत्रीय विकास सुनिश्चित करने में मदद करते हैं। मुख्य प्रकारों में सांविधिक अनुदान (अनुच्छेद 275) और विवेकाधीन अनुदान (अनुच्छेद 282) शामिल हैं।
अनुदान की आवश्यकता क्यों है?
भारत में ऊर्ध्वाधर राजकोषीय असंतुलन है: केंद्र अधिक राजस्व एकत्र करता है, जबकि राज्यों की व्यय जिम्मेदारियां बड़ी होती हैं (स्वास्थ्य, शिक्षा, कानून व्यवस्था)।
अनुदान केंद्र से राज्यों को उनकी जरूरतों को पूरा करने के लिए संसाधन हस्तांतरित करने में मदद करते हैं।
वे क्षैतिज असंतुलन (राज्यों के बीच राजकोषीय क्षमता में अंतर) को दूर करने में भी मदद करते हैं।
सहायता अनुदान के प्रकार
1. सांविधिक अनुदान (अनुच्छेद 275):
ये अनुदान वित्त आयोग की सिफारिशों के आधार पर दिए जाते हैं।
संसद इन अनुदानों को उन राज्यों को प्रदान करती है जिन्हें वित्तीय सहायता की आवश्यकता होती है (हर राज्य को ये नहीं मिलते)।
हर साल भारत की संचित निधि पर भारित।
सामान्य (जैसे राजस्व घाटे को कवर करने के लिए राजस्व घाटा अनुदान) या विशिष्ट (अनुसूचित जनजातियों के कल्याण को बढ़ावा देने या अनुसूचित क्षेत्रों में प्रशासन में सुधार के लिए) हो सकते हैं।
उदाहरण: 15वें वित्त आयोग ने वित्त वर्ष 22-26 के लिए 17 राज्यों के लिए पोस्ट डिवोल्यूशन रेवेन्यू डेफिसिट ग्रांट (PDRDG) की सिफारिश की।
2. विवेकाधीन अनुदान (अनुच्छेद 282):
संघ और राज्य दोनों किसी भी सार्वजनिक उद्देश्य के लिए अनुदान दे सकते हैं, भले ही विषय वस्तु उनकी विधायी क्षमता के भीतर न हो।
ये अनुदान संघ सरकार के विवेक पर दिए जाते हैं (कोई बाध्यता नहीं)।
अक्सर राज्य की कार्रवाइयों को प्रभावित करने या केंद्रीय योजनाओं को लागू करने के लिए उपयोग किया जाता है।
ऐतिहासिक रूप से, योजना आयोग (अब नीति आयोग) के माध्यम से दिए गए अनुदान इस श्रेणी में आते थे।
ये अनुदान महत्वपूर्ण हो गए हैं, कभी-कभी सांविधिक अनुदानों से अधिक हो जाते हैं, जिससे केंद्र के प्रभुत्व के बारे में चिंताएं पैदा होती हैं।
3. अन्य अनुदान:
विशिष्ट उद्देश्यों के लिए अन्य अनुदान हो सकते हैं (जैसे, जूट निर्यात शुल्क मुआवजे के लिए अनुदान - अनुच्छेद 273, हालांकि यह अब कम प्रासंगिक है)।
सांविधिक बनाम विवेकाधीन अनुदान
आधार: सांविधिक अनुदान वित्त आयोग की सिफारिशों पर आधारित होते हैं (आवश्यकता-आधारित); विवेकाधीन अनुदान केंद्र की पसंद पर आधारित होते हैं (अक्सर योजना-आधारित)।
बाध्यता: सांविधिक अनुदान अधिक अनुमानित होते हैं; विवेकाधीन अनुदान केंद्र की इच्छा पर निर्भर करते हैं।
अनुच्छेद: सांविधिक अनुच्छेद 275 के तहत; विवेकाधीन अनुच्छेद 282 के तहत।
राजकोषीय संघवाद में भूमिका
अनुदान भारत की संघीय प्रणाली में संसाधन हस्तांतरण का एक प्रमुख साधन हैं।
सांविधिक अनुदान (वित्त आयोग के माध्यम से) इक्विटी का लक्ष्य रखते हैं और राजकोषीय जरूरतों को निष्पक्ष रूप से संबोधित करते हैं।
विवेकाधीन अनुदान केंद्र को राष्ट्रीय उद्देश्यों को आगे बढ़ाने की अनुमति देते हैं लेकिन कभी-कभी केंद्रीकरण या राजनीतिक सौदेबाजी का कारण बन सकते हैं।
स्वस्थ केंद्र-राज्य वित्तीय संबंधों के लिए इन दो प्रकार के अनुदानों को संतुलित करना महत्वपूर्ण है।
अनुच्छेद 116 के अंतर्गत विशेष अनुदान
लेखानुदान (Vote on Account) – अनु. 116(1)(क): पूर्ण बजट पारित होने तक वर्ष के एक भाग के लिए अग्रिम अनुदान।
प्रत्ययानुदान (Vote of Credit) – अनु. 116(1)(ख): ऐसी अप्रत्याशित माँग के लिए 'खाली चेक' जिसकी मात्रा या अनिश्चित स्वरूप का विस्तृत विवरण न दिया जा सके (जैसे युद्ध के समय)।
अपवादानुदान (Exceptional Grant) – अनु. 116(1)(ग): ऐसे प्रयोजन के लिए जो किसी वित्तीय वर्ष की चालू सेवा का भाग नहीं है।
प्रारंभिक परीक्षा टिप्स
- सहायता अनुदान ऊर्ध्वाधर और क्षैतिज राजकोषीय असंतुलन को पाटने में मदद करते हैं।
- सांविधिक अनुदान: अनुच्छेद 275, वित्त आयोग की सिफारिशों पर आधारित, जरूरतमंद राज्यों के लिए।
- विवेकाधीन अनुदान: अनुच्छेद 282, केंद्र द्वारा अपने विवेक पर किसी भी सार्वजनिक उद्देश्य के लिए दिया जाता है।
- सांविधिक अनुदान संचित निधि पर भारित होते हैं; विवेकाधीन अनुदान केंद्र की पसंद पर निर्भर करते हैं।
मुख्य परीक्षा बिंदु
- अनुदान भारतीय संघवाद में संसाधन हस्तांतरण के लिए आवश्यक तंत्र हैं।
- सांविधिक अनुदान वित्त आयोग द्वारा निर्धारित वस्तुनिष्ठ मानदंडों के आधार पर नियम-आधारित, समान हस्तांतरण सुनिश्चित करते हैं।
- विवेकाधीन अनुदान केंद्र को लचीलापन प्रदान करते हैं लेकिन संभावित पूर्वाग्रह और राज्य की स्वायत्तता को कमजोर करने के बारे में चिंताएं बढ़ाते हैं।
- सांविधिक और विवेकाधीन अनुदानों के बीच संतुलन केंद्र-राज्य संबंधों और राजकोषीय संघवाद के समग्र स्वास्थ्य को प्रभावित करता है।
- अनुदानों की सिफारिश करने में वित्त आयोग की भूमिका राजकोषीय स्थिरता और इक्विटी बनाए रखने के लिए महत्वपूर्ण है।