
भारतीय अर्थव्यवस्था · UPSC नोट्स (हिंदी में)
वित्तीय बाजार — भारतीय अर्थव्यवस्था नोट्स
UPSC प्रारंभिक और मुख्य परीक्षा के लिए निःशुल्क, परीक्षा-केंद्रित नोट्स — हर विषय के साथ प्रारंभिक परीक्षा टिप्स और मुख्य परीक्षा बिंदु। 40 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
वित्तीय बाजार
वित्तीय बाजार वह मंच है जहाँ जिनके पास अतिरिक्त धन है (बचतकर्ता/निवेशक), वे उन लोगों या संस्थाओं को धन उपलब्ध कराते हैं जिन्हें धन की आवश्यकता होती है (उधारकर्ता/व्यवसाय)। यह शेयर, बॉन्ड और डिबेंचर जैसी वित्तीय संपत्तियों का निर्माण, व्यापार और आदान-प्रदान संभव बनाता है। यह बचतकर्ताओं और धन उपयोगकर्ताओं के बीच एक सेतु का कार्य करता है।
अवलोकन
वित्तीय बाजार निवेशकों और उधारकर्ताओं के बीच एक कड़ी का काम करता है।
इसमें व्यक्तिगत निवेशक, वित्तीय संस्थान, बैंक, स्टॉक एक्सचेंज और बिचौलिये शामिल होते हैं।
जहाँ भी वित्तीय लेन-देन होता है, उसे वित्तीय बाजार माना जाता है।
इसमें नए वित्तीय साधनों का निर्गम (जैसे IPO) या पुराने साधनों का खरीद-बिक्री शामिल हो सकता है।
वित्तीय बाजार के कार्य
बचत का संचय: बचत को उत्पादक निवेशों में लगाने में मदद करता है और निवेशकों को कई विकल्प प्रदान करता है।
मूल्य खोज: व्यवसायों की मांग और परिवारों की आपूर्ति से वित्तीय संपत्ति का मूल्य तय होता है।
तरलता प्रदान करना: वित्तीय संपत्तियों की खरीद-बिक्री आसान बनाता है, ताकि उन्हें नकदी में बदला जा सके।
लेन-देन लागत कम करना: एक केंद्रीकृत मंच और जानकारी प्रदान करता है, जिससे समय, पैसा और प्रयास की बचत होती है।
वित्तीय बाजार के प्रकार
मुद्रा बाजार (Money Market): अल्पावधि धन (364 दिन तक) प्रदान करता है। उदाहरण: ट्रेजरी बिल, कमर्शियल पेपर, डिपॉजिट प्रमाणपत्र।
पूँजी बाजार (Capital Market): मध्यम और दीर्घावधि धन (1 वर्ष से अधिक) प्रदान करता है। उदाहरण: इक्विटी शेयर, डिबेंचर, बॉन्ड।
दोनों बाजार विभिन्न वित्तीय आवश्यकताओं को पूरा करते हैं।
| पहलू | मुद्रा बाजार | पूँजी बाजार |
|---|---|---|
| धन की प्रकृति | अल्पावधि (364 दिन तक) | मध्यम और दीर्घावधि (1 वर्ष से अधिक) |
| उदाहरण | ट्रेजरी बिल, कमर्शियल पेपर, डिपॉजिट प्रमाणपत्र | इक्विटी शेयर, प्रेफरेंस शेयर, बॉन्ड, डिबेंचर |
| उद्देश्य | कार्यशील पूंजी, नकदी प्रवाह जैसी अल्पकालिक आवश्यकताएँ | व्यवसाय विस्तार, अवसंरचना जैसी दीर्घकालिक आवश्यकताएँ |
| जोखिम | कम अवधि होने से जोखिम कम | लंबी अवधि होने से जोखिम अधिक |
| मुख्य नियामक | RBI | SEBI |
| मुख्य खिलाड़ी | RBI, वाणिज्यिक बैंक, वित्तीय संस्थान, म्यूचुअल फंड | स्टॉक एक्सचेंज, निवेशक, ब्रोकर, अंडरराइटर |
प्रारंभिक परीक्षा टिप्स
- मुद्रा बाजार = अल्पकालिक धन; पूँजी बाजार = दीर्घकालिक धन।
- मुद्रा बाजार का मुख्य नियामक RBI है; पूँजी बाजार का मुख्य नियामक SEBI है।
- मुद्रा बाजार के साधन कम जोखिम वाले होते हैं; पूँजी बाजार के साधनों में अधिक जोखिम लेकिन अधिक लाभ भी होता है।
- मुद्रा बाजार के उदाहरण: ट्रेजरी बिल, CP, CD; पूँजी बाजार के उदाहरण: शेयर, बॉन्ड, डिबेंचर।
मुख्य परीक्षा बिंदु
- वित्तीय बाजार धन के प्रवाह को सुचारू बनाकर अर्थव्यवस्था की रीढ़ की हड्डी की तरह कार्य करता है।
- यह बचत, निवेश और समग्र आर्थिक विकास को बढ़ावा देता है।
- मुद्रा बाजार तरलता और स्थिरता देता है; पूँजी बाजार दीर्घकालिक विकास का समर्थन करता है।
- मूल्य निर्धारण, पारदर्शिता और वित्तीय समावेशन में मदद करता है।
- RBI और SEBI का कुशल नियमन स्थिरता और निवेशकों की सुरक्षा सुनिश्चित करता है।
मुद्रा बाजार
मुद्रा बाजार वित्तीय बाजार का वह हिस्सा है जहाँ एक वर्ष तक की अवधि के लिए अल्पकालिक धन का उधार और उधारी होता है। यह तरलता प्रदान करता है, ब्याज दर तय करने में मदद करता है और सरकार, बैंकों तथा कंपनियों को अल्पकालिक वित्तीय आवश्यकताएँ पूरी करने का साधन देता है।
अवलोकन
मुद्रा बाजार अल्पकालिक धन (ओवरनाइट से 1 वर्ष तक) के लेन-देन से जुड़ा होता है।
भारत में इसमें RBI, वाणिज्यिक बैंक, सहकारी बैंक, वित्तीय संस्थान और कुछ NBFC शामिल हैं।
RBI भारतीय मुद्रा बाजार का प्रमुख है, जो तरलता और ब्याज दरों को नियंत्रित करता है।
अन्य प्रतिभागियों में LIC, GIC और वित्तीय संस्थान भी शामिल हैं।
मुद्रा बाजार के कार्य
अल्पकालिक उधार और ऋण को सुगम बनाना: बैंक और कंपनियाँ कुछ दिनों से कुछ हफ्तों तक धन जुटा सकती हैं। उदाहरण: सर्टिफिकेट ऑफ डिपॉजिट (CDs)।
तरलता प्रदान करना: बैंक और कंपनियों को तुरंत नकद आवश्यकताओं को पूरा करने के लिए अल्पकालिक धन उपलब्ध कराता है।
अल्पकालिक ब्याज दरें तय करना: मांग और आपूर्ति से उधार और ऋण की दरें तय होती हैं। उदाहरण: RBI 91, 182 और 364 दिनों के T-Bills जारी करता है।
निवेश के अवसर प्रदान करना: सुरक्षित और तरल निवेश साधन जैसे T-Bills, CPs, CDs और रिपो लेन-देन उपलब्ध होते हैं। उदाहरण: कंपनियाँ CP जारी करके अल्पकालिक धन जुटाती हैं।
सरकार की वित्तीय सहायता: भारत सरकार T-Bills जारी करके अल्पकालिक धन जुटाती है ताकि अस्थायी खर्च पूरे कर सके।
मौद्रिक नीति का संचार: RBI मौद्रिक नीति के उपकरणों जैसे रेपो और रिवर्स रेपो का उपयोग करके तरलता और अल्पकालिक ब्याज दरों को नियंत्रित करता है।
बैंकिंग प्रणाली में तरलता प्रबंधन: RBI ओपन मार्केट ऑपरेशन (OMO), लिक्विडिटी एडजस्टमेंट फैसिलिटी (LAF) और रेपो का उपयोग करके स्थिरता सुनिश्चित करता है।
| साधन | विवरण | उदाहरण |
|---|---|---|
| ट्रेजरी बिल (T-Bills) | सरकार द्वारा जारी अल्पकालिक सुरक्षा, जोखिम मुक्त | RBI द्वारा 91, 182, 364 दिनों के लिए जारी |
| कमर्शियल पेपर (CPs) | कंपनियों द्वारा जारी असुरक्षित अल्पकालिक ऋण | कंपनियाँ धन जुटाने के लिए जारी करती हैं |
| सर्टिफिकेट ऑफ डिपॉजिट (CDs) | बैंकों द्वारा जारी अल्पकालिक साधन | बैंक निवेशकों से धन जुटाते हैं |
| रेपो लेन-देन | प्रतिभूतियों को गिरवी रखकर अल्पकालिक ऋण | बैंक सरकारी प्रतिभूतियों पर उधार लेते हैं |
| कॉल मनी मार्केट | बैंकों के बीच ओवरनाइट उधार और ऋण | बैंक दैनिक तरलता प्रबंधन करते हैं |
प्रारंभिक परीक्षा टिप्स
- मुद्रा बाजार अल्पकालिक धन (1 वर्ष तक) से संबंधित है।
- भारतीय मुद्रा बाजार का प्रमुख और नियामक RBI है।
- T-Bills जोखिम मुक्त होते हैं, RBI इन्हें भारत सरकार की ओर से जारी करता है।
- CPs और CDs क्रमशः कंपनियों और बैंकों द्वारा उपयोग किए जाते हैं।
- कॉल मनी मार्केट = बैंकों के बीच ओवरनाइट धन का लेन-देन।
मुख्य परीक्षा बिंदु
- मुद्रा बाजार वित्तीय प्रणाली में तरलता और स्थिरता सुनिश्चित करता है।
- यह RBI की मौद्रिक नीति को लागू करने में महत्वपूर्ण भूमिका निभाता है।
- यह सुरक्षित और लचीले अल्पकालिक निवेश विकल्प प्रदान करता है।
- सरकार को अल्पकालिक धन जुटाने का माध्यम उपलब्ध कराता है।
- धन की अधिशेष और कमी को संतुलित करके वित्तीय प्रणाली की दक्षता बढ़ाता है।
मुद्रा बाजार साधन – कॉल मनी
कॉल मनी मुद्रा बाजार का एक अल्पकालिक साधन है जिसमें बैंक और वित्तीय संस्थान केवल एक दिन (ओवरनाइट) के लिए धन उधार लेते और देते हैं। यह बैंकों को अस्थायी तरलता आवश्यकताओं को पूरा करने में मदद करता है और इसके लिए किसी प्रतिभूति की आवश्यकता नहीं होती। इस बाजार में ब्याज दर को 'कॉल रेट' कहा जाता है।
अवलोकन
भारत का मुद्रा बाजार दो भागों में विभाजित है: असंगठित मुद्रा बाजार और संगठित मुद्रा बाजार।
संगठित मुद्रा बाजार में कई साधन होते हैं, जिनमें सबसे महत्वपूर्ण है 'कॉल मनी'।
कॉल मनी का अर्थ है बैंकों और वित्तीय संस्थानों के बीच एक दिन या ओवरनाइट के लिए धन का उधार और ऋण।
यह बैंकों को दैनिक तरलता और संपत्ति-देयता संतुलन बनाए रखने में मदद करता है।
कॉल मनी की विशेषताएँ
उधार और ऋण दैनिक आधार पर होते हैं और उसी दिन वापस कर दिए जाते हैं।
इस पर लगने वाली ब्याज दर को कॉल रेट कहते हैं, जो धन की मांग और आपूर्ति पर निर्भर करती है।
इस लेन-देन के लिए किसी सुरक्षा या गिरवी की आवश्यकता नहीं होती।
इसका मुख्य उपयोग बैंकों द्वारा अल्पकालिक नकदी असंतुलन को पूरा करने में किया जाता है।
भारतीय रिज़र्व बैंक (RBI) इसे नियंत्रित करता है ताकि बाजार पारदर्शी और प्रभावी बना रहे।
इसमें भागीदारी केवल बैंकों, वित्तीय संस्थानों और चुनिंदा पात्र NBFCs तक सीमित है।
यह बाजार अत्यधिक जोखिमपूर्ण और अस्थिर माना जाता है।
उदाहरण
यदि बैंक A को केवल एक दिन के लिए धन चाहिए तो वह बैंक B से कॉल मनी बाजार में उधार ले सकता है और उसी दिन ब्याज (कॉल रेट) के साथ उसे लौटा देता है।
| पहलू | विवरण |
|---|---|
| प्रकृति | एक दिन (ओवरनाइट) के लिए अल्पकालिक उधार और ऋण |
| ब्याज दर | कॉल रेट (बहुत अस्थिर, मांग-आपूर्ति पर निर्भर) |
| प्रतिभूति | कोई सुरक्षा या गिरवी आवश्यक नहीं |
| प्रतिभागी | बैंक, वित्तीय संस्थान, चुनिंदा NBFCs |
| नियामक | भारतीय रिज़र्व बैंक (RBI) |
| उपयोग | अल्पकालिक तरलता आवश्यकताओं को पूरा करना |
प्रारंभिक परीक्षा टिप्स
- कॉल मनी = ओवरनाइट उधार और ऋण।
- इसकी ब्याज दर को 'कॉल रेट' कहते हैं।
- कोई प्रतिभूति/गिरवी आवश्यक नहीं होती।
- यह मुद्रा बाजार का अत्यधिक अस्थिर हिस्सा है।
- RBI इसे नियंत्रित करता है और मौद्रिक नीति संचरण के लिए उपयोग करता है।
मुख्य परीक्षा बिंदु
- कॉल मनी बाजार बैंकों को लचीलापन और तुरंत तरलता प्रदान करता है।
- यह अंतर-बैंक उधार के माध्यम से बैंकों के दैनिक संचालन को स्थिर करता है।
- RBI मौद्रिक नीति के प्रसार के लिए कॉल रेट को एक महत्वपूर्ण साधन के रूप में उपयोग करता है।
- प्रतिभूति की अनुपस्थिति इसे तेज बनाती है, लेकिन यह जोखिमपूर्ण और अस्थिर भी है।
- वित्तीय प्रणाली में अल्पकालिक संतुलन बनाए रखने के लिए यह आवश्यक है।
मुद्रा बाजार साधन – नोटिस मनी और ट्रेजरी बिल
नोटिस मनी और ट्रेजरी बिल (T-बिल्स) भारतीय मुद्रा बाजार के दो महत्वपूर्ण साधन हैं। नोटिस मनी में बैंक और संस्थान 2–14 दिनों के लिए उधार और ऋण कर सकते हैं, जबकि ट्रेजरी बिल सरकार द्वारा जारी अल्पकालिक प्रतिभूतियाँ होती हैं जिन्हें छूट पर बेचा जाता है और अंकित मूल्य पर भुनाया जाता है।
नोटिस मनी
2 से 14 दिनों की परिपक्वता वाला अल्पकालिक उधार और ऋण साधन।
ब्याज दर बाजार की मांग और आपूर्ति से तय होती है।
इसमें केवल बैंक, वित्तीय संस्थान और चुनिंदा NBFC ही भाग ले सकते हैं।
RBI इसे नियंत्रित करता है ताकि यह पारदर्शी और प्रभावी रूप से कार्य करे।
2020 में RBI ने क्षेत्रीय ग्रामीण बैंकों (RRBs) को कॉल/नोटिस मनी बाजार और LAF, MSF जैसी सुविधाओं तक पहुँच की अनुमति दी ताकि उनकी तरलता प्रबंधन क्षमता सुधर सके।
ट्रेजरी बिल (T-bills)
भारत सरकार द्वारा RBI के माध्यम से जारी अल्पकालिक ऋण साधन।
पूरी तरह सरकार द्वारा समर्थित होने के कारण यह सबसे सुरक्षित निवेश माने जाते हैं।
सरकार अस्थायी आय और व्यय अंतर को पूरा करने के लिए इन्हें जारी करती है।
इन्हें छूट पर बेचा जाता है और अंकित मूल्य पर भुनाया जाता है।
इन पर कोई ब्याज नहीं मिलता; लाभ अंकित मूल्य और खरीद मूल्य के अंतर से होता है।
उदाहरण: 91-दिन का T-बिल ₹100 का हो सकता है, जिसे ₹90 पर जारी किया गया हो। परिपक्वता पर निवेशक को ₹100 मिलते हैं, जिससे ₹10 का लाभ होता है।
| पहलू | नोटिस मनी | ट्रेजरी बिल |
|---|---|---|
| प्रकृति | 2–14 दिनों के लिए अल्पकालिक उधार/ऋण | सरकार द्वारा जारी अल्पकालिक ऋण साधन |
| जारीकर्ता | बैंक और वित्तीय संस्थान | भारत सरकार (RBI के माध्यम से) |
| अवधि | 2–14 दिन | 91, 182, 364 दिन |
| ब्याज | मांग-आपूर्ति आधारित बाजार दर | कोई ब्याज नहीं; छूट पर जारी और अंकित मूल्य पर भुनाया जाता है |
| प्रतिभागी | बैंक, वित्तीय संस्थान, पात्र NBFCs, RRBs (2020 से) | निवेशक, बैंक, वित्तीय संस्थान, व्यक्ति |
| जोखिम | सापेक्षतः अधिक (बाजार आधारित, असुरक्षित) | न्यूनतम जोखिम (सरकारी गारंटी) |
प्रारंभिक परीक्षा टिप्स
- नोटिस मनी = 2–14 दिनों के लिए अल्पकालिक उधार/ऋण।
- 2020 में RBI ने RRBs को नोटिस मनी बाजार तक पहुँच की अनुमति दी।
- T-बिल्स = सरकार द्वारा RBI के माध्यम से छूट पर जारी और अंकित मूल्य पर भुनाए जाते हैं।
- T-बिल्स 91, 182 और 364 दिनों की परिपक्वता में उपलब्ध।
- T-बिल्स = शून्य-कूपन प्रतिभूतियाँ, सबसे सुरक्षित निवेश।
मुख्य परीक्षा बिंदु
- नोटिस मनी बैंकों और वित्तीय संस्थानों को बहुत अल्पकालिक तरलता उपलब्ध कराती है।
- T-बिल्स सुरक्षित और जोखिम-मुक्त निवेश प्रदान करते हैं और सरकार को अल्पकालिक वित्तीय आवश्यकताओं को पूरा करने में मदद करते हैं।
- दोनों साधन तरलता प्रबंधन और वित्तीय बाजारों की स्थिरता के लिए महत्वपूर्ण हैं।
- नोटिस मनी की ब्याज दरें बैंकिंग क्षेत्र की अल्पकालिक तरलता स्थिति को दर्शाती हैं।
- T-बिल्स भारत में अल्पकालिक जोखिम-मुक्त ब्याज दरों के मानक (benchmark) के रूप में कार्य करते हैं।
मुद्रा बाजार साधन – ट्रेजरी बिल, कैश मैनेजमेंट बिल, सर्टिफिकेट ऑफ डिपॉजिट और कमर्शियल पेपर
भारतीय मुद्रा बाजार में कई अल्पकालिक साधन उपलब्ध हैं जैसे ट्रेजरी बिल, कैश मैनेजमेंट बिल, सर्टिफिकेट ऑफ डिपॉजिट और कमर्शियल पेपर। इनकी परिपक्वता, जारीकर्ता, जोखिम और उद्देश्य अलग-अलग होते हैं लेकिन सभी का मुख्य कार्य अल्पकालिक तरलता प्रबंधन और निवेश के अवसर प्रदान करना है।
ट्रेजरी बिल (T-bills)
RBI के माध्यम से भारत सरकार द्वारा जारी किए जाते हैं। अवधि: 91, 182 और 364 दिन।
जोखिम-मुक्त और अत्यधिक तरल साधन।
इन्हें अंकित मूल्य से कम पर जारी किया जाता है और परिपक्वता पर अंकित मूल्य मिलता है।
ब्याज नहीं मिलता; लाभ = अंकित मूल्य – जारी मूल्य।
कराधान: लाभ पर STCG टैक्स लागू होता है।
केंद्र सरकार T-बिल्स (अल्पकालिक) और बॉन्ड (दीर्घकालिक) जारी करती है; राज्य सरकारें केवल दीर्घकालिक बॉन्ड (State Development Loans) जारी करती हैं।
T-bills की विशेषताएँ
अधिकतम अवधि: 364 दिन।
सरकार द्वारा समर्थित होने से सबसे सुरक्षित।
द्वितीयक बाजार में व्यापार योग्य।
छूट पर जारी, लाभ = अंकित मूल्य – जारी मूल्य।
कैश मैनेजमेंट बिल (CMBs)
RBI ने 2010 में भारत सरकार की ओर से शुरू किया।
उद्देश्य: सरकार की अस्थायी नकदी प्रवाह असंतुलन को संभालना।
T-बिल्स के समान, परंतु अवधि अधिकतम 90 दिन।
छूट पर नीलामी द्वारा जारी।
बैंकिंग विनियमन अधिनियम, 1949 की धारा 24 के तहत SLR प्रतिभूतियों के रूप में मान्य।
सर्टिफिकेट ऑफ डिपॉजिट (CDs)
वाणिज्यिक बैंक और वित्तीय संस्थान जारी करते हैं।
अवधि: बैंक = 7 दिन से 1 वर्ष; FI = 1 से 3 वर्ष।
न्यूनतम राशि: ₹5 लाख (5 लाख के गुणकों में)।
छूट पर जारी और अंकित मूल्य पर भुनाए जाते हैं।
लगभग जोखिम-मुक्त और हस्तांतरणीय।
पात्र जारीकर्ता: अनुसूचित वाणिज्यिक बैंक, RRBs, स्मॉल फाइनेंस बैंक।
खरीदार: व्यक्ति, कंपनियाँ, म्यूचुअल फंड, बीमा कंपनियाँ।
कमर्शियल पेपर (CPs)
कंपनियाँ, प्राइमरी डीलर और RBI से अनुमति प्राप्त ऑल-इंडिया वित्तीय संस्थान जारी करते हैं।
कार्यशील पूंजी और व्यवसायिक आवश्यकताओं हेतु धन जुटाने में उपयोग।
उदाहरण: कंपनी ABC Ltd. ₹10 करोड़ के CPs जारी करती है (90 दिन, 6% छूट)। निवेशक इन्हें ₹4.85 लाख में खरीदते हैं और परिपक्वता पर ₹5 लाख पाते हैं।
CPs की विशेषताएँ
परिपक्वता: 7 दिन से 1 वर्ष (क्रेडिट रेटिंग की अवधि तक)।
न्यूनतम राशि: ₹5 लाख (5 लाख के गुणकों में)।
केवल उच्च क्रेडिट रेटिंग वाली कंपनियाँ इन्हें जारी कर सकती हैं।
छूट पर जारी, द्वितीयक बाजार में व्यापार योग्य, और ब्याज दर बॉन्ड से अधिक।
| साधन | जारीकर्ता | अवधि | प्रकृति | जोखिम स्तर |
|---|---|---|---|---|
| ट्रेजरी बिल | भारत सरकार (RBI) | 91, 182, 364 दिन | छूट पर, बिना ब्याज | न्यूनतम (सरकारी गारंटी) |
| कैश मैनेजमेंट बिल | भारत सरकार (RBI) | 90 दिन तक | छूट पर, नीलामी द्वारा | बहुत कम |
| सर्टिफिकेट ऑफ डिपॉजिट | बैंक और FI | 7 दिन – 1 वर्ष (बैंक); 1–3 वर्ष (FI) | छूट पर, हस्तांतरणीय | कम |
| कमर्शियल पेपर | कंपनियाँ, FI, PD | 7 दिन – 1 वर्ष | छूट पर, असुरक्षित | मध्यम (रेटिंग पर निर्भर) |
प्रारंभिक परीक्षा टिप्स
- T-बिल्स: 91, 182, 364 दिन; बिना ब्याज, छूट पर जारी।
- CMBs: 90 दिन तक की अवधि; 2010 में शुरू; SLR योग्य।
- CDs: बैंक/FI द्वारा जारी; न्यूनतम राशि ₹5 लाख (2021 के बाद)।
- CPs: असुरक्षित; उच्च रेटिंग वाली कंपनियाँ जारी करती हैं; न्यूनतम राशि ₹5 लाख।
- T-बिल्स सबसे सुरक्षित; CPs अधिक जोखिमपूर्ण पर उच्च रिटर्न।
मुख्य परीक्षा बिंदु
- मुद्रा बाजार साधन वित्तीय बाजारों में तरलता प्रबंधन के लिए आवश्यक हैं।
- T-बिल्स और CMBs सरकार को सुरक्षित उधारी का साधन प्रदान करते हैं।
- CDs बैंकों और FIs को अल्पकालिक धन जुटाने में मदद करते हैं और सुरक्षित निवेश देते हैं।
- CPs कंपनियों को अल्पकालिक उधारी के स्रोत विविध बनाने का अवसर देते हैं।
- ये सभी साधन मिलकर स्थिरता, तरलता और वित्तीय संसाधनों का कुशल आवंटन सुनिश्चित करते हैं।
मुद्रा बाजार साधन – ट्रेड बिल
ट्रेड बिल (जिसे विनिमय पत्र या ट्रेड एक्सेप्टेंस बिल भी कहते हैं) व्यापार वित्तपोषण के लिए प्रयुक्त अल्पकालिक विनिमेय साधन हैं। ये विक्रेताओं को बिल को बैंकों के साथ डिस्काउंट कर तुरंत धन प्राप्त करने की सुविधा देते हैं, जबकि खरीदारों को भुगतान के लिए समय मिलता है। जब इन्हें बैंक स्वीकार करते हैं तो इन्हें कमर्शियल बिल कहा जाता है।
अवलोकन
ट्रेड बिल ऐसे वित्तीय साधन हैं जिनका उपयोग उधार पर व्यापारिक लेन-देन निपटाने के लिए किया जाता है।
इन्हें विक्रेता (ड्रॉअर) द्वारा खरीदार (ड्रॉई) पर भविष्य की किसी तारीख को भुगतान हेतु जारी किया जाता है।
खरीदार के स्वीकार करने पर यह विनिमेय साधन बन जाते हैं, जिन्हें विनिमय पत्र (Bill of Exchange) कहा जाता है।
यदि विक्रेता इन्हें बैंक में डिस्काउंट कराता है तो उसे तुरंत धन मिल जाता है और परिपक्वता पर खरीदार बैंक को पूरा भुगतान करता है।
ट्रेड बिल की प्रक्रिया
1. खरीदार विक्रेता से उधार पर माल खरीदता है।
2. विक्रेता खरीदार पर बकाया राशि और तिथि का उल्लेख करते हुए ट्रेड बिल खींचता है।
3. खरीदार बिल को स्वीकार करता है, जिससे यह कानूनी रूप से बाध्यकारी हो जाता है।
4. विक्रेता परिपक्वता तक इंतजार कर सकता है या बिल को बैंक में डिस्काउंट करा तुरंत धन प्राप्त कर सकता है।
5. परिपक्वता पर खरीदार बैंक को पूरा अंकित मूल्य चुका देता है।
उदाहरण
कंपनी X ने कंपनी Y को 10 लाख रुपये का माल 60 दिन के उधार पर बेचा।
कंपनी X ने कंपनी Y पर 10 लाख रुपये का ट्रेड बिल जारी किया।
कंपनी Y ने इसे स्वीकार किया और 60 दिन बाद भुगतान का वादा किया।
कंपनी X ने इसे बैंक में 8% वार्षिक छूट पर डिस्काउंट कराया और तुरंत 9.2 लाख रुपये प्राप्त कर लिए।
परिपक्वता पर कंपनी Y ने बैंक को 10 लाख रुपये चुका दिए। बैंक ने 80,000 रुपये का लाभ कमाया।
ट्रेड बिल की विशेषताएँ
जारीकर्ता: वस्तु/सेवा का विक्रेता।
स्वीकृति: खरीदार देय राशि और तिथि पर भुगतान की सहमति देता है।
परिपक्वता: सामान्यतः 30, 60 या 90 दिन।
डिस्काउंटिंग: परिपक्वता से पहले बैंक/वित्तीय संस्थानों में डिस्काउंट कर धन प्राप्त किया जा सकता है।
जब बैंकों द्वारा स्वीकार किए जाते हैं, तो इन्हें कमर्शियल बिल कहा जाता है।
| पहलू | विवरण |
|---|---|
| जारीकर्ता | वस्तु/सेवा का विक्रेता |
| स्वीकर्ता | वस्तु/सेवा का खरीदार |
| परिपक्वता | 30, 60 या 90 दिन |
| डिस्काउंटिंग | बैंक/वित्तीय संस्थानों में डिस्काउंट कर तुरंत धन प्राप्त किया जा सकता है |
| बैंक द्वारा स्वीकार किए जाने पर | कमर्शियल बिल कहलाते हैं |
प्रारंभिक परीक्षा टिप्स
- ट्रेड बिल = विनिमय पत्र या ट्रेड एक्सेप्टेंस बिल भी कहलाते हैं।
- डिस्काउंटिंग से विक्रेता परिपक्वता से पहले धन प्राप्त कर सकता है।
- बैंकों द्वारा स्वीकार किए जाने पर इन्हें कमर्शियल बिल कहा जाता है।
- परिपक्वता सामान्यतः 30, 60, 90 दिन।
- मुख्य प्रतिभागी: विक्रेता (ड्रॉअर), खरीदार (ड्रॉई), बैंक (डिस्काउंटिंग)।
मुख्य परीक्षा बिंदु
- ट्रेड बिल खरीदारों और विक्रेताओं के बीच अल्पकालिक ऋण लेन-देन को सरल बनाते हैं।
- ये विक्रेताओं को डिस्काउंटिंग के माध्यम से शीघ्र नकदी प्राप्त कर तरलता जोखिम को कम करते हैं।
- ये विनिमेय साधन हैं और इन्हें स्थानांतरित या व्यापार किया जा सकता है।
- ये व्यापारिक लेन-देन में विश्वास और वित्तीय अनुशासन को बढ़ावा देते हैं।
- कमर्शियल बिल अल्पकालिक वित्तपोषण का औपचारिक और सुरक्षित तरीका प्रदान करते हैं।
मुद्रा बाजार साधन – रेपो, रिवर्स रेपो और ट्राईपार्टी रेपो
रेपो (पुनर्खरीद समझौता) और रिवर्स रेपो अल्पकालिक मुद्रा बाजार साधन हैं, जिनमें प्रतिभूतियाँ बेचकर पुनर्खरीद या खरीदकर पुनर्विक्रय की जाती हैं, जिसमें ब्याज शामिल होता है। ट्राईपार्टी रेपो में एक तीसरा पक्ष एजेंट जोड़ा जाता है, जो सेटलमेंट, कोलेटरल और कस्टडी का प्रबंधन करता है। ये साधन तरलता प्रबंधन और मौद्रिक नीति संचरण के लिए महत्वपूर्ण हैं।
रेपो (पुनर्खरीद समझौता)
रेपो एक अल्पकालिक उधारी साधन है।
उधारकर्ता प्रतिभूतियाँ (जैसे सरकारी बॉन्ड, कॉर्पोरेट बॉन्ड, CPs, CDs) बेचता है और तय तारीख पर ब्याज सहित पुनर्खरीद करने का समझौता करता है।
तय मूल्य = मूलधन + ब्याज (उधार की लागत)।
इसका उपयोग मुख्यतः बैंक अल्पकालिक तरलता प्रबंधन के लिए करते हैं।
अवधि: न्यूनतम 1 दिन और अधिकतम 1 वर्ष (अधिकतर ओवरनाइट)।
सेटलमेंट: G-secs के ट्रेड के साथ होता है।
प्लेटफार्म: सभी रेपो लेन-देन CROMS पर रिपोर्ट किए जाते हैं।
रिवर्स रेपो
रिवर्स रेपो रेपो का उल्टा है।
इसमें उधारदाता प्रतिभूतियाँ खरीदता है और तय तारीख पर ब्याज सहित पुनर्विक्रय करता है।
RBI रिवर्स रेपो का उपयोग तरलता सोखने के लिए करता है।
रेपो अवधि
प्रतिभूतियों की बिक्री और पुनर्खरीद/पुनर्विक्रय के बीच की अवधि रेपो अवधि कहलाती है।
सामान्यतः ओवरनाइट होती है, पर 1 वर्ष तक हो सकती है।
पात्र प्रतिभागी
सरकारी प्रतिभूतियाँ, कॉर्पोरेट बॉन्ड, CPs, CDs स्वीकार्य कोलेटरल हैं।
प्रतिभागी: बैंक, वित्तीय संस्थान, NBFCs, बीमा कंपनियाँ, म्यूचुअल फंड, कॉरपोरेट्स और RBI द्वारा स्वीकृत अन्य संस्थाएँ।
EXIM Bank, NABARD, NHB और SIDBI जैसी संस्थाएँ भी पात्र हैं।
ट्राईपार्टी रेपो (TREPS)
ट्राईपार्टी रेपो में एक तीसरा पक्ष (Tri-Party Agent) उधारकर्ता और ऋणदाता के बीच होता है।
एजेंट कोलेटरल चयन, कस्टडी, भुगतान और सेटलमेंट का प्रबंधन करता है।
भारत में CCIL (क्लियरिंग कॉर्पोरेशन ऑफ इंडिया लिमिटेड) केंद्रीय काउंटरपार्टी और एजेंट है।
TREPS में T+0 और T+1 सेटलमेंट की सुविधा है।
पात्र प्रतिभागी: सार्वजनिक और निजी बैंक, विदेशी बैंक, सहकारी बैंक, वित्तीय संस्थान, बीमा कंपनियाँ, म्यूचुअल फंड, प्राइमरी डीलर, NBFCs, कॉरपोरेट्स, पेंशन फंड, पेमेंट बैंक, स्मॉल फाइनेंस बैंक आदि।
| पहलू | रेपो | रिवर्स रेपो | ट्राईपार्टी रेपो |
|---|---|---|---|
| प्रकृति | प्रतिभूतियाँ बेचकर पुनर्खरीद समझौते के साथ उधार लेना | प्रतिभूतियाँ खरीदकर पुनर्विक्रय समझौते के साथ उधार देना | तीसरे पक्ष एजेंट द्वारा प्रबंधित उधार/ऋण |
| पक्ष | उधारकर्ता (विक्रेता), ऋणदाता (खरीदार) | ऋणदाता (खरीदार), उधारकर्ता (विक्रेता) | उधारकर्ता, ऋणदाता, ट्राईपार्टी एजेंट (जैसे CCIL) |
| रेपो अवधि | 1 दिन – 1 वर्ष (मुख्यतः ओवरनाइट) | 1 दिन – 1 वर्ष (मुख्यतः ओवरनाइट) | T+0 या T+1 सेटलमेंट विकल्प |
| कोलेटरल | G-secs, कॉर्पोरेट बॉन्ड, CPs, CDs | G-secs, कॉर्पोरेट बॉन्ड, CPs, CDs | रेपो जैसा, पर एजेंट द्वारा प्रबंधित |
| नियामक/प्लेटफार्म | RBI, CROMS | RBI, CROMS | RBI, TREPS (CCIL द्वारा) |
| जोखिम | मध्यम (सुरक्षित) | कम (सुरक्षित, ऋणदाता पक्ष) | कम (सुरक्षित + तीसरे पक्ष की गारंटी) |
प्रारंभिक परीक्षा टिप्स
- रेपो = प्रतिभूतियाँ बेचकर पुनर्खरीद समझौते के साथ उधार लेना।
- रिवर्स रेपो = प्रतिभूतियाँ खरीदकर पुनर्विक्रय समझौते के साथ उधार देना।
- रेपो अवधि: 1 दिन से 1 वर्ष (मुख्यतः ओवरनाइट)।
- ट्राईपार्टी रेपो में तीसरा पक्ष एजेंट (भारत में CCIL) शामिल होता है।
- प्लेटफार्म: CROMS (रेपो/रिवर्स रेपो के लिए), TREPS (ट्राईपार्टी रेपो के लिए)।
मुख्य परीक्षा बिंदु
- रेपो और रिवर्स रेपो भारतीय वित्तीय प्रणाली में तरलता समायोजन के प्रमुख साधन हैं।
- ये RBI की मौद्रिक नीति को अल्पकालिक ब्याज दरों तक पहुँचाने में महत्वपूर्ण भूमिका निभाते हैं।
- रेपो का उपयोग तरलता डालने के लिए, रिवर्स रेपो का उपयोग तरलता सोखने के लिए होता है।
- ट्राईपार्टी रेपो पारदर्शिता बढ़ाता है, काउंटरपार्टी जोखिम कम करता है और व्यापक भागीदारी सुनिश्चित करता है।
- ये सभी साधन मिलकर वित्तीय स्थिरता, तरलता प्रबंधन और मुद्रा बाजार की कुशलता को बढ़ावा देते हैं।
ब्याज दर मानक – लाइबोर और मिबोर
लाइबोर (London Interbank Offered Rate) और मिबोर (Mumbai Interbank Offered Rate) जैसे ब्याज दर मानक वित्तीय बाजारों में ऋण, डेरिवेटिव और अन्य साधनों की कीमत, मूल्यांकन और निपटान के लिए संदर्भ दर के रूप में उपयोग किए जाते हैं। ये वित्तीय उत्पादों में पारदर्शिता, स्थिरता और तुलनात्मकता सुनिश्चित करते हैं। लाइबोर एक वैश्विक मानक था लेकिन अविश्वसनीयता के कारण इसे समाप्त कर दिया गया। मिबोर भारत में इंटरबैंक उधारी का मानक बना हुआ है।
अवलोकन
वित्तीय मानक (benchmarks) वे संदर्भ दरें हैं जिनका उपयोग ऋण और वित्तीय अनुबंधों की कीमत तय करने के लिए किया जाता है।
इनका प्रभाव व्यक्तिगत ऋण से लेकर जटिल डेरिवेटिव तक होता है।
ये वित्तीय बाजार की विश्वसनीयता और स्थिरता बनाए रखते हैं।
लाइबोर (London Interbank Offered Rate)
अल्पकालिक अंतर-बैंक उधारी के लिए वैश्विक मानक।
यह औसत ब्याज दर है जिस पर लंदन के बड़े बैंक एक-दूसरे को उधार देते हैं।
उपयोग: डेरिवेटिव (स्वैप), मुद्रा विनिमय अनुबंध, गिरवी और अंतर्राष्ट्रीय ऋण।
प्रशासक: इंटरकॉन्टिनेंटल एक्सचेंज (ICE)।
पाँच मुद्राओं में उपलब्ध: अमेरिकी डॉलर, पाउंड स्टर्लिंग, यूरो, जापानी येन, स्विस फ्रैंक।
अवधि: ओवरनाइट से 12 महीने तक।
उपयोग:
वैश्विक बैंक कॉल/नोटिस मनी दरें तय करने में।
भारतीय कंपनियों के लिए बाहरी वाणिज्यिक उधार (ECBs)।
विवाद:
हेरफेर और अविश्वसनीयता के कारण 2021 में इसे समाप्त किया गया।
विकल्प: SOFR (अमेरिका), SONIA (UK), SARON (स्विट्जरलैंड), TONAR (जापान)।
मिबोर (Mumbai Interbank Offered Rate)
भारत का लाइबोर संस्करण, NSE द्वारा 1998 में शुरू किया गया।
यह दर है जिस पर भारतीय बैंक अल्पकालिक असुरक्षित उधारी लेते हैं।
30 बैंकों और प्राथमिक डीलरों से प्राप्त आंकड़ों पर आधारित।
उपयोग:
फ्लोटिंग रेट नोट्स और कॉरपोरेट डिबेंचर।
टर्म डिपॉजिट और फॉरवर्ड रेट एग्रीमेंट।
ओवरनाइट इंडेक्स्ड स्वैप (ब्याज दर जोखिम से बचाव हेतु)।
संबंधित मानक: MIBOR (ऑफर रेट) और MIBID (बिड रेट)।
| पहलू | लाइबोर | मिबोर |
|---|---|---|
| अर्थ | लंदन इंटरबैंक ऑफर्ड रेट – वैश्विक मानक | मुंबई इंटरबैंक ऑफर्ड रेट – भारतीय मानक |
| शुरुआत | 1969 (बाद में ICE द्वारा संचालित) | 1998 (NSE द्वारा शुरू) |
| मुद्राएँ | USD, GBP, EUR, JPY, CHF | भारतीय रुपया (INR) |
| अवधि | ओवरनाइट से 12 महीने तक | मुख्यतः ओवरनाइट (अल्पकालिक) |
| उपयोग | ऋण, डेरिवेटिव, वैश्विक वित्तीय अनुबंध | भारतीय मुद्रा बाजार, ऋण, डिबेंचर, स्वैप |
| वर्तमान स्थिति | 2021 से बंद, विकल्प: SOFR, SONIA, SARON, TONAR | भारत में अभी भी उपयोग में |
प्रारंभिक परीक्षा टिप्स
- लाइबोर = वैश्विक अंतर-बैंक दर, हेरफेर के कारण 2021 में बंद।
- विकल्प: SOFR (अमेरिका), SONIA (UK), SARON (स्विट्जरलैंड), TONAR (जापान)।
- मिबोर = भारत का मानक, 1998 में NSE द्वारा शुरू।
- मिबोर का उपयोग कॉल मनी, डिबेंचर, स्वैप और टर्म डिपॉजिट में होता है।
- मिबिड = मुंबई इंटरबैंक बिड रेट, मिबोर के साथ शुरू किया गया।
मुख्य परीक्षा बिंदु
- ब्याज दर मानक वित्तीय स्थिरता और वैश्विक एकीकरण के लिए महत्वपूर्ण हैं।
- लाइबोर ऐतिहासिक रूप से विश्व का सबसे महत्वपूर्ण मानक था, लेकिन हेरफेर के कारण समाप्त कर दिया गया।
- मिबोर भारत का प्रमुख इंटरबैंक उधारी मानक है, जो घरेलू मुद्रा बाजार को प्रभावित करता है।
- दोनों यह दिखाते हैं कि वित्त में विश्वसनीय और पारदर्शी मानकों की आवश्यकता है।
- लाइबोर से संक्रमण यह दर्शाता है कि विश्वास बनाए रखने के लिए जोखिम-मुक्त विकल्प अपनाना आवश्यक है।
भारत में असंगठित मुद्रा बाजार
भारत में असंगठित मुद्रा बाजार प्राचीन काल से मौजूद है और आज भी सक्रिय है। यह संगठित मुद्रा बाजार की तरह सीधे RBI द्वारा नियंत्रित नहीं होता, लेकिन सरकार द्वारा मान्यता प्राप्त है। इसमें चिट फंड, निधि कंपनियाँ, ऋण कंपनियाँ, स्वदेशी बैंकर और स्थानीय साहूकार शामिल हैं। ये मुख्यतः उन लोगों को बचत और ऋण सुविधा प्रदान करते हैं जिन्हें औपचारिक बैंकिंग तक पहुँच नहीं है।
अवलोकन
असंगठित मुद्रा बाजार सीधे RBI द्वारा नियंत्रित नहीं है, लेकिन सरकार द्वारा मान्यता प्राप्त है।
ऐतिहासिक रूप से इन संस्थाओं और व्यक्तियों ने ग्रामीण और अर्ध-शहरी क्षेत्रों में ऋण और बचत की सुविधा दी है।
ये उन लोगों के लिए सहायक हैं जिनके पास औपचारिक बैंकिंग तक आसान पहुँच नहीं है।
असंगठित मुद्रा बाजार की श्रेणियाँ
1. गैर-नियंत्रित गैर-बैंकिंग वित्तीय मध्यस्थ
इनमें चिट फंड, निधि कंपनियाँ और ऋण कंपनियाँ शामिल हैं।
चिट फंड
भारत में लोकप्रिय बचत और ऋण संस्था, विशेषकर निम्न और मध्यम आय वर्ग के बीच।
कार्यप्रणाली: लोग समय-समय पर धन जमा करते हैं। हर माह जमा धनराशि नीलामी या लॉटरी से एक सदस्य को दी जाती है।
चिट फंड अधिनियम, 1982 के तहत नियंत्रित।
उदाहरण: 100 सदस्य हर माह ₹100 देते हैं। कुल पूल ₹10,000 बनता है। विजेता को राशि (छूट और कमीशन घटाकर) मिलती है और छूट सभी में बाँटी जाती है।
निधि कंपनियाँ
उद्देश्य: बचत और मितव्ययिता को बढ़ावा देना; केवल सदस्यों के बीच ही काम करती हैं।
कंपनी अधिनियम, 2013 के तहत पंजीकृत; MCA द्वारा नियंत्रित, साथ ही RBI की कुछ शक्तियाँ।
केवल सदस्यों से उधार ले और उन्हें ही ऋण दें।
2022 संशोधन: सार्वजनिक कंपनी (₹10 लाख पूँजी) को निधि कंपनी के रूप में कार्य करने से पहले केंद्र सरकार से स्वीकृति लेनी होगी।
नियम:
एक वर्ष में कम से कम 200 सदस्य होना आवश्यक।
न्यूनतम नेट ओन्ड फंड = ₹10 लाख।
ऋण नेट ओन्ड फंड का 25% से अधिक नहीं।
जमा नेट ओन्ड फंड का 20 गुना से अधिक नहीं।
ऋण कंपनियाँ
व्यक्तियों और छोटे व्यवसायों को औपचारिक बैंकिंग प्रणाली से बाहर ऋण देती हैं।
कम नियमन और पारदर्शिता के साथ कार्य करती हैं।
2. स्वदेशी बैंकर
व्यक्ति या निजी फर्म जो बैंक की तरह कार्य करते हैं।
जमा स्वीकार करते हैं और ऋण प्रदान करते हैं।
ग्रामीण और अर्ध-शहरी क्षेत्रों में ऋण उपलब्ध कराने में महत्वपूर्ण।
3. साहूकार
मुद्रा बाजार का सबसे स्थानीय और अनौपचारिक रूप।
छोटे ऋण तुरंत उपलब्ध कराते हैं, अक्सर बिना दस्तावेज़ीकरण के।
बहुत ऊँची ब्याज दरों और शोषणकारी प्रथाओं के लिए प्रसिद्ध।
गाँवों और कस्बों में जहाँ औपचारिक ऋण उपलब्ध नहीं, वहाँ अभी भी सक्रिय।
| श्रेणी | विवरण |
|---|---|
| चिट फंड | समुदाय-आधारित बचत योजना; चिट फंड अधिनियम, 1982 द्वारा नियंत्रित। |
| निधि कंपनियाँ | सदस्यों के बीच बचत और मितव्ययिता को बढ़ावा देने वाली कंपनियाँ; कंपनी अधिनियम, 2013 के तहत पंजीकृत। |
| ऋण कंपनियाँ | बैंकिंग प्रणाली से बाहर ऋण प्रदान करती हैं; कम नियमन। |
| स्वदेशी बैंकर | निजी व्यक्ति/फर्म जो बैंक की तरह जमा स्वीकार और ऋण प्रदान करते हैं। |
| साहूकार | स्थानीय ऋणदाता; ऊँची ब्याज दर और शोषणकारी प्रथाओं के लिए प्रसिद्ध। |
प्रारंभिक परीक्षा टिप्स
- असंगठित मुद्रा बाजार RBI द्वारा नियंत्रित नहीं लेकिन सरकार द्वारा मान्यता प्राप्त है।
- इसमें चिट फंड, निधि कंपनियाँ, स्वदेशी बैंकर और साहूकार शामिल हैं।
- चिट फंड: चिट फंड अधिनियम, 1982 द्वारा नियंत्रित।
- निधि कंपनियाँ: कंपनी अधिनियम, 2013 और MCA द्वारा नियंत्रित।
- साहूकार ऊँचे ब्याज पर ऋण देते हैं; गाँवों में अभी भी प्रचलित।
मुख्य परीक्षा बिंदु
- असंगठित मुद्रा बाजार औपचारिक बैंकिंग से वंचित लोगों को ऋण उपलब्ध कराता है।
- धन आसानी से मिलता है लेकिन अक्सर शोषणकारी शर्तों पर (विशेषकर साहूकारों से)।
- भारत की वित्तीय प्रणाली में ऐतिहासिक रूप से महत्वपूर्ण और ग्रामीण क्षेत्रों में अभी भी प्रभावी।
- छोटे उधारकर्ताओं को शोषण से बचाने के लिए बेहतर नियमन की आवश्यकता।
- हाल के सुधार (जैसे निधि नियम) दुरुपयोग रोकने और जमाकर्ताओं की सुरक्षा के लिए हैं।
पूंजी बाजार – प्राथमिक और द्वितीयक बाजार
पूंजी बाजार किसी अर्थव्यवस्था का दीर्घकालिक वित्तीय बाजार है, जहाँ इक्विटी और ऋण प्रतिभूतियों का व्यापार होता है। यह उन निवेशकों के बीच पुल का कार्य करता है जिनके पास अधिशेष बचत है और उन व्यवसायों/सरकारों के बीच जिन्हें दीर्घकालिक परियोजनाओं के लिए पूँजी की आवश्यकता है। पूंजी बाजार दो भागों में बँटा है: प्राथमिक बाजार (नई प्रतिभूतियों का निर्गम) और द्वितीयक बाजार (पुरानी प्रतिभूतियों की खरीद-फरोख्त)।
पूंजी बाजार का अवलोकन
पूंजी बाजार दीर्घकालिक निधियों का संगठित बाजार है, जो इक्विटी और ऋण साधनों में सौदा करता है।
यह बचतकर्ताओं (परिवार, निवेशक) और उधारकर्ताओं (उद्योग, व्यवसाय, सरकार) को जोड़कर निधियों का कुशलता से आवंटन करता है।
साधन: इक्विटी शेयर, प्रेफरेंस शेयर, बॉन्ड, डिबेंचर, जो कॉरपोरेट, सरकारी या अर्ध-सरकारी संगठनों द्वारा जारी किए जाते हैं।
यह बचत को उत्पादक निवेश में बदलकर आर्थिक विकास में महत्वपूर्ण भूमिका निभाता है।
इसके दो प्रमुख भाग हैं: प्राथमिक बाजार और द्वितीयक बाजार।
प्राथमिक बाजार (नई निर्गम बाजार)
वह बाजार जहाँ प्रतिभूतियों का पहली बार निर्गम और बिक्री होती है।
कंपनियाँ प्रत्यक्ष रूप से निवेशकों से पूँजी जुटाती हैं, जैसे पब्लिक इश्यू, प्राइवेट प्लेसमेंट, राइट्स इश्यू और प्रेफरेंशियल अलॉटमेंट के माध्यम से।
कार्य:
नई परियोजनाओं की स्थापना, विस्तार, विविधीकरण, आधुनिकीकरण, विलय और अधिग्रहण हेतु पूँजी जुटाना।
बैंकों, बीमा कंपनियों, म्यूचुअल फंड, वित्तीय संस्थानों और व्यक्तियों से प्रत्यक्ष निधि प्राप्त करना।
उदाहरण: स्टार्टअप्स का इक्विटी फंडिंग उठाना (जैसे, 2021 में Zomato ने US250 मिलियन जुटाए, कंपनी का मूल्यांकन US5.4 बिलियन)।
IPO (आरंभिक सार्वजनिक निर्गम): निजी निवेशकों से पूँजी जुटाने के बाद कंपनियाँ अधिक तरल पूँजी पाने के लिए शेयर बाजार में लिस्ट हो सकती हैं।
प्राथमिक बाजार में जारी प्रतिभूतियाँ बाद में द्वितीयक बाजार में खरीदी-बेची जाती हैं।
ASBA (अवरुद्ध राशि समर्थित आवेदन): सार्वजनिक निर्गम में आवेदन राशि आवंटन तक निवेशक के बैंक खाते में ही (केवल अवरुद्ध) रहती है, इसलिए रिफ़ंड की ज़रूरत नहीं होती; IPO आवेदनों के लिए अनिवार्य (खुदरा निवेशक UPI से भी राशि अवरुद्ध कर सकते हैं)।
| पहलू | विवरण |
|---|---|
| स्वभाव | दीर्घकालिक वित्तीय बाजार (इक्विटी और ऋण) |
| प्रतिभागी | निवेशक (परिवार, वित्तीय संस्थान, म्यूचुअल फंड, बीमा) और उधारकर्ता (कॉरपोरेट, सरकार) |
| साधन | इक्विटी शेयर, प्रेफरेंस शेयर, बॉन्ड, डिबेंचर |
| खंड | प्राथमिक बाजार (नई प्रतिभूतियाँ) और द्वितीयक बाजार (पुरानी प्रतिभूतियाँ) |
| उद्देश्य | आर्थिक विकास हेतु दीर्घकालिक निधियों का संकलन |
प्रारंभिक परीक्षा टिप्स
- पूंजी बाजार दीर्घकालिक निधियों (इक्विटी और ऋण) से संबंधित है।
- इसे प्राथमिक बाजार (नई प्रतिभूतियाँ) और द्वितीयक बाजार (जारी प्रतिभूतियाँ) में बाँटा जाता है।
- प्राथमिक बाजार = कंपनियाँ IPO, राइट्स इश्यू, प्राइवेट प्लेसमेंट से निधि जुटाती हैं।
- द्वितीयक बाजार = पहले से जारी प्रतिभूतियों का निवेशकों के बीच व्यापार।
- पूंजी बाजार बचत और निवेश के बीच कड़ी का काम करता है।
मुख्य परीक्षा बिंदु
- पूंजी बाजार आर्थिक विकास हेतु आवश्यक दीर्घकालिक निधियों को जुटाता है।
- प्राथमिक बाजार कंपनियों को वृद्धि, विस्तार और आधुनिकीकरण हेतु प्रत्यक्ष निधि प्राप्त करने में सक्षम बनाता है।
- द्वितीयक बाजार निवेशकों को तरलता प्रदान करता है, जिससे वे निवेश से बाहर निकल सकें या उसे पुनः आवंटित कर सकें।
- पूंजी बाजार अर्थव्यवस्था में निधियों के आवंटन की दक्षता को सुधारता है।
- यह अधिशेष क्षेत्र (परिवार) और घाटे वाले क्षेत्र (उद्योग, सरकार) के बीच सेतु का कार्य करता है।
पूंजी बाजार में शेयर जारी करने की विधियाँ
कंपनियाँ प्राथमिक बाजार में विभिन्न तरीकों से शेयर जारी करके पूँजी जुटाती हैं। सामान्य विधियों में प्रारंभिक सार्वजनिक निर्गम (IPO), फॉलो-ऑन सार्वजनिक निर्गम (FPO), वरीयता निर्गम (Preferential Issues) और राइट्स इश्यू शामिल हैं। प्रत्येक विधि के अलग-अलग नियम, उद्देश्य और लक्षित निवेशक होते हैं, लेकिन सभी का लक्ष्य व्यापार विस्तार, विविधीकरण या ऋण भुगतान हेतु निधि जुटाना होता है।
प्रारंभिक सार्वजनिक निर्गम (IPO)
IPO वह प्रक्रिया है जिसमें एक निजी कंपनी पहली बार आम जनता को अपने शेयर बेचकर सार्वजनिक होती है।
यह प्राथमिक बाजार में होता है और निवेश बैंकों द्वारा प्रबंधित व अंडरराइट किया जाता है।
कंपनियों को शेयर बाजार और नियामक संस्थाओं (भारत में SEBI) की आवश्यकताओं को पूरा करना होता है।
उद्देश्य: व्यापार विस्तार, ऋण भुगतान या नए प्रोजेक्ट हेतु पूँजी जुटाना।
उदाहरण:
ज़ोमैटो (2021): ₹9,375 करोड़ जुटाए, मूल्य ₹76/शेयर।
एसबीआई कार्ड्स (2020): ₹10,355 करोड़ जुटाए, मूल्य ₹755/शेयर।
इंडियन रेलवे फाइनेंस कॉर्पोरेशन (2021): ₹4,633 करोड़ जुटाए, मूल्य ₹26/शेयर।
फॉलो-ऑन सार्वजनिक निर्गम (FPO)
जब पहले से IPO जारी कर चुकी कंपनी अतिरिक्त पूँजी जुटाने के लिए नए शेयर जारी करती है।
इसका लक्ष्य मौजूदा और नए दोनों निवेशक होते हैं।
वरीयता निर्गम (Preferential Issues)
कंपनी (सूचीबद्ध या गैर-सूचीबद्ध) चुनिंदा निवेशकों को शेयर या परिवर्तनीय प्रतिभूतियाँ जारी करती है।
वरीयता शेयरधारकों का कंपनी की परिसंपत्तियों पर साधारण शेयरधारकों से पहले अधिकार होता है।
प्रायः इनमें मतदान का अधिकार नहीं होता लेकिन निश्चित लाभांश मिलता है।
उदाहरण:
टाटा स्टील (2020): ₹7,000 करोड़ का वरीयता निर्गम, टाटा सन्स को 10% छूट पर।
रिलायंस कम्युनिकेशंस (2018): ₹537.67 करोड़ जुटाए, मूल्य ₹13.65/शेयर, बाज़ार मूल्य से 8% प्रीमियम।
राइट्स इश्यू
सूचीबद्ध कंपनी अपने मौजूदा शेयरधारकों को रियायती मूल्य पर नए शेयर प्रदान करती है।
अधिकार मौजूदा हिस्सेदारी के अनुपात में मिलते हैं।
IPO की तरह आम जनता को पेशकश नहीं की जाती।
यह तरीका मौजूदा निवेशकों के अधिकार सुरक्षित रखते हुए पूँजी जुटाने में मदद करता है।
| विधि | लक्षित निवेशक | मुख्य विशेषताएँ | उदाहरण |
|---|---|---|---|
| IPO | सामान्य जनता | निजी कंपनी द्वारा पहली बार शेयर निर्गम | ज़ोमैटो, SBI कार्ड्स, IRFC |
| FPO | मौजूदा व नए निवेशक | IPO के बाद अतिरिक्त शेयर जारी | सूचीबद्ध कंपनियाँ अक्सर उपयोग करती हैं |
| वरीयता निर्गम | चुनिंदा निवेशक | प्रमोटर/संस्थागत निवेशकों को शेयर, जनता को नहीं | टाटा स्टील (2020), रिलायंस कम्युनिकेशंस (2018) |
| राइट्स इश्यू | मौजूदा शेयरधारक | रियायती मूल्य पर अनुपात में नए शेयर | सूचीबद्ध कंपनियों द्वारा पूँजी जुटाने हेतु |
प्रारंभिक परीक्षा टिप्स
- IPO = पहली बार जनता को निर्गम, FPO = IPO के बाद अतिरिक्त निर्गम।
- वरीयता निर्गम = चुनिंदा निवेशकों को, प्रायः छूट या प्रीमियम पर।
- राइट्स इश्यू = केवल मौजूदा शेयरधारकों के लिए, सामान्यतः रियायती मूल्य पर।
- IPO हेतु SEBI की अनुमति और निवेश बैंक का अंडरराइटिंग आवश्यक।
- राइट्स इश्यू से शेयरधारकों का स्वामित्व अनुपात सुरक्षित रहता है।
मुख्य परीक्षा बिंदु
- शेयर जारी करने की विधियाँ कंपनियों को पूँजी जुटाने के विभिन्न विकल्प प्रदान करती हैं।
- IPO निजी कंपनियों को सार्वजनिक बाजार में प्रवेश कर निवेशक आधार बढ़ाने में मदद करता है।
- FPO सूचीबद्ध कंपनियों को आगे की वृद्धि और ऋण चुकाने हेतु अतिरिक्त निधि जुटाने में सहायक है।
- वरीयता निर्गम प्रमोटर/संस्थागत निवेशकों के लिए लाभकारी होते हैं, लेकिन सामान्य निवेशकों के हिस्से को कम कर सकते हैं।
- राइट्स इश्यू मौजूदा शेयरधारकों के हितों की रक्षा करते हैं और कम जोखिम के साथ पूँजी जुटाने का तरीका प्रदान करते हैं।
पूंजी बाजार में द्वितीयक बाजार और शेयर
द्वितीयक बाजार, जिसे स्टॉक मार्केट या स्टॉक एक्सचेंज भी कहा जाता है, वह स्थान है जहाँ पहले से जारी प्रतिभूतियों की खरीद-बिक्री होती है। यह निवेशकों को तरलता प्रदान करता है, जिससे वे निवेश निकालकर पुनः निवेश कर सकते हैं, और निधियों को उत्पादक क्षेत्रों में प्रवाहित करने में मदद करता है। द्वितीयक बाजार में मुख्य साधन शेयर (इक्विटी और प्रेफरेंस शेयर) होते हैं।
द्वितीयक बाजार – अवलोकन
द्वितीयक बाजार में पहले से जारी प्रतिभूतियाँ जैसे शेयर, बॉन्ड और डिबेंचर खरीदे-बेचे जाते हैं।
निवेशक अपने शेयर बेच सकते हैं (डिसइन्वेस्टमेंट) या नए शेयर खरीद सकते हैं (इन्वेस्टमेंट)।
यह प्रतिभूतियों को तरलता और विपणन क्षमता प्रदान करता है।
पूँजी को उत्पादक निवेशों की ओर पुनर्निर्देशित कर अर्थव्यवस्था में निरंतर निधि प्रवाह सुनिश्चित करता है।
इसके संचालन का नियमन SEBI द्वारा किया जाता है ताकि निष्पक्ष ट्रेडिंग, क्लियरिंग और सेटलमेंट हो सके।
पूंजी बाजार के साधन – शेयर
शेयर किसी कंपनी की कुल पूँजी की सबसे छोटी इकाई है।
शेयरधारक अपनी हिस्सेदारी के अनुपात में कंपनी के मालिक होते हैं।
उन्हें लाभांश (डिविडेंड) प्राप्त होता है, लेकिन नुकसान की स्थिति में हानि भी सहनी पड़ती है।
उदाहरण: यदि किसी कंपनी को ₹100 करोड़ चाहिए तो वह ₹10 के 10 करोड़ शेयर जारी कर सकती है। यदि कोई निवेशक 1 करोड़ शेयर (₹10 करोड़) खरीदता है, तो उसका कंपनी में 10% स्वामित्व होगा।
शेयर के प्रकार
इक्विटी शेयर (साधारण शेयर)
कंपनी में स्वामित्व का प्रतिनिधित्व करते हैं और मतदान का अधिकार देते हैं।
लाभांश कंपनी के लाभ और नीति पर निर्भर करता है।
शेयरधारक AGM में भाग ले सकते हैं और निर्णय प्रक्रिया का हिस्सा बनते हैं।
कंपनी बंद होने की स्थिति में भुगतान पाने के लिए इक्विटी शेयरधारक सबसे अंत में आते हैं।
जोखिम अधिक होता है क्योंकि रिटर्न कंपनी के प्रदर्शन और बाजार मूल्य पर निर्भर करता है।
उदाहरण: यदि ABC Ltd. ₹10 मूल्य के 10,000 इक्विटी शेयर जारी करती है (कुल ₹1,00,000), तो निवेशक इन्हें बाजार में ₹20 प्रति शेयर खरीद सकते हैं। 100 शेयर खरीदने वाला व्यक्ति ₹2,000 निवेश करेगा और उसे मतदान अधिकार व लाभांश मिलेगा।
प्रेफरेंस शेयर
इन्हें इक्विटी शेयरधारकों से पहले निश्चित लाभांश मिलता है।
कंपनी के परिसमापन (liquidation) पर भुगतान में भी प्राथमिकता दी जाती है।
आमतौर पर इनमें मतदान का अधिकार नहीं होता, इसलिए कंपनी प्रबंधन का हिस्सा नहीं बनते।
स्थिर रिटर्न प्रदान करते हैं और इक्विटी की तुलना में कम जोखिम होता है।
इनका शेयर बाजार में सामान्यतः व्यापार नहीं होता क्योंकि इनका डिविडेंड निश्चित होता है।
उदाहरण: XYZ Ltd. ने 1,000 प्रेफरेंस शेयर ₹100 प्रत्येक पर जारी किए (कुल ₹1,00,000)। 8% डिविडेंड दर पर प्रत्येक शेयर पर ₹8 वार्षिक लाभांश मिलेगा। परिसमापन की स्थिति में, प्रेफरेंस शेयरधारकों को इक्विटी धारकों से पहले भुगतान किया जाएगा लेकिन लेनदारों के बाद।
| पहलू | इक्विटी शेयर | प्रेफरेंस शेयर |
|---|---|---|
| स्वामित्व अधिकार | पूर्ण स्वामित्व और मतदान अधिकार | स्वामित्व लेकिन मतदान अधिकार नहीं |
| लाभांश | परिवर्तनीय, लाभ पर निर्भर | निश्चित, इक्विटी से पहले भुगतान |
| जोखिम | उच्च, लाभ और शेयर मूल्य पर निर्भर | कम, निश्चित रिटर्न होने से |
| तरलता | स्टॉक मार्केट में सक्रिय रूप से व्यापार | निश्चित रिटर्न के कारण कम व्यापार |
| परिसमापन प्राथमिकता | सबसे अंत में भुगतान | इक्विटी से पहले लेकिन लेनदारों के बाद |
प्रारंभिक परीक्षा टिप्स
- द्वितीयक बाजार = स्टॉक मार्केट/स्टॉक एक्सचेंज।
- मौजूदा प्रतिभूतियों की खरीद-बिक्री से तरलता उपलब्ध कराता है।
- इक्विटी शेयर = स्वामित्व + मतदान अधिकार + परिवर्तनीय लाभांश।
- प्रेफरेंस शेयर = निश्चित लाभांश, मतदान अधिकार नहीं, परिसमापन में प्राथमिकता।
- SEBI ट्रेडिंग, सेटलमेंट और निवेशक संरक्षण का नियमन करता है।
मुख्य परीक्षा बिंदु
- द्वितीयक बाजार प्रतिभूतियों की तरलता और मूल्य खोज सुनिश्चित करता है।
- यह डिसइन्वेस्टमेंट और पुनर्निवेश को आसान बनाकर पूँजी का कुशल आवंटन करता है।
- इक्विटी शेयर स्वामित्व का प्रतिनिधित्व करते हैं और उच्च जोखिम के साथ उच्च लाभ की संभावना रखते हैं।
- प्रेफरेंस शेयर स्थिर रिटर्न प्रदान करते हैं और भुगतान में प्राथमिकता रखते हैं।
- इक्विटी और प्रेफरेंस शेयर मिलकर कॉरपोरेट वित्तपोषण और निवेशकों के विकल्पों को मजबूत करते हैं।
डेरिवेटिव्स – अर्थ और प्रकार
डेरिवेटिव्स वे वित्तीय साधन हैं जिनका मूल्य किसी अधीनस्थ संपत्ति (जैसे कमोडिटी, शेयर, मुद्रा या ब्याज दर) से निकाला जाता है। यह दो पक्षों के बीच अनुबंध होते हैं और एक्सचेंज या ओवर-द-काउंटर (OTC) पर व्यापार किए जा सकते हैं। इनका उपयोग जोखिम प्रबंधन, सट्टेबाजी और मूल्य निर्धारण के लिए होता है। प्रमुख प्रकार हैं फ्यूचर्स, ऑप्शन्स, फॉरवर्ड्स और स्वैप।
अवलोकन
डेरिवेटिव्स का मूल्य किसी अधीनस्थ संपत्ति (जैसे गेहूँ, शेयर, सोना, मुद्रा) से निकलता है।
डेरिवेटिव्स का मूल्य, जोखिम और कार्य अधीनस्थ संपत्ति के प्रदर्शन पर निर्भर करते हैं।
विकसित देशों में प्रचलित, परन्तु उभरते बाजारों में भी तेजी से महत्वपूर्ण हो रहे हैं।
ये संगठित एक्सचेंज (मानकीकृत और पारदर्शी) या ओवर-द-काउंटर (OTC, अनुकूलित अनुबंध) पर कारोबार किए जाते हैं।
उपयोग: हेजिंग (जोखिम कम करना), सट्टेबाजी (मुनाफा कमाना), और आर्बिट्राज (मूल्य भिन्नता से लाभ)।
डेरिवेटिव का उदाहरण
एक किसान को डर है कि 3 महीने में गेहूँ का भाव गिर जाएगा। वह फ्यूचर्स कॉन्ट्रैक्ट करता है कि गेहूँ को आज के तय भाव पर 3 महीने बाद बेचेगा।
यदि कीमत गिर जाती है, किसान सुरक्षित रहता है क्योंकि उसे तय ऊँचे भाव पर भुगतान मिलेगा। यदि कीमत बढ़ती है तो किसान अतिरिक्त लाभ से वंचित रहेगा लेकिन न्यूनतम कीमत सुनिश्चित हो जाएगी।
यह फ्यूचर्स कॉन्ट्रैक्ट डेरिवेटिव है क्योंकि इसका मूल्य गेहूँ (अधीनस्थ संपत्ति) की कीमत पर निर्भर है।
डेरिवेटिव्स के प्रकार
1. फ्यूचर्स
फ्यूचर्स कॉन्ट्रैक्ट खरीदार को संपत्ति खरीदने और विक्रेता को बेचने के लिए भविष्य की एक तय कीमत और तारीख पर बाध्य करता है।
यह मानकीकृत होते हैं और एक्सचेंज पर कारोबार होते हैं।
उदाहरण: किसान 1,000 बुशल मक्का 5 प्रति बुशल पर 3 महीने बाद बेचने पर सहमत होता है। यदि कीमत 4 तक गिरती है तो किसान सुरक्षित है। यदि 6 तक बढ़ती है, किसान अतिरिक्त लाभ खो देगा लेकिन 5 की सुरक्षा मिलेगी।
2. ऑप्शन्स
ऑप्शन खरीदार को यह अधिकार देता है (पर बाध्यता नहीं) कि वह भविष्य में तय कीमत (स्ट्राइक प्राइस) पर संपत्ति खरीदे या बेचे।
दो प्रकार:
कॉल ऑप्शन: संपत्ति खरीदने का अधिकार।
पुट ऑप्शन: संपत्ति बेचने का अधिकार।
खरीदार को विक्रेता (राइटर) को प्रीमियम देना होता है।
उदाहरण: एक ट्रेडर के पास ₹100 कीमत के 1,000 शेयर हैं और उसे डर है कि कीमत गिर सकती है। वह ₹90 स्ट्राइक प्राइस का पुट ऑप्शन ₹2 प्रीमियम देकर खरीदता है। यदि शेयर ₹90 से नीचे गिरते हैं तो वह ₹90 पर बेचकर नुकसान सीमित कर सकता है। यदि ₹90 से ऊपर रहते हैं तो उसका नुकसान केवल प्रीमियम (₹2,000) होगा।
| पहलू | फ्यूचर्स | ऑप्शन्स |
|---|---|---|
| स्वभाव | भविष्य की तय कीमत और तारीख पर खरीदने/बेचने की बाध्यता | भविष्य की तय कीमत और तारीख पर खरीदने/बेचने का अधिकार (बाध्यता नहीं) |
| व्यापार | एक्सचेंज (मानकीकृत अनुबंध) | एक्सचेंज और OTC (लचीले अनुबंध) |
| जोखिम | अधिक, दोनों पक्ष बाध्य | कम, खरीदार का नुकसान केवल प्रीमियम तक सीमित |
| प्रीमियम | नहीं, दोनों अनुबंध से बंधे | खरीदार विक्रेता को प्रीमियम देता है |
| उपयोग | हेजिंग, सट्टेबाजी, मूल्य निर्धारण | हेजिंग, सट्टेबाजी, लचीला निवेश |
प्रारंभिक परीक्षा टिप्स
- डेरिवेटिव = ऐसा अनुबंध जिसका मूल्य अधीनस्थ संपत्ति से निकाला जाता है।
- सामान्य प्रकार: फ्यूचर्स, ऑप्शन्स, फॉरवर्ड्स, स्वैप।
- फ्यूचर्स = बाध्यता, ऑप्शन्स = अधिकार (कोई बाध्यता नहीं)।
- कॉल ऑप्शन = खरीदने का अधिकार; पुट ऑप्शन = बेचने का अधिकार।
- उपयोग: हेजिंग, सट्टेबाजी, आर्बिट्राज।
मुख्य परीक्षा बिंदु
- डेरिवेटिव्स जोखिम प्रबंधन और बाजार में मूल्य स्थिरता सुनिश्चित करने के महत्वपूर्ण साधन हैं।
- फ्यूचर्स कीमत की निश्चितता देते हैं लेकिन बाध्यता होने से जोखिम अधिक होता है।
- ऑप्शन्स अधिक लचीलापन देते हैं क्योंकि खरीदार के पास अधिकार है पर बाध्यता नहीं।
- ये किसान, निर्यातक, आयातक और निवेशकों को मूल्य उतार-चढ़ाव से बचाव में मदद करते हैं।
- हालाँकि, डेरिवेटिव्स में अत्यधिक सट्टेबाजी वित्तीय अस्थिरता ला सकती है।
डेरिवेटिव्स – फॉरवर्ड्स और स्वैप्स
फॉरवर्ड्स और स्वैप्स ओवर-द-काउंटर (OTC) डेरिवेटिव्स हैं, जो दो पक्षों के बीच अनुकूलित अनुबंध होते हैं। फॉरवर्ड्स भविष्य में तय कीमत पर संपत्ति खरीदने/बेचने का अनुबंध होते हैं, जबकि स्वैप्स नकदी प्रवाह या देनदारियों का आदान-प्रदान होते हैं, अक्सर ब्याज दरों या मुद्राओं के आधार पर। दोनों व्यवसायों को जोखिम से बचाने में मदद करते हैं लेकिन इनमें प्रतिपक्षीय जोखिम (counterparty risk) भी होता है।
फॉरवर्ड्स
फॉरवर्ड अनुबंध दो पक्षों के बीच एक बाध्यकारी समझौता होता है, जिसमें भविष्य में एक तय तारीख और कीमत पर संपत्ति खरीदने/बेचने की शर्त होती है।
ऑप्शन की तरह इसमें केवल अधिकार नहीं, बल्कि दोनों पक्षों के लिए बाध्यता होती है।
यह ओवर-द-काउंटर (OTC) अनुबंध होते हैं, यानी निजी समझौते होते हैं और एक्सचेंज पर नहीं कारोबार किए जाते।
कंपनियाँ और आयातक/निर्यातक इनका उपयोग मूल्य उतार-चढ़ाव से बचने के लिए करते हैं।
उदाहरण
अमेरिका की एक कंपनी 6 महीने बाद भारत से कच्चा माल खरीदना चाहती है। वर्तमान कीमत = ₹10,000/टन।
कंपनी ₹10,000/टन पर 1,000 टन खरीदने का फॉरवर्ड अनुबंध करती है।
यदि कीमत ₹12,000/टन हो जाती है तो कंपनी प्रति टन ₹2,000 बचाती है। यदि कीमत ₹8,000/टन हो जाती है तो कंपनी को नुकसान होगा, लेकिन अनुबंध बाध्यकारी है।
इस प्रकार, फॉरवर्ड अनुबंध मूल्य को लॉक करने में मदद करते हैं लेकिन प्रतिकूल स्थिति में हानि भी हो सकती है।
स्वैप्स
स्वैप वह डेरिवेटिव है जिसमें दो पक्ष नकदी प्रवाह या देनदारियों का आदान-प्रदान करते हैं, प्रायः ब्याज दर, मुद्रा या कमोडिटी के आधार पर।
ये ओवर-द-काउंटर (OTC) अनुबंध होते हैं और पक्षों की आवश्यकताओं के अनुसार अनुकूलित किए जाते हैं।
सामान्य प्रकार: ब्याज दर स्वैप, मुद्रा स्वैप, कमोडिटी स्वैप।
भारत में, स्वैप का उपयोग इक्विटी बाजार में नहीं होता। RBI (2013) ने केवल गैर-रिटेल उपयोगकर्ताओं को क्रेडिट डिफॉल्ट स्वैप की अनुमति दी।
उदाहरण: मुद्रा स्वैप
भारत और यूनाइटेड किंगडम मुद्रा स्वैप अनुबंध करते हैं।
भारत को 100 मिलियन GBP मिलते हैं और UK को 110 मिलियन INR मिलते हैं (दर = 1 GBP = 1.10 INR)।
दोनों देश एक-दूसरे को उनकी मुद्रा में पैसा उधार देते हैं और तय समय बाद उसी दर पर लौटाते हैं।
इससे मुद्रा उतार-चढ़ाव का जोखिम कम होता है और भुगतान की लागत निश्चित हो जाती है।
| पहलू | फॉरवर्ड्स | स्वैप्स |
|---|---|---|
| परिभाषा | भविष्य में तय कीमत पर संपत्ति खरीदने/बेचने का अनुबंध | ब्याज दर, मुद्रा या कमोडिटी पर आधारित नकदी प्रवाह/देनदारियों का आदान-प्रदान |
| स्वभाव | OTC, बाध्यकारी अनुबंध | OTC, अनुकूलित अनुबंध |
| बाध्यता | दोनों पक्षों को अनुबंध निभाना होता है | दोनों पक्ष नकदी प्रवाह का आदान-प्रदान करते हैं |
| सामान्य उपयोग | कमोडिटी/मुद्रा में मूल्य जोखिम से बचाव | ब्याज दर या मुद्रा जोखिम प्रबंधन |
| उदाहरण | कच्चे माल की खरीद का अनुबंध | भारत-UK मुद्रा स्वैप समझौता |
प्रारंभिक परीक्षा टिप्स
- फॉरवर्ड = OTC अनुबंध, भविष्य में तय कीमत पर संपत्ति खरीदने/बेचने का।
- फॉरवर्ड बाध्यकारी होते हैं, ऑप्शन्स की तरह केवल अधिकार नहीं।
- स्वैप = दो पक्षों के बीच नकदी प्रवाह/देयताओं का आदान-प्रदान।
- सामान्य स्वैप: ब्याज दर स्वैप, मुद्रा स्वैप।
- दोनों OTC अनुबंध हैं, इसलिए इनमें प्रतिपक्षीय जोखिम होता है।
मुख्य परीक्षा बिंदु
- फॉरवर्ड्स और स्वैप्स लचीले होते हैं लेकिन एक्सचेंज नियमन न होने से इनमें अधिक जोखिम होता है।
- फॉरवर्ड्स कंपनियों को कीमतें लॉक करने में मदद करते हैं लेकिन अनुकूल स्थिति में नुकसान भी हो सकता है।
- स्वैप अंतर्राष्ट्रीय वित्त में ब्याज दर और मुद्रा जोखिम प्रबंधन के लिए व्यापक रूप से उपयोग किए जाते हैं।
- दोनों अनुबंध हेजिंग के लिए आवश्यक हैं लेकिन इनमें प्रतिपक्षीय भरोसा जरूरी है।
- भारत में RBI स्वैप्स को नियंत्रित करता है और रिटेल भागीदारी सीमित रखता है।
बॉन्ड्स – अर्थ, विशेषताएँ और प्रकार
बॉन्ड एक दीर्घकालिक ऋण साधन है जिसमें निवेशक सरकार, कंपनी या अन्य संस्था को धन उधार देता है। इसके बदले जारीकर्ता तय ब्याज (कूपन) नियमित अंतराल पर चुकाता है और परिपक्वता पर मूलधन (फेस वैल्यू) लौटाता है। शेयरों की तुलना में बॉन्ड कम जोखिमपूर्ण होते हैं, लेकिन इनका लाभ भी सीमित होता है।
अवलोकन
बॉन्ड एक ऐसा ऋण साधन है जिसमें निवेशक उधारदाता होता है और सरकार/कंपनी उधारकर्ता।
इसमें तय परिपक्वता अवधि और पूर्व-निर्धारित ब्याज दर (कूपन) होती है।
बॉन्डधारक कंपनी के मालिक नहीं बल्कि ऋणदाता होते हैं (शेयरधारकों से भिन्न)।
शेयरों की तुलना में बॉन्ड सुरक्षित माने जाते हैं क्योंकि यह निश्चित ब्याज सुनिश्चित करते हैं।
सामान्य जारीकर्ता: कंपनियाँ (कॉर्पोरेट बॉन्ड), नगरपालिकाएँ, राज्य सरकारें, केंद्र सरकार (सॉवरेन बॉन्ड)।
उदाहरण
एक कंपनी ₹1,000 का बॉन्ड 5% वार्षिक ब्याज दर और 5 साल की अवधि के लिए जारी करती है।
निवेशक बॉन्ड खरीदता है। हर साल कंपनी ₹50 ब्याज देती है।
5 साल बाद कंपनी ₹1,000 मूलधन लौटाती है। निवेशक को कुल ₹1,250 (₹1,000 मूलधन + ₹250 ब्याज) मिलता है।
इस प्रकार बॉन्ड निश्चित आय प्रदान करते हैं लेकिन न तो स्वामित्व और न ही मतदान अधिकार देते हैं।
बॉन्ड की विशेषताएँ
फेस वैल्यू: परिपक्वता पर निवेशक को लौटाई जाने वाली राशि।
कूपन दर: वह ब्याज दर जो जारीकर्ता निवेशक को देता है।
अवधि: समय जिसके बाद बॉन्ड परिपक्व होता है।
सुरक्षा: कुछ बॉन्ड कंपनी की संपत्ति से सुरक्षित होते हैं, जबकि कुछ असुरक्षित।
तरलता: बॉन्ड अक्सर द्वितीयक बाजार में खरीदे-बेचे जा सकते हैं।
बॉन्ड का प्रकार
कूपन बॉन्ड
कूपन = बॉन्ड पर मिलने वाला ब्याज।
कुछ बॉन्ड डिटैचेबल कूपन के साथ आते हैं (कूपन बॉन्ड)।
निवेशक कूपन प्रस्तुत कर ब्याज प्राप्त करता है।
उदाहरण: ₹100 का बॉन्ड 2% कूपन के साथ जारी हुआ। निवेशक हर साल ₹2 का कूपन प्रस्तुत कर रिटर्न प्राप्त करेगा।
| पहलू | विवरण |
|---|---|
| जारीकर्ता | कंपनियाँ, नगरपालिकाएँ, राज्य या केंद्र सरकार |
| फेस वैल्यू | परिपक्वता पर लौटाई जाने वाली राशि (जैसे ₹1,000) |
| कूपन दर | निश्चित या परिवर्तनीय वार्षिक ब्याज (जैसे 5%) |
| अवधि | परिपक्वता तक का समय (जैसे 5 वर्ष) |
| जोखिम | शेयरों से कम, लेकिन लाभ भी सीमित |
प्रारंभिक परीक्षा टिप्स
- बॉन्ड = दीर्घकालिक ऋण साधन, निश्चित ब्याज सहित।
- बॉन्डधारक = ऋणदाता, मालिक नहीं।
- शेयर से सुरक्षित लेकिन लाभ सीमित।
- विशेषताएँ: फेस वैल्यू, कूपन दर, अवधि।
- कूपन बॉन्ड = ब्याज कूपन के साथ बॉन्ड।
मुख्य परीक्षा बिंदु
- बॉन्ड सरकार और कंपनियों को दीर्घकालिक वित्त पोषण उपलब्ध कराते हैं।
- ये निवेशकों को निश्चित रिटर्न सुनिश्चित करते हैं, जिससे अनिश्चितता कम होती है।
- कंपनी के बंद होने पर बॉन्डधारकों को शेयरधारकों से पहले भुगतान मिलता है।
- बॉन्ड बाजार अवसंरचना और विकास वित्त के लिए महत्वपूर्ण है।
- कूपन बॉन्ड निवेशकों को मूलधन के अलावा नियमित आय भी प्रदान करते हैं।
बॉन्ड के प्रकार – ज़ीरो-कूपन, म्युनिसिपल, सॉवरेन और सॉवरेन गोल्ड बॉन्ड
बॉन्ड दीर्घकालिक ऋण साधन होते हैं जिन्हें सरकारें, कंपनियाँ या नगर निगम जारी करते हैं। जहाँ सामान्य बॉन्ड नियमित ब्याज देते हैं, वहीं कुछ विशेष प्रकार भी होते हैं – जैसे ज़ीरो-कूपन बॉन्ड (कोई ब्याज नहीं, डिस्काउंट पर जारी), म्युनिसिपल बॉन्ड (नगर निगम द्वारा जारी), सॉवरेन बॉन्ड (सरकार द्वारा जारी) और सॉवरेन गोल्ड बॉन्ड (सोने के ग्राम में मूल्यांकित)।
ज़ीरो-कूपन बॉन्ड
ऐसे बॉन्ड जिन पर कोई नियमित ब्याज नहीं मिलता।
डिस्काउंट पर बेचे जाते हैं और परिपक्वता पर फेस वैल्यू पर चुकाए जाते हैं।
निर्गम मूल्य और परिपक्वता मूल्य के बीच का अंतर ही निवेशक का लाभ होता है।
उदाहरण: ₹100 का बॉन्ड ₹95 में बेचा गया और परिपक्वता पर ₹100 में चुकाया गया। निवेशक को ₹5 लाभ मिला।
म्युनिसिपल बॉन्ड
नगर निगम द्वारा सार्वजनिक परियोजनाओं के लिए धन जुटाने हेतु जारी किए गए ऋण साधन।
स्कूल, अस्पताल, हाईवे, जल शोधन संयंत्र आदि परियोजनाओं में उपयोग।
उदाहरण: वडोदरा नगर निगम ने मार्च 2022 में म्युनिसिपल बॉन्ड के ज़रिए ₹100 करोड़ जुटाए।
सॉवरेन बॉन्ड
सरकार द्वारा अपने खर्चों को पूरा करने या परियोजनाओं के लिए जारी किए गए बॉन्ड।
बहुत सुरक्षित माने जाते हैं क्योंकि ये सरकार की गारंटी पर आधारित होते हैं।
निवेशकों को निश्चित ब्याज और परिपक्वता पर मूलधन मिलता है।
उदाहरण: अमेरिकी ट्रेजरी बॉन्ड, जापानी गवर्नमेंट बॉन्ड या भारतीय सरकारी बॉन्ड।
सॉवरेन गोल्ड बॉन्ड (SGBs)
सोने के ग्रामों में मूल्यांकित सरकारी प्रतिभूतियाँ, 2015 में गोल्ड मोनेटाइजेशन स्कीम के तहत शुरू की गईं।
भौतिक सोने के विकल्प, जिनमें अतिरिक्त लाभ जैसे ब्याज आय मिलती है।
विशेषताएँ:
RBI द्वारा भारत सरकार की ओर से जारी।
1 ग्राम सोना या उसके गुणकों में मूल्यांकित (न्यूनतम निवेश = 1 ग्राम)।
अवधि = 8 वर्ष, लेकिन 5वें, 6ठे और 7वें वर्ष में बाहर निकलने का विकल्प।
अधिकतम निवेश: व्यक्तियों और HUFs के लिए 4 किग्रा; ट्रस्ट के लिए 20 किग्रा।
भुगतान नकद (₹20,000 तक), चेक, डीडी या ऑनलाइन माध्यम से।
भारत सरकार के स्टॉक्स के रूप में जारी (Government Security Act, 2006)।
डिमैट रूप में परिवर्तनीय, स्टॉक एक्सचेंज पर कारोबार योग्य और ऋण के लिए गारंटी के रूप में उपयोग योग्य।
| बॉन्ड का प्रकार | मुख्य विशेषताएँ |
|---|---|
| ज़ीरो-कूपन बॉन्ड | कोई ब्याज नहीं, डिस्काउंट पर जारी, फेस वैल्यू पर चुकता |
| म्युनिसिपल बॉन्ड | नगर निगम द्वारा सार्वजनिक परियोजनाओं हेतु जारी |
| सॉवरेन बॉन्ड | सरकार द्वारा जारी, अत्यंत सुरक्षित, निश्चित ब्याज |
| सॉवरेन गोल्ड बॉन्ड | सोने के ग्राम में मूल्यांकित, 8 वर्ष अवधि, ब्याज + सोने के भाव का लाभ |
प्रारंभिक परीक्षा टिप्स
- ज़ीरो-कूपन बॉन्ड = बिना ब्याज, डिस्काउंट पर जारी।
- म्युनिसिपल बॉन्ड = शहरी अवसंरचना परियोजनाओं के लिए।
- सॉवरेन बॉन्ड = सरकार द्वारा जारी, सबसे सुरक्षित।
- सॉवरेन गोल्ड बॉन्ड (2015) = भौतिक सोने का विकल्प, RBI द्वारा जारी।
मुख्य परीक्षा बिंदु
- बॉन्ड निवेशकों को शेयर और जमा से अलग विविध विकल्प देते हैं।
- ज़ीरो-कूपन बॉन्ड उन निवेशकों के लिए उपयुक्त हैं जिन्हें नियमित आय नहीं बल्कि परिपक्वता पर रिटर्न चाहिए।
- म्युनिसिपल बॉन्ड शहरी निकायों को स्वतंत्र रूप से विकास कार्यों के लिए धन जुटाने में मदद करते हैं।
- सॉवरेन बॉन्ड सरकार की उधारी क्षमता बढ़ाते हैं और कम जोखिम वाले साधन हैं।
- सॉवरेन गोल्ड बॉन्ड भौतिक सोने की मांग घटाते हैं और भारत की गोल्ड मोनेटाइजेशन योजना को समर्थन देते हैं।
विशेष प्रकार के बॉन्ड – ग्रीन, ब्लू, सोशल इम्पैक्ट और मुद्रास्फीति-सूचकांकित बॉन्ड
सामान्य बॉन्ड के अलावा कई विशेष प्रकार के बॉन्ड मौजूद हैं जो विशिष्ट क्षेत्रों और उद्देश्यों के लिए बनाए गए हैं। ग्रीन बॉन्ड पर्यावरण-हितैषी परियोजनाओं को, ब्लू बॉन्ड समुद्री परियोजनाओं को, सोशल इम्पैक्ट बॉन्ड सामाजिक परिणामों को और मुद्रास्फीति-सूचकांकित बॉन्ड निवेशकों को महंगाई से सुरक्षा प्रदान करते हैं। ये साधन सतत और समावेशी विकास के लिए महत्वपूर्ण हैं।
ग्रीन बॉन्ड
पर्यावरण-हितैषी परियोजनाओं के लिए पूंजी जुटाने हेतु जारी ऋण साधन।
परियोजनाएँ: नवीकरणीय ऊर्जा, स्वच्छ परिवहन, जल प्रबंधन।
सरकार, कंपनियाँ या वित्तीय संस्थान इन्हें जारी कर सकते हैं।
उदाहरण: भारत ने कार्बन न्यूट्रलिटी लक्ष्य हेतु संप्रभु ग्रीन बॉन्ड जारी करने की योजना बनाई है।
ब्लू बॉन्ड
समुद्री और महासागरीय परियोजनाओं के लिए पूंजी जुटाने वाले बॉन्ड।
सरकारें या विकास बैंक इन्हें जारी करते हैं ताकि 'ब्लू इकोनॉमी' (समुद्री संसाधनों का सतत उपयोग) को समर्थन मिले।
उदाहरण: सेशेल्स ने समुद्री संरक्षित क्षेत्रों के विस्तार हेतु विश्व का पहला संप्रभु ब्लू बॉन्ड जारी किया।
2022 में SEBI ने भारत में ब्लू बॉन्ड की अवधारणा पेश की, जैसे सतत मछली पालन, अपतटीय पवन ऊर्जा, समुद्री खनन।
सोशल इम्पैक्ट बॉन्ड (SIBs)
जिन्हें पे-फॉर-सक्सेस बॉन्ड भी कहते हैं।
सरकार के साथ अनुबंध – निवेशकों को तभी रिटर्न मिलेगा जब सामाजिक परिणाम हासिल होंगे।
उद्देश्य: लक्षित समूहों के लिए सामाजिक कल्याण और सुधार।
उदाहरण 1: विश्व बैंक, UN Women और SIDBI द्वारा महिलाओं के उद्यमिता हेतु 'महिला आजीविका बॉन्ड'।
उदाहरण 2: 'एजुकेट गर्ल्स' (2015, राजस्थान) पहल ने 15,000 से अधिक लड़कियों की शिक्षा को सुधारा और लक्ष्य से अधिक उपलब्धि (116% नामांकन, 160% अधिगम)।
मुद्रास्फीति-सूचकांकित बॉन्ड (IIBs)
सरकार द्वारा जारी बॉन्ड जो निवेशकों को महंगाई से बचाते हैं।
यील्ड = निश्चित वास्तविक रिटर्न + महंगाई दर।
इन्हें सरकारी प्रतिभूतियाँ (G-Secs) माना जाता है और बैंक की SLR आवश्यकताओं का हिस्सा बन सकते हैं।
उदाहरण: RBI द्वारा जारी 'IINSS-C' (10 वर्ष अवधि, CPI से जुड़ा, महंगाई + 1.5% ब्याज, अर्धवार्षिक चक्रवृद्धि)।
| बॉन्ड का प्रकार | उद्देश्य / विशेषताएँ |
|---|---|
| ग्रीन बॉन्ड | नवीकरणीय ऊर्जा, स्वच्छ परिवहन और पर्यावरणीय परियोजनाओं को फंड |
| ब्लू बॉन्ड | समुद्री एवं महासागरीय परियोजनाओं हेतु; ब्लू इकोनॉमी को समर्थन |
| सोशल इम्पैक्ट बॉन्ड | रिटर्न सामाजिक परिणामों की प्राप्ति पर आधारित (शिक्षा, आजीविका आदि) |
| मुद्रास्फीति-सूचकांकित बॉन्ड | मूलधन और ब्याज को महंगाई से बचाते हैं; CPI से जुड़े |
प्रारंभिक परीक्षा टिप्स
- ग्रीन बॉन्ड = पर्यावरणीय परियोजनाओं हेतु।
- ब्लू बॉन्ड = समुद्री परियोजनाएँ; सेशेल्स पहला जारीकर्ता।
- सोशल इम्पैक्ट बॉन्ड = पे-फॉर-सक्सेस मॉडल, सामाजिक परिणामों पर आधारित।
- मुद्रास्फीति-सूचकांकित बॉन्ड = महंगाई से सुरक्षा, CPI से जुड़े।
मुख्य परीक्षा बिंदु
- विशेष श्रेणी के बॉन्ड लक्षित विकासात्मक और सतत परियोजनाओं के लिए पूंजी जुटाते हैं।
- ग्रीन बॉन्ड जलवायु कार्रवाई और नवीकरणीय ऊर्जा वित्त को बढ़ावा देते हैं।
- ब्लू बॉन्ड ब्लू इकोनॉमी और समुद्री संरक्षण में निवेश को प्रोत्साहित करते हैं।
- सोशल इम्पैक्ट बॉन्ड निवेशकों के रिटर्न को मापनीय सामाजिक विकास परिणामों से जोड़ते हैं।
- मुद्रास्फीति-सूचकांकित बॉन्ड खुदरा निवेशकों की बचत को महंगाई से सुरक्षित रखते हैं और अर्थव्यवस्था को स्थिर बनाते हैं।
मसाला बॉन्ड और श्योरिटी बॉन्ड
मसाला बॉन्ड रुपये-नामित बॉन्ड हैं जिन्हें विदेशों में विदेशी निवेशकों को आकर्षित करने के लिए जारी किया जाता है और मुद्रा जोखिम निवेशकों पर होता है। श्योरिटी बॉन्ड वित्तीय गारंटी होते हैं, जो मुख्य रूप से निर्माण अनुबंधों में उपयोग होते हैं ताकि ठेकेदार अपने दायित्व पूरे करें। दोनों साधन अवसंरचना वित्तपोषण और जोखिम प्रबंधन के लिए महत्वपूर्ण हैं।
मसाला बॉन्ड
रुपये-नामित बॉन्ड, जिन्हें भारत के बाहर विदेशी निवेशकों से धन जुटाने के लिए जारी किया जाता है।
2014 में IFC (विश्व बैंक समूह) द्वारा भारतीय अवसंरचना परियोजनाओं हेतु प्रारंभ किए गए।
मुद्रा जोखिम निवेशकों पर होता है – यदि रुपया गिरता है तो नुकसान निवेशकों को होता है।
'मसाला' शब्द भारत की संस्कृति और भोजन से प्रेरित।
उदाहरण: 2019 में केरल अवसंरचना निवेश निधि बोर्ड (KIIFB) ने ₹2,150 करोड़ का मसाला बॉन्ड जारी किया; 2017 में NHAI ने लंदन स्टॉक एक्सचेंज पर मसाला बॉन्ड जारी किया।
जारी करने वाले: भारतीय कंपनियाँ और बैंक (RBI नियमों के अनुसार)।
प्रतिबंध: रियल एस्टेट (सस्ते आवास को छोड़कर), प्रतिबंधित FDI गतिविधियाँ, घरेलू इक्विटी निवेश, भूमि खरीद, या इन उद्देश्यों के लिए उधार देने में उपयोग नहीं।
परिपक्वता नियम: USD 50 मिलियन तक की राशि के लिए न्यूनतम 3 वर्ष, और USD 50 मिलियन से अधिक की राशि के लिए न्यूनतम 5 वर्ष।
श्योरिटी बॉन्ड
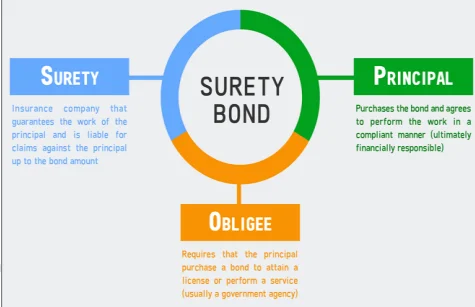
एक कानूनी अनुबंध जिसमें तीन पक्ष होते हैं – प्रिंसिपल (ठेकेदार), ऑब्लाइजी (परियोजना मालिक/सरकार), और श्योरिटी (बीमा कंपनी)।
निर्माण परियोजनाओं में आम: परियोजना समय और गुणवत्ता पर पूरी करने की गारंटी।
यदि ठेकेदार असफल होता है, तो श्योरिटी कंपनी ऑब्लाइजी को बॉन्ड मूल्य तक मुआवज़ा देती है।
प्रकार: भारत में सबसे सामान्य 'परफॉर्मेंस बॉन्ड'।
उदाहरण: कार्यालय निर्माण अनुबंध के लिए 10% मूल्य का परफॉर्मेंस बॉन्ड देना आवश्यक। ठेकेदार असफल होने पर ग्राहक को श्योरिटी कंपनी से मुआवज़ा मिलेगा।
पहले केवल बैंक गारंटी की अनुमति थी; बजट 2022-23 से श्योरिटी बॉन्ड को सरकारी खरीद और सोने के आयात में अनुमति मिली।
IRDAI द्वारा श्योरिटी बीमा अनुबंध दिशा-निर्देश, 2022 के अंतर्गत विनियमित।
श्योरिटी बॉन्ड के लाभ
लाभार्थी को ठेकेदार की असफलता से सुरक्षा।
अनुबंधों के पालन और पूर्णता की गारंटी।
महंगी बैंक गारंटी का विकल्प।
भारत में श्योरिटी बॉन्ड की चुनौतियाँ
नया विचार – जोखिम मूल्यांकन, मूल्य निर्धारण, पुनर्बीमा में अनुभव की कमी।
सीमित बाजार और कम प्रदाता – ठेकेदारों को प्राप्त करना कठिन।
उच्च लागत – सीमित बाजार और निर्माण जोखिमों के कारण।
लंबी प्रक्रिया – परियोजनाओं की शुरुआत में देरी।
जागरूकता की कमी – ठेकेदार इसके लाभ और आवश्यकताओं को नहीं समझते।
| पहलू | मसाला बॉन्ड | श्योरिटी बॉन्ड |
|---|---|---|
| स्वभाव | ऋण साधन (विदेश में रुपये-नामित बॉन्ड) | वित्तीय गारंटी (तीन-पक्षीय अनुबंध) |
| उद्देश्य | भारतीय परियोजनाओं हेतु विदेशी धन जुटाना | ठेकेदार के प्रदर्शन की गारंटी |
| जोखिम | मुद्रा जोखिम निवेशकों पर | प्रदर्शन जोखिम श्योरिटी कंपनी पर |
| जारीकर्ता | कंपनियाँ, भारतीय बैंक, सरकारी एजेंसियाँ | बीमा कंपनियाँ (IRDAI विनियमित) |
| उदाहरण | केरल KIIFB मसाला बॉन्ड, NHAI मसाला बॉन्ड | निर्माण परियोजनाओं में परफॉर्मेंस बॉन्ड |
प्रारंभिक परीक्षा टिप्स
- मसाला बॉन्ड रुपये-नामित बॉन्ड हैं जिन्हें विदेशों में जारी किया जाता है; IFC ने 2014 में शुरू किए।
- मुद्रा जोखिम निवेशकों पर होता है, जारीकर्ताओं पर नहीं।
- श्योरिटी बॉन्ड अनुबंधों में बैंक गारंटी का विकल्प हैं।
- IRDAI द्वारा श्योरिटी बॉन्ड विनियमित (अप्रैल 2022 से लागू)।
मुख्य परीक्षा बिंदु
- मसाला बॉन्ड भारत की वैश्विक वित्तीय एकीकरण को गहरा करते हैं क्योंकि ये रुपये-नामित विदेशी धन जुटाते हैं।
- ये मुद्रा जोखिम को निवेशकों पर डालते हैं, जिससे भारतीय जारीकर्ताओं की रक्षा होती है।
- श्योरिटी बॉन्ड परियोजना वित्तपोषण का आधुनिकीकरण करते हैं क्योंकि ये बैंक गारंटी के स्थान पर बीमा-आधारित गारंटी प्रदान करते हैं।
- ये अवसंरचना अनुबंधों में विश्वास बढ़ाते हैं, लेकिन भारत में जागरूकता, लागत और सीमित बाजार जैसी चुनौतियाँ हैं।
- दोनों साधन वित्तीय बाजार में विविध वित्तपोषण और जोखिम प्रबंधन आवश्यकताओं को पूरा करने के लिए नवाचार को दर्शाते हैं।
इलेक्टोरल बॉन्ड और बॉन्ड यील्ड की अवधारणा
इलेक्टोरल बॉन्ड 2018 में शुरू किए गए SBI द्वारा जारी बैंकिंग साधन हैं, जिनसे राजनीतिक दलों को नकद के बजाय औपचारिक माध्यम से चंदा दिया जा सकता है। इनका उद्देश्य पारदर्शिता लाना है, लेकिन दाता की गुमनामी के कारण आलोचना भी होती है। बॉन्ड यील्ड बॉन्ड पर वास्तविक रिटर्न को दर्शाती है, जो बाजार मूल्य के साथ बदलती है और अर्थव्यवस्था, शेयर बाजार, मुद्रा और उधारी लागत का एक महत्वपूर्ण संकेतक है।
इलेक्टोरल बॉन्ड – अवलोकन
2018 में भारत सरकार द्वारा राजनीतिक चंदा सुधारने के लिए शुरू।
केवल भारतीय स्टेट बैंक (SBI) इन्हें जारी कर सकता है।
कोई भी (भारतीय नागरिक, कंपनी, फर्म, एसोसिएशन, सहकारी) खरीदकर दान कर सकता है।
मूल्यवर्ग: ₹1,000, ₹10,000, ₹1 लाख, ₹10 लाख, ₹1 करोड़।
वैधता: 15 दिन; इस अवधि में पार्टी के SBI खाते में जमा करना अनिवार्य।
इन बॉन्ड पर कोई ब्याज नहीं मिलता।
केवल उन्हीं दलों को दान संभव है जिन्हें जनप्रतिनिधित्व अधिनियम 1951 के तहत मान्यता मिली हो और पिछली लोकसभा/विधानसभा चुनाव में ≥1% वोट मिले हों।
उद्देश्य
नकद चंदे को बैंकिंग चैनल से बदलना।
राजनीतिक फंडिंग में पारदर्शिता और जवाबदेही बढ़ाना।
कॉरपोरेट और बड़े दान को औपचारिक मार्ग से लाना।
लाभ
सुरक्षित और औपचारिक चंदा प्रणाली।
नकद लेनदेन की ज़रूरत नहीं।
काले धन के उपयोग को रोकना।
SBI मध्यस्थ बनकर रिकॉर्ड रखता है।
आलोचना
दाता की पहचान आम जनता और चुनाव आयोग से गुप्त रहती है।
सरकार को दानकर्ता की जानकारी मिल सकती है, जिससे सत्ताधारी दल को फायदा।
वास्तविक पारदर्शिता का अभाव; मतदाता स्रोत नहीं जान पाते।
आलोचक कहते हैं कि यह नागरिकों के 'जानने के अधिकार' का उल्लंघन है (अनुच्छेद 19 का हिस्सा)।
उदाहरण
BJP, कांग्रेस, TMC आदि ने बड़े पैमाने पर बॉन्ड के माध्यम से दान प्राप्त किया।
SBI डेटा (2023 तक): हजारों करोड़ का दान, जिसका अधिकांश हिस्सा सत्ताधारी दल को गया।
बॉन्ड यील्ड – अवधारणा
बॉन्ड यील्ड = बॉन्ड पर वास्तविक रिटर्न (मूलधन शामिल नहीं)।
सूत्र: यील्ड (%) = (वार्षिक ब्याज / वर्तमान बाजार मूल्य) × 100।
मूल्य-यील्ड का विपरीत संबंध: मूल्य ↑ → यील्ड ↓; मूल्य ↓ → यील्ड ↑।
प्रकार: करंट यील्ड, यील्ड टू मेच्योरिटी (YTM), नाममात्र यील्ड।
उदाहरण
बॉन्ड का अंकित मूल्य ₹30, कूपन 10% = ₹3 प्रतिवर्ष।
यदि ₹20 में बेचा जाए, तो खरीदार को ₹3 मिलेगा। यील्ड = 15%।
दिखाता है कि घटता मूल्य रिटर्न बढ़ा देता है।
बॉन्ड यील्ड का प्रभाव
1. अर्थव्यवस्था
कम यील्ड = मंदी का संकेत (निवेशक सुरक्षित सरकारी प्रतिभूतियों में पैसा लगाते हैं)।
अधिक यील्ड = मुद्रास्फीति या जोखिम प्रीमियम का संकेत।
2. शेयर बाज़ार
अधिक यील्ड = निवेशक बॉन्ड की ओर शिफ्ट → शेयर बाज़ार कमजोर।
कम यील्ड = निवेशक इक्विटी की ओर → शेयर बाज़ार मज़बूत।
3. विनिमय दर
अधिक यील्ड विदेशी निवेशक लाते हैं।
भारत में यील्ड बढ़ने से रुपये की मांग बढ़ती है और रुपया मज़बूत होता है।
4. उधारी की लागत
अधिक यील्ड = सरकार और कंपनियों के लिए महँगी उधारी।
निवेश घटता है और आर्थिक वृद्धि धीमी हो सकती है।
वैश्विक संदर्भ
अमेरिकी 10-वर्षीय ट्रेज़री बॉन्ड यील्ड वैश्विक ब्याज दर का मानक मानी जाती है।
भारत का 10-वर्षीय G-Sec यील्ड मौद्रिक नीति संकेतों के लिए ट्रैक किया जाता है।
यदि अमेरिका में यील्ड बढ़ती है तो विदेशी निवेश भारत से निकल सकता है।
| पहलू | इलेक्टोरल बॉन्ड | सामान्य बॉन्ड |
|---|---|---|
| जारीकर्ता | भारतीय स्टेट बैंक | सरकार या कंपनियाँ |
| उद्देश्य | राजनीतिक चंदा | उधारी और परियोजना वित्तपोषण |
| मूल्यवर्ग | ₹1,000 से ₹1 करोड़ तक | विविध |
| वैधता | सिर्फ 15 दिन | परिपक्वता तक (1–30 वर्ष) |
| ब्याज | कोई ब्याज नहीं | निश्चित या परिवर्तनीय |
| पारदर्शिता | जनता के लिए अस्पष्ट, सरकार को ज्ञात | निवेशकों के लिए स्पष्ट |
प्रारंभिक परीक्षा टिप्स
- इलेक्टोरल बॉन्ड 2018 में शुरू हुए; केवल SBI जारी करता है।
- 15 दिन के लिए मान्य; केवल ≥1% वोट पाने वाले पंजीकृत दलों को दान।
- बॉन्ड यील्ड और मूल्य में विपरीत संबंध।
- यील्ड गिरना मंदी का संकेत; यील्ड बढ़ना उधारी लागत बढ़ाता है।
मुख्य परीक्षा बिंदु
- इलेक्टोरल बॉन्ड राजनीतिक चंदे को औपचारिक बनाते हैं लेकिन पारदर्शिता और जवाबदेही पर सवाल उठते हैं।
- बॉन्ड यील्ड निवेशकों की भावना, मुद्रास्फीति अपेक्षा और मौद्रिक नीति को दर्शाती है।
- दोनों अवधारणाएँ वित्त को शासन और व्यापक अर्थव्यवस्था से जोड़ती हैं।
- इलेक्टोरल बॉन्ड चंदा सुधारते हैं लेकिन आलोचक अधिक जानकारी के खुलासे की मांग करते हैं।
- बॉन्ड यील्ड राजकोषीय नीति, विनिमय दर, शेयर बाज़ार और पूंजी प्रवाह को प्रभावित करती है।
बॉन्ड यील्ड और डिबेंचर
बॉन्ड यील्ड निवेशक को बॉन्ड से मिलने वाला वास्तविक प्रतिफल है, जिस पर ब्याज दर, मुद्रास्फीति और सरकारी उधारी जैसे कारक असर डालते हैं। डिबेंचर कंपनियों द्वारा जनता से बिना संपार्श्विक सुरक्षा के निश्चित ब्याज दर पर दीर्घकालिक उधारी लेने के लिए जारी किए जाते हैं।
बॉन्ड यील्ड पर असर डालने वाले प्रमुख कारक
ब्याज दर: ब्याज दर गिरने पर बॉन्ड की कीमतें बढ़ती हैं और यील्ड घटती है। ब्याज दर बढ़ने पर बॉन्ड कीमतें गिरती हैं और यील्ड बढ़ती है।
मुद्रास्फीति: मुद्रास्फीति बढ़ने पर निवेशक अधिक रिटर्न मांगते हैं, जिससे यील्ड बढ़ती है और बॉन्ड की कीमतें गिरती हैं।
सरकारी उधारी: सरकार अधिक बॉन्ड जारी करती है तो बॉन्ड की आपूर्ति बढ़ जाती है, कीमतें घटती हैं और यील्ड बढ़ती है।
मांग-आपूर्ति: मंदी जैसी स्थिति में सरकारी बॉन्ड की मांग बढ़ती है, जिससे कीमतें ↑ और यील्ड ↓ हो जाती है।
डिबेंचर – अवलोकन
कंपनियों द्वारा मध्यम/दीर्घकालिक धन जुटाने के लिए जारी ऋण साधन।
डिबेंचर धारक कंपनी के मालिक नहीं बल्कि ऋणदाता होते हैं।
किसी संपार्श्विक से सुरक्षित नहीं होते, केवल कंपनी की साख पर आधारित।
निवेशकों को निश्चित ब्याज दर देते हैं और परिपक्वता पर मूलधन लौटाया जाता है।
उदाहरण: XYZ लिमिटेड ने 10 करोड़ रुपये के डिबेंचर 8% ब्याज पर 5 साल के लिए जारी किए। कंपनी हर साल ब्याज देगी और 5 साल बाद मूलधन लौटाएगी।
वास्तविक उदाहरण: रिलायंस इंडस्ट्रीज ने 2020 में 10,000 करोड़ रुपये के नॉन-कन्वर्टिबल डिबेंचर 6.95% कूपन दर पर जारी किए।
डिबेंचर के प्रकार
1. कन्वर्टिबल डिबेंचर: इन्हें एक निश्चित समय बाद इक्विटी शेयरों में बदला जा सकता है।
उदाहरण: 5-वर्षीय डिबेंचर, 3 साल बाद शेयरों में परिवर्तित।
2. नॉन-कन्वर्टिबल डिबेंचर (NCDs): शेयरों में नहीं बदले जा सकते; केवल निश्चित ब्याज देते हैं।
3. रिडीमेबल डिबेंचर: परिपक्वता तिथि पर वापस चुकाए जाते हैं।
4. इर्रीडीमेबल डिबेंचर: जिनकी कोई परिपक्वता तिथि नहीं होती; केवल ब्याज भुगतान होता है।
शेयर और डिबेंचर में अंतर
शेयर = स्वामित्व + मतदान अधिकार; डिबेंचर = ऋण + कोई स्वामित्व नहीं।
शेयर = अधिक जोखिम, परिवर्तनीय लाभांश; डिबेंचर = कम जोखिम, निश्चित ब्याज।
शेयर = कोई परिपक्वता नहीं; डिबेंचर = निश्चित परिपक्वता।
| पैरामीटर | शेयर | डिबेंचर |
|---|---|---|
| स्वामित्व | कंपनी में स्वामित्व देता है; मतदान अधिकार शामिल | कंपनी को ऋण दर्शाता है; कोई स्वामित्व नहीं |
| जोखिम | अधिक जोखिम; लाभ कंपनी के प्रदर्शन पर निर्भर | कम जोखिम; लाभ निश्चित ब्याज के रूप में |
| प्रतिफल | लाभांश (परिवर्तनीय, गारंटीकृत नहीं) | निश्चित ब्याज (गारंटीकृत) |
| परिपक्वता | कोई परिपक्वता नहीं; अनिश्चित काल तक रख सकते हैं | निश्चित परिपक्वता अवधि; अवधि पूरी होने पर लौटाया जाता है |
| लिक्विडेशन प्राथमिकता | ऋणदाताओं के बाद अंतिम प्राथमिकता | शेयरधारकों से पहले भुगतान होता है |
प्रारंभिक परीक्षा टिप्स
- बॉन्ड का मूल्य और यील्ड विपरीत दिशा में चलते हैं।
- मुद्रास्फीति और सरकारी उधारी बॉन्ड यील्ड को प्रभावित करते हैं।
- डिबेंचर = दीर्घकालिक ऋण साधन; धारक कंपनी के ऋणदाता होते हैं।
- कन्वर्टिबल डिबेंचर शेयरों में बदल सकते हैं।
मुख्य परीक्षा बिंदु
- बॉन्ड यील्ड मुद्रास्फीति, ब्याज दर और निवेशक भावना का संकेतक है।
- यील्ड घटने से मंदी का संकेत मिलता है; यील्ड बढ़ने से उधारी महंगी हो जाती है।
- डिबेंचर कंपनियों को निश्चित ब्याज दर पर दीर्घकालिक वित्तपोषण उपलब्ध कराते हैं।
- शेयरों के विपरीत, डिबेंचर स्वामित्व को कमजोर नहीं करते बल्कि ऋण दायित्व बढ़ाते हैं।
- बॉन्ड और डिबेंचर बाजार का विनियमन वित्तीय स्थिरता सुनिश्चित करता है।
डिपॉजिटरी रसीदें (DR)
डिपॉजिटरी रसीदें (DRs) ऐसे वित्तीय साधन हैं जिन्हें बैंक/वित्तीय संस्थान जारी करते हैं और जो किसी विदेशी कंपनी के शेयरों का प्रतिनिधित्व करते हैं। इनके माध्यम से निवेशक स्थानीय शेयर बाजार से विदेशी कंपनियों में निवेश कर सकते हैं, बिना सीधे विदेशी बाजार में ट्रेड किए।
अवलोकन
डिपॉजिटरी रसीदें (DRs) विदेशी कंपनियों और स्थानीय निवेशकों के बीच सेतु का काम करती हैं।
इन्हें बैंक या वित्तीय संस्थान द्वारा जारी किया जाता है और ये किसी विदेशी कंपनी के शेयरों का प्रतिनिधित्व करती हैं।
निवेशक अपने देश के स्टॉक एक्सचेंज (जैसे भारत में BSE, NSE) के माध्यम से विदेशी कंपनियों में निवेश कर सकते हैं।
कंपनियों को अंतरराष्ट्रीय स्तर पर फंड जुटाने में मदद करती हैं, बिना हर देश में अलग पंजीकरण के।
भारत में DRs को वित्त मंत्रालय के Depository Receipts Scheme, 2014 के तहत विनियमित किया जाता है।
काम करने की प्रक्रिया
1. विदेशी कंपनी अपने शेयर एक बैंक (कस्टोडियन बैंक) में जमा करती है।
2. इस आधार पर बैंक किसी अन्य देश में डिपॉजिटरी रसीदें जारी करता है।
3. ये DRs उस देश के स्टॉक एक्सचेंज पर ट्रेड होती हैं।
4. निवेशक DR खरीदकर विदेशी कंपनी में अप्रत्यक्ष रूप से हिस्सेदारी रखते हैं।
5. निवेशकों को डिविडेंड और अन्य लाभ भी DR के माध्यम से मिलते हैं।
DR के प्रकार
अमेरिकी डिपॉजिटरी रसीदें (ADRs)
अमेरिका में जारी और NYSE, NASDAQ जैसे स्टॉक एक्सचेंजों पर ट्रेड।
अमेरिकी डॉलर में मूल्यांकित।
उदाहरण: अलीबाबा (चीन) ADR के रूप में अमेरिका में ट्रेड करती है।
ग्लोबल डिपॉजिटरी रसीदें (GDRs)
अमेरिका के बाहर जारी और लंदन, लक्ज़मबर्ग जैसे अंतरराष्ट्रीय बाजारों में ट्रेड।
विदेशी मुद्राओं (जैसे यूरो, पाउंड) में मूल्यांकित।
उदाहरण: वोडाफोन ग्रुप पीएलसी GDR के रूप में लंदन स्टॉक एक्सचेंज पर ट्रेड करता है।
भारतीय डिपॉजिटरी रसीदें (IDRs)
भारत में NSDL और CDSL जैसे डिपॉजिटरी संस्थानों द्वारा जारी।
विदेशी कंपनी के शेयरों का प्रतिनिधित्व।
भारतीय रुपये में मूल्यांकित और BSE, NSE पर ट्रेड।
उदाहरण: 2010 में स्टैंडर्ड चार्टर्ड बैंक ने BSE में 530 मिलियन डॉलर के IDRs जारी किए।
महत्व
निवेशकों को बिना विदेशी मुद्रा जोखिम के वैश्विक कंपनियों में निवेश का अवसर।
विदेशी कंपनियों को नए बाजारों से पूंजी जुटाने का साधन।
घरेलू निवेशकों के लिए निवेश के अवसरों का विविधीकरण।
| प्रकार | कहाँ जारी | मुद्रा | उदाहरण |
|---|---|---|---|
| ADRs | अमेरिका | अमेरिकी डॉलर | अलीबाबा (चीन) ADR NYSE |
| GDRs | अमेरिका के बाहर (लंदन, लक्ज़मबर्ग) | यूरो, पाउंड आदि | वोडाफोन पीएलसी LSE |
| IDRs | भारत | भारतीय रुपये | स्टैंडर्ड चार्टर्ड बैंक BSE (2010) |
प्रारंभिक परीक्षा टिप्स
- DRs से स्थानीय निवेशक विदेशी कंपनियों में आसानी से निवेश कर सकते हैं।
- ADRs अमेरिका में, GDRs अमेरिका के बाहर और IDRs भारत में जारी होते हैं।
- IDRs भारतीय रुपये में मूल्यांकित होते हैं।
- भारत में पहला IDR 2010 में स्टैंडर्ड चार्टर्ड बैंक ने जारी किया था।
मुख्य परीक्षा बिंदु
- DRs सीमापार निवेश और पूंजी जुटाने को आसान बनाते हैं।
- ये विदेशी कंपनियों के लिए नए बाजारों में तरलता बढ़ाते हैं।
- निवेशक पोर्टफोलियो का विविधीकरण और जोखिम का बंटवारा करते हैं।
- भारत का IDR बाजार अभी अविकसित है और बहुत कम इश्यू हुए हैं।
- DR ढांचे में सुधार भारत की वैश्विक वित्तीय एकीकरण को मजबूत कर सकते हैं।
पार्टिसिपेटरी नोट्स (P-Notes)
पार्टिसिपेटरी नोट्स (P-Notes), जिन्हें ऑफशोर डेरिवेटिव इंस्ट्रूमेंट्स (ODIs) भी कहते हैं, ऐसे वित्तीय साधन हैं जिन्हें SEBI-पंजीकृत विदेशी संस्थागत निवेशक (FIIs) विदेशी निवेशकों को जारी करते हैं। इनके माध्यम से विदेशी निवेशक भारतीय शेयर बाजार में बिना सीधे SEBI में पंजीकरण कराए निवेश कर सकते हैं।
अवलोकन
P-Notes भारतीय प्रतिभूतियों (शेयर, बॉन्ड आदि) से जुड़े डेरिवेटिव साधन हैं।
इन्हें विदेशी संस्थागत निवेशक (FIIs) या उनके सब-एकाउंट विदेशी निवेशकों को जारी करते हैं।
निवेशकों को P-Notes खरीदने के लिए SEBI में पंजीकरण कराने की आवश्यकता नहीं होती।
ये विदेशी निवेशकों को जटिल पंजीकरण और अनुपालन प्रक्रिया से बचाते हैं।
काम करने की प्रक्रिया
1. कोई विदेशी निवेशक जो सीधे भारत में निवेश के योग्य नहीं है, SEBI-पंजीकृत FII से संपर्क करता है।
2. निवेशक FII से P-Notes खरीदता है।
3. FII निवेशक की ओर से भारत में शेयर/प्रतिभूतियाँ खरीदता है।
4. निवेशक को रिटर्न भारतीय प्रतिभूतियों के प्रदर्शन के आधार पर मिलता है।
5. भारतीय रिकॉर्ड में केवल FII दिखाई देता है, निवेशक की पहचान गुप्त रहती है।
उदाहरण
मान लीजिए अमेरिका का एक निवेशक भारतीय शेयरों में निवेश करना चाहता है लेकिन SEBI पंजीकरण नहीं कराना चाहता।
वह निवेशक मॉर्गन स्टेनली या गोल्डमैन सैक्स जैसे FII से P-Notes खरीदता है।
FII भारत में इंफोसिस के शेयर खरीदता है।
निवेशक को इंफोसिस शेयरों के प्रदर्शन के अनुसार रिटर्न मिलता है।
विशेषताएँ
केवल पंजीकृत FIIs द्वारा जारी।
SEBI पंजीकरण की आवश्यकता नहीं।
भारतीय प्रतिभूतियों में अप्रत्यक्ष निवेश का माध्यम।
लचीलापन, गुप्तता और तेज निष्पादन की सुविधा।
पारदर्शिता की कमी और मनी लॉन्ड्रिंग के लिए दुरुपयोग की आशंका।
नियामक पहलू
भारत में SEBI द्वारा नियंत्रित।
2007 से SEBI ने P-Notes पर नियम कड़े किए हैं।
निवेशकों को KYC और एंटी-मनी लॉन्ड्रिंग (AML) मानकों का पालन करना आवश्यक है।
| पहलू | विवरण |
|---|---|
| जारीकर्ता | SEBI-पंजीकृत विदेशी संस्थागत निवेशक (FIIs) |
| धारक | विदेशी निवेशक जो SEBI में सीधे पंजीकृत नहीं हैं |
| स्वभाव | ऑफशोर डेरिवेटिव साधन (ODI) |
| उद्देश्य | भारतीय बाजारों में अप्रत्यक्ष निवेश |
| नियमन | SEBI (2007 से कड़े नियम लागू) |
प्रारंभिक परीक्षा टिप्स
- P-Notes को ऑफशोर डेरिवेटिव इंस्ट्रूमेंट्स (ODIs) भी कहा जाता है।
- FIIs इन्हें विदेशी निवेशकों को जारी करते हैं जो SEBI में पंजीकृत नहीं हैं।
- गुप्तता के कारण लोकप्रिय, लेकिन पारदर्शिता की कमी के लिए आलोचना की जाती है।
- SEBI इन्हें AML और KYC मानकों के तहत नियंत्रित करता है।
मुख्य परीक्षा बिंदु
- P-Notes विदेशी निवेशकों को बिना लंबी पंजीकरण प्रक्रिया के भारतीय बाजारों में आसान पहुंच प्रदान करते हैं।
- ये भारतीय शेयर बाजार में तरलता बढ़ाते हैं लेकिन पारदर्शिता घटाते हैं।
- इनसे जुड़े जोखिमों में मनी लॉन्ड्रिंग, टैक्स चोरी और राउंड-ट्रिपिंग शामिल हैं।
- SEBI ने निगरानी और निवेशक प्रकटीकरण बढ़ाने के लिए नियम कड़े किए हैं।
- विदेशी पूंजी प्रवाह और नियामक नियंत्रण में संतुलन बनाना मुख्य चुनौती है।
निवेश कोष
निवेश कोष वे वित्तीय साधन हैं जिनमें कई निवेशकों से धन एकत्र कर उसे शेयर, बॉन्ड और अन्य संपत्तियों में लगाया जाता है। प्रत्येक निवेशक कोष में अपनी हिस्सेदारी के अनुसार इकाइयों (units) का मालिक होता है। इन्हें पेशेवर विशेषज्ञों द्वारा प्रबंधित किया जाता है और यह छोटे निवेशकों को बड़े बाजार में भाग लेने का अवसर देते हैं।
अवलोकन
निवेश कोष कई निवेशकों से धन एकत्र करके विभिन्न वित्तीय संपत्तियों में निवेश करते हैं।
निवेशकों को जोखिम कम करने और विविधीकरण का अवसर मिलता है।
पेशेवर प्रबंधक निवेशकों की ओर से निवेश निर्णय लेते हैं।
उदाहरण: म्यूचुअल फंड, एक्सचेंज ट्रेडेड फंड (ETF), भारत बॉन्ड ETF।
म्यूचुअल फंड
म्यूचुअल फंड निवेशकों से पैसा इकट्ठा कर उसे शेयर, बॉन्ड या मनी मार्केट साधनों में लगाते हैं।
एसेट मैनेजमेंट कंपनी (AMC) और ट्रस्टी द्वारा प्रबंधित।
उच्च तरलता: निवेशक आसानी से खरीद-बिक्री कर सकते हैं।
रिटर्न बाजार और फंड मैनेजर की रणनीति पर निर्भर करते हैं।
उदाहरण: A, B, C ने क्रमशः ₹1000, ₹2000, ₹3000 निवेश किया और यदि ₹600 लाभ हुआ तो 1:2:3 अनुपात में बंटेगा।
भारत में उदाहरण: HDFC Top 100 Fund जो NSE की शीर्ष 100 कंपनियों में निवेश करता है।
एक्सचेंज ट्रेडेड फंड (ETF)
ETF म्यूचुअल फंड जैसा है, लेकिन यह स्टॉक एक्सचेंज पर सूचीबद्ध होता है और शेयर की तरह खरीदा-बेचा जा सकता है।
इसमें कंपनियों के शेयर, बॉन्ड या कमोडिटी का टोकरी (basket) होता है।
उदाहरण: सरकार 10 CPSE कंपनियों के शेयरों को मिलाकर ETF (जैसे Bharat 22) बनाती है।
निवेशक ETF यूनिट खरीदते हैं और संबंधित कंपनियों के डिविडेंड व प्रदर्शन के आधार पर रिटर्न पाते हैं।
भारत बॉन्ड ETF
भारत का पहला कॉरपोरेट बॉन्ड ETF, 2019 में लॉन्च हुआ।
3 साल और 10 साल के विकल्प उपलब्ध।
न्यूनतम निवेश: ₹1000।
AAA रेटेड बॉन्ड में निवेश करता है, इसलिए सुरक्षित है।
लाभ: निश्चित ब्याज से आय, सुरक्षित निवेश, छोटे निवेशकों की भागीदारी, और सरकारी संगठनों की उधारी लागत कम करना।
| प्रकार | मुख्य विशेषताएँ | उदाहरण |
|---|---|---|
| म्यूचुअल फंड | निवेशकों का धन एकत्र, AMC द्वारा प्रबंधन, उच्च तरलता | HDFC Top 100 Fund |
| ETF | स्टॉक एक्सचेंज पर ट्रेड, शेयरों/बॉन्ड का बास्केट | Bharat 22 ETF |
| भारत बॉन्ड ETF | कॉरपोरेट बॉन्ड ETF, AAA बॉन्ड, निश्चित परिपक्वता | 2019 में एडेलवाइस AMC द्वारा लॉन्च |
प्रारंभिक परीक्षा टिप्स
- म्यूचुअल फंड = AMC द्वारा प्रबंधित निवेशकों का साझा धन।
- ETF = म्यूचुअल फंड जैसा लेकिन स्टॉक एक्सचेंज पर सूचीबद्ध।
- भारत बॉन्ड ETF = भारत का पहला कॉरपोरेट बॉन्ड ETF।
- न्यूनतम निवेश = ₹1000।
मुख्य परीक्षा बिंदु
- निवेश कोष छोटे निवेशकों को बड़े वित्तीय बाजारों में पेशेवर प्रबंधन के साथ भाग लेने में मदद करते हैं।
- म्यूचुअल फंड लंबे समय के विविधीकृत निवेश के लिए उपयुक्त हैं; ETF तरलता और त्वरित ट्रेडिंग के लिए बेहतर हैं।
- भारत बॉन्ड ETF सुरक्षित AAA रेटेड बॉन्ड में निवेश को बढ़ावा देता है।
- ये घरेलू बचत को उत्पादक क्षेत्रों में लगाते हैं, जिससे आर्थिक विकास को बल मिलता है।
- मुख्य चुनौती: निवेशक रिटर्न और बाजार की अस्थिरता व प्रबंधक की दक्षता में संतुलन।
हेज फंड और रियल एस्टेट इन्वेस्टमेंट ट्रस्ट (REITs)
हेज फंड ऐसे वैकल्पिक निवेश कोष हैं जो उच्च निवल मूल्य वाले व्यक्तियों (HNIs) से धन इकट्ठा करके जोखिमपूर्ण और जटिल उत्पादों जैसे शेयर, बॉन्ड, मुद्रा और डेरिवेटिव में निवेश करते हैं। रियल एस्टेट इन्वेस्टमेंट ट्रस्ट (REITs) ऐसे निवेश साधन हैं जो छोटे और बड़े निवेशकों को आय उत्पन्न करने वाली रियल एस्टेट संपत्तियों में निवेश करने का अवसर देते हैं, ठीक वैसे ही जैसे म्यूचुअल फंड लेकिन रियल एस्टेट पर केंद्रित।
हेज फंड – अवलोकन
हेज फंड वैकल्पिक निवेश कोष हैं, जिन्हें भारत में SEBI नियंत्रित करता है।
मुख्य रूप से उच्च निवल मूल्य वाले व्यक्तियों (HNIs), परिवार और बड़ी संस्थाओं को लक्षित करते हैं।
जटिल रणनीतियों का उपयोग करते हैं जैसे आर्बिट्रेज, शॉर्ट सेलिंग, डेरिवेटिव ट्रेडिंग, कमोडिटी और करेंसी ट्रेडिंग।
उद्देश्य: बहुत अधिक रिटर्न कमाना, हालांकि इसमें जोखिम भी अधिक होता है।
छोटे निवेशकों के लिए उपयुक्त नहीं, क्योंकि इसमें न्यूनतम निवेश राशि बहुत अधिक होती है।
हेज फंड की विशेषताएँ
चुनिंदा निवेशकों से धन का पूल।
सूचीबद्ध और गैर-सूचीबद्ध शेयर, बॉन्ड, डेरिवेटिव और मुद्राओं में निवेश।
जोखिमपूर्ण और उच्च रिटर्न वाले साधनों में सौदा।
अक्सर लॉक-इन अवधि होती है, जिसमें निवेशक आसानी से पैसा नहीं निकाल सकते।
मुख्य रूप से HNIs और संस्थाओं के लिए, खुदरा निवेशक के लिए नहीं।
उदाहरण: मुनोथ हेज फंड, फोरफ्रंट अल्टरनेटिव इन्वेस्टमेंट ट्रस्ट, क्वांट फर्स्ट अल्टरनेटिव इन्वेस्टमेंट ट्रस्ट, IIFL अपॉर्चुनिटीज फंड।
रियल एस्टेट इन्वेस्टमेंट ट्रस्ट (REIT) – अवलोकन
म्यूचुअल फंड जैसा लेकिन केवल रियल एस्टेट संपत्तियों पर केंद्रित।
कई निवेशकों से धन एकत्र कर आय उत्पन्न करने वाली रियल एस्टेट संपत्तियों को खरीदता और संचालित करता है।
उदाहरण संपत्तियाँ: ऑफिस बिल्डिंग, शॉपिंग मॉल, अपार्टमेंट, वेयरहाउस, अस्पताल, होटल।
निवेशकों को किराए से आय और संपत्ति की कीमत बढ़ने से लाभ।
REIT की विशेषताएँ
SEBI द्वारा विनियमित, 2007 में पेश किया गया और 2014 में संशोधित।
निवेशक REIT यूनिट खरीदते हैं, जो स्टॉक एक्सचेंज पर सूचीबद्ध होती हैं।
यूनिट को शेयर की तरह खरीदा-बेचा जा सकता है – इसलिए उच्च तरलता।
प्रायोजक (डेवलपर/प्राइवेट इक्विटी फर्म) को कम से कम 25% यूनिट रखने होते हैं।
REIT संपत्तियाँ खरीदता है, उन्हें किराए पर देता है, किराया एकत्र करता है और निवेशकों को डिविडेंड के रूप में वितरित करता है।
मुद्रास्फीति के विरुद्ध प्राकृतिक सुरक्षा, क्योंकि किराया आमतौर पर महँगाई से तेज बढ़ता है।
उदाहरण: माइंडस्पेस बिजनेस पार्क REIT (2020), जिसके पास मुंबई, हैदराबाद, पुणे और चेन्नई में ऑफिस संपत्तियाँ हैं।
निवेशकों को तिमाही डिविडेंड मिलता है।
वैकल्पिक निवेश कोष (AIF)
विनियमन: निजी रूप से एकत्रित कोष, SEBI (AIF) विनियम, 2012 द्वारा विनियमित।
श्रेणी I: सकारात्मक प्रभाव वाले कोष – वेंचर कैपिटल, SME, सामाजिक उद्यम और अवसंरचना कोष।
श्रेणी II: प्राइवेट इक्विटी और ऋण कोष; दैनिक संचालन के अलावा उधारी (leverage) नहीं।
श्रेणी III: जटिल ट्रेडिंग रणनीतियों और उधारी का उपयोग करने वाले कोष – जैसे हेज फंड।
| पहलू | हेज फंड | REITs |
|---|---|---|
| लक्षित निवेशक | HNIs, संस्थाएँ | खुदरा + संस्थागत निवेशक |
| निवेश का फोकस | शेयर, बॉन्ड, मुद्रा, डेरिवेटिव, कमोडिटी | रियल एस्टेट (ऑफिस, मॉल, अपार्टमेंट) |
| जोखिम | उच्च (सट्टा और जोखिमपूर्ण) | मध्यम (किराए से स्थिर आय) |
| तरलता | कम (लॉक-इन अवधि, कम ट्रेडेबल) | अधिक (स्टॉक एक्सचेंज पर सूचीबद्ध) |
| रिटर्न | उच्च लेकिन अनिश्चित | स्थिर आय + पूंजी में वृद्धि |
| नियमन | SEBI द्वारा वैकल्पिक निवेश कोष (AIF) के रूप में नियंत्रित | SEBI द्वारा नियंत्रित, NSE/BSE पर सूचीबद्ध |
प्रारंभिक परीक्षा टिप्स
- हेज फंड = उच्च जोखिम, उच्च रिटर्न निवेश, मुख्यतः HNIs के लिए।
- REITs = रियल एस्टेट आधारित निवेश साधन, किराए से स्थिर आय।
- REIT प्रायोजक को कम से कम 25% यूनिट रखनी होती हैं।
- माइंडस्पेस बिजनेस पार्क REIT (2020) = भारत का प्रमुख उदाहरण।
मुख्य परीक्षा बिंदु
- हेज फंड आक्रामक निवेश अवसर देते हैं लेकिन अत्यधिक जोखिमपूर्ण होते हैं और केवल HNIs तक सीमित रहते हैं।
- REITs छोटे निवेशकों को भी आय उत्पन्न करने वाली रियल एस्टेट संपत्तियों में निवेश करने का अवसर देते हैं।
- हेज फंड जटिल ट्रेडिंग रणनीतियों (डेरिवेटिव, आर्बिट्रेज, शॉर्ट-सेलिंग) का उपयोग करते हैं।
- REITs महँगाई से सुरक्षा के साथ स्थिर आय और तरलता प्रदान करते हैं।
- दोनों भारत में SEBI द्वारा विनियमित महत्वपूर्ण वैकल्पिक निवेश साधन हैं।
इन्वेस्टमेंट ट्रस्ट (InvITs), वेंचर कैपिटल (VC) और सीड मनी
InvITs सामूहिक निवेश साधन हैं जो REITs जैसे होते हैं लेकिन बुनियादी ढाँचे की परियोजनाओं में निवेश करते हैं। वेंचर कैपिटल उच्च जोखिम वाले लेकिन तेजी से बढ़ने की क्षमता वाले स्टार्टअप्स को इक्विटी हिस्सेदारी के बदले दिया जाने वाला निवेश है। सीड मनी वह प्रारंभिक फंडिंग है जो किसी नए व्यवसाय को तब दी जाती है जब तक वह स्वयं आय उत्पन्न करने योग्य न हो जाए।
InvIT – इंफ्रास्ट्रक्चर इन्वेस्टमेंट ट्रस्ट
REIT और म्यूचुअल फंड जैसे होते हैं लेकिन ये बुनियादी ढाँचे की परियोजनाओं (जैसे हाईवे, पावर प्लांट, टेलीकॉम टॉवर, पाइपलाइन) में निवेश करते हैं।
निवेशकों से पैसा एकत्र किया जाता है और बड़े इंफ्रास्ट्रक्चर प्रोजेक्ट्स में लगाया जाता है।
निवेशकों को रिटर्न इन परियोजनाओं से प्राप्त आय (जैसे टोल कलेक्शन, बिजली शुल्क) से मिलता है।
InvIT यूनिट स्टॉक एक्सचेंज पर सूचीबद्ध होती हैं और शेयर की तरह खरीदी-बेची जा सकती हैं।
लाभ: बुनियादी ढाँचे को वित्तीय सहायता, निवेशकों को नियमित आय और छोटे निवेशकों को भी बड़े प्रोजेक्ट्स में भाग लेने का अवसर।
वेंचर कैपिटल (VC)
शुरुआती चरण के उच्च जोखिम वाले लेकिन नवोन्मेषी और तेजी से बढ़ने वाले स्टार्टअप्स को दी जाने वाली निजी इक्विटी फंडिंग।
VC निवेशक कंपनी में इक्विटी (स्वामित्व हिस्सेदारी) लेते हैं।
ऐसे स्टार्टअप्स के लिए उपयुक्त जिनके पास नई सोच, स्केलेबल मॉडल और उच्च विकास क्षमता हो।
VC फर्म केवल पैसा ही नहीं बल्कि रणनीतिक मार्गदर्शन और संचालन समर्थन भी देती हैं।
निवेश चरण: सीड फंडिंग के बाद पहला बड़ा संस्थागत निवेश 'सीरीज़ A' कहलाता है।
उदाहरण: सिकोइया कैपिटल इंडिया ने OYO, BYJU'S, Zomato और Paytm में निवेश किया।
सीड मनी
इसे सीड फंडिंग या सीड कैपिटल भी कहते हैं – किसी स्टार्टअप का सबसे शुरुआती निवेश।
यह आमतौर पर एंजेल निवेशकों, परिवार, दोस्तों या विशेष सीड फंड्स द्वारा दी जाती है।
इस पैसे का उपयोग उत्पाद विकास, मार्केट रिसर्च या प्रोटोटाइप बनाने में किया जाता है।
निवेशक शुरुआती फंडिंग के बदले स्टार्टअप में इक्विटी लेते हैं।
इसे 'सीड' कहते हैं क्योंकि यह व्यवसाय की शुरुआती वृद्धि के लिए बीज की तरह काम करता है।
| पहलू | InvIT | वेंचर कैपिटल (VC) | सीड मनी |
|---|---|---|---|
| फोकस | बुनियादी ढाँचे की परियोजनाएँ | उच्च वृद्धि क्षमता वाले शुरुआती स्टार्टअप्स | किसी नए विचार/स्टार्टअप के लिए शुरुआती फंडिंग |
| रिटर्न | इंफ्रा प्रोजेक्ट से आय/लाभ (टोल, टैरिफ) | इक्विटी हिस्सेदारी (कंपनी के बढ़ने पर लाभ) | बहुत शुरुआती इक्विटी हिस्सेदारी |
| निवेशक प्रकार | खुदरा + संस्थागत | VC फर्म, HNIs, प्राइवेट इक्विटी | एंजेल निवेशक, परिवार, दोस्त, सीड फंड |
| जोखिम | मध्यम (प्रोजेक्ट की सफलता पर निर्भर) | उच्च (स्टार्टअप असफल हो सकता है) | बहुत उच्च (विचार सफल न भी हो) |
| तरलता | यूनिट स्टॉक एक्सचेंज पर खरीदी-बेची जा सकती हैं | इक्विटी जब तक IPO/एग्जिट न हो, तरल नहीं | जब तक बड़ा निवेश न हो, तरल नहीं |
प्रारंभिक परीक्षा टिप्स
- InvIT = इंफ्रास्ट्रक्चर प्रोजेक्ट्स पर केंद्रित ट्रस्ट (REIT जैसा)।
- VC = शुरुआती स्टार्टअप्स को इक्विटी के बदले फंडिंग।
- सीड मनी = किसी व्यवसाय में सबसे पहली फंडिंग।
- सीरीज़ A = सीड फंडिंग के बाद पहला संस्थागत निवेश।
मुख्य परीक्षा बिंदु
- InvITs इंफ्रास्ट्रक्चर प्रोजेक्ट्स के लिए फंड जुटाने में मदद करते हैं और खुदरा निवेशकों को भी इनसे आय का हिस्सा मिलता है।
- वेंचर कैपिटल नवाचार और उद्यमिता को बढ़ावा देता है, स्टार्टअप्स को पैसा और मार्गदर्शन दोनों देता है।
- सीड मनी किसी नए विचार को वास्तविक व्यवसाय में बदलने का सबसे महत्वपूर्ण साधन है।
- InvITs, VC और Seed Money मिलकर पूँजी बाजार को गहरा करते हैं और विभिन्न क्षेत्रों में आर्थिक विकास को समर्थन देते हैं।
वित्तीय बाजारों में निवेशकों के प्रकार
वित्तीय बाजारों के निवेशकों को उनकी क्षमता, ज्ञान, रणनीति और उद्देश्य के आधार पर अलग-अलग प्रकारों में बाँटा जाता है। कुछ निवेशक बड़े संस्थान होते हैं, जैसे म्यूचुअल फंड और बीमा कंपनियाँ, जबकि कुछ व्यक्तिगत निवेशक होते हैं, जैसे एंजेल निवेशक, बुल और बियर। हर प्रकार का निवेशक बाजार में पूँजी लाता है, तरलता पैदा करता है और शेयरों की कीमतों को प्रभावित करता है।
योग्य संस्थागत निवेशक (QII)
ये बड़े पेशेवर निवेशक होते हैं जिनके पास बहुत पूँजी और निवेश का विशेषज्ञ ज्ञान होता है।
इनमें म्यूचुअल फंड, बीमा कंपनियाँ, पेंशन फंड और विदेशी वेंचर कैपिटल फंड शामिल हैं।
ये बड़ी रकम लगाते हैं, इसलिए SEBI इन्हें विशेष पंजीकरण के अंतर्गत लाता है और सख्त नियम लागू करता है ताकि वे बाजार का दुरुपयोग न करें।
उदाहरण: LIC या SBI Mutual Fund द्वारा शेयर बाजार में बड़े पैमाने पर निवेश करना।
विदेशी संस्थागत निवेशक (FII)
ये भारत के बाहर स्थित बड़े संस्थान होते हैं लेकिन भारतीय कंपनियों और बाजारों में निवेश करते हैं।
इनमें विदेशी पेंशन फंड, हेज फंड, सॉवरेन वेल्थ फंड और म्यूचुअल फंड शामिल हैं।
निवेश से पहले इन्हें SEBI में पंजीकरण करना पड़ता है और भारतीय कंपनियों में वे केवल एक सीमा तक ही निवेश कर सकते हैं।
उदाहरण: सिंगापुर स्थित म्यूचुअल फंड द्वारा इंफोसिस के शेयर खरीदना।
एंजेल निवेशक
ये अमीर व्यक्ति (High Net Worth Individuals) होते हैं जो अपनी निजी संपत्ति से छोटे स्टार्टअप्स और नए व्यवसायों में निवेश करते हैं।
अक्सर ये रिटायर्ड बिजनेस लीडर या अधिकारी होते हैं जो नए उद्यमियों को प्रोत्साहित करना चाहते हैं।
ये केवल पैसा ही नहीं, बल्कि सलाह, मार्गदर्शन और बिजनेस नेटवर्क भी उपलब्ध कराते हैं।
उदाहरण: ओला, फ्लिपकार्ट और पेटीएम जैसे स्टार्टअप्स में शुरुआती निवेशक।
जॉबर (मार्केट मेकर)
जॉबर ऐसे मध्यस्थ होते हैं जो स्टॉक एक्सचेंज में लगातार शेयर खरीदते और बेचते रहते हैं।
ये सुनिश्चित करते हैं कि बाजार में हमेशा खरीदार और विक्रेता मौजूद रहें।
ये बिड और आस्क प्राइस के अंतर से कमाई करते हैं।
उदाहरण: NSE पर रिलायंस शेयर बेचने वाला निवेशक हमेशा खरीदार पाएगा क्योंकि जॉबर मौजूद हैं।
स्टैग निवेशक
ये निवेशक केवल IPO (Initial Public Offering) पर ध्यान देते हैं।
वे नए शेयर खरीदते हैं और लिस्टिंग के बाद तुरंत ऊँची कीमत पर बेच देते हैं।
इनका मकसद लंबे समय तक निवेश करना नहीं बल्कि जल्दी मुनाफा कमाना होता है।
उदाहरण: ज़ोमैटो का शेयर IPO में 100 रुपये में खरीदना और लिस्टिंग के बाद 150 रुपये में बेचना।
बुल निवेशक
ये निवेशक मानते हैं कि भविष्य में शेयर की कीमतें बढ़ेंगी।
जैसे सांड अपने सींगों से चीज़ों को ऊपर उठाता है, वैसे ही बुल निवेशक शेयर खरीदकर कीमतों को ऊपर ले जाते हैं।
उदाहरण: HDFC बैंक का शेयर 1500 रुपये में खरीदना, यह सोचकर कि यह 2000 रुपये तक जाएगा।
बियर निवेशक
ये निवेशक मानते हैं कि भविष्य में शेयर की कीमतें गिरेंगी।
जैसे भालू अपने पंजों से चीज़ों को नीचे गिराता है, वैसे ही बियर निवेशक शेयर बेचकर बाद में सस्ते में खरीदते हैं।
उदाहरण: कैफ़े कॉफ़ी डे का शेयर 60 रुपये पर बेचना, यह सोचकर कि यह 50 रुपये पर जाएगा।
| निवेशक प्रकार | मुख्य विशेषता | उदाहरण |
|---|---|---|
| QII | बड़े घरेलू संस्थागत निवेशक जिनके पास विशेषज्ञता और पूँजी है | LIC, SBI Mutual Fund |
| FII | भारत में निवेश करने वाले विदेशी संस्थान | सिंगापुर म्यूचुअल फंड द्वारा इंफोसिस खरीदना |
| एंजेल निवेशक | स्टार्टअप्स में निवेश और मार्गदर्शन करने वाले अमीर व्यक्ति | ओला, फ्लिपकार्ट निवेशक |
| जॉबर | बाजार को तरलता देने वाले डीलर | NSE/BSE जॉबर |
| स्टैग | IPO खरीदकर जल्दी बेचने वाले निवेशक | ज़ोमैटो लिस्टिंग निवेशक |
| बुल | कीमत बढ़ने की उम्मीद में खरीदने वाले | HDFC खरीदार |
| बियर | कीमत गिरने की उम्मीद में बेचने वाले | CCD विक्रेता |
प्रारंभिक परीक्षा टिप्स
- QII = भारतीय संस्थागत निवेशक जैसे LIC, म्यूचुअल फंड।
- FII = भारत में निवेश करने वाले विदेशी संस्थान।
- एंजेल निवेशक = स्टार्टअप्स में निवेश और मार्गदर्शन।
- स्टैग = IPO से त्वरित लाभ लेने वाले।
- बुल = कीमत बढ़ने की उम्मीद, बियर = कीमत गिरने की उम्मीद।
मुख्य परीक्षा बिंदु
- विभिन्न प्रकार के निवेशक बाजार में विविधता और संतुलन लाते हैं।
- QII और FII बड़े पैमाने पर पूँजी लाते हैं लेकिन स्थिरता बनाए रखने के लिए नियमन में रहते हैं।
- एंजेल निवेशक और वेंचर कैपिटल नए व्यवसाय और नवाचार को प्रोत्साहित करते हैं।
- बुल, बियर और स्टैग जैसे सट्टा निवेशक अल्पकालिक अस्थिरता पैदा करते हैं।
- जॉबर बाजार की तरलता और सुचारू संचालन सुनिश्चित करते हैं।
स्टॉक एक्सचेंज और सूचकांक
स्टॉक एक्सचेंज एक ऐसा बाजार है जहाँ खरीदार और विक्रेता शेयर, बॉन्ड और डेरिवेटिव जैसे प्रतिभूतियों का लेन-देन करते हैं। इनकी कीमत मांग और आपूर्ति पर निर्भर करती है। किसी भी प्रतिभूति को एक्सचेंज पर ट्रेड करने के लिए लिस्टेड होना जरूरी है। सूचकांक जैसे सेंसेक्स और निफ्टी कंपनियों के एक समूह का प्रदर्शन दिखाते हैं और पूरी अर्थव्यवस्था की स्थिति का संकेत देते हैं।
स्टॉक एक्सचेंज क्या है?
स्टॉक एक्सचेंज एक नियंत्रित प्लेटफ़ॉर्म है जहाँ शेयर, बॉन्ड और डेरिवेटिव जैसी प्रतिभूतियों का इलेक्ट्रॉनिक माध्यम से लेन-देन होता है।
यहाँ खरीदार और विक्रेता मिलते हैं और कीमत मांग (खरीदार) और आपूर्ति (विक्रेता) पर निर्भर करती है।
केवल वही प्रतिभूतियाँ खरीदी-बेची जा सकती हैं जो एक्सचेंज में सूचीबद्ध (listed) हों।
भारत के प्रमुख स्टॉक एक्सचेंज
बॉम्बे स्टॉक एक्सचेंज (BSE)
1875 में स्थापित, यह एशिया का सबसे पुराना स्टॉक एक्सचेंज है।
इसका प्रमुख सूचकांक SENSEX है, जो 30 बड़ी और मजबूत कंपनियों का प्रदर्शन दिखाता है।
BSE ने इंडिया INX (भारत का पहला अंतर्राष्ट्रीय स्टॉक एक्सचेंज) GIFT City, अहमदाबाद में शुरू किया।
नेशनल स्टॉक एक्सचेंज (NSE)
1992 में स्थापित, यह भारत का पहला पूरी तरह से इलेक्ट्रॉनिक एक्सचेंज है।
इसका प्रमुख सूचकांक NIFTY 50 है, जो 50 बड़ी और स्थिर कंपनियों का प्रदर्शन ट्रैक करता है।
स्टॉक मार्केट इंडेक्स क्या है?
स्टॉक मार्केट इंडेक्स एक सांख्यिकीय संकेतक है जो चुनी गई कंपनियों के शेयर मूल्यों में बदलाव को दर्शाता है।
इसे बाज़ार पूंजीकरण (Market Capitalization) से निकाला जाता है: बाज़ार पूंजीकरण = शेयर की कीमत × कुल शेयरों की संख्या।
उदाहरण: यदि किसी कंपनी ने 10 करोड़ शेयर 10 रुपये प्रति शेयर के हिसाब से जारी किए हैं तो उसका बाज़ार पूंजीकरण = 100 करोड़ रुपये होगा।
चूँकि शेयर की कीमतें रोज बदलती हैं, इसलिए इंडेक्स भी रोज़ ऊपर-नीचे होता है और बाजार की स्थिति को दर्शाता है।
बाजार भावना की भूमिका
कभी-कभी सूचकांक असली आर्थिक विकास को नहीं बल्कि अफवाहों, राजनीतिक घटनाओं और सट्टेबाजी के कारण भी ऊपर-नीचे हो सकता है।
उदाहरण: यदि किसी कंपनी के बारे में अफवाह से लोग उसके शेयर खरीदने लगते हैं तो मांग बढ़ती है, कीमतें कृत्रिम रूप से बढ़ती हैं, जिससे कंपनी का बाज़ार पूंजीकरण बढ़ता है और Sensex/Nifty ऊपर चला जाता है।
| विशेषता | बीएसई (बॉम्बे स्टॉक एक्सचेंज) | एनएसई (नेशनल स्टॉक एक्सचेंज) |
|---|---|---|
| स्थापना वर्ष | 1875 (एशिया का सबसे पुराना) | 1992 (पहला पूर्ण इलेक्ट्रॉनिक एक्सचेंज) |
| मुख्य सूचकांक | सेंसेक्स (30 कंपनियाँ) | निफ्टी 50 (50 कंपनियाँ) |
| वैश्विक संपर्क | GIFT City में इंडिया INX | NSE IFSC के माध्यम से अंतरराष्ट्रीय संपर्क |
| तकनीक | पारंपरिक, अब पूरी तरह इलेक्ट्रॉनिक | शुरू से ही इलेक्ट्रॉनिक |
प्रारंभिक परीक्षा टिप्स
- BSE = एशिया का सबसे पुराना स्टॉक एक्सचेंज (1875)।
- NSE = भारत का पहला इलेक्ट्रॉनिक एक्सचेंज (1992)।
- सेंसेक्स = 30 कंपनियाँ, निफ्टी = 50 कंपनियाँ।
- सूचकांक बाजार पूंजीकरण = मूल्य × शेयर से निकाला जाता है।
मुख्य परीक्षा बिंदु
- स्टॉक एक्सचेंज पारदर्शिता सुनिश्चित करते हैं और ट्रेडिंग के लिए एक नियंत्रित प्लेटफ़ॉर्म देते हैं।
- सेंसेक्स और निफ्टी जैसे सूचकांक पूरे बाजार और अर्थव्यवस्था की स्थिति के संकेतक हैं।
- बीएसई और एनएसई मिलकर भारत के वित्तीय बाजार की रीढ़ हैं।
- बाजार भावना अल्पकालिक सूचकांक उतार-चढ़ाव में बड़ी भूमिका निभाती है।
- शेयर बाजार की वृद्धि व्यापार विस्तार और निवेशकों के विश्वास दोनों को दर्शाती है।
सोशल स्टॉक एक्सचेंज (SSE)
सोशल स्टॉक एक्सचेंज एक विशेष प्लेटफ़ॉर्म है जिसे SEBI ने 2022 में मंज़ूरी दी। इसका उद्देश्य सामाजिक उद्यमों (लाभकारी और गैर-लाभकारी दोनों) को पूंजी जुटाने में मदद करना है। यह साधारण स्टॉक एक्सचेंज की तरह काम करता है, लेकिन मुख्य ध्यान सामाजिक और विकास परियोजनाओं पर रहता है।
सोशल स्टॉक एक्सचेंज क्या है?
2022 में SEBI ने SSE की मंज़ूरी दी। BSE को SSE को अलग सेगमेंट के रूप में स्थापित करने की अनुमति मिली।
उद्देश्य: निजी और गैर-लाभकारी संस्थाओं को सामाजिक और विकास गतिविधियों के लिए पूंजी जुटाने का अवसर देना।
यह कैसे काम करता है?
लिस्टिंग: लाभकारी और गैर-लाभकारी दोनों तरह के सामाजिक उद्यम SSE पर सूचीबद्ध हो सकते हैं।
फंड जुटाने का तरीका:
गैर-लाभकारी संस्थाएँ: Zero-Coupon Zero-Principal (ZCZP) बॉन्ड, सोशल इम्पैक्ट फंड या म्यूचुअल फंड जारी कर सकती हैं।
लाभकारी संस्थाएँ: इक्विटी, ऋण, डेवलपमेंट इम्पैक्ट बॉन्ड या सोशल वेंचर फंड से पूंजी जुटा सकती हैं।
पात्रता
स्वास्थ्य, शिक्षा, पर्यावरण, लैंगिक समानता, ग्रामीण विकास, किफायती आवास आदि क्षेत्रों में काम करने वाले सामाजिक उद्यम पात्र हैं।
अपात्र
कॉरपोरेट फाउंडेशन, राजनीतिक/धार्मिक संगठन, पेशेवर/व्यापारिक संघ, इंफ्रास्ट्रक्चर कंपनियाँ (किफायती आवास छोड़कर) अपात्र हैं।
अतिरिक्त आवश्यकताएँ
लाभकारी सामाजिक उद्यमों को अतिरिक्त रिपोर्टिंग और पारदर्शिता नियमों का पालन करना होगा।
लाभ
आसान फंडिंग: सामाजिक उद्यम दानदाताओं, CSR फंड और परोपकारी फाउंडेशनों से पूंजी जुटा सकते हैं।
बेहतर उपयोग: फंड के उपयोग पर निगरानी से जवाबदेही बढ़ती है।
दृश्यता: छोटे NGO या उद्यम भी पारंपरिक तरीकों से बेहतर तरीके से फंड जुटा सकेंगे।
| पहलू | सामान्य स्टॉक एक्सचेंज | सोशल स्टॉक एक्सचेंज |
|---|---|---|
| उद्देश्य | व्यवसायिक लाभ के लिए पूंजी जुटाना | सामाजिक और विकास प्रभाव के लिए फंड जुटाना |
| पात्र संस्थाएँ | लाभकारी कंपनियाँ | लाभकारी + गैर-लाभकारी संस्थाएँ |
| साधन | शेयर, बॉन्ड, डेरिवेटिव | इक्विटी, ऋण, ZCZP बॉन्ड, सोशल इम्पैक्ट फंड |
| नियामक | SEBI | SEBI (विशेष SSE नियमों के साथ) |
प्रारंभिक परीक्षा टिप्स
- भारत में SSE को 2022 में SEBI के तहत शुरू किया गया।
- गैर-लाभकारी संस्थाएँ Zero-Coupon Zero-Principal (ZCZP) इंस्ट्रूमेंट जारी कर सकती हैं।
- कॉरपोरेट फाउंडेशन, राजनीतिक या धार्मिक संगठन अपात्र हैं।
- ZCZP का न्यूनतम इश्यू साइज = 50 लाख रुपये, और यह सेकेंडरी मार्केट में ट्रेडेबल नहीं है।
मुख्य परीक्षा बिंदु
- SSE दानदाताओं, CSR खर्च और सामाजिक उद्यमों के बीच सेतु का काम करता है।
- ZCZP बॉन्ड से विशेष सामाजिक परियोजनाओं के लिए फंड जुटाना आसान होता है।
- सामाजिक फंडिंग में पारदर्शिता और जवाबदेही सुनिश्चित करता है।
- छोटे NGO और सामाजिक स्टार्टअप को फंड और दृश्यता प्राप्त करने में मदद करता है।
- यह वित्तीय बाजारों को सामाजिक विकास से जोड़ने की दिशा में एक महत्वपूर्ण कदम है।
भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI)
SEBI भारत में प्रतिभूति और पूंजी बाजार का नियामक है। इसे 1988 में बनाया गया और 1992 में वैधानिक दर्जा मिला। SEBI का कार्य निवेशकों के हितों की रक्षा करना, बाजार भागीदारों (जैसे ब्रोकर, कंपनियाँ, फंड मैनेजर) को नियंत्रित करना और स्टॉक एक्सचेंजों का निष्पक्ष संचालन सुनिश्चित करना है।
गठन और संरचना
1988 में कार्यकारी आदेश से गठित; 1992 में SEBI अधिनियम के तहत वैधानिक दर्जा मिला।
मुख्यालय: मुंबई।
संरचना: चेयरमैन + RBI से 1 अधिकारी + केंद्र सरकार से 2 अधिकारी + केंद्र सरकार द्वारा नामित 5 सदस्य।
चेयरमैन का कार्यकाल: 5 वर्ष या अधिकतम 65 वर्ष (पुनर्नियुक्ति संभव)।
SEBI के कार्य
प्रतिभूतियों (IPO, बॉन्ड, ETF, REIT, INVIT) के जारी करने को नियंत्रित करना।
स्थानों का नियमन: स्टॉक एक्सचेंज, डिपॉजिटरी, कमोडिटी एक्सचेंज।
व्यक्तियों का नियमन: निवेशक, ब्रोकर, फंड मैनेजर, शेयर जारी करने वाली कंपनियाँ।
निष्पक्ष ट्रेडिंग और निवेशकों को धोखाधड़ी से सुरक्षा देना।
अपील तंत्र
प्रतिभूति अपीलीय न्यायाधिकरण (SAT) SEBI, PFRDA और IRDAI के आदेशों के खिलाफ अपील सुनता है।
SAT के निर्णयों के खिलाफ सीधे सर्वोच्च न्यायालय में अपील की जा सकती है।
SEBI द्वारा शुरू किए गए प्रमुख सुधार
1. सिक्योरिटीज मार्केट कोड (बजट 2021)
एकल कानून 'सिक्योरिटीज मार्केट कोड' का प्रस्ताव, जिसमें SEBI अधिनियम (1992), डिपॉजिटरी अधिनियम (1996), प्रतिभूति अनुबंध अधिनियम (1956) और सरकारी प्रतिभूति अधिनियम (2007) को जोड़ा जाएगा।
2. निवेशक चार्टर (बजट 2021)
निवेशकों के अधिकार और जिम्मेदारियों को परिभाषित करता है।
निवेश से जुड़े 'क्या करें और क्या न करें' बताता है।
SEBI पंजीकृत मध्यस्थों से शिकायत निवारण सुनिश्चित करता है।
3. सर्किट ब्रेकर प्रणाली
जब किसी शेयर की कीमत पिछले दिन की तुलना में तय प्रतिशत से अधिक घटती या बढ़ती है तो सर्किट ब्रेकर लगते हैं।
शेयर बाजार को ध्वस्त होने से बचाने के लिए ट्रेडिंग कुछ समय के लिए रोक दी जाती है।
4. DEMAT खाते के लिए PAN अनिवार्य
SEBI ने DEMAT खाता खोलने के लिए PAN को अनिवार्य किया।
सुनिश्चित करता है कि एक व्यक्ति केवल अपने नाम से एक ही DEMAT खाता संचालित कर सके।
5. निवेशक संरक्षण कोष (IPF)
स्टॉक और कमोडिटी एक्सचेंजों के लिए अनिवार्य।
ब्रोकर की डिफॉल्ट स्थिति में निवेशकों को क्षतिपूर्ति करता है।
गैर-सट्टेबाज़ी हानि (जैसे: कोर्ट केस के कारण शेयर डिलीवरी न होना) को कवर करता है।
निवेशक शिक्षा और जागरूकता को बढ़ावा देता है।
| पहलू | विवरण |
|---|---|
| गठन वर्ष | 1988 (1992 में वैधानिक) |
| मुख्यालय | मुंबई |
| चेयरमैन कार्यकाल | 5 वर्ष / 65 वर्ष की अधिकतम आयु |
| संरचना | चेयरमैन + RBI से 1 अधिकारी + केंद्र सरकार से 2 अधिकारी + 5 नामित सदस्य |
| अपील संस्था | प्रतिभूति अपीलीय न्यायाधिकरण (SAT), आगे सर्वोच्च न्यायालय में अपील |
प्रारंभिक परीक्षा टिप्स
- SEBI को 1992 में SEBI अधिनियम के तहत वैधानिक दर्जा मिला।
- अपील संस्था = प्रतिभूति अपीलीय न्यायाधिकरण (SAT), आगे अपील सीधे सर्वोच्च न्यायालय में।
- बजट 2021 में 'सिक्योरिटीज मार्केट कोड' प्रस्तावित (4 अधिनियमों का विलय)।
- निवेशक चार्टर (2021) निवेशकों के अधिकार, कर्तव्य और 'क्या करें-क्या न करें' बताता है।
- सर्किट ब्रेकर शेयर बाजार को अचानक क्रैश होने से बचाते हैं।
मुख्य परीक्षा बिंदु
- SEBI प्रतिभूति बाजार में पारदर्शिता और जवाबदेही सुनिश्चित करता है।
- छोटे निवेशकों को बाजार धोखाधड़ी और इनसाइडर ट्रेडिंग से बचाता है।
- PAN आधारित DEMAT खाता से वित्तीय समावेशन को बढ़ावा।
- निवेशक संरक्षण कोष निवेशकों में विश्वास पैदा करता है।
- सिक्योरिटीज मार्केट कोड जैसे सुधार नियमन को सरल बनाने की दिशा में।
बॉन्ड बाजार में सुधार
भारत में बॉन्ड बाजार सुधारों का उद्देश्य वित्तीय बाजारों को गहरा करना, खुदरा निवेशकों की भागीदारी बढ़ाना और सरकारी बॉन्ड को कॉर्पोरेट बॉन्ड से जोड़ना है। हाल के सुधारों में एकीकृत बॉन्ड बाजार, बॉन्ड-खरीद संस्था और RBI की रिटेल डायरेक्ट स्कीम शामिल हैं।
बॉन्ड बाजार सुधार क्यों जरूरी?
भारत का बॉन्ड बाजार शेयर बाजार की तुलना में बहुत विकसित नहीं है।
ज्यादातर बॉन्ड ट्रेडिंग संस्थागत निवेशकों के बीच होती है, खुदरा निवेशकों की भागीदारी कम है।
सुधारों का उद्देश्य बॉन्ड को सभी निवेशकों के लिए आसान, पारदर्शी और तरल बनाना है।
एकीकृत बॉन्ड बाजार
पहले: सरकारी बॉन्ड (G-Secs) और कॉर्पोरेट बॉन्ड अलग-अलग प्लेटफार्म पर ट्रेड होते थे।
बजट 2019 में दोनों प्लेटफार्म को जोड़ने का प्रस्ताव दिया गया।
2020 में SEBI ने 'Unified Bond Market' का प्रस्ताव रखा जहाँ G-Secs और कॉर्पोरेट बॉन्ड एक ही प्लेटफार्म पर खरीदे-बेचे जा सकते हैं।
उद्देश्य: खुदरा निवेशकों की भागीदारी बढ़ाना और बाजार को अधिक कुशल बनाना।
बॉन्ड-खरीद संस्था (बजट 2021)
बजट 2021 में निवेश-ग्रेड बॉन्ड खरीदने के लिए एक संस्था बनाने का प्रस्ताव किया गया।
यह संस्था सामान्य और संकट दोनों समय में बॉन्ड खरीदेगी।
निवेशकों के विश्वास को बढ़ाएगी और बॉन्ड बाजार को स्थिर बनाएगी।
अन्य देशों के केंद्रीय बैंकों की तरह कार्य करेगी, जो संकट में अंतिम खरीदार होते हैं।
खुदरा निवेशकों के लिए G-Sec ट्रेडिंग – रिटेल डायरेक्ट स्कीम (2021)
RBI ने 2021 में 'Retail Direct Scheme' शुरू की।
खुदरा निवेशक RBI के e-Kuber पोर्टल पर 'Retail Direct Gilt (RDG)' खाता खोल सकते हैं।
पात्र निवेशक: भारतीय निवासी और NRI दोनों।
उपलब्ध साधन: ट्रेजरी बिल, सरकारी बॉन्ड (केंद्र सरकार), स्टेट डेवलपमेंट लोन (SDLs), और सॉवरेन गोल्ड बॉन्ड।
लाभ: बिचौलियों को हटाकर सीधे RBI से बॉन्ड खरीदे जा सकते हैं।
| सुधार | विवरण |
|---|---|
| एकीकृत बॉन्ड बाजार | सरकारी और कॉर्पोरेट बॉन्ड का एक ही प्लेटफार्म (SEBI प्रस्ताव, 2020)। |
| बॉन्ड-खरीद संस्था | सामान्य और संकट दोनों समय में निवेश-ग्रेड बॉन्ड खरीदेगी (बजट 2021)। |
| रिटेल डायरेक्ट स्कीम | RBI की पहल (2021) जिसमें खुदरा निवेशक सीधे G-Secs, SDLs और SGBs खरीद सकते हैं। |
प्रारंभिक परीक्षा टिप्स
- Retail Direct Scheme से व्यक्ति सीधे RBI के माध्यम से G-Secs में निवेश कर सकते हैं।
- 2020 में SEBI ने Unified Bond Market का प्रस्ताव रखा।
- बजट 2021 में बॉन्ड-खरीद संस्था की घोषणा की गई।
- SDL राज्य सरकार के G-Secs होते हैं।
- बॉन्ड बाजार सुधार खुदरा भागीदारी और स्थिरता बढ़ाने के लिए हैं।
मुख्य परीक्षा बिंदु
- बॉन्ड बाजार सुधारों का उद्देश्य G-Secs और कॉर्पोरेट बॉन्ड के बीच की दूरी को कम करना है।
- ये सुधार खुदरा निवेशकों को सीधे निवेश का अवसर देकर वित्तीय समावेशन को बढ़ावा देते हैं।
- बॉन्ड-खरीद संस्था संकट के समय स्थिरता और तरलता बनाए रखने का कार्य करेगी।
- एकीकृत बाजार ऋण बाजार में पारदर्शिता और दक्षता बढ़ाएगा।
- ये सुधार पूंजी बाजार को गहरा बनाने और आर्थिक विकास में योगदान देंगे।
वस्तु बाजार
वस्तु बाजार एक ऐसा मंच है जहाँ अनाज, धातु, तेल और कपास जैसी कच्ची सामग्री और वस्तुएँ बड़े पैमाने पर खरीदी-बेची जाती हैं। यह उत्पादकों और उपभोक्ताओं को स्पॉट और फ्यूचर्स ट्रेडिंग के माध्यम से मूल्य जोखिम प्रबंधन में मदद करता है।
अवलोकन
वस्तु बाजार में खाद्यान्न, कपास, सोना, चाँदी, तेल और गैस जैसी वस्तुओं का बड़े पैमाने पर व्यापार होता है।
यहाँ खरीदार और विक्रेता भविष्य में मूल्य उतार-चढ़ाव के जोखिम को कम करने के लिए कीमत पर सहमति बनाते हैं।
भारत में दो प्रमुख एक्सचेंज: मल्टी कमोडिटी एक्सचेंज (MCX) और नेशनल कमोडिटी एंड डेरिवेटिव्स एक्सचेंज (NCDEX)।
पहले FMC (Forward Market Commission) कमोडिटी बाजार का नियामक था। 2015 में इसे SEBI में मिला दिया गया।
उदाहरण: एक किसान अपनी गेहूँ की फसल को कमोडिटी एक्सचेंज के ज़रिए उचित दाम पर बेच सकता है, जबकि खाद्य प्रसंस्करण कंपनी इसे खरीदकर अपना कच्चा माल सुरक्षित कर सकती है।
स्पॉट बाजार
स्पॉट बाजार = भौतिक बाजार, जहाँ वस्तुओं की खरीद-बिक्री तुरंत होती है।
यहाँ कीमत माँग और आपूर्ति पर निर्भर करती है।
उदाहरण: किसान गेहूँ मंडी में लाता है और खरीदार को तुरंत दाम पर बेच देता है। खरीदार उसी समय गेहूँ ले जाता है।
फ्यूचर्स बाजार
फ्यूचर्स बाजार = डेरिवेटिव्स बाजार, जहाँ आज कीमत तय होती है लेकिन डिलीवरी भविष्य में होती है।
यह दोनों पक्षों को कीमत तय करने और अचानक मूल्य परिवर्तन के जोखिम को कम करने में मदद करता है।
उदाहरण: एक सोने का आभूषण बनाने वाला व्यापारी 6 महीने बाद डिलीवरी के लिए आज तय दाम पर सोना खरीदने का कॉन्ट्रैक्ट करता है। अगर आगे सोने का भाव बढ़ भी जाए, तो भी व्यापारी को पहले से तय कम दाम पर सोना मिलेगा।
नियामक: वायदा बाज़ार आयोग (FMC) का सितंबर 2015 में SEBI में विलय हुआ; तब से SEBI कमोडिटी डेरिवेटिव बाज़ार का नियमन करता है।
| बाजार का प्रकार | विवरण | उदाहरण |
|---|---|---|
| स्पॉट बाजार | तुरंत डिलीवरी के साथ वस्तुओं की तत्काल खरीद-बिक्री। | किसान मंडी में गेहूँ बेचता है। |
| फ्यूचर्स बाजार | भविष्य की डिलीवरी के लिए तय कीमत पर खरीद-बिक्री का अनुबंध। | सोने का व्यापारी 6 महीने बाद डिलीवरी के लिए आज कीमत तय करता है। |
प्रारंभिक परीक्षा टिप्स
- भारत के दो प्रमुख कमोडिटी एक्सचेंज: MCX और NCDEX।
- 2015 में FMC को SEBI में मिला दिया गया।
- स्पॉट बाजार = तुरंत डिलीवरी, फ्यूचर्स बाजार = भविष्य की डिलीवरी।
मुख्य परीक्षा बिंदु
- वस्तु बाजार मूल्य निर्धारण में मदद करता है और अस्थिरता के जोखिम को कम करता है।
- स्पॉट बाजार तत्काल ज़रूरतों को पूरा करता है, जबकि फ्यूचर्स बाजार भविष्य के जोखिम से बचाता है।
- यह किसानों, निर्माताओं और व्यापारियों को स्थिर मूल्य के साथ आगे की योजना बनाने में मदद करता है।
- SEBI के अंतर्गत नियमन पारदर्शिता और निवेशक सुरक्षा सुनिश्चित करता है।
- स्पॉट और फ्यूचर्स बाजार का एकीकरण अर्थव्यवस्था को अधिक कुशल बनाता है।
सोना विनिमय और जल व्यापार
सोना विनिमय (Gold Exchange) सोने के व्यापार के लिए विशेष कमोडिटी बाजार हैं जिन्हें SEBI द्वारा विनियमित किया जाता है। इलेक्ट्रॉनिक गोल्ड रसीदें (EGRs) सोने की डिजिटल स्वामित्व प्रणाली देती हैं। जल व्यापार (Water Trading) एक नई अवधारणा है, जिसमें जल अधिकारों की खरीद-बिक्री सोना और तेल जैसी वस्तुओं की तरह की जाती है।
सोना विनिमय
सोना विनिमय एक विशेष कमोडिटी बाजार है जो केवल सोने के व्यापार पर केंद्रित है।
बजट 2021 में घोषणा की गई कि सोना विनिमय अब SEBI द्वारा विनियमित होगा।
WDRA (Warehousing Development and Regulatory Authority), जो उपभोक्ता मामलों और सार्वजनिक वितरण मंत्रालय के अंतर्गत आता है, वेयरहाउसिंग, वॉल्टिंग, सोने की शुद्धता जाँच और लॉजिस्टिक्स की ज़िम्मेदारी संभालता है।
इन सुधारों का उद्देश्य पारदर्शिता बढ़ाना, सोने की गुणवत्ता सुनिश्चित करना और काले बाजार में सोने के व्यापार को कम करना है।
इलेक्ट्रॉनिक गोल्ड रसीदें (EGRs)
जब सोना कंपनियाँ अपना सोना WDRA-अधिकृत गोदामों में जमा करती हैं, तो गोदाम प्रबंधक इलेक्ट्रॉनिक गोल्ड रसीदें (EGRs) जारी करता है।
ये EGRs SEBI द्वारा नियंत्रित इलेक्ट्रॉनिक सोना विनिमय पर सूचीबद्ध होते हैं।
निवेशक इन्हें ऑनलाइन खरीद सकते हैं और सोने की शुद्धता की गारंटी पा सकते हैं।
बाद में निवेशक चाहे तो EGR किसी और को बेच सकता है या गोदाम से उतना ही भौतिक सोना ले सकता है।
उदाहरण: एक निवेशक 10 ग्राम सोना EGR के रूप में खरीदता है। भविष्य में वह इसे ऑनलाइन बेच सकता है या गोदाम से 10 ग्राम सोना प्राप्त कर सकता है।
जल व्यापार
जल व्यापार का मतलब है जल अधिकारों (Water Rights) की खरीद-बिक्री।
इसका मूल्य माँग और आपूर्ति पर निर्भर करता है, जैसे सोना, तेल और अन्य वस्तुएँ।
2022 में नीति आयोग ने भारत में जल व्यापार पर नीति का मसौदा तैयार करना शुरू किया।
यह पहले से ऑस्ट्रेलिया, चिली और अमेरिका जैसे देशों में प्रचलित है।
उदाहरण: यदि किसी किसान के पास अतिरिक्त जल अधिकार हैं, तो वह उन्हें ऐसे किसान या उद्योग को बेच सकता है जिसे पानी की कमी हो।
2020 में शिकागो स्टॉक एक्सचेंज पर पहला ट्रेडेबल जल मूल्य वायदा सूचकांक शुरू किया गया।
| पहलू | सोना विनिमय | जल व्यापार |
|---|---|---|
| केन्द्र | केवल सोने का व्यापार | जल अधिकारों का व्यापार |
| नियामक | SEBI + WDRA | नीति आयोग (भारत में मसौदा स्तर पर) |
| प्रमुख साधन | इलेक्ट्रॉनिक गोल्ड रसीदें (EGRs) | जल अधिकार / जल एंटाइटलमेंट |
| वैश्विक प्रचलन | मानकीकृत वैश्विक वस्तु | ऑस्ट्रेलिया, चिली, अमेरिका में प्रचलित |
| उदाहरण | निवेशक ऑनलाइन सोना खरीदता है और बाद में भौतिक सोना लेता है | किसान अतिरिक्त जल अधिकार उद्योग को बेचता है |
प्रारंभिक परीक्षा टिप्स
- भारत में सोना विनिमय SEBI द्वारा नियंत्रित हैं और वेयरहाउसिंग WDRA देखता है।
- EGR (इलेक्ट्रॉनिक गोल्ड रसीदें) डिजिटल साधन हैं जिनके पीछे भौतिक सोना जमा होता है।
- जल व्यापार भारत में नीति स्तर पर है, पर ऑस्ट्रेलिया और अमेरिका जैसे देशों में प्रचलित है।
- 2020 में शिकागो स्टॉक एक्सचेंज ने दुनिया का पहला जल वायदा सूचकांक शुरू किया।
मुख्य परीक्षा बिंदु
- सोना विनिमय और EGR भारत के सोना बाजार को औपचारिक बनाएँगे और अनधिकृत व्यापार कम करेंगे।
- ये पारदर्शिता, निवेशक सुरक्षा और वित्तीय बाजारों में सोने के बेहतर एकीकरण को सुनिश्चित करेंगे।
- जल व्यापार पानी को आर्थिक संसाधन मानने की दिशा में एक कदम है, जो कमी की समस्या को संबोधित कर सकता है।
- यह अतिरिक्त और कमी वाले क्षेत्रों/उपयोगकर्ताओं के बीच जल आवंटन को कुशल बना सकता है।
- हालाँकि, जल व्यापार नैतिक, सामाजिक और पर्यावरणीय चिंताएँ भी उठाता है जिन्हें संतुलित नियमन से हल करना होगा।
वित्तीय बाजारों से संबंधित प्रमुख शब्दावली
वित्तीय बाजारों में कई विशेष प्रथाएँ और साधन होते हैं। इनमें से कुछ जैसे डब्बा ट्रेडिंग और इनसाइडर ट्रेडिंग अवैध हैं। वहीं, एल्गो-ट्रेडिंग और कर्मचारी स्टॉक विकल्प योजना (ESOP) वैध हैं लेकिन नियंत्रित की जाती हैं। इन शब्दों की समझ निवेशकों को जोखिम से बचाती है और सही निर्णय लेने में मदद करती है।
डब्बा ट्रेडिंग (बकेटिंग / बॉक्स ट्रेडिंग)
यह अनौपचारिक ट्रेडिंग है जिसे कुछ ब्रोकर स्टॉक एक्सचेंज से बाहर अपनी निजी लेजर में करते हैं।
निवेशक का सौदा DEMAT खाते में दर्ज नहीं होता।
जोखिम: निवेशक के पास कानूनी सुरक्षा नहीं होती। यदि ब्रोकर भाग जाए तो पैसा डूब सकता है।
भारत में यह अवैध है और दंडनीय अपराध है।
फायदा: गलत लोग टैक्स और फीस से बच जाते हैं और अधिक लीवरेज ले सकते हैं।
एल्गो ट्रेडिंग (Algorithmic Trading)
बड़े ब्रोकर या कंपनियाँ कंप्यूटर एल्गोरिद्म का उपयोग कर पलक झपकते ही हज़ारों ऑर्डर डाल सकती हैं।
उद्देश्य: तेज़ी से सौदे करना, आर्बिट्राज या हेजिंग करना।
खतरा: शेयर की कीमतों से छेड़छाड़ या अचानक बाजार गिरने का जोखिम।
SEBI नियम: कोई ब्रोकर 1 सेकंड में 100 से अधिक ऑर्डर नहीं डाल सकता।
को-लोकेशन: ब्रोकर स्टॉक एक्सचेंज के पास सर्वर लगाते हैं ताकि इंटरनेट लेटेंसी कम हो।
इनसाइडर ट्रेडिंग
जब कोई कंपनी अधिकारी अंदरूनी जानकारी का दुरुपयोग कर शेयर खरीद-बिक्री करता है।
उदाहरण: एक अधिकारी जानता है कि नया उत्पाद कंपनी के मुनाफे को बढ़ाएगा, वह पहले से शेयर खरीद लेता है।
भारत में यह अवैध है और जुर्माना व जेल की सजा हो सकती है।
कर्मचारी स्टॉक विकल्प योजना (ESOP)
इसमें कर्मचारियों को शेयर या शेयर खरीदने का अधिकार बाज़ार भाव से कम कीमत पर दिया जाता है।
उद्देश्य: कर्मचारियों की निष्ठा और प्रेरणा बढ़ाना।
उदाहरण: यदि किसी कंपनी का शेयर ₹100 है और कर्मचारियों को विकल्प ₹50 पर दिया गया, तो उन्हें भविष्य में बड़ा लाभ मिल सकता है।
पेनी स्टॉक्स
बहुत कम कीमत वाले शेयर, अक्सर उनकी मूल कीमत (Face Value) से भी नीचे।
इन्हें छोटी और कमजोर कंपनियाँ जारी करती हैं।
निवेशक को आकर्षक लगते हैं लेकिन बहुत जोखिम भरे होते हैं।
इन्हें आसानी से हेरफेर किया जा सकता है।
| शब्द | स्वभाव | जोखिम |
|---|---|---|
| डब्बा ट्रेडिंग | अवैध | निवेशक को कानूनी सुरक्षा नहीं; धोखाधड़ी संभव |
| एल्गो ट्रेडिंग | वैध लेकिन नियंत्रित | कीमतों में हेरफेर, अचानक गिरावट का खतरा |
| इनसाइडर ट्रेडिंग | अवैध | अनुचित लाभ; SEBI द्वारा दंडनीय |
| ESOP | वैध | कर्मचारी प्रेरणा बढ़ाता है; स्वामित्व कमजोर हो सकता है |
| पेनी स्टॉक्स | वैध लेकिन जोखिमपूर्ण | बेहद अस्थिर; धोखाधड़ी की संभावना |
प्रारंभिक परीक्षा टिप्स
- भारत में डब्बा ट्रेडिंग और इनसाइडर ट्रेडिंग अवैध हैं।
- एल्गो ट्रेडिंग वैध है लेकिन SEBI द्वारा सीमित है (100 ऑर्डर/सेकंड)।
- ESOP कर्मचारियों को आकर्षित और प्रेरित करने के लिए दी जाती है।
- पेनी स्टॉक्स बहुत जोखिमपूर्ण होते हैं और आसानी से हेरफेर किए जा सकते हैं।
मुख्य परीक्षा बिंदु
- डब्बा ट्रेडिंग और इनसाइडर ट्रेडिंग जैसी अवैध गतिविधियाँ वित्तीय बाजारों में विश्वास को कमजोर करती हैं।
- एल्गो ट्रेडिंग दक्षता बढ़ाता है लेकिन निष्पक्षता और स्थिरता की समस्या लाता है।
- ESOP कर्मचारियों और कंपनी के हितों को जोड़ता है लेकिन स्वामित्व कमजोर हो सकता है।
- पेनी स्टॉक्स छोटे निवेशकों को आकर्षित करते हैं लेकिन अक्सर सट्टेबाजी का जाल बन जाते हैं।
- SEBI का नियमन पारदर्शिता सुनिश्चित करता है, निवेशकों की रक्षा करता है और बाजार स्थिरता बनाए रखता है।
मामला अध्ययन – इनसाइडर ट्रेडिंग घोटाले
इनसाइडर ट्रेडिंग घोटाले दिखाते हैं कि अंदरूनी गोपनीय जानकारी का दुरुपयोग निवेशकों के विश्वास और बाजार की स्थिरता को हिला सकता है। ऐसे मामलों से सीख लेना नियामकीय सुधार के लिए आवश्यक है।
भारत – राकेश अग्रवाल बनाम SEBI (1994)
मामला: ABS Industries Ltd. के निदेशक ने गोपनीय जानकारी जर्मनी की Bayer कंपनी को दी।
Bayer ने इस जानकारी का उपयोग करके ABS Industries के शेयर खरीदे।
SEBI ने माना कि यह अनुचित लाभ है और जुर्माना लगाया।
महत्व: यह भारत का पहला बड़ा इनसाइडर ट्रेडिंग मामला था।
भारत – हिंदुस्तान लीवर लिमिटेड (HLL) मामला (1996)
मामला: HLL ने Brooke Bond Lipton India Ltd. (BBLIL) के शेयर बड़ी मात्रा में खरीद लिए, ठीक उससे पहले जब दोनों कंपनियों के विलय की घोषणा हुई।
चूँकि HLL को विलय की गोपनीय जानकारी थी, SEBI ने इसे इनसाइडर ट्रेडिंग माना।
परिणाम: SEBI ने सौदा रद्द कराया और यह मिसाल बनी कि बड़ी कंपनियाँ भी इस अपराध की दोषी हो सकती हैं।
अमेरिका – मार्था स्टीवर्ट और इमक्लोन (2001)
मामला: अमेरिकी व्यवसायी मार्था स्टीवर्ट ने अपने ब्रोकर से मिली सूचना पर ImClone कंपनी के शेयर बेच दिए कि दवा की मंजूरी रद्द हो जाएगी।
परिणाम: उसने 45,000 के नुकसान से बचा लिया लेकिन झूठ बोलने और जांच में बाधा डालने के अपराध में सजा पाई।
महत्व: अमेरिका में दिखाया कि छोटे स्तर पर भी इनसाइडर ट्रेडिंग सख्त दंडनीय है।
अमेरिका – रजत गुप्ता और राज राजारत्नम (2012)
मामला: Goldman Sachs के निदेशक रजत गुप्ता ने गोपनीय जानकारी हेज फंड मैनेजर राज राजारत्नम को दी।
राजारत्नम ने इस जानकारी से करोड़ों का मुनाफा कमाया।
परिणाम: गुप्ता को 2 साल की जेल हुई और राजारत्नम को 11 साल की सजा।
महत्व: अमेरिका में इनसाइडर ट्रेडिंग के खिलाफ कड़े कानूनों का उदाहरण।
| मामला | वर्ष | देश | परिणाम |
|---|---|---|---|
| राकेश अग्रवाल बनाम SEBI | 1994 | भारत | पहली SEBI कार्रवाई; Bayer पर जुर्माना |
| HLL–BBLIL विलय मामला | 1996 | भारत | SEBI ने सौदा रद्द कराया; कॉरपोरेट जिम्मेदारी स्थापित की |
| मार्था स्टीवर्ट–इमक्लोन | 2001 | अमेरिका | दोष सिद्ध; सख्त अमेरिकी प्रवर्तन का उदाहरण |
| रजत गुप्ता–राजारत्नम | 2012 | अमेरिका | जेल की सजा; अमेरिका का बड़ा इनसाइडर ट्रेडिंग घोटाला |
प्रारंभिक परीक्षा टिप्स
- भारत का पहला इनसाइडर ट्रेडिंग मामला: राकेश अग्रवाल बनाम SEBI (1994)।
- HLL–BBLIL विलय मामला भारतीय इतिहास में महत्वपूर्ण।
- मार्था स्टीवर्ट–इमक्लोन मामला: अमेरिका में छोटे स्तर पर भी दंड।
- रजत गुप्ता–राजारत्नम मामला: कॉरपोरेट स्तर पर इनसाइडर ट्रेडिंग की सजा।
मुख्य परीक्षा बिंदु
- इनसाइडर ट्रेडिंग निवेशकों के विश्वास और बाजार की निष्पक्षता को कमजोर करती है।
- HLL और रजत गुप्ता जैसे मामले दिखाते हैं कि शीर्ष कॉरपोरेट नेता भी दुरुपयोग कर सकते हैं।
- अमेरिका जैसी सख्त कार्रवाई अपराध को रोकने में कारगर है।
- भारत ने ऐसे मामलों के बाद SEBI की शक्तियाँ मजबूत कीं।
- भारत को वैश्विक सर्वोत्तम प्रथाओं से सीखकर अपने बाजार सुधारने चाहिए।
विदेशी मुद्रा बाजार (फॉरेक्स)
विदेशी मुद्रा (फॉरेक्स या FX) बाजार एक वैश्विक, विकेन्द्रीकृत बाजार है जहाँ राष्ट्रीय मुद्राओं को खरीदा, बेचा और विनिमय किया जाता है। यह विनिमय दर (जैसे, एक अमेरिकी डॉलर के लिए कितने रुपये) निर्धारित करता है और अंतरराष्ट्रीय व्यापार, निवेश और पर्यटन के लिए आवश्यक है।
फॉरेक्स बाजार क्या है?
यह कोई एक भौतिक इमारत नहीं है, बल्कि बैंकों, दलालों, संस्थानों और व्यक्तियों का एक नेटवर्क है जो मुद्राओं का व्यापार करते हैं।
यह दुनिया का सबसे बड़ा और सबसे तरल वित्तीय बाजार है, जो सप्ताह में 5 दिन, 24 घंटे काम करता है।
मुख्य अवधारणा: विनिमय दर
यह एक मुद्रा की दूसरी मुद्रा के संदर्भ में कीमत है।
मूल्यवृद्धि (Appreciation): जब कोई मुद्रा अधिक मूल्यवान हो जाती है। (जैसे, 1 = ₹80 से 1 = ₹75 हो जाता है। रुपया मजबूत हुआ है)।
मूल्यह्रास (Depreciation): जब कोई मुद्रा कम मूल्यवान हो जाती है। (जैसे, 1 = ₹80 से 1 = ₹85 हो जाता है। रुपया कमजोर हुआ है)।
लोग मुद्राओं का व्यापार क्यों करते हैं?
1. अंतर्राष्ट्रीय व्यापार: एक भारतीय आयातक को अमेरिकी सामान के भुगतान के लिए डॉलर खरीदने की आवश्यकता होती है। एक भारतीय निर्यातक अमेरिकी सामान बेचता है, डॉलर कमाता है, और उन्हें रुपये के लिए विनिमय करता है।
2. निवेश: विदेशी कंपनियों (FDI/FPI) को भारत में निवेश करने के लिए रुपये खरीदने की आवश्यकता होती है।
3. सट्टा: व्यापारी लाभ कमाने के लिए मुद्राएं खरीदते हैं, उम्मीद करते हैं कि उनका मूल्य बढ़ेगा, या उन्हें गिरावट की उम्मीद में बेचते हैं।
4. हेजिंग: कंपनियां मुद्रा में उतार-चढ़ाव के जोखिम से खुद को बचाने के लिए फॉरेक्स बाजार का उपयोग करती हैं।
5. केंद्रीय बैंक हस्तक्षेप: RBI रुपये को स्थिर करने (अस्थिरता का प्रबंधन करने) के लिए डॉलर खरीदता या बेचता है।
विनिमय दर प्रणालियों के प्रकार
निश्चित दर: सरकार/केंद्रीय बैंक अपनी मुद्रा के लिए दूसरी के मुकाबले एक निश्चित मूल्य निर्धारित करता है (जैसे, खाड़ी देश अपनी मुद्रा को USD से जोड़ते हैं)।
फ्लोटिंग दर: विनिमय दर पूरी तरह से बाजार की मांग और आपूर्ति द्वारा निर्धारित होती है (जैसे, USD, यूरो)।
प्रबंधित फ्लोट (भारत की प्रणाली): दर अधिकतर बाजार-निर्धारित होती है, लेकिन केंद्रीय बैंक (RBI) अत्यधिक अस्थिरता को रोकने के लिए हस्तक्षेप (विदेशी मुद्रा खरीदना/बेचना) करता है।
प्रारंभिक परीक्षा टिप्स
- फॉरेक्स बाजार: मुद्राओं के व्यापार के लिए वैश्विक बाजार।
- मूल्यवृद्धि: मुद्रा मजबूत होती है (जैसे, ₹80 -> ₹75 प्रति )।
- मूल्यह्रास: मुद्रा कमजोर होती है (जैसे, ₹80 -> ₹85 प्रति )।
- भारत एक प्रबंधित फ्लोट विनिमय दर प्रणाली का पालन करता है।
- RBI अस्थिरता का प्रबंधन करने के लिए फॉरेक्स बाजार में हस्तक्षेप करता है।
मुख्य परीक्षा बिंदु
- फॉरेक्स बाजार मुद्रा रूपांतरण को सक्षम करके अंतर्राष्ट्रीय व्यापार और निवेश की सुविधा प्रदान करता है।
- विनिमय दर में उतार-चढ़ाव सीधे देश के आयात, निर्यात और भुगतान संतुलन (BoP) को प्रभावित करता है।
- RBI की भूमिका मूल्य तय करना नहीं, बल्कि अस्थिरता का प्रबंधन करना है, जिससे व्यवसायों और निवेशकों के लिए स्थिरता सुनिश्चित हो।
- फॉरेक्स बाजार का प्रबंधन मौद्रिक नीति और व्यापक आर्थिक स्थिरता बनाए रखने का एक प्रमुख हिस्सा है।
कंपनियों के प्रकार (कॉर्पोरेट संरचना)
कंपनी व्यक्तियों द्वारा व्यवसाय करने के लिए गठित एक कानूनी इकाई है। भारत में, कंपनियों को मुख्य रूप से देयता (प्राइवेट लिमिटेड बनाम पब्लिक लिमिटेड) और नियंत्रण (होल्डिंग बनाम सब्सिडियरी) के आधार पर वर्गीकृत किया जाता है। यह संरचना तय करती है कि वे कैसे विनियमित होते हैं, कौन निवेश कर सकता है, और वे कैसे पैसा जुटा सकते हैं।
कंपनी क्या है?
एक कंपनी, जो कंपनी अधिनियम (भारत में 2013) के तहत पंजीकृत है, एक कृत्रिम कानूनी व्यक्ति है। यह अपने मालिकों (शेयरधारकों) से अलग है।
इस अलगाव का मतलब है कि कंपनी खुद संपत्ति का मालिक हो सकती है, अनुबंध कर सकती है, और उस पर मुकदमा चलाया जा सकता है, जबकि मालिकों (शेयरधारकों) की सीमित देयता होती है (वे केवल अपने द्वारा निवेश की गई राशि के लिए उत्तरदायी होते हैं)।
1. देयता द्वारा वर्गीकरण
प्राइवेट लिमिटेड कंपनी (Pvt. Ltd.)
परिभाषा: एक क्लोजली-हेल्ड कंपनी, जो अक्सर एक परिवार या संस्थापकों के एक छोटे समूह द्वारा चलाई जाती है।
सदस्य: न्यूनतम 2, अधिकतम 200।
धन जुटाना: आम जनता को शेयर जारी नहीं कर सकती (कोई IPO नहीं)। केवल निजी निवेशकों, दोस्तों या परिवार से धन जुटा सकती है।
शेयर हस्तांतरण: प्रतिबंधित। अन्य शेयरधारकों की सहमति के बिना शेयर आसानी से बेचे या हस्तांतरित नहीं किए जा सकते।
अनुपालन: सार्वजनिक कंपनियों की तुलना में कम नियामक नियम।
नाम: 'प्राइवेट लिमिटेड' (Pvt. Ltd.) के साथ समाप्त होना चाहिए।
पब्लिक लिमिटेड कंपनी
परिभाषा: एक कंपनी जो आम जनता को अपने शेयरों की पेशकश करती है।
सदस्य: न्यूनतम 7, कोई अधिकतम सीमा नहीं।
धन जुटाना: आरंभिक सार्वजनिक पेशकश (IPO) के माध्यम से शेयर जारी करके जनता से पूंजी जुटा सकती है।
शेयर हस्तांतरण: स्वतंत्र रूप से हस्तांतरणीय। शेयर स्टॉक एक्सचेंज (जैसे BSE, NSE) पर सूचीबद्ध होते हैं, जहां कोई भी उन्हें खरीद या बेच सकता है।
अनुपालन: सख्त SEBI और कंपनी अधिनियम के नियमों का पालन करना चाहिए (जैसे, तिमाही परिणाम प्रकाशित करना, अल्पसंख्यक शेयरधारकों की रक्षा करना)।
नाम: 'लिमिटेड' (Ltd.) के साथ समाप्त होना चाहिए। (जैसे, रिलायंस इंडस्ट्रीज लिमिटेड)
2. नियंत्रण द्वारा वर्गीकरण
होल्डिंग कंपनी
परिभाषा: एक कंपनी जो किसी अन्य कंपनी को नियंत्रित करती है, या तो उसके 50% से अधिक शेयरों का मालिक बनकर या उसके निदेशक मंडल की संरचना को नियंत्रित करके।
उदाहरण: टाटा संस कई टाटा समूह की कंपनियों जैसे TCS, टाटा मोटर्स, आदि के लिए होल्डिंग कंपनी है।
सब्सिडियरी कंपनी
परिभाषा: एक कंपनी जो एक होल्डिंग कंपनी द्वारा नियंत्रित होती है।
उदाहरण: टाटा मोटर्स टाटा संस की एक सब्सिडियरी है।
अन्य प्रकार
एक व्यक्ति कंपनी (OPC): एक प्रकार की निजी कंपनी जो केवल एक सदस्य के साथ बनाई जा सकती है। व्यक्तिगत उद्यमियों को प्रोत्साहित करती है।
सरकारी कंपनी: एक कंपनी जिसमें कम से कम 51% चुकता शेयर पूंजी केंद्र सरकार, राज्य सरकार (सरकारों), या दोनों के पास होती है (जैसे, BHEL, GAIL)।
| विशेषता | प्राइवेट लिमिटेड कंपनी | पब्लिक लिमिटेड कंपनी |
|---|---|---|
| सदस्य | न्यूनतम 2, अधिकतम 200 | न्यूनतम 7, कोई अधिकतम सीमा नहीं |
| पब्लिक इश्यू (IPO) | अनुमति नहीं है | अनुमति है |
| शेयर हस्तांतरण | प्रतिबंधित | स्वतंत्र रूप से हस्तांतरणीय (एक्सचेंज पर) |
| नाम समाप्त होता है | 'Pvt. Ltd.' | 'Ltd.' |
| नियामक बोझ | कम | अधिक (SEBI नियम लागू) |
प्रारंभिक परीक्षा टिप्स
- कंपनियां कंपनी अधिनियम, 2013 के तहत पंजीकृत हैं।
- मुख्य अंतर: प्राइवेट लिमिटेड जनता को शेयर जारी नहीं कर सकती; पब्लिक लिमिटेड कर सकती है।
- होल्डिंग कंपनी सब्सिडियरी कंपनी के >50% शेयरों या बोर्ड को नियंत्रित करती है।
- सरकारी कंपनी = 51% या अधिक सरकारी हिस्सेदारी।
मुख्य परीक्षा बिंदु
- कॉर्पोरेट संरचना (प्राइवेट बनाम पब्लिक) एक फर्म की पूंजी तक पहुंच को निर्धारित करती है, जो इसकी विकास क्षमता को प्रभावित करती है।
- पब्लिक लिमिटेड कंपनियां जनता से बड़ी पूंजी तक पहुंच सकती हैं लेकिन उच्च नियामक जांच और जवाबदेही का सामना करती हैं।
- प्राइवेट लिमिटेड कंपनियां संस्थापकों को अधिक नियंत्रण प्रदान करती हैं लेकिन उनके पास सीमित धन जुटाने के विकल्प होते हैं।
- होल्डिंग-सब्सिडियरी संरचना बड़े समूहों को विविध व्यवसायों का कुशलतापूर्वक प्रबंधन करने की अनुमति देती है।
- OPC जैसे सुधार औपचारिकता और उद्यमिता को बढ़ावा देते हैं।
कॉर्पोरेट कार्रवाइयां
कॉर्पोरेट कार्रवाइयां एक कंपनी द्वारा शुरू की गई घटनाएं हैं जिनका सीधे उसके शेयरधारकों और उसकी प्रतिभूतियों के मूल्य पर प्रभाव पड़ता है। इनमें लाभांश देना (मुनाफा बांटना), बोनस इश्यू (मुफ्त शेयर), स्टॉक स्प्लिट (शेयरों की संख्या बढ़ाना), और शेयर बायबैक (कंपनी द्वारा अपने शेयर वापस खरीदना) जैसी कार्रवाइयां शामिल हैं।
कॉर्पोरेट कार्रवाइयां क्या हैं?
ये एक कंपनी के निदेशक मंडल द्वारा लिए गए निर्णय हैं जो इसके वित्त और, परिणामस्वरूप, इसके शेयरधारकों को प्रभावित करते हैं।
वे कंपनी के स्वास्थ्य और भविष्य की योजनाओं के बारे में महत्वपूर्ण संकेत हैं।
1. लाभांश (Dividend)
यह क्या है: कंपनी के मुनाफे का एक हिस्सा जो उसके शेयरधारकों को वितरित किया जाता है।
क्यों: निवेशकों को उनके स्वामित्व के लिए पुरस्कृत करना।
प्रभाव: शेयरधारकों को नकद (या कभी-कभी अतिरिक्त शेयर) मिलते हैं। 'एक्स-डिविडेंड तिथि' पर, शेयर की कीमत आमतौर पर लाभांश राशि से गिर जाती है।
उदाहरण: TCS ₹10 प्रति शेयर लाभांश की घोषणा करता है। यदि आपके पास 100 शेयर हैं, तो आपको ₹1,000 मिलते हैं।
2. बोनस इश्यू (Bonus Issue)
यह क्या है: कंपनी अपने मौजूदा शेयरधारकों को उनकी वर्तमान होल्डिंग्स के आधार पर मुफ्त अतिरिक्त शेयर देती है।
क्यों: जब कंपनी के पास बड़े भंडार होते हैं तो शेयरधारकों को पुरस्कृत करना। यह शेयरधारकों को बिना किसी लागत के तरलता (अधिक शेयर उपलब्ध) बढ़ाता है।
प्रभाव: धारित शेयरों की संख्या बढ़ जाती है, लेकिन शेयरों का अंकित मूल्य (face value) वही रहता है। प्रति शेयर बाजार मूल्य आनुपातिक रूप से गिर जाता है।
उदाहरण: 1:1 बोनस इश्यू का मतलब है कि आपके द्वारा धारित प्रत्येक 1 शेयर के लिए आपको 1 मुफ्त शेयर मिलता है। यदि आपके पास ₹200 पर 100 शेयर थे, तो अब आपके पास 200 शेयर हैं, और कीमत ~₹100 पर समायोजित हो जाएगी।
3. स्टॉक स्प्लिट (Stock Split)
यह क्या है: कंपनी अपने मौजूदा शेयरों को कई नए शेयरों में विभाजित करती है।
क्यों: उच्च शेयर मूल्य को कम करने के लिए, इसे खुदरा निवेशकों के लिए अधिक किफायती बनाने और तरलता बढ़ाने के लिए।
प्रभाव: शेयरों की संख्या बढ़ जाती है, और प्रत्येक शेयर का अंकित मूल्य आनुपातिक रूप से कम हो जाता है। बाजार मूल्य भी गिर जाता है।
उदाहरण: 1:5 स्टॉक स्प्लिट (₹10 अंकित मूल्य वाले शेयर पर) का मतलब है कि 1 शेयर 5 शेयर बन जाता है। अंकित मूल्य ₹2 प्रति शेयर हो जाता है। यदि बाजार मूल्य ₹1000 था, तो यह ~₹200 पर समायोजित हो जाएगा।
4. शेयर बायबैक (Share Buyback)
यह क्या है: कंपनी खुले बाजार से या मौजूदा शेयरधारकों से अपने स्वयं के शेयरों को वापस खरीदने के लिए अपने नकद भंडार का उपयोग करती है।
क्यों: शेयरधारकों को अधिशेष नकदी लौटाना, प्रमोटर की हिस्सेदारी बढ़ाना, विश्वास का संकेत देना, या गिरते शेयर मूल्य को समर्थन देना।
प्रभाव: बकाया शेयरों की संख्या कम हो जाती है, जो प्रति शेयर आय (EPS) और शेष शेयरों के बाजार मूल्य को बढ़ा सकती है।
उदाहरण: TCS ₹4,500 पर शेयरों के बायबैक की घोषणा करता है जब बाजार मूल्य ₹4,000 होता है। शेयरधारक अपने शेयर कंपनी को उच्च मूल्य पर बेच सकते हैं।
| विशेषता | बोनस इश्यू | स्टॉक स्प्लिट |
|---|---|---|
| अंकित मूल्य | कोई परिवर्तन नहीं | घटता है |
| शेयरों की संख्या | बढ़ती है | बढ़ती है |
| बाजार मूल्य | आनुपातिक रूप से घटता है | आनुपातिक रूप से घटता है |
| स्रोत | कंपनी के भंडार/मुनाफे से | कोई धन उपयोग नहीं, केवल एक विभाजन |
प्रारंभिक परीक्षा टिप्स
- कॉर्पोरेट कार्रवाई: एक कंपनी द्वारा की गई घटना जो उसके शेयरों/शेयरधारकों को प्रभावित करती है।
- लाभांश: शेयरधारकों को भुगतान किया गया मुनाफे का हिस्सा।
- बोनस इश्यू: मौजूदा शेयरधारकों को दिए गए मुफ्त शेयर। अंकित मूल्य अपरिवर्तित रहता है।
- स्टॉक स्प्लिट: मौजूदा शेयरों को कई शेयरों में विभाजित किया जाता है। अंकित मूल्य घट जाता है।
- बायबैक: कंपनी बाजार से अपने ही शेयर वापस खरीदती है।
मुख्य परीक्षा बिंदु
- कॉर्पोरेट कार्रवाइयां वित्तीय प्रबंधन और शेयरधारकों को पुरस्कृत करने के उपकरण हैं।
- लाभांश निवेशकों को प्रत्यक्ष आय प्रदान करते हैं।
- बोनस इश्यू और स्टॉक स्प्लिट तरलता बढ़ाते हैं और शेयरों को अधिक किफायती बनाते हैं, हालांकि वे कंपनी के मौलिक मूल्य को नहीं बदलते हैं।
- बायबैक यह संकेत दे सकता है कि प्रबंधन मानता है कि स्टॉक का अवमूल्यन किया गया है और यह शेयरधारकों को नकदी लौटाने, EPS बढ़ाने का एक तरीका है।
- कंपनी की रणनीति और उनके निवेश पर प्रभाव की व्याख्या करने के लिए निवेशकों के लिए इन कार्रवाइयों को समझना महत्वपूर्ण है।
IPO बनाम डायरेक्ट लिस्टिंग
जब कोई निजी कंपनी चाहती है कि उसके शेयर स्टॉक एक्सचेंज पर ट्रेड हों, तो वह 'पब्लिक' हो सकती है। पारंपरिक तरीका इनिशियल पब्लिक ऑफरिंग (IPO) है, जिसमें नए शेयर बनाना, इन्वेस्टमेंट बैंकों (अंडरराइटर्स) को काम पर रखना और ताजा पूंजी जुटाना शामिल है। एक नया, वैकल्पिक तरीका डायरेक्ट लिस्टिंग है, जहां कंपनी बिना नया पैसा जुटाए, केवल अपने मौजूदा शेयरों को ट्रेडिंग के लिए सूचीबद्ध करती है।
1. इनिशियल पब्लिक ऑफरिंग (IPO)
यह क्या है: पहली बार जब कोई निजी कंपनी पैसा जुटाने के लिए जनता को नए शेयर बेचती है।
प्रक्रिया: कंपनी इन्वेस्टमेंट बैंकों (अंडरराइटर्स) को काम पर रखती है जो प्रक्रिया का प्रबंधन करते हैं, मूल्य (या मूल्य बैंड) निर्धारित करते हैं, और नए शेयरों को निवेशकों को बेचते हैं।
प्राथमिक लक्ष्य: विकास, विस्तार या कर्ज चुकाने के लिए ताजा पूंजी जुटाना।
लाभ: महत्वपूर्ण नया पैसा जुटाता है, बाजार में दृश्यता बनाता है, अंडरराइटर मूल्य स्थिरता प्रदान करते हैं।
नुकसान: बहुत महंगा (उच्च अंडरराइटर शुल्क), समय लेने वाला, 'लॉक-अप' अवधि मौजूदा निवेशकों को तुरंत बेचने से रोकती है।
उदाहरण: 2021 में ज़ोमैटो का IPO, जिसने जनता को नए शेयर बेचकर नई पूंजी जुटाई।
2. डायरेक्ट लिस्टिंग (या डायरेक्ट पब्लिक ऑफरिंग - DPO)
यह क्या है: एक कंपनी स्टॉक एक्सचेंज पर अपने मौजूदा शेयरों (जो संस्थापकों, कर्मचारियों, शुरुआती निवेशकों के पास हैं) को सूचीबद्ध करके 'पब्लिक' हो जाती है।
प्रक्रिया: कोई नया शेयर नहीं बनाया जाता है। अंडरराइटर के रूप में किसी इन्वेस्टमेंट बैंक को काम पर नहीं रखा जाता है। कंपनी सिर्फ एक्सचेंज को लिस्टिंग शुल्क देती है।
प्राथमिक लक्ष्य: मौजूदा शेयरधारकों (कर्मचारियों, VCs) को अपने शेयर जनता को बेचने के लिए तरलता (एक निकास मार्ग) प्रदान करना। कंपनी खुद नई पूंजी नहीं जुटाती है। (नोट: विश्व स्तर पर कुछ हालिया नियम परिवर्तन डायरेक्ट लिस्टिंग में भी पूंजी जुटाने की अनुमति देने लगे हैं, लेकिन प्राथमिक भेद बना हुआ है)।
लाभ: बहुत सस्ता (कोई अंडरराइटर शुल्क नहीं), तेज, अधिक लोकतांत्रिक मूल्य खोज (पहले दिन विशुद्ध रूप से बाजार की मांग/आपूर्ति पर आधारित), कोई लॉक-अप अवधि नहीं।
नुकसान: कंपनी के लिए कोई नई पूंजी नहीं जुटाई जाती, लिस्टिंग के दिन उच्च मूल्य अस्थिरता (इसे स्थिर करने के लिए कोई अंडरराइटर नहीं), कम मार्केटिंग प्रचार।
उदाहरण: विश्व स्तर पर, Spotify और Slack जैसी कंपनियां डायरेक्ट लिस्टिंग के माध्यम से पब्लिक हुईं।
यह किसके लिए है?
IPO: उन कंपनियों के लिए सर्वश्रेष्ठ जिन्हें भविष्य के विकास के लिए बड़ी मात्रा में नए धन की आवश्यकता होती है।
डायरेक्ट लिस्टिंग: उन प्रसिद्ध कंपनियों के लिए सर्वश्रेष्ठ जिन्हें तत्काल नकदी की आवश्यकता नहीं है, लेकिन वे अपने मौजूदा निवेशकों और कर्मचारियों को तरलता प्रदान करना चाहती हैं।
| विशेषता | IPO | डायरेक्ट लिस्टिंग |
|---|---|---|
| पूंजी जुटाई गई? | हाँ (कंपनी को नया पैसा मिलता है) | नहीं (कंपनी को कोई पैसा नहीं मिलता) |
| बेचे गए शेयर | कंपनी द्वारा बनाए गए नए शेयर | अंदरूनी/कर्मचारियों द्वारा बेचे गए मौजूदा शेयर |
| अंडरराइटर? | हाँ (इन्वेस्टमेंट बैंक इसे प्रबंधित करते हैं) | नहीं |
| लागत | बहुत ज़्यादा | कम |
| मूल्य खोज | ट्रेडिंग से पहले अंडरराइटर द्वारा सेट | लिस्टिंग के दिन बाजार द्वारा (अस्थिर) |
| लॉक-अप अवधि | हाँ (आमतौर पर 6 महीने) | नहीं |
प्रारंभिक परीक्षा टिप्स
- IPO (इनिशियल पब्लिक ऑफरिंग): नए शेयर बेचता है, पूंजी जुटाता है, अंडरराइटर्स का उपयोग करता है, महंगा।
- डायरेक्ट लिस्टिंग: मौजूदा शेयर बेचता है, कोई पूंजी नहीं जुटाता, कोई अंडरराइटर नहीं, सस्ता।
- डायरेक्ट लिस्टिंग मौजूदा शेयरधारकों को तरलता प्रदान करने के लिए है।
मुख्य परीक्षा बिंदु
- IPO विकास पूंजी की आवश्यकता वाली कंपनियों के लिए पारंपरिक मार्ग है, जो अंडरराइटर समर्थन के माध्यम से स्थिरता प्रदान करता है।
- डायरेक्ट लिस्टिंग पारंपरिक IPO मॉडल को चुनौती देती है, जो पूंजी जुटाने के बजाय शेयरधारक तरलता के पक्ष में, सार्वजनिक बाजारों के लिए एक सस्ता और तेज मार्ग प्रदान करती है।
- चुनाव कंपनी की परिपक्वता पर निर्भर करता है: छोटी, पूंजी की भूखी कंपनियां IPO पसंद करती हैं, जबकि स्थापित, नकदी-समृद्ध कंपनियां डायरेक्ट लिस्टिंग का विकल्प चुन सकती हैं।
- यह प्रवृत्ति लिस्टिंग प्रक्रिया का लोकतंत्रीकरण करती है लेकिन निवेशकों के लिए उच्च प्रारंभिक अस्थिरता का कारण बन सकती है।
भारत में बीमा क्षेत्र
बीमा एक अनुबंध (पॉलिसी) है जिसमें एक व्यक्ति या संस्था को एक बीमा कंपनी से वित्तीय नुकसान के खिलाफ वित्तीय सुरक्षा या प्रतिपूर्ति प्राप्त होती है। यह क्षेत्र मोटे तौर पर जीवन बीमा और गैर-जीवन (सामान्य) बीमा में विभाजित है और इसे भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI) द्वारा विनियमित किया जाता है।
बीमा क्या है?
यह जोखिम प्रबंधन का एक रूप है। आप एक बीमा कंपनी को प्रीमियम नामक नियमित राशि का भुगतान करते हैं।
बदले में, कंपनी वादा करती है कि यदि कोई विशिष्ट घटना (जैसे मृत्यु, दुर्घटना, आग, चोरी) होती है तो वह आपको (या आपके नामांकित व्यक्ति) को एक बड़ी राशि (बीमा राशि) का भुगतान करेगी।
यह एक बड़े, अनिश्चित नुकसान के जोखिम को आपसे बीमा कंपनी को हस्तांतरित करता है।
1. जीवन बीमा
यह क्या है: पॉलिसी अवधि के दौरान बीमित व्यक्ति की मृत्यु होने पर नामांकित व्यक्ति को एकमुश्त भुगतान प्रदान करता है।
उद्देश्य: कमाने वाले की मृत्यु के बाद परिवार को वित्तीय सुरक्षा प्रदान करना।
मुख्य खिलाड़ी: भारतीय जीवन बीमा निगम (LIC - सार्वजनिक क्षेत्र), HDFC लाइफ, ICICI प्रूडेंशियल, SBI लाइफ (निजी क्षेत्र)।
प्रकार:
टर्म इंश्योरेंस: शुद्ध जोखिम कवर। केवल मृत्यु पर भुगतान करता है। यदि बीमित व्यक्ति अवधि तक जीवित रहता है तो कोई भुगतान नहीं।
एंडोमेंट/ULIPs: बीमा और निवेश का संयोजन। मृत्यु पर या अवधि के अंत में भुगतान करता है।
2. गैर-जीवन (सामान्य) बीमा
यह क्या है: संपत्ति और स्वास्थ्य से संबंधित नुकसान को कवर करता है।
प्रकार:
स्वास्थ्य बीमा: अस्पताल में भर्ती होने, दवाओं और उपचार की लागत को कवर करता है।
मोटर बीमा: वाहनों (कार, बाइक) को होने वाले नुकसान और 'थर्ड-पार्टी लायबिलिटी' (आपके वाहन द्वारा दूसरों को होने वाले नुकसान) को कवर करता है।
गृह बीमा: आग, बाढ़, भूकंप, चोरी से संपत्ति को होने वाले नुकसान से बचाता है।
अन्य: यात्रा बीमा, फसल बीमा (जैसे, PM फसल बीमा योजना), अग्नि बीमा।
मुख्य खिलाड़ी: न्यू इंडिया एश्योरेंस, ओरिएंटल इंश्योरेंस (सार्वजनिक क्षेत्र), ICICI लोम्बार्ड, HDFC एर्गो (निजी क्षेत्र)।
नियामक: IRDAI
भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI)।
1999 में (मल्होत्रा समिति की सिफारिशों पर आधारित) स्थापित एक वैधानिक, स्वायत्त निकाय।
कार्य: पॉलिसीधारकों के हितों की रक्षा करना, बीमा कंपनियों को विनियमित करना, क्षेत्र का व्यवस्थित विकास सुनिश्चित करना, और संचालन और निवेश के लिए नियम निर्दिष्ट करना।
अर्थव्यवस्था में भूमिका
जोखिम प्रबंधन: व्यक्तियों और व्यवसायों के लिए एक सुरक्षा जाल प्रदान करता है।
बचत जुटाना: लाखों लोगों से छोटे, नियमित प्रीमियम एकत्र करता है, जिससे पूंजी का एक बड़ा पूल बनता है।
अवसंरचना वित्त: बीमा कंपनियों के पास दीर्घकालिक देनदारियां होती हैं (जैसे, 20-30 वर्षों में देय जीवन बीमा दावे)। वे अपने बड़े पूंजी पूल को सरकारी बॉन्ड और अवसंरचना परियोजनाओं जैसी दीर्घकालिक संपत्तियों में निवेश करते हैं, जो राष्ट्रीय विकास के लिए स्थिर वित्त प्रदान करते हैं।
चुनौतियाँ
कम पैठ: भारत की आबादी का एक बड़ा हिस्सा अभी भी पर्याप्त बीमा कवरेज से वंचित है।
विश्वास की कमी: दावा निपटान और जटिल पॉलिसी शर्तों के साथ मुद्दे।
वितरण: ग्रामीण और दूरदराज के क्षेत्रों तक पहुंचना मुश्किल है।
| विशेषता | जीवन बीमा | सामान्य (गैर-जीवन) बीमा |
|---|---|---|
| कवर करता है | जीवन का जोखिम (मृत्यु) | संपत्ति का जोखिम (स्वास्थ्य, कार, घर, आग) |
| पॉलिसी अवधि | दीर्घकालिक (जैसे, 20-30 वर्ष) | अल्पकालिक (आमतौर पर 1 वर्ष) |
| भुगतान | गारंटीकृत (मृत्यु पर या परिपक्वता पर) | सशर्त (केवल यदि नुकसान होता है) |
| बचत | निवेश के साथ जोड़ा जा सकता है | विशुद्ध रूप से सुरक्षा के लिए (कोई बचत नहीं) |
प्रारंभिक परीक्षा टिप्स
- बीमा: प्रीमियम के बदले जोखिम को व्यक्ति से कंपनी को हस्तांतरित करता है।
- नियामक: IRDAI (मल्होत्रा समिति के आधार पर स्थापित)।
- दो प्रकार: जीवन (जीवन को कवर करता है) और सामान्य/गैर-जीवन (स्वास्थ्य, मोटर, घर जैसी संपत्तियों को कवर करता है)।
- बीमा कंपनियां अवसंरचना वित्त में प्रमुख निवेशक हैं।
मुख्य परीक्षा बिंदु
- बीमा क्षेत्र नागरिकों को अप्रत्याशित घटनाओं के खिलाफ आवश्यक सामाजिक और वित्तीय सुरक्षा प्रदान करता है।
- यह दीर्घकालिक बचत जुटाकर और उन्हें अवसंरचना में लगाकर अर्थव्यवस्था में महत्वपूर्ण भूमिका निभाता है, जिसकी उच्च पूंजी जरूरतें और लंबी गर्भधारण अवधि होती है।
- भारत में कम बीमा पैठ एक महत्वपूर्ण चुनौती बनी हुई है, जिसके लिए बेहतर वित्तीय साक्षरता और वितरण नेटवर्क की आवश्यकता है।
- PMJJBY, PMSBY, और PM फसल बीमा योजना जैसी सरकारी योजनाएं, विशेष रूप से ग्रामीण क्षेत्रों में बीमा पैठ को बढ़ावा देने के लिए प्रमुख पहल हैं।
निपटान चक्र (T+1)
निपटान चक्र एक व्यापार (शेयरों की खरीद/बिक्री) के निष्पादित होने की तारीख और उसके निपटान (विक्रेता को पैसा मिलता है, खरीदार को शेयर मिलते हैं) की तारीख के बीच की समयावधि है। जनवरी 2023 में, भारत 'T+1' (व्यापार प्लस एक दिन) निपटान चक्र में पूरी तरह से स्थानांतरित होने वाले पहले प्रमुख बाजारों में से एक बन गया, जिससे जोखिम कम हुआ और बाजार की दक्षता बढ़ी।
निपटान को समझना
जब आप एक शेयर खरीदते हैं, तो व्यापार तुरंत (निष्पादन) होता है, लेकिन पैसे और शेयरों के वास्तविक हस्तांतरण में समय लगता है। इस हस्तांतरण प्रक्रिया को 'निपटान' कहा जाता है।
T: 'व्यापार' तिथि (जिस दिन आप खरीदते या बेचते हैं) के लिए है।
+1, +2: व्यापार तिथि के बाद कारोबारी दिनों की संख्या के लिए है।
भारत में विकास
2002 से पहले (बदला प्रणाली): निपटान साप्ताहिक या पाक्षिक होते थे। बहुत जोखिम भरा।
2002-2021 (T+3 / T+2): भारत T+3 (व्यापार + 3 दिन) और फिर 2003 में T+2 (व्यापार + 2 दिन) पर चला गया। यह कई वर्षों तक वैश्विक मानक था।
2023 (T+1): SEBI ने T+1 चक्र को चरणों में पेश किया, 27 जनवरी, 2023 तक सभी स्टॉक इस प्रणाली में चले गए।
T+1 कैसे काम करता है (उदाहरण)
व्यापार (T) - सोमवार: आप रिलायंस के 100 शेयर बेचते हैं।
निपटान (T+1) - मंगलवार: शेयर आपके डीमैट खाते से डेबिट हो जाते हैं, और पैसा आपके ब्रोकर के खाते में क्रेडिट हो जाता है (जो तब आपको हस्तांतरित किया जाता है)।
(पुरानी T+2 प्रणाली में, आपको पैसा बुधवार को मिलता)।
T+1 निपटान के लाभ
1. तेज़ फंड और शेयर: विक्रेताओं को अपना पैसा एक दिन पहले मिलता है। खरीदारों को अपने शेयर एक दिन पहले मिलते हैं। इससे बाजार में तरलता बढ़ती है।
2. कम जोखिम:
प्रतिपक्ष जोखिम: इस जोखिम को कम करता है कि दूसरा पक्ष (या उनका ब्रोकर) निपटान से पहले व्यापार पर डिफॉल्ट कर जाए।
संपार्श्विक जोखिम: क्लियरिंग कॉरपोरेशन के पास संपार्श्विक (मार्जिन) के रूप में कम पैसा लॉक होता है, क्योंकि जोखिम अवधि कम होती है।
3. बढ़ी हुई दक्षता: पूरे बाजार के बुनियादी ढांचे को अधिक कुशल और तेज बनाता है।
4. वैश्विक रुझानों के साथ संरेखण: भारत को कई वैश्विक बाजारों (जैसे यूएस, जो 2024 में T+1 पर चला गया) से आगे रखता है।
चुनौतियाँ
परिचालन दबाव: ब्रोकर्स और क्लियरिंग हाउस को सभी प्रक्रियाओं (व्यापार पुष्टि, मार्जिन गणना, फंड/शेयर हस्तांतरण) को बहुत कम समय में पूरा करना होता है।
विदेशी निवेशकों के लिए चुनौतियाँ: विभिन्न समय क्षेत्रों से काम करने वाले FPIs को T+1 समय सीमा के भीतर मुद्रा रूपांतरण और फंड हस्तांतरण का प्रबंधन करने में कठिनाइयों का सामना करना पड़ता है।
| चक्र | अर्थ (सोमवार को बेचें...) | जोखिम स्तर |
|---|---|---|
| T+3 (पुराना) | ...गुरुवार को पैसा पाएं | उच्च |
| T+2 (मानक) | ...बुधवार को पैसा पाएं | मध्यम |
| T+1 (नया) | ...मंगलवार को पैसा पाएं | कम |
प्रारंभिक परीक्षा टिप्स
- निपटान चक्र: व्यापार और शेयरों/नकदी के अंतिम हस्तांतरण के बीच का समय।
- T+1 का मतलब है व्यापार प्लस एक कारोबारी दिन।
- भारत ने जनवरी 2023 में T+1 निपटान को पूरी तरह से अपनाया।
- लाभ: तेज़ फंड, कम जोखिम, उच्च दक्षता।
मुख्य परीक्षा बिंदु
- T+1 निपटान की ओर बढ़ना एक प्रमुख पूंजी बाजार सुधार है जो भारत की बाजार दक्षता और वैश्विक प्रतिस्पर्धात्मकता को बढ़ाता है।
- यह निवेशकों और बाजार मध्यस्थों के लिए प्रतिपक्ष और संपार्श्विक जोखिमों को काफी कम करता है।
- जबकि इसने विशेष रूप से FPIs के लिए प्रारंभिक परिचालन चुनौतियां पेश कीं, यह संक्रमण भारत की अपने वित्तीय बुनियादी ढांचे के आधुनिकीकरण के प्रति प्रतिबद्धता को दर्शाता है।
- यह सुधार पूंजी को तेजी से मुक्त करता है, संभावित रूप से व्यापार की मात्रा और बाजार की तरलता को बढ़ाता है।