
भारतीय अर्थव्यवस्था · UPSC नोट्स (हिंदी में)
बैंकिंग — भारतीय अर्थव्यवस्था नोट्स
UPSC प्रारंभिक और मुख्य परीक्षा के लिए निःशुल्क, परीक्षा-केंद्रित नोट्स — हर विषय के साथ प्रारंभिक परीक्षा टिप्स और मुख्य परीक्षा बिंदु। 43 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
बैंकिंग और बैंकों के कार्य
बैंक वे वित्तीय संस्थाएँ हैं जिन्हें सरकार द्वारा जमा स्वीकार करने और ऋण देने की अनुमति दी गई है। वे अतिरिक्त धन रखने वाले और धन की आवश्यकता वाले लोगों के बीच मध्यस्थ का कार्य करते हैं। बैंक प्राथमिक और द्वितीयक दोनों कार्य करते हैं और आर्थिक विकास में योगदान देते हैं।
बैंक क्या हैं?
बैंक अधिकृत वित्तीय संस्थाएँ हैं जो जमा स्वीकार करते हैं और ऋण प्रदान करते हैं।
वे जमा करने वालों से अतिरिक्त धन को उधारकर्ताओं और व्यवसायों तक पहुँचाते हैं।
इनका प्रमुख उद्देश्य लाभ कमाना होता है लेकिन वे व्यापार, उद्योग और सेवाओं के विकास में भी मदद करते हैं।
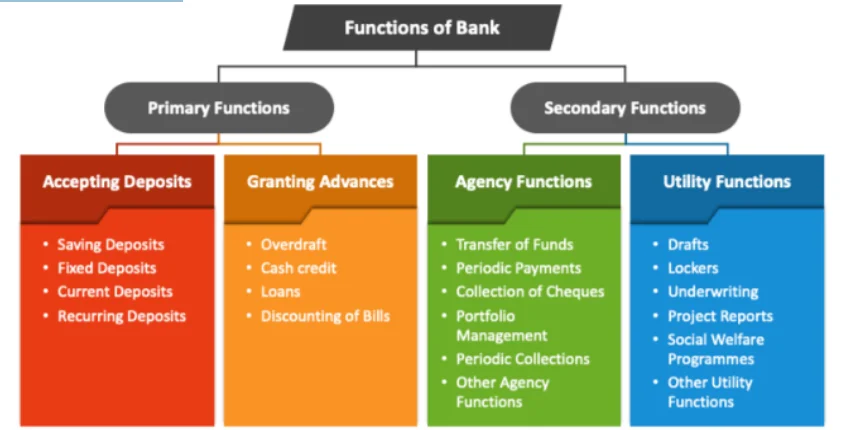
बैंकों के प्राथमिक कार्य
जमा स्वीकार करना:
चालू खाता (Current Account): मांग पर देय; मुख्यतः व्यापारियों द्वारा उपयोग; ब्याज नहीं मिलता।
बचत खाता (Savings Account): व्यक्तियों को बचत प्रोत्साहित करने हेतु; कम ब्याज।
सावधि जमा (Fixed Deposits): निश्चित अवधि के लिए जमा; उच्च ब्याज; परिपक्वता से पहले नहीं निकाला जा सकता।
ऋण और अग्रिम देना:
बैंक जमा का कुछ हिस्सा आरक्षित रखते हैं और शेष राशि उधार देते हैं।
कैश क्रेडिट: अल्पकालीन ऋण, जिसमें उधारकर्ता स्वीकृत सीमा तक धन निकाल सकता है।
अल्पकालीन ऋण: कार्यशील पूंजी या व्यक्तिगत आवश्यकताओं के लिए दिए जाते हैं; एक या अधिक किस्तों में चुकाए जाते हैं।
बैंकों के द्वितीयक कार्य
विनिमय पत्रों का डिस्काउंट करना: बैंक परिपक्वता से पहले कम मूल्य पर पत्र खरीदता है और बाद में पूरा मूल्य वसूलता है। अंतर बैंक का लाभ होता है।
ऋण सृजन: ऋण देने के माध्यम से बैंक अर्थव्यवस्था में मुद्रा आपूर्ति बढ़ाते हैं।
विदेशी व्यापार का वित्तपोषण: विदेशी बिलों को स्वीकार करना, विदेशी मुद्रा का लेन-देन करना, निर्यातकों/आयातकों को सहयोग करना।
एजेंसी कार्य: ग्राहकों के लिए एजेंट के रूप में कार्य करना – चेक एकत्र करना, कर चुकाना, प्रतिभूतियाँ खरीदना/बेचना, धन का स्थानांतरण आदि।
सामान्य उपयोगी सेवाएँ: लॉकर उपलब्ध कराना, ट्रैवलर चेक/गिफ्ट चेक जारी करना, क्रेडिट/डेबिट कार्ड, इंटरनेट बैंकिंग आदि।
साख सृजन (Credit Creation)
आधार – आंशिक आरक्षित बैंकिंग: बैंक जमा का केवल एक अंश आरक्षित (CRR/SLR) रखते हैं क्योंकि सभी जमाकर्ता एक साथ पैसा नहीं निकालते, और शेष उधार देते हैं।
प्रक्रिया: हर ऋण खर्च होकर किसी बैंक में फिर जमा होता है, जिससे नई जमा बनती है जिसे फिर उधार दिया जा सकता है – इस प्रकार कुल जमा प्रारंभिक जमा का कई गुना हो जाती है।
सरल गुणक: 1 ÷ आरक्षित अनुपात। 10% आरक्षित अनुपात पर ₹100 की नई जमा से अधिकतम ₹1,000 तक कुल जमा बन सकती है (व्यवहार में कम, क्योंकि लोग नकदी भी रखते हैं)।
| प्रकार | विवरण | ब्याज |
|---|---|---|
| चालू खाता | मांग पर देय; मुख्यतः व्यापारियों द्वारा उपयोग | ब्याज नहीं |
| बचत खाता | व्यक्तियों के लिए; लचीला निकासी | कम ब्याज |
| सावधि जमा | निश्चित अवधि के लिए; पहले नहीं निकाला जा सकता | उच्च ब्याज |
प्रारंभिक परीक्षा टिप्स
- प्राथमिक कार्य: जमा स्वीकार करना + ऋण देना।
- द्वितीयक कार्य: विनिमय पत्र डिस्काउंट करना, ऋण सृजन, विदेशी व्यापार का वित्तपोषण।
- चालू खाता = बिना ब्याज, बचत खाता = कम ब्याज, सावधि जमा = अधिक ब्याज।
मुख्य परीक्षा बिंदु
- बैंक वित्तीय प्रणाली में महत्वपूर्ण मध्यस्थ होते हैं।
- वे जमा स्वीकार करने और ऋण देने के कार्य करते हैं, जो आर्थिक विकास के लिए आवश्यक हैं।
- उनके द्वितीयक कार्य जैसे ऋण सृजन और विदेशी व्यापार का वित्तपोषण व्यापार विस्तार में सहायक हैं।
- बैंक एजेंसी और उपयोगी सेवाएँ भी प्रदान करते हैं, जिससे ग्राहकों को सुविधा मिलती है।
- मजबूत बैंकिंग प्रणाली वित्तीय समावेशन और संपूर्ण अर्थव्यवस्था की स्थिरता को बढ़ावा देती है।
भारत में बैंकिंग संरचना का इतिहास
भारत में बैंकिंग का इतिहास दो चरणों में बाँटा जा सकता है: स्वतंत्रता पूर्व (1947 तक), जो निजी बैंकों और प्रेसीडेंसी बैंकों से प्रभुत्वशाली था, और स्वतंत्रता के बाद (1947 के बाद), जिसमें राष्ट्रीयकरण, केंद्रीय प्राधिकरण के रूप में RBI की स्थापना, RRBs और विशेष बैंकों की स्थापना प्रमुख रहे।
स्वतंत्रता पूर्व चरण (1947 तक)
बैंकिंग निजी बैंकों और जॉइंट-स्टॉक कंपनियों द्वारा संचालित थी।
पहला जॉइंट-स्टॉक बैंक: बैंक ऑफ बॉम्बे (1720)।
अन्य प्रारंभिक बैंक: बैंक ऑफ हिंदुस्तान (1770, कलकत्ता) और जनरल बैंक ऑफ इंडिया (1786)।
प्रेसीडेंसी बैंक: बैंक ऑफ कलकत्ता (1806), बैंक ऑफ बॉम्बे (1840), बैंक ऑफ मद्रास (1843)। 1921 में मिलकर इम्पीरियल बैंक ऑफ इंडिया बने।
पहला भारतीय बैंक: इलाहाबाद बैंक (1865)। बाद में पंजाब नेशनल बैंक (1895, लाहौर) और बैंक ऑफ इंडिया (1906, मुंबई)।
स्वदेशी आंदोलन (1906) के दौरान भारतीय बैंकों की स्थापना को प्रोत्साहन मिला जैसे – सेंट्रल बैंक ऑफ इंडिया, बैंक ऑफ बड़ौदा, केनरा बैंक, इंडियन बैंक, बैंक ऑफ मैसूर (1906–1913)।
रिज़र्व बैंक ऑफ इंडिया (RBI) की स्थापना 1935 में हिल्टन यंग आयोग की सिफारिश पर हुई।
स्वतंत्रता के बाद चरण – I (1947–1991)
स्वतंत्रता के समय सभी बैंक, यहाँ तक कि RBI भी निजी क्षेत्र में थे।
1948 में गंभीर संकट – 637 से अधिक बैंक कमजोर प्रबंधन के कारण ध्वस्त हो गए।
1949 में RBI का राष्ट्रीयकरण हुआ; बैंकिंग कंपनियाँ अधिनियम, 1949 ने RBI को पर्यवेक्षी शक्तियाँ दीं।
1967 तक RBI की नीति से विलय और एकीकरण के कारण बैंकिंग क्षेत्र मजबूत हुआ।
राष्ट्रीयकरण की प्रमुख घटनाएँ:
1955: इम्पीरियल बैंक ऑफ इंडिया का राष्ट्रीयकरण → स्टेट बैंक ऑफ इंडिया बना।
1969: 14 वाणिज्यिक बैंकों का राष्ट्रीयकरण।
1980: 6 और वाणिज्यिक बैंकों का राष्ट्रीयकरण।
1975 में क्षेत्रीय ग्रामीण बैंक (RRBs) स्थापित हुए।
विशेष बैंक स्थापित:
एक्सपोर्ट-इंपोर्ट बैंक (EXIM), 1982।
नेशनल हाउसिंग बैंक (NHB), 1988।
स्मॉल इंडस्ट्रीज डेवलपमेंट बैंक ऑफ इंडिया (SIDBI), 1990।
| वर्ष | घटना |
|---|---|
| 1770 | बैंक ऑफ हिंदुस्तान (पहला बैंक) कलकत्ता में स्थापित |
| 1806 | बैंक ऑफ कलकत्ता स्थापित |
| 1840 | बैंक ऑफ बॉम्बे स्थापित |
| 1843 | बैंक ऑफ मद्रास स्थापित |
| 1921 | तीनों प्रेसीडेंसी बैंक मिलकर इम्पीरियल बैंक ऑफ इंडिया बने |
| 1935 | रिज़र्व बैंक ऑफ इंडिया की स्थापना |
| 1955 | इम्पीरियल बैंक का राष्ट्रीयकरण, स्टेट बैंक ऑफ इंडिया बना |
| 1969 | 14 वाणिज्यिक बैंकों का राष्ट्रीयकरण |
| 1975 | क्षेत्रीय ग्रामीण बैंक स्थापित |
| 1982 | एक्सपोर्ट-इंपोर्ट बैंक (EXIM) की स्थापना |
| 1988 | नेशनल हाउसिंग बैंक (NHB) की स्थापना |
| 1990 | स्मॉल इंडस्ट्रीज डेवलपमेंट बैंक ऑफ इंडिया (SIDBI) की स्थापना |
प्रारंभिक परीक्षा टिप्स
- पहला भारतीय बैंक: इलाहाबाद बैंक (1865)।
- इम्पीरियल बैंक → SBI (1955)।
- 1969 में 14 बैंक और 1980 में 6 बैंक राष्ट्रीयकृत हुए।
- RBI की स्थापना 1935 में हिल्टन यंग आयोग की सिफारिश पर हुई।
मुख्य परीक्षा बिंदु
- स्वतंत्रता पूर्व बैंकिंग मुख्यतः प्रेसीडेंसी बैंक और निजी जॉइंट-स्टॉक बैंकों से संचालित थी।
- स्वदेशी आंदोलन ने भारतीय स्वामित्व वाले बैंकों को बढ़ावा दिया।
- स्वतंत्रता के बाद सुधारों में RBI का राष्ट्रीयकरण (1949) और वाणिज्यिक बैंकों का राष्ट्रीयकरण (1969, 1980) शामिल थे।
- SBI और उसके सहयोगी बैंकों ने ग्रामीण और अर्ध-शहरी क्षेत्रों में बैंकिंग का विस्तार किया।
- RRBs और विशेष बैंकों जैसे EXIM, NHB, SIDBI की स्थापना ने क्षेत्र-विशेष की जरूरतें पूरी कीं।
- इन कदमों ने वित्तीय समावेशन और मजबूत नियामक व्यवस्था की नींव रखी।
भारत में बैंकिंग संरचना का इतिहास – स्वतंत्रता के बाद चरण II (1991 के बाद)
1991 के बाद, एलपीजी सुधारों (उदारीकरण, निजीकरण, वैश्वीकरण) के साथ भारतीय बैंकिंग आधुनिक चरण में प्रवेश कर गई, जिसमें निजी बैंक, विदेशी बैंक, वित्तीय क्षेत्र सुधार, तकनीकी बैंकिंग, डिजिटलीकरण और कड़े विनियमन शामिल हुए।
स्वतंत्रता के बाद चरण II (1991 के बाद)
1991 के आर्थिक सुधारों ने भारत के वित्तीय क्षेत्र का परिदृश्य बदल दिया।
नरसिंहम समिति (1991, 1998) ने बड़े बैंकिंग सुधार सुझाए – वित्तीय उदारीकरण, एनपीए घटाना और निगरानी को मजबूत करना।
निजी और विदेशी बैंकों की अनुमति दी गई – आईसीआईसीआई बैंक, एचडीएफसी बैंक, एक्सिस बैंक, कोटक महिंद्रा बैंक जैसे नए-पीढ़ी के निजी बैंक उभरे।
सावधानी मानदंड लागू हुए – पूंजी पर्याप्तता अनुपात (CAR), संपत्ति वर्गीकरण और आय पहचान मानदंड।
RBI ने बेसल मानदंडों (Basel I, II, III) के अनुरूप आधुनिक नियामक ढांचा अपनाया।
वित्तीय समावेशन प्राथमिकता बनी – जन धन योजना और ग्रामीण बैंकिंग पर जोर दिया गया।
1991 के बाद प्रमुख विकास
उदारीकरण: निजी और विदेशी बैंकों को अधिक भागीदारी मिली।
तकनीकी बदलाव: एटीएम, कोर बैंकिंग सॉल्यूशन्स (CBS), इंटरनेट बैंकिंग, मोबाइल बैंकिंग की शुरुआत।
भुगतान नवाचार: NEFT, RTGS, IMPS, UPI (2016), भारत बिल पेमेंट सिस्टम, रुपे।
बैंकिंग एकीकरण: दक्षता बढ़ाने के लिए सार्वजनिक क्षेत्र के बैंकों का विलय (जैसे SBI और सहयोगी बैंक 2017 में, बैंक विलय 2019–2020)।
एनपीए पर फोकस: दिवाला और शोधन अक्षमता संहिता (IBC), 2016 लागू हुआ ताकि खराब ऋणों का जल्दी समाधान हो।
वित्तीय समावेशन: प्रधानमंत्री जन धन योजना (2014) ने करोड़ों लोगों को पहली बार बैंक खाते तक पहुँच दी।
डिजिटलीकरण: डिजिटल इंडिया अभियान, UPI और आधार आधारित भुगतान ने भारत को कैशलेस अर्थव्यवस्था की ओर बढ़ाया।
वर्तमान प्रवृत्तियाँ
फिनटेक कंपनियों और डिजिटल पेमेंट ऐप्स (PhonePe, Paytm, Google Pay) का उदय।
सूक्ष्म, लघु और मध्यम उद्यमों (MSMEs) के लिए मुद्रा लोन जैसी योजनाओं का विस्तार।
RBI द्वारा केंद्रीय बैंक डिजिटल मुद्रा (CBDC) का पायलट।
बैंकों का लगातार विलय और वैश्विक प्रतिस्पर्धा पर जोर।
| वर्ष | सुधार/विकास |
|---|---|
| 1991 | नरसिंहम समिति I – बैंकिंग सुधार रोडमैप |
| 1998 | नरसिंहम समिति II – बैंकिंग क्षेत्र को मजबूत करना |
| 2001 | कोर बैंकिंग सॉल्यूशन्स की शुरुआत |
| 2005 | RBI ने NEFT प्रणाली शुरू की |
| 2010 | मोबाइल बैंकिंग और डिजिटल वॉलेट का विस्तार |
| 2016 | UPI लॉन्च हुआ, IBC लागू हुआ (NPAs के समाधान के लिए) |
| 2017 | SBI और उसके सहयोगी बैंकों का विलय |
| 2019–20 | मुख्य सार्वजनिक क्षेत्र बैंकों का विलय (जैसे PNB + OBC + यूनाइटेड बैंक) |
| 2022 | RBI द्वारा डिजिटल रुपया (CBDC) का पायलट लॉन्च |
प्रारंभिक परीक्षा टिप्स
- नरसिंहम समितियाँ (1991 और 1998) ने बैंकिंग सुधारों की सिफारिश की।
- 1969 में 14 और 1980 में 6 बैंक राष्ट्रीयकृत हुए; 1991 के बाद ध्यान निजीकरण और एकीकरण पर रहा।
- UPI (2016) ने डिजिटल पेमेंट्स में क्रांति लाई।
- IBC 2016 एनपीए समाधान के लिए महत्वपूर्ण रहा।
- CBDC (डिजिटल रुपया) पायलट 2022 में RBI ने शुरू किया।
मुख्य परीक्षा बिंदु
- 1991 के बाद सुधारों ने भारतीय बैंकिंग को आधुनिक बनाया – निजी बैंक, विदेशी बैंक और सख्त मानदंड।
- तकनीक (ATM, इंटरनेट बैंकिंग, UPI) ने बैंकिंग सेवाओं में क्रांति लाई।
- PSU बैंकों का विलय वैश्विक प्रतिस्पर्धा को ध्यान में रखकर किया गया।
- एनपीए संकट को IBC 2016 द्वारा संबोधित किया गया, जिससे क्रेडिट संस्कृति में सुधार हुआ।
- वित्तीय समावेशन को जन धन योजना और आधार आधारित भुगतान से बढ़ावा मिला।
- डिजिटलीकरण और फिनटेक ने बैंकिंग को ग्राहक-केंद्रित, प्रभावी और कैशलेस बना दिया।
भारतीय रिज़र्व बैंक (RBI)
भारतीय रिज़र्व बैंक (RBI) भारत का केंद्रीय बैंक है, जिसे 1935 में RBI अधिनियम, 1934 के तहत स्थापित किया गया था। यह बैंकिंग प्रणाली को नियंत्रित करता है, मुद्रा जारी करता है, विदेशी मुद्रा प्रबंधन करता है, मौद्रिक नीति बनाता है और सरकार व बैंकों का बैंकर होता है।
स्थापना
1 अप्रैल 1935 को भारतीय रिज़र्व बैंक अधिनियम, 1934 के तहत स्थापित।
प्रारंभ में निजी स्वामित्व में था, 1949 में राष्ट्रीयकृत हुआ। आज यह भारत सरकार के पूर्ण स्वामित्व में है।
मुख्यालय: मुंबई।
RBI के प्रमुख कार्य
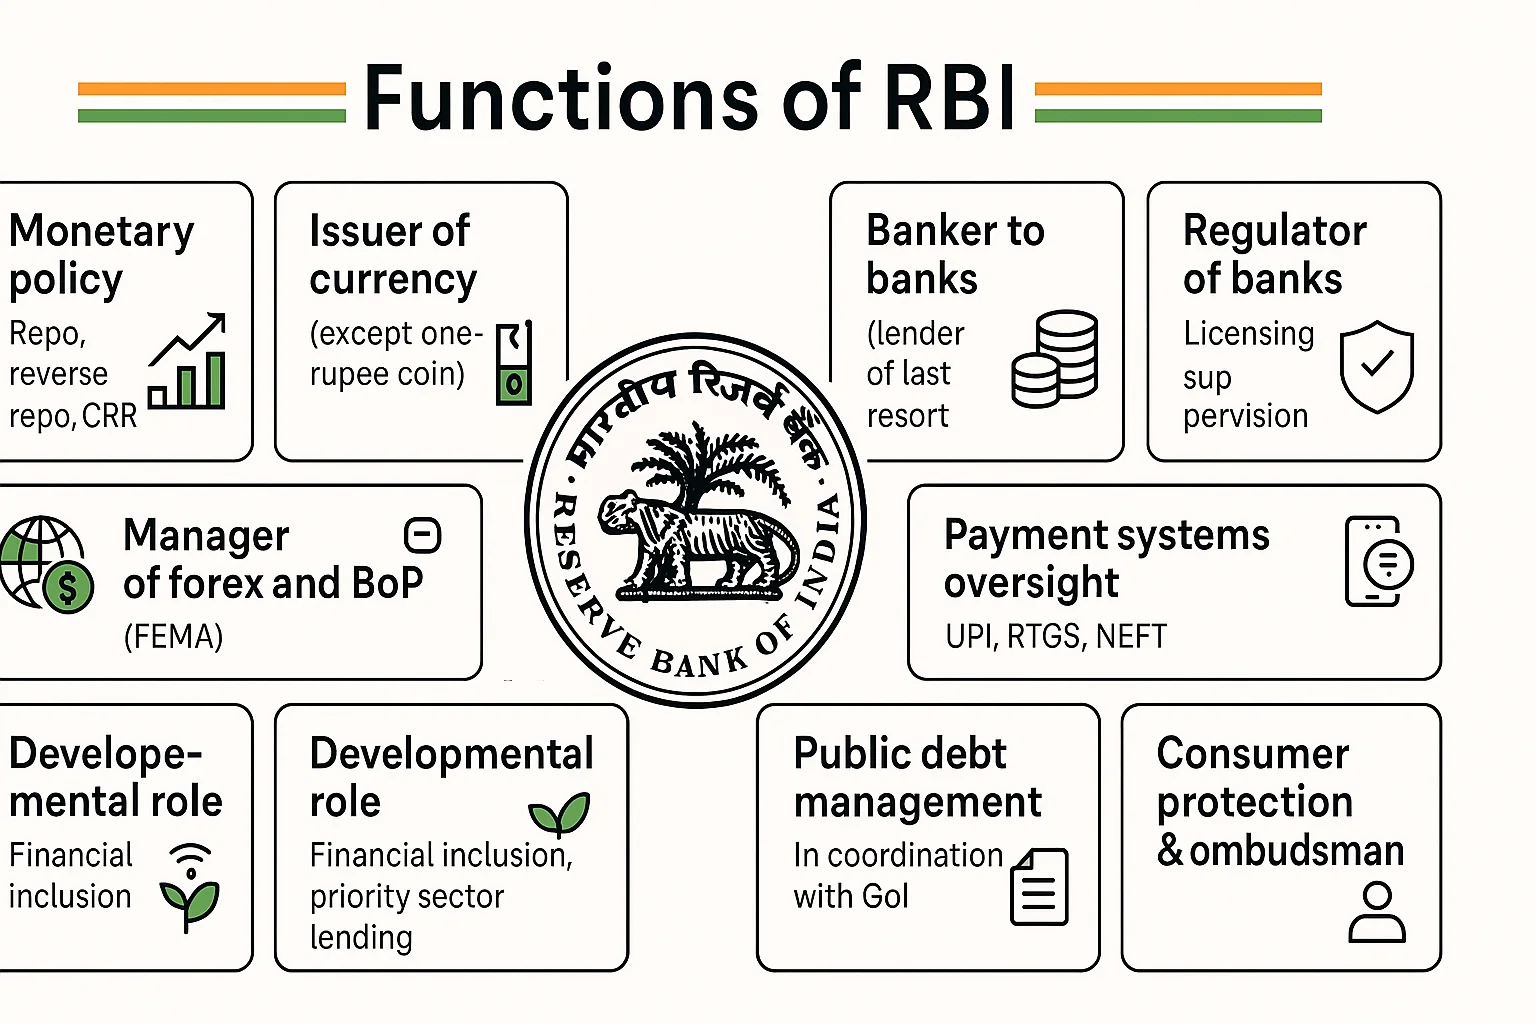
मौद्रिक प्राधिकरण: मौद्रिक नीति बनाना और लागू करना, मुद्रा आपूर्ति और मुद्रास्फीति को नियंत्रित करना।
मुद्रा जारीकर्ता: मुद्रा नोट जारी करना, क्षतिग्रस्त नोट वापस लेना और सुरक्षा सुनिश्चित करना।
अंतिम ऋणदाता: बैंकों को संकट के समय आपातकालीन फंड उपलब्ध कराना।
सरकार का बैंकर: केंद्र और राज्य सरकारों के खाते रखना, सरकारी प्रतिभूतियों के माध्यम से उधारी का प्रबंधन।
बैंकों का बैंकर: वाणिज्यिक बैंकों के खाते रखना, क्लियरिंग और सेटलमेंट सुविधाएं प्रदान करना।
विनियामक और पर्यवेक्षक: RBI अधिनियम, 1934 और बैंकिंग विनियमन अधिनियम, 1949 के तहत बैंकों के लिए नियम तय करना।
विदेशी मुद्रा प्रबंधक: FEMA, 1999 के तहत विदेशी मुद्रा बाजार को नियंत्रित करना और रुपये की स्थिरता बनाए रखना।
RBI का शासन और संरचना
RBI का संचालन केंद्रीय निदेशक मंडल द्वारा किया जाता है जिसे भारत सरकार नियुक्त करती है।
केंद्रीय बोर्ड की संरचना:
आधिकारिक निदेशक: 1 गवर्नर और अधिकतम 4 डिप्टी गवर्नर।
अनौपचारिक निदेशक: विभिन्न क्षेत्रों से 10 व्यक्ति + 2 सरकारी अधिकारी।
चार निदेशक: चार स्थानीय बोर्डों (उत्तर, दक्षिण, पूर्व, पश्चिम) से एक-एक।
RBI के स्थानीय बोर्ड
4 स्थानीय बोर्ड: उत्तरी, दक्षिणी, पूर्वी और पश्चिमी क्षेत्र।
प्रत्येक बोर्ड में 5 सदस्य होते हैं, जिन्हें केंद्र सरकार द्वारा 4 वर्षों के लिए नियुक्त किया जाता है।
कार्य:
क्षेत्रीय/स्थानीय मामलों पर केंद्रीय बोर्ड को सलाह देना।
स्थानीय सहकारी और स्वदेशी बैंकों के हितों का प्रतिनिधित्व करना।
केंद्रीय बोर्ड द्वारा सौंपे गए अन्य कार्य करना।
| पहलू | विवरण |
|---|---|
| स्थापना | 1 अप्रैल 1935 (RBI अधिनियम 1934 के तहत) |
| राष्ट्रीयकरण | 1949 |
| मुख्यालय | मुंबई |
| स्वामित्व | 100% भारत सरकार |
| गवर्नर | भारत सरकार द्वारा नियुक्त (4 वर्ष का कार्यकाल, बढ़ाया जा सकता है) |
| अधिनियम | RBI अधिनियम 1934, बैंकिंग विनियमन अधिनियम 1949, FEMA 1999 |
प्रारंभिक परीक्षा टिप्स
- RBI की स्थापना 1935 में हुई और 1949 में राष्ट्रीयकृत हुआ।
- RBI अधिनियम की धारा 22: भारत में मुद्रा जारी करने का विशेष अधिकार।
- धारा 25: नोटों की डिजाइन व रूप पर सरकार की स्वीकृति आवश्यक।
- विदेशी मुद्रा प्रबंधन FEMA, 1999 के तहत होता है।
- RBI का गवर्नर मुख्य कार्यकारी अधिकारी होता है।
मुख्य परीक्षा बिंदु
- RBI मौद्रिक नीति, मुद्रास्फीति लक्ष्यीकरण और वित्तीय स्थिरता में केंद्रीय भूमिका निभाता है।
- यह सरकार का बैंकर, बैंकों का बैंकर, मुद्रा जारीकर्ता और नियामक है।
- RBI की स्वतंत्रता बनाम सरकारी हस्तक्षेप नीति निर्माण में महत्वपूर्ण बहस है।
- NPAs, डिजिटल भुगतान और मौद्रिक प्रसारण प्रबंधन में RBI की भूमिका आर्थिक विकास के लिए अहम है।
- RBI वित्तीय समावेशन को बढ़ावा देता है और विदेशी मुद्रा प्रबंधन से बाहरी क्षेत्र की स्थिरता सुनिश्चित करता है।
RBI गवर्नर की नियुक्ति, कार्यालय और सहायक कंपनियाँ
RBI का गवर्नर भारत के केंद्रीय बैंक का सर्वोच्च अधिकारी होता है। गवर्नर और डिप्टी गवर्नर की नियुक्ति कैबिनेट सचिव और मंत्रिमंडल की नियुक्ति समिति की प्रक्रिया से होती है। RBI अपने ज़ोनल कार्यालयों, विशिष्ट विभागों और सहायक कंपनियों के माध्यम से विभिन्न वित्तीय और नियामक कार्य करता है।
गवर्नर और डिप्टी गवर्नर की नियुक्ति
चयन वित्तीय क्षेत्र नियामक नियुक्ति खोज समिति (FSRASC) द्वारा किया जाता है, जिसकी अध्यक्षता कैबिनेट सचिव करते हैं।
अंतिम स्वीकृति प्रधानमंत्री की अध्यक्षता वाली मंत्रिमंडल की नियुक्ति समिति (ACC) देती है।
कार्यकाल: सामान्यतः 3 वर्ष का होता है, लेकिन पुनर्नियुक्ति संभव है। सभी मामलों में निश्चित नहीं है।
उदाहरण: शक्तिकांत दास को दिसंबर 2018 में 3 वर्ष के लिए नियुक्त किया गया और फिर दिसंबर 2021 में पुनर्नियुक्त किया गया। उनका कार्यकाल दिसंबर 2024 तक बढ़ा (कुल 6 वर्ष)।
RBI के कार्यालय और विभाग
RBI के भारत भर में 31 कार्यालय हैं।
चार मुख्य ज़ोनल कार्यालय:
उत्तरी क्षेत्र: दिल्ली
पूर्वी क्षेत्र: कोलकाता
दक्षिणी क्षेत्र: चेन्नई
पश्चिमी क्षेत्र: मुंबई
प्रमुख विभाग:
उपभोक्ता शिक्षा और संरक्षण विभाग
कॉर्पोरेट रणनीति और बजट विभाग
संचार विभाग
मुद्रा प्रबंधन विभाग
आर्थिक और नीतिगत अनुसंधान विभाग
बाहरी निवेश और संचालन विभाग
और अन्य विशिष्ट कार्यों के लिए विभाग।
RBI की सहायक कंपनियाँ (पूर्ण स्वामित्व वाली)
डिपॉजिट इंश्योरेंस एंड क्रेडिट गारंटी कॉरपोरेशन (DICGC): बैंक जमा पर बीमा प्रदान करती है।
भारतीय रिज़र्व बैंक नोट मुद्रण प्रा. लि. (BRBNMPL): मुद्रा नोट छापने का कार्य करती है।
रिज़र्व बैंक इन्फ़ॉर्मेशन टेक्नोलॉजी प्रा. लि. (ReBIT): साइबर सुरक्षा और आईटी प्रणाली पर कार्य करता है।
इंडियन फाइनेंशियल टेक्नोलॉजी एंड एलाइड सर्विसेज (IFTAS): आईटी आधारित वित्तीय सेवाएँ प्रदान करता है।
रिज़र्व बैंक इनोवेशन हब (RBIH): वित्तीय नवाचार, फिनटेक और डिजिटल समाधान को प्रोत्साहित करता है।
| पहलू | विवरण |
|---|---|
| गवर्नर की नियुक्ति | FSRASC की सिफारिश के बाद ACC द्वारा |
| कार्यकाल | सामान्यतः 3 वर्ष, बढ़ाया जा सकता है (पुनर्नियुक्ति संभव) |
| ज़ोनल कार्यालय | दिल्ली, कोलकाता, चेन्नई, मुंबई |
| कुल कार्यालय | भारत भर में 31 कार्यालय |
| मुख्य सहायक कंपनियाँ | DICGC, BRBNMPL, ReBIT, IFTAS, RBIH |
प्रारंभिक परीक्षा टिप्स
- FSRASC गवर्नर की सिफारिश करती है; ACC (प्रधानमंत्री की अध्यक्षता में) नियुक्ति को मंजूरी देता है।
- गवर्नर का कार्यकाल सामान्यतः 3 वर्ष होता है, लेकिन बढ़ाया जा सकता है।
- शक्तिकांत दास वर्तमान गवर्नर हैं (कार्यकाल दिसंबर 2024 तक)।
- RBI के 31 कार्यालय और 4 मुख्य ज़ोनल कार्यालय हैं।
- DICGC जमा बीमा देती है; BRBNMPL मुद्रा नोट छापता है।
मुख्य परीक्षा बिंदु
- RBI गवर्नर की नियुक्ति राजनीतिक निगरानी और केंद्रीय बैंक की स्वतंत्रता के बीच संतुलन दर्शाती है।
- DICGC और BRBNMPL जैसी सहायक कंपनियाँ बैंकिंग सुरक्षा और मुद्रा प्रबंधन को मजबूत करती हैं।
- ज़ोनल कार्यालय RBI को क्षेत्र-विशिष्ट वित्तीय चुनौतियों को प्रभावी ढंग से प्रबंधित करने में मदद करते हैं।
- मुद्रा प्रबंधन और आर्थिक अनुसंधान जैसे विभाग नीतियों और संचालन का विशेष प्रबंधन करते हैं।
- गवर्नर की भूमिका मौद्रिक नीति, मुद्रास्फीति नियंत्रण और संकट प्रबंधन में अत्यंत महत्वपूर्ण है।
भारत में बैंकों का वर्गीकरण
भारत में बैंकों को कार्य, स्वामित्व और RBI अधिनियम, 1934 के तहत कानूनी अनुसूची जैसे विभिन्न मानदंडों के आधार पर वर्गीकृत किया जाता है। यह विभिन्न उद्देश्यों जैसे व्यापार, कृषि, उद्योग और समग्र आर्थिक विकास की सेवा करने वाले वित्तीय संस्थानों की विविधता को समझने में मदद करता है।
कार्य के आधार पर
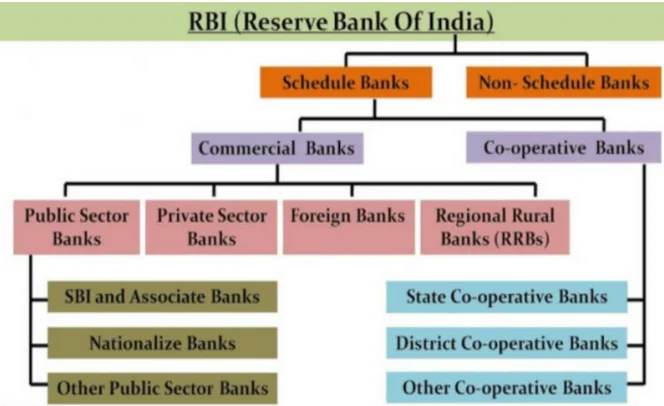
वाणिज्यिक बैंक: जमा स्वीकार करते हैं और व्यापार व वाणिज्य को बढ़ावा देने के लिए अल्पकालिक ऋण/अग्रिम प्रदान करते हैं। उदाहरण: SBI, ICICI बैंक, HDFC बैंक, सिटीबैंक।
विकास बैंक: उद्योग, कृषि और अन्य प्रमुख क्षेत्रों को बढ़ावा देने के लिए मध्यम और दीर्घकालिक ऋण प्रदान करते हैं। उदाहरण: IFCI, राज्य वित्त निगम।
सहकारी बैंक: सदस्यों द्वारा स्वामित्व और संचालन, सहयोग के सिद्धांतों पर आधारित। उदाहरण: राज्य सहकारी बैंक।
विशेषीकृत बैंक: विशिष्ट क्षेत्रों जैसे विदेशी मुद्रा, कृषि, उद्योग और निर्यात पर केंद्रित। उदाहरण: EXIM बैंक, SIDBI, NABARD।
विभेदित बैंक: सीमित/विभेदित लाइसेंस के साथ काम करते हैं, जैसे छोटे वित्त और भुगतान प्रणाली। उदाहरण: स्मॉल फाइनेंस बैंक, पेमेंट बैंक।
केंद्रीय बैंक: देश की संपूर्ण बैंकिंग प्रणाली की देखरेख और विनियमन करता है। उदाहरण: भारतीय रिज़र्व बैंक (RBI)।
स्वामित्व के आधार पर
सार्वजनिक क्षेत्र के बैंक: जिनका बहुमत स्वामित्व भारत सरकार या RBI के पास होता है। उदाहरण: SBI, बैंक ऑफ बड़ौदा, कैनरा बैंक।
निजी क्षेत्र के बैंक: जिनका बहुमत स्वामित्व निजी व्यक्तियों के पास होता है। उदाहरण: ICICI बैंक, कोटक महिंद्रा बैंक, एक्सिस बैंक।
अनुसूची के आधार पर
अनुसूचित बैंक: RBI अधिनियम, 1934 की दूसरी अनुसूची में सूचीबद्ध। उदाहरण: सभी राष्ट्रीयकृत बैंक।
गैर-अनुसूचित बैंक: RBI अधिनियम, 1934 की दूसरी अनुसूची में सूचीबद्ध नहीं। उदाहरण: बैंगलोर सिटी को-ऑपरेटिव बैंक लिमिटेड, बड़ौदा सिटी को-ऑप बैंक लिमिटेड।
| आधार | प्रकार | उदाहरण |
|---|---|---|
| कार्य | वाणिज्यिक, विकास, सहकारी, विशेषीकृत, विभेदित, केंद्रीय | SBI, NABARD, EXIM बैंक, पेमेंट बैंक, RBI |
| स्वामित्व | सार्वजनिक क्षेत्र, निजी क्षेत्र | SBI, कैनरा बैंक, ICICI, एक्सिस |
| अनुसूची | अनुसूचित, गैर-अनुसूचित | PNB, बैंक ऑफ बड़ौदा / बैंगलोर सिटी को-ऑप बैंक |
प्रारंभिक परीक्षा टिप्स
- अनुसूचित बैंक RBI अधिनियम, 1934 की दूसरी अनुसूची में सूचीबद्ध होते हैं।
- केंद्रीय बैंक = RBI, जो अन्य सभी बैंकों को नियंत्रित करता है।
- सार्वजनिक क्षेत्र के बैंकों में बहुमत स्वामित्व सरकार का होता है; निजी क्षेत्र के बैंकों का बहुमत स्वामित्व निजी व्यक्तियों के पास होता है।
- विभेदित बैंकों में स्मॉल फाइनेंस बैंक और पेमेंट बैंक शामिल हैं।
मुख्य परीक्षा बिंदु
- बैंकों का वर्गीकरण भारत की अर्थव्यवस्था में वित्तीय आवश्यकताओं की विविधता को दर्शाता है।
- वाणिज्यिक बैंक व्यापार और सामान्य ऋण की पूर्ति करते हैं; विकास बैंक दीर्घकालिक औद्योगिक और कृषि वृद्धि का समर्थन करते हैं।
- सहकारी बैंक ग्रामीण और कृषि वित्त में महत्वपूर्ण भूमिका निभाते हैं, वित्तीय समावेशन को बढ़ावा देते हैं।
- स्मॉल फाइनेंस बैंक जैसे विभेदित बैंक वंचित आबादी को लक्षित करते हैं और समावेशी बैंकिंग को प्रोत्साहित करते हैं।
- अनुसूचित बनाम गैर-अनुसूचित स्थिति बैंकिंग संस्थानों में नियामक निगरानी और विश्वास सुनिश्चित करती है।
अनुसूचित और गैर-अनुसूचित बैंकों के बीच अंतर
अनुसूचित बैंक वे हैं जो RBI अधिनियम, 1934 की दूसरी अनुसूची में सूचीबद्ध होते हैं और उन्हें न्यूनतम पूंजी और भंडार RBI के पास बनाए रखना होता है, जबकि गैर-अनुसूचित बैंक अनुसूची में शामिल नहीं होते और कम सुविधाओं के साथ छोटे स्तर पर काम करते हैं।
अनुसूचित बैंक
RBI अधिनियम, 1934 की दूसरी अनुसूची में सूचीबद्ध।
न्यूनतम ₹5 लाख की चुकता पूंजी और संचित धनराशि होना अनिवार्य।
अपना नकद आरक्षित अनुपात (CRR) RBI के पास बनाए रखना होता है।
RBI से बैंक दर पर ऋण/ऋण प्राप्त कर सकते हैं।
उदाहरण: SBI, HDFC, ICICI, Axis Bank।
गैर-अनुसूचित बैंक
RBI अधिनियम, 1934 की दूसरी अनुसूची में सूचीबद्ध नहीं।
₹5 लाख से कम आरक्षित पूंजी होने पर गैर-अनुसूचित बैंक कहलाते हैं।
अपना CRR स्वयं बनाए रखते हैं।
सामान्य परिस्थितियों में RBI से ऋण नहीं ले सकते, केवल आपातकाल में ऋण मिल सकता है।
उदाहरण: कैपिटल लोकल एरिया बैंक लिमिटेड, सुभद्रा लोकल एरिया बैंक लिमिटेड (कोल्हापुर)।
| पहलू | अनुसूचित बैंक | गैर-अनुसूचित बैंक |
|---|---|---|
| कानूनी स्थिति | RBI अधिनियम, 1934 की दूसरी अनुसूची में सूचीबद्ध | दूसरी अनुसूची में सूचीबद्ध नहीं |
| न्यूनतम पूंजी | कम से कम ₹5 लाख की चुकता पूंजी और भंडार | ₹5 लाख से कम पूंजी |
| अनुपालन | RBI के सभी दिशा-निर्देशों का पालन करना अनिवार्य | सभी दिशा-निर्देशों का पालन जरूरी नहीं |
| CRR | RBI के पास बनाए रखते हैं | बैंक स्वयं बनाए रखते हैं |
| RBI से उधारी | बैंक दर पर ऋण/ऋण के पात्र | सामान्यतः पात्र नहीं, केवल आपातकाल में ऋण मिल सकता है |
| उदाहरण | SBI, HDFC, ICICI, Axis Bank | कैपिटल लोकल एरिया बैंक, सुभद्रा लोकल एरिया बैंक |
प्रारंभिक परीक्षा टिप्स
- अनुसूचित बैंक = RBI अधिनियम, 1934 की दूसरी अनुसूची में सूचीबद्ध।
- अनुसूचित बैंक की न्यूनतम पूंजी ₹5 लाख होनी चाहिए; गैर-अनुसूचित की कम होती है।
- अनुसूचित बैंक RBI के पास CRR रखते हैं, गैर-अनुसूचित स्वयं रखते हैं।
- गैर-अनुसूचित बैंक सामान्यतः RBI से ऋण नहीं ले सकते।
मुख्य परीक्षा बिंदु
- अनुसूचित बैंकों की विश्वसनीयता अधिक होती है और RBI द्वारा कड़ी निगरानी की जाती है जिससे वित्तीय स्थिरता सुनिश्चित होती है।
- गैर-अनुसूचित बैंक छोटे और स्थानीय संस्थान होते हैं जिनका दायरा सीमित और जोखिम अधिक होता है।
- अनुसूचित बैंक CRR और RBI उधारी के माध्यम से मौद्रिक नीति के कार्यान्वयन में महत्वपूर्ण हैं।
- गैर-अनुसूचित बैंक स्थानीय ऋण आवश्यकताओं को पूरा करने में सीमित लेकिन महत्वपूर्ण भूमिका निभाते हैं।
- यह विभाजन RBI के वित्तीय स्थिरता और समावेशन के संतुलन को दर्शाता है।
भारत में बैंकिंग संरचना – वाणिज्यिक बैंक
वाणिज्यिक बैंक भारत में सबसे पुराने और सबसे बड़े बैंकिंग संस्थान हैं। इन्हें RBI द्वारा बैंकिंग विनियमन अधिनियम, 1949 के तहत नियंत्रित किया जाता है। ये जनता से जमा स्वीकार करते हैं और उधारकर्ताओं को ऋण प्रदान करते हैं, और जमा एवं ऋण ब्याज दरों के अंतर से लाभ कमाते हैं।
अवलोकन
वाणिज्यिक बैंक भारत की वित्तीय प्रणाली की रीढ़ हैं।
ये जनता से जमा स्वीकार करते हैं और व्यक्तियों, व्यवसायों तथा सरकार को ऋण प्रदान करते हैं।
लाभ जमा पर दिए जाने वाले ब्याज (कम) और ऋण पर वसूले जाने वाले ब्याज (अधिक) के अंतर से मिलता है, जिसे ‘स्प्रेड’ कहा जाता है।
RBI इन्हें बैंकिंग विनियमन अधिनियम, 1949 के तहत नियंत्रित करता है।
वाणिज्यिक बैंकों के प्रकार
अनुसूचित वाणिज्यिक बैंक (SCBs)
RBI अधिनियम, 1934 की दूसरी अनुसूची में सूचीबद्ध।
RBI से कम ब्याज दर पर ऋण लेने के पात्र।
RBI द्वारा वर्गीकरण:
1. सार्वजनिक क्षेत्र के बैंक:
कम से कम 51% स्वामित्व RBI या भारत सरकार के पास।
अप्रैल 2022 तक भारत में 12 सार्वजनिक क्षेत्र के बैंक हैं।
स्टेट बैंक समूह: SBI और उसके सहयोगी बैंक। पहले SBI के शेयर RBI के पास थे, बाद में इन्हें सरकार को हस्तांतरित किया गया।
उदाहरण: SBI, पंजाब नेशनल बैंक, बैंक ऑफ बड़ौदा।
2. निजी क्षेत्र के बैंक:
स्वामित्व मुख्य रूप से निजी शेयरधारकों के पास।
अप्रैल 2022 तक भारत में 21 निजी क्षेत्र के बैंक हैं।
पुराने निजी बैंक: 1990 से पहले स्थापित (जैसे फेडरल बैंक, करूर वैश्य बैंक)।
नए निजी बैंक: 1990 के बाद उदारीकरण के समय स्थापित (जैसे HDFC बैंक, ICICI बैंक, एक्सिस बैंक)।
3. विदेशी बैंक:
1991 के आर्थिक सुधारों के बाद भारत में आए।
मुख्यालय विदेश में होता है, लेकिन भारत में शाखाओं या सहायक कंपनियों के माध्यम से काम करते हैं।
नवंबर 2023 तक भारत में 46 विदेशी बैंक हैं।
उदाहरण: सिटी बैंक, HSBC, डॉयचे बैंक।
4. विभेदित बैंक:
RBI से विशेष उद्देश्य और लाइसेंस के साथ स्थापित।
केवल सीमित सेवाओं पर ध्यान जैसे छोटे ऋण, भुगतान या बचत।
उदाहरण: स्मॉल फाइनेंस बैंक, पेमेंट बैंक।
यूनिवर्सल बैंक बनाम विभेदित बैंक
यूनिवर्सल बैंक: सभी प्रकार की वित्तीय सेवाएं जैसे वाणिज्यिक बैंकिंग, निवेश बैंकिंग, बीमा आदि प्रदान करते हैं (जैसे SBI, केनरा बैंक)।
विभेदित बैंक: केवल विशेष क्षेत्रों तक सीमित, जैसे भुगतान, छोटे ऋण या बचत खाते (जैसे पेटीएम पेमेंट बैंक, AU स्मॉल फाइनेंस बैंक)।
| प्रकार | स्वामित्व/विशेषताएँ | उदाहरण |
|---|---|---|
| सार्वजनिक क्षेत्र के बैंक | 51% या अधिक स्वामित्व सरकार/RBI के पास | SBI, PNB, बैंक ऑफ बड़ौदा |
| निजी क्षेत्र के बैंक | निजी शेयरधारकों के स्वामित्व में | HDFC, ICICI, एक्सिस बैंक |
| विदेशी बैंक | मुख्यालय विदेश में लेकिन भारत में संचालन | सिटी बैंक, HSBC, डॉयचे बैंक |
| विभेदित बैंक | सीमित क्षेत्र वाली विशेष लाइसेंस प्राप्त बैंक | AU स्मॉल फाइनेंस बैंक, पेटीएम पेमेंट बैंक |
प्रारंभिक परीक्षा टिप्स
- सार्वजनिक क्षेत्र के बैंकों में 51% या उससे अधिक स्वामित्व सरकार का होना चाहिए।
- अप्रैल 2022 तक भारत में 12 सार्वजनिक क्षेत्र के और 21 निजी क्षेत्र के बैंक हैं।
- नवंबर 2023 तक भारत में 46 विदेशी बैंक हैं।
- यूनिवर्सल बैंक = सभी सेवाएँ, विभेदित बैंक = सीमित सेवाएँ।
मुख्य परीक्षा बिंदु
- वाणिज्यिक बैंक भारत में ऋण सृजन और वित्तीय मध्यस्थता की रीढ़ हैं।
- सार्वजनिक क्षेत्र के बैंक वित्तीय समावेशन और ग्रामीण ऋण विस्तार में बड़ी भूमिका निभाते हैं।
- निजी बैंक बैंकिंग क्षेत्र में दक्षता, तकनीक और नवाचार लाते हैं।
- विदेशी बैंक भारत के वित्तीय बाजारों के वैश्वीकरण में मदद करते हैं।
- विभेदित बैंक विशेष क्षेत्रों पर ध्यान देकर पिछड़े और वंचित वर्गों तक वित्तीय सेवाएँ पहुँचाते हैं।
विभेदित बैंक: पेमेंट बैंक बनाम स्मॉल फाइनेंस बैंक
भारत में विभेदित बैंक RBI के विशेष लाइसेंस ढांचे के तहत संचालित होते हैं। इनका उद्देश्य वित्तीय समावेशन को बढ़ावा देना है जैसे छोटे बचत खाते, धन प्रेषण और पिछड़े वर्गों को ऋण उपलब्ध कराना। वर्तमान में भारत में 6 पेमेंट बैंक और 11 स्मॉल फाइनेंस बैंक हैं।
अवलोकन
विभेदित बैंक विशेष वित्तीय सेवाओं के लिए बनाए गए हैं, ये सभी बैंकिंग सेवाएँ नहीं देते।
भारत में दो प्रमुख प्रकार: पेमेंट बैंक (बचत और भुगतान) और स्मॉल फाइनेंस बैंक (बचत + ऋण)।
दोनों कंपनियां अधिनियम, 2013 के तहत पब्लिक लिमिटेड कंपनी के रूप में पंजीकृत।
पेमेंट बैंक
उद्देश्य: वित्तीय समावेशन बढ़ाने के लिए छोटे बचत खाते और प्रेषण सेवाएँ।
पात्र प्रमोटर: टेलीकॉम कंपनियां, एनबीएफसी, प्री-पेड पेमेंट इश्यूअर, कॉरपोरेट्स, सुपरमार्केट, सहकारी समितियाँ, अनुभवी व्यक्ति।
गतिविधियों का दायरा:
केवल डिमांड डिपॉजिट स्वीकार (₹1 लाख तक प्रति ग्राहक)।
एटीएम/डेबिट कार्ड जारी कर सकते हैं, लेकिन क्रेडिट कार्ड नहीं।
भुगतान और प्रेषण सेवाएं (एटीएम, मोबाइल बैंकिंग, बीसी के माध्यम से)।
बीमा, म्यूचुअल फंड वितरण जैसे गैर-जोखिम वित्तीय उत्पाद।
बिजली/पानी जैसे यूटिलिटी बिल भुगतान।
प्रतिबंध: ऋण नहीं दे सकते, एनआरआई जमा स्वीकार नहीं कर सकते, एफडी/आरडी स्वीकार नहीं कर सकते।
सीआरआर व एसएलआर: CRR RBI के पास रखना होगा; SLR में 75% डिमांड डिपॉजिट सरकारी प्रतिभूतियों में।
उदाहरण: एयरटेल पेमेंट बैंक, इंडिया पोस्ट पेमेंट बैंक, पेटीएम पेमेंट बैंक।
स्मॉल फाइनेंस बैंक (SFBs)
उद्देश्य: बचत खाते उपलब्ध कराना और पिछड़े वर्गों को ऋण देना।
पात्र प्रमोटर: 10+ साल अनुभव वाले व्यक्ति, एनबीएफसी, एमएफआई, लोकल एरिया बैंक जिनका अच्छा ट्रैक रिकॉर्ड हो।
गतिविधियों का दायरा:
सभी प्रकार के जमा स्वीकार (कोई सीमा नहीं)।
छोटे व्यवसायों, किसानों, सूक्ष्म उद्योगों आदि को ऋण देना।
कम से कम 75% ऋण प्राथमिक क्षेत्र में देना अनिवार्य।
50% ऋण ₹25 लाख तक के होने चाहिए।
क्रेडिट और डेबिट कार्ड दोनों जारी कर सकते हैं।
बीमा, पेंशन, म्यूचुअल फंड वितरण की अनुमति (RBI से स्वीकृति के साथ)।
पूंजी मानदंड पूरे करने पर यूनिवर्सल बैंक बन सकते हैं।
प्रतिबंध: छोटे ऋणों और प्राथमिक क्षेत्र पर अधिक ध्यान देना।
सीआरआर व एसएलआर: दोनों बनाए रखना अनिवार्य।
उदाहरण: उज्जीवन स्मॉल फाइनेंस बैंक, AU स्मॉल फाइनेंस बैंक।
| आधार | पेमेंट बैंक | स्मॉल फाइनेंस बैंक |
|---|---|---|
| उद्देश्य | छोटी बचत + भुगतान/प्रेषण | बचत + पिछड़े वर्गों को ऋण |
| कानूनी ढांचा | कंपनी अधिनियम के तहत पब्लिक लिमिटेड, नाम में 'पेमेंट्स बैंक' जोड़ना अनिवार्य | कंपनी अधिनियम के तहत पब्लिक लिमिटेड, नाम में 'स्मॉल फाइनेंस बैंक' जोड़ना अनिवार्य |
| पात्र प्रमोटर | टेलीकॉम, एनबीएफसी, कॉरपोरेट्स, सहकारी समितियाँ, व्यक्ति | 10+ साल अनुभव वाले व्यक्ति, एनबीएफसी, एमएफआई, LABs |
| जमा | केवल डिमांड डिपॉजिट, प्रति ग्राहक ₹1 लाख सीमा | सभी प्रकार की जमा, कोई सीमा नहीं |
| ऋण | ऋण नहीं दे सकते | ऋण दे सकते हैं; 75% PSL में, 50% ऋण ≤ ₹25 लाख |
| कार्ड | केवल एटीएम/डेबिट कार्ड, क्रेडिट कार्ड नहीं | डेबिट और क्रेडिट दोनों कार्ड |
| अन्य गतिविधियाँ | बीमा, म्यूचुअल फंड, यूटिलिटी बिल भुगतान | बीमा, म्यूचुअल फंड, पेंशन (RBI अनुमति से); यूनिवर्सल बैंक बन सकते हैं |
| CRR/SLR | CRR रखना; SLR में 75% जमा सरकारी प्रतिभूतियों में | CRR और SLR दोनों बनाए रखना |
| उदाहरण | एयरटेल, पेटीएम, इंडिया पोस्ट पेमेंट बैंक | उज्जीवन SFB, AU SFB |
प्रारंभिक परीक्षा टिप्स
- पेमेंट बैंक ऋण नहीं दे सकते; प्रति ग्राहक अधिकतम ₹1 लाख जमा सीमा।
- SFBs को 75% ऋण प्राथमिक क्षेत्र में देना अनिवार्य।
- PBs और SFBs दोनों परिचालन के बाद अनुसूचित बैंक बन जाते हैं।
- SFBs पूंजी मानदंड पूरे करने पर यूनिवर्सल बैंक बन सकते हैं।
मुख्य परीक्षा बिंदु
- विभेदित बैंक भारत की वित्तीय समावेशन रणनीति में महत्वपूर्ण भूमिका निभाते हैं।
- पेमेंट बैंक डिजिटल भुगतान और सुरक्षित बचत को बढ़ावा देते हैं लेकिन ऋण नहीं दे सकते।
- स्मॉल फाइनेंस बैंक छोटे व्यवसायों, किसानों और असंगठित क्षेत्र को ऋण देकर अंतर को भरते हैं।
- ये अनौपचारिक साहूकारों पर निर्भरता घटाते हैं।
- चुनौतियाँ: पेमेंट बैंकों की सीमित सेवाओं के कारण लाभप्रदता और SFBs के लिए विनियामक अनुपालन।
इंडिया पोस्ट पेमेंट्स बैंक (IPPB), गैर-अनुसूचित बैंक, लोकल एरिया बैंक और सहकारी बैंक
इंडिया पोस्ट पेमेंट्स बैंक (IPPB) 2018 में डाक विभाग के अंतर्गत 100% भारत सरकार के स्वामित्व में शुरू किया गया। इसके साथ, भारत में अनुसूचित और गैर-अनुसूचित बैंक, ग्रामीण बचत के लिए लोकल एरिया बैंक और पारस्परिक सहयोग पर आधारित सहकारी बैंक शामिल हैं।
इंडिया पोस्ट पेमेंट्स बैंक (IPPB)
डाक विभाग, संचार मंत्रालय के अंतर्गत स्थापित।
100% भारत सरकार के स्वामित्व में।
1 सितम्बर 2018 को प्रधानमंत्री द्वारा शुरू।
जनवरी 2022 तक केवल 3 साल में 5 करोड़ ग्राहक, दुनिया का सबसे बड़ा डिजिटल वित्तीय साक्षरता कार्यक्रम।
1.36 लाख डाकघरों (1.20 लाख ग्रामीण) के माध्यम से डिजिटल और पेपरलेस खाते खोले गए।
1.47 लाख डोरस्टेप बैंकिंग एजेंट जुड़े।
ग्राहक प्रोफाइल: 48% महिलाएं, 52% पुरुष, 41% युवा (18–35 वर्ष)।
ग्रामीण वित्तीय समावेशन और डिजिटल बैंकिंग पर विशेष ध्यान।
गैर-अनुसूचित वाणिज्यिक बैंक
RBI अधिनियम, 1934 की दूसरी अनुसूची में सूचीबद्ध नहीं।
सामान्य संचालन के लिए RBI से उधार नहीं ले सकते (केवल आपातकालीन परिस्थितियों में)।
उदाहरण: जम्मू और कश्मीर बैंक।
लोकल एरिया बैंक (LABs)
निजी क्षेत्र के गैर-अनुसूचित वाणिज्यिक बैंक, जिनका क्षेत्राधिकार 2–3 जिलों तक सीमित।
1996 में शुरू हुए, कंपनी अधिनियम 1956 के तहत पंजीकृत।
उद्देश्य: ग्रामीण बचत को स्थानीय स्तर पर संगठित करना और स्थानीय विकास के लिए ऋण देना।
वर्तमान में 3 LABs: कोस्टल LAB, कृष्णा भीमा समृद्धि LAB, सुभद्रा LAB।
RBI ने 2014 में LABs को SFBs में बदलने की अनुमति दी (यदि योग्य)।
LABs को CRR और SLR बनाए रखना अनिवार्य।
सहकारी बैंक
सहकारी समितियों अधिनियम, 1912 के तहत बने बैंक।
'न लाभ, न हानि' के सिद्धांत पर काम करते हैं।
एक व्यक्ति, एक वोट के लोकतांत्रिक सिद्धांत पर आधारित।
RBI (बैंकिंग कार्य) और सहकारी समितियों के रजिस्ट्रार (प्रशासनिक कार्य) द्वारा विनियमित।
NABARD सहकारी बैंकों की सर्वोच्च नियामक संस्था।
सहकारी बैंक परस्पर सहयोग पर केंद्रित, जबकि वाणिज्यिक बैंक लाभ कमाने पर।
| पहलू | वाणिज्यिक बैंक | सहकारी बैंक |
|---|---|---|
| शासन कानून | बैंकिंग विनियमन अधिनियम, 1949 | बैंकिंग विनियमन अधिनियम, 1949 + सहकारी समितियों अधिनियम, 1965 |
| उद्देश्य | लाभ कमाना | पारस्परिक सहयोग (न लाभ-न हानि) |
| उधार | किसी भी ग्राहक को | पहली प्राथमिकता सदस्यों को |
| मताधिकार | शेयर पर आधारित | एक सदस्य, एक वोट |
| लक्ष्य | वित्तीय सेवाएं देना और लाभ कमाना | सहयोग और सदस्यों का कल्याण |
| RBI से उधार की पात्रता | रेपो/MSF के लिए पात्र | सीमित पात्रता (कुछ सहकारी बैंक ही) |
प्रारंभिक परीक्षा टिप्स
- IPPB भारत सरकार के डाक विभाग के अधीन पूर्ण स्वामित्व वाला है।
- गैर-अनुसूचित बैंक RBI की दूसरी अनुसूची में नहीं हैं और सामान्य स्थिति में RBI से उधार नहीं ले सकते।
- लोकल एरिया बैंक 2–3 जिलों तक सीमित होते हैं और SFB में बदले जा सकते हैं।
- सहकारी बैंक 'एक व्यक्ति, एक वोट' के सिद्धांत पर चलते हैं।
मुख्य परीक्षा बिंदु
- IPPB ग्रामीण क्षेत्रों में अंतिम स्तर तक वित्तीय समावेशन के लिए महत्वपूर्ण है।
- गैर-अनुसूचित बैंक भारत की दोहरी बैंकिंग संरचना की सीमाएँ दिखाते हैं।
- लोकल एरिया बैंक स्थानीय बचत संगठित करते हैं लेकिन इनकी वृद्धि सीमित रहती है।
- सहकारी बैंक ग्रामीण ऋण को मजबूत करते हैं लेकिन शासन और NPA जैसी समस्याएँ होती हैं।
- वाणिज्यिक और सहकारी बैंकों के बीच संतुलित विनियमन एक नीतिगत चुनौती है।
भारत में सहकारी बैंकों के प्रकार
भारत में सहकारी बैंक ग्रामीण (PACS, CCBs, StCBs) और शहरी (UCBs) श्रेणियों में विभाजित हैं। ये पारस्परिक सहयोग और लोकतांत्रिक नियंत्रण के सिद्धांत पर काम करते हैं। इसके अलावा, भूमि विकास बैंक कृषि विकास के लिए दीर्घकालिक ऋण प्रदान करते हैं।
ग्रामीण सहकारी बैंक
(i) प्राथमिक ऋण समितियाँ (PACS)
गाँव/कस्बे स्तर पर उधारकर्ता और गैर-उधारकर्ता सदस्यों द्वारा बनाई जाती हैं।
निधियाँ: सदस्यों की शेयर पूंजी, जमा, और केंद्रीय सहकारी बैंकों से ऋण।
सीधे किसानों को अल्पकालिक ऋण प्रदान करती हैं।
(ii) जिला केंद्रीय सहकारी बैंक (CCBs)
जिला स्तर पर कार्य करते हैं। सदस्यता में PACS शामिल होते हैं।
PACS को ऋण प्रदान करते हैं और राज्य सहकारी बैंक तथा PACS के बीच कड़ी के रूप में काम करते हैं।
(iii) राज्य सहकारी बैंक (StCBs)
प्रत्येक राज्य में सर्वोच्च स्तर के सहकारी बैंक।
धन एकत्रित करते हैं और कृषि व ग्रामीण ऋण प्रणाली में वितरित करते हैं।
धन का प्रवाह: StCBs → CCBs → PACS → व्यक्तिगत उधारकर्ता।
शहरी सहकारी बैंक (UCBs)
शहरी/अर्ध-शहरी क्षेत्रों में प्राथमिक सहकारी बैंक।
छोटे उधारकर्ताओं, दुकानदारों, छोटे उद्योगों और व्यवसायों को वित्तीय सेवाएँ।
राज्य सहकारी समितियों अधिनियम या बहु-राज्य सहकारी समितियों अधिनियम, 2002 के तहत पंजीकृत।
नियामक तथ्य
PACS, बैंकिंग विनियमन अधिनियम, 1949 के अंतर्गत नहीं आते; RBI द्वारा नियंत्रित नहीं।
StCBs/CCBs राज्य सहकारी समितियों अधिनियम के तहत पंजीकृत और RBI व NABARD द्वारा नियंत्रित।
बहु-राज्य सहकारी समितियाँ, 2002 के अधिनियम के अंतर्गत आती हैं।
भूमि विकास बैंक (LDBs)
कृषि ऋण पर केंद्रित अर्ध-वाणिज्यिक प्रकार के सहकारी बैंक।
भूमि विकास और कृषि उत्पादन बढ़ाने के लिए दीर्घकालिक ऋण प्रदान करते हैं।
स्रोत: शेयर पूंजी, जमा, डिबेंचर, SBI, वाणिज्यिक बैंक और राज्य सहकारी बैंकों से ऋण।
दीर्घकालिक डिबेंचर (केवल केंद्रीय LDB द्वारा जारी) प्रमुख स्रोत।
संघीय संरचना:
केंद्रीय LDB: राज्य स्तर पर।
प्राथमिक LDB: जिला/तालुका स्तर पर।
| क्षेत्र | प्रकार | विवरण |
|---|---|---|
| ग्रामीण | PACS | गाँव स्तर की समितियाँ जो किसानों को ऋण देती हैं। |
| ग्रामीण | CCBs | जिला स्तर के बैंक जो PACS और राज्य सहकारी बैंकों को जोड़ते हैं। |
| ग्रामीण | StCBs | राज्य स्तर के सर्वोच्च सहकारी बैंक जो धन का वितरण करते हैं। |
| शहरी | UCBs | शहरी/अर्ध-शहरी बैंक जो छोटे उधारकर्ताओं और व्यवसायों को सेवा देते हैं। |
| संपूर्ण भारत | LDBs | दीर्घकालिक कृषि ऋण प्रदान करने वाले, केंद्रीय और प्राथमिक LDBs। |
प्रारंभिक परीक्षा टिप्स
- PACS, RBI के विनियमन से बाहर हैं (बैंकिंग विनियमन अधिनियम, 1949 के अंतर्गत नहीं)।
- NABARD राज्य और केंद्रीय सहकारी बैंकों का निरीक्षण करता है।
- बहु-राज्य सहकारी समितियाँ, 2002 के अधिनियम के अंतर्गत आती हैं।
- LDB मुख्य रूप से दीर्घकालिक डिबेंचर से धन जुटाते हैं।
मुख्य परीक्षा बिंदु
- ग्रामीण सहकारी संरचना (PACS–CCBs–StCBs) कृषि ऋण की रीढ़ है।
- शहरी सहकारी बैंक छोटे शहरी उधारकर्ताओं को सस्ती वित्तीय सेवाएँ प्रदान करते हैं।
- भूमि विकास बैंक भूमि सुधार हेतु दीर्घकालिक ऋण प्रदान करने में महत्वपूर्ण भूमिका निभाते हैं।
- चुनौतियाँ: राजनीतिक हस्तक्षेप, प्रबंधन संबंधी समस्याएँ और बढ़ते NPA।
- सुधार: व्यावसायिक प्रबंधन, RBI–NABARD समन्वय और डिजिटलीकरण।
भारत में सहकारी बैंकों का महत्व और समस्याएँ
सहकारी बैंक वित्तीय समावेशन, ग्रामीण ऋण और कृषि अर्थव्यवस्था को मजबूत करने में महत्वपूर्ण भूमिका निभाते हैं। लेकिन वे शासन, प्रशासनिक और वित्तीय चुनौतियों का सामना करते हैं, जैसे द्वैध विनियमन, कमजोर वित्तीय स्थिति और उच्च NPA।
सहकारी बैंकों का महत्व
वित्तीय समावेशन: समाज के कम शामिल वर्गों को पारंपरिक बैंकिंग सेवाएँ उपलब्ध कराते हैं।
उत्पादक ऋण: व्यक्तिगत खपत के बजाय कृषि व व्यवसाय जैसे उत्पादक उद्देश्यों के लिए उधारी को बढ़ावा देते हैं।
सस्ते ऋण: 'न लाभ, न हानि' के सिद्धांत पर काम करते हैं; कम ब्याज पर ऋण और बचत पर अधिक ब्याज।
कृषि ऋण: बीज, उर्वरक और कृषि उपकरणों के लिए वित्तीय सहायता देकर कृषि ऋण को मजबूत करते हैं।
ग्रामीण अर्थव्यवस्था: कृषि, ग्रामीण उद्योगों और आवास के लिए दीर्घकालिक ऋण प्रदान कर पूंजी निर्माण को बढ़ावा देते हैं।
सहकारी बैंकों की समस्याएँ
1. शासन संबंधी समस्याएँ
RBI और राज्य प्राधिकरणों के बीच द्वैध नियंत्रण और भ्रम।
राज्य सरकार का हस्तक्षेप स्वायत्तता और विश्वसनीयता को घटाता है।
अधिकारों का अस्पष्ट विभाजन जवाबदेही को कमजोर करता है।
2. प्रशासनिक और प्रबंधन समस्याएँ
राज्य विषय होने के कारण अलग-अलग राज्यों में अलग कानून, मानकीकरण का अभाव।
प्रशिक्षित और कुशल कर्मचारियों की कमी।
डिजिटल बैंकिंग सेवाओं (नेट बैंकिंग, मोबाइल ऐप, एटीएम) का कम उपयोग।
सीमित कवरेज: केवल कुछ गाँवों/सदस्यों तक सेवाएँ।
राजनीतिक हस्तक्षेप और भ्रष्टाचार से विश्वास में कमी।
3. वित्तीय समस्याएँ
ऋण की खराब वसूली के कारण कमजोर वित्तीय स्वास्थ्य।
सरकार, RBI और NABARD पर पुनर्वित्त के लिए निर्भरता।
उच्च NPA: मार्च 2021 में शहरी सहकारी बैंकों का सकल NPA 11.3%।
विविधीकरण की कमी: कृषि पर अत्यधिक निर्भरता, जहाँ पुनर्भुगतान क्षमता अक्सर कमजोर होती है।
| पहलू | महत्व | समस्याएँ |
|---|---|---|
| वित्तीय समावेशन | कम शामिल वर्गों को औपचारिक बैंकिंग में लाते हैं। | सीमित कवरेज; कई क्षेत्र वंचित। |
| ऋण | सस्ते, उत्पादक और कृषि-केंद्रित ऋण। | उच्च NPA और खराब वसूली। |
| शासन | लोकतांत्रिक 'एक सदस्य, एक वोट' सिद्धांत। | द्वैध नियमन और राजनीतिक हस्तक्षेप। |
| प्रौद्योगिकी | ग्रामीण डिजिटल बैंकिंग का विस्तार संभव। | धीमी आधुनिकता; ई-बैंकिंग/एटीएम की कमी। |
प्रारंभिक परीक्षा टिप्स
- सहकारी बैंक 'न लाभ, न हानि' सिद्धांत पर काम करते हैं।
- शहरी सहकारी बैंकों का NPA मार्च 2021 में 11.3% था।
- द्वैध नियमन: RBI + राज्य रजिस्ट्रार; NABARD, StCBs/CCBs का निरीक्षण करता है।
- PACS, RBI के नियंत्रण से बाहर हैं।
मुख्य परीक्षा बिंदु
- सहकारी बैंक ग्रामीण ऋण और वित्तीय समावेशन के लिए महत्वपूर्ण हैं लेकिन संरचनात्मक कमजोरियों से ग्रस्त हैं।
- द्वैध नियमन से शासन संबंधी चुनौतियाँ, जवाबदेही और दक्षता घटती है।
- उच्च NPA और कमजोर वसूली तंत्र स्थिरता को कमजोर करते हैं।
- सुधार आवश्यक: डिजिटलीकरण, पेशेवर प्रबंधन और राजनीतिक हस्तक्षेप में कमी।
- समावेशी विकास और किसानों की आय दोगुनी करने के लिए सहकारी बैंकों को मजबूत करना जरूरी है।
बैंकिंग विनियमन (संशोधन) अधिनियम, 2020 और क्षेत्रीय ग्रामीण बैंक (RRBs)
बैंकिंग विनियमन (संशोधन) अधिनियम, 2020 ने RBI को सहकारी बैंकों की सीधी निगरानी का अधिकार दिया। क्षेत्रीय ग्रामीण बैंक (RRBs), 1976 अधिनियम के तहत स्थापित, केंद्र, राज्य और प्रायोजक बैंकों के संयुक्त स्वामित्व में हैं और ग्रामीण ऋण व वित्तीय समावेशन पर केंद्रित हैं।
बैंकिंग विनियमन (संशोधन) अधिनियम, 2020
बैंकिंग विनियमन अधिनियम, 1949 में संशोधन।
सहकारी बैंकों को RBI की प्रत्यक्ष निगरानी के अंतर्गत लाया गया।
अब RBI को लाइसेंस जारी/रद्द करने, प्रबंधन की देखरेख करने, संचालन विनियमित करने और वित्तीय संकट का समाधान करने की शक्ति है।
उद्देश्य: शासन को मजबूत करना, पारदर्शिता बढ़ाना और सहकारी बैंकों में वित्तीय संकट को रोकना।
क्षेत्रीय ग्रामीण बैंक (RRBs)
1975 में क्षेत्रीय ग्रामीण बैंक अधिनियम, 1976 के तहत स्थापित।
स्वामित्व: केंद्र सरकार (50%), राज्य सरकार (15%), प्रायोजक बैंक (35%)।
उद्देश्य: ग्रामीण ऋण उपलब्ध कराना, कमजोर वर्गों को रियायती दरों पर ऋण देना।
अनुसूचित वाणिज्यिक बैंक के रूप में वर्गीकृत, लेकिन संचालन सामान्यतः 1–2 जिलों तक सीमित।
प्राथमिकता क्षेत्र ऋण लक्ष्य: कुल ऋणों का 75%।
उदाहरण: असम ग्रामीण विकास बैंक, इलाहाबाद यूपी ग्रामीण बैंक, बड़ौदा गुजरात ग्रामीण बैंक।
अप्रैल 2022 तक, भारत में 43 RRB कार्यरत।
| पहलू | सहकारी बैंक | क्षेत्रीय ग्रामीण बैंक |
|---|---|---|
| विनियमन | पहले द्वैध (राज्य + RBI); अब RBI प्रत्यक्ष निगरानी (2020 संशोधन)। | 1976 अधिनियम के तहत पूर्णतः RBI द्वारा नियंत्रित। |
| स्वामित्व | सदस्यों द्वारा सहकारी सिद्धांत पर स्वामित्व। | केंद्र (50%), राज्य (15%), प्रायोजक बैंक (35%)। |
| कवरेज | शहरी + ग्रामीण; अक्सर छोटे पैमाने पर। | मुख्यतः ग्रामीण; 1–2 जिले। |
| उद्देश्य | पारस्परिक सहयोग, सामुदायिक वित्त। | ग्रामीण ऋण को बढ़ाना, प्राथमिकता क्षेत्र ऋण। |
प्रारंभिक परीक्षा टिप्स
- बैंकिंग विनियमन (संशोधन) अधिनियम, 2020 ने RBI को सहकारी बैंकों पर प्रत्यक्ष नियंत्रण दिया।
- RRBs को 1976 के क्षेत्रीय ग्रामीण बैंक अधिनियम के तहत स्थापित किया गया।
- स्वामित्व: केंद्र (50%), राज्य (15%), प्रायोजक बैंक (35%)।
- RRBs को 75% ऋण प्राथमिकता क्षेत्र में देना अनिवार्य।
मुख्य परीक्षा बिंदु
- 2020 का संशोधन सहकारी बैंकों में द्वैध नियमन की समस्या हल कर उन्हें RBI के अधीन लाया।
- RRBs ग्रामीण वित्तीय समावेशन, कृषि और कमजोर वर्गों की ऋण पहुँच में महत्वपूर्ण।
- RRBs की चुनौतियाँ: सीमित भौगोलिक कवरेज, कम पूंजी, संचालन में अक्षम्यता।
- सुधार: RRBs का एकीकरण, डिजिटल बैंकिंग, बेहतर जोखिम प्रबंधन।
- सहकारी बैंक और RRB मिलकर भारत की ग्रामीण बैंकिंग की रीढ़ हैं।
भारत में विकास बैंक
विकास बैंक लंबे समय के वित्त और समर्थन प्रदान करते हैं उन क्षेत्रों को जो उच्च-जोखिम वाले हैं और वाणिज्यिक बैंकों से पर्याप्त ऋण नहीं प्राप्त कर पाते। ये कृषि, ग्रामीण विकास, MSME, आवास, निर्यात और सूक्ष्म वित्त में महत्वपूर्ण भूमिका निभाते हैं।
अवलोकन
विकास बैंक विशिष्ट वित्तीय संस्थान हैं जो उन क्षेत्रों को दीर्घकालिक पूंजी प्रदान करते हैं जहाँ वाणिज्यिक बैंक जोखिम या कम लाभप्रदता के कारण हिचकिचाते हैं।
वाणिज्यिक बैंक मुख्यतः अल्पकालिक ऋण देते हैं, जबकि विकास बैंक बुनियादी ढांचे, उद्योग और ग्रामीण अर्थव्यवस्था के निर्माण पर ध्यान केंद्रित करते हैं।
NABARD (राष्ट्रीय कृषि और ग्रामीण विकास बैंक)
स्थापना: 12 जुलाई 1982 (NABARD अधिनियम, 1981; शिवरमन समिति की सिफारिश)।
उद्देश्य: ग्रामीण समृद्धि को बढ़ावा देने के लिए विकास बैंक।
भारत सरकार के पूर्ण स्वामित्व में; मार्च 2024 में चुकता पूंजी ₹17,080 करोड़।
कार्य: कृषि और ग्रामीण बैंकों को पुनर्वित्त, सहकारी और RRBs का नियमन।
मिशन: नवाचारों और वित्तीय/गैर-वित्तीय हस्तक्षेपों के माध्यम से टिकाऊ और न्यायसंगत ग्रामीण विकास।
SIDBI
स्थापना: 2 अप्रैल 1990।
MSME क्षेत्र के लिए प्रमुख वित्तीय संस्थान।
क्रेडिट फ्लो को मजबूत करना, MSMEs के लिए वित्तीय और विकासात्मक समर्थन प्रदान करना।
योजनाएँ: क्रेडिट गारंटी फंड, SEDF।
EXIM Bank
स्थापना: 1982 (एक्सपोर्ट-इम्पोर्ट बैंक अधिनियम, 1981)।
उद्देश्य: भारत के अंतरराष्ट्रीय व्यापार और निवेश को बढ़ावा देना।
सेवाएँ: विदेशी मुद्रा ऋण, आयात-निर्यात सहायता।
NHB (राष्ट्रीय आवास बैंक)
स्थापना: 9 जुलाई 1988 (NHB अधिनियम, 1987; डॉ. रंगराजन समिति)।
भारत में आवास वित्त का शीर्ष संस्थान।
प्रारंभ में RBI के स्वामित्व में; अब भारत सरकार का पूर्ण स्वामित्व।
मुख्यालय: नई दिल्ली।
MUDRA Bank
सूक्ष्म वित्त संस्थानों (MFIs) को समर्थन और पुनर्वित्त प्रदान करने के लिए स्थापित।
ध्यान: सूक्ष्म उद्यमों का विकास (निर्माण, सेवा, व्यापार)।
NBFCs, SHGs, सहकारी समितियों और अन्य संस्थानों के माध्यम से कार्य।
IFCI
स्थापना: 1948 (उद्योगों को मध्यम और दीर्घकालिक वित्त)।
1993 में पब्लिक लिमिटेड कंपनी में परिवर्तित।
RBI के साथ NBFC-ND-SI के रूप में पंजीकृत।
कंपनियों अधिनियम, 2013 के तहत अधिसूचित सार्वजनिक वित्तीय संस्थान।
| बैंक | स्थापना वर्ष | मुख्य क्षेत्र |
|---|---|---|
| NABARD | 1982 | कृषि और ग्रामीण विकास |
| SIDBI | 1990 | सूक्ष्म, लघु और मध्यम उद्यम (MSMEs) |
| EXIM Bank | 1982 | अंतरराष्ट्रीय व्यापार और निवेश |
| NHB | 1988 | आवास वित्त |
| MUDRA Bank | 2015 | सूक्ष्म वित्त और छोटे व्यवसाय |
| IFCI | 1948 | औद्योगिक वित्त |
प्रारंभिक परीक्षा टिप्स
- NABARD की स्थापना 1982 में शिवरमन समिति की सिफारिश पर हुई।
- SIDBI MSME का शीर्ष संस्थान है।
- EXIM बैंक: 1981 अधिनियम के तहत स्थापित।
- NHB: शीर्ष आवास वित्त संस्था, मुख्यालय नई दिल्ली।
- MUDRA बैंक: MFIs को पुनर्वित्त व सूक्ष्म व्यवसायों को समर्थन।
- IFCI: भारत का पहला विकास बैंक (1948)।
मुख्य परीक्षा बिंदु
- विकास बैंक कृषि, MSME, आवास, निर्यात और ग्रामीण विकास में दीर्घकालिक ऋण की कमी को पूरा करते हैं।
- ये वाणिज्यिक बैंकों पर निर्भरता घटाते हैं और विशेष वित्तपोषण व्यवस्था बनाते हैं।
- NABARD ग्रामीण ऋण और सहकारी/क्षेत्रीय ग्रामीण बैंकों के नियमन में महत्वपूर्ण।
- SIDBI और MUDRA MSME और सूक्ष्म उद्यमों के माध्यम से रोजगार सृजन में अहम।
- चुनौतियाँ: NPA, शासन संबंधी समस्याएँ, सीमित पहुंच, आधुनिकीकरण की कमी।
- भविष्य: अधिक डिजिटलीकरण, वित्तीय समावेशन योजनाओं के साथ एकीकरण और ग्रीन फाइनेंसिंग।
गैर-बैंकिंग वित्तीय कंपनियाँ (एनबीएफसी)
एनबीएफसी वे वित्तीय संस्थान हैं जो कंपनी अधिनियम, 1956 के तहत पंजीकृत होते हैं और ऋण, निवेश, लीज़िंग, हायर पर्चेज, बीमा और चिट फंड जैसी सेवाएँ प्रदान करते हैं। ये बचत को संग्रहीत कर ऋण प्रदान करने का काम करते हैं, लेकिन बैंकों की तरह डिमांड डिपॉज़िट स्वीकार नहीं कर सकते।
अवलोकन
एनबीएफसी वित्तीय मध्यस्थता का महत्वपूर्ण कार्य करती हैं, खासकर उन उधारकर्ताओं के लिए जिन्हें बैंक पूरी तरह सेवाएँ नहीं दे पाते।
ये ग्रामीण और शहरी दोनों ग्राहकों को सेवाएँ देती हैं और छोटे उद्योगों, सस्ते आवास और वित्तीय समावेशन को बढ़ावा देती हैं।
महत्व
वित्तीय समावेशन को बढ़ावा देना।
लघु उद्योगों और सस्ते आवास को वित्त देना।
ग्रामीण और अर्ध-शहरी क्षेत्रों में छोटे ऋण प्रदान करना।
बैंकों से अंतर
एनबीएफसी डिमांड डिपॉज़िट (जैसे सेविंग/करंट अकाउंट) स्वीकार नहीं कर सकती।
ये चेक जारी नहीं कर सकतीं और न ही NEFT/RTGS/IMPS सेवाएँ देती हैं।
एनबीएफसी जमाकर्ताओं को डिपॉज़िट इंश्योरेंस (DICGC) सुरक्षा नहीं मिलती।
एनबीएफसी द्वारा जमा की वापसी RBI द्वारा गारंटीशुदा नहीं है।
विनियमन
एनबीएफसी को RBI अधिनियम, 1934 के तहत RBI के DNBS विभाग द्वारा नियंत्रित किया जाता है।
RBI पंजीकरण, जमा स्वीकार्यता और पर्यवेक्षण के लिए दिशा-निर्देश जारी करता है।
RBI दंडात्मक कार्रवाई भी कर सकता है जैसे पंजीकरण रद्द करना या कंपनी को बंद करना।
स्केल-आधारित नियामक ढांचा (SBR) 1 अक्टूबर 2022 से लागू: छोटे NBFCs के लिए हल्का नियमन, लेकिन वित्तीय स्थिरता सुनिश्चित।
NBFC के प्रकार (SBR से पहले)
1. देनदारियों के आधार पर: जमा लेने वाले और गैर-जमा लेने वाले NBFC।
2. आकार के आधार पर: प्रणालीगत रूप से महत्वपूर्ण (NBFC-NDSI) और अन्य।
3. गतिविधि के आधार पर:
एसेट फाइनेंस कंपनी (AFC): भौतिक संपत्तियों जैसे वाहन, ट्रैक्टर, मशीनरी को वित्त।
निवेश कंपनी (IC): प्रतिभूतियों का अधिग्रहण।
ऋण कंपनी (LC): ऋण/अग्रिम के रूप में वित्त प्रदान करना।
इंफ्रास्ट्रक्चर फाइनेंस कंपनी (IFC): बुनियादी ढांचा ऋण।
कोर इन्वेस्टमेंट कंपनी (CIC-ND-SI): बड़ी कंपनियाँ जो शेयर/सिक्योरिटीज़ अधिग्रहित करती हैं।
इंफ्रास्ट्रक्चर डेब्ट फंड (IDF-NBFC): दीर्घकालिक बुनियादी ढांचा ऋण।
NBFC-MFI: कम से कम 85% संपत्तियाँ सूक्ष्म-वित्त ऋण में।
NBFC-Factor: फैक्टरिंग व्यवसाय।
मॉर्टगेज गारंटी कंपनियाँ (MGC): मॉर्टगेज गारंटी सेवाएँ।
NOFHC: नॉन-ऑपरेटिव फाइनेंशियल होल्डिंग कंपनी, बैंक स्थापना हेतु।
| पहलू | वाणिज्यिक बैंक | एनबीएफसी |
|---|---|---|
| जमा | डिमांड डिपॉज़िट स्वीकार कर सकते हैं | डिमांड डिपॉज़िट स्वीकार नहीं कर सकते |
| चेक सुविधा | चेक जारी कर सकते हैं, भुगतान प्रणाली का हिस्सा | चेक जारी नहीं कर सकते |
| जमा बीमा | DICGC द्वारा बीमा | कोई बीमा नहीं |
| नियमन | बैंकिंग विनियमन अधिनियम, 1949 | RBI अधिनियम, 1934 |
| वापसी गारंटी | RBI द्वारा समर्थित | RBI द्वारा गारंटी नहीं |
प्रारंभिक परीक्षा टिप्स
- एनबीएफसी कंपनी अधिनियम, 1956 के तहत पंजीकृत होती हैं।
- एनबीएफसी डिमांड डिपॉज़िट स्वीकार नहीं कर सकती और न ही चेक जारी कर सकती।
- एनबीएफसी जमा पर DICGC बीमा उपलब्ध नहीं।
- NBFC के लिए SBR ढांचा अक्टूबर 2022 से लागू।
मुख्य परीक्षा बिंदु
- एनबीएफसी वित्तीय समावेशन में अहम हैं, खासकर MSME, ग्रामीण उधारकर्ताओं और आवास वित्त के लिए।
- ये बैंकों का पूरक बनकर काम करते हैं और उन ग्राहकों को सेवा देते हैं जिन्हें औपचारिक बैंकिंग से बाहर रखा गया।
- इनका नियमन बैंकों से हल्का है, लेकिन यदि निगरानी न हो तो ये प्रणालीगत जोखिम पैदा कर सकते हैं (जैसे IL&FS संकट)।
- SBR ढांचा NBFCs के आकार और जोखिम के अनुसार अनुपातिक नियमन लाता है।
- चुनौतियाँ: NPA, शासन संबंधी समस्याएँ, थोक उधारी पर निर्भरता और सीमित तरलता पहुँच।
SBR ढांचे के तहत एनबीएफसी का संशोधित वर्गीकरण
अक्टूबर 2022 से, RBI ने एनबीएफसी के लिए स्केल-आधारित नियामक (SBR) ढांचा लागू किया। इसमें एनबीएफसी को उनके आकार, प्रणालीगत महत्व और जोखिम क्षमता के आधार पर चार स्तरों—बेस, मिडिल, अपर और टॉप—में वर्गीकृत किया गया।
अवलोकन
SBR ढांचा अनुपातिक नियमन सुनिश्चित करने के लिए लागू किया गया।
उद्देश्य: प्रणालीगत जोखिम रोकना, एनबीएफसी को बैंकों के समान विनियमित करना और वित्तीय स्थिरता बनाए रखना।
सभी एनबीएफसी को चार नियामक स्तरों में रखा गया है: बेस, मिडिल, अपर, और टॉप।
बेस लेयर (NBFC-BL)
गैर-जमा स्वीकार करने वाले एनबीएफसी जिनकी संपत्ति < 1,000 करोड़ रुपये।
न्यूनतम नियामक दायित्व क्योंकि प्रणालीगत जोखिम नगण्य।
मिडिल लेयर (NBFC-ML)
बड़े गैर-जमा एनबीएफसी जिनकी संपत्ति > 1,000 करोड़ रुपये।
इसमें NBFC-ICC, NBFC-MFI, NBFC-Factor और NBFC-MGC शामिल।
बैंकों के साथ नियामक असमानता कम करने हेतु कठोर नियम।
अपर लेयर (NBFC-UL)
RBI द्वारा प्रणालीगत रूप से महत्वपूर्ण माने जाने वाले NBFC।
शीर्ष 10 एनबीएफसी (संपत्ति आकार के आधार पर) स्वतः शामिल।
RBI अन्य NBFCs को भी (शीर्ष 50 या अपने विवेक से) शामिल कर सकता है।
एक बार शामिल होने पर 5 वर्षों तक इसी स्तर पर बने रहना अनिवार्य।
नियामक ढांचा लगभग बैंक जैसा।
टॉप लेयर (NBFC-TL)
RBI उन एनबीएफसी को इसमें रखेगा जिनमें असाधारण प्रणालीगत जोखिम है।
ऐसे NBFC पर उच्च पूंजी आवश्यकताएँ और कठोर निगरानी लागू होगी।
सामान्य स्थिति में यह स्तर खाली रहने की अपेक्षा है।
अन्य नियामकों द्वारा विनियमित संस्थाएँ
कुछ संस्थाओं को एनबीएफसी पंजीकरण की आवश्यकता नहीं क्योंकि वे अन्य नियामकों के अधीन हैं:
बीमा कंपनियाँ → IRDAI
हाउसिंग फाइनेंस कंपनियाँ → NHB
स्टॉक ब्रोकर्स, मर्चेंट बैंकर्स, म्यूचुअल फंड, वेंचर कैपिटल, सामूहिक निवेश योजनाएँ, चिट फंड → SEBI
निधि कंपनियाँ → MCA
| स्तर | मानदंड | नियमन |
|---|---|---|
| बेस लेयर (NBFC-BL) | गैर-जमा एनबीएफसी < 1000 करोड़ | न्यूनतम नियमन |
| मिडिल लेयर (NBFC-ML) | गैर-जमा एनबीएफसी > 1000 करोड़ | बेस लेयर से कठोर |
| अपर लेयर (NBFC-UL) | शीर्ष 10 एनबीएफसी + RBI द्वारा पहचाने गए | बैंक जैसा नियमन, कम से कम 5 साल |
| टॉप लेयर (NBFC-TL) | उच्च प्रणालीगत जोखिम वाले एनबीएफसी | सर्वाधिक पूंजी + कठोरतम निगरानी |
प्रारंभिक परीक्षा टिप्स
- NBFC के लिए SBR ढांचा अक्टूबर 2022 से लागू।
- NBFCs को 4 स्तरों में बाँटा गया: बेस, मिडिल, अपर, टॉप।
- शीर्ष 10 एनबीएफसी स्वतः अपर लेयर में आते हैं।
- टॉप लेयर सामान्यतः खाली रहता है जब तक असाधारण प्रणालीगत जोखिम न हो।
मुख्य परीक्षा बिंदु
- SBR ढांचा आकार और प्रणालीगत जोखिम के अनुसार अनुपातिक नियमन लाता है।
- NBFCs और बैंकों के बीच नियामक असमानता को कम करता है।
- प्रणालीगत प्रभाव वाले बड़े NBFCs पर कठोर निगरानी सुनिश्चित करता है।
- टॉप लेयर असाधारण जोखिमों के लिए चेतावनी तंत्र की तरह कार्य करता है।
- चुनौती: छोटे NBFCs के लिए व्यापार सुगमता और वित्तीय स्थिरता में संतुलन।
बैंकिंग क्षेत्र से संबंधित अन्य संगठन
RBI और बैंकों के अलावा, FSIB, NPCI और BCSBI (अब भंग) जैसे कई विशेष संस्थान भारतीय बैंकिंग प्रणाली में शासन, भुगतान और उपभोक्ता संरक्षण में महत्वपूर्ण भूमिका निभाते हैं।
वित्तीय सेवाएं संस्थान ब्यूरो (FSIB)
केंद्र सरकार द्वारा 1 जुलाई 2022 से स्थापित।
उद्देश्य: (i) पीएसबी, वित्तीय संस्थान और बीमा कंपनियों में निदेशक/चेयरपर्सन नियुक्त करना, (ii) मानव संसाधन प्रबंधन पर सलाह।
2016 में स्थापित बैंक बोर्ड ब्यूरो (BBB) का स्थान लिया।
वित्त मंत्रालय के वित्तीय सेवा विभाग के अंतर्गत कार्य करता है।
कार्य:
सार्वजनिक क्षेत्र के बैंकों, वित्तीय संस्थानों और बीमा कंपनियों के निदेशकों का चयन और नियुक्ति।
निदेशकों की सेवा अवधि बढ़ाने या समाप्त करने पर सरकार को सलाह देना।
नेतृत्व उत्तराधिकार योजना तैयार करने में मदद।
पीएसबी और वित्तीय संस्थानों का प्रदर्शन डेटा बैंक बनाए रखना।
BBB को FSIB से क्यों बदला गया?
दिल्ली हाई कोर्ट ने कहा कि BBB राज्य बीमा कंपनियों के निदेशकों का चयन करने के लिए सक्षम नहीं था।
कई नियुक्तियाँ रद्द करनी पड़ीं। FSIB को स्पष्ट कानूनी अधिकार दिया गया।
नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI)
भारत में खुदरा भुगतान और निपटान प्रणाली संचालित करने वाला शीर्ष संगठन।
2008 में RBI और IBA की पहल पर स्थापित।
'लाभ-निरपेक्ष' कंपनी के रूप में धारा 25 (अब धारा 8) के तहत पंजीकृत।
बैंकों को भुगतान अवसंरचना (भौतिक और इलेक्ट्रॉनिक) उपलब्ध कराता है।
खुदरा भुगतान प्रणाली में नवाचार लाकर दक्षता और पहुँच बढ़ाता है।
प्रमुख उत्पाद: UPI, भीम, रुपे, भारत बिल पेमेंट सिस्टम, IMPS, भारत QR, NACH।
बैंकिंग कोड्स एंड स्टैंडर्ड्स बोर्ड ऑफ इंडिया (BCSBI)
2006 में RBI द्वारा स्थापित स्वतंत्र निकाय, ग्राहक अधिकारों की रक्षा हेतु।
बाद में RBI ने इसे भंग कर इसकी जिम्मेदारी CEPD (उपभोक्ता शिक्षा और संरक्षण विभाग) को सौंप दी।
RBI ने ग्राहक अधिकारों का चार्टर (CoCR) जारी किया और लोकपाल तंत्र मजबूत किया।
CEPD अब सभी शिकायतों के लिए नोडल एजेंसी है।
| संगठन | वर्ष | भूमिका |
|---|---|---|
| FSIB | 2022 | पीएसबी और बीमा कंपनियों में नियुक्ति और नेतृत्व योजना |
| NPCI | 2008 | खुदरा भुगतान अवसंरचना का शीर्ष संगठन (UPI, रुपे, IMPS आदि) |
| BCSBI (भंग) | 2006 | ग्राहक संरक्षण कोड बनाए; अब CEPD द्वारा प्रतिस्थापित |
प्रारंभिक परीक्षा टिप्स
- FSIB ने 2022 में BBB की जगह ली।
- NPCI के उत्पाद: UPI (2016), रुपे (2012), भीम (2016), IMPS (2010), भारत QR (2016)।
- BCSBI भंग; अब CEPD ग्राहक संरक्षण की जिम्मेदारी निभा रहा है।
मुख्य परीक्षा बिंदु
- FSIB पीएसबी और बीमा कंपनियों में पारदर्शी नियुक्ति से शासन मजबूत करता है।
- NPCI भारत की डिजिटल भुगतान क्रांति का प्रमुख स्तंभ है (UPI, रुपे, भीम)।
- BCSBI का भंग होना दर्शाता है कि RBI अब उपभोक्ता संरक्षण को CEPD के तहत केंद्रीकृत कर रहा है।
- ये सभी संस्थाएँ मिलकर RBI की भूमिका को स्थिरता, नवाचार और उपभोक्ता कल्याण सुनिश्चित करने में पूरक बनाती हैं।
बैंकिंग क्षेत्र से संबंधित शब्दावली
डेबिट कार्ड, क्रेडिट कार्ड, प्रीपेड कार्ड, स्मार्ट कार्ड, एटीएम, पीओएस, एमडीआर और आईएफएससी जैसे प्रमुख बैंकिंग शब्द आधुनिक बैंकिंग लेन-देन (ऑफलाइन और ऑनलाइन) को समझने के लिए महत्वपूर्ण हैं।
डेबिट कार्ड
सीधे आपके बैंक खाते से जुड़ा कार्ड।
अपने पैसे से खर्च करने और एटीएम से नकद निकालने की सुविधा।
दुकानों, ऑनलाइन और मोबाइल वॉलेट (जैसे Google Pay) में उपयोग होता है।
क्रेडिट कार्ड
ऐसा कार्ड जिससे आप बैंक से उधार पैसे खर्च करते हैं।
समय पर भुगतान न करने पर ब्याज लगता है।
कैशबैक, डिस्काउंट, रिवार्ड प्वाइंट जैसे लाभ मिलते हैं।
प्रीपेड कार्ड
पहले से डाले गए बैलेंस वाला कार्ड।
बैंक खाते या क्रेडिट लाइन से जुड़ा नहीं होता।
बैलेंस खत्म होने पर फिर से रिचार्ज करना पड़ता है।
स्मार्ट कार्ड
चिप वाला कार्ड जो सुरक्षा टोकन की तरह काम करता है।
भुगतान, आईडी वेरिफिकेशन और सुरक्षित प्रवेश में उपयोग।
एटीएम
मशीन जो नकद निकालने, जमा करने, बैलेंस चेक और ट्रांसफर की सुविधा देती है।
स्क्रीन, कार्ड रीडर, कीपैड, कैश डिस्पेंसर और प्रिंटर शामिल होते हैं।
व्हाइट लेबल एटीएम
गैर-बैंक संस्थाओं द्वारा संचालित एटीएम।
किसी भी बैंक का ग्राहक उपयोग कर सकता है लेकिन शुल्क लगता है।
पॉइंट ऑफ सेल (POS)
जहां ग्राहक भुगतान करता है (दुकान, रेस्टोरेंट, पेट्रोल पंप या ऑनलाइन चेकआउट)।
POS सिस्टम में मशीन + सॉफ़्टवेयर + स्कैनर + कार्ड मशीन + प्रिंटर होते हैं।
मर्चेंट डिस्काउंट रेट (MDR)
व्यापारी से बैंकों द्वारा डेबिट/क्रेडिट कार्ड भुगतान पर लिया जाने वाला शुल्क।
आमतौर पर लेन-देन का 1–3%।
आईएफएससी कोड
हर बैंक शाखा का 11 अंकों का यूनिक कोड।
NEFT, RTGS, IMPS जैसे ऑनलाइन ट्रांसफर के लिए जरूरी।
| शब्द | विवरण |
|---|---|
| डेबिट कार्ड | खाते से जुड़ा, अपने पैसे से खर्च, एटीएम + पीओएस |
| क्रेडिट कार्ड | उधार पर खर्च, ब्याज + रिवार्ड |
| प्रीपेड कार्ड | पहले से बैलेंस वाला कार्ड, रिचार्ज करना पड़ता है |
| स्मार्ट कार्ड | चिप वाला सुरक्षित कार्ड |
| एटीएम | नकद और अन्य बैंकिंग सेवाओं की मशीन |
| व्हाइट लेबल एटीएम | गैर-बैंक के एटीएम, शुल्क लगता है |
| पीओएस | भुगतान की जगह या सिस्टम |
| एमडीआर | व्यापारी से लिया जाने वाला शुल्क (1–3%) |
| आईएफएससी | ऑनलाइन ट्रांसफर के लिए यूनिक शाखा कोड |
प्रारंभिक परीक्षा टिप्स
- डेबिट कार्ड = अपने पैसे; क्रेडिट कार्ड = उधार पैसा।
- व्हाइट लेबल एटीएम गैर-बैंक संस्थाओं के होते हैं।
- एमडीआर = व्यापारी से लिया जाने वाला शुल्क (1–3%)।
- आईएफएससी = 11 अंकों का कोड (ऑनलाइन ट्रांसफर)।
- व्हाइट लेबल ATM: भुगतान एवं निपटान प्रणाली अधिनियम, 2007 के तहत RBI द्वारा अधिकृत गैर-बैंक संस्थाओं द्वारा स्थापित और संचालित। ब्राउन लेबल ATM: हार्डवेयर और रखरखाव सेवा प्रदाता का, जबकि नकदी प्रबंधन और नेटवर्क कनेक्टिविटी उस प्रायोजक बैंक की जिसका ब्रांड ATM पर होता है।
- एवरग्रीनिंग: संकटग्रस्त कर्जदार को नया ऋण देना ताकि पुराना ऋण चुक जाए और खाता NPA न बने – इससे खराब ऋण छिप जाते हैं।
- हेयरकट: गिरवी (collateral) के मूल्य और उस पर दिए गए ऋण का अंतर; दिवाला समाधान में, ऋणदाताओं द्वारा अपने बकाये पर स्वीकार किया गया नुकसान।
मुख्य परीक्षा बिंदु
- डेबिट/क्रेडिट/प्रीपेड/स्मार्ट कार्ड भुगतान साधनों की विविधता दिखाते हैं।
- एटीएम और पीओएस सिस्टम नकद और डिजिटल लेन-देन की रीढ़ हैं।
- एमडीआर छोटे व्यापारियों द्वारा डिजिटल भुगतान स्वीकारने पर असर डालता है।
- आईएफएससी सुरक्षित और तेज़ ऑनलाइन ट्रांसफर में महत्वपूर्ण भूमिका निभाता है।
बैंकिंग से संबंधित शब्द और संस्थान
ये शब्द और संस्थान आधुनिक बैंकिंग, वैश्विक लेन-देन, भ्रष्टाचार विरोधी पहल और नियामक तंत्र को समझने के लिए आवश्यक हैं। इनमें भुगतान कोड, अनुपालन प्रणाली, रिश्वत विरोधी नवाचार, जोखिम प्रबंधन, दिवाला समाधान और क्रेडिट डेटाबेस शामिल हैं।
एमआईसीआर कोड (Magnetic Ink Character Recognition)
हर बैंक शाखा को आरबीआई द्वारा दिया गया 9 अंकों का यूनिक कोड।
चेक क्लियरिंग और ईसीएस भुगतान में उपयोग।
तेज़ और त्रुटिहीन प्रक्रिया सुनिश्चित करता है।
स्विफ्ट कोड
पूर्ण रूप: Society for Worldwide Interbank Financial Telecommunications।
अंतरराष्ट्रीय धन हस्तांतरण के लिए उपयोग।
हर बैंक का यूनिक कोड होता है (BIC = SWIFT)।
केवाईसी (Know Your Customer)
ग्राहकों की पहचान और पते का सत्यापन।
मनी लॉन्ड्रिंग और आतंकवाद वित्त पोषण रोकता है।
आवश्यक दस्तावेज़: आधार, पासपोर्ट, ड्राइविंग लाइसेंस, वोटर आईडी आदि।
जीरो रुपया नोट
भ्रष्टाचार से लड़ने के लिए '5th Pillar' एनजीओ द्वारा शुरू की गई पहल।
रिश्वत की जगह लोग जीरो रुपये का नोट देते हैं।
यह कानूनी मुद्रा नहीं है, बल्कि प्रतीकात्मक विरोध का साधन है।
लीगल एंटिटी आइडेंटिफ़ायर (LEI)
20 अंकों का अल्फ़ान्यूमेरिक कोड जो वैश्विक वित्तीय लेन-देन में संस्थाओं की पहचान करता है।
पारदर्शिता और जोखिम प्रबंधन में मदद करता है।
डिजिटल लेंडिंग
पूरी तरह से ऑनलाइन ऋण देने की प्रक्रिया।
फिनटेक और डेटा एनालिटिक्स का उपयोग।
त्वरित और सुरक्षित ऋण सुविधा।
दिवाला और शोधन अक्षमता बोर्ड (IBBI)
IBC 2016 के तहत स्थापित।
कंपनियों और व्यक्तियों के दिवाला समाधान का नियामक।
उद्यमिता और क्रेडिट उपलब्धता को बढ़ावा देता है।
सार्वजनिक क्रेडिट रजिस्ट्री (PCR)
सभी उधारकर्ताओं की क्रेडिट जानकारी का केंद्रीय डेटाबेस।
आरबीआई द्वारा बनाए रखा जाता है।
पारदर्शिता और जिम्मेदार उधार को बढ़ावा देता है।
| शब्द | विवरण |
|---|---|
| एमआईसीआर कोड | चेक क्लियरिंग और ईसीएस भुगतान के लिए 9 अंकों का कोड |
| स्विफ्ट कोड | अंतरराष्ट्रीय धन हस्तांतरण के लिए बैंक पहचान कोड |
| केवाईसी | पहचान सत्यापन प्रक्रिया (मनी लॉन्ड्रिंग रोकने हेतु) |
| जीरो रुपया नोट | रिश्वत विरोधी प्रतीकात्मक पहल |
| एलईआई | वैश्विक वित्तीय लेन-देन के लिए 20 अंकों का कोड |
| डिजिटल लेंडिंग | ऑनलाइन ऋण प्रणाली |
| आईबीबीआई | दिवाला और शोधन अक्षमता समाधान का नियामक |
| पीसीआर | आरबीआई द्वारा उधारकर्ताओं की क्रेडिट जानकारी का डेटाबेस |
प्रारंभिक परीक्षा टिप्स
- एमआईसीआर = 9 अंकों का कोड (चेक क्लियरिंग); आईएफएससी = 11 अंकों का कोड (ऑनलाइन ट्रांसफर)।
- स्विफ्ट कोड = बीआईसी भी कहा जाता है।
- जीरो रुपया नोट = 5th Pillar (तमिलनाडु) एनजीओ की पहल।
- एलईआई = बड़े वित्तीय संस्थानों और कंपनियों के लिए अनिवार्य।
- आईबीबीआई = IBC 2016 के तहत स्थापित।
- पीसीआर = आरबीआई टास्क फोर्स (वाई.एम. देवस्थली, 2018) द्वारा प्रस्तावित।
मुख्य परीक्षा बिंदु
- एमआईसीआर और स्विफ्ट कोड घरेलू और अंतरराष्ट्रीय लेन-देन को सुचारु बनाते हैं।
- केवाईसी मनी लॉन्ड्रिंग और आतंकवाद वित्त पोषण रोकने का महत्वपूर्ण साधन है।
- जीरो रुपया नोट भ्रष्टाचार के खिलाफ एक सामाजिक आंदोलन है।
- एलईआई वित्तीय पारदर्शिता और जोखिम प्रबंधन को मजबूत करता है।
- डिजिटल लेंडिंग तेज़ क्रेडिट वितरण का साधन है लेकिन डेटा गोपनीयता चुनौतियाँ भी हैं।
- आईबीबीआई ने भारत में दिवाला समाधान को सरल बनाया है।
- पीसीआर उधारकर्ताओं की पारदर्शी जानकारी देकर एनपीए को कम करेगा।
भारत का वर्तमान बैंकिंग संदर्भ और प्रमुख संस्थान
भारत की वित्तीय प्रणाली में उधारकर्ताओं की क्रेडिट जानकारी को संग्रहीत करने और उपयोग करने वाले सार्वजनिक और निजी संस्थान शामिल हैं। साथ ही, निधि कंपनियों, लीड बैंक योजना और कोर बैंकिंग जैसी तकनीकी व्यवस्थाओं ने वित्तीय समावेशन और दक्षता को बढ़ाया है।
भारत में क्रेडिट डेटा संरचना
चार निजी क्रेडिट सूचना कंपनियाँ: TransUnion CIBIL, Equifax, Experian, CRIF High Mark। सभी बैंकों और NBFCs को इनको रिपोर्ट करना अनिवार्य है।
RBI की इकाइयाँ:
CRILC: ₹5 करोड़ से अधिक एक्सपोज़र वाले उधारकर्ताओं की जानकारी।
BSR-1: सेक्टरवार ऋण वितरण का डेटा, लेकिन व्यक्तिगत स्तर पर नहीं।
सूचना उपयोगिता (IBC 2016 के तहत): ऋण और देनदारियों की जानकारी संग्रहीत करती हैं।
निधि कंपनियाँ
केवल सदस्यों से जमा और ऋण देने वाली कंपनियाँ।
उद्देश्य: बचत और मितव्ययिता को बढ़ावा देना।
कंपनी अधिनियम, 2013 के तहत पंजीकृत और MCA द्वारा विनियमित।
RBI विनियमों से अधिकांशतः मुक्त।
दक्षिण भारत में लोकप्रिय।
लीड बैंक योजना (1969)
गाडगिल अध्ययन समूह और बैंकर समिति की सिफारिश पर शुरू।
हर जिले के लिए एक बैंक को 'लीड बैंक' बनाया गया।
उद्देश्य: ग्रामीण क्षेत्रों, कृषि, MSME, और कमजोर वर्गों को ऋण प्रवाह सुनिश्चित करना।
कोर बैंकिंग समाधान (CBS)
सभी शाखाओं को एक केंद्रीकृत सर्वर से जोड़ने वाली तकनीक।
किसी भी शाखा से लेन-देन संभव।
सेवाएँ: इंटरनेट बैंकिंग, मोबाइल बैंकिंग, एटीएम, NEFT/RTGS आदि।
लाभ: वास्तविक समय अपडेट और ग्राहक सुविधा।
नेट डिमांड और टाइम लायबिलिटी (NDTL)
सूत्र: डिमांड + टाइम जमा – अन्य बैंकों में जमा।
डिमांड लायबिलिटी: तुरंत चुकाने योग्य (बचत, चालू खाता)।
टाइम लायबिलिटी: अवधि पूरी होने पर चुकाने योग्य (FD, RD)।
CRR और SLR गणना में उपयोग।
| संस्था | कार्य |
|---|---|
| CICs (CIBIL, Equifax, Experian, CRIF) | निजी कंपनियाँ जो उधारकर्ताओं की क्रेडिट जानकारी संग्रहीत करती हैं |
| CRILC | ₹5 करोड़ से अधिक के उधारकर्ताओं का डाटा (RBI) |
| BSR-1 | सेक्टरवार क्रेडिट डेटा (व्यक्तिगत विवरण नहीं) |
| सूचना उपयोगिता | ऋण/डिफ़ॉल्ट जानकारी संग्रहीत (IBC, 2016) |
| निधि कंपनियाँ | सदस्यों के लिए बचत और ऋण |
| लीड बैंक योजना | जिला-स्तरीय ग्रामीण ऋण समन्वय |
| CBS | केंद्रीकृत बैंकिंग तकनीक (कहीं से भी बैंकिंग) |
| NDTL | अन्य बैंकों में जमा घटाकर बैंक जमा (CRR/SLR का आधार) |
प्रारंभिक परीक्षा टिप्स
- भारत में 4 CIC हैं: CIBIL, Equifax, Experian, CRIF High Mark।
- CRILC = ₹5 करोड़ से अधिक ऋण वाले उधारकर्ता।
- निधि कंपनियाँ = MCA द्वारा विनियमित, RBI द्वारा नहीं।
- लीड बैंक योजना 1969 (गाडगिल समिति) पर आधारित।
- CBS = कहीं से भी बैंकिंग।
- NDTL = CRR और SLR गणना का आधार।
मुख्य परीक्षा बिंदु
- CIC और RBI डेटाबेस मिलकर भारत की क्रेडिट सूचना प्रणाली को मजबूत करते हैं।
- निधि कंपनियाँ अर्ध-शहरी और ग्रामीण क्षेत्रों में वित्तीय समावेशन के लिए महत्वपूर्ण हैं।
- लीड बैंक योजना ग्रामीण ऋण प्रवाह और क्षेत्रीय विकास सुनिश्चित करती है।
- CBS ने 'कहीं भी, कभी भी' बैंकिंग संभव करके ग्राहक अनुभव में बदलाव लाया।
- NDTL बैंकिंग तरलता का सूचक है और CRR/SLR आवश्यकताओं को निर्धारित करता है।
एक बैंक की वित्तीय स्थिति को समझना
किसी बैंक की स्थिरता जमाकर्ताओं के विश्वास, जोखिमों को संभालने की क्षमता और अंतरराष्ट्रीय बैंकिंग मानकों के अनुपालन पर निर्भर करती है। प्रमुख अवधारणाएँ हैं: बैंक रन (अचानक निकासी), पूंजी पर्याप्तता अनुपात (CAR), और बेसल मानदंड (वैश्विक जोखिम प्रबंधन नियम)।
बैंक रन
जब जमाकर्ता बैंक पर विश्वास खो देते हैं और एक साथ पैसा निकालने लगते हैं तो इसे बैंक रन कहते हैं।
जैसे-जैसे लोग पैसा निकालते हैं, बैंक का रिजर्व घटता है और घबराहट बढ़ती है।
1929 की महामंदी में यह व्यापक रूप से देखा गया था।
आज डिपॉजिट इंश्योरेंस (जमा बीमा) के कारण यह दुर्लभ है, लेकिन आर्थिक संकट में जोखिम बना रहता है।
पूंजी पर्याप्तता अनुपात (CAR)
सूत्र: CAR = (टियर-I + टियर-II पूंजी) ÷ जोखिम-भारित परिसंपत्तियाँ।
जोखिम-भारित परिसंपत्ति: वह ऋण/निवेश जो जोखिम के अनुसार आंका जाता है (जैसे बिना गारंटी वाला ऋण > घर की गिरवी वाला ऋण)।
टियर-I पूंजी: मुख्य पूंजी (शेयरधारकों की इक्विटी, अर्जित लाभ)। यह तुरंत झटकों को संभाल सकती है।
टियर-II पूंजी: द्वितीयक पूंजी (पुनर्मूल्यांकन रिजर्व, दीर्घकालिक ऋण)। यह बैंक बंद होने की स्थिति में हानि सहन करती है।
उच्च CAR = मजबूत बैंक।
भारत में: सार्वजनिक क्षेत्र के बैंकों के लिए 12%, वाणिज्यिक बैंकों के लिए 9%।
बेसल मानदंड
बेसल (स्विट्ज़रलैंड) = बैंक फॉर इंटरनेशनल सेटलमेंट्स (BIS) का मुख्यालय।
BIS का उद्देश्य: वैश्विक वित्तीय स्थिरता और केंद्रीय बैंकों के बीच सहयोग।
बेसल समिति (BCBS) = बैंकों के लिए जोखिम प्रबंधन मानक बनाती है।
बेसल I (1988): न्यूनतम पूंजी पर्याप्तता।
बेसल II (2004): ऋण, परिचालन और बाज़ार जोखिम प्रबंधन।
बेसल III (2010, 2008 संकट के बाद): अधिक कठोर पूंजी और तरलता मानक।
भारत ने बेसल मानदंड अपनाए हैं और कुछ मामलों में इन्हें और कठोर बनाया है।
| घटक | विवरण | उदाहरण |
|---|---|---|
| टियर-I पूंजी | मुख्य पूंजी, बिना बंद हुए झटके सहन करती है | इक्विटी, लाभ, अर्जित आय |
| टियर-II पूंजी | द्वितीयक पूंजी, बैंक बंद होने की स्थिति में हानि सहन करती है | पुनर्मूल्यांकन रिजर्व, हाइब्रिड उपकरण, दीर्घकालिक ऋण |
| जोखिम-भारित परिसंपत्ति | जोखिम के अनुसार आंकी गई परिसंपत्तियाँ | बिना गारंटी वाला ऋण बनाम घर की गिरवी वाला ऋण |
| बेसल समझौता | वर्ष | मुख्य बिंदु |
|---|---|---|
| बेसल I | 1988 | न्यूनतम पूंजी पर्याप्तता |
| बेसल II | 2004 | ऋण, परिचालन और बाज़ार जोखिम प्रबंधन |
| बेसल III | 2010 | कठोर पूंजी + तरलता मानक, प्रणालीगत जोखिम नियंत्रण |
प्रारंभिक परीक्षा टिप्स
- बैंक रन = विश्वास खोने पर एक साथ निकासी।
- CAR सुनिश्चित करता है कि बैंक जोखिम को झेल सकें।
- टियर-I पूंजी टियर-II से अधिक मजबूत।
- बेसल III (2008 संकट के बाद) ने कड़े नियम लागू किए।
- भारत में सार्वजनिक बैंकों के लिए 12% CAR, अन्य के लिए 9%।
मुख्य परीक्षा बिंदु
- बैंक रन दिखाते हैं कि जमाकर्ता का विश्वास बैंकिंग स्थिरता के लिए महत्वपूर्ण है।
- CAR यह सुनिश्चित करता है कि बैंक के पास जोखिम संभालने के लिए पर्याप्त पूंजी हो।
- बेसल मानदंड वैश्विक बैंकिंग मानकों में एकरूपता लाते हैं।
- RBI ने अंतरराष्ट्रीय मानकों से भी कठोर नियम लागू किए हैं।
- महामंदी और 2008 संकट से सीखते हुए भारत ने सक्रिय नियमन अपनाया।
बेसल मानदंड (I, II, III)
बेसल मानदंड, बैंकिंग पर्यवेक्षण पर बेसल समिति (BCBS) द्वारा बनाए गए अंतरराष्ट्रीय बैंकिंग मानक हैं। इनका उद्देश्य वैश्विक वित्तीय स्थिरता को मजबूत करना, बैंकों को पर्याप्त पूंजी बनाए रखने, जोखिम प्रबंधन और पारदर्शिता सुनिश्चित करना है।
बेसल मानदंड के उद्देश्य
बैंकिंग क्षेत्र को इतना मजबूत बनाना कि वह वित्तीय संकट झेल सके।
वैश्विक वित्तीय प्रणाली में प्रणालीगत जोखिम को कम करना।
बैंकों में पारदर्शिता और खुलासा (disclosure) बढ़ाना।
बेसल I (1988)
पहला अंतरराष्ट्रीय पूंजी पर्याप्तता ढांचा।
मुख्य ध्यान: ऋण जोखिम (Credit Risk)।
जोखिम-भारित परिसंपत्तियाँ (RWA) की अवधारणा दी।
न्यूनतम CAR = RWA का 8%।
बेसल II (2004)
तीन स्तंभों पर आधारित:
1. पूंजी पर्याप्तता: न्यूनतम 8% RWA।
2. पर्यवेक्षी समीक्षा: बेहतर जोखिम प्रबंधन (ऋण, बाज़ार, संचालन)।
3. बाज़ार अनुशासन: बैंकों को CAR, जोखिम, वित्तीय स्थिति का खुलासा करना।
भारत में पूरी तरह लागू नहीं हुआ।
बेसल III (2010, 2008 संकट के बाद)
उद्देश्य: मजबूत और लचीला वैश्विक बैंकिंग तंत्र।
फोकस: पूंजी, लीवरेज, फंडिंग और तरलता।
बेसल III के प्रमुख सिद्धांत
1. न्यूनतम पूंजी आवश्यकता:
कॉमन इक्विटी 2% (Basel II) से बढ़ाकर 4.5%।
2.5% अतिरिक्त बफर पूंजी → कुल 7%।
टियर-I पूंजी 4% से बढ़ाकर 6%।
2. लीवरेज अनुपात:
सूत्र: टियर-I पूंजी ÷ कुल परिसंपत्तियाँ।
वैश्विक मानक: 3% से अधिक; अमेरिका: 5% और SIFI के लिए 6%।
3. तरलता आवश्यकता:
LCR: 30 दिन के संकट झेलने योग्य तरल परिसंपत्तियाँ।
NSFR: 1 वर्ष तक स्थिर फंडिंग।
चरणबद्ध कार्यान्वयन: LCR (2015–2019); NSFR (2018 से)।
| मानदंड | वर्ष | मुख्य फोकस | पूंजी आवश्यकता |
|---|---|---|---|
| बेसल I | 1988 | ऋण जोखिम | RWA का 8% |
| बेसल II | 2004 | 3 स्तंभ: पूंजी, पर्यवेक्षण, खुलासा | RWA का 8% |
| बेसल III | 2010 | पूंजी, लीवरेज, तरलता, फंडिंग | 7% (4.5% मुख्य इक्विटी + 2.5% बफर), टियर-I = 6% |
प्रारंभिक परीक्षा टिप्स
- बेसल I (1988) → ऋण जोखिम, 8% CAR।
- बेसल II (2004) → 3 स्तंभ: पूंजी पर्याप्तता, पर्यवेक्षण, बाज़ार अनुशासन।
- बेसल III (2010) → 2008 संकट के बाद, तरलता और लीवरेज पर ध्यान।
- LCR = 30 दिन की तरल परिसंपत्तियाँ; NSFR = 1 वर्ष स्थिर फंडिंग।
- भारत ने बेसल मानदंडों को अपनाया और कुछ मामलों में इन्हें और कठोर बनाया।
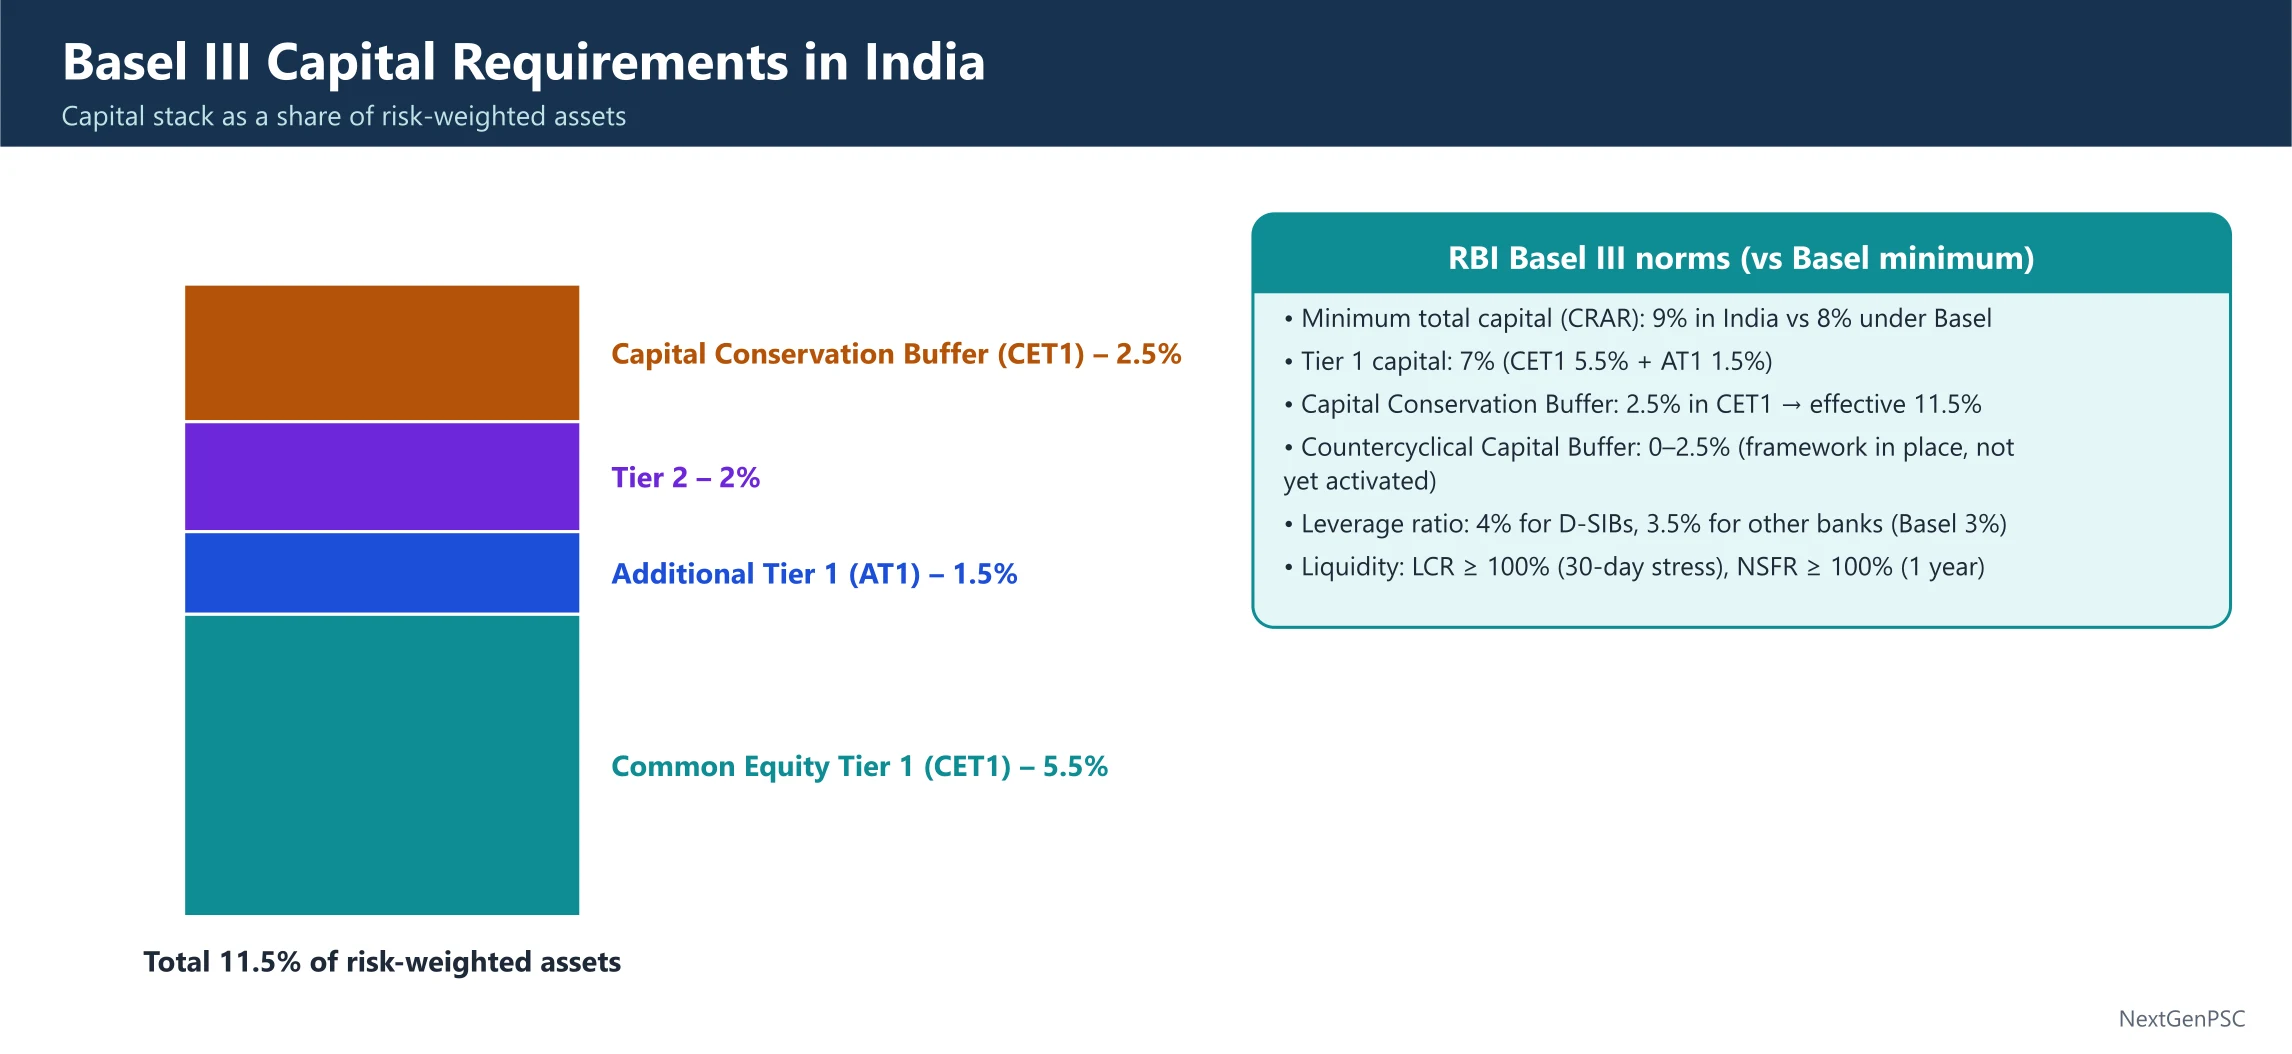
- पूंजी संरक्षण बफ़र (CCB): बेसल III के तहत जोखिम-भारित परिसंपत्तियों का 2.5% सामान्य इक्विटी में; RBI 9% CRAR + 2.5% CCB = 11.5% माँगता है, जो बेसल के 8% + 2.5% से अधिक कठोर है। प्रति-चक्रीय बफ़र (0–2.5%) भारत में अभी सक्रिय नहीं किया गया।
मुख्य परीक्षा बिंदु
- बेसल मानदंड बैंक की पूंजी और जोखिम को नियंत्रित करके वैश्विक वित्तीय स्थिरता को मजबूत करते हैं।
- बेसल I की सीमाएँ थीं क्योंकि यह केवल ऋण जोखिम पर केंद्रित था।
- बेसल II ने जोखिम प्रबंधन का विस्तार किया लेकिन 2008 संकट से पहले लागू नहीं हो सका।
- बेसल III ने तरलता, लीवरेज और पूंजी बफर पर जोर देकर कमजोरियों को दूर किया।
- भारत में कड़े बेसल नियम बैंकिंग को मज़बूत बनाते हैं लेकिन ऋण वृद्धि को सीमित कर सकते हैं।
भारत और बेसल मानदंड
भारत ने 2003 में बेसल मानदंड (Basel I) अपनाए और बेसल II और बेसल III को चरणबद्ध तरीके से लागू कर रहा है। RBI को कठोर पूंजी मानकों के लिए अंतरराष्ट्रीय स्तर पर सराहा गया है, लेकिन उच्च पूंजी और तरलता आवश्यकताओं के कारण चुनौतियाँ भी बनी हुई हैं।
भारत में कार्यान्वयन समयरेखा
RBI ने 2003 में Basel I लागू किया।
Basel II को 2007 में लागू करने की घोषणा की गई।
Basel III को मार्च 2019 में लागू होना था → मार्च 2020 तक बढ़ा → COVID-19 के कारण अप्रैल 2021 तक और आगे बढ़ाया गया।
वर्तमान में: भारत में बैंक चरणबद्ध तरीके से Basel III लागू कर रहे हैं।
भारत में Basel III दिशानिर्देश
कॉमन इक्विटी टियर 1 (CET1) ≥ 5.50%।
अतिरिक्त टियर 1 पूंजी ≥ 1.50% CET1 का।
कुल टियर 1 पूंजी ≥ 7.00%।
पूंजी-जोखिम भारित परिसंपत्ति अनुपात (CRAR) ≥ 9.00%।
भारतीय बैंकों का औसत लगभग 8% है, जो Basel III के वैश्विक 10.5% आवश्यकता से कम है।
RBI को कड़े मानकों के लिए बेसल समिति द्वारा सराहा गया है।
भारत के लिए चुनौतियाँ
उच्च पूंजी आवश्यकताओं के कारण बैंकों की उधार देने की क्षमता और लाभप्रदता कम होती है।
LCR के साथ-साथ RBI का SLR और CRR बनाए रखना अतिरिक्त दबाव डालता है।
एनपीए की समस्या के बीच विकास और स्थिरता में संतुलन कठिन है।
प्रतिचक्रीय पूंजी बफर (CCCB)
Basel III ढांचे का हिस्सा, जिसे RBI ने अपनाया है।
यह बैंक के जोखिम-भारित ऋण पोर्टफोलियो का एक निश्चित प्रतिशत होता है।
उद्देश्य:
अच्छे समय में पूंजी बफर बनाना ताकि मंदी के समय भी ऋण प्रवाह जारी रहे।
अत्यधिक ऋण वृद्धि को रोकना और प्रणालीगत जोखिम कम करना।
बैंकिंग क्षेत्र के लिए 'शॉक एब्जॉर्बर' के रूप में काम करता है।
| वर्ष | चरण | विवरण |
|---|---|---|
| 2003 | बेसल I | RBI द्वारा लागू, ऋण जोखिम पर ध्यान। |
| 2007 | बेसल II | 3 स्तंभों पर आधारित: पूंजी, पर्यवेक्षण, खुलासा। |
| 2019-21 | बेसल III | चरणबद्ध कार्यान्वयन, COVID-19 के कारण विलंब। |
प्रारंभिक परीक्षा टिप्स
- भारत ने 2003 में बेसल I, 2007 में बेसल II और 2019 से Basel III अपनाया।
- Basel III: CRAR ≥ 9%, CET1 ≥ 5.5%, Tier 1 ≥ 7%।
- CCCB: अच्छे समय में बफर बनाना ताकि मंदी में उपयोग किया जा सके।
- RBI के मानक वैश्विक BCBS मानकों से कठोर हैं।
मुख्य परीक्षा बिंदु
- भारत ने वैश्विक मानकों के अनुरूप वित्तीय स्थिरता के लिए बेसल मानदंड अपनाए।
- RBI ने वैश्विक बेसल मानदंडों की तुलना में अधिक कठोर पूंजी आवश्यकताएँ लागू कीं।
- चुनौतियाँ: उच्च आरक्षित आवश्यकताओं से बैंकों की लाभप्रदता घटती है, LCR + SLR + CRR बनाए रखना कठिन।
- CCCB अच्छे समय में बफर बनाकर बैंकिंग प्रणाली को लचीला बनाता है।
- एनपीए और पूंजी की कमी के बीच भारत के बैंकिंग तंत्र के लिए Basel III का प्रभावी कार्यान्वयन आवश्यक है।
खराब ऋण और ऋण के प्रकार (ब्याज दर आधारित)
खराब ऋण वह होता है जिसे उधारकर्ता आर्थिक कठिनाई या भुगतान न करने की इच्छा के कारण चुकाने की संभावना नहीं होती। ऋण फ्लोटिंग या फिक्स्ड ब्याज दर पर लिए जा सकते हैं, और दोनों के अपने फायदे और नुकसान होते हैं।
खराब ऋण (Bad Loan)
वह ऋण जिसे उधारकर्ता आर्थिक कठिनाई या भुगतान की अनिच्छा के कारण वापस नहीं कर पाता।
इससे बैंकों को नुकसान होता है और कानूनी कार्यवाही करनी पड़ सकती है।
उदाहरण: एक व्यक्ति कार लोन लेता है लेकिन नौकरी छूट जाती है और किस्तें नहीं चुका पाता। यह ऋण खराब हो जाता है। यदि वह दिवालिया घोषित कर दे, तो बैंक पूरी राशि वसूल नहीं कर पाता।
ब्याज दर के आधार पर ऋण के प्रकार
1. फ्लोटिंग ब्याज दर ऋण
ब्याज दर बाजार और RBI बेंचमार्क दर (जैसे रेपो रेट) के अनुसार बदलती रहती है।
EMI कभी बढ़ सकती है, कभी घट सकती है।
फायदे:
सामान्यत: फिक्स्ड लोन से 1–2.5% कम होता है।
दर घटने पर उधारकर्ता को बचत होती है।
नुकसान:
मासिक किस्तें बदलती रहती हैं, बजट बनाना कठिन।
दर बढ़ने पर EMI बढ़ जाती है।
टीज़र लोन: शुरुआती वर्षों में कम ब्याज, बाद में ज्यादा। RBI ने 2011 से कड़े नियम लगाए।
2. फिक्स्ड ब्याज दर ऋण
पूरी अवधि में ब्याज दर स्थिर रहती है।
EMI स्थिर रहती है, चाहे RBI दर बदले या न बदले।
फायदे:
बजट और बचत योजना बनाना आसान।
निश्चित भुगतान संरचना।
नुकसान:
फ्लोटिंग लोन से 1–2.5% ज्यादा होता है।
अगर बाजार में दर घटे तो इसका लाभ नहीं मिलता।
उदाहरण: किसानों को ₹3 लाख तक का फसल ऋण 7% फिक्स्ड दर पर दिया जाता है, जो पूरी अवधि में समान रहता है।
| पहलू | फिक्स्ड ब्याज दर ऋण | फ्लोटिंग ब्याज दर ऋण |
|---|---|---|
| दर की स्थिरता | पूरी अवधि में स्थिर | बाजार दर के अनुसार बदलती |
| EMI | हर महीने समान | बाजार दर पर निर्भर |
| लागत | 1–2.5% अधिक | आमतौर पर कम |
| बजट | योजना बनाना आसान | परिवर्तन के कारण कठिन |
| जोखिम | उधारकर्ता के लिए कम जोखिम | परिवर्तनशीलता के कारण अधिक जोखिम |
प्रारंभिक परीक्षा टिप्स
- खराब ऋण = वापस मिलने की संभावना नहीं, बैंक को नुकसान।
- फ्लोटिंग लोन दर अब RBI बेंचमार्क से जुड़ी होनी चाहिए (2019 सर्कुलर)।
- टीज़र लोन = शुरुआती कम दर, बाद में ज्यादा; RBI ने 2011 से नियम कड़े किए।
- फिक्स्ड लोन बजट बनाने में आसान लेकिन फ्लोटिंग से महंगे।
मुख्य परीक्षा बिंदु
- खराब ऋण बैंक की लाभप्रदता घटाते हैं और प्रावधान की आवश्यकता होती है।
- फ्लोटिंग ब्याज ऋण बाजार पर आधारित होते हैं, दर घटने की उम्मीद वाले उधारकर्ताओं के लिए बेहतर।
- फिक्स्ड ऋण उन लोगों के लिए सुरक्षित जो स्थिरता पसंद करते हैं, भले ही लागत अधिक हो।
- RBI ने सुधार (जैसे बाहरी बेंचमार्क से लिंक) पारदर्शिता सुनिश्चित करने के लिए किए।
- दोनों प्रकार के ऋण वित्तीय योजना और मौद्रिक नीति संचरण पर असर डालते हैं।
उधारकर्ताओं के आधार पर ऋण के प्रकार, टीज़र ऋण और एनपीए
ऋणों को उधारकर्ताओं के आधार पर (प्राइम, सबप्राइम, ओवरलेवरेज्ड) वर्गीकृत किया जा सकता है। टीज़र ऋण शुरुआती वर्षों में कम ब्याज दर पर दिए जाते हैं जो बाद में बढ़ जाते हैं। एनपीए ऐसे ऋण होते हैं जिनका भुगतान 90 दिनों से अधिक समय तक रुक जाता है और यह बैंकिंग क्षेत्र के लिए चुनौती बन जाता है।
उधारकर्ताओं के आधार पर ऋण के प्रकार
1. प्राइम उधारकर्ता
अच्छा क्रेडिट इतिहास और मजबूत भुगतान क्षमता वाला उधारकर्ता।
बैंकों के लिए कम जोखिम।
2. सबप्राइम उधारकर्ता
खराब क्रेडिट इतिहास या कमजोर भुगतान क्षमता वाला उधारकर्ता।
अधिक जोखिम वाला; डिफॉल्ट करने की संभावना ज्यादा।
उदाहरण: अमेरिका (2007–08) में सबप्राइम होम लोन से वैश्विक वित्तीय संकट हुआ।
3. ओवरलेवरेज्ड उधारकर्ता
आय और इक्विटी की तुलना में बहुत अधिक कर्ज लेने वाला व्यवसाय/व्यक्ति।
उच्च ऋण-से-इक्विटी अनुपात।
दिवालिया होने और डिफॉल्ट का खतरा ज्यादा।
टीज़र ऋण
शुरुआती वर्षों में कम ब्याज दर, बाद में बढ़ जाती है।
उदाहरण: 3 साल तक 6% ब्याज दर वाला होम लोन, चौथे साल से 8%।
क्रेडिट कार्ड (जीरो-इंटरेस्ट ऑफर) और एडजस्टेबल मॉर्गेज में आम।
उधारकर्ताओं को आकर्षित करता है, लेकिन दर बढ़ने के बाद चुकाने की क्षमता कमजोर हो सकती है।
RBI ने चेतावनी दी है कि बैंक अक्सर टीज़र अवधि के बाद भुगतान क्षमता का सही मूल्यांकन नहीं करते।
गैर-निष्पादित परिसंपत्ति (NPA)
ऐसा ऋण जो बैंक के लिए आय उत्पन्न करना बंद कर देता है।
RBI की परिभाषा:
टर्म लोन में 90 दिनों से अधिक किस्त/ब्याज बकाया।
ओवरड्राफ्ट/कैश क्रेडिट खाता ‘आउट ऑफ ऑर्डर’।
खरीदे/डिस्काउंट किए गए बिल 90 दिनों से अधिक बकाया।
कृषि में: शॉर्ट ड्यूरेशन फसलों के लिए 2 सीजन या लॉन्ग ड्यूरेशन फसलों के लिए 1 सीजन से अधिक बकाया।
NPA बैंकों की लाभप्रदता घटाते हैं और अर्थव्यवस्था में ऋण उपलब्धता प्रभावित करते हैं।
| उधारकर्ता का प्रकार | विवरण | जोखिम स्तर |
|---|---|---|
| प्राइम उधारकर्ता | अच्छा क्रेडिट इतिहास और मजबूत भुगतान क्षमता | कम |
| सबप्राइम उधारकर्ता | खराब क्रेडिट इतिहास और कमजोर भुगतान क्षमता | उच्च |
| ओवरलेवरेज्ड उधारकर्ता | आय और इक्विटी की तुलना में बहुत ज्यादा कर्ज | बहुत उच्च |
प्रारंभिक परीक्षा टिप्स
- प्राइम बनाम सबप्राइम = उधारकर्ताओं का जोखिम वर्गीकरण।
- 2007–08 वैश्विक वित्तीय संकट अमेरिका के सबप्राइम होम लोन से शुरू हुआ।
- टीज़र लोन = शुरुआती कम दर, बाद में अधिक; RBI ने कड़े नियम लगाए।
- NPA = 90 दिनों से अधिक बकाया (टर्म लोन, ओवरड्राफ्ट, बिल या कृषि मानक)।
मुख्य परीक्षा बिंदु
- सबप्राइम उधारकर्ता और टीज़र लोन प्रणालीगत जोखिम पैदा करते हैं (जैसा 2007–08 संकट में हुआ)।
- ओवरलेवरेज्ड उधारकर्ता डिफॉल्ट की संभावना बढ़ाते हैं और बैंक की स्थिरता घटाते हैं।
- NPA बैंकों की वित्तीय स्थिति कमजोर करते हैं, ऋण आपूर्ति घटाते हैं और अर्थव्यवस्था में तनाव पैदा करते हैं।
- RBI के नियम (जैसे टीज़र लोन पर कड़े प्रावधान) वित्तीय स्थिरता की रक्षा के लिए हैं।
एनपीए की श्रेणियाँ, प्रावधान, जीएनपीए और एनएनपीए, ऋण राइट-ऑफ बनाम माफी
गैर-निष्पादित परिसंपत्तियों (एनपीए) को सबस्टैंडर्ड, संदिग्ध और लॉस एसेट्स में बांटा जाता है। बैंक एनपीए को कवर करने के लिए प्रावधान करते हैं, जिससे लाभ घटता है। जीएनपीए और एनएनपीए एनपीए स्तर के प्रमुख संकेतक हैं। राइट-ऑफ और लोन माफी खराब ऋणों से निपटने के अलग-अलग तरीके हैं।
एनपीए की श्रेणियाँ (डिफॉल्ट अवधि के आधार पर)
सबस्टैंडर्ड एसेट्स: ऐसे ऋण जो ≤ 12 महीने तक एनपीए बने रहते हैं।
डाउटफुल एसेट्स: जो ऋण 12 महीने से अधिक समय तक सबस्टैंडर्ड श्रेणी में रहे।
लॉस एसेट्स: ऐसे ऋण जिनमें हानि की पहचान बैंक या आरबीआई कर लेता है लेकिन पूरी तरह राइट-ऑफ नहीं किया गया होता।
एनपीए प्रावधान (Provisioning)
बैंकों को अपने मुनाफे का कुछ हिस्सा एनपीए से संभावित हानि को कवर करने के लिए अलग रखना होता है।
इसे 'प्रोविजनिंग कवरेज अनुपात' कहा जाता है।
उदाहरण: ₹1 करोड़ का ऋण एनपीए हो जाए → बैंक को नियमानुसार कुछ प्रतिशत प्रावधान करना होगा।
इससे बैंक की लाभप्रदता घटती है लेकिन बैलेंस शीट सुरक्षित होती है।
जीएनपीए और एनएनपीए
जीएनपीए (ग्रॉस एनपीए): किसी बैंक द्वारा रिपोर्ट की गई कुल एनपीए राशि।
एनएनपीए (नेट एनपीए): जीएनपीए – प्रावधान।
एनएनपीए वास्तविक बोझ दिखाता है क्योंकि इसमें प्रावधान घटा दिए जाते हैं।
ऋण राइट-ऑफ बनाम माफी
राइट-ऑफ: खराब ऋण को बैंक की बैलेंस शीट से हटा दिया जाता है, लेकिन वसूली की कोशिश जारी रहती है।
माफी: उधारकर्ता को पूरी तरह से ऋण चुकाने से मुक्त कर दिया जाता है; सरकार आमतौर पर किसानों के ऋण प्राकृतिक आपदा के समय माफ करती है।
| श्रेणी | विवरण |
|---|---|
| सबस्टैंडर्ड एसेट्स | ≤ 12 महीने तक एनपीए |
| डाउटफुल एसेट्स | 12 महीने से अधिक सबस्टैंडर्ड श्रेणी में |
| लॉस एसेट्स | बैंक/आरबीआई द्वारा हानि की पहचान लेकिन पूरी तरह राइट-ऑफ नहीं |
| पहलू | राइट-ऑफ | माफी |
|---|---|---|
| अर्थ | ऋण बैलेंस शीट से हटाया जाता है लेकिन वसूली जारी रहती है | उधारकर्ता को पूरी तरह चुकाने से मुक्त कर दिया जाता है |
| अधिकार | बैंक द्वारा किया जाता है | आमतौर पर सरकार द्वारा घोषित |
| उधारकर्ता पर प्रभाव | अगर वसूली हुई तो भुगतान करना पड़ेगा | उधारकर्ता को कुछ नहीं चुकाना |
| जमानत | बैंक जमानत जब्त कर सकता है | जमानत उधारकर्ता को वापस की जाती है |
| उद्देश्य | बैलेंस शीट साफ करना और कर लाभ पाना | प्राकृतिक आपदा/सामाजिक संकट में राहत देना |
प्रारंभिक परीक्षा टिप्स
- सबस्टैंडर्ड ≤ 12 महीने, डाउटफुल > 12 महीने, लॉस एसेट = हानि पहचानी गई।
- प्रावधान लाभ घटाता है लेकिन बैंक की स्थिरता बढ़ाता है।
- जीएनपीए = कुल खराब ऋण; एनएनपीए = जीएनपीए – प्रावधान।
- राइट-ऑफ ≠ माफी → राइट-ऑफ = लेखा प्रक्रिया; माफी = उधारकर्ता मुक्त।
मुख्य परीक्षा बिंदु
- उच्च एनपीए ऋण प्रवाह, लाभप्रदता और वित्तीय स्थिरता को प्रभावित करते हैं।
- प्रावधान मानदंड स्थिरता सुनिश्चित करते हैं लेकिन लाभ घटाते हैं।
- जीएनपीए और एनएनपीए बैंक की स्थिति का आकलन करने के लिए RBI और निवेशकों के लिए महत्वपूर्ण हैं।
- राइट-ऑफ लेखा प्रक्रिया है; माफी का सामाजिक-आर्थिक असर होता है (जैसे किसान ऋण माफी)।
भारत में एनपीए संकट
भारत का एनपीए (गैर-निष्पादित परिसंपत्ति) संकट 2015 के बाद चरम पर पहुँचा। इसका मुख्य कारण कंपनियों का अत्यधिक कर्ज में डूबना और सार्वजनिक बैंकों पर बढ़ते एनपीए थे। इसे 'ट्विन बैलेंस शीट समस्या' कहा गया। संकट की शुरुआत 2000 के दशक के निवेश उछाल से हुई और वैश्विक वित्तीय संकट, रुपये का अवमूल्यन, महँगाई और वस्तुओं की कीमतों में गिरावट से यह और गहरा गया। 2018 में एनपीए ₹10.35 लाख करोड़ तक पहुँच गए लेकिन बाद में इसमें कमी आई।
पृष्ठभूमि
फरवरी 2016: एनपीए इतने बढ़ गए कि प्रावधानों (रिजर्व) ने बैंकों की कमाई खा ली।
क्रेडिट सुइस: ~40% कॉर्पोरेट कर्ज उन कंपनियों का था जिनका ICR < 1 (ब्याज चुकाने तक की कमाई नहीं)।
इसे 'ट्विन बैलेंस शीट समस्या' कहा गया (कंपनियां कर्ज में डूबीं + बैंक एनपीए से दबे)।
एनपीए संकट की उत्पत्ति
2000 के दशक का उछाल: भारत की जीडीपी वृद्धि 9–10% प्रति वर्ष, कंपनियों ने भारी निवेश किया (खासकर पावर, स्टील, टेलीकॉम)।
निवेश-जीडीपी अनुपात 38% (2007-08) तक पहुँचा।
क्रेडिट बूम से वित्त पोषण – गैर-खाद्य बैंक ऋण 2004-2009 में दोगुना।
समस्याएँ: भूमि/पर्यावरण मंजूरी में देरी, लागत बढ़ी, फंडिंग महँगी।
2007-08 वैश्विक वित्तीय संकट → वृद्धि दर आधी (~5%)।
आरबीआई ने ब्याज दरें बढ़ाईं → घरेलू ऋण महँगा।
रुपया ₹40/ से गिरकर ₹60-70/ → विदेशी ऋण महँगे।
2013: एक-तिहाई कॉर्पोरेट कर्ज कंपनियों का जिनका ICR < 1 (ज्यादातर पावर और स्टील)।
2015: चीन की मंदी → स्टील कीमतें गिरीं → भारतीय स्टील कंपनियों को भारी नुकसान।
मार्च 2018: कुल एनपीए ₹10.35 लाख करोड़, जिनमें 85% सार्वजनिक क्षेत्र के बैंकों के।
एनपीए बढ़ने के कारण
उधार राशि का दुरुपयोग व शेल कंपनियों के जरिए हेरफेर।
जानबूझकर डिफ़ॉल्ट, धोखाधड़ी।
अत्यधिक आशावादी प्रोजेक्शन और प्रोजेक्ट में देरी।
बैंकों की निगरानी में कमी।
ट्विन बैलेंस शीट समस्या
कंपनियां: अत्यधिक कर्ज (कमाई कम, कर्ज ज्यादा)।
बैंक: उच्च एनपीए → पूंजी खत्म, ऋण देने की क्षमता कम।
वर्तमान स्थिति
आर्थिक सर्वेक्षण 2021-22: GNPA 11.2% (2018) से घटकर 6.9% (2021); NNPA 6% से घटकर 2.2%।
आर्थिक सर्वेक्षण 2022-23: GNPA और घटकर 5% (सितंबर 2022, 7 साल का न्यूनतम); NNPA 1.3% (10 साल का न्यूनतम)।
वित्तीय स्थिरता रिपोर्ट (दिसंबर 2022): बैंकों की CRAR बेसलाइन 14.9%, मीडियम स्ट्रेस 14%, और सीवियर स्ट्रेस 13.1% (यानी पूंजी पर्याप्तता सुरक्षित)।
| वर्ष | जीएनपीए (%) | एनएनपीए (%) | मुख्य बिंदु |
|---|---|---|---|
| 2017-18 | 11.2 | 6.0 | एनपीए संकट चरम पर |
| 2020 | 7.5 | 2.9 | सुधार की शुरुआत |
| 2021 | 6.9 | 2.2 | और गिरावट |
| 2022 | 5.0 | 1.3 | दस साल में सबसे कम |
प्रारंभिक परीक्षा टिप्स
- ट्विन बैलेंस शीट समस्या = कर्ज में डूबी कंपनियां + एनपीए से दबे बैंक।
- मार्च 2018 में जीएनपीए ₹10.35 लाख करोड़ पहुँचा।
- मुख्य क्षेत्र: बिजली, स्टील, टेलीकॉम।
- वर्तमान जीएनपीए ~5% (2022, 7 साल का न्यूनतम)।
मुख्य परीक्षा बिंदु
- एनपीए संकट ने भारत की बैंकिंग प्रणाली, विशेषकर पीएसबी को कमजोर किया।
- इसकी शुरुआत अत्यधिक कॉर्पोरेट निवेश उछाल से हुई और वैश्विक/घरेलू झटकों से बढ़ी।
- ट्विन बैलेंस शीट समस्या ने निवेश और वृद्धि को प्रभावित किया।
- आईबीसी (दिवाला और शोधन अक्षमता संहिता) जैसी सुधारों और बेहतर प्रावधानों ने हाल के वर्षों में एनपीए घटाए।
बैंकिंग में स्लिपेज और एनपीए संकट से निपटने के उपाय
स्लिपेज तब होता है जब नए ऋण 90 दिनों से अधिक ब्याज/किस्त न चुकाने पर एनपीए बन जाते हैं। उच्च स्लिपेज से जीएनपीए बढ़ता है, बैंकों का लाभ घटता है और प्रावधान बढ़ाना पड़ता है। हाल के वर्षों में बड़े पैमाने पर लोन राइट-ऑफ के कारण जीएनपीए घटा है। भारत ने 3R रणनीति अपनाई है—रेक्टिफिकेशन, रिस्ट्रक्चरिंग और रिकवरी—जिसमें सार्फेसी, आईबीसी, एआरसी और मिशन इंद्रधनुष जैसे उपाय शामिल हैं।
बैंकिंग में स्लिपेज
स्लिपेज = नए ऋण एनपीए में बदलना (90+ दिनों तक भुगतान न होना)।
उदाहरण: यदि जीएनपीए 12% से बढ़कर 15% हो जाए, तो स्लिपेज = 3%।
उच्च स्लिपेज → अधिक प्रावधान का बोझ → कम मुनाफा।
कम स्लिपेज → बेहतर एसेट क्वालिटी, अधिक तरलता।
हाल की प्रवृत्ति: बड़े पैमाने पर लोन राइट-ऑफ (~₹10 लाख करोड़ 5 साल में) से जीएनपीए घटा।
आरबीआई का 3R फ्रेमवर्क
रेक्टिफिकेशन
एसेट क्वालिटी रिव्यू – छिपे हुए तनावग्रस्त एसेट खोजता है।
रिस्ट्रक्चरिंग
5/25 योजना – इंफ्रा लोन 20–25 साल तक बढ़ाना, 5–7 साल पर रीफाइनेंस।
कॉरपोरेट डेट रिस्ट्रक्चरिंग – बड़े कॉरपोरेट्स के लिए।
स्ट्रैटेजिक डेट रिस्ट्रक्चरिंग – बैंकों का कर्ज इक्विटी में बदलना और मैनेजमेंट कंट्रोल लेना।
S4A योजना – टिकाऊ और गैर-टिकाऊ कर्ज को अलग करना।
एआरसी (ARCIL, ASREC) – बैंकों से एनपीए खरीदकर समाधान।
रिकवरी
सार्फेसी एक्ट (2002): बैंकों को डिफॉल्टर की संपत्ति जब्त/नीलाम करने का अधिकार (कृषि ऋण पर लागू नहीं)।
दिवाला एवं शोधन अक्षमता संहिता (IBC, 2016): कॉरपोरेट दिवालिया मामलों का समयबद्ध समाधान।
डीआरटी/डीआरएटी: ऋण वसूली के लिए विशेष न्यायाधिकरण।
सिबिल (2000): उधारकर्ता की क्रेडिट हिस्ट्री दर्ज कर डिफॉल्ट रोकता है।
लोक अदालतें (2001): छोटे ऋण मामलों का समाधान।
मिशन इंद्रधनुष (2015)
पीएसबी सुधार योजना के 7 तत्व:
A – नियुक्तियाँ: एमडी और नॉन-एग्जीक्यूटिव चेयरमैन अलग।
B – बैंक बोर्ड ब्यूरो: निदेशकों की नियुक्ति (अब FSIB)।
C – पूंजीकरण: पुनर्पूंजीकरण बॉन्ड + मार्केट।
D – डि-स्ट्रेसिंग: डीआरटी को मजबूत बनाना।
E – सशक्तिकरण: सरकारी दखल कम, अधिक स्वायत्तता।
F – जवाबदेही ढाँचा: एनपीए प्रबंधन, वित्तीय समावेशन जैसे केपीआई।
G – गवर्नेंस सुधार: पारदर्शिता और दक्षता बढ़ाना।
| उपाय | मुख्य क्षेत्र |
|---|---|
| एसेट क्वालिटी रिव्यू | तनावग्रस्त एसेट पहचान |
| 5/25 योजना | इंफ्रा लोन पुनर्गठन |
| सार्फेसी एक्ट | संपत्ति जब्ती और नीलामी |
| आईबीसी 2016 | समयबद्ध दिवालिया समाधान |
| डीआरटी | ऋण वसूली तंत्र |
| लोक अदालत | छोटे ऋण मामलों का समाधान |
| एआरसी | तनावग्रस्त एसेट समाधान |
| मिशन इंद्रधनुष | पीएसबी सुधार और पुनर्पूंजीकरण |
प्रारंभिक परीक्षा टिप्स
- स्लिपेज = नए एनपीए का जुड़ना।
- लोन राइट-ऑफ से जीएनपीए घटता है, लेकिन वसूली की कोशिश जारी रहती है।
- सार्फेसी एक्ट कृषि ऋण पर लागू नहीं।
- मिशन इंद्रधनुष = पीएसबी सुधार योजना (A–G)।
मुख्य परीक्षा बिंदु
- उच्च स्लिपेज से बैंकों की लाभप्रदता और पूंजी पर्याप्तता घटती है।
- भारत का 3R ढाँचा – शुरुआती पहचान, टिकाऊ प्रोजेक्ट का पुनर्गठन और डिफॉल्टर से रिकवरी।
- आईबीसी 2016 बड़े एनपीए मामलों को हल करने में गेम-चेंजर रहा।
- मिशन इंद्रधनुष का लक्ष्य पीएसबी को अधिक पारदर्शी, स्वायत्त और जवाबदेह बनाना है।
सुशासन सुधार और दिवाला एवं शोधन अक्षमता संहिता (IBC)
सार्वजनिक क्षेत्र के बैंकों (PSBs) की दक्षता बढ़ाने और खराब ऋणों से निपटने के लिए सुशासन सुधार लाए गए। प्रमुख उपायों में स्ट्रैटेजिक डेट रिस्ट्रक्चरिंग (SDR), एसेट क्वालिटी रिव्यू (AQR) और S4A योजना शामिल थीं। बाद में, दिवाला और शोधन अक्षमता संहिता (2016) लाई गई जिससे कंपनियों, साझेदारियों और व्यक्तियों की दिवालिया प्रक्रिया को समयबद्ध और पारदर्शी बनाया गया। 2021 संशोधन ने MSMEs के लिए प्री-पैकेज्ड दिवालिया समाधान प्रक्रिया शुरू की।
सुशासन सुधार
उद्देश्य: पीएसबी की दक्षता बढ़ाना और प्रशासन को मजबूत करना।
उदाहरण: ज्ञान संगम सम्मेलन (PSBs और वित्तीय संस्थानों के बीच संवाद)।
स्ट्रैटेजिक डेट रिस्ट्रक्चरिंग (SDR, 2015): बैंक तनावग्रस्त कॉर्पोरेट ऋण को इक्विटी में बदल सकते थे। उद्देश्य – प्रोमोटर्स भी जोखिम साझा करें और बैंक स्वामित्व बदल सकें।
एसेट क्वालिटी रिव्यू (AQR, 2015): आरबीआई ने बैंकों के बैलेंस शीट की जांच की और छिपे हुए एनपीए उजागर किए।
S4A (2016): ऋण को टिकाऊ और गैर-टिकाऊ हिस्सों में बांटना।
दिवाला एवं शोधन अक्षमता संहिता (IBC, 2016)
उद्देश्य: दिवालिया प्रक्रिया को तेज़, पारदर्शी और आसान बनाना।
कवरेज: व्यक्ति, कंपनियाँ, एलएलपी, साझेदारी फर्म।
मुख्य संस्थाएँ:
दिवाला पेशेवर (IP): कर्जदार की संपत्ति और प्रक्रिया का प्रबंधन।
दिवाला पेशेवर एजेंसियाँ (IPA): IP को प्रमाणित और नियंत्रित करती हैं।
सूचना उपयोगिता (IU): ऋण और डिफॉल्ट का डेटा रखती हैं।
न्यायिक प्राधिकरण: NCLT (कंपनियों के लिए), DRT (व्यक्तियों के लिए)।
IBBI: सभी IP, IPA और IU का नियामक।
समाधान प्रक्रिया
शुरुआत: कर्जदार या ऋणदाता द्वारा।
स्थगन (Moratorium): इस दौरान कोई कानूनी कार्यवाही नहीं।
ऋणदाता समिति (CoC): वित्तीय ऋणदाताओं की समिति जो समाधान तय करती है।
समय सीमा: 180 दिन (2021 संशोधन के बाद अधिकतम 330 दिन)।
परिसमापन: असफल होने पर संपत्ति बेची जाती है। प्राथमिकता क्रम – समाधान खर्च → सुरक्षित ऋणदाता → कर्मचारी → असुरक्षित ऋणदाता → सरकारी बकाया → शेयरधारक।
दिवाला एवं शोधन अक्षमता संहिता संशोधन अधिनियम, 2021
MSMEs के लिए प्री-पैकेज्ड समाधान प्रक्रिया (PIRP) शुरू की गई।
सीआईआरपी की सीमा: अधिकतम 330 दिन।
PIRP: MSME खुद आवेदन करता है, 66% वित्तीय ऋणदाताओं की मंजूरी जरूरी।
PIRP में प्रबंधन कर्जदार के पास ही रहता है।
न्यूनतम डिफॉल्ट सीमा ₹1 लाख (सरकार इसे ₹1 करोड़ तक बढ़ा सकती है)।
| विशेषता | सीआईआरपी | पीआईआरपी (MSMEs के लिए) |
|---|---|---|
| शुरुआत | कर्जदार या ऋणदाता द्वारा | केवल कर्जदार (MSME) द्वारा |
| प्रबंधन | रेजोल्यूशन प्रोफेशनल संभालता है | कर्जदार के पास रहता है |
| समय सीमा | 330 दिन तक | 90 दिन (120 तक बढ़ाई जा सकती है) |
| अनुमोदन | CoC की 66% सहमति | CoC की 66% सहमति |
| बेस रेजोल्यूशन प्लान | लागू नहीं | अनिवार्य (कर्जदार द्वारा) |
प्रारंभिक परीक्षा टिप्स
- SDR (2015): बैंकों ने ऋण को इक्विटी में बदला।
- AQR (2015): आरबीआई ने एनपीए उजागर किए।
- IBC (2016): व्यक्तियों, कंपनियों, एलएलपी और साझेदारियों को कवर करता है।
- IBC संशोधन 2021: MSMEs के लिए PIRP और CIRP की अधिकतम सीमा 330 दिन।
मुख्य परीक्षा बिंदु
- SDR, AQR और S4A जैसे सुधार तनावग्रस्त ऋण की शुरुआती पहचान और समाधान के लिए लाए गए।
- IBC ने विभिन्न कानूनों को बदलकर एकीकृत ढांचा प्रदान किया।
- IBC से भारत की ईज ऑफ डूइंग बिजनेस रैंकिंग बेहतर हुई।
- PIRP (2021) MSMEs के लिए तेज़ समाधान लाता है और प्रबंधन कर्जदार के पास ही रखता है।
बैड बैंक, PCA ढांचा और प्रणालीगत रूप से महत्वपूर्ण बैंक (SIBs)
बजट 2021 में भारत की NPA समस्या से निपटने के लिए 'बैड बैंक' की घोषणा की गई। नेशनल एसेट रिकंस्ट्रक्शन कंपनी लिमिटेड (NARCL) भारत का बैड बैंक है, जो बैंकों से खराब ऋण खरीदता है। RBI कमजोर बैंकों की निगरानी के लिए प्रॉम्प्ट करेक्टिव एक्शन (PCA) ढांचा लागू करता है। साथ ही, कुछ बड़े बैंकों को प्रणालीगत रूप से महत्वपूर्ण बैंक (SIBs) घोषित किया जाता है, क्योंकि उनकी विफलता से वित्तीय प्रणाली अस्थिर हो सकती है।
बैड बैंक (NARCL)
अवधारणा: बैड बैंक पारंपरिक बैंक नहीं है। यह एक एसेट रिकंस्ट्रक्शन कंपनी (ARC) है, जो बैंकों से खराब ऋण खरीदकर उनका समाधान करती है।
उद्देश्य: बैंकों की बैलेंस शीट साफ करना, NPA घटाना और बैंकों को नए ऋण देने पर ध्यान केंद्रित करने देना।
भारत का बैड बैंक: नेशनल एसेट रिकंस्ट्रक्शन कंपनी लिमिटेड (NARCL), 2022 में अनुमोदित।
प्रक्रिया: NARCL बैंक से NPA खरीदेगा → 15% नकद देगा → 85% सुरक्षा रसीदें देगा → वसूली बाद में होगी।
प्रॉम्प्ट करेक्टिव एक्शन (PCA) ढांचा
RBI का निगरानी उपकरण, जो तब लागू होता है जब बैंक निम्न मानदंडों में असफल हो:
पूंजी पर्याप्तता (CRAR)।
नेट NPA अनुपात।
एसेट्स पर रिटर्न (RoA)।
PCA के अंतर्गत कार्रवाइयाँ: NPA पर अधिक प्रावधान, जोखिमपूर्ण उधारकर्ताओं को ऋण देने पर रोक, लाभांश बांटने पर रोक, शाखा विस्तार पर रोक आदि।
कवरेज:
सितम्बर 2022 तक: केवल अनुसूचित वाणिज्यिक बैंक (SFBs, पेमेंट बैंक, RRB को छोड़कर)।
अक्टूबर 2022 से: NBFCs पर भी लागू।
प्रणालीगत रूप से महत्वपूर्ण बैंक (SIBs)
'Too Big To Fail' बैंक – जिनकी विफलता पूरी अर्थव्यवस्था को प्रभावित कर सकती है।
लाभ: सरकार से समर्थन मिलने की संभावना के कारण फंडिंग आसानी से मिलती है।
आकलन मानदंड:
1. आकार – बड़ा बैलेंस शीट = बड़ा जोखिम।
2. आपसी जुड़ाव – अन्य बैंकों से ज्यादा संबंध होने पर जोखिम बढ़ता है।
3. प्रतिस्थापन क्षमता – सेवाओं का विकल्प न होने पर विफलता का असर अधिक।
4. जटिलता – जटिल बैंक को सुलझाना कठिन और महंगा।
भारत के D-SIBs: SBI, ICICI बैंक, HDFC बैंक।
| विशेषता | बैड बैंक (NARCL) | PCA ढांचा |
|---|---|---|
| उद्देश्य | NARCL को NPA ट्रांसफर कर हल करना | कमजोर बैंकों की निगरानी और जोखिम रोकना |
| कौन प्रबंधित करता है? | सरकार समर्थित ARC (NARCL) | RBI |
| केन्द्र | बैलेंस शीट साफ करना | पूंजी पर्याप्तता और जोखिम प्रबंधन |
| कवरेज | सभी वाणिज्यिक बैंकों के तनावग्रस्त ऋण | वाणिज्यिक बैंक (2022 तक), NBFC (2022 के बाद) |
प्रारंभिक परीक्षा टिप्स
- भारत का बैड बैंक = NARCL (2022)।
- NARCL बैंकों को 15% नकद और 85% सुरक्षा रसीदें देता है।
- PCA = RBI का निगरानी उपाय।
- D-SIBs: SBI, ICICI बैंक, HDFC बैंक।
मुख्य परीक्षा बिंदु
- बैड बैंक (NARCL) NPA का बोझ घटाता है, लेकिन सफलता ARCs की दक्षता पर निर्भर है।
- PCA सुनिश्चित करता है कि बैंक समय पर सुधारात्मक कदम उठाएं।
- SIBs को अधिक पूंजी बफर की आवश्यकता होती है क्योंकि उनकी विफलता से पूरी अर्थव्यवस्था अस्थिर हो सकती है।
- ये सभी उपाय बैंकिंग क्षेत्र को मजबूत और स्थिरता प्रदान करते हैं।
बैड बैंक (NARCL-IDRCL)
बैड बैंक एक ऐसी वित्तीय संस्था है जो बैंकों से गैर-निष्पादित परिसंपत्तियाँ (NPAs) छूट पर खरीदती है, जिससे बैंकों की बैलेंस शीट साफ होती है। भारत में 2021-22 में नेशनल एसेट रिकंस्ट्रक्शन कंपनी लिमिटेड (NARCL) और इंडिया डेब्ट रेज़ोल्यूशन कंपनी लिमिटेड (IDRCL) को 'बैड बैंक' संरचना के रूप में स्थापित किया गया।
बैड बैंक क्या है?
एक ऐसी इकाई जो बैंकों और वित्तीय संस्थानों से खराब ऋण (NPA) छूट पर खरीदती है।
इन परिसंपत्तियों को बेचकर, पुनर्गठित करके या प्रबंधन द्वारा वसूलने का प्रयास करती है।
पक्ष में तर्क
बैंकों को NPA से मुक्त कर नए ऋण देने में मदद।
RBI दरों को तेजी से पास करने का दबाव डाल सकता है।
एक सरकारी इकाई कई PSB से बेहतर निर्णय ले सकती है।
अंतरराष्ट्रीय सफलता: 2008 के बाद स्वीडन, मलेशिया, स्पेन।
चिंताएँ/चुनौतियाँ
बड़ी पूंजी की आवश्यकता।
निजी निवेशक तब तक हिचकेंगे जब तक नियंत्रण नहीं मिलेगा।
PSB में गवर्नेंस समस्याएँ जस की तस।
स्वामित्व और खराब ऋण की कीमत तय करना मुश्किल।
PARA प्रस्ताव (2017 आर्थिक सर्वेक्षण)
सार्वजनिक क्षेत्र परिसंपत्ति पुनर्वास एजेंसी (PARA) का सुझाव।
PARA बड़े NPA खरीदेगी, सीधे उधारकर्ताओं से निपटेगी, सरकारी प्रतिभूतियों और बाज़ार से धन जुटाएगी।
PARA स्थापित नहीं हुई, इसके बजाय 2021-22 बजट में NARCL घोषित।
NARCL-IDRCL संरचना
(i) NARCL: सरकारी ARC, लगभग ₹2 लाख करोड़ के NPA खरीदेगी। PSBs की 51% हिस्सेदारी।
(ii) IDRCL: सेवा कंपनी जो खरीदे गए NPA को बेचेगी या पुनर्गठित करेगी। निजी क्षेत्र की 51% हिस्सेदारी।
यह कैसे काम करता है?
NARCL → 15% नकद + 85% सुरक्षा रसीदें (SRs) देती है।
IDRCL परिसंपत्तियों का समाधान और बिक्री करती है।
सरकार ₹30,600 करोड़ की गारंटी (5 साल) देती है ताकि घाटा कवर हो।
लाभ
बेहतर मूल्य प्राप्ति।
बैंक नए ऋण पर ध्यान केंद्रित कर सकते हैं।
बैंक का मूल्यांकन सुधरेगा।
विभिन्न बैंकों के बीच मतभेद खत्म होंगे।
चुनौतियाँ
प्रशिक्षित पेशेवरों की कमी।
बैंकों में गैर-जिम्मेदाराना उधारी की संभावना।
केवल NPA स्थानांतरित करता है, मूल समस्या नहीं सुलझाता।
निष्कर्ष
बैड बैंक (NARCL-IDRCL) उपयोगी है, लेकिन इसे गवर्नेंस सुधार और जवाबदेही के साथ जोड़ा जाना चाहिए।
| पहलू | NARCL | IDRCL |
|---|---|---|
| स्वामित्व | 51% PSBs | 51% निजी क्षेत्र |
| कार्य | बैंकों से NPA खरीदना | NPA का समाधान/बिक्री |
| पंजीकरण | SARFAESI अधिनियम के तहत ARC | सेवा कंपनी |
| सरकारी गारंटी | ₹30,600 करोड़ (5 साल) | लागू नहीं |
प्रारंभिक परीक्षा टिप्स
- भारत का बैड बैंक = NARCL-IDRCL (2021-22)।
- NARCL बैंकों को 15% नकद + 85% सुरक्षा रसीदें देती है।
- सरकारी गारंटी: ₹30,600 करोड़ (5 साल)।
- NARCL में 51% PSB और IDRCL में 51% निजी क्षेत्र की हिस्सेदारी।
मुख्य परीक्षा बिंदु
- बैड बैंक NPA साफ करता है लेकिन खराब क्रेडिट मूल्यांकन और PSB गवर्नेंस जैसी मूल समस्याएँ हल नहीं करता।
- सरकारी गारंटी बैंकों का जोखिम घटाती है लेकिन राजकोषीय बोझ बढ़ाती है।
- प्रभावी समाधान के लिए पेशेवर एसेट मैनेजर और वैश्विक सर्वोत्तम प्रथाओं की ज़रूरत।
- NARCL-IDRCL संरचना के साथ ऋण देने की गवर्नेंस में सुधार ज़रूरी।
बैंकिंग क्षेत्र सुधारों पर समितियाँ
भारत में बैंकिंग क्षेत्र में सुधार लाने के लिए कई विशेषज्ञ समितियाँ बनाई गईं। इनमें प्रमुख हैं नरसिम्हम समिति-I (1991), नरसिम्हम समिति-II (1998), नचिकेत मोर समिति (2013) और उर्जित पटेल समिति (2014)। इन समितियों का उद्देश्य बैंकों को अधिक पेशेवर, वित्तीय रूप से मजबूत, ग्राहक-केंद्रित और अंतरराष्ट्रीय मानकों के अनुरूप बनाना था।
नरसिम्हम समिति-I (1991) – वित्तीय प्रणाली पर समिति
उद्देश्य: भारतीय बैंकों में दक्षता, स्वायत्तता और पेशेवर दृष्टिकोण लाना।
उच्च SLR (38.5%) और CRR (15%) को घटाने की सिफारिश की। वर्तमान: SLR 18%, CRR 4%।
'निर्देशित ऋण कार्यक्रम' को धीरे-धीरे खत्म करने की बात कही, क्योंकि इससे बैंकों की लाभप्रदता घट रही थी।
ब्याज दरों को सरकार के बजाय बाजार द्वारा तय करने की सिफारिश की।
दक्षता बढ़ाने के लिए बैंकों के विलय और पुनर्गठन का सुझाव दिया।
खराब ऋण (Bad Loans) से निपटने के लिए एसेट रिकंस्ट्रक्शन फंड ट्रिब्यूनल बनाने की बात कही।
बैंकों को निर्णय लेने में अधिक स्वतंत्रता और स्वायत्तता देने की सिफारिश की।
नरसिम्हम समिति-II (1998) – बैंकिंग क्षेत्र समिति
उद्देश्य: 1991 सुधारों की प्रगति की समीक्षा और आगे के सुधारों का खाका।
बड़े सार्वजनिक क्षेत्र के बैंकों का विलय कर उन्हें अंतरराष्ट्रीय स्तर पर प्रतिस्पर्धी बनाने की सिफारिश की, लेकिन कमजोर बैंकों को मजबूत बैंकों से मिलाने से बचने की चेतावनी दी।
'संकीर्ण बैंकिंग' (Narrow Banking) का विचार प्रस्तुत किया – कमजोर बैंकों को सुरक्षित सरकारी प्रतिभूतियों में निवेश करना चाहिए।
आरबीआई केवल नियामक होना चाहिए, बैंक का मालिक नहीं।
सरकारी स्वामित्व घटाने की बात कही ताकि बैंकों की स्वायत्तता और दक्षता बढ़ सके।
एनपीए कम करने पर जोर दिया और एसेट रिकंस्ट्रक्शन कंपनियों की सिफारिश की (बाद में SARFAESI Act, 2002 आया)।
कैपिटल एडिक्वेसी रेशियो (CAR) बढ़ाने की बात कही।
विदेशी बैंकों की न्यूनतम पूंजी 10 मिलियन से बढ़ाकर 25 मिलियन करने की सिफारिश की।
नचिकेत मोर समिति (2013)
आरबीआई ने इसे वित्तीय समावेशन (Financial Inclusion) बढ़ाने के लिए गठित किया।
प्रत्येक 18 वर्ष से ऊपर भारतीय को आधार आधारित पूर्ण इलेक्ट्रॉनिक बैंक खाता उपलब्ध कराने की सिफारिश।
जमा और निकासी के लिए इलेक्ट्रॉनिक पेमेंट पॉइंट्स का व्यापक नेटवर्क बनाने का सुझाव।
गरीब परिवारों के लिए सस्ते और औपचारिक ऋण, बचत, बीमा और जोखिम प्रबंधन उत्पाद उपलब्ध कराने की सिफारिश।
प्राथमिक क्षेत्र ऋण (PSL) लक्ष्य 40% से बढ़ाकर 50% करने का सुझाव।
छोटे ऋणों पर ब्याज दर सीमा हटाने (बेस रेट + 8% तक) की बात कही।
ग्राहक शिकायतों के लिए एकीकृत वित्तीय निवारण एजेंसी (FRA) बनाने की सिफारिश।
उर्जित पटेल समिति (2014)
उद्देश्य: मौद्रिक नीति ढाँचे को मजबूत बनाना।
आरबीआई को मुख्य रूप से महंगाई (Inflation) नियंत्रित करने पर ध्यान देना चाहिए।
सीपीआई (Consumer Price Index) को महंगाई नापने का मुख्य सूचक बनाने की सिफारिश।
महंगाई लक्ष्य 4% तय किया गया (±2% की सीमा के साथ)।
मौद्रिक नीति तय करने के लिए आरबीआई गवर्नर की अध्यक्षता में मौद्रिक नीति समिति (MPC) बनाने का सुझाव।
ओपन मार्केट ऑपरेशन्स (OMO) को सरकारी उधारी से अलग कर केवल तरलता प्रबंधन से जोड़ने की सिफारिश।
| समिति | वर्ष | मुख्य फोकस |
|---|---|---|
| नरसिम्हम समिति-I | 1991 | SLR/CRR कम करना, बैंकों की स्वायत्तता, खराब ऋण समाधान |
| नरसिम्हम समिति-II | 1998 | विलय, एनपीए, सरकारी स्वामित्व घटाना, बैंकों को मजबूत करना |
| नचिकेत मोर समिति | 2013 | वित्तीय समावेशन, सार्वभौमिक बैंक खाता, PSL सुधार |
| उर्जित पटेल समिति | 2014 | मुद्रास्फीति नियंत्रण, MPC, मौद्रिक नीति सुधार |
प्रारंभिक परीक्षा टिप्स
- नरसिम्हम I (1991): वित्तीय क्षेत्र सुधार; SLR और CRR घटाया।
- नरसिम्हम II (1998): SARFAESI अधिनियम (2002) इसी से जुड़ा।
- नचिकेत मोर (2013): आधार आधारित सार्वभौमिक बैंक खाता।
- उर्जित पटेल (2014): CPI आधारित महंगाई लक्ष्य; MPC की स्थापना।
मुख्य परीक्षा बिंदु
- बैंकिंग सुधार समितियों ने आधुनिक भारतीय बैंकिंग की नींव रखी।
- नरसिम्हम समितियों का उद्देश्य दक्षता, स्वायत्तता और एनपीए से निपटना था।
- नचिकेत मोर समिति ने गरीब परिवारों के लिए वित्तीय समावेशन पर ध्यान दिया।
- उर्जित पटेल समिति ने महंगाई लक्ष्य और MPC के जरिए मौद्रिक नीति को स्थिर किया।
- इन सुधारों ने भारतीय बैंकिंग को वैश्विक स्तर पर प्रतिस्पर्धी और ग्राहक हितैषी बनाया।
भारत में सार्वजनिक क्षेत्र के बैंकों का विलय
भारत में बैंक विलय का मतलब है दो या अधिक सार्वजनिक क्षेत्र के बैंकों (PSBs) को मिलाकर एक इकाई बनाना ताकि दक्षता, वित्तीय स्थिरता और वैश्विक प्रतिस्पर्धा बढ़ सके। 2017 से 2021 के बीच, बड़े पैमाने पर एकीकरण के कारण PSBs की संख्या 27 से घटकर 12 हो गई।
बैंक विलय क्या है?
जब दो या अधिक बैंक अपनी संपत्तियाँ, देनदारियाँ और संचालन को मिलाकर एक संस्था बनाते हैं, तो उसे बैंक विलय कहते हैं।
आमतौर पर विलय के बाद बड़ी या प्रमुख बैंक का नाम रखा जाता है।
उदाहरण: 2017 में SBI का अपने सहयोगी बैंकों और भारतीय महिला बैंक के साथ विलय।
उदाहरण: 2019 में विजया बैंक और देना बैंक का बैंक ऑफ बड़ौदा में विलय।
उदाहरण: 2021 में 10 सार्वजनिक बैंकों का 4 बड़े बैंकों में विलय हुआ। 2017 में 27 PSBs थे, जो 2022 में घटकर 12 हो गए।
विलय के पक्ष में तर्क
बहुत अधिक PSBs: छोटे-छोटे बैंक एक-दूसरे से प्रतिस्पर्धा करते हुए खुद को नुकसान पहुँचाते हैं।
NPA संकट: मजबूत बैंक कमजोर बैंकों के खराब ऋणों को संभाल सकते हैं।
बेहतर व्यवसाय: बड़ा ग्राहक आधार, ज्यादा सेवाएँ और व्यापक पहुँच।
वैश्विक बैंक: विलय से भारत में वैश्विक स्तर पर प्रतिस्पर्धी बैंक बनेंगे।
लागत में कमी: संचालन लागत घटेगी।
भौगोलिक विस्तार: क्षेत्रीय ताकतें मिलेंगी (जैसे दक्षिण में विजया + पश्चिम में BoB)।
अधिक पूंजी और तरलता: अंतरराष्ट्रीय मानकों (Basel III) का पालन आसान होगा।
मानव संसाधन: बड़े बैंक में विशेषज्ञ कर्मचारियों की बड़ी संख्या मिलेगी।
कर्मचारी लाभ: वेतन असमानता कम होगी और सेवा शर्तें समान होंगी।
विलय के खिलाफ तर्क
सरकारी दबदबा: राजनीतिक दबाव में लिए गए फैसले छोटे शेयरधारकों को नुकसान पहुँचाते हैं।
मजबूत बैंकों पर बोझ: कमजोर बैंक के साथ विलय से मजबूत बैंक भी प्रभावित होते हैं।
असली समाधान नहीं: केवल अस्थायी राहत, लेकिन खराब शासन और भ्रष्टाचार जैसी जड़ समस्याएँ बनी रहती हैं।
वित्तीय समावेशन पर असर: क्षेत्रीय बैंकों का स्थानीय जरूरतों पर ध्यान कम हो जाता है।
प्रणालीगत जोखिम: बहुत बड़े बैंक 'Too Big to Fail' बन जाते हैं, जिससे वित्तीय अस्थिरता हो सकती है।
कर्मचारी चिंताएँ: यूनियन और कर्मचारी नौकरी या वेतन को लेकर विरोध कर सकते हैं।
प्रबंधन चुनौतियाँ: अलग-अलग HR और सांस्कृतिक नीतियों को मिलाना कठिन होता है।
तकनीकी समस्या: अलग-अलग बैंकों की IT प्रणालियों को मिलाना बड़ी चुनौती है।
निष्कर्ष
बैंक विलय का आधार केवल दक्षता, लागत में बचत और तालमेल होना चाहिए, न कि राजनीति।
सरकार को न्यूनतम हस्तक्षेप के साथ शासन सुधार और पेशेवर स्वायत्तता पर ध्यान देना चाहिए।
| वर्ष | विलय विवरण | विलय के बाद इकाई |
|---|---|---|
| 2017 | SBI और उसके सहयोगी बैंक + भारतीय महिला बैंक | स्टेट बैंक ऑफ इंडिया (SBI) |
| 2019 | विजया बैंक + देना बैंक का बैंक ऑफ बड़ौदा में विलय | बैंक ऑफ बड़ौदा |
| 2021 | 10 सार्वजनिक बैंकों का 4 बड़े बैंकों में विलय | कुल 12 सार्वजनिक बैंक शेष |
प्रारंभिक परीक्षा टिप्स
- 2017: SBI का सहयोगी बैंकों और भारतीय महिला बैंक के साथ विलय।
- 2019: विजया और देना बैंक का बैंक ऑफ बड़ौदा में विलय।
- 2021: 10 PSBs का 4 बैंकों में विलय, कुल PSBs घटकर 12 हुए।
- उद्देश्य: मजबूत बैंक, वैश्विक प्रतिस्पर्धा, लागत दक्षता।
मुख्य परीक्षा बिंदु
- बैंक विलयों ने PSBs को 2017 में 27 से घटाकर 2022 में 12 कर दिया।
- उद्देश्य: एनपीए घटाना, पूंजी बढ़ाना, बड़े पैमाने की अर्थव्यवस्था हासिल करना।
- फायदे: दक्षता, मजबूत बैंक, वैश्विक प्रतिस्पर्धा।
- चुनौतियाँ: शासन समस्याएँ, प्रणालीगत जोखिम, कर्मचारी चिंताएँ।
- निष्कर्ष: बैंक विलय आर्थिक तर्क पर आधारित होने चाहिए, राजनीतिक दबाव पर नहीं।
सार्वजनिक क्षेत्र के बैंकों का निजीकरण
PSBs का निजीकरण मतलब है बैंकों का स्वामित्व सरकार (सार्वजनिक क्षेत्र) से निजी क्षेत्र को सौंपना। यह तब होता है जब सरकार अपनी हिस्सेदारी घटा या बेच देती है। उदाहरण: 2019 में IDBI बैंक का निजीकरण हुआ जब सरकार ने अपनी हिस्सेदारी LIC को बेच दी। बजट 2021-22 में, सरकार ने दो और सार्वजनिक बैंकों के निजीकरण की घोषणा की।
बैंकों का निजीकरण क्या है?
सार्वजनिक क्षेत्र के बैंकों का स्वामित्व और नियंत्रण निजी संस्थाओं को सौंपना।
सरकार अपनी हिस्सेदारी घटाकर या बेचकर यह करती है।
उदाहरण: 2019 में IDBI बैंक का निजीकरण हुआ, जब LIC ने अधिकांश हिस्सेदारी खरीदी।
बजट 2021-22 में सरकार ने दो और बैंकों के निजीकरण का ऐलान किया।
निजीकरण के पक्ष में तर्क
बेहतर सेवाएँ: निजी बैंक तेज, आधुनिक और ग्राहक-मित्र सेवाएँ प्रदान करते हैं।
अधिक दक्षता: निजी बैंक फैसले और संचालन में अधिक कुशल होते हैं।
विदेशी निवेश: निजी बैंक वैश्विक निवेशकों को आकर्षित करते हैं।
एनपीए: निजी बैंकों में सख्त नीतियाँ होने से खराब ऋण कम होते हैं।
प्रतिस्पर्धा: निजीकरण से प्रतिस्पर्धा बढ़ती है और प्रदर्शन सुधरता है।
नवाचार: निजी बैंक नए उत्पाद और डिजिटल सेवाएँ तेजी से शुरू करते हैं।
सरकारी बोझ कम: सरकार को कमजोर बैंकों में टैक्सपेयर्स का पैसा डालने की जरूरत नहीं।
निजीकरण के खिलाफ तर्क
सामाजिक कल्याण: PSBs गरीब, किसान और शिक्षा जैसे क्षेत्रों को ऋण देते हैं, जिन्हें निजी बैंक नजरअंदाज कर सकते हैं।
व्यापक स्थिरता: संकट के समय PSBs निजी बैंकों से बेहतर आर्थिक स्थिरता लाते हैं।
वित्तीय समावेशन: ग्रामीण और अर्ध-शहरी क्षेत्रों में PSBs का प्रभुत्व है, जबकि निजी बैंक शहरी लाभकारी क्षेत्रों पर ध्यान देते हैं।
मौद्रिक नीति: PSBs आरबीआई की नीतियों को सही तरीके से लागू करने में अधिक मददगार हैं।
नौकरी सुरक्षा: निजीकरण के बाद कर्मचारियों में नौकरी खोने का डर रहता है।
प्रणालीगत जोखिम: निजी बैंकों के फेल होने का इतिहास है (1935–1969 के बीच 1500 से अधिक बैंक फेल हुए)। हाल में YES बैंक और लक्ष्मी विलास बैंक को RBI ने बचाया।
निष्कर्ष
निजीकरण दक्षता और निवेश ला सकता है, लेकिन वित्तीय समावेशन और सामाजिक उद्देश्यों को कमजोर कर सकता है।
समाधान: PSBs के शासन सुधारें और सावधानीपूर्वक, चयनात्मक निजीकरण करें।
| वर्ष | घटना |
|---|---|
| 2019 | IDBI बैंक का निजीकरण (LIC ने बहुमत हिस्सेदारी खरीदी) |
| 2021-22 | सरकार ने बजट में 2 और PSBs के निजीकरण की घोषणा की |
प्रारंभिक परीक्षा टिप्स
- निजीकरण = सरकार से निजी क्षेत्र को स्वामित्व स्थानांतरण।
- 2019: IDBI बैंक का निजीकरण (LIC हिस्सेदारी)।
- बजट 2021-22: 2 और PSBs को निजीकरण करने की योजना।
- फायदे: दक्षता, नवाचार, कम NPA; नुकसान: सामाजिक कल्याण, समावेशन, जोखिम।
मुख्य परीक्षा बिंदु
- निजीकरण का उद्देश्य सरकारी बोझ घटाना और बैंकों की दक्षता बढ़ाना है।
- निजी बैंक नवाचार, तकनीक और सेवाओं में PSBs से बेहतर हैं।
- लेकिन PSBs सामाजिक बैंकिंग, समावेशन और ग्रामीण पहुँच के लिए जरूरी हैं।
- निजीकरण से कमजोर वर्गों को ऋण मिलने में कठिनाई हो सकती है।
- संतुलित दृष्टिकोण चाहिए: चयनात्मक निजीकरण + PSBs में शासन सुधार।
भारत में वित्तीय समावेशन
वित्तीय समावेशन का अर्थ है कमजोर और निम्न-आय वर्गों को बचत खाता, ऋण, बीमा, प्रेषण और वित्तीय साक्षरता जैसी उपयोगी वित्तीय सेवाएँ सस्ती दरों पर उपलब्ध कराना। इसका उद्देश्य है कि सभी, विशेषकर गरीब और वंचित वर्ग, औपचारिक वित्तीय प्रणाली के अंतर्गत आएँ ताकि उनकी आर्थिक सुरक्षा और अवसर बढ़ सकें।
वित्तीय समावेशन क्या है?
कमजोर और निम्न-आय वर्गों को सस्ती दर पर वित्तीय सेवाएँ उपलब्ध कराना।
सेवाएँ: बचत व चालू खाता, कम ब्याज पर ऋण, बीमा, प्रेषण, वित्तीय सलाह।
बचत की आदत को बढ़ावा देता है और साहूकारों से शोषण कम करता है।
भारत में वित्तीय समावेशन की आवश्यकता
जागरूकता की कमी: गरीब और ग्रामीण लोग वित्तीय उत्पादों से अनभिज्ञ हैं।
वित्तीय बहिष्कार: कारण – कम आय, उच्च लागत, दस्तावेजों की कमी, दूर-दराज़ क्षेत्र।
कम पहुँच: 2011 जनगणना के अनुसार केवल 58.7% घरों के पास बैंकिंग सेवाएँ।
वंचित वर्गों की आपात स्थिति में संपत्ति की सुरक्षा।
औपचारिक ऋण उपलब्धता से साहूकारों से शोषण कम होगा।
वित्तीय समावेशन की चुनौतियाँ
अपर्याप्त ढाँचा: ग्रामीण व पहाड़ी क्षेत्रों में बैंकिंग ढांचा कमजोर।
खराब कनेक्टिविटी: डिजिटल विभाजन ऑनलाइन बैंकिंग को रोकता है।
कम वित्तीय साक्षरता: बैंकिंग और मोबाइल ऐप की जानकारी का अभाव।
सामाजिक-सांस्कृतिक बाधाएँ: जाति और पितृसत्ता जैसी समस्याएँ।
सुरक्षा चिंताएँ: डिजिटल लेन-देन में धोखाधड़ी का डर।
वित्तीय समावेशन के लिए उठाए गए कदम
राष्ट्रीयकरण: LIC (1956), बैंक (1969 और 1980), बीमा (1972)।
बैंकिंग विस्तार: RRB, सहकारी बैंक, NBFC, प्राथमिक क्षेत्र ऋण, पेमेंट बैंक, स्मॉल फाइनेंस बैंक, इंडिया पोस्ट पेमेंट्स बैंक।
SHG-बैंक लिंक (1990s): स्वयं सहायता समूहों को बैंकों से जोड़ना।
माइक्रोफाइनेंस संस्थान: छोटे ऋण तक पहुँच बढ़ाना।
बिजनेस करेस्पॉन्डेंट (BCs): 'बैंक साथी' गाँवों में जमा, निकासी, सब्सिडी उपलब्ध कराते हैं।
आधार-आधारित भुगतान प्रणाली (AEPS): आधार से बैंकिंग लेन-देन।
पीएम जन धन योजना (2014): शून्य बैलेंस खाता; 2021 तक 43.2 करोड़ खाते खुले।
JAM त्रयी: जन धन + आधार + मोबाइल से लाभार्थियों को DBT।
पीएम जीवन ज्योति बीमा योजना (2015): ₹2 लाख जीवन बीमा, वार्षिक प्रीमियम ₹330।
पीएम सुरक्षा बीमा योजना (2015): ₹2 लाख दुर्घटना बीमा, वार्षिक प्रीमियम ₹12।
वित्तीय साक्षरता कार्यक्रम: RBI दिशा-निर्देश, FLCs, वित्तीय साक्षरता सप्ताह, CFLs।
राष्ट्रीय वित्तीय समावेशन रणनीति (2019–2024)
RBI ने जनवरी 2020 में जारी की, इसमें केंद्र सरकार और SEBI, IRDAI, PFRDA का सहयोग।
6 रणनीतिक उद्देश्य:
1. वित्तीय सेवाओं तक सार्वभौमिक पहुँच।
2. बुनियादी वित्तीय सेवाओं का पैकेज।
3. आजीविका और कौशल विकास तक पहुँच।
4. वित्तीय साक्षरता और शिक्षा।
5. ग्राहक संरक्षण और शिकायत निवारण।
6. हितधारकों में समन्वय।
मील के पत्थर:
मार्च 2020 तक हर गाँव/टोले (500 घर वाले) में 5 किमी के भीतर बैंकिंग सुविधा।
मार्च 2022 तक डिजिटल सेवाओं को मजबूत करना और नकदी रहित समाज की ओर बढ़ना।
| वर्ष | पहल | उद्देश्य |
|---|---|---|
| 1956 | LIC का राष्ट्रीयकरण | बीमा कवरेज बढ़ाना |
| 1969 और 1980 | बैंकों का राष्ट्रीयकरण | ग्रामीण भारत तक बैंकिंग पहुँचाना |
| 1972 | सामान्य बीमा का राष्ट्रीयकरण | जोखिम कवरेज बढ़ाना |
| 1990 के दशक | SHG-बैंक लिंक कार्यक्रम | ग्रामीण गरीबों को ऋण उपलब्ध कराना |
| 2014 | पीएम जन धन योजना | सार्वभौमिक बैंकिंग पहुँच |
| 2015 | PMJJBY और PMSBY | सस्ती जीवन व दुर्घटना बीमा |
| 2016 | इंडिया पोस्ट पेमेंट्स बैंक | डाक नेटवर्क का उपयोग कर बैंकिंग |
| 2019 | राष्ट्रीय रणनीति 2019-24 | सार्वभौमिक वित्तीय समावेशन लक्ष्य |
प्रारंभिक परीक्षा टिप्स
- 2014 पीएमजेडीवाई: विश्व की सबसे बड़ी वित्तीय समावेशन योजना।
- JAM त्रयी = जन धन + आधार + मोबाइल।
- PMJJBY और PMSBY 2015 में शुरू किए गए सस्ते बीमा।
- राष्ट्रीय रणनीति 2019-24: वित्तीय समावेशन के 6 उद्देश्य।
मुख्य परीक्षा बिंदु
- वित्तीय समावेशन गरीबी, असमानता और साहूकारों के शोषण को कम करता है।
- भारत ने पीएमजेडीवाई, JAM, AEPS और बीमा योजनाओं से बड़ी प्रगति की है।
- फिर भी चुनौतियाँ हैं: ढाँचे की कमी, कम साक्षरता, सामाजिक बाधाएँ।
- RBI की 2019-24 रणनीति सार्वभौमिक पहुँच और डिजिटल सेवाओं पर केंद्रित है।
- आगे का रास्ता: डिजिटल ढाँचा मजबूत करना, वित्तीय साक्षरता बढ़ाना, ग्राहक संरक्षण।
बैंकिंग में हाल के अपडेट – डिजिटल बैंकिंग इकाइयाँ (DBUs)
2022 में RBI ने डिजिटल बैंकिंग इकाइयों (DBUs) पर दिशा-निर्देश जारी किए। DBU बैंक द्वारा स्थापित एक निश्चित स्थान पर डिजिटल अवसंरचना से युक्त व्यावसायिक इकाई है, जो पूरी तरह डिजिटल और स्वयं-सेवा मोड में बैंकिंग उत्पाद और सेवाएँ उपलब्ध कराती है। इसका उद्देश्य डिजिटल बैंकिंग का विस्तार, ग्राहकों की सुविधा और वित्तीय समावेशन को मजबूत करना है।
डिजिटल बैंकिंग इकाइयाँ (DBUs) क्या हैं?
मौजूदा वाणिज्यिक बैंकों द्वारा स्थापित विशेष डिजिटल इकाइयाँ।
पूरी तरह डिजिटल और स्वयं-सेवा मोड में बैंकिंग उत्पाद और सेवाएँ उपलब्ध कराती हैं।
'डिजिटल इंडिया' और वित्तीय समावेशन के लक्ष्यों के अनुरूप डिजिटल बैंकिंग का विस्तार।
DBUs द्वारा दी जाने वाली सेवाएँ
देनदारी सेवाएँ: खाता खोलना, इंटरनेट/मोबाइल बैंकिंग, डेबिट कार्ड, UPI QR कोड, POS मशीनें, ग्राहकों और व्यापारियों के लिए डिजिटल किट।
परिसंपत्ति सेवाएँ: खुदरा, MSME और सरकारी योजनाओं (राष्ट्रीय पोर्टल के तहत) के लिए ऋण उपलब्ध कराना।
डिजिटल सेवाएँ: नकद निकासी, धन अंतरण, KYC अपडेट, शिकायत निवारण, APY, PMJJBY और PMSBY जैसी योजनाओं में ऑनबोर्डिंग।
RBI के दिशा-निर्देश
ग्राहक शिक्षा: DBUs को ग्राहकों को सुरक्षित डिजिटल बैंकिंग के बारे में शिक्षित करना होगा।
नेतृत्व: प्रत्येक DBU का नेतृत्व वरिष्ठ बैंक अधिकारी (मुख्य परिचालन अधिकारी – COO) करेंगे।
साइबर सुरक्षा: मजबूत सुरक्षा उपाय अनिवार्य।
रिपोर्टिंग: प्रदर्शन, DBU खोलने/बंद करने या स्थानांतरण की जानकारी RBI को देनी होगी।
बिजनेस करेस्पॉन्डेंट: DBUs की पहुँच बढ़ाने के लिए डिजिटल BCs का उपयोग किया जा सकता है।
शिकायत निवारण: ग्राहकों के लिए वास्तविक समय में शिकायत समाधान प्रणाली होनी चाहिए।
DBUs और डिजिटल बैंकों में अंतर
कानूनी स्थिति:
DBUs: अलग कानूनी पहचान नहीं; बैंक शाखाओं के बराबर माने जाते हैं।
डिजिटल बैंक: प्रस्तावित रूप से अलग कानूनी पहचान, अपनी बैलेंस शीट और बैंकिंग लाइसेंस।
नवाचार और प्रतिस्पर्धा:
DBUs: मौजूदा बैंकों द्वारा डिजिटल सेवाओं में सुधार लेकिन प्रतिस्पर्धा को नहीं बढ़ाते।
डिजिटल बैंक: नए खिलाड़ियों और प्रतिस्पर्धा को प्रोत्साहित करने के लिए अधिक सक्षम ढाँचा।
| पैरामीटर | DBUs | डिजिटल बैंक |
|---|---|---|
| कानूनी स्थिति | अलग पहचान नहीं; बैंक शाखा के समान | अलग कानूनी पहचान, बैंकिंग लाइसेंस के साथ |
| बैलेंस शीट | स्वतंत्र बैलेंस शीट नहीं | स्वतंत्र बैलेंस शीट होगी |
| नवाचार | मौजूदा सेवाओं में सुधार; प्रतिस्पर्धा नहीं | नए खिलाड़ियों और प्रतिस्पर्धा को प्रोत्साहन |
| स्वामित्व | सिर्फ मौजूदा वाणिज्यिक बैंक स्थापित कर सकते हैं | नए खिलाड़ी भी RBI लाइसेंस लेकर स्थापित कर सकते हैं |
प्रारंभिक परीक्षा टिप्स
- RBI ने 2022 में DBUs शुरू किए।
- DBUs स्वतंत्र बैंक नहीं, बल्कि मौजूदा बैंकों की डिजिटल इकाइयाँ हैं।
- DBUs का ध्यान ग्राहक शिक्षा, साइबर सुरक्षा और शिकायत निवारण पर है।
- डिजिटल बैंक स्वतंत्र कानूनी इकाई होंगे, DBUs से अलग।
मुख्य परीक्षा बिंदु
- DBUs डिजिटल बैंकिंग की पहुँच बढ़ाते हैं और शाखाओं पर निर्भरता घटाते हैं।
- बिजनेस करेस्पॉन्डेंट के माध्यम से दूरस्थ क्षेत्रों में वित्तीय समावेशन को बढ़ावा।
- ग्राहकों की जागरूकता और साइबर सुरक्षा सुनिश्चित करना।
- DBUs और डिजिटल बैंकों में अंतर से RBI की सावधानीपूर्ण नीति दिखती है।
- आगे का रास्ता: DBUs को मजबूत करना और डिजिटल बैंक लाइसेंस ढाँचा लागू करना।
फिनक्लुवेशन और विकास वित्तीय संस्थान (DFIs)
फिनक्लुवेशन, आज़ादी का अमृत महोत्सव के दौरान इंडिया पोस्ट पेमेंट्स बैंक (IPPB) की पहल है, जिसमें फिनटेक स्टार्टअप्स को वित्तीय समावेशन के लिए नवाचार करने हेतु आमंत्रित किया गया है। विकास वित्तीय संस्थान (DFIs), जैसे 2021 में स्थापित NaBFID, वे संस्थान हैं जो अधोसंरचना और उच्च जोखिम वाले क्षेत्रों के लिए दीर्घकालिक वित्त उपलब्ध कराते हैं, जहाँ सामान्य बैंक ऋण नहीं देते।
फिनक्लुवेशन के बारे में
IPPB द्वारा शुरू किया गया एक स्थायी प्लेटफ़ॉर्म, जिसका उद्देश्य फिनटेक स्टार्टअप्स के साथ मिलकर वित्तीय समावेशन समाधान बनाना है।
उद्देश्य: वंचित और असमाविष्ट समूहों तक वित्तीय सेवाएँ पहुँचाना।
स्टार्टअप्स को आमंत्रण: भाग लें, विचार करें, विकसित करें और बाजार में उत्पाद उतारें।
तीन नवाचार क्षेत्र:
1. क्रेडिटाइजेशन – समावेशी ऋण उत्पाद बनाना और डाक नेटवर्क के माध्यम से पहुँचाना।
2. डिजिटाइजेशन – पारंपरिक सेवाओं को डिजिटल भुगतान से जोड़ना (जैसे डिजिटल मनी ऑर्डर)।
3. बाज़ार-आधारित समाधान – IPPB/डाक विभाग के लिए अन्य कोई उपयोगी नवाचार।
लाभ: स्टार्टअप्स, डाक नेटवर्क और IPPB टेक्नोलॉजी के तालमेल से नए समाधान।
ग्राहक अनुभव बेहतर करने में मदद, पारंपरिक बैंकिंग मॉडल की कमियाँ दूर होती हैं।
फिनक्लुवेशन की आवश्यकता
नए व्यावसायिक अवसर: तकनीक + वित्तीय सेवाएँ + डाक नेटवर्क मिलकर नए अवसर लाते हैं।
उपयोगकर्ता अनुभव: ग्राहकों की अपेक्षाओं और वास्तविक सेवाओं के बीच की खाई कम करता है।
स्वामित्व: स्टार्टअप्स को ग्राहक-केंद्रित समाधान बनाने के लिए प्रोत्साहन।
विकास वित्तीय संस्थान (DFIs)
2021 में NaBFID (नेशनल बैंक फॉर फाइनेंसिंग इन्फ्रास्ट्रक्चर एंड डेवलपमेंट) का गठन ₹1 लाख करोड़ पूंजी के साथ हुआ।
₹1 ट्रिलियन अधोसंरचना ऋण लक्ष्य, FY23 की पहली तिमाही से संचालन।
RBI इसे एक अखिल भारतीय वित्तीय संस्थान (AIFI) के रूप में विनियमित करता है।
EXIM Bank, NABARD, NHB, और SIDBI के बाद यह 5वाँ AIFI है।
DFIs उच्च जोखिम वाले क्षेत्रों में दीर्घकालिक ऋण देते हैं, जहाँ सामान्य बैंक नहीं देते।
DFIs आम जनता से जमा स्वीकार नहीं करते, वे बाजार, सरकार और अंतरराष्ट्रीय संस्थानों से फंड जुटाते हैं।
सरकार की गारंटी से इन्हें सुरक्षा मिलती है।
DFIs की श्रेणियाँ
अखिल भारतीय DFI: राष्ट्रीय स्तर पर कार्य (जैसे NABARD, SIDBI, NaBFID)।
राज्य DFI: राज्य स्तर पर औद्योगिक वित्त।
क्षेत्रीय DFI: छोटे क्षेत्रों/उद्योगों पर केंद्रित।
DFIs के वित्तपोषण स्रोत
सरकारी अनुदान।
सरकार और RBI से उधार।
अंतरराष्ट्रीय संस्थानों (जैसे विश्व बैंक) से ऋण।
बॉन्ड जारी करना (बैंक SLR आवश्यकताओं के लिए इनमें निवेश कर सकते हैं)।
अखिल भारतीय DFIs का कार्यात्मक वर्गीकरण
टर्म-लेंडिंग संस्थान: औद्योगिक क्षेत्रों को दीर्घकालिक ऋण (जैसे ICICI, IDFC)।
निवेश संस्थान: बांड और इक्विटी में निवेश (जैसे LIC, GIC)।
विशेष संस्थान: क्षेत्र-विशिष्ट वित्त (जैसे PFC, IRFC)।
पुनर्वित्त संस्थान: कृषि, MSME, आवास जैसे क्षेत्रों को पुनर्वित्त (जैसे NABARD, SIDBI, NHB)।
| पहलू | विवरण |
|---|---|
| शुरुआत | आज़ादी का अमृत महोत्सव के तहत इंडिया पोस्ट पेमेंट्स बैंक (IPPB) |
| उद्देश्य | फिनटेक स्टार्टअप्स के साथ मिलकर वित्तीय समावेशन के समाधान |
| क्षेत्र | क्रेडिटाइजेशन, डिजिटाइजेशन, बाज़ार-आधारित समाधान |
| लाभ | डाक नेटवर्क और तकनीक से ग्राहक-केंद्रित उत्पाद |
| प्रकार | कार्य | उदाहरण |
|---|---|---|
| टर्म-लेंडिंग संस्थान | उद्योगों को दीर्घकालिक ऋण | ICICI, IDFC |
| निवेश संस्थान | बांड, इक्विटी में निवेश | LIC, GIC |
| विशेष संस्थान | विशेष क्षेत्र में वित्त | PFC, IRFC |
| पुनर्वित्त संस्थान | कृषि, MSME, आवास क्षेत्रों को पुनर्वित्त | NABARD, SIDBI, NHB |
प्रारंभिक परीक्षा टिप्स
- फिनक्लुवेशन IPPB द्वारा फिनटेक-आधारित वित्तीय समावेशन हेतु शुरू।
- NaBFID की स्थापना 2021 में ₹1 लाख करोड़ पूंजी के साथ हुई।
- NaBFID पाँचवाँ AIFI है – EXIM, NABARD, NHB, SIDBI के बाद।
- DFIs आम जनता से जमा नहीं लेते; फंड सरकार, बाजार और अंतरराष्ट्रीय संस्थानों से उठाते हैं।
मुख्य परीक्षा बिंदु
- फिनक्लुवेशन फिनटेक नवाचार और ग्रामीण वित्तीय समावेशन के बीच की खाई को कम करता है।
- IPPB डाक नेटवर्क का उपयोग डिजिटल वित्तीय सेवाओं के लिए करता है।
- NaBFID जैसे DFIs अधोसंरचना और उच्च जोखिम वाले क्षेत्रों के लिए दीर्घकालिक वित्त उपलब्ध कराते हैं।
- DFIs बैंकिंग प्रणाली को पूरक बनाते हैं और जोखिमपूर्ण परियोजनाओं को वित्त देते हैं।
- आगे का रास्ता: फिनटेक-बैंक सहयोग और DFIs की सुशासन प्रणाली को मजबूत करना।
NaBFID अधिनियम, 2021 और वित्तीय सेवाएँ संस्थान ब्यूरो (FSIB)
राष्ट्रीय बैंक फॉर फाइनेंसिंग इंफ्रास्ट्रक्चर एंड डेवलपमेंट अधिनियम, 2021 ने NaBFID की स्थापना की, जो दीर्घकालिक अधोसंरचना वित्त के लिए एक विकास वित्तीय संस्थान (DFI) है। 2022 में गठित वित्तीय सेवाएँ संस्थान ब्यूरो (FSIB) ने बैंक बोर्ड ब्यूरो (BBB) को प्रतिस्थापित किया, ताकि सार्वजनिक क्षेत्र के बैंकों, बीमा कंपनियों और वित्तीय संस्थानों में नियुक्ति और मानव संसाधन प्रबंधन किया जा सके।
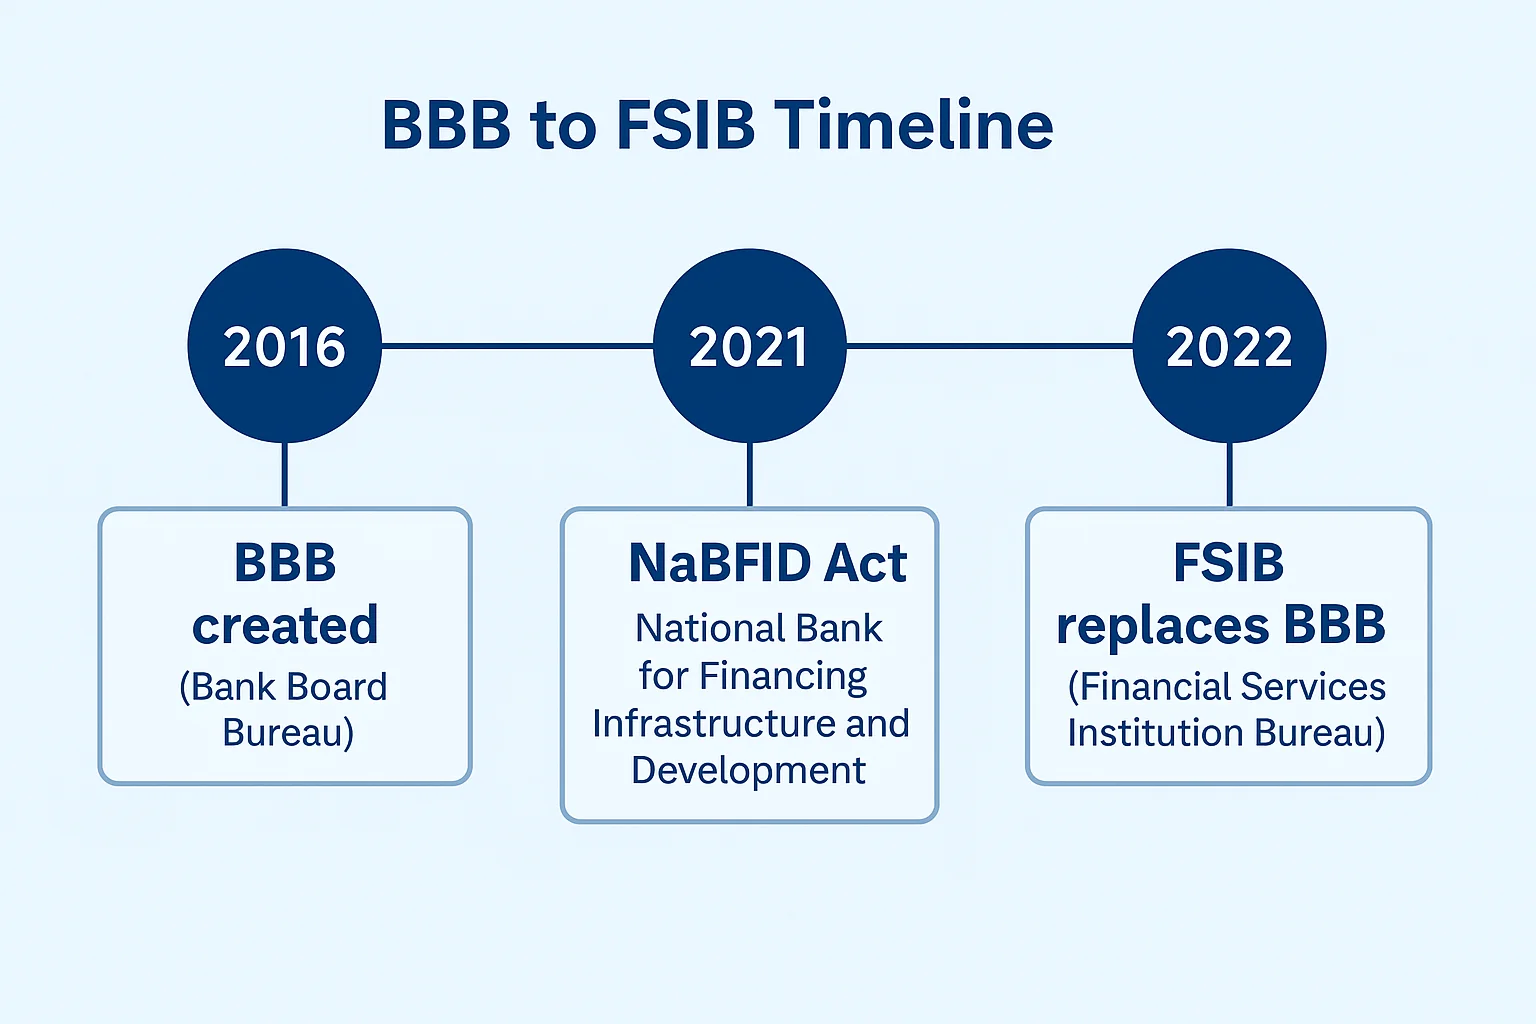
राष्ट्रीय बैंक फॉर फाइनेंसिंग इंफ्रास्ट्रक्चर एंड डेवलपमेंट (NaBFID)
NaBFID अधिनियम, 2021 के तहत ₹1 लाख करोड़ अधिकृत पूंजी के साथ स्थापित।
प्रारंभ में केंद्र सरकार 100% हिस्सेदारी रखेगी, जिसे बाद में 26% तक घटाया जा सकता है।
शेयरधारक हो सकते हैं: केंद्र सरकार, बहुपक्षीय संस्थान, संप्रभु निधि, पेंशन फंड, बीमा कंपनियाँ, वित्तीय संस्थान, बैंक आदि।
NaBFID के कार्य
अधोसंरचना परियोजनाओं के लिए ऋण और अग्रिम देना।
मौजूदा ऋणों को अधिग्रहित या पुनर्वित्त करना।
निजी और संस्थागत निवेश आकर्षित करना।
अधोसंरचना में विदेशी भागीदारी को बढ़ावा देना।
विवाद समाधान हेतु मध्यस्थ की भूमिका निभाना।
अधोसंरचना वित्त पर परामर्श सेवाएँ देना।
NaBFID का प्रबंधन
निदेशक मंडल (Board of Directors) द्वारा शासित।
इसमें शामिल:
अध्यक्ष (केंद्र सरकार द्वारा RBI से परामर्श के बाद नियुक्त)।
प्रबंध निदेशक।
3 तक उप-प्रबंध निदेशक।
2 सरकारी नामित निदेशक।
3 तक शेयरधारक-निर्वाचित निदेशक।
स्वतंत्र निदेशक।
वित्तीय सेवाएँ संस्थान ब्यूरो (FSIB)
1 जुलाई 2022 से स्थापित, BBB (Bank Board Bureau) को प्रतिस्थापित किया।
वित्त मंत्रालय के वित्तीय सेवाएँ विभाग के अंतर्गत।
मुख्य कार्य:
सार्वजनिक बैंकों, वित्तीय संस्थानों और बीमा कंपनियों में निदेशक और चेयरमैन की नियुक्ति की सिफारिश।
निदेशकों की सेवा अवधि बढ़ाने/समाप्त करने पर सलाह।
भविष्य के लिए नेतृत्व उत्तराधिकार योजना विकसित करना।
सार्वजनिक बैंकों और बीमा कंपनियों का प्रदर्शन डेटा संचित करना।
FSIB ने BBB को क्यों बदला?
दिल्ली उच्च न्यायालय ने निर्णय दिया कि BBB बीमा कंपनियों के निदेशकों का चयन करने के लिए सक्षम निकाय नहीं था।
BBB द्वारा नियुक्त कई निदेशकों को इस्तीफा देना पड़ा।
FSIB को स्पष्ट कानूनी अधिकारों के साथ बनाया गया ताकि नियुक्तियों में कोई विवाद न हो।
| पहलू | विवरण |
|---|---|
| स्थापना | NaBFID अधिनियम, 2021 |
| उद्देश्य | दीर्घकालिक अधोसंरचना वित्त |
| अधिकृत पूंजी | ₹1 लाख करोड़ |
| प्रारंभिक स्वामित्व | 100% केंद्र सरकार (26% तक घटाया जा सकता है) |
| नियामक | RBI (AIFI के रूप में) |
| पहलू | BBB | FSIB |
|---|---|---|
| स्थापना वर्ष | 2016 | 2022 |
| कानूनी स्थिति | दिल्ली HC ने बीमा नियुक्तियों में अयोग्य कहा | स्पष्ट कानूनी अधिकार |
| दायरा | मुख्य रूप से सार्वजनिक बैंक | PSBs, बीमा कंपनियाँ और अन्य FIs |
| मुख्य कार्य | निदेशकों की नियुक्ति | नियुक्ति + उत्तराधिकार योजना + डेटा बैंक |
प्रारंभिक परीक्षा टिप्स
- NaBFID: 2021 अधिनियम के तहत स्थापित, ₹1 लाख करोड़ पूंजी।
- शुरुआत में 100% केंद्र सरकार स्वामित्व; बाद में 26% तक घट सकता है।
- NaBFID पाँचवाँ AIFI है – EXIM, NABARD, NHB, SIDBI के बाद।
- FSIB ने 2022 में BBB को बदला, दायरा: बैंक + बीमा कंपनियाँ।
मुख्य परीक्षा बिंदु
- NaBFID भारत की अधोसंरचना वित्त प्रणाली को दीर्घकालिक पूंजी से मजबूत करता है।
- यह जोखिमपूर्ण परियोजनाओं के लिए वाणिज्यिक बैंकों पर निर्भरता घटाता है।
- NaBFID सरकार की अधोसंरचना आधारित विकास दृष्टि से मेल खाता है।
- FSIB पारदर्शी नियुक्ति, नेतृत्व योजना और बैंकों/बीमा कंपनियों में सुशासन सुनिश्चित करता है।
- NaBFID + FSIB मिलकर वित्तीय स्थिरता और संस्थागत क्षमता को मजबूत करते हैं।
ऋण नियंत्रण उपाय (मात्रात्मक बनाम गुणात्मक) और मौद्रिक नीति उपकरण (CRR, SLR)
RBI अर्थव्यवस्था में मुद्रा आपूर्ति और ऋण उपलब्धता को नियंत्रित करने के लिए विभिन्न उपकरणों का उपयोग करता है, जिन्हें मोटे तौर पर मात्रात्मक और गुणात्मक में वर्गीकृत किया गया है। CRR, SLR, रेपो रेट और OMO जैसे मात्रात्मक उपकरण ऋण की कुल मात्रा को प्रभावित करते हैं, जबकि गुणात्मक उपकरण विशिष्ट क्षेत्रों या ऋण के प्रकारों को लक्षित करते हैं।
ऋण नियंत्रण का परिचय
ऋण नियंत्रण, जिसे मौद्रिक नीति भी कहा जाता है, वह तरीका है जिससे RBI अर्थव्यवस्था में उपलब्ध धन और ऋण की मात्रा का प्रबंधन करता है।
लक्ष्य: आर्थिक विकास का समर्थन करते हुए मूल्य स्थिरता (मुद्रास्फीति नियंत्रण) प्राप्त करना।
दो प्रकार के उपकरण:
1. मात्रात्मक उपकरण (सामान्य): ये उपकरण पूरे बैंकिंग प्रणाली में धन और ऋण की कुल मात्रा को प्रभावित करते हैं। इन्हें पूरे शहर के लिए मुख्य पानी आपूर्ति वाल्व को नियंत्रित करने जैसा समझें।
2. गुणात्मक उपकरण (चयनात्मक): ये उपकरण विशिष्ट क्षेत्रों या गतिविधियों की ओर या उनसे दूर ऋण के प्रवाह को निर्देशित करते हैं। इन्हें विशिष्ट पड़ोस या उद्देश्यों के लिए छोटे वाल्वों को नियंत्रित करने जैसा समझें।
1. मात्रात्मक उपकरण
ये सामान्य रूप से ऋण की लागत और उपलब्धता को प्रभावित करते हैं।
a) नकद आरक्षित अनुपात (CRR)
परिभाषा: बैंक की नेट डिमांड और टाइम लायबिलिटी (NDTL) का वह प्रतिशत जो उसे RBI के पास नकद भंडार के रूप में अनिवार्य रूप से रखना होता है।
तंत्र: यदि RBI CRR बढ़ाता है (जैसे, 4% से 5%), तो बैंकों के पास उधार देने के लिए कम पैसा उपलब्ध होता है। इससे मुद्रा आपूर्ति और ऋण निर्माण कम होता है। CRR घटाने से विपरीत प्रभाव पड़ता है।
वर्तमान स्थिति: RBI बैंकों को CRR राशि पर कोई ब्याज नहीं देता है।
b) सांविधिक तरलता अनुपात (SLR)
परिभाषा: NDTL का वह प्रतिशत जिसे बैंकों को नकद, सोना, या सरकार द्वारा अनुमोदित प्रतिभूतियों (G-Secs) जैसे सुरक्षित और तरल संपत्तियों के रूप में बनाए रखना होता है।
तंत्र: यदि RBI SLR बढ़ाता है (जैसे, 18% से 19%), तो बैंकों को अधिक G-Secs खरीदने होंगे, जिससे जनता को उधार देने के लिए कम पैसा बचेगा। इससे ऋण उपलब्धता कम होती है। SLR घटाने से उधार देने के लिए धन मुक्त होता है।
c) बैंक दर
परिभाषा: वह दर जिस पर RBI वाणिज्यिक बैंकों को दीर्घकालिक धन उधार देता है, आमतौर पर सरकारी प्रतिभूतियों जैसी संपार्श्विक के खिलाफ।
तंत्र: उच्च बैंक दर RBI से दीर्घकालिक उधार लेना बैंकों के लिए महंगा बना देती है, जिससे उधार देने में हतोत्साहन होता है। यह एक संकेतक दर के रूप में कार्य करता है।
d) रेपो दर (नीति दर)
परिभाषा: वह दर जिस पर RBI सरकारी प्रतिभूतियों के खिलाफ वाणिज्यिक बैंकों को अल्पकालिक धन (रातोंरात) उधार देता है।
तंत्र: यह RBI का मुख्य नीति उपकरण है। रेपो दर बढ़ाने से बैंकों के लिए उधार लेना महंगा हो जाता है, जिससे जनता के लिए ऋण दरें बढ़ जाती हैं, इस प्रकार मुद्रा आपूर्ति कम हो जाती है। रेपो दर घटाने से उधार लेना सस्ता हो जाता है, जिससे उधार देने को प्रोत्साहन मिलता है।
e) रिवर्स रेपो दर
परिभाषा: वह दर जिस पर RBI वाणिज्यिक बैंकों से धन उधार लेता है (यानी, बैंक अपनी अतिरिक्त धनराशि RBI के पास रखते हैं)।
तंत्र: रिवर्स रेपो बढ़ाने से बैंक RBI के पास अधिक धन रखने के लिए प्रोत्साहित होते हैं (सुरक्षित रिटर्न), जिससे उधार देने के लिए उपलब्ध धन कम हो जाता है। इसे घटाने से RBI के पास धन रखने में हतोत्साहन होता है।
f) सीमांत स्थायी सुविधा (MSF) दर
परिभाषा: वह दर जिस पर बैंक आपात स्थिति में RBI से रातोंरात धन उधार ले सकते हैं, यहां तक कि अपने SLR पोर्टफोलियो में डुबकी लगाकर (एक सीमा तक)।
तंत्र: MSF दर आमतौर पर रेपो दर से अधिक होती है और अल्पकालिक ब्याज दर गलियारे के लिए एक छत के रूप में कार्य करती है।
g) खुले बाजार के परिचालन (OMOs)
परिभाषा: RBI द्वारा खुले बाजार में सरकारी प्रतिभूतियों (G-Secs) की खरीद या बिक्री।
तंत्र (तरलता डालना): जब RBI बैंकों से G-Secs खरीदता है, तो वह उन्हें पैसे देता है, जिससे प्रणाली में तरलता आती है।
तंत्र (तरलता सोखना): जब RBI बैंकों को G-Secs बेचता है, तो वह उनसे पैसे लेता है, जिससे प्रणाली से तरलता सोख ली जाती है।
2. गुणात्मक उपकरण
ये उपकरण ऋण की दिशा और विशिष्ट उपयोगों को प्रभावित करते हैं।
a) मार्जिन आवश्यकताएँ
परिभाषा: संपार्श्विक के रूप में पेश की गई सुरक्षा के बाजार मूल्य और उसके खिलाफ दिए गए ऋण की राशि के बीच का अंतर।
तंत्र: यदि RBI, मान लीजिए, शेयरों में सट्टा लगाने के लिए उधार देने को हतोत्साहित करना चाहता है, तो वह मार्जिन आवश्यकता बढ़ा सकता है (जैसे, शेयर मूल्य का केवल 50% ऋण)। उधार देने को प्रोत्साहित करने के लिए, वह मार्जिन घटा सकता है।
b) उपभोक्ता ऋण विनियमन
उपभोक्ता वस्तुओं (कार, उपकरण) के लिए डाउन पेमेंट और अधिकतम ऋण राशि जैसी ऋण शर्तों को विनियमित करना।
c) ऋण का राशनिंग
RBI विशिष्ट क्षेत्रों या उद्देश्यों के लिए ऋण कोटा तय कर सकता है, जिससे बैंक कितना उधार दे सकते हैं, यह सीमित हो जाता है।
d) नैतिक दबाव (Moral Suasion)
RBI बैंकों को कुछ उधार नीतियों का पालन करने के लिए मनाने के लिए अनुनय, सलाह और अनौपचारिक सुझावों का उपयोग करता है (जैसे, कृषि को अधिक उधार देना, सट्टा उधार से बचना)।
e) प्रत्यक्ष कार्रवाई (Direct Action)
RBI उन बैंकों के खिलाफ दंडात्मक कार्रवाई कर सकता है जो उसके निर्देशों का पालन नहीं करते हैं (जैसे, जुर्माना लगाना, परिचालन प्रतिबंधित करना)।
| प्रकार | उपकरण | प्रभाव |
|---|---|---|
| Quantitative (मात्रात्मक) | CRR, SLR, बैंक दर, रेपो दर, रिवर्स रेपो, MSF, OMOs | अर्थव्यवस्था में ऋण की कुल मात्रा को प्रभावित करते हैं |
| Qualitative (गुणात्मक) | मार्जिन आवश्यकताएँ, उपभोक्ता ऋण विनियमन, राशनिंग, नैतिक दबाव, प्रत्यक्ष कार्रवाई | विशिष्ट क्षेत्रों में ऋण के प्रवाह/दिशा को प्रभावित करते हैं |
प्रारंभिक परीक्षा टिप्स
- मात्रात्मक उपकरण कुल ऋण मात्रा को प्रभावित करते हैं (जैसे, CRR, SLR, रेपो)।
- गुणात्मक उपकरण ऋण की दिशा को प्रभावित करते हैं (जैसे, मार्जिन आवश्यकताएँ, नैतिक दबाव)।
- CRR: RBI के पास रखा जाने वाला रिजर्व, कोई ब्याज नहीं मिलता।
- SLR: बैंकों द्वारा तरल संपत्तियों (नकद, सोना, G-Secs) में रखा जाने वाला रिजर्व।
- रेपो दर: RBI बैंकों को अल्पकालिक उधार देता है (मुख्य नीति दर)।
- रिवर्स रेपो: RBI बैंकों से उधार लेता है।
- OMOs: RBI तरलता प्रबंधन के लिए G-Secs खरीदता/बेचता है।
मुख्य परीक्षा बिंदु
- RBI मुद्रास्फीति प्रबंधन और विकास समर्थन के लिए मात्रात्मक और गुणात्मक उपकरणों का मिश्रण उपयोग करता है।
- CRR और SLR जैसे मात्रात्मक उपकरण सीधे बैंकों की उधार देने की क्षमता को प्रभावित करते हैं।
- नीति दरें (रेपो, रिवर्स रेपो, MSF) पूरी अर्थव्यवस्था में उधार लागत को प्रभावित करती हैं (मौद्रिक नीति संचरण)।
- गुणात्मक उपकरण प्राथमिकता वाले क्षेत्रों की ओर ऋण को चैनलाइज करने या सट्टा गतिविधियों पर अंकुश लगाने में मदद करते हैं, जिससे लक्षित आर्थिक लक्ष्यों का समर्थन होता है।
बैंकिंग लोकपाल योजना और एकीकृत लोकपाल योजना, 2021
बैंकिंग लोकपाल RBI द्वारा स्थापित एक अर्ध-न्यायिक प्राधिकरण था जो बैंक ग्राहकों को बैंकिंग सेवाओं से संबंधित शिकायतों का मुफ्त और त्वरित समाधान प्रदान करता था। 2021 में, RBI ने एकीकृत लोकपाल योजना शुरू की, जिसमें बैंकों, NBFCs और डिजिटल लेन-देन के लिए मौजूदा लोकपाल योजनाओं को एक ही छत के नीचे मिला दिया गया ताकि शिकायत निवारण सरल हो सके।
बैंकिंग लोकपाल योजना (2021 से पहले)
उद्देश्य: वाणिज्यिक बैंकों, RRBs और अनुसूचित प्राथमिक सहकारी बैंकों द्वारा प्रदान की जाने वाली बैंकिंग सेवाओं में कमियों से संबंधित शिकायतों का समाधान करना।
प्रकृति: अर्ध-न्यायिक प्राधिकरण, एक मुफ्त और अनौपचारिक तंत्र प्रदान करना।
दायरा: भुगतान में गैर-भुगतान/देरी, छोटे नोटों/सिक्कों को स्वीकार न करना, कार्य समय का पालन न करना, ब्याज दरों पर RBI निर्देशों का पालन न करना, ऋण में देरी, अनधिकृत शुल्क, ATM मुद्दे, क्रेडिट कार्ड शिकायतें आदि जैसी शिकायतें शामिल थीं।
सीमाएँ: NBFCs और डिजिटल लेन-देन के लिए अलग-अलग योजनाएँ मौजूद थीं, जिससे भ्रम पैदा होता था।
एकीकृत लोकपाल योजना, 2021
लॉन्च तिथि: 12 नवंबर, 2021 प्रधानमंत्री द्वारा।
एकीकरण: तीन मौजूदा योजनाओं को मिला दिया गया:
1. बैंकिंग लोकपाल योजना, 2006
2. गैर-बैंकिंग वित्तीय कंपनियों के लिए लोकपाल योजना, 2018
3. डिजिटल लेन-देन के लिए लोकपाल योजना, 2019
थीम: 'एक राष्ट्र एक लोकपाल' (One Nation One Ombudsman)।
उद्देश्य: शिकायत निवारण प्रक्रिया को सरल बनाना, दक्षता में सुधार करना और इसे अधिक ग्राहक-अनुकूल बनाना।
अधिकार क्षेत्र: बैंक, NBFCs (₹100 करोड़+ संपत्ति आकार वाले), और गैर-बैंक सिस्टम प्रतिभागी (जैसे डिजिटल वॉलेट) शामिल हैं।
मुख्य विशेषताएँ:
एकल संपर्क बिंदु: ग्राहक एक ही स्थान पर शिकायत दर्ज कर सकते हैं और स्थिति ट्रैक कर सकते हैं (ऑनलाइन पोर्टल, ईमेल, या चंडीगढ़ में केंद्रीकृत प्राप्ति और प्रसंस्करण केंद्र को भौतिक पत्र)।
पुरस्कार राशि पर कोई सीमा नहीं: पहले की योजनाओं में मुआवजे की सीमाएँ थीं। एकीकृत योजना लोकपाल को तथ्यों पर विचार करते हुए, हुए वास्तविक नुकसान के आधार पर मुआवजा देने की अनुमति देती है।
शिकायत के आधारों का विस्तार: RBI द्वारा विनियमित किसी भी क्षेत्र से संबंधित सेवा में कमी शामिल है।
प्रक्रिया: ग्राहकों को पहले विनियमित इकाई (बैंक/NBFC) से शिकायत करनी होगी। यदि 30 दिनों के भीतर कोई प्रतिक्रिया नहीं मिलती है या असंतोषजनक प्रतिक्रिया मिलती है, तो वे लोकपाल से संपर्क कर सकते हैं।
अपील: अपीलीय प्राधिकारी RBI के उपभोक्ता शिक्षा और संरक्षण विभाग (CEPD) के प्रभारी कार्यकारी निदेशक हैं।
| योजना | शुरूआत वर्ष | दायरा | मुख्य विशेषता |
|---|---|---|---|
| बैंकिंग लोकपाल | 2006 (पहले के संस्करण मौजूद थे) | बैंक | बैंकिंग सेवा शिकायतों पर केंद्रित |
| NBFCs के लिए लोकपाल | 2018 | NBFCs | NBFC-संबंधित शिकायतों का समाधान |
| डिजिटल लेन-देन के लिए लोकपाल | 2019 | डिजिटल वॉलेट, भुगतान प्रणाली | डिजिटल भुगतान में मुद्दों को कवर किया |
| एकीकृत लोकपाल योजना | 2021 | बैंक, NBFCs (₹100 करोड़+), सिस्टम प्रतिभागी | एक राष्ट्र एक लोकपाल, सरलीकृत प्रक्रिया, मुआवजे की कोई सीमा नहीं |
प्रारंभिक परीक्षा टिप्स
- बैंकिंग लोकपाल बैंक शिकायतों के लिए एक अर्ध-न्यायिक प्राधिकरण था।
- एकीकृत लोकपाल योजना (2021) ने बैंकों, NBFCs और डिजिटल लेन-देन के लिए योजनाओं को मिला दिया।
- थीम: 'एक राष्ट्र एक लोकपाल'।
- ₹100 करोड़ और उससे अधिक संपत्ति आकार वाले NBFCs को कवर करता है।
- शिकायतें चंडीगढ़ में एक केंद्रीकृत पोर्टल/ईमेल/केंद्र के माध्यम से दर्ज की जाती हैं।
- लोकपाल द्वारा दी जा सकने वाली मुआवजा राशि पर कोई सीमा नहीं।
मुख्य परीक्षा बिंदु
- लोकपाल योजना बैंकिंग विवादों को सुलझाने के लिए अदालतों का एक सुलभ और कम लागत वाला विकल्प प्रदान करती है।
- एकीकृत योजना ग्राहकों के लिए प्रक्रिया को सरल बनाती है, जिससे उपभोक्ता संरक्षण बढ़ता है।
- NBFCs और डिजिटल भुगतान प्रदाताओं को एक ही ढांचे के तहत लाना उनके बढ़ते महत्व और संबंधित जोखिमों को स्वीकार करता है।
- केंद्रीकृत प्रसंस्करण और मुआवजे की सीमाओं को हटाने से प्रणाली अधिक प्रभावी और ग्राहक-केंद्रित बनती है।
प्राथमिकता प्राप्त क्षेत्र को उधार (PSL)
प्राथमिकता प्राप्त क्षेत्र को उधार (PSL) RBI का एक आदेश है जिसके तहत बैंकों को अपने कुल ऋण का एक निश्चित हिस्सा उन क्षेत्रों को देना होता है जो भारत के विकास और वित्तीय समावेशन के लिए महत्वपूर्ण माने जाते हैं। इन क्षेत्रों में कृषि, MSME, शिक्षा, आवास, सामाजिक अवसंरचना, नवीकरणीय ऊर्जा और कमजोर वर्ग शामिल हैं।
प्राथमिकता प्राप्त क्षेत्र को उधार (PSL) क्या है?
यह RBI का एक नीतिगत निर्देश है ताकि अर्थव्यवस्था के विशिष्ट क्षेत्रों में पर्याप्त ऋण प्रवाह सुनिश्चित हो सके जिन्हें अन्यथा बैंक अनदेखा कर सकते हैं।
लक्ष्य: समावेशी विकास को बढ़ावा देना, कमजोर वर्गों का समर्थन करना और बैंक उधार को राष्ट्रीय प्राथमिकताओं के साथ संरेखित करना।
बैंकों को इन क्षेत्रों को उधार देने के लिए विशिष्ट लक्ष्य प्राप्त करने होते हैं।
PSL लक्ष्य (मोटे तौर पर)
घरेलू वाणिज्यिक बैंक और विदेशी बैंक (20+ शाखाओं वाले): समायोजित नेट बैंक क्रेडिट (ANBC) या ऑफ-बैलेंस शीट एक्सपोजर (CEOBE) का क्रेडिट समतुल्य, जो भी अधिक हो, का 40%।
क्षेत्रीय ग्रामीण बैंक (RRBs): ANBC या CEOBE का 75%।
लघु वित्त बैंक (SFBs): ANBC या CEOBE का 75%।
शहरी सहकारी बैंक (UCBs): लक्ष्य मार्च 2024 तक चरणों में 75% तक बढ़ाया जा रहा है।
विदेशी बैंक (< 20 शाखाओं वाले): ANBC या CEOBE का 40% (चरणबद्ध वृद्धि)।
(नोट: ANBC मोटे तौर पर एक बैंक द्वारा दिए गए कुल ऋण हैं।)
प्रमुख PSL श्रेणियाँ
1. कृषि: किसानों को ऋण, कृषि ऋण (फसलों के लिए अल्पकालिक, उपकरणों के लिए मध्यम/दीर्घकालिक), कृषि-अवसंरचना (गोदाम, कोल्ड स्टोरेज), सहायक गतिविधियाँ (डेयरी, मत्स्य पालन, आदि)।
2. सूक्ष्म, लघु और मध्यम उद्यम (MSMEs): MSMED अधिनियम, 2006 की परिभाषाओं के अनुसार विनिर्माण और सेवा उद्यमों को ऋण।
3. निर्यात ऋण: निर्यातकों को दिया गया ऋण (एक निश्चित सीमा तक)।
4. शिक्षा: शैक्षिक उद्देश्यों के लिए ऋण, जिसमें व्यावसायिक पाठ्यक्रम शामिल हैं (₹20 लाख तक)।
5. आवास: किफायती आवास के लिए ऋण (सीमाएं मेट्रो/गैर-मेट्रो क्षेत्रों के लिए भिन्न होती हैं), झुग्गी पुनर्विकास के लिए ऋण।
6. सामाजिक अवसंरचना: स्कूल, स्वास्थ्य देखभाल सुविधाएं, पेयजल सुविधाएं, स्वच्छता सुविधाएं बनाने के लिए ऋण (सीमाएं लागू)।
7. नवीकरणीय ऊर्जा: सौर ऊर्जा जनरेटर, बायोमास संयंत्र, पवन चक्कियां, माइक्रो-हाइडल संयंत्रों के लिए ऋण (सीमाएं लागू)।
8. अन्य: कमजोर वर्गों, संकटग्रस्त व्यक्तियों, SC/ST के लिए राज्य-प्रायोजित संगठन, स्वयं सहायता समूह (SHGs), आदि को ऋण।
PSL के भीतर उप-लक्ष्य
समग्र 40% (या 75%) लक्ष्य के भीतर, बैंकों के विशिष्ट उप-लक्ष्य भी होते हैं:
कृषि: ANBC का 18% (इसके भीतर, छोटे और सीमांत किसानों के लिए 10% - संशोधित लक्ष्य FY24 तक चरणबद्ध)।
सूक्ष्म उद्यम: ANBC का 7.5%।
कमजोर वर्ग: ANBC का 12% (संशोधित लक्ष्य FY24 तक चरणबद्ध)।
PSL प्रमाण पत्र (PSLCs)
जो बैंक अपने PSL लक्ष्यों से अधिक हो जाते हैं, वे 'PSL प्रमाण पत्र' उन बैंकों को बेच सकते हैं जिनकी कमी है।
यह एक बाजार तंत्र बनाता है ताकि बैंकों को अपने लक्ष्य पूरे करने में मदद मिले, भले ही वे स्वयं सभी ऋण उत्पन्न न करें।
हाल के परिवर्तन (यू.के. सिन्हा समिति की सिफारिशों पर आधारित)
कम PSL ऋण प्रवाह वाले 'पहचाने गए जिलों' में वृद्धिशील प्राथमिकता क्षेत्र ऋण के लिए उच्च भार।
छोटे और सीमांत किसानों और कमजोर वर्गों के लिए लक्ष्य चरणबद्ध तरीके से बढ़ाए गए।
किसान उत्पादक संगठनों (FPOs)/किसान उत्पादक कंपनियों (FPCs) के लिए उच्च ऋण सीमाएं।
नवीकरणीय ऊर्जा के लिए ऋण सीमाएं दोगुनी की गईं।
स्टार्ट-अप्स को ऋण (₹50 करोड़ तक) PSL के तहत शामिल किया गया।
| बैंक प्रकार | समग्र PSL लक्ष्य (% ANBC का) | कृषि उप-लक्ष्य | सूक्ष्म उद्यम उप-लक्ष्य | कमजोर वर्ग उप-लक्ष्य |
|---|---|---|---|---|
| वाणिज्यिक बैंक और विदेशी बैंक (20+ शाखाएं) | 40% | 18% | 7.5% | 12% |
| RRBs | 75% | 18% | 7.5% | 15% |
| लघु वित्त बैंक | 75% | 18% | 7.5% | 12% |
| शहरी सहकारी बैंक | लक्ष्य 75% मार्च 2024 तक | लागू उप-लक्ष्य | लागू उप-लक्ष्य | लागू उप-लक्ष्य |
| विदेशी बैंक (<20 शाखाएं) | 40% | लागू नहीं | लागू नहीं | लागू नहीं |
प्रारंभिक परीक्षा टिप्स
- PSL लक्ष्य: वाणिज्यिक बैंकों के लिए 40%, RRBs और SFBs के लिए 75%।
- मुख्य श्रेणियाँ: कृषि, MSME, शिक्षा, आवास, सामाजिक अवसंरचना, नवीकरणीय ऊर्जा, कमजोर वर्ग।
- उप-लक्ष्य: कृषि (18%), सूक्ष्म उद्यम (7.5%), कमजोर वर्ग (वाणिज्यिक बैंकों के लिए 12%)।
- PSL प्रमाण पत्र (PSLCs): PSL लक्ष्यों को पूरा करने/चूकने वाले बैंकों के लिए व्यापार योग्य उपकरण।
- हाल के बदलावों में स्टार्ट-अप्स (₹50 करोड़ तक ऋण) को PSL में जोड़ना शामिल है।
मुख्य परीक्षा बिंदु
- PSL वंचित क्षेत्रों की ओर ऋण निर्देशित करने, वित्तीय समावेशन और संतुलित क्षेत्रीय विकास को बढ़ावा देने के लिए एक प्रमुख साधन है।
- यह कृषि, MSMEs (रोजगार सृजन), शिक्षा और किफायती आवास जैसे महत्वपूर्ण क्षेत्रों का समर्थन करता है।
- चुनौतियों में यह सुनिश्चित करना शामिल है कि ऋण इच्छित लाभार्थियों तक पहुंचे और दुरुपयोग को रोका जाए।
- PSLCs अनुपालन के लिए एक बाजार-आधारित तंत्र बनाते हैं, जिससे दक्षता में सुधार होता है।
- PSL श्रेणियों की नियमित समीक्षा और अद्यतन (जैसे स्टार्ट-अप्स को जोड़ना) नीति को विकसित होती आर्थिक जरूरतों के लिए प्रासंगिक बनाए रखता है।
नियो-बैंक
नियो-बैंक केवल-डिजिटल वित्तीय संस्थान हैं जो बिना भौतिक शाखाओं के पूरी तरह से ऑनलाइन काम करते हैं। भारत में, उनके पास अभी तक अपना बैंकिंग लाइसेंस नहीं है और वे आमतौर पर मोबाइल ऐप के माध्यम से बचत खाते, भुगतान और उधार जैसी सेवाएं प्रदान करने के लिए मौजूदा लाइसेंस प्राप्त बैंकों के साथ साझेदारी करते हैं।
नियो-बैंक क्या हैं?
वित्तीय प्रौद्योगिकी (फिनटेक) फर्में जो केवल डिजिटल चैनलों (मोबाइल ऐप, वेबसाइट) के माध्यम से बैंकिंग सेवाएं प्रदान करती हैं।
इनकी कोई भौतिक शाखाएं नहीं होती हैं।
पारंपरिक बैंकों की तुलना में प्रौद्योगिकी, उपयोगकर्ता अनुभव और कम लागत पर ध्यान केंद्रित करते हैं।
नियो-बैंक बनाम पारंपरिक बैंक
भौतिक उपस्थिति: नियो-बैंक केवल-डिजिटल हैं; पारंपरिक बैंकों की शाखाएं होती हैं।
लाइसेंस: भारत में, नियो-बैंक एक भागीदार बैंक के लाइसेंस का उपयोग करके काम करते हैं; पारंपरिक बैंकों का अपना RBI लाइसेंस होता है।
सेवाएं: नियो-बैंक अक्सर बैंकिंग सेवाओं का एक सबसेट प्रदान करते हैं (भुगतान, बचत, बुनियादी उधार); पारंपरिक बैंक एक पूर्ण सूट प्रदान करते हैं (जटिल ऋण, धन प्रबंधन, आदि)।
लागत संरचना: नियो-बैंकों की ओवरहेड लागत कम होती है (कोई शाखा नहीं, कम कर्मचारी), संभावित रूप से सस्ती सेवाएं प्रदान करते हैं।
लक्षित दर्शक: अक्सर तकनीक-प्रेमी सहस्राब्दी, एसएमई, या विशिष्ट आला बाजारों को लक्षित करते हैं।
नियो-बैंक बनाम डिजिटल बैंक
हालांकि अक्सर एक दूसरे के स्थान पर उपयोग किया जाता है, एक महत्वपूर्ण नियामक अंतर है:
नियो-बैंक (वर्तमान भारतीय मॉडल): फ्रंट-एंड प्लेटफ़ॉर्म जो बैकएंड संचालन के लिए लाइसेंस प्राप्त बैंकों के साथ साझेदारी करते हैं।
डिजिटल बैंक (प्रस्तावित): ऐसी संस्थाएं जिन्हें पूरी तरह से डिजिटल रूप से संचालित करने के लिए RBI से अपना स्वयं का बैंकिंग लाइसेंस मिलेगा (जैसा कि NITI आयोग द्वारा चर्चा की गई है)। यह मॉडल अभी भारत में मौजूद नहीं है।
नियो-बैंकों द्वारा प्रदान की जाने वाली सेवाएं (भागीदार बैंकों के माध्यम से)
बचत खाते (अक्सर उच्च ब्याज के साथ)
धन हस्तांतरण और भुगतान (UPI, IMPS)
व्यय ट्रैकिंग और बजट उपकरण
अंतर्राष्ट्रीय धन हस्तांतरण
व्यक्तिगत ऋण और क्रेडिट लाइनें (अक्सर तेज़ प्रसंस्करण)
व्यावसायिक खाते (विशेष रूप से एसएमई और स्टार्ट-अप के लिए)
नियो-बैंकों के लाभ
सुविधा: ऐप के माध्यम से कभी भी, कहीं भी बैंकिंग।
कम शुल्क: कम परिचालन लागत के कारण अक्सर कम या शून्य शुल्क होते हैं।
बेहतर उपयोगकर्ता अनुभव: आकर्षक, सहज ऐप।
तेज़ प्रक्रियाएँ: त्वरित खाता खोलना और ऋण स्वीकृति।
नवोन्मेषी सुविधाएँ: बजट उपकरण, व्यय विश्लेषण।
चुनौतियाँ और जोखिम
नियामक अनिश्चितता: भारत में एक विशिष्ट नियो-बैंक लाइसेंस ढांचे का अभाव।
भागीदार बैंकों पर निर्भरता: यदि भागीदार बैंक को समस्या आती है तो सेवाएं बाधित हो सकती हैं।
सीमित सेवाएं: बंधक या धन प्रबंधन जैसे जटिल उत्पाद प्रदान नहीं कर सकते हैं।
विश्वास कारक: भौतिक शाखाओं की कमी और नएपन के कारण ग्राहक हिचकिचा सकते हैं।
साइबर सुरक्षा जोखिम: केवल-डिजिटल होने से साइबर खतरों के प्रति भेद्यता बढ़ जाती है।
भारत में उदाहरण
जूपिटर, फाई मनी, नियो, ओपन, रेजरपेएक्स (अक्सर फेडरल बैंक, आईसीआईसीआई बैंक, इक्विटास एसएफबी, आदि जैसे बैंकों के साथ साझेदारी करते हैं)
| विशेषता | नियो-बैंक (भारत) | पारंपरिक बैंक | डिजिटल बैंक (प्रस्तावित) |
|---|---|---|---|
| भौतिक शाखा | नहीं | हाँ | नहीं |
| बैंकिंग लाइसेंस | नहीं (भागीदार का उपयोग करता है) | हाँ (अपना) | हाँ (अपना) |
| नियामक निकाय | RBI (अप्रत्यक्ष रूप से भागीदार के माध्यम से) | RBI (प्रत्यक्ष) | RBI (प्रत्यक्ष) |
| बैलेंस शीट | नहीं (भागीदार की) | हाँ (अपनी) | हाँ (अपनी) |
प्रारंभिक परीक्षा टिप्स
- नियो-बैंक केवल-डिजिटल फिनटेक हैं जो बैंकिंग सेवाएं प्रदान करते हैं।
- वे भौतिक शाखाओं के बिना काम करते हैं।
- भारत में, उनके पास वर्तमान में अपना बैंकिंग लाइसेंस नहीं है और वे लाइसेंस प्राप्त बैंकों के साथ साझेदारी करते हैं।
- वे प्रस्तावित डिजिटल बैंकों से भिन्न हैं, जिनके पास अपना लाइसेंस होगा।
मुख्य परीक्षा बिंदु
- नियो-बैंक प्रौद्योगिकी और कम लागत के माध्यम से ग्राहक अनुभव बढ़ाते हैं और प्रतिस्पर्धा को बढ़ावा देते हैं।
- वे तकनीक-प्रेमी उपयोगकर्ताओं और एसएमई तक पहुंचकर वित्तीय समावेशन में भूमिका निभाते हैं।
- एक समर्पित नियामक ढांचे की कमी उपभोक्ता संरक्षण और प्रणालीगत जोखिम के संबंध में चुनौतियां पेश करती है।
- भविष्य में RBI द्वारा केवल-डिजिटल बैंकों के लिए एक विशिष्ट लाइसेंसिंग श्रेणी बनाने की संभावना है, जो नवाचार और स्थिरता को संतुलित करती है।
नियामक सहिष्णुता (Regulatory Forbearance)
नियामक सहिष्णुता का अर्थ है संकट के समय एक नियामक (जैसे RBI) द्वारा वित्तीय संस्थानों (जैसे बैंकों) के लिए पर्यवेक्षी मानदंडों और विनियमों में अस्थायी छूट देना। इसका लक्ष्य व्यापक घबराहट को रोकना, संस्थानों को ठीक होने के लिए समय देना और ऋण प्रवाह को बाधित होने से बचाना है।
नियामक सहिष्णुता क्या है?
इसका मतलब है कि नियामक जानबूझकर एक अस्थायी अवधि के लिए कुछ नियमों या मानदंडों को सख्ती से लागू नहीं करने का विकल्प चुनते हैं।
सादृश्य: कल्पना कीजिए कि एक सख्त शिक्षक है जो आमतौर पर देर से आने वाले छात्रों को दंडित करता है। लेकिन शहर-व्यापी परिवहन हड़ताल के दौरान, शिक्षक असाधारण परिस्थितियों को समझते हुए, एक दिन के लिए देरी के लिए दंडित नहीं करने का फैसला करता है। यह अस्थायी छूट सहिष्णुता है।
नियामक इस उपकरण का उपयोग गंभीर आर्थिक मंदी, वित्तीय संकट, या अप्रत्याशित झटकों (जैसे महामारी) के दौरान करते हैं।
सहिष्णुता का उपयोग क्यों किया जाता है?
घबराहट रोकना: यदि बैंकों को संकट के दौरान तुरंत भारी नुकसान या NPA घोषित करने के लिए मजबूर किया जाता है, तो यह बैंक रन और प्रणालीगत पतन को ट्रिगर कर सकता है।
सांस लेने की जगह प्रदान करना: बैंकों और उधारकर्ताओं को तत्काल दंडात्मक कार्रवाई के बिना झटके से उबरने के लिए समय देता है।
ऋण प्रवाह बनाए रखना: उधार देने में अचानक रुकावट से बचाता है, जो आर्थिक स्थिति को खराब कर सकता है।
सुचारू समायोजन: अचानक, विघटनकारी परिवर्तनों के बजाय नई आर्थिक वास्तविकताओं के लिए क्रमिक समायोजन की अनुमति देता है।
भारत में नियामक सहिष्णुता के उदाहरण
वैश्विक वित्तीय संकट के बाद (2008-09 के बाद): RBI ने बैंकों को तनावग्रस्त कंपनियों (विशेषकर बुनियादी ढांचे में) के लिए ऋणों का पुनर्गठन करने की अनुमति दी, बिना उन्हें तुरंत NPA के रूप में वर्गीकृत किए। हालांकि मदद के इरादे से, इसने 'एक्सटेंड एंड प्रिटेंड' (समस्या को छिपाना) को जन्म दिया, जहां अंतर्निहित समस्याएं वर्षों तक छिपी रहीं, जिससे बाद के NPA संकट में योगदान हुआ।
COVID-19 महामारी (2020-21):
ऋण अधिस्थगन (Loan Moratorium): RBI ने उधारकर्ताओं को कई महीनों के लिए ऋण EMI भुगतान स्थगित करने की अनुमति दी।
संपत्ति वर्गीकरण ठहराव (Asset Classification Standstill): बैंकों को अधिस्थगन अवधि के दौरान भुगतान चूकने पर भी ऋण खातों को NPA स्थिति में डाउनग्रेड नहीं करने की अनुमति दी गई थी।
पुनर्गठन योजनाएं: COVID-प्रभावित उधारकर्ताओं के लिए ऋणों का पुनर्गठन करने के लिए विशेष योजनाएं शुरू की गईं, बिना उन्हें तुरंत NPA के रूप में वर्गीकृत किए।
सहिष्णुता के जोखिम और आलोचनाएँ
वास्तविक तनाव छुपाता है: यह बैंकों और उधारकर्ताओं के वास्तविक वित्तीय स्वास्थ्य को छिपा सकता है, जिससे आवश्यक सुधारात्मक कार्रवाइयों में देरी होती है।
'एक्सटेंड एंड प्रिटेंड': कमजोर बैंकों या गैर-व्यवहार्य व्यवसायों को कृत्रिम रूप से जीवित रहने की अनुमति देता है, जिससे 'ज़ोंबी' फर्में/बैंक बनते हैं।
नैतिक खतरा (Moral Hazard): यदि उधारकर्ता भविष्य के संकटों के दौरान सहिष्णुता की उम्मीद करते हैं तो वे पुनर्भुगतान के बारे में लापरवाह हो सकते हैं।
नुकसान की मान्यता में देरी: खराब ऋणों की मान्यता को स्थगित करता है, संभावित रूप से बाद में एक बड़ा संकट पैदा करता है जब सहिष्णुता समाप्त होती है।
बाजार अनुशासन को कमजोर करता है: वित्तीय प्रणाली में वास्तविक जोखिम के बारे में पारदर्शिता कम करता है।
निष्कर्ष
नियामक सहिष्णुता एक दोधारी तलवार है ⚔️। यह तत्काल संकटों का प्रबंधन करने और घबराहट को रोकने के लिए एक उपयोगी अस्थायी उपकरण हो सकता है। हालांकि, लंबे समय तक या खराब तरीके से डिजाइन की गई सहिष्णुता अंतर्निहित समस्याओं को छिपा सकती है, सुधारों में देरी कर सकती है, और अंततः प्रणालीगत जोखिम बढ़ा सकती है। नियामकों को इसे सावधानी से उपयोग करना चाहिए और एक स्पष्ट निकास रणनीति सुनिश्चित करनी चाहिए।
प्रारंभिक परीक्षा टिप्स
- नियामक सहिष्णुता: संकट के दौरान नियामकों द्वारा नियमों में अस्थायी छूट।
- उद्देश्य: घबराहट रोकना, ठीक होने का समय देना, ऋण प्रवाह बनाए रखना।
- उदाहरण: GFC के बाद ऋण पुनर्गठन, COVID-19 ऋण अधिस्थगन और संपत्ति वर्गीकरण ठहराव।
- जोखिम: तनाव छुपाता है ('एक्सटेंड एंड प्रिटेंड'), नैतिक खतरा, नुकसान की मान्यता में देरी।
मुख्य परीक्षा बिंदु
- सहिष्णुता झटकों के दौरान अर्थव्यवस्था को सहारा देने के लिए इस्तेमाल किया जाने वाला एक प्रति-चक्रीय (counter-cyclical) उपकरण है।
- अल्पावधि में सहायक होते हुए भी, इसका लंबे समय तक उपयोग NPAs को छिपाकर और ज़ोंबी फर्में बनाकर वित्तीय क्षेत्र के दीर्घकालिक स्वास्थ्य को नुकसान पहुंचा सकता है।
- GFC के बाद भारत का अनुभव लंबे समय तक सहिष्णुता के नकारात्मक परिणामों को उजागर करता है।
- प्रभावी सहिष्णुता के लिए स्पष्ट संचार, सख्त समय सीमा, और एक विश्वसनीय निकास रणनीति की आवश्यकता होती है ताकि यह सुनिश्चित हो सके कि समस्याओं का अंततः समाधान हो।