
भारतीय अर्थव्यवस्था · UPSC नोट्स (हिंदी में)
कराधान — भारतीय अर्थव्यवस्था नोट्स
UPSC प्रारंभिक और मुख्य परीक्षा के लिए निःशुल्क, परीक्षा-केंद्रित नोट्स — हर विषय के साथ प्रारंभिक परीक्षा टिप्स और मुख्य परीक्षा बिंदु। 26 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
कराधान
कराधान वह प्रणाली है जिसके माध्यम से सरकारें व्यक्तियों, व्यवसायों और संगठनों से कर एकत्र करती हैं ताकि सार्वजनिक सेवाओं और विकास को वित्तपोषित किया जा सके। कर अनिवार्य भुगतान होते हैं जिन्हें केवल राजस्व के लिए ही नहीं बल्कि मुद्रास्फीति को नियंत्रित करने, विकास को बढ़ावा देने और सामाजिक कल्याण सुनिश्चित करने के लिए राजकोषीय नीति के उपकरण के रूप में भी उपयोग किया जाता है।
परिचय
कर वे शुल्क हैं जिन्हें सरकारें सार्वजनिक सेवाओं पर खर्च करने के लिए एकत्र करती हैं।
इनका उपयोग रक्षा, शिक्षा, स्वास्थ्य सेवा, बुनियादी ढाँचे और कल्याण योजनाओं में होता है।
राजस्व जुटाने से परे, कर राजकोषीय नीति के उपकरण हैं – जैसे मुद्रास्फीति को नियंत्रित करना या उद्योग को बढ़ावा देना।
कर क्या है?
कर कानून द्वारा लगाए गए अनिवार्य भुगतान हैं।
यह सरकार की मुख्य आय का स्रोत है।
करों से प्राप्त धन सड़कों, स्कूलों, अस्पतालों और रक्षा जैसी सेवाओं में खर्च होता है।
कर का वर्गीकरण (न्याय के आधार पर)
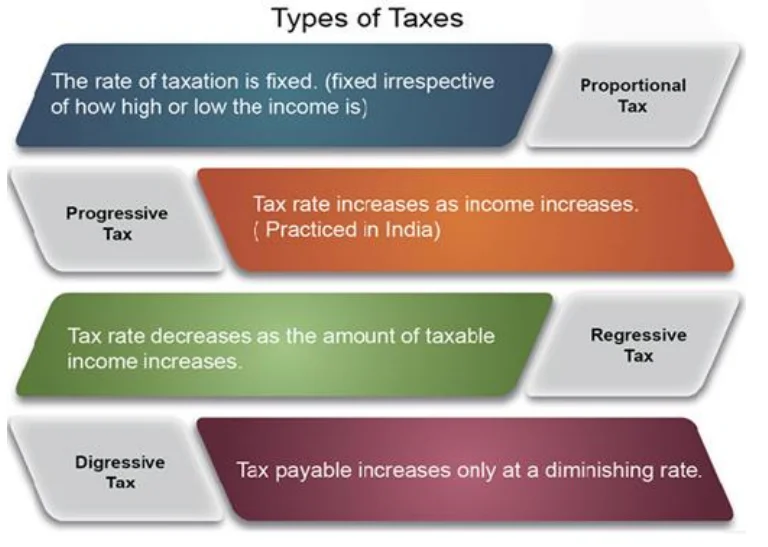
प्रगतिशील कर (Progressive)
आय बढ़ने पर कर दर भी बढ़ती है।
इसे उचित माना जाता है क्योंकि अमीर लोग अधिक योगदान करते हैं।
उदाहरण: आयकर, जहाँ उच्च आय वर्ग अधिक दरों पर कर चुकाते हैं।
प्रतिगामी कर (Regressive)
गरीब लोग अनुपातिक रूप से अमीरों से अधिक कर चुकाते हैं।
उदाहरण: उपभोग पर लगाए गए अप्रत्यक्ष कर गरीबों को अधिक प्रभावित करते हैं।
इस पर विवाद है: कुछ अर्थशास्त्री इसे उत्पादकता प्रेरित मानते हैं, जबकि अन्य सामाजिक न्याय की कमी बताते हैं।
समानुपाती कर (Proportional/Flat)
सभी के लिए कर दर समान रहती है, आय स्तर पर निर्भर नहीं करती।
उदाहरण: GST – अमीर और गरीब दोनों समान कर दर चुकाते हैं।
कर का वर्गीकरण (कौन भरता है इस आधार पर)
प्रत्यक्ष कर
सीधे उस व्यक्ति द्वारा भरा जाता है जिस पर लगाया जाता है।
इसे किसी और पर नहीं डाला जा सकता।
उदाहरण: आयकर, कॉरपोरेट टैक्स।
अप्रत्यक्ष कर
वस्तुओं/सेवाओं पर लगाया जाता है, व्यापारी इसे वसूलकर सरकार को जमा करते हैं।
भार उपभोक्ता पर स्थानांतरित हो जाता है।
उदाहरण: GST, उत्पाद शुल्क, सीमा शुल्क।
अन्य कर शब्दावली
मूल्यानुसार (Ad valorem) कर: मूल्य के प्रतिशत के रूप में लगाया जाता है (जैसे 18% GST)।
विशिष्ट (Specific) कर: मात्रा की प्रति इकाई निश्चित राशि (जैसे ₹ प्रति लीटर या प्रति टन)।
टोबिन कर: अल्पकालिक सट्टेबाज़ी रोकने के लिए मुद्रा/वित्तीय लेन-देन पर छोटा कर (जेम्स टोबिन द्वारा प्रस्तावित)।
| पैरामीटर | प्रत्यक्ष कर | अप्रत्यक्ष कर |
|---|---|---|
| अर्थ | आय/संपत्ति पर लगाया गया कर, सीधे सरकार को | वस्तुओं/सेवाओं पर कर, अप्रत्यक्ष रूप से एकत्र |
| भार | करदाता और भुगतकर्ता एक ही | भुगतान करने वाला उपभोक्ता, सरकार को जमा व्यापारी |
| कर आधार | आय, मुनाफा, संपत्ति | खपत, बिक्री, उत्पादन |
| चोरी की संभावना | संभव | लगभग असंभव |
| मुद्रास्फीति पर प्रभाव | मुद्रास्फीति नियंत्रित करता है | मूल्य बढ़ा सकता है |
| भार स्थानांतरण | स्थानांतरित नहीं किया जा सकता | स्थानांतरित किया जा सकता है |
प्रारंभिक परीक्षा टिप्स
- प्रगतिशील कर = अधिक आय, अधिक कर दर।
- GST समानुपाती कर का उदाहरण है।
- प्रत्यक्ष कर का भार स्थानांतरित नहीं होता, अप्रत्यक्ष कर का भार उपभोक्ता पर डाला जाता है।
- प्रत्यक्ष कर मुद्रास्फीति नियंत्रित करते हैं, अप्रत्यक्ष कर कीमतें बढ़ा सकते हैं।
मुख्य परीक्षा बिंदु
- कराधान केवल राजस्व साधन नहीं बल्कि राजकोषीय नीति का उपकरण भी है।
- प्रगतिशील कर समानता सुनिश्चित करते हैं, प्रतिगामी कर असमानता बढ़ा सकते हैं।
- प्रत्यक्ष कर पुनर्वितरण के लिए बेहतर हैं, जबकि अप्रत्यक्ष कर संग्रह में सरल हैं।
- भारत दक्षता और समानता के बीच संतुलन बनाने के लिए दोनों प्रकार का उपयोग करता है।
- चुनौतियाँ: कर चोरी, अनुपालन बोझ, न्याय और विकास के बीच संतुलन।
भारत में कराधान
भारत में कर तीन स्तरों पर लगाए जाते हैं – केंद्र सरकार, राज्य सरकारें और स्थानीय निकाय (जैसे पंचायतें और नगरपालिकाएँ)। कराधान का ढांचा भारतीय संविधान में विशेष अनुच्छेदों और अनुसूचियों के माध्यम से दिया गया है।
अवलोकन
कर सरकार के खर्चों के लिए अनिवार्य भुगतान हैं। ये केंद्र, राज्य और स्थानीय स्तर पर लगाए जाते हैं।
संविधान सुनिश्चित करता है कि कोई भी कर बिना कानून के नहीं लगाया जा सकता।
संवैधानिक प्रावधान
अनुच्छेद 265
बिना कानून की अनुमति के कोई कर नहीं लगाया या वसूला जा सकता।
हर कर संसद या राज्य विधानमंडल द्वारा बनाए गए कानून से समर्थित होना चाहिए।
अनुच्छेद 246 (अनुसूची VII)
विधायी शक्तियों का विभाजन तय करता है, जिसमें कर लगाने की शक्ति भी शामिल है।
अनुसूची VII तीन सूचियाँ प्रदान करती है:
सूची I (केंद्रीय सूची): केवल संसद कानून बना सकती है (जैसे आयकर, सीमा शुल्क)।
सूची II (राज्य सूची): केवल राज्य विधानमंडल कानून बना सकते हैं (जैसे भूमि राजस्व, स्टाम्प शुल्क)।
सूची III (समवर्ती सूची): संसद और राज्य दोनों कानून बना सकते हैं (जैसे शिक्षा, पर्यावरण)।
73वां और 74वां संविधान संशोधन
पंचायतों और नगरपालिकाओं को कुछ स्थानीय कर लगाने की शक्ति देता है (जैसे संपत्ति कर, मंडी शुल्क, टोल)।
भारत में प्रत्यक्ष कर
प्रत्यक्ष कर वे होते हैं जिन्हें सीधे व्यक्ति/संस्था सरकार को देती है।
केंद्र सरकार के प्रत्यक्ष कर
आय पर: कॉरपोरेशन टैक्स, व्यक्तिगत आयकर, न्यूनतम वैकल्पिक कर (MAT), पूंजीगत लाभ कर।
व्यय पर: फ्रिंज बेनिफिट टैक्स (समाप्त), गिफ्ट टैक्स (समाप्त)।
संपत्ति पर: प्रतिभूति लेनदेन कर, संपत्ति कर (समाप्त), बैंकिंग कैश लेनदेन कर (समाप्त)।
राज्य सरकार के प्रत्यक्ष कर
आय पर: कृषि कर, प्रोफेशनल टैक्स।
व्यय पर: रोड टैक्स।
संपत्ति पर: भूमि राजस्व, स्टाम्प शुल्क, शहरी क्षेत्रों में संपत्ति कर।
उपकर (Cess) और अधिभार (Surcharge)
उपकर (Cess)
एक विशेष उद्देश्य के लिए लगाया गया कर।
उदाहरण: शिक्षा उपकर, स्वास्थ्य और शिक्षा उपकर, सड़क और अवसंरचना उपकर।
संचित धन भारत की संचित निधि (CFI) में जाता है, फिर योजनाओं में प्रयोग होता है।
राज्यों के साथ वित्त आयोग द्वारा साझा नहीं किया जाता।
अधिभार (Surcharge)
मौजूदा कर दर पर अतिरिक्त कर।
उदाहरण: 30% कर पर 10% अधिभार लगाने से कुल कर दर 33% हो जाती है।
इसका कोई विशेष उद्देश्य नहीं होता, सामान्य व्यय में प्रयोग होता है।
राज्यों के साथ साझा नहीं किया जाता।
| श्रेणी | केंद्र सरकार | राज्य सरकार |
|---|---|---|
| आय पर | कॉरपोरेट टैक्स, व्यक्तिगत आयकर, MAT, पूंजीगत लाभ कर | कृषि कर, प्रोफेशनल टैक्स |
| व्यय पर | फ्रिंज बेनिफिट टैक्स (समाप्त), गिफ्ट टैक्स (समाप्त) | रोड टैक्स |
| संपत्ति पर | प्रतिभूति लेनदेन कर, संपत्ति कर (समाप्त) | भूमि राजस्व, स्टाम्प शुल्क, संपत्ति कर |
प्रारंभिक परीक्षा टिप्स
- अनुच्छेद 265: बिना कानून के कोई कर नहीं।
- अनुच्छेद 246 + अनुसूची VII: कर शक्तियों का विभाजन।
- 73वां और 74वां संशोधन: पंचायत और नगरपालिकाएँ कर लगा सकती हैं।
- उपकर = विशेष उद्देश्य के लिए कर, राज्यों से साझा नहीं।
- अधिभार = अतिरिक्त कर, सामान्य खर्चों के लिए, राज्यों से साझा नहीं।
मुख्य परीक्षा बिंदु
- भारत की कर प्रणाली तीन स्तरों पर काम करती है: केंद्र, राज्य और स्थानीय निकाय।
- संविधान सुनिश्चित करता है कि कर केवल कानून द्वारा ही लगाया जाए (अनुच्छेद 265)।
- अनुसूची VII के तहत कर शक्तियों का स्पष्ट विभाजन है।
- प्रत्यक्ष कर केंद्र और राज्यों द्वारा अलग-अलग लगाए जाते हैं ताकि संतुलित राजस्व सुनिश्चित हो।
- उपकर और अधिभार अतिरिक्त राजस्व के साधन हैं लेकिन राज्यों के साथ साझा न होने से वित्तीय असंतुलन पैदा करते हैं।
भारत में व्यक्तिगत आयकर
व्यक्तिगत आयकर वह कर है जो सरकार व्यक्तियों की आय पर लगाती है। यह आयकर अधिनियम, 1961 के तहत नियंत्रित होता है और सरकार के राजस्व का मुख्य स्रोत है। भारत में दो व्यवस्थाएँ हैं: पुरानी कर व्यवस्था (छूट और कटौती के साथ) और नई कर व्यवस्था (सरल स्लैब, कम छूट)।
अवलोकन
व्यक्तिगत आयकर व्यक्तियों, हिंदू अविभाजित परिवारों (HUF), फर्मों आदि पर लगाया जाता है।
करदाताओं को हर साल आयकर रिटर्न (ITR) भरना अनिवार्य है।
श्रेणियाँ: 60 वर्ष से कम आयु वाले व्यक्ति, वरिष्ठ नागरिक (60–80 वर्ष), अति वरिष्ठ नागरिक (>80 वर्ष)।
एकत्र कर का उपयोग रक्षा, स्वास्थ्य, शिक्षा और अवसंरचना जैसी सेवाओं पर किया जाता है।
पुरानी कर व्यवस्था (2025 से पहले)
आयु के अनुसार छूट सीमा:
₹2.5 लाख तक: <60 वर्ष
₹3 लाख तक: 60–80 वर्ष
₹5 लाख तक: >80 वर्ष
कर स्लैब:
₹0 – ₹2.5 लाख: कोई कर नहीं
₹2.5 – ₹5 लाख: 5%
₹5 – ₹10 लाख: 20%
₹10 लाख से ऊपर: 30%
कई कटौतियाँ और छूट उपलब्ध (80C निवेश, HRA, 80D स्वास्थ्य बीमा आदि)।
नई कर व्यवस्था (FY 2025-26 से)
नई व्यवस्था अब डिफ़ॉल्ट है।
छूट सीमा: सभी आयु समूहों के लिए ₹4 लाख।
कर स्लैब:
₹0 – ₹4,00,000 → कोई कर नहीं
₹4,00,001 – ₹8,00,000 → 5%
₹8,00,001 – ₹12,00,000 → 10%
₹12,00,001 – ₹16,00,000 → 15%
₹16,00,001 – ₹20,00,000 → 20%
₹20,00,001 – ₹24,00,000 → 25%
₹24,00,000 से ऊपर → 30%
छूट (धारा 87A): ₹12 लाख तक की आय पर कोई कर नहीं।
बहुत कम कटौतियाँ उपलब्ध।
अतिरिक्त बिंदु
कुल कर पर 4% स्वास्थ्य और शिक्षा उपकर।
अधिक आय पर अधिभार (7%, 12% आदि)।
सरलता पर ध्यान, लेकिन कर-बचत विकल्प कम।
| पहलू | पुरानी व्यवस्था | नई व्यवस्था (2025 से) |
|---|---|---|
| मूल छूट सीमा | ₹2.5–5 लाख (आयु पर निर्भर) | ₹4 लाख (सभी श्रेणियों के लिए) |
| कर स्लैब | 5%, 20%, 30% | 5%, 10%, 15%, 20%, 25%, 30% |
| छूट (87A) | ₹5 लाख तक आय → कोई कर नहीं | ₹12 लाख तक आय → कोई कर नहीं |
| कटौतियाँ/छूट | उपलब्ध (80C, HRA आदि) | ज्यादातर उपलब्ध नहीं |
| डिफ़ॉल्ट स्थिति | विकल्प से | व्यक्तियों/HUF के लिए डिफ़ॉल्ट |
प्रारंभिक परीक्षा टिप्स
- नई कर व्यवस्था FY 2025-26 से डिफ़ॉल्ट है।
- धारा 87A के तहत छूट बढ़ी: ₹12 लाख तक आय पर कर नहीं।
- पुरानी व्यवस्था अभी भी उपलब्ध, उन लोगों के लिए उपयोगी जिनके पास अधिक कटौतियाँ हैं।
मुख्य परीक्षा बिंदु
- व्यक्तिगत आयकर भारत के लिए राजस्व का प्रमुख स्रोत है, जो निष्पक्षता और सरलता के बीच संतुलन बनाता है।
- पुरानी व्यवस्था में छूटों से बचत, नई व्यवस्था में सरलता और कम दरें।
- 2025 सुधारों से ₹12 लाख तक की आय कर-मुक्त हुई, मध्यम वर्ग को लाभ।
- नीति का उद्देश्य: स्वैच्छिक अनुपालन बढ़ाना, जटिलता कम करना, उपलब्ध आय बढ़ाना।
भारत में कॉर्पोरेट कर
कॉर्पोरेट कर कंपनियों के शुद्ध लाभ पर लगाया जाने वाला कर है। यह घरेलू (भारतीय) कंपनियों और भारत में आय अर्जित करने वाली विदेशी कंपनियों दोनों पर लागू होता है। यह भारत के प्रमुख प्रत्यक्ष करों में से एक है और आयकर अधिनियम, 1961 के तहत नियंत्रित होता है। समय-समय पर दरों को कम करने, अनुपालन को सरल बनाने और भारत को निवेश के लिए आकर्षक बनाने के लिए सुधार किए गए हैं।
अवलोकन
कॉर्पोरेट कर कंपनियों के लाभ पर लगाया जाता है, जब खर्च जैसे वेतन, मूल्यह्रास और उत्पादन लागत घटा दी जाती है।
यह व्यक्तिगत आयकर से अलग है, क्योंकि यह व्यक्तियों पर नहीं बल्कि कंपनियों पर लागू होता है।
घरेलू और विदेशी दोनों कंपनियों को भारत में आय अर्जित करने पर यह कर देना होता है।
कॉर्पोरेट टैक्स से प्राप्त राजस्व सरकार के लिए प्रमुख आय का स्रोत है।
घरेलू कॉर्पोरेट कर दरें
छूट न लेने वाली कंपनियाँ: 22% + उपकर और अधिभार। प्रभावी दर लगभग 25.17%। इन पर MAT नहीं लागू होता।
छूट लेने वाली कंपनियाँ: 30%। MAT 15% लागू।
नई घरेलू मैन्युफैक्चरिंग कंपनियाँ: 15% दर यदि 1 अक्टूबर 2019 या उसके बाद पंजीकृत और विनिर्माण में नया निवेश।
विदेशी कॉर्पोरेट कर दरें
विदेशी कंपनियों पर केवल भारत में अर्जित आय पर कर लगाया जाता है।
सामान्य आय – 40%, तकनीकी सेवाओं या रॉयल्टी (1976 से पहले समझौता) – 50%.
उदाहरण: अमेरिका की कंपनी यदि भारत से सेवा शुल्क कमाती है, तो उस आय पर भारत में कर देना होगा।
न्यूनतम वैकल्पिक कर (MAT)
1997-98 में शुरू किया गया ताकि बड़ी कंपनियाँ छूटों का उपयोग करके शून्य कर न दें।
MAT दर: 15% (पहले 18.5%)।
नई मैन्युफैक्चरिंग कंपनियों पर MAT लागू नहीं।
नियम: कंपनियों को कॉर्पोरेट टैक्स या MAT, जो भी अधिक हो, देना होगा।
लाभांश वितरण कर (DDT)
पहले कंपनियों को लाभांश बाँटने से पहले कर देना होता था।
इससे दोहरा कर लगता था (कंपनी + शेयरधारक)।
2020 में समाप्त कर दिया गया। अब कर सीधे शेयरधारकों के हाथ में लगता है।
संपत्ति कर
1957 के संपत्ति कर अधिनियम के तहत लागू।
उच्च अनुपालन लागत और कम राजस्व के कारण 2016 से समाप्त।
उपकर और अधिभार
उपकर विशेष उद्देश्यों के लिए लगाया जाता है (जैसे शिक्षा उपकर)।
अधिभार का कोई विशेष उद्देश्य नहीं होता, इसे सामान्य राजस्व में जोड़ा जाता है।
अंतर्राष्ट्रीय संदर्भ
भारत की दरें (22–25%) वैश्विक औसत से प्रतिस्पर्धी हैं।
2019 सुधारों के बाद भारत की स्थिति ASEAN देशों के करीब हो गई।
महत्व
सरकार के राजस्व का मुख्य स्रोत।
निवेश और विकास को बढ़ावा देता है।
बड़े कॉरपोरेशनों पर अधिभार से सामाजिक खर्च में योगदान।
| कंपनी का प्रकार | कर दर | विशेष टिप्पणी |
|---|---|---|
| घरेलू (बिना छूट) | 22% + उपकर/अधिभार | प्रभावी 25.17%, MAT लागू नहीं |
| घरेलू (छूट के साथ) | 30% | MAT 15% लागू |
| नई मैन्युफैक्चरिंग (1 अक्टूबर 2019 के बाद) | 15% | नया निवेश आवश्यक |
| विदेशी कंपनी (भारत से आय) | 40% | भारतीय कार्यों से आय |
| विदेशी कंपनी (रॉयल्टी/तकनीकी फीस, 1976 से पहले) | 50% | सरकार की मंजूरी आवश्यक |
प्रारंभिक परीक्षा टिप्स
- कॉर्पोरेट टैक्स आयकर अधिनियम, 1961 के तहत।
- 2019 सुधार: 22% घरेलू कंपनियों के लिए, 15% नई मैन्युफैक्चरिंग।
- MAT 1997-98 में शुरू, अब 15%।
- DDT 2020 में समाप्त, अब लाभांश पर कर शेयरधारकों पर।
- संपत्ति कर 2016 में समाप्त।
- उपकर विशेष उद्देश्यों के लिए लगाया जाता है।
मुख्य परीक्षा बिंदु
- कॉर्पोरेट टैक्स भारत की राजस्व प्रणाली की रीढ़ है।
- सुधारों का उद्देश्य राजस्व और विकास के बीच संतुलन बनाना है।
- MAT शून्य कर कंपनियों द्वारा कर बचाव को रोकता है।
- DDT और संपत्ति कर समाप्त कर प्रणाली को सरल बनाया।
- वैश्विक तुलना में भारत 2019 सुधारों के बाद प्रतिस्पर्धी है।
- अधिभार और उपकर अतिरिक्त राजस्व देते हैं लेकिन राज्यों में बराबर साझा नहीं होता।
पूंजीगत लाभ कर
पूंजीगत लाभ कर वह कर है जो पूंजीगत संपत्तियों जैसे भूमि, संपत्ति, आभूषण, शेयर, बॉन्ड और अन्य प्रतिभूतियों की बिक्री से प्राप्त लाभ पर लगाया जाता है। इसे अल्पकालिक पूंजीगत लाभ (STCG) और दीर्घकालिक पूंजीगत लाभ (LTCG) में वर्गीकृत किया जाता है।
अवलोकन
किसी पूंजीगत संपत्ति की बिक्री से होने वाला कोई भी लाभ या मुनाफा आयकर अधिनियम, 1961 के तहत आय माना जाता है और उस पर पूंजीगत लाभ कर लगाया जाता है।
पूंजीगत संपत्तियाँ: भूमि, भवन, वाहन, आभूषण, मशीनरी, पेटेंट, ट्रेडमार्क, शेयर, बॉन्ड, म्यूचुअल फंड आदि।
अपवाद: ग्रामीण कृषि भूमि पूंजीगत संपत्ति नहीं मानी जाती, इसलिए उस पर कोई पूंजीगत लाभ कर नहीं।
अल्पकालिक पूंजीगत लाभ (STCG)
यदि कोई संपत्ति 36 महीने या उससे कम समय तक रखी जाती है तो इसे अल्पकालिक पूंजीगत संपत्ति माना जाता है।
भूमि और भवन के लिए यह अवधि 24 महीने है।
सूचीबद्ध शेयरों, प्रतिभूतियों और जीरो-कूपन बॉन्ड के लिए अवधि केवल 12 महीने है।
उदाहरण: जनवरी 2024 में शेयर खरीदे और नवंबर 2024 में बेचे तो यह STCG होगा।
कराधान: सामान्य आय में जोड़कर लागू आयकर स्लैब से कर। लेकिन सूचीबद्ध शेयरों/इक्विटी म्यूचुअल फंड पर (जहाँ STT दिया गया हो) 15% का फ्लैट टैक्स।
दीर्घकालिक पूंजीगत लाभ (LTCG)
यदि कोई संपत्ति 36 महीने से अधिक रखी जाती है तो इसे दीर्घकालिक पूंजीगत संपत्ति माना जाता है।
भूमि और भवन के लिए अवधि 24 महीने से अधिक।
सूचीबद्ध शेयरों और प्रतिभूतियों के लिए अवधि 12 महीने से अधिक।
उदाहरण: 2020 में भूमि खरीदी और 2024 में बेची तो यह LTCG होगा।
कराधान: शेयरों/म्यूचुअल फंड पर ₹1 लाख से अधिक लाभ पर 10% कर। अन्य संपत्तियों पर 20% कर (इंडेक्सेशन के साथ)।
प्रतिभूति लेनदेन कर (STT)
2004 में शुरू किया गया।
शेयर, ईटीएफ, डेरिवेटिव आदि की खरीद/बिक्री पर लागू।
लेनदेन राशि पर सीधा छोटा टैक्स।
उदाहरण: ₹1,00,000 के शेयर खरीदने पर 0.1% STT यानी ₹100।
डिजिटल टैक्स / समानता उपकर
विदेशी डिजिटल कंपनियों से कर वसूलने हेतु।
2016: ऑनलाइन विज्ञापनों पर 6% कर।
2020 (Equalisation Levy 2.0): ई-कॉमर्स ऑपरेटरों (Amazon, Flipkart आदि) पर 2% कर यदि उनका भारत में टर्नओवर ₹2 करोड़ से अधिक हो।
उद्देश्य: विदेशी टेक कंपनियाँ भारत में अर्जित आय पर उचित कर दें।
OECD की वैश्विक कर सुधार योजना (2021) का हिस्सा।
| प्रकार | होल्डिंग अवधि | कर दर |
|---|---|---|
| अल्पकालिक पूंजीगत लाभ (STCG) | ≤36 महीने (भूमि/भवन के लिए ≤24, शेयर/प्रतिभूति के लिए ≤12) | आयकर स्लैब के अनुसार; सूचीबद्ध शेयरों पर 15% |
| दीर्घकालिक पूंजीगत लाभ (LTCG) | >36 महीने (भूमि/भवन >24, शेयर/प्रतिभूति >12) | 10% (₹1 लाख से अधिक इक्विटी लाभ पर); अन्य पर 20% इंडेक्सेशन सहित |
| प्रतिभूति लेनदेन कर (STT) | स्टॉक एक्सचेंज पर लेनदेन पर | लेनदेन मूल्य का छोटा प्रतिशत |
| डिजिटल टैक्स (समानता उपकर) | विदेशी ई-कॉमर्स और डिजिटल सेवाओं पर | 6% (विज्ञापन, 2016); 2% (ई-कॉमर्स, 2020 से) |
प्रारंभिक परीक्षा टिप्स
- पूंजीगत लाभ कर आयकर अधिनियम, 1961 के तहत।
- STCG होल्डिंग अवधि: 36 महीने (भूमि/भवन 24, शेयर 12)।
- LTCG इक्विटी ₹1 लाख से अधिक पर 10%।
- इंडेक्सेशन लाभ केवल गैर-इक्विटी संपत्तियों पर।
- STT 2004 में शुरू हुआ।
- समानता उपकर: 6% (2016) + 2% (2020 विस्तार)।
मुख्य परीक्षा बिंदु
- पूंजीगत लाभ कर संपत्ति की बिक्री से उत्पन्न संपत्ति पर कर सुनिश्चित करता है।
- दीर्घकालिक होल्डिंग को प्रोत्साहन (LTCG की दरें कम)।
- इंडेक्सेशन निवेशकों को मुद्रास्फीति से बचाता है।
- STT ने प्रतिभूति कराधान को सरल और पारदर्शी बनाया।
- डिजिटल टैक्स से विदेशी कंपनियों पर भी कर लगाया जाता है।
- वैश्विक कर सुधार (OECD योजना) का हिस्सा।
व्यवसाय कर, फ्रिंज बेनिफिट टैक्स, बीसीटीटी और आभासी डिजिटल संपत्ति कराधान
ये कर भारत में विभिन्न प्रकार के कराधान को दर्शाते हैं—व्यवसाय कर (राज्यों द्वारा), फ्रिंज बेनिफिट टैक्स और बैंकिंग कैश ट्रांजैक्शन टैक्स (अब समाप्त), और हाल ही में शुरू किया गया आभासी डिजिटल संपत्ति (VDA) पर 30% कर।
व्यवसाय कर
राज्य सरकारों द्वारा लगाया और वसूला जाने वाला कर।
वेतनभोगी कर्मचारी, डॉक्टर, वकील, चार्टर्ड अकाउंटेंट आदि पेशेवरों पर लागू।
नियोक्ता वेतन से यह कर काटकर राज्य सरकार को जमा करता है।
अधिकतम सीमा: ₹2,500 प्रति वर्ष (अनुच्छेद 276)।
उदाहरण: महाराष्ट्र में आय वर्ग के आधार पर ₹175 से ₹2,500 तक।
फ्रिंज बेनिफिट टैक्स (FBT)
2005 में शुरू किया गया, कर्मचारियों को दिए गए गैर-नकद लाभों पर।
उदाहरण: मुफ्त यात्रा टिकट, फोन बिल रिइम्बर्समेंट, मनोरंजन खर्च।
कर नियोक्ता द्वारा अदा किया जाता था।
2009 में समाप्त कर दिया गया।
बैंकिंग कैश ट्रांजैक्शन टैक्स (BCTT)
2005 में शुरू किया गया, ब्लैक मनी रोकने और बड़े नकद लेनदेन को ट्रैक करने हेतु।
₹25,000 से अधिक नकद निकासी (प्रति दिन) पर 0.1% टैक्स।
2009 में समाप्त कर दिया गया।
आभासी डिजिटल संपत्ति कराधान (VDA Taxation)
2022-23 के बजट में पेश किया गया।
परिभाषा (धारा 2(47A)): कोई भी डिजिटल टोकन, कोड या संख्या जो मूल्य का प्रतिनिधित्व करती हो और इलेक्ट्रॉनिक रूप से संग्रहीत या व्यापार योग्य हो।
इसमें NFT भी शामिल हैं।
कर प्रावधान (1 अप्रैल 2022 से, धारा 115BBH):
ट्रांसफर से होने वाली आय पर 30% टैक्स।
कोई कटौती नहीं (सिर्फ लागत को छोड़कर)।
VDA पर हानि अन्य आय से समायोजित नहीं।
उपहार प्राप्तकर्ता के हाथों में कर योग्य।
ट्रांसफर पर 1% TDS।
| कर | आरंभ | लागू | वर्तमान स्थिति |
|---|---|---|---|
| व्यवसाय कर | संवैधानिक प्रावधान (अनु. 276) | कर्मचारी व पेशेवर (राज्य सरकार) | प्रचलित, अधिकतम ₹2,500/वर्ष |
| फ्रिंज बेनिफिट टैक्स (FBT) | 2005 | नियोक्ता द्वारा दिए गए गैर-नकद लाभ | 2009 में समाप्त |
| बैंकिंग कैश ट्रांजैक्शन टैक्स (BCTT) | 2005 | ₹25,000 से अधिक नकद निकासी | 2009 में समाप्त |
| आभासी डिजिटल संपत्ति कर (VDA) | 2022 | क्रिप्टोकरेंसी, NFT, डिजिटल टोकन | प्रचलित, 30% टैक्स + 1% TDS |
प्रारंभिक परीक्षा टिप्स
- व्यवसाय कर राज्य विषय है, अधिकतम ₹2,500/वर्ष (अनुच्छेद 276)।
- FBT 2005 में शुरू, 2009 में समाप्त।
- BCTT 2005 में शुरू, 2009 में समाप्त।
- VDA कराधान (बजट 2022–23): 30% कर + 1% TDS।
- NFT को VDA की परिभाषा में शामिल किया गया है (धारा 2(47A)).
मुख्य परीक्षा बिंदु
- व्यवसाय कर राज्यों के लिए राजस्व का छोटा लेकिन स्थिर स्रोत है।
- FBT और BCTT कर आधार बढ़ाने के प्रयास थे लेकिन आलोचना के कारण समाप्त कर दिए गए।
- VDA कराधान डिजिटल बाजारों पर भारत के नियामक दृष्टिकोण को दर्शाता है।
- 30% फ्लैट टैक्स और कोई सेट-ऑफ नहीं दर्शाता है कि सरकार क्रिप्टो-संपत्तियों को लेकर सतर्क है।
- फिनटेक नवाचार और वित्तीय नियमन में संतुलन बनाए रखने के लिए महत्वपूर्ण।
कृषि आयकर
आयकर अधिनियम की धारा 2(1A) के अनुसार कृषि आय का अर्थ है भूमि से प्राप्त किराया, राजस्व या आय जो भारत में कृषि उद्देश्यों के लिए उपयोग की जाती है। धारा 10(1) के अनुसार, कृषि आय पर केंद्रीय आयकर से छूट है, हालांकि इसे कर के दायरे में लाने को लेकर बहस जारी है।
कृषि आय की परिभाषा
आयकर अधिनियम की धारा 2(1A) के अनुसार कृषि आय में शामिल हैं:
भारत में कृषि भूमि से किराया या राजस्व।
कृषि कार्यों से आय, जिसमें कृषि उत्पादों का प्रसंस्करण भी शामिल है।
फार्महाउस से आय (कुछ शर्तों के तहत)।
नर्सरी में पौधों/कलमों की बिक्री से आय।
धारा 10(1): भारत में अर्जित कृषि आय केंद्रीय आयकर से मुक्त है।
कृषि आय पर कर लगाने के विरुद्ध तर्क
छोटा कर आधार: 95% कृषि संपत्ति छोटे और सीमांत किसानों के पास है, जिनकी कर देने की क्षमता नहीं।
ऋण की समस्या: कर लगाने से गरीब किसानों के लिए कर्ज पाना कठिन होगा।
कृषि संकट: कर्ज और कम आय के कारण किसानों की आत्महत्याएँ होती हैं, ऐसे में कर भार उनकी समस्या बढ़ाएगा।
अनौपचारिक क्षेत्र: अधिकांश लेनदेन नकद में होते हैं, जिससे आय का सही हिसाब रखना कठिन है।
कृषि आय पर कर लगाने के पक्ष में तर्क
समानता का मुद्दा: गैर-किसानों को कर देना पड़ता है जबकि अमीर किसान छूट पाते हैं।
धनशोधन: कई लोग गैर-कृषि आय को कृषि आय दिखाकर कर से बचते हैं।
छोटा कर आधार: छूट से करदाता घट जाते हैं, और बाकी लोगों पर अधिक कर भार पड़ता है।
केलकर समिति और कर प्रशासन सुधार आयोग (2014): बड़े किसानों की आय पर कर लगाने की सिफारिश की।
| पहलू | विवरण |
|---|---|
| परिभाषा (धारा 2(1A)) | कृषि भूमि से किराया, राजस्व या आय। |
| छूट (धारा 10(1)) | कृषि आय पर केंद्रीय आयकर से पूरी छूट। |
| कर के विरुद्ध | गरीब किसानों पर भार, अनौपचारिक क्षेत्र, ग्रामीण संकट, कम ऋण। |
| कर के पक्ष में | समानता, धनशोधन रोकना, कर आधार बढ़ाना, अमीर किसानों को लक्ष्य करना। |
प्रारंभिक परीक्षा टिप्स
- कृषि आय की परिभाषा आयकर अधिनियम की धारा 2(1A) में दी गई है।
- धारा 10(1) के तहत छूट प्राप्त।
- केलकर समिति ने बड़े किसानों की आय पर कर लगाने की सिफारिश की।
- 95% किसान छोटे और सीमांत हैं।
मुख्य परीक्षा बिंदु
- कृषि आय पर कर से छूट छोटे किसानों को कर भार से बचाने के लिए है।
- लेकिन, यह छूट असमानता और दुरुपयोग को बढ़ावा देती है।
- अमीर किसानों पर कर लगाने से कर आधार बढ़ेगा और न्यायसंगत व्यवस्था बनेगी।
- चुनौती: छोटे और बड़े किसानों में अंतर करना।
- संभावित समाधान: छोटे किसानों को छूट, बड़े किसानों पर कर।
स्रोत पर कर कटौती (TDS) और स्रोत पर कर संग्रह (TCS)
टीडीएस और टीसीएस आयकर अधिनियम के तहत अग्रिम कर संग्रह की प्रणालियाँ हैं। टीडीएस भुगतान के समय (जैसे वेतन, किराया, ठेकेदार भुगतान) काटा जाता है, जबकि टीसीएस कुछ निर्दिष्ट वस्तुओं की बिक्री के समय (जैसे मोटर वाहन, तेंदू पत्ते, कबाड़) एकत्र किया जाता है। दोनों कर चोरी को कम करने में मदद करते हैं लेकिन अनुपालन चुनौतियाँ भी पैदा करते हैं।
स्रोत पर कर कटौती (TDS)
टीडीएस भुगतान के समय काटा जाता है जैसे वेतन, किराया, बैंक ब्याज, ठेकेदार भुगतान।
यह सरकार को अग्रिम कर भुगतान की तरह कार्य करता है।
करदाता बाद में आयकर रिटर्न दाखिल करते समय इसे समायोजित कर सकते हैं।
लाभ: कर चोरी रोकने में मदद करता है।
कमी: मध्यम वर्ग को नकदी प्रवाह में कठिनाई होती है।
स्रोत पर कर संग्रह (TCS)
टीसीएस विक्रेता द्वारा बिक्री के समय खरीदार से एकत्र किया जाता है।
उदाहरण: मोटर वाहन, तेंदू पत्ते, कबाड़, खनिज आदि।
विक्रेता इसे सरकार के पास जमा करता है।
तुलना: TDS और TCS
टीडीएस: भुगतान करने वाला (जैसे नियोक्ता, किरायेदार, बैंक) काटता है।
टीसीएस: विक्रेता द्वारा वस्तु बेचने के समय एकत्र।
स्टाम्प ड्यूटी
संपत्ति की बिक्री/हस्तांतरण पर लगाया जाने वाला राज्य सरकार का कर।
भारतीय स्टाम्प अधिनियम, 1899 की धारा 3 के तहत देय।
प्रत्यक्ष कर सुधार
प्रशासनिक सुधार
पैन/टैन जैसी यूनिक आईडी की शुरुआत।
एनएसडीएल द्वारा टैक्स इंफॉर्मेशन नेटवर्क (TIN)।
तकनीकी सुधार
1981 से आयकर विभाग का कम्प्यूटरीकरण।
ई-फाइलिंग, पैन, टैन ऑनलाइन प्रक्रिया।
आयकर विभाग का पुनर्गठन (2000)
उद्देश्य: दक्षता बढ़ाना, राजस्व संग्रह बढ़ाना, लागत घटाना, करदाता सेवाओं में सुधार।
हाल की पहल
प्रोजेक्ट इंसाइट (2017): बड़े वित्तीय लेन-देन पर नजर।
फेसलेस असेसमेंट (2019): करदाता और अधिकारी के बीच संपर्क समाप्त।
ट्रांसपेरेंट टैक्सेशन (2020): ईमानदार करदाताओं को सम्मान, सरल अनुपालन।
नया ई-फाइलिंग पोर्टल (2021)।
करदाता-केंद्रित सुधार
टैक्सपेयर चार्टर: निष्पक्ष और सम्मानजनक व्यवहार।
शिकायत निवारण: आयकर सेवा केंद्र, ई-निवारण पोर्टल, सीपीग्राम्स।
| पहलू | टीडीएस | टीसीएस |
|---|---|---|
| समय | भुगतान के समय काटा जाता है | बिक्री के समय एकत्र किया जाता है |
| कौन काटता/एकत्र करता? | भुगतान करने वाला (नियोक्ता, बैंक, किरायेदार) | विक्रेता |
| कहाँ लागू | वेतन, किराया, ठेका, ब्याज, संपत्ति | मोटर वाहन, तेंदू पत्ते, कबाड़, खनिज |
| उद्देश्य | कर चोरी रोकना | निर्धारित वस्तुओं की बिक्री पर कर संग्रह सुनिश्चित करना |
प्रारंभिक परीक्षा टिप्स
- टीडीएस = भुगतान के समय कटौती; टीसीएस = बिक्री के समय संग्रह।
- स्टाम्प ड्यूटी भारतीय स्टाम्प अधिनियम, 1899 के तहत।
- प्रोजेक्ट इंसाइट (2017) बड़े लेन-देन पर नजर रखता है।
- फेसलेस असेसमेंट 2019 में शुरू।
- ट्रांसपेरेंट टैक्सेशन प्लेटफ़ॉर्म 2020 में लॉन्च।
मुख्य परीक्षा बिंदु
- टीडीएस और टीसीएस स्रोत पर कर संग्रह करके कर चोरी कम करते हैं।
- ये सरकार को साल भर नियमित राजस्व प्रवाह सुनिश्चित करते हैं।
- टीडीएस से कम आय वाले करदाताओं की नकदी समस्या बढ़ती है।
- स्टाम्प ड्यूटी राज्यों के लिए प्रमुख राजस्व स्रोत है।
- प्रत्यक्ष कर सुधारों का उद्देश्य पारदर्शिता और करदाता सेवाओं को बढ़ाना है।
बजट 2023–24: प्रत्यक्ष करों में प्रस्तावित सुधार
केंद्रीय बजट 2023–24 में प्रत्यक्ष करों में कई सुधार प्रस्तावित किए गए हैं जिनका उद्देश्य अनुपालन को सरल बनाना, सहकारी समितियों, स्टार्टअप्स और व्यक्तियों को राहत देना, कर छूटों का युक्तिकरण करना और नए कर ढाँचे को अधिक आकर्षक बनाना है। मुख्य क्षेत्र हैंव्यक्तिगत आयकर, सहकारी समितियाँ, स्टार्टअप्स, पूंजीगत लाभ, ऑनलाइन गेमिंग, सोने के लेन-देन, आईटी रिटर्न सुधार और लक्षित कर छूट।
सहकारी समितियाँ
31 मार्च 2024 तक स्थापित नई विनिर्माण सहकारी समितियों पर 15% की रियायती कर दर।
चीनी सहकारी समितियों को गन्ना किसानों को किए गए पुराने भुगतान (AY 2016–17 से पहले) व्यय के रूप में मानने की अनुमति। अनुमानित राहत: ₹10,000 करोड़।
प्राथमिक कृषि ऋण समितियों (PACS) और सहकारी कृषि एवं ग्रामीण विकास बैंकों के लिए नकद जमा/ऋण सीमा: ₹2 लाख प्रति सदस्य।
सहकारी समितियों के लिए टीडीएस नकद निकासी सीमा बढ़ाकर ₹3 करोड़।
स्टार्ट-अप्स
स्टार्टअप्स को आयकर लाभ की अवधि 31 मार्च 2024 तक बढ़ाई गई।
शेयरहोल्डिंग परिवर्तन पर हानि को आगे ले जाने की अनुमति 7 वर्ष से बढ़ाकर 10 वर्ष।
पूंजीगत लाभ (आवासीय संपत्ति)
धारा 54 और 54F के तहत छूट को ₹10 करोड़ पर सीमित किया गया।
ऑनलाइन गेमिंग
₹10,000 की न्यूनतम सीमा हटाई गई।
शुद्ध जीत पर कर कटौती निकासी या वित्तीय वर्ष के अंत में।
सोना
सोने को इलेक्ट्रॉनिक गोल्ड रसीद (EGR) में बदलने या विपरीत करने पर पूंजीगत लाभ कर नहीं लगेगा।
कर छूट
आवास, शहरी/ग्रामीण विकास और विनियमन के लिए स्थापित वैधानिक निकायों की आय करमुक्त।
अग्निवीर फंड को EEE दर्जा। अग्निवीर सेवा निधि खाते में योगदान और निकासी दोनों करमुक्त।
आईटी रिटर्न और शिकायत निवारण
अगली पीढ़ी का सामान्य आईटी रिटर्न फॉर्म पेश किया जाएगा।
छोटे अपीलों के निपटारे के लिए 100 संयुक्त आयुक्त तैनात।
शिकायत निवारण प्रणाली को मजबूत किया जाएगा।
कर रियायतों का बेहतर लक्ष्यीकरण
उच्च मूल्य बीमा पॉलिसी से आय पर सीमा लगाई गई।
GIFT सिटी (IFSC) में स्थानांतरित फंड को 2025 तक कर लाभ।
आयकर अधिनियम की धारा 276A के तहत अपराधमुक्ति।
रणनीतिक विनिवेश (IDBI बैंक सहित) पर हानि आगे ले जाने की अनुमति।
व्यक्तिगत आयकर
नई कर व्यवस्था में छूट सीमा ₹5 लाख से बढ़ाकर ₹7 लाख।
नई कर व्यवस्था में कर मुक्त सीमा ₹3 लाख और स्लैब घटाकर 5।
नई कर व्यवस्था डिफ़ॉल्ट होगी, लेकिन पुरानी व्यवस्था का विकल्प रहेगा।
अधिभार की उच्चतम दर 37% से घटाकर 25%, अधिकतम प्रभावी कर दर 39%।
| क्षेत्र | सुधार |
|---|---|
| सहकारी समितियाँ | 15% कर दर; नकद सीमा बढ़ाई गई; चीनी सहकारी समितियों को राहत। |
| स्टार्टअप्स | लाभ 31-03-2024 तक; हानि आगे ले जाने की अवधि 10 वर्ष। |
| पूंजीगत लाभ | आवास पर छूट ₹10 करोड़ तक सीमित। |
| ऑनलाइन गेमिंग | न्यूनतम सीमा हटाई गई; जीत पर कर निकासी/वित्तीय वर्ष अंत में। |
| सोना | सोना ↔ इलेक्ट्रॉनिक गोल्ड रसीद करमुक्त। |
| छूट | अग्निवीर फंड EEE; वैधानिक निकायों को छूट। |
| आईटी रिटर्न | सामान्य फॉर्म; शिकायत निवारण मजबूत। |
| व्यक्तिगत आयकर | ₹7 लाख तक छूट; नई व्यवस्था डिफ़ॉल्ट; अधिभार घटकर 25%। |
प्रारंभिक परीक्षा टिप्स
- बजट 2023–24 में नई कर व्यवस्था डिफ़ॉल्ट बनाई गई।
- ₹7 लाख तक की आय पर कर छूट; स्लैब 5 किए गए।
- सोना ↔ ईजीआर रूपांतरण पर पूंजीगत लाभ कर नहीं।
- अग्निवीर फंड को EEE दर्जा।
- चीनी सहकारी समितियों को ₹10,000 करोड़ की राहत।
मुख्य परीक्षा बिंदु
- बजट 2023–24 ने प्रत्यक्ष कर संरचना को सरल और तार्किक बनाया।
- स्टार्टअप्स और सहकारी समितियों को प्रोत्साहन देने के लिए लाभ बढ़ाए गए।
- व्यक्तिगत आयकर सुधार नई कर व्यवस्था पर केंद्रित।
- पूंजीगत लाभ पर छूट की सीमा तय कर दुरुपयोग रोका गया।
- ऑनलाइन गेमिंग पर कर स्पष्टता से डिजिटल अर्थव्यवस्था की चुनौती सुलझी।
- अग्निवीर फंड को EEE दर्जा देकर कल्याणकारी दृष्टिकोण अपनाया गया।
अप्रत्यक्ष कर
अप्रत्यक्ष कर वे कर हैं जो वस्तुओं और सेवाओं पर लगाए जाते हैं, न कि आय या मुनाफे पर। इनका बोझ उत्पादकों/विक्रेताओं से उपभोक्ताओं पर स्थानांतरित हो जाता है। उदाहरण: सीमा शुल्क, उत्पाद शुल्क, सेवा कर और बिक्री कर (भारत में अधिकांश अब जीएसटी में सम्मिलित)।
अप्रत्यक्ष कर के प्रकार
एड-वैलोरम टैक्स: उत्पाद के मूल्य के प्रतिशत के रूप में लगाया जाता है। उदाहरण: ₹10,000 मूल्य के सोलर पैनल सेल पर 20% सीमा शुल्क। संपत्ति कर इसका सामान्य उदाहरण है।
विशिष्ट कर: मात्रा के आधार पर लगाया जाता है, मूल्य पर नहीं। उदाहरण: 65–70 मिमी के प्रत्येक 1,000 सिगरेट पर ₹200 उत्पाद शुल्क, चाहे कीमत कुछ भी हो।
भारत में प्रमुख अप्रत्यक्ष कर
उत्पाद शुल्क (Excise Duty)
1944 में शुरू किया गया, यह कर केंद्र सरकार द्वारा कुछ वस्तुओं के निर्माण, बिक्री या लाइसेंस पर लगाया जाता था।
शराब और मादक पदार्थों पर केंद्र का कर नहीं, राज्य सरकारें वसूलती थीं।
अब इसे जीएसटी द्वारा प्रतिस्थापित कर दिया गया है (पेट्रोलियम और शराब को छोड़कर)।
केंद्रीय बिक्री कर (CST)
1956 में लागू, केवल अंतर्राज्यीय व्यापार और वाणिज्य पर।
उत्पत्ति-आधारित कर; केवल राज्य-से-राज्य बिक्री पर लगता था, राज्य के भीतर या आयात-निर्यात पर नहीं।
अब इसे जीएसटी में मिला दिया गया है।
सीमा शुल्क (Customs Duty)
1962 में लागू, आयात/निर्यात पर लगाया जाता है।
उद्देश्य: घरेलू उद्योगों को विदेशी प्रतिस्पर्धा से बचाना।
कानूनी आधार: कस्टम्स अधिनियम, 1962 की धारा 12; दरें कस्टम्स टैरिफ अधिनियम, 1975 की पहली अनुसूची में।
प्रतिकर शुल्क (CVD)
विदेशी सरकारों द्वारा दी गई सब्सिडी का प्रभाव कम करने के लिए लगाया जाता है।
घरेलू उत्पादकों को सस्ते आयात से बचाता है।
उदाहरण: चीन सरकार की सब्सिडी से भारतीय बाजार में बहुत सस्ते चीनी उत्पाद आने पर भारत सीवीडी लगा सकता है।
एंटी-डंपिंग ड्यूटी
उन आयातों पर लगाई जाती है जिनकी कीमत सामान्य मूल्य से काफी कम होती है (डंपिंग)।
घरेलू व्यवसायों को बचाने के लिए।
भारत ने चीन से आयातित रसायनों और एल्युमिनियम पर कई एंटी-डंपिंग ड्यूटी लगाई है।
उदाहरण: 2021 में, भारत ने कुछ चीनी उत्पादों पर पाँच साल के लिए एंटी-डंपिंग ड्यूटी लगाई।
सेवा कर (Service Tax)
भारत में सेवाओं पर लगाया जाता था; 'निगेटिव लिस्ट' आधारित छूट।
उदाहरण: परामर्श, होटल, दूरसंचार।
2017 में इसे जीएसटी में मिला दिया गया।
| कर का प्रकार | लागू वर्ष | मुख्य विशेषताएँ | वर्तमान स्थिति |
|---|---|---|---|
| उत्पाद शुल्क | 1944 | निर्माण/बिक्री पर (शराब/नशीले पदार्थ छोड़कर) | जीएसटी में मिला |
| केंद्रीय बिक्री कर (CST) | 1956 | अंतर्राज्यीय व्यापार पर | जीएसटी में मिला |
| सीमा शुल्क | 1962 | आयात/निर्यात पर; घरेलू अर्थव्यवस्था की सुरक्षा | लागू |
| प्रतिकर शुल्क | - | विदेशी सब्सिडी के प्रभाव को निष्प्रभावी करता है | लागू (WTO अनुरूप) |
| एंटी-डंपिंग ड्यूटी | - | बहुत कम कीमत वाले आयात पर | लागू |
| सेवा कर | 1994 | सेवाओं पर; निगेटिव लिस्ट आधारित छूट | जीएसटी में मिला |
प्रारंभिक परीक्षा टिप्स
- उत्पाद शुल्क, सेवा कर, CST को 2017 में जीएसटी में मिला दिया गया।
- सीमा शुल्क, प्रतिकर शुल्क और एंटी-डंपिंग ड्यूटी अभी भी लागू हैं।
- प्रतिकर शुल्क विदेशी सब्सिडी आधारित सस्ते आयात को रोकता है।
- भारत ने चीन के खिलाफ सबसे अधिक एंटी-डंपिंग मामले दर्ज किए हैं।
मुख्य परीक्षा बिंदु
- अप्रत्यक्ष कर प्रतिगामी होते हैं क्योंकि इनका बोझ अमीर और गरीब दोनों पर समान पड़ता है।
- इन्हें वसूलना आसान है क्योंकि ये वस्तुओं/सेवाओं की कीमत में शामिल होते हैं।
- सीमा शुल्क घरेलू उद्योगों की रक्षा करता है लेकिन उपभोक्ता कीमतें बढ़ा सकता है।
- एंटी-डंपिंग और प्रतिकर शुल्क स्थानीय अर्थव्यवस्था की रक्षा करते हैं पर WTO नियमों का पालन जरूरी है।
- जीएसटी ने भारत की अप्रत्यक्ष कर प्रणाली को सरल बना दिया है।
अप्रत्यक्ष करों में सुधार और वस्तु एवं सेवा कर (GST)
भारत की अप्रत्यक्ष कर प्रणाली तीन बड़े चरणों से गुज़री: मोडवैट (1986), वैट (2005) और जीएसटी (2017)। इन सुधारों का उद्देश्य 'टैक्स पर टैक्स' (कास्केडिंग प्रभाव) की समस्या को कम करना और कर प्रणाली को सरल, न्यायसंगत और पारदर्शी बनाना था। जीएसटी सबसे बड़ा सुधार है, जिसने कई करों को मिलाकर एक राष्ट्रीय बाज़ार बनाया।
मोडवैट (MODVAT) – 1986 से 2004
मोडवैट को दोहरी कराधान की समस्या रोकने के लिए लाया गया। पहले जब निर्माता कच्चा माल खरीदते थे तो उस पर उत्पाद शुल्क लगता था और फिर उसी कच्चे माल से बने अंतिम उत्पाद पर भी टैक्स लगता था। यानी टैक्स दो बार देना पड़ता था।
मोडवैट में निर्माताओं को कच्चे माल पर पहले से दिए गए टैक्स का क्रेडिट मिलता था, जिसे वे अंतिम उत्पाद पर टैक्स देते समय घटा सकते थे।
उदाहरण: यदि कपड़ा निर्माता धागा खरीदता है, तो कपड़े पर टैक्स देते समय धागे पर दिया गया टैक्स घटा सकता है।
महत्व: यह भारत में आधुनिक वैल्यू एडेड टैक्स प्रणाली की शुरुआत थी।
वैट (VAT) – 2005 से 2017
वैट ने पुरानी बिक्री कर प्रणाली की जगह ली। यह कर हर उत्पादन और वितरण स्तर पर लिया जाता था, लेकिन 'इनपुट टैक्स क्रेडिट (ITC)' के कारण पहले दिए गए टैक्स को घटाया जा सकता था।
उदाहरण: बिस्कुट फैक्ट्री आटा खरीदते समय टैक्स देती है, लेकिन बिस्कुट बेचते समय उस टैक्स को घटा सकती है।
समस्या: हर राज्य के अपने अलग नियम और दरें थीं, जिससे व्यापार जटिल हो गया।
जीएसटी (GST) – 2017 से अब तक
जीएसटी भारत का सबसे बड़ा अप्रत्यक्ष कर सुधार है। इसने एक्साइज ड्यूटी, सेवा कर, वैट, ऑक्ट्रॉय जैसे कई करों को मिलाकर एक ही कर बना दिया।
जीएसटी 'गंतव्य-आधारित कर' है – टैक्स वहीं लगता है जहाँ वस्तु या सेवा का उपयोग होता है, न कि जहाँ यह उत्पादित हुई।
'वन नेशन, वन टैक्स, वन मार्केट' प्रणाली बनाता है।
जीएसटी ने कैसे कम किया करों का परस्पर प्रभाव?
टैक्स पर टैक्स लगने से कीमतें बढ़ती थीं।
जीएसटी में इनपुट टैक्स क्रेडिट (ITC) की सुविधा है, यानी कच्चे माल पर पहले दिए गए टैक्स को घटाया जा सकता है।
कई करों को मिलाकर एक कर बना दिया गया, जिससे भ्रम खत्म हुआ।
पूरे देश में एक जैसी दरें लागू होने से व्यापार सरल हुआ।
जीएसटी की मुख्य विशेषताएँ
1 जुलाई 2017 से लागू।
101वें संविधान संशोधन अधिनियम के तहत लाया गया।
वस्तुओं और सेवाओं दोनों पर लागू।
केंद्र और राज्य दोनों कर लगा सकते हैं।
संवैधानिक प्रावधान
अनुच्छेद 246A: केंद्र और राज्य दोनों जीएसटी लगा सकते हैं, लेकिन अंतर्राज्यीय लेन-देन पर केवल केंद्र।
अनुच्छेद 269A: IGST की आय केंद्र और राज्यों में बाँटी जाती है।
अनुच्छेद 270: CGST की आय वित्त आयोग के अनुसार बाँटी जाती है।
अनुच्छेद 279A: जीएसटी परिषद बनाई गई, जो दरें और नियम तय करती है।
जीएसटी के घटक
1. CGST: केंद्र सरकार द्वारा राज्य के भीतर आपूर्ति पर।
2. SGST: राज्य सरकार द्वारा राज्य के भीतर आपूर्ति पर।
3. IGST: केंद्र सरकार द्वारा राज्यों के बीच आपूर्ति पर। आय राज्यों और केंद्र में बाँटी जाती है।
| चरण | अवधि | मुख्य विशेषताएँ |
|---|---|---|
| मोडवैट | 1986–2004 | कच्चे माल पर टैक्स क्रेडिट; दोहरी कराधान से बचाव |
| वैट | 2005–2017 | हर स्तर पर कर; ITC की सुविधा; राज्यों में अलग-अलग दरें |
| जीएसटी | 2017–अब तक | वन नेशन वन टैक्स; गंतव्य आधारित; कई करों का एकीकरण |
प्रारंभिक परीक्षा टिप्स
- मोडवैट 1986 में शुरू हुआ; दोहरी कराधान को रोका।
- वैट 2005 में आया, ITC की सुविधा दी।
- जीएसटी 1 जुलाई 2017 से लागू; 101वें संविधान संशोधन से।
- अनुच्छेद 246A, 269A, 270, 279A महत्वपूर्ण।
- जीएसटी के तीन भाग हैं: CGST, SGST, IGST।
मुख्य परीक्षा बिंदु
- भारत में अप्रत्यक्ष कर सुधार मोडवैट से वैट और फिर जीएसटी तक धीरे-धीरे विकसित हुए।
- जीएसटी गंतव्य-आधारित है और ITC से टैक्स पर टैक्स को रोकता है।
- यह सहकारी संघवाद को बढ़ावा देता है।
- कई करों को हटाकर एक प्रणाली बनाई।
- चुनौतियाँ: अनुपालन, राजस्व बंटवारे के विवाद और दरों का तर्कसंगतीकरण।
भारत में वस्तु एवं सेवा कर (जीएसटी)
जीएसटी एक व्यापक, गंतव्य-आधारित अप्रत्यक्ष कर है जिसे 2017 में 101वें संविधान संशोधन द्वारा लागू किया गया। इसने कई केंद्रीय और राज्य करों को समाहित करके 'वन नेशन, वन टैक्स, वन मार्केट' प्रणाली बनाई। जीएसटी परिषद, अनुच्छेद 279A के तहत एक संवैधानिक निकाय है जो दरें और नीतियां तय करती है। हालांकि, सर्वोच्च न्यायालय ने स्पष्ट किया है कि इसकी सिफारिशें बाध्यकारी नहीं हैं।
जीएसटी के तहत शामिल कर
केंद्र के कर
केंद्रीय उत्पाद शुल्क (पेट्रोलियम और शराब को छोड़कर)।
अतिरिक्त उत्पाद शुल्क।
सेवा कर।
प्रतिकारी शुल्क (CVD)।
विशेष अतिरिक्त सीमा शुल्क (SAD)।
राज्यों के कर
राज्य वैट/बिक्री कर।
मनोरंजन कर (स्थानीय निकायों द्वारा लगाए गए को छोड़कर)।
केंद्रीय बिक्री कर।
ऑक्ट्रॉय और प्रवेश कर।
क्रय कर।
विलासिता कर।
लॉटरी, सट्टेबाजी और जुए पर कर।
जीएसटी से बाहर वस्तुएं
पेट्रोल, डीजल, एटीएफ, कच्चा तेल।
मानव उपभोग हेतु शराब।
बिजली।
प्राकृतिक गैस।
जीएसटी की दरें
0%, 5%, 12%, 18%, 28%.
शून्य/मुक्त दर: फल, सब्ज़ियाँ, दूध, अंडे, ब्रेड, नमक, प्रसाद आदि।
28% दर: डेमेरिट वस्तुएं जैसे लग्ज़री कार, तंबाकू, कोल्ड ड्रिंक।
राजस्व तटस्थ दर (RNR)
वह दर जिससे सरकार की कर आय जीएसटी लागू होने से पहले जैसी बनी रहे।
अरविंद सुब्रमण्यन समिति (2015) ने सुझाव दिया:
15-15.5% के बीच RNR।
तीन दर संरचना: 12% (निचली दर), 18% (मानक दर), 40% (हानिकारक वस्तुएं)।
छूट कम से कम रखनी चाहिए।
जीएसटी परिषद
अनुच्छेद 279A के तहत स्थापित।
जीएसटी दरें, छूट और नियम तय करती है।
कोरम: आधे सदस्य उपस्थित हों।
निर्णय: 75% भारित मतों से।
केंद्र का मत भार: 1/3rd।
सभी राज्य मिलकर: 2/3rd।
संरचना
अध्यक्ष: केंद्रीय वित्त मंत्री।
केंद्रीय राज्यमंत्री (वित्त/राजस्व)।
सभी राज्यों के वित्त/कर मंत्री।
राज्य आपस में एक उपाध्यक्ष चुनते हैं।
कार्य
कर, उपकर और अधिभार तय करना।
वस्तुएं/सेवाएं जीएसटी में शामिल या बाहर करना।
जीएसटी से छूट के लिए वार्षिक सीमा तय करना।
पर्वतीय और उत्तर-पूर्वी राज्यों को विशेष व्यवस्था।
प्राकृतिक आपदा आदि में अस्थायी अतिरिक्त कर।
अन्य संबंधित विषय।
सर्वोच्च न्यायालय का निर्णय (2022)
जीएसटी परिषद की सिफारिशें बाध्यकारी नहीं हैं।
केवल परामर्शात्मक – केंद्र और राज्य इन्हें मान सकते हैं या नहीं।
अनुच्छेद 246A केंद्र और राज्यों दोनों को समान शक्ति देता है।
सहकारी संघवाद को मज़बूत किया गया।
| पहलू | विवरण |
|---|---|
| लागू होने का वर्ष | 2017 (101वां संशोधन) |
| शामिल कर | उत्पाद शुल्क, सेवा कर, वैट, ऑक्ट्रॉय, विलासिता कर आदि |
| दरें | 0%, 5%, 12%, 18%, 28% |
| जीएसटी से बाहर | पेट्रोल, डीजल, एटीएफ, शराब, बिजली, प्राकृतिक गैस |
| निर्णायक निकाय | जीएसटी परिषद (अनुच्छेद 279A) |
| सुप्रीम कोर्ट की स्थिति | सिफारिशें बाध्यकारी नहीं, केवल परामर्शात्मक |
प्रारंभिक परीक्षा टिप्स
- जीएसटी 101वें संशोधन अधिनियम, 2017 से लागू।
- जीएसटी परिषद: अनुच्छेद 279A; संरचना – केंद्रीय वित्त मंत्री + राज्यों के मंत्री।
- दरें: 0%, 5%, 12%, 18%, 28%।
- जीएसटी से बाहर: पेट्रोल, डीजल, एटीएफ, कच्चा तेल, शराब, बिजली, प्राकृतिक गैस।
- SC 2022: जीएसटी परिषद की सिफारिशें बाध्यकारी नहीं।
मुख्य परीक्षा बिंदु
- जीएसटी ने कई करों को मिलाकर भारत की अप्रत्यक्ष कर संरचना को सरल बनाया।
- एक समान कर प्रणाली से राज्यों के बीच व्यापार सरल हुआ।
- राजस्व तटस्थ दर ने सरकार की आय और दरों में संतुलन रखा।
- जीएसटी परिषद सहकारी संघवाद का उदाहरण है, परंतु SC ने सिफारिशों को बाध्यकारी नहीं माना।
- चुनौतियाँ: अनुपालन, दरों का तर्कसंगतीकरण, पेट्रोलियम जैसी वस्तुएं जीएसटी से बाहर।
ई-वे बिल और जीएसटी (राज्यों को क्षतिपूर्ति) अधिनियम, 2017
ई-वे बिल एक डिजिटल दस्तावेज़ है जो ₹50,000 से अधिक मूल्य के सामान के परिवहन के लिए आवश्यक होता है। इसका उद्देश्य पूरे भारत में माल की आवाजाही को सुगम, पारदर्शी और ट्रैसेबल बनाना है। जीएसटी (राज्यों को क्षतिपूर्ति) अधिनियम, 2017 को इस उद्देश्य से लाया गया कि जीएसटी लागू होने से राज्यों को होने वाले राजस्व घाटे की भरपाई पाँच साल तक विशेष उपकर (cess) से की जाएगी।
ई-वे बिल का अवलोकन
जीएसटी के तहत माल ढुलाई को आसान और पारदर्शी बनाने के लिए शुरू किया गया।
यदि माल का मूल्य ₹50,000 से अधिक है तो ई-वे बिल अनिवार्य है।
यह बिल ऑनलाइन जनरेट होता है और इसमें उत्पाद, सप्लायर, खरीदार और वाहन का विवरण होता है।
इसमें एक क्यूआर कोड होता है जिसे अधिकारी स्कैन करके तुरंत जांच सकते हैं।
छूट: गैर-मोटर परिवहन (जैसे साइकिल, रिक्शा, हाथगाड़ी) पर ई-वे बिल की आवश्यकता नहीं।
ई-वे बिल के लाभ
बार-बार निरीक्षण और देरी कम होती है, जिससे समय और लागत की बचत होती है।
वाहन संख्या के माध्यम से माल का पता लगाना आसान होता है।
टैक्स चोरी को रोकने में मदद करता है क्योंकि माल ढुलाई पहले से पंजीकृत होती है।
राज्यों के बीच माल परिवहन सरल हो जाता है।
जीएसटी (राज्यों को क्षतिपूर्ति) अधिनियम, 2017 – अवलोकन
2017 में पारित, ताकि राज्यों की आय की सुरक्षा हो जब जीएसटी ने वैट, लक्जरी टैक्स, एंट्री टैक्स जैसे राज्य करों की जगह ली।
चूंकि जीएसटी गंतव्य-आधारित कर है, इसलिए उत्पादन करने वाले राज्य नुकसान की चिंता कर रहे थे।
यह अधिनियम पांच वर्षों (2017–2022) तक राज्यों को जीएसटी से हुए राजस्व घाटे की भरपाई का आश्वासन देता है।
क्षतिपूर्ति कैसे दी जाती है
लक्जरी और हानिकारक वस्तुओं (जैसे तंबाकू, शीतल पेय, लक्जरी कारें) पर जीएसटी क्षतिपूर्ति उपकर लगाया जाता है।
यह उपकर एक विशेष फंड में जमा होता है।
इस फंड से राज्यों को उनके घाटे की भरपाई की जाती है (केवल SGST के लिए, केंद्र शासित प्रदेशों के लिए नहीं)।
क्रियान्वयन में चुनौतियाँ
भुगतान में देरी: कई बार राज्यों को समय पर क्षतिपूर्ति नहीं मिलती थी, खासकर 2020 (कोरोना महामारी) के दौरान।
राजस्व की कमी: जीएसटी से अपेक्षित राजस्व नहीं मिला। उदाहरण: 2020 में राज्यों का घाटा लगभग ₹3 लाख करोड़ था, लेकिन उपकर संग्रह केवल ₹65,000 करोड़ रहा, यानी ₹2.35 लाख करोड़ की कमी।
विवाद: राज्यों ने आरोप लगाया कि केंद्र ने उनके घाटे को कम आंका और पर्याप्त भुगतान नहीं किया।
राजनीतिक तनाव: कुछ राज्यों ने केंद्र पर वादा तोड़ने का आरोप लगाया और जीएसटी परिषद की बैठकों में असहमति जताई।
फंडिंग की व्यवस्था
क्षतिपूर्ति जीएसटी क्षतिपूर्ति उपकर से की जाती है।
यह राशि क्षतिपूर्ति फंड में जमा होती है।
इस फंड से राज्यों को घाटे की स्थिति में भुगतान किया जाता है।
| पहलू | विवरण |
|---|---|
| ई-वे बिल आवश्यकता | ₹50,000 से अधिक मूल्य के माल के लिए अनिवार्य, क्यूआर कोड के साथ |
| ई-वे बिल छूट | गैर-मोटर परिवहन (रिक्शा, साइकिल आदि) पर आवश्यक नहीं |
| जीएसटी क्षतिपूर्ति अवधि | 5 वर्ष (2017–2022) जीएसटी लागू होने से |
| फंडिंग व्यवस्था | लक्जरी और हानिकारक वस्तुओं पर उपकर (तंबाकू, शीतल पेय, कारें) |
| चुनौती | राजस्व की कमी, भुगतान में देरी, केंद्र-राज्य विवाद |
प्रारंभिक परीक्षा टिप्स
- ₹50,000 से अधिक मूल्य के माल पर ई-वे बिल आवश्यक।
- क्षतिपूर्ति अधिनियम 5 वर्षों (2017–2022) के लिए लागू।
- लक्जरी और हानिकारक वस्तुओं पर उपकर से फंडिंग।
- औद्योगिक राज्य असंतुष्ट क्योंकि जीएसटी गंतव्य-आधारित कर है।
मुख्य परीक्षा बिंदु
- ई-वे बिल से माल ढुलाई में पारदर्शिता और तेजी आती है।
- जीएसटी क्षतिपूर्ति अधिनियम ने राज्यों को जीएसटी संक्रमण में भरोसा दिया।
- मुख्य चुनौती: कम जीएसटी राजस्व और क्षतिपूर्ति फंड की कमी।
- केंद्र-राज्य विवाद भारत के वित्तीय संघवाद में तनाव दिखाते हैं।
- सुप्रीम कोर्ट ने स्पष्ट किया कि जीएसटी परिषद की सिफारिशें बाध्यकारी नहीं हैं।
जीएसटी कार्यान्वयन के लिए आईटी अवसंरचना
भारत में जीएसटी को सुचारू रूप से लागू करने के लिए कई डिजिटल और संस्थागत तंत्र बनाए गए जैसे जीएसटीएन, प्रोजेक्ट सक्षम, इनपुट टैक्स क्रेडिट प्रणाली, राष्ट्रीय मुनाफाखोरी-रोधी प्राधिकरण (NAA), और अग्रिम निर्णय प्राधिकरण (AAR)। इनका उद्देश्य कर प्रशासन में पारदर्शिता, दक्षता और निष्पक्षता सुनिश्चित करना है।
वस्तु एवं सेवा कर नेटवर्क (GSTN)
जीएसटीएन भारत में जीएसटी प्रणाली की आईटी रीढ़ है, जो केंद्र और राज्य सरकारों, करदाताओं और अन्य हितधारकों को सेवाएँ प्रदान करता है।
यह केंद्र और राज्यों की संयुक्त हिस्सेदारी वाला सरकारी स्वामित्व वाला निगम है।
जीएसटीएन पंजीकरण, भुगतान, रिटर्न दाखिल करने और इनवॉइस अपलोड करने के लिए एक साझा जीएसटी पोर्टल चलाता है।
2019 में, नकली पंजीकरण रोकने के लिए नए डीलरों के लिए आधार प्रमाणीकरण अनिवार्य किया गया।
प्रोजेक्ट सक्षम
सीबीईसी (अब सीबीआईसी) द्वारा शुरू की गई आईटी आधुनिकीकरण परियोजना।
जीएसटीएन से आईटी प्रणाली को जोड़ने और कस्टम्स के सिंगल विंडो इंटरफ़ेस (SWIFT) को मजबूत बनाने में मदद करता है।
उद्देश्य: तेज़, पारदर्शी और डिजिटल कर व कस्टम्स प्रणाली।
इनपुट टैक्स क्रेडिट (ITC)
आईटीसी प्रणाली व्यवसायों को उन इनपुट्स (कच्चा माल, सेवाएँ आदि) पर दिए गए जीएसटी का क्रेडिट लेने की अनुमति देती है जो व्यवसाय में उपयोग होते हैं।
तंत्र: इनपुट्स पर दिया गया जीएसटी, आउटपुट पर देय जीएसटी से घटा दिया जाता है।
उदाहरण: यदि कच्चे माल पर ₹100 जीएसटी और अंतिम उत्पाद पर ₹150 जीएसटी लगता है, तो केवल ₹50 शुद्ध कर देना होगा।
शर्तें: पंजीकृत डीलर का टैक्स इनवॉइस/डेबिट नोट होना चाहिए और वस्तुएँ/सेवाएँ वास्तविक रूप से प्राप्त होनी चाहिए।
राष्ट्रीय मुनाफाखोरी-रोधी प्राधिकरण (NAA)
सीजीएसटी अधिनियम, 2017 की धारा 171 के तहत गठित।
उद्देश्य: यह सुनिश्चित करना कि जीएसटी दरों में कमी या अतिरिक्त इनपुट टैक्स क्रेडिट का लाभ उपभोक्ताओं को घटे हुए दामों के रूप में मिले।
प्रारंभिक कार्यकाल 2 वर्ष का था, जिसे बाद में बढ़ाया गया।
उदाहरण: यदि किसी वस्तु पर जीएसटी 18% से घटाकर 12% किया गया, तो कंपनियों को कीमत घटानी होगी।
अग्रिम निर्णय प्राधिकरण (AAR)
एएआर करदाताओं को जीएसटी से संबंधित कानूनी सवालों पर बाध्यकारी निर्णय देता है।
व्यवसायों को पहले से कर देयता की योजना बनाने और विवादों से बचने में मदद करता है।
प्रश्न: वस्तुओं/सेवाओं का वर्गीकरण, अधिसूचना की लागूता, मूल्यांकन, आईटीसी की पात्रता, जीएसटी देयता, पंजीकरण आवश्यकता।
उद्देश्य: निश्चितता प्रदान करना, विदेशी निवेश आकर्षित करना, मुकदमेबाजी कम करना, और सस्ते व तेज़ निर्णय देना।
संरचना: एक सदस्य केंद्र सरकार द्वारा (CGST) और एक सदस्य राज्य सरकार द्वारा (SGST/UTGST)।
| तंत्र | उद्देश्य |
|---|---|
| जीएसटीएन | पंजीकरण, भुगतान, रिटर्न और इनवॉइस ट्रैकिंग के लिए आईटी आधार |
| प्रोजेक्ट सक्षम | सीबीआईसी का आईटी आधुनिकीकरण और जीएसटीएन + SWIFT से एकीकरण |
| आईटीसी | इनपुट टैक्स को आउटपुट टैक्स से घटाकर दोहरी कराधान से बचाव |
| एनएए | कर दर में कमी/आईटीसी का लाभ उपभोक्ताओं तक पहुँचे यह सुनिश्चित करता है |
| एएआर | जीएसटी देयता पर स्पष्टता और अग्रिम निश्चितता प्रदान करता है |
प्रारंभिक परीक्षा टिप्स
- जीएसटीएन जीएसटी की आईटी रीढ़ है, 2020 से आधार प्रमाणीकरण अनिवार्य।
- प्रोजेक्ट सक्षम, जीएसटीएन और कस्टम्स SWIFT का एकीकरण करता है।
- आईटीसी करों के दोहराव को रोकता है।
- एनएए मुनाफाखोरी-रोधी प्रावधान लागू करता है।
- एएआर के निर्णय बाध्यकारी होते हैं और मुकदमेबाजी कम करते हैं।
मुख्य परीक्षा बिंदु
- जीएसटी कार्यान्वयन के लिए मजबूत आईटी आधार (जीएसटीएन + प्रोजेक्ट सक्षम) आवश्यक था।
- आईटीसी ने कर अनुपालन को सरल और करों के दोहराव को कम किया।
- एनएए ने उपभोक्ताओं को अनुचित मुनाफाखोरी से बचाया।
- एएआर ने कानूनी निश्चितता दी, निवेशकों का विश्वास बढ़ाया और विवाद कम किए।
- इन सभी तंत्रों ने मिलकर जीएसटी को अधिक पारदर्शी, कुशल और विश्वसनीय बनाया।
जीएसटी के लाभ और चुनौतियाँ
2017 में लागू किया गया वस्तु एवं सेवा कर (जीएसटी) एक ऐतिहासिक सुधार है जिसने कई अप्रत्यक्ष करों को हटाकर एकीकृत प्रणाली बनाई। इससे राष्ट्रीय एकल बाजार बना, करों का दोहराव समाप्त हुआ और पारदर्शिता बढ़ी। हालांकि, राज्यों की राजस्व चिंताएँ, कई कर स्लैब और बेहतर शिकायत निवारण तंत्र जैसी चुनौतियाँ अब भी बनी हुई हैं।
जीएसटी के लाभ
आर्थिक विकास: कई करों को मिलाकर और कर बोझ घटाकर जीएसटी व्यापार को बढ़ावा देता है, एक राष्ट्रीय बाजार बनाता है और महंगाई को कम करता है।
करों का दोहराव हटाना: पहले एक कर पर दूसरा कर लगाया जाता था। जीएसटी में इनपुट टैक्स क्रेडिट (ITC) की सुविधा से यह समस्या खत्म हुई।
सहकारी संघवाद: जीएसटी काउंसिल यह सुनिश्चित करती है कि राज्य और केंद्र दोनों कर संबंधी फैसले मिलकर लें।
सुविधाजनक प्रणाली: कई अप्रत्यक्ष करों को हटाकर एक सरल प्रणाली बनाई गई है। ऑनलाइन तकनीक से भ्रष्टाचार कम हुआ।
स्वचालित कर प्रणाली: ऑनलाइन रिटर्न फाइलिंग, ई-इनवॉइस और ई-वे बिल ने अनुपालन आसान किया।
लॉजिस्टिक दक्षता: चेकपोस्ट और परमिट हटने से परिवहन तेज हुआ और उत्पादन लागत कम हुई।
जीएसटी की चुनौतियाँ
राज्यों की चिंता: शराब, पेट्रोलियम आदि को जीएसटी से बाहर रखने से राज्यों की आय पर असर पड़ा और 'एक राष्ट्र, एक कर' का सिद्धांत कमजोर हुआ।
संसदीय अधिकार: सीजीएसटी अधिनियम सरकार को संसद की अनुमति बिना कर दर बदलने की शक्ति देता है।
शिकायत निवारण: जीएसटी अपीलीय न्यायाधिकरण की कमी से छोटे करदाताओं को विवाद निपटाने में दिक्कत होती है।
मुनाफाखोरी-रोधी समस्या: उपभोक्ताओं तक लाभ पहुँचाने की प्रक्रिया जटिल और अप्रभावी है।
कई स्लैब्स: 0%, 5%, 12%, 18%, 28% स्लैब होने से भ्रम और विवाद बढ़ते हैं।
अपवाद: शराब और पेट्रोलियम जैसे उत्पाद जीएसटी से बाहर होने के कारण बाजार में असमानता बनी रहती है।
| पहलू | लाभ | चुनौतियाँ |
|---|---|---|
| आर्थिक प्रभाव | एकीकृत बाजार, महंगाई में कमी | राज्यों की आय घटने का खतरा, अनुपालन महँगा |
| कर प्रणाली | सरल एक कर प्रणाली | कई स्लैब और अपवाद से असमानता |
| शासन | जीएसटी काउंसिल से सहकारी संघवाद | केंद्र को दर बदलने की अधिक शक्ति |
| उपभोक्ता संरक्षण | कीमत घटाने हेतु मुनाफाखोरी-रोधी कानून | कमजोर और जटिल प्रवर्तन |
| लॉजिस्टिक्स | परिवहन सुचारू, लागत कम | कुछ सेक्टर बाहर रहने से असंतुलन |
प्रारंभिक परीक्षा टिप्स
- जीएसटी 2017 में 101वें संविधान संशोधन अधिनियम से लागू हुआ।
- जीएसटी स्लैब: 0%, 5%, 12%, 18%, 28%।
- इनपुट टैक्स क्रेडिट से करों का दोहराव हटता है।
- जीएसटी काउंसिल सहकारी संघवाद का उदाहरण है।
- पेट्रोलियम, शराब और बिजली जीएसटी से बाहर हैं।
मुख्य परीक्षा बिंदु
- जीएसटी ने भारतीय बाजार को एकीकृत किया लेकिन कई स्लैब और अपवादों के कारण चुनौतियाँ बनीं।
- आईटी आधारित फाइलिंग और ई-इनवॉइसिंग से अनुपालन बढ़ा।
- जीएसटी काउंसिल से सहकारी संघवाद मजबूत हुआ।
- राज्यों की राजस्व चिंताएँ और शिकायत निवारण की कमी बाधा हैं।
- सुझाव: स्लैब कम करना, पेट्रोलियम/शराब शामिल करना, अपीलीय न्यायाधिकरण मजबूत करना।
कराधान से संबंधित अवधारणाएँ – कर-से-जीडीपी अनुपात
कर-से-जीडीपी अनुपात यह मापता है कि सरकार द्वारा एक वर्ष में एकत्रित कुल कर, देश की सकल घरेलू उत्पाद (जीडीपी) का कितना प्रतिशत है। यह सरकार की क्षमता को दर्शाता है कि वह विकास, अवसंरचना और कल्याण पर खर्च करने के लिए उधारी पर निर्भर हुए बिना कितने संसाधन जुटा सकती है।
अवलोकन
सूत्र: कर-से-जीडीपी अनुपात = (कुल कर राजस्व ÷ जीडीपी) × 100।
उच्च अनुपात का अर्थ है कि सरकार बिना ज्यादा उधार लिए अपने खर्चों को पूरा कर सकती है।
निम्न अनुपात का अर्थ है सरकार की वित्तीय क्षमता पर दबाव, जिससे उसे या तो उधार लेना पड़ता है या कल्याणकारी खर्च घटाना पड़ता है।
विकसित देशों का अनुपात आमतौर पर 20-30% से ऊपर होता है, जबकि भारत जैसे विकासशील देशों में यह कम होता है।
विश्व बैंक के अनुसार, जीडीपी का कम से कम 15% कर राजस्व होना सतत विकास और गरीबी उन्मूलन के लिए आवश्यक है।
भारत का कर-से-जीडीपी अनुपात
पिछले 20 वर्षों से भारत का अनुपात 10–12% के आसपास ही रहा है।
2019 में यह घटकर 10% हो गया, जो 2014 के समान था।
बजट 2023-24: अनुमानित अनुपात 11.7%, और 2024-25 के लिए 11.8%।
पिछले दशक में प्रत्यक्ष कर (डायरेक्ट टैक्स) का योगदान अप्रत्यक्ष करों से अधिक रहा है, सिवाय 2016-17 और 2020-21 के (नोटबंदी और कोविड महामारी के साल)।
भारत में कम कर-से-जीडीपी अनुपात के कारण
कृषि छूट: कृषि प्रमुख क्षेत्र है, लेकिन कृषि आय पर कर नहीं लगता।
संवैधानिक प्रावधान: संघ और राज्यों के बीच कराधान अधिकार बंटे हुए हैं, जिससे व्यापक कराधान कठिन हो जाता है।
अनौपचारिक क्षेत्र: लगभग 50% अर्थव्यवस्था और श्रमिक असंगठित क्षेत्र में हैं, जो कर दायरे से बाहर हैं।
कम प्रति व्यक्ति आय: गरीबी अधिक होने से कर आधार छोटा है।
एसएमई छूट: छोटे और मध्यम उद्यमों को दी गई छूट से कर संग्रह घटता है।
काला धन: IMF के अनुसार, भारत का लगभग 50% जीडीपी 'अनौपचारिक अर्थव्यवस्था' में है, जिस पर कर नहीं लगता।
विवाद: बड़ी संख्या में कर मामलों का लंबित होना — मार्च 2017 तक लगभग 1.37 लाख प्रत्यक्ष कर मामले लंबित थे।
| देश | कर-से-जीडीपी अनुपात |
|---|---|
| भारत | 10–12% |
| चीन | 17–20% |
| ब्राज़ील | 33%+ |
| ओईसीडी देश (औसत) | 34%+ |
| विश्व बैंक मानक | 15% (न्यूनतम विकास हेतु) |
प्रारंभिक परीक्षा टिप्स
- कर-से-जीडीपी अनुपात सरकार की संसाधन जुटाने की क्षमता दर्शाता है।
- विश्व बैंक: विकास और गरीबी उन्मूलन के लिए 15% आवश्यक।
- भारत का अनुपात 2023-24 में ~11.7%, साथियों से कम।
- अधिकतर वर्षों में प्रत्यक्ष करों का योगदान अधिक, सिवाय 2016-17 और 2020-21।
- काला धन और अनौपचारिक क्षेत्र मुख्य कारण।
मुख्य परीक्षा बिंदु
- भारत का कम कर-से-जीडीपी अनुपात अवसंरचना और कल्याणकारी खर्च के लिए वित्तीय क्षमता को सीमित करता है।
- संरचनात्मक कारणों में कृषि छूट, बड़ा अनौपचारिक क्षेत्र और कराधान शक्तियों का संवैधानिक विभाजन शामिल हैं।
- सुधार की आवश्यकता: कर आधार का विस्तार, डिजिटलीकरण, जीएसटी अनुपालन, छूट का तर्कसंगठन।
- अंतर्राष्ट्रीय तुलना दिखाती है कि भारत चीन या ब्राज़ील जैसे देशों की तुलना में कर कम वसूलता है।
- अनुपात में सुधार वित्तीय स्थिरता बढ़ाएगा और उधार पर निर्भरता कम करेगा।
कर-से-जीडीपी अनुपात बढ़ाने के उपाय
भारत के कर-से-जीडीपी अनुपात को बढ़ाने के लिए कर संरचना और कर प्रशासन दोनों में सुधार आवश्यक है। कर दरों को सरल बनाना, अनावश्यक छूट कम करना और तकनीक का उपयोग करके बेहतर अनुपालन सुनिश्चित करना कर आधार को बढ़ाने, कर चोरी को रोकने और सरकारी राजस्व को बढ़ाने में मदद करेगा।
दो मुख्य उपाय
1. कर संरचना में सुधार (सरलीकरण, दरों का तर्कसंगठन, अतिरिक्त छूट हटाना)।
2. कर प्रशासन में सुधार (बेहतर निगरानी, डिजिटलीकरण, आधार का विस्तार)।
कर संरचना में सुधार
कॉरपोरेट टैक्स कटौती (2019): घरेलू कंपनियों के लिए कॉरपोरेट टैक्स दर लगभग 10% घटाई गई। यह विश्व की सबसे बड़ी टैक्स कटौतियों में से एक थी।
निवेश आकर्षित करने, विकास बढ़ाने और नौकरियां पैदा करने की उम्मीद।
नौकरियों और आय में वृद्धि → मध्यम और लंबी अवधि में कर संग्रह बढ़ेगा।
‘कराधान कानून (संशोधन) अधिनियम, 2019’ के तहत लागू।
वस्तु एवं सेवा कर (GST):
कई अप्रत्यक्ष करों को हटाकर 4 कर स्लैब लाया गया।
इनवॉइस-मैचिंग से भ्रष्टाचार और लीकेज कम हुए।
पूरे भारत में एकीकृत कर प्रणाली (‘वन नेशन, वन टैक्स’)।
करों के दोहराव को हटाकर उपभोक्ता पर बोझ घटा।
छोटे व्यवसायों को कर दायरे में लाकर अर्थव्यवस्था को औपचारिक बनाया।
कर प्रशासन में सुधार
आधार–पैन लिंक: आय पर निगरानी और फर्जी पैन उपयोग रोकने में मदद।
डिजिटल पहलें: इनसाइट, ई-वे बिल और साक्षम प्रोजेक्ट जैसी योजनाएं कर चोरी रोकने और अनुपालन बढ़ाने में सहायक।
कस्टम्स सिंगल विंडो (SWIFT): आयात/निर्यात की प्रक्रिया को एक डिजिटल प्लेटफॉर्म से सरल बनाया।
ट्रांसफर प्राइसिंग नियम: बड़ी बहुराष्ट्रीय कंपनियां मुनाफा विदेश शिफ्ट करके कर चोरी न करें, इसके लिए कड़े नियम।
अनुमानित कराधान (Presumptive Taxation): छोटे करदाताओं जैसे दुकानदारों या फ्रीलांसरों के लिए सरल तरीका, जिसमें वे तय दर पर आय घोषित कर सकते हैं और उन्हें विस्तृत बही-खाता रखने की जरूरत नहीं होती।
| उपाय | व्याख्या |
|---|---|
| कॉरपोरेट टैक्स कटौती | निम्न दरें निवेश को प्रोत्साहित करती हैं → लंबी अवधि में राजस्व अधिक |
| जीएसटी लागू करना | सरल संरचना, लीकेज कम, कर आधार विस्तारित |
| आधार-पैन लिंक | बेहतर निगरानी और कर चोरी में कमी |
| डिजिटल टूल्स (ई-वे बिल, प्रोजेक्ट इनसाइट) | अनुपालन बेहतर और भ्रष्टाचार कम |
| अनुमानित कराधान | छोटे करदाताओं को भारी नियमों के बिना कर दायरे में लाता है |
प्रारंभिक परीक्षा टिप्स
- कॉरपोरेट टैक्स कटौती (2019) में घरेलू कंपनियों का टैक्स ~10% घटा।
- जीएसटी अप्रत्यक्ष कराधान को एकीकृत करता है और आईटीसी से लीकेज कम करता है।
- आधार-पैन लिंक आय निगरानी के लिए महत्वपूर्ण।
- प्रोजेक्ट इनसाइट और ई-वे बिल: प्रमुख डिजिटल अनुपालन पहल।
- अनुमानित कराधान छोटे करदाताओं को आसान कर प्रणाली देता है।
मुख्य परीक्षा बिंदु
- भारत का कम कर-से-जीडीपी अनुपात संरचनात्मक सुधार (करों का तर्कसंगठन) और प्रशासनिक सुधार (बेहतर अनुपालन प्रणाली) दोनों की मांग करता है।
- कॉरपोरेट टैक्स कटौती निवेश बढ़ाने के लिए की गई, लेकिन इसे कर आधार बढ़ाने में मदद करनी चाहिए ताकि राजस्व न घटे।
- जीएसटी ऐतिहासिक सुधार है, लेकिन स्लैब सरल करना और पेट्रोलियम/शराब को जीएसटी में लाना जरूरी है।
- आधार-पैन लिंक, ई-वे बिल और इनसाइट जैसे तकनीकी उपाय कर चोरी कम करते हैं।
- अनुमानित कराधान छोटे करदाताओं को शामिल करता है बिना उन पर ज्यादा बोझ डाले।
लैफर वक्र, कर उछाल और कर परिहार
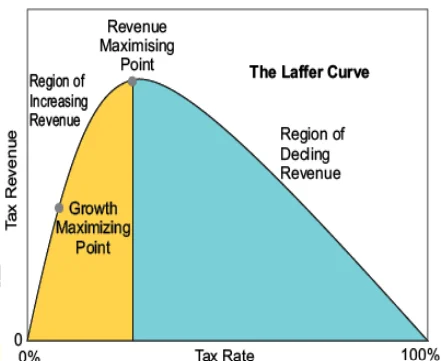
लैफर वक्र कर दर और राजस्व के बीच संबंध दिखाता है, जिसमें एक आदर्श दर होती है जो अधिकतम राजस्व देती है। कर उछाल (Tax Buoyancy) बताता है कि कर राजस्व जीडीपी वृद्धि के साथ कैसे बढ़ता है। कर परिहार (Tax Avoidance) कानूनी रूप से उपलब्ध छूटों का उपयोग करके कर देयता को कम करने को कहते हैं।
लैफर वक्र
1970 के दशक में अर्थशास्त्री आर्थर लैफर द्वारा विकसित।
यह दिखाता है कि कर दरों में बदलाव से सरकार का कुल कर राजस्व कैसे प्रभावित होता है।
उल्टा U आकार: 0% कर दर और अत्यधिक ऊँची कर दरों पर राजस्व कम हो जाता है।
मुख्य बिंदु:
0% कर दर पर: कोई राजस्व नहीं।
100% कर दर पर: कोई काम/निवेश नहीं करेगा → राजस्व बहुत कम।
आदर्श बिंदु (‘स्वीट स्पॉट’): मध्यम कर दर पर अधिकतम राजस्व।
महत्व: यह नीति-निर्माताओं को समझाता है कि एक सीमा के बाद कर दरें बढ़ाने से राजस्व घट भी सकता है।
कर उछाल (Tax Buoyancy)
कर राजस्व की वृद्धि और जीडीपी की वृद्धि के बीच संबंध मापता है।
सूत्र: कर उछाल = कर राजस्व में % वृद्धि ÷ जीडीपी में % वृद्धि।
उदाहरण: यदि जीडीपी 10% बढ़े और कर राजस्व 12% बढ़े, तो उछाल = 1.2।
उच्च उछाल का मतलब है कि बिना कर दरें बढ़ाए सरकार को ज्यादा राजस्व मिलेगा।
महत्व: बताता है कि कर प्रणाली कितनी कुशल है और अर्थव्यवस्था के बढ़ने के साथ कितनी आय जुटा सकती है।
कर परिहार (Tax Avoidance)
परिभाषा: कर कानूनों में दी गई छूट और प्रावधानों का उपयोग करके कानूनी रूप से कर देयता को कम करना।
उदाहरण:
धारा 80C के तहत निवेश कर छूट लेना (जैसे एलआईसी, पीपीएफ)।
व्यापार खर्चों को समायोजित करना ताकि कर योग्य आय कम हो।
कर परिहार बनाम कर चोरी:
कर परिहार कानूनी है (छिद्रों का उपयोग करना)।
कर चोरी गैरकानूनी है (आय छुपाना, झूठे दस्तावेज)।
प्रभाव: कानूनी होते हुए भी यह सरकार की आय को कम करता है, इसलिए सरकारें कर प्रणाली को सरल बनाने का प्रयास करती हैं।
| संकल्पना | अर्थ | प्रभाव |
|---|---|---|
| लैफर वक्र | कर दर और राजस्व का संबंध (उल्टा U आकार)। | अधिकतम राजस्व के लिए आदर्श कर दर तय करने में मदद। |
| कर उछाल | जीडीपी वृद्धि के साथ कर राजस्व की वृद्धि मापता है। | बिना दर बदले कर प्रणाली की क्षमता दिखाता है। |
| कर परिहार | छूट का उपयोग करके कर देयता कम करना (कानूनी)। | राजस्व कम होता है लेकिन यह गैरकानूनी नहीं। |
प्रारंभिक परीक्षा टिप्स
- लैफर वक्र: आदर्श कर दर अधिकतम राजस्व देती है (उल्टा U)।
- कर उछाल > 1 का मतलब कर राजस्व जीडीपी से तेज़ी से बढ़ता है।
- कर परिहार कानूनी है; कर चोरी गैरकानूनी है।
- लैफर वक्र आर्थर लैफर ने विकसित किया।
मुख्य परीक्षा बिंदु
- लैफर वक्र बताता है कि कर दर बढ़ाने की एक सीमा होती है और विकास व राजस्व में संतुलन जरूरी है।
- कर उछाल दिखाता है कि आर्थिक वृद्धि के दौरान कर प्रणाली कितनी कुशल है।
- कर परिहार कर कानूनों को सरल बनाने और छिद्र कम करने की आवश्यकता को रेखांकित करता है।
- नीतिगत चुनौती: अधिकतम राजस्व और कराधान में न्याय के बीच संतुलन।
कर चोरी
कर चोरी एक अवैध प्रथा है जिसमें व्यक्ति या व्यवसाय आय छिपाकर, खर्च बढ़ाकर, या झूठे रिटर्न दाखिल करके कर चुकाने से जानबूझकर बचते हैं। यह एक दंडनीय अपराध है जो सरकारी राजस्व को कम करता है और काले धन को बढ़ाता है।
अवलोकन
कर चोरी एक अवैध प्रयास है जिसमें लोग अपने कर बोझ को धोखाधड़ी से कम करते हैं।
कर परिहार (Tax Avoidance) कानूनी है, लेकिन कर चोरी (Tax Evasion) गैरकानूनी है।
इसमें आय छिपाना, खर्च बढ़ाकर दिखाना और गलत दस्तावेज प्रस्तुत करना शामिल है।
आयकर अधिनियम के तहत कर चोरी एक अपराध है और इसके लिए जुर्माना और जेल की सजा हो सकती है।
भारत में कर चोरी के सामान्य तरीके
आयकर रिटर्न देर से या बिल्कुल दाखिल न करना।
वास्तविक आय छिपाना ताकि कर देयता कम हो।
खातों का ऑडिट न कराना (जहाँ कानूनन जरूरी है)।
झूठा या गलत पैन कार्ड नंबर देना।
आयात-निर्यात छिपाकर सीमा शुल्क से बचना।
झूठे प्रमाणपत्र या दस्तावेज देकर छूट लेना।
निजी खर्चों को व्यापार खर्च के रूप में दिखाना।
कर चोरी का अर्थव्यवस्था पर प्रभाव
सरकारी राजस्व की हानि: सरकार विकास योजनाओं जैसे स्वास्थ्य, शिक्षा, सड़क आदि पर पर्याप्त खर्च नहीं कर पाती।
भ्रष्टाचार में वृद्धि: कर चोरी से काला धन पैदा होता है।
महँगाई: बाजार में अपेक्षा से ज्यादा नकदी आ जाती है जिससे कीमतें बढ़ जाती हैं।
धन का गलत निवेश: काले धन से सोना, प्रॉपर्टी या बेनामी संपत्ति खरीदी जाती है।
पूँजी पलायन: काला धन विदेशी टैक्स हेवन देशों में भेजा जाता है।
कानूनी परिणाम
आय छिपाने पर भारी जुर्माना।
गंभीर मामलों में जेल की सजा।
संपत्ति जब्त और बैंक खाते सील किए जा सकते हैं।
| पहलू | कर परिहार | कर चोरी |
|---|---|---|
| कानूनी स्थिति | कानूनी (कानून में छूट का उपयोग) | गैरकानूनी (कानून के विरुद्ध) |
| तरीका | छूट/कटौतियों का वैध उपयोग | आय छिपाना/झूठे दस्तावेज देना |
| परिणाम | कोई सजा नहीं (सरकार छिद्र बंद कर सकती है) | जुर्माना और जेल की सजा |
| प्रभाव | कानूनी रूप से कर देयता कम | सरकारी राजस्व को नुकसान |
प्रारंभिक परीक्षा टिप्स
- कर चोरी गैरकानूनी है; आयकर अधिनियम के तहत दंडनीय।
- यह कर परिहार (कानूनी) से अलग है।
- सामान्य तरीके: आय छिपाना, खर्च बढ़ाना, गलत पैन नंबर, रिटर्न दाखिल न करना।
- प्रभाव: राजस्व हानि, काला धन, भ्रष्टाचार, महँगाई, पूँजी पलायन।
मुख्य परीक्षा बिंदु
- कर चोरी सरकार की वित्तीय स्थिति को कमजोर करती है और विकास योजनाओं में बाधा डालती है।
- यह भ्रष्टाचार और काले धन को बढ़ावा देती है।
- काला धन टैक्स हेवन देशों में भेजा जाता है जिससे घरेलू अर्थव्यवस्था पर विश्वास घटता है।
- नीति समाधान: डिजिटल निगरानी (जैसे आधार-पैन लिंकिंग), कड़े दंड, और कर कानूनों को सरल बनाना।
काला धन
काला धन वह आय है जिसे कर अधिकारियों को नहीं बताया जाता। यह वैध गतिविधियों (जैसे दुकान की आय छिपाना) और अवैध गतिविधियों (जैसे तस्करी, रिश्वत, हवाला) दोनों से उत्पन्न हो सकता है। यह सरकार को राजस्व हानि पहुँचाता है, भ्रष्टाचार को बढ़ाता है और अर्थव्यवस्था को कमजोर करता है।
अवलोकन
काला धन = छिपाई गई या अवैध रूप से अर्जित वह आय जिस पर कर नहीं दिया गया।
यह वैध गतिविधियों (जैसे आय छिपाना) और अवैध गतिविधियों (जैसे तस्करी, रिश्वत) दोनों से उत्पन्न हो सकता है।
भारत में यह एक बड़ी समस्या है क्योंकि यह सरकारी राजस्व को कम करता है और असमानता व भ्रष्टाचार को बढ़ाता है।
काला धन उत्पन्न करने के तरीके
हवाला प्रणाली: बैंकिंग सिस्टम से बाहर, भरोसे पर आधारित पैसों का लेन-देन। इसमें कर और कानूनी शुल्क नहीं दिए जाते।
राउंड ट्रिपिंग: पैसा विदेश भेजकर फिर 'विदेशी निवेश' के रूप में भारत में लाना।
पी-नोट्स: विदेशी निवेशकों द्वारा शेयर बाजार में गुमनाम निवेश के साधन, जिनका गलत इस्तेमाल कर बचाने में हुआ।
दोहरे कराधान से बचाव समझौता (DTAA): भारत ने कई देशों के साथ यह समझौता किया ताकि आय पर दो बार कर न लगे। लेकिन टैक्स हेवन देशों (जैसे मॉरीशस, सिंगापुर) के जरिए इसका दुरुपयोग होता है।
टैक्स हेवन: ऐसे देश जहाँ टैक्स बहुत कम या बिल्कुल नहीं लगता (जैसे स्विट्जरलैंड, केमैन आइलैंड्स)।
निवेश: सोना, अचल संपत्ति या बेनामी संपत्ति में निवेश करके कर विभाग को न बताना।
एनजीओ और फर्जी कागज़ात: कुछ एनजीओ झूठे दान रसीद बनाकर काले धन को सफेद धन में बदलते हैं।
दोहरे कराधान से बचाव समझौते (DTAA)
DTAA दो देशों के बीच समझौता है ताकि एक ही आय पर दो बार कर न लगे।
उदाहरण: विदेश में काम कर रहे भारतीय को एक ही आय पर भारत और विदेश दोनों जगह कर न देना पड़े।
लाभ: व्यापार और निवेश को बढ़ावा मिलता है, ईमानदार करदाताओं पर दोहरा बोझ नहीं पड़ता।
समस्या: कुछ कंपनियाँ टैक्स बचाने के लिए कम-टैक्स वाले देशों से निवेश दिखाती हैं।
भारत ने लगभग 94 व्यापक DTAA और 8 सीमित DTAA पर हस्ताक्षर किए हैं।
काले धन का प्रभाव
सरकारी राजस्व की हानि: विकास के लिए फंड कम हो जाते हैं।
भ्रष्टाचार में वृद्धि: रिश्वतखोरी और समानांतर अर्थव्यवस्था को बढ़ावा।
महँगाई: बाजार में ज्यादा नकदी आने से कीमतें बढ़ जाती हैं।
असमानता: अमीर और अमीर हो जाते हैं, ईमानदार करदाताओं पर बोझ बढ़ता है।
पूँजी पलायन: भारतीय धन टैक्स हेवन देशों में चला जाता है।
| तरीका | व्याख्या |
|---|---|
| हवाला प्रणाली | बैंक से बाहर भरोसे पर आधारित लेन-देन, कर से बचाव। |
| राउंड ट्रिपिंग | पैसा विदेश भेजकर निवेश के रूप में वापस लाना। |
| पी-नोट्स | गुमनाम निवेश के साधन, जिनका गलत उपयोग हुआ। |
| DTAA का दुरुपयोग | मॉरीशस जैसे देशों से टैक्स बचाने के लिए निवेश दिखाना। |
| टैक्स हेवन | कम या शून्य टैक्स वाले देश जहाँ धन छिपाया जाता है। |
| सोना/संपत्ति निवेश | संपत्ति खरीदकर सरकार को जानकारी न देना। |
प्रारंभिक परीक्षा टिप्स
- काला धन = छिपाई गई आय जिस पर कर नहीं दिया गया।
- हवाला और राउंड ट्रिपिंग इसके सामान्य तरीके हैं।
- भारत ने 94 व्यापक DTAA पर हस्ताक्षर किए हैं।
- मॉरीशस और सिंगापुर जैसे टैक्स हेवन देशों का दुरुपयोग।
- प्रभाव: राजस्व हानि, महँगाई, भ्रष्टाचार, पूँजी पलायन।
मुख्य परीक्षा बिंदु
- काला धन कर प्रणाली में विश्वास को कम करता है और असमानता बढ़ाता है।
- यह सरकारी राजस्व घटाकर विकास योजनाओं को प्रभावित करता है।
- भ्रष्टाचार और रिश्वतखोरी को बढ़ावा देता है।
- समाधान: कड़ी निगरानी (आधार-पैन लिंकिंग), शेल कंपनियों पर कार्रवाई, DTAA प्रावधानों को मजबूत करना, टैक्स हेवन पर वैश्विक सहयोग।
बेनामी लेन-देन (प्रतिषेध) अधिनियम, 2016 और धन शोधन निवारण अधिनियम, 2002
बेनामी लेन-देन (प्रतिषेध) अधिनियम, 2016 का उद्देश्य लोगों को दूसरों के नाम पर संपत्ति छिपाने और कर चोरी करने से रोकना है, जबकि धन शोधन निवारण अधिनियम (PMLA), 2002 का उद्देश्य धन शोधन (काले धन को सफेद दिखाने) को रोकना और दंडित करना है।
बेनामी लेन-देन (प्रतिषेध) अधिनियम, 2016
उद्देश्य: काले धन को रोकना, भ्रष्टाचार कम करना और पारदर्शिता बढ़ाना।
इसने 1988 के अधिनियम को संशोधित किया और इसे 'बेनामी संपत्ति लेन-देन प्रतिषेध अधिनियम' कहा।
परिभाषा: लेन-देन बेनामी होगा यदि:
संपत्ति किसी और के नाम पर है, लेकिन पैसे किसी और ने दिए हैं।
लेन-देन झूठे/फर्जी नाम से किया गया है।
वास्तविक मालिक अज्ञात है या स्वामित्व से इंकार करता है।
खरीद के लिए पैसे देने वाला व्यक्ति पता नहीं लगाया जा सकता।
अपीलीय न्यायाधिकरण: निर्णयों पर अपील सुनता है, फिर अपील उच्च न्यायालय में जाती है।
विशेष न्यायालय: 6 महीने में मुकदमा पूरा करना होगा।
प्राधिकरण: 4 स्तर के अधिकारी (आरंभिक अधिकारी, अनुमोदन प्राधिकारी, प्रशासक, न्यायनिर्णायक प्राधिकारी) संपत्ति जब्त कर सकते हैं।
दंड: 1–7 साल की कठोर कैद और संपत्ति के मूल्य का 25% तक जुर्माना।
प्रमुख शब्द:
बेनामी संपत्ति: वह संपत्ति जो बेनामी लेन-देन में शामिल है।
बेनामदार: जिसके नाम पर संपत्ति दर्ज है।
लाभकारी स्वामी: जिसके लाभ के लिए संपत्ति रखी गई है।
धन शोधन निवारण अधिनियम (PMLA), 2002
उद्देश्य: धन शोधन रोकना, अवैध गतिविधियों में उपयोग रोकना और ऐसी संपत्ति जब्त करना।
प्रमाण का बोझ: आरोपी पर होता है कि वह साबित करे कि संपत्ति अपराध से प्राप्त नहीं हुई।
अपराध: IPC, भ्रष्टाचार निवारण अधिनियम, मादक पदार्थ अधिनियम, वन्यजीव अधिनियम, आईटी अधिनियम आदि।
दंड:
कारावास: न्यूनतम 3 साल, अधिकतम 7 साल (ड्रग्स से जुड़े मामलों में 10 साल तक)।
जुर्माना: अतिरिक्त धन दंड।
जांच एजेंसियाँ:
प्रवर्तन निदेशालय (ED): जांच करता है।
वित्तीय खुफिया इकाई (FIU-IND): संदिग्ध लेन-देन पर निगरानी रखता है।
हाल के संशोधन:
धन शोधन अब स्वतंत्र अपराध माना गया।
धारा 3: छुपाना, रखना, उपयोग करना या अपराध की आय को साफ धन बताना = धन शोधन।
सतत अपराध: जब तक काले धन का लाभ मिल रहा है, अपराध जारी रहता है।
| पहलू | बेनामी अधिनियम (2016) | PMLA (2002) |
|---|---|---|
| उद्देश्य | फर्जी स्वामित्व से काला धन रोकना | काले धन को सफेद दिखाने से रोकना |
| प्रमुख प्राधिकरण | आरंभिक अधिकारी, न्यायनिर्णायक प्राधिकारी, न्यायाधिकरण | ED, FIU-IND |
| दंड | 1–7 साल कैद + संपत्ति मूल्य का 25% जुर्माना | 3–7 साल (ड्रग्स पर 10 साल) + जुर्माना |
| मुख्य अवधारणा | बेनामदार = असली मालिक की संपत्ति अपने नाम पर रखना | धन शोधन = अवैध धन को वैध बताना |
| अपील | न्यायाधिकरण → उच्च न्यायालय | PMLA की विशेष अदालत |
प्रारंभिक परीक्षा टिप्स
- बेनामी = संपत्ति किसी और के नाम पर, भुगतान किसी और ने किया।
- 2016 में बेनामी अधिनियम संशोधित हुआ, कड़ी सजा जोड़ी गई।
- PMLA 2002 में लागू हुआ, ED मुख्य एजेंसी है।
- PMLA में सबूत का बोझ आरोपी पर है।
- धन शोधन अब स्वतंत्र अपराध माना गया है।
मुख्य परीक्षा बिंदु
- बेनामी अधिनियम का उद्देश्य फर्जी स्वामित्व रोकना और छिपी संपत्तियों को कर प्रणाली में लाना है।
- PMLA का उद्देश्य काले धन को सफेद बनाने वालों को दंडित करना है।
- दोनों कानून भारत में भ्रष्टाचार, काले धन और समानांतर अर्थव्यवस्था के खिलाफ अहम हथियार हैं।
- चुनौती: तेज़ सुनवाई, एजेंसियों का बेहतर तालमेल और अंतरराष्ट्रीय सहयोग।
काला धन और कर का अधिरोपण (अघोषित विदेशी आय और संपत्ति) अधिनियम, 2015
यह अधिनियम उन भारतीय निवासियों को दंडित करने के लिए लाया गया जो विदेशी आय या संपत्ति छुपाते हैं और कर अधिकारियों को इसकी जानकारी नहीं देते। इसमें कड़े कर, भारी जुर्माने और जेल तक की सजा का प्रावधान है।
उद्देश्य
भारतीय निवासियों द्वारा विदेशी आय और संपत्ति छिपाने को रोकना।
विदेशों में रखी गई संपत्तियों पर पारदर्शिता और जिम्मेदारी सुनिश्चित करना।
ऐसे मामलों में कर चोरी करने वालों को दंडित करना।
कराधान
अघोषित विदेशी आय और संपत्ति पर सीधा 30% कर लगाया जाएगा।
यह कर सभी पर समान रूप से लागू होता है, चाहे आय किसी भी स्लैब में हो।
कर योग्य आय का दायरा
विदेश में अर्जित आय, जिसे भारत में दाखिल कर रिटर्न में नहीं दिखाया गया।
विदेश में आय, लेकिन कर रिटर्न दाखिल ही नहीं किया गया।
विदेश में रखी गई अघोषित संपत्ति (जैसे घर, बैंक खाता, शेयर, गहने)।
एक बार की अनुपालन सुविधा
अधिनियम ने एक बार का अवसर दिया कि लोग अपनी विदेशी आय/संपत्ति घोषित करें।
घोषित राशि पर 30% कर + 100% पेनल्टी = कुल 60% भुगतान करना होगा।
इसका उद्देश्य लोगों को स्वेच्छा से कर चुकाने के लिए प्रेरित करना था।
कर प्राधिकरण
आयकर अधिनियम के तहत कार्यरत अधिकारी ही जांच करेंगे।
उनके पास दस्तावेज़ों की जांच, गवाही बुलाने और साक्ष्य लेने की शक्तियाँ हैं।
दंड
विदेशी आय/संपत्ति न बताने पर: कर का 3 गुना जुर्माना + 30% कर।
रिटर्न दाखिल न करने पर: ₹10 लाख जुर्माना।
बार-बार गलती करने पर: बकाया कर के बराबर राशि भरनी होगी।
अन्य चूकें (प्रश्नों का उत्तर न देना, दस्तावेज़ न देना): ₹50,000 से ₹2 लाख तक जुर्माना।
अभियोजन
कर चोरी का जानबूझकर प्रयास: 3–10 साल की कठोर कैद + जुर्माना।
कर भुगतान से बचने का प्रयास: 3 महीने–3 साल की कैद + जुर्माना।
रिटर्न दाखिल न करना या विदेशी संपत्ति छुपाना: 6 महीने–7 साल की कैद + जुर्माना।
सहायता/साझेदारी: 6 महीने–7 साल की कैद + जुर्माना।
कंपनी की जिम्मेदारी: कंपनी के अधिकारी दोषी माने जाएंगे, जब तक वे यह साबित न करें कि उन्हें जानकारी नहीं थी।
| पहलू | विवरण |
|---|---|
| कर दर | अघोषित विदेशी आय/संपत्ति पर 30% |
| अनुपालन सुविधा | एक बार का अवसर: 30% कर + 100% पेनल्टी |
| जुर्माना | कर का 3 गुना + ₹10 लाख तक का जुर्माना |
| अभियोजन | 3–10 साल कठोर कैद + जुर्माना |
| दायरा | कर रिटर्न में न बताई गई विदेशी आय/संपत्ति |
प्रारंभिक परीक्षा टिप्स
- काला धन अधिनियम 2015 में आया, यह आयकर अधिनियम से अलग है।
- अघोषित विदेशी संपत्ति पर 30% कर + भारी जुर्माना।
- लोगों को अपनी संपत्ति घोषित करने के लिए एक बार का अवसर मिला।
- घोषणा न करने पर 3–10 साल की कैद हो सकती है।
- यह केवल विदेशी संपत्ति पर लागू है, घरेलू काले धन पर नहीं।
मुख्य परीक्षा बिंदु
- यह अधिनियम विदेशों में रखे काले धन के खिलाफ भारत की लड़ाई में अहम है।
- विदेशी संपत्तियों पर पारदर्शिता और कर अनुपालन बढ़ाता है।
- कर चोरी और अवैध विदेशी संपत्तियों पर रोक लगाता है।
- चुनौतियाँ: विदेशों में छुपाई गई संपत्ति ढूंढना और टैक्स हेवन्स से सहयोग लेना।
- आलोचना: सख्त सजा के कारण अनुपालन विंडो बंद होने के बाद लोग स्वेच्छा से घोषणा करने से बच सकते हैं।
टैक्स हेवन, टैक्स आतंकवाद और अप्रत्यक्ष ट्रांसफर
टैक्स हेवन ऐसे देश या क्षेत्र होते हैं जहाँ विदेशी नागरिकों और कंपनियों को बहुत कम या शून्य कर देना पड़ता है। इससे वे अपने देश में कर चुकाने से बच जाते हैं। भारत में टैक्स आतंकवाद (पिछले समय से कर लगाना) और अप्रत्यक्ष ट्रांसफर जैसी समस्याएँ भी रही हैं, जैसे वोडाफोन केस।
टैक्स हेवन
ऐसे देश/क्षेत्र जहाँ विदेशी कंपनियों और व्यक्तियों को बहुत कम या बिल्कुल भी टैक्स नहीं देना पड़ता।
इन्हें ऑफशोर फाइनेंशियल सेंटर भी कहा जाता है।
असली व्यापार किए बिना ही कंपनियाँ यहाँ अपना पैसा और मुनाफ़ा छुपा सकती हैं।
उदाहरण: केमैन आइलैंड, ब्रिटिश वर्जिन आइलैंड, मॉरीशस।
टैक्स हेवन की विशेषताएँ
आय/कॉर्पोरेट टैक्स न के बराबर।
मालिकों की पहचान गुप्त रखी जाती है।
स्थानीय स्तर पर कारोबार करने की कोई आवश्यकता नहीं।
कंपनियों को अपने देश में टैक्स बचाने का रास्ता मिलता है।
टैक्स हेवन पर रोक के उपाय
ग्लोबल मिनिमम टैक्स: OECD ने 15% कॉर्पोरेट टैक्स तय किया है, जिससे हर साल 150 बिलियन टैक्स इकट्ठा होगा।
पारदर्शिता कानून: कंपनियों के लिए लेन-देन छुपाना मुश्किल।
द्विपक्षीय/बहुपक्षीय संधियाँ: भारत ने मॉरीशस, सिंगापुर जैसे देशों के साथ टैक्स सूचना साझा करने की संधियाँ की हैं।
OECD BEPS योजना: कंपनियों को मुनाफा कृत्रिम रूप से कम-टैक्स वाले देशों में भेजने से रोकना।
टैक्स आतंकवाद
जब सरकार पिछली तारीख से कानून बदलकर भारी टैक्स वसूलती है।
वोडाफोन केस: 2012 में कानून बदलकर विदेशी शेयर ट्रांसफर पर टैक्स लगाया गया।
इसे निवेशकों पर दबाव डालने और भरोसा तोड़ने वाला कदम माना गया।
अप्रत्यक्ष ट्रांसफर
जब विदेशी कंपनी, जिसके पास भारत में संपत्ति है, उसके शेयर विदेश में बेचे जाते हैं।
भारतीय कानून: यदि विदेशी शेयरों की 50% से अधिक वैल्यू भारतीय संपत्ति से आती है तो टैक्स भारत में लगेगा।
वोडाफोन केस: वोडाफोन ने केमैन आइलैंड की कंपनी के शेयर खरीदे, जो भारत में टेलीकॉम संपत्ति रखती थी। भारत सरकार ने 2.1 बिलियन टैक्स मांगा।
2012 संशोधन: सरकार ने कानून बदलकर इसे पिछली तारीख से लागू किया।
2020 बदलाव: इसे केवल वर्तमान मामलों पर लागू किया गया, पुराने विवाद जैसे वोडाफोन और केर्न का निपटारा किया गया।
| संकल्पना | अर्थ | उदाहरण |
|---|---|---|
| टैक्स हेवन | कम/शून्य टैक्स वाला देश जहाँ विदेशी मुनाफ़ा छुपाते हैं | केमैन आइलैंड, मॉरीशस |
| उपाय | वैश्विक कानून और संधियाँ जो टैक्स चोरी रोकें | OECD ग्लोबल मिनिमम टैक्स |
| टैक्स आतंकवाद | सरकार द्वारा अनुचित पिछली तारीख से टैक्स लगाना | वोडाफोन टैक्स केस |
| अप्रत्यक्ष ट्रांसफर | विदेशी शेयर ट्रांसफर जो भारत की संपत्ति से जुड़ा हो | वोडाफोन-केर्न विवाद |
प्रारंभिक परीक्षा टिप्स
- टैक्स हेवन = कम/शून्य टैक्स और गुप्त लेन-देन (उदा: केमैन आइलैंड, मॉरीशस)।
- OECD ग्लोबल मिनिमम टैक्स: बड़ी कंपनियों पर 15% टैक्स।
- भारत में टैक्स आतंकवाद = 2012 वित्त अधिनियम का पिछली तारीख से टैक्स।
- अप्रत्यक्ष ट्रांसफर: यदि 50% से अधिक वैल्यू भारतीय संपत्ति से हो तो भारत में टैक्स।
- वोडाफोन केस टैक्स आतंकवाद और अप्रत्यक्ष ट्रांसफर का मुख्य उदाहरण है।
मुख्य परीक्षा बिंदु
- टैक्स हेवन घरेलू कर संग्रह को कमजोर करते हैं।
- OECD ग्लोबल मिनिमम टैक्स न्यायसंगत कराधान की दिशा में कदम है।
- टैक्स आतंकवाद निवेशकों का भरोसा तोड़ता है।
- अप्रत्यक्ष ट्रांसफर नियम भारत को उसकी संपत्ति से आय पर टैक्स लगाने का अधिकार देते हैं।
- वोडाफोन और केर्न विवाद दिखाते हैं कि पिछली तारीख से टैक्स लगाना कितना विवादास्पद हो सकता है।
बायबैक टैक्स और पिगूवियन टैक्स
बायबैक टैक्स वह कर है जो तब लगाया जाता है जब कोई कंपनी अपने ही शेयर वापस खरीदती है, अक्सर प्रति शेयर आय बढ़ाने या डिविडेंड टैक्स से बचने के लिए। पिगूवियन टैक्स एक सुधारात्मक कर है, जो समाज को नुकसान पहुँचाने वाली गतिविधियों पर लगाया जाता है, जैसे कार्बन उत्सर्जन।
बायबैक टैक्स
बायबैक = जब कोई कंपनी अपने ही शेयर बाजार से वापस खरीद लेती है।
वापस लिए गए शेयर नष्ट कर दिए जाते हैं, जिससे कुल शेयरों की संख्या घट जाती है।
उद्देश्य:
शेष शेयरधारकों के लिए प्रति शेयर आय (EPS) बढ़ाना।
प्रमोटर्स अपनी हिस्सेदारी बढ़ाकर अधिग्रहण (Takeover) के खतरे से बच सकते हैं।
डिविडेंड टैक्स से बचने के लिए कई बार कंपनियाँ बायबैक करती हैं।
बायबैक टैक्स लगाकर सरकार टैक्स चोरी को रोकती है और राजस्व बढ़ाती है।
पिगूवियन टैक्स
अर्थशास्त्री आर्थर पिगू के नाम पर रखा गया।
यह 'नकारात्मक बाह्यताओं' (Negative Externalities) पर लगाया जाने वाला कर है।
उदाहरण: कोई फैक्ट्री प्रदूषण फैलाती है तो समाज को स्वास्थ्य हानि होती है, लेकिन फैक्ट्री को इसकी सीधी लागत नहीं चुकानी पड़ती। सरकार पिगूवियन टैक्स लगाकर प्रदूषण फैलाने वाले से यह कीमत वसूलती है।
कार्बन टैक्स इसका प्रमुख उदाहरण है: कोयला, तेल या गैस का इस्तेमाल करने वाली कंपनियों पर टैक्स लगाया जाता है क्योंकि वे ग्रीनहाउस गैस उत्सर्जन करती हैं।
उद्देश्य: हानिकारक गतिविधियों को हतोत्साहित करना और टिकाऊ विकल्पों को बढ़ावा देना।
| पहलू | बायबैक टैक्स | पिगूवियन टैक्स |
|---|---|---|
| परिभाषा | कंपनी द्वारा अपने शेयर वापस खरीदने पर टैक्स | समाज को हानि पहुँचाने वाली गतिविधियों पर टैक्स |
| उद्देश्य | टैक्स चोरी रोकना, EPS बढ़ाना, अधिग्रहण रोकना | हानिकारक गतिविधियों को कम करना, प्रदूषण करने वाले से कीमत वसूलना |
| उदाहरण | इन्फोसिस या टीसीएस का शेयर बायबैक | कोयला/तेल/गैस कंपनियों पर कार्बन टैक्स |
प्रारंभिक परीक्षा टिप्स
- बायबैक टैक्स कंपनियों को डिविडेंड टैक्स से बचने से रोकता है।
- पिगूवियन टैक्स = नकारात्मक बाह्यताओं पर सुधारात्मक टैक्स (जैसे कार्बन टैक्स)।
- पिगूवियन टैक्स का नाम अर्थशास्त्री आर्थर पिगू के नाम पर है।
- दोनों टैक्स निष्पक्षता लाते हैं: एक कॉरपोरेट फाइनेंस में, दूसरा पर्यावरण संरक्षण में।
मुख्य परीक्षा बिंदु
- बायबैक टैक्स कंपनियों को डिविडेंड टैक्स से बचने से रोकता है और राजस्व सुनिश्चित करता है।
- यह कॉरपोरेट व्यवहार को नियंत्रित करता है, अधिग्रहण खतरों को कम करता है और वित्तीय बाजार को स्थिर करता है।
- पिगूवियन टैक्स एक नीतिगत उपाय है जो बाज़ार की विफलताओं (Market Failure) को ठीक करता है।
- कार्बन टैक्स से अक्षय ऊर्जा को बढ़ावा मिलता है।
- दोनों टैक्स उदाहरण हैं कि कैसे कर प्रणाली कॉरपोरेट और सामाजिक जिम्मेदारी को प्रभावित करती है।
कर राजस्व संग्रह की प्रवृत्तियाँ, एपीए और गार
भारत में कर राजस्व, विशेषकर प्रत्यक्ष करों में, मजबूत वृद्धि देखी गई है। एडवांस प्राइसिंग एग्रीमेंट (एपीए) और सामान्य कर-परिहार विरोधी नियम (गार) जैसे उपाय निष्पक्षता सुनिश्चित करने, विवाद कम करने और कर चोरी को रोकने के साधन हैं।
कर राजस्व संग्रह में सकारात्मक प्रवृत्तियाँ
भारत में प्रत्यक्ष कर संग्रह लगातार बढ़ रहा है और वित्तीय वर्ष समाप्त होने से पहले ही 81% लक्ष्य पूरा हो गया।
व्यक्तिगत आयकर (27.3%) की वृद्धि कॉर्पोरेट टैक्स (12.4%) से अधिक है, जो दर्शाता है कि लोग अधिक ईमानदारी से टैक्स भर रहे हैं।
आयकर रिटर्न दाखिल करने वालों की संख्या ऐतिहासिक स्तर पर पहुँच गई है।
इससे सरकार की उधारी पर निर्भरता घटती है और वित्तीय स्थिरता बढ़ती है।
एडवांस प्राइसिंग एग्रीमेंट (APA)
एपीए = करदाता और कर प्राधिकरण के बीच एक समझौता, जिसमें अंतरराष्ट्रीय लेन-देन के लिए टैक्स निकालने की विधि पहले से तय की जाती है।
उद्देश्य: अंतरराष्ट्रीय व्यापार में टैक्स को लेकर निश्चितता लाना और विवाद कम करना।
लाभ: करदाताओं को भरोसा, सरकार के लिए अधिक राजस्व, और भारत को विदेशी निवेशकों के लिए आकर्षक बनाना।
एपीए के प्रकार:
यूनिलैटरल एपीए: केवल करदाता और भारतीय कर प्राधिकरण के बीच।
बाइलेट्रल एपीए: भारतीय और विदेशी कर प्राधिकरण तथा करदाता के बीच।
मल्टीलेट्रल एपीए: कई विदेशी कर प्राधिकरण और भारत के बीच।
उदाहरण: 2019 तक CBDT ने 271 एपीए साइन किए, जिससे बहुराष्ट्रीय कंपनियों के टैक्स विवाद कम हुए।
सामान्य कर-परिहार विरोधी नियम (GAAR)
गार = भारत में 1 अप्रैल 2017 से लागू हुआ एक कानून, जो आयकर अधिनियम 1961 के अंतर्गत आता है।
यह उन कृत्रिम लेन-देन को निशाना बनाता है, जिनका उद्देश्य केवल टैक्स से बचना होता है।
पृष्ठभूमि: इसे पहली बार 2009 के प्रत्यक्ष कर संहिता में प्रस्तावित किया गया था, लेकिन निवेशकों की आपत्ति के कारण 2017 तक टाल दिया गया।
क्यों जरूरी? वोडाफोन केस इसका बड़ा उदाहरण है। वोडाफोन ने 55,000 करोड़ में हच इंडिया खरीदी, लेकिन टैक्स भुगतान से बचने की कोशिश की।
प्रक्रिया: गार लागू करने से पहले मामला वरिष्ठ अधिकारियों को भेजा जाता है और पैनल की अनुमति ली जाती है।
गार कब लागू होगा?
लेन-देन का मुख्य उद्देश्य = टैक्स लाभ।
कृत्रिम अधिकार/जिम्मेदारियाँ बनाना।
कानून का दुरुपयोग करना।
व्यावसायिक आधार का अभाव।
वास्तविक व्यावसायिक उद्देश्य न होना।
| पहलू | एपीए | गार |
|---|---|---|
| परिभाषा | अंतरराष्ट्रीय लेन-देन के लिए पहले से टैक्स पद्धति तय करने का समझौता | कृत्रिम टैक्स बचाव लेन-देन को रोकने का कानून |
| उद्देश्य | विवाद कम करना, टैक्स निश्चितता लाना | आक्रामक टैक्स बचाव रोकना और राजस्व सुरक्षित रखना |
| दायरा | अंतरराष्ट्रीय लेन-देन (ट्रांसफर प्राइसिंग) | कोई भी घरेलू या अंतरराष्ट्रीय लेन-देन जिसमें टैक्स से बचा जाए |
| उदाहरण | 2019 तक 271 एपीए भारत द्वारा साइन किए गए | वोडाफोन केस के कारण गार फ्रेमवर्क बना |
प्रारंभिक परीक्षा टिप्स
- एपीए = ट्रांसफर प्राइसिंग में निश्चितता, विवादों में कमी।
- एपीए के प्रकार: यूनिलैटरल, बाइलेट्रल, मल्टीलेट्रल।
- गार 1 अप्रैल 2017 से आयकर अधिनियम के तहत लागू हुआ।
- भारत में गार फ्रेमवर्क वोडाफोन केस से जुड़ा है।
मुख्य परीक्षा बिंदु
- भारत में कर राजस्व बढ़ रहा है क्योंकि अनुपालन और टैक्स बेस दोनों बढ़े हैं।
- एपीए लंबे ट्रांसफर प्राइसिंग विवादों से बचाता है और निवेशकों का भरोसा बढ़ाता है।
- गार टैक्स कानून की खामियों के दुरुपयोग को रोकने का साधन है।
- एपीए और गार मिलकर निवेशकों के लिए सुविधाजनक माहौल और सरकार के लिए राजस्व सुरक्षा सुनिश्चित करते हैं।
- मुख्य चुनौती: गार को इस तरह लागू करना कि असली निवेश हतोत्साहित न हो।
कराधान अवधारणाएँ (कर व्यय)
कर व्यय का तात्पर्य कर कानूनों के तहत प्रदान की गई कर छूट, कटौती, रियायतें, क्रेडिट या तरजीही कर दरों के कारण सरकार द्वारा छोड़े गए राजस्व से है। यह कर प्रणाली के माध्यम से दी जाने वाली एक अप्रत्यक्ष सब्सिडी का प्रतिनिधित्व करता है, जिसका उद्देश्य कुछ गतिविधियों को प्रोत्साहित करना या विशिष्ट समूहों का समर्थन करना है।
कर व्यय क्या है?
कल्पना कीजिए कि मानक कर दर 30% है। यदि सरकार पिछड़े क्षेत्र में एक नए कारखाने को विशेष 10% कर दर देती है, तो 20% का अंतर वह राजस्व है जिसे सरकार ने न वसूलने का फैसला किया। यह 'छोड़ा गया राजस्व' कर व्यय कहलाता है।
यह ऐसा है जैसे सरकार उन करों को न वसूलकर अप्रत्यक्ष रूप से पैसा खर्च कर रही है जो वह अन्यथा वसूलती।
उद्देश्य: विशिष्ट आर्थिक गतिविधियों (जैसे कुछ क्षेत्रों में निवेश, अनुसंधान एवं विकास, निर्यात) को बढ़ावा देना या सामाजिक लक्ष्यों (जैसे 80C के माध्यम से बचत को प्रोत्साहित करना, धर्मार्थ दान का समर्थन करना) को प्राप्त करना।
भारत में उदाहरण:
धारा 80C के तहत कटौती (PPF, LIC, ELSS में निवेश के लिए)।
व्यवसायों के लिए त्वरित मूल्यह्रास (संपत्ति मूल्य का तेजी से बट्टे खाते में डालना)।
विशेष आर्थिक क्षेत्रों (SEZs) के लिए छूट।
नई विनिर्माण इकाइयों के लिए कम कॉर्पोरेट कर दरें।
कुछ उद्योगों या क्षेत्रों के लिए कर अवकाश।
इसकी गणना कैसे की जाती है?
सरकारें वर्तमान कानून (छूट के साथ) के तहत एकत्र किए गए कर राजस्व और उस राजस्व के बीच के अंतर की गणना करके कर व्यय का अनुमान लगाती हैं जो एकत्र किया गया होता यदि एक 'बेंचमार्क' या मानक कर संरचना (उन छूटों के बिना) लागू की गई होती।
महत्व
नीति उपकरण: नीतिगत उद्देश्यों को प्राप्त करने के लिए प्रत्यक्ष सरकारी खर्च (सब्सिडी) के विकल्प के रूप में कार्य करता है।
पारदर्शिता: कर व्यय डेटा (आमतौर पर बजट दस्तावेजों में) प्रकाशित करने से ये 'छिपी हुई सब्सिडी' दिखाई देती हैं और सार्वजनिक जांच की अनुमति मिलती है।
प्रभाव मूल्यांकन: यह मूल्यांकन करने में मदद करता है कि क्या कर छूट के लाभ राजस्व हानि को उचित ठहराते हैं।
आलोचनाएं और चुनौतियाँ
राजस्व हानि: सरकारी राजस्व को काफी कम कर सकता है, जिससे राजकोषीय घाटा बढ़ सकता है।
जटिलता: कई छूटें कर प्रणाली को जटिल और अनुपालन में मुश्किल बनाती हैं।
असमानता: अक्सर गरीबों की तुलना में अमीर व्यक्तियों या बड़े निगमों को अधिक लाभ होता है, क्योंकि वे कटौती और छूट का उपयोग करने के लिए बेहतर स्थिति में होते हैं।
विकृत प्रभाव: निवेश निर्णयों को विकृत कर सकता है, आर्थिक योग्यता के बजाय केवल कर लाभ के लिए गतिविधियों को प्रोत्साहित कर सकता है।
दुरुपयोग की संभावना: कर परिहार के लिए खामियों का फायदा उठाया जा सकता है।
भारत में सुधार
भारत धीरे-धीरे विभिन्न कर छूटों और कटौतियों को समाप्त या युक्तिसंगत बना रहा है ताकि:
कर प्रणाली को सरल बनाया जा सके।
कर आधार को चौड़ा किया जा सके।
राजस्व हानि को कम किया जा सके।
कम छूट के साथ कम कर दरों की ओर बढ़ा जा सके (जैसे, नई व्यक्तिगत आयकर व्यवस्था, बिना छूट के कम कॉर्पोरेट कर दरें)।
प्रारंभिक परीक्षा टिप्स
- कर व्यय: छूट, कटौती आदि के कारण सरकार द्वारा छोड़ा गया राजस्व।
- यह कर प्रणाली के माध्यम से एक अप्रत्यक्ष सब्सिडी है।
- उदाहरण: 80C कटौती, SEZ छूट, कम कर दरें।
- विशिष्ट गतिविधियों को प्रोत्साहित करने का लक्ष्य है लेकिन इससे राजस्व हानि और जटिलता हो सकती है।
मुख्य परीक्षा बिंदु
- कर व्यय राजकोषीय नीति के महत्वपूर्ण घटक हैं, जो अक्सर प्रत्यक्ष सब्सिडी की तुलना में छिपे होते हैं।
- लक्षित प्रोत्साहनों के लिए उपयोगी होते हुए भी, प्रभावशीलता सुनिश्चित करने और राजस्व रिसाव को रोकने के लिए उनकी नियमित समीक्षा की आवश्यकता होती है।
- भारत और विश्व स्तर पर प्रवृत्ति कर व्यय को कम करने और कम, सरल कर दरों के पक्ष में है।
- जवाबदेही के लिए बजट दस्तावेजों में कर व्यय की रिपोर्टिंग के माध्यम से पारदर्शिता महत्वपूर्ण है।