
भारतीय अर्थव्यवस्था · UPSC नोट्स (हिंदी में)
मौद्रिक नीति — भारतीय अर्थव्यवस्था नोट्स
UPSC प्रारंभिक और मुख्य परीक्षा के लिए निःशुल्क, परीक्षा-केंद्रित नोट्स — हर विषय के साथ प्रारंभिक परीक्षा टिप्स और मुख्य परीक्षा बिंदु। 22 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
मौद्रिक नीति
मौद्रिक नीति का अर्थ है केंद्रीय बैंक (भारत में RBI) द्वारा धन की आपूर्ति को नियंत्रित करने, मुद्रास्फीति को काबू में रखने, विकास को बढ़ावा देने और आर्थिक स्थिरता सुनिश्चित करने के लिए विभिन्न उपकरणों का उपयोग। यह राजकोषीय नीति के साथ मिलकर काम करती है, लेकिन स्वतंत्र होती है।
परिचय
मौद्रिक नीति = RBI द्वारा धन आपूर्ति, मुद्रास्फीति, ऋण और विकास को नियंत्रित करने की क्रियाएँ।
राजकोषीय नीति = सरकार द्वारा कर, व्यय और उधारी के माध्यम से किए गए कार्य।
दोनों धन आपूर्ति को प्रभावित करते हैं, लेकिन अलग-अलग तरीकों से।
मौद्रिक नीति के उद्देश्य
1. मुद्रास्फीति पर नियंत्रण
मुद्रास्फीति = सामान्य मूल्य स्तर में वृद्धि।
RBI सख्त (Contractionary) मौद्रिक नीति अपनाता है, धन आपूर्ति घटाता है।
उदाहरण: RBI रेपो रेट बढ़ाता है → ऋण महँगा → मांग घटती है → मुद्रास्फीति कम होती है।
2. आर्थिक विकास को बढ़ावा
RBI निवेश, उत्पादकता और रोजगार के लिए स्थिर वातावरण बनाता है।
उदाहरण: मंदी में RBI ब्याज दरें घटाता है → ऋण सस्ता → निवेश बढ़ता है → रोजगार और मांग बढ़ती है।
3. बेरोजगारी कम करना
विस्तारवादी मौद्रिक नीति धन आपूर्ति बढ़ाती है।
ब्याज दरें घटने से ऋण आसान → कारोबार बढ़ता है → रोजगार बढ़ता है → बेरोजगारी घटती है।
4. विनिमय दर का प्रबंधन
RBI विदेशी मुद्रा बाजार में हस्तक्षेप कर रुपये की स्थिरता बनाए रखता है।
उदाहरण: RBI डॉलर बेचता है → बाजार में डॉलर की आपूर्ति बढ़ती है → रुपये की मांग बढ़ती है → रुपया मजबूत होता है।
| उद्देश्य | व्याख्या | उदाहरण |
|---|---|---|
| मुद्रास्फीति नियंत्रण | कीमतें बढ़ने पर धन आपूर्ति घटाना | रेपो रेट बढ़ाना |
| आर्थिक विकास | मांग और निवेश बढ़ाना | मंदी में रेपो रेट घटाना |
| बेरोजगारी कम करना | विस्तारवादी नीतियों से रोजगार बढ़ाना | सस्ते ऋण से रोजगार में वृद्धि |
| विनिमय दर स्थिरता | RBI का विदेशी मुद्रा में हस्तक्षेप | डॉलर बेचकर रुपये को मजबूत करना |
प्रारंभिक परीक्षा टिप्स
- रेपो रेट = RBI द्वारा वाणिज्यिक बैंकों को दिया जाने वाला ऋण दर।
- सख्त मौद्रिक नीति → मुद्रास्फीति नियंत्रित।
- विस्तारवादी मौद्रिक नीति → बेरोजगारी कम, विकास बढ़े।
- RBI रुपये को स्थिर करने हेतु विदेशी मुद्रा बाजार में हस्तक्षेप करता है।
मुख्य परीक्षा बिंदु
- मौद्रिक नीति मुद्रास्फीति नियंत्रण और विकास दोनों को संतुलित करती है।
- RBI उपकरण: रेपो, रिवर्स रेपो, CRR, SLR, OMO।
- बेरोजगारी और बाहरी झटकों के विरुद्ध स्थिरता प्रदान करती है।
- विदेशी मुद्रा बाजार में रुपये की स्थिरता बनाए रखती है।
- अधिकतम प्रभाव हेतु राजकोषीय नीति के साथ समन्वय आवश्यक।
मौद्रिक नीति के प्रकार
मौद्रिक नीति के दो मुख्य प्रकार हैं: विस्तारवादी और संकुचनवादी। विस्तारवादी नीति धन आपूर्ति बढ़ाकर मंदी के समय विकास को प्रोत्साहित करती है, जबकि संकुचनवादी नीति धन आपूर्ति घटाकर मुद्रास्फीति को नियंत्रित करती है।
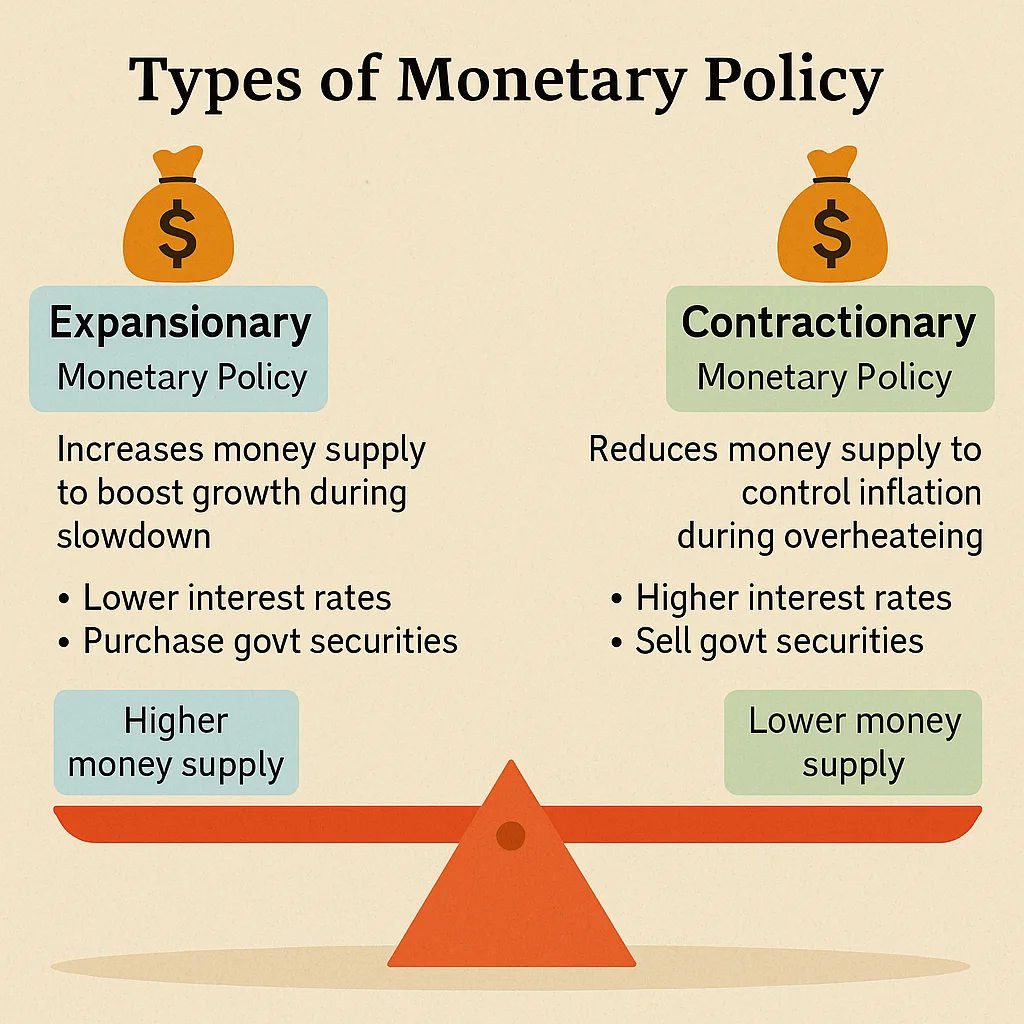
विस्तारवादी मौद्रिक नीति
अर्थ: अर्थव्यवस्था में अधिक पैसा डालना ताकि विकास को बढ़ावा मिले।
उद्देश्य: मंदी, अवसाद या धीमी वृद्धि के समय अर्थव्यवस्था को प्रोत्साहित करना।
उपकरण: ब्याज दरें घटाना, रिज़र्व आवश्यकताओं को कम करना, सरकारी प्रतिभूतियाँ खरीदना।
कार्यप्रणाली
1. ब्याज दर घटाना: ऋण सस्ता → अधिक उधारी और खर्च → निवेश और मांग बढ़ती है।
2. सरकारी प्रतिभूतियाँ खरीदना (मात्रात्मक सहजता): RBI प्रतिभूतियाँ खरीदता है → बाजार में पैसा बढ़ता है → तरलता बढ़ती है → विकास तेज होता है।
3. रिज़र्व आवश्यकता घटाना: बैंक कम पैसा रिज़र्व में रखते हैं (कम CRR/SLR) → अधिक ऋण उपलब्ध → मांग और खर्च बढ़ते हैं।
संकुचनवादी मौद्रिक नीति
अर्थ: अर्थव्यवस्था में धन आपूर्ति घटाना ताकि खर्च और मुद्रास्फीति कम हो।
उद्देश्य: उच्च मुद्रास्फीति या अत्यधिक मुद्रास्फीति को नियंत्रित करना।
उपकरण: ब्याज दरें बढ़ाना, रिज़र्व आवश्यकताओं को बढ़ाना, सरकारी प्रतिभूतियाँ बेचना।
कार्यप्रणाली
1. ब्याज दर बढ़ाना: ऋण महँगा → उधारी घटती है → खर्च और निवेश घटता है → मुद्रास्फीति घटती है।
2. सरकारी प्रतिभूतियाँ बेचना: RBI प्रतिभूतियाँ बेचता है → बाजार से पैसा खिंचता है → तरलता घटती है → मांग घटती है।
3. रिज़र्व आवश्यकता बढ़ाना: उच्च CRR/SLR → बैंकों को अधिक पैसा रिज़र्व में रखना पड़ता है → ऋण घटता है → धन आपूर्ति घटती है।
मौद्रिक नीति रुख (RBI शब्दावली)
समायोजनकारी (Accommodative/डोविश): विकास को सहारा देने के लिए दरें घटाने या तरलता बढ़ाने की तत्परता; दर वृद्धि की संभावना नहीं।
तटस्थ (Neutral): महँगाई और विकास के आँकड़ों के अनुसार दरें किसी भी दिशा में जा सकती हैं।
हॉकिश (सख़्त/संकुचनकारी): महँगाई नियंत्रण को प्राथमिकता – दरों में वृद्धि और तरलता का अवशोषण। 'समायोजन की वापसी' (2022–24) इसी दिशा का संकेत थी।
| पहलू | विस्तारवादी नीति | संकुचनवादी नीति |
|---|---|---|
| उद्देश्य | मंदी में विकास बढ़ाना | मुद्रास्फीति नियंत्रित करना |
| धन आपूर्ति | बढ़ती है | घटती है |
| ब्याज दरें | घटाई जाती हैं | बढ़ाई जाती हैं |
| रिज़र्व आवश्यकता | घटाई जाती है (कम CRR/SLR) | बढ़ाई जाती है (उच्च CRR/SLR) |
| सरकारी प्रतिभूतियाँ | खरीदी जाती हैं (पैसा बढ़ता है) | बेची जाती हैं (पैसा घटता है) |
प्रारंभिक परीक्षा टिप्स
- विस्तारवादी = अधिक धन आपूर्ति, कम ब्याज दर।
- संकुचनवादी = कम धन आपूर्ति, अधिक ब्याज दर।
- मात्रात्मक सहजता = RBI द्वारा सरकारी प्रतिभूतियाँ खरीदना।
- OMO = सरकारी प्रतिभूतियाँ खरीदना/बेचना।
मुख्य परीक्षा बिंदु
- विस्तारवादी नीति बेरोजगारी और धीमी वृद्धि से निपटती है, लेकिन मुद्रास्फीति बढ़ा सकती है।
- संकुचनवादी नीति मुद्रास्फीति नियंत्रित करती है, लेकिन विकास धीमा और बेरोजगारी बढ़ा सकती है।
- RBI आर्थिक परिस्थितियों के अनुसार दोनों नीतियों का संतुलन करता है।
- दोनों नीतियों में उपकरण समान हैं – रेपो, रिवर्स रेपो, CRR, SLR, OMO।
- चयन मैक्रो-आर्थिक लक्ष्यों पर निर्भर करता है – स्थिरता बनाम विकास।
भारत में मौद्रिक नीति ढाँचा
मौद्रिक नीति ढाँचा वह प्रणाली है जिसके माध्यम से भारतीय रिज़र्व बैंक (RBI) देश की धन आपूर्ति, ऋण और मुद्रास्फीति को नियंत्रित करता है। इसका मुख्य उद्देश्य मुद्रास्फीति को नियंत्रित करना और साथ ही आर्थिक विकास के लिए पर्याप्त धन उपलब्ध कराना है। 2016 से भारत लचीले मुद्रास्फीति लक्ष्य (FIT) ढाँचे का पालन कर रहा है, जहाँ हर 5 साल के लिए मुद्रास्फीति का लक्ष्य तय किया जाता है।
मौद्रिक नीति के व्यापक उद्देश्य (पूर्व RBI गवर्नर सी. रंगराजन के अनुसार)
देश में धन की आपूर्ति को नियंत्रित करना ताकि कीमतें बहुत तेजी से न बढ़ें (मूल्य स्थिरता बनी रहे)।
यह सुनिश्चित करना कि व्यवसायों और लोगों के लिए पर्याप्त ऋण (बैंकों से कर्ज) उपलब्ध हो ताकि रोजगार और आय में वृद्धि हो सके।
ढाँचे का विकास
पहले: RBI मुद्रास्फीति (कीमतों में बढ़ोतरी) और विकास के बीच संतुलन बनाने की कोशिश करता था, लेकिन मुद्रास्फीति के लिए कोई निश्चित कानूनी लक्ष्य नहीं था।
समस्या: स्पष्ट लक्ष्य न होने की वजह से कभी मुद्रास्फीति बहुत ज्यादा हो जाती थी और कभी बहुत कम।
समाधान (2016): RBI अधिनियम में संशोधन करके 'लचीला मुद्रास्फीति लक्ष्य' (FIT) प्रणाली लागू की गई।
इसमें भारत सरकार और RBI हर 5 साल पर मुद्रास्फीति का आधिकारिक लक्ष्य तय करते हैं।
वर्तमान मौद्रिक नीति ढाँचा
भारत में मुद्रास्फीति का मापन 'उपभोक्ता मूल्य सूचकांक' (CPI) से किया जाता है। यह बताता है कि आम लोग जिन वस्तुओं और सेवाओं का उपयोग करते हैं उनकी कीमतें कितनी बदली हैं।
अगस्त 2016 में सरकार ने मुद्रास्फीति का लक्ष्य तय किया: 4% CPI, सहनशील सीमा 2% से 6%।
इसका मतलब है कि मुद्रास्फीति ideally 4% होनी चाहिए। लेकिन अगर यह 2% से 6% के बीच रहती है तो इसे स्वीकार किया जाएगा।
पहली 5-वर्षीय अवधि: अगस्त 2016 – मार्च 2021।
दूसरी 5-वर्षीय अवधि: अप्रैल 2021 – मार्च 2026 (लक्ष्य वही 4% ± 2% रखा गया)।
RBI इस लक्ष्य को ध्यान में रखते हुए रेपो रेट, रिवर्स रेपो, CRR, SLR और OMO जैसे उपकरणों का उपयोग करता है।
महत्व: यह ढाँचा RBI को जिम्मेदार बनाता है और लोगों व व्यवसायों को भरोसा दिलाता है कि मुद्रास्फीति नियंत्रण में रहेगी।
| अवधि | लक्ष्य मुद्रास्फीति | सहनशील सीमा | टिप्पणी |
|---|---|---|---|
| 2016–2021 | 4% CPI | ±2% (2-6%) | FIT ढाँचे के तहत पहला आधिकारिक लक्ष्य |
| 2021–2026 | 4% CPI | ±2% (2-6%) | अगले 5 साल के लिए लक्ष्य बरकरार |
प्रारंभिक परीक्षा टिप्स
- 2016 में RBI अधिनियम संशोधन से लचीला मुद्रास्फीति लक्ष्य (FIT) लागू।
- लक्ष्य = 4% CPI, सीमा 2–6%।
- हर 5 साल में सरकार और RBI मिलकर तय करते हैं।
- वर्तमान अवधि: अप्रैल 2021 – मार्च 2026।
मुख्य परीक्षा बिंदु
- मौद्रिक नीति ढाँचा मूल्य स्थिरता और विकास के बीच संतुलन बनाता है।
- लचीला मुद्रास्फीति लक्ष्य RBI को अधिक पारदर्शी और जिम्मेदार बनाता है।
- लोगों और व्यवसायों की मुद्रास्फीति अपेक्षाओं को स्थिर करने में मदद करता है।
- नीति निर्धारण में CPI मुद्रास्फीति को केंद्र में रखता है।
- चुनौतियाँ: ईंधन और खाद्य जैसी आपूर्ति-आधारित मुद्रास्फीति पर RBI का नियंत्रण नहीं।
मौद्रिक नीति समिति (MPC)
मौद्रिक नीति समिति (MPC) भारतीय रिज़र्व बैंक अधिनियम, 1934 की धारा 45ZB के तहत बनाई गई छह सदस्यीय समिति है। इसे पहली बार सितंबर 2016 में गठित किया गया। MPC नीति रेपो दर तय करती है ताकि मुद्रास्फीति लक्ष्य (वर्तमान में 4% CPI, 2-6% सीमा) हासिल किया जा सके। यह साल में कम से कम 4 बार मिलती है, सामान्यतः हर दो महीने में।
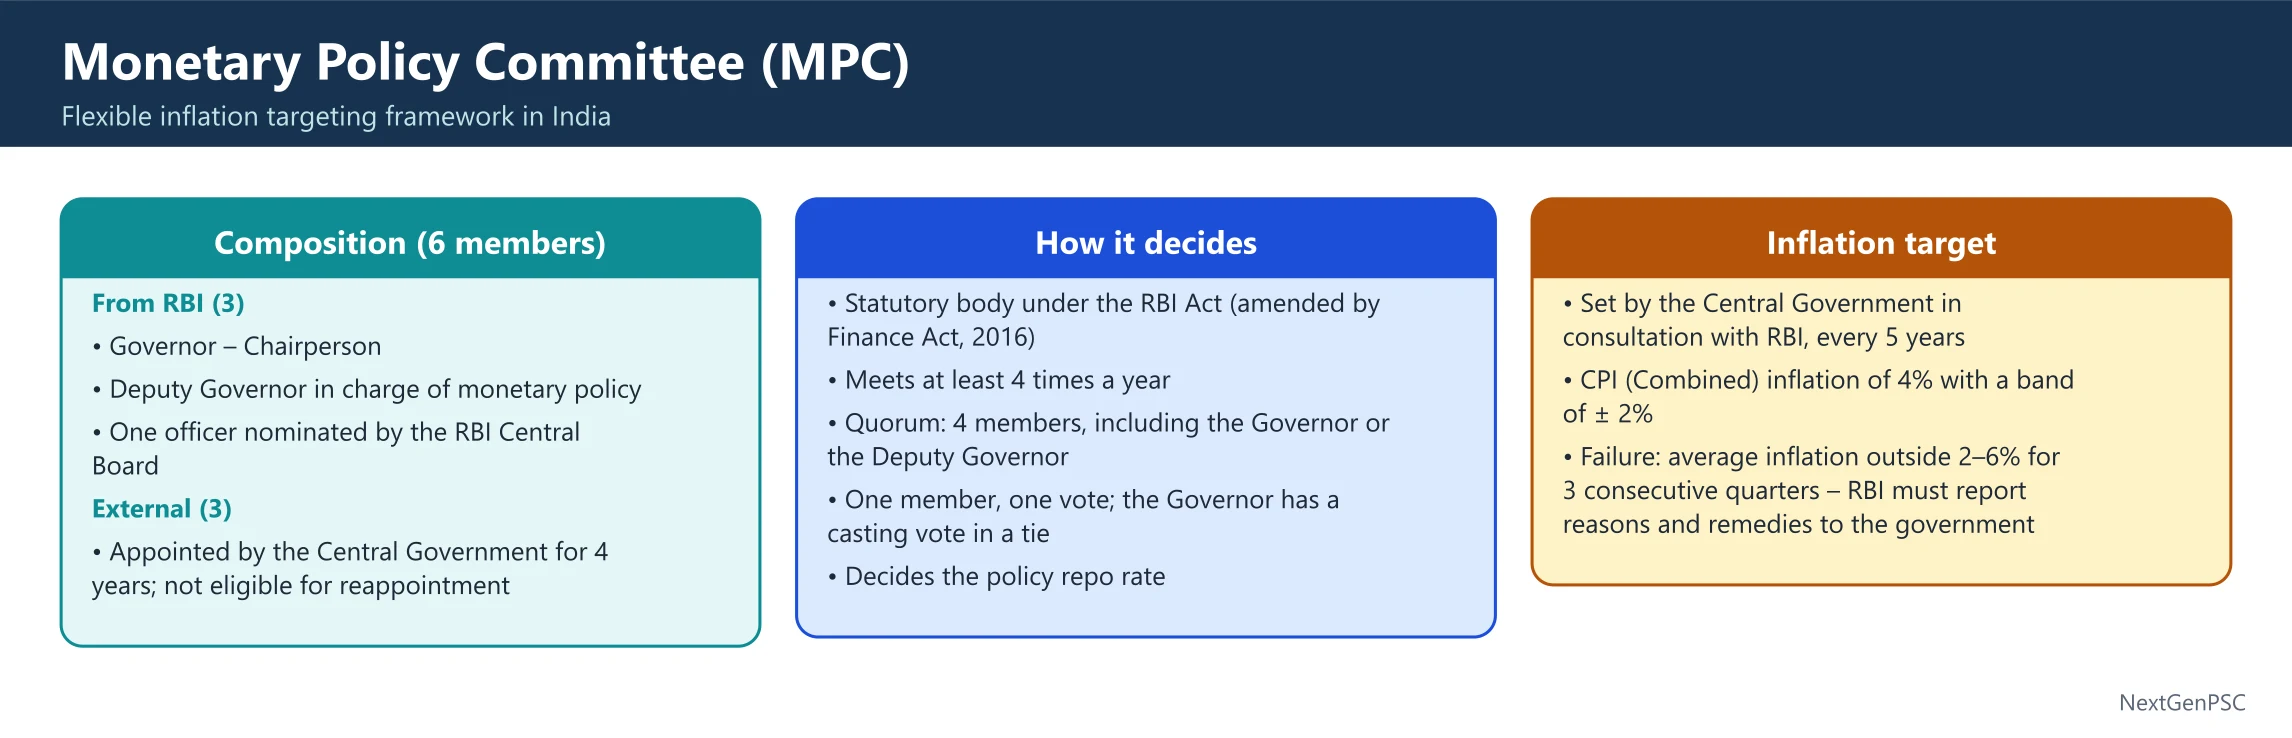
MPC के बारे में
2016 के RBI अधिनियम संशोधन के तहत गठित, ताकि मौद्रिक नीति निर्णय सामूहिक रूप से लिए जाएँ।
पारदर्शिता और जवाबदेही सुनिश्चित करता है और निर्णय केवल RBI गवर्नर पर निर्भर नहीं रहता।
लचीला मुद्रास्फीति लक्ष्य (FIT) प्रणाली के तहत रेपो दर तय करता है।
MPC की संरचना
कुल सदस्य: 6।
RBI से 3 सदस्य:
RBI गवर्नर (अध्यक्ष, पदेन)।
RBI डिप्टी गवर्नर (पदेन)।
RBI केंद्रीय बोर्ड द्वारा नामित एक सदस्य।
केंद्र सरकार द्वारा नामित 3 सदस्य:
कैबिनेट सचिव की अध्यक्षता वाली चयन समिति द्वारा चुने जाते हैं (RBI गवर्नर भी समिति में शामिल)।
कार्यकाल: 4 वर्ष।
पुनर्नियुक्ति की अनुमति नहीं।
MPC का कार्य
कोरम: बैठक के लिए कम से कम 4 सदस्य आवश्यक।
मतदान: प्रत्येक सदस्य के पास 1 वोट, बराबरी होने पर RBI गवर्नर का निर्णायक वोट।
आवृत्ति: साल में कम से कम 4 बार, सामान्यतः हर 2 महीने।
RBI हर 6 महीने में मौद्रिक नीति रिपोर्ट जारी करता है, जिसमें शामिल:
पिछले 6 महीने की मुद्रास्फीति स्थिति।
मुद्रास्फीति और विकास के अनुमान।
अर्थव्यवस्था का आकलन और जोखिम।
मुद्रास्फीति लक्ष्य न पाने पर
RBI अधिनियम की धारा 45ZN: अगर 3 लगातार तिमाहियों (9 महीने) तक मुद्रास्फीति 2-6% सीमा से बाहर रहे, तो RBI को:
विशेष MPC बैठक बुलानी होगी।
केंद्र सरकार को रिपोर्ट भेजनी होगी।
असफलता के कारण बताने होंगे।
सुधारात्मक कदम सुझाने होंगे।
यह बताना होगा कि कब तक मुद्रास्फीति लक्ष्य सीमा में लौटेगी।
उदाहरण: नवंबर 2022 में RBI ने रिपोर्ट भेजी क्योंकि लगातार 3 तिमाहियों तक मुद्रास्फीति 6% से ऊपर रही।
| सदस्य | नामित द्वारा | विवरण |
|---|---|---|
| RBI गवर्नर | RBI | अध्यक्ष, पदेन |
| RBI डिप्टी गवर्नर | RBI | पदेन सदस्य |
| RBI केंद्रीय बोर्ड का एक सदस्य | RBI | RBI बोर्ड द्वारा नामित |
| तीन बाहरी सदस्य | केंद्र सरकार | 4 वर्ष का कार्यकाल, पुनर्नियुक्ति नहीं |
प्रारंभिक परीक्षा टिप्स
- MPC धारा 45ZB (RBI अधिनियम, 1934 संशोधित 2016) के तहत गठित।
- कुल 6 सदस्य: 3 RBI + 3 केंद्र सरकार।
- MPC रेपो रेट तय करती है ताकि मुद्रास्फीति लक्ष्य (4% ± 2%) हासिल हो।
- बराबरी की स्थिति में गवर्नर का निर्णायक वोट होता है।
- 3 लगातार तिमाहियों तक मुद्रास्फीति सीमा (2–6%) से बाहर होने पर विशेष रिपोर्ट देनी होती है।
मुख्य परीक्षा बिंदु
- MPC मौद्रिक नीति को संस्थागत बनाती है, जिससे निर्णय केवल एक व्यक्ति पर निर्भर नहीं रहते।
- RBI के निर्णयों में पारदर्शिता, जवाबदेही और स्थिरता लाती है।
- रेपो रेट तय करके FIT प्रणाली को समर्थन देती है।
- असफलता प्रावधान RBI को जवाबदेह बनाता है और उसकी विश्वसनीयता बढ़ाता है।
- नवंबर 2022 पहली बार था जब RBI को मुद्रास्फीति लक्ष्य न पाने पर रिपोर्ट देनी पड़ी।
मौद्रिक नीति के उपकरण – मात्रात्मक साधन
मौद्रिक नीति के मात्रात्मक साधनों का उपयोग RBI द्वारा अर्थव्यवस्था में धन और ऋण की कुल आपूर्ति को नियंत्रित करने के लिए किया जाता है। इनमें प्रमुख हैं: रेपो रेट, रिवर्स रेपो रेट, बैंक रेट, नकद आरक्षित अनुपात (CRR), वैधानिक तरलता अनुपात (SLR) और ओपन मार्केट ऑपरेशन्स (OMO)।
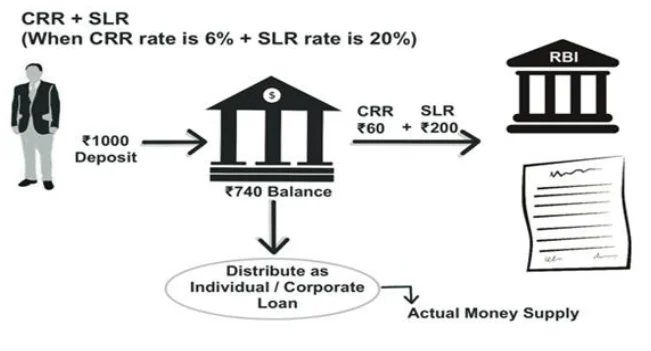
मात्रात्मक साधन
इनका प्रयोग अर्थव्यवस्था में कुल धन और ऋण की आपूर्ति को नियंत्रित करने के लिए किया जाता है, किसी विशेष क्षेत्र को लक्षित नहीं किया जाता।
उदाहरण: रेपो रेट, रिवर्स रेपो रेट, बैंक रेट, CRR, SLR, OMO।
नकद आरक्षित अनुपात (CRR)
CRR वह प्रतिशत है जिसे वाणिज्यिक बैंकों को अपनी कुल जमा (NDTL) का नकद के रूप में RBI के पास रखना होता है।
इस राशि को बैंक न तो उधार दे सकते हैं और न ही निवेश कर सकते हैं, और RBI इस पर कोई ब्याज नहीं देता।
केवल अनुसूचित वाणिज्यिक बैंकों पर लागू, RRB और NBFC पर नहीं।
उदाहरण: यदि CRR = 4% और बैंक के पास ₹100 करोड़ जमा हैं, तो उसे ₹4 करोड़ RBI के पास रखना होगा।
हाल के बदलाव: COVID-19 (2020) के दौरान 3% किया गया, 2022 में बढ़ाकर 4.5%।
वैधानिक तरलता अनुपात (SLR)
SLR वह प्रतिशत है जिसे वाणिज्यिक बैंकों को अपनी कुल जमा (NDTL) का तरल संपत्तियों के रूप में रखना होता है।
इसमें नकद, सोना या सरकार द्वारा स्वीकृत प्रतिभूतियाँ शामिल हैं।
CRR के विपरीत, SLR RBI के पास नहीं बल्कि बैंकों द्वारा स्वयं रखा जाता है।
इसका उद्देश्य: बैंक रन (अत्यधिक निकासी) से बचाव और जनता का भरोसा बनाए रखना।
उदाहरण: यदि SLR = 18% और बैंक के पास ₹100 करोड़ जमा हैं, तो उसे ₹18 करोड़ तरल संपत्तियों में रखना होगा।
बैंकिंग विनियमन अधिनियम, 1949 के अनुसार SLR अधिकतम 40% तक हो सकता है (वर्तमान में 18%)।
CRR बनाम SLR
दोनों ही वैधानिक आरक्षित अनुपात हैं जो बैंकों की उधार देने की क्षमता घटाते हैं, लेकिन इनका स्वरूप और उद्देश्य अलग होता है।
| पहलू | CRR | SLR |
|---|---|---|
| परिभाषा | जमा का न्यूनतम प्रतिशत नकद के रूप में RBI के पास | जमा का न्यूनतम प्रतिशत नकद, सोना या स्वीकृत प्रतिभूतियों में, बैंकों द्वारा स्वयं रखा जाता है |
| कानूनी आधार | RBI अधिनियम, 1934 | बैंकिंग विनियमन अधिनियम, 1949 |
| कहाँ रखा जाता है | RBI के पास | बैंकों के पास स्वयं |
| ब्याज | RBI कोई ब्याज नहीं देता | बैंक कुछ ब्याज कमा सकते हैं |
| वर्तमान दर | NDTL का 4.5% | NDTL का 18% |
| सीमा | कोई तय अधिकतम नहीं, पर 100% नहीं | अधिकतम 40% तक |
प्रारंभिक परीक्षा टिप्स
- CRR नकद के रूप में RBI के पास रखा जाता है; SLR नकद/सोना/प्रतिभूतियों के रूप में बैंक स्वयं रखते हैं।
- CRR = 4.5% (2022), SLR = 18%।
- CRR RBI अधिनियम, 1934 द्वारा नियंत्रित; SLR बैंकिंग विनियमन अधिनियम, 1949 द्वारा।
- दोनों (CRR और SLR) बैंकों की उधार देने की क्षमता घटाते हैं।
मुख्य परीक्षा बिंदु
- CRR और SLR मुद्रास्फीति और तरलता को नियंत्रित करने के महत्वपूर्ण साधन हैं।
- उच्च CRR/SLR = उधारी के लिए कम पैसा = संकुचन प्रभाव।
- निम्न CRR/SLR = उधारी के लिए अधिक पैसा = विस्तार प्रभाव।
- ये वित्तीय अनुशासन सुनिश्चित करते हैं और जमाकर्ताओं के धन की रक्षा करते हैं।
- CRR सीधे तरलता को प्रभावित करता है जबकि SLR वित्तीय स्थिरता के लिए बफर प्रदान करता है।
मौद्रिक नीति में CRR, SLR, SDF और LAF
CRR और SLR ऐसे वैधानिक आरक्षित अनुपात हैं जो धन आपूर्ति, ब्याज दर और आर्थिक गतिविधियों को सीधे प्रभावित करते हैं। RBI तरलता, मुद्रास्फीति और वित्तीय स्थिरता को नियंत्रित करने के लिए स्थायी जमा सुविधा (SDF) और तरलता समायोजन सुविधा (LAF) जैसे उपकरणों का भी उपयोग करता है।
CRR/SLR बढ़ाने या घटाने का प्रभाव
जब CRR/SLR बढ़ता है:
बैंकों को अधिक पैसा RBI के पास (CRR) या तरल संपत्तियों (SLR) में रखना पड़ता है।
बैंकों के पास उधार देने के लिए कम पैसा बचता है → ब्याज दरें बढ़ती हैं।
उधारी घटती है → निवेश और खपत कम होती है।
मांग घटती है → मुद्रास्फीति कम होती है (लेकिन विकास धीमा हो सकता है)।
जब CRR/SLR घटता है:
बैंकों के पास अधिक पैसा उधार देने के लिए उपलब्ध होता है।
वे ब्याज दरें घटाते हैं → उधारी बढ़ती है।
निवेश और खपत बढ़ती है → उत्पादन और विकास तेज होता है।
लेकिन अत्यधिक क्रेडिट से मुद्रास्फीति बढ़ सकती है।
हाल के CRR बदलाव
2019: CRR 4% था।
2020: लॉकडाउन के बाद GDP में गिरावट के कारण 3% कर दिया गया।
2021: COVID से आपूर्ति श्रृंखला में बाधा और महंगाई के कारण 4% कर दिया गया।
मई 2022: 4% से बढ़ाकर 4.5% कर दिया गया (₹87,000 करोड़ तरलता अवशोषित की गई) रूस-यूक्रेन युद्ध और महामारी के प्रभाव के कारण।
स्थायी जमा सुविधा (SDF)
अप्रैल 2022 में RBI ने शुरू किया।
LAF ढाँचे में Reverse Repo Rate की जगह लिया।
2014 में उर्जित पटेल समिति द्वारा प्रस्तावित, 2018 में RBI अधिनियम संशोधन से सक्षम।
Reverse Repo से अंतर: बैंक RBI में पैसा जमा कर सकते हैं बिना किसी गारंटी (G-Sec) के।
Reverse Repo अभी भी RBI के टूलकिट में है।
वर्तमान: SDF, Repo Rate से 0.25% कम है।
महत्व:
RBI असामान्य परिस्थितियों (2008 वित्तीय संकट, 2016 नोटबंदी) में बड़ी तरलता अवशोषित कर सकता है।
बैंक स्वेच्छा से अपनी अतिरिक्त तरलता RBI में पार्क कर सकते हैं।
तरलता समायोजन सुविधा (LAF)
2000 में शुरू (1998 की नरसिम्हम समिति की सिफारिश पर)।
निर्धारित वाणिज्यिक बैंकों (RRB को छोड़कर) और प्राथमिक डीलरों के लिए।
उद्देश्य: रोजाना की तरलता प्रबंधन।
तंत्र:
Repo Rate → RBI से G-Sec गिरवी रखकर उधार (तरलता बढ़ती है)।
Reverse Repo Rate → RBI में पैसा पार्क करना (तरलता घटती है)।
लाभ:
तरलता घटा-बढ़ाकर मुद्रास्फीति पर नियंत्रण।
आर्थिक झटकों या अस्थिरता के समय बैंकों को अल्पकालिक नकदी मदद।
| स्थिति | बैंकों पर प्रभाव | अर्थव्यवस्था पर प्रभाव |
|---|---|---|
| CRR/SLR बढ़ता है | कम पैसा उधार देने को, ब्याज दरें बढ़ती हैं | उधारी घटती है, मांग घटती है, मुद्रास्फीति घटती है |
| CRR/SLR घटता है | ज्यादा पैसा उधार देने को, ब्याज दरें घटती हैं | उधारी बढ़ती है, मांग बढ़ती है, विकास बढ़ता है (मुद्रास्फीति का खतरा) |
| पहलू | SDF | रिवर्स रेपो | LAF |
|---|---|---|---|
| शुरुआत | 2022 | 2000 (LAF टूलकिट) | 2000 |
| जमानत | कोई जमानत नहीं | RBI G-Sec देता है | G-Sec जरूरी |
| स्थिति | LAF का न्यूनतम स्तर | LAF का हिस्सा | समग्र सुविधा |
| उद्देश्य | अत्यधिक तरलता अवशोषित करना | दैनिक तरलता अवशोषित करना | रोजाना तरलता प्रबंधन |
प्रारंभिक परीक्षा टिप्स
- CRR ↑ = संकुचन, मुद्रास्फीति ↓। CRR ↓ = विस्तार, विकास ↑।
- SLR नकद/सोना/प्रतिभूतियों में बैंक रखते हैं, CRR नकद में RBI के पास।
- SDF अप्रैल 2022 में शुरू हुआ, इसमें कोई जमानत नहीं।
- LAF = रेपो + रिवर्स रेपो, 2000 में (नरसिम्हम समिति) शुरू।
मुख्य परीक्षा बिंदु
- CRR/SLR में बदलाव सीधे तरलता, मुद्रास्फीति और विकास पर असर डालते हैं।
- SDF से RBI बिना जमानत के तरलता अवशोषित कर सकता है।
- LAF बैंकों की रोजाना की तरलता जरूरतों को संभालने का लचीला तरीका है।
- ये सभी उपकरण मिलकर मौद्रिक प्रबंधन में RBI को प्रभावी बनाते हैं।
- वैश्विक घटनाएँ (COVID, यूक्रेन युद्ध) दिखाती हैं कि CRR, SLR, SDF और LAF गतिशील होने चाहिए।
तरलता समायोजन सुविधा (LAF) और मुद्रास्फीति नियंत्रण
LAF, RBI द्वारा अल्पकालिक तरलता प्रबंधन का तंत्र है जो रेपो और रिवर्स रेपो दरों के माध्यम से किया जाता है। इन दरों में बदलाव करके RBI बैंकों के उधार लेने की लागत को प्रभावित करता है, जिससे ऋण दरें, ऋण की मांग और अंततः मुद्रास्फीति या विकास प्रभावित होते हैं।
LAF मुद्रास्फीति को कैसे नियंत्रित करता है
जब मुद्रास्फीति अधिक होती है:
RBI रेपो दर बढ़ाता है → बैंकों के लिए उधार महंगा।
बैंक ऋण की ब्याज दरें बढ़ाते हैं।
उधारी घटती है → वस्तुओं/सेवाओं की मांग कम होती है → मुद्रास्फीति घटती है।
जब अर्थव्यवस्था धीमी होती है:
RBI रेपो दर घटाता है → बैंकों के लिए उधार सस्ता।
बैंक ऋण दरें घटाते हैं → लोग और व्यवसाय अधिक उधार लेते हैं।
मांग बढ़ती है → निवेश और खपत बढ़ती है → विकास को बढ़ावा।
रिवर्स रेपो दर और मुद्रास्फीति
उच्च मुद्रास्फीति के समय:
RBI रिवर्स रेपो दर बढ़ाता है → बैंक पैसा RBI में रखना पसंद करते हैं।
उधार देने के लिए पैसा कम → ऋण महंगा → मांग घटती है → मुद्रास्फीति घटती है।
मंदी के समय:
RBI रिवर्स रेपो दर घटाता है → RBI में पैसा रखना आकर्षक नहीं।
बैंक अधिक ऋण देते हैं → मांग बढ़ती है → अर्थव्यवस्था पुनर्जीवित।
रेपो दर – तंत्र
रेपो दर = दर जिस पर वाणिज्यिक बैंक RBI से सरकारी प्रतिभूतियों के बदले अल्पकालिक ऋण लेते हैं।
रेपो दर बढ़ी → बैंकों के लिए ऋण महंगा → वे ब्याज दरें बढ़ाते हैं → लोग कम उधार लेते हैं → मुद्रास्फीति घटती है।
रेपो दर घटी → बैंकों के लिए ऋण सस्ता → वे ब्याज दरें घटाते हैं → अधिक उधारी → मांग और विकास बढ़ता है।
रिवर्स रेपो दर – तंत्र
रिवर्स रेपो दर = ब्याज जो RBI बैंकों को देता है जब वे अतिरिक्त पैसा RBI में रखते हैं।
उच्च रिवर्स रेपो → बैंक पैसा RBI में रखते हैं → तरलता घटती है → मुद्रास्फीति घटती है।
निम्न रिवर्स रेपो → बैंक पैसा उधार देते हैं → तरलता बढ़ती है → विकास को समर्थन।
RBI की कार्रवाइयों के उदाहरण
फरवरी 2019–मई 2020: रेपो दर 225 bps घटाई गई (6.25% → 4%) GST और नोटबंदी के बाद मंदी के कारण।
मई 2020–अप्रैल 2022: रेपो दर 4% पर रखी गई COVID लॉकडाउन के दौरान।
मई 2022–फरवरी 2023: रेपो दर 250 bps बढ़ाई गई (4% → 6.5%) क्योंकि महंगाई लगातार 6% से ऊपर थी।
COVID उदाहरण: ऋण की मांग कम थी, बैंक पैसा RBI में रख रहे थे। RBI ने रिवर्स रेपो दर घटाकर 3.35% कर दी ताकि बैंक पैसा उधार दें।
| उपकरण | जब बढ़ाया जाए | जब घटाया जाए |
|---|---|---|
| रेपो दर | उधारी महंगी → मांग घटती है → मुद्रास्फीति घटती है | उधारी सस्ती → मांग बढ़ती है → विकास बढ़ता है |
| रिवर्स रेपो दर | बैंक RBI में ज्यादा पैसा रखते हैं → कम ऋण → मुद्रास्फीति घटती है | बैंक RBI में कम पैसा रखते हैं → ज्यादा ऋण → विकास बढ़ता है |
| अवधि | रेपो दर में बदलाव | कारण |
|---|---|---|
| फरवरी 2019 – मई 2020 | 6.25% → 4% (225 bps कटौती) | GST और नोटबंदी के बाद आर्थिक मंदी |
| मई 2020 – अप्रैल 2022 | 4% पर बनाए रखा | COVID लॉकडाउन और नकारात्मक GDP वृद्धि |
| मई 2022 – फरवरी 2023 | 4% → 6.5% (250 bps वृद्धि) | सप्लाई चेन समस्याएँ और रूस-यूक्रेन युद्ध के कारण उच्च मुद्रास्फीति |
प्रारंभिक परीक्षा टिप्स
- रेपो दर = बैंक RBI से उधार लेते हैं; रिवर्स रेपो दर = बैंक RBI को पैसा देते हैं।
- रेपो ↑ → संकुचन → मुद्रास्फीति ↓; रेपो ↓ → विस्तार → विकास ↑।
- रिवर्स रेपो ↑ → बैंक RBI में पैसा रखते हैं → मुद्रास्फीति ↓।
- रिवर्स रेपो ↓ → बैंक अधिक ऋण देते हैं → विकास ↑।
- LAF, 2000 में नरसिम्हम समिति की सिफारिश पर शुरू हुआ।
मुख्य परीक्षा बिंदु
- LAF दैनिक तरलता और मुद्रास्फीति नियंत्रण के लिए एक लचीला ढाँचा प्रदान करता है।
- रेपो दर RBI का मुख्य उपकरण है जो उधारी लागत और मांग को प्रभावित करता है।
- रिवर्स रेपो रेपो का पूरक है, जो आवश्यकता पड़ने पर अतिरिक्त तरलता अवशोषित करता है।
- RBI मंदी और मुद्रास्फीति दबाव के आधार पर रेपो/रिवर्स रेपो समायोजित करता है।
- वास्तविक उदाहरण (COVID, यूक्रेन युद्ध) दिखाते हैं कि रेपो/रिवर्स रेपो में बदलाव सीधे मुद्रास्फीति और विकास को प्रभावित करते हैं।
रिवर्स रेपो दर, MSF और ओपन मार्केट ऑपरेशन्स (OMO)
रिवर्स रेपो, MSF और OMO, RBI की मौद्रिक नीति के महत्वपूर्ण उपकरण हैं जो तरलता और मुद्रास्फीति को नियंत्रित करते हैं। ये तय करते हैं कि बाजार में कितना पैसा उपलब्ध होगा और इस प्रकार मुद्रास्फीति, विकास और वित्तीय स्थिरता पर असर डालते हैं।
रिवर्स रेपो दर का तंत्र
जब RBI रिवर्स रेपो दर बढ़ाता है:
बैंकों को RBI से अधिक ब्याज मिलता है।
बैंक जनता/व्यवसायों को ऋण देने की बजाय RBI को पैसा देना पसंद करते हैं।
बाजार में पैसा कम → मुद्रास्फीति नियंत्रित।
जब RBI रिवर्स रेपो दर घटाता है:
RBI में पैसा रखना आकर्षक नहीं रहता।
बैंक जनता और व्यवसायों को अधिक ऋण देते हैं।
तरलता बढ़ती है → विकास को प्रोत्साहन मिलता है।
COVID-19 उदाहरण (रिवर्स रेपो)
COVID मंदी में ऋण की मांग घट गई।
मार्च 2020 तक: बैंकों ने लगभग ₹3 लाख करोड़ RBI में रिवर्स रेपो के रूप में रखा।
RBI ने रिवर्स रेपो को 3.35% तक घटा दिया ताकि बैंक पैसा RBI में न रखें और ऋण देना शुरू करें।
उदाहरण: यदि SBI जमाकर्ताओं को 5.9% FD ब्याज देता है लेकिन RBI से केवल 3.35% कमाता है तो उसे घाटा होगा। इसलिए, उसे जनता को ऋण देना बेहतर होगा।
मार्जिनल स्टैंडिंग फैसिलिटी (MSF)
2011 में शुरू किया गया।
वह दर जिस पर बैंक RBI से रातभर के लिए सरकारी प्रतिभूतियाँ गिरवी रखकर (SLR कोटा का 2% तक) पैसा उधार लेते हैं।
जब इंटरबैंक तरलता खत्म हो जाए, तब सुरक्षा वाल्व के रूप में काम करता है।
यह अंतिम विकल्प है, जब बैंक LAF और अन्य साधनों से उधार लेने की क्षमता खत्म कर देते हैं।
MSF = LAF कॉरिडोर की ऊपरी सीमा (रेपो दर से 0.25% अधिक)।
उद्देश्य: बैंकिंग प्रणाली को आपातकालीन तरलता प्रदान करना।
ओपन मार्केट ऑपरेशन्स (OMO)
OMO = RBI खुले बाजार में सरकारी प्रतिभूतियों की खरीद और बिक्री करता है।
RBI खरीदता है → पैसा बढ़ता है → तरलता बढ़ती है → विकास को प्रोत्साहन (मंदी में उपयोग)।
RBI बेचता है → पैसा घटता है → तरलता घटती है → मुद्रास्फीति नियंत्रित (मुद्रास्फीति के समय उपयोग)।
OMO को रेपो/रिवर्स रेपो के साथ मिलाकर अक्सर उपयोग किया जाता है।
| उपकरण | अर्थ | उद्देश्य | LAF कॉरिडोर में स्थिति |
|---|---|---|---|
| रिवर्स रेपो | दर जो RBI बैंकों को देता है जब वे पैसा RBI में रखते हैं | अतिरिक्त तरलता अवशोषित करना, मुद्रास्फीति नियंत्रित करना | निचली सीमा |
| MSF | RBI से सरकारी प्रतिभूतियों के बदले दंडात्मक दर पर रातभर उधार लेना (2% तक) | आपातकालीन तरलता सहायता | ऊपरी सीमा |
| OMO | खुले बाजार में सरकारी प्रतिभूतियों की खरीद/बिक्री | तरलता बढ़ाना या घटाना | कॉरिडोर का हिस्सा नहीं, लचीले रूप से उपयोग |
प्रारंभिक परीक्षा टिप्स
- रिवर्स रेपो = LAF कॉरिडोर की निचली सीमा, MSF = LAF कॉरिडोर की ऊपरी सीमा।
- MSF 2011 में शुरू हुआ, यह अंतिम उधार लेने का विकल्प है।
- OMO = RBI सरकारी प्रतिभूतियाँ खरीदता (तरलता बढ़ती) / बेचता (तरलता घटती)।
- COVID (2020) में RBI ने रिवर्स रेपो 3.35% कर दिया ताकि बैंक पैसा RBI में न रखें।
मुख्य परीक्षा बिंदु
- रिवर्स रेपो यह तय करता है कि बैंक RBI को पैसा दें या जनता को, जिससे तरलता नियंत्रित होती है।
- MSF आपातकालीन सहायता उपकरण है जो बैंकिंग प्रणाली में तरलता झटकों से बचाता है।
- OMO, RBI को मुद्रास्फीति या मंदी के आधार पर तरलता समायोजित करने की लचीलापन देता है।
- ये सभी उपकरण मिलकर वित्तीय बाजारों की स्थिरता और मुद्रास्फीति नियंत्रण सुनिश्चित करते हैं।
- उदाहरण: COVID मंदी (रिवर्स रेपो घटाना), महंगाई काल (OMO बिक्री)।
RBI द्वारा अन्य मौद्रिक नीति उपाय
रेपो, रिवर्स रेपो, CRR और SLR के अलावा, RBI अतिरिक्त उपकरणों जैसे वेरिएबल रेट रिवर्स रेपो (VRRR), बैंक रेट और ऑपरेशन ट्विस्ट का उपयोग करता है। इनसे तरलता, मुद्रास्फीति और ब्याज दरों का प्रबंधन किया जाता है और मौद्रिक नीति का बेहतर प्रभाव सुनिश्चित किया जाता है।
वेरिएबल रेट रिवर्स रेपो (VRRR)
2021 में वैश्विक आपूर्ति बाधाओं से उत्पन्न मुद्रास्फीति दबाव के कारण शुरू किया गया।
फिक्स्ड रिवर्स रेपो (RBI द्वारा तय दर) से अलग, VRRR नीलामी के जरिए e-KUBER प्लेटफॉर्म पर होता है।
बैंक यह बोली लगाते हैं कि वे किस दर पर RBI में पैसा रखना चाहते हैं।
मुख्य विशेषताएँ:
न्यूनतम बोली: ₹1 करोड़ (गुणकों में)।
रेपो दर या उससे ऊपर की बोलियाँ अस्वीकृत।
स्वीकृत बोलियाँ केवल कट-ऑफ दर से नीचे वाली।
उद्देश्य: बैंकों से अतिरिक्त तरलता को अधिक कुशलता से अवशोषित करना।
बैंक रेट
RBI अधिनियम, 1934 की धारा 49 के तहत प्रकाशित।
पहले: दर जिस पर RBI वाणिज्यिक बैंकों को दीर्घकालिक ऋण देता था।
अब: मुख्यतः दंडात्मक दर, जब बैंक CRR/SLR आवश्यकताओं को पूरा नहीं करते।
MSF के साथ जुड़ा: जब MSF बदलता है, बैंक रेट भी बदलता है।
आज इसकी महत्ता कम है क्योंकि रेपो/रिवर्स रेपो मुख्य नीति उपकरण हैं।
ऑपरेशन ट्विस्ट
1961 में अमेरिकी फेडरल रिजर्व द्वारा पहली बार अपनाई गई असामान्य मौद्रिक नीति।
RBI ने 2019–2020 में इसे अपनाया ताकि बॉन्ड यील्ड को नियंत्रित कर अर्थव्यवस्था को प्रोत्साहन दिया जा सके।
तंत्र: सरकारी प्रतिभूतियों (G-Secs) की एक साथ खरीद और बिक्री।
RBI लंबे समय के G-Sec खरीदता है → मांग ↑ → कीमत ↑ → यील्ड ↓।
RBI अल्पकालिक G-Sec बेचता है → आपूर्ति ↑ → कीमत ↓ → यील्ड ↑।
भारत में इसे क्यों अपनाया:
2019 में आर्थिक मंदी, बैंकों में NPA अधिक और ऋण देने की अनिच्छा।
उद्देश्य: लंबी अवधि के G-Sec की यील्ड कम करना ताकि कॉर्पोरेट बॉन्ड निवेशकों को आकर्षक लगें।
कंपनियों को बॉन्ड से पैसा जुटाने में मदद और बैंकों को ब्याज दरें घटाने को मजबूर करना।
महत्व: यह मुद्रास्फीति नियंत्रण के लिए नहीं बल्कि कंपनियों और सरकार के लिए उधारी सस्ती करने हेतु किया गया।
परिणाम:
मौद्रिक नीति का बेहतर प्रसारण।
कॉर्पोरेट बॉन्ड बाजार का गहराईकरण।
ब्याज दरों में अप्रत्यक्ष रूप से कमी।
| उपकरण | शुरुआत वर्ष | उद्देश्य | मुख्य विशेषता |
|---|---|---|---|
| VRRR | 2021 | नीलामी के जरिए अतिरिक्त तरलता अवशोषित | बैंक e-KUBER पर रेपो दर से नीचे बोली लगाते हैं |
| बैंक रेट | 1934 (RBI अधिनियम) | पहले – दीर्घकालिक उधार दर; अब – दंडात्मक दर | MSF से जुड़ा, स्वतः बदलता है |
| ऑपरेशन ट्विस्ट | 1961 (अमेरिका), 2019 (भारत) | दीर्घकालिक G-Sec यील्ड घटाना, बॉन्ड बाजार मजबूत करना | लंबी अवधि की खरीद + अल्पकालिक बिक्री एक साथ |
प्रारंभिक परीक्षा टिप्स
- VRRR 2021 में शुरू; e-KUBER नीलामी के जरिए; बोली रेपो दर से नीचे होनी चाहिए।
- बैंक रेट RBI अधिनियम, 1934 की धारा 49 के तहत; अब दंडात्मक दर; MSF से जुड़ा।
- ऑपरेशन ट्विस्ट पहले US Fed (1961) ने अपनाया, RBI ने 2019–2020 में।
- ऑपरेशन ट्विस्ट का उद्देश्य लंबी अवधि की यील्ड कम करना था, मुद्रास्फीति नियंत्रण नहीं।
मुख्य परीक्षा बिंदु
- VRRR एक बाजार-आधारित साधन है जो फिक्स्ड रिवर्स रेपो की तुलना में अधिक कुशलता से तरलता अवशोषित करता है।
- बैंक रेट की महत्ता कम हो गई है लेकिन यह MSF से जुड़ा दंडात्मक साधन है।
- ऑपरेशन ट्विस्ट दिखाता है कि RBI मौद्रिक प्रसारण सुधारने के लिए असामान्य नीतियों का उपयोग कर रहा है।
- इससे कॉर्पोरेट क्षेत्र बॉन्ड के जरिए धन जुटा सका और बैंकों पर दबाव कम हुआ।
- ये उपाय पारंपरिक साधनों (रेपो/CRR/SLR) को पूरक करते हैं।
रिटेल डायरेक्ट योजना, G-SAP, विशेष रेपो विंडो और LAF कॉरिडोर
RBI ने हाल ही में कई नए उपाय किए जैसे रिटेल डायरेक्ट योजना (खुदरा निवेशकों के लिए प्रत्यक्ष G-Sec निवेश), सरकारी प्रतिभूति अधिग्रहण कार्यक्रम (G-SAP), दीर्घकालिक रेपो ऑपरेशन (LTRO प्रकार), और COVID के दौरान विशेष ऑन-टैप तरलता खिड़कियाँ। इसके साथ, LAF कॉरिडोर ढाँचा रेपो, MSF और SDF के बीच संबंध तय कर तरलता प्रबंधन में स्थिरता लाता है।
रिटेल डायरेक्ट योजना (2021)
खुदरा निवेशकों को RBI के e-KUBER प्लेटफॉर्म से सीधे सरकारी प्रतिभूतियाँ (G-Sec, T-Bills, राज्य बॉन्ड, और स्वर्ण बॉन्ड) खरीदने की सुविधा।
निवेशकों को रिटेल डायरेक्ट गिल्ट (RDG) खाता खोलना होगा।
खाता खोलने पर कोई शुल्क नहीं।
निवासी भारतीय और NRI दोनों इसमें भाग ले सकते हैं।
प्राथमिक निर्गम और द्वितीयक बाजार (NDS-OM सिस्टम) दोनों में लेन-देन संभव।
पहले: खुदरा निवेशक केवल म्यूचुअल फंड के माध्यम से G-Sec तक पहुँच पाते थे।
सरकारी प्रतिभूति अधिग्रहण कार्यक्रम (G-SAP) – 2021
RBI द्वितीयक बाजार से G-Sec खरीदता है ताकि तरलता बढ़े (विशेष OMO)।
विशेषता: RBI पूरा कार्यक्रम पहले ही घोषित करता है (राशि + तारीख)।
लाभ:
तरलता बढ़ाना और COVID के बाद आर्थिक सुधार।
निवेशकों को पैसा मिलना ताकि वे अन्य निवेश कर सकें।
रेपो दर और 10-वर्षीय G-Sec यील्ड के बीच का अंतर घटाना।
ऑपरेशन ट्विस्ट से अंतर:
ऑपरेशन ट्विस्ट: अल्पकालिक और दीर्घकालिक G-Sec की एक साथ खरीद-बिक्री।
G-SAP: केवल G-Sec की खरीद, और कार्यक्रम पहले घोषित।
COVID-19 के दौरान विशेष रेपो विंडो
LTRO
1–3 वर्ष के लिए रेपो दर पर ऋण।
उद्देश्य: तरलता बढ़ाना और उत्पादन क्षेत्रों को सहायता।
TLTRO
3-वर्षीय ऋण रेपो दर पर, परंतु बैंकों को पैसा कॉर्पोरेट बॉन्ड और डिबेंचर में लगाना पड़ा।
उद्देश्य: संकटग्रस्त क्षेत्रों में क्रेडिट प्रवाह बढ़ाना।
SLTRO
स्मॉल फाइनेंस बैंकों (SFBs) को 3-वर्षीय रेपो ऋण।
उद्देश्य: सूक्ष्म और लघु उद्योगों तथा असंगठित क्षेत्र को समर्थन।
ऑन-टैप तरलता खिड़कियाँ
स्वास्थ्य सेवा: अस्पतालों, वैक्सीन कंपनियों, ऑक्सीजन सप्लायर्स को 3-वर्षीय ऋण।
संपर्क-आधारित क्षेत्र: होटल, रेस्टोरेंट, परिवहन, सैलून आदि जिन्हें COVID में भारी नुकसान हुआ।
LAF कॉरिडोर
ढाँचे में तीन मुख्य दरें:
SDF: निचली सीमा।
रेपो दर: मध्य।
MSF: ऊपरी सीमा।
उदाहरण (फरवरी 2023):
रेपो दर = 6.5%.
SDF = 6.25% (रेपो – 0.25%).
MSF = 6.75% (रेपो + 0.25%).
कॉरिडोर की चौड़ाई = MSF – SDF = 0.5%।
महत्व: RBI की नीतिगत कार्यवाही को संरचना देता है और तरलता प्रबंधन में संतुलन सुनिश्चित करता है।
| उपकरण | तंत्र | उद्देश्य | घोषणा |
|---|---|---|---|
| OMO | RBI G-Sec खरीदता/बेचता | मुद्रास्फीति/मंदी नियंत्रित | पहले घोषित नहीं |
| ऑपरेशन ट्विस्ट | दीर्घकालिक खरीद, अल्पकालिक बिक्री | दीर्घकालिक यील्ड घटाना, उधारी सस्ती करना | पहले तय नहीं |
| G-SAP | RBI केवल G-Sec खरीदता है | COVID के बाद तरलता बढ़ाना | पहले से घोषित कार्यक्रम |
प्रारंभिक परीक्षा टिप्स
- रिटेल डायरेक्ट योजना 2021 में शुरू; RDG खाता जरूरी।
- G-SAP = विशेष OMO, पहले से तय कार्यक्रम; 2021 में शुरू।
- LTRO/TLTRO/SLTRO COVID के दौरान दीर्घकालिक तरलता समर्थन हेतु।
- LAF कॉरिडोर = MSF (ऊपरी सीमा), रेपो (मध्य), SDF (निचली सीमा)। चौड़ाई = MSF – SDF।
मुख्य परीक्षा बिंदु
- रिटेल डायरेक्ट ने छोटे निवेशकों के लिए सरकारी प्रतिभूतियों तक पहुँच आसान बनाई।
- G-SAP दिखाता है कि RBI ने तरलता बढ़ाने में पारदर्शिता और पूर्व-घोषणा अपनाई।
- LTRO/TLTRO/SLTRO संकट (COVID) में RBI के लक्षित दृष्टिकोण को दर्शाते हैं।
- ऑन-टैप विंडो सेक्टर-विशिष्ट झटकों को संभालने की RBI की लचीलापन दिखाती हैं।
- LAF कॉरिडोर मौद्रिक नीति संचालन में संरचना और स्थिरता लाता है।
मार्जिनल स्टैंडिंग फैसिलिटी (MSF) और ओपन मार्केट ऑपरेशन (OMO)
MSF बैंकों के लिए आपातकालीन ऋण सुविधा है, जो 2011 में LAF कॉरिडोर की ऊपरी सीमा के रूप में शुरू की गई। OMO RBI का नियमित साधन है जिसके जरिए वह सरकारी प्रतिभूतियों को खरीदकर/बेचकर तरलता प्रबंधन करता है।
मार्जिनल स्टैंडिंग फैसिलिटी (MSF)
2011 में RBI की मौद्रिक नीति टूलकिट में शामिल।
वह दर जिस पर बैंक अचानक नकदी की कमी होने पर RBI से अल्पकालिक (रातोंरात) ऋण ले सकते हैं।
बैंक अपनी SLR कोटा की सरकारी प्रतिभूतियों (G-Sec) को 2% तक गिरवी रखते हैं।
MSF दर हमेशा रेपो दर से 25 आधार अंक (bps) अधिक होती है (दंडात्मक दर)।
उदाहरण: यदि रेपो दर = 6.50%, तो MSF = 6.75%।
उद्देश्य:
अचानक तरलता संकट आने पर सुरक्षा वाल्व की तरह काम करना।
घबराहट को रोकना और बैंकिंग प्रणाली की स्थिरता बनाए रखना।
अंतिम उपाय: जब अन्य विकल्प (बाज़ार, LAF) समाप्त हो जाएँ।
ओपन मार्केट ऑपरेशन (OMO)
RBI बाजार में सरकारी प्रतिभूतियों की खरीद-बिक्री करके तरलता को नियंत्रित करता है।
तंत्र:
RBI G-Sec खरीदता है → बैंकों/निवेशकों को पैसा देता है → तरलता बढ़ती है → अर्थव्यवस्था को प्रोत्साहन मिलता है (मंदी/मंदी के दौरान)।
RBI G-Sec बेचता है → बैंकों/निवेशकों से पैसा लेता है → तरलता घटती है → मुद्रास्फीति नियंत्रित होती है (उच्च मुद्रास्फीति के दौरान)।
महत्व:
मुद्रास्फीति, धन आपूर्ति और ब्याज दर प्रबंधन।
स्थिति के अनुसार लचीलापन।
उदाहरण:
2020 COVID मंदी → RBI ने G-Sec खरीदे ताकि तरलता बढ़े।
2022 उच्च मुद्रास्फीति → RBI ने G-Sec बेचे ताकि तरलता घटे।
| विशेषता | MSF | OMO |
|---|---|---|
| शुरुआत | 2011 | RBI का पुराना साधन |
| उद्देश्य | बैंकों के लिए आपातकालीन ऋण | अर्थव्यवस्था में तरलता प्रबंधन |
| दर | रेपो से 25 bps अधिक (दंडात्मक) | बाज़ार आधारित (खरीद/बिक्री पर निर्भर) |
| गिरवी | बैंक G-Sec रखते हैं (SLR का 2% तक) | RBI सीधे G-Sec खरीदता/बेचता |
| उपयोग | संकट में अंतिम उपाय | मुद्रास्फीति/विकास पर नियमित उपयोग |
प्रारंभिक परीक्षा टिप्स
- MSF 2011 में शुरू; बैंकों के लिए अंतिम ऋण उपाय।
- MSF = रेपो + 25 bps।
- OMO = RBI द्वारा G-Sec खरीद/बिक्री करके तरलता प्रबंधन।
- OMO मंदी में तरलता बढ़ाता (खरीद) और मुद्रास्फीति में घटाता (बिक्री)।
मुख्य परीक्षा बिंदु
- MSF वित्तीय स्थिरता को मजबूत करता है क्योंकि यह आपातकालीन सहारा देता है।
- OMO मुद्रास्फीति और विकास के बीच संतुलन के लिए लचीला और व्यापक रूप से उपयोगी।
- MSF (आपातकालीन) + OMO (नियमित साधन) RBI को तरलता झटकों और दीर्घकालिक नीति लक्ष्यों पर नियंत्रण देते हैं।
- MSF की दंडात्मक दर अधिक निर्भरता को हतोत्साहित करती है जबकि OMO बाजार स्थिरता सुनिश्चित करता है।
मौद्रिक नीति के गुणात्मक उपकरण
मात्रात्मक उपकरणों (CRR, SLR, रेपो, OMO) के विपरीत, जो अर्थव्यवस्था में कुल धन आपूर्ति को बदलते हैं, गुणात्मक उपकरण चयनात्मक होते हैं। ये कुछ विशेष क्षेत्रों या गतिविधियों की ओर या उनसे दूर ऋण प्रवाह को नियंत्रित करते हैं। इन्हें RBI की मौद्रिक नीति के प्रत्यक्ष या चयनात्मक उपकरण भी कहा जाता है।
1. मार्जिन आवश्यकताएँ / ऋण-से-मूल्य अनुपात (LTV)
'मार्जिन' = वह हिस्सा जिसे बैंक वित्तपोषित नहीं करता।
मार्जिन अधिक → ऋण कम → उधार लेने की हतोत्साहना।
मार्जिन कम → ऋण अधिक → उधार लेने की प्रोत्साहना।
उदाहरण: ऑटो ऋण
मार्जिन 20% → ₹10 लाख कोलैटरल पर ऋण = ₹8 लाख।
मार्जिन 10% → ऋण = ₹9 लाख।
2. उपभोक्ता ऋण का विनियमन
RBI डाउन पेमेंट, EMI, या ऋण अवधि तय कर सकता है।
मुद्रास्फीति के समय → डाउन पेमेंट/EMI बढ़ाकर ऋण मांग घटाई जाती है।
उदाहरण: होम लोन
RBI न्यूनतम डाउन पेमेंट = 15% तय करता है।
₹1 करोड़ घर → ₹15 लाख खुद देना होगा, ऋण = ₹85 लाख।
3. ऋण राशनिंग
RBI कुछ क्षेत्रों में ऋण की अधिकतम सीमा तय कर देता है।
उद्देश्य: सट्टेबाज़ी और जमाखोरी रोकना।
उदाहरण: प्याज/आलू व्यापारियों को तय सीमा से अधिक ऋण न देने का निर्देश।
4. नैतिक दबाव (Moral Suasion)
बिना कानूनी कार्रवाई के मनाना।
RBI मीटिंग, सर्कुलर, बयानों से बैंकों को प्रभावित करता है।
उदाहरण:
बैंकों से रेपो रेट कटौती ग्राहकों तक पहुँचाने को कहना।
ग्रामीण शाखाएँ खोलने या किसानों को PSL से अधिक ऋण देने की अपील।
5. प्रत्यक्ष कार्रवाई (Direct Action)
RBI नियम तोड़ने वाले बैंकों/NBFCs पर कड़ी कार्रवाई करता है।
कार्रवाई:
मौद्रिक दंड (जुर्माना)।
गैर-मौद्रिक: लाइसेंस रद्द, प्रबंधन में बदलाव।
उदाहरण:
2019: RBI ने CEOs के वेतन में 'क्लॉबैक क्लॉज' लागू कराया। धोखाधड़ी पाए जाने पर वेतन/बोनस वापस लेना।
| पहलू | मात्रात्मक उपकरण | गुणात्मक उपकरण |
|---|---|---|
| परिभाषा | कुल धन आपूर्ति नियंत्रित | ऋण प्रवाह की दिशा नियंत्रित |
| उदाहरण | CRR, SLR, रेपो, OMO | मार्जिन आवश्यकताएँ, नैतिक दबाव |
| फोकस | पूरी अर्थव्यवस्था | विशिष्ट क्षेत्र/गतिविधि |
| स्वभाव | अप्रत्यक्ष, मात्रा-आधारित | प्रत्यक्ष, चयनात्मक |
| प्रभाव | मुद्रास्फीति, विकास पर असर | ऋण आवंटन पर असर |
प्रारंभिक परीक्षा टिप्स
- गुणात्मक उपकरण = चयनात्मक ऋण नियंत्रण उपाय।
- मार्जिन आवश्यकता (LTV अनुपात) एक प्रमुख साधन है।
- क्रेडिट राशनिंग से कुछ क्षेत्रों में ऋण सीमा तय होती है।
- नैतिक दबाव मनाना है, मजबूरी नहीं।
- प्रत्यक्ष कार्रवाई में RBI जुर्माना या सजा देता है।
मुख्य परीक्षा बिंदु
- गुणात्मक उपकरण सुनिश्चित करते हैं कि ऋण प्राथमिकता वाले क्षेत्रों तक पहुँचे और सट्टेबाज़ी में न जाए।
- ये मौद्रिक नीति के लिए मात्रात्मक उपकरणों को पूरक करते हैं।
- बैंकिंग ऋण को विकासात्मक प्राथमिकताओं (कृषि, ग्रामीण ऋण) से जोड़ते हैं।
- सीमा: आधुनिक डिजिटल/वैश्विक अर्थव्यवस्था में कम प्रभावी।
- फिर भी मुद्रास्फीति-संवेदनशील वस्तुओं और कमजोर क्षेत्रों में लक्षित हस्तक्षेप के लिए उपयोगी।
प्राथमिकता क्षेत्र ऋण (PSL)
प्राथमिकता क्षेत्र ऋण (PSL) भारतीय रिज़र्व बैंक (RBI) की एक नीति है जिसके तहत बैंकों को अपनी कुल ऋण राशि का एक निश्चित हिस्सा उन क्षेत्रों में देना अनिवार्य है जिन्हें देश की वृद्धि, कल्याण और समावेशी विकास के लिए आवश्यक माना गया है। इनमें कृषि, सूक्ष्म उद्यम, कमजोर वर्ग, आवास, शिक्षा और नवीकरणीय ऊर्जा शामिल हैं।
अवलोकन
'प्राथमिकता क्षेत्र' शब्द का पहली बार उपयोग RBI ने 1968 में किया।
1985 तक बैंकों को अपनी कुल ऋण राशि का 40% कृषि, लघु उद्योग और निर्यातकों को देना अनिवार्य था।
धीरे-धीरे इसमें अन्य क्षेत्र भी शामिल किए गए जैसे आवास, शिक्षा, नवीकरणीय ऊर्जा और कमजोर वर्ग।
PSL यह सुनिश्चित करता है कि ऋण समाज और अर्थव्यवस्था के उन हिस्सों तक पहुँचे जिन्हें सामान्यतः लाभ-प्रेरित ऋण प्रणाली में नज़रअंदाज़ किया जा सकता है।
PSL के अंतर्गत कौन से बैंक आते हैं?
घरेलू वाणिज्यिक बैंक – ANBC का कम से कम 40% PSL में।
विदेशी बैंक (≥20 शाखाएँ) – 40%।
विदेशी बैंक (<20 शाखाएँ) – 40%।
क्षेत्रीय ग्रामीण बैंक (RRBs) – 75%।
स्मॉल फाइनेंस बैंक – 75%।
शहरी सहकारी बैंक – 75% (31 मार्च 2024 तक प्राप्त करना अनिवार्य)।
वाणिज्यिक बैंकों के लक्ष्य
कृषि – ANBC का 18% (जिसमें से 10% लघु और सीमांत किसानों को)।
सूक्ष्म उद्यम – 7.5%।
कमजोर वर्ग (SC, ST, महिलाएँ, शारीरिक रूप से विकलांग, मैनुअल स्कैवेंजर्स, कारीगर, NRLM/NULM लाभार्थी) – 12%।
अन्य क्षेत्र (शिक्षा, आवास, सामाजिक अवसंरचना, निर्यात ऋण, नवीकरणीय ऊर्जा) – 2.5%।
कुल PSL आवश्यकता – ANBC का न्यूनतम 40%।
महत्वपूर्ण नोट्स
ये न्यूनतम लक्ष्य हैं – बैंक चाहें तो अधिक ऋण दे सकते हैं।
NBFCs को दिए गए बैंक ऋण जो PSL श्रेणियों में आगे ऋण देते हैं, वे भी PSL कोटे में गिने जाते हैं।
PSL नियम केवल बैंकों पर लागू होते हैं, NBFCs पर नहीं।
| बैंक का प्रकार | लक्ष्य |
|---|---|
| घरेलू वाणिज्यिक बैंक | ANBC का 40% |
| विदेशी बैंक (≥20 शाखाएँ) | ANBC का 40% |
| विदेशी बैंक (<20 शाखाएँ) | ANBC का 40% |
| क्षेत्रीय ग्रामीण बैंक (RRBs) | ANBC का 75% |
| स्मॉल फाइनेंस बैंक | ANBC का 75% |
| शहरी सहकारी बैंक | ANBC का 75% (31 मार्च 2024 तक) |
| क्षेत्र | लक्ष्य |
|---|---|
| कृषि | 18% (10% लघु व सीमांत किसानों को) |
| सूक्ष्म उद्यम | 7.5% |
| कमजोर वर्ग | 12% |
| अन्य क्षेत्र (शिक्षा, आवास, सामाजिक अवसंरचना, निर्यात ऋण, नवीकरणीय ऊर्जा) | 2.5% |
| कुल | ANBC का 40% |
प्रारंभिक परीक्षा टिप्स
- PSL शब्द का पहली बार उपयोग RBI ने 1968 में किया।
- 1985 तक PSL लक्ष्य 40% तय किया गया।
- कृषि PSL = 18% (10% लघु व सीमांत किसानों के लिए)।
- RRBs, SFBs और UCBs के लिए PSL लक्ष्य 75% है।
- PSL नियम केवल बैंकों पर लागू, NBFCs पर नहीं।
मुख्य परीक्षा बिंदु
- PSL समावेशी विकास सुनिश्चित करता है क्योंकि यह कृषि, MSME, कमजोर वर्ग और सामाजिक क्षेत्रों में ऋण पहुँचाता है।
- बैंकों के लाभ उद्देश्य को सरकार के विकास लक्ष्यों के साथ संतुलित करता है।
- वित्तीय समावेशन और ग्रामीण ऋण वितरण का महत्वपूर्ण साधन।
- आलोचना: बैंक कभी-कभी PSL को मजबूरी मानते हैं और अप्रत्यक्ष ऋण (NBFCs के माध्यम से) को प्राथमिकता देते हैं।
- PSL ने छोटे किसानों, कारीगरों और कमजोर वर्गों को सहारा देने में अहम भूमिका निभाई।
PSL प्रमाणपत्र और RBI की मौद्रिक नीति का आकलन
PSL प्रमाणपत्र 2016 में शुरू किए गए ताकि जो बैंक अपनी प्राथमिकता क्षेत्र ऋण (PSL) सीमा से अधिक ऋण देते हैं, वे इस अतिरिक्त ऋण को 'प्रमाणपत्र' के रूप में उन बैंकों को बेच सकें जो लक्ष्य पूरा नहीं कर पाते। RBI की मौद्रिक नीति ढांचा वृद्धि समर्थन, मुद्रास्फीति नियंत्रण और ट्रांसमिशन सुधारों में सफल रही है, लेकिन संरचनात्मक और बाहरी बाधाओं के कारण इसके क्रियान्वयन में चुनौतियाँ बनी हुई हैं।
PSL प्रमाणपत्र
2016 में बाजार आधारित तंत्र के रूप में शुरू।
यदि कोई बैंक PSL लक्ष्य से अधिक ऋण देता है तो वह अतिरिक्त हिस्से को PSL प्रमाणपत्र के रूप में बेच सकता है।
जो बैंक PSL लक्ष्य पूरा नहीं कर पाते, वे इन प्रमाणपत्रों को खरीदकर अनुपालन कर सकते हैं।
ध्यान दें: केवल प्रमाणपत्र स्थानांतरित होता है, पूरा ऋण और उससे जुड़ा जोखिम नहीं।
उदाहरण: बैंक A का PSL लक्ष्य 40% है, उसने 45% दिया → वह 5% प्रमाणपत्र बैंक B को बेच सकता है जिसने केवल 35% हासिल किया।
RBI की मौद्रिक नीति का आकलन
आर्थिक विकास: RBI ने COVID-19 के दौरान रेपो दर घटाकर और तरलता बढ़ाकर विकास को समर्थन दिया।
मुद्रास्फीति नियंत्रण: 2016 में लक्ष्य आधारित मुद्रास्फीति ढांचे के बाद, RBI ने CPI मुद्रास्फीति को ज्यादातर समय 2–6% सीमा में रखा।
प्रेषण तंत्र: MCLR और बाद में EBLR लागू कर RBI ने यह सुनिश्चित करने की कोशिश की कि रेपो दर में बदलाव का असर बैंकों की उधारी दरों तक पहुँचे।
मौद्रिक नीति प्रसारण में चुनौतियाँ
1. CPI बनाम WPI बहस
RBI CPI को लक्ष्य बनाता है, लेकिन WPI अधिक व्यापक और जल्दी उपलब्ध होता है।
WPI अधिक वस्तुएँ और व्यापार योग्य सामान कवर करता है और पूरे भारत का होता है, जबकि CPI क्षेत्र-विशिष्ट।
2. रेपो दर की सीमित उपयोगिता
भारतीय बैंक अधिकतर जमा (लोगों की बचत) पर निर्भर करते हैं, न कि RBI से ऋण पर। इसलिए रेपो दर बदलाव का असर कम होता है।
3. अनियंत्रित घटनाओं पर निर्भरता
कृषि मानसून पर निर्भर → खराब बारिश = खाद्य मुद्रास्फीति।
कच्चे तेल की 80% आयात निर्भरता → युद्ध/वैश्विक संकट से कीमतें प्रभावित।
4. संरचनात्मक समस्याएँ
कमजोर अवसंरचना, उच्च लॉजिस्टिक लागत, खराब 'Ease of Doing Business' के कारण भारतीय उत्पाद महंगे पड़ते हैं।
5. बैंकों की चुनौतियाँ
उच्च NPA, घोटाले और PSBs में अकार्यक्षमता प्रसारण को प्रभावित करती हैं।
ग्रामीण क्षेत्रों में कम वित्तीय साक्षरता और कमजोर बैंकिंग आदतें।
PPF और NSC जैसी छोटी बचत योजनाएँ बैंकों के जमा पर प्रतिस्पर्धा करती हैं।
6. ग्रामीण क्षेत्रों में अनौपचारिक ऋण
किसान अभी भी स्थानीय साहूकारों पर निर्भर, जो RBI की नीतियों के दायरे से बाहर हैं।
| पहलू | CPI | WPI |
|---|---|---|
| कवरेज | घरेलू उपभोग की टोकरी | व्यापक कवरेज, व्यापार योग्य वस्तुएँ भी |
| समयबद्धता | लंबे अंतराल के बाद उपलब्ध | तेजी से उपलब्ध |
| भौगोलिक क्षेत्र | विशिष्ट केंद्र/क्षेत्र आधारित | संपूर्ण भारत |
| केंद्रबिंदु | खुदरा कीमतें (उपभोक्ता) | थोक कीमतें (व्यापारी, उत्पादक) |
प्रारंभिक परीक्षा टिप्स
- PSL प्रमाणपत्र 2016 में शुरू हुए।
- प्रमाणपत्र केवल अनुपालन स्थानांतरित करते हैं, ऋण/जोखिम नहीं।
- RBI ने 2016 में लचीला मुद्रास्फीति लक्ष्य अपनाया: 4% CPI ± 2%।
- MCLR (2016) और EBLR (2019) ने रेपो दर प्रसारण सुधारा।
- WPI व्यापक है, लेकिन RBI का आधिकारिक लक्ष्य CPI है।
मुख्य परीक्षा बिंदु
- PSL प्रमाणपत्र PSL अनुपालन को लचीला और बाजार-आधारित बनाते हैं।
- 2016 के बाद लक्ष्य आधारित मुद्रास्फीति ने RBI की विश्वसनीयता बढ़ाई।
- प्रेषण चुनौतियाँ भारत की अर्थव्यवस्था और बैंकिंग क्षेत्र की संरचनात्मक कमजोरियों को दिखाती हैं।
- मानसून और तेल आयात पर निर्भरता RBI के मुद्रास्फीति नियंत्रण को कमजोर करती है।
- ग्रामीण बैंकिंग को मजबूत करना और NPA कम करना नीति की प्रभावशीलता के लिए महत्वपूर्ण।
RBI बैंकों की ब्याज दरों को कैसे प्रभावित करता है
RBI विभिन्न नियामक ढाँचों के माध्यम से बैंकों की ऋण ब्याज दरों को नियंत्रित करता है। भारत ने समय के साथ बेस रेट (2010) → MCLR (2016) → एक्सटर्नल बेंचमार्क लेंडिंग रेट (2019) की प्रणाली अपनाई। इसका उद्देश्य RBI की नीति दरों (जैसे रेपो दर) में बदलाव का असर जल्दी और स्पष्ट रूप से उधारकर्ताओं तक पहुँचाना है।
1. बेस रेट / बेंचमार्क प्राइम लेंडिंग रेट (BPLR) – 2010
जुलाई 2010 में RBI द्वारा शुरू किया गया।
यह न्यूनतम ब्याज दर थी जिसके नीचे कोई भी बैंक (सार्वजनिक या निजी) ऋण नहीं दे सकता था।
उद्देश्य: पारदर्शिता लाना और बैंकों को मनमाने ढंग से विशेष ग्राहकों को कम दर पर ऋण देने से रोकना।
सीमा: रेपो दर में बदलाव का असर उधारकर्ताओं तक धीरे और अधूरा पहुँचता था।
2. मार्जिनल कॉस्ट ऑफ फंड्स बेस्ड लेंडिंग रेट (MCLR) – 2016
अप्रैल 2016 में शुरू, बेस रेट को बदला।
उद्देश्य: मौद्रिक नीति के बदलाव को उधारकर्ताओं तक बेहतर ढंग से पहुँचाना।
MCLR के घटक:
रेपो दर।
बैंकों की परिचालन लागत।
CRR बनाए रखने की लागत।
टेनर प्रीमियम (लंबी अवधि के ऋणों पर अतिरिक्त शुल्क)।
सीमा: फिर भी बैंक रेपो दर में कटौती का असर तुरंत ग्राहकों को नहीं देते थे।
3. एक्सटर्नल बेंचमार्क लेंडिंग रेट (EBLR) – 2019
1 अक्टूबर 2019 से RBI द्वारा लागू।
अब बैंकों को अपने ऋण दरों को किसी बाहरी बेंचमार्क से जोड़ना होगा:
रेपो दर।
91-दिवसीय ट्रेज़री बिल का यील्ड।
182-दिवसीय ट्रेज़री बिल का यील्ड।
FBIL द्वारा तय कोई अन्य बेंचमार्क।
विशेषताएँ:
ऋण दरें स्वतः RBI दरों में बदलाव के अनुसार बदल जाती हैं।
कम से कम हर 3 महीने में ब्याज दर की समीक्षा करनी होगी।
पारदर्शिता और तेज़ असर सुनिश्चित।
पात्र उधारकर्ता:
रिटेल ऋण (घर, वाहन, उपभोक्ता ऋण)।
व्यक्तिगत ऋण (आपात खर्चों के लिए)।
सूक्ष्म एवं लघु उद्यम।
मध्यम उद्यम।
| प्रणाली | शुरुआत का वर्ष | विशेषताएँ | सीमाएँ |
|---|---|---|---|
| बेस रेट / BPLR | 2010 | न्यूनतम दर, इससे नीचे ऋण नहीं | धीमी ट्रांसमिशन, पारदर्शिता की कमी |
| MCLR | 2016 | रेपो दर, लागत, CRR, टेनर प्रीमियम पर आधारित | ग्राहकों तक असर पहुँचने में देरी |
| एक्सटर्नल बेंचमार्क रेट | 2019 | रेपो, T-बिल या FBIL से जुड़ा; हर 3 महीने समीक्षा | तेज़ और पारदर्शी, पर बैंक अतिरिक्त स्प्रेड जोड़ सकते हैं |
प्रारंभिक परीक्षा टिप्स
- बेस रेट 2010 में शुरू, 2016 में MCLR द्वारा बदला गया।
- MCLR = रेपो दर + CRR लागत + परिचालन लागत + टेनर प्रीमियम।
- एक्सटर्नल बेंचमार्क रेट 1 अक्टूबर 2019 से लागू।
- बाहरी बेंचमार्क: रेपो, 91/182-दिवसीय T-बिल यील्ड, FBIL बेंचमार्क।
- EBLR में ब्याज दर हर 3 महीने में रीसेट करनी होगी।
मुख्य परीक्षा बिंदु
- बेस रेट, MCLR और EBLR RBI के प्रगतिशील कदम हैं जो मौद्रिक नीति ट्रांसमिशन सुधारने के लिए उठाए गए।
- EBLR बैंक ऋण दरों को RBI दरों के साथ तेज़ी से जोड़ता है।
- उधारकर्ताओं (रिटेल, MSME) को रेपो दर में कटौती का सीधा लाभ मिलता है।
- फिर भी बैंक 'स्प्रेड' जोड़कर कुछ लचीलापन रखते हैं।
- कुल मिलाकर, बाहरी बेंचमार्क प्रणाली पारदर्शिता और जवाबदेही बढ़ाती है।
मौद्रिक नीति की सीमाएँ
मौद्रिक नीति एक शक्तिशाली उपकरण है, लेकिन इसकी सीमाएँ हैं। समय अंतराल, अप्रत्याशित आर्थिक व्यवहार, आपूर्ति-पक्ष के झटके (जैसे तेल की कीमतों में वृद्धि), अर्थव्यवस्था में संरचनात्मक मुद्दे, और 'तरलता जाल' जैसी स्थितियाँ मुद्रास्फीति को नियंत्रित करने या विकास को बढ़ावा देने में इसकी प्रभावशीलता को कम कर सकती हैं।
मौद्रिक नीति हमेशा पूरी तरह से काम क्यों नहीं करती
मौद्रिक नीति का उद्देश्य अर्थव्यवस्था को दिशा देना है, लेकिन यह हमेशा आसान नहीं होता। यहाँ कुछ प्रमुख चुनौतियाँ हैं:
1. समय अंतराल (Time Lags):
पहचान अंतराल: RBI को यह पहचानने में समय लगता है कि कोई समस्या है (जैसे बढ़ती मुद्रास्फीति या मंदी)।
कार्यान्वयन अंतराल: नीति तय करने और लागू करने में समय लगता है (जैसे, रेपो दर बदलना)।
प्रभाव अंतराल: नीति परिवर्तन का अर्थव्यवस्था (उधार, खर्च, कीमतें) पर पूरा असर होने में कई महीने (अक्सर 6-18 महीने) लगते हैं। तब तक, आर्थिक स्थिति फिर से बदल सकती है!
2. भविष्यवाणी में कठिनाई: आर्थिक पूर्वानुमान जटिल है। अप्रत्याशित घटनाएँ (जैसे युद्ध, महामारी, या खराब मानसून) RBI की योजनाओं को बाधित कर सकती हैं।
3. आपूर्ति-पक्ष के झटके: RBI के उपकरण मुख्य रूप से मांग को प्रभावित करते हैं। वे आपूर्ति समस्याओं (जैसे, फसल खराब होने से खाद्य कीमतों में वृद्धि, या वैश्विक तेल कीमतों में वृद्धि) के कारण होने वाली मुद्रास्फीति को आसानी से नियंत्रित नहीं कर सकते। मांग उपकरणों के साथ आपूर्ति-संचालित मुद्रास्फीति को नियंत्रित करने की कोशिश करने से विकास को अनावश्यक रूप से नुकसान हो सकता है।
4. अर्थव्यवस्था में संरचनात्मक मुद्दे: खराब बुनियादी ढांचा, अक्षम बाजार, या कुशल श्रम की कमी जैसी समस्याएं विकास में बाधा डाल सकती हैं, भले ही ऋण कितने भी सस्ते क्यों न हों।
5. बैंकिंग क्षेत्र का स्वास्थ्य: यदि बैंकों के पास उच्च NPA हैं या वे उधार देने में अनिच्छुक हैं ('जोखिम से बचना'), तो RBI की दर में कटौती जनता के लिए सस्ते ऋण में परिवर्तित नहीं हो सकती है (खराब मौद्रिक संचरण)।
6. अनौपचारिक अर्थव्यवस्था: भारत की अर्थव्यवस्था का एक बड़ा हिस्सा औपचारिक बैंकिंग प्रणाली के बाहर काम करता है (नकद, साहूकारों का उपयोग करके)। मौद्रिक नीति की यहाँ सीमित पहुँच है।
7. वैश्विक कारक: वैश्वीकृत दुनिया में, अंतर्राष्ट्रीय पूंजी प्रवाह, वैश्विक ब्याज दरें और विनिमय दर आंदोलनों जैसे कारक भारत की अर्थव्यवस्था को प्रभावित कर सकते हैं, कभी-कभी RBI के प्रयासों का प्रतिकार करते हैं।
8. तरलता जाल (Liquidity Trap):
यह क्या है: एक दुर्लभ लेकिन गंभीर स्थिति (आमतौर पर गहरी मंदी के दौरान) जहां ब्याज दरें पहले से ही शून्य के करीब होती हैं।
समस्या: भले ही RBI प्रणाली में अधिक पैसा डालता है (जैसे, OMOs के माध्यम से), लोग और बैंक इसे जमा कर लेते हैं क्योंकि उन्हें उम्मीद है कि चीजें और खराब होंगी या कोई अच्छा निवेश अवसर नहीं देखते हैं। नकद रखना सुरक्षित लगता है।
परिणाम: मौद्रिक नीति अप्रभावी हो जाती है – जैसे 'एक तार पर धकेलना'। दरों को और कम करने या अधिक पैसा छापने से उधार या खर्च प्रोत्साहित नहीं होता है।
समाधान: ऐसे मामलों में, सरकार को अक्सर मांग को सीधे बढ़ावा देने के लिए राजकोषीय नीति (बढ़ा हुआ खर्च, कर कटौती) के साथ हस्तक्षेप करने की आवश्यकता होती है।
प्रारंभिक परीक्षा टिप्स
- मौद्रिक नीति की प्रभावशीलता समय अंतराल (पहचान, कार्यान्वयन, प्रभाव) द्वारा सीमित है।
- यह आपूर्ति-पक्ष के झटकों (जैसे, तेल की कीमतें, खाद्य कमी) के खिलाफ संघर्ष करती है।
- खराब मौद्रिक संचरण (बैंकों द्वारा दर में कटौती पारित न करना) एक प्रमुख सीमा है।
- तरलता जाल: ऐसी स्थिति जहां शून्य के करीब ब्याज दरें मौद्रिक नीति को अप्रभावी बना देती हैं।
मुख्य परीक्षा बिंदु
- मौद्रिक नीति के लिए यथार्थवादी अपेक्षाएं निर्धारित करने के लिए सीमाओं को समझना महत्वपूर्ण है।
- समय अंतराल का मतलब है कि RBI को अपने निर्णयों में दूरंदेशी होने की आवश्यकता है।
- आपूर्ति-पक्ष मुद्रास्फीति के लिए केवल RBI ही नहीं, बल्कि सरकार (राजकोषीय नीति, संरचनात्मक सुधार) द्वारा समन्वित कार्रवाई की आवश्यकता होती है।
- बैंकिंग क्षेत्र के स्वास्थ्य और वित्तीय समावेशन में सुधार से मौद्रिक नीति संचरण बढ़ सकता है।
- तरलता जाल की संभावना राजकोषीय नीति को एक पूरक उपकरण के रूप में, विशेष रूप से गहरी मंदी में, आवश्यकता पर प्रकाश डालती है।
बाजार स्थिरीकरण योजना (MSS)
बाजार स्थिरीकरण योजना (MSS) RBI द्वारा उपयोग किया जाने वाला एक मौद्रिक नीति उपकरण है, जिसका उपयोग मुख्य रूप से 'स्टेरिलाइज़ेशन' के लिए किया जाता है। इसमें विशेष सरकारी प्रतिभूतियों (MSS बॉन्ड/टी-बिल) को जारी करना शामिल है, सरकारी खर्च को वित्तपोषित करने के लिए नहीं, बल्कि विशेष रूप से बड़े पूंजी प्रवाह के कारण बैंकिंग प्रणाली से अतिरिक्त तरलता को अवशोषित करने के लिए।
MSS क्या है?
अप्रैल 2004 में शुरू किया गया।
उद्देश्य: बड़े विदेशी पूंजी प्रवाह (जैसे FDI या FPI) से उत्पन्न अतिरिक्त तरलता का प्रबंधन करना, सरकार के सामान्य उधार कार्यक्रम को बाधित किए बिना।
तंत्र:
1. बड़ी मात्रा में विदेशी मुद्रा भारत में आती है (जैसे, विदेशी निवेशक भारतीय स्टॉक खरीदते हैं)।
2. रुपये को बहुत तेज़ी से बढ़ने से रोकने के लिए, RBI विदेशी मुद्रा (जैसे, डॉलर) खरीदता है और बैंकिंग प्रणाली में रुपये डालता है।
3. इस इंजेक्शन से रुपये की तरलता काफी बढ़ जाती है, जो मुद्रास्फीति को बढ़ावा दे सकती है।
4. इसका मुकाबला करने के लिए (यानी, प्रभाव को 'निष्फल' करने के लिए), RBI, सरकार की ओर से, MSS बॉन्ड या ट्रेजरी बिल नामक विशेष अल्पकालिक प्रतिभूतियां जारी करता है।
5. बैंक इन MSS प्रतिभूतियों को खरीदते हैं, और जो पैसा वे चुकाते हैं वह RBI के पास रखे एक अलग MSS खाते में चला जाता है।
6. यह पैसा सरकार द्वारा खर्च के लिए उपयोग नहीं किया जाता है। यह प्रभावी रूप से 'लॉक' कर दिया जाता है, इस प्रकार अतिरिक्त तरलता को अवशोषित किया जाता है।
सादृश्य: कल्पना कीजिए कि आपके घर में पानी भर रहा है (विदेशी प्रवाह से अतिरिक्त तरलता)। आप अतिरिक्त पानी सोखने के लिए एक विशेष स्पंज (MSS बॉन्ड) का उपयोग करते हैं और इसे एक अलग बाल्टी (MSS खाता) में डालते हैं जिसका आप किसी और चीज़ के लिए उपयोग नहीं करते हैं। यह घर को क्षतिग्रस्त होने (मुद्रास्फीति) से बचाता है।
MSS की मुख्य विशेषताएँ
MSS के तहत जारी प्रतिभूतियां सामान्य सरकारी प्रतिभूतियों के समान होती हैं लेकिन जुटाई गई धनराशि अलग रखी जाती है।
MSS के तहत जुटाई गई राशि सरकार के राजकोषीय घाटे में नहीं गिनी जाती है।
MSS प्रतिभूतियों पर भुगतान किए गए ब्याज का बजट सरकार द्वारा किया जाता है।
RBI तरलता की स्थिति के आधार पर MSS जारी करने का समय और राशि तय करता है।
यह OMOs और LAF जैसे अन्य तरलता प्रबंधन उपकरणों का पूरक है।
MSS बनाम OMOs
OMO बिक्री: RBI तरलता को अवशोषित करने के लिए अपने मौजूदा स्टॉक से प्रतिभूतियां बेचता है। पैसा RBI के पास जाता है।
MSS जारी करना: तरलता को अवशोषित करने के लिए विशेष रूप से नई प्रतिभूतियां जारी की जाती हैं। पैसा RBI में एक अलग सरकारी खाते में जाता है, निष्क्रिय कर दिया जाता है।
उद्देश्य: OMOs नियमित तरलता प्रबंधन के लिए हैं। MSS विशेष रूप से पूंजी प्रवाह से बड़ी, लगातार तरलता वृद्धि को निष्फल करने के लिए है।
| विशेषता | MSS | OMO बिक्री |
|---|---|---|
| उपयोग की गई प्रतिभूतियां | नए जारी किए गए MSS बॉन्ड/टी-बिल | RBI के पास G-Secs का मौजूदा स्टॉक |
| धन कहाँ जाता है | अलग MSS खाता (सरकार), निष्क्रिय | RBI |
| राजकोषीय घाटे पर प्रभाव | कोई नहीं | कोई नहीं (मौद्रिक परिचालन का हिस्सा) |
| प्राथमिक उद्देश्य | पूंजी प्रवाह को निष्फल करना | सामान्य तरलता प्रबंधन |
प्रारंभिक परीक्षा टिप्स
- MSS 2004 में शुरू किया गया।
- उद्देश्य: पूंजी प्रवाह से अतिरिक्त तरलता को निष्फल करना।
- तंत्र: नई, विशेष G-Secs (MSS बॉन्ड/टी-बिल) जारी करना।
- जुटाई गई धनराशि RBI के पास एक अलग MSS खाते में रखी जाती है, सरकारी खर्च के लिए उपयोग नहीं की जाती है।
- राजकोषीय घाटे पर कोई प्रभाव नहीं पड़ता है।
मुख्य परीक्षा बिंदु
- MSS RBI को अस्थिर पूंजी प्रवाह के कारण होने वाली तरलता वृद्धि का प्रबंधन करने के लिए एक समर्पित उपकरण प्रदान करता है, बिना नियमित सरकारी उधार कैलेंडर को प्रभावित किए।
- यह RBI को बड़े बाहरी प्रवाह का सामना करते हुए भी घरेलू मुद्रा आपूर्ति और मुद्रास्फीति पर नियंत्रण बनाए रखने में मदद करता है।
- हालांकि, सरकार MSS बॉन्ड पर ब्याज लागत वहन करती है, जो उसके ब्याज भुगतान बोझ को बढ़ाता है।
- इसका प्रभावी उपयोग RBI द्वारा तरलता की स्थिति और पूंजी प्रवाह के रुझानों के सटीक मूल्यांकन पर निर्भर करता है।
घाटे का मुद्रीकरण
घाटे का मुद्रीकरण तब होता है जब केंद्रीय बैंक (RBI) सीधे सरकार के बजट घाटे को वित्तपोषित करता है, अनिवार्य रूप से सरकारी बॉन्ड खरीदने के लिए नया पैसा छापकर। जबकि यह सरकार के लिए आसान वित्तपोषण प्रदान करता है, अगर इसे सावधानी से प्रबंधित नहीं किया गया तो यह उच्च मुद्रास्फीति का कारण बन सकता है।
घाटे का मुद्रीकरण क्या है?
कल्पना कीजिए कि सरकार अपनी कमाई से अधिक खर्च करती है (बजट घाटा)। उसे इस अंतर को पाटने के लिए पैसा उधार लेने की जरूरत है।
आम तौर पर, वह बॉन्ड बेचकर बाजार (बैंक, जनता, संस्थान) से उधार लेती है।
मुद्रीकरण तब होता है जब, बाजार से उधार लेने के बजाय, सरकार सीधे केंद्रीय बैंक (RBI) से उधार लेती है।
तंत्र: RBI सरकारी बॉन्ड सीधे सरकार से (प्राथमिक बाजार में) खरीदता है, बाजार संचालन के माध्यम से नहीं। इन बॉन्डों का भुगतान करने के लिए, RBI अनिवार्य रूप से नया पैसा बनाता है (इलेक्ट्रॉनिक रूप से पैसा 'छापता' है)।
इससे RBI के पास सरकार की जमा राशि बढ़ जाती है, जिसे वह तब खर्च कर सकती है।
यह सीधे अर्थव्यवस्था में उच्च-शक्ति वाले धन (आरक्षित धन) को भी बढ़ाता है।
यह क्यों किया जाता है?
आपातकालीन वित्तपोषण: गंभीर संकटों (जैसे युद्ध या गहरी मंदी) के दौरान, जब बाजार से उधार लेना मुश्किल या बहुत महंगा होता है, मुद्रीकरण सरकार को त्वरित धन प्रदान कर सकता है।
उधार लागत कम करना: RBI द्वारा सीधी खरीद सरकारी ऋण पर ब्याज दरों को बाजार दरों से कम रख सकती है।
मुद्रीकरण के जोखिम
मुद्रास्फीति दबाव: प्राथमिक जोखिम। खर्च को वित्तपोषित करने के लिए सीधे पैसा छापने से वस्तुओं और सेवाओं में संगत वृद्धि के बिना मुद्रा आपूर्ति तेजी से बढ़ती है। इससे 'बहुत कम वस्तुओं का पीछा करते हुए बहुत अधिक धन' होता है, जिससे उच्च मुद्रास्फीति होती है (सेनिओरेज के तहत चर्चा की गई 'मुद्रास्फीति कर')।
केंद्रीय बैंक की स्वतंत्रता का नुकसान: यदि सरकार अक्सर केंद्रीय बैंक को अपने घाटे का मुद्रीकरण करने के लिए मजबूर करती है, तो केंद्रीय बैंक स्वतंत्र रूप से मुद्रास्फीति को नियंत्रित करने की अपनी क्षमता खो देता है।
मुद्रा अवमूल्यन: उच्च मुद्रास्फीति मुद्रा में विश्वास को कम कर सकती है, जिससे अन्य मुद्राओं के मुकाबले अवमूल्यन हो सकता है।
राजकोषीय गैर-जिम्मेदारी: छापे गए धन तक आसान पहुंच सरकारों को गैर-जिम्मेदाराना तरीके से खर्च करने के लिए प्रोत्साहित कर सकती है, जिससे लंबी अवधि में बड़े घाटे हो सकते हैं।
भारत में मुद्रीकरण
1997 से पहले: भारत 'तदर्थ ट्रेजरी बिल' की एक प्रणाली का उपयोग करता था, जिसका प्रभावी रूप से मतलब था कि जब भी सरकार को धन की आवश्यकता होती थी, घाटे का स्वत: मुद्रीकरण हो जाता था।
1997 समझौता: सरकार और RBI के बीच एक समझौते ने तदर्थ टी-बिलों को चरणबद्ध तरीके से समाप्त कर दिया, जिससे स्वत: मुद्रीकरण बंद हो गया।
FRBM अधिनियम (2003): राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम ने स्पष्ट रूप से RBI को सरकारी प्रतिभूतियों के प्राथमिक निर्गम (यानी, प्रत्यक्ष मुद्रीकरण) में भाग लेने से प्रतिबंधित कर दिया, सिवाय राष्ट्रीय सुरक्षा खतरों या आपदाओं जैसी असाधारण परिस्थितियों के।
COVID-19 संदर्भ: जबकि प्रत्यक्ष मुद्रीकरण नहीं किया गया था, RBI ने उधार लागत कम रखने और तरलता डालने के लिए द्वितीयक बाजार में बड़े पैमाने पर खुले बाजार के परिचालन (OMOs) और G-SAP का संचालन किया। यह अप्रत्यक्ष समर्थन है, प्रत्यक्ष मुद्रीकरण नहीं।
प्रत्यक्ष बनाम अप्रत्यक्ष मुद्रीकरण
प्रत्यक्ष मुद्रीकरण: RBI प्राथमिक बाजार में सीधे सरकार से बॉन्ड खरीदता है (FRBM अधिनियम द्वारा प्रतिबंधित, अपवादों के साथ)।
अप्रत्यक्ष मुद्रीकरण (या OMOs): RBI द्वितीयक बाजार से बॉन्ड खरीदता है (बैंकों/निवेशकों से जिन्होंने शुरू में उन्हें सरकार से खरीदा था)। यह ब्याज दरों और तरलता को प्रभावित करता है लेकिन इसे एक मानक मौद्रिक नीति उपकरण माना जाता है।
प्रारंभिक परीक्षा टिप्स
- घाटे का मुद्रीकरण: RBI द्वारा प्राथमिक बाजार में बॉन्ड खरीदकर सीधे सरकारी घाटे का वित्तपोषण करना (अनिवार्य रूप से पैसा छापना)।
- मुख्य जोखिम: उच्च मुद्रास्फीति।
- भारत में स्वत: मुद्रीकरण 1997 में बंद कर दिया गया था।
- FRBM अधिनियम (2003) RBI द्वारा प्रत्यक्ष मुद्रीकरण को प्रतिबंधित करता है (अपवादों के साथ)।
- द्वितीयक बाजार (OMOs/G-SAP) में बॉन्ड खरीदना अप्रत्यक्ष समर्थन है, प्रत्यक्ष मुद्रीकरण नहीं।
मुख्य परीक्षा बिंदु
- मुद्रीकरण सरकारों को आसान वित्त प्रदान करता है लेकिन राजकोषीय अनुशासन और केंद्रीय बैंक की स्वतंत्रता को कमजोर करता है।
- सबसे बड़ा खतरा अनियंत्रित मुद्रास्फीति है, जो गरीबों को असमान रूप से नुकसान पहुँचाती है।
- भारत का स्वत: मुद्रीकरण (1997) से दूर हटना और FRBM अधिनियम (2003) व्यापक आर्थिक स्थिरता के लिए महत्वपूर्ण सुधार थे।
- जबकि OMOs और G-SAP अप्रत्यक्ष समर्थन प्रदान करते हैं, प्रत्यक्ष मुद्रीकरण के खिलाफ रोक बनाए रखना RBI की विश्वसनीयता और मुद्रास्फीति नियंत्रण के लिए महत्वपूर्ण है।
स्थायी जमा सुविधा (SDF)
स्थायी जमा सुविधा (SDF) अप्रैल 2022 में RBI द्वारा शुरू किया गया एक मौद्रिक नीति उपकरण है, जो बैंकों को बिना किसी संपार्श्विक (जैसे सरकारी प्रतिभूतियों) की आवश्यकता के RBI के पास अपनी अतिरिक्त तरलता जमा करने की अनुमति देता है। इसने LAF कॉरिडोर के तल के रूप में निश्चित-दर रिवर्स रेपो की जगह ले ली।
SDF क्या है?
एक सुविधा जहां अनुसूचित वाणिज्यिक बैंक रातोंरात आधार पर RBI के पास अपनी अधिशेष धनराशि जमा कर सकते हैं।
मुख्य विशेषता: रिवर्स रेपो तंत्र के विपरीत, SDF के माध्यम से तरलता को अवशोषित करते समय RBI को बैंकों को संपार्श्विक के रूप में सरकारी प्रतिभूतियां (G-Secs) प्रदान करने की आवश्यकता नहीं होती है।
परिचय: तरलता प्रबंधन को मजबूत करने के लिए उर्जित पटेल समिति (2014) द्वारा अनुशंसित। 2018 में RBI अधिनियम (धारा 17) में संशोधन द्वारा सक्षम किया गया। अप्रैल 2022 में लागू किया गया।
SDF क्यों पेश किया गया?
RBI पर संपार्श्विक बाधा: भारी अतिरिक्त तरलता के समय (जैसे विमुद्रीकरण के बाद या बड़े पूंजी प्रवाह), RBI के पास कभी-कभी रिवर्स रेपो विंडो के तहत संपार्श्विक के रूप में पेश करने के लिए G-Secs की कमी हो जाती थी। इससे तरलता को अवशोषित करने की उसकी क्षमता सीमित हो जाती थी।
LAF कॉरिडोर को मजबूत करना: SDF रातोंरात ब्याज दरों के लिए एक स्थिर तल प्रदान करता है, जिससे मौद्रिक नीति गलियारा अधिक प्रभावी हो जाता है।
वित्तीय स्थिरता: RBI को बिना किसी बाधा के असाधारण तरलता स्थितियों का प्रबंधन करने के लिए एक अतिरिक्त उपकरण देता है।
SDF कैसे काम करता है
बैंक स्वेच्छा से रातोंरात RBI के पास अतिरिक्त धन जमा करते हैं।
RBI इन जमाओं पर SDF दर पर ब्याज देता है।
SDF दर RBI द्वारा निर्धारित की जाती है (वर्तमान में रेपो दर से 25 आधार अंक कम)।
उदाहरण (फरवरी 2023): रेपो = 6.50%, SDF = 6.25%।
यह तरलता समायोजन सुविधा (LAF) गलियारे के लिए नए तल के रूप में कार्य करता है।
SDF बनाम रिवर्स रेपो
संपार्श्विक: SDF को RBI से कोई संपार्श्विक की आवश्यकता नहीं है; रिवर्स रेपो के लिए RBI को G-Secs प्रदान करने की आवश्यकता होती है।
दर: SDF दर LAF गलियारे का तल बनाती है; रिवर्स रेपो दर (अब परिवर्तनीय दर, VRRR) का उपयोग RBI के विवेक पर गलियारे के भीतर किया जाता है।
उद्देश्य: SDF मुख्य रूप से संपार्श्विक बाधाओं के बिना अतिरिक्त तरलता को अवशोषित करने के लिए है; रिवर्स रेपो (निश्चित या परिवर्तनीय) एक अधिक सामान्य तरलता अवशोषण उपकरण है।
SDF का महत्व
विशेष रूप से बड़े झटकों के दौरान, अधिशेष तरलता का प्रबंधन करने की RBI की क्षमता को बढ़ाता है।
मौद्रिक नीति के संचालन ढांचे को मजबूत करता है।
रातोंरात मुद्रा बाजार दरों में स्थिरता बनाए रखने में मदद करता है।
| विशेषता | SDF | रिवर्स रेपो (फिक्स्ड/VRRR) |
|---|---|---|
| RBI से संपार्श्विक | नहीं | हाँ (G-Secs) |
| LAF में भूमिका | तल दर | गलियारे के भीतर (RBI विवेक) |
| बाधा | RBI के लिए कोई संपार्श्विक सीमा नहीं | RBI के पास उपलब्ध G-Secs की आवश्यकता |
प्रारंभिक परीक्षा टिप्स
- SDF अप्रैल 2022 में पेश किया गया।
- बैंकों को बिना संपार्श्विक के RBI के पास अतिरिक्त धन जमा करने की अनुमति देता है।
- यह LAF गलियारे का नया तल है।
- SDF दर वर्तमान में रेपो दर से 25 bps कम है।
- संशोधित RBI अधिनियम (2018) की धारा 17 द्वारा सक्षम किया गया।
मुख्य परीक्षा बिंदु
- SDF अधिशेष तरलता को अवशोषित करने की RBI की क्षमता को काफी बढ़ाता है, विमुद्रीकरण के दौरान सामना की गई सीमाओं को पार करता है।
- यह संपार्श्विक बाधाओं के बिना एक स्थिर तल दर स्थापित करके मौद्रिक नीति संचालन ढांचे को मजबूत करता है।
- यह सुनिश्चित करके मौद्रिक नीति के संचरण में सुधार करता है कि रातोंरात दरें LAF गलियारे के भीतर रहें।
- SDF बड़े पूंजी प्रवाह और बाहरी झटकों के प्रति बढ़ती प्रवृत्ति वाली अर्थव्यवस्था में तरलता प्रबंधन के लिए एक महत्वपूर्ण उपकरण है।
टेलर नियम
टेलर नियम अर्थशास्त्री जॉन टेलर द्वारा प्रस्तावित एक दिशानिर्देश है जो बताता है कि केंद्रीय बैंकों को वर्तमान मुद्रास्फीति दर और अर्थव्यवस्था की स्थिति (आउटपुट गैप) के आधार पर अपनी बेंचमार्क ब्याज दर (जैसे रेपो दर) कैसे निर्धारित करनी चाहिए। यह केंद्रीय बैंकों को सुसंगत और अनुमानित नीतिगत निर्णय लेने में मदद करने के लिए एक सरल सूत्र प्रदान करता है।
टेलर नियम क्या है?
1993 में जॉन बी. टेलर द्वारा विकसित।
यह एक सिफारिश या दिशानिर्देश है, न कि कोई सख्त कानून जिसका केंद्रीय बैंकों को पालन करना चाहिए।
उद्देश्य: यह सुझाव देना कि दो लक्ष्यों को संतुलित करने के लिए लक्ष्य अल्पकालिक ब्याज दर (जैसे अमेरिका में फेड फंड दर या भारत में रेपो दर) क्या होनी चाहिए :
1. मुद्रास्फीति को उसके लक्ष्य के करीब रखना।
2. अर्थव्यवस्था को उसकी पूरी क्षमता के करीब संचालित रखना (आउटपुट गैप को कम करना)।
मूल सूत्र
एक सरलीकृत संस्करण इस तरह दिखता है:
लक्ष्य दर = तटस्थ दर + [ A (वास्तविक मुद्रास्फीति - लक्ष्य मुद्रास्फीति) ] + [ B (आउटपुट गैप) ]
जहाँ:
लक्ष्य दर: अनुशंसित नीति ब्याज दर।
तटस्थ दर: वह वास्तविक ब्याज दर जो तब मौजूद होगी जब अर्थव्यवस्था पूरी क्षमता पर हो और मुद्रास्फीति स्थिर हो (अक्सर विकसित अर्थव्यवस्थाओं के लिए लगभग 2% अनुमानित)।
वास्तविक मुद्रास्फीति: वर्तमान मापी गई मुद्रास्फीति दर।
लक्ष्य मुद्रास्फीति: केंद्रीय बैंक की वांछित मुद्रास्फीति दर (जैसे, यूएस फेड के लिए 2%, RBI के लिए 4%)।
आउटपुट गैप: अर्थव्यवस्था के वास्तविक आउटपुट (GDP) और उसके संभावित आउटपुट (जो वह पूरी क्षमता पर उत्पादित कर सकती थी ) के बीच प्रतिशत अंतर।
सकारात्मक आउटपुट गैप = अर्थव्यवस्था अत्यधिक गरम हो रही है (वास्तविक GDP > संभावित GDP)।
नकारात्मक आउटपुट गैप = अर्थव्यवस्था मंदी में है (वास्तविक GDP < संभावित GDP)।
A और B: गुणांक जो दर्शाते हैं कि केंद्रीय बैंक मुद्रास्फीति विचलन और आउटपुट गैप पर कितनी दृढ़ता से प्रतिक्रिया करता है (टेलर ने मूल रूप से A=0.5 और B=0.5 का सुझाव दिया था)।
यह कैसे काम करता है (सहज ज्ञान)
यदि मुद्रास्फीति लक्ष्य से ऊपर है: पद `(वास्तविक मुद्रास्फीति - लक्ष्य मुद्रास्फीति)` सकारात्मक हो जाता है। नियम अर्थव्यवस्था को ठंडा करने के लिए लक्ष्य दर बढ़ाने का सुझाव देता है।
यदि अर्थव्यवस्था अत्यधिक गरम हो रही है (सकारात्मक आउटपुट गैप): नियम गतिविधि को धीमा करने के लिए लक्ष्य दर बढ़ाने का सुझाव देता है।
यदि मुद्रास्फीति लक्ष्य से नीचे है: पहला पद नकारात्मक हो जाता है, जो कम लक्ष्य दर का सुझाव देता है।
यदि अर्थव्यवस्था मंदी में है (नकारात्मक आउटपुट गैप): नियम गतिविधि को प्रोत्साहित करने के लिए लक्ष्य दर कम करने का सुझाव देता है।
भारत के लिए प्रासंगिकता
जबकि RBI स्पष्ट रूप से टेलर नियम का पालन नहीं करता है, इसके सिद्धांत भारत के लचीले मुद्रास्फीति लक्ष्यीकरण ढांचे के साथ संरेखित होते हैं।
RBI की MPC रेपो दर निर्धारित करते समय 4% लक्ष्य से मुद्रास्फीति विचलन और आर्थिक विकास की स्थिति (अप्रत्यक्ष रूप से, आउटपुट गैप) दोनों पर विचार करती है।
अध्ययन बताते हैं कि RBI की नीतिगत कार्रवाइयां अक्सर मोटे तौर पर उस चीज़ के अनुरूप रही हैं जो भारत के लिए कैलिब्रेटेड टेलर नियम सुझा सकता है।
सीमाएं
'तटस्थ दर' और 'संभावित आउटपुट' को सटीक रूप से मापना बहुत मुश्किल है।
नियम उन अन्य कारकों का हिसाब नहीं रखता जिन पर केंद्रीय बैंक विचार करते हैं, जैसे वित्तीय स्थिरता, विनिमय दरें, या भविष्योन्मुखी अपेक्षाएं।
इष्टतम भार (A और B) समय के साथ बदल सकते हैं या अर्थव्यवस्थाओं में भिन्न हो सकते हैं।
इसे नीतिगत चर्चाओं के लिए एक उपयोगी बेंचमार्क या शुरुआती बिंदु के रूप में सबसे अच्छा देखा जाता है, न कि एक कठोर नुस्खे के रूप में।
प्रारंभिक परीक्षा टिप्स
- टेलर नियम केंद्रीय बैंक की नीति ब्याज दरों को निर्धारित करने के लिए एक दिशानिर्देश है।
- यह लक्ष्य दर को मुद्रास्फीति अंतर (वास्तविक - लक्ष्य मुद्रास्फीति) और आउटपुट गैप (वास्तविक GDP - संभावित GDP) से जोड़ता है।
- यदि मुद्रास्फीति अधिक है या अर्थव्यवस्था अत्यधिक गरम हो रही है, तो नियम दरें बढ़ाने का सुझाव देता है।
- यदि मुद्रास्फीति कम है या अर्थव्यवस्था मंदी में है, तो नियम दरें कम करने का सुझाव देता है।
- यह एक बेंचमार्क है, RBI द्वारा सख्ती से पालन नहीं किया जाता है, लेकिन सिद्धांत FIT के साथ संरेखित होते हैं।
मुख्य परीक्षा बिंदु
- टेलर नियम मौद्रिक नीति निर्णयों के बारे में सोचने के लिए एक सरल, व्यवस्थित ढांचा प्रदान करता है।
- यह केंद्रीय बैंकों द्वारा अक्सर सामना किए जाने वाले दोहरे जनादेश पर जोर देता है: मुद्रास्फीति को नियंत्रित करना और आउटपुट को स्थिर करना।
- एक गाइड के रूप में उपयोगी होते हुए भी, इसका व्यावहारिक अनुप्रयोग माप की कठिनाइयों (तटस्थ दर, संभावित आउटपुट) और केंद्रीय बैंकों द्वारा व्यापक कारकों पर विचार करने की आवश्यकता से सीमित है।
- इसकी प्रासंगिकता एक बेंचमार्क प्रदान करने में है जिसके विरुद्ध वास्तविक नीतिगत निर्णयों का स्थिरता और पूर्वानुमेयता के लिए मूल्यांकन किया जा सकता है।
हेलीकॉप्टर मनी
हेलीकॉप्टर मनी एक अत्यंत अपरंपरागत मौद्रिक नीति उपकरण है जिसमें केंद्रीय बैंक गंभीर आर्थिक संकट के दौरान, जब पारंपरिक उपकरण विफल हो जाते हैं, खर्च को प्रोत्साहित करने के लिए सीधे जनता को नकदी वितरित करता है ('हेलीकॉप्टर से पैसा गिराना')। यह अनिवार्य रूप से नागरिकों को दिया गया मुफ्त पैसा है जिसके पुनर्भुगतान की आवश्यकता नहीं होती है।
हेलीकॉप्टर मनी क्या है?
यह शब्द अर्थशास्त्री मिल्टन फ्रीडमैन द्वारा गढ़ा गया था।
यह केंद्रीय बैंक से आम जनता को नए बनाए गए धन का प्रत्यक्ष, गैर-चुकौती योग्य हस्तांतरण दर्शाता है।
लक्ष्य: जब ब्याज दरें पहले से ही शून्य के करीब हों (जैसे तरलता जाल में), उपभोक्ता मांग को तेजी से बढ़ावा देना और अपस्फीति या गहरी मंदी का मुकाबला करना।
सादृश्य: कल्पना कीजिए कि केंद्रीय बैंक सचमुच नकदी छाप रहा है और लोगों को तुरंत उठाकर खर्च करने के लिए हेलीकॉप्टरों से गिरा रहा है।
यह मात्रात्मक सहजता (QE) से कैसे भिन्न है?
QE: केंद्रीय बैंक बैंकों से वित्तीय परिसंपत्तियां (जैसे बॉन्ड) खरीदता है। यह बैंकिंग प्रणाली में तरलता डालता है, इस उम्मीद में कि बैंक अधिक उधार देंगे और दीर्घकालिक ब्याज दरें कम होंगी। पैसा सीधे जनता के पास नहीं जाता है।
हेलीकॉप्टर मनी: पैसा सीधे नागरिकों के हाथों में जाता है, बैंकिंग प्रणाली को दरकिनार करते हुए, इस स्पष्ट इरादे से कि वे इसे खर्च करें।
यह यूनिवर्सल बेसिक इनकम (UBI) या सरकारी प्रोत्साहन चेक से कैसे भिन्न है?
UBI/प्रोत्साहन चेक: ये राजकोषीय नीति उपकरण हैं जो सरकारी उधार या करों द्वारा वित्तपोषित होते हैं। सरकार तय करती है कि किसे पैसा मिलता है और कितना।
हेलीकॉप्टर मनी: यह मौद्रिक नीति है। केंद्रीय बैंक पैसा बनाता है, और वितरण व्यापक हो सकता है (जैसे, सभी नागरिकों को समान रूप से)।
व्यावहारिक रूप से, यदि केंद्रीय बैंक घाटे के मुद्रीकरण के माध्यम से सरकारी प्रोत्साहन चेक को वित्तपोषित करता है तो रेखा धुंधली हो सकती है।
संभावित लाभ
प्रत्यक्ष मांग वृद्धि: सीधे खर्च करने की शक्ति बढ़ाता है, संभावित रूप से अर्थव्यवस्था को मंदी से जल्दी बाहर निकालता है।
तरलता जाल में प्रभावी: तब भी काम करता है जब ब्याज दरें शून्य हों और QE अप्रभावी हो।
जोखिम और आलोचनाएँ
उच्च मुद्रास्फीति जोखिम: मुफ्त धन सीधे डालने से अनियंत्रित मुद्रास्फीति हो सकती है यदि इसे सावधानी से प्रबंधित नहीं किया जाता है या यदि अर्थव्यवस्था वास्तव में गहरी मंदी में नहीं है।
मुद्रा अवमूल्यन: मुद्रा में विश्वास को गंभीर रूप से कम कर सकता है, जिससे तेज अवमूल्यन हो सकता है।
नैतिक खतरा और निष्पक्षता: निष्पक्षता के बारे में सवाल उठाता है (किसे कितना मिलता है?) और भविष्य में हैंडआउट्स की उम्मीदें पैदा कर सकता है।
केंद्रीय बैंक की स्वतंत्रता: मौद्रिक और राजकोषीय नीति के बीच की रेखा को धुंधला करता है, यदि इसे सरकारी खर्च को वित्तपोषित करने के रूप में देखा जाता है तो संभावित रूप से केंद्रीय बैंक की स्वतंत्रता से समझौता होता है।
लागू करना और उलटना मुश्किल: व्यावहारिक रूप से सभी को पैसा वितरित करना जटिल है, और प्रभावों को उलटना कठिन है।
क्या इसका इस्तेमाल किया गया है?
शुद्ध, पाठ्यपुस्तक हेलीकॉप्टर मनी अत्यंत दुर्लभ है। कुछ का तर्क है कि 2020 में हांगकांग सरकार द्वारा नकदी वितरित करने जैसी कार्रवाइयां, या यूएस COVID-19 प्रोत्साहन चेक के पहलू (आंशिक रूप से फेड के बॉन्ड खरीदने द्वारा वित्तपोषित), करीब आए। हालांकि, अधिकांश केंद्रीय बैंक शामिल महत्वपूर्ण जोखिमों के कारण बहुत हिचकिचाते रहते हैं।
प्रारंभिक परीक्षा टिप्स
- हेलीकॉप्टर मनी: केंद्रीय बैंक से जनता को प्रत्यक्ष, गैर-चुकौती योग्य नकद हस्तांतरण।
- मिल्टन फ्रीडमैन द्वारा नामित।
- लक्ष्य: गंभीर संकट/अपस्फीति में मांग को बढ़ावा देना जब पारंपरिक उपकरण विफल हो जाते हैं (जैसे तरलता जाल)।
- QE (बैंकों को लक्षित करता है) और UBI/प्रोत्साहन चेक (राजकोषीय नीति) से भिन्न।
- प्रमुख जोखिम: अनियंत्रित मुद्रास्फीति और मुद्रा अवमूल्यन।
मुख्य परीक्षा बिंदु
- हेलीकॉप्टर मनी एक चरम, अंतिम-उपाय मौद्रिक नीति उपकरण है जिस पर केवल गहरी अपस्फीति या शून्य-बद्ध ब्याज दरों जैसी गंभीर आर्थिक परिस्थितियों में विचार किया जाता है।
- मांग पर इसका सीधा प्रभाव शक्तिशाली हो सकता है लेकिन मुद्रास्फीति, मुद्रा पतन और केंद्रीय बैंक की विश्वसनीयता के नुकसान के जोखिम बहुत बड़े हैं।
- यह बहस अक्सर बड़े संकटों के दौरान सामने आती है, लेकिन संबंधित खतरों और जटिलताओं के कारण व्यावहारिक कार्यान्वयन दुर्लभ रहता है।
- यह मौद्रिक और राजकोषीय नीति के बीच धुंधली रेखा का प्रतिनिधित्व करता है, जिससे शासन संबंधी चिंताएं बढ़ती हैं।
RBI द्वारा स्टेरिलाइज़ेशन (निष्प्रभावीकरण)
स्टेरिलाइज़ेशन RBI द्वारा की जाने वाली एक मौद्रिक नीति कार्रवाई है जो विदेशी मुद्रा हस्तक्षेपों के घरेलू मुद्रा आपूर्ति पर पड़ने वाले प्रभाव को बेअसर या 'निष्प्रभावी' करती है। जब RBI रुपये की मजबूती को रोकने के लिए विदेशी मुद्रा (जैसे डॉलर) खरीदता है, तो यह रुपये डालता है, जिससे तरलता बढ़ती है। स्टेरिलाइज़ेशन में OMOs या MSS जैसे उपकरणों का उपयोग करके इस अतिरिक्त तरलता को अवशोषित करना शामिल है।
स्टेरिलाइज़ेशन क्या है?
यह केंद्रीय बैंक द्वारा अपने विदेशी मुद्रा (फॉरेक्स) बाजार परिचालनों के घरेलू मुद्रा आपूर्ति पर पड़ने वाले प्रभाव को ऑफसेट करने के लिए की गई कार्रवाई है।
लक्ष्य: विनिमय दर और घरेलू मुद्रा आपूर्ति/मुद्रास्फीति दोनों में स्थिरता बनाए रखना।
स्टेरिलाइज़ेशन की आवश्यकता क्यों है?
भारत में विदेशी पूंजी (जैसे, FDI, FPI) के बड़े प्रवाह वाले परिदृश्य पर विचार करें।
1. प्रवाह: विदेशी निवेशक डॉलर लाते हैं और निवेश के लिए रुपये खरीदने के लिए उन्हें बेचते हैं।
2. रुपया मजबूत होता है: रुपये की उच्च मांग रुपये को डॉलर के मुकाबले मजबूत (मजबूत) बनाती है।
3. मजबूती के साथ समस्या: बहुत मजबूत रुपया भारतीय निर्यात को महंगा और आयात को सस्ता बनाता है, जिससे घरेलू उत्पादकों और व्यापार संतुलन को नुकसान होता है।
4. RBI हस्तक्षेप (डॉलर खरीदता है): अत्यधिक मजबूती को रोकने के लिए, RBI फॉरेक्स बाजार में कदम रखता है और आने वाले डॉलर खरीदता है, बदले में रुपये की आपूर्ति करता है।
5. तरलता बढ़ती है: यह RBI कार्रवाई बैंकिंग प्रणाली में बड़ी मात्रा में रुपये डालती है, जिससे घरेलू मुद्रा आपूर्ति बढ़ती है।
6. नई समस्या (मुद्रास्फीति): यह अतिरिक्त तरलता मुद्रास्फीति को बढ़ावा दे सकती है।
7. स्टेरिलाइज़ेशन कार्रवाई: इस मुद्रास्फीति दबाव का मुकाबला करने के लिए, RBI को अभी-अभी डाले गए अतिरिक्त रुपये को 'सोखने' या अवशोषित करने की आवश्यकता है। इस सोखने की क्रिया को स्टेरिलाइज़ेशन कहा जाता है।
RBI कैसे स्टेरिलाइज़ करता है (अतिरिक्त रुपये अवशोषित करता है)
RBI अपने मानक तरलता अवशोषण उपकरणों का उपयोग करता है:
खुले बाजार के परिचालन (OMOs): RBI बैंकों को अपने स्टॉक से सरकारी प्रतिभूतियां (G-Secs) बेचता है। बैंक RBI को रुपये का भुगतान करते हैं, इस प्रकार तरलता कम हो जाती है।
बाजार स्थिरीकरण योजना (MSS): यदि पूंजी प्रवाह के कारण तरलता वृद्धि बहुत बड़ी और लगातार होती है, तो RBI विशेष MSS बॉन्ड/टी-बिल जारी करता है। बैंक इन्हें खरीदते हैं, और पैसा एक अलग खाते में बंद कर दिया जाता है, प्रभावी रूप से इसे संचलन से हटा दिया जाता है।
CRR/SLR बढ़ाना: स्टेरिलाइज़ेशन के लिए कम आम है, लेकिन आरक्षित अनुपात बढ़ाने से बैंकों की उधार देने की क्षमता भी कम हो सकती है।
LAF का उपयोग करना: रिवर्स रेपो दर बढ़ाना या SDF का उपयोग करना बैंकों को RBI के पास धन पार्क करने के लिए प्रोत्साहित करता है।
स्टेरिलाइज़ेशन की चुनौतियाँ
लागत: जब RBI G-Secs (OMO/MSS) बेचता है, तो उसे उन पर ब्याज देना पड़ता है। यह RBI/सरकार के लिए एक लागत है। विदेशी संपत्ति (जैसे अमेरिकी ट्रेजरी बॉन्ड) खरीदने से कम ब्याज मिल सकता है, जिससे शुद्ध लागत हो सकती है।
OMO/MSS की सीमाएं: RBI के पास बेचने के लिए G-Secs खत्म हो सकते हैं (OMOs के लिए), या बाजार बड़ी MSS जारीकर्ताओं को आसानी से अवशोषित नहीं कर सकता है।
ब्याज दरों पर प्रभाव: बड़ी मात्रा में G-Secs बेचने से घरेलू ब्याज दरें बढ़ सकती हैं, जो और भी अधिक विदेशी पूंजी को आकर्षित कर सकती हैं, जिससे एक दुष्चक्र बन सकता है।
निष्कर्ष
स्टेरिलाइज़ेशन RBI के लिए एक महत्वपूर्ण लेकिन जटिल संतुलनकारी कार्य है। यह विदेशी प्रवाह को घरेलू मुद्रास्फीति और मुद्रा आपूर्ति को अस्थिर किए बिना विनिमय दर का प्रबंधन करने की अनुमति देता है। हालांकि, यह लागतों और सीमाओं के साथ आता है।
प्रारंभिक परीक्षा टिप्स
- स्टेरिलाइज़ेशन: घरेलू मुद्रा आपूर्ति पर फॉरेक्स हस्तक्षेपों के प्रभाव को ऑफसेट करना।
- आवश्यकता तब होती है जब RBI फॉरेक्स खरीदता है (रुपये की मजबूती को रोकने के लिए), जिससे रुपये इंजेक्ट होते हैं।
- स्टेरिलाइज़ेशन कार्रवाई अतिरिक्त रुपये को अवशोषित करती है।
- उपयोग किए गए उपकरण: OMO बिक्री या MSS जारी करना।
- MSS फंड निष्क्रिय कर दिए जाते हैं, OMO फंड RBI के पास जाते हैं।
मुख्य परीक्षा बिंदु
- भारत जैसी खुली अर्थव्यवस्थाओं ('असंभव त्रिमूर्ति' चुनौती) में बड़े पूंजी प्रवाह का प्रबंधन करने वाले केंद्रीय बैंकों के लिए स्टेरिलाइज़ेशन आवश्यक है।
- यह RBI को घरेलू मौद्रिक नीति (मुद्रास्फीति) पर नियंत्रण खोए बिना विनिमय दर स्थिरता बनाए रखने की अनुमति देता है।
- OMOs और MSS के बीच का चुनाव तरलता प्रभाव के पैमाने और दृढ़ता पर निर्भर करता है।
- हालांकि, स्टेरिलाइज़ेशन की लागत (ब्याज भुगतान) और सीमाएं हैं, जो पूंजी प्रवाह के प्रबंधन में व्यापार-नापसंद को उजागर करती हैं।