
भारतीय राजव्यवस्था एवं शासन · UPSC नोट्स (हिंदी में)
केंद्र-राज्य संबंध — भारतीय राजव्यवस्था एवं शासन नोट्स
UPSC प्रारंभिक और मुख्य परीक्षा के लिए निःशुल्क, परीक्षा-केंद्रित नोट्स — हर विषय के साथ प्रारंभिक परीक्षा टिप्स और मुख्य परीक्षा बिंदु। 24 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
केंद्र-राज्य संबंध: विधायी संबंध
संविधान के भाग XI (अनुच्छेद 245–255) में संघ और राज्यों की विधायी शक्तियों को परिभाषित किया गया है, जिसमें क्षेत्रीय दायरा, कानून बनाने की शक्तियाँ और अपवाद शामिल हैं।
A. भारत में विधायन का क्षेत्रीय विस्तार (Territorial Extent of Legislation)
पृष्ठभूमि
भारत एक संघीय देश है जहाँ शक्तियाँ संघ (संसद) और राज्य विधानमंडलों के बीच विभाजित हैं। प्रत्येक स्तर को अपने क्षेत्र के भीतर कानून बनाने का अधिकार है, जैसा कि भारतीय संविधान में निर्धारित है।
लेकिन कई बार यह प्रश्न उठता है — एक कानून कहाँ तक लागू होता है? क्या एक राज्य का कानून दूसरे राज्य को प्रभावित कर सकता है? क्या भारत विदेशों तक लागू होने वाले कानून बना सकता है? आइए इसे सरल रूप में समझते हैं।
संसदीय विधायन (Parliamentary Legislation)
1. पूरे भारत पर लागू: संसद द्वारा बनाए गए कानून भारत के पूरे क्षेत्र पर लागू होते हैं — जिसमें शामिल हैं:
सभी राज्य
सभी केंद्र शासित प्रदेश
भारत की सार्वभौमिकता के अंतर्गत आने वाले अन्य क्षेत्र (जैसे, नए अधिग्रहित क्षेत्र)।
2. विदेशों में लागू होने वाले कानून: केवल संसद को यह अधिकार है कि वह ऐसे कानून बनाए जो भारत के बाहर भी लागू हों — जैसे भारतीय नागरिकों के विदेश में किए गए अपराधों पर कार्रवाई।
उदाहरण: भारतीय दंड संहिता (IPC) की धारा 4 के अनुसार, विदेश में अपराध करने वाला भारतीय नागरिक भी भारत में दंडित किया जा सकता है।
3. विशेष क्षेत्रों के लिए प्रावधान: संसद केंद्र शासित प्रदेशों के लिए भी कानून बना सकती है, भले ही वहाँ विधान सभा हो (जैसे दिल्ली और पुडुचेरी)।
राज्य विधायन (State Legislation)
1. राज्य की सीमाओं के भीतर लागू: राज्य विधानमंडल केवल अपने राज्य की भौगोलिक सीमाओं के भीतर लागू होने वाले कानून बना सकता है।
2. अपवाद – राज्य सीमा के बाहर प्रभाव: यदि किसी कानून का उद्देश्य और राज्य के बीच पर्याप्त और वास्तविक संबंध है, तो वह कानून राज्य के बाहर भी प्रभाव डाल सकता है।
उदाहरण: महाराष्ट्र में पंजीकृत एक कंपनी जो अन्य राज्यों में कार्य करती है, उसके संचालन पर महाराष्ट्र का कानून प्रभाव डाल सकता है।
3. सीमा: कोई भी राज्य सीधे दूसरे राज्य को प्रभावित करने वाला कानून नहीं बना सकता, जब तक कि संविधान इसकी अनुमति न दे।
विशेष क्षेत्रों में कानूनों की लागू करने की व्यवस्था (Areas of Exception / Special Applicability)
(a) केंद्र शासित प्रदेश (Union Territories)
1. कुछ क्षेत्र सीधे भारत सरकार द्वारा राष्ट्रपति के माध्यम से संचालित होते हैं।
2. इन क्षेत्रों में संसद या राष्ट्रपति सीधे कानून बनाते हैं।
उदाहरण: अंडमान और निकोबार द्वीपसमूह , लक्षद्वीप , दादरा और नगर हवेली तथा दमन और दीव , लद्दाख ।
3. जिन केंद्र शासित प्रदेशों में विधान सभा है (जैसे दिल्ली, पुडुचेरी), वहाँ स्थानीय विधानसभा सीमित विषयों पर कानून बना सकती है।
(b) अनुसूचित क्षेत्र (Scheduled Areas)
1. ये क्षेत्र मुख्य रूप से जनजातीय बहुल क्षेत्र हैं, जैसे झारखंड, ओडिशा, छत्तीसगढ़, और मध्य प्रदेश के कुछ भाग।
2. राज्य का राज्यपाल यह निर्देश दे सकता है कि कोई विशेष संसदीय या राज्य कानून इन क्षेत्रों में लागू न हो या संशोधनों के साथ लागू हो।
3. यह प्रावधान अनुसूची पाँच (Fifth Schedule) में दिया गया है ताकि जनजातीय संस्कृति और प्रशासनिक विशेषताओं की रक्षा की जा सके।
(c) विशेष जनजातीय क्षेत्र (Certain Tribal Areas – Sixth Schedule)
1. पूर्वोत्तर भारत के कुछ जनजातीय क्षेत्रों पर अनुसूची छह (Sixth Schedule) लागू होती है।
2. असम के राज्यपाल को यह अधिकार है कि वे स्वायत्त जनजातीय जिलों में संसदीय या राज्य कानूनों के लागू होने की सीमा को संशोधित या सीमित कर सकें।
3. राष्ट्रपति को समान अधिकार मेघालय, त्रिपुरा, और मिज़ोरम के जनजातीय क्षेत्रों के लिए दिए गए हैं।
4. इससे स्थानीय स्वशासन को बढ़ावा मिलता है और पारंपरिक जनजातीय व्यवस्थाएँ सुरक्षित रहती हैं।
महत्व (Significance)
1. ये प्रावधान संसद और राज्यों के बीच विधायी शक्तियों की स्पष्टता सुनिश्चित करते हैं।
2. इससे प्रशासनिक कुशलता और क्षेत्रीय विविधता का सम्मान बना रहता है।
3. संविधान इस प्रकार राष्ट्रीय एकता और क्षेत्रीय स्वायत्तता के बीच संतुलन बनाए रखता है — जो भारतीय संघवाद की विशेषता है।
| प्रकार | क्षेत्रीय दायरा | विशेष टिप्पणी |
|---|---|---|
| संसदीय कानून | भारत का पूरा क्षेत्र (राज्य, केंद्र शासित प्रदेश, भारतीय क्षेत्र) | केवल संसद ही परोक्ष कानून बना सकती है |
| राज्य कानून | राज्य की सीमा के भीतर | यदि पर्याप्त संबंध हो तो राज्य कानून राज्य के बाहर भी लागू हो सकता है |
| केंद्र शासित प्रदेश | कुछ UTs (अंडमान और निकोबार, लक्षद्वीप, दादरा और नगर हवेली, दमण और दीव, लद्दाख) | राज्यपाल की सिफारिश से राष्ट्रपति कानून बनाते हैं |
| अनुसूचित क्षेत्र | राज्यों के भीतर | राज्यपाल संसद के कानूनों की प्रयोज्यता को छूट दे सकते हैं |
| आदिवासी क्षेत्र | असम, मेघालय, त्रिपुरा, मिज़ोरम के कुछ क्षेत्र | राज्यपाल/राष्ट्रपति कानून की प्रयोज्यता बदल सकते हैं |
प्रारंभिक परीक्षा टिप्स
- अनु. 245 – संसद और राज्यों द्वारा बनाए गए कानूनों का क्षेत्रीय दायरा।
- संसद परोक्ष कानून बना सकती है; राज्य नहीं।
- अंडमान-निकोबार, लक्षद्वीप जैसी UTs में राष्ट्रपति के कानून लागू।
- अनुसूचित/आदिवासी क्षेत्रों में राज्यपाल/राष्ट्रपति कानून की प्रयोज्यता बदल सकते हैं।
मुख्य परीक्षा बिंदु
- अनुच्छेद 245–255 विधायी संबंधों को परिभाषित करते हैं और संघीय संतुलन सुनिश्चित करते हैं।
- परोक्ष मामलों और धन विधेयकों में संसद की सर्वोच्चता एकता सुनिश्चित करती है।
- विशेष क्षेत्रों में राज्यपाल/राष्ट्रपति की शक्तियाँ आदिवासी और UT क्षेत्रों के लिए अद्वितीय संघीय समायोजन को दर्शाती हैं।
विधायी विषयों का विभाजन (अनुसूची VII)
संविधान की अनुसूची VII में विषयों को संघ सूची, राज्य सूची, समवर्ती सूची और अवशिष्ट विषयों में विभाजित किया गया है। यह संसद और राज्य विधानसभाओं की विधायी क्षमता को परिभाषित करता है।
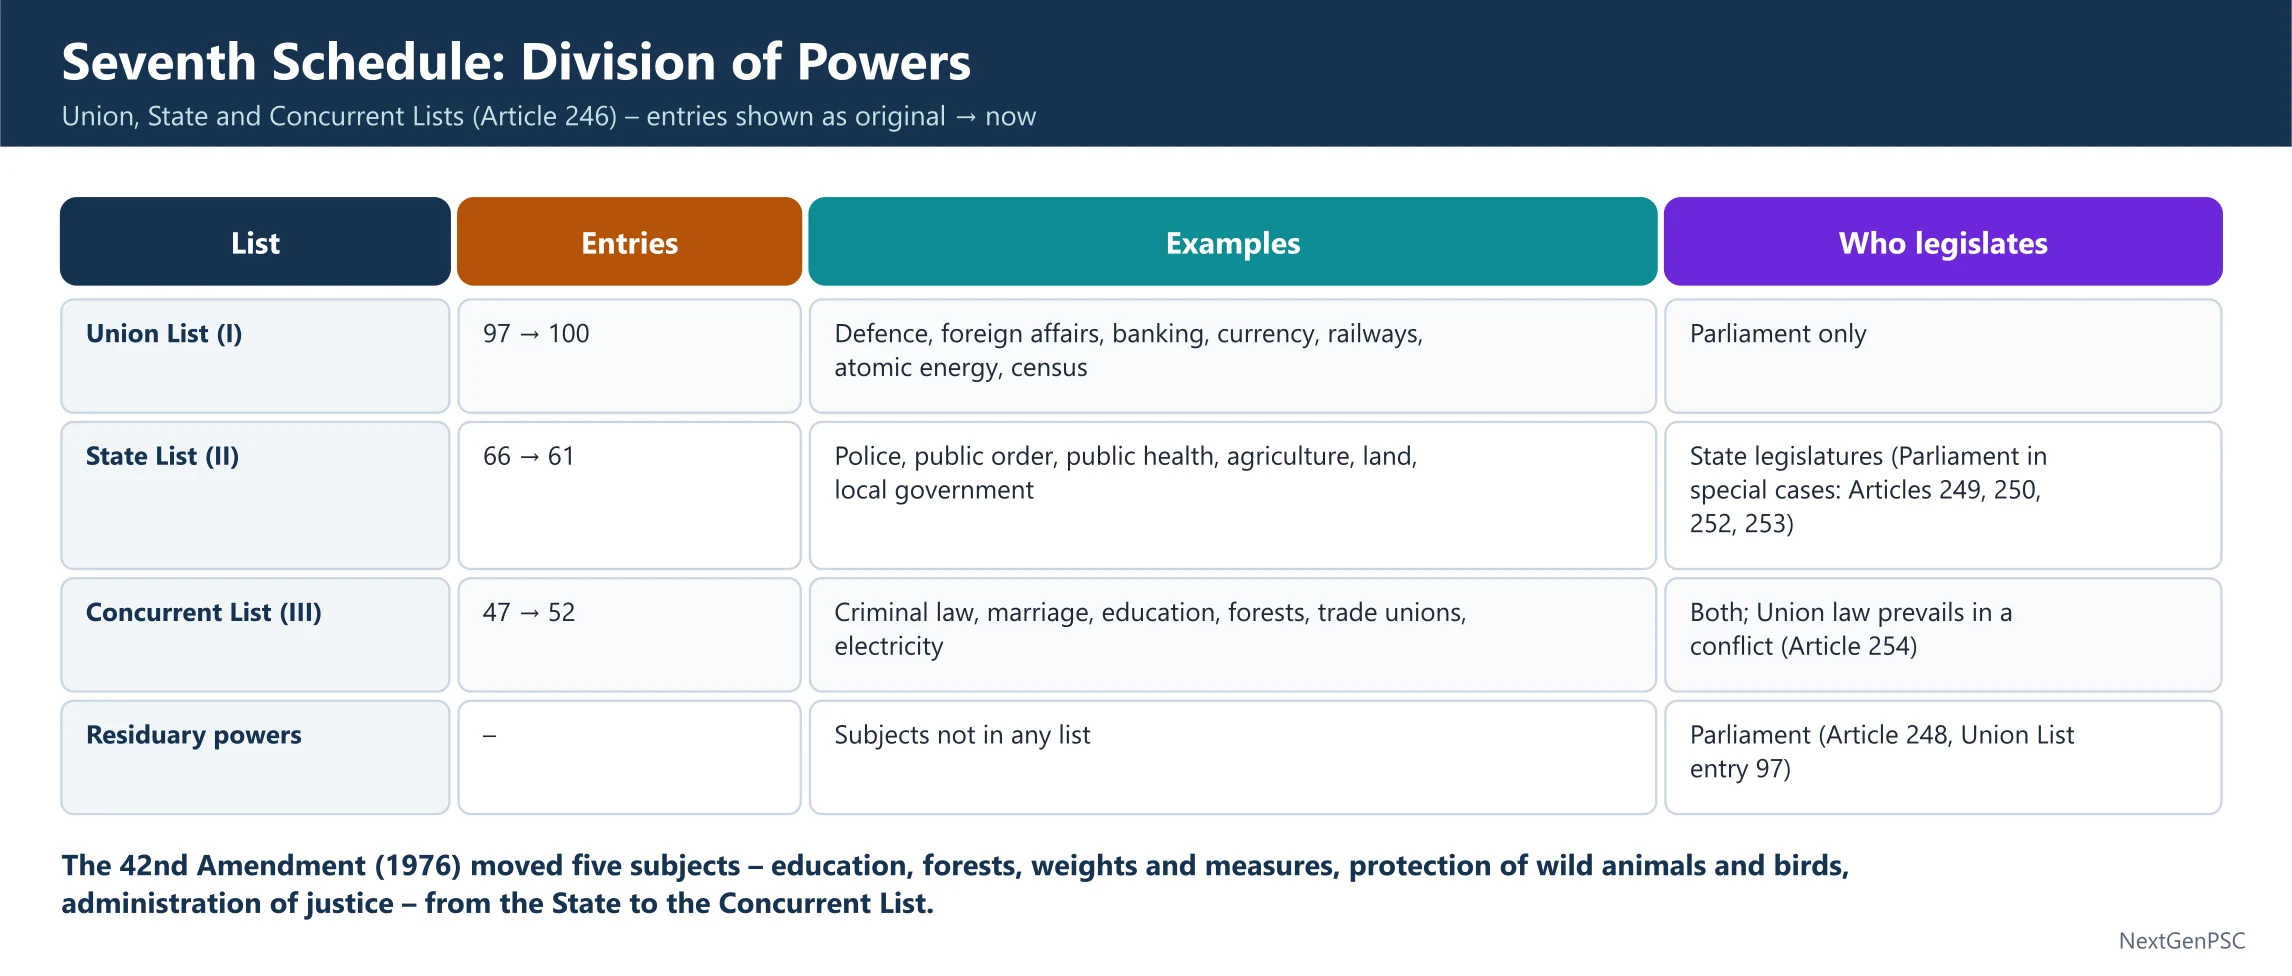
A. भारत में विधायी विषयों का विभाजन
पृष्ठभूमि
भारतीय संविधान में विधायी शक्तियाँ संघ (Union) और राज्यों (States) के बीच बाँटी गई हैं ताकि संघीय व्यवस्था में संतुलन बना रहे।
यह विभाजन इस सिद्धांत पर आधारित है कि राष्ट्रीय महत्व के विषय केंद्र द्वारा और क्षेत्रीय या स्थानीय महत्व के विषय राज्यों द्वारा संचालित किए जाएँ।
संविधान की सातवीं अनुसूची (Seventh Schedule) में तीन सूचियाँ दी गई हैं:
1. संघ सूची (Union List)
2. राज्य सूची (State List)
3. समवर्ती सूची (Concurrent List)
इनके अतिरिक्त, जिन विषयों का उल्लेख इन तीनों सूचियों में नहीं है, उन्हें अवशिष्ट विषय (Residuary Subjects) कहा गया है।
संघ सूची (Union List)
1. इसमें 98 विषय शामिल हैं (मूल रूप से 97 थे)।
2. इन विषयों पर सिर्फ संसद को कानून बनाने का अधिकार है।
3. ये विषय राष्ट्रीय महत्व के होते हैं, जिन पर पूरे देश में एक समान कानून की आवश्यकता होती है।
4. उदाहरण: रक्षा, विदेश नीति, बैंकिंग, मुद्रा, परमाणु ऊर्जा, रेल, संचार, नागरिकता, विमान परिवहन।
5. कारण: ऐसे विषयों में एकरूपता और समन्वय आवश्यक होता है, इसलिए केंद्र के अधीन रखे गए हैं।
राज्य सूची (State List)
1. इसमें 59 विषय हैं (मूल रूप से 66 थे)।
2. इन विषयों पर राज्य विधानमंडल को कानून बनाने का विशेष अधिकार है।
3. ये विषय स्थानीय या क्षेत्रीय महत्व के होते हैं जिन्हें राज्य बेहतर ढंग से संभाल सकते हैं।
4. उदाहरण: पुलिस, लोक व्यवस्था, सार्वजनिक स्वास्थ्य, कृषि, भूमि, जल, मछली पालन, स्थानीय प्रशासन।
5. अपवाद: राष्ट्रीय आपातकाल के दौरान या जब संसद राष्ट्रीय हित में कानून बनाए (अनुच्छेद 249), तब संसद राज्य सूची के विषयों पर भी कानून बना सकती है।
समवर्ती सूची (Concurrent List)
1. इसमें 52 विषय हैं (मूल रूप से 47 थे)।
2. इन विषयों पर संसद और राज्य विधानमंडल दोनों कानून बना सकते हैं।
3. ये विषय ऐसे हैं जो केंद्र और राज्य दोनों के हित से जुड़े होते हैं।
4. उदाहरण: आपराधिक कानून, विवाह और तलाक, शिक्षा, वन, विद्युत, सामाजिक और आर्थिक योजना, तौल और माप, वन्य जीव संरक्षण, न्याय प्रशासन।
5. संघर्ष की स्थिति में: यदि राज्य और संसद दोनों ने एक ही विषय पर कानून बनाया है, और दोनों में टकराव हो, तो संसद का कानून सर्वोपरि होगा (अनुच्छेद 254)।
अवशिष्ट विषय (Residuary Subjects)
1. जिन विषयों का उल्लेख किसी भी सूची में नहीं है, उन्हें अवशिष्ट विषय कहा जाता है।
2. इन विषयों पर संसद को कानून बनाने का विशेष अधिकार है।
3. उदाहरण: साइबर कानून, अंतरिक्ष अनुसंधान, परमाणु ऊर्जा (यदि अन्यत्र उल्लेख न हो), कृत्रिम बुद्धिमत्ता, डिजिटल मुद्रा।
4. इससे यह सुनिश्चित होता है कि नए उभरते विषयों पर भी प्रभावी कानून बनाए जा सकें।
वस्तु एवं सेवा कर (GST)
1. संविधान (101वाँ संशोधन) अधिनियम, 2016 द्वारा वस्तु एवं सेवा कर लागू किया गया।
2. इस विषय पर संसद और राज्य दोनों को कानून बनाने का अधिकार है।
3. हालांकि, अंतर्राज्यीय व्यापार पर कानून बनाने का विशेष अधिकार संसद को है।
4. GST परिषद केंद्र और राज्यों के बीच समन्वय स्थापित करती है।
ऐतिहासिक पृष्ठभूमि
1. यह विषय-विभाजन भारत सरकार अधिनियम, 1935 से लिया गया था।
2. उस समय अवशिष्ट शक्तियाँ वायसराय (Governor-General) के पास थीं।
3. 42वाँ संविधान संशोधन अधिनियम, 1976 द्वारा पाँच विषय राज्य सूची से समवर्ती सूची में स्थानांतरित किए गए:
शिक्षा
वन
तौल और माप
वन्य जीव एवं पक्षी संरक्षण
न्याय प्रशासन (सुप्रीम कोर्ट और हाई कोर्ट को छोड़कर)।
4. इस संशोधन ने केंद्र सरकार की भूमिका को सामाजिक और आर्थिक विषयों में मजबूत किया।
महत्व
1. यह तीन स्तरीय विभाजन राष्ट्रीय एकता और राज्यीय स्वायत्तता के बीच संतुलन बनाए रखता है।
2. इससे कानून बनाने की प्रक्रिया में स्पष्टता और समन्वय सुनिश्चित होता है।
3. अवशिष्ट शक्तियाँ केंद्र को नई परिस्थितियों से निपटने की लचीलापन प्रदान करती हैं।
4. यह विभाजन भारतीय संघवाद की सबसे महत्वपूर्ण विशेषताओं में से एक है।
| सूची | विषयों की संख्या | विधायी प्राधिकरण | उदाहरण |
|---|---|---|---|
| संघ सूची | 98 | केवल संसद | रक्षा, बैंकिंग, मुद्रा, परमाणु ऊर्जा, विदेश मामले |
| राज्य सूची | 59 | केवल राज्य विधानमंडल | पुलिस, कृषि, सार्वजनिक स्वास्थ्य, भूमि, जल |
| समवर्ती सूची | 52 | संसद और राज्य दोनों | आपराधिक कानून, तलाक, शिक्षा, वन, मानक माप, वन्य जीव संरक्षण, न्याय प्रशासन |
| अवशिष्ट विषय | उल्लेख नहीं | केवल संसद | साइबर कानून, अंतरिक्ष प्रौद्योगिकी, परमाणु ऊर्जा (यदि अन्यथा नहीं) |
| संघर्ष | सर्वोच्च सूची |
|---|---|
| संघ सूची बनाम राज्य सूची | संघ सूची सर्वोच्च |
| संघ सूची बनाम समवर्ती सूची | संघ सूची सर्वोच्च |
| समवर्ती सूची बनाम राज्य सूची | समवर्ती सूची सर्वोच्च |
प्रारंभिक परीक्षा टिप्स
- संघ सूची – 98 विषय; केवल संसद की शक्ति।
- राज्य सूची – 59 विषय; केवल राज्य की शक्ति।
- समवर्ती सूची – 52 विषय; दोनों कानून बना सकते हैं।
- अवशिष्ट विषय – केवल संसद।
- 42वें संशोधन ने 5 विषय समवर्ती सूची में स्थानांतरित किए।
मुख्य परीक्षा बिंदु
- विषयों का विभाजन भारत में संघीय संतुलन सुनिश्चित करता है।
- संघ सूची के विषय राष्ट्रीय महत्व के हैं; राज्य सूची के विषय स्थानीय/क्षेत्रीय महत्व के।
- समवर्ती सूची साझा जिम्मेदारी देती है; संघर्ष की स्थिति में संसद सर्वोच्च।
- अवशिष्ट शक्तियाँ सुनिश्चित करती हैं कि संसद नए या अप्रत्याशित मुद्दों पर कानून बना सके।
समवर्ती सूची के कारण संघर्ष और पिथ व सब्सटेंस सिद्धांत
समवर्ती सूची में विषयों पर संघ और राज्य के कानूनों में संघर्ष की स्थिति में, संघीय कानून सर्वोच्च होता है। न्यायालय 'पिथ और सब्सटेंस सिद्धांत' का प्रयोग करता है ताकि कानून की वास्तविक प्रकृति और विधायी अधिकार निर्धारित किया जा सके।
A. समवर्ती सूची में टकराव (Conflict in Concurrent List)
पृष्ठभूमि
समवर्ती सूची (Concurrent List) में संसद और राज्य विधानमंडल दोनों को कानून बनाने का अधिकार है।
लेकिन जब एक ही विषय पर दोनों स्तरों के कानूनों में टकराव होता है, तो यह तय करना आवश्यक हो जाता है कि कौन-सा कानून मान्य रहेगा।
सर्वोच्चता का नियम (अनुच्छेद 254)
1. सामान्य नियम: यदि किसी विषय पर संसद और राज्य दोनों ने कानून बनाया है और उनमें टकराव है, तो संसद का कानून सर्वोपरि होगा और राज्य का कानून उस सीमा तक अमान्य हो जाएगा।
2. अपवाद – राष्ट्रपति की स्वीकृति: यदि राज्य विधानसभा किसी ऐसे विषय पर कानून बनाती है जो संसद के कानून से टकराता है और उसे राष्ट्रपति की स्वीकृति मिल जाती है, तो वह कानून उस राज्य में मान्य रहेगा ।
3. सीमा: संसद भविष्य में उसी विषय पर नया कानून बना सकती है, जिससे राज्य का कानून निरस्त हो जाएगा।
4. महत्व: यह प्रावधान केंद्र और राज्यों के बीच लचीलापन और समन्वय बनाए रखता है, साथ ही संसद की सर्वोच्चता को भी सुनिश्चित करता है।
B. अन्य संघीय व्यवस्थाओं से तुलना (Comparison with Other Federal Systems)
संयुक्त राज्य अमेरिका (USA)
1. अमेरिकी संविधान केवल संघीय सरकार की शक्तियों को सूचीबद्ध करता है।
2. अवशिष्ट शक्तियाँ राज्यों के पास रहती हैं।
3. इसलिए, अमेरिका में राज्यों को अधिक स्वायत्तता प्राप्त है।
4. यह एक द्वैध संघीय प्रणाली (Dual Federation) है, जहाँ केंद्र और राज्य दोनों स्वतंत्र रूप से कार्य करते हैं।
कनाडा
1. कनाडा में दो सूचियाँ हैं — एक संघीय सरकार के लिए और एक प्रांतीय सरकारों के लिए।
2. यहाँ अवशिष्ट शक्तियाँ केंद्र (फेडरल सरकार) के पास हैं।
3. इसलिए, कनाडा की संघीय प्रणाली अपेक्षाकृत अधिक केंद्रीकृत है।
4. भारत की संघीय प्रणाली कनाडाई मॉडल से प्रेरित है — जहाँ केंद्र को अधिक शक्तियाँ दी गई हैं ताकि राष्ट्रीय एकता बनी रहे।
C. 'मूल तत्व और सार' का सिद्धांत (Doctrine of Pith and Substance)
अर्थ
मूल तत्व और सार का सिद्धांत न्यायालयों द्वारा तब लागू किया जाता है जब यह तय करना हो कि कोई कानून संघ सूची या राज्य सूची में से किस विषय से संबंधित है।
‘ मूल तत्व (Pith) ’ का अर्थ है कानून का वास्तविक उद्देश्य, और ‘ सार (Substance) ’ का अर्थ है उसका मुख्य स्वरूप।
यदि किसी कानून का मुख्य उद्देश्य उस सूची के अंतर्गत आता है जिसमें विधायिका को अधिकार है, तो वह कानून वैध माना जाएगा, भले ही वह दूसरे सूची के विषय को सहज रूप से प्रभावित करे।
महत्व
1. यह सिद्धांत केंद्र और राज्यों के बीच शक्तियों का संतुलन बनाए रखता है।
2. यह मामूली टकरावों के कारण कानूनों को अमान्य घोषित होने से बचाता है।
3. यह सहकारी संघवाद (Cooperative Federalism) की भावना को प्रोत्साहित करता है।
D. प्रमुख न्यायिक निर्णय (Judicial Decisions)
1. स्टेट ऑफ बॉम्बे बनाम एफ.एन. बालसारा (1951)
बॉम्बे निषेध अधिनियम, 1949 ने शराब के आयात और बिक्री पर रोक लगाई।
यह तर्क दिया गया कि ‘आयात-निर्यात’ संघ सूची का विषय है, इसलिए यह कानून असंवैधानिक है।
सर्वोच्च न्यायालय ने कहा कि इस कानून का मूल तत्व और सार ‘ सार्वजनिक स्वास्थ्य और नैतिकता ’ (राज्य विषय) था, न कि व्यापार।
अतः यह कानून वैध माना गया।
2. प्रफुल्ल कुमार मुखर्जी बनाम बैंक ऑफ कॉमर्स (1946)
बंगाल मनी लेंडर्स एक्ट में ऐसे प्रावधान थे जो प्रॉमिसरी नोट्स (संघ विषय) को प्रभावित करते थे।
प्रिवी काउंसिल ने कहा कि कानून का मूल तत्व ‘ धन उधार देना ’ (राज्य विषय) था और प्रॉमिसरी नोट्स पर प्रभाव केवल आकस्मिक था।
अतः कानून को संवैधानिक और वैध माना गया।
महत्व (Significance)
1. ये सिद्धांत भारत के संघीय ढांचे के सुचारू संचालन में सहायता करते हैं।
2. यह व्यवस्था केंद्र की सर्वोच्चता और राज्यों की लचीलापन — दोनों को सुनिश्चित करती है।
3. मूल तत्व और सार का सिद्धांत भारतीय संघवाद की व्यावहारिक और सहयोगी भावना को बनाए रखता है।
| परिस्थिति | परिणाम |
|---|---|
| केंद्र का कानून राज्य के कानून से टकराता है | केंद्र का कानून सर्वोच्च |
| राज्य के कानून को राष्ट्रपति की स्वीकृति मिलती है | अस्थायी रूप से वैध; संसद अभी भी कानून बना सकती है |
| पिथ और सब्सटेंस सिद्धांत लागू किया गया | यदि मुख्य उद्देश्य सक्षम विषय से संबंधित है तो कानून मान्य |
| मामला | तथ्य | निर्णय |
|---|---|---|
| बॉम्बे राज्य बनाम एफ. एन. बालसारा | बॉम्बे निषेध अधिनियम का शराब आयात पर प्रभाव (संघ सूची) | कानून मान्य: 'पिथ और सब्सटेंस' राज्य सूची में था |
| प्रफुल्ला बनाम बैंक ऑफ कॉमर्स (1946) | राज्य का ऋण कानून अप्रत्यक्ष रूप से प्रत्यय नोटों को प्रभावित करता है (संघ सूची) | कानून मान्य: संघ विषय पर आकस्मिक प्रभाव से कानून अमान्य नहीं होता |
प्रारंभिक परीक्षा टिप्स
- समवर्ती सूची का संघर्ष → केंद्र का कानून सर्वोच्च।
- राज्य कानून को राष्ट्रपति की स्वीकृति मिलने से संसद के कानून बनाने की शक्ति नहीं रुकती।
- विधायी क्षमता निर्धारित करने के लिए पिथ और सब्सटेंस सिद्धांत का प्रयोग।
- मुख्य मामले: बॉम्बे बनाम एफ. एन. बालसारा, प्रफुल्ला बनाम बैंक ऑफ कॉमर्स।
मुख्य परीक्षा बिंदु
- समवर्ती सूची दोनों संघ और राज्य को कानून बनाने की अनुमति देती है, लेकिन संघर्ष का समाधान केंद्र के पक्ष में होता है।
- पिथ और सब्सटेंस सिद्धांत सुनिश्चित करता है कि आकस्मिक उल्लंघन सक्षम कानून को अमान्य नहीं बनाता।
- सुप्रीम कोर्ट के निर्णय इस सिद्धांत को समर्थन देते हैं कि कानून की सामग्री विधायी क्षमता निर्धारित करती है।
राज्य विषयों पर संसद द्वारा कानून निर्माण
विशेष परिस्थितियों में, राज्य सूची में सामान्यतः शामिल विषयों पर संसद कानून बना सकती है, जैसे राष्ट्रीय हित, आपातकाल, राज्यों की सहमति, या अंतर्राष्ट्रीय समझौतों के लिए।
A. राज्य सूची के विषयों पर संसद की विधायी शक्ति
पृष्ठभूमि
सामान्य स्थिति में राज्य विधानमंडल को राज्य सूची (List II) के विषयों पर कानून बनाने का विशेष अधिकार होता है।
लेकिन संविधान में कुछ परिस्थितियाँ ऐसी दी गई हैं जहाँ संसद को भी राज्य सूची के विषयों पर कानून बनाने की अनुमति है।
ये प्रावधान अनुच्छेद 249 से 253 तक तथा राष्ट्रपति शासन (अनुच्छेद 356) के दौरान लागू होते हैं।
आइए इन्हें विस्तार से समझें।
अनुच्छेद 249 – राष्ट्रीय हित में विधायन
1. कब लागू होता है: जब राज्यसभा यह घोषित करे कि किसी राज्य सूची के विषय पर संसद द्वारा कानून बनाना राष्ट्रीय हित में आवश्यक है।
2. प्रक्रिया:
राज्यसभा में उपस्थित और मतदान करने वाले सदस्यों के दो-तिहाई बहुमत से प्रस्ताव पारित होना चाहिए।
इसके बाद संसद को उस विषय पर कानून बनाने का अधिकार प्राप्त होता है।
संसद में यह कानून साधारण बहुमत से पारित किया जाता है।
3. वैधता अवधि:
प्रस्ताव एक वर्ष के लिए प्रभावी रहता है।
इसे बार-बार बढ़ाया जा सकता है, लेकिन हर बार अधिकतम एक वर्ष के लिए।
4. राज्यों पर प्रभाव: राज्य विधानसभा उसी विषय पर कानून बना सकती है, परंतु यदि टकराव हो, तो संसद का कानून सर्वोपरि रहेगा।
5. उदाहरण: यदि पर्यावरण, शिक्षा या स्वास्थ्य जैसे विषयों पर राष्ट्रीय नीति बनानी हो।
अनुच्छेद 250 – राष्ट्रीय आपातकाल के दौरान
1. कब लागू होता है: जब देश में राष्ट्रीय आपातकाल (अनुच्छेद 352) लागू होता है।
2. ऐसी स्थिति में संसद को राज्य सूची के किसी भी विषय पर कानून बनाने का अधिकार होता है।
3. वैधता: ये कानून आपातकाल समाप्त होने के बाद छह महीने तक प्रभावी रहते हैं।
4. राज्य विधानमंडल का अधिकार: राज्य भी कानून बना सकते हैं, परंतु टकराव की स्थिति में संसद का कानून लागू होगा।
5. उद्देश्य: आपातकाल में त्वरित और एकरूप कार्रवाई सुनिश्चित करना।
अनुच्छेद 252 – राज्यों के समझौते द्वारा विधायन
1. कब लागू होता है: जब दो या अधिक राज्य विधानसभाएँ किसी राज्य सूची के विषय पर संसद से कानून बनाने का अनुरोध करें।
2. प्रभाव: संसद द्वारा बनाया गया कानून केवल उन्हीं राज्यों पर लागू होगा जिन्होंने ऐसा प्रस्ताव पारित किया है।
3. अन्य राज्य: अन्य राज्य बाद में अपनी विधानसभा के प्रस्ताव से उस कानून को अपना सकते हैं।
4. संशोधन का अधिकार: ऐसे कानून में संशोधन या निरसन का अधिकार केवल संसद को है।
5. उदाहरण: जल (प्रदूषण निवारण और नियंत्रण) अधिनियम, 1974 इसी अनुच्छेद के अंतर्गत पारित किया गया था।
अनुच्छेद 253 – अंतरराष्ट्रीय संधियों के क्रियान्वयन हेतु
1. कब लागू होता है: जब भारत सरकार को किसी अंतरराष्ट्रीय संधि या समझौते को लागू करना हो।
2. प्रभाव: संसद को राज्य सूची के किसी भी विषय पर कानून बनाने का अधिकार मिल जाता है।
3. उद्देश्य: यह सुनिश्चित करना कि भारत अपनी अंतरराष्ट्रीय प्रतिबद्धताओं को समान रूप से और प्रभावी ढंग से लागू कर सके।
4. उदाहरण: पर्यावरण संरक्षण, व्यापार या मानवाधिकार से संबंधित कानून।
अनुच्छेद 356 – राष्ट्रपति शासन के दौरान
1. कब लागू होता है: जब किसी राज्य में संवैधानिक तंत्र की विफलता के कारण राष्ट्रपति शासन लागू हो।
2. इस स्थिति में संसद को उस राज्य के राज्य विधानमंडल की शक्तियाँ प्राप्त हो जाती हैं।
3. प्रभाव: संसद राज्य सूची के किसी भी विषय पर कानून बना सकती है।
4. निरंतरता: राष्ट्रपति शासन समाप्त होने के बाद भी संसद द्वारा बनाए गए कानून तब तक प्रभावी रहते हैं जब तक राज्य विधानसभा उन्हें संशोधित या निरस्त न कर दे।
5. उद्देश्य: प्रशासनिक निरंतरता और सुशासन बनाए रखना।
महत्व
1. ये अनुच्छेद भारतीय संघीय ढाँचे की लचीलापन को प्रदर्शित करते हैं।
2. ये सुनिश्चित करते हैं कि राष्ट्रीय हित और एकता को प्राथमिकता मिले, जबकि राज्यों की स्वायत्तता बनी रहे।
3. यह प्रणाली सहकारी संघवाद की भावना को सशक्त बनाती है।
| अनुच्छेद | परिस्थिति | प्रक्रिया और वैधता | राज्य विधानमंडल की भूमिका |
|---|---|---|---|
| अनु. 249 | राष्ट्रीय हित | RS 2/3 बहुमत से संसद को अधिकार देती है; कानून साधारण बहुमत से पारित; वैध 1 वर्ष, पुनर्नवीनीकरण संभव | राज्य उसी विषय पर कानून बना सकता है |
| अनु. 250 | राष्ट्रीय आपातकाल के दौरान | संसद कानून बना सकती है; आपातकाल समाप्ति के 6 महीने के भीतर कानून समाप्त | राज्य कानून बना सकता है; संघर्ष में संसद का कानून सर्वोच्च |
| अनु. 252 | राज्यों के समझौते से | राज्य विधानसभाएं संसद को अधिकार देती हैं; कानून केवल सहमत राज्यों पर लागू; केवल संसद संशोधन कर सकती है | केवल सहमत राज्य बाध्य; अन्यथा सामान्य कानून निर्माण संभव |
| अनु. 253 | अंतर्राष्ट्रीय समझौते | संसद समझौतों के कार्यान्वयन हेतु कानून बना सकती है; कोई प्रतिबंध नहीं | राज्य विधानसभाएं कानून बना सकती हैं; संघर्ष में संसद का कानून सर्वोच्च |
| अनु. 356 राष्ट्रपति शासन | राज्य राष्ट्रपति शासन में | संसद राज्य सूची पर कानून बनाती है; कानून राष्ट्रपति शासन के बाद भी जारी रहता है | राज्य शासन समाप्ति के बाद कानून संशोधित या रद्द कर सकता है |
प्रारंभिक परीक्षा टिप्स
- अनु. 249 – राष्ट्रीय हित के लिए संसद राज्य विषयों पर RS की स्वीकृति से कानून बना सकती है।
- अनु. 250 – राष्ट्रीय आपातकाल में संसद राज्य सूची पर कानून बनाती है; आपातकाल + 6 महीने तक वैध।
- अनु. 252 – राज्यों के समझौते से संसद केवल सहमत राज्यों के लिए कानून बना सकती है।
- अनु. 253 – संसद अंतर्राष्ट्रीय समझौतों को लागू करने हेतु कानून बनाती है।
- राष्ट्रपति शासन – संसद कानून बनाती है; कानून राष्ट्रपति शासन के बाद भी जारी रहता है।
मुख्य परीक्षा बिंदु
- अनु. 249-253 विशेष परिस्थितियों में संसद को राज्य सूची पर कानून बनाने का अधिकार देते हैं।
- राष्ट्रीय हित, आपातकाल, अंतर्राष्ट्रीय दायित्व और राज्य सहयोग के लिए लचीलापन बनाए रखता है।
- राज्य विधानसभाओं की शक्ति बनी रहती है जब तक इसे स्पष्ट रूप से समाप्त न किया जाए; महत्वपूर्ण मामलों में केंद्रीय सर्वोच्चता के साथ संघीय संतुलन सुनिश्चित होता है।
राज्य विधान पर केंद्र का नियंत्रण
संविधान केंद्र को कुछ शक्तियाँ देता है जिससे वह राष्ट्रपति की स्वीकृति, पूर्व अनुशंसा और आपातकाल के दौरान राज्य कानून पर नियंत्रण या प्रभाव डाल सकता है।
A. राज्य विधायिका में राष्ट्रपति की भूमिका
पृष्ठभूमि
हालाँकि राज्यपाल राज्य का संवैधानिक प्रमुख होता है, लेकिन कुछ विशेष परिस्थितियों में भारत के राष्ट्रपति की भी राज्य कानून निर्माण प्रक्रिया में महत्वपूर्ण भूमिका होती है।
इसका उद्देश्य संघीय हितों और राष्ट्रीय एकता की रक्षा करना है, विशेषकर तब जब कोई राज्य विधेयक केंद्र या अन्य राज्यों के अधिकारों को प्रभावित कर सकता है।
संविधान के अनुच्छेद 200 और अनुच्छेद 360 इस प्रकार के प्रावधानों से संबंधित हैं।
अनुच्छेद 200 – राज्यपाल द्वारा राष्ट्रपति के विचार हेतु विधेयक आरक्षित करना
1. प्रावधान: राज्यपाल को यह अधिकार है कि वह राज्य विधानसभा द्वारा पारित कुछ विधेयकों को राष्ट्रपति के विचार हेतु आरक्षित कर सकता है।
2. उद्देश्य: यह सुनिश्चित करना कि राज्य द्वारा पारित कानून संविधान के अनुरूप हों और संघ के हितों को प्रभावित न करें।
3. कब लागू होता है:
यदि विधेयक संघ-राज्य संबंधों को प्रभावित करता हो।
यदि वह संविधान या निदेशक सिद्धांतों के विरुद्ध हो।
यदि उसका प्रभाव राष्ट्रीय महत्व या संघीय हितों पर पड़े।
4. राष्ट्रपति के विकल्प:
स्वीकृति देना: विधेयक कानून बन जाता है।
स्वीकृति रोकना: विधेयक प्रभावी नहीं होता।
संशोधन हेतु लौटाना: राष्ट्रपति सुझावों के साथ विधेयक पुनः राज्य विधानसभा को भेज सकते हैं।
5. विशेष स्थिति: यदि कोई विधेयक व्यापार या वाणिज्य की स्वतंत्रता (अनुच्छेद 304) को सीमित करता है, तो राज्यपाल को उसे राष्ट्रपति के पास अनिवार्य रूप से भेजना होता है।
6. उदाहरण: कोई ऐसा विधेयक जो अंतर्राज्यीय व्यापार या जल-साझेदारी को प्रभावित करता है, राष्ट्रपति की स्वीकृति के लिए भेजा जा सकता है।
राष्ट्रपति की पूर्व अनुशंसा (Prior Recommendation)
1. प्रावधान: कुछ विधेयकों को राज्य विधानसभा में पेश करने से पहले राष्ट्रपति की पूर्व अनुशंसा आवश्यक होती है।
2. उद्देश्य: यह सुनिश्चित करना कि राज्य ऐसा कोई कानून न बनाए जो केंद्र के हितों या नीतियों से टकराए।
3. उदाहरण:
अंतर्राज्यीय व्यापार और वाणिज्य से संबंधित विधेयक (अनुच्छेद 304)।
वित्तीय आपातकाल की स्थिति में राज्य उधारी से संबंधित विधेयक (अनुच्छेद 293)।
कोई भी विधेयक जो केंद्र के कानून को प्रभावित करता हो या राष्ट्रीय हित को छूता हो।
4. प्रभाव: यदि राष्ट्रपति की अनुशंसा नहीं ली गई, तो वह विधेयक विधानसभा में पेश ही नहीं किया जा सकता।
अनुच्छेद 360 – वित्तीय आपातकाल के दौरान राज्य के धन विधेयक
1. कब लागू होता है: जब देश में वित्तीय आपातकाल घोषित किया गया हो।
2. इस स्थिति में केंद्र सरकार को राज्यों के वित्तीय मामलों पर नियंत्रण प्राप्त हो जाता है।
3. प्रावधान: राज्यपाल राज्य के धन विधेयकों को राष्ट्रपति के विचार हेतु आरक्षित कर सकता है।
4. उद्देश्य: यह सुनिश्चित करना कि राज्य ऐसे वित्तीय कानून न बनाएं जो देश की आर्थिक स्थिति को और बिगाड़ दें।
5. प्रभाव: यह केंद्र सरकार को वित्तीय अनुशासन बनाए रखने में सहायता देता है।
महत्व
1. ये प्रावधान संघीय समन्वय और संवैधानिक संतुलन बनाए रखते हैं।
2. यह प्रणाली सुनिश्चित करती है कि राज्यों के कानून राष्ट्रीय नीतियों के अनुरूप हों।
3. इससे भारत में संघीय एकता और सहकारी संघवाद की भावना मजबूत होती है।
| तंत्र | अनुच्छेद | उद्देश्य / विवरण |
|---|---|---|
| राज्यपाल द्वारा राष्ट्रपति की स्वीकृति के लिए विधेयक सुरक्षित | 200 | राज्यपाल कुछ विधेयकों को राष्ट्रपति के पास भेजता है; राष्ट्रपति स्वीकृति दे सकते हैं, अस्वीकार कर सकते हैं या संशोधन सुझा सकते हैं |
| राष्ट्रपति की पूर्व अनुशंसा | विविध (जैसे अंतर्सराज्य व्यापार) | कुछ विधेयक राष्ट्रपति की पूर्व अनुशंसा के बिना प्रस्तुत नहीं किए जा सकते |
| आर्थिक आपातकाल के दौरान राज्य धन विधेयक | 360 | राज्यपाल वित्तीय आपातकाल में राज्य धन विधेयक राष्ट्रपति के पास भेज सकते हैं; राज्य वित्त पर केंद्र का नियंत्रण सुनिश्चित करता है |
प्रारंभिक परीक्षा टिप्स
- अनु. 200 – राज्य विधेयकों को राष्ट्रपति की स्वीकृति के लिए सुरक्षित रखा जा सकता है।
- अंतर-सराज्य व्यापार और वाणिज्य पर विधेयकों के लिए राष्ट्रपति की पूर्व अनुशंसा आवश्यक।
- अनु. 360 – आर्थिक आपातकाल में राज्य धन विधेयक राष्ट्रपति के लिए सुरक्षित किए जा सकते हैं।
मुख्य परीक्षा बिंदु
- केंद्र अनु. 200, 360 और पूर्व अनुशंसाओं के माध्यम से राज्य कानून पर नियंत्रण करता है।
- राष्ट्रीय हित या आपातकाल के मामलों में हस्तक्षेप की अनुमति देते हुए संघीय संतुलन सुनिश्चित करता है।
- राष्ट्रपति की स्वीकृति राज्य के असंवैधानिक या संघर्षपूर्ण कानूनों को रोकने के लिए सुरक्षा उपाय के रूप में कार्य करती है।
केंद्र और राज्यों के बीच प्रशासनिक संबंध
अनुच्छेद 256–263 कार्यपालिका शक्तियों के वितरण, राज्यों की जिम्मेदारियाँ और केंद्र एवं राज्य सरकारों के बीच समन्वय की प्रणाली को परिभाषित करते हैं।
A. केंद्र और राज्यों के बीच कार्यपालिका शक्तियों का विभाजन
पृष्ठभूमि
भारत एक संघीय देश है जहाँ कार्यपालिका शक्तियाँ केंद्र और राज्यों के बीच विभाजित हैं।
संविधान यह सुनिश्चित करता है कि दोनों स्तरों की सरकारें अपने-अपने अधिकार क्षेत्र में कार्य करें और एक-दूसरे के साथ समन्वय और सहयोग बनाए रखें।
यह विभाजन व्यापक रूप से विधायी शक्तियों के विभाजन (सातवीं अनुसूची) के अनुरूप है।
कार्यपालिका शक्तियों का विभाजन
केंद्र (Union)
1. केंद्र की कार्यपालिका शक्ति पूरे भारत में संघ सूची के विषयों पर लागू होती है।
2. केंद्र को उन विषयों पर भी शक्ति प्राप्त है जो अंतरराष्ट्रीय संधियों या समझौतों से संबंधित हैं।
3. इसमें रक्षा, विदेश नीति, मुद्रा, परमाणु ऊर्जा, डाक, संचार, और रेल जैसे विषय शामिल हैं।
4. ये शक्तियाँ राष्ट्रपति द्वारा (मंत्रिपरिषद की सलाह पर) प्रयोग की जाती हैं।
राज्य (States)
1. राज्य की कार्यपालिका शक्ति राज्य सूची के विषयों पर केवल उस राज्य की सीमाओं के भीतर लागू होती है।
2. राज्य की कार्यपालिका का संचालन राज्यपाल और मुख्यमंत्री के नेतृत्व में परिषद् द्वारा किया जाता है।
3. इन शक्तियों में पुलिस, कृषि, सार्वजनिक स्वास्थ्य, सिंचाई, और स्थानीय प्रशासन जैसे विषय शामिल हैं।
4. राज्य की कार्यपालिका को यह सुनिश्चित करना होता है कि उसके कार्य संघ के हितों को नुकसान न पहुँचाएँ।
समवर्ती सूची (Concurrent List)
1. समवर्ती सूची के विषयों पर केंद्र और राज्य दोनों कानून बना सकते हैं और उन्हें लागू कर सकते हैं।
2. सामान्य रूप से कार्यपालिका शक्ति राज्यों के पास रहती है, जब तक कि संसद या संविधान अन्यथा न कहे।
3. टकराव की स्थिति में संघ का कानून सर्वोपरि होता है (अनुच्छेद 254)।
राज्यों के संघ के प्रति दायित्व (Obligations of States to the Centre)
1. राज्य कार्यपालिका का कर्तव्य है कि वह संसद द्वारा बनाए गए कानूनों का सही और पूर्ण पालन सुनिश्चित करे।
2. राज्य ऐसी कोई कार्यपालिका कार्रवाई नहीं कर सकते जिससे संघ सरकार के कार्य में बाधा उत्पन्न हो (अनुच्छेद 256)।
3. केंद्र सरकार राज्यों को आवश्यक निर्देश (Directions) दे सकती है ताकि केंद्रीय कानूनों का प्रभावी क्रियान्वयन हो सके।
4. अनुच्छेद 365: यदि कोई राज्य केंद्र के निर्देशों का पालन नहीं करता, तो इसे संवैधानिक तंत्र की विफलता माना जा सकता है, और राष्ट्रपति राष्ट्रपति शासन (अनुच्छेद 356) लागू कर सकते हैं।
5. इसका उद्देश्य राष्ट्रीय एकता और प्रशासनिक समन्वय को बनाए रखना है।
केंद्र द्वारा राज्यों को दिए जाने वाले निर्देशों के उदाहरण
1. जानकारी का संप्रेषण: राष्ट्रीय महत्व या सैन्य मामलों से संबंधित विषयों की जानकारी राज्यों को केंद्र सरकार को देनी होती है।
2. रेलवे की सुरक्षा: केंद्र राज्यों को रेलवे की सुरक्षा और सुचारु संचालन हेतु आवश्यक कदम उठाने के लिए निर्देश दे सकता है।
3. अनुसूचित जनजातियों का कल्याण: केंद्र राज्यों को अनुसूचित जनजातियों के लिए कल्याणकारी योजनाएँ लागू करने का निर्देश दे सकता है।
4. भाषाई अल्पसंख्यकों की शिक्षा: राज्यों को प्राथमिक स्तर पर मातृभाषा में शिक्षा उपलब्ध करानी चाहिए (अनुच्छेद 350A)।
5. ऐसे निर्देश प्रशासन में एकरूपता और राष्ट्रीय मानकों को सुनिश्चित करते हैं।
महत्व
1. कार्यपालिका शक्तियों का यह विभाजन स्वायत्तता और सहयोग दोनों को सुनिश्चित करता है।
2. इससे केंद्र और राज्यों के बीच बेहतर समन्वय और एकता बनी रहती है।
3. यह व्यवस्था सहकारी संघवाद (Cooperative Federalism) की भावना को सशक्त बनाती है।
| आयाम | केंद्र | राज्य |
|---|---|---|
| क्षेत्राधिकार | संघ सूची के विषयों और संधि/समझौते की शक्तियों पर पूरे भारत में | राज्य सूची के विषयों पर राज्य के क्षेत्र में |
| समवर्ती सूची | संविधान/संसद द्वारा आवश्यक होने पर राज्यों को निर्देश देने का अधिकार | सामान्यतः कार्यपालिका शक्ति राज्य में रहती है |
| अनुपालन दायित्व | राज्यों को निर्देश जारी करें | केंद्र के निर्देशों का पालन करना चाहिए; संघीय शक्ति में बाधा नहीं डालना चाहिए |
प्रारंभिक परीक्षा टिप्स
- अनु. 256 – राज्यों का संघीय कानूनों का पालन करने का दायित्व।
- अनु. 257 – कुछ मामलों में राज्यों पर केंद्र का नियंत्रण।
- अनु. 258 – राज्यों की सहमति से संघीय कार्यपालिका शक्ति का प्रयोग।
- अनु. 365 – राज्यों के निर्देशों का पालन न करने पर राष्ट्रपति शासन।
- अनु. 263 – समन्वय हेतु अंतर-राज्य परिषद।
मुख्य परीक्षा बिंदु
- प्रशासनिक संबंध संघीय संतुलन बनाए रखते हैं और संघीय कानूनों के एकसमान कार्यान्वयन को सुनिश्चित करते हैं।
- राष्ट्रीय महत्व के मामलों में केंद्र राज्यों को निर्देश दे सकता है।
- राज्यों का अनुपालन न करना अनुच्छेद 356 के तहत राष्ट्रपति शासन का कारण बन सकता है, जिससे जवाबदेही सुनिश्चित होती है।
- अंतर-राज्य परिषद (अनु. 263) समन्वय को बढ़ावा देती है और केंद्र-राज्य विवादों का समाधान करती है।
कार्यपालिका कार्यों का परस्पर प्रतिनिधित्व और केंद्र-राज्य सहयोग
संविधान कार्यपालिका शक्ति के अंतर-सरकारी प्रतिनिधित्व की अनुमति देता है, सहयोग के लिए तंत्र स्थापित करता है और सभी राज्यों में समानता और उच्च मानक सुनिश्चित करने के लिए अखिल-भारतीय सेवाएँ बनाता है।
A. कार्यपालिका शक्तियों का पारस्परिक प्रत्यायोजन (Mutual Delegation of Executive Functions)
पृष्ठभूमि
भारतीय संघीय व्यवस्था में कई बार केंद्र और राज्यों को एक-दूसरे के साथ सहयोग करना पड़ता है ताकि प्रशासनिक कार्य अधिक प्रभावी ढंग से किए जा सकें।
संविधान इस उद्देश्य के लिए कार्यपालिका शक्तियों के पारस्परिक प्रत्यायोजन की व्यवस्था प्रदान करता है।
कार्यपालिका शक्तियों का पारस्परिक प्रत्यायोजन
1. राष्ट्रपति द्वारा राज्यों को:
राष्ट्रपति राज्य सरकार की सहमति से अपने कुछ संघीय कार्यपालिका कार्यों को राज्य को सौंप सकते हैं।
उदाहरण: जनगणना, केंद्र की कल्याणकारी योजनाएँ आदि राज्य सरकारों के माध्यम से लागू की जा सकती हैं।
2. राज्यपाल द्वारा केंद्र को:
राज्यपाल केंद्र सरकार की सहमति से अपने कुछ राज्य कार्यपालिका अधिकारों को केंद्र को सौंप सकते हैं।
उदाहरण: राष्ट्रीय राजमार्गों या केंद्रीय परियोजनाओं का संचालन।
3. संसद द्वारा: संसद बिना राज्यों की सहमति के भी अपने संघीय कार्यपालिका अधिकारों को राज्यों को सौंप सकती है।
4. राज्य विधानमंडल द्वारा: राज्य अपनी कार्यपालिका शक्तियाँ केंद्र को केवल उसकी सहमति से ही सौंप सकता है।
5. उद्देश्य: प्रशासनिक दक्षता और सहयोग सुनिश्चित करना।
B. केंद्र और राज्यों के बीच सहयोग (अनुच्छेद 261–307)
अनुच्छेद 261 – सार्वजनिक कार्यों की वैधता
1. केंद्र और राज्यों के सार्वजनिक कार्य, रिकॉर्ड और न्यायिक निर्णय पूरे भारत में मान्य होते हैं।
2. उद्देश्य – राष्ट्रीय एकता और प्रशासनिक समानता सुनिश्चित करना।
3. उदाहरण: एक राज्य का विवाह प्रमाण पत्र दूसरे राज्य में भी वैध रहेगा।
अनुच्छेद 262 – अंतर्राज्यीय नदी जल विवाद
1. संसद को राज्यों के बीच नदी जल उपयोग से संबंधित विवादों को सुलझाने के लिए कानून बनाने की शक्ति दी गई है।
2. उदाहरण: अंतर्राज्यीय नदी जल विवाद अधिनियम, 1956।
3. संसद न्यायालयों के अधिकार क्षेत्र को इन विवादों से बाहर रख सकती है।
4. उद्देश्य – न्यायिक देरी को रोकना और जल बँटवारे में समानता बनाए रखना।
अनुच्छेद 263 – अंतर्राज्यीय परिषद (Inter-State Council)
1. राष्ट्रपति केंद्र और राज्यों के बीच विवादों पर चर्चा और सहयोग बढ़ाने के लिए अंतर्राज्यीय परिषद बना सकते हैं।
2. कार्य:
अंतर्राज्यीय विवादों की जांच और सलाह देना।
केंद्र और राज्यों के बीच सहयोग को बढ़ावा देना।
समान हितों वाले विषयों (शिक्षा, स्वास्थ्य आदि) पर चर्चा करना।
3. यह परिषद 1990 में सरकारिया आयोग की सिफारिश पर गठित की गई थी।
4. उद्देश्य – सहकारी संघवाद को सुदृढ़ करना।
अनुच्छेद 307 – अंतर्राज्यीय व्यापार और वाणिज्य
1. संसद एक प्राधिकरण नियुक्त कर सकती है जो अनुच्छेद 301–304 के अंतर्गत अंतर्राज्यीय व्यापार और वाणिज्य की स्वतंत्रता को विनियमित करे।
2. उद्देश्य – भारत में वस्तुओं और सेवाओं के मुक्त प्रवाह को सुनिश्चित करना।
3. यह आर्थिक एकता और अखंडता को बढ़ावा देता है।
C. अखिल भारतीय सेवाएँ (Article 312)
पृष्ठभूमि
संविधान में केंद्र और राज्यों के बीच बेहतर समन्वय के लिए अखिल भारतीय सेवाओं की व्यवस्था की गई है।
निर्माण की प्रक्रिया
1. अनुच्छेद 312: राज्यसभा के दो-तिहाई बहुमत से पारित प्रस्ताव के आधार पर संसद नई अखिल भारतीय सेवा स्थापित कर सकती है।
2. वर्तमान सेवाएँ: भारतीय प्रशासनिक सेवा (IAS), भारतीय पुलिस सेवा (IPS), भारतीय वन सेवा (IFoS)।
3. नियंत्रण व्यवस्था:
अंतिम नियंत्रण केंद्र सरकार के पास होता है।
प्रत्यक्ष नियंत्रण राज्य सरकारों के पास होता है।
4. सिद्धांत: उच्च प्रशासनिक मानक, एकरूपता और राष्ट्रीय एकता को बढ़ावा देना।
5. हालिया पहल: राष्ट्रपति द्रौपदी मुर्मू ने अखिल भारतीय न्यायिक सेवा (AIJS) बनाने का सुझाव दिया ताकि न्यायपालिका में विविधता और वंचित समूहों का प्रतिनिधित्व बढ़ सके।
महत्व
1. ये प्रावधान सहकारी संघवाद की भावना को मजबूत करते हैं।
2. ये केंद्र और राज्यों के बीच समन्वय और संतुलन बनाए रखते हैं।
3. ये प्रशासनिक दक्षता और राष्ट्रीय एकता को बढ़ावा देते हैं।
| प्रतिनिधित्व करने वाला प्राधिकारी | प्रतिनिधि | सहमति आवश्यक? | टिप्पणियाँ |
|---|---|---|---|
| राष्ट्रपति | राज्य सरकार | हाँ | राज्य को संघीय कार्यपालिका शक्तियाँ प्रतिनिधि कर सकता है |
| राज्यपाल | केंद्र सरकार | हाँ | सहमति से राज्य कार्यपालिका शक्तियाँ केंद्र को सौंप सकते हैं |
| संसद | राज्य सरकार | नहीं | राज्य की सहमति के बिना शक्तियाँ सौंप सकती है |
| राज्य विधानमंडल | केंद्र | नहीं | केंद्र को शक्तियाँ सौंप नहीं सकता |
| अनुच्छेद | उद्देश्य | मुख्य विशेषताएँ |
|---|---|---|
| 261 | कानून, रिकॉर्ड, न्यायिक कार्यवाही को पूर्ण विश्वास और सम्मान | संपूर्ण भारत में, राज्यों में वैधानिक वैधता सुनिश्चित करता है |
| 262 | अंतर-राज्य नदी जल विवाद | संसद विवाद सुलझाने के लिए कानून बना सकती है; न्यायिक समीक्षा से बाहर |
| 263 | अंतर-राज्य परिषद | केंद्र-राज्य समन्वय के लिए राष्ट्रपति परिषद स्थापित कर सकते हैं |
| 307 | अंतर-राज्य व्यापार और वाणिज्य का नियमन | राज्यों के बीच व्यापार और संपर्क को प्रबंधित करने के लिए संसद प्राधिकृत संस्था नियुक्त करती है |
| सेवा | स्थापित अनुच्छेद | नियंत्रण | उद्देश्य |
|---|---|---|---|
| IAS | अनु. 312 | अंतिम: केंद्र; तत्काल: राज्य | उच्च प्रशासनिक मानक, राज्यों में समानता |
| IPS | अनु. 312 | अंतिम: केंद्र; तत्काल: राज्य | कानून और व्यवस्था, पुलिस प्रशासन, अंतर-राज्य सहयोग |
| IFoS | अनु. 312 | अंतिम: केंद्र; तत्काल: राज्य | वन प्रशासन और नीति में समानता |
| प्रस्तावित अखिल-भारतीय न्यायिक सेवा | अनु. 312 (सैद्धांतिक) | अंतिम: केंद्र; तत्काल: राज्य | न्यायपालिका में विविधता और हाशिए के समूहों का प्रतिनिधित्व बढ़ाना |
प्रारंभिक परीक्षा टिप्स
- राष्ट्रपति राज्यों को कार्यपालिका शक्तियाँ सौंप सकते हैं (अनु. 258)।
- राज्यपाल सहमति से शक्तियाँ केंद्र को सौंप सकते हैं।
- संसद बिना सहमति के राज्यों को शक्तियाँ सौंप सकती है; राज्य विधानमंडल केंद्र को नहीं सौंप सकता।
- अनु. 261–263 केंद्र-राज्य सहयोग सुनिश्चित करते हैं (विश्वास और सम्मान, नदी विवाद, अंतर-राज्य परिषद)।
- अखिल-भारतीय सेवाएँ: IAS, IPS, IFoS; संयुक्त नियंत्रण (केंद्र अंतिम, राज्य तत्काल)।
मुख्य परीक्षा बिंदु
- परस्पर प्रतिनिधित्व प्रशासनिक लचीलापन और कुशल शासन सुनिश्चित करता है।
- अनु. 261–263 अंतर-सरकारी सहयोग और विवाद समाधान के तंत्र प्रदान करते हैं।
- अखिल-भारतीय सेवाएँ समानता, उच्च प्रशासनिक मानक और अंतर-राज्य सहयोग बनाए रखती हैं, जबकि संघीय सिद्धांतों का सम्मान करती हैं।
- प्रस्तावित अखिल-भारतीय न्यायिक सेवा न्यायपालिका में विविधता और प्रतिनिधित्व बढ़ाने का उद्देश्य रखती है।
लोक सेवा आयोग और केंद्र-राज्य संबंध
संविधान राज्य लोक सेवा आयोगों, एकीकृत न्यायपालिका, और आपातकालीन परिस्थितियों में प्रशासनिक नियंत्रण के कार्यप्रणाली के तंत्र प्रदान करता है।
A. लोक सेवा आयोग (Public Service Commissions)
पृष्ठभूमि
संविधान ने केंद्र और राज्यों में लोक सेवा आयोगों (PSCs) की स्थापना की ताकि सरकारी नौकरियों में पारदर्शिता और निष्पक्षता बनी रहे।
तीन प्रकार के आयोग हैं:
1. संघ लोक सेवा आयोग (UPSC)
2. राज्य लोक सेवा आयोग (SPSC)
3. संयुक्त राज्य लोक सेवा आयोग (JSPSC)
राज्य लोक सेवा आयोग (SPSC)
1. अध्यक्ष और सदस्य राज्यपाल द्वारा नियुक्त किए जाते हैं।
2. लेकिन उन्हें केवल राष्ट्रपति द्वारा हटाया जा सकता है।
3. आयोग राज्य सेवाओं के लिए परीक्षाएँ आयोजित करता है और नियुक्ति संबंधी परामर्श देता है।
4. कार्यकाल: 6 वर्ष या 62 वर्ष की आयु तक।
संयुक्त राज्य लोक सेवा आयोग (JSPSC)
1. अनुच्छेद 315(2): संसद दो या अधिक राज्यों के लिए संयुक्त आयोग बना सकती है।
2. इसके अध्यक्ष और सदस्य राष्ट्रपति द्वारा नियुक्त किए जाते हैं।
3. सभी राज्यों के बीच खर्च का बँटवारा संसद तय करती है।
UPSC की सहायता
1. UPSC राज्यपाल के अनुरोध और राष्ट्रपति की स्वीकृति से राज्य आयोग की सहायता कर सकता है।
2. जैसे – विशेष योग्यताओं वाली नियुक्तियों के लिए संयुक्त परीक्षा या सलाह देना।
महत्व
लोक सेवा आयोग प्रशासन में निष्पक्षता और दक्षता सुनिश्चित करते हैं।
B. एकीकृत न्यायिक प्रणाली (Integrated Judicial System)
भारत में एक एकीकृत न्यायिक प्रणाली है, जहाँ केंद्र और राज्यों के लिए एक ही न्यायिक ढांचा कार्य करता है।
यह कानूनों की एकरूपता और समान व्याख्या सुनिश्चित करता है।
उच्च न्यायालय (High Courts)
1. न्यायाधीशों की नियुक्ति राष्ट्रपति द्वारा की जाती है, जिसमें भारत के मुख्य न्यायाधीश (CJI) , राज्यपाल और उच्च न्यायालय के मुख्य न्यायाधीश से परामर्श होता है।
2. स्थानांतरण और हटाने की शक्ति केवल राष्ट्रपति के पास होती है।
3. संसद दो या अधिक राज्यों के लिए एक साझा उच्च न्यायालय स्थापित कर सकती है (जैसे पंजाब और हरियाणा उच्च न्यायालय)।
C. आपातकाल के दौरान केंद्र–राज्य संबंध
राष्ट्रीय आपातकाल (अनुच्छेद 352)
1. आपातकाल के दौरान केंद्र को किसी भी विषय पर राज्य को निर्देश देने का अधिकार होता है।
2. राज्य की स्वायत्तता अस्थायी रूप से सीमित हो जाती है।
राष्ट्रपति शासन (अनुच्छेद 356)
1. यदि राज्य संविधान के अनुसार कार्य करने में विफल रहता है तो राष्ट्रपति शासन लागू होता है।
2. इस अवधि में राष्ट्रपति राज्य सरकार के कार्यभार को अपने अधीन ले लेते हैं।
3. राज्यपाल राष्ट्रपति के प्रतिनिधि के रूप में कार्य करता है।
4. संसद राज्य के लिए कानून बना सकती है।
वित्तीय आपातकाल (अनुच्छेद 360)
1. इस स्थिति में केंद्र राज्यों के वित्तीय मामलों पर नियंत्रण कर सकता है।
2. राष्ट्रपति वेतन में कटौती और वित्तीय अनुशासन के निर्देश दे सकते हैं।
3. राज्य के धन विधेयक राष्ट्रपति की स्वीकृति के लिए आरक्षित रखे जा सकते हैं।
D. अन्य प्रावधान
अनुच्छेद 355 – संघ के कर्तव्य
1. संघ का कर्तव्य है:
प्रत्येक राज्य की रक्षा करना (आंतरिक अशांति या बाहरी आक्रमण से)।
सुनिश्चित करना कि राज्य सरकार संविधान के अनुसार कार्य करे।
राज्यपाल की भूमिका
1. राज्यपाल राष्ट्रपति द्वारा नियुक्त होता है और राष्ट्रपति की इच्छा तक पद पर रहता है।
2. वह केंद्र और राज्य के बीच संपर्क का माध्यम होता है।
3. राज्यपाल राज्य के प्रशासन पर राष्ट्रपति को रिपोर्ट भेज सकता है।
राज्य निर्वाचन आयोग
1. राज्य निर्वाचन आयुक्त की नियुक्ति राज्यपाल द्वारा की जाती है।
2. लेकिन उसे केवल राष्ट्रपति द्वारा ही हटाया जा सकता है।
3. आयोग स्थानीय निकायों जैसे पंचायत और नगरपालिकाओं के चुनाव कराता है।
महत्व
1. ये प्रावधान केंद्र–राज्य सहयोग को मजबूत करते हैं।
2. ये संघीय संतुलन और संवैधानिक एकता बनाए रखते हैं।
3. यह भारत के सहकारी संघवाद का उत्कृष्ट उदाहरण है।
| पहलू | विवरण | हिंदी |
|---|---|---|
| Appointment | Chairman and members by Governor; removal by President | अध्यक्ष और सदस्य राज्यपाल द्वारा नियुक्त; पद से हटाना राष्ट्रपति द्वारा |
| Joint PSC | Created by Parliament for multiple states; President appoints members | कई राज्यों के लिए संसद द्वारा संयुक्त PSC बनाई जाती है; सदस्य राष्ट्रपति द्वारा नियुक्त |
| UPSC Role | Assists states on Governor’s request with President approval; joint recruitment schemes | राष्ट्रपति की स्वीकृति से राज्यपाल के अनुरोध पर राज्यों की सहायता करता है; संयुक्त भर्ती योजनाओं में मदद |
| पहलू | विवरण | हिंदी |
|---|---|---|
| HC Judges Appointment | By President in consultation with CJI, 2 senior-most HC judges, and Governor | CJI, 2 वरिष्ठ HC न्यायाधीश और राज्यपाल से परामर्श करके राष्ट्रपति द्वारा |
| Removal/Transfer | By President | राष्ट्रपति द्वारा |
| Common High Courts | Parliament can establish HC for multiple states (e.g., Punjab & Haryana) | संसद कई राज्यों के लिए संयुक्त HC स्थापित कर सकती है (जैसे पंजाब और हरियाणा) |
| आपातकाल प्रकार | केंद्र की शक्तियाँ | राज्य प्रभाव | हिंदी |
|---|---|---|---|
| National Emergency | Issue executive directions on any matter | State must comply | किसी भी मामले पर कार्यकारी निर्देश जारी करना; राज्य को पालन करना होगा |
| President's Rule | President assumes state govt. functions; Governor's powers | State government temporarily replaced | राष्ट्रपति राज्य सरकार के कार्य संभालता है; राज्यपाल की शक्तियाँ; राज्य सरकार अस्थायी रूप से बदल जाती है |
| Financial Emergency (Art. 360) | Direct states on financial propriety; reduce salaries; reserve Money Bills for President | State must implement financial directives | राज्यों को वित्तीय निर्देशों के पालन के लिए; वेतन कम करना; धन विधेयक राष्ट्रपति के लिए सुरक्षित; राज्य को पालन करना होगा |
प्रारंभिक परीक्षा टिप्स
- SPSC के अध्यक्ष और सदस्य: राज्यपाल द्वारा नियुक्त, राष्ट्रपति द्वारा हटाए जा सकते हैं।
- संयुक्त राज्य PSC: संसद बनाती है, राष्ट्रपति नियुक्त करता है।
- UPSC राष्ट्रपति की स्वीकृति से राज्यपाल के अनुरोध पर राज्यों की मदद करता है।
- उच्च न्यायालय के न्यायाधीश राष्ट्रपति द्वारा CJI, वरिष्ठ HC न्यायाधीश और राज्यपाल से परामर्श करके नियुक्त; पद से हटाना राष्ट्रपति द्वारा।
- आपातकाल के दौरान: राष्ट्रीय, राष्ट्रपति शासन, वित्तीय आपातकाल – केंद्र राज्यों को निर्देश दे सकता है।
- अनु. 355: केंद्र को राज्यों की सुरक्षा करनी होगी और संवैधानिक शासन सुनिश्चित करना होगा।
मुख्य परीक्षा बिंदु
- राज्य PSC राज्य सिविल सेवाओं में भर्ती सुनिश्चित करती है; विशेष योग्यताओं के लिए UPSC सहायता करता है।
- न्यायिक नियुक्तियाँ एकीकृत हैं ताकि न्यायपालिका की समानता और स्वतंत्रता बनी रहे।
- आपातकाल के दौरान, केंद्र राष्ट्रीय हित, वित्तीय प्रावधान और कानून व व्यवस्था सुनिश्चित करने के लिए राज्यों को निर्देश दे सकता है।
- राज्यपाल केंद्र के एजेंट के रूप में कार्य करता है; राज्य चुनाव आयोग के आयुक्त राष्ट्रपति के माध्यम से पद की सुरक्षा का आनंद लेते हैं।
केंद्र-राज्य संबंधों में असंवैधानिक तंत्र
संवैधानिक तंत्रों के अलावा, केंद्र और राज्य सरकारें सहयोग, नीति निर्माण और राष्ट्रीय एकता को सुविधाजनक बनाने के लिए सलाहकार निकायों, परिषदों और सम्मेलनों के माध्यम से समन्वय करती हैं।
A. गैर-संवैधानिक सलाहकारी संस्थाएँ (Non-Constitutional Advisory Bodies)
पृष्ठभूमि
संविधान में उल्लिखित संस्थाओं के अलावा केंद्र सरकार ने कई गैर-संवैधानिक सलाहकारी निकाय बनाए हैं जो नीति-निर्माण, विकास और सहकारी संघवाद को बढ़ावा देते हैं।
1. नीति आयोग (NITI Aayog)
1. स्थापना: 1 जनवरी 2015 को, योजना आयोग (1950) के स्थान पर।
2. प्रकृति: यह केंद्र सरकार का एक नीति विचार मंच (policy think-tank) है।
3. अध्यक्ष: भारत के प्रधानमंत्री ।
4. संरचना: उपाध्यक्ष, पूर्णकालिक सदस्य, केंद्रीय मंत्री, और सभी राज्यों एवं केंद्र शासित प्रदेशों के मुख्यमंत्री / उपराज्यपाल।
5. कार्य:
सहकारी और प्रतिस्पर्धात्मक संघवाद को बढ़ावा देना।
राष्ट्रीय विकास रणनीतियों पर सलाह देना।
राज्यों को नीति-निर्माण में भागीदारी का अवसर देना।
6. महत्व: यह केंद्रित योजना से हटकर सहभागी शासन की दिशा में एक बड़ा कदम है।
2. राष्ट्रीय एकता परिषद (National Integration Council)
1. स्थापना: 1961 में पंडित जवाहरलाल नेहरू द्वारा।
2. उद्देश्य: राष्ट्रीय एकता को मजबूत करना और सांप्रदायिकता, जातिवाद, और क्षेत्रीयता से निपटना।
3. संरचना: इसमें केंद्रीय मंत्री, मुख्यमंत्री, विपक्षी नेता और प्रतिष्ठित नागरिक शामिल होते हैं।
4. महत्व: यह सामाजिक सद्भाव और आंतरिक शांति के लिए परामर्श मंच के रूप में कार्य करता है।
3. राष्ट्रीय विकास परिषद (National Development Council)
1. स्थापना: 1952 में मंत्रिमंडलीय प्रस्ताव द्वारा।
2. संरचना: प्रधानमंत्री (अध्यक्ष), केंद्रीय मंत्री, मुख्यमंत्री और नीति आयोग (पूर्व में योजना आयोग) के सदस्य।
3. कार्य: विकास योजनाओं को मंजूरी देना और केंद्र–राज्य समन्वय सुनिश्चित करना।
4. 2015 के बाद: नीति आयोग के गठन के बाद इसका कार्य लगभग समाप्त हो गया।
5. महत्व: यह योजना और विकास नीति पर सहकारी संघवाद को बढ़ावा देता था।
B. महत्वपूर्ण सम्मेलन (Important Conferences)
1. राज्यपाल सम्मेलन (Governor’s Conference)
1. अध्यक्षता: राष्ट्रपति द्वारा।
2. उद्देश्य: शासन, नीति-निर्माण और केंद्र–राज्य संबंधों पर चर्चा।
3. महत्व: यह प्रशासनिक अनुभव साझा करने का मंच है।
2. मुख्यमंत्रियों का सम्मेलन (Chief Ministers’ Conference)
1. अध्यक्षता: प्रधानमंत्री द्वारा।
2. उद्देश्य: राष्ट्रीय नीतियों, योजनाओं और राज्यों के बीच सहयोग पर चर्चा।
3. महत्व: नीति निर्माण में राज्यों की भागीदारी सुनिश्चित करता है।
3. मुख्य सचिव सम्मेलन (Chief Secretaries’ Conference)
1. अध्यक्षता: कैबिनेट सचिव द्वारा।
2. उद्देश्य: प्रशासनिक समन्वय और नीति क्रियान्वयन में एकरूपता सुनिश्चित करना।
4. मुख्य न्यायाधीश सम्मेलन (Chief Justices’ Conference)
1. अध्यक्षता: भारत के मुख्य न्यायाधीश (CJI) द्वारा।
2. उद्देश्य: न्यायिक प्रशासन और सुधारों पर विचार-विमर्श करना।
5. गृह मंत्रियों का सम्मेलन (Home Ministers’ Conference)
1. अध्यक्षता: केंद्रीय गृह मंत्री द्वारा।
2. उद्देश्य: कानून-व्यवस्था, आंतरिक सुरक्षा, और आपदा प्रबंधन से संबंधित विषयों पर चर्चा।
6. केंद्रीय स्वास्थ्य एवं परिवार कल्याण परिषद
1. उद्देश्य: सार्वजनिक स्वास्थ्य और परिवार कल्याण कार्यक्रमों की समीक्षा।
2. संरचना: केंद्रीय स्वास्थ्य मंत्री और सभी राज्य स्वास्थ्य मंत्री।
7. पुलिस महानिरीक्षकों का सम्मेलन (Conference of Inspectors-General of Police)
1. अध्यक्षता: गृह मंत्रालय के वरिष्ठ अधिकारी।
2. उद्देश्य: कानून प्रवर्तन, साइबर सुरक्षा और अपराध नियंत्रण में समन्वय सुनिश्चित करना।
महत्व
1. ये संस्थाएँ गैर-संवैधानिक सहयोग तंत्र के रूप में कार्य करती हैं।
2. ये सहकारी संघवाद की भावना को मजबूत करती हैं।
3. ये राष्ट्रीय नीतियों और योजनाओं के प्रभावी क्रियान्वयन में सहायता करती हैं।
| निकाय / सम्मेलन | अध्यक्ष | उद्देश्य |
|---|---|---|
| नीति आयोग | अध्यक्ष (प्रधानमंत्री) | नीति निर्माण, योजना और सहयोगात्मक संघवाद पर सलाह |
| राष्ट्रीय एकता परिषद | राष्ट्रपति | राष्ट्रीय एकता बनाए रखने के उपाय |
| राष्ट्रीय विकास परिषद | प्रधानमंत्री | योजना और विकास नीतियाँ |
| राज्यपाल सम्मेलन | राष्ट्रपति | संघीय मुद्दे और नीति समन्वय पर चर्चा |
| मुख्यमंत्रियों का सम्मेलन | प्रधानमंत्री | नीति प्राथमिकताओं और अंतर-राज्य सहयोग पर चर्चा |
| मुख्य सचिव सम्मेलन | कैबिनेट सचिव | केंद्र और राज्यों के बीच प्रशासनिक समन्वय |
| मुख्य न्यायाधीश सम्मेलन | भारत के मुख्य न्यायाधीश | न्यायिक प्रशासन और सुधारों पर चर्चा |
| गृह मंत्रियों का सम्मेलन | केंद्रीय गृह मंत्री | कानून, व्यवस्था और आंतरिक सुरक्षा |
| केंद्रीय परिवार एवं स्वास्थ्य कल्याण परिषद | केंद्रीय स्वास्थ्य मंत्री / अध्यक्ष | सार्वजनिक स्वास्थ्य और परिवार कल्याण कार्यक्रमों पर चर्चा |
| अधीक्षक पुलिस का सम्मेलन | केंद्रीय गृह मंत्री / डीजी पुलिस | पुलिसिंग और कानून प्रवर्तन में समन्वय |
प्रारंभिक परीक्षा टिप्स
- नीति आयोग – मुख्य संघीय नीति थिंक-टैंक, पीएम अध्यक्ष।
- राज्यपाल सम्मेलन राष्ट्रपति की अध्यक्षता में; मुख्यमंत्रियों का सम्मेलन पीएम की अध्यक्षता में।
- मुख्य सचिव और मुख्य न्यायाधीश सम्मेलन प्रशासनिक और न्यायिक समन्वय के लिए।
- गृह मंत्रियों का सम्मेलन कानून, व्यवस्था और आंतरिक सुरक्षा से संबंधित।
- केंद्रीय परिवार और स्वास्थ्य कल्याण परिषद और पुलिस सम्मेलन क्षेत्रीय समन्वय के लिए।
मुख्य परीक्षा बिंदु
- असंवैधानिक तंत्र संविधानिक प्रावधानों से परे नीति समन्वय, योजना और संघीय सहयोग को सुविधाजनक बनाते हैं।
- केंद्र और राज्यों के बीच संवाद को सक्षम करते हैं, संघर्ष रोकने और राष्ट्रीय एकता को बढ़ावा देने में मदद करते हैं।
- विशेष क्षेत्रीय सम्मेलन (स्वास्थ्य, पुलिस, न्यायपालिका) विशेष अंतर-राज्य और केंद्र समन्वय सुनिश्चित करते हैं।
केंद्र और राज्यों के बीच वित्तीय संबंध
संविधान कराधान शक्तियों, राजस्व वितरण और राज्यों पर प्रतिबंधों को परिभाषित करता है, जिससे वित्तीय संघवाद और सहयोग सुनिश्चित होता है।
A. केंद्र और राज्यों के बीच कराधान शक्तियों का विभाजन
पृष्ठभूमि
भारतीय संविधान ने केंद्र और राज्यों के बीच कराधान शक्तियों का स्पष्ट विभाजन किया है ताकि राजकोषीय संतुलन और संघीय सहयोग बना रहे।
यह विभाजन सातवीं अनुसूची के तीन सूचियों — संघ सूची, राज्य सूची, और समवर्ती सूची — पर आधारित है।
समवर्ती सूची में सामान्य रूप से कोई कर विषय नहीं था, परंतु 101वें संविधान संशोधन के बाद GST को जोड़ा गया।
1. विशेष कराधिकार
संसद (केंद्र सरकार)
1. संसद संघ सूची के विषयों पर कर लगा सकती है जैसे — सीमा शुल्क, आयकर (कृषि आय को छोड़कर), निगम कर, और उत्पाद शुल्क ।
2. ये कर पूरे भारत में लागू होते हैं और केंद्र सरकार द्वारा वसूले जाते हैं।
राज्य सरकारें
1. राज्य सूची के विषयों पर कर लगा सकते हैं जैसे — भूमि राजस्व, मद्य उत्पाद शुल्क, बिजली कर, वाहन कर, और कृषि आयकर ।
2. ये कर केवल राज्य की सीमा के भीतर लागू होते हैं।
समवर्ती सूची (GST के रूप में अपवाद)
1. समवर्ती सूची में पारंपरिक रूप से कोई कर विषय नहीं था।
2. लेकिन 101वां संशोधन (2016) द्वारा वस्तु एवं सेवा कर (GST) को जोड़ा गया।
3. अब केंद्र और राज्य दोनों GST पर कानून बना सकते हैं।
4. केंद्र: केंद्रीय GST (CGST) और अंतर्राज्यीय GST (IGST)।
5. राज्य: राज्य GST (SGST)।
अवशिष्ट कराधिकार
1. अनुच्छेद 248: संसद को उन करों पर अधिकार है जो किसी सूची में शामिल नहीं हैं।
2. जैसे — उपहार कर, संपत्ति कर, व्यय कर आदि।
2. कराधान की प्रक्रिया
संविधान कराधान में तीन चरणों को अलग-अलग परिभाषित करता है:
1. कर लगाना (Levy)
2. वसूली करना (Collection)
3. वितरण करना (Appropriation)
उदाहरण: आयकर केंद्र द्वारा लगाया और वसूला जाता है लेकिन इसका हिस्सा राज्यों को भी दिया जाता है।
B. राज्यों की कराधान शक्तियों पर प्रतिबंध
1. व्यावसायिक कर
1. राज्य व्यवसाय, पेशा या रोजगार पर कर लगा सकते हैं।
2. परंतु यह राशि प्रति व्यक्ति प्रति वर्ष ₹2,500 से अधिक नहीं हो सकती (अनुच्छेद 276)।
2. संसद के विशेष कराधिकार
राज्य निम्नलिखित पर कर नहीं लगा सकते:
1. ऐसे लेन-देन जो राज्य की सीमा के बाहर होते हैं।
2. आयात और निर्यात पर।
ये कर केवल संसद द्वारा लगाए जा सकते हैं ताकि राष्ट्रीय व्यापार की एकरूपता बनी रहे।
3. बिजली पर कराधान
1. राज्य बिजली की खपत या बिक्री पर कर लगा सकते हैं।
2. लेकिन निम्न स्थितियों में कर नहीं लगा सकते:
यदि बिजली केंद्र सरकार द्वारा उपयोग की जा रही हो।
यदि बिजली रेलवे के निर्माण या संचालन के लिए उपयोग हो रही हो।
3. यदि बिजली या जल किसी अंतर्राज्यीय परियोजना से प्राप्त हो, तो कर लगाने के लिए राष्ट्रपति की स्वीकृति आवश्यक है।
4. राजस्व वितरण तंत्र
1. वित्त आयोग (अनुच्छेद 280) केंद्र और राज्यों के बीच कर राजस्व के वितरण की सिफारिश करता है।
2. इसका उद्देश्य आर्थिक संतुलन और सहकारी संघवाद को बढ़ावा देना है।
महत्व
1. यह विभाजन दोहरी कराधान से बचाता है।
2. यह केंद्र और राज्यों दोनों को राजकोषीय स्वायत्तता प्रदान करता है।
3. यह राजकोषीय संघवाद को मजबूत करता है।
| पहलू | केंद्र | राज्य | हिंदी नोट्स |
|---|---|---|---|
| Exclusive Tax Subjects | Union List: customs, income tax, corporation tax, excise duty, GST (central component) | State List: land revenue, stamp duty, state excise, GST (state component) | विशेष कराधान के विषय केंद्र और राज्य सूची में निर्दिष्ट |
| Concurrent Taxation | GST (101st Amendment) – both can legislate | GST (101st Amendment) – both can legislate | समवर्ती कराधान: केवल GST |
| Residuary Taxation | Parliament only – gift tax, wealth tax, expenditure tax | None | शेष कराधान केवल संसद के पास |
| Professional Tax Limit | N/A | Up to ₹2,500/year | व्यावसायिक कर की सीमा ₹2,500/वर्ष |
| Electricity Tax | Cannot levy for Centre consumption/railways | Can levy on consumption/sale; needs President’s approval for interstate projects | राज्य को राष्ट्रपति की स्वीकृति के बिना अंतरराज्यीय परियोजनाओं पर कर लगाने की अनुमति नहीं |
प्रारंभिक परीक्षा टिप्स
- विशेष कराधान शक्तियाँ: केंद्र – संघ सूची; राज्य – राज्य सूची।
- समवर्ती कराधान: केवल GST (101वें संशोधन)।
- शेष कराधान: संसद (उपहार, संपत्ति, व्यय कर)।
- राज्य व्यावसायिक कर सीमा: ₹2,500/वर्ष।
- अंतरराज्यीय बिजली/जल पर राज्य कर लगाने के लिए राष्ट्रपति की स्वीकृति आवश्यक।
- 80वाँ संशोधन (2000): 10वें वित्त आयोग की 'हस्तांतरण की वैकल्पिक योजना' पर, राज्यों को केवल आयकर और उत्पाद शुल्क के बजाय सभी केंद्रीय करों (विभाज्य पूल) की सकल आय में हिस्सा मिलता है।
मुख्य परीक्षा बिंदु
- कराधान शक्तियों का विभाजन वित्तीय संघवाद सुनिश्चित करता है और केंद्र और राज्यों के बीच संघर्ष को रोकता है।
- 101वें संशोधन (GST) ने एक विशेष समवर्ती कराधान तंत्र बनाया।
- प्रतिबंध महत्वपूर्ण क्षेत्रों जैसे बिजली और अंतरराज्यीय व्यापार में संघीय हितों की रक्षा करते हैं।
- राष्ट्रपति की स्वीकृति अंतरराज्यीय परियोजनाओं को राज्य करों से संघर्ष से बचाती है।
केंद्र और राज्यों के बीच कर राजस्व का वितरण
अनुच्छेद 268–271 यह परिभाषित करते हैं कि कर राजस्व कैसे लगाया, संग्रहित, आवंटित और केंद्र और राज्यों के बीच वितरित किया जाता है, जिससे वित्तीय संतुलन सुनिश्चित होता है।
A. करों का अधिरोपण, संग्रहण और वितरण (Articles 268–271)
पृष्ठभूमि
भारतीय संविधान ने केंद्र और राज्यों के बीच करों के वितरण और संग्रहण की विस्तृत व्यवस्था की है।
अनुच्छेद 268 से 272 तक इस व्यवस्था को परिभाषित करते हैं।
इससे वित्तीय संतुलन और सहकारी संघवाद सुनिश्चित होता है।
1. अनुच्छेद 268 – केंद्र द्वारा अधिरोपित, राज्य द्वारा संग्रहीत और उपयुक्त कर
1. ये कर संसद द्वारा लगाए जाते हैं लेकिन राज्य सरकारें वसूल करती हैं और पूरा राजस्व राज्य के पास रहता है।
2. राजस्व राज्य के समेकित निधि (Consolidated Fund of the State) में जमा किया जाता है।
3. उदाहरण: विनिमय बिल, चेक, प्रतिज्ञा पत्र, बीमा पॉलिसी, शेयरों के हस्तांतरण आदि पर लगने वाले स्टाम्प शुल्क।
4. उद्देश्य: राष्ट्रीय समानता बनाए रखना और राज्यों को वित्तीय स्वायत्तता देना।
2. अनुच्छेद 269 – केंद्र द्वारा अधिरोपित और संग्रहीत लेकिन राज्यों को सौंपे गए कर
1. ये कर केंद्र सरकार द्वारा लगाए और वसूल किए जाते हैं, लेकिन राजस्व राज्यों को दे दिया जाता है।
2. राजस्व राज्यों के समेकित कोष में जमा किया जाता है।
3. उदाहरण:
अंतर्राज्यीय व्यापार में वस्तुओं की बिक्री या खरीद पर कर (समाचार पत्रों को छोड़कर)।
वस्तुओं के प्रेषण (Consignment) पर कर।
4. विशेष टिप्पणी: GST लागू होने के बाद अंतर्राज्यीय बिक्री पर अब IGST लगाया जाता है जो केंद्र और राज्य में बाँटा जाता है।
3. अनुच्छेद 270 – केंद्र द्वारा अधिरोपित और संग्रहीत, परंतु केंद्र और राज्यों में वितरित कर
1. यह अनुच्छेद राजस्व साझेदारी की मुख्य आधारशिला है।
2. ये कर केंद्र द्वारा लगाए और वसूल किए जाते हैं लेकिन राज्यों के साथ बाँटे जाते हैं।
3. वितरण राष्ट्रपति द्वारा वित्त आयोग की सिफारिशों के अनुसार किया जाता है।
4. अपवाद: अधिभार (Art. 271), उपकर, Art. 268 व 269 के कर, तथा अंतर्राज्यीय GST।
5. उदाहरण: आयकर (Income Tax)।
4. अनुच्छेद 271 – केंद्र के प्रयोजनों हेतु अधिभार (Surcharge)
1. संसद किसी कर पर अधिभार लगा सकती है।
2. इससे प्राप्त राजस्व पूरी तरह भारत की समेकित निधि में जमा होता है।
3. ध्यान दें: GST पर अधिभार नहीं लगाया जा सकता।
4. उद्देश्य: आपातकालीन या विशेष वित्तीय आवश्यकताओं के लिए अतिरिक्त राजस्व जुटाना।
5. राज्य द्वारा लगाए, वसूले और रखे गए कर
1. ये कर पूरी तरह राज्य सरकारों के अधिकार क्षेत्र में आते हैं।
2. राजस्व राज्य की समेकित निधि में जमा होता है।
3. उदाहरण: भूमि राजस्व, शराब पर उत्पाद शुल्क, कृषि आयकर, वाहन कर, बिजली कर, मनोरंजन कर आदि।
महत्व
1. यह व्यवस्था केंद्र और राज्यों के बीच वित्तीय संतुलन बनाए रखती है।
2. यह राजकोषीय संघवाद को मजबूत करती है।
3. इससे दोनों स्तरों की सरकारें अपनी वित्तीय जिम्मेदारियाँ प्रभावी रूप से निभा सकती हैं।
| अनुच्छेद / कर प्रकार | लगाना और संग्रह करना | आवंटन / वितरण | हिंदी नोट्स |
|---|---|---|---|
| Article 268 | Levied by Centre | Collected & appropriated by States; goes to Consolidated Fund of State; stamp duties on bills, cheques, insurance, shares | राज्य द्वारा संग्रह और आवंटित; राज्य की समेकित निधि में जाती है; बिल, चेक, बीमा, शेयर पर स्टाम्प शुल्क |
| Article 269 | Levied & collected by Centre | Assigned to States; goes to Consolidated Fund of State; inter-state sales, purchases, consignments | राज्य को आवंटित; राज्य की समेकित निधि में जाती है; अंतरराज्यीय बिक्री, खरीद, माल का प्रेषण |
| Article 270 | Levied & collected by Centre | Distributed between Centre & States; net proceeds distribution by President on Finance Commission advice | केंद्र और राज्यों में वितरित; वित्त आयोग की सिफारिश पर राष्ट्रपति द्वारा वितरण |
| Article 271 | Surcharge on certain taxes | Goes to Centre (Consolidated Fund of India); not shared with States; GST exempt | केंद्र की समेकित निधि में जाती है; राज्यों के साथ साझा नहीं; GST पर लागू नहीं |
| State Levies | Levied & collected by States | Retained by States; goes to Consolidated Fund of State; exclusive domain of states | राज्यों द्वारा संग्रहित और बनाए रखा; राज्य की समेकित निधि में जाती है; केवल राज्यों का अधिकार |
प्रारंभिक परीक्षा टिप्स
- अनु. 268 – स्टाम्प शुल्क राज्य द्वारा संग्रहित, केंद्र द्वारा लगाया गया।
- अनु. 269 – अंतरराज्यीय व्यापार कर, केंद्र द्वारा लगाया गया लेकिन राज्यों को आवंटित।
- अनु. 270 – संघ सूची कर केंद्र और राज्यों के बीच साझा; वितरण वित्त आयोग के अनुसार।
- अनु. 271 – केंद्र के लिए अधिभार, राज्यों के साथ साझा नहीं, GST पर लागू नहीं।
- विशेष रूप से राज्यों द्वारा लगाए गए कर उनकी समेकित निधि में जाते हैं।
मुख्य परीक्षा बिंदु
- अनु. 268–271 कर राजस्व के लगाने, संग्रह, आवंटन और साझा करने को परिभाषित करते हैं।
- वित्तीय संघवाद और केंद्र एवं राज्यों के बीच उचित राजस्व वितरण सुनिश्चित करता है।
- अनु. 271 के अधिभार से केंद्र के संसाधनों में वृद्धि होती है, राज्यों पर प्रभाव नहीं।
- संघ सूची करों के न्यायसंगत वितरण के लिए वित्त आयोग की सिफारिशें मार्गदर्शक हैं।
वस्तु एवं सेवा कर (GST)
101वें संवैधानिक संशोधन के माध्यम से लागू, GST का उद्देश्य करों के चक्रवृद्धि प्रभाव को समाप्त करना, एक सामान्य राष्ट्रीय बाजार बनाना और केंद्र एवं राज्यों के कई अप्रत्यक्ष करों को समाहित करना है।
A. वस्तु एवं सेवा कर (GST) के उद्देश्य
पृष्ठभूमि
वस्तु एवं सेवा कर (GST) भारत में 101वें संविधान संशोधन अधिनियम, 2016 के माध्यम से लागू किया गया और 1 जुलाई 2017 से प्रभावी हुआ।
यह एक व्यापक अप्रत्यक्ष कर प्रणाली है जो केंद्र और राज्यों के अनेक करों को एकीकृत करती है।
इसका मूल सिद्धांत है – ‘एक राष्ट्र, एक कर, एक बाजार’ ।
GST के उद्देश्य
1. करों के दोहराव (Cascading Effect) को समाप्त करना: पहले कर पर कर लगता था, जिससे वस्तुएँ महंगी हो जाती थीं। GST ने इसे समाप्त कर दिया।
2. संपूर्ण भारत में एक समान बाजार बनाना: वस्तुओं और सेवाओं का स्वतंत्र प्रवाह सुनिश्चित करना।
3. कर प्रणाली को सरल और पारदर्शी बनाना: विभिन्न अप्रत्यक्ष करों को एक कर में मिला दिया गया।
4. राजस्व संग्रह में पारदर्शिता लाना: IT आधारित प्रणाली ( GSTN ) से कर चोरी में कमी आई।
5. सहकारी संघवाद को बढ़ावा देना: केंद्र और राज्य दोनों मिलकर कर निर्धारण और नीतिगत निर्णय लेते हैं।
B. GST के अंतर्गत सम्मिलित अप्रत्यक्ष कर
1. केंद्र सरकार के कर जो GST में सम्मिलित हुए
1. केंद्रीय उत्पाद शुल्क (Central Excise Duty)
2. अतिरिक्त उत्पाद शुल्क (Additional Excise Duty)
3. औषधीय और सौंदर्य प्रसाधन तैयारियों पर उत्पाद शुल्क
4. सेवा कर (Service Tax)
5. आयात पर प्रतिकर शुल्क (CVD)
6. विशेष अतिरिक्त सीमा शुल्क (SAD)
7. वस्तुओं और सेवाओं की आपूर्ति से संबंधित केंद्रीय उपकर एवं अधिभार
8. ध्यान दें: सीमा शुल्क (Customs Duty) GST से बाहर है।
2. राज्य सरकारों के कर जो GST में सम्मिलित हुए
1. राज्य मूल्य वर्धित कर (VAT)/बिक्री कर
2. मनोरंजन कर (स्थानीय निकायों को छोड़कर)
3. केंद्रीय बिक्री कर (CST)
4. प्रवेश कर/ऑक्ट्रॉय
5. खरीद कर
6. विलासिता कर (Luxury Tax)
7. लॉटरी, सट्टेबाज़ी और जुए पर कर
8. वस्तुओं और सेवाओं से संबंधित राज्य उपकर और अधिभार
9. नोट: पेट्रोलियम, शराब और बिजली पर अभी GST लागू नहीं है।
C. वस्तु एवं सेवा कर परिषद (GST Council) – अनुच्छेद 279A
पृष्ठभूमि
GST परिषद संविधान के अनुच्छेद 279A के अंतर्गत गठित की गई है।
यह GST से संबंधित निर्णयों की सर्वोच्च संस्था है।
संरचना
1. अध्यक्ष: केंद्रीय वित्त मंत्री।
2. सदस्य: वित्त राज्य मंत्री तथा सभी राज्यों और केंद्रशासित प्रदेशों के वित्त मंत्री।
3. मतदान प्रणाली: केंद्र के पास 1/3 और राज्यों के पास 2/3 मत; निर्णय के लिए 3/4 बहुमत आवश्यक।
कार्य और अधिकार
1. किन करों, उपकरों और अधिभारों को GST में शामिल किया जाए, इसकी सिफारिश करना।
2. किन वस्तुओं और सेवाओं को GST से बाहर रखा जाए, यह तय करना।
3. कारोबार की सीमा तय करना जिसके नीचे GST से छूट मिले।
4. GST की दरें (फ्लोर और सीलिंग बैंड) निर्धारित करना।
5. प्राकृतिक आपदाओं के समय विशेष उपकर की सिफारिश करना।
6. केंद्र और राज्यों के बीच उत्पन्न विवादों का निपटारा करना।
महत्व
1. पूरे देश में एक समान कर प्रणाली लागू की गई।
2. कारोबार करने में सरलता (Ease of Doing Business) को बढ़ावा मिला।
3. केंद्र और राज्यों के बीच सहकारी संघवाद की भावना मजबूत हुई।
4. यह भारत की अर्थव्यवस्था को अधिक एकीकृत और पारदर्शी बनाता है।
| स्तर | शामिल कर | हिंदी नोट्स |
|---|---|---|
| Centre | Central Excise Duty, Additional Excise Duty, Excise on Medicinal/Toiletry, Services Tax, CVD, Additional Customs Duty, Central Surcharges/Cesses | केंद्र के अप्रत्यक्ष कर जो GST में समाहित |
| State | State VAT/Sales Tax, Entertainment Tax (not local), CST, Octroi & Entry Tax, Purchase Tax, Luxury Tax, Lottery/Betting/Gambling Tax, State Cess/Surcharge | राज्य के अप्रत्यक्ष कर जो GST में समाहित |
| कार्य | विवरण | हिंदी नोट्स |
|---|---|---|
| Tax Subsumption | Recommend taxes, surcharges, cesses to be subsumed under GST | GST में समाहित किए जाने वाले करों, अधिभार और उपकर की सिफारिश करना |
| Goods and Services Coverage | Decide items to include/exempt under GST | GST के अंतर्गत कौनसे वस्त्र/सेवाएँ शामिल या छूट प्राप्त करें |
| Threshold Limit | Decide turnover limit below which GST exempt | GST छूट के लिए कारोबार सीमा तय करना |
| Rate Determination | Set GST rates including floor & ceiling bands | GST दरें तय करना (न्यूनतम और अधिकतम सीमा सहित) |
प्रारंभिक परीक्षा टिप्स
- GST 101वें संवैधानिक संशोधन 2016 द्वारा लागू।
- उद्देश्य: करों के चक्रवृद्धि प्रभाव को समाप्त करना, एक सामान्य राष्ट्रीय बाजार बनाना।
- केंद्र के कर: उत्पाद शुल्क, सेवा कर, CVD, कस्टम्स ड्यूटी, केंद्रीय उपकर।
- राज्य के कर: VAT, बिक्री कर, मनोरंजन कर, CST, ऑक्ट्रॉय, लग्जरी, लॉटरी/सट्टा कर।
- GST परिषद (अनु. 279A) दरें, छूट, सीमा और समावेश तय करती है।
मुख्य परीक्षा बिंदु
- GST भारत में वस्त्र और सेवाओं के लिए एक एकीकृत कर प्रणाली है, जो कई अप्रत्यक्ष करों को समाहित करता है।
- यह चक्रवृद्धि करों को कम करता है, व्यापार में आसानी बढ़ाता है और राष्ट्रीय बाजार को सशक्त करता है।
- GST परिषद केंद्र और राज्य प्रतिनिधियों को शामिल कर संघीय सहयोग सुनिश्चित करती है और दरें एवं छूट तय करती है।
अकर राजस्व का वितरण और राज्यों को अनुदान
संविधान वित्तीय संतुलन सुनिश्चित करने और राज्यों के विकास के समर्थन के लिए अकर राजस्व और अनुदान वितरण का प्रावधान करता है।
A. गैर-कर राजस्व (Non-Tax Revenues)
पृष्ठभूमि
केंद्र और राज्य सरकारों को करों के अलावा भी कई स्रोतों से आय प्राप्त होती है जिन्हें गैर-कर राजस्व कहा जाता है।
यह आय सरकारी सेवाओं, शुल्कों, लाभांशों, दंडों और संपत्ति से होने वाले लाभ से प्राप्त होती है।
यह करों की तरह अनिवार्य नहीं होती और किसी सेवा के बदले में दी जाती है।
1. केंद्र सरकार के गैर-कर राजस्व
1. डाक और तार: डाक सेवाओं और संचार शुल्क से आय।
2. बैंकिंग और वित्तीय संस्थाएँ: राज्यों और सार्वजनिक उपक्रमों को दिए गए ऋणों पर ब्याज।
3. रेलवे: यात्री किराया, मालभाड़ा, और अन्य सेवाओं से आय।
4. प्रसारण: आकाशवाणी और दूरदर्शन से आय।
5. मुद्रा और सिक्का निर्माण: भारतीय रिजर्व बैंक और मिंट से प्राप्त लाभ।
6. लाभांश और मुनाफा: केंद्रीय सार्वजनिक क्षेत्र उपक्रमों (CPSE) जैसे ONGC, SAIL से लाभ।
7. अधिग्रहण और परित्याग (Escheat & Lapse): जिन संपत्तियों का कोई उत्तराधिकारी नहीं होता, वे सरकार के अधीन हो जाती हैं।
8. शुल्क और दंड: लाइसेंस, पंजीकरण, और जुर्माने से आय।
2. राज्य सरकारों के गैर-कर राजस्व
1. सिंचाई: कृषि और उद्योगों को जल आपूर्ति से आय।
2. वन: वन उत्पादों और लकड़ी की बिक्री से आय।
3. मत्स्य पालन: मछली पकड़ने के अधिकारों से आय।
4. राज्य सार्वजनिक उपक्रम: राज्य-स्वामित्व वाली कंपनियों से लाभांश।
5. अधिग्रहण और परित्याग: बिना उत्तराधिकारी की संपत्ति राज्य सरकार को मिलती है।
6. शुल्क, जुर्माना और अनुमति शुल्क: स्थानीय प्रशासनिक सेवाओं से आय।
B. राज्यों को अनुदान (Grants-in-Aid)
पृष्ठभूमि
संविधान के अनुच्छेद 275 और 282 के अंतर्गत केंद्र राज्यों को अनुदान प्रदान कर सकता है।
इनका उद्देश्य आर्थिक रूप से कमजोर राज्यों की सहायता और संतुलित क्षेत्रीय विकास को सुनिश्चित करना है।
1. वैधानिक अनुदान (Statutory Grants – अनुच्छेद 275)
1. ये अनुदान संवैधानिक रूप से अनिवार्य हैं।
2. इन्हें संसद द्वारा वित्त आयोग की सिफारिश पर प्रदान किया जाता है।
3. यह भारत की समेकित निधि पर भार (Charged) होता है।
4. प्रकार:
सामान्य अनुदान: वित्तीय रूप से कमजोर राज्यों को दी जाने वाली सहायता।
विशिष्ट अनुदान: अनुसूचित जनजातियों के कल्याण या विशेष राज्यों (जैसे असम, मेघालय) के विकास के लिए।
5. महत्व: राज्यों के बीच आर्थिक असमानता को कम करने में मदद करता है।
2. विवेकाधीन अनुदान (Discretionary Grants – अनुच्छेद 282)
1. ये वैकल्पिक अनुदान हैं, जिन्हें केंद्र या राज्य सरकारें किसी भी सार्वजनिक उद्देश्य के लिए दे सकती हैं।
2. केंद्र के लिए यह अनिवार्य नहीं है कि वह ऐसे अनुदान दे।
3. मुख्य रूप से केंद्र प्रायोजित योजनाओं के लिए दिए जाते हैं।
जैसे: प्रधानमंत्री ग्राम सड़क योजना, मिड-डे मील योजना, स्वच्छ भारत मिशन।
4. महत्व: सहकारी संघवाद को मजबूत करता है और राज्यों को राष्ट्रीय कार्यक्रमों में भागीदारी सुनिश्चित करता है।
महत्व
1. यह केंद्र और राज्यों दोनों के लिए वित्तीय स्थिरता सुनिश्चित करता है।
2. यह संतुलित आर्थिक विकास को बढ़ावा देता है।
3. यह सहकारी संघवाद को सशक्त बनाता है।
| स्तर | स्रोत | हिंदी नोट्स |
|---|---|---|
| Centre | Posts & Telegraphs, Banking, Railways, Broadcasting, Coinage & Currency, CPSE, Escheat & Lapse | केंद्र के अकर राजस्व स्रोत |
| States | Irrigation, Forest, Fisheries, State PSUs, Escheat & Lapse | राज्यों के अकर राजस्व स्रोत |
| प्रकार | अनुच्छेद | उद्देश्य / विशेषताएँ | हिंदी नोट्स |
|---|---|---|---|
| Discretionary Grants | Article 282 | Grants for public purposes by Centre or States, irrespective of legislative competence; not obligatory | केंद्र या राज्यों द्वारा सार्वजनिक उद्देश्यों के लिए अनुदान, विधायी क्षमता से स्वतंत्र; अनिवार्य नहीं |
| Statutory Grants - General | Article 275 | Aid to needy states; charged on Consolidated Fund of India | जरूरतमंद राज्यों को सहायता; भारत की समेकित निधि पर भार |
| Statutory Grants - Specific | Article 275 | For welfare of Scheduled Tribes; provided on Finance Commission recommendation | अनुसूचित जनजातियों के कल्याण के लिए; वित्त आयोग की सिफारिश पर प्रदान किया जाता है |
प्रारंभिक परीक्षा टिप्स
- केंद्र का अकर राजस्व: डाक, रेलवे, बैंकिंग, प्रसारण, मुद्रा, CPSE, Escheat & Lapse।
- राज्यों का अकर राजस्व: सिंचाई, वन, मत्स्य पालन, राज्य PSU, Escheat & Lapse।
- स्वेच्छा अनुदान (अनु. 282): सार्वजनिक उद्देश्यों के लिए; अनिवार्य नहीं।
- सांविधिक अनुदान (अनु. 275): सामान्य और विशेष; अनुसूचित जनजातियों के कल्याण के लिए वित्त आयोग सिफारिश करता है।
मुख्य परीक्षा बिंदु
- अकर राजस्व विकासात्मक और प्रशासनिक आवश्यकताओं को पूरा करने के लिए कर राजस्व को पूरक करता है।
- स्वेच्छा अनुदान केंद्र/राज्यों को तत्काल या विशेष उद्देश्यों के लिए लचीलापन प्रदान करता है।
- सांविधिक अनुदान कमजोर राज्यों और अनुसूचित जनजातियों के कल्याण के लिए वित्तीय समर्थन सुनिश्चित करते हैं।
- वित्त आयोग की सिफारिशें न्यायसंगत वितरण और वित्तीय संतुलन का मार्गदर्शन करती हैं।
वित्त आयोग और केंद्र-राज्य वित्तीय संबंध
वित्त आयोग केंद्र और राज्यों के बीच राजस्व के न्यायसंगत वितरण को सुनिश्चित करता है, जबकि संवैधानिक प्रावधान आपातकाल के दौरान उधारी, अंतर-सरकारी कर छूट और वित्तीय शक्तियों को नियंत्रित करते हैं।
A. वित्त आयोग (अनुच्छेद 280)
पृष्ठभूमि
वित्त आयोग एक संवैधानिक निकाय है जिसकी स्थापना अनुच्छेद 280 के अंतर्गत की गई है।
यह अर्ध-न्यायिक निकाय के रूप में केंद्र और राज्यों के बीच वित्तीय संसाधनों के निष्पक्ष वितरण को सुनिश्चित करता है।
राष्ट्रपति हर 5 वर्ष या उससे पहले आवश्यकता अनुसार इसका गठन करते हैं।
कार्य और सिफारिशें
1. केंद्र और राज्यों के बीच करों के शुद्ध आय का वितरण।
2. अनुच्छेद 275 के अंतर्गत राज्यों को अनुदान देने के सिद्धांत तय करना।
3. राज्यों के कोष को स्थानीय निकायों (पंचायतों और नगरपालिकाओं) के लिए वित्त आयोग की सिफारिशों के आधार पर बढ़ाने के उपाय।
4. राष्ट्रपति द्वारा संदर्भित किसी अन्य विषय पर सिफारिश।
5. इसकी सिफारिशें परामर्शात्मक (Advisory) होती हैं, परंतु सामान्यतः केंद्र सरकार उन्हें स्वीकार करती है।
उदाहरण
15वां वित्त आयोग (2020–25) ने केंद्र के करों में से 41% राज्यों को देने की सिफारिश की।
B. राज्यों के वित्तीय हितों की रक्षा
केंद्र किसी ऐसे विधेयक को राष्ट्रपति की सिफारिश के बिना संसद में प्रस्तुत नहीं कर सकता जो:
1. राज्यों से संबंधित करों में बदलाव करता हो।
2. ‘कृषि आय’ की परिभाषा को बदलता हो।
3. राज्यों को मिलने वाले धन के वितरण को प्रभावित करता हो।
4. केंद्र के उद्देश्यों के लिए किसी कर पर अधिभार लगाता हो।
यह प्रावधान संघीय संतुलन को बनाए रखता है।
C. केंद्र और राज्यों की ऋण ग्रहण करने की शक्तियाँ
अनुच्छेद 292 – केंद्र की शक्तियाँ
1. केंद्र भारत के भीतर या बाहर से धन उधार ले सकता है।
2. संसद इसकी सीमा निर्धारित करती है।
3. यह धन भारत की समेकित निधि के विरुद्ध लिया जाता है।
अनुच्छेद 293 – राज्यों की शक्तियाँ
1. राज्य भारत के भीतर से धन उधार ले सकते हैं।
2. यदि किसी राज्य पर केंद्र का पिछला ऋण बाकी है, तो वह केंद्र की अनुमति के बिना नया ऋण नहीं ले सकता।
3. राज्य सीधे विदेश से ऋण नहीं ले सकते।
4. केंद्र राज्य ऋणों के लिए गारंटी भी दे सकता है।
D. सरकारों के बीच कर से छूट (Tax Immunities)
1. केंद्र की संपत्ति पर राज्य कर नहीं लगा सकते।
संसद चाहे तो यह छूट समाप्त कर सकती है।
2. राज्यों की संपत्ति पर केंद्र कर नहीं लगा सकता, सिवाय इसके कि वह व्यावसायिक प्रयोजन के लिए उपयोग हो।
3. केंद्र राज्य द्वारा आयात/निर्यात पर सीमा शुल्क और राज्य द्वारा निर्मित वस्तुओं पर उत्पाद शुल्क लगा सकता है।
E. आपातकाल के दौरान वित्तीय संबंध
1. राष्ट्रीय आपातकाल (अनुच्छेद 352)
1. राष्ट्रपति केंद्र और राज्यों के बीच राजस्व वितरण में बदलाव कर सकते हैं।
2. ऐसे परिवर्तन केवल उस वित्तीय वर्ष तक लागू रहते हैं जिसमें आपातकाल समाप्त होता है।
2. वित्तीय आपातकाल (अनुच्छेद 360)
1. केंद्र राज्यों को वित्तीय अनुशासन बनाए रखने के निर्देश दे सकता है।
2. कर्मचारियों के वेतन में कटौती का निर्देश दे सकता है।
3. राज्य के मनी बिलों को राष्ट्रपति की स्वीकृति के लिए सुरक्षित रखने का आदेश दे सकता है।
महत्व
1. यह व्यवस्था केंद्र और राज्यों के बीच वित्तीय संतुलन बनाए रखती है।
2. यह संघीय सहयोग और वित्तीय अनुशासन को बढ़ावा देती है।
3. वित्त आयोग भारत में सहकारी संघवाद की भावना को जीवित रखता है।
| पहलू | प्रावधान / विवरण | हिंदी नोट्स |
|---|---|---|
| Finance Commission | Quasi-judicial body, President constitutes every 5 years; recommends tax distribution, grants-in-aid, measures to augment state funds, other matters referred by President | क्वासी-ज्यूडिशियल निकाय; राष्ट्रपति हर 5 साल में नियुक्त; कर वितरण, अनुदान, राज्य निधियों के लिए उपाय, अन्य मामलों की सिफारिश करता है |
| Protection of States’ Interests | Bills affecting state revenues introduced only on President's recommendation | राज्य के वित्तीय हितों को प्रभावित करने वाले विधेयक केवल राष्ट्रपति की सिफारिश पर पेश |
| Borrowing – Centre | Can borrow domestically/abroad within Parliament limits (Art 292); provide loans/guarantees to states | केंद्र संसद की सीमा के भीतर देश/विदेश से उधार ले सकता है; राज्यों को ऋण/गारंटी दे सकता है |
| Borrowing – States | Can borrow within India within legislature limits; abroad with Centre’s consent if previous loans outstanding (Art 293) | राज्य विधानमंडल सीमा के भीतर भारत में उधार ले सकते हैं; पहले का ऋण बकाया होने पर केंद्र की अनुमति से विदेश से उधार |
| Intergovernmental Tax Immunities | Central property exempt from state tax; state property exempt from central tax except commercial operations; local authorities not exempt | केंद्र संपत्ति राज्य कर से मुक्त; राज्य संपत्ति केंद्र कर से मुक्त (वाणिज्यिक कार्य अपवाद); स्थानीय प्राधिकरण मुक्त नहीं |
| Emergency Financial Powers | National Emergency: President can alter revenue sharing; Financial Emergency: Centre directs fiscal propriety, reduces salaries, reserves money bills | राष्ट्रीय आपातकाल: राष्ट्रपति राजस्व वितरण बदल सकता है; वित्तीय आपातकाल: केंद्र वित्तीय अनुशासन निर्देशित, वेतन कम, मनी बिल रिजर्व |
प्रारंभिक परीक्षा टिप्स
- वित्त आयोग (अनु. 280) हर 5 साल; कर वितरण और अनुदान की सिफारिश करता है।
- उधारी: केंद्र (अनु. 292) देश/विदेश से; राज्य (अनु. 293) केवल देश में, सीमा के भीतर; विदेश उधारी के लिए केंद्र की सहमति।
- कर छूट: केंद्रीय संपत्ति राज्य कर से मुक्त; राज्य संपत्ति केंद्र कर से मुक्त (वाणिज्यिक अपवाद)।
- आपातकाल: राष्ट्रीय – राजस्व वितरण बदला; वित्तीय – वित्तीय अनुशासन, वेतन में कटौती, मनी बिल रिजर्व।
मुख्य परीक्षा बिंदु
- वित्त आयोग केंद्र और राज्यों के बीच न्यायसंगत राजस्व वितरण सुनिश्चित करता है और अनुदान मार्गदर्शन करता है।
- उधारी प्रावधान वित्तीय अनुशासन बनाए रखते हैं और राज्यों की अत्यधिक ऋणग्रस्तता को रोकते हैं।
- अंतर-सरकारी कर छूट दोहरी कराधान से बचाती है और दोनों स्तरों के वित्तीय हितों की रक्षा करती है।
- आपातकालीन प्रावधान केंद्र को वित्तीय स्थिरता बनाए रखने और राज्य वित्त का निर्देशन करने का अधिकार देते हैं।
केंद्र-राज्य संबंधों में चुनौतियाँ
वित्तीय संबंध भारतीय संघवाद में मुख्य चुनौती हैं, जिसमें ऊर्ध्वाधर वित्तीय असंतुलन, केंद्र पर निर्भरता और राज्यों की कराधान क्षमताओं की सीमाएँ शामिल हैं।
A. केंद्र और राज्यों के बीच राजकोषीय असंतुलन
पृष्ठभूमि
भारत में एक संघीय वित्तीय व्यवस्था है जिसमें केंद्र और राज्यों के लिए अलग-अलग राजस्व और व्यय शक्तियाँ निर्धारित हैं।
लेकिन संविधान में कराधान शक्तियाँ अधिकतर केंद्र के पास हैं जबकि खर्च का बोझ राज्यों पर अधिक है।
इसी को राजकोषीय असंतुलन (Fiscal Imbalance) कहा जाता है।
प्रकार
1. ऊर्ध्वाधर असंतुलन (Vertical Imbalance): केंद्र अधिक राजस्व जुटाता है, लेकिन खर्च का बोझ राज्यों पर होता है।
2. क्षैतिज असंतुलन (Horizontal Imbalance): राज्यों के बीच आर्थिक असमानता — कुछ राज्य समृद्ध हैं, जबकि कुछ पिछड़े।
स्थिति
1. केंद्र के पास प्रमुख वित्तीय शक्तियाँ: मुद्रा नीति, विदेशी ऋण, आयात–निर्यात शुल्क।
2. राज्यों के पास सीमित कराधान शक्तियाँ: भूमि, शराब, बिजली आदि पर कर।
3. राज्यों की मुख्य जिम्मेदारियाँ: शिक्षा, स्वास्थ्य, कानून व्यवस्था, कृषि आदि।
4. परिणामस्वरूप: राज्य लगभग 40% राजस्व जुटाते हैं लेकिन 60% व्यय करते हैं — यह ऊर्ध्वाधर असंतुलन है।
B. अंतर-सरकारी वित्तीय अंतरण से जुड़ी समस्याएँ
1. राज्यों की केंद्र पर निर्भरता: राज्यों की राजस्व क्षमता सीमित होने के कारण वे कर बँटवारे और अनुदान पर निर्भर रहते हैं।
2. वित्त आयोग की सिफारिशें: हर पाँच साल बाद मानदंड बदलने से विवाद उत्पन्न होते हैं।
उदाहरण: 2011 की जनगणना के उपयोग का विरोध दक्षिणी राज्यों ने किया।
3. उपकर और अधिभार का बढ़ता उपयोग: केंद्र इनसे प्राप्त राजस्व राज्यों के साथ साझा नहीं करता।
2014–15 में केंद्र का हिस्सा 6.17% था, जो 2019–20 में 18.4% हो गया।
C. राज्यों पर बढ़ता बोझ
1. केंद्रीय प्रायोजित योजनाएँ: राज्यों से आंशिक वित्तीय योगदान की अपेक्षा होती है जिससे वित्तीय दबाव बढ़ता है।
2. 73वां और 74वां संशोधन: पंचायतों और नगरपालिकाओं को कार्य तो मिले पर वित्तीय अधिकार सीमित रहे।
3. GST का प्रभाव:
कई राज्य कर (VAT, Octroi, Entertainment Tax) समाप्त हो गए।
केंद्र ने 5 वर्षों तक मुआवजा देने का वादा किया था, पर इसके बाद राज्यों को घाटा झेलना पड़ा।
D. परिणाम
1. राज्यों की वित्तीय स्वायत्तता घटती है।
2. केंद्र–राज्य संबंधों में तनाव बढ़ता है।
3. विकास योजनाओं का क्रियान्वयन धीमा होता है।
4. सहकारी संघवाद की भावना कमजोर पड़ती है।
5. आवश्यक है कि वित्तीय विकेंद्रीकरण और पारदर्शी कर बँटवारा प्रणाली को मजबूत किया जाए।
| चुनौती | विवरण | हिंदी नोट्स |
|---|---|---|
| Vertical Fiscal Imbalance | States raise 40% revenue, incur 60% expenditure; major responsibilities but limited powers | ऊर्ध्वाधर वित्तीय असंतुलन: राज्य 40% राजस्व जुटाते हैं, 60% व्यय करते हैं; मुख्य जिम्मेदारियां लेकिन सीमित अधिकार |
| Dependency on Centre | States rely heavily on central transfers due to limited fiscal capacity | राज्यों की केंद्रीय स्थानांतरण पर निर्भरता: सीमित वित्तीय क्षमता के कारण |
| Changing Finance Commission Criteria | Each Finance Commission revises allocation formula, causing disputes; e.g., 2011 census controversy | वित्त आयोग के मानदंड बदलते हैं; विवाद उत्पन्न होते हैं; उदाहरण: 2011 जनगणना विवाद |
| Cess and Surcharge Bypassing Formula | Centre collects increasing share of revenue from cess/surcharge, bypassing Finance Commission formula | सेंट्रल सेस और अधिभार के माध्यम से राजस्व में बढ़ोतरी, वित्त आयोग सूत्र को बायपास करते हैं |
| Burden of Centrally Sponsored Schemes | States bear major financial obligations without matching revenue powers | केंद्र-प्रायोजित योजनाओं का बोझ: राजस्व शक्तियों के बिना राज्यों पर वित्तीय भार |
| Impact of GST | Absorbs major state revenue sources; post-GST revenue lower than pre-GST | GST का प्रभाव: मुख्य राज्य राजस्व स्रोतों को समाहित करता है; GST के बाद राजस्व घटा |
प्रारंभिक परीक्षा टिप्स
- ऊर्ध्वाधर वित्तीय असंतुलन: राज्य 40% राजस्व जुटाते हैं लेकिन 60% व्यय करते हैं।
- अंतर-सरकारी स्थानांतरण: वित्त आयोग सूत्र में बदलाव विवाद पैदा करता है।
- सेस और अधिभार केंद्र का हिस्सा बढ़ा रहे हैं, वित्त आयोग को बायपास करते हुए।
- केंद्र-प्रायोजित योजनाएं और GST राज्यों पर वित्तीय दबाव डालते हैं।
मुख्य परीक्षा बिंदु
- केंद्र में राजस्व शक्तियों के केंद्रित होने और राज्यों में व्यय जिम्मेदारियों के कारण वित्तीय असंतुलन।
- अंतर-सरकारी स्थानांतरण पर निर्भरता राज्यों की वित्तीय स्वायत्तता को कमजोर करती है।
- वित्त आयोग के वितरण सूत्र में बार-बार बदलाव विवाद और अविश्वास उत्पन्न करता है।
- केंद्र-प्रायोजित योजनाएं और GST कार्यान्वयन राज्यों की वित्तीय जगह और स्वायत्तता को कम करते हैं।
राज्यों के मामलों में केंद्र का बढ़ता हस्तक्षेप
राज्यों के प्रशासनिक, विधायी और नीतिगत मामलों में केंद्र का बढ़ता हस्तक्षेप भारतीय संघवाद और सहयोगी शासन के लिए चुनौती प्रस्तुत करता है।
A. केंद्र द्वारा प्रशासनिक अतिक्रमण
पृष्ठभूमि
भारत एक संघीय व्यवस्था वाला देश है, लेकिन संविधान में केंद्र को अधिक प्रशासनिक और वित्तीय शक्तियाँ दी गई हैं।
कई बार केंद्र ऐसे निर्णय लेता है जो राज्यों के अधिकार क्षेत्र में आते हैं, जिसे प्रशासनिक अतिक्रमण कहा जाता है।
1. राज्यों से बिना परामर्श के नीतियाँ लागू करना
1. केंद्र सरकार कई नीतियाँ राज्यों से पर्याप्त परामर्श के बिना लागू करती है।
2. उदाहरण:
वन नेशन, वन राशन कार्ड: तमिलनाडु ने इसका विरोध किया।
NEET परीक्षा: शिक्षा राज्य सूची में थी; राज्यों ने इसे केंद्रीकरण बताया।
BSF की शक्तियाँ बढ़ाना: पंजाब और पश्चिम बंगाल ने इसे अपने अधिकारों का उल्लंघन कहा।
3. इससे सहकारी संघवाद की भावना कमजोर होती है।
B. राज्य सूची में अतिक्रमण
1. 42वें संशोधन (1976) में पाँच विषय राज्य सूची से समवर्ती सूची में स्थानांतरित किए गए:
शिक्षा, वन, वन्यजीव संरक्षण, न्याय प्रशासन, माप एवं तोल।
2. इससे केंद्र को इन विषयों पर कानून बनाने की शक्ति मिल गई।
3. आलोचकों के अनुसार यह संघीय ढाँचे पर प्रहार था।
2. अखिल भारतीय सेवाएँ (IAS, IPS, IFoS)
1. इन सेवाओं का नियंत्रण केंद्र के पास है, जबकि अधिकारी राज्यों में कार्यरत रहते हैं।
2. स्थानांतरण और अनुशासन पर विवाद अक्सर केंद्र–राज्य संबंधों को प्रभावित करते हैं।
3. उदाहरण: 2021 में पश्चिम बंगाल के मुख्य सचिव को केंद्र द्वारा बुलाना।
C. टकरावपूर्ण दृष्टिकोण
1. राज्यपाल की भूमिका: कई बार राज्यपाल केंद्र के प्रतिनिधि की तरह कार्य करते हैं।
उदाहरण: एस.आर. बोम्मई मामला (कर्नाटक, 1994) और महाराष्ट्र शपथ विवाद (2019) ।
2. केंद्रीय एजेंसियों का दुरुपयोग: CBI, ED, NIA का राजनीतिक उपयोग।
केरल स्वर्ण तस्करी मामला, दिल्ली के मुख्यमंत्री पर ईडी की जांच।
9 राज्यों ने CBI को सामान्य सहमति देना बंद कर दिया।
3. परामर्श की कमी: CAA (2019) जैसे कानूनों पर राज्यों की राय नहीं ली गई।
पश्चिम बंगाल ने PM-KISAN और दिल्ली ने PM-JAY लागू नहीं किया।
D. केंद्र–राज्य संबंधों को प्रभावित करने वाले अन्य मुद्दे
1. अंतर-राज्य परिषद (अनुच्छेद 263) की बैठकें बहुत कम होती हैं।
2. क्षेत्रवाद और पृथकतावाद की प्रवृत्तियाँ बढ़ रही हैं।
3. विदेश नीति में राज्यों की भूमिका:
पश्चिम बंगाल ने तीस्ता नदी संधि का विरोध किया।
केरल ने समुद्री परीक्षण पर आपत्ति जताई।
निष्कर्ष
1. भारत में संघवाद तभी सफल होगा जब केंद्र और राज्य साझेदारी और संवाद से कार्य करें।
2. संघीय संस्थाओं जैसे अंतर-राज्य परिषद, वित्त आयोग, और GST परिषद को मजबूत करना आवश्यक है।
3. इससे सहकारी संघवाद को नया बल मिलेगा।
| क्षेत्र | उदाहरण | हिंदी नोट्स |
|---|---|---|
| Administrative | One Nation One Ration Card (Tamil Nadu opposed), NEET centralization, Border Security Force powers expanded | प्रशासनिक नीतियों में हस्तक्षेप |
| Legislative / State List | 42nd Amendment moved Education, Forests, Wildlife, Administration of Justice, Weights & Measures to Concurrent List | राज्य सूची में हस्तक्षेप |
| All India Services | IAS, IPS, IFoS under Centre’s control; limits state autonomy | सर्वोच्च भारतीय सेवाओं में हस्तक्षेप |
| Political / Confrontational | Governor misuse: Karnataka SR Bommai, Maharashtra oath; central agencies used in Kerala, Delhi; refusal of schemes by states | राजनीतिक संघर्ष / कांग्रेशनल हस्तक्षेप |
| Other Issues | Weak conflict mediation institutions, growing regionalism, influence in foreign policy (Teesta Treaty, Marine trials) | अन्य समस्याएँ |
प्रारंभिक परीक्षा टिप्स
- 42वें संशोधन ने 5 विषय राज्य सूची से समवर्ती सूची में स्थानांतरित किए।
- केंद्र हस्तक्षेप के उदाहरण: NEET केंद्रीकरण, एक राष्ट्र एक राशन कार्ड, सर्वोच्च भारतीय सेवाओं का नियंत्रण।
- गवर्नर केंद्र का एजेंट; राजनीतिक उद्देश्यों के लिए केंद्रीय एजेंसियों का उपयोग।
- राज्य केंद्र की योजनाओं (PM-KISAN, PM-JAY) को अस्वीकार कर संघीय तनाव दिखाते हैं।
मुख्य परीक्षा बिंदु
- प्रशासनिक, विधायी और नीतिगत मामलों में बढ़ती केंद्रीकरण सहयोगी संघवाद को कमजोर करती है।
- राजनीतिक उद्देश्यों के लिए गवर्नरों और केंद्रीय एजेंसियों का उपयोग राज्यों की स्वायत्तता को घटाता है।
- राज्यों द्वारा केंद्र की योजनाओं को अस्वीकार करना वित्तीय और नीति क्षेत्रों में संघर्ष को दर्शाता है।
- कमज़ोर संघर्ष निवारण तंत्र और विदेश नीति में हस्तक्षेप संघीय संबंधों में और तनाव उत्पन्न करते हैं।
केंद्र-राज्य संबंधों पर सिफारिशें
विभिन्न आयोगों और सुधारों ने सहयोगी संघवाद को मजबूत करने, राज्य की स्वायत्तता की सुरक्षा करने और राज्यपाल की भूमिका तथा अनुच्छेद 356 के उपयोग को विनियमित करने के उपाय सुझाए हैं।
A. प्रथम प्रशासनिक सुधार आयोग (First ARC)
पृष्ठभूमि
पहला प्रशासनिक सुधार आयोग (ARC) 1966 में मोरारजी देसाई की अध्यक्षता में गठित किया गया था (बाद में के. हनुमंथैया ने पदभार संभाला)।
इसका उद्देश्य केंद्र और राज्यों के बीच प्रशासनिक संबंधों की समीक्षा कर सुधारों की सिफारिश करना था।
प्रमुख सिफारिशें
1. अंतर-राज्य परिषद (अनुच्छेद 263) की स्थापना: केंद्र और राज्यों के बीच संवाद एवं सहयोग बढ़ाने हेतु।
2. राज्यपाल की नियुक्ति: अनुभवी, निष्पक्ष और गैर-राजनीतिक व्यक्ति की नियुक्ति होनी चाहिए।
3. राज्यों को अधिकाधिक शक्तियों का प्रत्यायोजन: नीतियों के क्रियान्वयन में विकेंद्रीकरण।
4. राज्यों को अधिक वित्तीय संसाधनों का हस्तांतरण: राजकोषीय असंतुलन को दूर करने के लिए।
5. नियमित केंद्र–राज्य सम्मेलन: संवाद और नीति समन्वय हेतु।
B. सरकारिया और पुनछी आयोग की सिफारिशें
1. राज्यपाल की नियुक्ति
1. सरकारिया आयोग: राज्य के बाहर से किसी प्रसिद्ध और निष्पक्ष व्यक्ति की नियुक्ति; मुख्यमंत्री से परामर्श आवश्यक।
2. पुनछी आयोग: सरकारिया आयोग की सिफारिशों को मानने और राजनीतिक नियुक्तियों से बचने की सलाह दी।
2. राज्यपाल का कार्यकाल और हटाना
1. सरकारिया आयोग: राज्यपाल को यथासंभव पाँच वर्ष का कार्यकाल पूरा करने दिया जाए; हटाने से पहले राज्य सरकार से परामर्श।
2. पुनछी आयोग: राज्यपाल को मनमाने ढंग से नहीं हटाया जाए; महाभियोग जैसी प्रक्रिया का प्रावधान हो।
3. राष्ट्रपति शासन (अनुच्छेद 356) का मनमाना उपयोग
1. सरकारिया आयोग: अनुच्छेद 356 का उपयोग बहुत कम और केवल 'संवैधानिक तंत्र की विफलता' की स्थिति में हो।
2. पुनछी आयोग: संविधान में एस.आर. बोम्मई (1994) के सुप्रीम कोर्ट दिशानिर्देश शामिल किए जाएँ।
4. राज्यपाल की विवेकाधीन शक्तियाँ
1. सरकारिया आयोग: राज्यपाल तब तक मंत्रिपरिषद को नहीं हटा सकते जब तक वह विधानसभा का विश्वास रखती है।
2. पुनछी आयोग: विवेकाधीन शक्तियों का उपयोग सद्भावना, तर्क और सावधानी से हो; लटकी विधानसभा की स्थिति में मुख्यमंत्री की नियुक्ति हेतु स्पष्ट दिशा-निर्देश हों; समय सीमा के भीतर फ्लोर टेस्ट कराया जाए।
5. राज्य विधेयकों पर कार्रवाई
1. सरकारिया आयोग: यदि राष्ट्रपति स्वीकृति न दें तो उसके कारण राज्य सरकार को बताए जाएँ।
2. पुनछी आयोग: राज्यपाल 6 माह के भीतर निर्णय लें; राष्ट्रपति भी 6 माह के भीतर कार्रवाई करें।
C. महत्व
1. केंद्र–राज्य संबंधों में विश्वास और संतुलन स्थापित करना।
2. राज्यपाल के पद को स्वतंत्र और निष्पक्ष बनाना।
3. अनुच्छेद 356 के राजनीतिक दुरुपयोग को रोकना।
4. संघीय सहयोग और संस्थागत संवाद को सशक्त करना।
| मुद्दा | सरकारिया आयोग | पंची आयोग | हिंदी नोट्स |
|---|---|---|---|
| Appointment of Governor | Eminent, from outside state, detached from politics; consult CM | Abide by Sarkaria guidelines | राज्यपाल का चयन: योग्य, बाहरी, राजनीतिक रूप से अप्रभावित; CM से परामर्श |
| Removal / Tenure | Enjoy 5-year term; reasons for removal constitutionally laid; consult state govt | Full 5-year tenure; removal not at Centre’s will; procedure like President's impeachment | राज्यपाल का कार्यकाल/अवकाश: 5 साल; केंद्र की इच्छा से नहीं हटाया जाए; संवैधानिक प्रक्रिया |
| President's Rule (Article 356) | Use sparingly; only for failure of constitutional machinery | Amendments to incorporate SC guidelines (S.R. Bommai) | राष्ट्रपति शासन: केवल संवैधानिक विफलता पर, SC दिशानिर्देश शामिल |
| Discretionary Powers / Partisan Role | Cannot dismiss COMs with majority | Exercise with reason, good faith, caution; clear CM appointment guidelines in hung assembly; Floor test within time | अधिकार/पक्षपात: बहुमत वाले COM को नहीं हटाए; विवेक, उचित कारण, समयबद्ध Floor test |
| Dealing with State Bills | President communicates reasons for withholding assent | Governor decides within 6 months; President acts within 6 months | राज्य विधेयक: राष्ट्रपति अस्वीकृति के कारण बताए; राज्यपाल 6 महीने में निर्णय, राष्ट्रपति 6 महीने में कार्यवाही |
प्रारंभिक परीक्षा टिप्स
- प्रथम ARC: अंतर-राज्य परिषद, शक्तियों का अधिक हस्तांतरण, राज्यों को अधिक वित्तीय संसाधन।
- सरकारिया: बाहरी राज्यपाल, 5 साल कार्यकाल, परामर्श से हटाना, अनु. 356 का सीमित उपयोग।
- पंची: सरकारिया दिशानिर्देशों का पालन, हंग विधानसभा में Floor test, विधेयकों के अनुमोदन के लिए 6 महीने।
मुख्य परीक्षा बिंदु
- सहयोगी संघवाद को मजबूत करने और केंद्रीय हस्तक्षेप को सीमित करने की सिफारिशें।
- राज्यपाल की नियुक्ति, अवकाश और विवेकाधिकार स्पष्ट संवैधानिक और परामर्श दिशानिर्देशों के अनुसार।
- अनु. 356 का उपयोग केवल संवैधानिक विफलता तक सीमित; SC दिशानिर्देश शामिल।
- राज्य विधेयकों पर समयबद्ध निर्णय केंद्र और राज्यों के बीच संघर्ष कम करते हैं।
केंद्र-राज्य संबंध: विधायी, प्रशासनिक और वित्तीय सिफारिशें
सरकारिया और पंची आयोगों ने सहयोगी संघवाद सुनिश्चित करने, अखिल-भारतीय सेवाओं का प्रबंधन, राज्यों की विधायी स्वायत्तता और न्यायसंगत वित्तीय संबंध सुनिश्चित करने के लिए विस्तृत दिशानिर्देश दिए।
A. विधायी मुद्दे (Legislative Issues)
सरकारिया आयोग (1983–1988)
1. शेषाधिकार (Residuary Powers) संसद के पास रहें लेकिन केवल राष्ट्रीय महत्व और कराधान से जुड़े विषयों तक सीमित हों।
2. संसद को राज्य सूची के विषयों पर कानून बनाने से बचना चाहिए।
3. समवर्ती सूची (Concurrent List) के विषयों पर कानून बनाने से पहले राज्यों से परामर्श किया जाना चाहिए।
4. अंतर-राज्य परिषद (अनुच्छेद 263) को अधिक सक्रिय बनाया जाए ताकि केंद्र–राज्य संवाद सुनिश्चित हो।
पुनछी आयोग (2007–2010)
1. राज्यों को अधिक विधायी स्वायत्तता दी जाए।
2. केवल वे विषय समवर्ती सूची में रहें जो राष्ट्रीय समानता के लिए आवश्यक हों।
3. केंद्र को समवर्ती सूची पर कानून बनाते समय राज्यों से अनिवार्य परामर्श करना चाहिए।
4. एक संवैधानिक परामर्श तंत्र बनाया जाए जिससे राज्यों की राय ली जा सके।
B. प्रशासनिक मुद्दे (Administrative Issues)
1. केंद्रीय बलों की तैनाती
सरकारिया आयोग:
1. केंद्र राज्य की सहमति के बिना बल भेज सकता है लेकिन केवल आपात स्थिति में।
2. सामान्य रूप से राज्य से पूर्व परामर्श किया जाना चाहिए।
पुनछी आयोग:
1. साम्प्रदायिक दंगों या प्राकृतिक आपदाओं के समय केंद्र एक सप्ताह तक राज्य की सहमति के बिना बल भेज सके।
2. दीर्घकालीन तैनाती के लिए राज्य की सहमति अनिवार्य हो।
2. अखिल भारतीय सेवाओं का प्रबंधन
सरकारिया आयोग:
1. मौजूदा अखिल भारतीय सेवाओं (IAS, IPS, IFoS) को मजबूत किया जाए।
2. आवश्यकता के अनुसार नई सेवाएँ स्थापित की जाएँ।
पुनछी आयोग:
1. नई अखिल भारतीय सेवाएँ स्वास्थ्य, शिक्षा, अभियांत्रिकी, और न्यायपालिका में बनाई जाएँ।
2. राज्यों की राय लेकर नियुक्ति और सेवा शर्तें तय की जाएँ।
C. वित्तीय मुद्दे (Financial Issues)
1. उपकर और अधिभार (Cess & Surcharge)
सरकारिया आयोग:
1. आयकर पर अधिभार केवल विशेष उद्देश्य और सीमित अवधि के लिए लगाया जाए।
2. इसकी रिपोर्ट संसद में प्रस्तुत की जाए।
पुनछी आयोग:
1. केंद्र सरकार को सभी उपकरों और अधिभारों की समीक्षा करनी चाहिए।
2. केंद्र के हिस्से को घटाने और राज्यों के हिस्से को बढ़ाने की सिफारिश।
2. वित्त आयोग (Finance Commission)
1. राज्यों को शर्तों (ToR) के निर्धारण में शामिल किया जाए।
2. एक स्थायी सचिवालय वित्त मंत्रालय के अंतर्गत बनाया जाए ताकि वित्त आयोग की सिफारिशों का क्रियान्वयन और निगरानी हो सके।
D. महत्व
1. इन सिफारिशों से सहकारी संघवाद को मजबूती मिलती है।
2. कानून निर्माण और वित्तीय प्रबंधन में केंद्र और राज्यों के बीच संतुलन और सहयोग स्थापित होता है।
| क्षेत्र | सरकारिया आयोग | पंची आयोग | हिंदी नोट्स |
|---|---|---|---|
| Legislative Autonomy | Parliament retains residuary taxation; refrain from State List laws; consult states on Concurrent List | Grant more autonomy to states; only necessary subjects in Concurrent List; consult states | विधायी स्वायत्तता: राज्य सूची में हस्तक्षेप न करें; समवर्ती सूची पर परामर्श |
| Deployment of Forces | Centre can deploy forces without consent; consultation desirable | Centre can deploy for short-term communal conflagration (1 week) without consent | केंद्र बल तैनाती: सीमित अवधि के लिए बिना अनुमति |
| All-India Services | Strengthen existing IAS, IPS, IFoS; create more services | Create new services in health, education, engineering, judiciary | अखिल-भारतीय सेवाएं: मौजूदा को मजबूत और नए सेवाएं बनाएँ |
| Surcharge & Cess | Limited purpose & period; annual independent assessment; report to legislature | Review all existing cess/surcharges; reduce Centre's share | सेस और अधिभार: सीमित उद्देश्य; केंद्र का हिस्सा कम करें |
| Finance Commission | States involved in finalizing ToR; permanent secretariat under Finance Ministry | Same | वित्त आयोग: राज्य शामिल; स्थायी सचिवालय बनाना |
प्रारंभिक परीक्षा टिप्स
- सरकारिया: समवर्ती सूची पर कानून बनाने से पहले राज्यों से परामर्श; सीमित आयकर अधिभार।
- पंची: राज्यों को अधिक स्वायत्तता; केंद्र बल तैनाती सीमित अवधि; सेस/अधिभार समीक्षा।
- अखिल-भारतीय सेवाएं: मौजूदा को मजबूत करें, महत्वपूर्ण क्षेत्रों में नई सेवाएं बनाएं।
- वित्त आयोग: ToR में राज्यों को शामिल करें; स्थायी सचिवालय बनाएं।
मुख्य परीक्षा बिंदु
- विधायी मामलों में राज्यों की स्वायत्तता बढ़ाने की सिफारिश।
- केंद्र बल तैनाती सीमित, परामर्श आधारित और आपातकाल में अल्प अवधि के लिए।
- स्वास्थ्य, शिक्षा, न्यायिक क्षेत्र में अखिल-भारतीय सेवाओं का विस्तार।
- सेस/अधिभार पारदर्शी, सीमित और नियमित समीक्षा।
- वित्त आयोग में राज्यों की भागीदारी संघीय वित्तीय न्याय सुनिश्चित करती है; स्थायी सचिवालय संस्थागत स्थिरता बढ़ाता है।
केंद्र-राज्य संबंधों को मजबूत करने के लिए संस्थागत उपाय
सरकारिया और पंची आयोगों ने संघीय संस्थाओं को मजबूत करने, सहयोगी संघवाद को बढ़ावा देने और क्षेत्रीय परिषदों और अंतर-राज्य तंत्रों के माध्यम से समन्वय सुधारने का सुझाव दिया।
A. संस्थागत सिफारिशें (Institutional Recommendations)
1. राष्ट्रीय विकास / आर्थिक परिषद
सरकारिया आयोग:
1. राष्ट्रीय विकास परिषद (NDC) को पुनर्गठित कर राष्ट्रीय आर्थिक एवं विकास परिषद (NEDC) नाम देने की सिफारिश।
2. इसमें केंद्र और राज्यों के प्रतिनिधियों तथा विशेषज्ञों को शामिल करने की बात कही गई।
3. इसका उद्देश्य केंद्र और राज्यों के बीच विकास नीतियों में समन्वय स्थापित करना था।
पुनछी आयोग:
1. अंतर-राज्य परिषद (अनुच्छेद 263) की भूमिका को सशक्त बनाने पर जोर दिया।
2. यह परिषद समवर्ती सूची के विषयों पर ऑडिट और समीक्षा का कार्य करे।
2. क्षेत्रीय परिषदें (Zonal Councils)
सरकारिया आयोग:
1. क्षेत्रीय परिषदों को पुनर्गठित और सक्रिय करने की सिफारिश।
2. इन परिषदों को संवाद और सहयोग के मंच के रूप में उपयोग करने की सलाह दी गई।
पुनछी आयोग:
1. परिषदों की बैठकें वर्ष में कम से कम दो बार हों।
2. बैठक का कार्यसूची संबंधित राज्यों द्वारा प्रस्तावित की जाए।
3. इन परिषदों को केंद्र–राज्य संवाद के सेतु के रूप में उपयोग करने की सिफारिश।
3. अंतर-राज्य व्यापार एवं वाणिज्य आयोग (Article 307)
सरकारिया आयोग:
1. अनुच्छेद 307 के तहत एक आयोग गठित करने की सिफारिश की गई।
2. यह आयोग केंद्र और राज्यों के बीच व्यापारिक विवादों को सुलझाने के लिए बाध्यकारी निर्णय दे।
3. इसका उद्देश्य देश में एकीकृत बाजार सुनिश्चित करना था।
B. आगे की दिशा (Way Forward)
1. आर्थिक संघवाद को मजबूत करना: राज्यों के राजस्व स्रोत बढ़ाए जाएँ, केंद्र के अधिभार और उपकर कम किए जाएँ।
2. सातवीं अनुसूची का संशोधन: केंद्र, राज्य और समवर्ती सूचियों की पुनर्समीक्षा के लिए उच्चस्तरीय आयोग बने।
3. सहकारी संघवाद को बढ़ावा देना: नीति आयोग को एक सशक्त सहयोग मंच बनाया जाए।
4. संघीय संस्थाओं को सशक्त बनाना: अंतर-राज्य परिषद और क्षेत्रीय परिषदों को पुनर्जीवित किया जाए।
5. संवाद की संस्कृति स्थापित करना: केंद्र और राज्यों के बीच नियमित और संरचित संवाद की व्यवस्था की जाए।
C. महत्व
1. ये सिफारिशें भारत में सहकारी और प्रतिस्पर्धी संघवाद दोनों को मजबूत करती हैं।
2. केंद्र और राज्यों के बीच विश्वास, समन्वय और संतुलन बढ़ाने में सहायक हैं।
3. इससे भारत एक अधिक सहभागी और आधुनिक संघीय राष्ट्र बन सकेगा।
| संस्था | सरकारिया आयोग | पंची आयोग | हिंदी नोट्स |
|---|---|---|---|
| National Development Council / Economic Council | Rename & reconstitute as NEDC | Inter-State Council to continue auditing concurrent jurisdiction matters | राष्ट्रीय विकास/आर्थिक परिषद: NEDC पुनर्निर्मित; अंतर-राज्य परिषद की निगरानी जारी |
| Zonal Councils | Constitute afresh; reactivate to promote federalism | Meet at least twice a year with state-proposed agenda | क्षेत्रीय परिषद: पुनर्निर्माण और सक्रिय; राज्य द्वारा प्रस्तावित एजेंडा |
| Inter-State Trade & Commerce Commission | Establish under Article 307 with binding decisions | Not specified | अंतर-राज्य व्यापार आयोग: अनु. 307 के तहत स्थापन, बाध्यकारी निर्णय |
| Cooperative Federalism / Dialogue | Not specified | Use NITI Aayog for cooperative federalism; strengthen dialogue and federal bridging institutions | सहयोगी संघवाद: NITI Aayog का उपयोग, संस्थागत संवाद मजबूत करें |
प्रारंभिक परीक्षा टिप्स
- सरकारिया: NDC → NEDC; क्षेत्रीय परिषदों को पुनः सक्रिय; अंतर-राज्य व्यापार आयोग स्थापन।
- पंची: अंतर-राज्य परिषद का ऑडिटिंग रोल; क्षेत्रीय परिषद ≥2 बार/वर्ष; NITI Aayog सहयोगी संघवाद।
- मुख्य बिंदु: आर्थिक संघवाद, संस्थागत संवाद, सातवां अनुसूची समीक्षा।
मुख्य परीक्षा बिंदु
- अंतर-राज्य परिषद और क्षेत्रीय परिषदों जैसी संघीय संस्थाओं को मजबूत करना केंद्र और राज्यों के बीच समन्वय बढ़ाता है।
- राज्यों के राजस्व स्रोतों को विविध बनाकर आर्थिक संघवाद को बढ़ावा देना चाहिए।
- NITI Aayog जैसे मंचों के माध्यम से नियमित संवाद सहयोगी संघवाद को प्रोत्साहित करता है।
- सातवीं अनुसूची की समीक्षा और संशोधन विधायी विषयों पर संघर्ष को कम कर सकता है।
विषम संघीयता (अनुच्छेद 371 शृंखला)
भारतीय संविधान विषम संघीयता का प्रावधान करता है, जिसमें कुछ राज्यों, मुख्य रूप से उत्तर-पूर्व और ऐतिहासिक रूप से वंचित क्षेत्रों को विशेष प्रावधान और सुरक्षा दी गई है (अनुच्छेद 371 से 371-J)। इसका उद्देश्य सांस्कृतिक पहचान, आर्थिक हितों की रक्षा करना और विविध क्षेत्रों में प्रशासनिक स्थिरता सुनिश्चित करना है।
A. विषम संघीयता का अर्थ
1. संघीयता का अर्थ है केंद्र और राज्यों के बीच शक्तियों का समान वितरण।
2. विषम संघीयता (Asymmetric Federalism) का अर्थ है कि घटक इकाइयों (राज्यों) की शक्तियाँ और जिम्मेदारियाँ समान नहीं हैं। कुछ राज्यों को दूसरों की तुलना में विशेष दर्जा या अधिक स्वायत्तता प्राप्त है।
3. भारतीय संविधान विषम है क्योंकि इसमें अनुच्छेद 371 से 371-J और पाँचवीं और छठी अनुसूची (आदिवासी क्षेत्र) जैसे प्रावधान हैं।
4. संघ को सभी राज्यों पर समान रूप से शासन करने की शक्ति है, लेकिन राज्यों को समान प्रतिनिधित्व या प्रशासनिक स्वायत्तता नहीं है।
5. यह व्यवस्था भारत की विशाल सामाजिक-सांस्कृतिक विविधता, क्षेत्रीय विषमताओं और ऐतिहासिक संदर्भ (उदाहरण के लिए, उत्तर-पूर्व में उग्रवाद) को समायोजित करने के लिए आवश्यक है।
B. अनुच्छेद 371 शृंखला (राज्यों के लिए विशेष प्रावधान)
निम्नलिखित अनुच्छेद विशेष प्रावधान प्रदान करते हैं, मुख्य रूप से संबंधित राज्यों के प्रशासन के लिए राज्यपालों को अद्वितीय जिम्मेदारी देते हैं (कुछ मामलों में अपने विवेक से कार्य करते हुए):
1. अनुच्छेद 371 (महाराष्ट्र और गुजरात): राज्यपाल को विदर्भ, मराठवाड़ा, सौराष्ट्र और कच्छ के लिए विकास बोर्डों की स्थापना की विशेष जिम्मेदारी है।
2. अनुच्छेद 371A (नागालैंड): नागा धार्मिक/सामाजिक प्रथाओं, पारंपरिक कानून , और भूमि/संसाधनों के स्वामित्व के लिए विशेष सुरक्षा।
3. अनुच्छेद 371D और E (आंध्र प्रदेश और तेलंगाना): सार्वजनिक रोजगार और शिक्षा में समान अवसर।
4. अनुच्छेद 371H (अरुणाचल प्रदेश): राज्यपाल की कानून और व्यवस्था के लिए विशेष जिम्मेदारी है।
5. अनुच्छेद 371J (कर्नाटक): हैदराबाद-कर्नाटक क्षेत्र (अब कल्याण कर्नाटक) के लिए विकास में तेजी लाने के लिए विशेष प्रावधान।
C. भारतीय संघवाद के लिए महत्व
1. विविधता में एकता: विषम संघीयता सुनिश्चित करती है कि आदिवासी/अल्पसंख्यक समूहों की अद्वितीय पहचान और संसाधन सुरक्षित रहें, जिससे अलगाववादी प्रवृत्तियाँ कम होती हैं।
2. संतुलित विकास: यह केंद्र को ऐतिहासिक रूप से पिछड़े क्षेत्रों के लिए धन और ध्यान निर्देशित करने, क्षैतिज राजकोषीय असंतुलन को दूर करने में मदद करती है।
3. प्रशासनिक स्थिरता: कानून और व्यवस्था में राज्यपाल की विशेष शक्तियाँ (उदाहरण के लिए, नागालैंड, अरुणाचल प्रदेश) आंतरिक सुरक्षा चुनौतियों का प्रबंधन करने में मदद करती हैं।
4. आलोचना: इसकी राज्यों के बीच असमानता पैदा करने और कभी-कभी राज्यपाल को केंद्र के एजेंट के रूप में कार्य करने की अनुमति देने के लिए आलोचना की जाती है।
| अनुच्छेद | राज्य | मुख्य प्रावधान/राज्यपाल की भूमिका |
|---|---|---|
| 371 | महाराष्ट्र और गुजरात | विकास बोर्डों की स्थापना (विदर्भ, मराठवाड़ा, सौराष्ट्र, कच्छ)। |
| 371A | नागालैंड | नागा पारंपरिक कानून, सामाजिक प्रथाओं और भूमि स्वामित्व की सुरक्षा। |
| 371C | मणिपुर | पहाड़ी क्षेत्रों का प्रशासन (पहाड़ी क्षेत्र समिति)। |
| 371H | अरुणाचल प्रदेश | राज्यपाल की कानून और व्यवस्था के लिए विशेष जिम्मेदारी। |
| 371J | कर्नाटक | हैदराबाद-कर्नाटक क्षेत्र (कल्याणा कर्नाटक) के लिए विकास बोर्ड और समान अवसर। |
प्रारंभिक परीक्षा टिप्स
- विषम संघीयता का अर्थ है राज्यों के बीच असमान शक्तियाँ (अनुच्छेद 371 शृंखला)।
- अनुच्छेद 371A (नागालैंड) पारंपरिक कानूनों और भूमि स्वामित्व को अद्वितीय सुरक्षा प्रदान करता है।
- अनुच्छेद 371H (अरुणाचल प्रदेश) राज्यपाल को कानून और व्यवस्था के लिए विशेष जिम्मेदारी देता है।
- विशेष प्रावधान संस्कृति की रक्षा और संतुलित विकास सुनिश्चित करने के लिए संवैधानिक उपाय हैं।
मुख्य परीक्षा बिंदु
- विषम संघीयता भारत के विविध सांस्कृतिक और राजनीतिक परिदृश्य, विशेष रूप से उत्तर-पूर्व का प्रबंधन करने के लिए आवश्यक है।
- विशेष प्रावधान, विशेष रूप से अनुच्छेद 371J के तहत, क्षैतिज राजकोषीय असंतुलन और क्षेत्रीय विकास असमानता को दूर करते हैं।
- इन राज्यों में राज्यपाल की विवेकाधीन भूमिका स्थिरता के लिए डिज़ाइन की गई है, लेकिन अक्सर शक्ति को केंद्रित करने के लिए आलोचना की जाती है।
अंतर-राज्य जल विवाद (अनुच्छेद 262) और तंत्र
अनुच्छेद 262 संसद को अंतर-राज्यीय नदी जल बँटवारे से संबंधित विवादों को निपटाने का अधिकार देता है, जिससे अक्सर तदर्थ नदी न्यायाधिकरणों का गठन होता है। प्रभावी समाधान सहयोगी संघवाद और राष्ट्रीय विकास के लिए महत्वपूर्ण है, जिसके लिए मजबूत संस्थागत निकायों की आवश्यकता होती है।
A. संवैधानिक प्रावधान (अनुच्छेद 262)
1. अनुच्छेद 262 संसद को अंतर-राज्यीय नदियों या नदी घाटियों के जल के उपयोग, वितरण या नियंत्रण से संबंधित विवादों के न्यायनिर्णयन के लिए कानून बनाने का विशेष अधिकार देता है।
2. संसद को यह कानून बनाने का अधिकार है कि सर्वोच्च न्यायालय या कोई अन्य न्यायालय ऐसे विवादों पर क्षेत्राधिकार का प्रयोग नहीं करेगा।
3. उद्देश्य: लंबे समय तक चलने वाले मुकदमेबाजी को रोकना और जटिल जल-बंटवारे के संघर्षों का निष्पक्ष, तकनीकी और राजनीतिक समाधान सुनिश्चित करना।
B. विधायी तंत्र
1. नदी बोर्ड अधिनियम, 1956: अंतर-राज्यीय नदी घाटियों के विनियमन और विकास के लिए नदी बोर्डों की स्थापना का प्रावधान करता है (शायद ही कभी लागू किया गया)।
2. अंतर-राज्यीय नदी जल विवाद (ISRWD) अधिनियम, 1956: केंद्र सरकार को विवादों के न्यायनिर्णयन के लिए एक तदर्थ (Ad-hoc) जल विवाद न्यायाधिकरण स्थापित करने का अधिकार देता है।
3. ISRWD संशोधन अधिनियम, 2019: दक्षता और निरंतरता बढ़ाने के लिए कई तदर्थ न्यायाधिकरणों को एक एकल स्थायी न्यायाधिकरण से बदलने का प्रस्ताव किया।
4. अंतिम निर्णय: न्यायाधिकरण का निर्णय संबंधित राज्यों पर अंतिम और बाध्यकारी होता है (सर्वोच्च न्यायालय के आदेश के समतुल्य)।
C. चुनौतियाँ और विवाद
1. देरी: न्यायाधिकरण की कार्यवाही स्थापित करने और समाप्त करने की प्रक्रिया में अक्सर वर्षों लग जाते हैं (उदाहरण: कावेरी, कृष्णा, गोदावरी विवाद)।
2. राजनीतिकरण: जल विवाद अक्सर अत्यधिक राजनीतिक हो जाते हैं, जिससे राज्यों के बीच सहयोग बाधित होता है।
3. डेटा: जल विज्ञान और तकनीकी डेटा पर आम सहमति की कमी अक्सर न्यायाधिकरण के काम को मुश्किल बनाती है।
D. जल प्रबंधन निकाय
1. केंद्रीय भूजल प्राधिकरण (CGWA): भूजल विकास और प्रबंधन को विनियमित और नियंत्रित करने के लिए जिम्मेदार एक वैधानिक निकाय (पर्यावरण संरक्षण अधिनियम, 1986 के तहत)।
2. केंद्रीय भूजल बोर्ड (CGWB): जल संसाधन मंत्रालय के तहत एक अधीनस्थ कार्यालय, जो भूजल संसाधनों के वैज्ञानिक अन्वेषण, निगरानी और मूल्यांकन के लिए जिम्मेदार है।
| तंत्र | प्राधिकरण/आधार | टिप्पणियाँ |
|---|---|---|
| अंतर-राज्यीय नदी जल विवाद अधिनियम | अनुच्छेद 262 (संसदीय कानून) | तदर्थ न्यायाधिकरण स्थापित करता है (स्थायी न्यायाधिकरण द्वारा प्रतिस्थापित करने का प्रस्ताव)। |
| सर्वोच्च न्यायालय का क्षेत्राधिकार | संसद द्वारा अपवर्जित (अनुच्छेद 262 के तहत) | SC/अन्य न्यायालयों का सामान्यतः इन विवादों पर कोई क्षेत्राधिकार नहीं। |
| न्यायाधिकरण का निर्णय | अंतिम और बाध्यकारी | सर्वोच्च न्यायालय के आदेश के समतुल्य; राज्यों को लागू करना होगा। |
| CGWA | वैधानिक निकाय (EP अधिनियम, 1986) | भूजल के उपयोग को विनियमित और नियंत्रित करता है। |
प्रारंभिक परीक्षा टिप्स
- अनुच्छेद 262: संसद अंतर-राज्यीय नदी जल विवादों पर कानून बनाती है।
- अनुच्छेद 262 के तहत कानून द्वारा SC क्षेत्राधिकार अपवर्जित है।
- न्यायाधिकरण का निर्णय अंतिम और बाध्यकारी होता है (SC आदेश के समान)।
- ISRWD अधिनियम, 1956 को 2019 में संशोधित किया गया (एकल स्थायी न्यायाधिकरण का प्रस्ताव)।
- CGWA EP अधिनियम, 1986 के तहत एक वैधानिक निकाय है।
मुख्य परीक्षा बिंदु
- जल विवादों के लिए न्यायिक समीक्षा का संवैधानिक अपवर्जन (अनु. 262) तेजी से समाधान का लक्ष्य रखता है, हालाँकि न्यायाधिकरणों में देरी बनी हुई है।
- प्रस्तावित एकल स्थायी न्यायाधिकरण (2019 संशोधन) समाधान प्रक्रिया की दक्षता और निरंतरता में सुधार करना चाहता है।
- प्रभावी जल प्रबंधन सहयोगी संघवाद और राष्ट्रीय संसाधन इक्विटी के लिए महत्वपूर्ण है।
- CGWA और CGWB डेटा संग्रह और जल संसाधनों के वैज्ञानिक प्रबंधन को सुनिश्चित करने के लिए महत्वपूर्ण संस्थागत निकाय हैं।
अंतर-राज्य परिषद (अनुच्छेद 263)
अंतर-राज्य परिषद (ISC) राष्ट्रपति द्वारा स्थापित एक संवैधानिक निकाय है (अनुच्छेद 263), जिसका उद्देश्य राज्यों के बीच विवादों की जांच और सलाह देना, सामान्य हित के विषयों पर चर्चा करना और बेहतर नीति समन्वय के लिए उपायों की सिफारिश करना है, जिससे सहयोगी संघवाद मजबूत हो।
A. संवैधानिक जनादेश और स्थापना
1. अनुच्छेद 263 भारत के राष्ट्रपति को अंतर-राज्य परिषद (ISC) स्थापित करने का अधिकार देता है यदि उन्हें लगता है कि इसके गठन से सार्वजनिक हित पूरे होंगे।
2. ISC एक संवैधानिक निकाय है और इसकी स्थापना राष्ट्रपति की संतुष्टि पर निर्भर करती है।
3. सरकारिया आयोग की सिफारिश पर परिषद को औपचारिक रूप से 1990 में एक राष्ट्रपति आदेश द्वारा स्थापित किया गया था।
B. ISC के कार्य
ISC को सख्ती से न्यायिक या विधायी निकाय होने के बजाय संवाद और समन्वय को बढ़ावा देने के लिए डिज़ाइन किया गया है:
1. विवाद समाधान (सलाहकारी): राज्यों के बीच उत्पन्न होने वाले विवादों की जांच और सलाह देना (इसकी सलाह केवल सलाहकार होती है, अनुच्छेद 262 के तहत न्यायाधिकरण के विपरीत)।
2. नीतिगत चर्चा: ऐसे विषयों पर चर्चा करना जिनमें कुछ या सभी राज्यों, या संघ और एक या अधिक राज्यों का सामान्य हित हो।
3. समन्वय: किसी भी विषय के संबंध में नीति और कार्रवाई के बेहतर समन्वय के लिए सिफारिशें करना।
C. ISC की संरचना
परिषद में मोटे तौर पर निम्नलिखित सदस्य शामिल होते हैं:
1. प्रधानमंत्री (अध्यक्ष)
2. सभी राज्यों और विधान सभाओं वाले केंद्र शासित प्रदेशों के मुख्यमंत्री।
3. विधान सभाओं के बिना केंद्र शासित प्रदेशों के प्रशासक।
4. कैबिनेट रैंक के छह केंद्रीय मंत्री (प्रधानमंत्री द्वारा नामित)।
5. चार केंद्रीय मंत्री (स्थायी आमंत्रित)।
D. सहयोगी संघवाद के लिए महत्व
1. संवाद तंत्र: ISC राष्ट्रीय नीतियों पर राजनीतिक संवाद और आम सहमति बनाने के लिए एक मंच के रूप में कार्य करता है।
2. संघर्ष निवारण: चर्चा को सुविधाजनक बनाकर, यह मामूली अंतर-राज्यीय मतभेदों को बड़े संघर्षों में बदलने से रोकने में मदद करता है।
3. सलाहकारी सर्वोच्च निकाय: यह भारत में परामर्श के लिए सर्वोच्च निकाय है, जो नीति कार्यान्वयन में टीम इंडिया की अवधारणा को मजबूत करता है।
4. आलोचना: ISC की अक्सर पर्याप्त रूप से बैठक नहीं होने के लिए आलोचना की जाती है (इसे वर्ष में कम से कम तीन बार मिलना अनिवार्य है, लेकिन बैठकें अक्सर विलंबित होती हैं), जो निरंतर मार्गदर्शन और पर्यवेक्षण प्रदान करने में इसकी प्रभावशीलता को कम करता है।
| पहलू | विवरण |
|---|---|
| संवैधानिक अनुच्छेद | अनुच्छेद 263 (भाग XI) |
| स्थापना | राष्ट्रपति आदेश (1990), सरकारिया आयोग की सिफारिश पर |
| अध्यक्ष | प्रधानमंत्री (PM) |
| सलाह की प्रकृति | सलाहकारी और सिफारिशी |
| संरचना | PM + सभी राज्यों/UTs के CM + UTs के प्रशासक (विधानमंडल नहीं) + 6 केंद्रीय कैबिनेट मंत्री |
| जनादेश | केंद्र और राज्यों/राज्यों के बीच समन्वय और विवादों का समाधान |
प्रारंभिक परीक्षा टिप्स
- ISC एक संवैधानिक निकाय है (अनु. 263); राष्ट्रपति आदेश द्वारा स्थापित।
- ISC की सिफारिश सरकारिया आयोग (1983-88) ने की थी।
- अध्यक्ष प्रधानमंत्री होते हैं।
- ISC की सलाह सलाहकार होती है, न्यायाधिकरण (अनु. 262) के निर्णय के विपरीत।
- ISC में विधान मंडलों वाले सभी राज्यों/UTs के CM शामिल होते हैं।
मुख्य परीक्षा बिंदु
- ISC राजनीतिक संवाद के लिए सर्वोच्च मंच है, जो भारत में सहयोगी संघवाद को बढ़ावा देने के लिए आवश्यक है।
- यह महत्वपूर्ण राष्ट्रीय नीतियों पर आम सहमति बनाने और केंद्र-राज्य संघर्षों को रोकने में मदद करता है।
- परिषद की प्रभावशीलता अक्सर बार-बार बैठकें न होने और सिफारिशों पर अनुवर्ती कार्रवाई की कमी से कमजोर होती है।
- संघीय विवादों को हल करने और संतुलित शासन सुनिश्चित करने के लिए ISC को मजबूत करना महत्वपूर्ण है।
क्षेत्रीय परिषदें (अंतर-राज्यीय संबंध)
क्षेत्रीय परिषदें राज्यों के पुनर्गठन अधिनियम, 1956 के तहत स्थापित वैधानिक निकाय हैं, जो आर्थिक, सामाजिक और सांस्कृतिक मामलों में अंतर-राज्य और केंद्र-राज्य सहयोग को बढ़ावा देने के लिए, जिससे राष्ट्रीय एकता को बढ़ावा मिले और क्षेत्रीय विवाद कम हों।
A. वैधानिक आधार और उद्देश्य
1. राज्यों के पुनर्गठन अधिनियम, 1956: क्षेत्रीय परिषदों की स्थापना इस अधिनियम के तहत की गई थी (संवैधानिक निकाय नहीं) ताकि अंतर-राज्य सहयोग और समन्वय को बढ़ावा मिल सके।
2. लक्ष्य: राष्ट्रीय एकता प्राप्त करना, क्षेत्रीयता और विशेषवाद के विकास को रोकना, और सामान्य समस्याओं के लिए क्षेत्रीय दृष्टिकोण को सुविधाजनक बनाना।
3. गठन: शुरू में पाँच क्षेत्रीय परिषदें स्थापित की गईं (उत्तरी, मध्य, पूर्वी, पश्चिमी, दक्षिणी)। उत्तर-पूर्वी परिषद (NEC) को बाद में उत्तर-पूर्वी परिषद अधिनियम, 1971 के तहत एक अलग वैधानिक निकाय के रूप में बनाया गया था।
B. क्षेत्रीय परिषदों की संरचना
प्रत्येक क्षेत्रीय परिषद में निम्नलिखित सदस्य शामिल होते हैं:
1. केंद्रीय गृह मंत्री (अध्यक्ष): केंद्र सरकार के गृह मंत्री सभी क्षेत्रीय परिषदों के सामान्य अध्यक्ष के रूप में कार्य करते हैं।
2. उस क्षेत्र के सभी राज्यों के मुख्यमंत्री ।
3. प्रत्येक सदस्य राज्य से दो अन्य मंत्री ।
4. उस क्षेत्र में आने वाले केंद्र शासित प्रदेशों के प्रशासक/उपराज्यपाल ।
5. सलाहकार: सदस्य राज्यों के नीति आयोग के सदस्य, मुख्य सचिव और विकास आयुक्त।
C. कार्य और महत्व
1. परामर्श: परिषदें आर्थिक और सामाजिक नियोजन, सीमा विवादों, आंतरिक सुरक्षा और भाषाई अल्पसंख्यकों जैसे सामान्य हित के मामलों पर चर्चा और सिफारिशें करती हैं।
2. सहयोग: वे उन परियोजनाओं और नीतियों पर समन्वय को सुविधाजनक बनाते हैं जिनके लिए अंतर-राज्य सहयोग की आवश्यकता होती है (उदाहरण: परिवहन, सिंचाई)।
3. संवाद मंच: वे संवाद के लिए एक महत्वपूर्ण मंच के रूप में कार्य करते हैं, यह सुनिश्चित करते हुए कि क्षेत्रीय विवादों का समाधान शांतिपूर्वक और सहयोगी संघवाद की भावना में हो।
4. सरकारिया आयोग और पंची आयोग दोनों ने केंद्र-राज्य संबंधों को मजबूत करने के लिए क्षेत्रीय परिषदों को पुनर्जीवित करने और लगातार बैठकें सुनिश्चित करने की सिफारिश की।
| पहलू | विवरण |
|---|---|
| दर्जा | वैधानिक निकाय (राज्यों के पुनर्गठन अधिनियम, 1956 के तहत स्थापित) |
| अध्यक्ष | केंद्रीय गृह मंत्री (सभी क्षेत्रीय परिषदों के लिए सामान्य अध्यक्ष) |
| संरचना | केंद्रीय गृह मंत्री + सभी सदस्य राज्यों के मुख्यमंत्री + प्रत्येक राज्य के दो अन्य मंत्री + केंद्र शासित प्रदेशों के प्रशासक |
| लक्ष्य | अंतर-राज्य और केंद्र-राज्य सहयोग को बढ़ावा देना; राष्ट्रीय एकता |
| विवाद | बैठकें अक्सर अनियमित होती हैं, जिससे प्रभावशीलता कम होती है। |
प्रारंभिक परीक्षा टिप्स
- क्षेत्रीय परिषदें वैधानिक निकाय हैं (राज्यों के पुनर्गठन अधिनियम, 1956), संवैधानिक नहीं।
- केंद्रीय गृह मंत्री सभी क्षेत्रीय परिषदों के सामान्य अध्यक्ष होते हैं।
- NEC एक अलग वैधानिक निकाय है जिसे NEC अधिनियम, 1971 द्वारा स्थापित किया गया है।
- क्षेत्रीय परिषदें आर्थिक, सामाजिक और सांस्कृतिक मामलों में अंतर-राज्य सहयोग को बढ़ावा देती हैं।
मुख्य परीक्षा बिंदु
- क्षेत्रीय परिषदें सीमा विवादों और आंतरिक सुरक्षा जैसी सामान्य समस्याओं के लिए एक क्षेत्रीय दृष्टिकोण को बढ़ावा देने के लिए आवश्यक हैं।
- उनका वैधानिक स्वरूप अंतर-राज्य और केंद्र-राज्य संवाद के लिए एक स्थायी ढाँचा सुनिश्चित करता है, सहयोगी संघवाद को मजबूत करता है।
- सरकारिया और पंची आयोगों द्वारा अनुशंसित लगातार, संरचित बैठकें क्षेत्रीयता को रोकने और नीति समन्वय को बढ़ाने के लिए आवश्यक हैं।
भारत में क्षेत्रवाद: कारण, रूप और संघीय प्रतिक्रिया
क्षेत्रवाद भाषा, संस्कृति, जातीयता या आर्थिक हितों पर आधारित किसी क्षेत्र के प्रति निष्ठा की भावना है। यह स्वस्थ हो सकता है—संघ के भीतर पहचान का दावा और न्यायपूर्ण विकास की माँग—या विभाजनकारी, जब यह 'धरती पुत्र' शत्रुता या अलगाववाद बन जाए। भारत की संघीय संरचना (भाषाई राज्य, अनुच्छेद 371, छठी अनुसूची, नए राज्य) ने क्षेत्रीय आकांक्षाओं को काफ़ी हद तक समायोजित किया है।
1. कारण
भाषा और संस्कृति: सशक्त क्षेत्रीय भाषाएँ और साहित्य (जैसे तमिल, तेलुगु, मराठी)।
असमान विकास: राज्यों के भीतर पिछड़े क्षेत्र (तेलंगाना, विदर्भ, बुंदेलखंड) उपेक्षित महसूस करते हैं।
जातीयता और भूगोल: पूर्वोत्तर में विशिष्ट जनजातीय पहचान और अलगाव।
इतिहास: पूर्व राज्यों और आंदोलनों की स्मृतियाँ।
राजनीतिक लामबंदी: क्षेत्रीय दल चुनावी समर्थन के लिए क्षेत्रीय पहचान का उपयोग करते हैं।
2. रूप
अलग राज्य की माँग: आंध्र (1953), झारखंड, छत्तीसगढ़, उत्तराखंड (2000), तेलंगाना (2014); गोरखालैंड, विदर्भ जैसी लंबित माँगें।
स्वायत्तता की माँग: आनंदपुर साहिब प्रस्ताव (1973), राजमन्नार समिति (तमिलनाडु, 1969)।
धरती पुत्र: प्रवासियों के प्रति शत्रुता (जैसे 1960 के दशक में शिवसेना); निजी नौकरियों में अधिवास कोटा (हरियाणा का 2020 का कानून 2023 में पंजाब और हरियाणा उच्च न्यायालय ने रद्द किया)।
अंतर-राज्यीय विवाद: नदी जल (कावेरी, कृष्णा) और सीमाएँ (बेलगावी)।
अलगाववाद: खालिस्तान आंदोलन, पूर्वोत्तर के कुछ विद्रोह।
3. संघीय और संवैधानिक प्रतिक्रिया
राज्य पुनर्गठन अधिनियम, 1956 (फज़ल अली आयोग) ने भाषाई राज्य बनाए।
अनुच्छेद 371 और 371A–371J: महाराष्ट्र, गुजरात, नागालैंड, सिक्किम, कर्नाटक जैसे राज्यों के लिए विशेष प्रावधान।
पाँचवीं और छठी अनुसूची: स्वायत्त परिषदों के माध्यम से जनजातीय क्षेत्रों का स्वशासन।
सहकारी संघवाद: वित्त आयोग हस्तांतरण, अंतर-राज्य परिषद, क्षेत्रीय परिषदें, नीति आयोग।
आयोग: केंद्र-राज्य संबंधों पर सरकारिया (1988) और पुंछी (2010) रिपोर्ट।
4. मूल्यांकन
सकारात्मक: लोकतंत्र को गहरा करता है, सरकार को लोगों के निकट लाता है, सांस्कृतिक विविधता की रक्षा करता है, क्षेत्रीय दल संघीय सौदेबाज़ी मज़बूत करते हैं।
नकारात्मक: संकीर्णता, प्रवासियों के साथ भेदभाव, अंतर-राज्यीय संघर्ष, अलगाववादी होने पर एकता को खतरा।
आगे की राह: संतुलित क्षेत्रीय विकास, भाषाई विविधता का सम्मान, संवाद, और विवाद समाधान के लिए सशक्त संस्थाएँ।
| स्वस्थ क्षेत्रवाद | विभाजनकारी क्षेत्रवाद |
|---|---|
| संघ के भीतर विकास की माँग | अलगाववादी माँगें |
| क्षेत्रीय भाषा और संस्कृति का संवर्धन | अन्य भाषाओं और प्रवासियों के प्रति शत्रुता |
| संवैधानिक तरीके (नया राज्य, स्वायत्तता) | हिंसा और विद्रोह |
प्रारंभिक परीक्षा टिप्स
- पोट्टी श्रीरामुलु की अनशन में मृत्यु के बाद आंध्र राज्य (1953) भाषाई आधार पर बना पहला राज्य था।
- फज़ल अली आयोग (SRC) के सदस्य: फज़ल अली, के.एम. पणिक्कर, एच.एन. कुंज़रू।
- तेलंगाना 2 जून 2014 को 29वाँ राज्य बना।
- अनुच्छेद 371A नागालैंड के प्रथागत कानून और भूमि को विशेष संरक्षण देता है।
- आनंदपुर साहिब प्रस्ताव 1973 में अपनाया गया।
मुख्य परीक्षा बिंदु
- क्षेत्रवाद स्वयं में राष्ट्र-विरोधी नहीं है; संघवाद के माध्यम से इसके समायोजन ने भारतीय एकता को मज़बूत किया है ('विविधता में एकता')।
- आर्थिक क्षेत्रवाद असमान विकास से उपजता है; संतुलित विकास और राजकोषीय समानीकरण शिकायतें घटाते हैं।
- धरती पुत्र नीतियाँ अनुच्छेद 19(1)(d)–(e) और अनुच्छेद 16 से टकराती हैं और राष्ट्रीय श्रम बाज़ार को नुकसान पहुँचाती हैं।
- छोटे राज्य प्रशासन सुधारते हैं पर उन्हें वित्तीय व्यवहार्यता चाहिए; कभी-कभी दूसरे राज्य पुनर्गठन आयोग का प्रस्ताव होता है।
- क्षेत्रीय दलों ने गठबंधन राजनीति को अधिक संघीय बनाया, जिससे केंद्र में राज्यों की आवाज़ मज़बूत हुई।
क्या आप जानते हैं?
- 1967 में तमिलनाडु में DMK की जीत ने उसे अपने बल पर किसी राज्य में जीतने वाला पहला क्षेत्रीय दल बनाया।
- नेहरू प्रारंभ में भाषाई राज्यों को लेकर सतर्क थे, उन्हें डर था कि इससे राष्ट्रीय एकता कमज़ोर होगी।
- भारत का संविधान आठवीं अनुसूची में 22 भाषाओं को मान्यता देता है।
भारतीय राजव्यवस्था एवं शासन: सभी अध्याय
- संविधान का निर्माण
- भारतीय संविधान की प्रमुख विशेषताएँ
- प्रस्तावना
- राज्यों एवं संघ राज्य क्षेत्रों का विकास
- नागरिकता
- मौलिक अधिकार
- राज्य के नीति निदेशक तत्व (DPSP)
- संविधान संशोधन एवं मूल ढाँचा
- संसदीय शासन प्रणाली
- संघीय कार्यपालिका
- राज्य कार्यपालिका
- राज्य विधानमंडल
- केंद्र-राज्य संबंध
- अंतर्राज्यीय संबंध
- आपातकालीन प्रावधान
- सर्वोच्च न्यायालय
- उच्च न्यायालय
- स्थानीय शासन
- संघ राज्य क्षेत्र, अनुसूचित एवं जनजातीय क्षेत्र