
अर्थशास्त्र (वैकल्पिक विषय) · UPSC नोट्स (हिंदी में)
भुगतान संतुलन और विनिमय दरें — अर्थशास्त्र (वैकल्पिक विषय) नोट्स
UPSC प्रारंभिक और मुख्य परीक्षा के लिए निःशुल्क, परीक्षा-केंद्रित नोट्स — हर विषय के साथ प्रारंभिक परीक्षा टिप्स और मुख्य परीक्षा बिंदु। 5 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
भुगतान संतुलन समायोजन: लोच, अवशोषण और मौद्रिक दृष्टिकोण
भुगतान संतुलन (balance of payments) घाटा कीमतों या आय के माध्यम से सुधारा जा सकता है। लोच दृष्टिकोण कहता है कि अवमूल्यन व्यापार संतुलन तभी सुधारता है जब मार्शल-लर्नर शर्त पूरी हो (आयात माँग लोचों का योग एक से अधिक), अल्पकाल में J-वक्र के साथ। स्थिर विनिमय दरों में विदेशी व्यापार गुणक के माध्यम से आय समायोजन घाटे का केवल भाग सुधारता है। एलेक्ज़ेंडर का अवशोषण दृष्टिकोण (1952) दिखाता है कि व्यापार संतुलन तभी सुधरता है जब उत्पादन घरेलू व्यय के सापेक्ष बढ़े (B = Y − A)। मौद्रिक दृष्टिकोण (पोलक, जॉनसन, मुंडेल, फ्रेंकल) BoP को मौद्रिक घटना मानता है: घाटा अतिरिक्त मुद्रा पूर्ति दर्शाता है और भंडार बाहर जाने पर स्वयं सुधर जाता है।
सरल शब्दों में
भुगतान संतुलन घाटे का अर्थ है देश दुनिया को अपनी कमाई से अधिक चुका रहा है, जैसे परिवार अपने वेतन से अधिक खर्च करे।
सुधार निर्यात सस्ते करके (कमज़ोर रुपया), घर में कम खर्च करके, या मुद्रा वृद्धि नियंत्रित करके आ सकता है।
हर दृष्टिकोण अलग बताता है कि कमज़ोर मुद्रा कभी-कभी घाटा घटाने में विफल क्यों होती है, जैसा भारत ने 1991 से पहले देखा।
UPSC मार्शल-लर्नर शर्त और J-वक्र सहित लोच, अवशोषण और मौद्रिक दृष्टिकोणों को समझाने और तुलना करने को कहता है।
1. अवधारणाएँ और परिभाषाएँ
भुगतान संतुलन (BoP): किसी अवधि में देश के निवासियों और शेष विश्व के बीच सभी आर्थिक लेन-देनों का व्यवस्थित अभिलेख; लेखांकन में यह सदा संतुलित रहता है (चालू खाता + पूँजी/वित्तीय खाता + भूल-चूक + भंडार में परिवर्तन = 0)।
चालू खाता: वस्तुओं (पण्य) का व्यापार, सेवाएँ, प्राथमिक आय (निवेश आय, मज़दूरी) और द्वितीयक आय (प्रेषण, अनुदान)।
पूँजी और वित्तीय खाता: FDI, पोर्टफोलियो निवेश, ऋण, बैंकिंग पूँजी और अन्य प्रवाह; भारत की प्रस्तुति में विदेशी निवेश, ऋण, बैंकिंग पूँजी और रुपया ऋण सेवा।
घाटा या अधिशेष: स्वायत्त (पूर्व-नियोजित) लेन-देनों से संबंधित; समायोजक लेन-देन (भंडार परिवर्तन, IMF उधार) अंतराल का वित्तपोषण करते हैं; असंतुलन चक्रीय, दीर्घकालीन, संरचनात्मक या मौलिक हो सकता है।
अवमूल्यन और मूल्यह्रास: अवमूल्यन स्थिर विनिमय दर में आधिकारिक कटौती है; मूल्यह्रास तिरती दर में बाज़ार द्वारा गिरावट है।
2. स्वचालित समायोजन: कीमत और आय
कीमत-धातु-प्रवाह तंत्र: डेविड ह्यूम, 'Of the Balance of Trade' (1752): स्वर्ण मान में घाटा सोने का बहिर्प्रवाह करता है, जिससे देश में मुद्रा पूर्ति और कीमतें घटती (परिमाण सिद्धांत) और विदेश में बढ़ती हैं, जो संतुलन बहाल होने तक निर्यात बढ़ाता और आयात घटाता है।
आय समायोजन (कीन्सवादी): निर्यात में गिरावट विदेशी व्यापार गुणक k = 1/(s + m) से आय घटाती है, जहाँ s सीमांत बचत प्रवृत्ति और m सीमांत आयात प्रवृत्ति है; कम आय आयात घटाती है।
स्थिर दरों में अपूर्ण समायोजन: यदि निर्यात ΔX बढ़े, आय ΔX/(s + m) और आयात m·ΔX/(s + m) बढ़ते हैं, जो s धनात्मक रहने तक ΔX से कम है; अतः आय परिवर्तन विक्षोभ का केवल भाग सुधारते हैं (मैकलप, मेट्ज़लर)।
विदेशी प्रतिघात: दो-देश मॉडल में गृह आयात बढ़ने से विदेशी आय और गृह से विदेशी आयात बढ़ते हैं, जो गृह घाटे की आंशिक भरपाई करते हैं; प्रतिघात सहित गुणक सरल गुणक से भिन्न है।
कीमत बनाम आय: प्रतिष्ठित अर्थशास्त्री कीमत परिवर्तनों (लचीली कीमतें और मज़दूरी) पर निर्भर थे; कीन्सवादियों ने दिखाया कि कठोर कीमतों में समायोजन उत्पादन और रोज़गार से होता है, जो महँगा है।
3. लोच दृष्टिकोण
स्रोत: बिकरडाइक (1920), जोन रॉबिन्सन (1937) और लॉयड मेट्ज़लर (1948); अल्फ्रेड मार्शल और अब्बा लर्नर (1944) ने सरल शर्त दी।
मान्यताएँ: आंशिक साम्य, अनंत पूर्ति लोचें (विक्रेता की मुद्रा में निर्यात कीमतें स्थिर), आरंभ में संतुलित व्यापार, आय और अन्य कीमतें स्थिर।
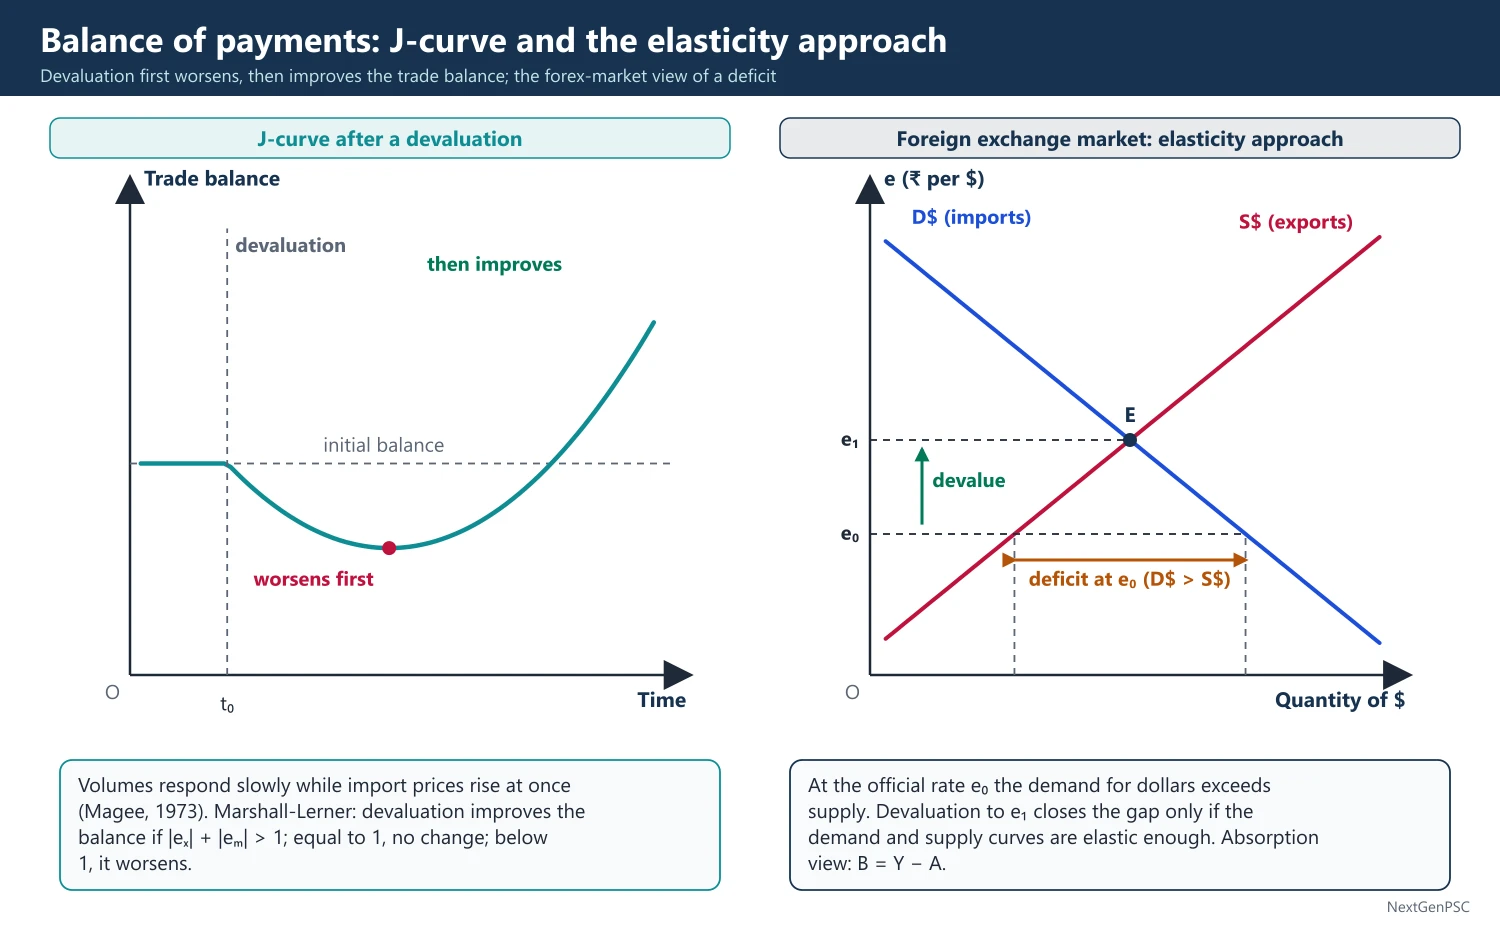
मार्शल-लर्नर शर्त: अवमूल्यन व्यापार संतुलन सुधारता है यदि |eₓ| + |eₘ|, 1 से अधिक हो, जहाँ eₓ देश के निर्यात की विदेशी माँग लोच और eₘ आयात की घरेलू माँग लोच है; योग 1 के बराबर हो तो संतुलन अपरिवर्तित, 1 से कम हो तो बिगड़ता है।
सामान्य (बिकरडाइक-रॉबिन्सन-मेट्ज़लर) शर्त: सीमित पूर्ति लोचों में शर्त कम कठोर है; पूर्ति लोचें कम हों तो माँग लोचों का योग एक से कम होने पर भी अवमूल्यन संतुलन सुधार सकता है।
J-वक्र: अल्पकाल में मात्राएँ धीरे प्रतिक्रिया करती हैं (अनुबंध, आदतें) जबकि आयात कीमतें तुरंत बढ़ती हैं, अतः व्यापार संतुलन पहले बिगड़ता फिर सुधरता है; सबसे पहले स्टीफ़न मैगी (1973) ने बताया।
पारगमन (pass-through): यदि विदेशी निर्यातक कीमत परिवर्तन का भाग सोख लें (बाज़ार के अनुसार कीमत) या घरेलू निर्यातक कीमतें बढ़ा दें, तो अवमूल्यन का प्रभाव कम होता है।
लोच निराशावाद: द्वितीय विश्व युद्ध के बाद अनेक अर्थशास्त्रियों को संदेह था कि लोचें पर्याप्त ऊँची हैं (प्राथमिक उत्पादों और तेल जैसे आवश्यक आयातों में कम लोचें), विशेषकर विकासशील देशों के लिए।
आलोचनाएँ: आंशिक साम्य; आय प्रभावों, मुद्रास्फीति और पूँजी प्रवाहों की उपेक्षा; अवमूल्यन घरेलू कीमतें बढ़ाता है और अपना ही प्रभाव क्षीण कर सकता है।
4. अवशोषण दृष्टिकोण
स्रोत: सिडनी एलेक्ज़ेंडर, 'Effects of a Devaluation on a Trade Balance' (IMF Staff Papers, 1952)।
सर्वसमिका: Y = C + I + G + (X − M); अवशोषण A = C + I + G परिभाषित करें; तब व्यापार संतुलन B = Y − A।
निहितार्थ: घाटे का अर्थ है देश उत्पादन से अधिक अवशोषित करता है; B सुधारने के लिए या तो Y बढ़े या A घटे: ΔB = ΔY − ΔA।
विघटन: ΔA = aΔY + ΔD, जहाँ a अवशोषण प्रवृत्ति और ΔD अवशोषण पर प्रत्यक्ष प्रभाव है; अतः ΔB = (1 − a)ΔY − ΔD।
अवमूल्यन के आय प्रभाव: निष्क्रिय संसाधन प्रभाव (बेरोज़गारी हो तो ऊँचा शुद्ध निर्यात Y बढ़ाता है); व्यापार शर्त प्रभाव (अवमूल्यन प्रायः व्यापार शर्तें बिगाड़ता है, वास्तविक आय घटाता है); संसाधन पुनर्आवंटन प्रभाव।
प्रत्यक्ष अवशोषण प्रभाव: वास्तविक शेष प्रभाव (ऊँची कीमतें वास्तविक मुद्रा शेष और व्यय घटाती हैं), मुद्रा भ्रम, ऊँची बचत प्रवृत्ति वाले लाभ अर्जकों की ओर आय पुनर्वितरण, और प्रत्याशाएँ।
पूर्ण रोज़गार पर: Y नहीं बढ़ सकता, अतः अवमूल्यन तभी काम करता है जब अवशोषण घटे; इसे व्यय-घटाने वाली (राजकोषीय और मौद्रिक कड़ाई) नीतियों से जोड़ना होगा।
योगदान और आलोचना: यह लोच दृष्टिकोण द्वारा उपेक्षित समष्टि कारकों पर बल देता है; फ्रिट्ज़ मैकलप (1955) ने सापेक्ष कीमतों की उपेक्षा की आलोचना की; एस.सी. त्सियांग (1961) आदि ने दोनों दृष्टिकोणों का संश्लेषण किया: अवमूल्यन (व्यय-परिवर्तन) और अवशोषण नियंत्रण (व्यय-कटौती)।
5. भुगतान संतुलन का मौद्रिक दृष्टिकोण (MABP)
स्रोत: जे.जे. पोलक (IMF, 1957), रॉबर्ट मुंडेल (1968), हैरी जॉनसन (1972), जैकब फ्रेंकल और जॉनसन, The Monetary Approach to the Balance of Payments (1976)।
मूल विचार: BoP (समग्र, पूँजी सहित) मूलतः मौद्रिक घटना है; घाटा मुद्रा की अतिरिक्त पूर्ति, अधिशेष मुद्रा की अतिरिक्त माँग दर्शाता है।
मॉडल: मुद्रा माँग Md = kPY (स्थिर); मुद्रा पूर्ति Ms = m(R + D), R विदेशी भंडार और D घरेलू साख; क्रय शक्ति समता P = eP*; साम्य में Md = Ms, अतः ΔR = ΔMd − ΔD (m = 1 लेकर)।
परिणाम: अत्यधिक घरेलू साख सृजन भंडार की हानि करता है; आय वृद्धि मुद्रा माँग बढ़ाती है और साख विस्तार के बिना अधिशेष देती है; अवमूल्यन P और Md बढ़ाता है और मुद्रा शेष समायोजित होने तक केवल अस्थायी सुधार देता है।
तिरती दरों में: मुद्रा बाज़ार साफ़ करने के लिए भंडार नहीं, विनिमय दर समायोजित होती है (विनिमय दरों का मौद्रिक दृष्टिकोण)।
नीति: IMF का वित्तीय कार्यक्रमण भंडार लक्ष्य प्राप्त करने के लिए घरेलू साख पर सीमाएँ तय करता है, भारत के 1991 के कार्यक्रम में प्रयुक्त व्यवहार।
आलोचनाएँ: अल्पकाल में स्थिर मुद्रा माँग और PPP सत्य न हों; यह BoP की संरचना और वास्तविक कारकों की उपेक्षा करता है; पूर्ण रोज़गार माना गया है; केंद्रीय बैंकों का निष्प्रभावन भंडार और मुद्रा पूर्ति का संबंध तोड़ता है।
6. बनाए जाने वाले आरेख
J-वक्र: क्षैतिज अक्ष पर समय और ऊर्ध्व पर व्यापार संतुलन लें; t0 पर अवमूल्यन चिह्नित करें; संतुलन को पहले आरंभिक स्तर से नीचे गिरते और फिर ऊपर उठते J आकार में खींचें।
लोच आरेख (विदेशी मुद्रा बाज़ार): ऊर्ध्व अक्ष पर विदेशी मुद्रा की कीमत (e, रुपये प्रति डॉलर) और क्षैतिज पर डॉलर लें; डॉलर की माँग (आयात से) और डॉलर की पूर्ति (निर्यात से) खींचें; आधिकारिक दर e0 पर माँग पूर्ति से अधिक (घाटा); e1 तक अवमूल्यन अंतराल तभी भरता है जब वक्र पर्याप्त लोचदार हों।
अवशोषण आरेख: क्षैतिज अक्ष पर Y लें; 45° रेखा और एक से कम ढाल वाली अवशोषण रेखा A = A0 + aY खींचें; ऊर्ध्व अंतर Y − A व्यापार संतुलन है; अवमूल्यन A को नीचे खिसकाता है (प्रत्यक्ष अवशोषण) या Y बढ़ाता है (निष्क्रिय संसाधन)।
मौद्रिक दृष्टिकोण आरेख: क्षैतिज अक्ष पर मुद्रा स्टॉक और ऊर्ध्व पर कीमत स्तर लें; Md ऊपर चढ़ता (kPY) और Ms ऊर्ध्वाधर; PPP कीमत पर Ms, Md से अधिक हो तो भंडार बाहर जाते हैं और Ms तब तक बाईं ओर खिसकता है जब तक Md के बराबर न हो।
7. उदाहरण और अनुप्रयोग
भारत 1966: जून 1966 में रुपये का अवमूल्यन ₹4.76 से ₹7.50 प्रति अमेरिकी डॉलर किया गया (डॉलर की रुपया कीमत में 57.5% वृद्धि), सूखे और बेलोच निर्यात तथा आयात के कारण कमज़ोर परिणामों के साथ।
भारत 1991: विदेशी मुद्रा भंडार लगभग 1 अरब अमेरिकी डॉलर तक गिर गया, लगभग दो सप्ताह के आयात के लिए पर्याप्त; जुलाई 1991 में दो चरणों में रुपये का अवमूल्यन (कुल लगभग 18–19%) किया गया, सोना गिरवी रखा गया, IMF स्टैंड-बाय व्यवस्था ली गई, और राजकोषीय तथा साख संयम ने अवशोषण घटाया: लोच, अवशोषण और मौद्रिक का संयुक्त कार्यक्रम।
भारत का चालू खाता: तेल कीमतें बढ़ने के बाद 2022–23 में घाटा GDP के लगभग 2% तक बढ़ा और 2023–24 में घटा (RBI), जो व्यापार शर्तों और अवशोषण की भूमिका दर्शाता है।
विश्व: 1967 का ब्रिटिश अवमूल्यन और प्लाज़ा समझौते (1985) के बाद अमेरिकी डॉलर का मूल्यह्रास दोनों ने J-वक्र प्रतिरूप दिखाए।
8. परीक्षा में प्रयोग
10 अंक: मान्यताओं सहित मार्शल-लर्नर शर्त और J-वक्र बताएँ।
15 अंक: B = Y − A और Y तथा A पर अवमूल्यन के प्रभावों सहित एलेक्ज़ेंडर का अवशोषण दृष्टिकोण।
20 अंक: आरेखों, नीतिगत निहितार्थों और भारत के 1991 के अनुभव सहित तीनों दृष्टिकोणों (लोच, अवशोषण, मौद्रिक) की तुलना।
मुख्य शब्द: स्वायत्त और समायोजक लेन-देन, विदेशी व्यापार गुणक, मार्शल-लर्नर शर्त, J-वक्र, पारगमन, अवशोषण, व्यय-परिवर्तन और व्यय-कटौती, घरेलू साख, PPP, वित्तीय कार्यक्रमण।
उद्धृत करने योग्य सूत्र: ΔB = (1 − a)ΔY − ΔD (एलेक्ज़ेंडर, 1952)।
| विशेषता | लोच दृष्टिकोण | अवशोषण दृष्टिकोण | मौद्रिक दृष्टिकोण |
|---|---|---|---|
| प्रमुख लेखक | मार्शल, लर्नर, रॉबिन्सन, मेट्ज़लर | एलेक्ज़ेंडर (1952) | पोलक (1957), जॉनसन, मुंडेल, फ्रेंकल (1976) |
| विश्लेषित संतुलन | व्यापार (चालू) खाता | व्यापार (चालू) खाता | समग्र BoP (भंडार) |
| ढाँचा | आंशिक साम्य; सापेक्ष कीमतें | समष्टि सर्वसमिका B = Y − A | मुद्रा बाज़ार: Md = Ms |
| अवमूल्यन सफल होने की शर्त | मार्शल-लर्नर: |eₓ| + |eₘ|, 1 से अधिक | Y, A के सापेक्ष बढ़े | घरेलू साख नियंत्रित न हो तो केवल अस्थायी |
| बल दी गई नीति | व्यय-परिवर्तन (अवमूल्यन) | व्यय-कटौती और परिवर्तन | घरेलू साख का नियंत्रण |
| मुख्य कमज़ोरी | आय और मुद्रा की उपेक्षा | सापेक्ष कीमतों और मुद्रा की उपेक्षा | स्थिर मुद्रा माँग, PPP, पूर्ण रोज़गार मानता है |
मुख्य परीक्षा बिंदु
- मार्शल-लर्नर शर्त उसकी मान्यताओं (आरंभ में संतुलित व्यापार, अनंत पूर्ति लोचें) सहित सटीक रूप से बताएँ, और J-वक्र जोड़ें।
- विदेशी व्यापार गुणक से दिखाएँ कि स्थिर दरों में आय समायोजन अपूर्ण क्यों है।
- B = Y − A और ΔB = (1 − a)ΔY − ΔD लिखें, और निष्क्रिय संसाधन, व्यापार शर्त तथा वास्तविक शेष प्रभाव समझाएँ।
- मौद्रिक दृष्टिकोण के लिए ΔR = ΔMd − ΔD लिखें और समझाएँ कि अवमूल्यन का प्रभाव केवल अस्थायी क्यों है।
- संश्लेषण के साथ निष्कर्ष दें: व्यय-परिवर्तन और व्यय-कटौती, भारत के 1991 के कार्यक्रम से दर्शाकर।
- आम गलती: यह बताए बिना मार्शल-लर्नर शर्त लागू करना कि यह आरंभिक व्यापार संतुलन और पूर्णतः लोचदार पूर्ति मानती है।
क्या आप जानते हैं?
- तीन दृष्टिकोणों की युक्ति: 'कीमत, खर्च, मुद्रा' – लोच दृष्टिकोण कीमतों को, अवशोषण दृष्टिकोण खर्च (Y − A) को, और मौद्रिक दृष्टिकोण मुद्रा (Md − Ms) को देखता है।
नीति मिश्रण: स्वान आरेख, मुंडेल का आवंटन और मुंडेल-फ्लेमिंग
खुली अर्थव्यवस्था आंतरिक संतुलन (कीमत स्थिरता के साथ पूर्ण रोज़गार) और बाह्य संतुलन (धारणीय भुगतान संतुलन) चाहती है। मीड (1951) ने दिखाया कि ये टकरा सकते हैं, और टिनबर्गेन (1952) ने दिखाया कि दो लक्ष्यों के लिए दो उपकरण चाहिए। स्वान आरेख (1955) दोनों तक पहुँचने के लिए व्यय-परिवर्तनकारी (अवशोषण) और व्यय-स्थानांतरक (विनिमय दर) नीतियों का प्रयोग करता है। मुंडेल (1962) ने दिखाया कि पूँजी गतिशीलता सहित स्थिर दरों में मौद्रिक नीति बाह्य संतुलन को और राजकोषीय नीति आंतरिक संतुलन को सौंपी जानी चाहिए। मुंडेल-फ्लेमिंग मॉडल दिखाता है कि पूर्ण पूँजी गतिशीलता में राजकोषीय नीति स्थिर दरों में और मौद्रिक नीति तिरती दरों में काम करती है।
सरल शब्दों में
देश एक साथ दो चीज़ें चाहता है: घर में कम मुद्रास्फीति के साथ रोज़गार (आंतरिक संतुलन) और बाहर अधारणीय व्यापार घाटा नहीं (बाह्य संतुलन)।
यह दो नियंत्रणों, स्टीयरिंग और एक्सीलेरेटर, से कार चलाने जैसा है: एक नियंत्रण दिशा और गति दोनों नहीं संभाल सकता।
इसलिए सरकारें बजट नीति, ब्याज दरों और विनिमय दर को मिलाती हैं, और सर्वोत्तम मिश्रण इस पर निर्भर है कि मुद्रा तिरती है या नहीं।
UPSC स्वान आरेख बनाने, मुंडेल का आवंटन समझाने और मुंडेल-फ्लेमिंग परिणाम बताने को कहता है।
1. अवधारणाएँ और परिभाषाएँ
आंतरिक संतुलन: स्थिर कीमतों के साथ पूर्ण रोज़गार पर उत्पादन।
बाह्य संतुलन: ऐसी भुगतान संतुलन स्थिति जिसे देश धारणीय मानता है (प्रायः चालू खाता संतुलन या भंडार का लक्ष्य स्तर)।
मीड का टकराव: जेम्स मीड, The Balance of Payments (1951): स्थिर विनिमय दर और केवल माँग प्रबंधन के साथ, बेरोज़गारी और घाटे (या मुद्रास्फीति और अधिशेष) वाला देश दुविधा में होता है: माँग बढ़ाना बेरोज़गारी दूर करता है पर घाटा बिगाड़ता है।
टिनबर्गेन का नियम: यान टिनबर्गेन, On the Theory of Economic Policy (1952): n स्वतंत्र लक्ष्यों तक पहुँचने के लिए कम से कम n स्वतंत्र उपकरण चाहिए।
व्यय-परिवर्तनकारी (घटाने वाली) नीतियाँ: राजकोषीय और मौद्रिक नीतियाँ जो कुल घरेलू व्यय (अवशोषण) का स्तर बदलती हैं।
व्यय-स्थानांतरक नीतियाँ: नीतियाँ जो व्यय को विदेशी और घरेलू वस्तुओं के बीच खिसकाती हैं, मुख्यतः विनिमय दर परिवर्तन, और प्रशुल्क तथा निर्यात सब्सिडी भी (हैरी जॉनसन की शब्दावली, 1958)।
2. स्वान आरेख चरणबद्ध
स्रोत: ट्रेवर स्वान, 'Longer-run Problems of the Balance of Payments' (1955 का शोध-पत्र, 1963 में प्रकाशित); इसने मीड के विश्लेषण को औपचारिक रूप दिया।
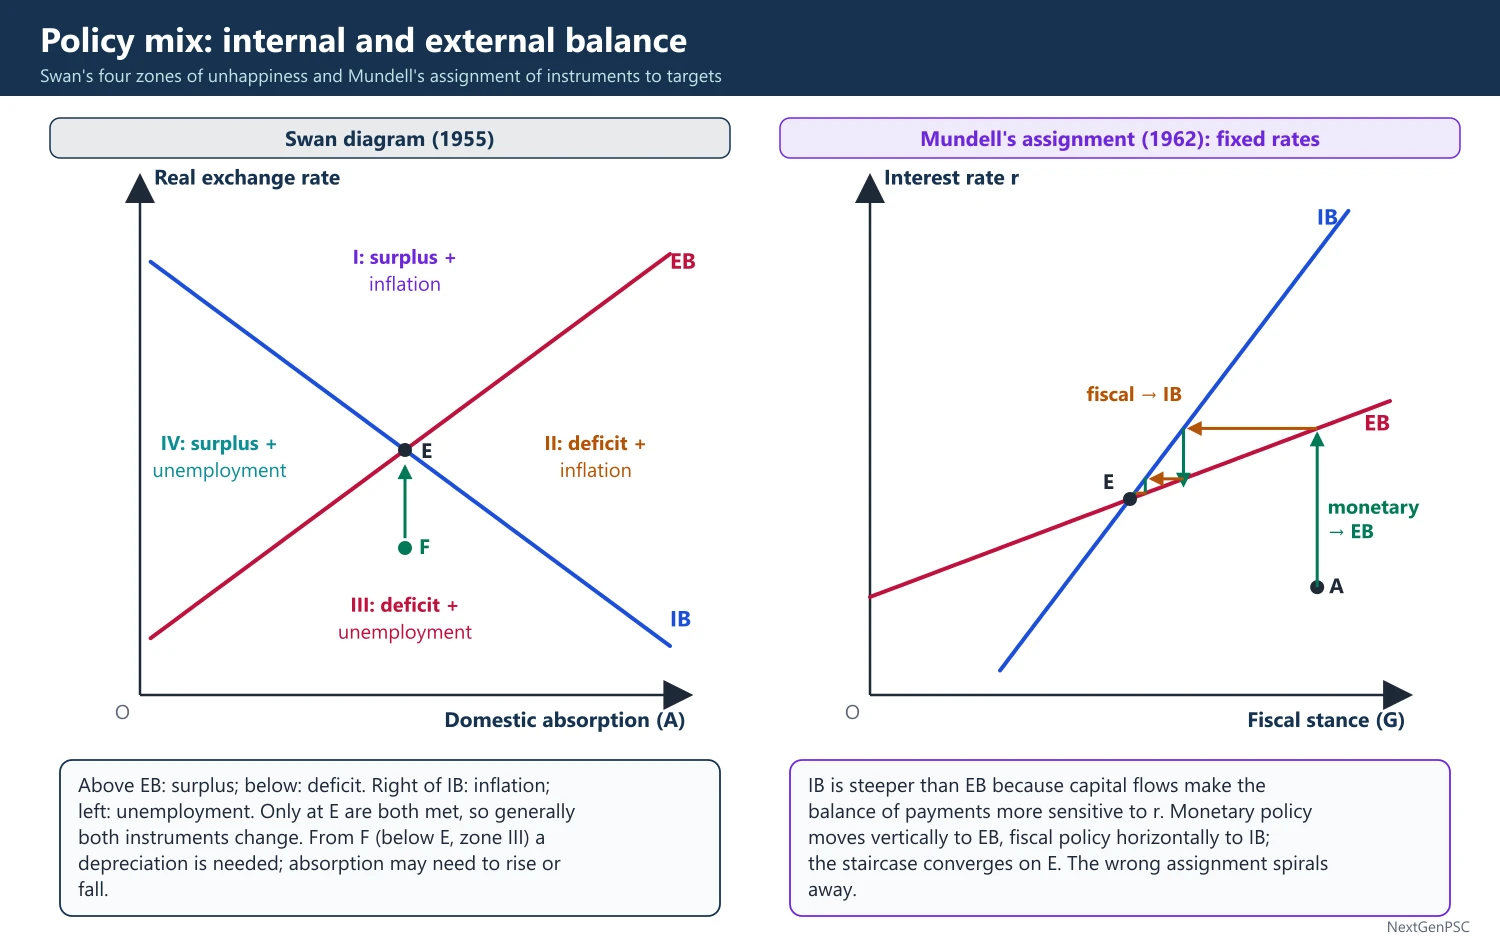
अक्ष: क्षैतिज अक्ष पर घरेलू अवशोषण (वास्तविक व्यय, A); ऊर्ध्व अक्ष पर वास्तविक विनिमय दर (विदेशी मुद्रा की कीमत, वृद्धि का अर्थ मूल्यह्रास और अधिक प्रतिस्पर्धात्मकता)।
बाह्य संतुलन (EB) वक्र: ऊपर चढ़ता है: ऊँचा अवशोषण आयात बढ़ाता है, अतः चालू खाता संतुलित रखने के लिए ऊँची (मूल्यह्रासित) विनिमय दर चाहिए; EB से ऊपर के बिंदु अधिशेष, नीचे के घाटा हैं।
आंतरिक संतुलन (IB) वक्र: नीचे झुकता है: ऊँचा अवशोषण माँग बढ़ाता है, अतः माँग को विदेश की ओर मोड़ने और मुद्रास्फीति से बचने के लिए अधिमूल्यन (नीची विनिमय दर) चाहिए; IB के दाईं ओर के बिंदु मुद्रास्फीति, बाईं ओर के बेरोज़गारी दिखाते हैं।
'आर्थिक दुःख' के चार क्षेत्र: उत्तर: अधिशेष और मुद्रास्फीति; पूर्व: घाटा और मुद्रास्फीति; दक्षिण: घाटा और बेरोज़गारी; पश्चिम: अधिशेष और बेरोज़गारी।
नीतिगत सीख: केवल प्रतिच्छेद E पर दोनों संतुलन प्राप्त होते हैं; सामान्यतः दोनों उपकरण बदलने होते हैं; जैसे E के ठीक नीचे का बिंदु (दक्षिण क्षेत्र में बेरोज़गारी सहित घाटा) मूल्यह्रास माँगता है, और सटीक स्थिति के अनुसार अवशोषण बढ़ाना या घटाना पड़ सकता है।
मीड की दुविधा स्थितियाँ: अधिशेष सहित बेरोज़गारी, या घाटे सहित मुद्रास्फीति, केवल अवशोषण से हल हो सकती हैं; घाटे सहित बेरोज़गारी या अधिशेष सहित मुद्रास्फीति के लिए विनिमय दर भी चाहिए।
सीमाएँ: पूँजी प्रवाहों की उपेक्षा करता है, मानता है कि वास्तविक विनिमय दर नियंत्रित हो सकती है (मौद्रिक अवमूल्यन मुद्रास्फीति से निष्प्रभावी हो सकता है), और लक्ष्यों को स्थिर मानता है।
3. मुंडेल की आवंटन समस्या
स्रोत: रॉबर्ट मुंडेल, 'The Appropriate Use of Monetary and Fiscal Policy for Internal and External Stability' (IMF Staff Papers, 1962)।
परिवेश: स्थिर विनिमय दर, अंतर्राष्ट्रीय रूप से गतिशील पूँजी; उपकरण: राजकोषीय नीति (सरकारी व्यय या बजट संतुलन) और मौद्रिक नीति (ब्याज दर)।
मुख्य अंतर्दृष्टि: दोनों नीतियाँ आय को प्रभावित करती हैं, पर मौद्रिक नीति ब्याज दर के माध्यम से पूँजी प्रवाहों को भी प्रभावित करती है; अतः मौद्रिक नीति का भुगतान संतुलन पर, और राजकोषीय नीति का आंतरिक संतुलन पर सापेक्ष रूप से प्रबल प्रभाव है।
प्रभावी बाज़ार वर्गीकरण का सिद्धांत: हर उपकरण उस लक्ष्य को सौंपें जिस पर उसका सापेक्ष प्रभाव सबसे अधिक हो: मौद्रिक नीति बाह्य संतुलन को, राजकोषीय नीति आंतरिक संतुलन को।
स्थिरता: सही आवंटन में विकेंद्रीकृत नीति समायोजन संयुक्त साम्य की ओर अभिसरित होते हैं; गलत आवंटन में वे दूर भागते हैं (अस्थिरता)।
आरेख: ऊर्ध्व अक्ष पर ब्याज दर और क्षैतिज पर राजकोषीय रुख (सरकारी व्यय या बजट घाटा) लें; IB रेखा ऊपर चढ़ती है (अधिक व्यय को पूर्ण रोज़गार बनाए रखने के लिए ऊँची ब्याज दर चाहिए); EB रेखा भी ऊपर चढ़ती है पर सपाट है (ऊँची ब्याज दर पूँजी खींचती है, अतः BoP, r के प्रति अधिक संवेदनशील है); सही आवंटन में अभिसरित और गलत आवंटन में अपसरित टेढ़ा-मेढ़ा पथ दिखाएँ।
आलोचनाएँ: ऊँची ब्याज दरों से खरीदे गए पूँजी अंतर्प्रवाह एक प्रवाह हैं जो धारणीय न हों; ब्याज भुगतान चालू खाता बिगाड़ते हैं; पूँजी गतिशीलता सीमित हो सकती है; राजकोषीय नीति के विलंब लंबे हैं।
4. मुंडेल-फ्लेमिंग मॉडल
स्रोत: जे. मार्कस फ्लेमिंग, 'Domestic Financial Policies under Fixed and under Floating Exchange Rates' (IMF Staff Papers, 1962), और रॉबर्ट मुंडेल, 'Capital Mobility and Stabilization Policy under Fixed and Flexible Exchange Rates' (Canadian Journal of Economics and Political Science, 1963); मुंडेल को 1999 में नोबेल पुरस्कार मिला।
संरचना: BP वक्र सहित विस्तारित IS-LM; IS: Y = C(Y − T) + I(r) + G + NX(e, Y); LM: M/P = L(Y, r); BP: NX(e, Y) + KA(r − r*) = 0।
BP वक्र का ढाल: अपूर्ण पूँजी गतिशीलता में ऊपर चढ़ता (ऊँचा Y आयात बढ़ाता है, अतः पूँजी खींचने के लिए ऊँचा r चाहिए); पूर्ण पूँजी गतिशीलता में r = r* पर क्षैतिज; पूँजी गतिशीलता न हो तो ऊर्ध्वाधर।
मान्यताएँ: छोटी खुली अर्थव्यवस्था, स्थिर कीमतें (अल्पकाल), स्थैतिक विनिमय दर प्रत्याशाएँ, क्लासिक स्थिति में पूर्ण पूँजी गतिशीलता।
स्थिर दरें, मौद्रिक विस्तार: LM दाईं ओर खिसकता है, r, r* से नीचे गिरता है, पूँजी बाहर जाती है, केंद्रीय बैंक दर बचाने के लिए भंडार बेचता है, मुद्रा पूर्ति वापस घटती है: मौद्रिक नीति अप्रभावी।
स्थिर दरें, राजकोषीय विस्तार: IS दाईं ओर खिसकता है, r, r* से ऊपर जाने लगता है, पूँजी अंदर आती है, केंद्रीय बैंक विदेशी मुद्रा खरीदता है, मुद्रा पूर्ति बढ़ती है (LM दाईं ओर): राजकोषीय नीति अत्यधिक प्रभावी, कोई बहिर्गमन नहीं।
तिरती दरें, मौद्रिक विस्तार: LM दाईं ओर खिसकता है, r गिरता है, पूँजी बाहर जाती है, मुद्रा का मूल्यह्रास होता है, शुद्ध निर्यात बढ़ता है और IS दाईं ओर खिसकता है: मौद्रिक नीति अत्यधिक प्रभावी।
तिरती दरें, राजकोषीय विस्तार: IS दाईं ओर खिसकता है, r बढ़ने लगता है, पूँजी अंदर आती है, मुद्रा का अधिमूल्यन होता है, शुद्ध निर्यात गिरता है और IS वापस खिसकता है: राजकोषीय नीति अप्रभावी (व्यापार संतुलन से पूर्ण बहिर्गमन)।
अपूर्ण पूँजी गतिशीलता: परिणाम इस पर निर्भर हैं कि BP वक्र LM से ढालू है या सपाट; यदि BP, LM से सपाट हो (ऊँची गतिशीलता), तो राजकोषीय विस्तार स्थिर दरों में BoP अधिशेष और तिरती दरों में अधिमूल्यन करता है।
आलोचनाएँ: स्थिर कीमतें, स्थैतिक प्रत्याशाएँ, संपत्ति या स्टॉक प्रभाव नहीं, छोटे देश की मान्यता; डॉर्नबुश (1976) ने चिपचिपी कीमतें और विवेकशील प्रत्याशाएँ जोड़ीं, जिससे विनिमय दर का अतिक्रमण (overshooting) मिला।
5. बनाए जाने वाले आरेख
स्वान आरेख: क्षैतिज अक्ष पर अवशोषण और ऊर्ध्व पर वास्तविक विनिमय दर लें; ऊपर चढ़ता EB और नीचे झुकता IB खींचें, जो E पर काटें; चार क्षेत्र लिखें (ऊपर I अधिशेष-मुद्रास्फीति, दाईं ओर II घाटा-मुद्रास्फीति, नीचे III घाटा-बेरोज़गारी, बाईं ओर IV अधिशेष-बेरोज़गारी); दुविधा क्षेत्र में एक बिंदु चिह्नित कर E तक नीति पथ दिखाएँ।
मुंडेल आवंटन: राजकोषीय रुख के सापेक्ष ब्याज दर लें, IB, EB से ढालू; दोनों रेखाओं से बाहर के बिंदु से शुरू करें; मौद्रिक नीति को ऊर्ध्वाधर EB तक और राजकोषीय नीति को क्षैतिज IB तक चलते दिखाएँ, जो सीढ़ीनुमा रूप में प्रतिच्छेद तक अभिसरित हों।
मुंडेल-फ्लेमिंग चार भाग: हर भाग में IS, LM और r* पर क्षैतिज BP खींचें; (a) स्थिर दर, LM खिसकाव उलट जाता है; (b) स्थिर दर, IS खिसकाव और प्रेरित LM खिसकाव Y को प्रबल रूप से बढ़ाते हैं; (c) तिरती दर, LM खिसकाव और प्रेरित IS खिसकाव Y बढ़ाते हैं; (d) तिरती दर, अधिमूल्यन से IS खिसकाव उलट जाता है।
6. उदाहरण और अनुप्रयोग
भारत: 1991 में भारत ने अवमूल्यन (व्यय-स्थानांतरण) को राजकोषीय समेकन और साख संयम (व्यय-कटौती) से जोड़ा, स्वान-आरेख प्रकार का पैकेज; आज की प्रबंधित तिरती दर और आंशिक पूँजी गतिशीलता में RBI की मौद्रिक नीति मुद्रास्फीति के लिए प्रभावी है जबकि राजकोषीय नीति विनिमय दर से आंशिक बहिर्गमन का सामना करती है।
हांगकांग: 1983 से अमेरिकी डॉलर से जुड़े मुद्रा बोर्ड के साथ हांगकांग मौद्रिक नीति प्रयोग नहीं कर सकता; उसकी ब्याज दरें अमेरिकी दरों का अनुसरण करती हैं, स्थिर-दर मुंडेल-फ्लेमिंग उदाहरण।
1980 के दशक के आरंभ का अमेरिका: तिरती दरों में ढीली राजकोषीय और कड़ी मौद्रिक नीति ने ऊँची ब्याज दरें, मज़बूत डॉलर और बड़े व्यापार घाटे पैदा किए, जैसा मुंडेल-फ्लेमिंग अनुमान लगाता है।
यूरो क्षेत्र: सदस्य देश स्थिर आंतरिक विनिमय दर साझा करते हैं; राजकोषीय नीति उनका मुख्य राष्ट्रीय स्थिरीकरण उपकरण है, जो स्थिर दरों में मुंडेल-फ्लेमिंग से संगत है।
7. परीक्षा में प्रयोग
10 अंक: टिनबर्गेन का नियम, मीड का टकराव और दो प्रकार की नीतियाँ (व्यय-परिवर्तनकारी और स्थानांतरक) बताएँ।
15 अंक: चार क्षेत्रों और नीतिगत नुस्खों सहित स्वान आरेख।
20 अंक: स्थिरता तर्क सहित मुंडेल का आवंटन और आरेखों सहित स्थिर तथा तिरती दरों में मुंडेल-फ्लेमिंग परिणाम, भारत पर लागू।
मुख्य शब्द: आंतरिक संतुलन, बाह्य संतुलन, टिनबर्गेन नियम, व्यय-स्थानांतरण, व्यय-कटौती, आर्थिक दुःख के क्षेत्र, प्रभावी बाज़ार वर्गीकरण, BP वक्र, पूर्ण पूँजी गतिशीलता, नीति मिश्रण।
उद्धृत करने योग्य कथन: मुंडेल (1962): स्थिर विनिमय दरों में मौद्रिक नीति बाह्य उद्देश्यों पर और राजकोषीय नीति आंतरिक उद्देश्यों पर लक्षित होनी चाहिए।
| नीति | स्थिर विनिमय दर | तिरती विनिमय दर |
|---|---|---|
| मौद्रिक विस्तार | अप्रभावी: भंडार बाहर जाते हैं, मुद्रा पूर्ति मूल स्तर पर लौटती है | अत्यधिक प्रभावी: मूल्यह्रास शुद्ध निर्यात बढ़ाता है |
| राजकोषीय विस्तार | अत्यधिक प्रभावी: पूँजी अंतर्प्रवाह मुद्रा पूर्ति बढ़ाता है; कोई बहिर्गमन नहीं | अप्रभावी: अधिमूल्यन शुद्ध निर्यात घटाता है (पूर्ण बहिर्गमन) |
| क्रियाविधि | केंद्रीय बैंक हस्तक्षेप मुद्रा पूर्ति बदलता है | विनिमय दर समायोजित होती है |
| क्षेत्र | दशा | केवल अवशोषण से दुविधा? | नीति दिशा |
|---|---|---|---|
| उत्तर | अधिशेष और मुद्रास्फीति | हाँ | अधिमूल्यन; आवश्यकतानुसार अवशोषण समायोजन |
| पूर्व | घाटा और मुद्रास्फीति | नहीं | अवशोषण घटाएँ (आवश्यकतानुसार विनिमय दर भी) |
| दक्षिण | घाटा और बेरोज़गारी | हाँ | मूल्यह्रास; आवश्यकतानुसार अवशोषण समायोजन |
| पश्चिम | अधिशेष और बेरोज़गारी | नहीं | अवशोषण बढ़ाएँ (आवश्यकतानुसार विनिमय दर भी) |
मुख्य परीक्षा बिंदु
- किसी भी नीति-मिश्रण प्रश्न को टिनबर्गेन के नियम और मीड के टकराव से आरंभ करें।
- सही ढाल वाले IB (नीचे झुकता) और EB (ऊपर चढ़ता) वक्रों सहित स्वान आरेख बनाएँ और चारों क्षेत्र लिखें।
- प्रभावी बाज़ार वर्गीकरण के सिद्धांत से मुंडेल का आवंटन समझाएँ, और दिखाएँ कि गलत आवंटन अस्थिर क्यों है।
- मुंडेल-फ्लेमिंग परिणाम 2×2 तालिका में प्रस्तुत करें और हर खाने को क्रियाविधि (भंडार या विनिमय दर) से समर्थित करें।
- आंशिक पूँजी गतिशीलता वाली भारत की प्रबंधित तिरती दर, और स्थिर-दर उदाहरण के रूप में हांगकांग के मुद्रा बोर्ड पर लागू करें।
- आम गलती: मुंडेल आवंटन उलट देना; स्थिर दरों में मौद्रिक नीति बाह्य संतुलन को, राजकोषीय नीति आंतरिक संतुलन को जाती है।
क्या आप जानते हैं?
- मुंडेल-फ्लेमिंग की युक्ति: 'स्थिर को राजकोषीय प्रिय, तिरती को मौद्रिक प्रिय' – स्थिर दरों में राजकोषीय नीति काम करती है, तिरती दरों में मौद्रिक नीति।
विनिमय दर व्यवस्थाएँ: स्थिर, तिरती, मुद्रा बोर्ड और विकासशील देश
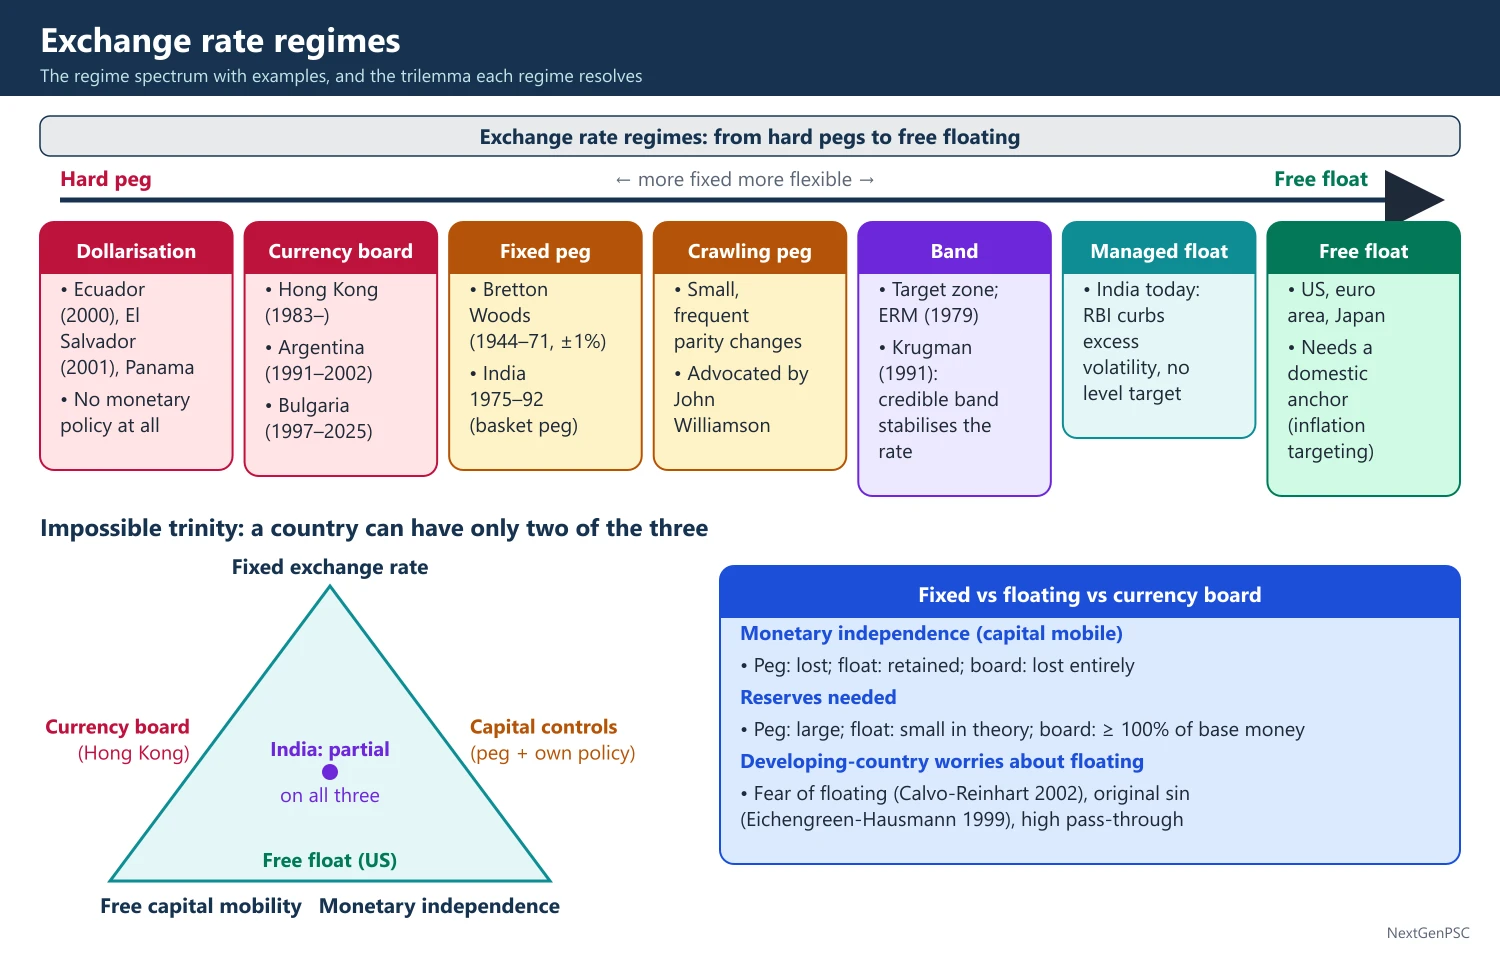
विनिमय दर व्यवस्था वे नियम हैं जिनसे देश की मुद्रा का मूल्य तय होता है। व्यवस्थाएँ कठोर पेग (मुद्रा बोर्ड, डॉलरीकरण) से नरम पेग (समायोज्य, सरकते पेग, पट्टियाँ) और प्रबंधित तिरती दर होते हुए स्वतंत्र तिरती दर तक हैं। स्वर्ण मान और ब्रेटन वुड्स (1944–1973) के बाद प्रमुख मुद्राएँ तिरती हैं। मिल्टन फ्रीडमैन (1953) ने लचीली दरों का समर्थन किया; आलोचक अस्थिरता और सट्टे पर बल देते हैं। मुद्रा बोर्ड पूर्ण भंडार समर्थन से दर स्थिर करता है, विश्वसनीयता देता है पर स्वतंत्र मौद्रिक नीति नहीं। विकासशील देशों के लिए तिरती दर तिरने का भय (कैल्वो-रेनहार्ट), मूल पाप (आइकनग्रीन-हॉसमैन) और पारगमन समस्याएँ लाती है, इसीलिए भारत सहित अनेक देश प्रबंधित तिरती दर चलाते हैं।
सरल शब्दों में
विनिमय दर एक मुद्रा की दूसरी मुद्रा में कीमत है, जैसे एक डॉलर खरीदने के लिए कितने रुपये।
देश यह कीमत सरकार द्वारा तय बस किराये की तरह स्थिर कर सकता है, या बाज़ार में सब्ज़ी की कीमतों की तरह तिरने दे सकता है, या बीच का कुछ कर सकता है।
स्थिर दरें निश्चितता देती हैं पर दबाव में ढह सकती हैं; तिरती दरें सुचारु रूप से समायोजित होती हैं पर तेज़ी से झूल सकती हैं, जिससे आयातकों और उधारकर्ताओं को हानि होती है।
UPSC स्थिर और तिरती दरों की तुलना, मुद्रा बोर्ड और भारत जैसे विकासशील देशों के लिए उपयुक्त व्यवस्था का मूल्यांकन पूछता है।
1. अवधारणाएँ और परिभाषाएँ
मौद्रिक विनिमय दर (e): घरेलू मुद्रा में विदेशी मुद्रा की कीमत (₹ प्रति अमेरिकी डॉलर); वृद्धि रुपये का मूल्यह्रास है।
वास्तविक विनिमय दर: e·P*/P, विदेशी और घरेलू वस्तुओं की सापेक्ष कीमत; वास्तविक प्रभावी विनिमय दर (REER) अनेक साझेदारों के सापेक्ष व्यापार-भारित औसत है (RBI 40-मुद्रा REER सूचकांक प्रकाशित करता है)।
क्रय शक्ति समता (PPP): गुस्ताव कैसल (1918): निरपेक्ष PPP, e = P/P*; सापेक्ष PPP, e में प्रतिशत परिवर्तन मुद्रास्फीति अंतर के बराबर; दीर्घकाल में मोटे तौर पर सत्य, अल्पकाल में कमज़ोर।
विनिमय दर व्यवस्था: विनिमय दर निर्धारण की व्यवस्था; IMF वास्तविक व्यवस्थाओं को कठोर पेग (अलग वैध मुद्रा नहीं, मुद्रा बोर्ड), नरम पेग (पारंपरिक पेग, स्थिरीकृत व्यवस्था, सरकता पेग, सरकने जैसी व्यवस्था, क्षैतिज पट्टियों में पेग), तिरती व्यवस्थाओं (तिरती, स्वतंत्र तिरती) और अन्य प्रबंधित व्यवस्थाओं में वर्गीकृत करता है।
2. व्यवस्थाओं का इतिहास
स्वर्ण मान (लगभग 1870–1914): मुद्राएँ स्थिर समताओं पर सोने में परिवर्तनीय; कीमत-धातु-प्रवाह तंत्र से समायोजन; प्रथम विश्व युद्ध में निलंबित; 1920 के दशक में थोड़े समय के लिए बहाल और 1930 के दशक में त्यागा गया (ब्रिटेन 1931 में हटा)।
ब्रेटन वुड्स प्रणाली (1944–1971/73): ब्रेटन वुड्स सम्मेलन (जुलाई 1944) में सहमत, जिसने IMF और विश्व बैंक बनाए; समायोज्य पेग: मुद्राएँ अमेरिकी डॉलर से ±1% के भीतर स्थिर, केंद्रीय बैंकों के लिए डॉलर 35 अमेरिकी डॉलर प्रति औंस पर सोने में परिवर्तनीय; 'मौलिक असंतुलन' में समता परिवर्तन अनुमत।
ट्रिफ़िन दुविधा: रॉबर्ट ट्रिफ़िन, Gold and the Dollar Crisis (1960): विश्व को बढ़ती डॉलर तरलता चाहिए थी, जिसके लिए अमेरिकी घाटे आवश्यक थे, जो बदले में डॉलर-सोना परिवर्तनीयता में विश्वास कमज़ोर करते थे।
पतन: राष्ट्रपति निक्सन ने 15 अगस्त 1971 को डॉलर-सोना परिवर्तनीयता निलंबित की; स्मिथसोनियन समझौते (दिसंबर 1971) ने पट्टियाँ ±2.25% तक चौड़ी कीं; मार्च 1973 में सामान्यीकृत तिरती दर शुरू हुई; जमैका समझौते (1976) और IMF के द्वितीय संशोधन (1978) ने तिरती दर को वैध बनाया।
यूरोपीय व्यवस्थाएँ: यूरोपीय मौद्रिक प्रणाली की विनिमय दर क्रियाविधि (1979) यूरो (1999) तक ले गई।
3. स्थिर बनाम तिरती: बहस
तिरती दर के पक्ष में: मिल्टन फ्रीडमैन, 'The Case for Flexible Exchange Rates' (1953): स्वचालित BoP समायोजन, मौद्रिक नीति स्वतंत्रता, विदेशी मुद्रास्फीति और आघातों से बचाव, बड़े भंडार की आवश्यकता नहीं, और सट्टा स्थिरकारी है क्योंकि लाभ कमाने वाले सटोरिए सस्ते में खरीदते और महँगे में बेचते हैं।
स्थिर दरों के पक्ष में: व्यापार और निवेश के लिए निश्चितता, मौद्रिक और राजकोषीय नीति पर अनुशासन (मौद्रिक लंगर), प्रतिस्पर्धी मूल्यह्रास से बचाव, और अस्थिरकारी सट्टे से सुरक्षा (रैगनर नर्क्से का अंतर-युद्ध काल का अध्ययन, 1944)।
स्थिर दरों की लागतें: पूँजी गतिशीलता में मौद्रिक स्वतंत्रता की हानि (त्रयी), सट्टा आक्रमणों और अचानक पतन का जोखिम, बड़े भंडार की आवश्यकता।
तिरती दर की लागतें: अस्थिरता और गलत संरेखण, विनिमय दर का अतिक्रमण (डॉर्नबुश, 1976), मुद्रास्फीति पारगमन, और जहाँ ऋण विदेशी मुद्रा में हों वहाँ बैलेंस शीट प्रभाव।
मध्यवर्ती व्यवस्थाएँ: सरकते पेग (जॉन विलियमसन), लक्ष्य क्षेत्र (क्रुगमैन, 1991 ने दिखाया कि विश्वसनीय पट्टी उसके भीतर दर को स्थिर करती है, 'हनीमून प्रभाव'), और प्रबंधित तिरती दरें।
द्विध्रुवीय मत: स्टैनली फ़िशर (2001) ने कहा कि ऊँची पूँजी गतिशीलता में नरम पेग संकट-प्रवण हैं, अतः देश कठोर पेग या तिरती दर की ओर जाते हैं ('मध्य का खोखलापन'); बाद के प्रमाण दिखाते हैं कि अनेक देश अब भी मध्यवर्ती व्यवस्थाएँ प्रयोग करते हैं।
4. मुद्रा बोर्ड
परिभाषा: ऐसी मौद्रिक व्यवस्था जिसमें घरेलू मुद्रा को निर्दिष्ट विदेशी मुद्रा से स्थिर दर पर बदलने की कानूनी प्रतिबद्धता हो, और आधार मुद्रा पूरी तरह (100% या अधिक) विदेशी भंडार से समर्थित हो।
विशेषताएँ: कोई विवेकाधीन मौद्रिक नीति नहीं; मुद्रा पूर्ति केवल भंडार के साथ बदलती है; केंद्रीय बैंक असीमित अंतिम ऋणदाता के रूप में कार्य नहीं कर सकता या सरकार का वित्तपोषण नहीं कर सकता।
लाभ: मज़बूत विश्वसनीयता, तेज़ मुद्रास्फीति-कमी, भरोसा हो तो नीची ब्याज दरें; अति-मुद्रास्फीति के बाद या छोटी खुली अर्थव्यवस्थाओं के लिए उपयोगी।
लागतें: कोई स्वतंत्र मौद्रिक नीति या विनिमय दर समायोजन नहीं; असममित आघातों और वास्तविक अधिमूल्यन के प्रति भेद्यता; बैंकिंग संकट मुद्रा सृजन से नहीं संभाले जा सकते; निकास महँगा है।
उदाहरण: हांगकांग (अक्टूबर 1983 से, लगभग 7.8 HK डॉलर प्रति अमेरिकी डॉलर, 2005 से 7.75–7.85 की पट्टी); अर्जेंटीना की परिवर्तनीयता योजना (1991–2002, एक पेसो प्रति डॉलर), जो जनवरी 2002 में संकट, चूक और अवमूल्यन में समाप्त हुई; एस्टोनिया (1992–2010, फिर यूरो); लिथुआनिया (1994–2014, फिर यूरो); बुल्गारिया (1997 से 1 जनवरी 2026 को यूरो अपनाने तक); बोस्निया और हर्ज़ेगोविना (1997 से)।
अर्जेंटीना से सीख: मुद्रा बोर्ड लगातार राजकोषीय घाटों, मज़बूत डॉलर और अधिमूल्यित वास्तविक विनिमय दर के साथ टिक नहीं सकता; इसे राजकोषीय अनुशासन और लचीली मज़दूरी चाहिए।
5. तिरती दरें और विकासशील देश
तिरने का भय: गिलर्मो कैल्वो और कारमेन रेनहार्ट (2002) ने पाया कि तिरती दर घोषित करने वाले अनेक देश वास्तव में भारी हस्तक्षेप करते हैं, मुद्रास्फीति में पारगमन, विदेशी मुद्रा ऋण और विश्वसनीयता के अभाव के कारण।
मूल पाप: बैरी आइकनग्रीन और रिकार्डो हॉसमैन (1999): अधिकांश विकासशील देश विदेश में अपनी मुद्रा में उधार नहीं ले सकते, अतः मूल्यह्रास ऋण भार बढ़ाता है (मुद्रा असंगति), जिससे मूल्यह्रास संकुचनकारी बन जाता है।
ऊँचा पारगमन: मूल्यह्रास आयातित ईंधन और खाद्य की घरेलू कीमतें तेज़ी से बढ़ाता है, जिससे मुद्रास्फीति लक्ष्य को खतरा होता है।
पतले बाज़ार और अस्थिरता: उथले विदेशी मुद्रा बाज़ार और अस्थिर पूँजी प्रवाह बड़े उतार-चढ़ाव लाते हैं; स्व-बीमा के रूप में भंडार चाहिए।
नीतिगत उत्तर: अत्यधिक अस्थिरता के विरुद्ध हस्तक्षेप सहित प्रबंधित तिरती दरें, भंडार संचय, मौद्रिक लंगर के रूप में मुद्रास्फीति लक्ष्यीकरण, समष्टि-विवेकपूर्ण और पूँजी प्रवाह उपाय (IMF के संस्थागत मत, 2012 द्वारा समर्थित), और स्थानीय मुद्रा बॉन्ड बाज़ारों का विकास।
डॉलरीकरण: इक्वाडोर (2000), अल सल्वाडोर (2001) और पनामा अमेरिकी डॉलर प्रयोग करते हैं, मौद्रिक नीति पूरी तरह छोड़कर।
6. भारत की विनिमय दर व्यवस्था
विकास: ब्रेटन वुड्स के तहत समता मूल्य (1947–1971); पाउंड स्टर्लिंग से पेग (1971–1975); मुद्राओं की टोकरी से पेग (सितंबर 1975–1992); जून 1966 और जुलाई 1991 के अवमूल्यन।
उदारीकृत विनिमय दर प्रबंधन प्रणाली (LERMS, मार्च 1992): दोहरी दर: निर्यात आय का 60% बाज़ार दर पर और 40% आधिकारिक दर पर परिवर्तित; मार्च 1993 में एकीकृत, बाज़ार-निर्धारित दर से प्रतिस्थापित।
परिवर्तनीयता: अगस्त 1994 से चालू खाता परिवर्तनीयता (IMF अनुच्छेद VIII की स्वीकृति); तारापोर समितियों (1997 और 2006) के बाद पूँजी खाता क्रमशः उदार किया गया।
वर्तमान व्यवस्था: प्रबंधित तिरती दर: RBI स्तर को लक्षित किए बिना अत्यधिक अस्थिरता रोकने के लिए हाजिर, वायदा और स्वैप बाज़ारों में हस्तक्षेप करता है; भंडार सितंबर 2024 में लगभग 705 अरब अमेरिकी डॉलर के शिखर पर पहुँचा।
IMF वर्गीकरण: IMF ने दिसंबर 2022 से अक्टूबर 2023 के लिए भारत की वास्तविक व्यवस्था को 'स्थिरीकृत व्यवस्था' के रूप में पुनर्वर्गीकृत किया, जिससे RBI असहमत था; भारत आधिकारिक रूप से अपनी व्यवस्था को बाज़ार-निर्धारित बताता है।
7. बनाए जाने वाले आरेख
तिरती दर में विदेशी मुद्रा बाज़ार: ऊर्ध्व अक्ष पर डॉलर की कीमत (₹ प्रति अमेरिकी डॉलर) और क्षैतिज पर डॉलर की मात्रा लें; डॉलर की माँग (आयात, पूँजी बहिर्प्रवाह) नीचे झुकती और पूर्ति (निर्यात, अंतर्प्रवाह) ऊपर चढ़ती खींचें; माँग बढ़ने पर e, e0 से e1 तक बढ़ता है (मूल्यह्रास)।
स्थिर दर की रक्षा: बाज़ार साम्य से नीचे स्थिर दर ē पर डॉलर की अतिरिक्त माँग दिखाएँ; केंद्रीय बैंक अंतराल के बराबर भंडार बेचता है; मुद्रा बोर्ड में मुद्रा पूर्ति उतनी ही घटती है।
व्यवस्था स्पेक्ट्रम: 'कठोर पेग' (बाएँ) से 'स्वतंत्र तिरती' (दाएँ) तक क्षैतिज रेखा खींचें, जिसमें मुद्रा बोर्ड, पारंपरिक पेग, सरकता पेग, पट्टी, प्रबंधित तिरती और स्वतंत्र तिरती चिह्नित हों, और हर एक के नीचे उदाहरण।
असंभव त्रयी त्रिभुज: दिखाएँ कि हर व्यवस्था किस भुजा पर है (मुद्रा बोर्ड: स्थिर दर और स्वतंत्र पूँजी; भारत: तीनों पर आंशिक)।
8. परीक्षा में प्रयोग
10 अंक: मुद्रा बोर्ड: विशेषताएँ, गुण, दोष और एक उदाहरण (हांगकांग या अर्जेंटीना)।
15 अंक: फ्रीडमैन के तर्क और आलोचकों सहित स्थिर बनाम तिरती दर।
20 अंक: विकासशील देशों के लिए तिरती दर के निहितार्थ (तिरने का भय, मूल पाप, पारगमन), मध्यवर्ती व्यवस्थाएँ और 1991 से विकास सहित भारत की प्रबंधित तिरती दर।
मुख्य शब्द: PPP, REER, समायोज्य पेग, ट्रिफ़िन दुविधा, प्रबंधित तिरती दर, सरकता पेग, मुद्रा बोर्ड, द्विध्रुवीय मत, तिरने का भय, मूल पाप, डॉलरीकरण, LERMS।
उद्धृत करने योग्य कथन: कैल्वो और रेनहार्ट (2002) ने पाया कि तिरती दर का दावा करने वाली अनेक उभरती अर्थव्यवस्थाएँ वास्तव में विनिमय दर की गति सीमित करती हैं, जिसे उन्होंने तिरने का भय कहा।
| विशेषता | स्थिर (समायोज्य) पेग | स्वतंत्र तिरती | मुद्रा बोर्ड |
|---|---|---|---|
| मौद्रिक नीति स्वतंत्रता (पूँजी गतिशीलता में) | समाप्त | बनी रहती है | पूरी तरह समाप्त |
| BoP समायोजन | भंडार और आय से; कभी-कभी अवमूल्यन | विनिमय दर से | मुद्रा पूर्ति, कीमतों और आय से |
| विश्वसनीयता / लंगर | मध्यम; सट्टा आक्रमण संभव | घरेलू लंगर चाहिए (मुद्रास्फीति लक्ष्यीकरण) | राजकोषीय अनुशासन हो तो ऊँची |
| आवश्यक भंडार | बड़े | सिद्धांततः कम | आधार मुद्रा का कम से कम 100% |
| उदाहरण | ब्रेटन वुड्स (1944–71); भारत 1975–92 टोकरी पेग | अमेरिका, अन्य के सापेक्ष यूरो क्षेत्र, जापान | हांगकांग (1983–), अर्जेंटीना (1991–2002), बुल्गारिया (1997–2025) |
मुख्य परीक्षा बिंदु
- व्यवस्थाओं के स्पेक्ट्रम (IMF का वास्तविक वर्गीकरण) और त्रयी से शुरू करें, फिर दोनों पक्षों के तर्कों सहित स्थिर और तिरती दरों की तुलना करें।
- मुद्रा बोर्ड के लिए 100% समर्थन नियम, अंतिम ऋणदाता कार्य की हानि दें, और हांगकांग के टिकने की तुलना अर्जेंटीना के पतन से करें।
- विकासशील देशों के लिए प्रबंधित तिरती दर समझाने हेतु तिरने का भय (कैल्वो-रेनहार्ट), मूल पाप (आइकनग्रीन-हॉसमैन) और पारगमन प्रयोग करें।
- भारत की व्यवस्था का क्रम बताएँ: टोकरी पेग (1975), 1991 अवमूल्यन, LERMS (1992), एकीकृत दर (1993), चालू खाता परिवर्तनीयता (1994), अब प्रबंधित तिरती दर।
- फ्रीडमैन के स्थिरकारी सट्टे के तर्क और नर्क्से के अंतर-युद्ध प्रति-प्रमाण का उल्लेख करें।
- आम गलती: भारत की व्यवस्था को स्वतंत्र तिरती कहना; यह अस्थिरता के विरुद्ध हस्तक्षेप वाली प्रबंधित तिरती दर है।
क्या आप जानते हैं?
- हांगकांग का मुद्रा बोर्ड अक्टूबर 1983 में क्षेत्र के भविष्य को लेकर घबराहट के दौरान स्थापित हुआ, जब हांगकांग डॉलर तेज़ी से गिरा था; अमेरिकी डॉलर से लगभग 7.8 का संबंध तब से 1997–98 सहित हर संकट में टिका रहा है।
पूँजी गतिशीलता, सट्टा और अंतर्राष्ट्रीय नीति समन्वय
ऊँची पूँजी गतिशीलता में विनिमय दरें मुख्यतः परिसंपत्ति बाज़ारों में तय होती हैं: ब्याज समता ब्याज अंतरों को प्रत्याशित या वायदा विनिमय दर परिवर्तनों से जोड़ती है, और डॉर्नबुश (1976) ने दिखाया कि चिपचिपी वस्तु कीमतें मौद्रिक आघातों के बाद विनिमय दरों का अतिक्रमण कराती हैं। सट्टा स्थिरकारी (फ्रीडमैन, 1953) या अस्थिरकारी (नर्क्से, 1944) हो सकता है; मुद्रा संकट मॉडल पेग पर आक्रमणों को कमज़ोर मूलभूत तत्वों (क्रुगमैन, 1979), स्व-पूर्ण प्रत्याशाओं (ऑब्स्टफ़ेल्ड) या वित्तीय नाज़ुकता (एशियाई संकट, 1997) से समझाते हैं। क्योंकि नीतियाँ सीमाओं के पार फैलती हैं, अंतर्राष्ट्रीय नीति समन्वय (हमादा का खेल सिद्धांत, प्लाज़ा और लूव्र समझौते, 2008–09 में G20) कल्याण बढ़ा सकता है, पर इसे टिकाना कठिन है।
सरल शब्दों में
आज ऊँचे प्रतिफल की खोज में हर दिन खरबों डॉलर देशों के बीच आते-जाते हैं; यही पूँजी गतिशीलता है।
जैसे पानी सबसे निचले बिंदु की ओर बहता है, वैसे ही पैसा ऊँची ब्याज दरों की ओर बहता है, उस मुद्रा को ऊपर धकेलता है, और घबराहट में उतनी ही तेज़ी से बाहर भाग सकता है।
मुद्रा गिरने पर दाँव लगाने वाले सटोरिए स्थिर दर तोड़ सकते हैं, जैसा 1992 में ब्रिटेन और 1997 में पूर्वी एशिया में हुआ, इसलिए देश कभी-कभी मिलकर कार्य करते हैं।
UPSC सट्टा, मुद्रा संकट, पूँजी गतिशीलता में विनिमय दर समायोजन और नीति समन्वय की आवश्यकता पूछता है।
1. अवधारणाएँ और परिभाषाएँ
पूँजी गतिशीलता: वह सरलता जिससे वित्तीय पूँजी देशों के बीच चलती है; पूर्ण गतिशीलता का अर्थ है घरेलू और विदेशी परिसंपत्तियाँ पूर्ण विकल्प हैं और कोई भी ब्याज अंतर (प्रत्याशित विनिमय दर परिवर्तन हेतु समायोजित) तुरंत समाप्त हो जाता है।
आवृत ब्याज समता (CIP): i − i* = (F − S)/S, जहाँ S हाजिर दर, F वायदा दर (प्रति विदेशी इकाई घरेलू मुद्रा), i और i* घरेलू और विदेशी ब्याज दरें हैं; अंतरपणन इसे तरल बाज़ारों में लगभग सत्य रखता है।
अनावृत ब्याज समता (UIP): i − i* = घरेलू मुद्रा के मूल्यह्रास की प्रत्याशित दर; अल्पकाल में अनुभवजन्य रूप से उल्लंघित (वायदा प्रीमियम पहेली, फ़ामा, 1984), जो 'कैरी ट्रेड' को औसतन लाभदायक पर जोखिमपूर्ण बनाता है।
सट्टा: भविष्य के दर परिवर्तनों से लाभ की आशा में विदेशी मुद्रा खरीदना या बेचना; 'हॉट मनी' अल्पकालीन, अत्यधिक गतिशील पूँजी प्रवाहों को कहते हैं।
नीति समन्वय: देशों के बीच प्रसार को ध्यान में रखते हुए राष्ट्रीय समष्टि नीतियों का संयुक्त समायोजन।
2. पूँजी गतिशीलता में विनिमय दर समायोजन
परिसंपत्ति बाज़ार दृष्टि: ऊँची पूँजी गतिशीलता में विनिमय दर व्यापार प्रवाहों से नहीं, वित्तीय परिसंपत्तियों के स्टॉक की माँग और पूर्ति से तय होती है; यह तेज़ी से चलती है और समाचारों तथा प्रत्याशाओं पर प्रतिक्रिया करती है।
विनिमय दरों का मौद्रिक दृष्टिकोण: फ्रेंकल (1976) आदि: लचीली कीमतों और PPP के साथ, e = M/(kY) भाग M*/(k*Y*); घरेलू मुद्रा पूर्ति में वृद्धि समानुपाती मूल्यह्रास करती है।
पोर्टफोलियो संतुलन दृष्टिकोण: विलियम ब्रैनसन आदि: घरेलू और विदेशी बॉन्ड अपूर्ण विकल्प हैं, अतः विनिमय दर सापेक्ष परिसंपत्ति पूर्ति और जोखिम प्रीमियम पर भी निर्भर है; तब निष्प्रभावित हस्तक्षेप दर को प्रभावित कर सकता है।
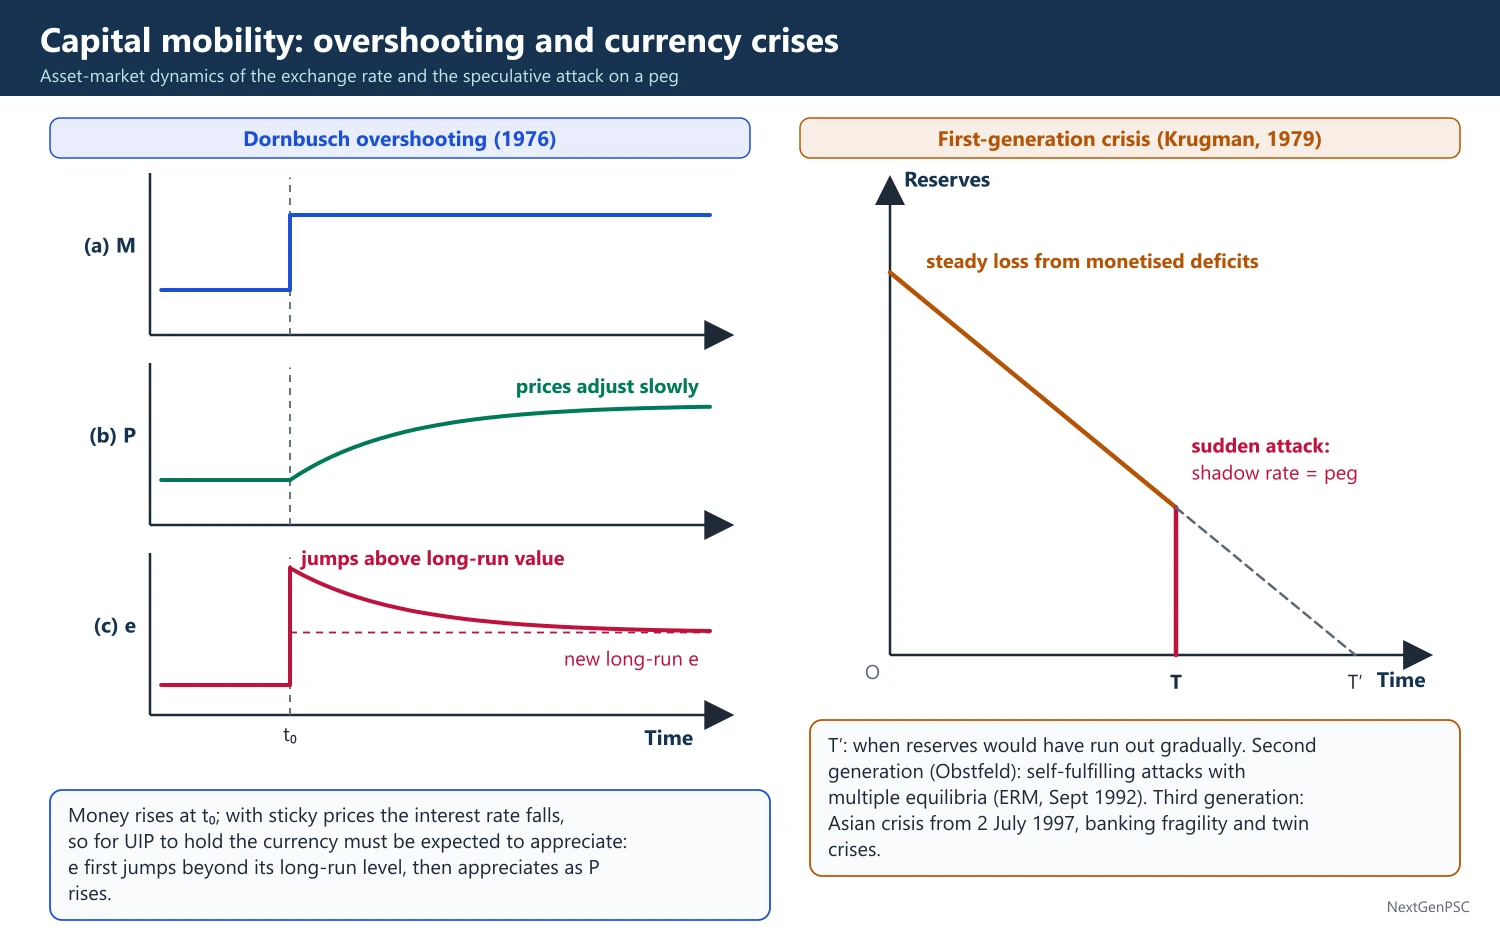
डॉर्नबुश अतिक्रमण: रूडिगर डॉर्नबुश, 'Expectations and Exchange Rate Dynamics' (Journal of Political Economy, 1976): वस्तु कीमतें चिपचिपी हैं, परिसंपत्ति बाज़ार तुरंत साफ़ होते हैं और UIP सत्य है; मौद्रिक विस्तार घरेलू ब्याज दर घटाता है; UIP के सत्य रहने के लिए मुद्रा के अधिमूल्यन की प्रत्याशा होनी चाहिए, जो तभी संभव है जब वह पहले अपने दीर्घकालीन स्तर से अधिक मूल्यह्रासित हो; फिर कीमतें बढ़ने पर वह धीरे-धीरे अधिमूल्यित होती है।
महत्व: अतिक्रमण बताता है कि तिरती दरें कीमतों और उत्पादन जैसे मूलभूत तत्वों से अधिक अस्थिर क्यों हैं, अविवेकी सट्टा माने बिना।
मुंडेल-फ्लेमिंग संबंध: पूर्ण पूँजी गतिशीलता में मौद्रिक नीति विनिमय दर के माध्यम से (तिरती) और राजकोषीय नीति मुद्रा पूर्ति परिवर्तन के माध्यम से (स्थिर) उत्पादन प्रभावित करती है, जैसा नीति मिश्रण में बताया गया।
3. सट्टा: स्थिरकारी या अस्थिरकारी?
फ्रीडमैन का तर्क (1953): लाभदायक सट्टे का अर्थ है मुद्रा सस्ती होने पर खरीदना और महँगी होने पर बेचना, जो उतार-चढ़ाव को सुचारु करता है; अस्थिरकारी सटोरिए पैसा खोते हैं और बाहर हो जाते हैं।
नर्क्से का प्रति-प्रमाण (1944): अंतर-युद्ध काल पर रैगनर नर्क्से के राष्ट्र संघ अध्ययन ने पाया कि सट्टे ने प्रायः मुद्रा अस्थिरता को बढ़ाया (1920 के दशक में फ्रांस)।
भेड़चाल प्रभाव: बहिर्वेशी प्रत्याशाएँ, कीन्स की 'सौंदर्य प्रतियोगिता' (General Theory, 1936, अध्याय 12) जिसमें व्यापारी अनुमान लगाते हैं कि दूसरे क्या सोचेंगे, और विवेकशील बुलबुले सट्टे को अस्थिरकारी बना सकते हैं।
चार्टिस्ट और मूलतत्ववादी: फ्रैंकल और फ्रूट (1990) ने दिखाया कि प्रवृत्ति-अनुगामी चार्टिस्टों और मूलतत्ववादियों का मिश्रण मूलभूत तत्वों से दूर झूलों का कारण बन सकता है (1980 के दशक का डॉलर)।
4. मुद्रा संकट मॉडल
प्रथम पीढ़ी: पॉल क्रुगमैन, 'A Model of Balance-of-Payments Crises' (Journal of Money, Credit and Banking, 1979), सलांट और हेंडरसन (1978) पर आधारित: पेग के तहत राजकोषीय घाटों का मुद्रीकरण करने वाली सरकार लगातार भंडार खोती है; सटोरिए तब आक्रमण करते हैं जब 'छाया' तिरती दर पेग के बराबर हो, एक अचानक आक्रमण में भंडार समाप्त कर देते हैं; संकट असंगत मूलभूत तत्वों से होता है (मैक्सिको 1982, अर्जेंटीना 1981)।
द्वितीय पीढ़ी: मॉरिस ऑब्स्टफ़ेल्ड (1986, 1994): सरकार पेग की रक्षा की लागतों (ऊँची ब्याज दरें, बेरोज़गारी) को उसके लाभों से तौलती है; यदि बाज़ार अवमूल्यन की आशा करें तो रक्षा महँगी होती है, अतः प्रत्याशाएँ स्व-पूर्ण हो सकती हैं और बहु-साम्य होते हैं; उदाहरण: सितंबर 1992 का ERM संकट, जब जॉर्ज सोरोस सहित सटोरियों के आक्रमणों के बाद ब्रिटेन 16 सितंबर ('ब्लैक वेडनेसडे') को ERM से बाहर हुआ।
तृतीय पीढ़ी: एशियाई संकट (2 जुलाई 1997 को थाई बाट के तिरने से) में बैंकिंग नाज़ुकता, अंतर्निहित गारंटियों से नैतिक जोखिम (क्रुगमैन, 1998; कोर्सेटी, पेसेंटी और रूबिनी), विदेशी मुद्रा ऋण से बैलेंस शीट प्रभाव और बैंकों तथा मुद्राओं के 'जुड़वाँ संकट' (कामिंस्की और रेनहार्ट, 1999) शामिल थे।
अचानक रुकाव: गिलर्मो कैल्वो (1998): पूँजी अंतर्प्रवाहों का अचानक रुकना चालू खाते में तीव्र समायोजन और उत्पादन पतन के लिए विवश करता है।
संक्रमण: संकट व्यापार संबंधों, साझा ऋणदाताओं और निवेशक घबराहट से फैलते हैं (रूस 1998, ब्राज़ील 1999)।
5. पूँजी प्रवाह और सट्टे का प्रबंधन
टोबिन कर: जेम्स टोबिन ने (1972 के व्याख्यान; 'A Proposal for International Monetary Reform', 1978) मुद्रा लेन-देनों पर छोटा एकसमान कर प्रस्तावित किया ताकि अल्पकालीन सट्टे के 'पहियों में कुछ रेत' डाली जाए जबकि दीर्घकालीन व्यापार और निवेश पर मुश्किल से प्रभाव पड़े।
पूँजी नियंत्रण: अंतर्प्रवाहों पर चिली की ब्याज-रहित आरक्षित आवश्यकता (1991–98) और मलेशिया के बहिर्प्रवाह नियंत्रण (सितंबर 1998) ऐसे उदाहरण बताए जाते हैं जहाँ नियंत्रणों ने प्रवाह संभालने में मदद की (विवादित); IMF का संस्थागत मत (2012) कुछ परिस्थितियों में पूँजी प्रवाह प्रबंधन उपाय स्वीकार करता है।
भंडार और स्वैप लाइनें: बड़े भंडार, क्षेत्रीय व्यवस्थाएँ (चियांग माई पहल, 2000) और केंद्रीय बैंक स्वैप लाइनें (2008 और 2020 में अमेरिकी फेडरल रिज़र्व स्वैप लाइनें) बीमा का कार्य करती हैं।
क्रम: राजकोषीय समेकन, कम मुद्रास्फीति और सुदृढ़ वित्तीय क्षेत्र के बाद ही पूँजी खाता उदार करें (मैककिनन; भारत की तारापोर समितियों 1997 और 2006 ने ऐसी पूर्व शर्तें रखीं)।
6. अंतर्राष्ट्रीय नीति समन्वय
समन्वय क्यों: परस्पर निर्भर अर्थव्यवस्थाओं में एक देश की राजकोषीय या मौद्रिक नीति व्यापार, ब्याज दरों और विनिमय दरों के माध्यम से दूसरों को प्रभावित करती है; असमन्वित (नैश) नीतियाँ अकुशल हो सकती हैं, क्योंकि हर देश प्रसार की उपेक्षा करता है।
हमादा का विश्लेषण: कोइची हमादा (1976; The Political Economy of International Monetary Interdependence, 1985) ने खेल सिद्धांत से दिखाया कि सहकारी (पैरेटो-कुशल) नीतियाँ गैर-सहकारी नैश साम्य से ऊँचा कल्याण देती हैं।
लोकोमोटिव सिद्धांत: बॉन शिखर सम्मेलन (1978) में जर्मनी और जापान ने विश्व अर्थव्यवस्था को खींचने के लिए माँग बढ़ाने पर सहमति की, समन्वय का आरंभिक प्रयास।
प्लाज़ा समझौता (सितंबर 1985): G5 (अमेरिका, जापान, पश्चिम जर्मनी, फ्रांस, ब्रिटेन) ने अधिमूल्यित अमेरिकी डॉलर का मूल्यह्रास करने के लिए हस्तक्षेप पर सहमति की।
लूव्र समझौता (फरवरी 1987): डॉलर गिरने के बाद प्रमुख अर्थव्यवस्थाओं ने विनिमय दरों को वर्तमान स्तरों के आसपास स्थिर करने पर सहमति की।
2008 संकट पर G20 प्रतिक्रिया: नवंबर 2008 (वॉशिंगटन) और अप्रैल 2009 (लंदन) के G20 नेता शिखर सम्मेलनों ने राजकोषीय प्रोत्साहन का समन्वय किया, IMF संसाधन बढ़ाए और वित्तीय विनियामक सुधार पर सहमति की; G20 पारस्परिक मूल्यांकन प्रक्रिया (2009) नीति संगतता की समीक्षा करती है।
बाधाएँ: सही आर्थिक मॉडल पर असहमति (फ्रैंकल और रॉकेट, 1988 ने दिखाया कि गलत मॉडल पर आधारित समन्वय कल्याण घटा सकता है); मुफ़्तख़ोरी और विश्वसनीयता समस्याएँ; घरेलू राजनीतिक बाधाएँ; रोगॉफ़ (1985) ने दिखाया कि केंद्रीय बैंकों के बीच समन्वय प्रतिकूल हो सकता है यदि यह उनकी मुद्रास्फीति-विरोधी विश्वसनीयता कमज़ोर करे।
वर्तमान मुद्दे: अमेरिकी मौद्रिक नीति का उभरते बाज़ारों पर प्रसार (2013 का टेपर टैंट्रम; 2022 की कड़ाई), 'मुद्रा युद्ध' (2010 में ब्राज़ील के वित्त मंत्री गुइडो मांतेगा द्वारा प्रयुक्त शब्द), और G20 में भारत तथा अन्य उभरती अर्थव्यवस्थाओं की यह माँग कि विकसित अर्थव्यवस्थाओं के केंद्रीय बैंक प्रसार पर विचार करें।
7. बनाए जाने वाले आरेख
डॉर्नबुश अतिक्रमण: क्षैतिज अक्ष पर समय लें; तीन ऊपर-नीचे भागों में दिखाएँ (a) t0 पर मुद्रा पूर्ति का उछलना, (b) कीमत स्तर का धीरे-धीरे नए स्तर तक बढ़ना, (c) विनिमय दर का t0 पर अपने नए दीर्घकालीन मूल्य से ऊपर उछलना और फिर धीरे-धीरे उस तक घटना।
UIP आरेख: ऊर्ध्व अक्ष पर विनिमय दर और क्षैतिज पर प्रत्याशित प्रतिफल लें; घरेलू जमा प्रतिफल i पर ऊर्ध्वाधर रेखा है; विदेशी जमा पर प्रत्याशित प्रतिफल e के साथ नीचे झुकता है; साम्य उनके प्रतिच्छेद पर; i गिरने पर ऊर्ध्वाधर रेखा बाईं ओर खिसकती है और e बढ़ता है (मूल्यह्रास)।
प्रथम-पीढ़ी संकट: क्षैतिज अक्ष पर समय और ऊर्ध्व पर भंडार लें; मुद्रीकृत घाटों से भंडार लगातार घटते हैं और फिर धीरे-धीरे समाप्त होने से पहले समय T पर अचानक आक्रमण में शून्य तक गिर जाते हैं।
समन्वय खेल: विस्तार या संयम चुनने वाले दो देशों के लिए 2×2 भुगतान तालिका बनाएँ; नैश साम्य (दोनों संयम) और ऊँचे भुगतान वाला सहकारी परिणाम (दोनों विस्तार) दिखाएँ।
8. उदाहरण और अनुप्रयोग
भारत: 1991 का संकट प्रथम-पीढ़ी (राजकोषीय घाटे) और विश्वास कारकों (खाड़ी युद्ध के तेल आघात के बाद NRI जमा निकासी) का मिश्रण था; 2013 के टेपर टैंट्रम में रुपया अगस्त 2013 में लगभग 68 प्रति अमेरिकी डॉलर तक गिरा, और RBI ने दर उपाय, तेल कंपनियों के लिए विशेष स्वैप खिड़की और FCNR(B) जमा योजनाएँ प्रयोग कीं; भारत के भंडार और क्रमिक पूँजी खाता खुलेपन ने उसे 1997 के एशियाई संकट से बचने में मदद की।
ब्रिटेन 1992: ब्लैक वेडनेसडे, द्वितीय-पीढ़ी का उदाहरण।
पूर्वी एशिया 1997–98: थाईलैंड, इंडोनेशिया और दक्षिण कोरिया, IMF कार्यक्रमों तक ले जाने वाला तृतीय-पीढ़ी का उदाहरण।
वैश्विक 2008–09: G20 समन्वय और फेडरल रिज़र्व स्वैप लाइनों ने बाज़ारों को स्थिर किया।
9. परीक्षा में प्रयोग
10 अंक: स्थिरकारी बनाम अस्थिरकारी सट्टा (फ्रीडमैन बनाम नर्क्से) या टोबिन कर।
15 अंक: पूँजी गतिशीलता में विनिमय दर समायोजन: आरेख सहित ब्याज समता और डॉर्नबुश अतिक्रमण।
20 अंक: उदाहरणों सहित मुद्रा संकट मॉडल (तीन पीढ़ियाँ), पूँजी प्रवाहों का प्रबंधन, और भारत के अनुभव सहित अंतर्राष्ट्रीय नीति समन्वय के पक्ष तथा बाधाएँ।
मुख्य शब्द: पूँजी गतिशीलता, CIP, UIP, परिसंपत्ति बाज़ार दृष्टिकोण, अतिक्रमण, हॉट मनी, सट्टा आक्रमण, स्व-पूर्ण संकट, जुड़वाँ संकट, अचानक रुकाव, टोबिन कर, पूँजी नियंत्रण, नैश बनाम सहकारी साम्य, प्लाज़ा समझौता।
उद्धरण: अपने मुद्रा लेन-देन कर के लिए टोबिन का उद्देश्य अंतर्राष्ट्रीय वित्त के पहियों में 'कुछ रेत डालना' था।
| पीढ़ी | प्रमुख लेखक | संकट का कारण | उदाहरण |
|---|---|---|---|
| प्रथम | क्रुगमैन (1979); फ़्लड-गार्बर (1984) | पेग के तहत राजकोषीय घाटों का मुद्रीकरण; भंडार की लगातार हानि; पूर्वानुमेय आक्रमण | मैक्सिको 1982; अर्जेंटीना 1981 |
| द्वितीय | ऑब्स्टफ़ेल्ड (1986, 1994) | सरकार रक्षा की लागत तौलती है; स्व-पूर्ण प्रत्याशाएँ; बहु-साम्य | ERM संकट 1992 (ब्रिटेन, इटली) |
| तृतीय | क्रुगमैन (1998); कोर्सेटी-पेसेंटी-रूबिनी; कामिंस्की-रेनहार्ट (1999) | बैंकिंग नाज़ुकता, नैतिक जोखिम, विदेशी मुद्रा ऋण; जुड़वाँ संकट | एशियाई संकट 1997–98 |
| अचानक रुकाव | कैल्वो (1998) | पूँजी अंतर्प्रवाहों का अचानक रुकना | मैक्सिको 1994–95; अर्जेंटीना 2001 |
मुख्य परीक्षा बिंदु
- CIP और UIP से पूँजी गतिशीलता में विनिमय दर निर्धारण समझाएँ, फिर तीन-भाग आरेख सहित डॉर्नबुश अतिक्रमण।
- सट्टा बहस को फ्रीडमैन (स्थिरकारी) बनाम नर्क्से और कीन्स (अस्थिरकारी) के रूप में, भेड़चाल पर आधुनिक प्रमाणों सहित प्रस्तुत करें।
- लेखकों और उदाहरणों सहित मुद्रा संकटों को पीढ़ियों में वर्गीकृत करें; तालिका अच्छे अंक दिलाती है।
- प्रवाह प्रबंधन के उपकरण बताएँ: भंडार, पूँजी प्रवाह उपाय (IMF संस्थागत मत 2012), टोबिन कर, स्वैप लाइनें।
- समन्वय के लिए हमादा का खेल सिद्धांत, प्लाज़ा (1985) और लूव्र (1987) समझौते और G20 (2008–09) प्रयोग करें, फिर बाधाएँ (मॉडल अनिश्चितता, मुफ़्तख़ोरी, रोगॉफ़ की आलोचना) सूचीबद्ध करें।
- आम गलती: सभी मुद्रा संकटों को खराब मूलभूत तत्वों से उत्पन्न मानना; द्वितीय-पीढ़ी मॉडल दिखाते हैं कि स्व-पूर्ण आक्रमण सुदृढ़ अर्थव्यवस्थाओं पर भी हो सकते हैं।
क्या आप जानते हैं?
- व्यापक रूप से बताया जाता है कि जॉर्ज सोरोस के फंड ने 16 सितंबर 1992 को ब्रिटेन के ERM से बाहर होने से पहले स्टर्लिंग के विरुद्ध दाँव लगाकर लगभग एक अरब पाउंड कमाए, जिससे उन्हें 'बैंक ऑफ़ इंग्लैंड को तोड़ने वाला व्यक्ति' कहा गया।
UPSC के पिछले वर्षों के प्रश्न: भुगतान संतुलन और विनिमय दरें
2014 से 2026 तक UPSC ने भुगतान संतुलन और विनिमय दरों से 28 प्रश्न-भाग (405 अंक) पूछे। भुगतान संतुलन समायोजन (लोच, अवशोषण और मौद्रिक दृष्टिकोण, J-वक्र, विदेशी व्यापार गुणक: 9 भाग) और मंडेल-फ्लेमिंग नीति मिश्रण (8 भाग) प्रमुख हैं, उसके बाद विनिमय दर व्यवस्थाएँ और पूँजी गतिशीलता, सट्टा और नीति समन्वय। नीचे हर प्रश्न का UPSC शब्द-सीमा में लिखा आदर्श उत्तर दिया गया है।
सरल शब्दों में
प्रश्न पढ़ें और पाँच मिनट में अपनी रूपरेखा लिखें: दृष्टिकोण या मॉडल, उसकी शर्त (मार्शल-लर्नर, BP ढलान), चित्र और निष्कर्ष।
फिर आदर्श उत्तर पढ़ें और जो छूटा उस पर निशान लगाएँ: IS-LM-BP खिसकाव, विनिमय-दर व्यवस्था, भारतीय उदाहरण (RBI हस्तक्षेप, रुपया, तेल)।
मंडेल-फ्लेमिंग और स्वान चित्रों का तब तक अभ्यास करें जब तक आप उन्हें दो मिनट में न बना सकें, फिर प्रतिदिन एक उत्तर शब्द-सीमा में दोबारा लिखें।
1. भुगतान संतुलन समायोजन: लोच, अवशोषण और मौद्रिक दृष्टिकोण
उदाहरण 1 (UPSC 2025, 10 अंक): J-वक्र प्रभाव क्या है? इसे चित्र द्वारा समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(b)
दृष्टिकोण: J-वक्र को परिभाषित करें, समझाएँ कि अवमूल्यन के बाद व्यापार संतुलन पहले क्यों बिगड़ता और फिर सुधरता है (अल्पकालीन बेलोच, अनुबंध, विलंब), और उसे बनाएँ।
J-वक्र प्रभाव अवमूल्यन के बाद किसी देश के व्यापार संतुलन के समय-पथ का वर्णन करता है: यह पहले बिगड़ता है और बाद में ही सुधरता है, J आकार बनाते हुए।
कारण: अवमूल्यन के तुरंत बाद आयात और निर्यात की मात्राएँ मौजूदा अनुबंधों और आदतों से तय रहती हैं, इसलिए अल्पकाल में माँग बेलोचदार होती है और मार्शल-लर्नर शर्त लागू नहीं होती। आयात की घरेलू-मुद्रा लागत तुरंत बढ़ती है, जबकि निर्यात की मात्रा धीरे प्रतिक्रिया करती है, इसलिए घरेलू मुद्रा में व्यापार संतुलन बिगड़ता है। समय के साथ, अनुबंध समाप्त होने, क्रेताओं के सस्ती घरेलू वस्तुओं की ओर जाने, और निर्यातकों के क्षमता और बाज़ार बढ़ाने से लोचें बढ़ती हैं; जब आयात माँग लोचों का योग एक से अधिक हो जाता है तो व्यापार संतुलन सुधरता है।
चित्र: क्षैतिज अक्ष पर समय और ऊर्ध्व अक्ष पर व्यापार संतुलन; अवमूल्यन के क्षण वक्र प्रारंभिक स्तर से नीचे जाता है, निम्नतम बिंदु तक पहुँचता है, फिर प्रारंभिक स्तर से ऊपर उठता है, अक्षर J की तरह।
उदाहरण: प्लाज़ा समझौते (1985) के बाद डॉलर के अवमूल्यन के लगभग दो वर्ष बाद तक अमेरिकी व्यापार घाटा बढ़ता रहा। J-वक्र चेताता है कि अवमूल्यन के लाभों में समय लगता है और अल्पकालीन गिरावट को विफलता नहीं समझना चाहिए।
उदाहरण 2 (UPSC 2024, 20 अंक): भुगतान शेष में समायोजन के लोच दृष्टिकोण तथा अवशोषण दृष्टिकोण का वर्णन कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 6(a)
दृष्टिकोण: लोच दृष्टिकोण (मार्शल-लर्नर शर्त, J-वक्र) और अवशोषण दृष्टिकोण (अलेक्ज़ेंडर का B = Y − A, आय और अवशोषण प्रभाव) समझाएँ, तुलना करें और दिखाएँ कि वे पूरक हैं।
दोनों दृष्टिकोण विश्लेषण करते हैं कि अवमूल्यन चालू खाते के घाटे को कैसे ठीक कर सकता है, परंतु वे भिन्न तंत्रों पर ज़ोर देते हैं।
लोच दृष्टिकोण (मार्शल, लर्नर, जोन रॉबिन्सन): अवमूल्यन सापेक्ष कीमतें बदलता है, जिससे विदेश में निर्यात सस्ते और देश में आयात महँगे होते हैं। व्यापार संतुलन सुधरता है या नहीं, यह माँग लोचों पर निर्भर है। मार्शल-लर्नर शर्त कहती है कि संतुलित व्यापार से शुरू करते हुए और अनंत लोचदार पूर्तियों के साथ, अवमूल्यन व्यापार संतुलन सुधारता है यदि निर्यात और आयात की माँग की निरपेक्ष कीमत लोचों का योग एक से अधिक हो (|ex| + |em| एक से अधिक)। अल्पकाल में लोचें कम होती हैं, जिससे J-वक्र बनता है।
अवशोषण दृष्टिकोण (सिडनी अलेक्ज़ेंडर, 1952): राष्ट्रीय आय लेखांकन से B = Y − A, जहाँ A = C + I + G घरेलू अवशोषण है। घाटे का अर्थ है कि देश उत्पादन से अधिक खर्च करता है, इसलिए अवमूल्यन B को तभी सुधार सकता है जब वह अवशोषण के सापेक्ष उत्पादन Y बढ़ाए या अवशोषण घटाए। ΔB = (1 − a)ΔY − ΔAd, जहाँ a अवशोषण प्रवृत्ति और ΔAd अवशोषण पर प्रत्यक्ष प्रभाव है। बेरोज़गारी में अवमूल्यन शुद्ध निर्यात के माध्यम से Y बढ़ाता है (आय प्रभाव); पूर्ण रोज़गार पर इसे वास्तविक शेष प्रभाव, मुद्रा भ्रम, ऊँचे बचतकर्ताओं की ओर पुनर्वितरण या ऊँचे करों से अवशोषण घटाना होगा, अन्यथा यह केवल मुद्रास्फीति पैदा करता है।
तुलना: लोच दृष्टिकोण सापेक्ष कीमतों (व्यय परिवर्तन) पर, अवशोषण दृष्टिकोण समग्र व्यय और उत्पादन (व्यय कटौती) पर केंद्रित है; पहला सूक्ष्म और आंशिक, दूसरा समष्टि और सामान्य है। अलेक्ज़ेंडर ने पहले इन्हें प्रतिद्वंद्वी के रूप में प्रस्तुत किया, परंतु मैकलप और बाद के लेखकों ने दिखाया कि वे पूरक हैं: व्यय बदलने के लिए अवमूल्यन को अनुकूल लोचें चाहिए, और बेहतर शुद्ध निर्यात के लिए जगह बनाने हेतु आय के सापेक्ष अवशोषण घटना चाहिए।
अतः भारत के 1991 के समायोजन की तरह, अवशोषण घटाने के लिए अवमूल्यन को राजकोषीय समेकन के साथ जोड़ा गया।
उदाहरण 3 (UPSC 2024, 15 अंक): समझाइए कि किस प्रकार विदेशी विनिमय की माँग की लोच, आयातों की घरेलू माँग की लोच तथा आयात प्रतियोगी उत्पादों की घरेलू पूर्ति की लोच से प्रभावित होती है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 6(c)
दृष्टिकोण: घरेलू माँग और पूर्ति से आयात माँग की लोच व्युत्पन्न करें (eM = eD·D/M + eS·S/M), इसे विदेशी मुद्रा की माँग की लोच से जोड़ें, और चित्र तथा उदाहरण सहित समझाएँ।
किसी देश की विदेशी मुद्रा की माँग उसके आयात से उत्पन्न होती है: माँगी गई विदेशी मुद्रा की मात्रा आयात की विदेशी-मुद्रा कीमत गुणा आयात की मात्रा के बराबर है। विदेशी-मुद्रा कीमतें दी होने पर विनिमय दर में वृद्धि (अवमूल्यन) आयात की घरेलू कीमत बढ़ाती है और आयात मात्रा को आयात माँग की लोच के अनुपात में घटाती है; इसलिए विदेशी मुद्रा की माँग की लोच आयात माँग की लोच के बराबर है।
आयात माँग अधिक माँग है: आयात M = D − S, जहाँ D घरेलू माँग और S आयात-प्रतिस्पर्धी वस्तु की घरेलू पूर्ति है। जब घरेलू कीमत थोड़े प्रतिशत से बढ़ती है, D घटती है और S बढ़ती है, इसलिए आयात दोनों मात्राओं से घटते हैं। अतः eM = eD × (D/M) + eS × (S/M), जहाँ eD घरेलू माँग की (निरपेक्ष) लोच और eS आयात-प्रतिस्पर्धी वस्तुओं की घरेलू पूर्ति की लोच है।
निहितार्थ: (i) घरेलू माँग जितनी लोचदार, आयात उतने अधिक घटते हैं; (ii) आयात स्थानापन्नों की घरेलू पूर्ति जितनी लोचदार, घरेलू उत्पादक उतना अधिक आयात का स्थान लेते हैं; (iii) चूँकि उपभोग में आयात का हिस्सा छोटा होने पर D/M और S/M एक से अधिक होते हैं, आयात माँग घरेलू माँग या पूर्ति दोनों से अधिक लोचदार होती है।
चित्र: आयात योग्य वस्तु की घरेलू माँग और पूर्ति; उनके बीच के क्षैतिज अंतर के रूप में व्युत्पन्न आयात माँग, जो दोनों वक्रों से चपटी है; परिणामी विदेशी मुद्रा माँग वक्र उसी लोच के साथ नीचे ढलता है।
अतः अच्छे घरेलू स्थानापन्नों और कीमत-संवेदी उपभोक्ताओं वाले देश की विदेशी मुद्रा माँग लोचदार होती है, जो अवमूल्यन को प्रभावी बनाती है; कच्चे तेल जैसे आवश्यक आयातों पर निर्भर देश (भारत) की माँग बेलोचदार होती है।
उदाहरण 4 (UPSC 2023, 20 अंक): भुगतान-सन्तुलन के मौद्रिक दृष्टिकोण के संदर्भ में, "स्टरिलाइज़ेशन" की अवधारणा की व्याख्या कीजए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(a)
दृष्टिकोण: मौद्रिक दृष्टिकोण (मुद्रा पूर्ति H = D + R, मौद्रिक घटना के रूप में भुगतान संतुलन, स्वचालित समायोजन) प्रस्तुत करें, निष्प्रभावन को परिभाषित करें और दिखाएँ कि यह समायोजन को कैसे रोकता है, भारत के अनुभव (MSS 2004) और सीमाओं सहित।
भुगतान संतुलन का मौद्रिक दृष्टिकोण (हैरी जॉनसन, रॉबर्ट मंडेल, जैकब फ्रेंकेल, 1970 का दशक) भुगतान संतुलन को मौद्रिक घटना मानता है: अधिशेष या घाटा मुद्रा की माँग और पूर्ति के बीच असंतुलन को दर्शाता है। मौद्रिक आधार H = D + R है, जहाँ D केंद्रीय बैंक का घरेलू ऋण और R विदेशी मुद्रा भंडार है।
स्थिर दरों में स्वचालित समायोजन: यदि घरेलू ऋण मुद्रा माँग से तेज़ बढ़ता है तो लोग अतिरिक्त मुद्रा विदेशी वस्तुओं और परिसंपत्तियों पर खर्च करते हैं, जिससे भुगतान संतुलन घाटा होता है। केंद्रीय बैंक स्थिर दर बचाने के लिए भंडार बेचता है, इसलिए R और मुद्रा पूर्ति तब तक घटती है जब तक मुद्रा पूर्ति फिर मुद्रा माँग के बराबर न हो और घाटा समाप्त न हो। इस प्रकार भुगतान संतुलन स्वयं सुधरता है: ΔR = ΔMd − ΔD।
निष्प्रभावन (sterilisation) केंद्रीय बैंक की वह कार्रवाई है जो मौद्रिक आधार पर भंडार परिवर्तनों के प्रभाव को निष्फल करती है। अधिशेष में भंडार बढ़ते हैं और बैंक सरकारी प्रतिभूतियाँ बेचता है (खुले बाज़ार परिचालन) ताकि घरेलू ऋण उतनी ही राशि से घटे, जिससे H अपरिवर्तित रहे; घाटे में वह खोए भंडार की भरपाई के लिए प्रतिभूतियाँ खरीदता है।
परिणाम: निष्प्रभावन स्वचालित समायोजन तंत्र को रोकता है: मुद्रा पूर्ति नहीं बदलती, इसलिए असंतुलन बना रहता है और भंडार बदलते रहते हैं।
भारत: 2003–08 के बड़े पूँजी अंतर्वाहों के दौरान RBI ने डॉलर खरीदे और खुले बाज़ार बिक्री तथा बाज़ार स्थिरीकरण योजना (2004 में शुरू) के माध्यम से निष्प्रभावन किया, जिसके अंतर्गत तरलता सोखने के लिए सरकारी प्रतिभूतियाँ जारी की गईं। लागतें थीं इन प्रतिभूतियों पर ब्याज, और घरेलू ब्याज दरों पर ऊपरी दबाव, जो और अंतर्वाह आकर्षित करता है।
अतः निष्प्रभावन केंद्रीय बैंक को अल्पकाल में घरेलू मुद्रा और मुद्रास्फीति नियंत्रित करने देता है, परंतु दीर्घकाल में मौद्रिक दृष्टिकोण द्वारा पूर्वानुमानित समायोजन को नहीं रोक सकता।
उदाहरण 5 (UPSC 2018, 10 अंक): सरल कीन्सवादी ढाँचे में, किन स्थितियों में अवमूल्यन व्यापार अधिशेष पैदा करेगा और उत्पादन बढ़ाएगा?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(a)
दृष्टिकोण: कीन्सियन खुली-अर्थव्यवस्था मॉडल में शर्तें बताएँ: व्यापार सुधार के लिए मार्शल-लर्नर शर्त, उत्पादन बढ़ने के लिए अप्रयुक्त संसाधन और कीमत कठोरता, और यह कि गुणक-प्रेरित आयात वृद्धि प्रारंभिक सुधार से कम हो।
सरल कीन्सियन खुली-अर्थव्यवस्था मॉडल में Y = C + I + G + X − M, जहाँ M = mY, कीमतें स्थिर और संसाधन बेरोज़गार हैं। अवमूल्यन शुद्ध निर्यात के माध्यम से उत्पादन को प्रभावित करता है।
शर्तें: (i) मार्शल-लर्नर शर्त: निर्यात और आयात की माँग की निरपेक्ष कीमत लोचों का योग एक से अधिक होना चाहिए (संतुलित व्यापार से शुरू करते हुए), ताकि अवमूल्यन प्रारंभिक आय पर शुद्ध निर्यात बढ़ाए; (ii) बेरोज़गार संसाधन और कठोर मौद्रिक मज़दूरी तथा कीमतें, ताकि ऊँची माँग कीमतों के बजाय वास्तविक उत्पादन बढ़ाए; (iii) धनात्मक सीमांत बचत प्रवृत्ति, ताकि गुणक 1/(s + m) सीमित हो। तब उत्पादन ΔY = ΔNX₀/(s + m) बढ़ता है।
चूँकि अतिरिक्त आय का एक भाग आयात पर खर्च होता है (mΔY), व्यापार संतुलन में अंतिम सुधार ΔNX₀ × s/(s + m) है, जो प्रारंभिक सुधार से छोटा परंतु s धनात्मक रहने तक धनात्मक है।
यदि अर्थव्यवस्था पूर्ण रोज़गार पर है, या अवमूल्यन घरेलू कीमतें और मज़दूरी बढ़ाता है, तो लाभ क्षीण हो जाते हैं।
उदाहरण 6 (UPSC 2017, 15 अंक): "स्थिर विनिमय दर प्रणाली के अन्तर्गत, विकाशशील अर्थव्यवस्था की भुगतान सन्तुलन स्थिति में सुधार करने में अवमूल्यन की तुलना में मौद्रिक संकुचन बेहतर विकल्प होता है।" व्याख्या कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 6(b)
दृष्टिकोण: स्थिर दर के अंतर्गत विकासशील अर्थव्यवस्था के लिए व्यय-घटाने वाली (मौद्रिक संकुचन) और व्यय-परिवर्तन वाली (अवमूल्यन) नीतियों की तुलना अवशोषण और मौद्रिक दृष्टिकोणों तथा स्वान तर्क से करें; संतुलित दृष्टिकोण दें।
स्थिर विनिमय दर में भुगतान संतुलन घाटा व्यय कटौती (मौद्रिक या राजकोषीय संकुचन) या व्यय परिवर्तन (अवमूल्यन) से ठीक किया जा सकता है। कथन पहले का पक्ष लेता है।
मौद्रिक संकुचन के पक्ष में: मौद्रिक दृष्टिकोण में घाटा अतिरिक्त मुद्रा पूर्ति को दर्शाता है, इसलिए घरेलू ऋण घटाना मूल कारण पर प्रहार करता है; यह अवशोषण और आयात घटाता है, ब्याज दरें बढ़ाता है और पूँजी आकर्षित करता है; यह अवमूल्यन के मुद्रास्फीतिकारी पास-थ्रू से बचाता है, जो तेल, उर्वरक और पूँजीगत वस्तुओं के आयात पर निर्भर विकासशील देशों में प्रबल होता है; और यह स्थिर दर की विश्वसनीयता की हानि से बचाता है। जहाँ निर्यात और आयात लोचें कम हों (निर्यात निराशावाद, J-वक्र), वहाँ अवमूल्यन व्यापार संतुलन सुधार भी नहीं सकता।
विपक्ष में: मौद्रिक संकुचन आय और रोज़गार घटाकर काम करता है; बेरोज़गारी और कमज़ोर संचरण वाली विकासशील अर्थव्यवस्था में भुगतान संतुलन सुधार की प्रति इकाई उत्पादन लागत ऊँची है, और ऊँची ब्याज दरें निवेश और संवृद्धि को हानि पहुँचाती हैं। यदि घाटा अधिमूल्यित मुद्रा (वास्तविक असंरेखण) से है तो केवल परिवर्तन सापेक्ष कीमतें ठीक करता है; तब संकुचन लंबी मंदी लाता है। स्वान चित्र दिखाता है कि दो लक्ष्यों, आंतरिक और बाह्य संतुलन, के लिए दो साधन चाहिए (टिनबर्गेन)।
अतः जब घाटा अधिक माँग या ऋण से हो तो मौद्रिक संकुचन बेहतर है, जैसा अनेक IMF कार्यक्रमों में; जब वास्तविक विनिमय दर अधिमूल्यित हो तो अवमूल्यन आवश्यक है। प्रायः संयोजन सबसे अच्छा काम करता है, जैसे भारत का 1991 का अवमूल्यन और राजकोषीय तथा मौद्रिक कसाव का कार्यक्रम।
उदाहरण 7 (UPSC 2016, 20 अंक): भुगतान-संतुलन समायोजन के प्रत्यास्थता और अवशोषण उपागम क्या हैं? विवेचना कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 8(a)
दृष्टिकोण: लोच दृष्टिकोण (मार्शल-लर्नर, J-वक्र, सीमाएँ) और अवशोषण दृष्टिकोण (B = Y − A, पूर्ण रोज़गार से कम और पूर्ण रोज़गार पर आय और अवशोषण प्रभाव) समझाएँ, फिर उनका संश्लेषण।
लोच दृष्टिकोण विश्लेषण करता है कि अवमूल्यन सापेक्ष कीमत परिवर्तनों के माध्यम से व्यापार संतुलन कैसे सुधारता है। अवमूल्यन निर्यात की विदेशी-मुद्रा कीमत घटाता है और आयात की घरेलू-मुद्रा कीमत बढ़ाता है। मार्शल-लर्नर शर्त के अनुसार, पूर्णतः लोचदार पूर्तियों के साथ संतुलित व्यापार से शुरू करते हुए, व्यापार संतुलन सुधरता है यदि |ex| + |em| एक से अधिक हो; अधिक सामान्य बिकरडाइक-रॉबिन्सन-मेट्ज़लर शर्त सीमित पूर्ति लोचों की अनुमति देती है।
चित्र: माँग (आयात से) और पूर्ति (निर्यात से) वक्रों सहित विदेशी मुद्रा बाज़ार; अवमूल्यन विदेशी मुद्रा की कीमत बढ़ाता है; यदि माँग और पूर्ति लोचदार हैं तो उनके बीच का अंतर (घाटा) घटता है; बेलोचदार, पीछे मुड़ने वाली पूर्ति में यह बढ़ सकता है। समय चित्र J-वक्र दिखाता है, क्योंकि अल्पकाल में लोचें कम होती हैं।
सीमाएँ: यह आंशिक साम्य है, आय, अवशोषण और घरेलू कीमतों पर अवमूल्यन के प्रभाव की उपेक्षा करता है, और बेरोज़गार संसाधन मानता है। विकासशील देशों की लोचें कम हो सकती हैं।
अवशोषण दृष्टिकोण (सिडनी अलेक्ज़ेंडर, 1952) B = Y − A से शुरू होता है, जहाँ अवशोषण A = C + I + G। व्यापार संतुलन तभी सुधरता है जब अवशोषण के सापेक्ष आय बढ़े: ΔB = (1 − a)ΔY − ΔAd। बेरोज़गारी में अवमूल्यन शुद्ध निर्यात और आय बढ़ाता है (आय या रोज़गार प्रभाव), और यदि अवशोषण प्रवृत्ति एक से कम है तो B सुधरता है। पूर्ण रोज़गार पर Y नहीं बढ़ सकता, इसलिए अवमूल्यन को अवशोषण सीधे घटाना होगा, वास्तविक-शेष प्रभाव (ऊँची कीमतें वास्तविक मुद्रा धारिता घटाती हैं), लाभ और ऊँचे बचतकर्ताओं की ओर पुनर्वितरण, मुद्रा भ्रम या ऊँचे करों के माध्यम से; अन्यथा यह केवल मुद्रास्फीति पैदा करता है।
संश्लेषण: दोनों दृष्टिकोण पूरक हैं (मैकलप; त्सियांग): अनुकूल लोचें होने पर अवमूल्यन व्यय बदलता है, परंतु स्थायी सुधार के लिए उत्पादन के सापेक्ष अवशोषण का घटना आवश्यक है, इसीलिए अवमूल्यन के साथ प्रायः व्यय-घटाने वाली राजकोषीय और मौद्रिक नीतियाँ अपनाई जाती हैं।
उदाहरण 8 (UPSC 2015, 10 अंक): किसी मुद्रा (करेन्सी) के विदेशी मूल्य में ह्रास और वृद्धि देश के भुगतान-सन्तुलन को किस प्रकार से प्रभावित करते हैं?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(d)
दृष्टिकोण: समझाएँ कि अवमूल्यन और अधिमूल्यन चालू खाते (मार्शल-लर्नर, J-वक्र), पूँजी खाते (प्रत्याशाएँ, मूल्यांकन) और भंडार को कैसे प्रभावित करते हैं, भारत के उदाहरण सहित।
अवमूल्यन (मुद्रा के बाह्य मूल्य में गिरावट) निर्यात को विदेशियों के लिए सस्ता और देश में आयात को महँगा बनाता है। यदि मार्शल-लर्नर शर्त लागू हो (निर्यात और आयात माँग लोचों का योग एक से अधिक), तो व्यापार संतुलन सुधरता है, यद्यपि विलंब के बाद (J-वक्र)। यह प्रेषण और विदेश से आय का घरेलू-मुद्रा मूल्य भी बढ़ाता है, परंतु विदेशी-मुद्रा ऋण का भार बढ़ाता है और मुद्रास्फीतिकारी हो सकता है, जो लाभ को क्षीण करता है।
अधिमूल्यन के विपरीत प्रभाव होते हैं: निर्यात प्रतिस्पर्धात्मकता खोते हैं और आयात सस्ते होते हैं, इसलिए व्यापार संतुलन बिगड़ने की प्रवृत्ति रखता है, यद्यपि सस्ते आयातित आगत और कम मुद्रास्फीति सहायक होते हैं।
पूँजी खाते पर, आगे अवमूल्यन की प्रत्याशा बहिर्वाह भड़का सकती है, जबकि पूर्ण माना गया अवमूल्यन अंतर्वाह आकर्षित कर सकता है।
2013 में रुपये के अवमूल्यन ने पहले तेल आयात बिल बढ़ाया, जो J-वक्र दिखाता है, जबकि सेवा निर्यात को लाभ हुआ।
उदाहरण 9 (UPSC 2015, 20 अंक): दो-देश मॉडल के सन्दर्भ में, विदेशी व्यापार गुणक की व्युत्पत्ति कीजिए तथा इसकी क्रिया को समझाइए। इसके क्या अप्रत्यक्ष प्रभाव होंगे?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 6(a)
दृष्टिकोण: विदेशी प्रतिक्रिया के बिना खुली-अर्थव्यवस्था गुणक, फिर विदेशी प्रतिक्रिया सहित द्वि-देशीय गुणक चरणबद्ध व्युत्पन्न करें, संख्यात्मक उदाहरण से व्याख्या करें और प्रतिक्रिया प्रभाव तथा सीमाएँ समझाएँ।
विदेशी व्यापार गुणक (हैरोड, मैकलप) दिखाता है कि जब अतिरिक्त आय का एक भाग आयात में रिसता है तो स्वायत्त व्यय में परिवर्तन राष्ट्रीय आय को कैसे बदलता है। आयात M = mY के साथ छोटे देश का गुणक k = 1/(s + m) है, जो बंद-अर्थव्यवस्था के 1/s से छोटा है।
द्वि-देशीय मॉडल: देश 1 और 2, बचत प्रवृत्तियाँ s₁, s₂ और आयात प्रवृत्तियाँ m₁, m₂; देश 1 के निर्यात देश 2 के आयात हैं। साम्य: (s₁ + m₁)Y₁ = A₁ + m₂Y₂ और (s₂ + m₂)Y₂ = A₂ + m₁Y₁, जहाँ A स्वायत्त व्यय है।
चरण 1: मान लें देश 1 में स्वायत्त निवेश ΔA₁ बढ़ता है। दूसरे समीकरण से ΔY₂ = m₁ΔY₁/(s₂ + m₂)।
चरण 2: प्रतिस्थापन से (s₁ + m₁)ΔY₁ − m₂m₁ΔY₁/(s₂ + m₂) = ΔA₁, अतः ΔY₁/ΔA₁ = (s₂ + m₂)/(s₁s₂ + s₁m₂ + s₂m₁)।
चरण 3 (उदाहरण): s₁ = s₂ = 0.2, m₁ = 0.2 और m₂ = 0.1 के साथ सरल गुणक 1/(0.2 + 0.2) = 2.5 है, जबकि प्रतिक्रिया सहित गुणक 0.3/(0.04 + 0.02 + 0.04) = 0.3/0.10 = 3 है।
कार्यप्रणाली और प्रतिक्रिया: देश 1 में ऊँचा निवेश उसकी आय बढ़ाता है; एक भाग देश 2 से आयात में रिसता है, जिससे देश 2 के निर्यात और आय बढ़ते हैं; देश 2 तब देश 1 से अधिक आयात करता है, जो देश 1 की आय में वापस जुड़ता है। यह विदेशी प्रतिक्रिया गुणक को 1/(s₁ + m₁) से बड़ा (परंतु 1/s₁ से छोटा) बनाती है, और तेज़ी (या मंदी) को साझेदार तक पहुँचाती है, जिसकी आय m₁ΔY₁/(s₂ + m₂) बढ़ती है। देश 1 का व्यापार संतुलन बिगड़ता है, परंतु प्रतिक्रिया के बिना की तुलना में कम।
शब्दों में: उदाहरण में निवेश में 100 की वृद्धि विदेश से प्रतिपुष्टि के कारण देश 1 की आय 250 के बजाय 300 बढ़ाती है। प्रतिक्रिया अमेरिका या चीन जैसी बड़ी अर्थव्यवस्थाओं के लिए महत्त्वपूर्ण है; छोटे देशों के लिए नगण्य। सीमाएँ: स्थिर कीमतें और विनिमय दरें, पूँजी प्रवाहों का अभाव और स्थिर प्रवृत्तियाँ।
2. नीति मिश्रण: स्वान आरेख, मुंडेल का आवंटन और मुंडेल-फ्लेमिंग
उदाहरण 10 (UPSC 2025, 15 अंक): क्या आपको लगता है कि स्थिर विनिमय दर के अन्तर्गत पूर्ण पूँजी गतिशीलता, राजकोषीय और मौद्रिक नीतियों की प्रभावशीलता में सुधार करती है? समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 6(c)
दृष्टिकोण: स्थिर दर में क्षैतिज BP वक्र के साथ मंडेल-फ्लेमिंग मॉडल का उपयोग करें: दिखाएँ कि राजकोषीय नीति पूर्णतः प्रभावी और मौद्रिक नीति अप्रभावी हो जाती है, चित्र सहित, अतः उत्तर 'राजकोषीय के लिए हाँ, मौद्रिक के लिए नहीं' है।
पूर्ण पूँजी गतिशीलता वाले मंडेल-फ्लेमिंग मॉडल में घरेलू ब्याज दर विश्व दर r* से भिन्न नहीं हो सकती, इसलिए BP वक्र r* पर क्षैतिज है। स्थिर विनिमय दर में केंद्रीय बैंक को दर बनाए रखने के लिए विदेशी मुद्रा खरीदनी या बेचनी पड़ती है, इसलिए मुद्रा पूर्ति अंतर्जात हो जाती है।
राजकोषीय नीति अधिक प्रभावी है: G में वृद्धि IS को दाईं ओर खिसकाती है, r को r* से ऊपर धकेलती है। पूँजी अंदर आती है, जिससे अधिमूल्यन का दबाव बनता है; दर बचाने के लिए केंद्रीय बैंक विदेशी मुद्रा खरीदता है, मुद्रा पूर्ति बढ़ती है, इसलिए LM दाईं ओर खिसकता है जब तक r, r* पर न लौटे। आय बिना किसी बहिर्गमन के पूरे बंद-अर्थव्यवस्था गुणक जितनी बढ़ती है।
मौद्रिक नीति अप्रभावी है: विस्तार LM को दाईं ओर खिसकाता है और r को r* से नीचे करता है; पूँजी बाहर जाती है और मुद्रा अवमूल्यन की ओर जाती है; केंद्रीय बैंक भंडार बेचता है, मुद्रा पूर्ति घटती है और LM वापस खिसकता है। उत्पादन अपरिवर्तित रहता है; केवल भंडार घटते हैं (निष्प्रभावन लंबे समय तक काम नहीं कर सकता)।
चित्र: IS, LM और r* पर क्षैतिज BP; राजकोषीय स्थिति: IS1 से IS2, फिर LM1 से LM2, आय r* पर Y1 से Y2 तक बढ़ती है; मौद्रिक स्थिति: LM दाईं ओर खिसकता है और LM1 पर लौट आता है।
अतः स्थिर दर में पूर्ण पूँजी गतिशीलता राजकोषीय नीति की प्रभावशीलता बढ़ाती है परंतु मौद्रिक नीति को शक्तिहीन बनाती है, जो 'असंभव त्रयी' का आधार है।
उदाहरण 11 (UPSC 2022, 20 अंक): पूर्ण पूंजी गतिशीलता एवं नम्य विनिमय दर सहित खुली अर्थव्यवस्था में मौद्रिक नीति की प्रभावशीलता की विवेचना कीजिए। यदि अन्य स्थितियाँ अपरिवर्तित रहें तो क्या स्थिर विनिमय दर में भी यह नीति प्रभावशाली रहेगी? व्याख्या कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(c)
दृष्टिकोण: क्षैतिज BP के साथ मंडेल-फ्लेमिंग का उपयोग करें: अस्थिर दरों में मौद्रिक विस्तार r घटाता है, पूँजी बहिर्वाह और अवमूल्यन लाता है, शुद्ध निर्यात और उत्पादन बढ़ाता है (पूर्णतः प्रभावी); स्थिर दरों में केंद्रीय बैंक का हस्तक्षेप मुद्रा पूर्ति परिवर्तन को उलट देता है (अप्रभावी)। दोनों बनाएँ।
पूर्ण पूँजी गतिशीलता वाली छोटी खुली अर्थव्यवस्था के मंडेल-फ्लेमिंग मॉडल (मंडेल, 1963; फ्लेमिंग, 1962) में घरेलू ब्याज दर विश्व दर r* से बँधी है, इसलिए BP वक्र r* पर क्षैतिज है। कीमतें स्थिर मानी जाती हैं।
अस्थिर विनिमय दर: मौद्रिक विस्तार LM को दाईं ओर खिसकाता है, r को r* से नीचे करता है। पूँजी बाहर जाती है, विदेशी मुद्रा की माँग बढ़ती है और घरेलू मुद्रा का अवमूल्यन होता है। अवमूल्यन शुद्ध निर्यात बढ़ाता है, IS को दाईं ओर तब तक खिसकाता है जब तक वह r* पर नए LM से न मिले। उत्पादन Y1 से Y2 तक बढ़ता है; संचरण निवेश के बजाय विनिमय दर के माध्यम से होता है। इसलिए मौद्रिक नीति पूर्णतः प्रभावी है, बंद अर्थव्यवस्था से भी अधिक, यद्यपि यह 'पड़ोसी को भिखारी बनाओ' नीति है क्योंकि लाभ साझेदार के शुद्ध निर्यात से आता है।
चित्र (अस्थिर): IS1, LM1 और r* पर BP; LM, LM2 पर खिसककर r घटाता है; अवमूल्यन IS1 को LM2 और BP के नए प्रतिच्छेदन से होकर IS2 पर खिसकाता है; आय r* पर बढ़ती है।
स्थिर विनिमय दर: वही विस्तार r घटाता है और पूँजी बहिर्वाह लाता है, परंतु अब केंद्रीय बैंक को विदेशी मुद्रा बेचकर और घरेलू मुद्रा वापस खरीदकर दर बचानी होती है। मुद्रा पूर्ति घटती है और LM अपनी मूल स्थिति पर लौटता है; उत्पादन Y1 पर लौटता है और केवल केंद्रीय बैंक की परिसंपत्तियों की संरचना बदलती है (कम भंडार, अधिक घरेलू ऋण)। मौद्रिक नीति अप्रभावी है; निष्प्रभावन इसे टाल सकता है परंतु रोक नहीं सकता, क्योंकि भंडार समाप्त हो जाते हैं।
चित्र (स्थिर): LM1, LM2 पर खिसकता है और फिर LM1 पर लौटता है; IS और BP अपरिवर्तित; साम्य Y1 पर रहता है।
अतः मौद्रिक नीति केवल अस्थिर दरों में प्रभावी रहती है; स्थिर दरों और मुक्त पूँजी के साथ देश मौद्रिक स्वतंत्रता छोड़ देता है, यही 'असंभव त्रयी' है। कुछ पूँजी नियंत्रणों के साथ भारत की प्रबंधित अस्थिरता RBI के मुद्रास्फीति-लक्ष्यीकरण ढाँचे के अंतर्गत आंशिक मौद्रिक स्वायत्तता बनाए रखती है।
उदाहरण 12 (UPSC 2021, 20 अंक): आपके विचार से क्या सार्वजनिक उधार द्वारा सरकारी व्यय में वृद्धि एवं साथ ही वांछित-आरक्षण-अनुपात कम होने से अर्थव्यवस्था में मंदी की स्थिति उत्पन्न होती है? निम्न परिस्थितियों में समझाइए :
(i) एक बन्द अर्थव्यवस्था में स्थिर विनिमय दर के साथ।
(ii) एक खुली अर्थव्यवस्था में स्थिर विनिमय दर एवं बिना किसी पूंजी-गतिशीलता के साथ।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(c)
दृष्टिकोण: संयुक्त राजकोषीय और मौद्रिक विस्तार दिखाएँ: (i) बंद अर्थव्यवस्था में IS-LM से (दोनों दाईं ओर खिसकते हैं, उत्पादन बढ़ता है, कोई मंदी नहीं); (ii) स्थिर दर और पूँजी गतिशीलता रहित खुली अर्थव्यवस्था में (ऊर्ध्वाधर BP): चालू खाते का घाटा भंडार और मुद्रा घटाता है जब तक उत्पादन BP स्तर पर न लौटे, फिर से कोई मंदी नहीं परंतु कोई स्थायी लाभ नहीं।
नहीं। बॉन्ड-वित्तपोषित सरकारी व्यय वृद्धि विस्तारवादी राजकोषीय नीति है, और आवश्यक आरक्षित अनुपात में कटौती मुद्रा गुणक और मुद्रा पूर्ति बढ़ाती है, जो विस्तारवादी मौद्रिक नीति है। साथ मिलकर ये मंदी नहीं लाते; प्रश्न यह है कि उत्पादन कितना और कितने समय तक बढ़ता है।
(i) बंद अर्थव्यवस्था: G की वृद्धि IS को दाईं ओर खिसकाती है; जनता से उधार ब्याज दर बढ़ाता और कुछ निजी निवेश बाहर करता, परंतु कम आरक्षित अनुपात LM को दाईं ओर खिसकाकर r की वृद्धि को निष्फल करता है। उत्पादन निश्चित रूप से बढ़ता है, केवल राजकोषीय नीति की तुलना में अधिक; सापेक्ष खिसकावों के आधार पर ब्याज दर बढ़, घट या स्थिर रह सकती है। (बंद अर्थव्यवस्था में विनिमय दर अप्रासंगिक है।)
चित्र (i): (Y, r) तल में IS1 से IS2 और LM1 से LM2; नया साम्य E2, E1 के दाईं ओर, Y2 काफ़ी Y1 से ऊपर।
(ii) खुली अर्थव्यवस्था, स्थिर विनिमय दर, पूँजी गतिशीलता नहीं: BP वक्र उस आय Y_BP पर ऊर्ध्वाधर है जिस पर चालू खाता संतुलित होता है, क्योंकि पूँजी प्रवाह ब्याज दरों पर प्रतिक्रिया नहीं करते। विस्तार आय को Y_BP से ऊपर ले जाता है, इसलिए आयात बढ़ते हैं और चालू खाते का घाटा होता है। दर बनाए रखने के लिए केंद्रीय बैंक विदेशी मुद्रा बेचता है, जिससे मौद्रिक आधार घटता है; यदि वह निष्प्रभावन न करे तो मुद्रा पूर्ति घटती है और LM बाईं ओर तब तक खिसकता है जब तक साम्य Y_BP पर न लौटे, अब बड़े G के साथ ऊँची ब्याज दर पर (इसलिए निजी निवेश बाहर होता है)।
चित्र (ii): Y_BP पर ऊर्ध्वाधर BP; IS और LM दाईं ओर खिसकते हैं, जिससे BP के दाईं ओर अस्थायी बिंदु मिलता है; फिर LM बाईं ओर तब तक खिसकता है जब तक वह BP रेखा पर नए IS को ऊँची r पर न काटे।
अतः किसी भी स्थिति में मंदी नहीं आती: बंद अर्थव्यवस्था में उत्पादन बढ़ता है; पूँजी गतिशीलता रहित खुली अर्थव्यवस्था में उत्पादन लाभ अस्थायी है और स्थायी प्रभाव ऊँची ब्याज दर, कम भंडार और बहिर्गमन हैं। मंदी तभी आ सकती है जब भंडार समाप्त हो जाएँ और बाध्य अवमूल्यन या ऋण संकुचन हो।
उदाहरण 13 (UPSC 2020, 15 अंक): एक अर्थव्यवस्था में, सरकार एक बड़े विज्ञापन 'देशी खरीदें—देशी सर्वोत्तम' द्वारा स्थानीय अर्थव्यवस्था को प्रोत्साहित करने का प्रयास कर रही है।
(i) यह मानते हुए कि जनता इस अभियान से सम्मत होती प्रवृत्त है, अर्थव्यवस्था के गुणक पर इसका क्या प्रभाव हो सकता है?
(ii) समालोचक यह तर्क करते हैं कि यह अनुचित है तथा मुक्त व्यापार में विरूपताओं को प्रेरित करता है। परीक्षण कीजिए कि लचीले विनिमय दर तन्त्र के अन्तर्गत यहाँ अर्थव्यवस्था कैसा प्रदर्शन करती है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 6(a)
दृष्टिकोण: (i) दिखाएँ कि सफल 'स्थानीय खरीदें' अभियान सीमांत आयात प्रवृत्ति घटाता है और इसलिए गुणक 1/(s + m) बढ़ाता है; (ii) अस्थिर दरों (मंडेल-फ्लेमिंग) में दिखाएँ कि शुद्ध निर्यात में वृद्धि मुद्रा का अधिमूल्यन करती है, जो लाभ को निष्फल करती है, और विकृति तथा WTO पक्ष पर चर्चा करें।
(i) खुली अर्थव्यवस्था में गुणक k = 1/(s + m) है, जहाँ s सीमांत बचत प्रवृत्ति और m सीमांत आयात प्रवृत्ति है। यदि अभियान लोगों को हर अतिरिक्त रुपये का अधिक भाग घरेलू वस्तुओं पर खर्च करने के लिए राज़ी करता है, तो m घटती है और आयात में रिसाव सिकुड़ता है, इसलिए गुणक बढ़ता है। उदाहरण के लिए, यदि s = 0.2 और m, 0.3 से घटकर 0.2 हो, तो k, 2 से बढ़कर 2.5 हो जाता है। अभियान स्वायत्त माँग को आयात से घरेलू वस्तुओं की ओर भी मोड़ता है, जिससे उत्पादन तुरंत बढ़ता है।
(ii) अस्थिर विनिमय दर में परिणाम भिन्न है। आयात की कम माँग विदेशी मुद्रा की माँग घटाती है, इसलिए घरेलू मुद्रा का अधिमूल्यन होता है। अधिमूल्यन निर्यात महँगे और आयात सस्ते बनाता है, जिससे शुद्ध निर्यात फिर घटते हैं। पूर्ण पूँजी गतिशीलता वाले मंडेल-फ्लेमिंग मॉडल में अभियान IS के दाईं ओर खिसकाव जैसा काम करता है; LM अपरिवर्तित और r विश्व दर पर स्थिर रहने से मुद्रा का तब तक अधिमूल्यन होता है जब तक शुद्ध निर्यात अपने मूल स्तर पर न लौटें, इसलिए उत्पादन बिल्कुल नहीं बढ़ता। सीमित पूँजी गतिशीलता में लाभ आंशिक है।
चित्र: r* पर क्षैतिज BP के साथ IS-LM; अभियान IS को दाईं ओर खिसकाता है; अधिमूल्यन उसे मूल स्थिति पर वापस खिसकाता है; उत्पादन Y1 पर रहता है, मज़बूत मुद्रा के साथ।
आलोचक सही हैं कि 'स्थानीय खरीदें' एक गैर-प्रशुल्क बाधा है: यह उपभोक्ता चयन को तुलनात्मक लाभ से दूर विकृत करती है, प्रतिशोध को आमंत्रित करती है, और यदि सरकारी खरीद या भेदभावपूर्ण नियमों से लागू हो तो WTO के राष्ट्रीय-व्यवहार दायित्वों से टकरा सकती है। अस्थिर दरों में यह मुख्यतः कुल उत्पादन बढ़ाने के बजाय उत्पादन को निर्यात उद्योगों से आयात-प्रतिस्पर्धी उद्योगों की ओर खिसकाती है।
उदाहरण 14 (UPSC 2019, 15 अंक): पूर्ण पूँजी गतिशीलता के मामले में, दो वैकल्पिक विनिमय दर व्यवस्थाओं—एक नियत और दूसरी नम्य—के अधीन मुद्रा पूर्ति में वृद्धि के जी०डी०पी० पर होने वाले प्रभाव में अंतर को स्पष्ट कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(b)
दृष्टिकोण: मंडेल-फ्लेमिंग मॉडल में पूर्ण पूँजी गतिशीलता के साथ स्थिर और अस्थिर दरों में मुद्रा पूर्ति वृद्धि के प्रभाव की तुलना करें, चित्रों और तंत्र (भंडार हानि बनाम अवमूल्यन) सहित।
पूर्ण पूँजी गतिशीलता में घरेलू ब्याज दर विश्व दर r* के बराबर होनी चाहिए, इसलिए मंडेल-फ्लेमिंग मॉडल में BP वक्र r* पर क्षैतिज है। मुद्रा पूर्ति में वृद्धि LM को दाईं ओर खिसकाती है और r को r* से नीचे ले जाने की प्रवृत्ति रखती है।
स्थिर विनिमय दर: r में प्रारंभिक गिरावट पूँजी बहिर्वाह और अवमूल्यन का दबाव लाती है। दर बनाए रखने के लिए केंद्रीय बैंक विदेशी मुद्रा बेचता है और घरेलू मुद्रा सोखता है, इसलिए मुद्रा पूर्ति वापस घटती है और LM मूल स्थिति पर लौटता है। GDP अपरिवर्तित रहता है; एकमात्र परिणाम भंडार की हानि है जिसकी बराबरी घरेलू ऋण में वृद्धि करती है। मौद्रिक नीति अप्रभावी है।
अस्थिर विनिमय दर: पूँजी बहिर्वाह से मुद्रा का अवमूल्यन होता है; अवमूल्यन शुद्ध निर्यात बढ़ाता है और IS को दाईं ओर तब तक खिसकाता है जब तक वह r* पर नए LM को न काटे। GDP Y1 से Y2 तक बढ़ता है, पूरा प्रभाव शुद्ध निर्यात के माध्यम से। मौद्रिक नीति पूर्णतः प्रभावी है।
चित्र: IS, LM और r* पर क्षैतिज BP वाले दो भाग; स्थिर-दर भाग में LM दाईं ओर खिसककर वापस आता है; अस्थिर भाग में LM दाईं ओर खिसकता है और IS उसका अनुसरण करता है, जिससे r* पर ऊँचा Y मिलता है।
अंतर इसलिए है कि स्थिर दर में मुद्रा पूर्ति केंद्रीय बैंक के नियंत्रण में नहीं होती, जबकि अस्थिर दर में होती है, जो असंभव त्रयी को दर्शाता है।
उदाहरण 15 (UPSC 2018, 15 अंक): उच्च पूँजी गतिशीलता वाली खुली अर्थव्यवस्था में मौद्रिक प्रबंधन उत्पादन-वृद्धि का एक सफल उपकरण हो सकता है। व्याख्या कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(b)
दृष्टिकोण: मंडेल-फ्लेमिंग से समझाएँ कि ऊँची पूँजी गतिशीलता में मौद्रिक नीति अस्थिर विनिमय दर में (अवमूल्यन और शुद्ध निर्यात के माध्यम से) उत्पादन बढ़ाती है, परंतु स्थिर दर में नहीं; विकासशील देशों और भारत के लिए सावधानियाँ जोड़ें।
कथन अस्थिर विनिमय दर में सत्य है, जैसा मंडेल-फ्लेमिंग मॉडल दिखाता है। ऊँची पूँजी गतिशीलता में BP वक्र विश्व ब्याज दर r* पर चपटा होता है।
मौद्रिक विस्तार LM को दाईं ओर खिसकाता है और घरेलू ब्याज दर को r* से नीचे धकेलता है। पूँजी बाहर जाती है, मुद्रा का अवमूल्यन होता है, और निर्यात सस्ते तथा आयात महँगे होते हैं। शुद्ध निर्यात बढ़ते हैं और IS को दाईं ओर तब तक खिसकाते हैं जब तक साम्य ऊँची आय पर r* पर न लौटे। इस प्रकार मौद्रिक प्रबंधन उत्पादन को प्रबलता से बढ़ाता है, विनिमय दर उसका मुख्य माध्यम होती है।
चित्र: चपटे BP के साथ IS-LM-BP; LM1 से LM2; अवमूल्यन IS1 को IS2 पर खिसकाता है; आय r* पर Y1 से Y2 तक बढ़ती है।
स्थिर विनिमय दर में वही नीति विफल होती है: केंद्रीय बैंक को दर बचाने के लिए भंडार बेचने पड़ते हैं, जो मौद्रिक विस्तार को उलट देता है।
सावधानियाँ: प्रभाव मार्शल-लर्नर शर्त और कीमतों के कठोर रहने पर निर्भर है; अवमूल्यन आयात कीमतें और मुद्रास्फीति बढ़ाता है, जो लाभ को क्षीण कर सकता है, विशेषकर तेल-आयातक विकासशील देशों में; विदेशी-मुद्रा ऋण अवमूल्यन को संकुचनकारी बनाता है; और लाभ साझेदारों की कीमत पर हो सकता है। भारत की प्रबंधित अस्थिरता और लचीले मुद्रास्फीति लक्ष्यीकरण (2016 से) का अर्थ है कि RBI मौद्रिक नीति का उपयोग मुख्यतः कीमत स्थिरता के लिए करता है, रुपये की अत्यधिक अस्थिरता को सुचारु करने के लिए हस्तक्षेप करते हुए।
उदाहरण 16 (UPSC 2016, 20 अंक): साल्टर-स्वैन रेखाचित्र की सहायता से किसी अर्थव्यवस्था के असंतुलन के क्षेत्रों को परिभाषित कीजिए एवं भुगतान-संतुलन के घाटे के साथ-साथ मुद्रास्फीति एवं बेरोज़गारी के क्षेत्रों के संदर्भ में नीतिगत सुझाव दीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 7(b)
दृष्टिकोण: स्वान चित्र बनाएँ (घरेलू अवशोषण बनाम वास्तविक विनिमय दर; IB और EB वक्र), चार क्षेत्र परिभाषित करें, और प्रत्येक के लिए व्यय-परिवर्तक और व्यय-स्विचिंग नीतियाँ निर्धारित करें, विशेषकर घाटे के साथ बेरोज़गारी और घाटे के साथ मुद्रास्फीति।
साल्टर-स्वान चित्र (डब्ल्यू.ई.जी. साल्टर, 1959; ट्रेवर स्वान, 1955) दिखाता है कि दो लक्ष्यों, आंतरिक संतुलन (कीमत स्थिरता के साथ पूर्ण रोज़गार) और बाह्य संतुलन (चालू खाता साम्य), के लिए दो साधन चाहिए: व्यय-परिवर्तक नीति (राजकोषीय और मौद्रिक, जो घरेलू अवशोषण बदलती है) और व्यय-स्विचिंग नीति (वास्तविक विनिमय दर)।
चित्र: क्षैतिज अक्ष पर घरेलू अवशोषण (वास्तविक व्यय, A) और ऊर्ध्व अक्ष पर वास्तविक विनिमय दर e (विदेशी मुद्रा की कीमत; ऊँचा e अवमूल्यन दर्शाता है)। EB वक्र ऊपर चढ़ता है: अधिक अवशोषण आयात बढ़ाता है, इसलिए चालू खाता संतुलित रखने के लिए ऊँचा e चाहिए; EB के ऊपर के बिंदु अधिशेष और नीचे के घाटा हैं। IB वक्र नीचे ढलता है: ऊँचा e शुद्ध निर्यात और माँग बढ़ाता है, इसलिए पूर्ण रोज़गार के लिए कम अवशोषण चाहिए; IB के दाईं ओर के बिंदु मुद्रास्फीति और बाईं ओर बेरोज़गारी दिखाते हैं। वक्र संयुक्त संतुलन बिंदु पर कटते हैं।
क्षेत्र: दोनों वक्र चार क्षेत्र बनाते हैं: I (EB के ऊपर, IB के दाईं ओर): मुद्रास्फीति और अधिशेष; II (EB के नीचे, IB के दाईं ओर): मुद्रास्फीति और घाटा; III (EB के नीचे, IB के बाईं ओर): बेरोज़गारी और घाटा; IV (EB के ऊपर, IB के बाईं ओर): बेरोज़गारी और अधिशेष।
नीति निर्देश: घाटे के साथ बेरोज़गारी (क्षेत्र III) में मुद्रा अधिमूल्यित है: मुख्य उपाय अवमूल्यन (व्यय स्विचिंग) है, जो शुद्ध निर्यात और रोज़गार बढ़ाता है; सटीक स्थिति के आधार पर अवशोषण बढ़ाना या घटाना पड़ सकता है (यदि बिंदु संयुक्त-संतुलन अवशोषण स्तर से नीचे है तो अवशोषण बढ़ाएँ; ऊपर है तो घटाएँ)। घाटे के साथ मुद्रास्फीति (क्षेत्र II) में अधिक अवशोषण समस्या है: मुख्य उपाय राजकोषीय और मौद्रिक कसाव से व्यय कटौती है, साथ में अवमूल्यन या अधिमूल्यन, इस पर निर्भर कि बिंदु संयुक्त-संतुलन विनिमय दर से ऊपर है या नीचे। क्षेत्र I और IV दर्पण प्रतिबिंब हैं (बेरोज़गारी-अधिशेष के लिए अधिक अवशोषण के साथ अधिमूल्यन, मुद्रास्फीति-अधिशेष के लिए कम अवशोषण के साथ अधिमूल्यन)।
चित्र दिखाता है कि अकेले एक साधन का उपयोग, जैसे घाटे के लिए अवमूल्यन, दूसरे लक्ष्य को बिगाड़ सकता है। यह टिनबर्गेन के नियम और मंडेल की निर्धारण समस्या का आधार है; भारत के 1991 के अवमूल्यन और राजकोषीय सुधार के पैकेज ने यही तर्क लागू किया।
उदाहरण 17 (UPSC 2014, 10 अंक): माल और मुद्रा दोनों बाज़ारों के संदर्भ में, लघु मुक्त अर्थव्यवस्था से आप क्या समझते हैं?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(c)
दृष्टिकोण: छोटी खुली अर्थव्यवस्था को विश्व वस्तु बाज़ारों (दी गई विश्व कीमतें और व्यापार शर्तें) और विश्व पूँजी बाज़ारों (पूर्ण पूँजी गतिशीलता में दी गई विश्व ब्याज दर) में कीमत स्वीकारकर्ता के रूप में परिभाषित करें, नीति के निहितार्थों सहित।
छोटी खुली अर्थव्यवस्था वह है जो अंतर्राष्ट्रीय स्तर पर व्यापार और उधार करती है परंतु विश्व कीमतों या ब्याज दरों को प्रभावित करने के लिए बहुत छोटी है; यह वस्तु और मुद्रा (पूँजी) दोनों बाज़ारों में कीमत स्वीकारकर्ता है।
वस्तु बाज़ार: यह व्यापार योग्य वस्तुओं की दी गई विश्व कीमतों का सामना करती है, इसलिए इसकी व्यापार शर्तें बहिर्जात हैं; यह उन कीमतों पर कितना भी निर्यात या आयात कर सकती है। प्रशुल्क इसकी व्यापार शर्तें नहीं सुधार सकता (इसका इष्टतम प्रशुल्क शून्य है), और इसकी माँग में परिवर्तन विश्व कीमतों को प्रभावित नहीं करते।
मुद्रा और पूँजी बाज़ार: पूर्ण पूँजी गतिशीलता में इसकी ब्याज दर विश्व दर r* (प्रत्याशित अवमूल्यन और जोखिम के लिए समायोजित) के बराबर होती है, इसलिए मंडेल-फ्लेमिंग मॉडल में BP वक्र क्षैतिज है। विनिमय दर स्थिर हो तो यह अपनी ब्याज दर स्वतंत्र रूप से तय नहीं कर सकती; इसकी घरेलू बचत और निवेश भिन्न हो सकते हैं, अंतर पूँजी प्रवाहों से वित्तपोषित होता है।
उदाहरणों में सिंगापुर और छोटी यूरोपीय अर्थव्यवस्थाएँ शामिल हैं; भारत अधिकांश वस्तु बाज़ारों में छोटा है परंतु पूँजी नियंत्रणों द्वारा पूँजी बाज़ारों में आंशिक रूप से सुरक्षित है।
3. विनिमय दर व्यवस्थाएँ: स्थिर, तिरती, मुद्रा बोर्ड और विकासशील देश
उदाहरण 18 (UPSC 2024, 10 अंक): विनिमय दर के प्रबन्धित चल तथा निष्फल हस्तक्षेपों को समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(b)
दृष्टिकोण: प्रबंधित अस्थिरता और निष्प्रभावित हस्तक्षेप को परिभाषित करें, दिखाएँ कि निष्प्रभावन मौद्रिक आधार को अपरिवर्तित कैसे रखता है, और भारत का व्यवहार तथा सीमाएँ बताएँ।
प्रबंधित अस्थिरता वह व्यवस्था है जिसमें विनिमय दर मुख्यतः बाज़ार की माँग और पूर्ति से तय होती है, परंतु केंद्रीय बैंक बिना पूर्व-घोषित लक्ष्य के अत्यधिक अस्थिरता को सुचारु करने और अव्यवस्थित उतार-चढ़ाव रोकने के लिए हस्तक्षेप करता है।
भारत मार्च 1993 से इसका पालन कर रहा है, जब रुपया बाज़ार-निर्धारित दर पर आया।
निष्प्रभावित हस्तक्षेप वह विदेशी मुद्रा हस्तक्षेप है जिसका घरेलू मुद्रा पूर्ति पर प्रभाव निष्फल कर दिया जाता है। जब RBI अधिमूल्यन रोकने के लिए डॉलर खरीदता है, तो वह रुपये डालता है और उसके भंडार बढ़ते हैं; फिर वह अतिरिक्त रुपये सोखने के लिए सरकारी प्रतिभूतियाँ बेचता है (खुले बाज़ार परिचालन) या बाज़ार स्थिरीकरण योजना (2004) जैसे साधनों का उपयोग करता है, इसलिए मौद्रिक आधार (H = घरेलू ऋण + भंडार) अपरिवर्तित रहता है। जब वह डॉलर बेचता है, तो तरलता बहाल करने के लिए प्रतिभूतियाँ खरीदता है।
निष्प्रभावित हस्तक्षेप पोर्टफ़ोलियो और संकेत प्रभावों के माध्यम से विनिमय दर को प्रभावित कर सकता है, साथ ही मुद्रास्फीति लक्ष्यीकरण के लिए मौद्रिक नियंत्रण बनाए रखता है। परंतु यह महँगा है (प्रतिभूतियों पर दिया गया ब्याज भंडार पर प्रतिफल से अधिक होता है), घरेलू ब्याज दरों को ऊँचा रखता है और और अंतर्वाह आकर्षित करता है, और पूँजी गतिशीलता बढ़ने पर कम प्रभावी हो जाता है।
उदाहरण 19 (UPSC 2023, 10 अंक): किसी करेंसी का मूल्यह्रास स्फीतिक क्यों होता है? समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(b)
दृष्टिकोण: वे माध्यम समझाएँ जिनसे अवमूल्यन कीमत स्तर बढ़ाता है (आयात कीमतें और पास-थ्रू, आगत लागत, निर्यात की माँग, मज़दूरी और प्रत्याशाएँ), भारत के तेल उदाहरण और पास-थ्रू को प्रभावित करने वाली शर्तों सहित।
अवमूल्यन विदेशी मुद्रा की घरेलू-मुद्रा कीमत बढ़ाता है, और यह कई माध्यमों से मुद्रास्फीतिकारी है।
(i) प्रत्यक्ष प्रभाव: आयातित उपभोक्ता वस्तुएँ घरेलू मुद्रा में महँगी हो जाती हैं; इसकी सीमा विनिमय-दर पास-थ्रू पर निर्भर है। (ii) लागत-प्रेरित: कच्चा तेल, उर्वरक, इलेक्ट्रॉनिक्स घटक और मशीनरी जैसे आयातित आगत महँगे होते हैं, जिससे पूरी अर्थव्यवस्था में उत्पादन लागत बढ़ती है; भारत में, जो अपने कच्चे तेल का 85% से अधिक आयात करता है, कमज़ोर रुपया ईंधन और परिवहन लागत बढ़ाता है। (iii) माँग-प्रेरित: सस्ते निर्यात और महँगे आयात माँग को घरेलू वस्तुओं की ओर मोड़ते हैं, जिससे क्षमता सीमित होने पर समग्र माँग और कीमतें बढ़ती हैं।
(iv) मज़दूरी और प्रत्याशाएँ: ऊँची जीवन लागत मज़दूरी माँगों और ऊँची मुद्रास्फीति प्रत्याशाओं की ओर ले जाती है, जिससे कीमत-मज़दूरी चक्र बनता है।
पास-थ्रू खुली, आयात-निर्भर और कमज़ोर मौद्रिक विश्वसनीयता वाली अर्थव्यवस्थाओं में अधिक, और तब कम होता है जब अवमूल्यन को अस्थायी माना जाए या मुद्रास्फीति प्रत्याशाएँ स्थिर हों, जैसा 2016 से RBI के मुद्रास्फीति-लक्ष्यीकरण ढाँचे में।
उदाहरण 20 (UPSC 2021, 10 अंक): वास्तविक विनिमय दर किस दशा में 'व्यापार की शर्त' की पर्याय होती है? चर्चा कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(d)
दृष्टिकोण: वास्तविक विनिमय दर (eP*/P) और व्यापार की शर्तें (Px/Pm) परिभाषित करें, और दिखाएँ कि वे (व्युत्क्रम रूप में) तब मेल खाती हैं जब हर देश अपनी निर्यात वस्तु में पूर्णतः विशेषीकृत हो और P तथा P* निर्यात और आयात की कीमतें हों।
वास्तविक विनिमय दर R = eP*/P है, जहाँ e नाममात्र विनिमय दर, P* विदेशी कीमत स्तर और P घरेलू कीमत स्तर है; यह घरेलू वस्तुओं के सापेक्ष विदेशी वस्तुओं की कीमत मापती है। व्यापार की शर्तें किसी देश के निर्यात की कीमत और उसके आयात की कीमत का अनुपात Px/Pm हैं।
ये तब समानार्थी हैं जब हर देश केवल व्यापार योग्य वस्तुओं का उत्पादन और उपभोग करे और पूर्णतः विशेषीकृत हो: स्वदेश केवल अपनी निर्यात वस्तु बनाता है, जिसकी कीमत P (= Px) है, और विदेश केवल वह वस्तु बनाता है जो स्वदेश आयात करता है, जिसकी स्वदेशी मुद्रा में कीमत eP* (= Pm) है।
तब R = eP*/P = Pm/Px, जो व्यापार शर्तों का व्युत्क्रम है: वास्तविक अवमूल्यन (ऊँचा R) ठीक व्यापार शर्तों में गिरावट है।
वास्तव में यह शर्त पूरी नहीं होती: कीमत सूचकांकों में गैर-व्यापार योग्य वस्तुएँ शामिल हैं, और देश अनेक वस्तुएँ बनाते हैं, इसलिए वास्तविक विनिमय दर व्यापक प्रतिस्पर्धात्मकता मापती है जबकि व्यापार शर्तें व्यापार की जाने वाली विशिष्ट वस्तुओं की सापेक्ष कीमतें दर्शाती हैं।
उदाहरण 21 (UPSC 2021, 15 अंक): क्या आप के विचार से रुपये के मौद्रिक-विनिमय दर की गतिशीलता, विदेशी वस्तुओं की तुलना में भारतीय वस्तुओं की गतिशीलता को परिलक्षित करती है? अपनी स्थिति को स्पष्ट कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 7(b)
दृष्टिकोण: 'आवश्यक रूप से नहीं' में उत्तर दें: नाममात्र और वास्तविक विनिमय दरों (और NEER/REER) में भेद करें, दिखाएँ कि सापेक्ष कीमत परिवर्तन मुद्रास्फीति अंतरों पर निर्भर हैं, भारतीय साक्ष्य (रुपये का अवमूल्यन बनाम स्थिर या अधिमूल्यित होता REER) सहित, और निष्कर्ष दें।
नहीं, आवश्यक रूप से नहीं। नाममात्र विनिमय दर (e, प्रति डॉलर रुपये) दो मुद्राओं की सापेक्ष कीमत है; भारतीय और विदेशी वस्तुओं की सापेक्ष कीमत वास्तविक विनिमय दर R = eP*/P है। केवल तब जब देश और विदेश में कीमत स्तर अपरिवर्तित हों, नाममात्र और वास्तविक परिवर्तन मेल खाते हैं।
प्रतिशत रूप में %ΔR = %Δe + (विदेशी मुद्रास्फीति − भारतीय मुद्रास्फीति)। यदि भारत की मुद्रास्फीति उसके साझेदारों से अधिक है तो रुपया नाममात्र रूप में अवमूल्यित हो सकता है जबकि भारतीय वस्तुएँ विदेश में सस्ती नहीं, बल्कि महँगी भी हो सकती हैं।
डॉलर के सापेक्ष द्विपक्षीय दरें भी भ्रामक हैं, क्योंकि भारत अनेक देशों से व्यापार करता है; प्रासंगिक माप नाममात्र और वास्तविक प्रभावी विनिमय दरें (NEER और REER) हैं, जो RBI द्वारा 40 मुद्राओं की टोकरी के लिए प्रकाशित व्यापार-भारित सूचकांक हैं।
भारतीय साक्ष्य: रुपया 2010 में लगभग ₹45 प्रति डॉलर से 2022 तक ₹80 से अधिक तक अवमूल्यित हुआ, फिर भी RBI का 40-मुद्रा REER लंबी अवधियों में मोटे तौर पर स्थिर रहा या अधिमूल्यित भी हुआ, क्योंकि भारतीय मुद्रास्फीति व्यापार साझेदारों से अधिक थी; इसलिए भारतीय वस्तुएँ उसी अनुपात में सस्ती नहीं हुईं। इसके विपरीत, कुछ अवधियों में रुपया डॉलर के सापेक्ष स्थिर रहा जबकि REER अधिमूल्यित हुआ, जिससे निर्यात प्रतिस्पर्धात्मकता घटी।
अतः रुपये के नाममात्र परिवर्तन स्वयं विदेशी वस्तुओं के सापेक्ष भारतीय वस्तुओं के परिवर्तन को नहीं दिखाते; नीति और विश्लेषण को उत्पादकता और गैर-कीमत कारकों के साथ REER पर ध्यान देना चाहिए।
उदाहरण 22 (UPSC 2017, 15 अंक): पेट्रोलियम विश्व बाजार में बेचा जाता है और उसकी कीमत यू.एस. डालर में व्यक्त होती है। भारत में 'रिस्को' को अपने विनिर्माण में इस्तेमाल के लिए पेट्रोलियम का आयात करना आवश्यक है। जब यू.एस. डालर के प्रति भारतीय रूपये का मूल्य ह्रास हो तब इस कम्पनी के लाभ पर क्या प्रभाव पड़ेगा?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 7(a)
दृष्टिकोण: सरल संख्यात्मक उदाहरण से दिखाएँ कि रुपये का अवमूल्यन आयातित कच्चे तेल की RISCO की रुपया लागत कैसे बढ़ाता है, फिर उसका लाभ उसकी कीमत शक्ति, बिक्री में निर्यात के हिस्से, हेजिंग और पास-थ्रू पर कैसे निर्भर है, और निष्कर्ष दें।
चूँकि पेट्रोलियम की कीमत अमेरिकी डॉलर में होती है, रुपये का अवमूल्यन RISCO द्वारा आयातित हर बैरल की रुपया लागत बढ़ाता है। उदाहरण के लिए, 80 डॉलर प्रति बैरल पर रुपये के ₹83 से ₹87 प्रति डॉलर गिरने से लागत 80 × 83 = ₹6,640 से बढ़कर 80 × 87 = ₹6,960 प्रति बैरल हो जाती है, ₹320 या लगभग 4.8% की वृद्धि।
लाभ पर प्रभाव निर्भर है: (i) कीमत शक्ति और पास-थ्रू: यदि RISCO ऐसे घरेलू बाज़ार में बेचती है जहाँ वह कीमतें बढ़ा सकती है (बेलोचदार माँग, कम प्रतिस्पर्धा), तो वह लागत का अधिकांश आगे खिसकाती है और उसका मार्जिन सुरक्षित रहता है; यदि घरेलू आगत वाली फर्मों की प्रतिस्पर्धा या कीमत नियंत्रण इसे रोकें, तो उसका लाभ घटता है; (ii) निर्यात हिस्सा: यदि वह उत्पादन का एक भाग निर्यात करती है तो उसकी डॉलर आय का रुपया मूल्य बढ़ता है, जो ऊँची लागत की भरपाई करता है (प्राकृतिक हेज); (iii) कुल लागत में तेल का हिस्सा: हिस्सा जितना बड़ा, दबाव उतना अधिक; (iv) हेजिंग: वायदा अनुबंध या मुद्रा फ़्यूचर्स एक अवधि के लिए रुपया लागत तय कर देते हैं; (v) विदेशी-मुद्रा ऋण, जिसका रुपया भार भी बढ़ता है।
यदि उसके उत्पाद आयात से प्रतिस्पर्धा करते हैं तो अवमूल्यन उनकी माँग भी बढ़ा सकता है।
अतः RISCO जैसे आयात-निर्भर, घरेलू-उन्मुख निर्माता के लिए अवमूल्यन प्रायः लाभ घटाता है जब तक वह लागत आगे न खिसका सके या उसकी डॉलर आय न हो; इसीलिए तेल-उपयोगकर्ता भारतीय उद्योग मुद्रा जोखिम की हेजिंग करते हैं और RBI रुपये की तीव्र गिरावट को सुचारु करने के लिए हस्तक्षेप करता है।
उदाहरण 23 (UPSC 2014, 20 अंक): क्या कारण है कि शुद्ध रूप से नम्य विनिमय दर प्रणाली में, विदेशी मुद्रा बाज़ार के मुद्रा आधार और मुद्रा पूर्ति पर कोई सीधे प्रभाव नहीं होते हैं? क्या इसका यह अर्थ है कि विदेशी मुद्रा बाज़ार का मौद्रिक नीति पर कोई असर नहीं पड़ता है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 7(a)
दृष्टिकोण: केंद्रीय बैंक के तुलन-पत्र (H = D + R) से दिखाएँ कि शुद्ध अस्थिर दर में भंडार नहीं बदलते, इसलिए मौद्रिक आधार अप्रभावित रहता है; फिर समझाएँ कि विदेशी मुद्रा बाज़ार फिर भी विनिमय दर के माध्यम से मौद्रिक नीति को प्रभावित करता है (मुद्रास्फीति, माँग, ब्याज समता, संचरण)।
मौद्रिक आधार H = D + R है, जहाँ D केंद्रीय बैंक का घरेलू ऋण और R उसका विदेशी मुद्रा भंडार है। स्थिर दर में भुगतान संतुलन अधिशेष या घाटा केंद्रीय बैंक को विदेशी मुद्रा खरीदने या बेचने के लिए बाध्य करता है, जिससे R और इसलिए H तथा मुद्रा पूर्ति बदलती है।
शुद्ध अस्थिर विनिमय दर प्रणाली में केंद्रीय बैंक कभी हस्तक्षेप नहीं करता: विदेशी मुद्रा की कोई भी अधिक माँग या पूर्ति केंद्रीय बैंक से नहीं, विनिमय दर में परिवर्तन से साफ़ होती है। अतः R नहीं बदलता, मौद्रिक आधार केवल घरेलू ऋण से तय होता है, और विदेशी मुद्रा बाज़ार का मुद्रा पूर्ति पर कोई प्रत्यक्ष प्रभाव नहीं होता। यह केंद्रीय बैंक को मुद्रा पूर्ति पर नियंत्रण देता है, जो अस्थिर दर का मुख्य लाभ (मौद्रिक स्वतंत्रता) है।
परंतु विदेशी मुद्रा बाज़ार फिर भी मौद्रिक नीति को अप्रत्यक्ष रूप से प्रभावित करता है: (i) विनिमय-दर परिवर्तन आयात कीमतें और इसलिए मुद्रास्फीति बदलते हैं (पास-थ्रू), जिस पर मुद्रास्फीति-लक्ष्यीकरण करने वाले केंद्रीय बैंक को प्रतिक्रिया करनी होती है; (ii) अवमूल्यन या अधिमूल्यन शुद्ध निर्यात और समग्र माँग बदलता है, इसलिए यह मौद्रिक नीति का महत्त्वपूर्ण संचरण माध्यम है, जैसा मंडेल-फ्लेमिंग मॉडल में; (iii) ब्याज समता में घरेलू ब्याज दरें विदेशी दरों और प्रत्याशित अवमूल्यन से जुड़ी हैं, इसलिए विदेशी मौद्रिक कसाव (जैसे 2013 और 2022 में अमेरिकी फ़ेड) घरेलू नीति पर दबाव डालता है; (iv) अस्थिर पूँजी प्रवाह और मुद्रा उतार-चढ़ाव वित्तीय स्थिरता और विदेशी-मुद्रा ऋण वाले तुलन-पत्रों को प्रभावित करते हैं।
चित्र: अस्थिर दर के साथ IS-LM-BP: मौद्रिक विस्तार r घटाता है, अवमूल्यन IS को दाईं ओर खिसकाता है, जो विनिमय-दर माध्यम दिखाता है।
अतः शुद्ध अस्थिर दर मुद्रा पूर्ति को सुरक्षित रखती है परंतु मौद्रिक नीति को नहीं। व्यवहार में RBI सहित केंद्रीय बैंक विनिमय दर को ध्यान में रखते हैं और प्रबंधित अस्थिरता में हस्तक्षेप करते हैं, मौद्रिक नियंत्रण बनाए रखने के लिए निष्प्रभावन करते हुए।
4. पूँजी गतिशीलता, सट्टा और अंतर्राष्ट्रीय नीति समन्वय
उदाहरण 24 (UPSC 2026, 15 अंक): पूर्ण पूंजी गतिशीलता के अन्तर्गत, अल्पकाल व दीर्घकाल में मौद्रिक विस्तार का विनिमय दर पर प्रभाव समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 6(b)
दृष्टिकोण: डॉर्नबुश के अतिक्रमण मॉडल (1976) का उपयोग करें: कठोर कीमतों और अनावृत ब्याज समता के साथ मौद्रिक विस्तार ब्याज दर घटाता है, इसलिए अल्पकाल में मुद्रा अपने दीर्घकालीन स्तर से अधिक अवमूल्यित होती है और फिर कीमतें बढ़ने पर अधिमूल्यित होती है; दीर्घकाल में अवमूल्यन मुद्रा वृद्धि के बराबर (PPP)। समय-पथ बनाएँ।
पूर्ण पूँजी गतिशीलता में अनावृत ब्याज समता लागू होती है: i = i* + प्रत्याशित अवमूल्यन दर। रुडिगर डॉर्नबुश ('Expectations and Exchange Rate Dynamics', 1976) ने माना कि परिसंपत्ति बाज़ार तुरंत समायोजित होते हैं, वस्तु कीमतें अल्पकाल में कठोर हैं, और दीर्घकाल में क्रय शक्ति समता लागू होती है।
दीर्घकाल: मुद्रा तटस्थ है; मुद्रा पूर्ति में स्थायी 10% वृद्धि कीमत स्तर को 10% बढ़ाती है और PPP से मुद्रा को 10% अवमूल्यित करती है। ब्याज दरें i* पर लौटती हैं।
अल्पकाल: कीमतें स्थिर रहने पर ऊँची मुद्रा पूर्ति वास्तविक शेष बढ़ाती है और घरेलू ब्याज दर को i* से नीचे करती है। ब्याज समता बनाए रखने के लिए निवेशकों को भविष्य में मुद्रा के अधिमूल्यन की प्रत्याशा होनी चाहिए। यह तभी संभव है जब मुद्रा पहले अपने दीर्घकालीन 10% से अधिक अवमूल्यित हो, ताकि वह फिर दीर्घकालीन स्तर की ओर अधिमूल्यित हो सके: विनिमय दर अतिक्रमण करती है।
समायोजन: समय के साथ अवमूल्यन और कम ब्याज दर माँग बढ़ाते हैं, कीमतें धीरे-धीरे बढ़ती हैं, वास्तविक शेष घटते हैं, ब्याज दर i* पर लौटती है, और मुद्रा अपने नए दीर्घकालीन स्तर पर अधिमूल्यित होकर लौटती है।
चित्र: समय-पथ: t₀ पर मुद्रा पूर्ति उछलती है; विनिमय दर अपने नए दीर्घकालीन स्तर से ऊपर उछलती है और फिर उस तक घटती है; कीमत स्तर धीरे-धीरे बढ़ता है; ब्याज दर t₀ पर गिरती है और फिर उबरती है। अतिक्रमण समझाता है कि अस्थिर विनिमय दरें मूलभूत तत्वों से अधिक अस्थिर क्यों होती हैं।
उदाहरण 25 (UPSC 2021, 10 अंक): दर्शाइए कि आच्छादित ब्याज दर समानता स्थापित करने के लिये आर्थिक एकीकरण एक पूर्वापेक्षा है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(c)
दृष्टिकोण: अग्रिम प्रीमियम सहित आवृत ब्याज समता बताएँ, आर्बिट्राज से व्युत्पन्न करें, और दिखाएँ कि इसके लिए एकीकृत बाज़ार (मुक्त पूँजी गतिशीलता, कोई नियंत्रण या चूक जोखिम नहीं, कम लेन-देन लागत) क्यों आवश्यक हैं, साक्ष्य सहित।
आवृत ब्याज समता (CIP) कहती है कि दो मुद्राओं के बीच ब्याज अंतर अग्रिम प्रीमियम के बराबर होता है: (1 + i) = (1 + i*) × F/S, या लगभग i − i* = (F − S)/S, जहाँ S हाजिर दर, F अग्रिम दर (प्रति विदेशी इकाई घरेलू मुद्रा), i घरेलू और i* विदेशी ब्याज दर है।
व्युत्पत्ति: निवेशक देश में एक रुपये पर (1 + i) कमा सकता है, या उसे S पर बदलकर विदेश में i* पर निवेश करे और प्राप्त राशि F पर अग्रिम बेचे, जिससे विनिमय जोखिम के बिना (1 + i*)F/S कमाए। यदि एक प्रतिफल दूसरे से अधिक हो तो जोखिम-रहित आवृत आर्बिट्राज धन को तब तक स्थानांतरित करता है जब तक दोनों बराबर न हों।
पूर्व-शर्त के रूप में आर्थिक एकीकरण: आर्बिट्राज प्रतिफलों को तभी बराबर कर सकता है जब पूँजी बाज़ारों के बीच पूँजी नियंत्रणों या प्रवाहों पर करों के बिना मुक्त रूप से चले; परिसंपत्तियाँ चूक और राजनीतिक जोखिम में तुलनीय हों; और लेन-देन लागत कम हो। खंडित बाज़ारों में, जैसे पूँजी खाता उदारीकरण से पहले भारत में, CIP विचलन बड़े थे।
उन्नत अर्थव्यवस्थाओं में 2008 से पहले CIP निकटता से लागू थी; उसके बाद के विचलन बैंकों पर तुलन-पत्र बाधाओं को दर्शाते हैं।
उदाहरण 26 (UPSC 2019, 10 अंक): अंतर्राष्ट्रीय समष्टि-अर्थशास्त्रीय नीति समन्वय के सामने क्या-क्या बाधाएँ हैं? चर्चा कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(e)
दृष्टिकोण: अंतर्राष्ट्रीय समष्टि-आर्थिक नीति समन्वय और उसके औचित्य (प्रसार प्रभाव) को परिभाषित करें, फिर बाधाएँ बताएँ (भिन्न उद्देश्य, मॉडल अनिश्चितता, सूचना, मुफ़्तखोरी और विश्वसनीयता, घरेलू राजनीति और संप्रभुता, असमान शक्ति), उदाहरणों सहित।
अंतर्राष्ट्रीय नीति समन्वय का अर्थ है देशों द्वारा अपनी मौद्रिक, राजकोषीय और विनिमय-दर नीतियों को संयुक्त रूप से समायोजित करना, यह मानते हुए कि एक देश की नीतियाँ व्यापार, पूँजी प्रवाह और विनिमय दरों के माध्यम से दूसरों तक फैलती हैं। उदाहरण हैं प्लाज़ा समझौता (1985), लूव्र समझौता (1987) और 2009 का G-20 प्रोत्साहन।
बाधाएँ: (i) भिन्न उद्देश्य और प्राथमिकताएँ: एक देश मुद्रास्फीति से डरता है, दूसरा बेरोज़गारी से; (ii) मॉडल अनिश्चितता: सरकारें इस पर असहमत हैं कि अर्थव्यवस्था कैसे काम करती है, और फ़्रैंकल और रॉकेट (1988) ने दिखाया कि गलत मॉडल पर आधारित समन्वय देशों को बदतर स्थिति में ला सकता है; (iii) दूसरों की स्थिति और इरादों के बारे में सूचना समस्याएँ; (iv) मुफ़्तखोरी और विश्वसनीयता: दूसरों के प्रतिबद्ध होने के बाद हर देश विचलन से लाभ पाता है, और समझौते लागू करना कठिन है।
(v) घरेलू राजनीति और संप्रभुता: विधायिकाएँ, चुनावी चक्र और स्वतंत्र केंद्रीय बैंक सरकारों की प्रतिबद्धता की क्षमता सीमित करते हैं; (vi) असमान शक्ति: बड़ी अर्थव्यवस्थाएँ हावी रहती हैं, और विकासशील देशों को अपने हितों की उपेक्षा का भय होता है।
अतः समन्वय मुख्यतः संकटों में होता है, जबकि सामान्य समय में देश IMF और G-20 के माध्यम से सूचना आदान-प्रदान पर निर्भर रहते हैं।
उदाहरण 27 (UPSC 2018, 10 अंक): नियत विनिमय दर के अंतर्गत सट्टा आक्रमण (स्पेक्यूलेटिव अटैक) के मॉडल की रूपरेखा प्रस्तुत कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(e)
दृष्टिकोण: पहली पीढ़ी (क्रुगमैन, 1979) के सट्टात्मक आक्रमण मॉडल की रूपरेखा दें: मुद्रीकृत घाटे, घटते भंडार, छाया विनिमय दर और आक्रमण का समय; दूसरी पीढ़ी के मॉडलों और उदाहरणों का उल्लेख करें।
पॉल क्रुगमैन ('A Model of Balance-of-Payments Crises', 1979) ने, फ़्लड और गार्बर (1984) के साथ, दिखाया कि सट्टात्मक आक्रमण से स्थिर विनिमय दर अचानक कैसे ढह सकती है।
मॉडल: सरकार केंद्रीय बैंक ऋण से वित्तपोषित निरंतर बजट घाटे चलाती है, इसलिए घरेलू ऋण D लगातार बढ़ता है। स्थिर दर से मुद्रा माँग तय होने पर अतिरिक्त मुद्रा भुगतान संतुलन से बाहर जाती है, और भंडार R लगातार घटते हैं (क्योंकि H = D + R)।
छाया विनिमय दर वह दर है जो भंडार समाप्त होने और मुद्रा के अस्थिर होने पर प्रचलित होती; यह D के साथ समय के साथ बढ़ती है। विवेकशील सट्टेबाज़ जानते हैं कि स्थिर दर अंततः टूटेगी, इसलिए जब छाया दर स्थिर दर तक पहुँचती है तब वे आक्रमण करते हैं, सारे शेष भंडार एक साथ खरीदते हुए, भंडार धीरे-धीरे समाप्त होने से बहुत पहले। तब स्थिर दर अचानक ढह जाती है।
दूसरी पीढ़ी के मॉडल (ऑब्स्टफ़ेल्ड, 1994) ठोस मूलभूत तत्वों के बावजूद स्वयं-पूर्ण आक्रमण दिखाते हैं, क्योंकि स्थिर दर बचाना महँगा है। उदाहरण: मेक्सिको 1994, 1992 का ERM संकट और 1997 का एशियाई संकट।
उदाहरण 28 (UPSC 2015, 10 अंक): विकासशील देशों के लिए पूँजी गतिशीलता के क्या लाभ और इसकी क्या हानियाँ हैं?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 6(c)
दृष्टिकोण: विकासशील देशों के लिए पूँजी गतिशीलता के लाभ (निवेश के लिए वित्त, FDI से प्रौद्योगिकी, जोखिम साझेदारी, बाज़ार अनुशासन, वित्तीय विकास) और हानियाँ (अस्थिरता और अचानक रुकावट, संकट, मौद्रिक स्वायत्तता की हानि, अधिमूल्यन, संक्रमण) उदाहरणों और क्रम पर निष्कर्ष सहित बताएँ।
लाभ: पूँजी गतिशीलता विकासशील देशों को दुर्लभ घरेलू बचत को विदेशी पूँजी से पूरक करने देती है, जिससे निवेश और संवृद्धि बढ़ते हैं; FDI प्रौद्योगिकी और प्रबंधन लाता है; निवासी अंतर्राष्ट्रीय स्तर पर जोखिम का विविधीकरण कर सकते हैं; अंतर्वाह वित्तीय बाज़ारों को गहरा करते हैं और नीति पर अनुशासन लगाते हैं।
हानियाँ: पोर्टफ़ोलियो और अल्पकालीन प्रवाह अस्थिर और चक्र-अनुगामी होते हैं, 'अचानक रुकावटों' और उलटावों के अधीन जो मुद्रा और बैंकिंग संकट पैदा करते हैं, जैसे मेक्सिको (1994) और पूर्वी एशिया (1997) में; बड़े अंतर्वाह वास्तविक अधिमूल्यन और डच-रोग प्रभाव पैदा करते हैं; प्रबंधित विनिमय दर के साथ ये मौद्रिक स्वायत्तता घटाते हैं (असंभव त्रयी); और संक्रमण आघातों को फैलाता है, जैसा भारत ने 2013 के 'टेपर टैंट्रम' में देखा।
साक्ष्य बताते हैं कि लाभ संस्थागत गुणवत्ता और वित्तीय विकास की सीमाओं पर निर्भर हैं (कोसे, प्रसाद और अन्य), इसलिए FDI अल्पकालीन ऋण से सुरक्षित है।
अतः विकासशील देशों को धीरे-धीरे उदारीकरण करना चाहिए, जैसा भारत ने तारापोर समिति की रिपोर्टों (1997 और 2006) के बाद किया है, पहले FDI के लिए खुलते हुए और अल्पकालीन प्रवाहों पर विवेकपूर्ण सुरक्षा उपाय रखते हुए।
मुख्य परीक्षा बिंदु
- शर्तें सटीक लिखें: मार्शल-लर्नर शर्त (संतुलित व्यापार से शुरू करते हुए आयात माँग लोचों का योग एक से अधिक), अवशोषण सर्वसमिका B = Y − A और मौद्रिक दृष्टिकोण सर्वसमिका H = D + R।
- मंडेल-फ्लेमिंग परिणाम सबसे अधिक दोहराए जाते हैं: पूर्ण पूँजी गतिशीलता में मौद्रिक नीति अस्थिर दरों में काम करती है और स्थिर दरों में विफल होती है; राजकोषीय नीति इसके विपरीत। IS, LM और क्षैतिज BP दिखाएँ।
- नाममात्र, वास्तविक और प्रभावी विनिमय दरों में भेद करें, और अवमूल्यन को पास-थ्रू, J-वक्र और मुद्रास्फीति से जोड़ें, भारत की तेल आयात निर्भरता के उदाहरण सहित।
- भारतीय व्यवहार का उपयोग करें: 1993 से प्रबंधित अस्थिरता, RBI हस्तक्षेप और निष्प्रभावन (बाज़ार स्थिरीकरण योजना 2004), 2016 से लचीला मुद्रास्फीति लक्ष्यीकरण, और 1991 तथा 2013 के प्रसंग।
- सट्टे और समन्वय के लिए क्रुगमैन (1979), ऑब्स्टफ़ेल्ड (1994), डॉर्नबुश (1976) अतिक्रमण और 1992 के ERM संकट तथा 1997 के एशियाई संकट जैसे उदाहरण दें।
क्या आप जानते हैं?
- रॉबर्ट मंडेल और मार्कस फ्लेमिंग ने 1960 के दशक की शुरुआत में स्वतंत्र रूप से खुली-अर्थव्यवस्था IS-LM मॉडल बनाया; मंडेल को आंशिक रूप से इसके लिए 1999 का नोबेल पुरस्कार मिला, और जिस यूरो को प्रेरित करने में उन्होंने सहायता की वह उसी वर्ष शुरू हुआ।
अर्थशास्त्र (वैकल्पिक विषय): सभी अध्याय
- परीक्षा स्वरूप, पाठ्यक्रम और रणनीति
- कीमत निर्धारण और वितरण के सिद्धांत
- बाज़ार संरचनाएँ
- कल्याणकारी अर्थशास्त्र
- रोज़गार, आय और ब्याज के सिद्धांत
- मुद्रा और मौद्रिक प्रबंधन
- लोक वित्त
- अंतर्राष्ट्रीय व्यापार के सिद्धांत
- व्यापार नीति, संरक्षण और विश्व व्यापार संगठन
- भुगतान संतुलन और विनिमय दरें
- संवृद्धि के सिद्धांत
- आर्थिक विकास
- स्वतंत्रता-पूर्व भारतीय अर्थव्यवस्था
- भारत में नियोजन
- उदारीकरण से पूर्व कृषि
- उदारीकरण से पूर्व उद्योग
- राष्ट्रीय आय, गरीबी और असमानता
- उदारीकरण के बाद कृषि
- उदारीकरण के बाद उद्योग
- उदारीकरण के बाद बाह्य क्षेत्र
- भारत में लोक वित्त और राजकोषीय संघवाद
- मौद्रिक प्रणाली और भारतीय रिज़र्व बैंक
- रोज़गार, मज़दूरी और गरीबी उन्मूलन