
अर्थशास्त्र (वैकल्पिक विषय) · UPSC नोट्स (हिंदी में)
मौद्रिक प्रणाली और भारतीय रिज़र्व बैंक — अर्थशास्त्र (वैकल्पिक विषय) नोट्स
UPSC प्रारंभिक और मुख्य परीक्षा के लिए निःशुल्क, परीक्षा-केंद्रित नोट्स — हर विषय के साथ प्रारंभिक परीक्षा टिप्स और मुख्य परीक्षा बिंदु। 4 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
नई व्यवस्था में भारतीय रिज़र्व बैंक की भूमिका
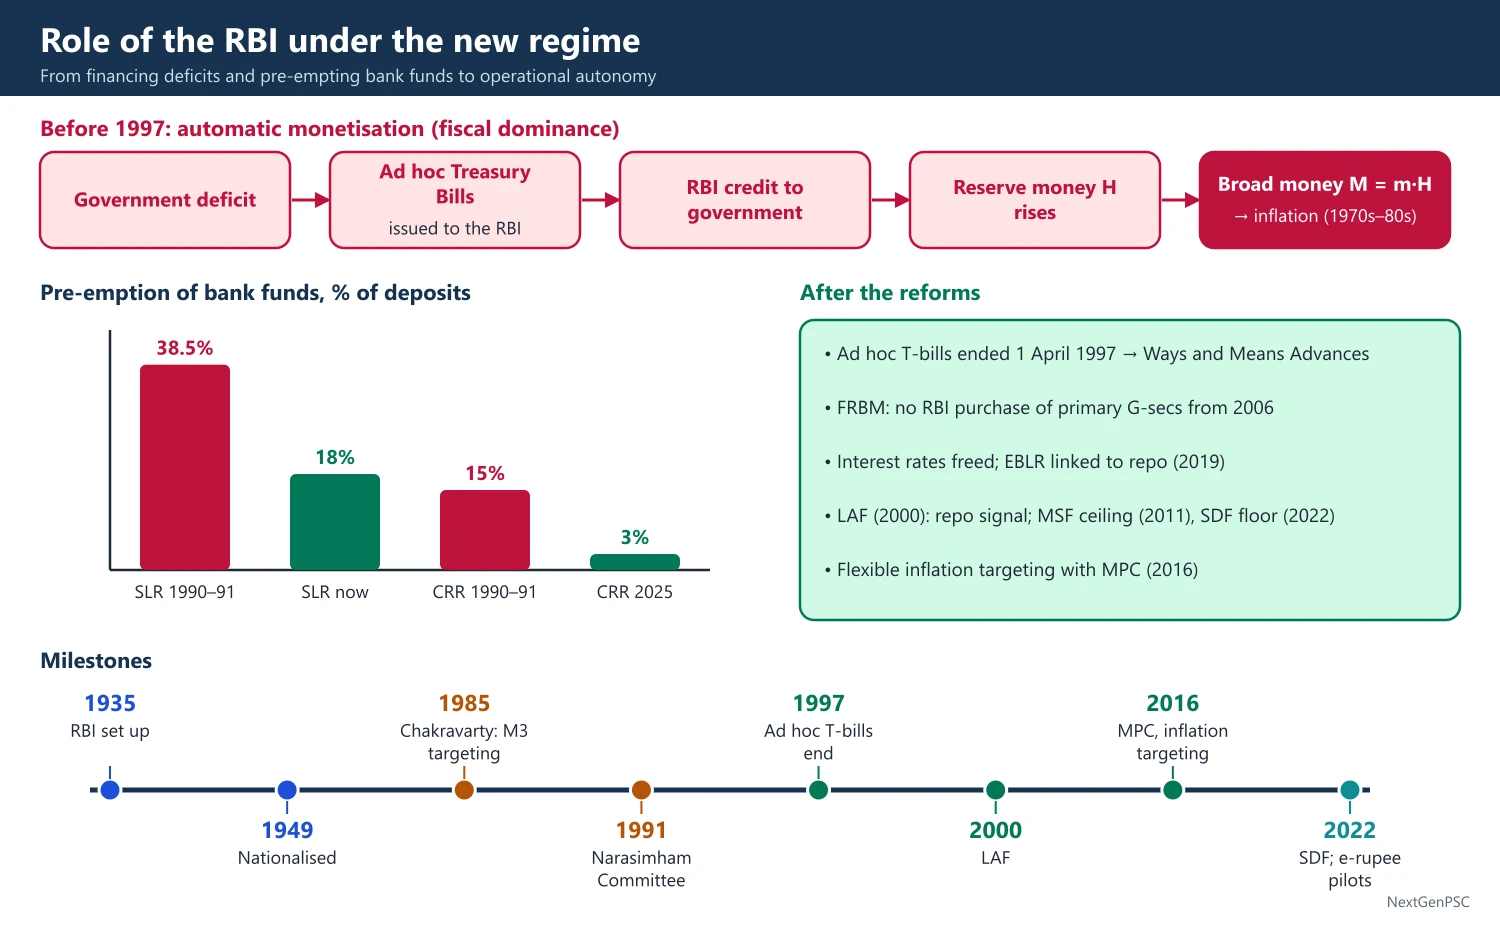
1991 से पहले RBI राजकोषीय प्रभुत्व में काम करता था: वह तदर्थ ट्रेज़री बिलों से घाटे वित्तपोषित करता, ऊँचे CRR और SLR से बैंक कोष पहले ही ले लेता और ब्याज दरें तय करता था। नई व्यवस्था में उसे परिचालन स्वतंत्रता मिली: 1997 में स्वचालित मुद्रीकरण समाप्त हुआ, ब्याज दरें विनियमन-मुक्त हुईं, मौद्रिक नीति बाज़ार-आधारित साधनों (LAF, रेपो) की ओर और 2016 से मौद्रिक नीति समिति के साथ लचीले मुद्रास्फीति लक्ष्यीकरण की ओर गई।
सरल शब्दों में
RBI भारत का केंद्रीय बैंक है: यह मुद्रा छापता है, ब्याज दरें तय करता है, बैंकों का विनियमन करता है और विदेशी मुद्रा का प्रबंधन करता है।
इसे रेफ़री और सभी बैंकों का बैंक समझिए: यह खेल को निष्पक्ष रखता है और कमी होने पर बैंकों को उधार देता है।
1991 से पहले यह मुख्यतः सरकार को उधार लेने में मदद करता था; सुधारों के बाद उसे बाज़ार साधनों से मुद्रास्फीति नियंत्रित करने और बैंकों के विनियमन की स्वतंत्रता मिली।
UPSC पूछता है कि 1991 के बाद RBI की भूमिका कैसे बदली और वह कितना स्वतंत्र है।
1. उत्पत्ति और कार्य
स्थापना: हिल्टन यंग आयोग (1926) के बाद RBI अधिनियम, 1934 के अंतर्गत 1 अप्रैल 1935 को स्थापित; 1 जनवरी 1949 को राष्ट्रीयकृत।
मौद्रिक प्राधिकरण: वृद्धि को ध्यान में रखते हुए कीमत स्थिरता बनाए रखने के लिए मौद्रिक नीति (monetary policy) बनाता और लागू करता है (प्रस्तावना, 2016 में संशोधित)।
मुद्रा जारीकर्ता: बैंक नोट जारी करने का एकमात्र प्राधिकरण (एक रुपये के नोट और सिक्कों को छोड़कर, जो सरकार जारी करती है); 1957 से न्यूनतम आरक्षित प्रणाली (कम से कम ₹200 करोड़ सोना और विदेशी मुद्रा, सोना कम से कम ₹115 करोड़) प्रयोग करता है।
सरकार का बैंकर: केंद्र और राज्य सरकारों के खाते और सार्वजनिक ऋण का प्रबंधन करता है; अस्थायी असंतुलन के लिए अर्थोपाय अग्रिम देता है।
बैंकों का बैंक और अंतिम ऋणदाता: बैंकों के आरक्षित कोष रखता है, तरलता (LAF, MSF) और आपात सहायता देता है।
विनियामक और पर्यवेक्षक: बैंकों के लिए बैंकिंग विनियमन अधिनियम, 1949, NBFC के लिए RBI अधिनियम, और वित्तीय पर्यवेक्षण बोर्ड (1994) के अंतर्गत।
विदेशी मुद्रा प्रबंधक: FEMA, 1999 के अंतर्गत भंडार और रुपये का प्रबंधन करता है।
भुगतान प्रणालियाँ: भुगतान और निपटान प्रणाली अधिनियम, 2007 के अंतर्गत भुगतान प्रणालियों का विनियमन करता है; NPCI (2008), UPI (2016) और डिजिटल रुपये (नवंबर–दिसंबर 2022 से पायलट) को बढ़ावा दिया।
विकासात्मक भूमिका: IDBI (1964), NABARD (1982) और EXIM बैंक (1982) जैसी संस्थाएँ बनाईं; वित्तीय समावेशन और साक्षरता को बढ़ावा देता है।
2. 1991 से पहले की व्यवस्था: राजकोषीय प्रभुत्व
स्वचालित मुद्रीकरण: सरकार RBI को तदर्थ ट्रेज़री बिल जारी कर घाटे पूरे करती थी, जिससे आरक्षित मुद्रा बनती थी; मुद्रीकृत घाटों ने 1970 और 1980 के दशक में मुद्रास्फीति बढ़ाई।
वित्तीय दमन: 1990–91 तक SLR 38.5% और CRR 15% तक पहुँचे, इसलिए आधे से अधिक जमा सरकार और आरक्षित कोष के लिए पहले ही ले लिए जाते थे; ब्याज दरें प्रशासित थीं और ऋण निर्देशित था।
चक्रवर्ती समिति (1985): प्रतिपुष्टि सहित मौद्रिक लक्ष्यीकरण की सिफ़ारिश की, उत्पादन वृद्धि और स्वीकार्य मुद्रास्फीति के अनुरूप व्यापक मुद्रा (M3) वृद्धि के साथ; इसने स्वचालित मुद्रीकरण समाप्त करने को भी कहा।
वाघुल समिति (1987): मुद्रा बाज़ार (वाणिज्यिक पत्र, जमा प्रमाणपत्र, कॉल मनी सुधार) विकसित करने की सिफ़ारिश की।
3. नई व्यवस्था में सुधार
नरसिम्हम समिति (1991): SLR को 25% तक और CRR को क्रमशः घटाने, ब्याज दरों को विनियमन-मुक्त करने और विवेकपूर्ण मानदंड सुदृढ़ करने की सिफ़ारिश की; SLR अब 18% है।
तदर्थ ट्रेज़री बिलों की समाप्ति: सरकार और RBI के बीच सितंबर 1994 के समझौते के अंतर्गत तदर्थ T-बिल 1 अप्रैल 1997 से समाप्त कर सीमाओं वाले अर्थोपाय अग्रिमों से बदले गए।
FRBM अधिनियम (2003): अप्रैल 2006 से RBI को सरकारी प्रतिभूतियों के प्राथमिक निर्गम खरीदने से रोका (निर्दिष्ट आपात स्थितियों को छोड़कर), जिससे ऋण और मौद्रिक प्रबंधन का कानूनी पृथक्करण पूरा हुआ।
ब्याज दर विनियमन-मुक्ति: ऋण दरें 1994 से (₹2 लाख से ऊपर) और बचत जमा दरें 2011 में मुक्त हुईं; बेंचमार्क प्रणालियाँ PLR से आधार दर (2010), MCLR (2016) और रेपो दर से जुड़ी बाह्य बेंचमार्क ऋण दरों (अक्टूबर 2019) की ओर गईं।
बहु-संकेतक दृष्टिकोण (1998–99): गवर्नर बिमल जालान के अंतर्गत RBI M3 लक्ष्यीकरण से हटकर अनेक संकेतकों (दरें, ऋण, उत्पादन, मुद्रास्फीति, विनिमय दर) पर नज़र रखने लगा।
तरलता समायोजन सुविधा (जून 2000): रेपो और रिवर्स रेपो परिचालनों ने अल्पकालिक ब्याज दरों को मुख्य नीति संकेत बनाया; MSF (2011) ने ऊपरी सीमा तय की; स्थायी जमा सुविधा (अप्रैल 2022) बिना संपार्श्विक के निचली सीमा बनी।
मुद्रास्फीति लक्ष्यीकरण (inflation targeting): उर्जित पटेल समिति (2014) से मौद्रिक नीति ढाँचा समझौता (फ़रवरी 2015) और RBI अधिनियम संशोधन (वित्त अधिनियम, 2016) हुआ जिसने MPC बनाई (सितंबर 2016 में गठित)।
आर्थिक पूँजी ढाँचा: बिमल जालान समिति (2019) ने भंडार और सरकार को अधिशेष हस्तांतरण के नियम तय किए; RBI ने 2019 में ₹1.76 लाख करोड़ और 2024–25 के लिए रिकॉर्ड ₹2.69 लाख करोड़ (मई 2025) हस्तांतरित किए।
4. विनियमन और वित्तीय स्थिरता
विवेकपूर्ण विनियमन: बेसल पूँजी मानदंड, परिसंपत्ति वर्गीकरण और प्रावधान, त्वरित सुधारात्मक कार्रवाई ढाँचा (2017 में संशोधित) और परिसंपत्ति गुणवत्ता समीक्षा (2015–16) जिसने छिपे बुरे ऋण उजागर किए।
NBFC विनियमन: IL&FS चूक (2018) के बाद RBI ने NBFC का पैमाना-आधारित विनियमन (अक्टूबर 2022 से प्रभावी) और डिजिटल ऋण दिशानिर्देश (2022) लाए।
सहकारी बैंक: PMC बैंक विफलता (2019) के बाद बैंकिंग विनियमन (संशोधन) अधिनियम, 2020 ने शहरी और बहु-राज्य सहकारी बैंकों को अधिक पूर्ण RBI पर्यवेक्षण में लाया।
उपभोक्ता संरक्षण: एकीकृत लोकपाल योजना (2021) ने शिकायत निवारण को एकीकृत किया।
वित्तीय स्थिरता रिपोर्ट: वर्ष में दो बार प्रकाशित; जून 2026 की रिपोर्ट ने मार्च 2026 में बैंकों के सकल NPA को लगभग 2% के बहु-दशकीय निम्न स्तर पर बताया।
5. बनाने योग्य आरेख
ब्याज दर गलियारा: MSF दर को ऊपरी सीमा, बीच में रेपो दर और SDF दर को निचली सीमा (दोनों ओर 25 आधार अंक) के साथ क्षैतिज पट्टी बनाइए; तरलता बदलने पर भारित औसत कॉल दर को पट्टी के भीतर घूमते दिखाइए।
आरक्षित मुद्रा सृजन: 1997 से पहले के मुद्रीकरण को दिखाने के लिए सरकारी घाटे से तदर्थ T-बिल से RBI ऋण से आरक्षित मुद्रा से व्यापक मुद्रा (M = mH) तक प्रवाह बनाइए।
समयरेखा चार्ट: 1935, 1949, 1985 (चक्रवर्ती), 1991 (नरसिम्हम), 1997 (तदर्थ T-बिल समाप्ति), 2000 (LAF), 2016 (MPC), 2022 (SDF और ई-रुपया) अंकित कीजिए।
6. सिद्धांत और बहसें
केंद्रीय बैंक स्वतंत्रता: किडलैंड और प्रेस्कॉट (1977) तथा बैरो और गॉर्डन (1983) ने दिखाया कि विवेकाधीन नीति में मुद्रास्फीति झुकाव (समय असंगति) होता है; रोगॉफ़ (1985) ने 'रूढ़िवादी केंद्रीय बैंकर' प्रस्तावित किया; स्वतंत्रता विश्वसनीयता बढ़ाती है।
राजकोषीय प्रभुत्व: सार्जेंट और वालेस ('Some Unpleasant Monetarist Arithmetic', 1981) ने दिखाया कि यदि राजकोषीय नीति अवहनीय हो, तो मौद्रिक नीति अंततः मुद्रास्फीति पर नियंत्रण खो देती है।
धारा 7 विवाद (2018): पूँजी भंडार और ऋण नियमों पर RBI अधिनियम की धारा 7 के अंतर्गत सरकार के परामर्श से तनाव हुआ; गवर्नर उर्जित पटेल ने दिसंबर 2018 में त्यागपत्र दिया; इस घटना ने स्वायत्तता पर प्रश्न उठाए।
बहु-अधिदेश: आलोचक कहते हैं कि मौद्रिक प्राधिकरण, ऋण प्रबंधक और बैंक विनियामक के रूप में RBI की भूमिकाएँ टकरा सकती हैं; अलग सार्वजनिक ऋण प्रबंधन एजेंसी (2015) के प्रस्ताव लागू नहीं हुए।
डिजिटल युग: UPI ने भारत को वास्तविक-समय भुगतान में विश्व अग्रणी बनाया, जबकि ई-रुपया बैंक मध्यस्थता-ह्रास और निजता पर प्रश्न उठाता है।
7. परीक्षा में उपयोग
10 अंक का उत्तर: RBI के कार्य और 1991 के बाद के तीन बदलाव (तदर्थ T-बिल समाप्ति, LAF, मुद्रास्फीति लक्ष्यीकरण) लिखें।
15/20 अंक का उत्तर: 1991 से पहले के राजकोषीय प्रभुत्व की तुलना बाद की परिचालन स्वायत्तता से करें, चक्रवर्ती और नरसिम्हम समितियाँ, FRBM अधिनियम, LAF और MPC प्रयोग करें, और सिद्धांत व 2018 की घटना के साथ स्वतंत्रता पर चर्चा करें।
मुख्य शब्द: राजकोषीय प्रभुत्व, तदर्थ ट्रेज़री बिल, अर्थोपाय अग्रिम, वित्तीय दमन, LAF, गलियारा, MPC, आर्थिक पूँजी ढाँचा, केंद्रीय बैंक स्वतंत्रता।
उद्धरण योग्य पंक्ति: सार्जेंट और वालेस का तर्क कि राजकोषीय नीति अवहनीय हो तो मौद्रिक नीति लंबे समय तक मुद्रास्फीति नियंत्रित नहीं कर सकती (भावार्थ)।
| पहलू | 1991 से पहले | सुधारों के बाद |
|---|---|---|
| घाटा वित्तपोषण | तदर्थ T-बिल से स्वचालित | 1997 में समाप्त; सीमाओं सहित WMA; 2006 से प्राथमिक खरीद नहीं |
| आरक्षित आवश्यकताएँ | SLR 38.5%, CRR 15% (1990–91) | SLR 18%; CRR घटकर 3% (2025) |
| ब्याज दरें | प्रशासित | बाज़ार-निर्धारित; रेपो से जुड़ी EBLR (2019) |
| नीति ढाँचा | मौद्रिक लक्ष्यीकरण (M3) | बहु-संकेतक (1998), फिर MPC के साथ मुद्रास्फीति लक्ष्यीकरण (2016) |
| परिचालन साधन | CRR, SLR, ऋण नियंत्रण | LAF गलियारा: SDF, रेपो, MSF |
मुख्य परीक्षा बिंदु
- उत्तर को राजकोषीय प्रभुत्व से परिचालन स्वायत्तता की ओर बदलाव के रूप में प्रस्तुत करें।
- तिथियाँ दें: 1994 समझौता और 1997 में तदर्थ T-बिल की समाप्ति, 2000 LAF, 2006 FRBM प्रतिबंध, 2016 MPC, 2022 SDF।
- समितियों का उल्लेख करें: चक्रवर्ती (1985), वाघुल (1987), नरसिम्हम (1991), उर्जित पटेल (2014), बिमल जालान (2019)।
- विनियामक और भुगतान भूमिकाएँ (PCA, AQR, NBFC नियम, UPI, ई-रुपया) शामिल करें।
- किडलैंड-प्रेस्कॉट और सार्जेंट-वालेस तथा 2018 की धारा 7 घटना के साथ स्वतंत्रता पर चर्चा करें।
- सामान्य गलती: यह कहना कि RBI मुद्रास्फीति लक्ष्य तय करता है; सरकार इसे RBI के परामर्श से तय करती है।
क्या आप जानते हैं?
- RBI का बाघ और ताड़ के पेड़ वाला प्रतीक ईस्ट इंडिया कंपनी की डबल मोहर से लिया गया, जिसमें शेर की जगह बाघ रखा गया।
मौद्रिक नीति ढाँचा और मुद्रास्फीति लक्ष्यीकरण
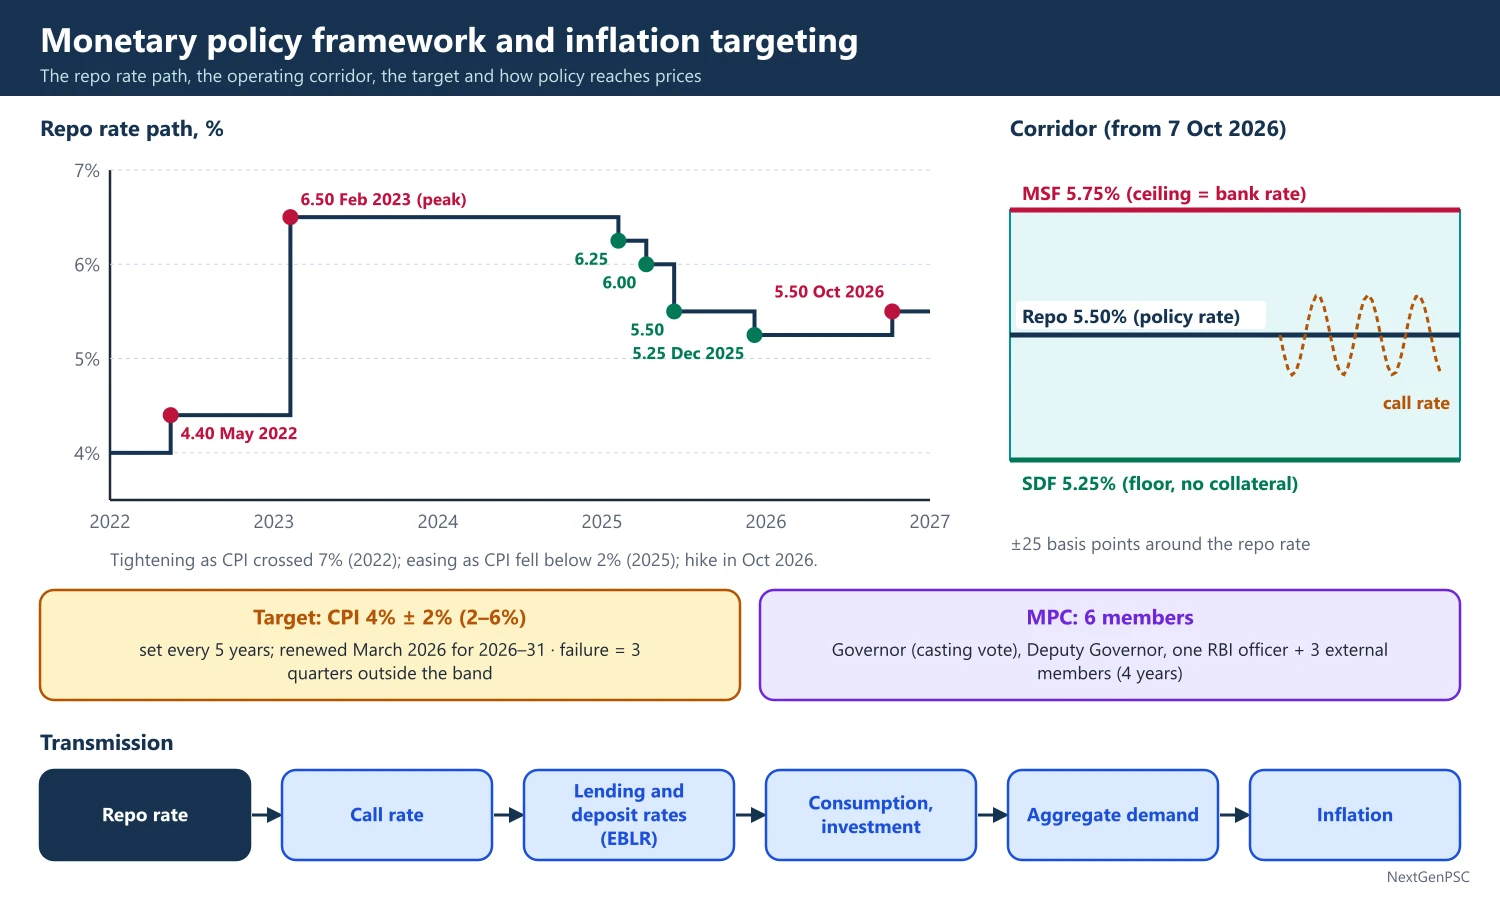
भारत ने उर्जित पटेल समिति (2014) के बाद 2016 में लचीला मुद्रास्फीति लक्ष्यीकरण अपनाया: सरकार हर पाँच वर्ष में 2–6% पट्टी के साथ 4% का CPI मुद्रास्फीति लक्ष्य तय करती है, और छह सदस्यीय मौद्रिक नीति समिति रेपो दर तय करती है। मार्च 2026 में लक्ष्य 2026–31 के लिए नवीनीकृत हुआ। दिसंबर 2025 तक रेपो दर 5.25% तक घटाने के बाद MPC ने अक्टूबर 2026 में मुद्रास्फीति दबाव लौटने पर इसे 5.50% किया।
सरल शब्दों में
मुद्रास्फीति लक्ष्यीकरण का अर्थ है कि केंद्रीय बैंक कीमत वृद्धि को एक तय संख्या, यहाँ 4% वार्षिक, के पास रखने का वादा करता है और वहाँ पहुँचने के लिए ब्याज दरें बदलता है।
यह थर्मोस्टेट जैसा है: यदि कमरा (मुद्रास्फीति) बहुत गर्म हो, तो खर्च ठंडा करने के लिए ब्याज दरें बढ़ाओ; बहुत ठंडा हो, तो घटाओ।
छह लोगों की समिति (तीन RBI से, तीन बाहरी विशेषज्ञ) रेपो दर पर मतदान करती है, जो फिर बैंकों की ऋण और जमा दरों को प्रभावित करती है।
UPSC ढाँचे, उसकी सफलता और खाद्य मुद्रास्फीति को बाहर रखा जाए या नहीं, इस पर पूछता है।
1. अवधारणाएँ
मुद्रास्फीति लक्ष्यीकरण (inflation targeting): ऐसा ढाँचा जिसमें केंद्रीय बैंक सार्वजनिक रूप से संख्यात्मक मुद्रास्फीति लक्ष्य के लिए प्रतिबद्ध होता और उसे पूरा करने के लिए जवाबदेह होता है; न्यूज़ीलैंड पहला था (1990)।
लचीला मुद्रास्फीति लक्ष्यीकरण: केंद्रीय बैंक मध्यम अवधि में मुद्रास्फीति लक्ष्य साधता है और उत्पादन स्थिरीकरण की भी परवाह करता है (स्वेन्सन); भारत का ढाँचा इसी प्रकार का है।
नाममात्र आधार: वह चर जो कीमत अपेक्षाओं को बाँधता है; भारत M3 (1985–98) से बहु-संकेतक (1998–2015) से CPI मुद्रास्फीति (2015 से) की ओर गया।
टेलर नियम (1993): i = r* + π + 0.5(π − π*) + 0.5(y − y*), इस बात का मार्गदर्शक कि नीति दर मुद्रास्फीति और उत्पादन अंतराल पर कैसे प्रतिक्रिया दे; टेलर सिद्धांत के लिए नाममात्र दर को मुद्रास्फीति से एक-के-बदले-एक से अधिक बढ़ना चाहिए।
समय असंगति: किडलैंड और प्रेस्कॉट (1977) ने दिखाया कि विवेकाधीन नीति ऊँचे उत्पादन के बिना ऊँची मुद्रास्फीति लाती है; नियम और स्वतंत्र समितियाँ इस झुकाव को घटाते हैं।
2. उर्जित पटेल समिति और कानूनी ढाँचा
उर्जित पटेल समिति (जनवरी 2014): CPI (संयुक्त) मुद्रास्फीति को नाममात्र आधार, 4% ± 2% का लक्ष्य, अवरोहण पथ (जनवरी 2015 तक 8%, जनवरी 2016 तक 6%) और मौद्रिक नीति समिति की सिफ़ारिश की।
मौद्रिक नीति ढाँचा समझौता (फ़रवरी 2015): सरकार और RBI के बीच हस्ताक्षरित, अवरोहण पथ अपनाते हुए।
RBI अधिनियम संशोधन (वित्त अधिनियम, 2016): धारा 45ZA से 45ZO; सरकार RBI के परामर्श से हर पाँच वर्ष में एक बार लक्ष्य तय करती है।
अधिसूचित लक्ष्य: अगस्त 2016–मार्च 2021 के लिए 6% ऊपरी और 2% निचली सहनशीलता के साथ 4%; अप्रैल 2021–मार्च 2026 के लिए नवीनीकृत; 1 अप्रैल 2026–31 मार्च 2031 के लिए फिर नवीनीकृत (25 मार्च 2026 की अधिसूचना)।
विफलता खंड: यदि लगातार तीन तिमाहियों तक औसत मुद्रास्फीति 6% से ऊपर या 2% से नीचे रहे, तो RBI को कारण, सुधारात्मक कदम और लक्ष्य पर लौटने का समय बताना होता है; पहली ऐसी विफलता जनवरी–सितंबर 2022 में हुई और नवंबर 2022 में रिपोर्ट भेजी गई।
3. मौद्रिक नीति समिति
संरचना: छह सदस्य: गवर्नर (अध्यक्ष, निर्णायक मत सहित), मौद्रिक नीति के प्रभारी डिप्टी गवर्नर, बोर्ड द्वारा नामित एक RBI अधिकारी, और सरकार द्वारा चार वर्ष के लिए नियुक्त तीन बाहरी सदस्य।
बैठकें: वर्ष में कम से कम चार (व्यवहार में छह); गणपूर्ति चार; बहुमत से निर्णय; कार्यवृत्त दो सप्ताह बाद प्रकाशित।
जवाबदेही: RBI वर्ष में दो बार मुद्रास्फीति और वृद्धि पूर्वानुमानों के साथ मौद्रिक नीति रिपोर्ट प्रकाशित करता है।
नेतृत्व: गवर्नर संजय मल्होत्रा दिसंबर 2024 से MPC की अध्यक्षता कर रहे हैं।
4. साधन और परिचालन ढाँचा
रेपो दर: वह दर जिस पर RBI सरकारी प्रतिभूतियों के बदले बैंकों को उधार देता है; मुख्य नीति संकेत।
गलियारा: स्थायी जमा सुविधा (निचली सीमा, अप्रैल 2022 से) और सीमांत स्थायी सुविधा (ऊपरी सीमा) रेपो दर से 25 आधार अंक नीचे और ऊपर हैं; बैंक दर MSF दर के बराबर है।
परिचालन लक्ष्य: भारित औसत कॉल दर, जिसे परिवर्ती दर रेपो और रिवर्स रेपो नीलामियों तथा सूक्ष्म-समायोजन परिचालनों से रेपो दर के पास रखा जाता है।
आरक्षित आवश्यकताएँ: CRR सितंबर और नवंबर 2025 के बीच चार किस्तों में 4% से 3% किया गया (जून 2025 में घोषित); SLR 18% है।
अन्य साधन: खुले बाज़ार परिचालन, विदेशी मुद्रा स्वैप और दीर्घकालीन रेपो परिचालन (2020 में COVID-19 के दौरान प्रयुक्त)।
5. संचरण
माध्यम: ब्याज दर माध्यम (उधार लागत), ऋण माध्यम (बैंक ऋण), विनिमय दर माध्यम, परिसंपत्ति कीमत माध्यम और अपेक्षा माध्यम (मिश्किन)।
ऋण बेंचमार्क: PLR से BPLR (2003), आधार दर (2010), MCLR (अप्रैल 2016) और खुदरा व MSME ऋणों के लिए रेपो दर से जुड़ी बाह्य बेंचमार्क ऋण दरें (अक्टूबर 2019), जिससे संचरण तेज़ हुआ।
बाधाएँ: सरकार द्वारा तय लघु बचत दरें, स्थिर-दर जमाओं का हिस्सा, बैंकों के बुरे ऋण और बॉन्ड बाज़ार में राजकोषीय प्रभुत्व संचरण धीमा करते हैं।
6. हाल का नीति पथ
2022–23 सख्ती: मुद्रास्फीति 7% पार करने पर रेपो दर 4.00% से (पहले मई 2022 में 4.40%) 6.50% (फ़रवरी 2023) तक बढ़ी।
2025 नरमी: मुद्रास्फीति 4% से काफ़ी नीचे आने पर (2025 के मध्य और अंत में कई महीनों तक CPI मुद्रास्फीति 2% से नीचे रही), MPC ने तटस्थ रुख के साथ रेपो दर 6.25% (फ़रवरी), 6.00% (अप्रैल), 5.50% (जून, 50 आधार अंक की कटौती) और 5.25% (दिसंबर 2025) की।
2026: MPC ने फ़रवरी 2026 और 2026 के मध्य तक दर 5.25% पर रखी; 7 अक्टूबर 2026 को उसने रेपो दर 25 आधार अंक बढ़ाकर 5.50% की (SDF 5.25%, MSF 5.75%) और ऊँची कच्चे तेल कीमतों और कमज़ोर रुपये के बीच 2026–27 के लिए CPI मुद्रास्फीति 5.2% अनुमानित की।
रिकॉर्ड: 2020–22 के आपूर्ति झटकों को छोड़कर 2016–2026 के अधिकांश समय औसत CPI मुद्रास्फीति लगभग 4–5% के पास रही, जो संकेत देता है कि ढाँचे ने 2009–13 की दोहरे अंक की मुद्रास्फीति से बेहतर अपेक्षाएँ बाँधीं।
7. बनाने योग्य आरेख
टेलर नियम आरेख: y-अक्ष पर नीति दर और x-अक्ष पर मुद्रास्फीति लेकर (π*, r* + π*) से गुज़रती 45° से अधिक ढलान वाली रेखा बनाइए, जो टेलर सिद्धांत दिखाती है।
मुद्रास्फीति लक्ष्यीकरण के साथ AD-AS: ऊपर चढ़ता फ़िलिप्स वक्र और नीचे ढलता मौद्रिक नीति नियम बनाइए; आपूर्ति झटका फ़िलिप्स वक्र को ऊपर खिसकाता है; केंद्रीय बैंक द्वारा मुद्रास्फीति में अस्थायी वृद्धि और उत्पादन में गिरावट स्वीकार करना दिखाइए (लचीला लक्ष्यीकरण)।
संचरण शृंखला: रेपो दर से कॉल दर से बैंक ऋण व जमा दरों से उपभोग व निवेश से समग्र माँग से मुद्रास्फीति तक, विलंब अंकित करते हुए, शृंखला बनाइए।
8. सिद्धांत और बहसें
खाद्य मुद्रास्फीति बहस: CPI में भोजन का भार बड़ा है (2012 शृंखला में लगभग 46%); आर्थिक समीक्षा 2023–24 ने भोजन को बाहर रखने वाले लक्ष्य पर विचार का सुझाव दिया, जबकि RBI ने तर्क दिया कि खाद्य मुद्रास्फीति अपेक्षाओं को प्रभावित करती है और उसका समाधान आवश्यक है; मार्च 2026 के नवीनीकरण ने शीर्ष CPI बनाए रखा।
आपूर्ति झटके: आलोचक कहते हैं कि दर वृद्धि आपूर्ति-जनित खाद्य और ईंधन मुद्रास्फीति ठीक नहीं कर सकती और वृद्धि को हानि पहुँचा सकती है; समर्थक उत्तर देते हैं कि द्वितीय-चक्र प्रभावों और अपेक्षाओं के लिए मौद्रिक प्रतिक्रिया फिर भी आवश्यक है।
वृद्धि बनाम मुद्रास्फीति: कुछ कहते हैं कि तेज़ी से बढ़ती उभरती अर्थव्यवस्था के लिए 4% बहुत कम है; RBI की एक समीक्षा (2021) ने प्रवृत्ति मुद्रास्फीति और मुद्रास्फीति की लागतों को देखते हुए 4% को उपयुक्त पाया।
वैश्विक प्रसार: अमेरिकी फ़ेडरल रिज़र्व की नीति पूँजी प्रवाह और रुपये को प्रभावित करती है, जिससे स्वतंत्र नीति सीमित होती है (असंभव त्रयी)।
9. परीक्षा में उपयोग
10 अंक का उत्तर: लचीला मुद्रास्फीति लक्ष्यीकरण परिभाषित करें, लक्ष्य, MPC संरचना और तिथि सहित नवीनतम नीति दर दें।
15/20 अंक का उत्तर: उर्जित पटेल समिति, कानूनी प्रावधान, साधन और गलियारा, संचरण, 2022 की विफलता, 2025–26 का दर पथ और खाद्य मुद्रास्फीति बहस, टेलर नियम या संचरण आरेख के साथ जोड़ें।
मुख्य शब्द: नाममात्र आधार, CPI-संयुक्त, 4% ± 2%, MPC, धारा 45ZA, गलियारा, SDF, EBLR, टेलर सिद्धांत, द्वितीय-चक्र प्रभाव।
उद्धरण योग्य पंक्ति: उर्जित पटेल समिति का विचार कि कम और स्थिर मुद्रास्फीति सतत वृद्धि में मौद्रिक नीति का सर्वोत्तम योगदान है (भावार्थ)।
| तिथि | रेपो दर | कदम |
|---|---|---|
| मई 2022 | 4.40% | सख्ती की शुरुआत (4.00% से) |
| फ़रवरी 2023 | 6.50% | सख्ती चक्र का शिखर |
| फ़रवरी 2025 | 6.25% | पहली कटौती |
| अप्रैल 2025 | 6.00% | कटौती |
| जून 2025 | 5.50% | 50 bp कटौती; CRR 3% करने की घोषणा |
| दिसंबर 2025 | 5.25% | कटौती |
| अक्टूबर 2026 | 5.50% | 25 bp वृद्धि |
मुख्य परीक्षा बिंदु
- भारत के ढाँचे के वर्णन से पहले मुद्रास्फीति लक्ष्यीकरण का तर्क (नाममात्र आधार, समय असंगति) समझाएँ।
- कानूनी आधार बताएँ: धारा 45ZA, सरकार हर पाँच वर्ष में लक्ष्य तय करती है, 2026–31 के लिए नवीनीकृत।
- MPC की संरचना और मतदान का सटीक वर्णन करें।
- गलियारा (SDF, रेपो, MSF) और संचरण सुधार (MCLR, EBLR) दिखाएँ।
- 2022 की विफलता और 2025–26 के दर पथ से रिकॉर्ड आँकें, और खाद्य-मुद्रास्फीति बहस पर चर्चा करें।
- सामान्य गलती: लक्ष्य (4%) को सहनशीलता पट्टी (2–6%) से भ्रमित करना।
क्या आप जानते हैं?
- गलियारा याद रखने की तरकीब: 'SDF नीचे, MSF ऊपर, रेपो बीच में' — हर ओर 25 आधार अंक।
बैंकिंग क्षेत्र सुधार और वित्तीय समावेशन
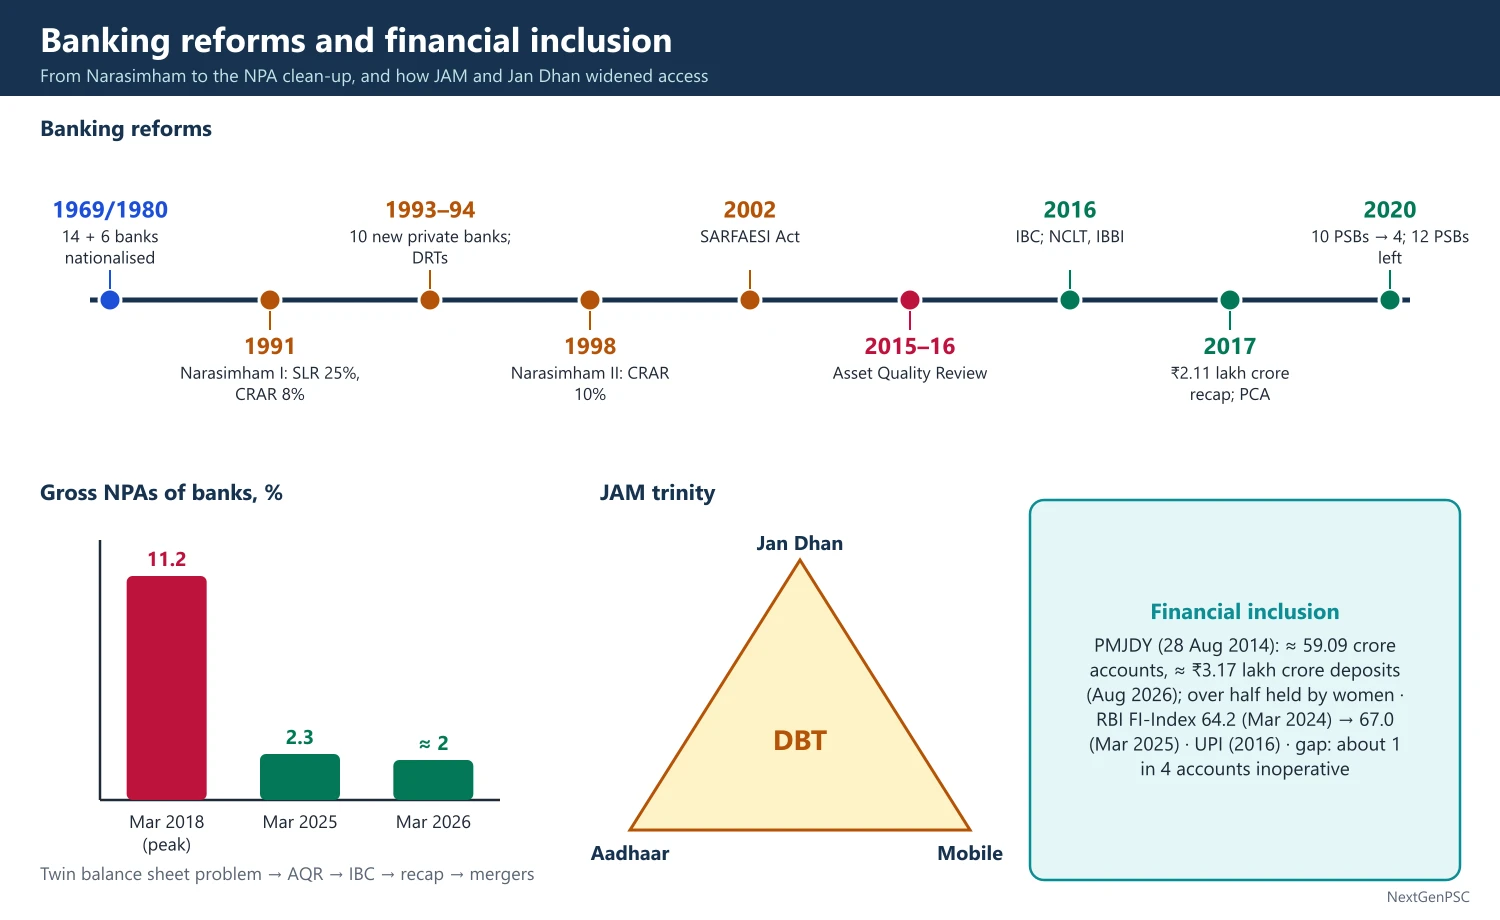
बैंकिंग सुधार नरसिम्हम समिति (1991, 1998) से शुरू हुए: कम पूर्व-आधिपत्य, ब्याज दर स्वतंत्रता, विवेकपूर्ण मानदंड, पूँजी पर्याप्तता और नए निजी बैंक। दोहरी बैलेंस शीट संकट के बाद सकल NPA मार्च 2018 में लगभग 11% के शिखर पर पहुँचा और AQR, IBC, पुनर्पूंजीकरण और विलयों के बाद 2026 तक लगभग 2% तक गिरा। वित्तीय समावेशन PMJDY (अगस्त 2026 तक 59 करोड़ से अधिक खाते), JAM त्रयी और UPI से बढ़ा।
सरल शब्दों में
बैंकिंग सुधारों ने बैंकों को ब्याज दरें तय करने और उधार देने में अधिक स्वतंत्र, पर पूँजी और बुरे ऋणों पर अधिक सख्त बनाया।
यह दुकानदार को अपनी कीमतें तय करने देने जैसा है, साथ ही उसे सही हिसाब और बुरे दिनों के लिए पर्याप्त बचत रखने को कहना।
वित्तीय समावेशन का अर्थ है गरीबों को खाते, बीमा, ऋण और डिजिटल भुगतान के साथ बैंकिंग प्रणाली में लाना, जैसा जन धन खातों ने किया।
UPSC नरसिम्हम सुधारों, NPA समस्या, बैंक विलयों और समावेशन योजनाओं पर पूछता है।
1. पृष्ठभूमि
राष्ट्रीयकरण: ग्रामीण क्षेत्रों तक शाखाएँ बढ़ाने, प्राथमिकता क्षेत्रों को ऋण देने और 'वर्ग बैंकिंग' समाप्त करने के लिए जुलाई 1969 में 14 प्रमुख बैंक और अप्रैल 1980 में छह और बैंक राष्ट्रीयकृत हुए।
उपलब्धियाँ: तीव्र शाखा विस्तार (अग्रणी बैंक योजना, 1969), क्षेत्रीय ग्रामीण बैंक (1975), NABARD (1982) और ग्रामीण बचत का अधिक संग्रहण।
1991 तक समस्याएँ: ऊँचे SLR और CRR, प्रशासित दरें, निर्देशित ऋण, कम लाभप्रदता, कमज़ोर पूँजी और छिपे बुरे ऋण; मैकिनॉन और शॉ (1973) ने ऐसी प्रणालियों को 'वित्तीय दमन' कहा।
2. नरसिम्हम समितियाँ
नरसिम्हम समिति I (1991): SLR को 25% और CRR को कम करना; ब्याज दरें विनियमन-मुक्त करना; आय पहचान, परिसंपत्ति वर्गीकरण और प्रावधान पर विवेकपूर्ण मानदंड; 8% पूँजी पर्याप्तता (बेसल I); नए निजी और विदेशी बैंकों की अनुमति; ऋण वसूली न्यायाधिकरण बनाना; और निर्देशित ऋण घटाना (प्राथमिकता क्षेत्र लक्ष्य नहीं घटाया गया)।
परिणाम: 1993–94 में दस नए निजी बैंकों को लाइसेंस मिले (HDFC बैंक, ICICI बैंक और UTI बैंक, अब एक्सिस, सहित); 1993 के अधिनियम के अंतर्गत DRT बने; 2004 तक NPA मानदंड 90 दिन तक कड़े हुए।
नरसिम्हम समिति II (1998): पूँजी पर्याप्तता 10% की, मज़बूत बैंकों के विलय, परिसंपत्ति पुनर्निर्माण कंपनियों, कमज़ोर बैंकों के लिए संकीर्ण बैंकिंग और सार्वजनिक क्षेत्र के बैंकों को अधिक स्वायत्तता की सिफ़ारिश की।
SARFAESI अधिनियम (2002): बैंकों को अदालतों के बिना प्रतिभूति लागू करने दी और परिसंपत्ति पुनर्निर्माण कंपनियाँ संभव कीं।
बेसल मानदंड: 2008–09 से बेसल II और 2013 से बेसल III (पूँजी संरक्षण बफ़र सहित), भारतीय पूँजी आवश्यकताएँ वैश्विक न्यूनतम से कड़ी।
अन्य समितियाँ: वित्तीय क्षेत्र सुधारों पर रघुराम राजन समिति (2008), वित्तीय समावेशन पर नचिकेत मोर समिति (2013) और बैंक शासन पर पी.जे. नायक समिति (2014)।
3. NPA संकट और उसका समाधान
दोहरी बैलेंस शीट समस्या: 2003–08 के ऋण उछाल के बाद अति-ऋणग्रस्त कंपनियाँ (अवसंरचना, इस्पात, बिजली) और दबावग्रस्त बैंक एक-दूसरे को कमज़ोर करते रहे (आर्थिक समीक्षा 2016–17)।
परिसंपत्ति गुणवत्ता समीक्षा (2015–16): गवर्नर रघुराम राजन के अंतर्गत इसने छिपे बुरे ऋणों की पहचान अनिवार्य की; अनुसूचित वाणिज्यिक बैंकों का सकल NPA मार्च 2018 में लगभग 11.2% के शिखर पर पहुँचा, सार्वजनिक क्षेत्र के बैंकों के लिए अधिक।
दिवाला और शोधन अक्षमता संहिता (2016): NCLT और IBBI के साथ ऋणदाताओं द्वारा संचालित समयबद्ध समाधान प्रक्रिया बनाई; एस्सार स्टील (आर्सेलरमित्तल को) और भूषण स्टील (टाटा स्टील को) जैसे मामलों में बड़ी वसूली हुई।
पुनर्पूंजीकरण: अक्टूबर 2017 में ₹2.11 लाख करोड़ की घोषणा, मुख्यतः पुनर्पूंजीकरण बॉन्ड से, साथ में इंद्रधनुष (2015)।
त्वरित सुधारात्मक कार्रवाई: संशोधित ढाँचे (2017) ने कमज़ोर बैंकों के सुधरने तक उनके ऋण देने पर प्रतिबंध लगाया।
बैड बैंक: सरकारी गारंटी समर्थित राष्ट्रीय परिसंपत्ति पुनर्निर्माण कंपनी लिमिटेड (NARCL) की घोषणा 2021 में बड़े पुराने NPA लेने के लिए हुई।
सुधार: सकल NPA लगातार गिरा, मार्च 2025 में लगभग 2.3% और मार्च 2026 में लगभग 2% के बहु-दशकीय निम्न स्तर तक (RBI वित्तीय स्थिरता रिपोर्ट, जून 2026), पूँजी पर्याप्तता लगभग 17% के साथ।
4. एकीकरण और शासन
विलय: SBI के सहयोगी बैंक और भारतीय महिला बैंक SBI में विलीन हुए (अप्रैल 2017); विजया बैंक और देना बैंक बैंक ऑफ़ बड़ौदा में विलीन हुए (अप्रैल 2019); 1 अप्रैल 2020 से दस सार्वजनिक क्षेत्र के बैंक चार में विलीन हुए, जिससे 12 सार्वजनिक क्षेत्र के बैंक बचे (2017 के 27 से)।
शासन: बैंक बोर्ड ब्यूरो (2016), बाद में वित्तीय सेवा संस्थान ब्यूरो, शीर्ष नियुक्तियों पर सलाह देता है; पी.जे. नायक समिति ने होल्डिंग कंपनी और कम सरकारी हिस्सेदारी की सिफ़ारिश की थी।
निजीकरण: 2021–22 के बजट ने दो सार्वजनिक क्षेत्र के बैंकों के निजीकरण की घोषणा की; IDBI बैंक हिस्सेदारी बिक्री मुख्य जीवित मामला रहा है।
विभेदित बैंक: भुगतान बैंक और लघु वित्त बैंक (2015 से लाइसेंस), सार्वभौमिक बैंकों के लिए ऑन-टैप लाइसेंस (2016)।
5. वित्तीय समावेशन
परिभाषा: रंगराजन समिति (2008) ने वित्तीय समावेशन को कमज़ोर वर्गों के लिए वहनीय लागत पर वित्तीय सेवाओं और समय पर पर्याप्त ऋण तक पहुँच सुनिश्चित करना बताया।
प्रारंभिक कदम: अग्रणी बैंक योजना (1969), RRB (1975), SHG-बैंक संबद्धता (1992), नो-फ़्रिल्स खाते (2005) और व्यापार प्रतिनिधि मॉडल (2006)।
PMJDY (28 अगस्त 2014): RuPay डेबिट कार्ड, दुर्घटना बीमा और ओवरड्राफ़्ट के साथ शून्य-शेष खाते; अगस्त 2026 तक लगभग 59.09 करोड़ खाते, लगभग ₹3.17 लाख करोड़ जमा के साथ, आधे से अधिक महिलाओं के पास और लगभग 78% ग्रामीण व अर्ध-शहरी क्षेत्रों में।
JAM त्रयी: जन धन, आधार और मोबाइल (आर्थिक समीक्षा 2014–15) ने प्रत्यक्ष लाभ हस्तांतरण संभव किया, जिससे LPG, PDS और छात्रवृत्ति में रिसाव घटा।
सामाजिक सुरक्षा योजनाएँ (मई 2015): PM जीवन ज्योति बीमा योजना (जीवन), PM सुरक्षा बीमा योजना (दुर्घटना) और अटल पेंशन योजना; ऋण योजनाओं में MUDRA (अप्रैल 2015) और स्टैंड-अप इंडिया (2016) शामिल हैं।
डिजिटल भुगतान: UPI (2016) मात्रा के आधार पर विश्व की सबसे बड़ी वास्तविक-समय भुगतान प्रणाली बना; RuPay और आधार-सक्षम भुगतान ग्रामीण उपयोगकर्ताओं तक पहुँचते हैं।
मापन: RBI का वित्तीय समावेशन सूचकांक (0–100, पहुँच, उपयोग और गुणवत्ता उप-सूचकांकों सहित) मार्च 2024 के 64.2 से बढ़कर मार्च 2025 में 67.0 हुआ; विश्व बैंक के ग्लोबल फ़िंडेक्स (2021) ने पाया कि लगभग 78% भारतीय वयस्कों के पास खाता था।
कमियाँ: अनेक निष्क्रिय खाते (2026 के एक RTI उत्तर ने संकेत दिया कि लगभग हर चौथा जन धन खाता निष्क्रिय था), गरीबों द्वारा ऋण और बीमा का कम उपयोग, डिजिटल धोखाधड़ी और बड़ा MSME ऋण अंतराल।
6. बनाने योग्य आरेख
NPA प्रवृत्ति चार्ट: 2011 से 2026 तक अनुसूचित वाणिज्यिक बैंकों का सकल NPA अनुपात बनाइए, मार्च 2018 में लगभग 11% तक बढ़कर 2026 तक लगभग 2% तक गिरते हुए; AQR (2015), IBC (2016), पुनर्पूंजीकरण (2017) और विलय (2020) अंकित कीजिए।
वित्तीय दमन आरेख: बचत (उधार योग्य कोष की पूर्ति) और निवेश माँग बनाइए; साम्य से नीचे ब्याज दर की अधिकतम सीमा ऋण की अतिरिक्त माँग और कम बचत पैदा करती है (मैकिनॉन-शॉ)।
JAM त्रिभुज: केंद्र में DBT के साथ जन धन, आधार और मोबाइल को जोड़ता त्रिभुज बनाइए।
7. सिद्धांत और बहसें
वित्तीय उदारीकरण: मैकिनॉन और शॉ (1973) ने तर्क दिया कि ब्याज दरें मुक्त करने से बचत और दक्षता बढ़ती है; आलोचक (स्टिग्लिट्ज़) ऋण राशनिंग और बाज़ार विफलताओं की ओर इशारा करते हैं जो कुछ विनियमन को उचित ठहराती हैं।
सार्वजनिक बनाम निजी बैंक: सार्वजनिक बैंकों पर अधिक बुरे ऋण थे पर अधिक ग्रामीण शाखाएँ और सामाजिक ऋण भी; निजीकरण बहसें दक्षता को समावेशन के विरुद्ध तौलती हैं।
विनियामक सहनशीलता: 2008–2015 में ऋण पुनर्गठन योजनाओं (CDR, 5:25, SDR) ने NPA पहचान टाली, विनियामक कब्ज़े का सबक।
समावेशन बनाम उपयोग: खाते तेज़ी से खुले, पर सार्थक समावेशन के लिए उपयोग, ऋण और बीमा चाहिए; डेमिरगुच-कुंट और अन्य पहुँच से अधिक उपयोग पर ज़ोर देते हैं।
8. परीक्षा में उपयोग
10 अंक का उत्तर: नरसिम्हम I की सिफ़ारिशें और आँकड़ों सहित एक समावेशन योजना लिखें।
15/20 अंक का उत्तर: सुधारों (1991, 1998, SARFAESI, बेसल), NPA संकट और समाधान (AQR, IBC, पुनर्पूंजीकरण, विलय) आँकड़ों सहित, और वित्तीय समावेशन (PMJDY, JAM, UPI, FI-Index) का संतुलित आकलन के साथ क्रम बताएँ।
मुख्य शब्द: वित्तीय दमन, विवेकपूर्ण मानदंड, CRAR, दोहरी बैलेंस शीट, AQR, IBC, PCA, एकीकरण, JAM, FI-Index।
उद्धरण योग्य पंक्ति: रंगराजन समिति की परिभाषा कि वित्तीय समावेशन कमज़ोर वर्गों के लिए वहनीय लागत पर वित्तीय सेवाओं और पर्याप्त ऋण तक पहुँच है (भावार्थ)।
| पहलू | नरसिम्हम I (1991) | नरसिम्हम II (1998) |
|---|---|---|
| केंद्र | विनियमन-मुक्ति और विवेकपूर्ण मानदंड | बैंकों और संरचना को सुदृढ़ करना |
| पूँजी पर्याप्तता | 8% (बेसल I) | 10% |
| पूर्व-आधिपत्य | SLR 25% तक, कम CRR | CRR में और कटौती |
| संरचना | नए निजी और विदेशी बैंक | मज़बूत बैंकों का विलय, कमज़ोर के लिए संकीर्ण बैंकिंग |
| बुरे ऋण | ऋण वसूली न्यायाधिकरण | परिसंपत्ति पुनर्निर्माण कंपनियाँ (SARFAESI 2002 तक) |
मुख्य परीक्षा बिंदु
- सुधारों को उचित ठहराने के लिए वित्तीय दमन और 1991 की समस्याओं से शुरू करें।
- नरसिम्हम I और II की सटीक तुलना करें और SARFAESI व बेसल मानदंडों से जोड़ें।
- NPA आँकड़े प्रयोग करें: शिखर लगभग 11.2% (मार्च 2018), लगभग 2% (मार्च 2026), और AQR, IBC, पुनर्पूंजीकरण, विलय समझाएँ।
- समावेशन के लिए तिथि सहित PMJDY आँकड़े, JAM, UPI और FI-Index मान दें।
- कमियों पर चर्चा करें: निष्क्रिय खाते, ऋण पहुँच, डिजिटल धोखाधड़ी।
- सामान्य गलती: यह दावा करना कि नरसिम्हम I ने प्राथमिकता क्षेत्र ऋण घटाया; उसने सिफ़ारिश की, पर सरकार ने स्वीकार नहीं किया।
क्या आप जानते हैं?
- PMJDY ने अगस्त 2014 में एक ही सप्ताह में लगभग 1.8 करोड़ बैंक खाते खोलकर गिनीज़ वर्ल्ड रिकॉर्ड्स में स्थान पाया।
UPSC के पिछले वर्षों के प्रश्न: मौद्रिक प्रणाली और भारतीय रिज़र्व बैंक
2014 से 2026 तक UPSC ने प्रश्नपत्र II में मौद्रिक प्रणाली और RBI पर 250 अंकों के 17 प्रश्न-भाग पूछे। सबसे अधिक पूछे गए क्षेत्र हैं मौद्रिक नीति ढाँचा और मुद्रास्फीति लक्ष्यीकरण (6 भाग: संचरण, LAF, बाह्य बेंचमार्क, 2022 की सख्ती) और बैंकिंग सुधार तथा वित्तीय समावेशन (6 भाग: NPA, सार्वजनिक क्षेत्र के बैंक, समावेशन रणनीति), इसके बाद वित्तीय स्थिरता में RBI की भूमिका, NBFC और विमुद्रीकरण। नीचे हर प्रश्न का UPSC शब्द-सीमा में लिखा मॉडल उत्तर दिया गया है।
सरल शब्दों में
पहले प्रश्न पढ़कर UPSC द्वारा दिए गए समय में स्वयं उत्तर लिखिए: 10 अंकों के लिए लगभग 7 मिनट और 15 या 20 अंकों के लिए 10–12 मिनट।
फिर मॉडल उत्तर से मिलाइए: क्या आपने ढाँचा उसके वर्ष के साथ (MPC 2016, LAF 2000, EBLR 2019), जहाँ उपयुक्त हो वहाँ आरेख, और नवीनतम RBI आँकड़े दिए?
जो बिंदु छूट गए उन्हें नोट कीजिए और उत्तर एक बार फिर लिखिए; हर प्रश्न के साथ ऐसा करना इस अध्याय को सीखने का सबसे तेज़ तरीका है।
1. नई व्यवस्था में भारतीय रिज़र्व बैंक की भूमिका
उदाहरण 1 (UPSC 2020, 20 अंक): मौद्रिक प्रणाली के नए शासन के अन्तर्गत वित्तिय स्थिरता को बनाए रखने में आर बी आई की भूमिका का आलोचनात्मक अध्ययन करें।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 7(a)
दृष्टिकोण: वित्तीय स्थिरता को परिभाषित कीजिए और 1991 के बाद की व्यवस्था में इसके लिए RBI के साधन (विनियमन, पर्यवेक्षण, समष्टि-विवेकपूर्ण नीति, अंतिम ऋणदाता, समाधान) समझाइए, फिर NPA संकट, IL&FS और यस बैंक जैसे प्रसंगों से उसके रिकॉर्ड का आकलन कीजिए।
वित्तीय स्थिरता का अर्थ ऐसी वित्तीय प्रणाली है जो आघात सह सके और ऋण तथा भुगतान का प्रवाह बनाए रखे। 1991 के बाद RBI निर्देशित ऋण से बाज़ार-आधारित विनियमन की ओर बढ़ा: नरसिंहम समितियों (1991, 1998) से बेसल पूँजी मानदंड, विवेकपूर्ण परिसंपत्ति वर्गीकरण और विनियंत्रित दरें आईं, और RBI ने वित्तीय पर्यवेक्षण बोर्ड (1994) बनाया।
साधन: (i) सूक्ष्म-विवेकपूर्ण: बेसल III पूँजी, तरलता कवरेज अनुपात, बड़े एक्सपोज़र की सीमाएँ; (ii) पर्यवेक्षण: जोखिम-आधारित पर्यवेक्षण और त्वरित सुधारात्मक कार्रवाई ढाँचा (2002, संशोधित 2017); (iii) समष्टि-विवेकपूर्ण नीति: असुरक्षित उपभोक्ता ऋण पर ऊँचे जोखिम भार (नवंबर 2023) और SBI, HDFC बैंक तथा ICICI बैंक पर D-SIB अधिभार; (iv) अंतिम ऋणदाता: LAF, MSF और 2020 की कोविड खिड़कियाँ (TLTRO, ऋण स्थगन); (v) समाधान: परिसंपत्ति गुणवत्ता समीक्षा (2015), IBC (2016) और जून 2019 का विवेकपूर्ण ढाँचा; (vi) अर्धवार्षिक वित्तीय स्थिरता रिपोर्ट।
रिकॉर्ड: AQR ने छिपे बुरे ऋण उजागर किए; बैंकों का सकल NPA अनुपात मार्च 2018 में लगभग 11% के शिखर पर था और मार्च 2025 तक 2.3% पर आ गया (FSR, जून 2025)। IL&FS चूक (2018) के बाद बड़ी NBFC पैमाना-आधारित विनियमन (2021) में आईं; यस बैंक (2020) को पुनर्निर्माण योजना से बचाया गया, और बैंकिंग विनियमन (संशोधन) अधिनियम, 2020 से सहकारी बैंक RBI पर्यवेक्षण में आए।
सीमाएँ: हर बार पर्यवेक्षण देर से हुआ, क्योंकि एवरग्रीनिंग ने वर्षों तक तनाव छिपाया; सार्वजनिक क्षेत्र के बैंकों के बोर्ड पर RBI को पूरे अधिकार नहीं हैं; और उसकी स्थिरता भूमिका सरकारी प्राथमिकताओं से टकरा सकती है, जैसे 2018 में PCA और अधिशेष हस्तांतरण पर विवाद, जिसे बिमल जालान समिति (2019) ने सुलझाया।
निष्कर्षतः, RBI प्रतिक्रियात्मक से पूर्व-सक्रिय स्थिरता नियामक बना है; अगली परीक्षाएँ असुरक्षित खुदरा ऋण, NBFC के अंतर्संबंध, और साइबर तथा जलवायु जोखिम हैं।
उदाहरण 2 (UPSC 2018, 20 अंक): विमुद्रीकरण अल्पावधि परिव्ययों और दीर्घकालीन लाभों सहित एक मूलक (रैडिकल) और अभूतपूर्व कदम रहा है। इस कथन के समर्थन में कारण प्रस्तुत कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 7(a)
दृष्टिकोण: प्रश्न कथन के पक्ष में कारण माँगता है, इसलिए नवंबर 2016 में क्या हुआ संक्षेप में बताइए, फिर अल्पकालीन लागतें गिनाइए और दीर्घकालीन लाभों (औपचारिकीकरण, डिजिटलीकरण, कर आधार) के पक्ष में तर्क दीजिए, और संतुलित टिप्पणी से समाप्त कीजिए।
8 नवंबर 2016 को सरकार ने ₹500 और ₹1,000 के नोटों, अर्थात् प्रचलन में मुद्रा के लगभग 86% (₹15.41 लाख करोड़), की वैध मुद्रा स्थिति समाप्त कर दी। यह क्रांतिकारी था क्योंकि किसी बड़ी अर्थव्यवस्था ने एक झटके में इतनी नकदी रद्द नहीं की थी; उद्देश्य काला धन, जाली नोट और आतंकी वित्तपोषण रोकना तथा कम-नकदी अर्थव्यवस्था की ओर बढ़ना था।
अल्पकालीन लागतें: नकदी की गंभीर कमी ने अनौपचारिक क्षेत्र को चोट पहुँचाई, जो 80% से अधिक श्रमिकों को रोज़गार देता है और नकदी पर चलता है; रबी मौसम में कृषि कीमतें गिरीं; तिमाही GDP संवृद्धि 2016–17 की पहली तिमाही के 7.9% से 2017–18 की पहली तिमाही में 5.7% पर आ गई (उस समय के CSO अनुमान); और नए नोट छापने पर 2016–17 में RBI का लगभग ₹8,000 करोड़ खर्च हुआ।
दीर्घकालीन लाभ: (i) औपचारिकीकरण: जमा नकदी का हिसाब देना पड़ा, इसलिए अगस्त 2017 तक दाखिल आयकर रिटर्न एक वर्ष पहले से लगभग 25% अधिक थे (CBDT) और कर आधार चौड़ा हुआ; (ii) डिजिटलीकरण: UPI लेन-देन अक्टूबर 2016 के 10 लाख से कम से बढ़कर बाद के वर्षों में प्रति माह अरबों तक पहुँचे; (iii) वित्तीय बचत नकदी से जमा, म्यूचुअल फंड और बीमा की ओर गई, जिससे ब्याज दरें घटीं; (iv) जमा के आँकड़ों से कर प्रवर्तन और GST अनुपालन में मदद मिली; (v) जाली नोट हटे।
सावधानियाँ: 99.3% नोट वापस आ गए (RBI वार्षिक रिपोर्ट 2017–18), इसलिए काला धन नकदी के रूप में नष्ट नहीं हुआ; प्रचलन में मुद्रा बाद में 2016 के स्तर से अधिक हो गई; और लाभ का एक भाग GST, जन धन और आधार के कारण था।
इस प्रकार लागतें तीव्र पर अस्थायी थीं, जबकि कर अनुपालन और डिजिटल भुगतान के लाभ टिके रहे; क्या ये कम लागत पर मिल सकते थे, यह विवादित है।
उदाहरण 3 (UPSC 2017, 15 अंक): भारत में हाल में विमुद्रीकरण के वर्तमान में और निकट भविष्य में प्रमुख प्रभाव का आपका क्या आकलन है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 3(a)
दृष्टिकोण: प्रभाव का दो समय-सीमाओं में आकलन कीजिए: तत्काल (तरलता, उत्पादन, अनौपचारिक क्षेत्र, कीमतें, बैंक) और मध्यम अवधि (डिजिटल भुगतान, कर आधार, वित्तीय बचत, काला धन), आधिकारिक आँकड़ों के साथ, फिर निर्णय दीजिए।
8 नवंबर 2016 के विमुद्रीकरण ने ₹15.41 लाख करोड़ मूल्य के ₹500 और ₹1,000 के नोट, यानी मुद्रा का लगभग 86%, वापस ले लिए ताकि काला धन, जाली नोट और आतंकी वित्तपोषण रोका जाए और डिजिटल भुगतान को बढ़ावा मिले।
तत्काल प्रभाव: (i) तरलता आघात: नवंबर 2016 से जनवरी 2017 के बीच जनता के पास मुद्रा लगभग आधी रह गई, जिससे नकद-आधारित व्यापार, निर्माण, छोटी फर्में और दिहाड़ी मज़दूर प्रभावित हुए; (ii) GDP संवृद्धि धीमी हुई (तिमाही संवृद्धि 2016–17 की पहली तिमाही के 7.9% से चौथी तिमाही में 6.1% पर आई, CSO); (iii) जल्दी खराब होने वाली वस्तुओं की कीमतें तेज़ी से गिरीं, जिससे कृषि आय घटी; (iv) बैंकों को भारी जमा मिली, इसलिए जमा और ऋण दरें घटीं, और RBI ने 100% अस्थायी वृद्धिशील CRR और बाज़ार स्थिरीकरण योजना बॉण्ड से अतिरिक्त तरलता सोखी।
मध्यम अवधि का प्रभाव: (i) डिजिटल भुगतान: UPI, कार्ड और वॉलेट तेज़ी से बढ़े और नकदी लौटने के बाद भी ऊँचे बने रहे; (ii) कर आधार: नए करदाता और अग्रिम कर संग्रह बढ़े, जिसे बाद में GST से सहारा मिला; (iii) वित्तीय बचत बैंक जमा, म्यूचुअल फंड और बीमा में गई; (iv) अघोषित नकदी से जुड़ी अचल संपत्ति कीमतें नरम हुईं। पर 99.3% नोट वापस आ गए (RBI वार्षिक रिपोर्ट 2017–18), इसलिए काले धन पर प्रभाव कम रहा, और प्रचलन में नकदी 2018 तक पुराने स्तर पर लौट आई।
कुल मिलाकर तत्काल लागतें मुख्यतः अनौपचारिक क्षेत्र और किसानों पर पड़ीं, जबकि मध्यम अवधि के लाभ औपचारिकीकरण और डिजिटलीकरण में रहे; शुद्ध प्रभाव पर अर्थशास्त्रियों में बहस बनी हुई है।
उदाहरण 4 (UPSC 2016, 15 अंक): उदारीकरण काल से भारत में गैर-बैंकिंग वित्तीय संस्थाओं के विकास की रूपरेखा प्रस्तुत कीजिए और रिजर्व बैंक की ब्याज दर नीति की प्रभावशीलता पर इसके संघट्टन की विवेचना कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 6(b)
दृष्टिकोण: 1991 के बाद NBFC की वृद्धि को विनियामक पड़ावों सहित चरणों में दिखाइए, फिर समझाइए कि बड़ा NBFC क्षेत्र RBI की नीतिगत दर के संचरण को कैसे कमज़ोर या जटिल बनाता है।
गैर-बैंकिंग वित्तीय कंपनियाँ (NBFC) कंपनी अधिनियम के तहत पंजीकृत वे कंपनियाँ हैं जो ऋण देती और निवेश करती हैं पर माँग जमा स्वीकार नहीं कर सकतीं या चेक जारी नहीं कर सकतीं; इनमें परिसंपत्ति वित्त, आवास वित्त, सूक्ष्म वित्त और अवसंरचना वित्त कंपनियाँ शामिल हैं।
विकास: (i) 1990 का दशक: जमा लेने वाली वित्त कंपनियों की तेज़ वृद्धि, फिर CRB कैपिटल (1997) जैसी विफलताएँ; 1997 में RBI अधिनियम संशोधित कर पंजीकरण और न्यूनतम शुद्ध स्वाधिकृत निधि अनिवार्य की गई, और 1998 से विवेकपूर्ण मानदंड आए। (ii) 2000 का दशक: समेकन; जमा लेना सीमित हुआ और प्रणालीगत रूप से महत्वपूर्ण गैर-जमा NBFC परिभाषित हुईं (2006)। (iii) 2010 के बाद: MSME, वाहन, स्वर्ण और सूक्ष्म ऋणों में NBFC बैंकों से तेज़ बढ़ीं; उषा थोराट समूह (2011) ने सुधारों को दिशा दी और 2014 के संशोधित ढाँचे ने न्यूनतम शुद्ध स्वाधिकृत निधि ₹2 करोड़ की।
ब्याज दर नीति पर प्रभाव: (i) NBFC धन बैंकों, बॉण्ड और वाणिज्यिक पत्र से जुटाती हैं, RBI के LAF से नहीं, इसलिए रेपो परिवर्तन उन तक परोक्ष रूप से और विलंब से पहुँचता है; (ii) उनकी ऋण दरें जोखिम और निधि लागत पर निर्भर हैं, इसलिए उनके उधारकर्ताओं तक संचरण कमज़ोर है; (iii) उनका ऋण RBI की सख्ती के असर को कम कर सकता है; (iv) NBFC का तनाव बैंकों के एक्सपोज़र के माध्यम से ऋण चैनल को अवरुद्ध कर सकता है।
इसलिए RBI ने NBFC को लगातार बैंक-जैसे विनियमन के निकट लाया है।
उदाहरण 5 (UPSC 2015, 15 अंक): आवश्यकता है कि ग़ैर-बैंकिंग वित्तीय संस्थाओं को भारत में प्रभावी ढंग से विनियमित किया जाए और अनुवीक्षित किया जाए। क्या आप इस दिशा में कुछ सुझाव पेश कर सकते हैं?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 6(b)
दृष्टिकोण: समझाइए कि NBFC को विनियमन की आवश्यकता क्यों है (आकार, अंतर्संबंध, जोखिम), फिर ठोस विनियामक और पर्यवेक्षी उपाय सुझाइए, जिनमें से कई बाद में RBI ने अपनाए।
गैर-बैंकिंग वित्तीय संस्थाएँ (NBFC, आवास वित्त और सूक्ष्म वित्त कंपनियाँ) MSME, वाहन, स्वर्ण और ग्रामीण ऋण में बैंकों द्वारा छोड़े अंतराल भरती हैं। पर वे अल्पकालीन थोक निधियों पर निर्भर हैं, उनका पर्यवेक्षण बैंकों से कम कड़ा है, और कुछ जनता से जमा लेती हैं; CRB कैपिटल (1997) और आंध्र प्रदेश सूक्ष्म वित्त संकट (2010) जैसी विफलताओं ने जोखिम दिखाए।
सुझाए गए उपाय: (i) पैमाना-आधारित विनियमन: छोटी NBFC के लिए हल्के नियम और सबसे बड़ी के लिए बैंक-जैसे मानदंड; (ii) बैंकों के निकट पूँजी और परिसंपत्ति-गुणवत्ता मानदंड: 15% पूँजी पर्याप्तता, 180 के बजाय 90 दिन पर NPA पहचान, पर्याप्त प्रावधान; (iii) परिसंपत्ति-देयता असंतुलन पर तरलता नियम; (iv) जमा लेने पर अंकुश; (v) शासन: उपयुक्त और योग्य निदेशक, लेखा-परीक्षा समितियाँ, प्रकटीकरण; (vi) उपभोक्ता संरक्षण: उचित व्यवहार संहिता और सूक्ष्म वित्त में मूल्य पारदर्शिता (मालेगाम समिति, 2011); (vii) पर्यवेक्षण: स्थलीय निरीक्षण, SEBI, NHB और क्रेडिट ब्यूरो से आँकड़ों का आदान-प्रदान, और समाधान मार्ग।
इनमें से कई बाद में अपनाए गए: 2014 का संशोधित ढाँचा, 2018 तक 90-दिन NPA मानदंड, 2019 का तरलता ढाँचा और अक्टूबर 2021 का चार-स्तरीय पैमाना-आधारित विनियमन। विनियमन को NBFC की पहुँच बनाए रखते हुए प्रणालीगत जोखिम रोकना चाहिए।
2. मौद्रिक नीति ढाँचा और मुद्रास्फीति लक्ष्यीकरण
उदाहरण 6 (UPSC 2026, 10 अंक): एक मौद्रिक प्राधिकरण के रूप में, भारतीय रिजर्व बैंक (RBI) की भूमिका स्थिरीकरण नीति से मुद्रास्फीति लक्ष्यीकरण में कैसे परिवर्तित हो गई? समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 5(d)
दृष्टिकोण: बदलाव को चरणों में वर्षों सहित दिखाइए (ऋण नियोजन और मौद्रिक लक्ष्यीकरण, बहु-संकेतक दृष्टिकोण, लचीला मुद्रास्फीति लक्ष्यीकरण), बताइए कि उद्देश्यों और साधनों में क्या बदला, और स्थिरीकरण की कौन-सी भूमिका बची है।
2016 तक RBI के पास बिना किसी एक नाममात्र आधार के व्यापक स्थिरीकरण दायित्व था (कीमतें, संवृद्धि, ऋण, वित्तीय और विनिमय दर स्थिरता): चक्रवर्ती समिति (1985) के बाद मौद्रिक लक्ष्यीकरण, और 1998 से 'बहु-संकेतक दृष्टिकोण'।
बदलाव: उर्जित पटेल समिति (2014) ने CPI को आधार बनाने की सिफ़ारिश की; मौद्रिक नीति ढाँचा समझौते (2015) और 2016 के RBI अधिनियम संशोधन (धारा 45ZA) ने लचीले मुद्रास्फीति लक्ष्यीकरण को वैधानिक बनाया: 2–6% के भीतर 4% CPI लक्ष्य, जो 2016–21, 2021–26 के लिए और मार्च 2026 में 2026–31 के लिए अधिसूचित हुआ। छह सदस्यीय मौद्रिक नीति समिति रेपो दर तय करती है, और तीन तिमाहियों तक दायरा चूकने पर सरकार को रिपोर्ट देनी होती है (पहली बार नवंबर 2022 में)।
क्या बदला: एक जवाबदेह उद्देश्य, गलियारे के भीतर एक नीतिगत दर, और प्रकाशित कार्यवृत्त। स्थिरीकरण बना हुआ है: RBI अब भी संवृद्धि को तौलता है, जैसे 2019–20 और 2025 में दरें घटाना और अक्टूबर 2026 में रेपो दर 5.50% करना।
औसत CPI मुद्रास्फीति 2009–14 के लगभग 9–10% से 2016 के बाद लगभग 5% पर आई, यद्यपि खाद्य आपूर्ति आघात अब भी मौद्रिक नीति को सीमित करते हैं।
उदाहरण 7 (UPSC 2024, 20 अंक): विगत पाँच वर्षों में, आर.बी.आई. द्वारा अपनायी गई मौद्रिक नीति के प्रमुख उद्देश्य क्या हैं? इस अवधि में निवेश को प्रोत्साहन देने तथा कीमत-स्थिरता को बनाए रखने हेतु उठाए गए कदमों की विवेचना कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 8(a)
दृष्टिकोण: FIT ढाँचे में उद्देश्य बताइए, फिर 2019–2024 को चरणों में बाँटिए (2019 में ढील, 2020–21 में कोविड सहायता, 2022–23 में सख्ती, 2023–24 में ठहराव) और निवेश तथा मूल्य स्थिरता के लिए प्रयुक्त साधन दिखाइए, और आकलन से समाप्त कीजिए।
संशोधित RBI अधिनियम (2016) के तहत मौद्रिक नीति का प्राथमिक उद्देश्य मूल्य स्थिरता है, अर्थात् 2–6% के भीतर 4% CPI मुद्रास्फीति लक्ष्य, संवृद्धि को ध्यान में रखते हुए। 2019–2024 में RBI ने तीन लक्ष्य अपनाए: संवृद्धि और निवेश को सहारा, मुद्रास्फीति को दायरे में रखना, और कोविड-19 के दौरान वित्तीय स्थिरता बनाए रखना।
निवेश को प्रोत्साहन के कदम: (i) समायोजी रुख़ के साथ 2019 में 135 आधार अंक (6.50% से 5.15%) और मार्च–मई 2020 में 115 आधार अंक की रेपो कटौती, 4.00% के रिकॉर्ड निम्न स्तर तक; (ii) तरलता: दीर्घकालीन रेपो परिचालन (2020), कॉर्पोरेट बॉण्ड के लिए लक्षित दीर्घकालीन रेपो परिचालन, CRR में 3% तक कटौती, ऑपरेशन ट्विस्ट (दिसंबर 2019) और दीर्घकालीन प्रतिफल सीमित करने के लिए G-SAP बॉण्ड ख़रीद कार्यक्रम (2021); (iii) ऋण स्थगन और समाधान ढाँचा 1.0 और 2.0 (2020–21); (iv) तेज़ संचरण के लिए बाह्य बेंचमार्क से जुड़ा ऋण (अक्टूबर 2019); (v) NABARD, SIDBI और NHB के लिए पुनर्वित्त खिड़कियाँ।
मूल्य स्थिरता के कदम: अप्रैल 2022 में CPI मुद्रास्फीति 7.8% पहुँचने पर RBI ने मई 2022 में निर्धारित बैठक से बाहर वृद्धि की और फ़रवरी 2023 तक रेपो दर 250 आधार अंक बढ़ाकर 6.50% की; उसने स्थायी जमा सुविधा (अप्रैल 2022) शुरू की, CRR 4.5% किया, 'समायोजन की वापसी' का रुख़ अपनाया और 2024 भर दर 6.50% पर रखी।
आकलन: ढील ने तेज़ पुनरुद्धार (2021–22 में GDP 9.7% बढ़ा) और 2023 तक दोहरे अंकों की ऋण संवृद्धि में मदद की; सख्ती से CPI मुद्रास्फीति 2023–24 में 5.4% और 2024–25 में 4.6% पर आई। खाद्य-मूल्य आघात और जमा दरों तक धीमा संचरण सीमाएँ रहीं।
नीति प्रतिचक्रीय और मोटे तौर पर सफल रही; मुद्रास्फीति कम होने पर 2025 में रेपो दर घटाकर 5.25% की गई, और फिर अक्टूबर 2026 में बढ़ाकर 5.50% की गई।
उदाहरण 8 (UPSC 2023, 10 अंक): दर्शाइए कि किस तरह भारत में अल्प काल में बाजार-उच्चावचनों को नियन्त्रित करने हेतु तरलता समायोजन सुविधा (एल॰ ए॰ एफ॰) एक प्रभावी मौद्रिक नीति के रूप में उभरी है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 5(d)
दृष्टिकोण: LAF को परिभाषित कर वर्षों सहित उसका विकास दिखाइए, समझाइए कि रेपो, रिवर्स रेपो/SDF और MSF कैसे एक गलियारा बनाते हैं जो रात्रिकालीन कॉल दर को नियंत्रित करता है, और गलियारे का आरेख जोड़िए।
तरलता समायोजन सुविधा (LAF) RBI की दैनिक खिड़की है जिससे बैंक धन उधार लेते (रेपो) या रखते (रिवर्स रेपो, अब SDF) हैं। नरसिंहम समिति II (1998) की सिफ़ारिश पर जून 2000 में शुरू होकर इसने नीति को CRR जैसे मात्रात्मक साधनों से ब्याज दरों की ओर मोड़ा।
विकास: मई 2011 में रेपो एकमात्र नीतिगत दर बनी, ऊपरी सीमा के रूप में सीमांत स्थायी सुविधा (MSF) के साथ; 2017 तक गलियारा ±25 आधार अंक हुआ; परिवर्ती दर नीलामियों ने सूक्ष्म समायोजन सुधारा; और अप्रैल 2022 में बिना संपार्श्विक वाली स्थायी जमा सुविधा ने निश्चित रिवर्स रेपो के स्थान पर निचली सीमा का स्थान लिया।
प्रभावी क्यों: परिचालन लक्ष्य, भारित औसत कॉल दर, गलियारे के भीतर रहता है क्योंकि कोई बैंक MSF से ऊपर उधार नहीं लेता या SDF से नीचे उधार नहीं देता; दैनिक परिचालन कर बहिर्वाह, विमुद्रीकरण (2016) या पूँजी बहिर्वाह जैसे आघातों की भरपाई करते हैं; और संकेत ट्रेज़री बिल प्रतिफल और ऋण दरों तक पहुँचता है।
आरेख: ऊर्ध्व अक्ष पर रात्रिकालीन दर और क्षैतिज अक्ष पर समय; ऊपर MSF (रेपो + 25 आधार अंक), बीच में रेपो और नीचे SDF (रेपो − 25 आधार अंक) की क्षैतिज रेखाएँ; कॉल दर दायरे के भीतर ऊपर-नीचे होती है, और रेपो वृद्धि पूरे गलियारे को ऊपर खिसकाती है।
इस प्रकार LAF अल्पकालीन दरों पर सटीक नियंत्रण देता है, यद्यपि दीर्घकालीन बैंक दरों तक संचरण बैंकों पर निर्भर है।
उदाहरण 9 (UPSC 2022, 15 अंक): मौद्रिक नीति 2022 की प्रमुख विशेषताओं का वर्णन कीजिए। इस नीति के उद्देश्य पूर्ववर्ती मौद्रिक नीति से किस सीमा तक भिन्न हैं?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 7(c)
दृष्टिकोण: 2022 में RBI की मौद्रिक नीति की मुख्य विशेषताएँ (दर वृद्धि, SDF, तरलता, रुख़, CRR) बताइए और उद्देश्य तथा साधनों में उनकी तुलना 2019–21 की समायोजी नीति से कीजिए।
2022 में मौद्रिक नीति आपातकालीन सहायता से सख्ती की ओर मुड़ी, जो रूस–यूक्रेन युद्ध के बाद की मुद्रास्फीति से विवश थी: अप्रैल 2022 में CPI मुद्रास्फीति 7.8% पहुँची और वर्ष के अधिकांश समय 6% से ऊपर रही।
मुख्य विशेषताएँ: (i) अप्रैल 2022 की नीति ने गलियारे की निचली सीमा के रूप में 3.75% पर स्थायी जमा सुविधा शुरू की; (ii) 4 मई 2022 को निर्धारित बैठक से बाहर 40 आधार अंक की वृद्धि, फिर जून, अगस्त, सितंबर और दिसंबर में वृद्धि, जिससे रेपो दर 4.00% से 6.25% (फ़रवरी 2023 में 6.50%) हुई; (iii) मई 2022 में CRR 4.5% किया गया; (iv) रुख़ बदलकर 'समायोजन की वापसी' हुआ; (v) परिवर्ती दर रिवर्स रेपो नीलामियों से अतिरिक्त तरलता सोखी गई; (vi) नवंबर 2022 में RBI ने पहली बार तीन तिमाहियों तक लक्ष्य चूकने पर सरकार को रिपोर्ट दी।
उद्देश्य कैसे भिन्न थे: 2019–21 में प्राथमिकता संवृद्धि का पुनरुद्धार थी: रेपो दर 4% के रिकॉर्ड निम्न स्तर तक, 'जब तक आवश्यक हो' समायोजी रुख़, TLTRO, G-SAP ख़रीद और ऋण स्थगन, जबकि 6% के निकट मुद्रास्फीति सहन की गई। 2022 में प्राथमिकता मूल्य स्थिरता के वैधानिक लक्ष्य और प्रत्याशाओं को स्थिर करने पर लौटी, संवृद्धि की कुछ कीमत पर भी; साधन वही रहे, पर उनकी दिशा उलट गई।
सख्ती कारगर रही: 2023 में CPI मुद्रास्फीति दायरे में लौटी जबकि संवृद्धि 7% से ऊपर रही।
उदाहरण 10 (UPSC 2019, 20 अंक): भारत में मौद्रिक संचारण किस कारण प्रभावी नहीं है? रिज़र्व बैंक आफ इंडिया (आर.बी.आई.) द्वारा हाल ही में की गई घोषणा के सन्दर्भ में, बैंकिंग प्रणाली के माध्यम से, मौद्रिक संचारण में सुधार के लिए, बैंक ऋणों में आन्तरिक निर्देश-चिह्नों के साथ बाह्य निर्देश-चिह्नों की प्रभावकारिता की तुलना कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 7(a)
दृष्टिकोण: मौद्रिक संचरण को परिभाषित कर भारत में कमज़ोर संचरण के कारण बताइए, फिर आंतरिक बेंचमार्क (BPLR, आधार दर, MCLR) की तुलना अक्टूबर 2019 की बाह्य बेंचमार्क व्यवस्था से कीजिए, संचरण-श्रृंखला आरेख के साथ।
मौद्रिक संचरण रेपो दर के परिवर्तन का मुद्रा बाज़ार दरों, बैंक जमा और ऋण दरों और फिर व्यय तथा मुद्रास्फीति तक पहुँचना है। भारत में यह धीमा और आंशिक रहा है: 2015–17 में लगभग 200 आधार अंक की रेपो कटौती से बकाया ऋणों की दरों में बहुत कम गिरावट आई।
कारण: (i) बैंक निश्चित दर की सावधि जमाओं पर निर्भर हैं, इसलिए निधि लागत जमाओं के पुनर्मूल्यन पर ही घटती है; (ii) सरकार द्वारा तय ऊँची लघु बचत दरों ने जमा दरें घटने नहीं दीं; (iii) ऊँचे NPA (2018 में 11% से अधिक) के कारण बैंकों ने अंतर चौड़ा रखा; (iv) भारी सरकारी उधार ने बॉण्ड प्रतिफल ऊँचे रखे; (v) 2018–19 में तरलता घाटा; (vi) बैंकों द्वारा स्वयं तय अपारदर्शी आंतरिक बेंचमार्क; (vii) बड़ा अनौपचारिक ऋण क्षेत्र।
आंतरिक बेंचमार्क: BPLR (2003), आधार दर (2010) और MCLR (अप्रैल 2016) हर बैंक अपनी लागत से निकालता था; MCLR से मदद मिली पर वह पिछड़ती रही, क्योंकि वह वार्षिक रूप से पुनर्निर्धारित होती थी और अंतर विवेकाधीन थे। RBI के एक आंतरिक अध्ययन समूह (जनक राज, 2017) ने बाह्य बेंचमार्क की सिफ़ारिश की।
बाह्य बेंचमार्क: 1 अक्टूबर 2019 से नए परिवर्ती दर खुदरा और MSE ऋणों को रेपो दर, ट्रेज़री बिल प्रतिफल या किसी अन्य FBIL बेंचमार्क से जोड़ना अनिवार्य है; अंतर केवल उधारकर्ता के ऋण जोखिम के साथ बदलता है, और दरें कम से कम हर तीन माह पुनर्निर्धारित होती हैं। इसलिए संचरण तेज़, पारदर्शी और सममित है: 2022–23 के वृद्धि चक्र में EBLR ऋणों का पुनर्मूल्यन लगभग पूर्ण हुआ, जबकि MCLR ऋण धीरे चले। इसकी लागत उन बैंकों के लिए ब्याज दर जोखिम है जिनकी जमाएँ निश्चित दर पर रहती हैं।
आरेख: एक प्रवाह श्रृंखला: रेपो दर → कॉल और ट्रेज़री बिल दरें → बैंक की निधि लागत और ऋण दरें (EBLR तेज़ मार्ग, MCLR धीमा मार्ग) → निवेश और उपभोग → समग्र माँग → उत्पादन और मुद्रास्फीति।
बाह्य बेंचमार्क ने बैंकिंग चैनल से संचरण सुधारा है, पर पूर्ण प्रभावशीलता के लिए लचीला जमा मूल्य निर्धारण, कम सरकारी उधार और बाज़ार से जुड़ी लघु बचत दरें भी चाहिए।
उदाहरण 11 (UPSC 2016, 20 अंक): भारत की मौद्रिक नीति की अप्रभावी के रूप में बहुधा आलोचना होती रहती है क्योंकि देश का अधिकांश भाग अभी भी मुद्रीकृत नहीं हो पाया है इस धारणा से आप कहां तक सहमत हैं कारणों सहित उत्तर दें।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 6(a)
दृष्टिकोण: समझाइए कि बड़ा गैर-मुद्रीकृत और अनौपचारिक क्षेत्र मौद्रिक नीति को क्यों कमज़ोर करता है (संचरण के चैनल), फिर बढ़ते मुद्रीकरण और वित्तीय समावेशन के प्रमाणों से प्रति-तर्क दीजिए, और सशर्त उत्तर दीजिए।
मौद्रिक नीति संचरण चैनलों से काम करती है: ब्याज दरें, बैंक ऋण, परिसंपत्ति कीमतें, विनिमय दर और प्रत्याशाएँ। इसकी पहुँच इस पर निर्भर है कि कितनी गतिविधि मुद्रीकृत है, अर्थात् मुद्रा और औपचारिक वित्तीय प्रणाली से संचालित होती है।
मत के पक्ष में तर्क: (i) उत्पादन का एक भाग गैर-मुद्रीकृत है: निर्वाह खेती और वस्तु के रूप में मज़दूरी; (ii) अनौपचारिक क्षेत्र 80% से अधिक श्रमिकों को रोज़गार देता है और साहूकारों तथा व्यापारियों से ऐसी दरों पर उधार लेता है जिनका रेपो दर से संबंध नहीं; अखिल भारतीय ऋण और निवेश सर्वेक्षण (2013) ने ग्रामीण परिवारों के ऋण का बड़ा भाग गैर-संस्थागत स्रोतों से पाया; (iii) नकदी का वर्चस्व है, 2015–16 में मुद्रा-GDP अनुपात लगभग 12% था; (iv) अधिकांश मुद्रास्फीति खाद्य और आपूर्ति आघातों से आती है जिन्हें ब्याज दरें नहीं छूतीं; (v) प्रशासित कीमतें, MSP और लघु बचत दरें संकेत को कुंद करती हैं। इसलिए ब्याज दर चैनल केवल औपचारिक खंड को ढकता है।
विपक्ष में तर्क: (i) मुद्रीकरण बढ़ रहा है, और अनौपचारिक उत्पादक भी मुद्रा में ख़रीदते-बेचते हैं, इसलिए नीति मज़दूरी, कीमतों और औपचारिक क्षेत्र की माँग से उन तक परोक्ष रूप से पहुँचती है; (ii) जन धन (2014), आधार और मोबाइल बैंकिंग के माध्यम से वित्तीय समावेशन करोड़ों लोगों को बैंकों से जोड़ रहा है; (iii) औपचारिक क्षेत्र, जो अधिकांश GDP और निवेश उत्पन्न करता है, दरों पर प्रतिक्रिया देता है; (iv) नीति सभी परिवारों की मुद्रास्फीति प्रत्याशाओं को स्थिर करती है; (v) RBI के अध्ययन पाते हैं कि नीतिगत दरें उत्पादन को 2–3 तिमाहियों और मुद्रास्फीति को 3–4 तिमाहियों के अंतराल से प्रभावित करती हैं।
आरेख: कीमत स्तर बनाम उत्पादन का AD–AS आरेख; मौद्रिक सख्ती AD को AD1 से बाईं ओर AD2 पर खिसकाती है, जो औपचारिक क्षेत्र छोटा होने पर कम खिसकाव है; आपूर्ति आघात AS को बाईं ओर खिसकाकर नीति से निरपेक्ष कीमतें बढ़ाता है।
मैं आंशिक रूप से सहमत हूँ: अधूरा मुद्रीकरण संचरण को कमज़ोर करता है पर नीति को अप्रभावी नहीं बनाता। उपाय है गहरा मुद्रीकरण और समावेशन, बेहतर बैंक संचरण, और खाद्य मुद्रास्फीति के विरुद्ध राजकोषीय तथा आपूर्ति-पक्ष उपायों से समन्वय।
3. बैंकिंग क्षेत्र सुधार और वित्तीय समावेशन
उदाहरण 12 (UPSC 2025, 15 अंक): वित्तीय समावेशन को बढ़ावा देने के लिए भारतीय रिज़र्व बैंक (आर॰ बी॰ आइ॰) द्वारा शुरू की गई पहलों पर चर्चा कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 8(c)
दृष्टिकोण: वित्तीय समावेशन को परिभाषित कीजिए, फिर RBI की पहलों को चरणों में (संस्थागत, शाखा-रहित, विभेदित बैंक, डिजिटल, रणनीति और मापन) आँकड़ों सहित प्रस्तुत कीजिए, और शेष कमियों से समाप्त कीजिए।
वित्तीय समावेशन, रंगराजन समिति (2008) के अर्थ में, कमज़ोर वर्गों और निम्न-आय समूहों के लिए वहनीय लागत पर वित्तीय सेवाओं और समय पर पर्याप्त ऋण तक पहुँच है। RBI ने इसे चरणों में आगे बढ़ाया है।
संस्थाएँ: अग्रणी बैंक योजना (1969), प्राथमिकता क्षेत्र ऋण (अब समायोजित शुद्ध बैंक ऋण का 40%), क्षेत्रीय ग्रामीण बैंक (1975), NABARD (1982) और SHG–बैंक संबद्धता (1992)।
खाते और शाखा-रहित बैंकिंग: नो-फ्रिल्स खाते (2005), बाद में मूल बचत बैंक जमा खाते (2012); सरल KYC; व्यवसाय प्रतिनिधि मॉडल (2006); बैंकों की वित्तीय समावेशन योजनाएँ (2010); और 2017 का नियम कि नए बैंकिंग आउटलेट का एक-चौथाई बैंक-रहित ग्रामीण केंद्रों में हो।
विभेदित बैंक: नचिकेत मोर समिति (2014) के बाद 2015 में भुगतान बैंकों और लघु वित्त बैंकों को लाइसेंस।
डिजिटल अवसंरचना: UPI (2016), UPI123Pay और UPI Lite (2022), अकाउंट एग्रीगेटर ढाँचा, और छोटे ऋणों के लिए यूनिफ़ाइड लेंडिंग इंटरफ़ेस (2024) को समर्थन।
रणनीति और साक्षरता: राष्ट्रीय वित्तीय समावेशन रणनीति 2019–24, वित्तीय साक्षरता केंद्र, और वित्तीय समावेशन सूचकांक (2021), जो मुख्यतः उपयोग और गुणवत्ता के कारण मार्च 2024 के 64.2 से मार्च 2025 में 67.0 हुआ।
59 करोड़ से अधिक जन धन खातों (अगस्त 2026) के साथ पहुँच लगभग सार्वभौमिक है; कमियाँ हैं निष्क्रिय खाते, ऋण और बीमा का कम उपयोग, डिजिटल धोखाधड़ी और साक्षरता, इसलिए ध्यान उचित रूप से पहुँच से उपयोग और उपभोक्ता संरक्षण की ओर जा रहा है।
उदाहरण 13 (UPSC 2021, 10 अंक): भारत में वित्तीय समावेशन को बढ़ावा देने के लिए भारतीय रिजर्व बैंक (आर॰ बी॰ आइ॰) द्वारा अपनाई गई रणनीतियों की विवेचना कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 5(d)
दृष्टिकोण: वित्तीय समावेशन को संक्षेप में परिभाषित कीजिए और RBI की रणनीतियों को पहुँच, संस्थाएँ, प्रौद्योगिकी, ऋण और साक्षरता के अंतर्गत वर्षों और एक-दो आँकड़ों सहित समूहित कीजिए।
वित्तीय समावेशन का अर्थ है सभी के लिए, विशेषकर गरीबों के लिए, बचत, ऋण, भुगतान, बीमा और पेंशन तक वहनीय पहुँच। RBI बैंकों पर दायित्वों को नए वितरण माध्यमों के साथ जोड़ता है।
रणनीतियाँ: (i) पहुँच: बिना न्यूनतम शेष के मूल बचत बैंक जमा खाते (2012) और आधार e-KYC, जिनसे जन धन अभियान (2014) संभव हुआ; (ii) विस्तार: व्यवसाय प्रतिनिधि मॉडल (2006) और ग्रामीण बैंकिंग आउटलेट; (iii) भुगतान बैंक और लघु वित्त बैंक (2015); (iv) ऋण: लघु और सीमांत किसानों तथा कमज़ोर वर्गों के उप-लक्ष्यों सहित प्राथमिकता क्षेत्र ऋण, SHG–बैंक संबद्धता और किसान क्रेडिट कार्ड; (v) प्रौद्योगिकी: UPI (2016) और आधार सक्षम भुगतान प्रणाली; (vi) नियोजन: राष्ट्रीय वित्तीय समावेशन रणनीति 2019–24, वित्तीय साक्षरता केंद्र और वित्तीय समावेशन सूचकांक (अगस्त 2021)।
वयस्कों में खाता स्वामित्व 2011 के 35% से 2021 में लगभग 78% हो गया (विश्व बैंक ग्लोबल फ़िनडेक्स)। अगला कदम उपयोग है: ऋण, बीमा और पेंशन, और डिजिटल धोखाधड़ी से सुरक्षा।
उदाहरण 14 (UPSC 2018, 15 अंक): भारत के बैंकिंग क्षेत्रक का राज्यनियंत्रित खंड नीति निर्माताओं के लिए एक प्रमुख समस्या बनी हुई है। क्या आप सहमत हैं? अपने उत्तर की पुष्टि के लिए कारण प्रस्तुत कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 6(b)
दृष्टिकोण: तर्कसंगत पक्ष लीजिए: दिखाइए कि 2018 में सार्वजनिक क्षेत्र के बैंक बड़ी समस्या क्यों थे (NPA, घाटा, PCA, धोखाधड़ी, शासन, पुनर्पूंजीकरण का बोझ), उनकी भूमिका के पक्ष में प्रति-तर्क दीजिए, और सुधार सुझाइए।
1969 और 1980 के राष्ट्रीयकरण से बने सार्वजनिक क्षेत्र के बैंकों (PSB) के पास 2018 में बैंकिंग परिसंपत्तियों का लगभग 70% था और वे आर्थिक सर्वेक्षण 2016–17 द्वारा पहचानी गई दोहरी बैलेंस शीट समस्या के केंद्र में थे।
हाँ, बड़ी समस्या: (i) अधिकांश सकल NPA PSB के पास थे, मार्च 2018 में उनका GNPA अनुपात लगभग 15% था जबकि निजी बैंकों का 5% से कम (RBI); (ii) 2017–18 में अधिकांश घाटे में रहे; (iii) 11 PSB त्वरित सुधारात्मक कार्रवाई ढाँचे में थे, जिससे ऋण देना सीमित हुआ; (iv) पंजाब नेशनल बैंक धोखाधड़ी (2018) ने कमज़ोर नियंत्रण उजागर किए; (v) ₹2.11 लाख करोड़ के पुनर्पूंजीकरण (अक्टूबर 2017) ने बजट पर बोझ डाला; (vi) शासन: वित्त मंत्रालय और RBI का दोहरा विनियमन, ऋण में राजनीतिक दबाव, जाँच के भय से धीमे निर्णय, जैसा पी.जे. नायक समिति (2014) ने कहा।
प्रति-मत: PSB ग्रामीण शाखाओं, जन धन और सरकारी योजनाओं जैसे सामाजिक दायित्व निभाते हैं, संकट में जमाकर्ताओं का भरोसा पाते हैं, और निजी बैंक भी विफल हुए हैं (यस बैंक, 2020)।
सुधार: इंद्रधनुष (2015), बैंक बोर्ड ब्यूरो (2016), IBC (2016), EASE एजेंडा (2018) और विलय जिनसे 2020 तक PSB 27 से घटकर 12 रह गए। 2022 तक PSB, PCA से बाहर आए और 2024–25 तक रिकॉर्ड लाभ कमाया; स्थायी सुधार के लिए अब भी बोर्ड की स्वायत्तता और कम सरकारी हिस्सेदारी चाहिए।
उदाहरण 15 (UPSC 2017, 10 अंक): भारतीय वाणिज्यिक बैंकों की अनिष्पादी परिसंपत्तियों की समस्या किस कारण पैदा हुई है और इस समस्या के समाधान के लिए क्या उपाय सुझाए जा रहे हैं?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 1(c)
दृष्टिकोण: NPA संचय के कारण (समष्टि, क्षेत्रीय, बैंक-पक्ष, विधिक) दीजिए और फिर 2017 तक लागू या प्रस्तावित उपचार (AQR, IBC, अध्यादेश, पुनर्पूंजीकरण, बैड बैंक) बताइए।
गैर-निष्पादित परिसंपत्ति वह ऋण है जिसका ब्याज या मूलधन 90 दिनों से अधिक बकाया हो। मार्च 2017 तक बैंकों के सकल NPA अग्रिमों के लगभग 9.6% तक पहुँच गए (RBI)।
कारण: (i) आशावादी अनुमानों पर अवसंरचना, बिजली, इस्पात और दूरसंचार में 2004–08 का ऋण उछाल; (ii) 2011 के बाद की मंदी, मंज़ूरी में देरी, कोयला ब्लॉक रद्द होना (2014) और गिरती वस्तु कीमतें; (iii) पुनर्गठन योजनाओं (CDR, SDR, S4A) से एवरग्रीनिंग; (iv) कमज़ोर मूल्यांकन और राजनीतिक दबाव, विशेषकर सार्वजनिक क्षेत्र के बैंकों में; (v) DRT और SARFAESI के तहत धीमी वसूली; (vi) जानबूझकर चूक और धोखाधड़ी।
उपचार: परिसंपत्ति गुणवत्ता समीक्षा (2015) ने पहचान के लिए बाध्य किया; दिवाला और शोधन अक्षमता संहिता (2016) ने समयबद्ध समाधान तय किया; मई 2017 के अध्यादेश ने RBI को बैंकों को दिवाला प्रक्रिया का निर्देश देने दिया, और जून 2017 में 12 बड़े खाते भेजे गए; अक्टूबर 2017 में ₹2.11 लाख करोड़ के पुनर्पूंजीकरण की घोषणा हुई; आर्थिक सर्वेक्षण 2016–17 ने बैड बैंक (PARA) का प्रस्ताव रखा; और संशोधित PCA ढाँचे (2017) ने कमज़ोर बैंकों को अनुशासित किया: पहचान, समाधान, पुनर्पूंजीकरण और सुधार का 4R दृष्टिकोण।
उदाहरण 16 (UPSC 2015, 10 अंक): हाल के वर्षों में, भारतीय बैंकिंग क्षेत्रक में ग़ैर-निष्पादक परिसंपत्तियों (नॉन-परफौर्मिंग असैट्स) के संचयन के पीछे कौन-से प्रमुख कारक हैं? चर्चा कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 5(d)
दृष्टिकोण: 2015 तक NPA संचय को आँकड़ों सहित समझाइए, कारकों को समष्टि-आर्थिक, क्षेत्रीय, बैंक-विशिष्ट और संस्थागत में समूहित कीजिए, और उस समय चल रही नीतिगत प्रतिक्रिया से समाप्त कीजिए।
अनुसूचित वाणिज्यिक बैंकों की सकल गैर-निष्पादित परिसंपत्तियाँ मार्च 2011 में अग्रिमों के लगभग 2.4% से बढ़कर मार्च 2015 में 4.6% हो गईं, और पुनर्गठित ऋणों सहित तनावग्रस्त अग्रिम लगभग 11% थे (RBI वित्तीय स्थिरता रिपोर्ट, जून 2015), जो अधिकतर सार्वजनिक क्षेत्र के बैंकों में थे।
समष्टि-आर्थिक: 2012–14 में GDP संवृद्धि 6% से नीचे गिरी; 2011–13 की ऊँची ब्याज दरों ने ऋण-सेवा लागत बढ़ाई; 2013 में रुपये की गिरावट ने विदेशी ऋण वाली फर्मों को चोट पहुँचाई।
क्षेत्रीय: 2004–08 के उछाल में अवसंरचना, बिजली, इस्पात, खनन और विमानन को दिए ऋण तब बिगड़े जब भूमि, पर्यावरण और ईंधन की समस्याओं ने परियोजनाएँ अटकाईं, सर्वोच्च न्यायालय ने कोयला ब्लॉक रद्द किए (2014) और वस्तु कीमतें गिरीं।
बैंक-विशिष्ट: कमज़ोर मूल्यांकन, बड़े संकेंद्रित एक्सपोज़र और CDR तंत्र के तहत पुनर्गठन, जिसने पहचान टाली।
संस्थागत: ऋण वसूली न्यायाधिकरणों और SARFAESI से धीमी वसूली, प्रभावी दिवाला कानून का अभाव, और जानबूझकर चूक करने वाले।
प्रतिक्रिया में संयुक्त ऋणदाता मंच (2014), अप्रैल 2015 से पुनर्गठित ऋणों पर छूट की समाप्ति, रणनीतिक ऋण पुनर्गठन (2015) और इंद्रधनुष (2015) शामिल थे।
उदाहरण 17 (UPSC 2015, 10 अंक): 'वित्तीय समावेशन, समावेशी संवृद्धि के सर्वाधिक आवश्यक घटकों में से एक है।' टिप्पणी कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 5(e)
दृष्टिकोण: विशिष्ट माध्यमों से वित्तीय समावेशन को समावेशी संवृद्धि के अर्थ से जोड़कर टिप्पणी कीजिए, प्रमाण दीजिए, और अकेले साधन के रूप में इसकी सीमाएँ बताइए।
समावेशी संवृद्धि, ग्यारहवीं योजना (2007–12) का विषय, व्यापक-आधारित संवृद्धि है जिसके लाभ गरीबों तक पहुँचें। वित्तीय समावेशन, अर्थात् बचत, ऋण, बीमा और भुगतान तक वहनीय पहुँच, इसका एक अनिवार्य घटक है।
माध्यम: (i) सुरक्षित बचत परिवारों को उपभोग समतल करने देती है; (ii) वहनीय ऋण गरीबों को साहूकारों से मुक्त करता है और छोटे किसानों तथा सूक्ष्म उद्यमों को निवेश करने देता है, जिससे उत्पादकता और रोज़गार बढ़ते हैं; (iii) बीमा उन स्वास्थ्य और फ़सल आघातों से बचाता है जो परिवारों को गरीबी में धकेलते हैं; (iv) खातों में प्रत्यक्ष लाभ अंतरण रिसाव घटाता है; (v) महिलाओं के अपने खाते उनकी सौदेबाज़ी शक्ति बढ़ाते हैं।
प्रमाण: 2011 में केवल लगभग 35% वयस्कों के पास खाता था (ग्लोबल फ़िनडेक्स); जन धन (अगस्त 2014) ने कुछ ही महीनों में 12 करोड़ से अधिक खाते खोले, और SHG ऋण ने महिलाओं की आय को सहारा दिया है, जैसे केरल के कुडुम्बश्री में।
सीमाएँ: केवल खाते आय नहीं बनाते; रोज़गार, कौशल और साक्षरता के बिना कई खाते निष्क्रिय रहते हैं, और आसान ऋण अति-ऋणग्रस्तता ला सकता है, जैसा आंध्र प्रदेश सूक्ष्म वित्त संकट (2010) में हुआ। वित्तीय समावेशन समावेशी संवृद्धि के लिए आवश्यक है पर पर्याप्त नहीं।
मुख्य परीक्षा बिंदु
- प्रश्न बार-बार तीन विषयों पर लौटते हैं: RBI का उद्देश्य बहु-लक्ष्यों से लचीले मुद्रास्फीति लक्ष्यीकरण (2016) की ओर कैसे गया, मौद्रिक संचरण कमज़ोर क्यों है, और सार्वजनिक क्षेत्र के बैंकों की स्थिति।
- परीक्षक सही वर्षों के साथ संस्थागत कालक्रम को अंक देते हैं: नरसिंहम समितियाँ (1991, 1998), LAF (2000), उर्जित पटेल समिति (2014), MPFA (2015), MPC (2016), MCLR (2016), EBLR (2019), SDF (2022)।
- हमेशा स्रोत सहित नवीनतम आँकड़े जोड़िए: रेपो दर का मार्ग (2025 में 6.50% से 5.25%, अक्टूबर 2026 में बढ़ाकर 5.50%), 2026–31 के लिए बरकरार 4% ±2% लक्ष्य, वित्तीय स्थिरता रिपोर्ट से GNPA अनुपात।
- जहाँ उपयुक्त हो सरल आरेख बनाइए: LAF गलियारा (SDF निचली सीमा, रेपो, MSF ऊपरी सीमा) या नीतिगत दर से उत्पादन और मुद्रास्फीति तक संचरण श्रृंखला।
- संतुलित निष्कर्ष से समाप्त कीजिए: मुद्रास्फीति लक्ष्यीकरण से विश्वसनीयता के लाभ बनाम संवृद्धि, आपूर्ति आघात और राजकोषीय प्रभुत्व की चिंताएँ।
क्या आप जानते हैं?
- RBI की शुरुआत 1935 में RBI अधिनियम, 1934 के तहत निजी अंशधारकों के बैंक के रूप में हुई थी, और इसका राष्ट्रीयकरण 1 जनवरी 1949 को ही हुआ।
अर्थशास्त्र (वैकल्पिक विषय): सभी अध्याय
- परीक्षा स्वरूप, पाठ्यक्रम और रणनीति
- कीमत निर्धारण और वितरण के सिद्धांत
- बाज़ार संरचनाएँ
- कल्याणकारी अर्थशास्त्र
- रोज़गार, आय और ब्याज के सिद्धांत
- मुद्रा और मौद्रिक प्रबंधन
- लोक वित्त
- अंतर्राष्ट्रीय व्यापार के सिद्धांत
- व्यापार नीति, संरक्षण और विश्व व्यापार संगठन
- भुगतान संतुलन और विनिमय दरें
- संवृद्धि के सिद्धांत
- आर्थिक विकास
- स्वतंत्रता-पूर्व भारतीय अर्थव्यवस्था
- भारत में नियोजन
- उदारीकरण से पूर्व कृषि
- उदारीकरण से पूर्व उद्योग
- राष्ट्रीय आय, गरीबी और असमानता
- उदारीकरण के बाद कृषि
- उदारीकरण के बाद उद्योग
- उदारीकरण के बाद बाह्य क्षेत्र
- भारत में लोक वित्त और राजकोषीय संघवाद
- मौद्रिक प्रणाली और भारतीय रिज़र्व बैंक
- रोज़गार, मज़दूरी और गरीबी उन्मूलन