
अर्थशास्त्र (वैकल्पिक विषय) · UPSC नोट्स (हिंदी में)
भारत में लोक वित्त और राजकोषीय संघवाद — अर्थशास्त्र (वैकल्पिक विषय) नोट्स
UPSC प्रारंभिक और मुख्य परीक्षा के लिए निःशुल्क, परीक्षा-केंद्रित नोट्स — हर विषय के साथ प्रारंभिक परीक्षा टिप्स और मुख्य परीक्षा बिंदु। 4 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
राजकोषीय घाटा, FRBM अधिनियम और राजकोषीय समेकन
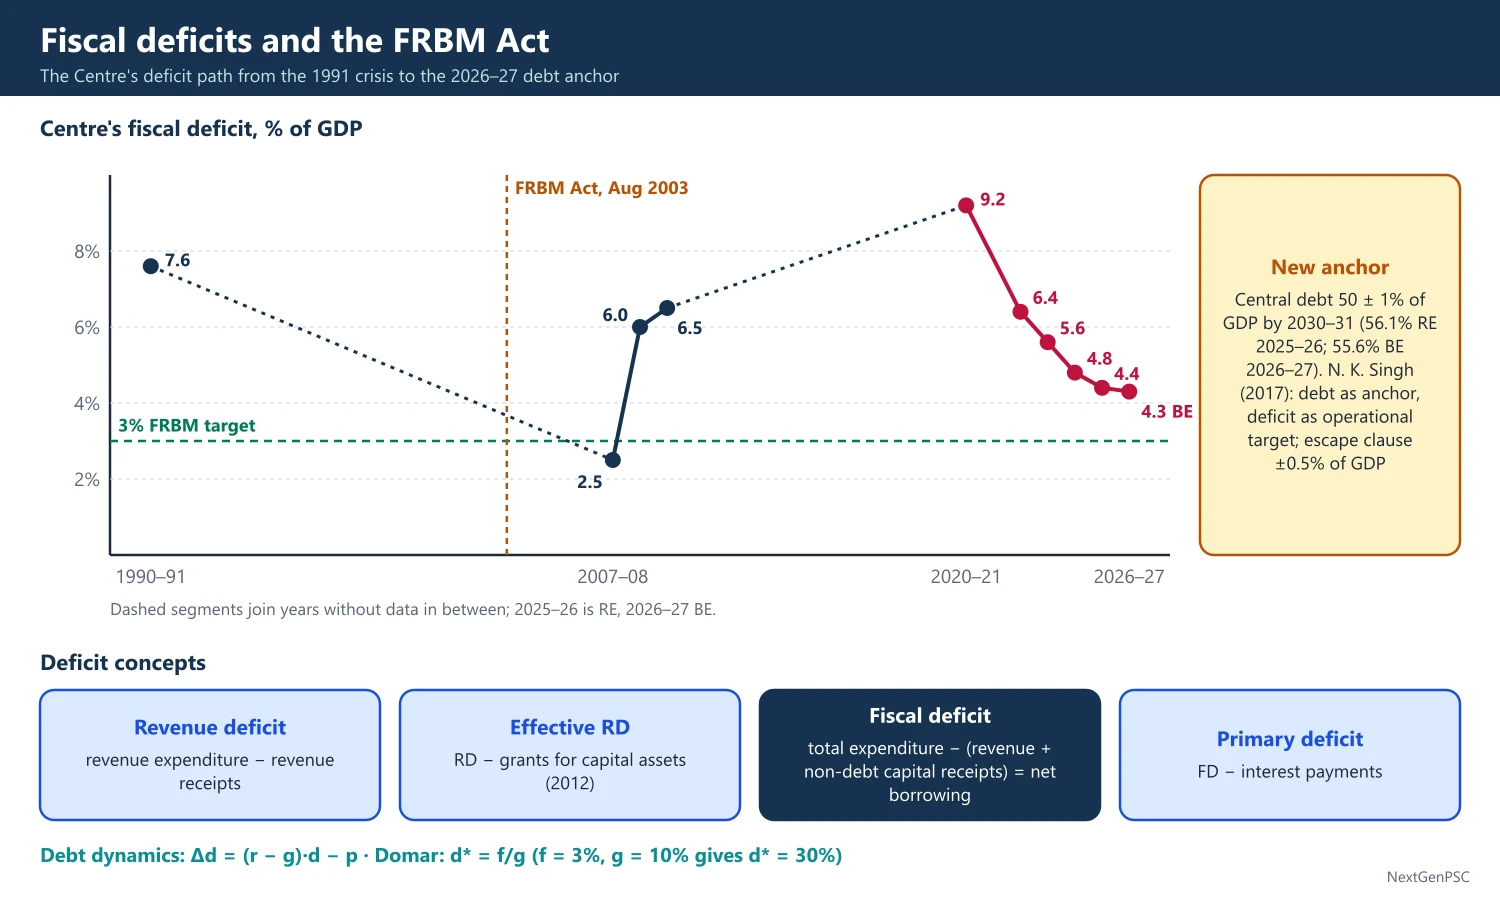
राजकोषीय घाटा सरकार की कुल उधार आवश्यकता मापता है। FRBM अधिनियम, 2003 ने घाटा घटाने के नियम बनाए, जिन्हें बाद में एन.के. सिंह समिति (2017) की सलाह पर ऋण पर आधारित करने के लिए संशोधित किया गया। COVID-19 के उछाल (2020–21 में GDP का 9.2%) के बाद केंद्र ने 2025–26 (RE) में घाटा 4.4% तक लाया और 2026–27 के लिए 4.3% का बजट रखा, नए आधार के साथ: 2030–31 तक ऋण GDP का 50 ± 1%।
सरल शब्दों में
राजकोषीय घाटा वह राशि है जितना सरकार एक वर्ष में अपनी कमाई से अधिक खर्च करती है, जिसे उसे उधार लेना पड़ता है।
यह उस परिवार जैसा है जो ₹1.1 लाख खर्च करता पर ₹1 लाख कमाता है; वह ₹10,000 उधार लेता और अगले वर्ष ब्याज देता है।
ऊँचे घाटे ऋण और ब्याज लागत बढ़ाते हैं और निजी निवेश को बाहर धकेल सकते हैं, इसलिए FRBM अधिनियम सीमाएँ और ऋण घटाने की राह तय करता है।
UPSC घाटे की अवधारणाओं, FRBM नियमों और समेकन सही राह पर है या नहीं, इस पर पूछता है।
1. घाटे की अवधारणाएँ
राजस्व घाटा (RD): राजस्व व्यय घटा राजस्व प्राप्तियाँ; यह उपभोग-प्रकार के व्यय के लिए उधार दिखाता है।
प्रभावी राजस्व घाटा: RD घटा पूँजीगत परिसंपत्तियों के सृजन हेतु अनुदान (2012 FRBM संशोधन में लाया गया), क्योंकि पूँजीगत परिसंपत्तियों के लिए राज्यों को अनुदान राजस्व व्यय में दर्ज होते हैं।
राजकोषीय घाटा (fiscal deficit, FD): कुल व्यय घटा (राजस्व प्राप्तियाँ + ऋण की वसूली और विनिवेश जैसी गैर-ऋण पूँजीगत प्राप्तियाँ); यह सरकार के शुद्ध उधार के बराबर है।
प्राथमिक घाटा: FD घटा ब्याज भुगतान; प्राथमिक अधिशेष का अर्थ है कि ब्याज के अलावा वर्तमान नीतियाँ ऋण घटा रही हैं।
मुद्रीकृत घाटा: घाटे का वह भाग जो RBI ऋण से वित्तपोषित हो; तदर्थ ट्रेज़री बिलों से स्वचालित मुद्रीकरण 1994 के समझौते के अंतर्गत 1 अप्रैल 1997 को समाप्त हुआ और उसकी जगह अर्थोपाय अग्रिम आए।
घाटे की गुणवत्ता: पूँजीगत व्यय को वित्तपोषित करने वाला घाटा राजस्व व्यय वाले घाटे से बेहतर है (केवल निवेश के लिए उधार का 'स्वर्णिम नियम')।
2. राजकोषीय नियमों की पृष्ठभूमि
1980 के दशक की गिरावट: बढ़ती सब्सिडी, ब्याज और रक्षा व्यय ने 1990–91 में केंद्र का राजकोषीय घाटा GDP के लगभग 7.6% और संयुक्त (केंद्र और राज्य) घाटा 9% से ऊपर पहुँचा दिया, जो 1991 के संकट का प्रमुख कारण था।
1990 के दशक की शुरुआत का समेकन: घाटे घटे, पर पाँचवें वेतन आयोग (1997) और कमज़ोर कर वृद्धि ने 2000 के दशक की शुरुआत तक लाभ उलट दिए।
नियमों का औचित्य: राजकोषीय नियम भावी सरकारों को घाटे के झुकाव से बाँधते हैं (ब्यूकैनन और वैगनर, Democracy in Deficit, 1977) और विश्वसनीयता बढ़ाते हैं; भारत ने अंतरराष्ट्रीय प्रथा (जैसे यूरोपीय संघ के मास्ट्रिख्ट 3% और 60% मानदंड) का अनुसरण किया।
3. FRBM अधिनियम, 2003 और उसके संशोधन
पारित होना: राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम अगस्त 2003 में पारित हुआ और इसके नियम जुलाई 2004 में अधिसूचित हुए।
लक्ष्य: 31 मार्च 2008 तक (बाद में 2009) राजस्व घाटा समाप्त करना और राजकोषीय घाटा GDP के 3% तक लाना, FD में कम से कम 0.3% और RD में 0.5% वार्षिक कटौती के साथ।
पारदर्शिता: बजट के साथ मध्यम-अवधि राजकोषीय नीति वक्तव्य, राजकोषीय नीति रणनीति वक्तव्य और समष्टि आर्थिक ढाँचा वक्तव्य अनिवार्य किए; 2006 से RBI को सरकारी प्रतिभूतियों के प्राथमिक निर्गम खरीदने से रोका।
बारहवें वित्त आयोग से संबंध: इसने राज्यों की ऋण राहत को राजकोषीय उत्तरदायित्व कानून बनाने से जोड़ा; 2000 के दशक के अंत तक सभी राज्यों ने FRL पारित किए।
सफलता फिर विराम: केंद्र का FD 2007–08 में GDP के लगभग 2.5% तक गिरा, पर वैश्विक वित्तीय संकट से प्रोत्साहन पैकेज आए और लक्ष्य स्थगित हुए (2008–09 में FD लगभग 6% और 2009–10 में 6.5%)।
2012 संशोधन: प्रभावी राजस्व घाटा लक्ष्य और मध्यम-अवधि व्यय ढाँचा वक्तव्य लाया।
2015 और 2018 संशोधन: 2018 संशोधन (वित्त अधिनियम से) ने एन.के. सिंह समिति का ऋण आधार अपनाया: 2024–25 तक सामान्य सरकारी ऋण GDP का 60% और केंद्र का ऋण 40%, मार्च 2021 तक FD 3%, और बचाव खंड।
4. एन.के. सिंह FRBM समीक्षा समिति (2017)
आधार के रूप में ऋण: 2023 तक सामान्य सरकारी ऋण GDP का 60% (केंद्र 40%, राज्य 20%), राजकोषीय घाटा परिचालन लक्ष्य के रूप में।
अवरोहण पथ: 2019–20 तक केंद्र का FD 3% और 2022–23 तक 2.5%; राजस्व घाटे में 0.25 अंक वार्षिक कटौती।
बचाव खंड: राष्ट्रीय सुरक्षा, युद्ध, राष्ट्रीय आपदा, कृषि के पतन, दूरगामी संरचनात्मक सुधारों, या पिछली चार तिमाहियों के औसत से कम से कम 3 अंक नीचे वास्तविक उत्पादन वृद्धि में तीव्र गिरावट पर GDP के 0.5% तक विचलन।
राजकोषीय परिषद: पूर्वानुमान और अनुपालन आकलन के लिए स्वतंत्र राजकोषीय परिषद की सिफ़ारिश की; यह स्थापित नहीं हुई।
असहमति: तत्कालीन CEA अरविंद सुब्रमण्यन ने ऋण को आधार बनाने पर असहमति जताई, अधिक नियंत्रणीय होने के कारण राजकोषीय घाटे को पसंद किया।
5. COVID-19 के बाद समेकन पथ
उछाल: राजस्व गिरने और भोजन, स्वास्थ्य और राहत पर व्यय बढ़ने से 2020–21 में केंद्र का FD GDP के 9.2% तक पहुँचा; पारदर्शिता के लिए बजट से बाहर के उधार (जैसे FCI के NSSF ऋण) बजट में लाए गए।
घोषित अवरोहण पथ (बजट 2021–22): 2025–26 तक FD को GDP के 4.5% से नीचे लाना।
परिणाम: FD 6.4% (2022–23), 5.6% (2023–24), 4.8% (2024–25) और 2025–26 में 4.4% (संशोधित अनुमान) तक गिरा, लक्ष्य पूरा हुआ।
बजट 2026–27: FD GDP का 4.3% बजटित; अब से वार्षिक घाटे 2030–31 तक केंद्र सरकार के ऋण के GDP के 50 ± 1% के लक्ष्य से निकाले जाएँगे; केंद्र का ऋण 56.1% (RE 2025–26) और 55.6% (BE 2026–27) आँका गया।
संरचना में बदलाव: हाल के बजटों में केंद्र का पूँजीगत व्यय GDP के लगभग 3% या अधिक तक बढ़ा, जिससे व्यय की गुणवत्ता सुधरी, जबकि राजस्व घाटा घटा।
राज्य: पंद्रहवें वित्त आयोग ने राज्यों को GSDP के 3% राजकोषीय घाटे और बिजली क्षेत्र सुधारों से जुड़े अतिरिक्त 0.5% की अनुमति दी; 2020–21 से राज्यों को पूँजीगत व्यय के लिए 50-वर्षीय ब्याज-मुक्त ऋण दिए जा रहे हैं।
6. ऋण वहनीयता: सिद्धांत
ऋण गतिकी: Δd = (r − g)·d − p, जहाँ d ऋण-GDP अनुपात, r ब्याज दर, g नाममात्र वृद्धि और p प्राथमिक संतुलन है; जब g, r से अधिक हो, तो छोटे प्राथमिक घाटों के साथ भी ऋण घट सकता है।
डोमर शर्त (1944): स्थिर घाटा अनुपात f और नाममात्र वृद्धि g के साथ ऋण अनुपात d* = f/g की ओर अभिसरित होता है; जैसे f = 3% और g = 10% से d* = 30%।
बहिर्गमन प्रभाव (crowding out): ऊँचा सरकारी उधार ब्याज दरें बढ़ाता और निजी निवेश घटाता है (शास्त्रीय दृष्टि); कीन्सवादी कहते हैं कि मंदी में घाटे माँग के माध्यम से निवेश आकर्षित करते हैं।
रिकार्डियन समतुल्यता: बैरो (1974) ने तर्क दिया कि विवेकशील परिवार घाटा बढ़ने पर भावी करों की अपेक्षा में अधिक बचत करते हैं, इसलिए घाटे माँग नहीं बदलते; भारत के लिए साक्ष्य कमज़ोर है।
कार्यात्मक वित्त: एबा लर्नर ने तर्क दिया कि राजकोषीय नीति (fiscal policy) को संतुलित बजट के बजाय पूर्ण रोज़गार और स्थिर कीमतों को लक्षित करना चाहिए।
गुणक: RBI और अन्य अध्ययन राजस्व व्यय की तुलना में पूँजीगत व्यय के लिए ऊँचे गुणक पाते हैं, जो पूँजीगत व्यय-आधारित समेकन का समर्थन करता है (अनुमान भिन्न हैं)।
7. बनाने योग्य आरेख
घाटा प्रवृत्ति चार्ट: 1990–91 से 2026–27 तक केंद्र का FD GDP के % के रूप में बनाइए; FRBM 2003, 2008–09 का विराम, 2020–21 का उछाल (9.2%) और 4.3% तक अवरोहण पथ अंकित कीजिए।
बहिर्गमन (IS-LM): G बढ़ने के बाद IS को दाईं ओर खिसकते बनाइए; ब्याज दर r1 से r2 तक बढ़ती है; दिखाइए कि Y में वास्तविक वृद्धि IS के क्षैतिज खिसकाव से कम है; अंतर बहिर्गमन है।
उधार योग्य कोष: ब्याज दर के विरुद्ध बचत (पूर्ति) और निवेश (माँग) बनाइए; सरकारी उधार माँग को दाईं ओर खिसकाकर r बढ़ाता और निजी निवेश घटाता है।
8. परीक्षा में उपयोग
10 अंक का उत्तर: चार घाटे परिभाषित करें, FRBM 2003 के लक्ष्य और नवीनतम FD आँकड़ा दें।
15/20 अंक का उत्तर: राजकोषीय नियमों (FRBM 2003, 2012, 2018), एन.के. सिंह समिति, COVID उछाल और अवरोहण पथ, 2026–27 में ऋण आधार की ओर बदलाव, और ऋण गतिकी समीकरण का क्रम बताएँ।
मुख्य शब्द: राजकोषीय घाटा, प्राथमिक घाटा, प्रभावी राजस्व घाटा, बचाव खंड, ऋण आधार, r − g, बहिर्गमन, स्वर्णिम नियम।
उद्धरण योग्य पंक्ति: एन.के. सिंह समिति का विचार कि ऋण मध्यम-अवधि आधार और राजकोषीय घाटा परिचालन लक्ष्य होना चाहिए (भावार्थ)।
| वर्ष | राजकोषीय घाटा | टिप्पणी |
|---|---|---|
| 1990–91 | लगभग 7.6% | संकट-पूर्व शिखर |
| 2007–08 | लगभग 2.5% | FRBM सफलता |
| 2009–10 | लगभग 6.5% | संकट-पश्चात प्रोत्साहन |
| 2020–21 | 9.2% | COVID-19 |
| 2024–25 | 4.8% | अवरोहण पथ |
| 2025–26 (RE) | 4.4% | 4.5% से नीचे का लक्ष्य पूरा |
| 2026–27 (BE) | 4.3% | 2030–31 तक ऋण आधार 50 ± 1% |
मुख्य परीक्षा बिंदु
- नीति पर चर्चा से पहले सभी घाटा अवधारणाएँ सूत्रों सहित परिभाषित करें।
- FRBM समयरेखा दें: 2003 अधिनियम, 2004 नियम, 2008–09 विराम, 2012 और 2018 संशोधन।
- एन.के. सिंह समिति के ऋण आधार और बचाव खंड को शर्तों सहित समझाएँ।
- वर्तमान संख्याएँ प्रयोग करें: 9.2% (2020–21), 4.4% (2025–26 RE), 4.3% (2026–27 BE), 2030–31 तक ऋण 50 ± 1%।
- विश्लेषणात्मक गहराई दिखाने के लिए ऋण गतिकी समीकरण (r − g) जोड़ें।
- सामान्य गलती: सभी घाटों को बुरा मानना; पूँजीगत व्यय वाले घाटे को राजस्व घाटे से अलग करें।
क्या आप जानते हैं?
- FD याद रखने की तरकीब: 'उधार = खर्च − कमाई − बिक्री' (बिक्री = विनिवेश और ऋण वसूली)।
वित्त आयोग और राजकोषीय संघवाद
राजकोषीय संघवाद इस बात से संबंधित है कि कर लगाने और व्यय की शक्तियाँ सरकार के स्तरों में कैसे बँटी हैं। भारत में केंद्र अधिकांश राजस्व जुटाता है जबकि राज्य अधिकांश व्यय करते हैं, जिससे ऊर्ध्वाधर राजकोषीय असंतुलन बनता है, जिसे अनुच्छेद 280 के अंतर्गत वित्त आयोग सुधारते हैं। बारहवें वित्त आयोग (सी. रंगराजन, 2005–10) ने ऋण राहत को राजकोषीय उत्तरदायित्व कानूनों से जोड़ा; सोलहवें (अरविंद पनगढ़िया, 2026–31) ने राज्यों का हिस्सा 41% रखा और GDP में योगदान को मानदंड के रूप में जोड़ा।
सरल शब्दों में
भारत में केंद्र अधिकांश कर जुटाता है, पर राज्य स्कूल, अस्पताल, पुलिस और कृषि चलाते हैं, इसलिए धन बाँटना पड़ता है; यही राजकोषीय संघवाद है।
यह संयुक्त परिवार जैसा है जहाँ मुख्य कमाने वाला हर सदस्य को उसके कर्तव्यों के लिए हिस्सा देता है।
हर पाँच वर्ष में वित्त आयोग तय करता है कि केंद्रीय करों का कितना हिस्सा राज्यों को जाए और सूत्र से उनमें कैसे बँटे।
UPSC वित्त आयोग के मानदंडों, विशेषकर बारहवें और नवीनतम, तथा केंद्र-राज्य तनावों पर पूछता है।
1. अवधारणाएँ और सिद्धांत
राजकोषीय संघवाद (fiscal federalism): सरकार के स्तरों में कार्यों, करों और हस्तांतरणों का आवंटन; मस्ग्रेव के तीन कार्य स्थिरीकरण और वितरण को मुख्यतः केंद्र के पास और आवंटन को आंशिक रूप से निचले स्तरों पर रखते हैं।
विकेंद्रीकरण प्रमेय: वालेस ओट्स (Fiscal Federalism, 1972) ने तर्क दिया कि सार्वजनिक वस्तुएँ सरकार के उस निम्नतम स्तर द्वारा दी जानी चाहिए जो उनके लाभों को समेटता हो, जब तक पैमाने की बचत या प्रसार प्रभाव न हों।
टीबू मॉडल (1956): लोग स्थानीय सरकारों के बीच 'पैरों से मतदान' करते हैं, सार्वजनिक वस्तुओं के लिए अपनी पसंद प्रकट करते हैं।
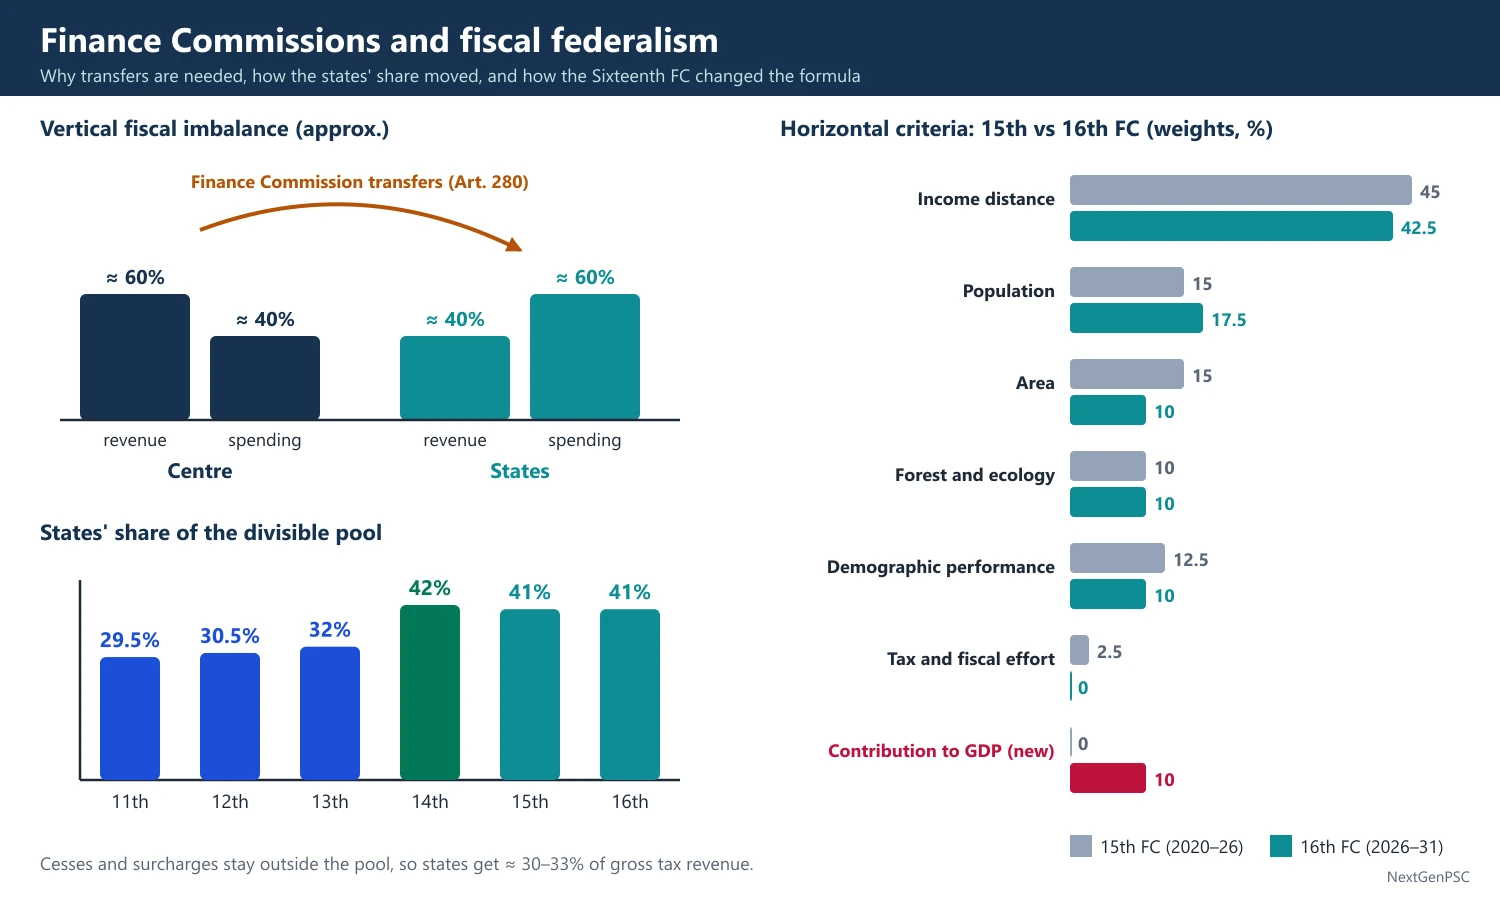
ऊर्ध्वाधर राजकोषीय असंतुलन: केंद्र संयुक्त राजस्व का लगभग 60% जुटाता है जबकि राज्य संयुक्त व्यय का लगभग 60% वहन करते हैं (हाल के वर्षों के अनुमानित हिस्से), इसलिए हस्तांतरण आवश्यक हैं।
क्षैतिज असंतुलन: राज्यों की राजस्व क्षमता और ज़रूरतें बहुत भिन्न हैं; समकरण हस्तांतरण सभी राज्यों को तुलनीय कर प्रयास पर तुलनीय सेवाएँ देने देना चाहते हैं।
संवैधानिक प्रावधान: अनुच्छेद 270 (केंद्रीय करों का बँटवारा), अनुच्छेद 275 (सहायता अनुदान), अनुच्छेद 280 (वित्त आयोग), अनुच्छेद 282 (विवेकाधीन अनुदान), अनुच्छेद 293 (राज्य उधार), अनुच्छेद 279A (GST परिषद)।
विभाज्य पूल: दसवें वित्त आयोग की वैकल्पिक योजना के बाद 80वें संशोधन (2000) से उपकर, अधिभार और संग्रह लागत को छोड़कर सभी केंद्रीय कर बाँटे जाने योग्य हैं।
2. समय के साथ वित्त आयोग
पहला FC: (1951, के.सी. नियोगी) आयकर और कुछ उत्पाद शुल्क बाँटे; प्रारंभिक आयोगों ने कर हिस्से और अनुदान का ढाँचा तय किया।
दसवाँ FC: (के.सी. पंत, 1995–2000) सकल केंद्रीय कर राजस्व का 29% बाँटने का प्रस्ताव (हस्तांतरण की वैकल्पिक योजना), जिसे 80वें संशोधन से लागू किया गया।
ग्यारहवाँ FC: (ए.एम. खुसरो, 2000–05) विभाज्य पूल का 29.5%; अनुदान के एक भाग को राजकोषीय सुधार सुविधा से जोड़ा।
बारहवाँ FC: (सी. रंगराजन, 2005–10) हिस्सा 30.5% किया; ऋण समेकन और राहत सुविधा बनाई, जिसमें राज्यों को केंद्रीय ऋणों का कम ब्याज पर पुनर्निर्धारण और राजस्व घाटा घटाने से जुड़ी माफ़ी थी, इस शर्त पर कि राज्य राजकोषीय उत्तरदायित्व कानून बनाएँ; राज्यों को केंद्रीय ऋण समाप्त करने की सिफ़ारिश की ताकि राज्य बाज़ार से उधार लें; स्वास्थ्य, शिक्षा, सड़कों और भवनों तथा रखरखाव के लिए अनुदान दिए; और 2008–09 तक राजस्व घाटा समाप्त कर राज्यों का राजकोषीय घाटा GSDP के 3% तक लाने का लक्ष्य रखा।
तेरहवाँ FC: (विजय केलकर, 2010–15) 32%; क्षतिपूर्ति के साथ GST के लिए 'महान सौदे' और संशोधित राजकोषीय समेकन रूपरेखा की सिफ़ारिश की।
चौदहवाँ FC: (वाई.वी. रेड्डी, 2015–20) हिस्सा तेज़ी से 42% किया, सबसे बड़ी छलांग, अबद्ध हस्तांतरणों के पक्ष में; वन आवरण को मानदंड बनाया और राजस्व-आवश्यकता आधारित दृष्टिकोण छोड़ा; उत्तर में केंद्र ने केंद्र प्रायोजित योजनाओं में अपना हिस्सा घटाया।
पंद्रहवाँ FC: (एन.के. सिंह, 2020–26) 41% (जम्मू और कश्मीर के केंद्रशासित प्रदेश बनने के बाद); मानदंड: आय दूरी 45%, जनसंख्या (2011) 15%, क्षेत्रफल 15%, वन और पारिस्थितिकी 10%, जनसांख्यिकीय प्रदर्शन 12.5% और कर व राजकोषीय प्रयास 2.5%; इसने राजस्व घाटा, क्षेत्र-विशिष्ट, राज्य-विशिष्ट और स्थानीय निकाय अनुदान भी दिए।
3. सोलहवाँ वित्त आयोग (2026–31)
गठन: 31 दिसंबर 2023 को अरविंद पनगढ़िया की अध्यक्षता में बना; इसकी रिपोर्ट 17 नवंबर 2025 को सौंपी गई और 1 फ़रवरी 2026 को संसद में रखी गई; अवधि 2026–27 से 2030–31 है।
ऊर्ध्वाधर हिस्सा: विभाज्य पूल में राज्यों का हिस्सा 41% बनाए रखा, यद्यपि 18 राज्यों ने 50% माँगा था; सरकार ने इसे स्वीकार किया।
नया मानदंड: राष्ट्रीय GDP में राज्य के योगदान को 10% भार के साथ जोड़ा, आर्थिक प्रदर्शन को पुरस्कृत करते हुए; जगह बनाने के लिए आय दूरी और जनसांख्यिकीय प्रदर्शन में 2.5-2.5 अंक और क्षेत्रफल में 5 अंक घटाए, और कर प्रयास मानदंड (2.5) हटाया; जनसंख्या का भार भी 15 से बढ़कर 17.5 हुआ (रिपोर्ट के अनुसार भार)।
रिपोर्ट किए गए भार: जनसंख्या 17.5%, जनसांख्यिकीय प्रदर्शन 10%, क्षेत्रफल 10%, वन 10%, आय दूरी 42.5% और GDP में योगदान 10% (रिपोर्ट के विश्लेषणों में बताए अनुसार)।
अनुदान: पंद्रहवें आयोग द्वारा सुझाए राजस्व घाटा अनुदान और क्षेत्र- व राज्य-विशिष्ट अनुदान बंद किए; ICRA ने आँका कि 28 में से 14 राज्यों का हिस्सा बढ़ेगा।
4. भारतीय राजकोषीय संघवाद के मुद्दे
उपकर और अधिभार: ये विभाज्य पूल से बाहर रहते हैं; इनके बढ़ते हिस्से का अर्थ है कि राज्यों को सकल केंद्रीय कर राजस्व का 41% से बहुत कम मिलता है (हाल के वर्षों में लगभग 30–33% के अनुमान)।
केंद्र प्रायोजित योजनाएँ: मिलान आवश्यकताओं वाले बद्ध हस्तांतरण राज्य स्वायत्तता सीमित करते हैं; योजना आयोग की जगह NITI आयोग (1 जनवरी 2015) आने के बाद योजना अनुदान समाप्त हुए और CSS का युक्तिकरण हुआ।
GST और राजकोषीय स्वायत्तता: राज्यों ने VAT और प्रवेश कर जैसे कर GST पूल को दिए; जून 2022 में GST क्षतिपूर्ति समाप्त होने से कुछ राज्यों के राजस्व को हानि हुई।
जनसंख्या मानदंड: दक्षिणी राज्य कहते हैं कि जनसंख्या का प्रयोग उन्हें प्रजनन नियंत्रण के लिए दंडित करता है; इसे संबोधित करने के लिए जनसांख्यिकीय प्रदर्शन मानदंड (पंद्रहवाँ FC) जोड़ा गया।
उधार सीमाएँ: केंद्र अनुच्छेद 293(3) के अंतर्गत राज्य उधार सीमाएँ तय करता है; राज्य संस्थाओं के बजट से बाहर के उधार अब गिने जाते हैं, जिस पर कुछ राज्य आपत्ति करते हैं (जैसे केरल की 2023–24 सर्वोच्च न्यायालय याचिका)।
स्थानीय निकाय: 73वें और 74वें संशोधनों (1992) ने तीसरा स्तर बनाया, पर नगरपालिका वित्त कमज़ोर बना है; FC स्थानीय निकायों को अनुदान देते हैं।
5. बनाने योग्य आरेख
राजकोषीय अंतराल आरेख: दो स्तंभ बनाइए, एक केंद्र का (राजस्व ऊँचा, व्यय छोटा) और एक राज्यों का (राजस्व छोटा, व्यय ऊँचा); केंद्र के अधिशेष से राज्यों के अंतराल तक 'FC हस्तांतरण' तीर बनाइए।
हस्तांतरण प्रवृत्ति चार्ट: ग्यारहवें से सोलहवें FC तक राज्यों का हिस्सा बनाइए (29.5%, 30.5%, 32%, 42%, 41%, 41%)।
मानदंड पाई चार्ट: पंद्रहवें और सोलहवें FC के भारों की तुलना करते दो पाई बनाइए, नए GDP योगदान टुकड़े को उभारते हुए।
6. सिद्धांत और बहसें
समता बनाम दक्षता: आय दूरी गरीब राज्यों के पक्ष में है (समता); GDP योगदान मानदंड धनी राज्यों को पुरस्कृत करता है (दक्षता और प्रोत्साहन); सोलहवें FC ने दोनों में संतुलन का प्रयास किया।
नरम बजट बाधा: राज्यों को राहत पैकेज राजकोषीय अनुशासन कमज़ोर कर सकते हैं (रॉडन और अन्य); बारहवें FC की सशर्त ऋण राहत ने इसे संबोधित करने का प्रयास किया।
सहकारी बनाम प्रतिस्पर्धी संघवाद: GST परिषद को सहकारी संघवाद माना जाता है; व्यापार सुधारों पर राज्य रैंकिंग प्रतिस्पर्धी संघवाद को बढ़ावा देती है।
गाडगिल सूत्र (1969): 2015 से पहले योजना हस्तांतरण में प्रयुक्त, जनसंख्या, प्रति व्यक्ति आय, कर प्रयास और विशेष समस्याओं को भार देता था; गाडगिल-मुखर्जी सूत्र (1991) ने इसे संशोधित किया।
7. उदाहरण और अनुप्रयोग
बिहार और उत्तर प्रदेश: जनसंख्या और आय दूरी के कारण सबसे बड़े हिस्से पाते हैं।
तमिलनाडु, कर्नाटक और केरल: तर्क देते रहे हैं कि उन्हें योगदान किए गए कर के प्रति रुपये पर बहुत कम मिलता है, जिससे 'दक्षिण से उत्तर को राजकोषीय हस्तांतरण' की बहस बढ़ी।
जर्मनी और ऑस्ट्रेलिया: स्पष्ट समकरण सूत्र प्रयोग करते हैं (ऑस्ट्रेलिया का राष्ट्रमंडल अनुदान आयोग), भारत के लिए उपयोगी तुलना।
8. परीक्षा में उपयोग
10 अंक का उत्तर: ऊर्ध्वाधर और क्षैतिज असंतुलन परिभाषित करें, बारहवें FC की मुख्य सिफ़ारिशें और सोलहवें FC का हिस्सा व नया मानदंड दें।
15/20 अंक का उत्तर: सिद्धांत (मस्ग्रेव, ओट्स), हिस्सों सहित FC इतिहास, उपकर मुद्दा, GST क्षतिपूर्ति, CSS और समता बनाम दक्षता पर बहसें जोड़ें।
मुख्य शब्द: ऊर्ध्वाधर राजकोषीय असंतुलन, विभाज्य पूल, ऋण समेकन और राहत सुविधा, आय दूरी, जनसांख्यिकीय प्रदर्शन, GDP में योगदान, उपकर और अधिभार।
उद्धरण योग्य पंक्ति: ओट्स का विकेंद्रीकरण प्रमेय कि सार्वजनिक वस्तुएँ सरकार के उस निम्नतम स्तर द्वारा सबसे अच्छी दी जाती हैं जो उनके लाभ समेटता है (भावार्थ)।
| FC | अध्यक्ष | अवधि | राज्यों का हिस्सा | उल्लेखनीय विशेषता |
|---|---|---|---|---|
| 11वाँ | ए.एम. खुसरो | 2000–05 | 29.5% | 80वें संशोधन के बाद पहला |
| 12वाँ | सी. रंगराजन | 2005–10 | 30.5% | ऋण राहत FRL से जुड़ी; राज्यों को केंद्रीय ऋण समाप्त |
| 13वाँ | विजय केलकर | 2010–15 | 32% | GST महान सौदा |
| 14वाँ | वाई.वी. रेड्डी | 2015–20 | 42% | सबसे बड़ी छलांग; वन आवरण मानदंड |
| 15वाँ | एन.के. सिंह | 2020–26 | 41% | जनसांख्यिकीय प्रदर्शन; 2011 जनसंख्या |
| 16वाँ | अरविंद पनगढ़िया | 2026–31 | 41% | GDP में योगदान मानदंड (10%); राजस्व घाटा अनुदान समाप्त |
मुख्य परीक्षा बिंदु
- संवैधानिक आधार (अनुच्छेद 270, 275, 280) के साथ ऊर्ध्वाधर और क्षैतिज असंतुलन समझाएँ।
- पाठ्यक्रम में नाम होने के कारण बारहवें FC का विस्तार से उल्लेख करें: 30.5%, FRL से जुड़ी DCRF, केंद्रीय ऋण की समाप्ति।
- भारों सहित चौदहवें, पंद्रहवें और सोलहवें FC के मानदंडों की तुलना करें।
- उपकर और अधिभार मुद्दा और प्रभावी हस्तांतरण पर इसका प्रभाव उठाएँ।
- समता बनाम दक्षता और दक्षिणी राज्यों की चिंताओं पर चर्चा करें।
- सामान्य गलती: यह कहना कि राज्यों को सभी केंद्रीय करों का 41% मिलता है; यह विभाज्य पूल का 41% है।
क्या आप जानते हैं?
- हाल के FC हिस्से याद रखने की तरकीब: '29.5, 30.5, 32, 42, 41, 41' — चौदहवें पर एक बड़ी छलांग।
- वित्त आयोगों की अध्यक्षता करने वाले दो अर्थशास्त्री, सी. रंगराजन और वाई.वी. रेड्डी, RBI गवर्नर भी रहे।
कर सुधार और GST
1991 से भारत के कर सुधारों ने, चेलैया समिति (1991–93) और केलकर कार्य बलों (2002, 2004) के मार्गदर्शन में, दरें घटाईं, आधार बढ़ाया और अप्रत्यक्ष करों को मूल्य वर्धित कर की ओर ले गए। वस्तु एवं सेवा कर (1 जुलाई 2017) ने अधिकांश केंद्रीय और राज्य अप्रत्यक्ष करों की जगह गंतव्य-आधारित दोहरा कर लाया, जिसे GST परिषद चलाती है। GST 2.0 (22 सितंबर 2025) ने इसे 5% और 18% के दो मुख्य स्लैब और दोषपूर्ण वस्तुओं के लिए 40% दर में सरल किया।
सरल शब्दों में
GST पूरे भारत में वस्तुओं और सेवाओं पर एक कर है, जिसने उत्पाद शुल्क, VAT और सेवा कर जैसे केंद्रीय और राज्य करों के जाल की जगह ली।
GST से पहले हर चरण पर कर पर कर लगता था, जैसे हर राज्य सीमा पर टोल देना; GST पहले चुकाए कर का क्रेडिट देता है ताकि केवल मूल्य वर्धन पर कर लगे।
1991 से कर सुधारों ने दरें घटाईं और आधार बढ़ाया ताकि अधिक लोग कम दर पर कर दें, और GST ने साझा राष्ट्रीय बाज़ार बनाया।
UPSC कर सुधार समितियों, GST की संरचना, GST परिषद और राजकोषीय संघवाद पर पूछता है।
1. सिद्धांत और अवधारणाएँ
कराधान के सिद्धांत: एडम स्मिथ के समता, निश्चितता, सुविधा और मितव्ययिता; आधुनिक जोड़ हैं दक्षता (कम भारहीन हानि), सरलता और उत्प्लावकता।
कर उत्प्लावकता: कर राजस्व में प्रतिशत परिवर्तन भाग GDP में प्रतिशत परिवर्तन; 1 से अधिक उत्प्लावकता का अर्थ है कि राजस्व अर्थव्यवस्था से तेज़ बढ़ता है।
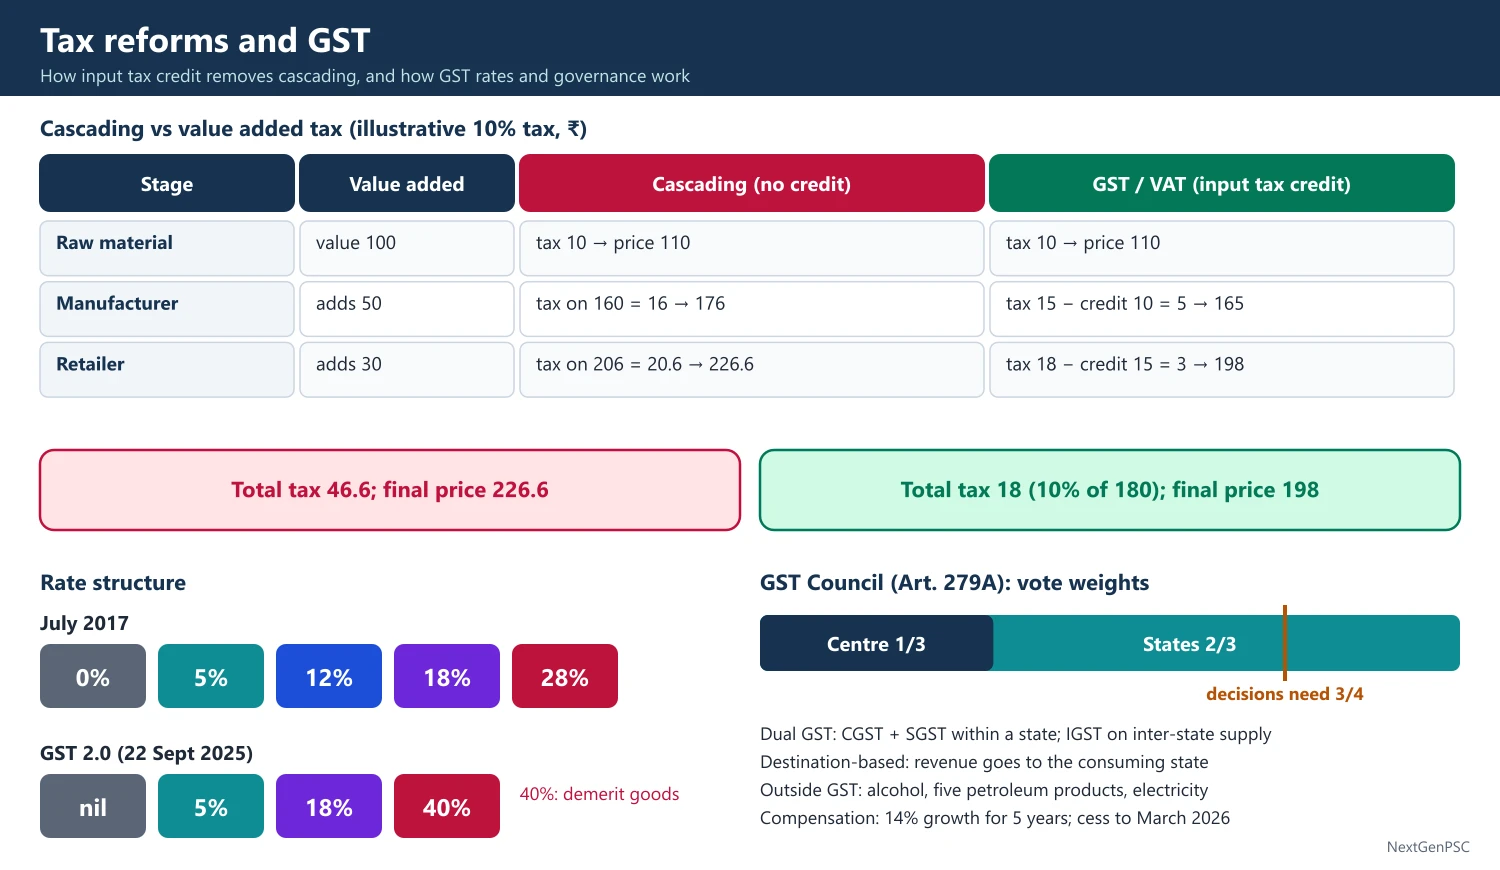
प्रपाती प्रभाव: आगतों पर कर लगने और क्रेडिट न मिलने पर कर पर कर; यह लागत बढ़ाता और उत्पादन विकल्प विकृत करता है।
मूल्य वर्धित कर: हर चरण पर मूल्य वर्धन पर कर, बीजक-क्रेडिट विधि से संग्रहित; उत्पादन कर घटा आगत कर क्रेडिट।
इष्टतम कराधान: रैम्ज़े (1927) ने दिखाया कि वस्तु कर माँग लोचों के व्युत्क्रमानुपाती होने चाहिए; मिर्लीज़ (1971) ने इष्टतम आयकर का विश्लेषण किया; ये दक्षता और समता के बीच समझौते का मार्गदर्शन करते हैं।
लैफ़र वक्र: कर दरें बढ़ने पर कर राजस्व पहले बढ़ता फिर घटता है; दरें बहुत ऊँची हों तो कम दरें राजस्व बढ़ा सकती हैं (1970 के दशक की बहुत ऊँची सीमांत दरों से भारत की कटौती को उचित ठहराने में प्रयुक्त)।
2. 1991 से पहले की कर संरचना
ऊँची दरें: अधिभार सहित शीर्ष सीमांत आयकर दर 1973–74 में 97.75% तक पहुँची, जिससे कर चोरी और काले धन को बढ़ावा मिला।
अप्रत्यक्ष कर: केंद्रीय उत्पाद शुल्क और सीमा शुल्क प्रमुख थे; सीमा शुल्क विश्व में सबसे ऊँचे में थे; राज्य बिक्री कर प्रपाती थे।
MODVAT (1986): वी.पी. सिंह के अंतर्गत दीर्घकालीन राजकोषीय नीति (1985) के बाद संशोधित VAT ने आगतों पर चुकाए उत्पाद शुल्क का क्रेडिट दिया, VAT की ओर पहला कदम।
3. 1991 से सुधार
कर सुधार समिति (राजा चेलैया, 1991–93): आयकर और कॉर्पोरेट कर के लिए कम और कम संख्या में दरें, व्यापक आधार, कम सीमा शुल्क (1995–96 तक शिखर लगभग 50% और बाद में कम), उत्पाद शुल्क को VAT में बदलना और सेवाओं पर कर की सिफ़ारिश की।
सेवा कर (1994): मनमोहन सिंह ने तीन सेवाओं पर लगाया और 2012 में नकारात्मक सूची तक बढ़ाया गया।
केलकर कार्य बल (2002): प्रत्यक्ष और अप्रत्यक्ष करों पर, छूट सीमा बढ़ाने, अनेक छूटें हटाने, PAN और TIN-आधारित सूचना प्रणालियों और राष्ट्रीय VAT की सिफ़ारिश की; FRBM अधिनियम के कार्यान्वयन पर 2004 के कार्य बल ने व्यापक GST प्रस्तावित किया।
CENVAT (2000) और राज्य VAT (अप्रैल 2005): केंद्रीय उत्पाद शुल्क और राज्य बिक्री करों को VAT-प्रकार के करों में बदला; राज्य वित्त मंत्रियों की अधिकार प्राप्त समिति (असीम दासगुप्ता) ने राज्य VAT और बाद में GST की संरचना का समन्वय किया।
प्रत्यक्ष कर: दरें घटीं (1997–98 से शीर्ष व्यक्तिगत दर 30%), प्रतिभूति लेन-देन कर (2004), लाभांश वितरण कर (1997, 2020 में समाप्त), संपत्ति कर समाप्त (2015)।
प्रत्यक्ष कर संहिता: 2009–10 में मसौदा बना पर अधिनियमित नहीं हुई; इसके विचार बाद के सुधारों में आए।
कॉर्पोरेट कर कटौती (सितंबर 2019): छूटों के बिना 22% आधार दर और नई विनिर्माण कंपनियों के लिए 15%।
नई व्यक्तिगत कर व्यवस्था: 2020 से वैकल्पिक और 2023 से डिफ़ॉल्ट; बजट 2025–26 ने छूट के माध्यम से इसके अंतर्गत ₹12 लाख तक की आय को प्रभावी रूप से कर-मुक्त किया।
आयकर अधिनियम, 2025: आयकर अधिनियम, 1961 की जगह लेने वाला सरलीकृत कानून, 1 अप्रैल 2026 से लागू।
संग्रह: 2025–26 में शुद्ध प्रत्यक्ष कर संग्रह लगभग ₹23.4 लाख करोड़ था (आयकर विभाग), और प्रत्यक्ष कर अब केंद्र के सकल कर राजस्व का आधे से अधिक हैं।
4. GST की संरचना
संविधान (101वाँ संशोधन) अधिनियम, 2016: अनुच्छेद 246A (वस्तुओं और सेवाओं पर कर की समवर्ती शक्ति), अनुच्छेद 269A (अंतर-राज्यीय आपूर्ति पर IGST) और अनुच्छेद 279A (GST परिषद) जोड़े; GST 1 जुलाई 2017 को शुरू हुआ।
दोहरा GST: राज्य के भीतर आपूर्ति पर CGST और SGST, अंतर-राज्यीय आपूर्ति और आयात पर IGST; गंतव्य-आधारित, इसलिए राजस्व उपभोक्ता राज्य को मिलता है।
समाहित कर: केंद्रीय उत्पाद शुल्क, सेवा कर, अतिरिक्त सीमा शुल्क, राज्य VAT, प्रवेश कर, विलासिता और मनोरंजन कर (स्थानीय निकायों को छोड़कर) और अन्य।
GST से बाहर: मानव उपभोग हेतु शराब, और पाँच पेट्रोलियम उत्पाद (कच्चा तेल, पेट्रोल, डीज़ल, ATF और प्राकृतिक गैस) जब तक परिषद निर्णय न ले; बिजली भी बाहर है।
GST परिषद: केंद्रीय वित्त मंत्री की अध्यक्षता में राज्य वित्त मंत्रियों के साथ; केंद्र के पास एक-तिहाई और राज्यों के पास दो-तिहाई मत भार; निर्णयों के लिए तीन-चौथाई बहुमत चाहिए; मोहित मिनरल्स (मई 2022) में सर्वोच्च न्यायालय ने इसकी सिफ़ारिशों को प्रेरक, न कि बाध्यकारी, माना।
राजस्व तटस्थ दर: अरविंद सुब्रमण्यन समिति (2015) ने लगभग 15–15.5% की RNR और 17–18% की मानक दर सुझाई।
क्षतिपूर्ति: GST (राज्यों को क्षतिपूर्ति) अधिनियम, 2017 ने क्षतिपूर्ति उपकर के माध्यम से पाँच वर्ष (जून 2022 तक) राज्यों को 14% वार्षिक राजस्व वृद्धि की गारंटी दी; राज्यों को भुगतान हेतु 2020–22 में लिए लगभग ₹2.69 लाख करोड़ के ऋण चुकाने के लिए उपकर मार्च 2026 तक बढ़ाया गया।
प्रौद्योगिकी: GSTN, ई-वे बिल (2018) और ई-इनवॉइसिंग (2020) ने अनुपालन सुधारा; विवाद निपटाने के लिए GST अपीलीय न्यायाधिकरण बनाया गया।
5. GST 2.0 (सितंबर 2025)
निर्णय: 3 सितंबर 2025 को GST परिषद की 56वीं बैठक ने सरल संरचना स्वीकृत की, 22 सितंबर 2025 से प्रभावी।
दरें: 5% (आवश्यक और व्यापक उपभोग की मदें) और 18% (मानक) के दो मुख्य स्लैब, 12% और 28% स्लैब हटाए गए; तंबाकू उत्पाद, पान मसाला, शर्करा युक्त वातित पेय और बड़ी कारों जैसी दोषपूर्ण और विलासिता वस्तुओं के लिए विशेष 40% दर; बहुमूल्य धातुओं जैसी मदों के लिए विशेष निम्न दरें बनी रहीं।
क्षतिपूर्ति उपकर: चरणबद्ध रूप से समाप्त, उपकर-वित्तपोषित ऋण चुकने पर तंबाकू उत्पाद नई दर संरचना में गए।
उद्देश्य: वर्गीकरण विवाद घटाना, उल्टी शुल्क संरचना सुधारना, सामान्य वस्तुओं की कीमतें घटाना और उपभोग बढ़ाना।
संग्रह: सकल GST संग्रह 2024–25 में लगभग ₹22 लाख करोड़ था और 2025–26 में लगभग 8% बढ़ा, मासिक सकल संग्रह लगभग ₹2 लाख करोड़ के आसपास (वित्त मंत्रालय आँकड़े)।
6. बनाने योग्य आरेख
प्रपाती बनाम VAT: मूल्यों सहित तीन-चरणीय शृंखला (कच्चा माल, निर्माता, खुदरा विक्रेता) बनाइए; प्रपाती व्यवस्था में पहले के कर सहित पूरे मूल्य पर कर लगता है; GST में आगत कर क्रेडिट घटाया जाता है; कम अंतिम कीमत दिखाइए।
कर भार (tax incidence): D और S तथा S को ऊपर खिसकाता विशिष्ट कर बनाइए; खरीदारों और विक्रेताओं के बीच भार का बँटवारा सापेक्ष लोचों पर निर्भर है; बेलोचदार माँग का अर्थ है कि उपभोक्ता अधिक वहन करते हैं।
लैफ़र वक्र: x-अक्ष पर कर दर और y-अक्ष पर कर राजस्व लेकर t* पर अधिकतम तक बढ़ता फिर गिरता वक्र बनाइए।
7. सिद्धांत और बहसें
राजकोषीय संघवाद: GST ने राज्यों की संप्रभुता को साझा किया; परिषद सहकारी संघवाद का आदर्श है, पर राज्यों ने कर स्वायत्तता खोई और क्षतिपूर्ति व हस्तांतरण पर निर्भर हुए।
प्रतिगामिता: अप्रत्यक्ष कर गरीबों पर अधिक भारी पड़ते हैं; आवश्यक वस्तुओं पर कम दरें (5% या शून्य) इसकी भरपाई के लिए हैं।
पेट्रोलियम और शराब: इन्हें बाहर रखना राज्य राजस्व बचाता है पर आगत क्रेडिट शृंखला तोड़ता है।
कर-GDP अनुपात: भारत का सामान्य सरकारी कर-GDP अनुपात लगभग 17–18% OECD औसत की तुलना में कम है; सुधार दरें बढ़ाने के बजाय आधार बढ़ाने का लक्ष्य रखते हैं।
अंतरराष्ट्रीय कर: भारत 15% वैश्विक न्यूनतम कर पर OECD द्वि-स्तंभ ढाँचे की चर्चाओं में शामिल हुआ और डिजिटल सेवाओं पर अपने समकरण शुल्क समाप्त किए (2024 में 2% और अप्रैल 2025 से 6%)।
8. परीक्षा में उपयोग
10 अंक का उत्तर: GST की मुख्य विशेषताएँ (दोहरा, गंतव्य-आधारित, परिषद, क्षतिपूर्ति) और GST 2.0 की दरें लिखें।
15/20 अंक का उत्तर: कर सुधारों (चेलैया, केलकर, VAT, GST) का क्रम बताएँ, उदाहरण से प्रपाती प्रभाव समझाएँ, संघवाद और राजस्व पर GST के प्रभाव का विश्लेषण करें, और GST 2.0 आँकें।
मुख्य शब्द: प्रपाती प्रभाव, आगत कर क्रेडिट, गंतव्य सिद्धांत, GST परिषद, RNR, क्षतिपूर्ति उपकर, GST 2.0, कर उत्प्लावकता, लैफ़र वक्र।
उद्धरण योग्य पंक्ति: केलकर कार्य बल (2004) ने GST को वस्तुओं और सेवाओं पर व्यापक मूल्य वर्धित कर की ओर तार्किक अगला कदम कहा (भावार्थ)।
| विशेषता | जुलाई 2017 संरचना | GST 2.0 (22 सितंबर 2025 से) |
|---|---|---|
| मुख्य स्लैब | 0, 5, 12, 18, 28% | 5% और 18% (और शून्य) |
| दोषपूर्ण वस्तुएँ | 28% और क्षतिपूर्ति उपकर | 40% विशेष दर |
| क्षतिपूर्ति उपकर | पाँच वर्ष के लिए, मार्च 2026 तक बढ़ाया | चरणबद्ध समाप्त |
| उद्देश्य | राजस्व तटस्थता और संक्रमण | सरलता, कम कीमतें, कम विवाद |
| समिति | वर्ष | मुख्य सिफ़ारिश |
|---|---|---|
| दीर्घकालीन राजकोषीय नीति | 1985 | MODVAT (1986) |
| चेलैया कर सुधार समिति | 1991–93 | कम दरें, व्यापक आधार, कम सीमा शुल्क, VAT |
| केलकर कार्य बल | 2002 | कम छूटें, सूचना प्रणालियाँ, राष्ट्रीय VAT |
| FRBM पर केलकर कार्य बल | 2004 | व्यापक GST |
| अरविंद सुब्रमण्यन समिति | 2015 | RNR 15–15.5%, मानक दर 17–18% |
मुख्य परीक्षा बिंदु
- समितियों के माध्यम से सुधारों का क्रम बताएँ: LTFP 1985, चेलैया 1991–93, केलकर 2002 और 2004, सुब्रमण्यन 2015।
- संख्यात्मक शृंखला से प्रपाती प्रभाव और आगत कर क्रेडिट समझाएँ; परीक्षक इसे महत्व देते हैं।
- GST का संवैधानिक आधार (101वाँ संशोधन, अनुच्छेद 246A, 269A, 279A) और परिषद के मतदान नियम कवर करें।
- वर्तमान संग्रह आँकड़ों के साथ GST 2.0 (5%, 18%, 40%) और क्षतिपूर्ति की समाप्ति का आकलन करें।
- GST को राजकोषीय संघवाद और राज्य स्वायत्तता से जोड़ें।
- सामान्य गलती: यह कहना कि पेट्रोल GST के अंतर्गत है; यह संवैधानिक रूप से शामिल है पर अभी GST के अंतर्गत कर नहीं लगता।
क्या आप जानते हैं?
- GST 30 जून–1 जुलाई 2017 को संसद के मध्यरात्रि सत्र में शुरू हुआ, जो 14–15 अगस्त 1947 के मध्यरात्रि सत्र की याद दिलाता है।
- GST 2.0 याद रखने की तरकीब: '5–18–40' — आवश्यक, मानक, दोषपूर्ण।
UPSC के पिछले वर्षों के प्रश्न: भारत में लोक वित्त और राजकोषीय संघवाद
2014 से 2026 तक UPSC ने भारत में लोक वित्त और राजकोषीय संघवाद पर 26 प्रश्न-भाग (380 अंक) पूछे, सभी प्रश्नपत्र II में। सबसे अधिक पूछा गया क्षेत्र FRBM अधिनियम और राजकोषीय समेकन है (12 भाग), उसके बाद वित्त आयोग और राजकोषीय संघवाद (9, विशेषकर बारहवाँ और चौदहवाँ आयोग) तथा कर सुधार और GST (5)। नीचे प्रत्येक प्रश्न का UPSC शब्द-सीमा में लिखा आदर्श उत्तर दिया गया है।
सरल शब्दों में
प्रश्न और उसकी दृष्टिकोण पंक्ति पढ़िए, फिर UPSC समय में अपना उत्तर लिखिए (10 अंक के लिए लगभग 7 मिनट, 15 के लिए 11 और 20 के लिए 14)।
फिर आदर्श उत्तर से तुलना कीजिए: क्या आपने अधिनियम या आयोग को उसके वर्ष के साथ, सटीक लक्ष्य और हिस्से, हाल के घाटे के आँकड़े और संतुलित निष्कर्ष दिया?
संख्याओं की एक पृष्ठ की शीट बनाइए (FRBM लक्ष्य, वित्त आयोग के हिस्से और मानदंड, 2026–27 तक घाटे का पथ, GST 2.0 दरें) और उसे बार-बार दोहराइए।
1. राजकोषीय घाटे, FRBM अधिनियम और राजकोषीय समेकन
उदाहरण 1 (UPSC 2026, 10 अंक): राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम, 2003 (FRBM Act, 2003) के मुख्य उद्देश्यों को समझाइए। क्या यह सफल रहा है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 5(c)
दृष्टिकोण: FRBM अधिनियम के मूल उद्देश्य और लक्ष्य बताइए, फिर घाटे के आँकड़ों से चरणों में (2004–08, निलंबन, संशोधन, कोविड, क्रमिक पथ) उसकी सफलता आँकिए।
राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम, 2003 (जुलाई 2004 से लागू) का उद्देश्य केंद्र को नियमों से बाँधकर अंतर-पीढ़ीगत समता, दीर्घकालिक व्यापक आर्थिक स्थिरता और पारदर्शिता सुनिश्चित करना था: राजस्व घाटा समाप्त करना और राजकोषीय घाटा GDP के 3% तक घटाना (समय-सीमा बाद में मार्च 2009 तय), गारंटियाँ सीमित करना, सरकारी प्रतिभूतियों में RBI का प्राथमिक अभिदान बंद करना (2006 से), और संसद में मध्यम-अवधि राजकोषीय विवरण प्रस्तुत करना।
सफलता: (i) राजकोषीय घाटा 2003–04 में GDP के 4.5% से घटकर 2007–08 में 2.5% हुआ; (ii) 2008–09 के प्रोत्साहन के लिए लक्ष्य निलंबित हुए, और 2009–10 में घाटा 6.5% हो गया; (iii) 2012 (प्रभावी राजस्व घाटा) और 2018 (केंद्र के लिए 40% ऋण आधार, निकास खंड) के संशोधनों ने लक्ष्य फिर तय किए; (iv) कोविड-19 ने 2020–21 में घाटा 9.2% पहुँचा दिया; (v) क्रमिक पथ ने इसे 2025–26 (संशोधित अनुमान) में 4.4% और 2026–27 (बजट अनुमान) में 4.3% किया, 2030–31 तक लगभग 50% के ऋण लक्ष्य के साथ।
अतः अधिनियम ने राजकोषीय पारदर्शिता बनाई, पर उसके संख्यात्मक लक्ष्य बार-बार टले; यह आंशिक सफलता है।
उदाहरण 2 (UPSC 2024, 20 अंक): उदारीकरण के उपरान्त, भारत सरकार द्वारा राजकोषीय नीति में किए गए परिवर्तनों की व्याख्या कीजिए। किस सीमा तक ये परिवर्तन देश में सामाजिक न्याय के साथ संवृद्धि में सहायक सिद्ध हुए हैं? विवेचना कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 4(a)
दृष्टिकोण: 1991 से राजकोषीय नीति के परिवर्तनों को चरणों में (स्थिरीकरण, कर सुधार, FRBM, अधिकार-आधारित व्यय, GST, पूँजीगत व्यय पर बल) बताइए, फिर आँकड़ों से संवृद्धि और सामाजिक न्याय के परिणाम आँकिए और संतुलित निष्कर्ष दीजिए।
1990–91 में केंद्र का राजकोषीय घाटा GDP का लगभग 7.6% था, जिसने भुगतान संतुलन संकट में योगदान दिया। तब से राजकोषीय नीति पाँच मुख्य तरीकों से बदली है।
परिवर्तन: (i) स्थिरीकरण (1991–97): घाटा घटाया गया, सब्सिडी कम की गईं और तदर्थ ट्रेज़री बिलों से घाटों का स्वचालित मुद्रीकरण 1997 में समाप्त हुआ। (ii) चेलैया समिति (1991–93) की तर्ज़ पर कर सुधार: कम दरें और व्यापक आधार; आयकर की उच्चतम दर 56% से 30%, अधिकतम सीमा शुल्क 150% से अधिक से लगभग 10% हुआ, और 2019 में कॉर्पोरेट कर घटाकर 22% (नई विनिर्माण फर्मों के लिए 15%) किया गया; CENVAT (2000), राज्य VAT (2005) और GST (2017; 2025 में GST 2.0)। (iii) नियम-आधारित नीति: FRBM अधिनियम 2003, 2012 और 2018 के संशोधन, ऋण आधार। (iv) अधिकार-आधारित सामाजिक व्यय: मनरेगा (2005), RTE (2009), NFSA (2013), और बाद में PM-KISAN (2019) तथा PMGKAY के अंतर्गत मुफ़्त खाद्यान्न। (v) बेहतर लक्ष्यीकरण और व्यय की गुणवत्ता: JAM के साथ प्रत्यक्ष लाभ हस्तांतरण (2013 से), और 2020 के बाद सार्वजनिक पूँजीगत व्यय को GDP के लगभग 3% तक बढ़ाना।
संवृद्धि: GDP संवृद्धि नियोजन युग के लगभग 3.5% से बढ़कर 1991 के बाद औसतन 6–7%, और 2003–08 तथा हाल में 8% या अधिक हुई; कम कर दरों और बेहतर अनुपालन ने उत्प्लावकता बढ़ाई, और सार्वजनिक पूँजीगत व्यय ने निजी निवेश को आकर्षित किया।
सामाजिक न्याय: बहुआयामी गरीबी 2013–14 के 29.2% से घटकर 2022–23 में 11.3% हुई (नीति आयोग, 2024), और DBT से कल्याण योजनाएँ अधिक लोगों तक पहुँचीं। पर चिंताएँ बनी हैं: स्वास्थ्य (GDP का लगभग 2%) और शिक्षा (5% से कम) पर व्यय कम है; अप्रत्यक्ष कर प्रतिगामी हैं; समेकन में प्रायः पहले पूँजीगत और सामाजिक व्यय कटे; और आय तथा संपत्ति असमानता बढ़ी है।
इस प्रकार राजकोषीय नीति घाटा-प्रेरित विस्तार से नियम-आधारित, संवृद्धि और कल्याण-उन्मुख प्रबंधन की ओर बढ़ी है, जबकि सामाजिक न्याय अभी भी प्रगति पर है।
उदाहरण 3 (UPSC 2022, 10 अंक): हाल के वर्षों में, भारत में और अधिक सार्वजनिक व्यय करने की वांछनीयता की विवेचना कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 5(e)
दृष्टिकोण: समझाइए कि 2020 के बाद अधिक सार्वजनिक व्यय क्यों वांछनीय था (कोविड, पूँजीगत व्यय गुणक, क्राउडिंग इन, कल्याण), फिर सीमाएँ (घाटा, ऋण, गुणवत्ता) बताइए और निष्कर्ष दीजिए।
2020 के बाद भारत में सार्वजनिक व्यय तेज़ी से बढ़ा, पहले कोविड-19 राहत के लिए और फिर सोचे-समझे पूँजीगत व्यय प्रयास के रूप में: केंद्र का पूँजीगत व्यय 2019–20 के लगभग ₹3.4 लाख करोड़ से बढ़कर 2022–23 के लिए ₹7.5 लाख करोड़ बजटित हुआ (GDP का लगभग 2.9%)।
यह वांछनीय क्यों है: (i) प्रति-चक्रीय भूमिका (कीन्स): 2020 में निजी माँग ढहने पर सरकारी व्यय ने आय और माँग को सहारा दिया। (ii) ऊँचा गुणक: RBI अनुमान (2019) पूँजीगत व्यय गुणक को एक वर्ष में लगभग 2.5 बताते हैं, जबकि राजस्व व्यय के लिए लगभग 1। (iii) क्राउडिंग इन: सड़कें, रेलवे और लॉजिस्टिक्स निजी प्रतिफल और निवेश बढ़ाते हैं जब निजी पूँजीगत व्यय कमज़ोर हो। (iv) कल्याण: मुफ़्त खाद्यान्न (PMGKAY) और अन्य हस्तांतरणों ने गरीबों की रक्षा की।
सीमाएँ: राजकोषीय घाटा (2022–23 बजट अनुमान में GDP का 6.4%) और लगभग 85% सामान्य सरकारी ऋण ब्याज भार बढ़ाते हैं और निजी उधार को बाहर कर सकते हैं; व्यय और क्रियान्वयन की गुणवत्ता महत्वपूर्ण है।
अतः बढ़ा हुआ व्यय वांछनीय था, बशर्ते वह पूँजीगत व्यय-प्रधान, सुलक्षित हो और उसके बाद राजकोषीय समेकन हो।
उदाहरण 4 (UPSC 2022, 15 अंक): राजकोषीय उत्तरदायित्व एवं बजट प्रबन्धन (एफ आर बी एम) अधिनियम की प्रमुख विशेषताओं का उल्लेख कीजिए। किस सीमा तक, यह अपने लक्ष्यों को प्राप्त करने में सफल रहा है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 8(c)
दृष्टिकोण: FRBM अधिनियम की मुख्य विशेषताएँ (लक्ष्य, निषेध, विवरण, संशोधन) बताइए, फिर आँकड़ों सहित अवधिवार लक्ष्यों की प्राप्ति आँकिए।
FRBM अधिनियम, 2003 की मुख्य विशेषताएँ (नियम जुलाई 2004 में अधिसूचित): (i) राजस्व घाटा समाप्त करना और राजकोषीय घाटा GDP के 3% तक घटाना, क्रमशः कम से कम 0.5% और 0.3% की वार्षिक कटौती से (समय-सीमा मार्च 2009 तक बढ़ाई गई); (ii) अतिरिक्त गारंटियों पर GDP के 0.5% वार्षिक की सीमा; (iii) अप्रैल 2006 से प्राथमिक बाज़ार में RBI से उधार नहीं; (iv) बजट के साथ तीन विवरण: मध्यम-अवधि राजकोषीय नीति विवरण, राजकोषीय नीति रणनीति विवरण और व्यापक आर्थिक ढाँचा विवरण; (v) तिमाही समीक्षा और राष्ट्रीय सुरक्षा या आपदा के लिए निकास खंड।
संशोधन: 2012: प्रभावी राजस्व घाटा; 2018: एन.के. सिंह समिति (2017) के आधार पर ऋण आधार (2024–25 तक सामान्य सरकार 60%, केंद्र GDP का 40%), मार्च 2021 तक 3% राजकोषीय घाटा, राजस्व घाटा लक्ष्य हटाया गया, और 0.5% का निकास खंड।
प्राप्ति: (i) 2004–08: सफलता; 2007–08 में राजकोषीय घाटा 2.5% और राजस्व घाटा 1.1% तक घटा। (ii) 2008–2014: लक्ष्य निलंबित; प्रोत्साहन के दौरान 6–6.5% घाटे। (iii) 2014–2020: 3.4–3.5% तक क्रमिक सुधार, पर 3% लक्ष्य बार-बार टला। (iv) 2020–21: कोविड में 9.2%; केंद्रीय ऋण GDP के लगभग 60% तक बढ़ा, 40% से बहुत ऊपर। (v) 2021 के बाद: 2025–26 (संशोधित अनुमान) में 4.4% तक क्रमिक पथ।
अधिनियम ने पारदर्शिता और अनुशासन सुधारा, पर उसके लक्ष्य केवल एक बार पूरे हुए और प्रायः टाले गए।
उदाहरण 5 (UPSC 2020, 15 अंक): भारत में राजकीय वित्त की वित्तीय स्थिति को सुधारने में राजकोषित उत्तरदायित्व और बजट प्रबंधन अधिनियम (एफ आर बी एम) 2003 की भूमिका का उल्लेख करें।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 7(b)
दृष्टिकोण: समझाइए कि FRBM ढाँचा राज्यों तक कैसे फैला (बारहवें वित्त आयोग के प्रोत्साहन, राज्य FRL, उधार सीमाएँ), फिर आँकड़ों सहित राज्य वित्त में सुधार और बाद की उलटी प्रवृत्ति दिखाइए, और मूल्यांकन के साथ समाप्त कीजिए।
केंद्रीय FRBM अधिनियम, 2003 संघ पर लागू होता है, पर इसने राज्य-स्तरीय नियमों को जन्म दिया। बारहवें वित्त आयोग (2005–10) ने अपनी ऋण समेकन और राहत सुविधा, जिसने केंद्रीय ऋणों को कम ब्याज पर पुनर्निर्धारित किया और राजस्व घाटे में कमी के अनुपात में पुनर्भुगतान माफ़ किए, को इस शर्त पर रखा कि राज्य 2008–09 तक शून्य राजस्व घाटे और GSDP के 3% राजकोषीय घाटे के लक्ष्यों वाला राजकोषीय उत्तरदायित्व कानून (FRL) बनाएँ। कर्नाटक ने 2002 में पहला FRL पारित किया, और 2010–11 तक सभी राज्यों ने ऐसा कर लिया। चूँकि अनुच्छेद 293(3) के अंतर्गत राज्यों को उधार के लिए केंद्र की सहमति चाहिए, वित्त आयोग द्वारा सुझाई गई घाटा सीमाएँ बाध्यकारी हो गईं।
राज्य वित्त पर प्रभाव: (i) राज्यों का संयुक्त राजकोषीय घाटा 2003–04 में GDP के लगभग 4% से घटकर 2006–07 और 2007–08 में लगभग 1.5% हुआ; (ii) 2006–2009 में राज्यों ने समग्र रूप से राजस्व अधिशेष चलाया; (iii) उनका ऋण 2004 में GDP के लगभग 31% से घटकर 2012 तक लगभग 22% हुआ।
बाद के दबाव: उदय (2015) ने बिजली वितरण कंपनियों का ऋण राज्यों पर डाला; कृषि ऋण माफ़ी, GST क्षतिपूर्ति की समाप्ति और कोविड-19 ने घाटे बढ़ाए (2020–21 में लगभग 4%, अतिरिक्त उधार सीमा की अनुमति के साथ), और ऋण फिर GDP के लगभग 28–29% पर पहुँचा; राज्य कंपनियों के माध्यम से बजट-बाह्य उधार बढ़ा।
इस प्रकार वित्त आयोग के प्रोत्साहनों के माध्यम से FRBM नियमों ने 2000 के दशक में राज्य वित्त को स्पष्ट रूप से सुधारा; अब उन्हें बनाए रखने के लिए बिजली क्षेत्र सुधार, बेहतर स्वयं-कर प्रयास और बजट-बाह्य ऋण पर पारदर्शिता आवश्यक है।
उदाहरण 6 (UPSC 2019, 10 अंक): सरकारी बजट में उपयोग किए जा रहे योजना और गैर-योजना व्यय के बीच अन्तर बताइए। क्या यह विभेदीकरण आज के भारत में सरकारी वित्त के लिए प्रासंगिक है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 5(e)
दृष्टिकोण: योजना और गैर-योजना व्यय की परिभाषा दीजिए, समझाइए कि 2017–18 से यह भेद क्यों समाप्त हुआ और उसकी जगह क्या आया, और आज इसकी प्रासंगिकता आँकिए।
योजना व्यय पंचवर्षीय योजनाओं के अंतर्गत अनुमोदित योजनाओं और परियोजनाओं पर व्यय था, जो योजना आयोग के साथ तय होता था। गैर-योजना व्यय शेष सब था: ब्याज भुगतान, रक्षा, सब्सिडी, वेतन, पेंशन और पिछली योजनाओं में बनी परिसंपत्तियों का रखरखाव।
प्रासंगिकता क्यों घटी: (i) इसने व्यय को नई परियोजनाओं की ओर झुकाया और रखरखाव को वंचित रखा, क्योंकि गैर-योजना व्यय को 'अनुत्पादक' माना जाता था; (ii) यह विभाजन आर्थिक रूप से सार्थक राजस्व–पूँजी भेद से मेल नहीं खाता था, क्योंकि योजना व्यय में राजस्व मदें और गैर-योजना में पूँजीगत मदें थीं; (iii) इसने बजट और परिणामों को खंडित किया; (iv) जनवरी 2015 में योजना आयोग का स्थान नीति आयोग ने लिया, और बारहवीं पंचवर्षीय योजना 2017 में समाप्त हुई। सी. रंगराजन समिति (2011) की सलाह पर यह भेद 2017–18 के बजट से समाप्त किया गया।
आज बजट व्यय को राजस्व और पूँजीगत, तथा केंद्र प्रायोजित बनाम केंद्रीय क्षेत्र योजनाओं में वर्गीकृत करता है, परिणाम बजट के साथ। अतः पुराना भेद प्रासंगिक नहीं है, यद्यपि राजस्व–पूँजी विभाजन और व्यय की गुणवत्ता अत्यंत महत्वपूर्ण हैं।
उदाहरण 7 (UPSC 2018, 15 अंक): पिछले पंद्रह वर्षों का भारत का उतार-चढ़ाव वाला राजकोषीय इतिहास, राज्यों की ओर से राजकोषीय विवेक का तथा केन्द्र के द्वारा राजकोषीय फ़िज़ूलखर्ची का इतिहास रहा है। क्या आप सहमत हैं? कारण बताइये।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 4(b)
दृष्टिकोण: लगभग 2003–2018 में केंद्र और राज्यों के घाटों की आँकड़ों सहित तुलना कीजिए, समझाइए कि राज्य विवेकशील क्यों दिखे (FRL, उधार सीमाएँ, हस्तांतरण) और तुलना आंशिक रूप से भ्रामक क्यों है, फिर सशर्त उत्तर दीजिए।
अधिकांशतः हाँ, शर्तों के साथ। राज्यों का संयुक्त राजकोषीय घाटा 2003–04 में GDP के लगभग 4.4% से घटकर 2007–08 में लगभग 1.5% हुआ और 2014–15 तक अधिकतर 2% से 2.5% के बीच, 3% सीमा के भीतर रहा; उन्होंने 2006–2009 में राजस्व अधिशेष भी चलाया। केंद्र का घाटा 2007–08 में 2.5% तक गिरने के बाद 2008–09 में 6% और 2009–10 में 6.5% तक उछला, 2012–13 तक लगभग 5–6% रहा और केवल 2016–17 तक 3.5% पर आया, बार-बार FRBM लक्ष्य चूकते हुए।
राज्य विवेकशील क्यों दिखे: (i) बारहवें वित्त आयोग की ऋण राहत से प्रेरित राजकोषीय उत्तरदायित्व कानून; (ii) अनुच्छेद 293(3) केंद्र को राज्य उधार सीमित करने देता है, इसलिए सीमाएँ बाध्यकारी हैं, जबकि केंद्र अपना कानून संशोधित कर सकता है; (iii) तेरहवें और विशेषकर चौदहवें वित्त आयोग (42%) से अधिक हस्तांतरण; (iv) केंद्र ने 2008–09 के प्रोत्साहन, तेल और उर्वरक सब्सिडी तथा स्थिरीकरण का भार उठाया।
दावा आंशिक रूप से भ्रामक क्यों है: (i) 2015–16 के बाद उदय द्वारा डिस्कॉम ऋण हस्तांतरित करने और फिर कृषि ऋण माफ़ियों से राज्यों का घाटा लगभग 3% तक बढ़ा; (ii) राज्य कंपनियों के माध्यम से बजट-बाह्य उधार घाटे छिपाता है; (iii) राज्यों ने लक्ष्य पूरे करने के लिए पूँजीगत व्यय काटा; (iv) केंद्र के व्यय में रक्षा, ब्याज और राज्यों को सहारा देने वाले हस्तांतरण शामिल हैं।
अतः कथन व्यापक अंतर को दर्शाता है, पर राजकोषीय विवेक आंशिक रूप से राज्यों पर थोपा गया था और 2015 के बाद उनकी स्थिति कमज़ोर हुई।
उदाहरण 8 (UPSC 2018, 20 अंक): क्या आप सहमत हैं कि हाल के कुछ वर्षों में राजकोषीय फिसलन की प्रकृति संरचनात्मक रही है? साथ ही अगले कुछ वर्षों में राजकोषीय समेकन के लिए विस्तृत रास्ता (रोड मैप) सुझाइये।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 6(a)
दृष्टिकोण: संरचनात्मक और चक्रीय घाटों में अंतर बताइए, परखिए कि 2017–19 की चूक संरचनात्मक थी या नहीं (राजस्व आधार, कठोर व्यय, बजट-बाह्य मदें), फिर एन.के. सिंह समिति के आधार पर समेकन का रोडमैप दीजिए।
चक्रीय घाटा इसलिए उत्पन्न होता है कि मंदी में राजस्व घटता और व्यय बढ़ता है, और सुधार के साथ समाप्त हो जाता है; संरचनात्मक घाटा वह घाटा है जो संभावित उत्पादन पर भी बना रहे, जो राजस्व क्षमता और प्रतिबद्ध व्यय के बीच स्थायी अंतर दर्शाता है।
चूक: 2017–18 के लिए केंद्र का 3.2% राजकोषीय घाटा लक्ष्य 3.5% तक, और 2018–19 का 3.3% लक्ष्य लगभग 3.4% तक फिसला, जबकि संवृद्धि लगभग 7% थी, इसलिए कमी मुख्यतः चक्रीय नहीं थी।
संरचनात्मक विशेषताएँ: (i) संकीर्ण राजस्व आधार: केंद्र का सकल कर-GDP अनुपात लगभग 11–12%, छोटा आयकर आधार, और GST की प्रारंभिक समस्याएँ जिन्होंने अप्रत्यक्ष कर उत्प्लावकता घटाई; (ii) कठोर प्रतिबद्ध व्यय: ब्याज भुगतान केंद्र की शुद्ध राजस्व प्राप्तियों का एक-तिहाई से अधिक ले लेते थे, साथ में वेतन और पेंशन (सातवाँ वेतन आयोग, 2016), रक्षा और सब्सिडी; (iii) GDP के लगभग 2.5% का स्थायी राजस्व घाटा, यानी उधार उपभोग का वित्तपोषण करता था; (iv) बजट-बाह्य उधार (राष्ट्रीय लघु बचत कोष से FCI ऋण, PSU बॉन्ड), जिसने वास्तविक घाटे को कम दिखाया। कमज़ोर कॉर्पोरेट लाभ जैसे चक्रीय तत्व भी थे, इसलिए चूक अधिकांशतः, पूर्णतः नहीं, संरचनात्मक थी।
रोडमैप: (i) एन.के. सिंह समिति (2017) का ऋण आधार (सामान्य सरकारी ऋण GDP का 60%, केंद्र 40%) अपनाना, राजकोषीय घाटे को परिचालन लक्ष्य बनाकर 2020–21 तक 3% तक घटाना; (ii) कर आधार का विस्तार: GST स्थिरीकरण, कम छूट और डेटा विश्लेषण से बेहतर अनुपालन; (iii) DBT और लक्ष्यीकरण से सब्सिडी का युक्तिकरण; (iv) पूँजीगत व्यय की रक्षा और राजस्व व्यय में कटौती; (v) बजट-बाह्य मदों को बजट में लाना; (vi) समिति के प्रस्ताव अनुसार स्वतंत्र राजकोषीय परिषद बनाना; (vii) रणनीतिक विनिवेश और परिसंपत्ति मुद्रीकरण।
विश्वसनीय समेकन के लिए व्यय कटौती से अधिक राजस्व सुधार चाहिए, ताकि संवृद्धि-सहायक निवेश की बलि न दी जाए।
उदाहरण 9 (UPSC 2017, 10 अंक): "सहायिकियाँ (सब्सिडीज़) अदक्षता और भ्रष्टाचार का एक स्रोत हैं।" क्या आप भारत के संदर्भ में इस कथन से सहमत हैं? अपने उत्तर का औचित्य दीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 1(b)
दृष्टिकोण: सशर्त पक्ष लीजिए: दिखाइए कि सब्सिडी कहाँ अकुशलता और रिसाव पैदा करती हैं (भारतीय उदाहरणों सहित), कहाँ वे उचित हैं, और DBT तथा लक्ष्यीकरण समस्याओं को कैसे घटाते हैं।
आंशिक रूप से सहमत। सब्सिडी सरकारी भुगतान हैं जो किसी वस्तु की कीमत उसकी लागत से नीचे लाते हैं। ख़राब ढंग से बनी सब्सिडी अकुशलता पैदा करती हैं: किसानों को मुफ़्त या सस्ती बिजली पंजाब में भूजल के अत्यधिक दोहन और अधिक पानी वाले धान को प्रोत्साहित करती है; अन्य उर्वरकों से बहुत कम कीमत वाला यूरिया N:P:K अनुपात बिगाड़ता है; और असीमित कीमत सब्सिडी अधिक उपभोग करने वाले संपन्न लोगों को लाभ देती हैं।
वे रिसाव और भ्रष्टाचार को भी आमंत्रित करती हैं: PDS अनाज का विचलन (2011–12 में अनुमानित 46% रिसाव, गुलाटी और सैनी), मिलावट के लिए सब्सिडी वाला केरोसिन, और उद्योग की ओर यूरिया, साथ में फ़र्ज़ी लाभार्थी।
परंतु गरीब देश में योग्यता वस्तुओं (शिक्षा, स्वास्थ्य, खाद्य सुरक्षा), सकारात्मक बाह्यताओं और समता के लिए सब्सिडी उचित हैं, जैसा NFSA (2013) दिखाता है।
आधार-संबद्ध प्रत्यक्ष लाभ हस्तांतरण (JAM, आर्थिक सर्वेक्षण 2014–15), PDS डिजिटलीकरण और LPG हस्तांतरण जैसे सुधारों ने रिसाव घटाया है। समस्या डिज़ाइन की है, स्वयं सब्सिडी की नहीं।
उदाहरण 10 (UPSC 2016, 10 अंक): 'राजकोषीय उत्तरदायित्व अधिनियम' की मुख्य विशेषताओं का विवरण प्रस्तुत करें।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 5(b)
दृष्टिकोण: FRBM अधिनियम की प्रमुख विशेषताएँ बताइए और फिर संक्षिप्त संतुलित निष्कर्ष में उनका आलोचनात्मक मूल्यांकन (गुण और कमज़ोरियाँ) कीजिए।
FRBM अधिनियम, 2003 (जुलाई 2004 से लागू) भारत का केंद्रीय राजकोषीय नियम है। प्रमुख विशेषताएँ: (i) राजस्व घाटा समाप्त करना और राजकोषीय घाटा GDP के 3% तक लाना (समय-सीमा मार्च 2009); (ii) गारंटियाँ GDP के 0.5% वार्षिक तक सीमित करना; (iii) 2006 से सरकारी प्रतिभूतियों के प्राथमिक निर्गमों में RBI अभिदान समाप्त करना; (iv) प्रत्येक बजट के साथ तीन राजकोषीय नीति विवरण और संसद को तिमाही समीक्षा प्रस्तुत करना; (v) केवल राष्ट्रीय सुरक्षा या आपदा के लिए विचलन की अनुमति।
गुण: इसने 2007–08 तक घाटा 2.5% तक घटाया, स्वचालित मुद्रीकरण समाप्त किया और पारदर्शिता बढ़ाई।
कमज़ोरियाँ: 2008–09 में लक्ष्य निलंबित हुए और बार-बार टाले गए; 3% का आँकड़ा मनमाना है; समेकन का भार पूँजीगत व्यय पर पड़ा; बजट-बाह्य मदें (तेल और उर्वरक बॉन्ड) बच निकलीं; और कोई स्वतंत्र राजकोषीय परिषद नहीं थी।
इसने अनुशासन सुधारा पर उसे ऋण आधार और लचीलेपन की आवश्यकता थी, जो बाद में 2018 में जोड़े गए।
उदाहरण 11 (UPSC 2014, 20 अंक): एफ० आर० बी० एम० ऐक्ट की प्रमुख विशेषताएँ क्या हैं? उन पर आरोपित आलोचनाओं का परीक्षण कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 6(a)
दृष्टिकोण: FRBM अधिनियम के उद्देश्य, लक्ष्य, निषेध और पारदर्शिता प्रावधान बताइए, फिर मुख्य आलोचनाओं (कठोरता, चक्र-अनुकूलता, समायोजन की गुणवत्ता, बचाव, प्रवर्तन) को उदाहरणों सहित परखिए, और निष्कर्ष दीजिए।
राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम, 2003, ई.ए.एस. सरमा समिति के बाद तैयार 2000 के विधेयक पर आधारित और जुलाई 2004 से लागू, नियम-आधारित राजकोषीय प्रबंधन के माध्यम से अंतर-पीढ़ीगत समता और व्यापक आर्थिक स्थिरता का लक्ष्य रखता है।
प्रमुख विशेषताएँ: (i) लक्ष्य: मार्च 2009 तक राजस्व घाटा समाप्त करना और राजकोषीय घाटा GDP के 3% तक घटाना, GDP के 0.5% और 0.3% की न्यूनतम वार्षिक कटौती के साथ; (ii) सीमाएँ: अतिरिक्त गारंटियाँ GDP के 0.5% वार्षिक तक, और अतिरिक्त देयताओं पर सीमा; (iii) मुद्रीकरण नहीं: 1 अप्रैल 2006 से केंद्र अर्थोपाय अग्रिमों को छोड़कर प्राथमिक बाज़ार में RBI से उधार नहीं ले सकता; (iv) पारदर्शिता: बजट के साथ मध्यम-अवधि राजकोषीय नीति विवरण, राजकोषीय नीति रणनीति विवरण और व्यापक आर्थिक ढाँचा विवरण, तथा तिमाही समीक्षा; (v) राष्ट्रीय सुरक्षा, आपदा या असाधारण आधारों के लिए निकास खंड; (vi) 2012 संशोधन: प्रभावी राजस्व घाटा और मध्यम-अवधि व्यय ढाँचा।
आलोचनाएँ: (i) कठोर, मनमानी संख्याएँ: 3% मास्ट्रिख्ट से लिया गया, ऋण संधारणीयता से कोई संबंध नहीं; (ii) चक्र-अनुकूल: मंदी में कठोर लक्ष्य उसे गहरा करते हैं, इसलिए 2008–09 में निलंबित हुए; (iii) समायोजन की ख़राब गुणवत्ता: सरकारों ने सब्सिडी या राजस्व व्यय के बजाय पूँजीगत व्यय काटा; (iv) रचनात्मक लेखांकन: तेल और उर्वरक बॉन्ड तथा स्थगित सब्सिडी भुगतानों ने घाटे बजट से बाहर रखे; (v) कमज़ोर प्रवर्तन: न दंड, न स्वतंत्र राजकोषीय परिषद, इसलिए लक्ष्य 2004, 2012 और बाद में टाले गए; (vi) इसने केंद्र-राज्य की संयुक्त स्थिति की उपेक्षा की।
इन आलोचनाओं के बावजूद अधिनियम ने लक्ष्यों और प्रकटीकरण की राजकोषीय संस्कृति स्थापित की; उसकी कमज़ोरियों ने ऋण आधार, प्रति-चक्रीय लचीलेपन और स्वतंत्र निगरानी की माँग की।
उदाहरण 12 (UPSC 2014, 15 अंक): किस प्रकार वैश्विक वित्तीय संकट एवं यूरोपीय देशों के संप्रभु ऋण संकट ने राजकोषीय अविवेक एवं सट्टाजनित उद्देश्य की ऋणात्मक भूमिका को उजागर किया? भारत इससे क्या सीख ले सकता है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 6(c)
दृष्टिकोण: समझाइए कि सट्टा (कीन्स का सट्टा उद्देश्य, परिसंपत्ति बुलबुले, उत्तोलन) ने 2008 के संकट को और राजकोषीय अविवेक ने यूरो-क्षेत्र ऋण संकट को कैसे जन्म दिया, फिर भारत के लिए सीख निकालिए।
सट्टा और वैश्विक वित्तीय संकट (2008): कीन्स का सट्टा उद्देश्य अपेक्षित कीमत परिवर्तनों से लाभ के लिए परिसंपत्तियाँ रखने या उनका व्यापार करने को बताता है। अमेरिका में कम ब्याज दरों और ढीले विनियमन ने आवास बुलबुला बढ़ाया; बैंकों ने सबप्राइम बंधकों का जटिल व्युत्पन्नों में प्रतिभूतिकरण किया, ऊँचा उत्तोलन अपनाया और लगातार बढ़ती कीमतों पर दाँव लगाया। 2007 में घरों की कीमतें गिरने पर परिसंपत्ति मूल्य ढह गए, और सितंबर 2008 में लेहमन ब्रदर्स विफल हुआ, जिससे विश्वभर में ऋण जम गया। मिंस्की की वित्तीय अस्थिरता परिकल्पना, कि स्थिरता सट्टा और पोंज़ी वित्त को जन्म देती है, इस पर ठीक बैठती है।
राजकोषीय अविवेक और यूरो-क्षेत्र संकट (2010–12): ग्रीस ने घाटे छिपाए थे; 2009 के लिए उसका घाटा GDP के 15% से अधिक संशोधित हुआ और ऋण GDP के 120% से अधिक हो गया। पुर्तगाल, आयरलैंड, इटली और स्पेन ने भी बढ़ते बॉन्ड प्रतिफल झेले। अपनी मुद्रा न होने से वे अवमूल्यन या मुद्रीकरण नहीं कर सके, इसलिए बचाव पैकेज कठोर मितव्ययिता के साथ आए।
भारत के लिए सीख: (i) FRBM ढाँचे के अंतर्गत विश्वसनीय राजकोषीय समेकन; (ii) सार्वजनिक ऋण मुख्यतः घरेलू और रुपये में रखना; (iii) मज़बूत व्यापक विवेकपूर्ण विनियमन और उत्तोलन पर सीमाएँ; (iv) राजकोषीय खातों में पारदर्शिता; (v) सावधानीपूर्ण पूँजी खाता उदारीकरण।
2. वित्त आयोग और राजकोषीय संघवाद
उदाहरण 13 (UPSC 2026, 15 अंक): भारत में राजकोषीय संघवाद की संरचना की विवेचना कीजिए। क्रमिक वित्त आयोगों ने ऊर्ध्वाधर एवं क्षैतिज वित्तीय असंतुलनों को दूर करने का प्रयास कैसे किया है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 7(b)
दृष्टिकोण: राजकोषीय संघवाद की संवैधानिक संरचना और ऊर्ध्वाधर तथा क्षैतिज असंतुलन बताइए, फिर दिखाइए कि सोलहवें तक क्रमिक वित्त आयोगों ने प्रत्येक को कैसे संबोधित किया (हिस्से, मानदंड, अनुदान), और निष्कर्ष दीजिए।
संरचना: सातवीं अनुसूची उत्प्लावक कर (आय, निगम, सीमा शुल्क) संघ को और प्रमुख व्यय दायित्व राज्यों को देती है, जिससे ऊर्ध्वाधर राजकोषीय असंतुलन बनता है: केंद्र संयुक्त राजस्व का लगभग 60% जुटाता है जबकि राज्य संयुक्त व्यय का लगभग 60% करते हैं। राज्यों की राजस्व क्षमता और लागत के अंतर से क्षैतिज असंतुलन बनता है। संविधान कर साझेदारी (अनुच्छेद 270), सहायता अनुदान (अनुच्छेद 275), हर पाँच वर्ष पर वित्त आयोग (अनुच्छेद 280), विवेकाधीन अनुदान (अनुच्छेद 282), उधार नियंत्रण (अनुच्छेद 293) और 2016 से GST परिषद (अनुच्छेद 279A) का प्रावधान करता है।
ऊर्ध्वाधर असंतुलन: वित्त आयोगों ने विभाज्य पूल (80वें संशोधन, 2000 से सभी केंद्रीय कर) में राज्यों का हिस्सा बढ़ाया: 29.5% (ग्यारहवाँ), 30.5% (बारहवाँ), 32% (तेरहवाँ), 42% (चौदहवाँ), 41% (पंद्रहवाँ) और सोलहवें (2026–31) द्वारा 41% बरकरार।
क्षैतिज असंतुलन: सूत्र आवश्यकता और समता को भार देते हैं, मुख्यतः आय दूरी (बारहवें और चौदहवें में 50%, पंद्रहवें में 45%, सोलहवें में 42.5%), जनसंख्या, क्षेत्रफल और वन आवरण, जनसांख्यिकीय प्रदर्शन और कर प्रयास के प्रोत्साहन सहित; सोलहवें ने GDP में योगदान के लिए 10% भार जोड़ा। राजस्व घाटा अनुदानों (चौदहवें और पंद्रहवें) ने शेष अंतर भरे, यद्यपि सोलहवें ने इन्हें बंद कर स्थानीय निकायों और आपदा के अनुदान रखे।
समस्याएँ बनी हैं: पूल से बाहर उपकर और अधिभार प्रभावी हस्तांतरण को सकल कर राजस्व के लगभग 30–33% तक घटाते हैं। फिर भी वित्त आयोग प्रणाली ने हस्तांतरणों को अधिक सूत्र-आधारित और पूर्वानुमेय बनाया है।
उदाहरण 14 (UPSC 2025, 20 अंक): वर्तमान वित्त आयोग की सिफारिशें सरकार के राजकोषीय समेकन लक्ष्यों के साथ किस प्रकार संरेखित हैं? स्पष्ट कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 8(a)
दृष्टिकोण: 'वर्तमान' वित्त आयोग (पंद्रहवाँ, 2021–26, 2025 में सोलहवें की रिपोर्ट लंबित) की पहचान कीजिए, उसका राजकोषीय रोडमैप और हस्तांतरण बताइए, केंद्र के समेकन पथ से तुलना कीजिए, और सामंजस्य की मात्रा आँकिए।
2025 में लागू सिफ़ारिशें पंद्रहवें वित्त आयोग (अध्यक्ष एन.के. सिंह) की 2021–26 के लिए थीं; 2026–31 को कवर करने वाले सोलहवें आयोग (अध्यक्ष अरविंद पनगढ़िया) ने नवंबर 2025 में अपनी रिपोर्ट सौंपी।
पंद्रहवें वित्त आयोग का राजकोषीय रोडमैप: (i) केंद्र का राजकोषीय घाटा 2025–26 तक GDP के 4% तक घटे; (ii) राज्यों की घाटा सीमाएँ 2021–22 में GSDP का 4%, 2022–23 में 3.5% और 2023–26 में 3%, बिजली क्षेत्र सुधारों से जुड़े 2021–25 में अतिरिक्त 0.5% सहित; (iii) हस्तांतरण: 41% कर हिस्सा और लगभग ₹10.3 लाख करोड़ के अनुदान, जिनमें लगभग ₹2.94 लाख करोड़ के राजस्व घाटा अनुदान, स्थानीय निकाय और आपदा अनुदान शामिल हैं।
सरकार के समेकन लक्ष्य: केंद्रीय बजट 2021–22 ने 2020–21 के 9.2% के कोविड शिखर के बाद 2025–26 तक GDP के 4.5% से कम का राजकोषीय घाटा लक्ष्य रखा; घाटा 2025–26 (संशोधित अनुमान) में 4.4% तक घटा। 2026–27 से सरकार ऋण आधार की ओर गई: 2030–31 तक केंद्रीय ऋण GDP का लगभग 50±1%।
सामंजस्य: (i) दिशा में अधिकांशतः सामंजस्य: दोनों ने 3% पर अचानक लौटने के बजाय क्रमिक पथ चुना, और राज्यों की 3% सीमा लागू हुई, 50-वर्षीय ब्याज-मुक्त ऋणों के माध्यम से पूँजीगत व्यय के लिए अतिरिक्त उधार के साथ। (ii) अंतर: केंद्र का लक्ष्य (4.5%) आयोग के 4% से ढीला था; क्षेत्र-विशिष्ट और राज्य-विशिष्ट अनुदान स्वीकार नहीं हुए; और बढ़ते उपकरों ने विभाज्य संसाधन घटाए।
सोलहवाँ वित्त आयोग समेकन को सुदृढ़ करता है: यह 41% बनाए रखता है, राज्यों की सीमा GSDP के 3% पर रखता है, राजस्व घाटा अनुदान समाप्त करता है और 2030–31 तक केंद्र का घाटा 3.5% परिकल्पित करता है, इसलिए यह ऋण-आधार दृष्टिकोण से निकटता से मेल खाता है।
कुल मिलाकर वित्त आयोग की सिफ़ारिशें और सरकार के समेकन लक्ष्य साथ-साथ चले हैं, यद्यपि केंद्र ने थोड़ा अधिक क्रमिक पथ अपनाया।
उदाहरण 15 (UPSC 2024, 20 अंक): राजकोषीय संघवाद, राजकोषीय समेकन तथा सहकारी संघवाद में भेद कीजिए। भारत में सहकारी संघवाद की उपलब्धियों पर टिप्पणी कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 7(a)
दृष्टिकोण: तीनों अवधारणाओं को स्पष्ट रूप से परिभाषित कर अंतर बताइए, फिर भारत में सहकारी संघवाद के परिणामों (GST परिषद, नीति आयोग, कोविड प्रतिक्रिया, पूँजीगत ऋण) और तनावों पर टिप्पणी कीजिए, संतुलित निष्कर्ष के साथ।
राजकोषीय संघवाद किसी संघ में सरकार के स्तरों के बीच कार्यों, करों और हस्तांतरणों का विभाजन है (मसग्रेव; ओट्स का विकेंद्रीकरण प्रमेय कहता है कि प्रत्येक सार्वजनिक वस्तु उस निम्नतम स्तर द्वारा दी जानी चाहिए जो उसके लाभ क्षेत्र को कवर करे)। राजकोषीय समेकन घाटे और ऋण को संधारणीय स्तर तक घटाने की नीति है, जैसा FRBM अधिनियम के अंतर्गत। सहकारी संघवाद शासन की वह शैली है जिसमें केंद्र और राज्य अलग-अलग या प्रतिस्पर्धी रूप से कार्य करने के बजाय संयुक्त रूप से निर्णय लेते और ज़िम्मेदारी बाँटते हैं।
अंतर: राजकोषीय संघवाद एक संरचना है (कौन क्या कर लगाता और व्यय करता है); राजकोषीय समेकन एक नीति लक्ष्य है जो किसी भी स्तर पर लागू हो सकता है; सहकारी संघवाद संयुक्त निर्णय की प्रक्रिया है। ये परस्पर क्रिया करते हैं: समेकन के लिए राज्यों का सहयोग चाहिए, क्योंकि सामान्य सरकारी व्यय का लगभग आधा राज्यों का है।
भारत में सहकारी संघवाद के परिणाम: (i) GST परिषद (2016) ने केंद्र और राज्यों की कर संप्रभुता को एकत्र किया; लगभग सभी निर्णय आम सहमति से हुए, जिसमें GST 2.0 (सितंबर 2025) भी है; (ii) नीति आयोग (2015) ने योजना आयोग का स्थान लिया, उसकी शासी परिषद में राज्य हैं और सूचकांक प्रतिस्पर्धी संघवाद को बढ़ाते हैं; (iii) चौदहवें वित्त आयोग ने हस्तांतरण 42% किया और राज्यों को अधिक अबद्ध धन दिया; (iv) कोविड-19 पर समन्वित प्रतिक्रिया, जिसमें 2020–22 में लगभग ₹2.69 लाख करोड़ के बैक-टू-बैक GST क्षतिपूर्ति ऋण शामिल हैं; (v) 2020–21 से पूँजीगत निवेश के लिए राज्यों को विशेष सहायता, 50-वर्षीय ब्याज-मुक्त ऋण।
तनाव: विभाज्य पूल से बाहर उपकरों और अधिभारों का बढ़ता हिस्सा; जून 2022 में GST क्षतिपूर्ति की समाप्ति; राज्यों के बजट-बाह्य उधार पर केंद्रीय सीमाएँ; सशर्त केंद्र प्रायोजित योजनाएँ; और जनसंख्या मानदंड पर विवाद।
सहकारी संघवाद ने बड़ी उपलब्धियाँ दी हैं, सबसे बढ़कर GST, पर विश्वास के लिए उपकरों का न्यायसंगत बँटवारा और राज्य उधार के पूर्वानुमेय नियम आवश्यक हैं।
उदाहरण 16 (UPSC 2023, 10 अंक): संघीय ढाँचे में क्षैतिज राजकोषीय असंतुलन से आप क्या समझते हैं और भारत में इस असंतुलन को बारहवें वित्त आयोग ने कैसे दूर किया?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 5(c)
दृष्टिकोण: कारणों सहित क्षैतिज राजकोषीय असंतुलन की परिभाषा दीजिए, फिर दिखाइए कि बारहवें वित्त आयोग ने अपने हस्तांतरण सूत्र और समकारी तथा आवश्यकता-आधारित अनुदानों से इसे कैसे सुधारा।
क्षैतिज राजकोषीय असंतुलन समान स्तर की इकाइयों अर्थात राज्यों के बीच तुलनीय कर दरों पर तुलनीय सार्वजनिक सेवाएँ देने की क्षमता में असमानता है, जो आय और कर आधार, जनसंख्या, क्षेत्रफल, सेवाओं की लागत और ऐतिहासिक पिछड़ेपन के अंतर से उत्पन्न होती है। भारत में बिहार की प्रति व्यक्ति आय गोवा या हरियाणा का एक अंश मात्र है।
बारहवें वित्त आयोग (अध्यक्ष सी. रंगराजन, 2005–10) ने इसे तीन तरीकों से सुधारा: (i) गरीब राज्यों की ओर झुका हस्तांतरण सूत्र: केंद्रीय करों के 30.5% हिस्से पर आय दूरी 50%, जनसंख्या 25%, क्षेत्रफल 10%, कर प्रयास 7.5% और राजकोषीय अनुशासन 7.5%; (ii) औसत से कम व्यय वाले राज्यों को शिक्षा और स्वास्थ्य के लिए समकारी अनुदान, साथ में 15 राज्यों को गैर-योजना राजस्व घाटा अनुदान; (iii) सड़कों और भवनों, वनों, विरासत और राज्य-विशिष्ट आवश्यकताओं के रखरखाव के लिए अनुदान, और ऋण राहत।
यद्यपि असमानता बनी रही, आयोग ने समता को राजकोषीय अनुशासन से जोड़ा।
उदाहरण 17 (UPSC 2021, 15 अंक): राजकोषीय संघवाद पर बारहवें वित्त आयोग की अनुशंसाओं का आलोचनात्मक विश्लेषण कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 7(c)
दृष्टिकोण: हस्तांतरण, अनुदान, ऋण राहत और राजकोषीय नियमों पर बारहवें वित्त आयोग की सिफ़ारिशों का सार दीजिए, फिर उनके गुणों और कमज़ोरियों का आलोचनात्मक विश्लेषण कीजिए।
बारहवें वित्त आयोग (अध्यक्ष सी. रंगराजन) ने 2005–10 को कवर किया। सिफ़ारिशें: (i) केंद्रीय करों में राज्यों का हिस्सा 30.5% (29.5% से) किया गया; (ii) क्षैतिज सूत्र: आय दूरी 50%, जनसंख्या 25%, क्षेत्रफल 10%, कर प्रयास 7.5%, राजकोषीय अनुशासन 7.5%; (iii) बड़े अनुदान (हस्तांतरण का लगभग 19%): गैर-योजना राजस्व घाटा अनुदान, शिक्षा और स्वास्थ्य के लिए समकारी अनुदान, सड़कों, भवनों और वनों के रखरखाव, विरासत, राज्य-विशिष्ट आवश्यकताओं, स्थानीय निकायों और आपदा राहत के लिए अनुदान; (iv) ऋण समेकन और राहत सुविधा: राज्यों को दिए केंद्रीय ऋण 20 वर्ष के लिए 7.5% ब्याज पर समेकित, राजस्व घाटे में कमी के अनुपात में पुनर्भुगतान माफ़, इस शर्त पर कि राज्य राजकोषीय उत्तरदायित्व कानून बनाएँ; (v) राजकोषीय लक्ष्य: 2008–09 तक केंद्र और राज्यों दोनों के लिए शून्य राजस्व घाटा और 3% राजकोषीय घाटा।
गुण: इसने राज्यों में राजकोषीय अनुशासन को संस्थागत बनाया (सभी राज्यों ने FRL पारित किए, और 2007–08 तक राज्य घाटे GDP के लगभग 1.5% तक घटे), उनका ब्याज भार घटाया, और सामाजिक क्षेत्रों में समकरण को अधिक भार दिया।
कमज़ोरियाँ: (i) हिस्सा केवल थोड़ा बढ़ा, ऊर्ध्वाधर असंतुलन बना रहा; (ii) सशर्त अनुदानों पर अधिक निर्भरता ने राज्यों की स्वायत्तता घटाई; (iii) एकसमान 3% लक्ष्यों ने राज्यों की आवश्यकताओं के अंतर की उपेक्षा की; (iv) प्रोत्साहनों ने उन राज्यों को पुरस्कृत किया जो पहले से घाटा घटाने में सक्षम थे।
कुल मिलाकर बारहवाँ वित्त आयोग हस्तांतरणों को राजकोषीय सुधार से जोड़ने के लिए याद किया जाता है, एक ऐसा मॉडल जिस पर बाद के आयोगों ने निर्माण किया।
उदाहरण 18 (UPSC 2020, 20 अंक): राजकोषीय संघवाद एवं राजकोषीय एकीकरण के बीच अन्तर बताएं। जीएसटी लागू करने के बाद भारतीय राजकोषीय महासंघ में मूलभूत परिवर्तनों पर चर्चा करें।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 8(a)
दृष्टिकोण: राजकोषीय संघवाद और राजकोषीय समेकन में अंतर बताइए, फिर GST द्वारा भारतीय राजकोषीय संघवाद में लाए गए मूलभूत परिवर्तनों (साझा संप्रभुता, परिषद, गंतव्य सिद्धांत, स्वायत्तता की हानि, क्षतिपूर्ति) की कोविड-काल की परीक्षा सहित चर्चा कीजिए।
राजकोषीय संघवाद संघ, राज्यों और स्थानीय निकायों के बीच कर शक्तियों, व्यय दायित्वों और हस्तांतरणों के विभाजन से संबंधित है (मसग्रेव, ओट्स)। राजकोषीय समेकन अधिक राजस्व या कम व्यय से राजकोषीय घाटे और सार्वजनिक ऋण को संधारणीय स्तर तक घटाना है। पहला विभिन्न स्तरों पर लोक वित्त की संरचना के बारे में है; दूसरा किसी भी स्तर पर उसके समग्र आकार और संधारणीयता के बारे में।
GST (1 जुलाई 2017) के बाद परिवर्तन: (i) समवर्ती कर शक्ति: 101वें संशोधन (2016) ने अनुच्छेद 246A जोड़ा, जिससे केंद्र और राज्य दोनों एक ही आधार (माल और सेवाएँ) पर कर लगाते हैं। (ii) साझा संप्रभुता: दरें और नियम GST परिषद (अनुच्छेद 279A) तय करती है, जहाँ केंद्र के पास एक-तिहाई और राज्यों के पास दो-तिहाई मत हैं और निर्णयों के लिए तीन-चौथाई बहुमत चाहिए, जो सहकारी संघवाद की प्रमुख संस्था है। (iii) गंतव्य सिद्धांत: IGST निपटान से राजस्व उपभोक्ता राज्य को जाता है। (iv) राजकोषीय स्वायत्तता की हानि: राज्यों ने VAT, प्रवेश कर, चुंगी और विलासिता कर छोड़े और अब सीधे केवल शराब, पेट्रोलियम उत्पादों, स्टांप शुल्क और बिजली पर कर नियंत्रित करते हैं। (v) क्षतिपूर्ति: केंद्र ने उपकर के माध्यम से पाँच वर्ष (जून 2022 तक) राज्यों के GST राजस्व में 14% वार्षिक वृद्धि की गारंटी दी।
दबाव परीक्षण: 2020–22 की कोविड कमी में उपकर कम पड़ा, और असहमति के बाद केंद्र ने लगभग ₹2.69 लाख करोड़ उधार लेकर राज्यों को बैक-टू-बैक ऋण के रूप में दिए, जिन्हें चुकाने के लिए उपकर मार्च 2026 तक बढ़ाया गया। जून 2022 में क्षतिपूर्ति की समाप्ति ने कमज़ोर GST वृद्धि वाले राज्यों को चोट पहुँचाई।
इस प्रकार GST ने भारतीय राजकोषीय संघवाद को पृथक से साझा कर शक्तियों की ओर मोड़ा; यह सहयोग को सुदृढ़ करता है पर राज्यों को परिषद और केंद्र पर अधिक निर्भर बनाता है।
उदाहरण 19 (UPSC 2019, 15 अंक): राजकोषीय संघवाद क्या है? क्षैतिज और ऊर्ध्वाधर राजकोषीय असन्तुलनों को कम करने में, 2001 से विभिन्न वित्त आयोगों की भूमिका का परीक्षण कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 7(b)
दृष्टिकोण: राजकोषीय संघवाद और दोनों असंतुलनों की परिभाषा दीजिए, फिर ग्यारहवें से पंद्रहवें तक के वित्त आयोगों (हिस्से, मानदंड, अनुदान) को परखिए और उनकी प्रभावशीलता आँकिए।
राजकोषीय संघवाद सरकार के स्तरों के बीच राजस्व शक्तियों, व्यय कार्यों और हस्तांतरणों का विभाजन है। भारत के राज्य ऊर्ध्वाधर असंतुलन (वे सामान्य सरकारी व्यय का लगभग 60% करते हैं पर बहुत कम राजस्व जुटाते हैं) और क्षैतिज असंतुलन (राज्यों में असमान क्षमताएँ) झेलते हैं। अनुच्छेद 280 के अंतर्गत वित्त आयोग दोनों को सुधारते हैं।
2001 से आयोग: (i) ग्यारहवाँ (ए.एम. खुसरो, 2000–05): 80वें संशोधन के बाद सभी केंद्रीय करों का 29.5%; आय दूरी को 62.5% भार; मानदंड के रूप में राजकोषीय अनुशासन जोड़ा गया। (ii) बारहवाँ (सी. रंगराजन, 2005–10): 30.5%; आय दूरी 50%; स्वास्थ्य और शिक्षा के लिए समकारी अनुदान; राजकोषीय उत्तरदायित्व कानूनों से जुड़ी ऋण राहत। (iii) तेरहवाँ (विजय केलकर, 2010–15): 32%; राजकोषीय क्षमता दूरी 47.5%; GST और परिणामों से जुड़े अनुदान। (iv) चौदहवाँ (वाई.वी. रेड्डी, 2015–20): 42% तक छलांग, अधिकतर अबद्ध; वन आवरण जोड़ा गया; 11 राज्यों को राजस्व घाटा अनुदान। (v) पंद्रहवाँ (एन.के. सिंह, 2020–26): 41%; जनसंख्या नियंत्रण को पुरस्कृत करने के लिए जनसांख्यिकीय प्रदर्शन (12.5%)।
मूल्यांकन: राज्यों के हिस्से और अबद्ध धन बढ़ने से ऊर्ध्वाधर अंतर घटा, और क्षैतिज सूत्रों ने बिहार और उत्तर प्रदेश जैसे गरीब राज्यों का पक्ष लिया। पर राज्यों के बीच प्रति व्यक्ति आय के अंतर कम नहीं हुए, विभाज्य पूल से बाहर उपकरों का बढ़ता हिस्सा हस्तांतरण को कमज़ोर करता है, और दक्षिणी राज्य जनसंख्या भार को अनुचित मानते हैं।
इस प्रकार वित्त आयोगों ने असंतुलन घटाए हैं पर राज्यों के मज़बूत स्वयं-राजस्व प्रयास के बिना उन्हें समाप्त नहीं कर सकते।
उदाहरण 20 (UPSC 2017, 15 अंक): राजकोषीय संघवाद के विचार के प्रकाश में, भारत में केंद्र से राज्यों को संसाधनों के न्यागमन की स्थिति का एक संक्षिप्त विश्लेषण प्रस्तुत कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 8(b)
दृष्टिकोण: राजकोषीय संघवाद का विचार बताइए और फिर 2017 के आसपास हस्तांतरण की स्थिति का विश्लेषण कीजिए: चौदहवें वित्त आयोग का 42%, योजना अनुदानों की समाप्ति, पुनर्गठित केंद्र प्रायोजित योजनाएँ, उपकर और GST, और मूल्यांकन के साथ समाप्त कीजिए।
राजकोषीय संघवाद (मसग्रेव, ओट्स) का विचार है कि कार्य सरकार के उस स्तर को सौंपे जाएँ जो लोगों के सबसे निकट हो और उन्हें कुशलता से कर सके, और राजस्व या हस्तांतरण इन कार्यों से मेल खाएँ ताकि राज्य स्वायत्त रूप से कार्य कर तुलनीय सेवाएँ दे सकें।
हस्तांतरण की स्थिति (2017 के आसपास): (i) चौदहवें वित्त आयोग (2015–20) ने केंद्रीय करों में राज्यों का हिस्सा 32% से 42% किया, अब तक की सबसे बड़ी छलांग, जिससे अबद्ध हस्तांतरण बढ़े; (ii) योजना आयोग का स्थान नीति आयोग (2015) द्वारा लिए जाने से योजना अनुदान और सामान्य केंद्रीय सहायता समाप्त हुई; (iii) मुख्यमंत्रियों के शिवराज सिंह चौहान उप-समूह (2015) के बाद केंद्र ने अनेक केंद्र प्रायोजित योजनाओं में अपना हिस्सा घटाया (अधिकतर राज्यों के साथ 60:40) और उन्हें मूल तथा वैकल्पिक योजनाओं में युक्तिसंगत किया; (iv) कुल हस्तांतरण (हस्तांतरण और अनुदान) केंद्र के राजस्व के हिस्से के रूप में केवल मध्यम रूप से बढ़े क्योंकि योजना अनुदान घटे; (v) केंद्र उपकरों और अधिभारों पर अधिक निर्भर हुआ, जो साझा नहीं होते, इसलिए सकल कर राजस्व में उनका हिस्सा बढ़ा; (vi) GST (2017) ने करों को GST परिषद के अंतर्गत एकत्र किया और राज्यों को पाँच वर्ष क्षतिपूर्ति दी।
मूल्यांकन: हस्तांतरण अधिक सूत्र-आधारित और अबद्ध हुआ, जिससे राज्य स्वायत्तता सुदृढ़ हुई, पर बढ़ते उपकर, सशर्त योजनाएँ और GST के अंतर्गत कर स्वायत्तता की हानि ने इस लाभ को सीमित किया।
राजकोषीय संघवाद रूप में सुधरा, पर वास्तविक हस्तांतरण उपकरों की साझेदारी और पूर्वानुमेय हस्तांतरणों पर निर्भर है।
उदाहरण 21 (UPSC 2015, 20 अंक): चौदहवें वित्त आयोग की प्रमुख सिफारिशें क्या हैं?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 8(c)
दृष्टिकोण: चौदहवें वित्त आयोग की सिफ़ारिशों को शीर्षकों में (ऊर्ध्वाधर हिस्सा, क्षैतिज सूत्र, अनुदान, राजकोषीय रोडमैप, संस्थागत सुझाव) बताइए और संक्षिप्त मूल्यांकन जोड़िए।
चौदहवें वित्त आयोग ने, जिसकी अध्यक्षता पूर्व RBI गवर्नर वाई.वी. रेड्डी ने की, दिसंबर 2014 में 2015–20 की अवधि के लिए अपनी रिपोर्ट सौंपी; सरकार ने फ़रवरी 2015 में इसकी मुख्य सिफ़ारिशें स्वीकार कीं।
ऊर्ध्वाधर हस्तांतरण: विभाज्य पूल में राज्यों का हिस्सा 32% से बढ़ाकर 42%, अब तक की सबसे बड़ी वृद्धि, इस स्पष्ट उद्देश्य से कि राज्यों को अबद्ध धन मिले और विवेकाधीन तथा योजना-आधारित हस्तांतरणों पर निर्भरता घटे।
क्षैतिज सूत्र: आय दूरी 50%, जनसंख्या (1971) 17.5%, जनसांख्यिकीय परिवर्तन (2011 जनसंख्या) 10%, क्षेत्रफल 15% और वन आवरण 7.5%, जो वन-समृद्ध राज्यों की पारिस्थितिक सेवाओं को मान्यता देने वाला नया मानदंड है।
अनुदान: (i) स्थानीय निकायों को लगभग ₹2.87 लाख करोड़ के अनुदान (पंचायतें लगभग ₹2 लाख करोड़, नगरपालिकाएँ लगभग ₹87,000 करोड़), मूल और प्रदर्शन अनुदानों में विभाजित; (ii) 11 राज्यों को लगभग ₹1.95 लाख करोड़ के हस्तांतरण-पश्चात राजस्व घाटा अनुदान; (iii) राज्य आपदा प्रतिक्रिया कोष के माध्यम से आपदा राहत; (iv) कोई क्षेत्र-विशिष्ट या राज्य-विशिष्ट अनुदान नहीं।
राजकोषीय रोडमैप: केंद्र के लिए GDP का 3% और राज्यों के लिए GSDP का 3% राजकोषीय घाटा, राज्यों को 0.25% अधिक की अनुमति यदि उनका ऋण-GSDP अनुपात अधिकतम 25% हो, और एक और 0.25% यदि ब्याज भुगतान राजस्व प्राप्तियों का अधिकतम 10% हो; प्रभावी राजस्व घाटा लक्ष्य हटाना; स्वतंत्र राजकोषीय परिषद बनाने के लिए FRBM अधिनियम में संशोधन।
अन्य सिफ़ारिशें: पाँच वर्ष की GST क्षतिपूर्ति, केंद्र प्रायोजित योजनाओं के लिए नई संस्थागत व्यवस्था, सार्वजनिक क्षेत्र उद्यमों की समीक्षा और सार्वजनिक उपयोगिताओं का मूल्य निर्धारण।
मूल्यांकन: इसने राजकोषीय स्वायत्तता और सहकारी संघवाद की ओर बदलाव चिह्नित किया, पर केंद्र ने केंद्र प्रायोजित योजनाओं में अपना हिस्सा घटाकर प्रतिक्रिया दी, इसलिए शुद्ध हस्तांतरण मुख्य छलांग से कम बढ़े।
3. कर सुधार और GST
उदाहरण 22 (UPSC 2025, 10 अंक): भारतीय संघवाद के लिए वस्तु एवं सेवा कर (जी॰ एस॰ टी॰) सुधारों के क्या निहितार्थ हैं? विवेचना कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 5(e)
दृष्टिकोण: समझाइए कि GST और उसका 2025 का सुधार (GST 2.0) साझा संप्रभुता, परिषद, राजस्व, क्षतिपूर्ति और स्वायत्तता के माध्यम से भारतीय संघवाद को कैसे प्रभावित करते हैं, और संतुलित निष्कर्ष दीजिए।
101वें संशोधन के अंतर्गत GST (जुलाई 2017) ने केंद्र और राज्यों को माल और सेवाओं पर कर लगाने की समवर्ती शक्ति (अनुच्छेद 246A) दी और GST परिषद (अनुच्छेद 279A) बनाई। GST 2.0, 3 सितंबर 2025 को परिषद की 56वीं बैठक में अनुमोदित और 22 सितंबर 2025 से लागू, ने अधिकांश दरों को 5% और 18% के दो स्लैब में घटाया, अवगुण वस्तुओं के लिए 40% के साथ, और क्षतिपूर्ति उपकर समाप्त किया।
प्रभाव: (i) सहकारी संघवाद: सुधार आम सहमति से हुआ, जो साझा संप्रभुता के मंच के रूप में परिषद की शक्ति दर्शाता है। (ii) राज्यों के लिए राजस्व जोखिम: दर कटौती की लागत लगभग ₹48,000 करोड़ वार्षिक आँकी गई, और अब राज्यों को क्षतिपूर्ति नहीं है, इसलिए कई राज्यों ने संरक्षण माँगा। (iii) कम स्वायत्तता: राज्य अपनी GST दरें तय नहीं कर सकते और परिषद तथा हस्तांतरण पर निर्भर हैं। (iv) गंतव्य सिद्धांत के अंतर्गत उपभोक्ता राज्यों को लाभ। (v) सर्वोच्च न्यायालय ने मोहित मिनरल्स (2022) में परिषद की सिफ़ारिशों को प्रेरक माना, बाध्यकारी नहीं।
इस प्रकार GST राजकोषीय एकीकरण को गहरा करता है, पर राज्यों का विश्वास बनाए रखने के लिए स्थिर राजस्व साझेदारी आवश्यक है।
उदाहरण 23 (UPSC 2017, 10 अंक): क्या आप इस बात का समर्थन करेंगे कि भारत में समृद्ध किसानों की आय पर कर लगाना चाहिए? कारण दीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 1(a)
दृष्टिकोण: संवैधानिक और कानूनी स्थिति बताइए, फिर व्यावहारिक समस्याओं का उल्लेख करते हुए धनी किसानों पर कर के पक्ष में तर्क दीजिए (समता, आधार, चोरी), और सशर्त 'हाँ' के साथ समाप्त कीजिए।
स्थिति: कृषि आय केंद्रीय आयकर से बाहर है (संघ सूची की प्रविष्टि 82 इसे छोड़ती है; आयकर अधिनियम की धारा 10(1) इसे छूट देती है) और केवल राज्य इस पर कर लगा सकते हैं (राज्य सूची की प्रविष्टि 46), जो शायद ही कभी लगाते हैं। 1973 से 'आंशिक एकीकरण' कृषि आय का उपयोग केवल गैर-कृषि आय पर दर तय करने में करता है।
धनी किसानों के लिए हाँ: (i) क्षैतिज समता: करोड़ों कमाने वाला बड़ा किसान कुछ नहीं देता जबकि ₹10 लाख कमाने वाला वेतनभोगी कर देता है; (ii) छूट का दुरुपयोग काले धन को 'कृषि आय' के रूप में सफ़ेद करने में होता है; (iii) इससे संकीर्ण कर आधार चौड़ा होगा; (iv) के.एन. राज समिति (1972) ने कृषि जोत कर प्रस्तावित किया, और नीति आयोग सदस्य बिबेक देबरॉय ने 2017 में यह विचार फिर उठाया।
समस्याएँ: आय अस्थिर और मापने में कठिन है, अधिकांश किसान छोटे हैं (86% जोतें 2 हेक्टेयर से कम, कृषि गणना 2015–16), प्रशासनिक लागत ऊँची है और राज्यों में राजनीतिक इच्छाशक्ति नहीं है।
ऊँची सीमा से ऊपर बड़ी जोतों या ऊँची कृषि आय पर, वर्षों के औसत के साथ, कर उचित है।
उदाहरण 24 (UPSC 2017, 15 अंक): माल सेवा कर (जी.एस.टी.) को स्पष्ट कीजिए। विश्लेषण कीजिए कि यह भारत में कारोबार को किस प्रकार प्रभावित करने जा रहा है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 7(c)
दृष्टिकोण: समझाइए कि GST क्या है और कैसे काम करता है (दोहरा, गंतव्य-आधारित, इनपुट टैक्स क्रेडिट, परिषद), फिर भारतीय व्यवसाय पर उसके संभावित प्रभाव, सकारात्मक और नकारात्मक, का विश्लेषण कीजिए और निर्णय के साथ समाप्त कीजिए।
वस्तु एवं सेवा कर (GST), 101वें संविधान संशोधन (2016) के अंतर्गत 1 जुलाई 2017 को शुरू, माल और सेवाओं की आपूर्ति पर एक व्यापक, गंतव्य-आधारित मूल्य वर्धित कर है। यह दोहरा है: राज्य के भीतर आपूर्ति पर केंद्र CGST और राज्य SGST लगाते हैं, और अंतर-राज्य आपूर्ति तथा आयात पर IGST लगता है। प्रत्येक चरण पर कर केवल मूल्य वर्धन पर दिया जाता है, क्योंकि आदानों पर दिया कर क्रेडिट हो जाता है (इनपुट टैक्स क्रेडिट)। इसने केंद्रीय उत्पाद शुल्क, सेवा कर, VAT, प्रवेश कर, चुंगी और अन्य करों को समाहित किया; शराब और पाँच पेट्रोलियम उत्पाद बाहर रहे। दरें (0, 5, 12, 18 और 28% तथा उपकर) GST परिषद तय करती है।
सकारात्मक प्रभाव: (i) व्यापक प्रभाव (कर पर कर) समाप्त कर लागत और कीमतें घटाता है; (ii) एक साझा राष्ट्रीय बाज़ार, राज्य जाँच चौकियाँ हटाकर और ई-वे बिल के साथ ट्रक पारगमन समय घटाकर; (iii) भंडारण और आपूर्ति शृंखलाएँ कर अंतरपणन के बजाय दक्षता पर संगठित; (iv) एकल ऑनलाइन प्रणाली (GSTN) से सरल अनुपालन; (v) निर्यात शून्य-दर; (vi) औपचारिकीकरण, क्योंकि क्रेता को क्रेडिट के लिए बीजक चाहिए।
नकारात्मक या संक्रमणकालीन प्रभाव: (i) छोटी फर्मों के लिए अनुपालन भार और IT लागत; (ii) विलंबित रिफंड से कार्यशील पूँजी अवरुद्ध, निर्यातकों को हानि; (iii) अनेक दरों और बार-बार परिवर्तनों से अनिश्चितता; (iv) अनौपचारिक क्षेत्र ने अपना लागत लाभ खोया।
कुल मिलाकर GST दक्षता और एकीकृत बाज़ार के माध्यम से संगठित व्यवसाय को लाभ देता है, जबकि छोटी फर्मों को संक्रमण अवधि चाहिए थी।
उदाहरण 25 (UPSC 2016, 15 अंक): संसद में जी.एस.टी. बिल को प्रस्तुत किए जाने तथा पारित किए जाने की विधि प्रक्रमों का उल्लेख कीजिए। यह देश के राजकोषीय सुदृढ़ीकरण में किस प्रकार सहायता करता है? वर्णन कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 4(b)
दृष्टिकोण: केलकर कार्यबल से 101वें संशोधन और उसके अनुसमर्थन तक GST विधेयक की यात्रा बताइए, फिर समझाइए कि GST राजकोषीय समेकन में कैसे सहायक है (आधार, उत्प्लावकता, अनुपालन, RNR)।
प्रक्रिया: (i) FRBM अधिनियम के कार्यान्वयन पर केलकर कार्यबल (2004) ने व्यापक GST प्रस्तावित किया; (ii) वित्त मंत्री ने 2006–07 के बजट में अप्रैल 2010 की लक्ष्य तिथि घोषित की; (iii) संविधान (115वाँ संशोधन) विधेयक, 2011 2014 में 15वीं लोकसभा के विघटन के साथ व्यपगत हो गया; (iv) संविधान (122वाँ संशोधन) विधेयक दिसंबर 2014 में प्रस्तुत हुआ और मई 2015 में लोकसभा ने पारित किया; राज्यसभा ने इसे प्रवर समिति को भेजा और 3 अगस्त 2016 को संशोधनों के साथ पारित किया, प्रस्तावित 1% अतिरिक्त मूल कर हटाकर और राज्यों को पाँच वर्ष की क्षतिपूर्ति को संवैधानिक प्रतिबद्धता बनाकर; लोकसभा ने 8 अगस्त 2016 को सहमति दी; (v) संघीय शक्तियों को प्रभावित करने के कारण आधे से अधिक राज्य विधानमंडलों (पहले असम) ने इसका अनुसमर्थन किया और 8 सितंबर 2016 को 101वें संशोधन अधिनियम के रूप में राष्ट्रपति की स्वीकृति मिली; फिर GST परिषद गठित हुई।
राजकोषीय समेकन में सहायता: (i) सेवाओं और पूरी आपूर्ति शृंखला को कवर करने वाला व्यापक कर आधार; (ii) बीजक मिलान और इनपुट-क्रेडिट शृंखला से बेहतर अनुपालन; (iii) अर्थव्यवस्था के औपचारिक होने से अधिक कर उत्प्लावकता; (iv) अरविंद सुब्रमण्यन समिति (2015) ने लगभग 15–15.5% की राजस्व-तटस्थ दर का अनुमान लगाया, जिसका अर्थ है मध्यम दरों पर कोई हानि नहीं।
इस प्रकार GST से समय के साथ कर-GDP अनुपात बढ़ने और घाटे में कमी को सहारा मिलने की अपेक्षा थी, यद्यपि संक्रमणकालीन क्षतिपूर्ति ने अल्पकालिक लागत लगाई।
उदाहरण 26 (UPSC 2015, 10 अंक): प्रस्तावित जी.एस.टी. मॉडल के व्यापक अभिलक्षण क्या हैं?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र II, प्रश्न 5(c)
दृष्टिकोण: 122वें संशोधन विधेयक (2014–15) में प्रस्तावित GST मॉडल की व्यापक विशेषताएँ बताइए, दोहरी संरचना, समाहित कर, अपवर्जन, IGST, परिषद और क्षतिपूर्ति का उल्लेख करते हुए।
संविधान (122वाँ संशोधन) विधेयक, 2014 में प्रस्तावित GST मॉडल की व्यापक विशेषताएँ ये थीं:
(i) दोहरा GST: एक ही आपूर्ति पर केंद्र (CGST) और राज्यों (SGST) द्वारा समवर्ती कर; (ii) व्यापक प्रभाव समाप्त करने के लिए पूर्ण इनपुट टैक्स क्रेडिट के साथ गंतव्य-आधारित उपभोग कर; (iii) समाहित कर: केंद्रीय उत्पाद शुल्क, अतिरिक्त सीमा शुल्क, सेवा कर और केंद्रीय अधिभार तथा उपकर; राज्य VAT, प्रवेश कर, चुंगी, विलासिता और मनोरंजन कर तथा क्रय कर; (iv) अपवर्जन: मानव उपभोग की शराब बाहर, और पेट्रोलियम उत्पाद परिषद द्वारा अनुशंसित तिथि से शामिल किए जाने थे; (v) अंतर-राज्य आपूर्ति और आयात पर IGST, केंद्र द्वारा संग्रहीत और बाँटा जाने वाला; (vi) उत्पादक राज्यों की क्षतिपूर्ति के लिए दो वर्ष तक अंतर-राज्य आपूर्ति पर 1% तक का प्रस्तावित अतिरिक्त कर; (vii) दरों, छूटों और सीमाओं की सिफ़ारिश के लिए केंद्रीय और राज्य वित्त मंत्रियों की GST परिषद; (viii) राज्यों को राजस्व हानि के लिए पाँच वर्ष तक क्षतिपूर्ति।
1% मूल कर बाद में हटा दिया गया।
मुख्य परीक्षा बिंदु
- FRBM के प्रश्न बार-बार आते हैं: सदैव 2003 के लक्ष्य (राजकोषीय घाटा 3% और शून्य राजस्व घाटा), 2008–09 का निलंबन, 2012 और 2018 के संशोधन, एन.के. सिंह समिति (2017) का ऋण आधार और निकास खंड, और नवीनतम घाटा पथ (2025–26 संशोधित अनुमान 4.4%, 2026–27 बजट अनुमान 4.3%, 2030–31 तक ऋण लगभग 50±1%) दीजिए।
- वित्त आयोग के उत्तरों में सटीक हिस्सों (29.5%, 30.5%, 32%, 42%, 41%, 41%), भारांक सहित क्षैतिज मानदंडों, और राजकोषीय उत्तरदायित्व कानूनों से जुड़ी बारहवें वित्त आयोग की ऋण राहत से अंक मिलते हैं।
- अंतर पूछे जाने पर अवधारणाएँ सावधानी से अलग कीजिए: राजकोषीय संघवाद (कार्यों और वित्त का विभाजन), राजकोषीय समेकन (घाटा और ऋण घटाना) और सहकारी संघवाद (संयुक्त निर्णय, जैसे GST परिषद)।
- GST उत्तरों में 101वाँ संशोधन (2016), GST परिषद (अनुच्छेद 279A), जून 2022 तक क्षतिपूर्ति और मार्च 2026 तक उपकर, तथा राज्यों पर प्रभाव सहित GST 2.0 (22 सितंबर 2025) शामिल होने चाहिए।
- परीक्षक संतुलन को पुरस्कृत करते हैं: अनुशासन के लिए राजकोषीय नियमों को श्रेय दीजिए पर कठोरता, बजट-बाह्य उधार, उपकर समस्या और व्यय की गुणवत्ता का भी उल्लेख कीजिए।
क्या आप जानते हैं?
- भारत के FRBM अधिनियम का 3% राजकोषीय घाटा लक्ष्य यूरोपीय संघ की मास्ट्रिख्ट संधि (1992) की 3% सीमा की प्रतिध्वनि है, एक ऐसी संख्या जो आर्थिक सिद्धांत से अधिक परंपरा से चुनी गई।
अर्थशास्त्र (वैकल्पिक विषय): सभी अध्याय
- परीक्षा स्वरूप, पाठ्यक्रम और रणनीति
- कीमत निर्धारण और वितरण के सिद्धांत
- बाज़ार संरचनाएँ
- कल्याणकारी अर्थशास्त्र
- रोज़गार, आय और ब्याज के सिद्धांत
- मुद्रा और मौद्रिक प्रबंधन
- लोक वित्त
- अंतर्राष्ट्रीय व्यापार के सिद्धांत
- व्यापार नीति, संरक्षण और विश्व व्यापार संगठन
- भुगतान संतुलन और विनिमय दरें
- संवृद्धि के सिद्धांत
- आर्थिक विकास
- स्वतंत्रता-पूर्व भारतीय अर्थव्यवस्था
- भारत में नियोजन
- उदारीकरण से पूर्व कृषि
- उदारीकरण से पूर्व उद्योग
- राष्ट्रीय आय, गरीबी और असमानता
- उदारीकरण के बाद कृषि
- उदारीकरण के बाद उद्योग
- उदारीकरण के बाद बाह्य क्षेत्र
- भारत में लोक वित्त और राजकोषीय संघवाद
- मौद्रिक प्रणाली और भारतीय रिज़र्व बैंक
- रोज़गार, मज़दूरी और गरीबी उन्मूलन