
अर्थशास्त्र (वैकल्पिक विषय) · UPSC नोट्स (हिंदी में)
लोक वित्त — अर्थशास्त्र (वैकल्पिक विषय) नोट्स
UPSC प्रारंभिक और मुख्य परीक्षा के लिए निःशुल्क, परीक्षा-केंद्रित नोट्स — हर विषय के साथ प्रारंभिक परीक्षा टिप्स और मुख्य परीक्षा बिंदु। 6 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
बाज़ार अर्थव्यवस्था में सरकार की भूमिका: आवंटन, वितरण, स्थिरीकरण और विकास
रिचर्ड मसग्रेव ने The Theory of Public Finance (1959) में सरकार की आर्थिक भूमिका को तीन शाखाओं में बाँटा: आवंटन (सार्वजनिक वस्तुओं और बाह्यताओं जैसी बाज़ार विफलताओं का सुधार), वितरण (आय और संपत्ति को समाज की न्याय धारणा के अनुसार समायोजित करना) और स्थिरीकरण (पूर्ण रोज़गार और कीमत स्थिरता बनाए रखना)। विकासशील देशों में चौथी भूमिका, विकास, जुड़ती है: बचत और निवेश बढ़ाना, अवसंरचना और मानव पूँजी (human capital) बनाना। लोक चयन सिद्धांत चेतावनी देता है कि सरकारी विफलता बाज़ार विफलता जितनी गंभीर हो सकती है।
सरल शब्दों में
बाज़ार मोबाइल और कपड़े बनाने में अच्छे हैं, पर स्ट्रीट लाइट, स्वच्छ हवा या सबके लिए टीकाकरण जैसी चीज़ें देने में विफल रहते हैं।
स्ट्रीट लाइट सबका रास्ता रोशन करती है चाहे वे भुगतान करें या नहीं, अतः कोई निजी विक्रेता उसका शुल्क नहीं ले सकता; यह सार्वजनिक वस्तु है।
इसलिए सरकार ऐसे अंतराल भरने, असमानता घटाने, तेज़ी और मंदी में अर्थव्यवस्था को स्थिर रखने और भारत में विकास तेज़ करने के लिए कर लगाती और खर्च करती है।
UPSC मसग्रेव की शाखाएँ उदाहरण सहित और बाज़ार विफलता बनाम सरकारी विफलता का मूल्यांकन पूछता है।
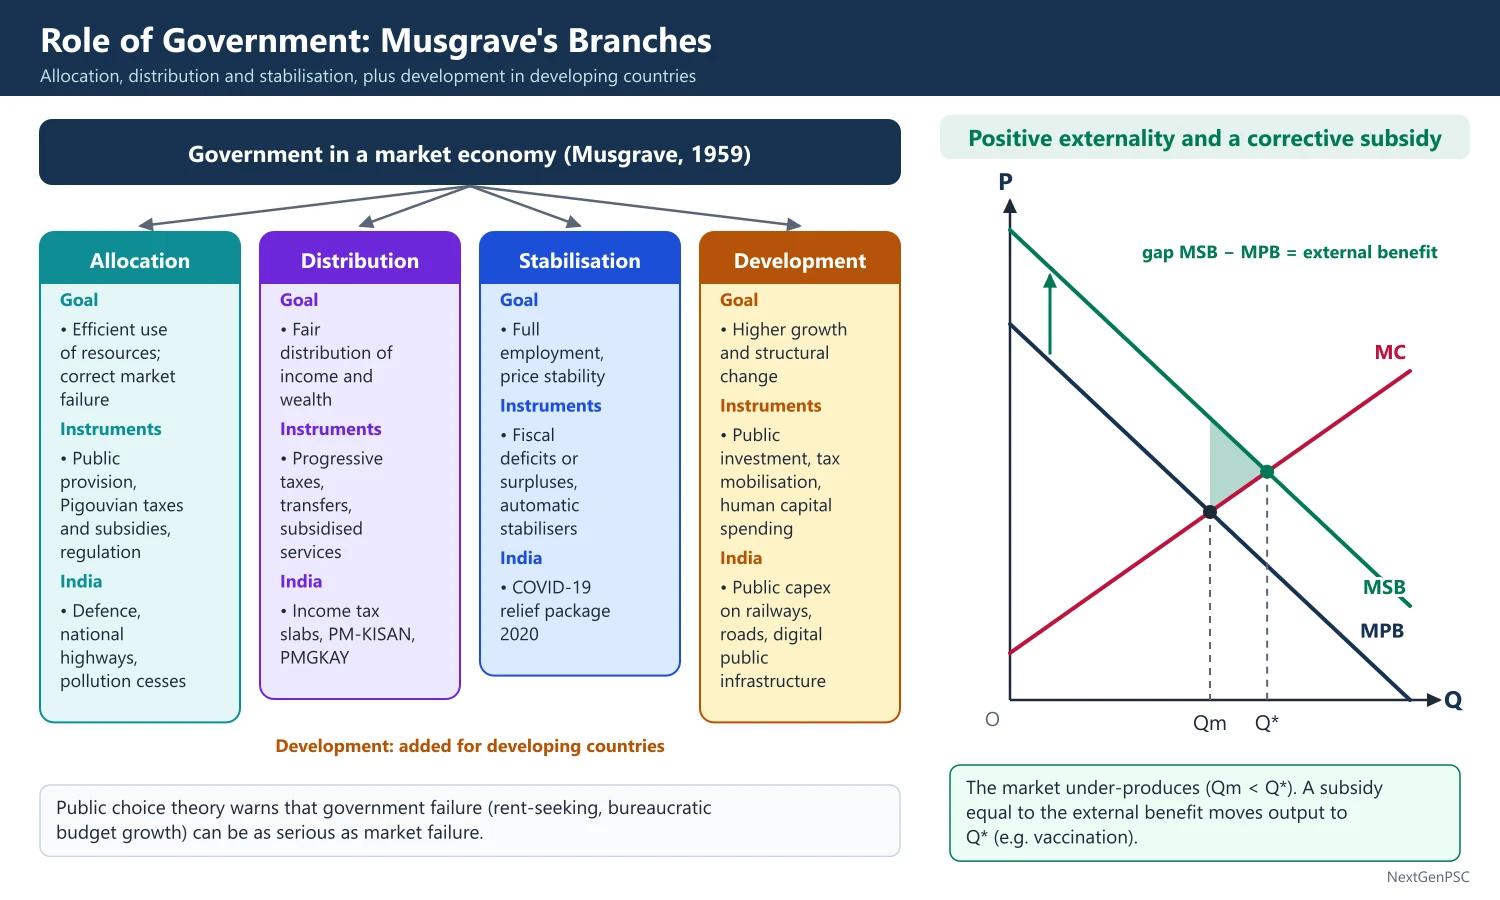
1. अवधारणाएँ और परिभाषाएँ
लोक वित्त: सरकारी राजस्व, व्यय, उधार और संसाधन आवंटन, वितरण तथा स्थिरता पर उनके प्रभावों का अध्ययन; ह्यू डाल्टन, Principles of Public Finance (1922), ने इसे सार्वजनिक प्राधिकरणों की आय और व्यय का अध्ययन कहा।
बाज़ार विफलता: ऐसी स्थिति जिसमें प्रतिस्पर्धी बाज़ार पैरेटो-कुशल आवंटन तक नहीं पहुँचते; स्रोत हैं सार्वजनिक वस्तुएँ, बाह्यताएँ, बाज़ार शक्ति, सूचना विषमता (एकरलॉफ़ का 'lemons', 1970) और अपूर्ण बाज़ार।
शुद्ध सार्वजनिक वस्तु: ऐसी वस्तु जो अप्रतिद्वंद्वी (एक का उपयोग दूसरे का उपयोग नहीं घटाता) और अपवर्जन-रहित (लोगों को उपयोग से रोका नहीं जा सकता) हो; पॉल सैमुएलसन, 'The Pure Theory of Public Expenditure' (1954), ने औपचारिक सिद्धांत दिया; उदाहरण: राष्ट्रीय रक्षा, प्रकाश स्तंभ, मूल शोध।
मुफ़्तख़ोर समस्या: किसी को अपवर्जित न किया जा सकने के कारण हर व्यक्ति को अपनी सच्ची पसंद छिपाने और दूसरों को भुगतान करने देने का प्रोत्साहन होता है, अतः निजी आपूर्ति बहुत कम होती है।
योग्यता वस्तुएँ (merit goods): मसग्रेव का शब्द (1957) उन वस्तुओं के लिए जिनका उपभोग समाज व्यक्तियों की अपनी पसंद से अधिक चाहता है (प्राथमिक शिक्षा, टीकाकरण); अयोग्यता वस्तुएँ इसका विपरीत हैं (तंबाकू, शराब)।
बाह्यता: तीसरे पक्षों पर पड़ने वाली लागत या लाभ जो कीमतों में परिलक्षित नहीं; ए.सी. पीगू, The Economics of Welfare (1920), ने ऋणात्मक बाह्यताओं पर कर और धनात्मक पर सब्सिडी प्रस्तावित की।
2. आवंटन शाखा
सैमुएलसन शर्त: सार्वजनिक वस्तु की कुशल आपूर्ति के लिए सभी व्यक्तियों की सीमांत प्रतिस्थापन दरों का योग सीमांत रूपांतरण दर के बराबर होना चाहिए: ΣMRS = MRT (निजी वस्तु के लिए हर MRS = MRT)।
लिंडाल साम्य: एरिक लिंडाल (1919) ने प्रस्ताव किया कि हर व्यक्ति अपने सीमांत लाभ के बराबर कर-कीमत दे, जिससे कर-कीमतों का योग सीमांत लागत को ढके; व्यवहार में यह विफल है क्योंकि लोग पसंद प्रकट नहीं करते।
बाह्यताओं का सुधार: कुशल उत्पादन पर सीमांत बाह्य लागत के बराबर पीगूवियन कर उत्पादक से लागत का आंतरिकीकरण कराता है; रोनाल्ड कोज़, 'The Problem of Social Cost' (1960), ने दिखाया कि स्पष्ट संपत्ति अधिकार और कम लेन-देन लागत होने पर निजी सौदेबाज़ी सरकार के बिना कुशलता तक पहुँच सकती है (कोज़ प्रमेय)।
प्राकृतिक एकाधिकार और विनियमन: जहाँ पूरे बाज़ार दायरे में औसत लागत गिरती है, सरकार फर्म का स्वामित्व या विनियमन कर सकती है (रेलवे, बिजली पारेषण), सब्सिडी सहित सीमांत-लागत कीमत या औसत-लागत कीमत अपनाकर।
सूचना और बीमा: प्रतिकूल चयन और नैतिक जोखिम के कारण सरकारें सामाजिक बीमा देती हैं और गुणवत्ता का विनियमन करती हैं।
3. वितरण शाखा
उद्देश्य: बाज़ार कारक स्वामित्व और उत्पादकता के अनुसार आय बाँटते हैं, जो बहुत असमान हो सकती है; समाज न्याय के आधार पर भिन्न वितरण चाह सकता है।
उपकरण: प्रगतिशील आयकर, संपत्ति और उत्तराधिकार कर, हस्तांतरण (पेंशन, नकद हस्तांतरण), रियायती सार्वजनिक सेवाएँ, और सार्वजनिक रोज़गार कार्यक्रम।
मूल्य निर्णय: चयन सामाजिक कल्याण फलन (social welfare function) पर निर्भर है (उपयोगितावादी, जॉन रॉल्स, A Theory of Justice, 1971 का अधिकतम-न्यूनतम); मसग्रेव ने वितरण को अलग रखा ताकि आवंटन निर्णयों को केवल कुशलता से परखा जा सके।
समता-कुशलता समझौता: आर्थर ओकुन, Equality and Efficiency: The Big Tradeoff (1975), ने पुनर्वितरण को 'रिसती बाल्टी' में पानी ढोने जैसा बताया क्योंकि कर और हस्तांतरण प्रोत्साहन घटाते हैं।
4. स्थिरीकरण शाखा
कीन्सवादी आधार: कुल माँग पूर्ण रोज़गार उत्पादन से कम रह सकती है; सरकारी व्यय, कर और घाटे यह अंतर भर सकते हैं (जे.एम. कीन्स, 1936)।
कार्यात्मक वित्त: अब्बा लर्नर (1943) ने कहा कि राजकोषीय नीति को रोज़गार और कीमतों पर उसके प्रभाव से परखा जाए, बजट संतुलित है या नहीं इससे नहीं।
स्वचालित स्थिरीकारक: प्रगतिशील कर और बेरोज़गारी या रोज़गार-गारंटी व्यय नए निर्णयों के बिना मंदी में बढ़ते और तेज़ी में घटते हैं।
विवेकाधीन नीति: व्यय और करों में जानबूझकर परिवर्तन; पहचान, निर्णय और क्रियान्वयन विलंबों के अधीन।
पूर्ति स्थिरीकरण: विकासशील अर्थव्यवस्थाओं में स्थिरीकरण का अर्थ बफ़र स्टॉक, खरीद, आयात और निर्यात नियंत्रण से आवश्यक वस्तुओं की पूर्ति और कीमतें स्थिर करना भी है (भारत में भारतीय खाद्य निगम और मूल्य स्थिरीकरण कोष)।
5. विकास भूमिका
बचत बढ़ाना: कराधान और सार्वजनिक बचत संवृद्धि के लिए आवश्यक निवेश दर बढ़ाते हैं (हैरोड-डोमर तर्क g = s/v); निकोलस काल्डोर ने कहा कि विकासशील देशों को विकास हेतु अधिशेष जुटाने के लिए कराधान चाहिए ('Will Underdeveloped Countries Learn to Tax?', 1963)।
बड़ा धक्का और अवसंरचना: रोज़ेनस्टीन-रोडान (1943) और नर्क्से ने एकमुश्त सामाजिक उपरिव्यय पूँजी पर बल दिया जिसे केवल राज्य दे सकता है; हर्शमैन ने क्रम पर बल दिया।
मानव पूँजी: स्वास्थ्य और शिक्षा पर सार्वजनिक व्यय के सामाजिक प्रतिफल ऊँचे हैं (टी.डब्ल्यू. शुल्ट्ज़, 1961; अंतर्जात संवृद्धि सिद्धांत)।
भारतीय दृष्टिकोण: महालनोबिस रणनीति (दूसरी योजना, 1956–61) के तहत नियोजित सार्वजनिक निवेश, और हाल के वर्षों में ऊँचा सार्वजनिक पूँजीगत व्यय (2025–26 में केंद्रीय पूँजीगत व्यय ₹11.2 लाख करोड़ बजटित)।
6. सरकारी विफलता और लोक चयन
लोक चयन सिद्धांत: जेम्स ब्यूकैनन और गॉर्डन टलक, The Calculus of Consent (1962), राजनेताओं, मतदाताओं और नौकरशाहों को स्वार्थी मानकर मॉडल बनाते हैं; ब्यूकैनन को 1986 में नोबेल पुरस्कार मिला।
सरकारी विफलता के स्रोत: लगान-प्राप्ति (ऐनी क्रूगर, 1974), बजट-अधिकतमकारी नौकरशाह (विलियम निस्कानेन, 1971), अल्पकालीन चुनावी चक्र, उद्योग द्वारा नियामकों का अधिग्रहण (जॉर्ज स्टिगलर, 1971), और सूचना का अभाव।
निहितार्थ: हस्तक्षेप के पक्ष में केवल बाज़ार विफलता दिखाना पर्याप्त नहीं, यह दिखाना होगा कि सरकार अपूर्ण बाज़ार से बेहतर कर सकती है (कोज़ और डेमसेट्ज़ की 'nirvana fallacy', 1969 पर बल)।
7. बनाए जाने वाले आरेख
सार्वजनिक वस्तु की माँग (ऊर्ध्व योग): क्षैतिज अक्ष पर मात्रा और ऊर्ध्व पर कीमत लें; व्यक्तिगत माँग वक्र D_A और D_B खींचें; उन्हें ऊर्ध्व रूप से जोड़कर ΣD पाएँ; कुशल मात्रा Q* वहाँ है जहाँ ΣD सीमांत लागत वक्र को काटता है; निजी वस्तुओं के क्षैतिज योग से तुलना करें।
ऋणात्मक बाह्यता और पीगूवियन कर: माँग (सीमांत सामाजिक लाभ), निजी सीमांत लागत (MPC) और उसके ऊपर सामाजिक सीमांत लागत (MSC) खींचें; बाज़ार Qm उत्पादित करता है जहाँ MPC माँग से मिलता है, कुशल उत्पादन Q* वहाँ जहाँ MSC माँग से मिलता है; निर्भार हानि त्रिभुज छायांकित करें; Q* पर ऊर्ध्व अंतर के बराबर कर MPC को MSC तक ऊपर खिसकाता है।
धनात्मक बाह्यता: सीमांत निजी लाभ के ऊपर सीमांत सामाजिक लाभ खींचें; बाज़ार कम उत्पादन करता है; बाह्य लाभ के बराबर सब्सिडी इसे सुधारती है (जैसे टीकाकरण)।
मसग्रेव शाखा चार्ट: तीन शाखाओं, उनके लक्ष्यों, उपकरणों और उदाहरणों वाला बक्सा आरेख।
8. उदाहरण और अनुप्रयोग
आवंटन: राष्ट्रीय राजमार्ग, रक्षा और ISRO का अंतरिक्ष कार्यक्रम (सार्वजनिक वस्तुएँ); प्रदूषण कर जैसे पूर्व कोयला उपकर (स्वच्छ ऊर्जा उपकर, 2010) और वाहन स्क्रैपेज प्रोत्साहन।
वितरण: प्रगतिशील आयकर, PM-KISAN नकद हस्तांतरण (2019) और PMGKAY के तहत मुफ़्त खाद्यान्न (जनवरी 2024 से पाँच वर्ष के लिए बढ़ाया गया)।
स्थिरीकरण: भारत की कोविड-19 राहत (प्रधानमंत्री गरीब कल्याण पैकेज 2020 और आत्मनिर्भर पैकेज) और 2008–09 का प्रोत्साहन जिसने राजकोषीय घाटा बढ़ाया।
विकास: रेलवे, सड़कों और डिजिटल सार्वजनिक अवसंरचना (आधार, UPI) पर सार्वजनिक पूँजीगत व्यय, जो निजी निवेश को आकर्षित करता है।
9. परीक्षा में प्रयोग
10 अंक: मसग्रेव की तीन शाखाएँ एक-एक उदाहरण सहित बताएँ और भारत के लिए विकास भूमिका जोड़ें।
15 अंक: बाज़ार विफलताएँ समझाएँ (ΣMRS = MRT सहित सार्वजनिक वस्तुएँ, पीगूवियन कर आरेख सहित बाह्यताएँ)।
20 अंक: चारों भूमिकाएँ, सार्वजनिक वस्तु और बाह्यता आरेख, सरकारी विफलता (ब्यूकैनन) और वर्ष सहित भारतीय उदाहरण।
मुख्य शब्द: आवंटन, वितरण, स्थिरीकरण, अप्रतिद्वंद्विता, अपवर्जन-रहितता, मुफ़्तख़ोर, योग्यता वस्तुएँ, पीगूवियन कर, कोज़ प्रमेय, सरकारी विफलता।
उद्धृत करने योग्य परिभाषा: सैमुएलसन (1954) ने सामूहिक उपभोग वस्तु को ऐसी वस्तु बताया जिसका सब साझा उपभोग करते हैं, इस अर्थ में कि किसी व्यक्ति का उपभोग किसी अन्य के उपभोग में कोई कमी नहीं करता।
| शाखा | लक्ष्य | मुख्य उपकरण | भारतीय उदाहरण |
|---|---|---|---|
| आवंटन | संसाधनों का कुशल उपयोग; बाज़ार विफलता का सुधार | सार्वजनिक आपूर्ति, पीगूवियन कर और सब्सिडी, विनियमन | रक्षा, राष्ट्रीय राजमार्ग, प्रदूषण उपकर |
| वितरण | आय और संपत्ति का न्यायपूर्ण वितरण | प्रगतिशील कर, हस्तांतरण, रियायती सेवाएँ | आयकर स्लैब, PM-KISAN, PMGKAY |
| स्थिरीकरण | पूर्ण रोज़गार, कीमत स्थिरता | राजकोषीय घाटा या अधिशेष, स्वचालित स्थिरीकारक | कोविड-19 राहत पैकेज 2020 |
| विकास | ऊँची संवृद्धि और संरचनात्मक परिवर्तन | सार्वजनिक निवेश, कर संग्रहण, मानव पूँजी व्यय | रेलवे, सड़कों, डिजिटल सार्वजनिक अवसंरचना पर सार्वजनिक पूँजीगत व्यय |
मुख्य परीक्षा बिंदु
- मसग्रेव (1959) और उनकी तीन शाखाओं से शुरू करें; भारत जैसे विकासशील देशों के लिए विकास को चौथी भूमिका के रूप में जोड़ें।
- सार्वजनिक वस्तुओं के लिए सैमुएलसन शर्त ΣMRS = MRT और ऊर्ध्व योग आरेख का प्रयोग करें; यह मज़बूत उत्तर को अलग करता है।
- बाह्यताओं के लिए पीगूवियन कर सहित MPC और MSC खींचें, फिर विकल्प के रूप में कोज़ प्रमेय का उल्लेख करें।
- सरकारी विफलता (ब्यूकैनन-टलक, क्रूगर, निस्कानेन) और 'nirvana fallacy' से उत्तर को संतुलित करें।
- वर्ष सहित भारतीय उदाहरण दें: PMGKAY विस्तार (2024), सार्वजनिक पूँजीगत व्यय पर ज़ोर, कोविड-19 पैकेज (2020)।
- आम गलती: सरकार द्वारा दी गई हर वस्तु को सार्वजनिक वस्तु कहना; शिक्षा और स्वास्थ्य योग्यता वस्तुएँ हैं क्योंकि वे प्रतिद्वंद्वी और अपवर्जनीय हैं।
क्या आप जानते हैं?
- प्रकाश स्तंभ सार्वजनिक वस्तु का पाठ्यपुस्तकीय उदाहरण था, जब तक कोज़ (1974) ने नहीं दिखाया कि अनेक ब्रिटिश प्रकाश स्तंभ निजी रूप से बने और बंदरगाहों पर वसूले गए शुल्क से वित्तपोषित थे।
कराधान: राजस्व के स्रोत, कर के रूप, कर भार और प्रभाव
सरकारें करों (प्रत्यक्ष और अप्रत्यक्ष), गैर-कर राजस्व (शुल्क, लाभांश, RBI अधिशेष) और पूँजीगत प्राप्तियों से राजस्व जुटाती हैं। अच्छी कर प्रणाली एडम स्मिथ के सिद्धांतों (समानता, निश्चितता, सुविधा, मितव्ययिता) और न्याय के किसी सिद्धांत का पालन करती है: लाभ या भुगतान क्षमता। कानूनी रूप से कर चुकाने वाला (कराघात) उसे विवर्तित कर सकता है; अंतिम कर भार (tax incidence) माँग और पूर्ति की सापेक्ष लोचों पर निर्भर है, और हर विकृतिकारी कर अतिरिक्त भार (निर्भार हानि) पैदा करता है जो कर दर के वर्ग के साथ बढ़ता है।
सरल शब्दों में
कर वह तरीका है जिससे सरकार सड़कों, पुलिस और विद्यालयों का खर्च चलाती है; कुछ सीधे आय पर दिए जाते हैं (प्रत्यक्ष कर), अन्य GST की तरह कीमतों में छिपे होते हैं (अप्रत्यक्ष कर)।
दुकानदार GST जमा करता है, पर आप ऊँची कीमत के रूप में उसे चुका सकते हैं: अंतिम रूप से कर कौन वहन करता है, यही उसका कर भार है।
खरीदार या विक्रेता में से जो आसानी से विकल्प पर नहीं जा सकता, वही कर का अधिक भार उठाता है।
UPSC माँग-पूर्ति आरेखों से कर भार समझाने और प्रत्यक्ष तथा अप्रत्यक्ष करों की तुलना करने को कहता है।
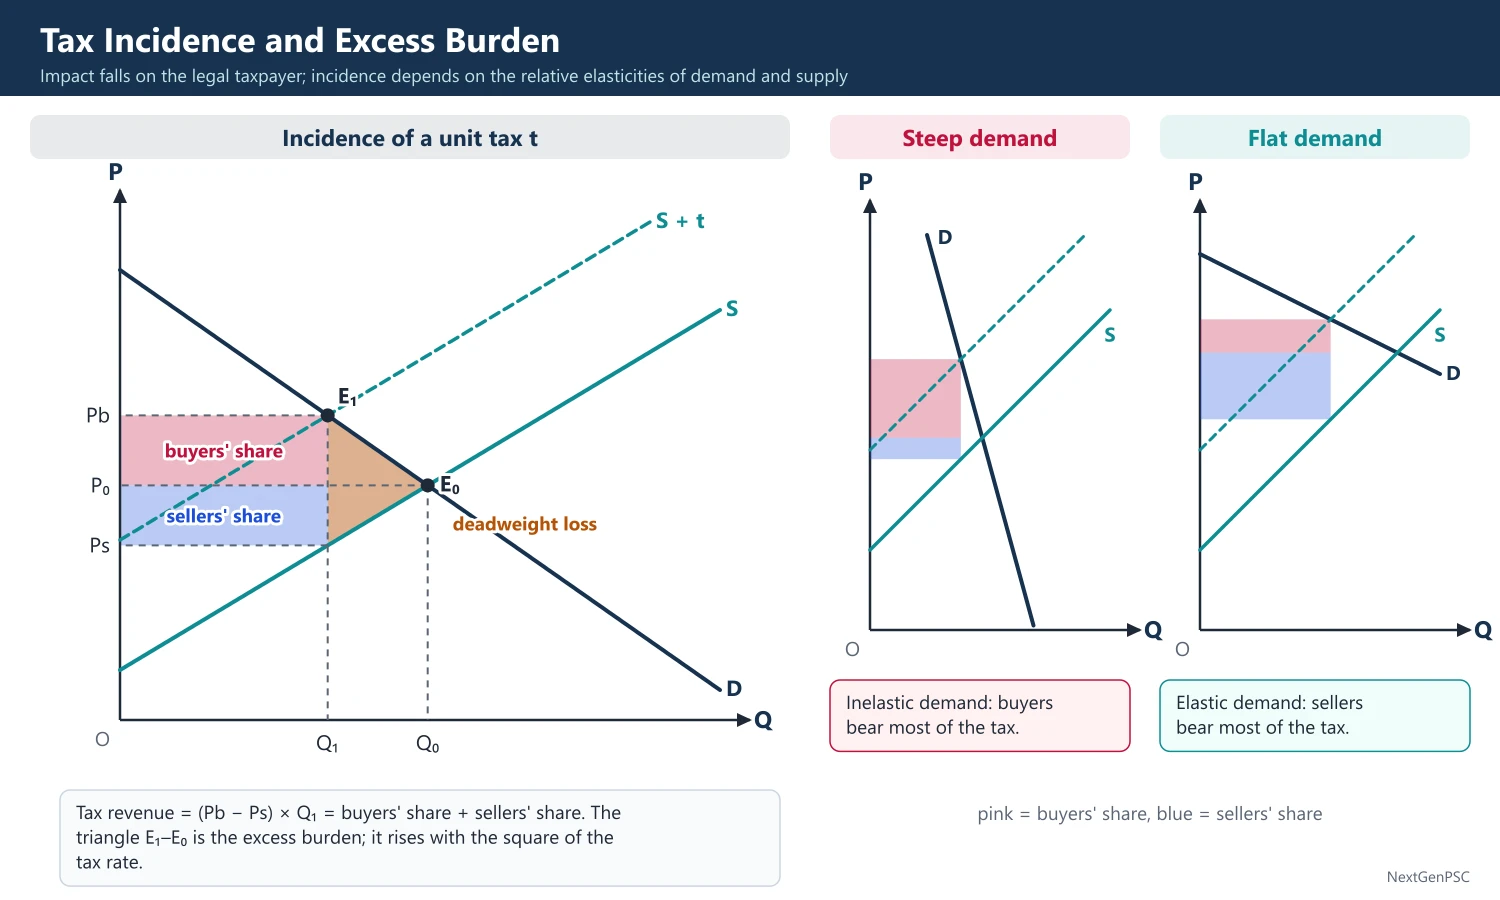
1. सरकारी राजस्व के स्रोत
कर राजस्व: प्रत्यक्ष प्रतिदान के बिना अनिवार्य भुगतान; प्रत्यक्ष कर (व्यक्तिगत आयकर, निगम कर, संपत्ति कर) और अप्रत्यक्ष कर (GST, सीमा शुल्क, पेट्रोलियम और तंबाकू पर उत्पाद शुल्क)।
गैर-कर राजस्व: शुल्क, जुर्माने, ब्याज प्राप्तियाँ, सार्वजनिक उद्यमों के लाभांश और लाभ, RBI अधिशेष हस्तांतरण, स्पेक्ट्रम और अन्य लाइसेंस शुल्क।
पूँजीगत प्राप्तियाँ: उधार, ऋणों की वसूली और विनिवेश (disinvestment) आय; ये देनदारियाँ बनाती हैं या परिसंपत्तियाँ घटाती हैं।
भारत की संरचना: संविधान की सातवीं अनुसूची कर शक्तियाँ बाँटती है; 1 जुलाई 2017 से GST (अनुच्छेद 246A, 101वाँ संशोधन, 2016) केंद्र और राज्यों के अधिकांश अप्रत्यक्ष करों को समाहित करता है; हाल के वर्षों में केंद्र का सकल कर राजस्व GDP का लगभग 11–12% है, और केंद्र तथा राज्य मिलकर GDP का लगभग 17–18% जुटाते हैं।
2. कराधान के सिद्धांत और नियम
एडम स्मिथ के चार सिद्धांत: The Wealth of Nations (1776): समानता (क्षमता के अनुपात में), निश्चितता (मनमाना नहीं), सुविधा (भुगतान का समय और ढंग) और मितव्ययिता (संग्रह की कम लागत)।
बाद के सिद्धांत: उत्पादकता, लोच (आय के साथ राजस्व बढ़े), लचीलापन, सरलता और विविधता (बैस्टेबल आदि)।
लाभ सिद्धांत: सार्वजनिक सेवाओं से प्राप्त लाभ के अनुसार कर (लिंडाल, विकसेल); उपयोगकर्ता शुल्क और टोल के लिए उपयुक्त, पुनर्वितरण के लिए नहीं।
भुगतान-क्षमता सिद्धांत: आय, संपत्ति या उपभोग से मापी गई क्षमता के अनुसार कर; क्षैतिज समता (समान के साथ समान व्यवहार) और ऊर्ध्व समता (असमान के साथ असमान व्यवहार)।
समान त्याग के रूप: जे.एस. मिल का समान निरपेक्ष त्याग, आनुपातिक त्याग, और एजवर्थ-पीगू का समान सीमांत त्याग (न्यूनतम कुल त्याग), जो आय की समान ह्रासमान सीमांत उपयोगिता पर तीव्र प्रगतिशील कराधान का संकेत देता है।
इष्टतम कराधान: फ्रैंक रैम्ज़ी (1927): अतिरिक्त भार न्यूनतम करने के लिए वस्तु कर दरें माँग लोचों के व्युत्क्रमानुपाती हों (व्युत्क्रम लोच नियम), जो समता से टकराता है क्योंकि आवश्यक वस्तुएँ बेलोच हैं; जेम्स मिर्लीज़ (1971) ने समता और श्रम पूर्ति प्रोत्साहनों को संतुलित करने वाले इष्टतम आयकर का सिद्धांत बनाया।
3. करों के रूप
प्रत्यक्ष बनाम अप्रत्यक्ष: प्रत्यक्ष कर वही वहन करता है जिस पर लगाया गया (आयकर); अप्रत्यक्ष कर एक पर लगता है पर दूसरे पर विवर्तित करने के इरादे से (GST, उत्पाद शुल्क)।
प्रगतिशील, आनुपातिक और प्रतिगामी: आय बढ़ने पर औसत कर दर बढ़ती, स्थिर रहती या घटती है; आवश्यक वस्तुओं पर अप्रत्यक्ष कर आय के सापेक्ष प्रतिगामी होते हैं।
विशिष्ट बनाम मूल्यानुसार: प्रति इकाई निश्चित राशि (प्रति सिगरेट उत्पाद शुल्क) बनाम मूल्य का प्रतिशत (18% GST)।
एकमुश्त कर: व्यवहार से स्वतंत्र निश्चित कर, अतः विकृति-रहित; शायद ही व्यावहारिक और असमतापूर्ण।
प्रत्यक्ष और अप्रत्यक्ष की तुलना: प्रत्यक्ष कर समतापूर्ण, प्रगतिशील और लोचदार हैं पर आधार संकीर्ण और चोरी की समस्या; अप्रत्यक्ष करों का आधार व्यापक और संग्रह सरल है पर वे प्रतिगामी और मुद्रास्फीतिकारी हैं।
4. कर भार और कर विवर्तन
कराघात, विवर्तन और कर भार: कराघात आरंभिक कानूनी भार है; विवर्तन उसे आगे खरीदारों पर या पीछे कारक स्वामियों पर डालना है; कर भार अंतिम मौद्रिक भार है (ह्यू डाल्टन); प्रभाव उत्पादन, कीमतों और व्यवहार में परिणामी परिवर्तन हैं।
पुराने सिद्धांत: प्रकृतिवादियों (Physiocrats) का संकेंद्रण सिद्धांत (सभी कर अंततः भूमि पर पड़ते हैं) और विसरण सिद्धांत (कर पूरी अर्थव्यवस्था में फैलते हैं, मैन्सफ़ील्ड और थियर्स से संबद्ध); आधुनिक सिद्धांत माँग और पूर्ति का प्रयोग करता है।
आंशिक साम्य नियम: खरीदारों का अंश = Es/(Es + Ed) और विक्रेताओं का अंश = Ed/(Es + Ed), जहाँ Ed और Es निरपेक्ष कीमत लोचें हैं; कम लोचदार पक्ष अधिक भार उठाता है।
विशेष स्थितियाँ: पूर्णतः बेलोच माँग (जीवन-रक्षक दवाएँ): पूरा भार खरीदारों पर; पूर्णतः लोचदार माँग: पूरा भार विक्रेताओं पर; पूर्णतः बेलोच पूर्ति (भूमि): पूरा भार विक्रेताओं पर और कर भूमि की नीची कीमत में पूँजीकृत हो जाता है।
वैधानिक भार अप्रासंगिक: प्रतिस्पर्धी बाज़ारों में आर्थिक कर भार वही रहता है चाहे कर खरीदारों पर लगे या विक्रेताओं पर।
एकाधिकार (monopoly): रैखिक माँग और स्थिर सीमांत लागत पर प्रति-इकाई कर कीमत को कर के आधे से बढ़ाता है; स्थिर-लोच माँग पर कीमत कर से अधिक बढ़ सकती है।
सामान्य साम्य कर भार: आर्नोल्ड हार्बर्गर (1962) ने दिखाया कि निगम पूँजी पर कर पूँजी की गतिशीलता से सभी पूँजी स्वामियों पर, और संभवतः आंशिक रूप से श्रम पर, विवर्तित होता है।
5. अतिरिक्त भार (निर्भार हानि)
अर्थ: संग्रहित राजस्व से अधिक कल्याण की हानि, क्योंकि कर व्यवहार को कुशल विकल्पों से दूर ले जाता है।
आकार: लगभग हार्बर्गर त्रिभुज, ½ × कर × मात्रा में गिरावट; यह कर दर के वर्ग और लोचों के साथ बढ़ता है, अतः नीची दरों वाला व्यापक आधार कुशल है।
आयकर बनाम उत्पाद कर: हिक्स और जोसेफ़ (1939) ने तटस्थता वक्रों से दिखाया कि समान राजस्व देने वाला आयकर उपभोक्ता को उत्पाद कर से ऊँचे तटस्थता वक्र पर छोड़ता है (यह प्रतिस्थापन विकृति से बचता है); आई.एम.डी. लिटिल (1951) ने दिखाया कि यह कार्य-अवकाश चयन की उपेक्षा पर निर्भर है, क्योंकि आयकर भी श्रम पूर्ति को विकृत करता है।
6. कराधान के आर्थिक प्रभाव
कार्य पर: ऊँचे आयकर का प्रतिस्थापन प्रभाव (अवकाश सस्ता, अतः कार्य घटता) और आय प्रभाव (कम आय, अतः कार्य बढ़ता) होता है; शुद्ध प्रभाव अनिश्चित है; श्रम पूर्ति वक्र पीछे मुड़ सकता है।
बचत और निवेश पर: ब्याज और पूँजीगत लाभ पर कर बचत का प्रतिफल घटाते हैं; निगम कर निवेश पर कर-पश्चात प्रतिफल घटाते हैं; त्वरित मूल्यह्रास और निवेश भत्ते इसकी भरपाई करते हैं।
वितरण पर: प्रगतिशील प्रत्यक्ष कर असमानता घटाते हैं; प्रतिगामी अप्रत्यक्ष कर उसे बढ़ा सकते हैं।
कीमतों और आवंटन पर: अप्रत्यक्ष कर कीमतें बढ़ाते हैं और माँग को वस्तुओं के बीच खिसकाते हैं; सोपानी प्रभाव (कर पर कर) आदान चयन को विकृत करता है, जिसे GST का इनपुट टैक्स क्रेडिट घटाता है।
संवृद्धि पर: ऊँची सीमांत दरें उद्यमशीलता को हतोत्साहित और कर चोरी को प्रोत्साहित कर सकती हैं, जो लैफ़र वक्र तर्क का आधार है।
7. बनाए जाने वाले आरेख
कर भार आरेख: ऊर्ध्व अक्ष पर कीमत और क्षैतिज पर मात्रा लें; माँग D और पूर्ति S को E0 (P0, Q0) पर मिलते खींचें; पूर्ति को कर t से ऊपर S + t पर खिसकाएँ; नया साम्य E1, Pb (खरीदारों द्वारा दी गई कीमत) और Q1 पर; नीचे S तक उतरकर Ps (विक्रेताओं को मिली कीमत) पाएँ; आयत (Pb − P0) × Q1 खरीदारों का अंश, (P0 − Ps) × Q1 विक्रेताओं का अंश; Q1 और Q0 के बीच का त्रिभुज निर्भार हानि है।
लोच तुलना: दो भाग बनाएँ, एक में ढालू माँग (अधिकांश भार खरीदारों पर) और एक में सपाट माँग (अधिकांश भार विक्रेताओं पर)।
हिक्स-जोसेफ़ आरेख: क्षैतिज पर वस्तु X और ऊर्ध्व पर वस्तु Y लें; X पर उत्पाद कर बजट रेखा को भीतर घुमाता है; समान राजस्व वाला आयकर मूल रेखा को कर-पश्चात उपभोग बिंदु से होकर समानांतर खिसकाता है; यह ऊँचे तटस्थता वक्र को स्पर्श करती है।
पीछे मुड़ता श्रम पूर्ति वक्र: ऊर्ध्व अक्ष पर मज़दूरी और क्षैतिज पर घंटे लें; श्रम पूर्ति को बढ़ते और ऊँची मज़दूरी पर पीछे मुड़ते दिखाएँ।
8. उदाहरण और अनुप्रयोग
भारत में निगम कर कटौती (सितंबर 2019): छूटें छोड़ने वाली कंपनियों के लिए आधार दर 22% और नई विनिर्माण कंपनियों के लिए 15% की गई, ताकि निवेश बढ़े।
GST 2.0 (22 सितंबर 2025 से प्रभावी): GST परिषद ने अधिकांश वस्तुओं को 5% और 18% के दो मुख्य स्लैब में रखा, विलासिता और हानिकारक वस्तुओं के लिए 40% की विशेष दर के साथ; वर्गीकरण विवाद घटाने और जन-उपभोग पर भार कम करने के लिए दर युक्तिकरण का उदाहरण।
व्यक्तिगत आयकर: केंद्रीय बजट 2025–26 ने छूट बढ़ाई जिससे नई व्यवस्था में ₹12 लाख तक की आय पर कोई कर नहीं; 1961 के अधिनियम की जगह आयकर अधिनियम, 2025 1 अप्रैल 2026 से लागू है।
ईंधन करों का भार: अल्पकाल में ईंधन की माँग कीमत-बेलोच है, अतः पेट्रोल और डीज़ल पर उत्पाद शुल्क और VAT का भार अधिकतर उपभोक्ताओं पर पड़ता है।
9. परीक्षा में प्रयोग
10 अंक: कराघात, कर भार और विवर्तन परिभाषित करें; छोटे आरेख सहित लोच नियम बताएँ।
15 अंक: खरीदारों और विक्रेताओं के अंश तथा निर्भार हानि सहित पूरा कर भार आरेख; लोच की विशेष स्थितियाँ।
20 अंक: सिद्धांत, नियम, प्रत्यक्ष बनाम अप्रत्यक्ष कर, कर भार, अतिरिक्त भार, कार्य और बचत पर प्रभाव, और भारतीय सुधार (GST 2017 और 2025 का GST 2.0, निगम कर 2019, आयकर अधिनियम 2025)।
मुख्य शब्द: कराधान के सिद्धांत, भुगतान क्षमता, समान सीमांत त्याग, कर भार, विवर्तन, लोच, अतिरिक्त भार, रैम्ज़ी नियम, प्रगतिशील कर।
उद्धृत करने योग्य सूत्र: कर में खरीदारों का अंश = Es/(Es + Ed)।
| आधार | प्रत्यक्ष कर | अप्रत्यक्ष कर |
|---|---|---|
| कराघात और कर भार | एक ही व्यक्ति पर | भिन्न व्यक्तियों पर (विवर्तित) |
| समता | प्रगतिशील; भुगतान क्षमता के अनुसार | प्रायः प्रतिगामी |
| आधार और संग्रह | संकीर्ण आधार; चोरी संभव | व्यापक आधार; सरल संग्रह |
| कीमतों पर प्रभाव | सीधे मुद्रास्फीतिकारी नहीं | कीमतें बढ़ाते हैं |
| भारतीय उदाहरण | व्यक्तिगत आयकर, निगम कर | GST, सीमा शुल्क, ईंधन और तंबाकू पर उत्पाद शुल्क |
| स्थिति | कर कौन वहन करता है | उदाहरण |
|---|---|---|
| माँग पूर्णतः बेलोच | पूरी तरह खरीदार | जीवन-रक्षक दवाएँ |
| माँग पूर्णतः लोचदार | पूरी तरह विक्रेता | विश्व बाज़ार में छोटी फर्म |
| पूर्ति पूर्णतः बेलोच | पूरी तरह विक्रेता (कर पूँजीकृत) | भूमि |
| माँग पूर्ति से कम लोचदार | अधिकतर खरीदार | पेट्रोल, सिगरेट |
| पूर्ति माँग से कम लोचदार | अधिकतर विक्रेता | फसल के समय शीघ्र नाशवान कृषि उपज |
मुख्य परीक्षा बिंदु
- आरंभ में ही कराघात, विवर्तन, कर भार और प्रभाव में अंतर करें; परीक्षक यह शब्दावली जाँचते हैं।
- कर भार आरेख सदा Pb, Ps, कर अंतराल और निर्भार हानि त्रिभुज सहित बनाएँ।
- लोच नियम सूत्र के रूप में लिखें और विशेष स्थितियाँ (भूमि, जीवन-रक्षक दवाएँ) दर्शाएँ।
- रैम्ज़ी का व्युत्क्रम लोच नियम और समता से उसका टकराव बताएँ, यह प्रिय विश्लेषणात्मक बिंदु है।
- 15–20 अंक के प्रश्नों में प्रत्यक्ष बनाम अप्रत्यक्ष करों पर हिक्स-जोसेफ़ बनाम लिटिल बहस लाएँ।
- भारतीय उदाहरण: GST 2017 और GST 2.0 (2025), निगम कर कटौती (2019), आयकर अधिनियम 2025।
- आम गलती: यह कहना कि जिस पर कर कानूनी रूप से लगता है वही सदा उसे वहन करता है।
क्या आप जानते हैं?
- कर भार की युक्ति: 'जो भाग सकता है वह कर से बच जाता है।' अधिक लोचदार पक्ष (विकल्प पर जा सकने वाले खरीदार या विक्रेता) कम भार उठाता है।
सब्सिडी, कराधान की सीमाएँ और कर सुधार
सब्सिडी एक ऋणात्मक कर है: यह खरीदारों द्वारा दी गई कीमत घटाती या विक्रेताओं को मिली कीमत बढ़ाती है, और इसका लाभ लोचों के अनुसार बँटता है, तथा जब तक यह किसी बाह्यता को न सुधारे, निर्भार हानि होती है। सब्सिडी योग्यता वस्तुओं और धनात्मक बाह्यताओं के लिए उचित है पर महँगी, खराब लक्षित और विकृतिकारी हो सकती है। कराधान की भी सीमाएँ हैं: कर देय क्षमता (डाल्टन, फ़िंडले शिरास, कॉलिन क्लार्क) और लैफ़र वक्र, जिसके शिखर के बाद ऊँची दरें राजस्व घटाती हैं। भारत में कर सुधार, चेलैया समिति (1991) से GST (2017) और GST 2.0 (2025) तक, व्यापक आधार, मध्यम दरों और सरल प्रशासन का लक्ष्य रखते आए हैं।
सरल शब्दों में
सब्सिडी वह पैसा या कीमत में कटौती है जो सरकार देती है ताकि लोग कोई चीज़ सस्ते में खरीद सकें, जैसे LPG सिलेंडर, उर्वरक या राशन की दुकान से चावल।
यह करदाताओं द्वारा चुकाए गए छूट कूपन जैसी है: यह गरीबों की मदद करती है, पर सबको दी जाए तो बहुत महँगी पड़ती है और दुरुपयोग हो सकता है।
कर भी अनंत रूप से नहीं बढ़ सकते; एक बिंदु के बाद लोग कम काम करते हैं या आय छिपाते हैं, अतः राजस्व गिरता है।
UPSC सब्सिडी के प्रभाव, नकद बनाम वस्तु रूप में हस्तांतरण, लैफ़र वक्र और भारत के कर सुधार पूछता है।
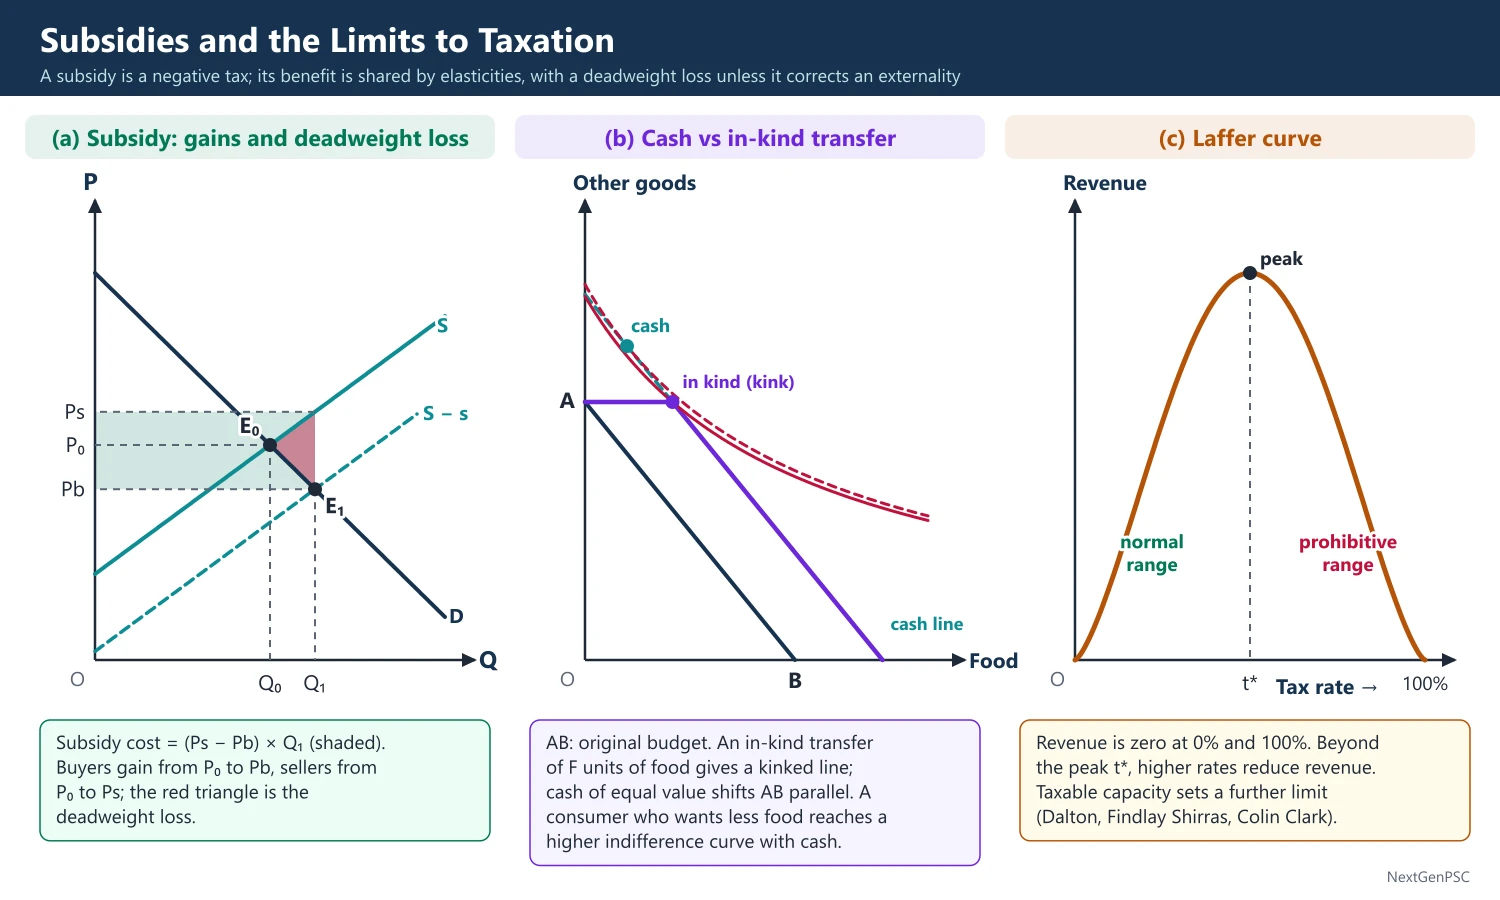
1. अवधारणाएँ और परिभाषाएँ
सब्सिडी: सरकार द्वारा भुगतान जो किसी वस्तु के उत्पादन या खरीद की लागत को बाज़ार लागत से नीचे लाता है; यह स्पष्ट (बजटीय नकद) या अंतर्निहित (सार्वजनिक सेवाओं का कम मूल्य निर्धारण, कर व्यय) हो सकती है।
रूप: उत्पादक सब्सिडी (किसानों को उर्वरक, बिजली और जल पर आदान सब्सिडी), उपभोक्ता सब्सिडी (सार्वजनिक वितरण प्रणाली के तहत खाद्यान्न, LPG), निर्यात सब्सिडी, ब्याज सब्सिडी, और नकद या वस्तु रूप में हस्तांतरण।
योग्यता और गैर-योग्यता सब्सिडी: NIPFP अध्ययन Government Subsidies in India (डी.के. श्रीवास्तव आदि, 1997) का वर्गीकरण: योग्यता सब्सिडी बड़े बाह्य लाभ वाली वस्तुओं (प्राथमिक शिक्षा, स्वास्थ्य, स्वच्छता) को; गैर-योग्यता सब्सिडी मुख्यतः निजी लाभ वाली वस्तुओं को; अध्ययन ने 1994–95 के लिए कुल स्पष्ट और अंतर्निहित सब्सिडी GDP का लगभग 14% आँकी, जिनमें अधिकांश गैर-योग्यता थीं।
कर व्यय: छूटों, कटौतियों और रियायतों से छोड़ा गया राजस्व; भारत का केंद्रीय बजट हर वर्ष कर प्रोत्साहनों के राजस्व प्रभाव का विवरण प्रकाशित करता है।
2. सब्सिडी के आर्थिक प्रभाव
कीमत और मात्रा: प्रति-इकाई सब्सिडी पूर्ति को सब्सिडी की राशि से नीचे खिसकाती है; खरीदार कम देते हैं, विक्रेताओं को अधिक मिलता है, और मात्रा बढ़ती है।
लाभ का भार: खरीदारों का अंश = Es/(Es + Ed), विक्रेताओं का अंश = Ed/(Es + Ed); बेलोच पूर्ति वाली वस्तु पर सब्सिडी मुख्यतः दुर्लभ आदान के स्वामियों को लाभ देती है (जैसे भूमि लगान बढ़ता है)।
निर्भार हानि: सब्सिडी की लागत उपभोक्ताओं और उत्पादकों के लाभ से एक त्रिभुज जितनी अधिक है, क्योंकि ऐसी इकाइयाँ उत्पादित होती हैं जिनकी लागत खरीदारों के लिए उनके मूल्य से अधिक है।
उचित स्थितियाँ: धनात्मक बाह्यताएँ (टीकाकरण, अनुसंधान एवं विकास, स्वच्छ ऊर्जा), योग्यता वस्तुएँ, शिशु उद्योग, और गरीबों को कीमत आघातों से बचाना।
समस्याएँ: राजकोषीय भार, रिसाव और खराब लक्ष्यीकरण (लाभ गैर-गरीबों द्वारा हड़पना), आदान उपयोग की विकृति (मुफ़्त बिजली से यूरिया और भूजल का अति-उपयोग), पर्यावरण क्षति, और वापसी की राजनीतिक कठिनाई।
3. नकद बनाम वस्तु रूप में हस्तांतरण
मानक परिणाम: समान बजट लागत पर नकद हस्तांतरण प्राप्तकर्ता को वस्तु रूप हस्तांतरण से कम से कम उतने ऊँचे तटस्थता वक्र पर छोड़ता है, क्योंकि यह स्वतंत्र चयन देता है।
कब दोनों बराबर: यदि प्राप्तकर्ता वैसे भी वस्तु रूप मात्रा से अधिक उपभोग करता (अंतःसीमांत हस्तांतरण), तो दोनों समतुल्य हैं।
वस्तु रूप के पक्ष में: पितृसत्तात्मकता और योग्यता वस्तुएँ (समाज केवल उपयोगिता नहीं, पोषण की चिंता करता है), स्व-लक्ष्यीकरण (मोटे अनाज केवल गरीबों को आकर्षित करते हैं), मुद्रास्फीति से सुरक्षा, और परिवार के भीतर नियंत्रण (भोजन महिलाओं और बच्चों तक पहुँचता है)।
भारत का बदलाव: प्रत्यक्ष लाभ हस्तांतरण (1 जनवरी 2013 से) और आर्थिक सर्वेक्षण 2014–15 में नामित JAM त्रयी (जन धन, आधार, मोबाइल) ने LPG (PAHAL, 2014–15), छात्रवृत्तियाँ और PM-KISAN (2019) को नकद में बदला; खाद्यान्न अधिकांशतः वस्तु रूप में है, PMGKAY के तहत मुफ़्त अनाज के साथ।
4. कराधान की सीमाएँ
कर देय क्षमता: ह्यू डाल्टन ने निरपेक्ष कर देय क्षमता (अर्थव्यवस्था पर हानिकारक प्रभाव के बिना ली जा सकने वाली अधिकतम राशि) को सापेक्ष क्षमता (क्षेत्रों या समूहों के बीच उचित अंश) से अलग किया; जी. फ़िंडले शिरास ने इसे वह सीमा बताया जिसके बाद अतिरिक्त कराधान उत्पादक क्षमता घटाता है।
कॉलिन क्लार्क की सीमा: कॉलिन क्लार्क (1945) ने कहा कि राष्ट्रीय आय के लगभग 25% से अधिक कराधान लागतों पर दबाव से मुद्रास्फीति लाएगा; बाद के अनुभव (अनेक यूरोपीय देश 40% से ऊपर) ने दिखाया कि कोई निश्चित सीमा नहीं है।
निर्धारक: आय का स्तर और वितरण, अनौपचारिक क्षेत्र का आकार, कर नैतिकता और अनुपालन, प्रशासन की कुशलता, कर राजस्व का उपयोग (उत्पादक व्यय हो तो क्षमता बढ़ती है), राजनीतिक स्वीकृति और अंतर्राष्ट्रीय कर प्रतिस्पर्धा।
लैफ़र वक्र: आर्थर लैफ़र (1974) से संबद्ध; 0% और 100% कर दर पर कर राजस्व शून्य है, अतः किसी मध्यवर्ती दर t* पर अधिकतम होता है; t* से ऊपर दरें घटाने से राजस्व बढ़ता है; विचार पुराना है (इब्न ख़ल्दून, 14वीं सदी; कीन्स ने भी इसका उल्लेख किया)।
लैफ़र पर प्रमाण: अधिकांश अर्थशास्त्री पाते हैं कि विकसित अर्थव्यवस्थाएँ औसत दरों के लिए शिखर से नीचे हैं; बहुत ऊँची शीर्ष सीमांत दरें (लगभग 70% से ऊपर) गलत पक्ष में हो सकती हैं; भारत में शीर्ष व्यक्तिगत आयकर दर 97.75% (1970 के दशक का आरंभ) से घटाने के बाद का अनुभव बेहतर अनुपालन का संकेत देता है (विवादित)।
कर प्रतिस्पर्धा: गतिशील पूँजी निगम कर दरों को सीमित करती है; OECD/G20 समावेशी ढाँचे ने अक्टूबर 2021 में दो-स्तंभ समाधान पर सहमति की, जिसमें 15% वैश्विक न्यूनतम निगम कर (स्तंभ दो) शामिल है।
5. कर सुधार: सिद्धांत और भारतीय अनुभव
सिद्धांत: व्यापक आधार और नीची दरें, तटस्थता, सरलता, कम छूटें, गंतव्य पर उपभोग का कराधान, सोपानी प्रभाव समाप्त करने के लिए इनपुट टैक्स क्रेडिट, और आधार बढ़ाने के लिए तकनीक का प्रयोग।
राजा चेलैया कर सुधार समिति (1991–93): कम और नीची आयकर दरें, नीची निगम कर दर, व्यापक आधार, सीमा शुल्क में कटौती और VAT की ओर बढ़ने की सिफ़ारिश की।
पहले के कदम: MODVAT (1986), CENVAT (2000) और राज्य VAT (अप्रैल 2005 से) ने इनपुट क्रेडिट दिए और सोपानी प्रभाव घटाया।
विजय केलकर कार्य बल (2002): प्रत्यक्ष और अप्रत्यक्ष करों पर: छूट सीमा बढ़ाना, छूटें घटाना, तकनीक का प्रयोग (कर सूचना नेटवर्क, PAN); FRBM पर केलकर कार्य बल (2004) ने राष्ट्रीय GST प्रस्तावित किया।
प्रत्यक्ष कर संहिता (2009–10 के मसौदे): आयकर अधिनियम, 1961 को बदलने का प्रस्ताव; यह व्यपगत हो गई; विचार आयकर अधिनियम, 2025 के रूप में पुनर्जीवित हुआ, जो 1 अप्रैल 2026 से लागू है।
कर प्रशासन सुधार आयोग (पार्थसारथी शोम, 2014): करदाता-केंद्रित, एकीकृत प्रशासन की सिफ़ारिश की।
GST (1 जुलाई 2017): 101वाँ संविधान संशोधन (2016); GST परिषद सहित गंतव्य-आधारित दोहरा GST; 22 सितंबर 2025 से GST 2.0 ने दरों को मुख्यतः 5% और 18% तथा 40% विशेष दर में सरल किया।
हाल के प्रत्यक्ष कर सुधार: निगम कर कटौती (2019), वैकल्पिक नई व्यक्तिगत कर व्यवस्था (2020, 2023–24 से डिफ़ॉल्ट), फ़ेसलेस मूल्यांकन (2020), और नई व्यवस्था में ₹12 लाख की शून्य-कर सीमा (बजट 2025–26)।
6. बनाए जाने वाले आरेख
सब्सिडी आरेख: माँग D और पूर्ति S को E0 पर मिलते खींचें; पूर्ति को सब्सिडी s से नीचे S − s पर खिसकाएँ; नया साम्य E1 नीची खरीदार कीमत Pb और ऊँची मात्रा Q1 पर; विक्रेता कीमत Ps, Q1 के ऊपर मूल S पर; सब्सिडी लागत आयत (Ps − Pb) × Q1; उपभोक्ता लाभ, उत्पादक लाभ और Q0 तथा Q1 के बीच निर्भार हानि त्रिभुज दिखाएँ।
नकद बनाम वस्तु रूप: क्षैतिज अक्ष पर भोजन और ऊर्ध्व पर अन्य वस्तुएँ लें; मूल बजट रेखा AB; F इकाइयों का वस्तु रूप हस्तांतरण रेखा को F से दाईं ओर खिसकाता है पर एक ऊर्ध्वाधर खंड के साथ (मुड़ी रेखा); समान मूल्य का नकद हस्तांतरण पूरी रेखा को समानांतर खिसकाता है; ऐसा उपभोक्ता दिखाएँ जो नकद से ऊँचे तटस्थता वक्र पर पहुँचे।
लैफ़र वक्र: क्षैतिज अक्ष पर कर दर (0 से 100%) और ऊर्ध्व पर राजस्व लें; t* पर शिखर वाला उल्टा U; सामान्य क्षेत्र (बाएँ) और निषेधात्मक क्षेत्र (दाएँ) चिह्नित करें।
7. उदाहरण और अनुप्रयोग
उर्वरक सब्सिडी: परिवर्तनीय सब्सिडी के साथ स्थिर यूरिया कीमतें और P तथा K उर्वरकों के लिए पोषक-आधारित सब्सिडी (2010) से असंतुलित उपयोग (अधिक नाइट्रोजन) हुआ; नीम-लेपित यूरिया (2015) ने विचलन घटाया।
पेट्रोलियम: जून 2010 में पेट्रोल और अक्टूबर 2014 में डीज़ल विनियमन-मुक्त हुए, जिससे सब्सिडी भार घटा; LPG सब्सिडी DBT (PAHAL) में गई।
खाद्यान्न: राष्ट्रीय खाद्य सुरक्षा अधिनियम, 2013 ग्रामीण जनसंख्या के 75% और शहरी के 50% तक को कवर करता है; शांता कुमार समिति (2015) ने FCI पुनर्गठन, कवरेज घटाने और नकद हस्तांतरण की ओर जाने की सिफ़ारिश की।
विश्व: इंडोनेशिया (2015) में ईंधन सब्सिडी सुधार और ईरान का नकद हस्तांतरण सुधार (2010) सुधार को राजनीतिक रूप से संभव बनाने में क्षतिपूर्ति की भूमिका दिखाते हैं।
8. परीक्षा में प्रयोग
10 अंक: सब्सिडी परिभाषित करें, माँग-पूर्ति आरेख में उसका प्रभाव दिखाएँ और एक भारतीय उदाहरण दें।
15 अंक: कल्याण विश्लेषण सहित सब्सिडी के प्रभाव, साथ में नकद बनाम वस्तु रूप बहस और भारत का DBT।
20 अंक: कराधान की सीमाएँ (कर देय क्षमता, लैफ़र वक्र, कर प्रतिस्पर्धा) और चेलैया से GST 2.0 तथा आयकर अधिनियम 2025 तक भारत में कर सुधार।
मुख्य शब्द: योग्यता और गैर-योग्यता सब्सिडी, कर व्यय, निर्भार हानि, लक्ष्यीकरण, DBT, JAM, कर देय क्षमता, लैफ़र वक्र, व्यापक आधार नीची दर, इनपुट टैक्स क्रेडिट।
उद्धृत करने योग्य बिंदु: कर देय क्षमता की कॉलिन क्लार्क की 25% सीमा अनुभव से खंडित हुई है; कर देय क्षमता इस पर निर्भर है कि राजस्व का उपयोग कैसे होता है।
| वर्ष | सुधार | मुख्य परिवर्तन |
|---|---|---|
| 1986 | MODVAT | आदानों पर चुकाए उत्पाद शुल्क का क्रेडिट |
| 1991–93 | चेलैया कर सुधार समिति | कम, नीची दरें; व्यापक आधार; नीचा सीमा शुल्क |
| 2002 | केलकर कार्य बल | कम छूटें; तकनीक-आधारित प्रशासन |
| 2005 | राज्य VAT | राज्यों में इनपुट क्रेडिट वाले कर से बिक्री कर का प्रतिस्थापन |
| 2017 | GST | गंतव्य-आधारित दोहरा GST; GST परिषद |
| 2019 | निगम कर कटौती | 22% आधार दर; नई विनिर्माण फर्मों के लिए 15% |
| 2025 | GST 2.0 (22 सितंबर से) | मुख्यतः 5% और 18% स्लैब; 40% विशेष दर |
| 2026 | आयकर अधिनियम, 2025 (1 अप्रैल से) | आयकर अधिनियम, 1961 का प्रतिस्थापन |
मुख्य परीक्षा बिंदु
- सब्सिडी को ऋणात्मक कर मानकर कर भार का तर्क और आरेख दोहराएँ; निर्भार हानि स्पष्ट दिखाएँ।
- NIPFP ढाँचे से सब्सिडी वर्गीकृत करें (योग्यता और गैर-योग्यता, स्पष्ट और अंतर्निहित)।
- नकद बनाम वस्तु रूप उत्तरों में तटस्थता वक्र परिणाम दें, फिर वस्तु रूप के पक्ष में तर्क (पितृसत्तात्मकता, स्व-लक्ष्यीकरण, मुद्रास्फीति सुरक्षा)।
- कराधान की सीमाओं के लिए कर देय क्षमता (डाल्टन, शिरास) परिभाषित करें, कॉलिन क्लार्क की 25% सीमा की आलोचना करें और लैफ़र वक्र बनाएँ।
- कर सुधार के लिए कालक्रम (चेलैया, केलकर, VAT, GST 2017, GST 2.0 2025, आयकर अधिनियम 2025) और सिद्धांत (व्यापक आधार, नीची दरें) प्रस्तुत करें।
- आम गलती: लैफ़र वक्र को इस बात का प्रमाण बताना कि कर कटौती सदा राजस्व बढ़ाती है; यह केवल राजस्व-अधिकतम दर से ऊपर लागू है।
क्या आप जानते हैं?
- कहा जाता है कि आर्थर लैफ़र ने 1974 में डिक चेनी और डोनाल्ड रम्सफ़ेल्ड के लिए रेस्तराँ के नैपकिन पर अपना वक्र बनाया था; जूड वानिस्की ने यह कहानी और नाम लोकप्रिय किया।
सार्वजनिक उधार, बहिर्गमन प्रभाव और ऋण की सीमाएँ
जब व्यय राजस्व से अधिक होता है तो सरकारें उधार लेती हैं। सार्वजनिक ऋण भार है या नहीं, यह इस पर निर्भर है कि उसे कौन रखता है, वह किसका वित्तपोषण करता है और ब्याज दर (r) तथा संवृद्धि दर (g) का अंतर क्या है: यदि r, g से कम हो और प्राथमिक घाटे मध्यम हों तो ऋण अनुपात स्थिर रहता है (डोमर, 1944)। उधार ब्याज दरें बढ़ाकर निजी निवेश का बहिर्गमन (crowding out) कर सकता है, या कोई प्रभाव न डाले यदि परिवार भावी करों के लिए बचत करें (रिकार्डियन समतुल्यता, बैरो 1974), और मंदी में सार्वजनिक निवेश निजी निवेश को आकर्षित (crowd in) कर सकता है। भारत का राजकोषीय आधार 2026–27 से 2030–31 तक GDP के 50 ± 1% के केंद्रीय ऋण लक्ष्य पर आ गया।
सरल शब्दों में
जब सरकार अपनी आय से अधिक खर्च करती है तो बॉन्ड बेचकर उधार लेती है; पिछले सभी उधारों का योग सार्वजनिक ऋण है।
यह परिवार के गृह ऋण जैसा है: यदि आय ब्याज से तेज़ बढ़े तो उधार ठीक है, पर ब्याज लगातार जमा होता जाए तो खतरनाक।
भारी सरकारी उधार व्यवसायों के लिए ऋण महँगा भी कर सकता है, इसे बहिर्गमन प्रभाव कहते हैं।
UPSC ऋण का भार, IS-LM से बहिर्गमन प्रभाव, रिकार्डियन समतुल्यता और भारत कितना ऋण सुरक्षित रूप से उठा सकता है, यह पूछता है।
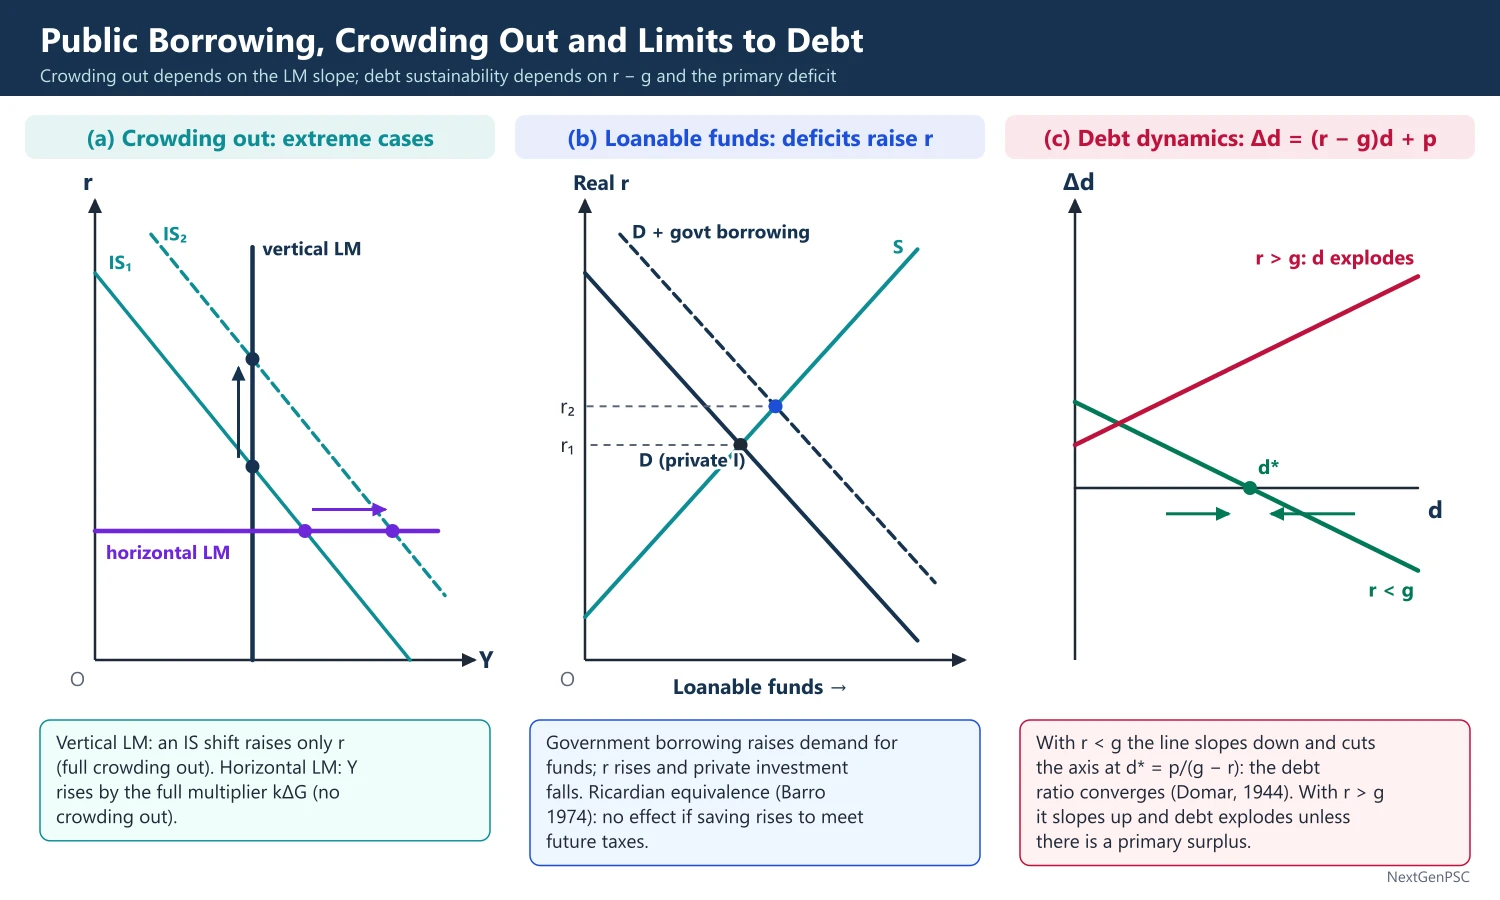
1. अवधारणाएँ और परिभाषाएँ
सार्वजनिक ऋण: पिछले उधार से उत्पन्न बकाया सरकारी देनदारियों का स्टॉक; आंतरिक (निवासियों का) या बाह्य (विदेशियों का), विपणन योग्य (बॉन्ड, ट्रेज़री बिल) या गैर-विपणन योग्य (लघु बचत, भविष्य निधि)।
घाटे के माप: राजकोषीय घाटा = कुल व्यय − (राजस्व प्राप्तियाँ + गैर-ऋण पूँजीगत प्राप्तियाँ), जो उधार आवश्यकता के बराबर है; प्राथमिक घाटा = राजकोषीय घाटा − ब्याज भुगतान; राजस्व घाटा = राजस्व व्यय − राजस्व प्राप्तियाँ।
बहिर्गमन प्रभाव: सरकारी व्यय या उधार बढ़ने से निजी व्यय (विशेषकर निवेश) में कमी, मुख्यतः ऊँची ब्याज दरों के माध्यम से; आकर्षण प्रभाव (crowding in) इसका विपरीत है।
रिकार्डियन समतुल्यता: यह प्रस्थापना कि सरकारी व्यय के दिए गए पथ के लिए ऋण या करों से वित्तपोषण का माँग पर समान प्रभाव है, क्योंकि विवेकशील परिवार भावी करों के लिए कर कटौती बचा लेते हैं; रॉबर्ट बैरो, 'Are Government Bonds Net Wealth?' (Journal of Political Economy, 1974) ने कहा; नाम डेविड रिकार्डो पर है, जिन्होंने इस पर चर्चा की पर व्यवहार में इसके सत्य होने पर संदेह किया।
2. सार्वजनिक ऋण का भार: बहस
प्रतिष्ठित मत: एडम स्मिथ और रिकार्डो ने सार्वजनिक ऋण को अपव्ययी माना, जो बचत को उत्पादक पूँजी से अनुत्पादक व्यय की ओर मोड़ता है।
कीन्स और लर्नर: अब्बा लर्नर (1948) ने कहा कि आंतरिक ऋण पूरे राष्ट्र पर भार नहीं क्योंकि 'हम इसे स्वयं के प्रति देनदार हैं': ब्याज करदाताओं से बॉन्डधारकों को हस्तांतरण है; बाह्य ऋण वास्तविक भार है क्योंकि भुगतान संसाधनों को विदेश भेजता है।
ब्यूकैनन की चुनौती: जेम्स ब्यूकैनन, Public Principles of Public Debt (1958), ने कहा कि भार भावी पीढ़ियों पर पड़ता है जिन्हें ऐसे ऋण की सेवा के लिए कर देने पड़ते हैं जिसका लाभ उन्होंने नहीं चुना।
जीवन-चक्र दृष्टि: बोवेन, डेविस और कोप्फ़ (1960) ने दिखाया कि यदि वर्तमान पीढ़ी सेवानिवृत्ति से पहले बॉन्ड बेचकर आय उपभोग कर ले, तो भार अगली पीढ़ी पर जाता है।
मोदिग्लियानी (1961): वास्तविक भार भावी पीढ़ियों को विरासत में मिला छोटा पूँजी स्टॉक है जब ऋण निजी पूँजी को विस्थापित करता है (बहिर्गमन); उत्पादक सार्वजनिक पूँजी का वित्तपोषण करने वाला ऋण कोई शुद्ध भार नहीं छोड़ता।
अन्य भार: ब्याज चुकाने के लिए आवश्यक करों से विकृति (अतिरिक्त भार), करदाताओं से अमीर बॉन्डधारकों को हस्तांतरण (प्रतिगामी), और राजकोषीय लचीलेपन की हानि।
3. IS-LM मॉडल में बहिर्गमन प्रभाव
क्रियाविधि: बॉन्ड-वित्तपोषित G वृद्धि IS को दाईं ओर खिसकाती है; ऊँची आय मुद्रा माँग बढ़ाती है; स्थिर मुद्रा पूर्ति पर ब्याज दर बढ़ती है; ऊँचा r निजी निवेश घटाता है; Y में अंतिम वृद्धि सरल गुणक (multiplier) से कम होती है (स्थिर r पर ΔY = kΔG)।
मात्रा ढालों पर निर्भर: पूर्ण बहिर्गमन जब LM ऊर्ध्वाधर हो (प्रतिष्ठित स्थिति: मुद्रा माँग ब्याज-संवेदी नहीं) या IS बहुत सपाट हो (निवेश बहुत ब्याज-संवेदी); शून्य बहिर्गमन जब LM क्षैतिज हो (तरलता जाल) या निवेश ब्याज-बेलोच हो।
समायोजन: यदि केंद्रीय बैंक r स्थिर रखने के लिए मुद्रा बढ़ाए (मुद्रीकरण), तो बहिर्गमन समाप्त होता है, पर मुद्रास्फीति जोखिम बढ़ता है।
संपत्ति प्रभाव: ब्लाइंडर और सोलो (1973) ने बताया कि संपत्ति के रूप में रखे बॉन्ड मुद्रा माँग (LM बाईं ओर, अधिक बहिर्गमन) और उपभोग (IS दाईं ओर) बढ़ाते हैं।
खुली अर्थव्यवस्था: तिरती दरों और पूँजी गतिशीलता में ऊँची ब्याज दरें पूँजी खींचती हैं, मुद्रा का अधिमूल्यन होता है और शुद्ध निर्यात गिरता है (मुंडेल-फ्लेमिंग); बहिर्गमन व्यापार संतुलन से होकर काम करता है।
आकर्षण प्रभाव: निष्क्रिय संसाधनों वाली मंदी में, या जब अवसंरचना में सार्वजनिक निवेश निजी पूँजी की उत्पादकता बढ़ाए, सार्वजनिक व्यय निजी निवेश बढ़ा सकता है (त्वरक प्रभाव; सार्वजनिक पूँजी पर ऐशॉयर, 1989)।
4. रिकार्डियन समतुल्यता: शर्तें और आलोचना
आवश्यक मान्यताएँ: विरासत से जुड़े अनंत-जीवी या परोपकारी परिवार, उधार बाधाओं के बिना पूर्ण पूँजी बाज़ार, एकमुश्त कर, विवेकशील दूरदर्शिता, और सरकार तथा परिवारों के लिए समान ब्याज दर।
आलोचना: अनेक परिवार तरलता-बाधित हैं (वे कर कटौती खर्च करते हैं), लोग अदूरदर्शी हैं, कर विकृतिकारी हैं, और जनसंख्या बढ़ती है (नए करदाता भार बाँटते हैं); अनुभवजन्य प्रमाण अधिकतम आंशिक रिकार्डियन व्यवहार का समर्थन करते हैं।
सत्य होने पर निहितार्थ: घाटे ब्याज दरें नहीं बढ़ाते या निवेश का बहिर्गमन नहीं करते, और राजकोषीय नीति का कोई माँग प्रभाव नहीं।
5. ऋण गतिकी और धारणीयता
ऋण संचय समीकरण: Δd ≈ (r − g)·d + p, जहाँ d ऋण-GDP अनुपात, r ऋण पर मौद्रिक ब्याज दर, g मौद्रिक GDP वृद्धि और p GDP के अंश के रूप में प्राथमिक घाटा है।
डोमर की शर्त: एवसे डोमर, 'The Burden of the Debt and the National Income' (1944): यदि सरकार स्थिर घाटा अनुपात b रखे और मौद्रिक आय g से बढ़े, तो ऋण अनुपात d* = b/g की ओर अभिसरित होता है; जब तक अर्थव्यवस्था बढ़ती है, ऋण धारणीय है।
ऋण-स्थिरकारी प्राथमिक संतुलन: p* = −(r − g)·d; यदि r, g से कम हो तो देश छोटा प्राथमिक घाटा रखकर भी d स्थिर रख सकता है; यदि r, g से अधिक हो तो प्राथमिक अधिशेष चाहिए।
ओलिवियर ब्लांशार (2019): अपने अध्यक्षीय संबोधन 'Public Debt and Low Interest Rates' में उन्होंने कहा कि जब r लगातार g से नीचे हो, ऋण की राजकोषीय लागत कम है (2022–23 में ब्याज दरें बढ़ने के बाद विवादित)।
उधार की सीमाएँ: ऋण तब अधारणीय होता है जब बाज़ार पुनर्भुगतान पर संदेह करते हैं, जिससे जोखिम प्रीमियम और r बढ़ते हैं (स्व-पूर्ण संकट); बाह्य और विदेशी मुद्रा ऋण जोखिम बढ़ाते हैं ('original sin', आइकनग्रीन और हॉसमैन, 1999)।
ऋण सीमाएँ: रेनहार्ट और रोगॉफ़, 'Growth in a Time of Debt' (2010), ने बताया कि GDP के 90% से ऊपर संवृद्धि तेज़ी से गिरती है; हर्नडन, ऐश और पोलिन (2013) ने कोडिंग और भारांकन त्रुटियाँ और बहुत कमज़ोर परिणाम पाए; सार्वभौमिक सीमा का अस्तित्व विवादित है।
ऋण शोधन के तरीके: निक्षेप निधि, नीची ब्याज दरों में रूपांतरण, अधिशेष बजट, पूँजी उद्ग्रहण, संवृद्धि, मुद्रास्फीति (वास्तविक ऋण घटाती है) और चरम स्थितियों में अस्वीकार या पुनर्गठन।
6. बनाए जाने वाले आरेख
IS-LM बहिर्गमन: (Y, r) तल में IS1 और LM को E1 (Y1, r1) पर मिलते खींचें; IS को kΔG क्षैतिज दूरी से IS2 पर खिसकाएँ; स्थिर r1 पर Y3 = Y1 + kΔG चिह्नित करें; नया साम्य E2, Y2 (Y3 से कम) और r2 (ऊँचा) पर; Y3 − Y2 दूरी को बहिर्गमन लिखें।
चरम स्थितियाँ: ऊर्ध्वाधर LM (पूर्ण बहिर्गमन: IS खिसकने से केवल r बढ़ता है) और क्षैतिज LM (शून्य बहिर्गमन: Y पूरे गुणक से बढ़ता है)।
ऋण योग्य कोष आरेख: ऊर्ध्व अक्ष पर वास्तविक ब्याज दर और क्षैतिज पर ऋण योग्य कोष लें; सरकारी उधार माँग को दाईं ओर खिसकाता है (या राष्ट्रीय बचत घटाकर पूर्ति को बाईं ओर); ब्याज दर बढ़ती है और निजी निवेश गिरता है।
ऋण गतिकी चरण रेखा: क्षैतिज अक्ष पर d और ऊर्ध्व पर Δd लें; Δd = (r − g)d + p एक सीधी रेखा है; r, g से कम हो तो यह नीचे झुकती है और स्थिर d* पर अक्ष काटती है; r, g से अधिक हो तो ऊपर चढ़ती है और d विस्फोटक होता है।
7. उदाहरण और अनुप्रयोग
भारत के ऋण लक्ष्य: FRBM समीक्षा समिति (एन.के. सिंह, 2017) ने सामान्य सरकारी ऋण GDP का 60% (केंद्र 40%, राज्य 20%) सुझाया; 2026–27 से केंद्रीय बजट ऋण को राजकोषीय आधार बनाता है, 2026–27 के लिए केंद्रीय सरकारी ऋण GDP का 55.6% बजटित (2025–26 RE में 56.1%) और 2030–31 तक 50 ± 1% का लक्ष्य; 2026–27 के लिए राजकोषीय घाटा GDP का 4.3% बजटित है।
भारत का जोखिम घटाने वाली विशेषताएँ: ऋण अधिकांशतः घरेलू, रुपये में और दीर्घावधि है, और मौद्रिक संवृद्धि प्रायः प्रभावी ब्याज दर से अधिक रही है।
भारत में बहिर्गमन: ऊँचे सरकारी उधार और SLR ने ऐतिहासिक रूप से बैंक निधियों को पहले ही हथिया लिया (वित्तीय दमन); 1980 के दशक का राजकोषीय विस्तार 1991 के संकट से पहले हुआ।
विश्व: यूरो क्षेत्र का संप्रभु ऋण संकट (यूनान, 2010–12) राष्ट्रीय केंद्रीय बैंक के बिना उधार की सीमाएँ दिखाता है; जापान GDP के 200% से अधिक ऋण नीची ब्याज दरों पर उठाता है क्योंकि वह घरेलू रूप से रखा गया है।
8. परीक्षा में प्रयोग
10 अंक: बहिर्गमन प्रभाव परिभाषित करें, कुछ पंक्तियों में IS-LM पर दिखाएँ और चरम स्थितियाँ बताएँ।
15 अंक: ऋण भार बहस (लर्नर, ब्यूकैनन, मोदिग्लियानी) या शर्तों और आलोचना सहित रिकार्डियन समतुल्यता।
20 अंक: ऋण गतिकी समीकरण, डोमर की शर्त, उधार की सीमाएँ, सीमा-बहस और 2026–27 के आँकड़ों सहित भारत का नया ऋण आधार।
मुख्य शब्द: राजकोषीय घाटा, प्राथमिक घाटा, बहिर्गमन, आकर्षण, रिकार्डियन समतुल्यता, r − g, ऋण धारणीयता, डोमर शर्त, वित्तीय दमन।
उद्धरण: लर्नर का वाक्यांश कि आंतरिक सार्वजनिक ऋण वह है जो 'हम स्वयं के प्रति देनदार हैं'।
| मत | अर्थशास्त्री और वर्ष | मुख्य तर्क |
|---|---|---|
| प्रतिष्ठित | स्मिथ (1776), रिकार्डो (1817) | ऋण बचत को उत्पादक पूँजी से हटाता है |
| कार्यात्मक वित्त | लर्नर (1943, 1948) | आंतरिक ऋण स्वयं के प्रति; कोई राष्ट्रीय भार नहीं |
| अंतर-पीढ़ीगत | ब्यूकैनन (1958) | भावी करदाता भार उठाते हैं |
| पूँजी स्टॉक | मोदिग्लियानी (1961) | भार = ऋण द्वारा पूँजी के बहिर्गमन से विरासत में कम पूँजी स्टॉक |
| रिकार्डियन समतुल्यता | बैरो (1974) | ऋण और कर समतुल्य; माँग पर कोई प्रभाव नहीं |
| धारणीयता | डोमर (1944); ब्लांशार (2019) | संवृद्धि ब्याज दर से अधिक हो तो ऋण अनुपात स्थिर |
मुख्य परीक्षा बिंदु
- IS-LM बहिर्गमन आरेख बनाएँ और गुणक खिसकाव तथा Y में वास्तविक वृद्धि के अंतर को चिह्नित करें; अधिकांश प्रश्नों का मूल यही है।
- दिखाएँ कि बहिर्गमन की मात्रा IS और LM के ढालों पर निर्भर है, और मंदी तथा अवसंरचना निवेश में आकर्षण प्रभाव की चर्चा करें।
- ऋण गतिकी समीकरण और डोमर का परिणाम d* = b/g लिखें; परीक्षक r − g शर्त को महत्व देते हैं।
- ऋण भार को एक मत के बजाय बहस (लर्नर बनाम ब्यूकैनन बनाम मोदिग्लियानी) के रूप में प्रस्तुत करें।
- भारत के वर्तमान आँकड़े प्रयोग करें: केंद्रीय ऋण GDP का 55.6% (2026–27 BE), 2030–31 तक 50 ± 1% लक्ष्य, राजकोषीय घाटा 4.3% (2026–27 BE)।
- ऋण सीमाओं के विवादित होने की जानकारी दिखाने के लिए रेनहार्ट-रोगॉफ़ विवाद का उल्लेख करें।
- आम गलती: रिकार्डियन समतुल्यता को स्वतः सत्य मानना; उसकी कठोर शर्तें सूचीबद्ध करें।
क्या आप जानते हैं?
- मितव्ययिता के पक्ष में व्यापक रूप से उद्धृत रेनहार्ट-रोगॉफ़ की 90% ऋण सीमा को 2013 में स्नातकोत्तर छात्र थॉमस हर्नडन ने चुनौती दी, जिसने कक्षा असाइनमेंट के लिए इसे दोहराते समय एक्सेल त्रुटि पाई।
सार्वजनिक व्यय: वृद्धि के सिद्धांत और प्रभाव
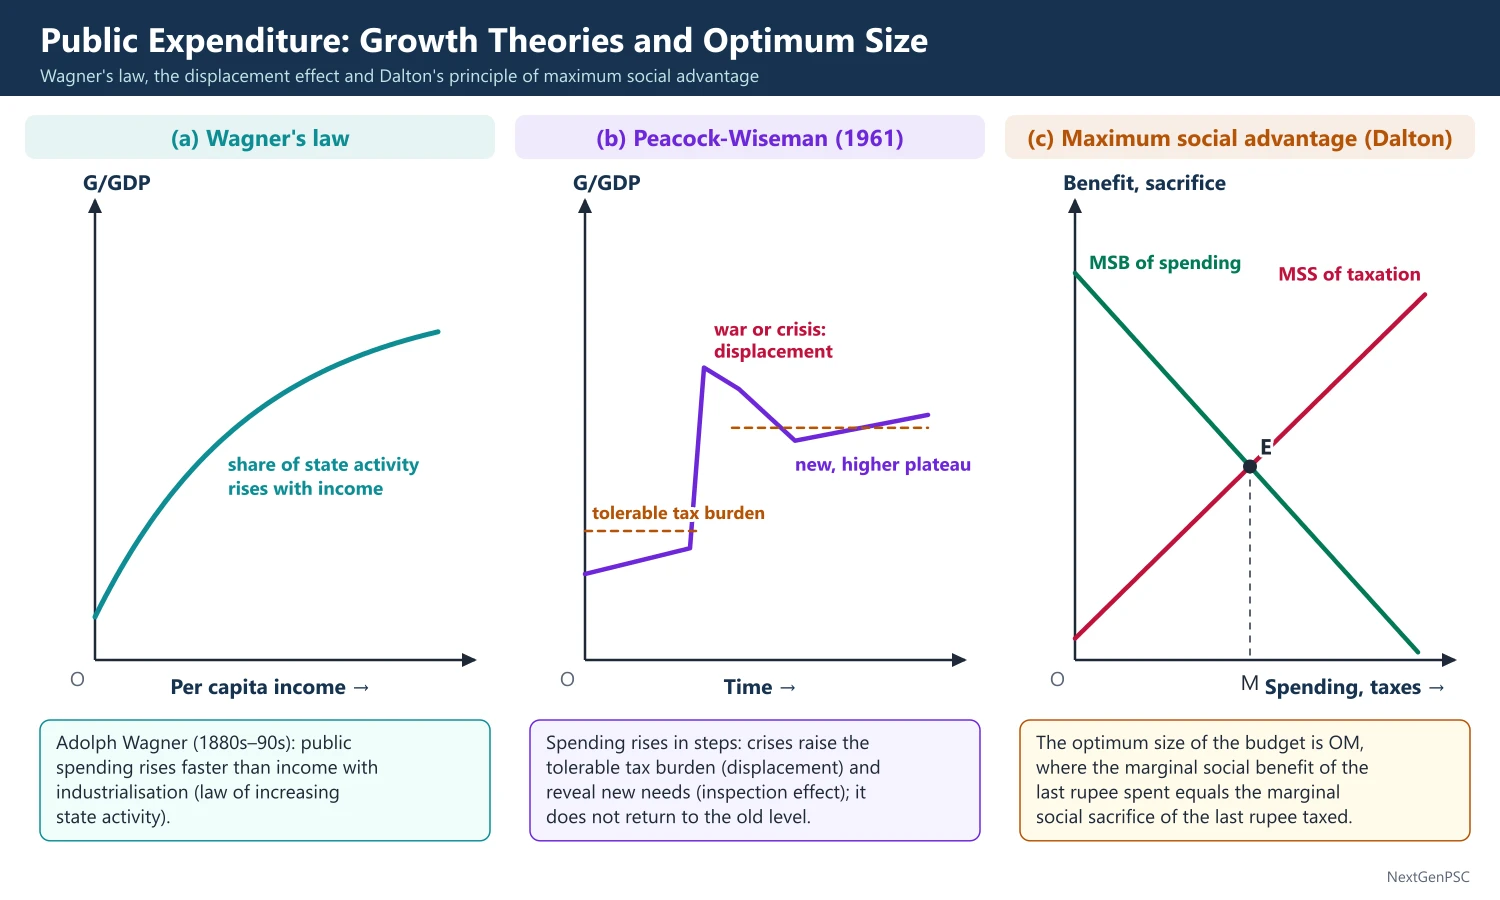
पिछली सदी में अधिकांश देशों में सार्वजनिक व्यय राष्ट्रीय आय से तेज़ बढ़ा है। वैगनर का नियम (एडोल्फ़ वैगनर, 1880–90 का दशक) इसे औद्योगीकरण के साथ राज्य गतिविधि में दीर्घकालीन वृद्धि के रूप में समझाता है; पीकॉक और वाइज़मैन (1961) इसे युद्धों और संकटों के बाद सीढ़ीनुमा विस्थापन प्रभाव के रूप में समझाते हैं; मसग्रेव और रोस्टो व्यय की संरचना को विकास की अवस्थाओं से जोड़ते हैं; और बॉमोल का लागत रोग सेवाओं की बढ़ती सापेक्ष लागत समझाता है। व्यय उत्पादन, वितरण, स्थिरता (गुणक से) और संवृद्धि को प्रभावित करता है, और डाल्टन का अधिकतम सामाजिक लाभ का सिद्धांत आदर्श आकार तय करता है।
सरल शब्दों में
सार्वजनिक व्यय वह है जो सरकार वेतन, पेंशन, सड़कों, विद्यालयों, रक्षा, सब्सिडी और ब्याज पर खर्च करती है।
जैसे परिवार अमीर होने पर शिक्षा और स्वास्थ्य पर अधिक खर्च करता है, वैसे ही देशों के विकसित होने पर लोग राज्य से अधिक सेवाएँ माँगते हैं।
सरकारी व्यय रोज़गार और आय भी सृजित करता है, इसीलिए मंदी में इसे बढ़ाया जाता है।
UPSC वैगनर का नियम, पीकॉक-वाइज़मैन परिकल्पना और भारतीय उदाहरणों सहित सार्वजनिक व्यय के प्रभाव पूछता है।
1. अवधारणाएँ और वर्गीकरण
सार्वजनिक व्यय: केंद्र, राज्य और स्थानीय सरकारों द्वारा वस्तुओं, सेवाओं, हस्तांतरणों और निवेश पर व्यय।
उपभोगी बनाम हस्तांतरण व्यय: ए.सी. पीगू ने वास्तविक संसाधनों का उपयोग करने वाले व्यय (वेतन, सड़कें) को क्रय शक्ति पुनर्वितरित करने वाले हस्तांतरणों (पेंशन, ब्याज, सब्सिडी) से अलग किया।
राजस्व बनाम पूँजीगत व्यय: राजस्व व्यय परिसंपत्तियाँ नहीं बनाता (वेतन, ब्याज, सब्सिडी); पूँजीगत व्यय परिसंपत्तियाँ बनाता या देनदारियाँ घटाता है (सड़कें, राज्यों को ऋण, ऋण चुकौती)।
विकासात्मक बनाम गैर-विकासात्मक: सामाजिक और आर्थिक सेवाएँ बनाम रक्षा, प्रशासन और ब्याज।
भारत का बजट वर्गीकरण: योजना/गैर-योजना भेद 2017–18 से समाप्त किया गया (सार्वजनिक व्यय के कुशल प्रबंधन पर सी. रंगराजन समिति, 2011 के बाद); अब व्यय राजस्व और पूँजीगत तथा केंद्रीय योजनाओं, केंद्र प्रायोजित योजनाओं और स्थापना व्यय के रूप में दिखाया जाता है।
2. राज्य गतिविधि में वृद्धि का वैगनर नियम
कथन: एडोल्फ़ वैगनर (जर्मन अर्थशास्त्री, 1880 और 1890 के दशक में लेखन) ने देखा कि औद्योगीकरण के साथ प्रति व्यक्ति आय बढ़ने पर सार्वजनिक क्षेत्र अर्थव्यवस्था से तेज़ बढ़ता है, अतः GDP में सार्वजनिक व्यय का अंश बढ़ता है।
दिए गए कारण: (i) शहरीकरण और जटिलता के साथ प्रशासनिक और सुरक्षात्मक कार्य बढ़ते हैं (कानून, व्यवस्था, विनियमन); (ii) शिक्षा और स्वास्थ्य जैसी सांस्कृतिक और कल्याण सेवाएँ आय-लोचदार ('विलासिता' वस्तुएँ) हैं; (iii) प्राकृतिक एकाधिकार और बड़े पैमाने के निवेश को राज्य स्वामित्व या नियंत्रण चाहिए।
औपचारिक रूप: अर्थशास्त्री इसे एक से अधिक सार्वजनिक व्यय की आय लोच के रूप में परखते हैं, G = f(GDP), G/N = f(GDP/N) (गुप्ता) और G/GDP = f(GDP/N) (मसग्रेव) जैसे रूपों से।
आलोचनाएँ: यह राजनीतिक चयन के सिद्धांत के बिना ऐतिहासिक सामान्यीकरण है; युद्धों और संकटों की उपेक्षा करता है; कार्य-कारण व्यय से आय की ओर भी हो सकता है (कीन्सवादी मत); प्रमाण मिश्रित हैं, आरंभिक अवस्थाओं के विकासशील देशों में अधिक मज़बूत; भारत पर अध्ययन अवधि और पद्धति के अनुसार मिश्रित परिणाम देते हैं।
3. पीकॉक-वाइज़मैन परिकल्पना
स्रोत: एलन पीकॉक और जैक वाइज़मैन, The Growth of Public Expenditure in the United Kingdom (1961), 1890 से 1955 तक के ब्रिटिश आँकड़ों पर आधारित।
मूल विचार: सरकारी व्यय नागरिकों द्वारा स्वीकार्य 'कराधान के सहनीय भार' से सीमित है; सामान्य समय में यह धीरे बदलता है, अतः व्यय सुचारु रूप से बढ़ता है।
विस्थापन प्रभाव: युद्ध और सामाजिक उथल-पुथल ऊँचे व्यय और कर लागू करते हैं; लोग ऊँची कर सहनशीलता स्वीकार कर लेते हैं, और संकट के बाद व्यय पुराने स्तर पर नहीं लौटता, अतः यह सीढ़ियों में बढ़ता है।
निरीक्षण प्रभाव: संकट सामाजिक समस्याएँ (गरीबी, स्वास्थ्य) उजागर करते हैं जिन्हें नागरिक फिर सरकार से हल करवाना चाहते हैं।
संकेंद्रण प्रभाव: संकटों के दौरान सार्वजनिक व्यय में स्थानीय सरकारों की तुलना में केंद्र सरकार का अंश बढ़ता है।
आलोचनाएँ: बड़े युद्धों के बिना देशों में सीढ़ीनुमा वृद्धि कम स्पष्ट है; 1970 के बाद कल्याण व्यय की वृद्धि युद्धों के बिना हुई; यह दीर्घकालीन स्तर से अधिक समय को समझाती है।
4. व्यय वृद्धि के अन्य सिद्धांत
मसग्रेव-रोस्टो विकास मॉडल: विकास की आरंभिक अवस्थाओं में सामाजिक उपरिव्यय पूँजी (सड़कें, बिजली, शिक्षा) में सार्वजनिक निवेश का अंश ऊँचा होता है; मध्य अवस्था में सार्वजनिक निवेश बढ़ते निजी निवेश का पूरक है; परिपक्व अवस्था में व्यय कल्याण, स्वास्थ्य और हस्तांतरणों की ओर जाता है (मसग्रेव, 1969; रोस्टो, 1971)।
बॉमोल का लागत रोग: विलियम बॉमोल, 'Macroeconomics of Unbalanced Growth' (American Economic Review, 1967): शिक्षा, स्वास्थ्य और प्रशासन जैसी सेवाओं में उत्पादकता धीमी बढ़ती है जबकि मज़दूरी उत्पादक क्षेत्रों के साथ चलती है, अतः समय के साथ सार्वजनिक सेवाओं की सापेक्ष लागत बढ़ती है।
लोक चयन व्याख्याएँ: बजट-अधिकतमकारी नौकरशाह (निस्कानेन, 1971), हित समूह, राजकोषीय भ्रम (कीमतों में छिपे कर), और असमान आय होने पर पुनर्वितरण माँगने वाला माध्यिका मतदाता (मेल्ट्ज़र और रिचर्ड, 1981)।
विपरीत मत: एंथनी डाउन्स (1960) और जे.के. गैलब्रेथ, The Affluent Society (1958), ने कहा कि सार्वजनिक वस्तुएँ कम आपूर्ति होती हैं क्योंकि उनके लाभ कम दिखते हैं ('निजी समृद्धि और सार्वजनिक दरिद्रता')।
5. अधिकतम सामाजिक लाभ का सिद्धांत
कथन: ह्यू डाल्टन (और पीगू) के अनुसार लोक वित्त तब सर्वोत्तम है जब सार्वजनिक व्यय के अंतिम रुपये का सीमांत सामाजिक लाभ कराधान के अंतिम रुपये के सीमांत सामाजिक त्याग के बराबर हो।
तर्क: व्यय बढ़ने पर सार्वजनिक व्यय का सीमांत सामाजिक लाभ घटता है, और कराधान का सीमांत सामाजिक त्याग बढ़ता है; इष्टतम आकार वहाँ है जहाँ दोनों वक्र काटते हैं।
सीमाएँ: लाभ और त्याग वस्तुनिष्ठ रूप से नहीं मापे जा सकते; यह उधार और लाभों के समय की उपेक्षा करता है; पर यह लागत-लाभ विश्लेषण का तर्क देता है।
6. सार्वजनिक व्यय के प्रभाव
उत्पादन पर: डाल्टन ने कार्य, बचत और निवेश की क्षमता (स्वास्थ्य और शिक्षा क्षमता बढ़ाते हैं), कार्य और बचत की इच्छा (हस्तांतरण उसे घटा सकते हैं), और क्षेत्रों तथा प्रदेशों के बीच संसाधनों के विचलन पर प्रभाव बताए।
वितरण पर: प्रगतिशील व्यय (मुफ़्त स्वास्थ्य, शिक्षा, भोजन) गरीबों की वास्तविक आय को अनुपात से अधिक बढ़ाता है; अमीरों द्वारा हड़पी गई सब्सिडी प्रतिगामी है।
स्थिरीकरण पर: सरल मॉडल में सरकारी व्यय गुणक k = 1/(1 − c) है (करों और आयातों सहित 1/(1 − c(1 − t) + m)); ट्रिग्वे हावेल्मो (1945) ने दिखाया कि संतुलित बजट गुणक 1 है (G और एकमुश्त T में समान वृद्धि Y को उतना ही बढ़ाती है)।
संवृद्धि पर: रॉबर्ट बैरो (1990) ने उत्पादक सार्वजनिक व्यय को निजी उत्पादन का आदान माना, जिसमें ऐसे व्यय का अंश बढ़ने पर संवृद्धि पहले बढ़ती फिर घटती है; डेविड ऐशॉयर (1989) ने अमेरिकी उत्पादकता मंदी को कम सार्वजनिक अवसंरचना निवेश से जोड़ा।
संरचना महत्वपूर्ण: पूँजीगत व्यय का गुणक राजस्व व्यय से बड़ा है; भारत के लिए RBI और अन्य अध्ययन पूँजीगत व्यय गुणक एक से काफ़ी ऊपर और राजस्व व्यय गुणक एक से नीचे आँकते हैं (अनुमान भिन्न)।
7. बनाए जाने वाले आरेख
वैगनर का नियम: क्षैतिज अक्ष पर प्रति व्यक्ति आय और ऊर्ध्व पर GDP में सार्वजनिक व्यय का अंश लें; बढ़ता वक्र खींचें।
पीकॉक-वाइज़मैन: क्षैतिज अक्ष पर समय और ऊर्ध्व पर GDP के अंश के रूप में सार्वजनिक व्यय लें; धीरे बढ़ती रेखा खींचें जो युद्ध या संकट पर ऊपर उछले (विस्थापन), फिर नए ऊँचे पठार पर समतल हो; 'विस्थापन', 'निरीक्षण' और ऊँचा 'सहनीय कर भार' चिह्नित करें।
अधिकतम सामाजिक लाभ: क्षैतिज अक्ष पर व्यय और कराधान तथा ऊर्ध्व पर लाभ या त्याग लें; नीचे झुकता MSB वक्र और ऊपर चढ़ता MSS वक्र खींचें; उनका प्रतिच्छेद इष्टतम आकार OM देता है।
कीन्सवादी क्रॉस: 45° रेखा और कुल माँग रेखा C + I + G खींचें; G बढ़ने पर रेखा ऊपर खिसकती है; आय kΔG से बढ़ती है।
8. उदाहरण और अनुप्रयोग
भारत: निजी निवेश आकर्षित करने और अवसंरचना बनाने के लिए 2020–21 के बाद केंद्र सरकार का पूँजीगत व्यय तेज़ी से बढ़ा (2025–26 में ₹11.2 लाख करोड़ बजटित), जो विकास भूमिका और पूँजीगत व्यय गुणक का अनुप्रयोग है।
कोविड-19 विस्थापन: 2020–21 में स्वास्थ्य, भोजन (PMGKAY) और हस्तांतरणों पर व्यय तेज़ी से बढ़ा; इसका कुछ भाग, जैसे मुफ़्त खाद्यान्न, स्थायी बन गया, जो विस्थापन प्रभाव से संगत है।
कल्याणकारी राज्य: अनेक यूरोपीय देशों में सार्वजनिक व्यय 1914 से पहले GDP के लगभग 10% से 1945 के बाद 40–50% तक बढ़ा, दोनों विश्व युद्धों पर तेज़ उछाल के साथ (पीकॉक-वाइज़मैन का समर्थन)।
भारत में व्यय सुधार: व्यय प्रबंधन आयोग (बिमल जालान, 2014), परिणाम बजट (2005–06 से) और केंद्र प्रायोजित योजनाओं का युक्तिकरण व्यय की गुणवत्ता सुधारने के लिए हैं।
9. परीक्षा में प्रयोग
10 अंक: कारणों और एक आलोचना सहित वैगनर का नियम बताएँ।
15 अंक: सीढ़ीनुमा आरेख सहित वैगनर और पीकॉक-वाइज़मैन की तुलना करें।
20 अंक: सार्वजनिक व्यय वृद्धि के सिद्धांत, गुणक सहित उत्पादन, वितरण और स्थिरता पर प्रभाव, और भारत का पूँजीगत व्यय पर ज़ोर।
मुख्य शब्द: वैगनर का नियम, बढ़ती राज्य गतिविधि, विस्थापन प्रभाव, निरीक्षण प्रभाव, संकेंद्रण प्रभाव, सहनीय कर भार, लागत रोग, अधिकतम सामाजिक लाभ, संतुलित बजट गुणक।
उद्धृत करने योग्य कथन: पीकॉक और वाइज़मैन ने कहा कि सार्वजनिक व्यय सीढ़ियों में बढ़ता है क्योंकि सामाजिक उथल-पुथल कराधान के सहनीय स्तर को विस्थापित कर देती है।
| सिद्धांत | लेखक और वर्ष | मूल विचार | अनुमानित प्रतिरूप |
|---|---|---|---|
| बढ़ती राज्य गतिविधि का नियम | वैगनर (1880–90 का दशक) | औद्योगीकरण राज्य कार्यों की माँग बढ़ाता है; आय लोच 1 से अधिक | G/GDP में सुचारु दीर्घकालीन वृद्धि |
| विस्थापन प्रभाव | पीकॉक और वाइज़मैन (1961) | संकट सहनीय कर भार को स्थायी रूप से बढ़ाते हैं | सीढ़ीनुमा वृद्धि |
| विकास अवस्थाएँ | मसग्रेव (1969), रोस्टो (1971) | संरचना सार्वजनिक निवेश से कल्याण की ओर जाती है | अवस्थाओं में बदलता मिश्रण |
| लागत रोग | बॉमोल (1967) | सेवाओं में धीमी उत्पादकता वृद्धि उनकी सापेक्ष लागत बढ़ाती है | सार्वजनिक सेवाओं का बढ़ता लागत अंश |
| लोक चयन | निस्कानेन (1971); मेल्ट्ज़र-रिचर्ड (1981) | नौकरशाह और मतदाता बजट ऊपर धकेलते हैं | सरकार का अति-विस्तार |
मुख्य परीक्षा बिंदु
- वैगनर के नियम के लिए तीन कारण, एक औपचारिक परीक्षण (एक से अधिक सार्वजनिक व्यय की आय लोच) और आलोचनाएँ दें।
- पीकॉक-वाइज़मैन के लिए तीनों प्रभाव (विस्थापन, निरीक्षण, संकेंद्रण) बताएँ और सीढ़ीनुमा आरेख बनाएँ।
- दोनों सिद्धांतों की तुलना करें: सुचारु बनाम सीढ़ीनुमा वृद्धि, माँग-पक्ष बनाम कर-सहनशीलता व्याख्या।
- गुणक और संतुलित बजट गुणक (हावेल्मो, 1945) से व्यय के प्रभाव जोड़ें।
- भारत का प्रयोग करें: 2020–21 के बाद पूँजीगत व्यय पर ज़ोर, 2017–18 में योजना/गैर-योजना भेद की समाप्ति, विस्थापन प्रसंग के रूप में कोविड-19।
- आम गलती: वैगनर के नियम को 'सरकारी व्यय आय के साथ बढ़ता है' लिखना; यह कहता है कि व्यय आय से तेज़ बढ़ता है (अंश बढ़ता है)।
क्या आप जानते हैं?
- पीकॉक-वाइज़मैन की युक्ति: 'D-I-C' – विस्थापन (व्यय उछलता है), निरीक्षण (समस्याएँ दिखती हैं), संकेंद्रण (केंद्र का अंश बढ़ता है)।
UPSC के पिछले वर्षों के प्रश्न: लोक वित्त
2014 से 2026 तक UPSC ने प्रश्नपत्र I में लोक वित्त से 22 प्रश्न-भाग (325 अंक) पूछे। कर भार (tax incidence) और कराधान के प्रभाव (9 भाग) सबसे अधिक पूछे गए, उसके बाद बहिर्गमन प्रभाव (crowding out) और सार्वजनिक ऋण (5 भाग); शेष प्रश्न सरकार की भूमिका, सब्सिडी और सार्वजनिक व्यय से हैं। नीचे हर प्रश्न का UPSC शब्द-सीमा में लिखा आदर्श उत्तर दिया गया है।
सरल शब्दों में
प्रश्न पढ़ें और पाँच मिनट में अपनी रूपरेखा लिखें: परिभाषा, मॉडल या चित्र, और निष्कर्ष।
फिर आदर्श उत्तर पढ़ें और जो छूटा उस पर निशान लगाएँ: अर्थशास्त्री का नाम, चित्र, शर्त या भारतीय उदाहरण।
प्रतिदिन एक उत्तर शब्द-सीमा में दोबारा लिखें (10 अंक लगभग 150 शब्द, 15 अंक लगभग 200, 20 अंक लगभग 250) जब तक यह संरचना आदत न बन जाए।
1. बाज़ार अर्थव्यवस्था में सरकार की भूमिका: आवंटन, वितरण, स्थिरीकरण और विकास
उदाहरण 1 (UPSC 2026, 20 अंक): उन उपकरणों को समझाइए जिनके द्वारा किसी भी देश की सरकार तीन प्रमुख भूमिकाओं यथा – आबंटन, वितरण तथा स्थिरीकरण का सफलतापूर्वक निर्वहन करने का प्रयास करती है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(a)
दृष्टिकोण: तीन शाखाओं (मसग्रेव) को समझाएँ और प्रत्येक के लिए प्रयुक्त राजकोषीय और नियामक साधनों को उदाहरण सहित बताएँ; अंत में समन्वय की आवश्यकता लिखें।
रिचर्ड मसग्रेव ने The Theory of Public Finance (1959) में सरकार के राजकोषीय कार्यों को तीन शाखाओं में बाँटा: आवंटन, वितरण और स्थिरीकरण। प्रत्येक बाज़ार की एक अलग विफलता को सुधारती है और प्रत्येक के अपने साधन हैं।
आवंटन शाखा: बाज़ार सार्वजनिक वस्तुओं (गैर-प्रतिद्वंद्वी, गैर-अपवर्जनीय) की कम पूर्ति करता है, ऋणात्मक बाह्यताओं वाली वस्तुओं का अधिक और योग्यता वस्तुओं (merit goods) का कम उत्पादन करता है। साधन: करों से वित्तपोषित प्रत्यक्ष प्रावधान (रक्षा, सड़कें, मूल अनुसंधान); प्रदूषण के लिए पिगूवियन कर और व्यापार योग्य परमिट (कार्बन कर, यूरोपीय संघ की उत्सर्जन व्यापार प्रणाली); धनात्मक बाह्यताओं के लिए सब्सिडी (टीकाकरण, शिक्षा); प्राकृतिक एकाधिकार का नियमन और प्रतिस्पर्धा कानून; और जहाँ निजी पूर्ति न हो वहाँ सार्वजनिक उद्यम।
वितरण शाखा: बाज़ार साधन-संपन्नता के अनुसार आय बाँटता है, जिसे समाज अन्यायपूर्ण मान सकता है। साधन: प्रगतिशील आयकर और संपत्ति या उत्तराधिकार कर; अंतरण भुगतान (पेंशन, बेरोज़गारी लाभ, भारत में PM-KISAN जैसे नकद अंतरण); भारत के राष्ट्रीय खाद्य सुरक्षा अधिनियम, 2013 के अंतर्गत सस्ता अनाज; और स्वास्थ्य तथा शिक्षा पर सार्वजनिक व्यय जो अवसरों को समान बनाता है।
स्थिरीकरण शाखा: अर्थव्यवस्था पूर्ण रोज़गार के आसपास उतार-चढ़ाव करती है। साधन: विवेकाधीन राजकोषीय नीति (व्यय और कर दरों में परिवर्तन, मंदी में सार्वजनिक निर्माण कार्य), स्वचालित स्थिरक (प्रगतिशील कर, बेरोज़गारी बीमा), भारत के FRBM अधिनियम, 2003 जैसे राजकोषीय नियम, और मौद्रिक नीति (monetary policy) के साथ समन्वय।
विकासशील देशों में एक चौथी, विकास भूमिका जुड़ती है: आधारभूत संरचना में सार्वजनिक निवेश, बचत का संग्रहण और संवृद्धि दर बढ़ाने के लिए नियोजन।
साधन परस्पर क्रिया करते हैं: प्रगतिशील कर एक साथ वितरण और स्थिरीकरण दोनों का काम करता है, जबकि समता के लिए दी गई सब्सिडी आवंटन को विकृत कर सकती है। इसलिए मसग्रेव ने शाखाओं को अलग वैचारिक कार्य माना ताकि हर उद्देश्य के लिए एक साधन हो, जो टिनबर्गेन के इस नियम के अनुरूप है कि साधनों की संख्या लक्ष्यों की संख्या के बराबर होनी चाहिए। सफल लोक वित्त के लिए शाखाओं के बीच तथा राजकोषीय और मौद्रिक प्राधिकरणों के बीच समन्वय आवश्यक है।
उदाहरण 2 (UPSC 2020, 10 अंक): एक विकासशील अर्थव्यवस्था के सन्दर्भ में क्या आप सोचते हैं कि मुद्रा नीति की तुलना में राजकोषीय नीति अधिक प्रभावी है? अपने उत्तर के पक्ष में कारण प्रस्तुत कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(d)
दृष्टिकोण: तर्कसंगत पक्ष लें (विकासशील अर्थव्यवस्था में राजकोषीय नीति सामान्यतः अधिक प्रभावी है), संरचनात्मक कारण दें, फिर सीमाएँ और समन्वय की आवश्यकता बताएँ।
विकासशील अर्थव्यवस्था में राजकोषीय नीति सामान्यतः मौद्रिक नीति से अधिक प्रभावी होती है, क्योंकि जिन माध्यमों से मौद्रिक नीति काम करती है वे कमज़ोर होते हैं।
पहला, मौद्रिक संचरण कमज़ोर है: वित्तीय बाज़ार उथले हैं, बड़ा अनौपचारिक क्षेत्र साहूकारों से उधार लेता है, और निवेश ब्याज दरों की तुलना में आधारभूत संरचना और माँग के प्रति अधिक संवेदनशील है। IS-LM के संदर्भ में IS वक्र खड़ा है, इसलिए LM के खिसकने से उत्पादन में कम परिवर्तन होता है।
दूसरा, मुख्य समस्याएँ संरचनात्मक हैं: पूर्ति की अड़चनें, बेरोज़गारी और गरीबी। सड़कों, बिजली और सिंचाई में सार्वजनिक निवेश माँग और क्षमता दोनों बढ़ाता है, और जहाँ सीमांत उपभोग प्रवृत्ति ऊँची है वहाँ गुणक (multiplier) ऊँचा होता है।
फिर भी राजकोषीय नीति की सीमाएँ हैं: बड़े घाटे, ऊँचा सार्वजनिक ऋण, और पहचान तथा क्रियान्वयन के विलंब। भारत में अधिकांश मुद्रास्फीति खाद्य पूर्ति आघातों से आती है, जिसे कोई भी नीति जल्दी ठीक नहीं कर सकती, और 2016 से RBI के लचीले मुद्रास्फीति लक्ष्यीकरण (inflation targeting) ने मौद्रिक विश्वसनीयता बढ़ाई है।
अतः संवृद्धि और विकास के लिए राजकोषीय नीति अधिक सशक्त साधन है, जबकि कीमत स्थिरता के लिए मौद्रिक नीति बेहतर है; दोनों मिलकर सबसे अच्छा काम करती हैं।
उदाहरण 3 (UPSC 2019, 10 अंक): माना जाता है कि स्वचालित स्थिरीकारी, चक्रीय उच्चावचनों की तीव्रता को कम कर देते हैं, लेकिन कुछ सीमाएँ भी हैं, जो इन स्थिरीकारियों के प्रभाव को घटा देती हैं। विश्लेषण कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(d)
दृष्टिकोण: स्वचालित स्थिरकों को परिभाषित करें और उनकी कार्यविधि दिखाएँ, फिर उन सीमाओं का विश्लेषण करें जो उन्हें कमज़ोर करती हैं, विशेषकर विकासशील अर्थव्यवस्थाओं में।
स्वचालित (अंतर्निहित) स्थिरक बजट की वे विशेषताएँ हैं, जैसे प्रगतिशील आयकर और बेरोज़गारी लाभ, जो किसी नए निर्णय के बिना चक्र के साथ राजस्व और व्यय बदल देती हैं। मंदी में राजस्व घटता है और अंतरण बढ़ते हैं, इसलिए प्रयोज्य आय राष्ट्रीय आय से कम घटती है।
ये गुणक (multiplier) को घटाते हैं: आनुपातिक कर दर t के साथ गुणक 1/[1 − c(1 − t)] हो जाता है, जो 1/(1 − c) से छोटा है, इसलिए दिया गया आघात उत्पादन को कम हिलाता है।
सीमाएँ: (i) ये केवल उतार-चढ़ाव कम करते हैं और गहरे आघात के बाद पूर्ण रोज़गार बहाल नहीं कर सकते; (ii) ये राजकोषीय अवरोध (fiscal drag) पैदा करते हैं, क्योंकि बढ़ता राजस्व पुनरुद्धार को धीमा करता है; (iii) इनकी शक्ति सरकार के आकार और करों की प्रगतिशीलता पर निर्भर है, और भारत में आयकर आधार संकीर्ण है, अप्रत्यक्ष कर प्रमुख हैं और बेरोज़गारी बीमा लगभग नहीं है; (iv) बड़ा अनौपचारिक क्षेत्र कर और अंतरण प्रणाली से बाहर है।
अतः स्वचालित स्थिरक रक्षा की उपयोगी पहली पंक्ति हैं, परंतु इन्हें विवेकाधीन राजकोषीय और मौद्रिक नीति से पूरक बनाना आवश्यक है।
2. कराधान: राजस्व के स्रोत, कर के रूप, कर भार और प्रभाव
उदाहरण 4 (UPSC 2025, 15 अंक): (i) मान लीजिए कि बाज़ार की माँग और आपूर्ति फलन इस प्रकार दिए गए हैं :
Qd = −500P + 5000
एवं Qs = 400P − 400
18% के विशिष्ट बिक्री कर के लागू होने से, संतुलन मूल्य एवं मात्रा पर पड़ने वाले प्रभावों का पता लगाइए।
(ii) एकाधिकार बाज़ार में, माँग और लागत वक्र इस प्रकार दिए गए हैं :
p = 200 − 8q
एवं c = 25 + 10q
मान लीजिए कि सरकार ₹10 प्रति इकाई का कर लगाती है। संतुलन मूल्य एवं मात्रा पर इसका क्या प्रभाव पड़ेगा?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(b)
दृष्टिकोण: दोनों भाग चरणबद्ध हल करें: (i) कर-पूर्व साम्य निकालें, कर को क्रेता और विक्रेता की कीमत के बीच अंतराल के रूप में जोड़ें और तुलना करें; (ii) प्रति इकाई कर से पहले और बाद MR को MC के बराबर रखें।
(i) बिक्री कर क्रेताओं द्वारा चुकाई गई कीमत (P) और विक्रेताओं को प्राप्त कीमत (Ps) के बीच अंतराल (wedge) बनाता है; मात्रा माँग से P पर और पूर्ति से Ps पर पढ़ी जाती है।
चरण 1 (कर-पूर्व): −500P + 5000 = 400P − 400, अतः 900P = 5400, P = ₹6 और Q = 5000 − 3000 = 2000 इकाइयाँ।
चरण 2 (विक्रेता की कीमत पर 18% कर, जैसा GST में होता है): P = 1.18 Ps। तब 5000 − 500P = 400(P/1.18) − 400, अर्थात 5400 = P(500 + 338.98), अतः P = 6372/990 = ₹6.44 (लगभग), Ps = 6.44/1.18 = ₹5.45, और Q = 5000 − 500 × 6.436 = 1782 इकाइयाँ (लगभग)। प्रति इकाई कर = ₹0.98: क्रेता ₹0.44 और विक्रेता ₹0.55 वहन करते हैं।
चरण 3 (यदि 18% को मूल कीमत के 18% के बराबर विशिष्ट कर माना जाए, t = ₹1.08 प्रति इकाई): 5000 − 500P = 400(P − 1.08) − 400, अतः 900P = 5832, P = ₹6.48, Ps = ₹5.40 और Q = 1760 इकाइयाँ।
शब्दों में: दोनों व्याख्याओं में चुकाई गई कीमत बढ़ती है, प्राप्त कीमत घटती है और मात्रा घटती है; भार क्रेताओं और विक्रेताओं के बीच 4 : 5 में बँटता है क्योंकि भार का अनुपात पूर्ति ढलान और माँग ढलान के अनुपात (400 : 500) के बराबर है, अर्थात कम लोचदार वक्र वाला पक्ष अधिक भार उठाता है।
(ii) TR = 200q − 8q², अतः MR = 200 − 16q; MC = 10 क्योंकि TC = 25 + 10q।
चरण 4 (कर से पहले): 200 − 16q = 10, अतः q = 11.875 और p = 200 − 8(11.875) = ₹105; लाभ = 1246.875 − 143.75 = ₹1103.1।
चरण 5 (₹10 प्रति इकाई कर): MC 20 हो जाती है, अतः 200 − 16q = 20, q = 11.25 और p = 200 − 90 = ₹110; कर राजस्व = ₹112.5 और लाभ घटकर 1237.5 − 250 = ₹987.5 रह जाता है।
शब्दों में: एकाधिकारी (monopoly) का उत्पादन 11.875 से घटकर 11.25 होता है और कीमत ₹5 बढ़ती है, जो कर का ठीक आधा है; रैखिक माँग और स्थिर सीमांत लागत में यही मानक परिणाम है, शेष आधा भार एकाधिकारी उठाता है। प्रतियोगी उद्योग के विपरीत, एकाधिकारी पूरा कर आगे नहीं खिसका सकता क्योंकि कीमत और बढ़ाने से उसका लाभ घटेगा।
उदाहरण 5 (UPSC 2024, 10 अंक): सिद्ध कीजिए कि एक फर्म के दृष्टिकोण से समान स्तर की कर-आय को उत्पन्न करने हेतु विशिष्ट बिक्री कर की तुलना में मूल्यानुसार कर को अधिक प्राथमिकता दी जाती है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(c)
दृष्टिकोण: एक लाभ-अधिकतमकारी (एकाधिकारी) फर्म से समान राजस्व देने वाले विशिष्ट कर और मूल्यानुसार कर की तुलना करें; MR-MC तर्क और चित्र से परिणाम सिद्ध करें।
प्रति इकाई t का विशिष्ट कर फर्म की सीमांत लागत को MC + t कर देता है; दर τ का मूल्यानुसार कर राजस्व का एक हिस्सा लेता है, इसलिए शुद्ध सीमांत राजस्व (1 − τ)MR हो जाता है।
मान लें q₁ विशिष्ट कर में उत्पादन है, जहाँ MR = MC + t, और τ, q₁ पर समान राजस्व देता है, अतः τp = t। नीचे ढलवाँ माँग वक्र पर MR, p से कम होता है, इसलिए τMR, t से कम है। अतः q₁ पर मूल्यानुसार कर में शुद्ध सीमांत राजस्व MR − τMR, MR − t = MC से अधिक है।
इसलिए फर्म q₁ से आगे उत्पादन बढ़ाती है: उत्पादन अधिक और कीमत कम होती है। q₁ पर लाभ दोनों करों में समान होता, अतः चुने गए उत्पादन पर लाभ अधिक होना चाहिए, और चूँकि राजस्व भी बढ़ता है, समान आय और भी कम दर से मिल जाती है।
चित्र: गिरते माँग D और MR, बढ़ती MC; विशिष्ट कर MC को समानांतर ऊपर MC + t पर खिसकाता है, मूल्यानुसार कर MR को नीचे (1 − τ)MR पर घुमाता है; मूल्यानुसार कर का साम्य विशिष्ट कर के साम्य के दाईं ओर होता है।
अतः समान राजस्व के लिए मूल्यानुसार कर में फर्म अधिक लाभ कमाती है और उपभोक्ता कम कीमत देते हैं; पूर्ण प्रतियोगिता में, जहाँ MR = p, दोनों कर समतुल्य हैं।
उदाहरण 6 (UPSC 2023, 15 अंक): क्रेताओं और विक्रेताओं के मध्य कर-भार माँग और पूर्ति लोचों के अनुपात में वितरित होता है। व्याख्या कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(b)
दृष्टिकोण: कर-अंतराल से भार का नियम व्युत्पन्न करें (लोचों के रूप में कीमत परिवर्तन), चित्र बनाएँ और चरम स्थितियाँ दर्शाएँ।
कर का वैधानिक (प्रारंभिक) भार उस पर पड़ता है जो सरकार को कर चुकाता है, परंतु उसका आर्थिक (प्रभावी) भार इस पर निर्भर करता है कि कीमतें कैसे समायोजित होती हैं। प्रतियोगी बाज़ार में भार कीमत लोचों के व्युत्क्रम अनुपात में बँटता है: अधिक बेलोचदार पक्ष अधिक भार उठाता है।
मान लें छोटा विशिष्ट कर t लगाया गया। क्रेता की कीमत ΔPd बढ़ती है और विक्रेता की कीमत ΔPs घटती है, जहाँ ΔPd + ΔPs = t। बाज़ार साफ़ होने के लिए माँगी गई मात्रा की कमी पूर्ति की गई मात्रा की कमी के बराबर होनी चाहिए: Ed × (ΔPd/P) = Es × (ΔPs/P), जहाँ Ed माँग की निरपेक्ष लोच और Es पूर्ति की लोच है।
अतः ΔPd/ΔPs = Es/Ed, अर्थात क्रेताओं का हिस्सा/विक्रेताओं का हिस्सा = Es/Ed। समतुल्य रूप से कर में क्रेताओं का हिस्सा Es/(Es + Ed) और विक्रेताओं का हिस्सा Ed/(Es + Ed) है। यह नियम मार्शल और डाल्टन के कर विवर्तन (tax shifting) विश्लेषण से आता है।
चित्र: (Q, P) तल में माँग D और पूर्ति S, साम्य E पर P₀, Q₀; कर S को t से ऊपर S + t पर खिसकाता है; नई मात्रा Q₁; क्रेता P₀ से ऊपर P₁ चुकाते हैं और विक्रेता P₀ से नीचे P₁ − t पाते हैं; P₀ के ऊपर का आयत क्रेताओं का भार और नीचे का आयत विक्रेताओं का भार है; बीच का त्रिभुज निरर्थक हानि (deadweight loss) है।
चरम स्थितियाँ: पूर्णतः बेलोचदार माँग (Ed = 0) या पूर्णतः लोचदार पूर्ति पूरा भार क्रेताओं पर डालती है; पूर्णतः बेलोचदार पूर्ति (भूमि, हेनरी जॉर्ज का तर्क) या पूर्णतः लोचदार माँग पूरा भार विक्रेताओं पर डालती है। उदाहरण: तंबाकू और पेट्रोल पर उत्पाद शुल्क, जिनकी माँग बेलोचदार है, मुख्यतः उपभोक्ताओं पर पड़ता है, जबकि अनेक निकट स्थानापन्नों में से एक ब्रांड पर कर मुख्यतः उत्पादकों पर पड़ता है।
यह नियम आंशिक साम्य और छोटे करों के लिए है; दीर्घकाल में पूर्ति अधिक लोचदार होती है, इसलिए बड़ा हिस्सा क्रेताओं पर जाता है।
उदाहरण 7 (UPSC 2022, 20 अंक): करारोपण के सिद्धान्तों को बताइए। क्या आप समझते हैं कि समान कर राजस्व उत्पन्न करने हेतु अप्रत्यक्ष करों की अपेक्षा प्रत्यक्ष कर कम बोझल होते हैं? अपने उत्तर के औचित्य को स्थापित कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(a)
दृष्टिकोण: एडम स्मिथ के चार नियम और बाद के नियम संक्षेप में लिखें, फिर समान आय वाले आयकर और उत्पाद शुल्क की तुलना तटस्थता वक्र प्रमाण से करें, और निष्कर्ष की सीमाएँ बताएँ।
कराधान के नियम: एडम स्मिथ ने The Wealth of Nations (1776) में चार नियम दिए: समानता (क्षमता के अनुपात में कर), निश्चितता (राशि और समय मनमाने न हों), सुविधा (सुविधाजनक समय और रीति से वसूली) और मितव्ययिता (वसूली की कम लागत)। बाद में बैस्टेबल जैसे लेखकों ने उत्पादकता, लोच (आय के साथ राजस्व बढ़ना), लचीलापन, सरलता और विविधता जोड़ी।
प्रत्यक्ष बनाम अप्रत्यक्ष कर: प्रतिष्ठित कल्याण तुलना (होटलिंग, 1938; जोसेफ और हिक्स, 1939) दिखाती है कि प्रत्यक्ष आयकर उतना ही राजस्व देने वाले अप्रत्यक्ष उत्पाद शुल्क से कम भारी होता है।
चित्र: अक्षों पर वस्तुएँ X और Y, बजट रेखा AB, प्रारंभिक साम्य E₀ तटस्थता वक्र IC₀ पर; X पर उत्पाद शुल्क बजट रेखा को अंदर AC पर घुमाता है, साम्य E₁ वक्र IC₁ पर; E₁ से होकर AB के समानांतर रेखा A′B′ खींचें (समान आय वाला आयकर, क्योंकि उपभोक्ता E₁ पर उतनी ही राशि देता है); यह ऊँचे वक्र IC₂ को E₂ पर स्पर्श करती है, अतः आयकर में कल्याण अधिक है।
कारण यह है कि उत्पाद शुल्क सापेक्ष कीमतें बदलता है और प्रतिस्थापन प्रभाव जोड़कर अतिरिक्त भार पैदा करता है, जबकि आयकर का वस्तुओं के चयन पर केवल आय प्रभाव होता है। प्रत्यक्ष करों को प्रगतिशील भी बनाया जा सकता है, जिससे वे समानता के नियम को पूरा करते हैं।
परंतु यह निष्कर्ष सामान्य नहीं है। आई.एम.डी. लिटिल (1951) ने दिखाया कि आयकर भी काम और अवकाश के चयन को विकृत करता है, इसलिए अवकाश को तीसरी वस्तु मानने पर कोई भी कर श्रेष्ठ हो सकता है। सभी वस्तुओं पर समान कर आयकर के समतुल्य है; रैम्से का नियम बेलोचदार वस्तुओं पर ऊँचे अप्रत्यक्ष करों का पक्ष लेता है; और विकासशील देशों में अप्रत्यक्ष कर वसूलना आसान है और अनौपचारिक क्षेत्र तक पहुँचते हैं, जिनकी प्रशासनिक और अनुपालन लागत कम है।
अतः प्रत्यक्ष कर केवल सीमित आंशिक साम्य अर्थ में कम भारी हैं; अच्छी कर प्रणाली दोनों को मिलाती है, इसीलिए भारत आयकर के साथ GST पर निर्भर है।
उदाहरण 8 (UPSC 2021, 15 अंक): यदि सरकार श्रम-आय एवं ब्याज-आय पर कर बढ़ा देती है तो स्पष्ट कीजिए कि सम्भाव्य-सकल-घरेलू-उत्पाद एवं आर्थिक-वृद्धि किस प्रकार प्रभावित होंगे।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 8(a)
दृष्टिकोण: पूर्ति-पक्ष (कर-अंतराल) ढाँचा अपनाएँ: श्रम आय पर कर श्रम पूर्ति और संभावित GDP को प्रभावित करता है; ब्याज आय पर कर बचत, निवेश और पूँजी संचय, अतः संवृद्धि को प्रभावित करता है; शर्तें बताएँ।
संभावित GDP वह उत्पादन है जो विद्यमान पूँजी और प्रौद्योगिकी के साथ श्रम के पूर्ण रोज़गार पर होता है; आर्थिक संवृद्धि इस पर निर्भर करती है कि पूँजी स्टॉक, श्रम और प्रौद्योगिकी कितनी तेज़ी से बढ़ते हैं। साधन आयों पर कर नियोक्ता या उधारकर्ता द्वारा चुकाई गई राशि और श्रमिक या बचतकर्ता को प्राप्त राशि के बीच कर-अंतराल (tax wedge) बनाते हैं।
श्रम आय पर कर: श्रम माँग कर-पूर्व मज़दूरी पर और श्रम पूर्ति कर-पश्चात मज़दूरी पर निर्भर करती है। कर कर-पश्चात मज़दूरी घटाता है; यदि प्रतिस्थापन प्रभाव प्रबल है तो श्रमिक कम घंटे काम करते हैं, इसलिए साम्य रोज़गार घटता है।
चित्र: श्रम बाज़ार में माँग LD और पूर्ति LS; कर LS को कर की राशि से ऊपर LS + कर पर खिसकाता है; रोज़गार L₀ से घटकर L₁ होता है; उत्पादन फलन के माध्यम से कम रोज़गार से संभावित GDP कम होता है।
ब्याज आय पर कर: बचत कर-पश्चात वास्तविक ब्याज दर पर निर्भर करती है। कर यह प्रतिफल घटाता है; यदि प्रतिस्थापन प्रभाव प्रबल है तो उधार योग्य कोष की पूर्ति बाईं ओर खिसकती है, कर-पूर्व वास्तविक ब्याज दर बढ़ती है और निवेश घटता है। निवेश का कम प्रवाह पूँजी संचय को धीमा करता है, इसलिए श्रम उत्पादकता और संभावित GDP धीरे बढ़ते हैं; सोलो मॉडल में कम बचत दर स्थिर अवस्था की आय के स्तर को घटाती है, और अंतर्जात संवृद्धि मॉडलों में यह दीर्घकालीन संवृद्धि दर को ही घटा सकती है।
प्रभाव का आकार लोचों पर निर्भर है: यदि श्रम पूर्ति पीछे की ओर मुड़ने वाली है या बचत आय-प्रधान है (लक्ष्य बचतकर्ता), तो हानि कम होती है। राजस्व का उपयोग भी मायने रखता है: यदि वह आधारभूत संरचना या शिक्षा को वित्तपोषित करता है, तो संवृद्धि बढ़ सकती है।
कुल मिलाकर, श्रम और ब्याज आय पर ऊँचे कर संभावित GDP और संवृद्धि को घटाने की प्रवृत्ति रखते हैं, जो कम सीमांत दरों के पक्ष में पूर्ति-पक्ष तर्क का सार है।
उदाहरण 9 (UPSC 2019, 15 अंक): जब मजदूरियों पर कर आरोपित किया जाता है, तब पीछे की ओर झुकने वाले श्रम पूर्ति वक्र को उत्पन्न करने में आय और प्रतिस्थापन प्रभाव की भूमिका निर्णायक होती है। क्या आप सहमत हैं?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(a)
दृष्टिकोण: शर्त सहित सहमत हों: आय-अवकाश चित्र से दिखाएँ कि मज़दूरी कर के प्रतिस्थापन और आय प्रभाव विपरीत होते हैं, और पीछे मुड़ने वाली पूर्ति तब बनती है जब आय प्रभाव प्रबल हो।
हाँ। मज़दूरी पर कर शुद्ध मज़दूरी घटाता है, और काम के घंटों पर इसका प्रभाव दो विपरीत शक्तियों पर निर्भर करता है, प्रतिस्थापन प्रभाव और आय प्रभाव, जैसा हिक्स के श्रम पूर्ति विश्लेषण में है।
प्रतिस्थापन प्रभाव: अवकाश सस्ता हो जाता है क्योंकि एक घंटे के अवकाश से अब कम शुद्ध आय छोड़नी पड़ती है, इसलिए श्रमिक काम की जगह अवकाश लेता है और कम घंटे पूर्ति करता है।
आय प्रभाव: कर श्रमिक को गरीब बनाता है; चूँकि अवकाश एक सामान्य वस्तु है, वह कम अवकाश लेता है और अपनी आय बनाए रखने के लिए अधिक काम करता है।
चित्र: क्षैतिज अक्ष पर अवकाश (अधिकतम 24 घंटे) और ऊर्ध्व अक्ष पर आय; शुद्ध मज़दूरी गिरने पर बजट रेखा 24 घंटे के बिंदु से नीचे घूमती है; श्रमिक IC₀ पर E₀ से निचले वक्र पर E₁ पर जाता है; नई रेखा के समानांतर और IC₀ को स्पर्श करती क्षतिपूरित बजट रेखा इस गति को प्रतिस्थापन प्रभाव (अधिक अवकाश) और आय प्रभाव (कम अवकाश) में बाँटती है।
यदि प्रतिस्थापन प्रभाव प्रबल है तो कर घंटे घटाता है; यदि आय प्रभाव प्रबल है, जैसा ऊँची मज़दूरी पर या निश्चित दायित्व वाले लक्ष्य-अर्जकों के लिए होता है, तो कर घंटे बढ़ाता है। शुद्ध मज़दूरी के सापेक्ष घंटों को अंकित करने पर ऐसा श्रम पूर्ति वक्र मिलता है जो कम मज़दूरी पर ऊपर चढ़ता है और ऊँची मज़दूरी पर, जहाँ आय प्रभाव प्रबल है, पीछे मुड़ जाता है।
अतः पीछे मुड़ने वाला पूर्ति वक्र पूर्णतः दोनों प्रभावों की सापेक्ष शक्ति का परिणाम है, इसीलिए काम के प्रयास पर मज़दूरी कर का प्रभाव सिद्धांत में अनिश्चित और एक अनुभवजन्य प्रश्न है। साक्ष्य बताते हैं कि मुख्य आयु के पुरुषों के घंटे कम प्रतिक्रिया देते हैं, जबकि द्वितीय अर्जक अधिक प्रतिक्रिया देते हैं।
उदाहरण 10 (UPSC 2018, 20 अंक): कर का भार वस्तु या सेवा की माँग और पूर्ति की लोच पर निर्भर करता है। उपयुक्त उदाहरणों सहित व्याख्या कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(c)
दृष्टिकोण: भार का नियम लिखें (भार लोचों के व्युत्क्रम अनुपात में), कर-अंतराल चित्र से दिखाएँ, फिर लोचों के प्रत्येक संयोजन के उदाहरण दें।
कर भार (tax incidence) का अर्थ कर के मौद्रिक भार का अंतिम ठिकाना है। कानूनी दायित्व किसी का भी हो, भार क्रेताओं और विक्रेताओं में लोचों के अनुसार बँटता है: क्रेताओं का हिस्सा/विक्रेताओं का हिस्सा = Es/Ed, अतः जो पक्ष अपना व्यवहार कम बदल सकता है वह अधिक भार उठाता है।
कारण यह है कि कर क्रेता की कीमत और विक्रेता की कीमत के बीच t का अंतराल बनाता है। जो पक्ष अपनी मात्रा आसानी से घटा सकता है (लोचदार) वह पीछे हटकर बच जाता है; जो नहीं कर सकता (बेलोचदार) उसे बदतर कीमत स्वीकार करनी पड़ती है।
चित्र: दो भाग; प्रत्येक में पूर्ति S, t से ऊपर S + t पर खिसकती है। भाग (a) में माँग खड़ी (बेलोचदार) है: क्रेता की कीमत लगभग पूरे कर जितनी बढ़ती है और विक्रेता की कीमत थोड़ी घटती है। भाग (b) में माँग चपटी (लोचदार) है: क्रेता की कीमत मुश्किल से बढ़ती है और विक्रेता की कीमत कर के अधिकांश जितनी घटती है। क्रेताओं और विक्रेताओं के भार के आयत छायांकित करें।
दृष्टांत: (i) बेलोचदार माँग: भारत में सिगरेट, शराब और पेट्रोल-डीज़ल पर उत्पाद शुल्क अधिकतर उपभोक्ताओं पर खिसकता है, इसीलिए ये पसंदीदा राजस्व स्रोत हैं। (ii) लोचदार माँग: साबुन के एक ब्रांड या एक राज्य की लॉटरी पर कर अधिकतर विक्रेता उठाता है, क्योंकि क्रेता स्थानापन्नों की ओर चले जाते हैं। (iii) बेलोचदार पूर्ति: भूमि लगान या शहरी खाली भूमि पर कर खिसकाया नहीं जा सकता और स्वामियों पर पड़ता है। (iv) लोचदार पूर्ति: दीर्घकाल में स्थिर लागत वाले प्रतियोगी उद्योग पर कर पूरा उपभोक्ताओं पर पड़ता है। (v) श्रम: श्रम पूर्ति बेलोचदार होने पर नियोक्ता का वेतन कर अधिकतर श्रमिकों पर पड़ता है।
लोचें समय के साथ बदलती हैं, इसलिए दीर्घकाल का भार अल्पकाल से भिन्न होता है; बाज़ार संरचना भी मायने रखती है, क्योंकि रैखिक माँग और स्थिर लागत वाला एकाधिकारी इकाई कर का केवल आधा भाग आगे खिसकाता है।
अतः वास्तव में कौन चुकाता है यह लोच तय करती है, वसूली का कानूनी बिंदु नहीं, इसीलिए GST परिषद और वित्त मंत्री दरें तय करते समय वस्तुओं को उनकी माँग लोच से आँकते हैं।
उदाहरण 11 (UPSC 2017, 10 अंक): प्रभावी और विभेदक कर-भार के बीच भेद कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(a)
दृष्टिकोण: प्रारंभिक भार के विपरीत प्रभावी (आर्थिक) भार को परिभाषित करें, फिर मसग्रेव का विभेदक भार, और प्रत्येक का उदाहरण दें।
रिचर्ड मसग्रेव (1959) ने भार को बजट नीति में परिवर्तन से वास्तविक आय के वितरण में होने वाले परिवर्तन के रूप में परिभाषित किया, और इसकी कई अवधारणाओं में भेद किया।
प्रभावी (आर्थिक) भार कीमतों के माध्यम से सारे विवर्तन के बाद भार का अंतिम वितरण है, जो कानूनी रूप से उत्तरदायी व्यक्ति पर पड़ने वाले प्रारंभिक भार से भिन्न है। उदाहरण के लिए, GST पंजीकृत विक्रेता चुकाता है, परंतु उसका अधिकांश ऊँची कीमतों के माध्यम से उपभोक्ता वहन करते हैं।
विभेदक भार वितरण में वह परिवर्तन है जो एक कर को समान आय वाले दूसरे कर से बदलने पर होता है, जबकि सार्वजनिक व्यय स्थिर रहता है। उदाहरण के लिए, आयकर के एक भाग को समान आय वाले बिक्री कर से बदलने पर भार गरीब परिवारों की ओर खिसकता है, क्योंकि बिक्री कर प्रतिगामी है।
अतः प्रभावी भार एक कर के विवर्तन से संबंधित है, जबकि विभेदक भार बजट का आकार स्थिर रखकर दो करों की तुलना करता है और कर संरचना के प्रभाव को अलग करता है। मसग्रेव ने निरपेक्ष भार और संतुलित बजट भार भी परिभाषित किए।
कर सुधार के लिए विभेदक भार सबसे उपयोगी अवधारणा है।
उदाहरण 12 (UPSC 2014, 10 अंक): आप कर के स्थानांतरण से क्या समझते हैं? वर्धमान सीमांत लागत के अधीन एकाधिकारी किस प्रकार कर भार के स्थानांतरण में सफल हो जाता है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 2(c)
दृष्टिकोण: विवर्तन (अग्र और पश्च) को परिभाषित करें, फिर MR-MC विश्लेषण से दिखाएँ कि बढ़ती सीमांत लागत वाला एकाधिकारी इकाई कर का एक भाग खिसकाता है, रैखिक माँग में आधे से कम।
विवर्तन (shifting) वह प्रक्रिया है जिससे कर के लिए कानूनी रूप से उत्तरदायी व्यक्ति कीमत परिवर्तनों के माध्यम से उसका भार दूसरों पर डालता है: ऊँची कीमतों द्वारा आगे क्रेताओं पर, या कम कीमतों द्वारा पीछे आगत पूर्तिकर्ताओं पर।
एकाधिकारी वहाँ लाभ अधिकतम करता है जहाँ MR = MC। एकमुश्त कर या लाभ कर MR और MC को नहीं बदलता और खिसकाया नहीं जा सकता। विशिष्ट कर t, MC को MC + t कर देता है, इसलिए एकाधिकारी उत्पादन घटाता है और कीमत बढ़ाता है।
रैखिक माँग p = a − bq और बढ़ती सीमांत लागत MC = c + dq (d शून्य से अधिक) के साथ उत्पादन q = (a − c − t)/(2b + d) है, अतः कीमत Δp = bt/(2b + d) बढ़ती है, जो t/2 से कम है; स्थिर MC (d = 0) में यह ठीक आधे कर जितनी बढ़ती है।
चित्र: गिरते माँग D और MR, बढ़ती MC; कर MC को ऊपर MC + t पर खिसकाता है; नया MR = MC बिंदु कम उत्पादन Q₁ देता है; माँग वक्र पर कीमत P₀ से P₁ तक t से कम बढ़ती है।
अतः बढ़ती सीमांत लागत में एकाधिकारी कर का केवल एक भाग, आधे से कम, खिसकाता है, क्योंकि उत्पादन घटने पर सीमांत लागत घटती है और कर का एक भाग सोख लेती है; MC वक्र जितना खड़ा, खिसकने वाला हिस्सा उतना छोटा।
3. सब्सिडी, कराधान की सीमाएँ और कर सुधार
उदाहरण 13 (UPSC 2020, 20 अंक): सहायिकियों के विभिन्न रूपों की विवेचना कीजिए। विप्रतीप सहायिकियाँ अर्थव्यवस्था एवं पर्यावरण हेतु दीर्घकाल में कैसे हानिकारक होती हैं, व्याख्या कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 8(c)
दृष्टिकोण: सब्सिडी को वर्गीकृत करें (रूप और उद्देश्य के अनुसार), विकृत सब्सिडी को परिभाषित करें, और भारतीय तथा वैश्विक उदाहरणों से उनके दीर्घकालीन आर्थिक और पर्यावरणीय नुकसान समझाएँ।
सब्सिडी सरकार द्वारा दिया गया भुगतान या रियायत है जो क्रेता द्वारा चुकाई गई कीमत घटाती है या उत्पादक को प्राप्त कीमत बढ़ाती है। योग्यता वस्तुओं, धनात्मक बाह्यताओं और समता के लिए सब्सिडी उचित मानी जाती है।
रूप: (i) प्रत्यक्ष नकद अंतरण (DBT, PM-KISAN); (ii) उपभोग पर कीमत सब्सिडी (NFSA के अंतर्गत अनाज, LPG) या आगतों पर (उर्वरक, बिजली, सिंचाई जल); (iii) उत्पादन और निर्यात सब्सिडी (उत्पादन-संबद्ध प्रोत्साहन); (iv) ब्याज सब्सिडी और ऋण गारंटी; (v) छूट और रियायत जैसे कर व्यय; (vi) वस्तु रूप में अंतरण (मध्याह्न भोजन); और (vii) कम कीमत वाली सार्वजनिक सेवाओं के माध्यम से अंतर्निहित सब्सिडी। ये स्पष्ट (बजट में) या अंतर्निहित (कम उपयोग शुल्क में छिपी) हो सकती हैं।
विकृत सब्सिडी (perverse subsidies), जिस शब्द को नॉर्मन मायर्स और जेनिफर केंट (Perverse Subsidies, 2001) ने लोकप्रिय बनाया, वे सब्सिडी हैं जो अर्थव्यवस्था और पर्यावरण दोनों को नुकसान पहुँचाती हैं।
आर्थिक नुकसान: ये सापेक्ष कीमतों को विकृत करती हैं, सब्सिडी वाले आगत का अति-उपयोग कराती हैं और निरर्थक हानि पैदा करती हैं; जब अमीर उपयोगकर्ता अधिक उपभोग करते हैं तो ये प्रतिगामी होती हैं (बड़े किसान अधिक मुफ़्त बिजली लेते हैं); ये सार्वजनिक निवेश को बाहर करती हैं, जैसे भारतीय कृषि में आगत सब्सिडी बढ़ी जबकि सार्वजनिक पूँजी निर्माण ठहर गया; और इन्हें राजनीतिक रूप से वापस लेना कठिन हो जाता है।
पर्यावरणीय नुकसान: पंजाब और हरियाणा में मुफ़्त या समान दर वाली बिजली अत्यधिक पंपिंग को बढ़ावा देती है और भूजल स्तर गिर रहा है; यूरिया के प्रति झुकाव ने N:P:K अनुपात बिगाड़ा है, जिससे मृदा स्वास्थ्य खराब हुआ है; चावल और गेहूँ के पक्ष में MSP खरीद शुष्क क्षेत्रों में जल-गहन फसलों को बाँधे रखती है; और विश्व भर में जीवाश्म ईंधन सब्सिडी उत्सर्जन बढ़ाती है और नवीकरणीय ऊर्जा की ओर बदलाव को टालती है। मत्स्य सब्सिडी अत्यधिक मछली पकड़ने को बढ़ाती है, जिसे WTO का मत्स्य सब्सिडी समझौता (2022) संबोधित करता है।
सुधार का मार्ग है कीमत सब्सिडी को लक्षित प्रत्यक्ष अंतरण से बदलना, आगतों की कीमत लागत के निकट रखना (जैसे 2010 और 2014 में पेट्रोल और डीज़ल का विनियंत्रण), और बचत को सार्वजनिक निवेश और हरित प्रौद्योगिकी की ओर मोड़ना।
उदाहरण 14 (UPSC 2015, 20 अंक): "सहायिकियों के अर्थव्यवस्था पर धनात्मक और ऋणात्मक दोनों का प्रभाव पड़ते हैं।" इस कथन की व्याख्या कीजिए और भारत के अनुभव के द्वारा अपने उत्तर को सोदाहरण समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(b)
दृष्टिकोण: सब्सिडी की धनात्मक भूमिका (बाह्यताएँ, समता, विकास) और ऋणात्मक प्रभाव (राजकोषीय लागत, विकृति, रिसाव) समझाएँ, प्रत्येक को भारतीय अनुभव से स्पष्ट करें, फिर सुधार सुझाएँ।
सब्सिडी उपयोगकर्ताओं द्वारा चुकाई गई कीमत घटाती है या उत्पादकों का प्रतिफल बढ़ाती है। इसके प्रभाव इस पर निर्भर करते हैं कि यह किसी बाज़ार विफलता को सुधारती है या नई विकृतियाँ पैदा करती है, इसलिए कथन सही है।
धनात्मक प्रभाव: (i) यह धनात्मक बाह्यताओं को सुधारती है और योग्यता वस्तुओं का समर्थन करती है, जैसे सस्ता टीकाकरण, विद्यालय भोजन और शिक्षा; (ii) यह गरीबों की रक्षा करती है, जैसे सार्वजनिक वितरण प्रणाली और राष्ट्रीय खाद्य सुरक्षा अधिनियम, 2013 लगभग दो-तिहाई जनसंख्या को बहुत कम कीमत पर अनाज देते हैं; (iii) यह विकास को बढ़ावा देती है, जैसे 1960 और 1970 के दशक में सस्ते बीज, उर्वरक, ऋण और सिंचाई ने हरित क्रांति के प्रसार में सहायता की; (iv) यह शिशु उद्योगों और नवीकरणीय ऊर्जा जैसी नई प्रौद्योगिकियों का समर्थन करती है।
ऋणात्मक प्रभाव: (i) भारी राजकोषीय लागत: खाद्य, उर्वरक और पेट्रोलियम सब्सिडी ने कई वर्षों में GDP का लगभग 2% सोखा है, जिससे पूँजीगत व्यय सीमित हुआ; (ii) कीमत विकृति और अति-उपयोग: सस्ते यूरिया ने N:P:K अनुपात बिगाड़ा और मुफ़्त बिजली ने पंजाब में भूजल घटाया; (iii) कमज़ोर लक्ष्यीकरण और रिसाव: शांता कुमार समिति (2015) ने अनुमान लगाया कि PDS के लगभग 46% अनाज का रिसाव होता था; (iv) लाभ संपन्न वर्ग द्वारा हथिया लिए जाते हैं, जैसे केरोसिन और LPG सब्सिडी में; (v) अकुशलता, क्योंकि प्रशासित कीमतें लागत घटाने का प्रोत्साहन कमज़ोर करती हैं।
चित्र: प्रति इकाई सब्सिडी पूर्ति को S से नीचे S − s पर खिसकाती है; उपभोक्ता कम चुकाते हैं और उत्पादक अधिक पाते हैं; सब्सिडी लागत का आयत उपभोक्ता और उत्पादक अधिशेष के लाभ से बड़ा होता है, और अंतर निरर्थक हानि का त्रिभुज है।
भारत में सुधार: JAM त्रयी (जन धन, आधार, मोबाइल) और प्रत्यक्ष लाभ अंतरण, जैसे 2015 से LPG के लिए PAHAL, ने रिसाव घटाया; 2014 में डीज़ल कीमतें विनियंत्रित की गईं; और विचलन रोकने के लिए 2015 में नीम-लेपित यूरिया अनिवार्य किया गया।
अतः सब्सिडी तब उपयोगी है जब वह लक्षित, पारदर्शी और समयबद्ध हो; अलक्षित कीमत सब्सिडी को प्रत्यक्ष अंतरण और सार्वजनिक निवेश के लिए जगह छोड़नी चाहिए।
4. सार्वजनिक उधार, बहिर्गमन प्रभाव और ऋण की सीमाएँ
उदाहरण 15 (UPSC 2026, 10 अंक): राजकोषीय नीति में अपवर्जन प्रभाव क्या है? विदेशी पूंजी किस प्रकार अपवर्जन प्रभाव को कम कर सकती है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(e)
दृष्टिकोण: उधार योग्य कोष या IS-LM तंत्र से बहिर्गमन प्रभाव को परिभाषित करें, फिर समझाएँ कि विदेशी पूँजी अंतर्वाह कोष की पूर्ति कैसे बढ़ाता है और ब्याज दर की वृद्धि को सीमित करता है, सावधानियों सहित।
बहिर्गमन प्रभाव (crowding out) ऊँचे सरकारी व्यय या उधार से निजी निवेश में होने वाली कमी है। बड़ा घाटा उधार योग्य कोष की माँग बढ़ाता है; दी गई बचत पर ब्याज दर बढ़ती है और निजी निवेश घटता है, इसलिए IS-LM के संदर्भ में आय साधारण गुणक से कम बढ़ती है।
विदेशी पूँजी की भूमिका: खुली अर्थव्यवस्था में निवेश और घाटे का वित्तपोषण राष्ट्रीय बचत और शुद्ध पूँजी अंतर्वाह से होता है (S − I = G − T + NX)। FDI, सरकारी बॉन्ड में विदेशी पोर्टफोलियो निवेश या बाह्य वाणिज्यिक उधार के माध्यम से अंतर्वाह उधार योग्य कोष की पूर्ति बढ़ाते हैं, इसलिए ब्याज दर कम बढ़ती है और कम निजी निवेश विस्थापित होता है।
पूर्ण पूँजी गतिशीलता में, जैसा मंडेल-फ्लेमिंग मॉडल में है, घरेलू दर विश्व दर से ऊपर नहीं जा सकती। जून 2024 से वैश्विक बॉन्ड सूचकांकों में भारत सरकार के बॉन्ड के समावेश ने क्रेताओं का दायरा बढ़ाया।
परंतु अंतर्वाह मुद्रा का अधिमूल्यन कर सकते हैं और उसके स्थान पर शुद्ध निर्यात को बाहर कर सकते हैं, और ये बाह्य असुरक्षा बढ़ाते हैं। अतः विदेशी पूँजी बहिर्गमन प्रभाव को कम करती है, समाप्त नहीं करती।
उदाहरण 16 (UPSC 2021, 10 अंक): क्या सरकारी-उधार निजी-निवेश के होने को सदैव रोकता है? उदाहरण देकर समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(d)
दृष्टिकोण: 'नहीं' में उत्तर दें: IS-LM से दिखाएँ कि बहिर्गमन LM और IS के ढलानों तथा अर्थव्यवस्था की स्थिति पर निर्भर है, और crowding in का उल्लेख करें।
नहीं। सरकारी उधार निजी निवेश को तभी बाहर करता है जब वह ब्याज दर बढ़ाए और संसाधन पूर्णतः प्रयुक्त हों; इसकी मात्रा IS-LM ढलानों पर निर्भर करती है।
पूर्ण बहिर्गमन: ऊर्ध्वाधर LM वक्र (प्रतिष्ठित स्थिति, मुद्रा माँग ब्याज के प्रति असंवेदी) या पूर्ण रोज़गार पर राजकोषीय विस्तार केवल r बढ़ाता है, और निजी निवेश अतिरिक्त व्यय की पूरी राशि जितना घटता है।
शून्य बहिर्गमन: तरलता जाल (क्षैतिज LM, जैसा कीन्स ने मंदी के लिए बताया) में उधार r नहीं बढ़ाता, इसलिए आय पूरे गुणक जितनी बढ़ती है। यही तब होता है जब केंद्रीय बैंक मुद्रा पूर्ति बढ़ाकर समायोजन करे, या निवेश ब्याज-बेलोचदार हो (ऊर्ध्वाधर IS)।
Crowding in (आकर्षण प्रभाव): अप्रयुक्त संसाधनों के साथ आधारभूत संरचना में सार्वजनिक निवेश माँग और निजी पूँजी की उत्पादकता बढ़ाता है, इसलिए त्वरक के माध्यम से निजी निवेश बढ़ सकता है; 2021 के बाद भारत का पूँजीगत व्यय पर ज़ोर इसी तर्क पर आधारित था।
चित्र: IS, IS1 से दाईं ओर IS2 पर खिसकता है; ऊपर चढ़ते LM के साथ r बढ़ती है और Y क्षैतिज खिसकाव से कम बढ़ता है (आंशिक बहिर्गमन); क्षैतिज LM में पूरा खिसकाव; ऊर्ध्वाधर LM में Y में कोई परिवर्तन नहीं।
अतः बहिर्गमन एक संभावना है, नियम नहीं।
उदाहरण 17 (UPSC 2017, 15 अंक): उन परिस्थितियों पर संक्षेप में चर्चा कीजिए, जिनमें राजकोषीय प्रसार पूर्ण बहिर्गमन को बढ़ावा देता है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 2(b)
दृष्टिकोण: पूर्ण बहिर्गमन की स्थितियाँ बताएँ (ऊर्ध्वाधर LM, पूर्णतः लोचदार निवेश, पूर्ण रोज़गार, रिकार्डियन समतुल्यता, अस्थिर दरों में पूर्ण पूँजी गतिशीलता) और पहली को IS-LM से दिखाएँ।
पूर्ण बहिर्गमन तब होता है जब सरकारी व्यय में वृद्धि निजी व्यय को उतनी ही राशि से घटा देती है, इसलिए समग्र माँग और उत्पादन नहीं बदलते और राजकोषीय गुणक शून्य होता है।
(i) ऊर्ध्वाधर LM वक्र: यदि मुद्रा माँग ब्याज दर पर निर्भर नहीं है (प्रतिष्ठित परिमाण सिद्धांत, M = kPY), तो उत्पादन मुद्रा पूर्ति से निश्चित होता है; G की वृद्धि केवल r बढ़ाती है जब तक निजी निवेश G की पूरी राशि जितना न घट जाए।
चित्र: Y₀ पर ऊर्ध्वाधर LM; IS, IS1 से दाईं ओर IS2 पर खिसकता है; साम्य E1 से सीधे ऊपर E2 पर जाता है, ऊँची r और वही Y₀।
(ii) पूर्णतः ब्याज-लोचदार निवेश (क्षैतिज IS): r में सबसे छोटी वृद्धि अतिरिक्त G के बराबर निवेश रोक देती है। (iii) लचीली कीमतों के साथ पूर्ण रोज़गार: प्रतिष्ठित मॉडल में अतिरिक्त माँग केवल कीमतें बढ़ाती है, वास्तविक शेष घटाती है और r बढ़ाती है। (iv) रिकार्डियन समतुल्यता (बैरो, 1974): ऋण-वित्तपोषित कर कटौती में विवेकशील परिवार भविष्य के कर चुकाने के लिए पूरी कटौती बचा लेते हैं, इसलिए निजी बचत घाटे जितनी बढ़ती है और माँग नहीं बदलती। (v) पूर्ण पूँजी गतिशीलता और अस्थिर विनिमय दर के साथ मंडेल-फ्लेमिंग: राजकोषीय विस्तार पूँजी आकर्षित करता है, मुद्रा का अधिमूल्यन करता है और शुद्ध निर्यात को बराबर घटाता है, इसलिए उत्पादन अपरिवर्तित रहता है।
व्यवहार में बहिर्गमन प्रायः आंशिक होता है; पूर्ण बहिर्गमन दीर्घकालीन, पूर्ण रोज़गार की स्थिति है, इसीलिए राजकोषीय नीति मंदी में सबसे प्रभावी होती है।
उदाहरण 18 (UPSC 2017, 20 अंक): आन्तरिक सार्वजनिक ऋण से उत्पन्न होने वाली अंतःपीढ़ी असमता की समस्या की व्याख्या कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 8(c)
दृष्टिकोण: इस बहस को समझाएँ कि क्या आंतरिक ऋण भावी पीढ़ियों पर भार डालता है: लर्नर का 'हम स्वयं के ऋणी हैं', फिर बुकानन, बोवेन-डेविस-कोफ़ और मोदिग्लियानी का पूँजी स्टॉक तर्क, बैरो की रिकार्डियन समतुल्यता, और निष्कर्ष।
आंतरिक सार्वजनिक ऋण सरकार द्वारा अपने ही नागरिकों और संस्थाओं को देय होता है। क्या यह भावी पीढ़ियों पर भार डालकर अंतर-पीढ़ीगत असमानता पैदा करता है, यह एक प्रतिष्ठित बहस है।
'कोई भार नहीं' मत: अब्बा लर्नर और कार्यात्मक वित्त विचारधारा ने तर्क दिया कि आंतरिक ऋण में 'हम स्वयं के ऋणी हैं': बाद के ब्याज भुगतान उसी भावी पीढ़ी के भीतर करदाताओं से बॉन्डधारकों को केवल अंतरण हैं, इसलिए उस पीढ़ी पर कोई शुद्ध भार नहीं है।
भार वाले मत: (i) जेम्स बुकानन (Public Principles of Public Debt, 1958) ने तर्क दिया कि बॉन्ड क्रेता स्वेच्छा से उधार देते हैं और कोई त्याग नहीं करते, जबकि भावी करदाता भुगतान के लिए बाध्य होते हैं, इसलिए भार उन पर पड़ता है। (ii) बोवेन, डेविस और कोफ़ (1960) ने दिखाया कि यदि बॉन्ड खरीदने वाली पीढ़ी सेवानिवृत्ति से पहले उन्हें युवाओं को बेच दे, तो वह अपने जीवनकाल में अधिक उपभोग करती है और अगली पीढ़ी कम। (iii) फ्रैंको मोदिग्लियानी (1961) ने मुख्य तर्क दिया: पूर्ण रोज़गार पर ऋण-वित्तपोषित व्यय उस बचत को सोख लेता है जो निजी पूँजी का वित्तपोषण करती, इसलिए भावी पीढ़ियों को छोटा पूँजी स्टॉक और कम आय विरासत में मिलती है।
वितरणात्मक असमानता: ब्याज गरीबों सहित सभी पर लगे करों से अधिक अमीर बॉन्डधारकों को दिया जाता है, इसलिए ऋण सेवा असमानता बढ़ा सकती है। भारत में ब्याज भुगतान केंद्र की राजस्व प्राप्तियों का लगभग एक-तिहाई या अधिक ले लेते हैं, जिससे स्वास्थ्य और शिक्षा पर व्यय सीमित होता है।
रिकार्डियन समतुल्यता (रॉबर्ट बैरो, 1974) का तर्क है कि वसीयत से जुड़े परोपकारी परिवार भविष्य के कर चुकाने के लिए अधिक बचत करते हैं, इसलिए कोई भार नहीं है; परंतु इसकी मान्यताएँ (पूर्ण पूँजी बाज़ार, अनंत समय-क्षितिज, एकमुश्त कर) शायद ही पूरी होती हैं।
अतः आंतरिक ऋण भावी पीढ़ियों पर तब भार डालता है जब वह पूर्ण रोज़गार पर निजी पूँजी को विस्थापित करे या चालू उपभोग का वित्तपोषण करे; पूर्ण रोज़गार से कम स्थिति में उत्पादक निवेश के लिए प्रयुक्त ऋण उन्हें लाभ भी पहुँचा सकता है।
उदाहरण 19 (UPSC 2014, 10 अंक): अर्थव्यवस्था में, सरकारी व्यय में दत्त वृद्धि के पूर्ण, आंशिक और शून्य क्राउडिंग आउट प्रभाव के बीच विभेदन कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(c)
दृष्टिकोण: प्रत्येक स्थिति को परिभाषित करें और उसे LM (और IS) के ढलान से जोड़ें, एक IS-LM चित्र में तीनों दिखाएँ।
बहिर्गमन प्रभाव सरकारी व्यय में वृद्धि के बाद ब्याज दरों के बढ़ने से निजी निवेश में होने वाली कमी है। इसकी मात्रा आय की वास्तविक वृद्धि की पूरे गुणक प्रभाव kΔG से तुलना करके मापी जाती है।
पूर्ण बहिर्गमन: निजी निवेश ठीक ΔG जितना घटता है, इसलिए आय नहीं बदलती। यह ऊर्ध्वाधर LM वक्र (प्रतिष्ठित स्थिति, जहाँ मुद्रा माँग ब्याज-बेलोचदार है) या पूर्ण रोज़गार पर होता है।
आंशिक बहिर्गमन: ऊपर चढ़ते LM वाली सामान्य कीन्सियन स्थिति; ब्याज दर बढ़ती है, कुछ निवेश विस्थापित होता है, और आय kΔG से कम बढ़ती है।
शून्य बहिर्गमन: क्षैतिज LM (कीन्स का तरलता जाल) या पूर्णतः समायोजक मौद्रिक नीति में r नहीं बढ़ती और आय पूरे kΔG जितनी बढ़ती है।
चित्र: IS, IS1 से दाईं ओर IS2 पर kΔG जितना खिसकता है; प्रारंभिक बिंदु से तीन LM वक्र खींचें: ऊर्ध्वाधर (Y अपरिवर्तित), ऊपर चढ़ता (Y आंशिक रूप से बढ़ता है) और क्षैतिज (Y पूरे खिसकाव जितना बढ़ता है)।
अतः राजकोषीय नीति की प्रभावशीलता निवेश की ब्याज लोच से विपरीत और मुद्रा माँग की ब्याज लोच से प्रत्यक्ष रूप से संबंधित है।
5. सार्वजनिक व्यय: वृद्धि के सिद्धांत और प्रभाव
उदाहरण 20 (UPSC 2026, 15 अंक): आर्थिक क्रियाओं को बढ़ाने में पूँजीगत व्यय बनाम राजस्व व्यय की सापेक्षिक प्रभावशीलता का विवेचन कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(b)
दृष्टिकोण: दोनों प्रकार के व्यय की तुलना गुणक (अल्पकाल) और पूर्ति पक्ष (दीर्घकाल) के माध्यम से करें, भारतीय गुणक अनुमान दें, और संतुलित निष्कर्ष लिखें।
पूँजीगत व्यय परिसंपत्तियाँ बनाता है या देनदारियाँ घटाता है (सड़कें, रेलवे, सिंचाई, राज्यों को ऋण); राजस्व व्यय न परिसंपत्ति बनाता है न देनदारी घटाता है (वेतन, पेंशन, ब्याज, सब्सिडी, अंतरण)।
माँग पक्ष: दोनों समग्र माँग बढ़ाते हैं, परंतु गुणक भिन्न है। अंतरण और सब्सिडी का एक भाग बचत और आयात में रिस जाता है, और ब्याज भुगतान अधिकतर कम उपभोग प्रवृत्ति वाली संस्थाओं को जाते हैं। पूँजीगत व्यय स्टील, सीमेंट और श्रम जैसे घरेलू आगत खरीदता है और त्वरक के माध्यम से निजी निवेश को आकर्षित करता है। भारत के लिए NIPFP अनुमान (बोस और भानुमूर्ति, 2015) पूँजीगत व्यय गुणक को लगभग 2.45 और राजस्व व्यय गुणक को लगभग 0.99 बताते हैं।
पूर्ति पक्ष: पूँजीगत व्यय उत्पादन क्षमता बढ़ाता है, लॉजिस्टिक्स लागत घटाता है और निजी पूँजी की उत्पादकता बढ़ाता है, इसलिए इसका प्रभाव स्थायी होता है और दीर्घकाल में कम मुद्रास्फीतिकारी होता है। इसीलिए 2020–21 के बाद केंद्र का पूँजीगत परिव्यय लगातार बढ़ाया गया, जो 2025–26 के बजट में ₹11.21 लाख करोड़ (GDP का लगभग 3.1%) तक पहुँचा।
सीमाएँ: पूँजीगत परियोजनाओं की परिपक्वता अवधि लंबी होती है और क्रियान्वयन में विलंब होता है, इसलिए तीव्र मंदी में अंतरण जैसे राजस्व व्यय जल्दी असर करते हैं, जैसा 2020 की महामारी में हुआ। स्वास्थ्य, शिक्षा और रखरखाव पर कुछ राजस्व व्यय मानव और भौतिक पूँजी बनाता है और उसका प्रतिफल ऊँचा होता है।
अतः सतत आर्थिक गतिविधि को प्रोत्साहित करने में पूँजीगत व्यय सामान्यतः अधिक प्रभावी है, जबकि त्वरित राहत के लिए सुलक्षित राजस्व व्यय बेहतर है; व्यय की गुणवत्ता उसके वर्गीकरण जितनी ही महत्त्वपूर्ण है।
उदाहरण 21 (UPSC 2025, 20 अंक): (i) राष्ट्रीय आय पर सार्वजनिक व्यय के प्रभावों की व्याख्या कीजिए, यदि इसे सरकारी उधार के माध्यम से वित्तपोषित किया जाता है।
(ii) कुछ लोग क्यों मानते हैं कि सार्वजनिक व्यय की वृद्धि को सीमित करना महत्त्वपूर्ण है? सुझाव दीजिए कि सार्वजनिक व्यय को कैसे नियंत्रित किया जा सकता है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(a)
दृष्टिकोण: (i) उधार-वित्तपोषित व्यय का प्रभाव गुणक, ब्याज दरों और बहिर्गमन (IS-LM) के माध्यम से दिखाएँ, उधार के स्रोत सहित; (ii) सार्वजनिक व्यय की वृद्धि को सीमित करने के तर्क (वैगनर, पीकॉक-वाइज़मैन, सार्वजनिक चयन) और नियंत्रण के उपाय दें।
(i) ऋण-वित्तपोषित सार्वजनिक व्यय प्रयोज्य आय घटाए बिना समग्र माँग बढ़ाता है, इसलिए कीन्सियन मॉडल में आय पूरे गुणक जितनी बढ़ती है, ΔY = ΔG/(1 − c), जो 1 के संतुलित बजट गुणक से बड़ा है। अंतिम प्रभाव इस पर निर्भर करता है कि उधार कैसे लिया गया।
जनता से उधार ब्याज दरें बढ़ाता है और निजी निवेश का आंशिक बहिर्गमन करता है; अप्रयुक्त बचत वाली मंदी में यह प्रभाव छोटा और पूर्ण रोज़गार के निकट बड़ा होता है। केंद्रीय बैंक से उधार (मुद्रीकरण) मुद्रा पूर्ति बढ़ाता है, इसलिए ब्याज दरें बढ़ना ज़रूरी नहीं और उत्पादन अधिक बढ़ता है, परंतु पूर्ण रोज़गार पर यह मुद्रास्फीति पैदा करता है। रिकार्डियन समतुल्यता (बैरो, 1974) में परिवार भविष्य के करों की आशंका से बचत करते हैं, जिससे प्रभाव कमज़ोर होता है।
चित्र: IS, IS1 से दाईं ओर IS2 पर खिसकता है; बॉन्ड वित्त में LM स्थिर रहता है, इसलिए r बढ़ती है और Y, Y₀ से Y₁ तक बढ़ता है, जो क्षैतिज खिसकाव से कम है; मुद्रा वित्त में LM भी दाईं ओर खिसकता है और Y और आगे Y₂ तक बढ़ता है।
(ii) कई लोग संयम के पक्ष में तर्क देते हैं क्योंकि सार्वजनिक व्यय आय से तेज़ बढ़ने की प्रवृत्ति रखता है, जैसा एडॉल्फ वैगनर (राज्य गतिविधि में वृद्धि का नियम) और पीकॉक तथा वाइज़मैन (1961) ने देखा, जिन्होंने पाया कि युद्धों और संकटों में व्यय सीढ़ीनुमा बढ़ता है और पुराने स्तर पर नहीं लौटता (विस्थापन प्रभाव)। सार्वजनिक चयन सिद्धांतकार (बुकानन, निस्कानन) जोड़ते हैं कि नौकरशाह बजट अधिकतम करते हैं और राजनेता करों की तुलना में व्यय पसंद करते हैं, इसलिए व्यय कुशल स्तर से अधिक हो जाता है। अत्यधिक व्यय घाटा और ऋण बढ़ाता है, निजी निवेश को बाहर करता है, भविष्य के कर बढ़ाता है और अकुशल हो सकता है।
नियंत्रण के उपाय: राजकोषीय नियम (भारत का FRBM अधिनियम, 2003, घाटे और ऋण के लक्ष्यों सहित); व्यय सीमाएँ और मध्यम-अवधि व्यय ढाँचे; शून्य-आधारित बजट और परिणाम बजट (भारत का परिणाम बजट 2005 से); प्रत्यक्ष लाभ अंतरण द्वारा सब्सिडी का युक्तिकरण; व्यय प्रबंधन आयोग (2014, अध्यक्ष बिमल जालान) द्वारा सुझाए गए सुधार; और CAG तथा संसदीय समितियों द्वारा स्वतंत्र लेखा परीक्षा।
संयम का लक्ष्य अनुत्पादक व्यय होना चाहिए, न कि वह पूँजीगत या सामाजिक व्यय जो संवृद्धि बढ़ाता है।
उदाहरण 22 (UPSC 2016, 15 अंक): किसी अर्थव्यवस्था के विकास प्रक्रम में सार्वजनिक व्यय के प्रभावों का परीक्षण कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(c)
दृष्टिकोण: सार्वजनिक व्यय के प्रभावों के डाल्टन के वर्गीकरण (उत्पादन, वितरण और स्थिरता पर) का उपयोग करें और प्रत्येक को विकास प्रक्रिया से जोड़ें, उदाहरणों और सीमाओं सहित।
कम विकसित देशों में सार्वजनिक व्यय विकास का प्रमुख साधन है, जहाँ बाज़ार आधारभूत संरचना, मानव पूँजी और 'बड़ा धक्का' देने में विफल रहते हैं। ह्यू डाल्टन ने इसके प्रभावों को उत्पादन, वितरण और आर्थिक स्थिरता पर प्रभावों में बाँटा।
उत्पादन पर प्रभाव: व्यय (i) स्वास्थ्य, शिक्षा, आवास और सामाजिक सुरक्षा द्वारा काम करने, बचत और निवेश करने की क्षमता बढ़ाता है; (ii) काम और बचत करने की इच्छा बढ़ाता है, बशर्ते अंतरण प्रोत्साहनों को कुंद न करें; और (iii) आधारभूत संरचना, सिंचाई, बिजली, अनुसंधान और उद्योग को सहायता द्वारा संसाधनों को संवृद्धि क्षेत्रों की ओर मोड़ता है। हिर्शमैन के तर्क के अनुसार सामाजिक उपरि पूँजी प्रत्यक्ष उत्पादक गतिविधियों की लागत घटाती है और निजी निवेश को आकर्षित करती है।
वितरण पर प्रभाव: खाद्य सुरक्षा, सार्वजनिक स्वास्थ्य, शिक्षा और ग्रामीण रोज़गार पर प्रगतिशील व्यय गरीबों की वास्तविक आय बढ़ाता है और असमानता घटाता है, जिससे घरेलू बाज़ार फैलता है और मानव पूँजी बनती है।
स्थिरता और संरचना पर प्रभाव: प्रति-चक्रीय व्यय उत्पादन और रोज़गार को स्थिर करता है; सार्वजनिक निवेश अर्थव्यवस्था की संरचना भी बदल सकता है, जैसे भारत की दूसरी पंचवर्षीय योजना (महालनोबिस मॉडल) ने सार्वजनिक क्षेत्र के माध्यम से भारी उद्योग बनाया।
सीमाएँ: बड़े घाटों से वित्तपोषित व्यय मुद्रास्फीति पैदा कर सकता है और निजी निवेश को बाहर कर सकता है; कमज़ोर लक्ष्यीकरण, रिसाव तथा वेतन, सब्सिडी और ब्याज की प्रधानता इसके विकासात्मक प्रभाव को घटाते हैं। अतः व्यय की गुणवत्ता और संरचना मायने रखती है: पूँजीगत और सामाजिक व्यय का विकास पर सबसे बड़ा प्रभाव होता है।
मुख्य परीक्षा बिंदु
- कर भार सबसे अधिक दोहराया जाने वाला विषय है: हमेशा यह नियम लिखें कि क्रेताओं और विक्रेताओं के भार का अनुपात Es/Ed के बराबर होता है, और कर-अंतराल (tax wedge) का चित्र बनाएँ।
- करों पर संख्यात्मक प्रश्नों (प्रतियोगी और एकाधिकार बाज़ार) में साफ़ प्रस्तुति पर अंक मिलते हैं: कर-पूर्व साम्य, कर-पश्चात साम्य, चुकाई गई कीमत, प्राप्त कीमत और भार का बँटवारा।
- बहिर्गमन प्रभाव के प्रश्न IS-LM ढाँचे में लिखे जाते हैं: ऊर्ध्वाधर LM (प्रतिष्ठित स्थिति) पूर्ण बहिर्गमन देता है, क्षैतिज LM (तरलता जाल) शून्य, और सामान्य स्थिति आंशिक।
- मसग्रेव की तीन शाखाएँ (आवंटन, वितरण, स्थिरीकरण) और डाल्टन के सार्वजनिक व्यय के प्रभाव वर्णनात्मक प्रश्नों के मानक ढाँचे हैं।
- सही श्रेय (मसग्रेव 1959, वैगनर, पीकॉक-वाइज़मैन 1961, बुकानन 1958, बैरो 1974) और प्रश्नपत्र I में भी एक छोटे भारतीय उदाहरण के लिए परीक्षक अतिरिक्त अंक देते हैं।
क्या आप जानते हैं?
- रिचर्ड मसग्रेव का बजट का तीन-शाखा विभाजन The Theory of Public Finance (1959) से आता है, और यह आज भी वह पहला ढाँचा है जिससे लोक वित्त का हर उत्तर शुरू किया जा सकता है।
अर्थशास्त्र (वैकल्पिक विषय): सभी अध्याय
- परीक्षा स्वरूप, पाठ्यक्रम और रणनीति
- कीमत निर्धारण और वितरण के सिद्धांत
- बाज़ार संरचनाएँ
- कल्याणकारी अर्थशास्त्र
- रोज़गार, आय और ब्याज के सिद्धांत
- मुद्रा और मौद्रिक प्रबंधन
- लोक वित्त
- अंतर्राष्ट्रीय व्यापार के सिद्धांत
- व्यापार नीति, संरक्षण और विश्व व्यापार संगठन
- भुगतान संतुलन और विनिमय दरें
- संवृद्धि के सिद्धांत
- आर्थिक विकास
- स्वतंत्रता-पूर्व भारतीय अर्थव्यवस्था
- भारत में नियोजन
- उदारीकरण से पूर्व कृषि
- उदारीकरण से पूर्व उद्योग
- राष्ट्रीय आय, गरीबी और असमानता
- उदारीकरण के बाद कृषि
- उदारीकरण के बाद उद्योग
- उदारीकरण के बाद बाह्य क्षेत्र
- भारत में लोक वित्त और राजकोषीय संघवाद
- मौद्रिक प्रणाली और भारतीय रिज़र्व बैंक
- रोज़गार, मज़दूरी और गरीबी उन्मूलन