
अर्थशास्त्र (वैकल्पिक विषय) · UPSC नोट्स (हिंदी में)
रोज़गार, आय और ब्याज के सिद्धांत — अर्थशास्त्र (वैकल्पिक विषय) नोट्स
UPSC प्रारंभिक और मुख्य परीक्षा के लिए निःशुल्क, परीक्षा-केंद्रित नोट्स — हर विषय के साथ प्रारंभिक परीक्षा टिप्स और मुख्य परीक्षा बिंदु। 7 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
रोज़गार और उत्पादन का क्लासिकल सिद्धांत
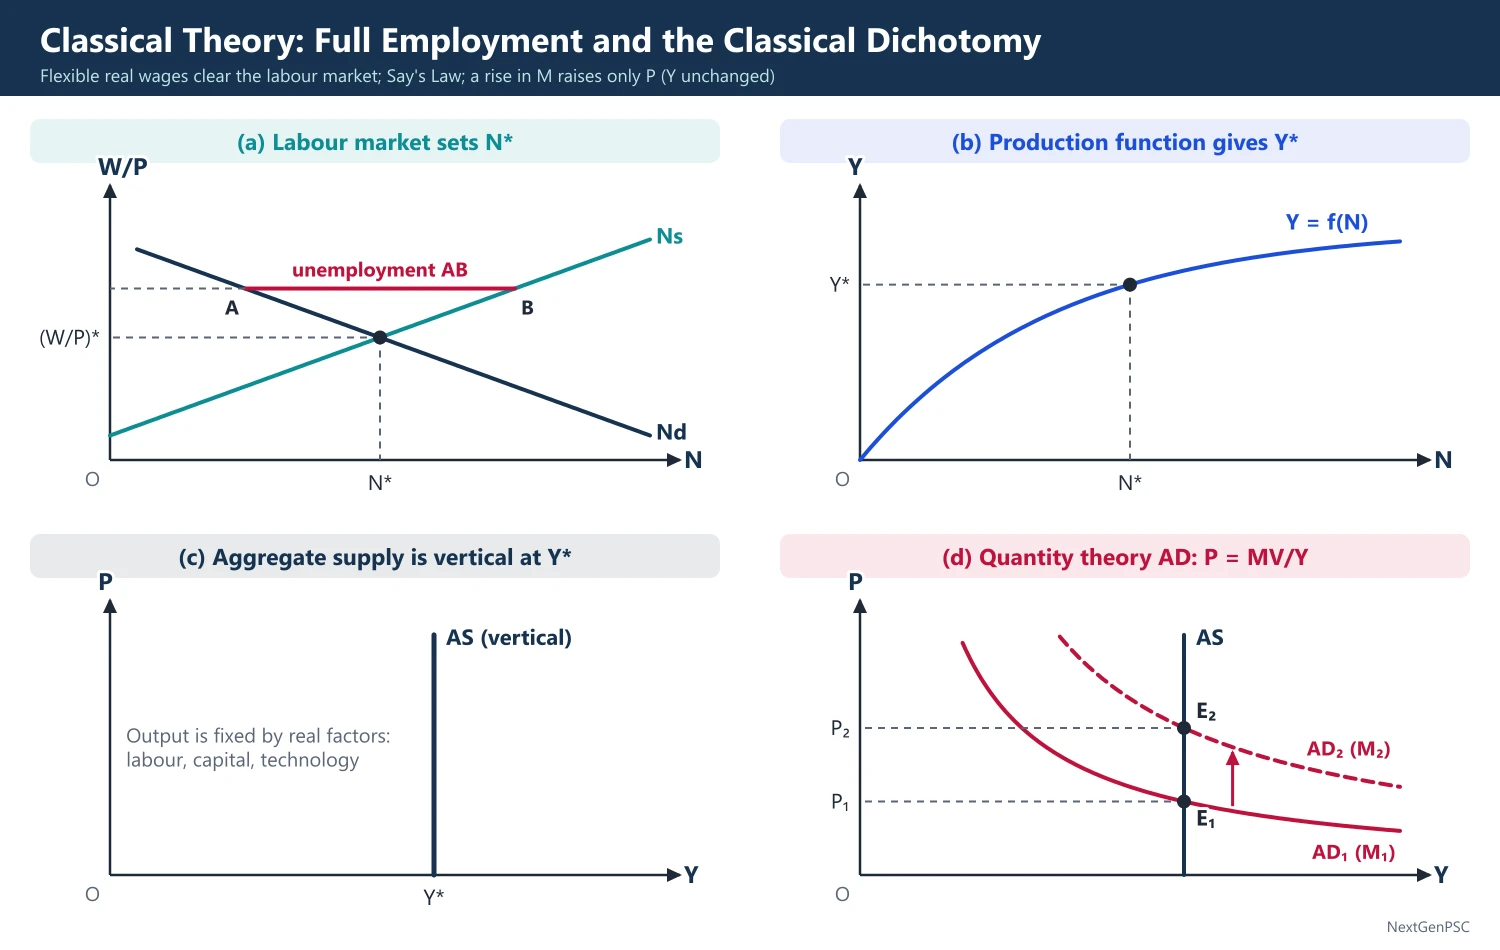
क्लासिकल सिद्धांत मानता है कि बाज़ार अर्थव्यवस्था पूर्ण रोज़गार पर टिकती है: लचीली वास्तविक मज़दूरी श्रम बाज़ार को साफ़ करती है, से का नियम सुनिश्चित करता है कि उत्पादन की माँग हो, ब्याज दर बचत और निवेश को बराबर करती है, और मुद्रा केवल कीमत स्तर तय करती है (क्लासिकल द्विभाजन)। उत्पादन वास्तविक कारकों से तय होता है, इसलिए समग्र पूर्ति वक्र ऊर्ध्वाधर है। कीन्स ने 1936 में इस पर प्रहार किया।
सरल शब्दों में
क्लासिकल अर्थशास्त्री मानते थे कि प्रचलित मज़दूरी पर काम करने को तैयार हर व्यक्ति को काम मिल जाएगा, इसलिए व्यापक बेरोज़गारी केवल अस्थायी हो सकती है।
यदि श्रमिक बहुत अधिक हों तो मज़दूरी तब तक गिरेगी जब तक नियोक्ता सबको काम पर न रख लें, जैसे सब्ज़ी वाला शाम को सब बेचने के लिए कीमत घटा देता है।
उनकी दृष्टि में मुद्रा केवल कीमतें बदलती है, वास्तविक उत्पादन नहीं; यह क्लासिकल द्विभाजन है।
UPSC से का नियम, क्लासिकल मॉडल और कीन्स की आलोचना समझाने को कहता है।
1. क्लासिकल संप्रदाय
कौन: एडम स्मिथ, डेविड रिकार्डो, जे.बी. से और जे.एस. मिल; कीन्स ने मार्शल और पीगू (पीगू की The Theory of Unemployment, 1933) को भी 'क्लासिकल' माना क्योंकि उनके निष्कर्ष समान थे।
मूल विश्वास: पूर्ण रोज़गार सामान्य अवस्था है; उत्पादन वास्तविक कारकों (श्रम, पूँजी, तकनीक) से तय होता है; मुद्रा तटस्थ है; मज़दूरी, कीमतें और ब्याज दर लचीली हैं।
पद्धति: दीर्घकालीन, साम्य विश्लेषण जिसमें बाज़ार कीमत समायोजन से साफ़ होते हैं।
2. मान्यताएँ
प्रतियोगिता: वस्तु और श्रम बाज़ारों में पूर्ण प्रतियोगिता।
लचीलापन: मौद्रिक मज़दूरी और कीमतें स्वतंत्र रूप से समायोजित होती हैं; मुद्रा भ्रम नहीं, इसलिए श्रम की पूर्ति और माँग वास्तविक मज़दूरी W/P पर निर्भर करती हैं।
से का नियम: उत्पादन अपने मूल्य के बराबर आय उत्पन्न करता है, और वह आय व्यय होती है, या तो उपभोग पर या (बचत के माध्यम से) निवेश पर।
परिवेश: बंद अर्थव्यवस्था, अल्पकाल में दिया हुआ पूँजी स्टॉक और तकनीक।
3. मॉडल चरणबद्ध
उत्पादन फलन: Y = f(N, K̄), श्रम के ह्रासमान सीमांत उत्पाद सहित।
श्रम माँग: लाभ अधिकतम करने वाली फर्में तब तक श्रमिक रखती हैं जब तक W/P = MPN, इसलिए वास्तविक मज़दूरी बढ़ने पर श्रम माँग Nd घटती है।
श्रम पूर्ति: Ns = g(W/P), वास्तविक मज़दूरी के साथ बढ़ती है (श्रमिक आय के लिए अवकाश छोड़ते हैं)।
श्रम बाज़ार साम्य: W/P इस प्रकार समायोजित होती है कि पूर्ण रोज़गार N* पर Nd = Ns; उत्पादन Y* = f(N*) कीमत स्तर से स्वतंत्र है, इसलिए समग्र पूर्ति वक्र ऊर्ध्वाधर है।
बेरोज़गारी: केवल घर्षणात्मक या स्वैच्छिक; कोई भी अनैच्छिक बेरोज़गारी मौद्रिक मज़दूरी कटौती से दूर हो जाएगी (पीगू का नुस्खा)।
से का नियम: 'पूर्ति अपनी माँग स्वयं उत्पन्न करती है', जे.बी. से (Traité d'économie politique, 1803) का कीन्स द्वारा दिया सार; सामान्य अति-उत्पादन असंभव है।
बचत और निवेश: ब्याज दर इस प्रकार समायोजित होती है कि S(r) = I(r); r बढ़ने पर बचत बढ़ती और निवेश घटता है; मितव्ययिता पूँजीगत वस्तुओं पर व्यय होती है, इसलिए माँग कभी कम नहीं पड़ती।
कीमत स्तर: परिमाण सिद्धांत MV = PY, जिसमें V स्थिर और Y, Y* पर निश्चित है, P को M के समानुपाती बनाता है (क्लासिकल द्विभाजन और मुद्रा की तटस्थता)।
4. तुलनात्मक स्थैतिकी
मुद्रा पूर्ति में वृद्धि: P और W उसी अनुपात में बढ़ते हैं; वास्तविक मज़दूरी, N, Y और r अपरिवर्तित।
मितव्ययिता में वृद्धि: बचत वक्र दाईं ओर खिसकता है; r गिरता है; निवेश उतना बढ़ता है जितना उपभोग घटता है; Y अपरिवर्तित।
तकनीकी प्रगति: MPN बढ़ता है, श्रम माँग दाईं ओर खिसकती है; वास्तविक मज़दूरी, रोज़गार और उत्पादन बढ़ते हैं।
राजकोषीय विस्तार: सरकारी उधार r बढ़ाता है और उतने ही निजी निवेश को बाहर कर देता है (पूर्ण बहिर्गमन)।
5. बनाने योग्य आरेख
चार-पैनल आरेख: (a) (N, W/P) में Nd और Ns सहित श्रम बाज़ार जो N* पर मिलते हैं; (b) उत्पादन फलन Y = f(N) जो N* पर Y* देता है; (c) (Y, P) में Y* पर ऊर्ध्वाधर AS; (d) परिमाण-सिद्धांत AD वक्र P = MV/Y, एक आयताकार अतिपरवलय; M बढ़ने पर AD ऊपर खिसकता है और Y अपरिवर्तित रहते P बढ़ता है।
बचत-निवेश: अक्ष S, I और r; बढ़ता S(r) और घटता I(r) साम्य ब्याज दर पर मिलते हैं; मितव्ययिता बढ़ने पर S दाईं ओर खिसकता है और r घटता है।
मज़दूरी कटौती: श्रम बाज़ार में W*/P से ऊपर वास्तविक मज़दूरी और बेरोज़गारी AB दिखाएँ, और मौद्रिक मज़दूरी में वह गिरावट जो उसे दूर करती है।
6. कीन्स की आलोचना
मौद्रिक अर्थव्यवस्था में से का नियम विफल: बचाई गई आय निवेश के बजाय मुद्रा के रूप में रखी जा सकती है (तरलता अधिमान), इसलिए समग्र माँग पूर्ण-रोज़गार उत्पादन से कम पड़ सकती है।
मज़दूरी कटौती: श्रमिक वास्तविक नहीं, मौद्रिक मज़दूरी पर मोलभाव करते हैं; मौद्रिक मज़दूरी में सामान्य कटौती आय और कीमतें घटाती है, इसलिए वास्तविक मज़दूरी का गिरना और रोज़गार का बढ़ना आवश्यक नहीं।
बचत और निवेश: दोनों मुख्यतः आय पर निर्भर हैं, ब्याज दर पर नहीं; ब्याज दर तरलता अधिमान (liquidity preference) और मुद्रा पूर्ति से तय होती है।
समय सीमा: 'दीर्घकाल में हम सब मर चुके होंगे' (कीन्स, A Tract on Monetary Reform, 1923)।
साक्ष्य: महामंदी (1929–33), जब अमेरिकी बेरोज़गारी श्रम बल के लगभग एक-चौथाई तक पहुँची, ने स्व-सुधार के दृष्टिकोण का खंडन किया।
7. क्लासिकल उत्तर और वाद-विवाद
पीगू (वास्तविक शेष) प्रभाव: पीगू (1943) का तर्क था कि गिरती कीमतें मुद्रा धारिता का वास्तविक मूल्य और इसलिए उपभोग बढ़ाती हैं, अतः तरलता जाल में भी सिद्धांततः पूर्ण रोज़गार लौट सकता है।
पीगू प्रभाव की सीमाएँ: गिरती कीमतें ऋण का वास्तविक भार बढ़ाती हैं (इरविंग फ़िशर की ऋण अपस्फीति, 1933; कालेकी), और प्रभाव छोटा तथा धीमा हो सकता है।
पुनरुत्थान: मुद्रावादियों और नव-क्लासिकी अर्थशास्त्रियों ने प्राकृतिक बेरोज़गारी दर और विवेकपूर्ण प्रत्याशाओं के माध्यम से दीर्घकाल के लिए क्लासिकल परिणाम पुनर्स्थापित किए (आगे के विषय)।
8. भारत के लिए प्रासंगिकता
संरचनात्मक लक्षण: बड़ा अनौपचारिक क्षेत्र और कृषि में प्रच्छन्न बेरोज़गारी का अर्थ है कि एक लचीली वास्तविक मज़दूरी वाला क्लासिकल श्रम बाज़ार भारत का अच्छा वर्णन नहीं करता।
मापी गई बेरोज़गारी: आवधिक श्रम बल सर्वेक्षण 2023–24 ने बेरोज़गारी दर 3.2% (सामान्य स्थिति, 15 वर्ष और अधिक) बताई, पर अल्प-रोज़गार और कम उत्पादकता वाला स्वरोज़गार बड़ा है।
पूर्ति-पक्ष नीतियाँ: श्रम कानूनों का चार संहिताओं (2019–20) में समेकन, व्यापार सुगमता और अवसंरचना क्लासिकल पूर्ति-पक्ष ज़ोर को दर्शाते हैं।
9. परीक्षा में उपयोग
10 अंक: से का नियम और उसका निहितार्थ, या क्लासिकल द्विभाजन।
15 अंक: आरेख सहित क्लासिकल श्रम बाज़ार और ऊर्ध्वाधर AS, और कीन्स की आलोचना।
20 अंक: पूर्ण मॉडल (श्रम बाज़ार, उत्पादन फलन, बचत-निवेश, परिमाण सिद्धांत), तुलनात्मक स्थैतिकी, पीगू प्रभाव और कीन्स की आलोचना।
मुख्य शब्द: से का नियम, लचीली वास्तविक मज़दूरी, स्वैच्छिक बेरोज़गारी, ऋण-योग्य कोष, मुद्रा की तटस्थता, क्लासिकल द्विभाजन, ऊर्ध्वाधर AS, पीगू प्रभाव।
उद्धरण: 'पूर्ति अपनी माँग स्वयं उत्पन्न करती है', से के नियम का कीन्स द्वारा दिया सार।
| मुद्दा | क्लासिकल | कीन्स (1936) |
|---|---|---|
| सामान्य अवस्था | पूर्ण रोज़गार | अल्प-रोज़गार साम्य संभव |
| उत्पादन किससे तय | पूर्ति (वास्तविक कारक) | प्रभावी माँग |
| मज़दूरी | लचीली वास्तविक मज़दूरी श्रम बाज़ार साफ़ करती है | मौद्रिक मज़दूरी दृढ़; कटौती से बेरोज़गारी दूर नहीं |
| ब्याज दर | बचत = निवेश (ऋण-योग्य कोष) | तरलता अधिमान और मुद्रा पूर्ति |
| मुद्रा | तटस्थ; केवल कीमतों को प्रभावित करती है | ब्याज, निवेश और उत्पादन को प्रभावित करती है |
| नीति | अहस्तक्षेप | सक्रिय राजकोषीय (और मौद्रिक) नीति |
मुख्य परीक्षा बिंदु
- क्लासिकल मॉडल को एक प्रणाली के रूप में प्रस्तुत करें: श्रम बाज़ार, उत्पादन फलन, बचत-निवेश और परिमाण सिद्धांत, चार-पैनल आरेख सहित।
- से का नियम सटीक बताएँ और समझाएँ कि बचत होने पर भी ब्याज दर इसे कैसे लागू रखती है।
- क्लासिकल द्विभाजन दिखाएँ: मुद्रा P और W को आनुपातिक रूप से बदलती है, वास्तविक चर अपरिवर्तित रहते हैं।
- कीन्स की आलोचनाएँ बिंदुवार दें: मौद्रिक मज़दूरी कटौती, तरलता अधिमान, आय पर निर्भर बचत और निवेश।
- संतुलित उत्तर के लिए पीगू प्रभाव और उसकी सीमाएँ (ऋण अपस्फीति) जोड़ें।
- भारत के लिए प्रासंगिकता और सीमाएँ बताएँ: अनौपचारिक श्रम, प्रच्छन्न बेरोज़गारी, PLFS आँकड़े।
क्या आप जानते हैं?
- से ने स्वयं कभी ठीक ये शब्द 'पूर्ति अपनी माँग स्वयं उत्पन्न करती है' नहीं लिखे; यह वाक्यांश से के विचार का कीन्स द्वारा दिया सार है।
आय और रोज़गार का कीन्सियन सिद्धांत
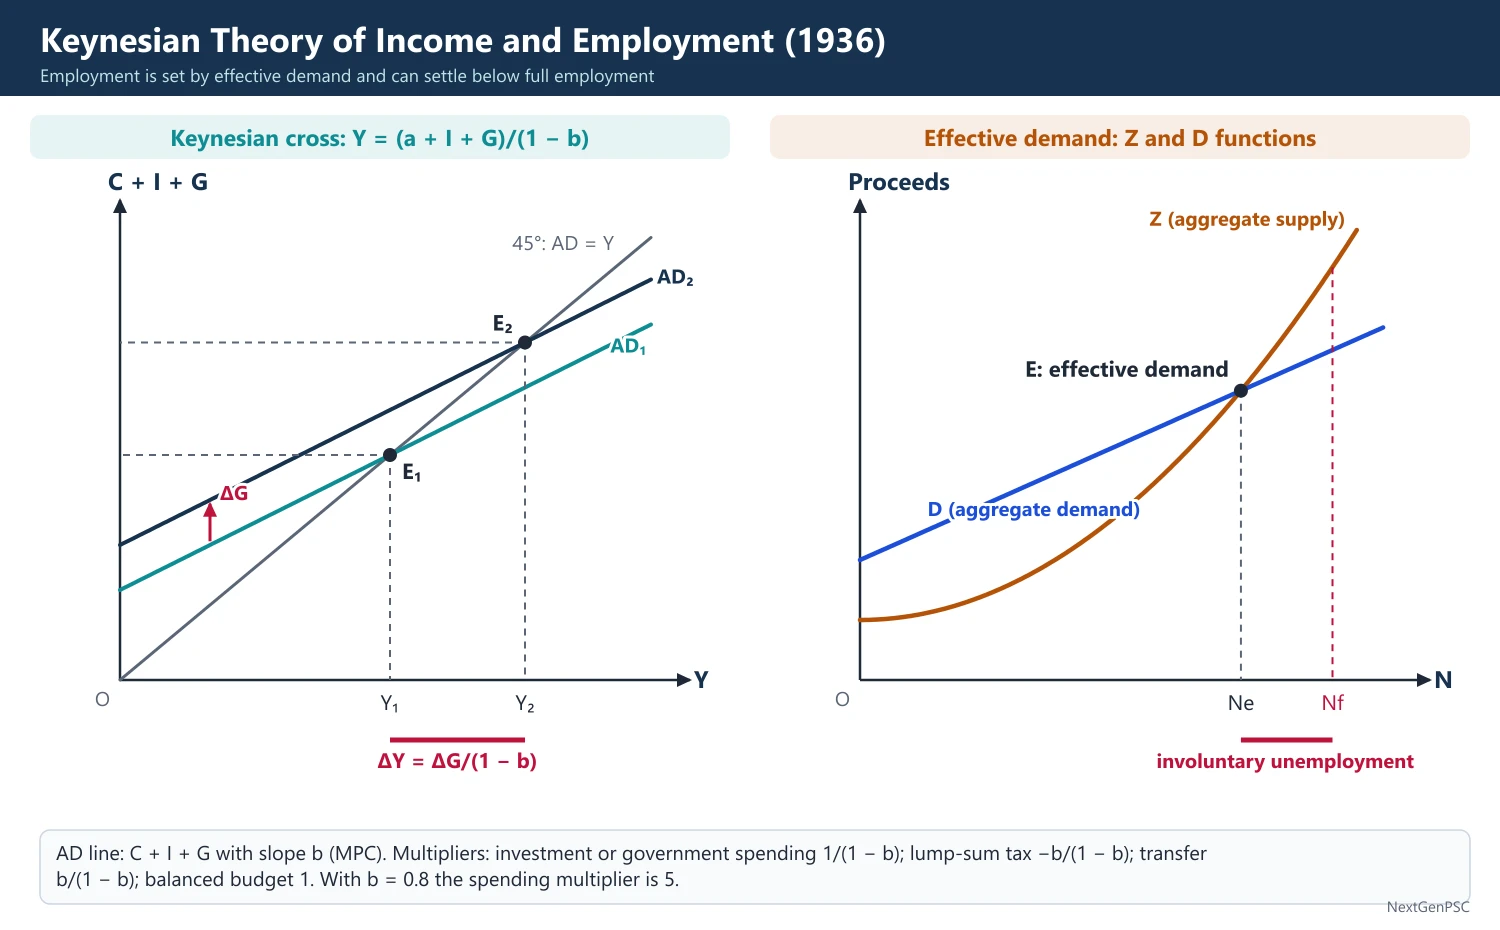
कीन्स (General Theory, 1936) का तर्क था कि रोज़गार प्रभावी माँग से तय होता है, वह बिंदु जहाँ समग्र माँग समग्र पूर्ति के बराबर हो, और यह पूर्ण रोज़गार से नीचे भी हो सकता है (अल्प-रोज़गार साम्य)। C = a + bY के साथ साम्य आय Y = (a + I + G)/(1 − b) और गुणक 1/(1 − b) है। अनैच्छिक बेरोज़गारी का कारण दृढ़ वास्तविक मज़दूरी नहीं, अपर्याप्त माँग है, इसलिए सरकारी व्यय उत्पादन बढ़ा सकता है।
सरल शब्दों में
कीन्स ने कहा कि रोज़गार इस पर निर्भर है कि लोग और सरकार कितना व्यय करना चाहते हैं; व्यय बहुत कम हो तो कारख़ाने उत्पादन घटाते हैं और श्रमिकों के रोज़गार जाते हैं।
एक व्यक्ति का व्यय दूसरे की आय है: सरकार सड़क बनाए तो श्रमिक अपनी मज़दूरी दुकानों पर खर्च करते हैं, दुकानदार फिर खर्च करते हैं, और इसी प्रकार; यह शृंखला गुणक है।
इससे समझ आता है कि मंदी में सरकारें अधिक व्यय क्यों करती हैं।
UPSC प्रभावी माँग, गुणक और क्लासिकल सिद्धांत से कीन्स के अलगाव को समझाने को कहता है।
1. अवधारणाएँ और परिभाषाएँ
स्रोत: जे.एम. कीन्स, The General Theory of Employment, Interest and Money (1936), महामंदी के दौरान लिखी गई।
समग्र पूर्ति कीमत: वह आगम जिसकी उद्यमियों को N श्रमिकों को काम पर रखने के लिए अपेक्षा करनी चाहिए; यह N के साथ बढ़ती है (Z फलन)।
समग्र माँग कीमत: वह आगम जिसकी उद्यमी N श्रमिकों के उत्पादन से वास्तव में अपेक्षा करते हैं (D फलन)।
प्रभावी माँग (effective demand): वह बिंदु जहाँ समग्र माँग फलन समग्र पूर्ति फलन को काटता है; यह रोज़गार का स्तर तय करता है, जो आवश्यक नहीं कि पूर्ण रोज़गार हो।
अनैच्छिक बेरोज़गारी: वे श्रमिक जो वर्तमान मौद्रिक मज़दूरी (या थोड़ी कम) पर काम करने को तैयार हैं पर माँग अपर्याप्त होने से काम नहीं पाते।
2. मान्यताएँ
अल्पकाल: पूँजी स्टॉक, तकनीक और श्रम बल दिए हुए हैं।
कीमतें: मौद्रिक मज़दूरी नीचे की ओर दृढ़ है, और (सरल मॉडल में) पूर्ण रोज़गार तक कीमतें स्थिर हैं।
बंद अर्थव्यवस्था: पहले सरकार के बिना; फिर सरकार और विदेशी व्यापार जोड़े जाते हैं।
माँग-निर्धारित उत्पादन: अतिरिक्त क्षमता होने से उत्पादन समग्र माँग के अनुसार समायोजित होता है।
3. उपभोग फलन
मनोवैज्ञानिक नियम: कीन्स का मत था कि सामान्यतः और औसतन लोग आय बढ़ने पर अपना उपभोग बढ़ाते हैं, पर आय की वृद्धि जितना नहीं।
रेखीय रूप: C = a + bY, जहाँ a स्वायत्त उपभोग और b सीमांत उपभोग प्रवृत्ति (MPC) है, b शून्य और एक के बीच।
औसत प्रवृत्ति: APC = C/Y = a/Y + b आय बढ़ने पर घटती है; बचत फलन S = −a + (1 − b)Y है, जहाँ MPS = 1 − b।
बाद के सिद्धांत: साइमन कुज़नेट्स (1946) ने दीर्घकालीन APC लगभग स्थिर पाई, जिससे ड्यूज़ेनबेरी की सापेक्ष आय परिकल्पना (1949), मोदिग्लियानी की जीवन-चक्र परिकल्पना (मोदिग्लियानी और ब्रुमबर्ग, 1954) और फ़्रीडमैन की स्थायी आय परिकल्पना (1957) आईं।
4. साम्य आय और गुणक
दो-क्षेत्रीय साम्य: स्वायत्त I के साथ Y = C + I; Y = a + bY + I से Y = (a + I)/(1 − b); समतुल्य रूप में नियोजित बचत नियोजित निवेश के बराबर, S = I।
निवेश गुणक (multiplier): k = ΔY/ΔI = 1/(1 − b) = 1/MPS; b = 0.8 पर k = 5; आर.एफ. कान (1931) ने पहले रोज़गार गुणक दिया, और कीन्स ने निवेश गुणक।
प्रक्रिया: ₹100 का अतिरिक्त निवेश आय को 100 बढ़ाता है, फिर उपभोग के रूप में 80, फिर 64, और इसी प्रकार: 100(1 + b + b² + ...) = 100/(1 − b)।
तीन-क्षेत्रीय मॉडल: C = a + b(Y − T) के साथ Y = C + I + G; सरकारी व्यय गुणक 1/(1 − b), एकमुश्त कर गुणक −b/(1 − b), और संतुलित बजट गुणक 1 है (हावेल्मो, 1945)।
आनुपातिक कर और आयात सहित: k = 1/[1 − b(1 − t) + m], जहाँ t कर दर और m सीमांत आयात प्रवृत्ति है; क्षरण गुणक घटाते हैं।
मितव्ययिता का विरोधाभास: यदि सभी अधिक बचत करने का प्रयास करें तो आय तब तक गिरती है जब तक बचत फिर निवेश के स्तर पर न आ जाए; कुल बचत नहीं बढ़ती (और यदि निवेश आय पर निर्भर हो तो घटती है)।
5. बनाने योग्य आरेख
कीन्सियन क्रॉस: अक्ष Y (क्षैतिज) और व्यय (ऊर्ध्वाधर); 45° रेखा और b ढाल वाली समग्र माँग रेखा C + I + G बनाएँ; जहाँ वे काटें वहाँ साम्य E; G बढ़ने पर AD, ΔG जितना ऊपर खिसकती है और आय ΔG/(1 − b) बढ़ती है।
बचत-निवेश: अक्ष Y और S, I; ऊपर उठती बचत रेखा −a + (1 − b)Y और क्षैतिज निवेश रेखा; जहाँ S = I वहाँ साम्य; S को ऊपर खिसकाकर समान S पर कम Y दिखाकर मितव्ययिता का विरोधाभास दिखाएँ।
प्रभावी माँग: अक्ष N और आगम; Z (समग्र पूर्ति) और D (समग्र माँग) फलन बनाएँ; उनका प्रतिच्छेद रोज़गार Ne देता है, जो पूर्ण रोज़गार Nf से कम है।
6. कीन्स बनाम क्लासिकल
से के नियम की अस्वीकृति: बचत एक क्षरण है जिसकी भरपाई निवेश से न भी हो; उत्पादन माँग के अनुसार समायोजित होता है।
निवेश: पूँजी की सीमांत दक्षता और ब्याज दर पर निर्भर, और 'पशु प्रवृत्तियों' (प्रत्याशाओं) के कारण अस्थिर।
ब्याज दर: तरलता अधिमान और मुद्रा पूर्ति से तय एक मौद्रिक घटना, बचत और निवेश से नहीं।
नीति: निजी माँग कमज़ोर हो तो सार्वजनिक कार्य और घाटे का व्यय माँग बढ़ा सकते हैं; तरलता जाल में मौद्रिक नीति विफल हो सकती है।
7. आलोचनाएँ और वाद-विवाद
पूर्ति की उपेक्षा: सरल मॉडल अतिरिक्त क्षमता और स्थिर कीमतें मानता है; पूर्ण रोज़गार पर अतिरिक्त माँग कीमतें बढ़ाती है।
अल्पकालीन ध्यान: कीन्स ने क्षमता वृद्धि की उपेक्षा की, जिसे बाद में हैरोड और डोमर ने लिया।
विकासशील देशों के लिए प्रासंगिकता: वी.के.आर.वी. राव (1952) का तर्क था कि अल्पविकसित अर्थव्यवस्थाओं में गुणक कमज़ोर काम करता है क्योंकि पूर्ति बेलोच है, आय का बड़ा भाग भोजन पर व्यय होता है, और प्रच्छन्न बेरोज़गारी संरचनात्मक है, माँग की कमी से नहीं।
मुद्रावादी और नव-क्लासिकी आलोचनाएँ: बहिर्गमन (crowding out), प्रत्याशाएँ और लुकास आलोचना (आगे के विषय)।
8. भारतीय अनुप्रयोग
सार्वजनिक पूँजीगत व्यय: केंद्रीय बजट का पूँजीगत व्यय 2025–26 (बजट अनुमान) में ₹11.21 लाख करोड़ किया गया, जिसका औचित्य सार्वजनिक पूँजीगत व्यय का ऊँचा गुणक बताया गया।
कोविड-19 प्रतिक्रिया: 2020 के राहत पैकेजों ने माँग समर्थन (प्रधानमंत्री गरीब कल्याण अन्न योजना के अंतर्गत मुफ़्त अनाज) को साख गारंटी के साथ जोड़ा, जो माँग के पतन पर कीन्सियन प्रतिक्रिया थी।
ग्रामीण माँग: ग्रामीण रोज़गार गारंटी व्यय और PM-KISAN (2019) जैसे आय हस्तांतरण ऊँची MPC वाले उपभोग को सहारा देते हैं।
9. परीक्षा में उपयोग
10 अंक: व्युत्पत्ति और संख्यात्मक उदाहरण सहित गुणक।
15 अंक: कीन्सियन क्रॉस सहित प्रभावी माँग और अल्प-रोज़गार साम्य।
20 अंक: उपभोग फलन, साम्य, गुणक (निवेश, सरकारी, कर, संतुलित बजट), मितव्ययिता का विरोधाभास, आलोचना (वी.के.आर.वी. राव सहित) और भारतीय उदाहरण।
मुख्य शब्द: प्रभावी माँग, समग्र पूर्ति और माँग फलन, MPC, MPS, गुणक, क्षरण, संतुलित बजट गुणक, मितव्ययिता का विरोधाभास, अनैच्छिक बेरोज़गारी।
उद्धृत करने योग्य सूत्र: k = 1/(1 − MPC) = 1/MPS।
| गुणक | सूत्र | b = 0.8, t = 0, m = 0 पर मान |
|---|---|---|
| निवेश / सरकारी व्यय | 1/(1 − b) | 5 |
| एकमुश्त कर | −b/(1 − b) | −4 |
| हस्तांतरण भुगतान | b/(1 − b) | 4 |
| संतुलित बजट | 1 | 1 |
| आनुपातिक कर सहित खुली अर्थव्यवस्था | 1/[1 − b(1 − t) + m] | 5 (t और m बढ़ने पर घटता है) |
मुख्य परीक्षा बिंदु
- प्रभावी माँग को केवल 'कुल व्यय' नहीं, बल्कि समग्र माँग और पूर्ति फलनों के माध्यम से परिभाषित करें।
- गुणक को बीजगणितीय रूप से और गुणोत्तर श्रेणी से व्युत्पन्न करें, और संख्यात्मक उदाहरण दें।
- खिसकाव और नए साम्य सहित कीन्सियन क्रॉस तथा बचत-निवेश आरेख दिखाएँ।
- से के नियम, मज़दूरी, ब्याज और नीति पर कीन्स और क्लासिकल की छोटी तालिका में तुलना करें।
- अल्पविकसित अर्थव्यवस्थाओं में गुणक की कमज़ोर कार्यप्रणाली पर वी.के.आर.वी. राव (1952) का उल्लेख करें; परीक्षक इस भारतीय संबंध को महत्त्व देते हैं।
- वर्ष सहित सावधानी से वर्तमान भारतीय राजकोषीय उदाहरण (पूँजीगत व्यय पर ज़ोर, कोविड राहत) दें।
क्या आप जानते हैं?
- कीन्स ने व्यंग्य में कहा था कि यदि राजकोष पुरानी बोतलों में नोट भरकर बंद खदानों में गाड़ दे और निजी फर्मों को उन्हें खोदने दे, तो बेरोज़गारी घटेगी; उनका आशय था कि उपयोगी सार्वजनिक कार्य और भी बेहतर होंगे।
IS-LM मॉडल और नव-क्लासिकल संश्लेषण
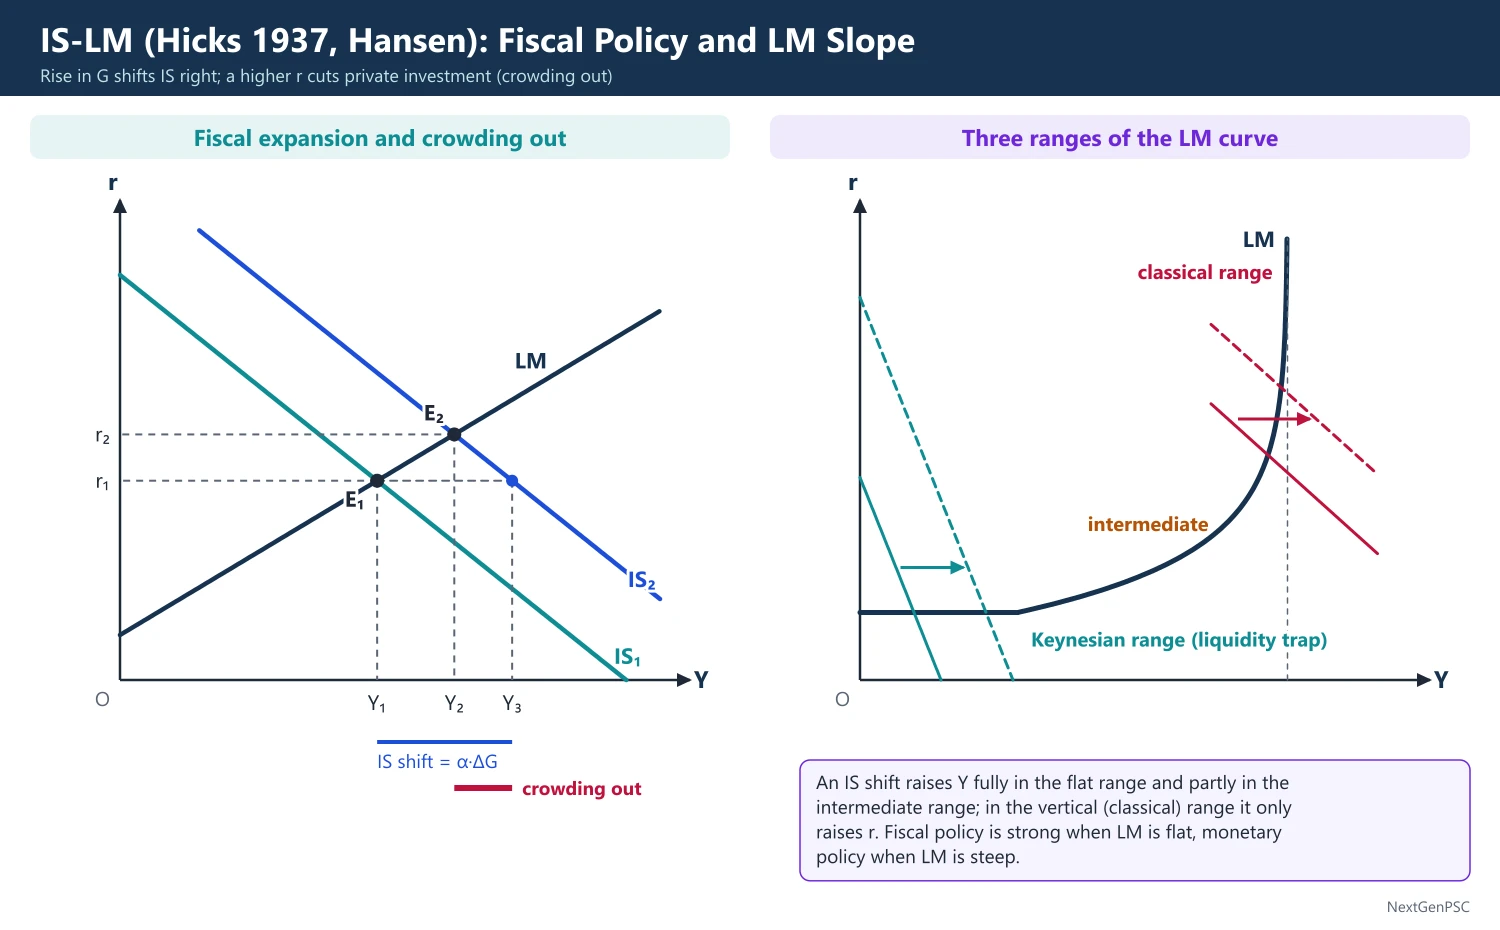
IS-LM मॉडल (हिक्स, 1937; हैन्सन) आय और ब्याज दर एक साथ तय करता है: IS वक्र वस्तु-बाज़ार साम्य दिखाता है और नीचे ढलवाँ है; LM वक्र मुद्रा-बाज़ार साम्य दिखाता है और ऊपर ढलवाँ है। नीति की प्रभावशीलता ढालों पर निर्भर है: LM सपाट (तरलता जाल) हो तो राजकोषीय नीति सशक्त, LM खड़ा (क्लासिकल स्थिति) हो तो मौद्रिक नीति। नव-क्लासिकल संश्लेषण ने कीन्सियन परिणामों को दृढ़ मज़दूरी के अल्पकालीन परिणाम और क्लासिकल परिणामों को दीर्घकाल माना।
सरल शब्दों में
IS-LM मॉडल दो बाज़ारों को जोड़ता है: वस्तुओं का बाज़ार (व्यय और आय) और मुद्रा का बाज़ार (ब्याज दरें)।
दो सड़कों के चौराहे की सोचिए: एक दिखाती है कि व्यय आय के बराबर कहाँ होता है, दूसरी कि मुद्रा की माँग मुद्रा की पूर्ति के बराबर कहाँ; चौराहा अर्थव्यवस्था की आय और ब्याज दर देता है।
यह दिखाता है कि कब सरकारी व्यय बेहतर काम करता है और कब केंद्रीय बैंक की ब्याज दर में बदलाव।
UPSC दोनों वक्र व्युत्पन्न करने, नीति प्रभाव दिखाने और नव-क्लासिकल संश्लेषण समझाने को कहता है।
1. उद्भव और अवधारणाएँ
उद्भव: जे.आर. हिक्स, 'Mr. Keynes and the Classics: A Suggested Interpretation', Econometrica, 1937; एल्विन हैन्सन (A Guide to Keynes, 1953) ने इसे विकसित किया, इसलिए हिक्स-हैन्सन मॉडल।
उद्देश्य: कीन्स के आय सिद्धांत को (निवेश के माध्यम से) ब्याज दर चाहिए, और उनके ब्याज सिद्धांत को (मुद्रा माँग के माध्यम से) आय; IS-LM दोनों को एक साथ हल करता है और अकेले प्रत्येक सिद्धांत की अनिर्धार्यता दूर करता है।
IS वक्र: आय Y और ब्याज दर r के वे संयोजन जिन पर वस्तु बाज़ार साम्य में है (निवेश = बचत)।
LM वक्र: Y और r के वे संयोजन जिन पर मुद्रा बाज़ार साम्य में है (तरलता अधिमान = मुद्रा पूर्ति)।
2. IS वक्र की व्युत्पत्ति
समीकरण: Y = C + I + G, जहाँ C = a + c(Y − T) और I = I₀ − br, b निवेश की ब्याज संवेदनशीलता है।
हल: Y = α(A − br), जहाँ α = 1/(1 − c) गुणक और A = a − cT + I₀ + G स्वायत्त व्यय है।
ढाल: कम r निवेश बढ़ाती है और गुणक के माध्यम से आय, इसलिए IS नीचे ढलवाँ है; b और α बड़े हों तो यह अधिक सपाट होता है।
खिसकाव: G या I₀ में वृद्धि, या कर कटौती, IS को α·ΔA जितना दाईं ओर खिसकाती है।
3. LM वक्र की व्युत्पत्ति
समीकरण: वास्तविक मुद्रा माँग L = kY − hr (लेनदेन माँग kY और सट्टा माँग −hr); वास्तविक मुद्रा पूर्ति M/P केंद्रीय बैंक तय करता है।
हल: M/P = kY − hr से r = (kY − M/P)/h।
ढाल: ऊँची आय लेनदेन माँग बढ़ाती है; मुद्रा पूर्ति स्थिर हो तो सट्टा माँग घटाने के लिए r को बढ़ना होगा, इसलिए LM, k/h ढाल के साथ ऊपर ढलवाँ है।
खिसकाव: M में वृद्धि या P में कमी LM को दाईं ओर (नीचे) खिसकाती है।
4. साम्य और नीति गुणक
साम्य आय: IS और LM हल करने पर Y = [h·α·A + α·b·(M/P)]/(h + k·α·b)।
राजकोषीय गुणक: dY/dG = α·h/(h + k·α·b), जो सरल गुणक α से छोटा है क्योंकि r की वृद्धि निवेश को बाहर कर देती है।
मौद्रिक गुणक: dY/d(M/P) = α·b/(h + k·α·b)।
तरलता जाल (h बहुत बड़ा): LM क्षैतिज है; राजकोषीय गुणक α के निकट पहुँचता है और मौद्रिक नीति का कोई प्रभाव नहीं (चरम कीन्सियन स्थिति)।
क्लासिकल स्थिति (h = 0): LM ऊर्ध्वाधर है; राजकोषीय नीति का आय पर कोई प्रभाव नहीं (पूर्ण बहिर्गमन) और मौद्रिक नीति पूर्णतः प्रभावी।
r के प्रति असंवेदनशील निवेश (b = 0): IS ऊर्ध्वाधर है; मौद्रिक नीति आय नहीं बदल सकती, राजकोषीय नीति का पूरा गुणक होता है।
नीति मिश्रण: मौद्रिक समायोजन सहित राजकोषीय विस्तार r बढ़ाए बिना आय बढ़ाता है; मौद्रिक सहजता सहित राजकोषीय समेकन घाटा घटाते हुए उत्पादन स्थिर रख सकता है।
5. बनाने योग्य आरेख
IS की व्युत्पत्ति: चार चतुर्थांश: निवेश अनुसूची I(r); बचत बराबर निवेश; बचत फलन S(Y); और (Y, r) में परिणामी नीचे ढलवाँ IS।
LM की व्युत्पत्ति: सट्टा माँग L2(r), L1 और L2 में बँटी मुद्रा पूर्ति, लेनदेन माँग L1(Y), और परिणामी ऊपर ढलवाँ LM।
राजकोषीय विस्तार: IS, IS1 से IS2 पर खिसकता है; साम्य E1 से E2 पर ऊँचे Y और r के साथ; IS का क्षैतिज खिसकाव (α·ΔG) और Y में छोटी वास्तविक वृद्धि अंकित करें; अंतर बहिर्गमन है।
LM के तीन क्षेत्र: कम r पर क्षैतिज कीन्सियन क्षेत्र, मध्यवर्ती उठता क्षेत्र और ऊर्ध्वाधर क्लासिकल क्षेत्र; दिखाएँ कि IS के खिसकाव केवल पहले दो क्षेत्रों में Y बढ़ाते हैं।
6. नव-क्लासिकल संश्लेषण
अर्थ: पॉल सैमुएलसन (Economics, 1955 संस्करण) द्वारा लोकप्रिय शब्द, इस दृष्टिकोण के लिए कि कीन्सियन विश्लेषण अल्पकाल में लागू होता है जब मौद्रिक मज़दूरी और कीमतें दृढ़ हों, जबकि दीर्घकाल में लचीलेपन के साथ क्लासिकल परिणाम लागू होते हैं।
मोदिग्लियानी (1944): दिखाया कि IS-LM में बेरोज़गारी साम्य (तरलता जाल को छोड़कर) दृढ़ मौद्रिक मज़दूरी पर निर्भर है।
पीगू और पैटिंकिन: कीमतें गिरने पर वास्तविक शेष प्रभाव IS (या उपभोग) को दाईं ओर खिसकाता है, इसलिए तरलता जाल में भी सिद्धांततः पूर्ण रोज़गार संभव है; तब कीन्सियन बेरोज़गारी धीमे समायोजन का विषय है।
AD-AS और फिलिप्स वक्र: संश्लेषण ने समग्र पूर्ति पक्ष और फिलिप्स वक्र (फिलिप्स, 1958; सैमुएलसन और सोलो, 1960) को नीति-निर्माताओं के लिए मुद्रास्फीति और बेरोज़गारी के विकल्प-समूह के रूप में जोड़ा।
नीति युग: संश्लेषण ने 1950 और 1960 के दशकों में पश्चिमी अर्थव्यवस्थाओं में माँग प्रबंधन का मार्गदर्शन किया, 1970 के दशक की मुद्रास्फीतिजनित मंदी तक।
7. आलोचनाएँ और वाद-विवाद
स्थैतिक और स्थिर-कीमत: IS-LM प्रत्याशाओं, समायोजन की गतिकी और कीमत स्तर की उपेक्षा करता है, जब तक इसे AD-AS तक न बढ़ाया जाए।
हिक्स की अपनी शंकाएँ: 'IS-LM: An Explanation' (1980) में हिक्स ने माना कि एक अवधि में स्टॉक (मुद्रा) साम्य को प्रवाह (बचत-निवेश) साम्य से जोड़ना समस्याजनक है।
उत्तर-कीन्सियन आलोचना: जोन रॉबिन्सन और अन्य ने इसे 'वर्णसंकर कीन्सवाद' कहा क्योंकि इसमें अनिश्चितता पर कीन्स का ज़ोर खो गया (विवादित)।
आधुनिक रूप: चूँकि केंद्रीय बैंक ब्याज दरों को लक्ष्य बनाते हैं, LM वक्र को प्रायः मौद्रिक नीति नियम से बदला जाता है (डेविड रोमर का IS-MP मॉडल, 2000)।
8. भारतीय अनुप्रयोग
मौद्रिक सहजता: महामारी में RBI ने मई 2020 में रेपो दर 4% की (LM का दाईं ओर खिसकाव), जबकि सरकार ने व्यय और गारंटियाँ बढ़ाईं (IS का खिसकाव)।
हालिया चक्र: मुद्रास्फीति से लड़ने के लिए फ़रवरी 2023 तक रेपो दर 6.5% की गई, फिर मुद्रास्फीति घटने पर फ़रवरी और जून 2025 के बीच 6.5% से घटाकर 5.5% की गई।
बहिर्गमन वाद-विवाद: केंद्र और राज्यों का ऊँचा उधार सरकारी बॉन्ड प्रतिफल बढ़ाता है, जो भारत की राजकोषीय नीति बहसों में चर्चित बहिर्गमन माध्यम है।
9. परीक्षा में उपयोग
10 अंक: ढाल और खिसकाव कारकों सहित IS या LM वक्र व्युत्पन्न करें।
15 अंक: LM के तीन क्षेत्रों सहित राजकोषीय और मौद्रिक नीति की सापेक्ष प्रभावशीलता।
20 अंक: भारतीय उदाहरण सहित पूर्ण IS-LM बीजगणित, गुणक, बहिर्गमन, चरम स्थितियाँ, नव-क्लासिकल संश्लेषण और उसके आलोचक।
मुख्य शब्द: वस्तु बाज़ार, मुद्रा बाज़ार, निवेश की ब्याज संवेदनशीलता, तरलता जाल, क्लासिकल क्षेत्र, बहिर्गमन, नीति मिश्रण, वास्तविक शेष प्रभाव, नव-क्लासिकल संश्लेषण।
उद्धृत करने योग्य पंक्ति: हिक्स (1937) ने कीन्स के सिद्धांत और क्लासिकल सिद्धांत को एक सामान्य प्रणाली की विशेष स्थितियों के रूप में प्रस्तुत किया।
| स्थिति | शर्त | राजकोषीय नीति | मौद्रिक नीति |
|---|---|---|---|
| तरलता जाल (कीन्सियन) | LM क्षैतिज (h बहुत बड़ा) | पूर्णतः प्रभावी, बहिर्गमन नहीं | अप्रभावी |
| क्लासिकल स्थिति | LM ऊर्ध्वाधर (h = 0) | अप्रभावी, पूर्ण बहिर्गमन | पूर्णतः प्रभावी |
| ब्याज-बेलोच निवेश | IS ऊर्ध्वाधर (b = 0) | पूर्णतः प्रभावी | अप्रभावी |
| मध्यवर्ती स्थिति | IS नीचे, LM ऊपर | आंशिक प्रभावी, आंशिक बहिर्गमन | आंशिक प्रभावी |
मुख्य परीक्षा बिंदु
- समीकरणों और चार-चतुर्थांश आरेखों से IS और LM व्युत्पन्न करें; बताएँ कि प्रत्येक का ढाल किससे तय होता है (α, b, k, h)।
- IS-LM में राजकोषीय और मौद्रिक गुणक दें और दिखाएँ कि वे सरल गुणक से छोटे हैं।
- तीन-क्षेत्र LM आरेख सहित तरलता जाल और क्लासिकल स्थिति को दो चरम सीमाओं के रूप में समझाएँ।
- IS के क्षैतिज खिसकाव और आय की वास्तविक वृद्धि के अंतर के रूप में बहिर्गमन दिखाएँ।
- नव-क्लासिकल संश्लेषण प्रस्तुत करें: दृढ़ मज़दूरी के साथ अल्पकाल में कीन्स, दीर्घकाल में क्लासिकल; मोदिग्लियानी (1944), पीगू और पैटिंकिन का उल्लेख करें।
- उदाहरण के रूप में भारतीय मौद्रिक-राजकोषीय प्रसंग (2020 की सहजता, 2022–23 का कसाव, 2025 की कटौतियाँ) प्रयोग करें।
क्या आप जानते हैं?
- हिक्स ने मूल रूप से वक्रों को 'IS' और 'LL' कहा था; 'LM' (तरलता अधिमान और मुद्रा पूर्ति) नाम बाद में हैन्सन के कार्य से मानक बना।
नव-क्लासिकी और नव-कीन्सियन समष्टि अर्थशास्त्र
नव-क्लासिकी अर्थशास्त्रियों (लुकास, सार्जेंट, वॉलेस, बैरो) ने विवेकपूर्ण प्रत्याशाओं को निरंतर बाज़ार समाशोधन से जोड़ा: केवल अप्रत्याशित नीति उत्पादन को प्रभावित करती है (नीति अप्रभावशीलता), और लुकास आलोचना चेताती है कि नीति परिवर्तन व्यवहार बदल देते हैं। नव-कीन्सियन (मैनक्यू, एकरलॉफ़, फ़िशर, टेलर, काल्वो) विवेकपूर्ण प्रत्याशाएँ स्वीकारते हैं पर चिपचिपी कीमतों और मज़दूरी के व्यष्टि आधार (मेनू लागत, क्रमबद्ध अनुबंध, दक्षता मज़दूरी) देते हैं, इसलिए अल्पकाल में माँग नीति फिर भी महत्त्वपूर्ण रहती है।
सरल शब्दों में
ये संप्रदाय पूछते हैं कि क्या लोग सरकारी नीति को पहले से देखकर उसके अनुसार ढल सकते हैं।
नव-क्लासिकी अर्थशास्त्री कहते हैं हाँ: यदि सब अपेक्षा करें कि केंद्रीय बैंक मुद्रा छापेगा, तो दुकानें तुरंत कीमतें बढ़ा देती हैं और उत्पादन नहीं बदलता, जैसे दर्शकों को रहस्य पता चलने पर जादू विफल हो जाता है।
नव-कीन्सियन उत्तर देते हैं कि कीमतें और मज़दूरी चिपचिपी हैं क्योंकि उन्हें बदलना महँगा है और अनुबंध कुछ समय चलते हैं, इसलिए नीति अल्पकाल में फिर भी सहायक हो सकती है।
UPSC दोनों संप्रदायों की तुलना करने और विवेकपूर्ण प्रत्याशाएँ समझाने को कहता है।
1. पृष्ठभूमि: मुद्रावाद और प्राकृतिक दर
मूल फिलिप्स वक्र: ए.डब्ल्यू. फिलिप्स (1958) ने ब्रिटेन में मज़दूरी मुद्रास्फीति और बेरोज़गारी के बीच विपरीत संबंध पाया; सैमुएलसन और सोलो (1960) ने इसे नीति विकल्प-समूह के रूप में प्रस्तुत किया।
प्राकृतिक दर परिकल्पना: मिल्टन फ़्रीडमैन (AEA अध्यक्षीय भाषण, 1968) और एडमंड फ़ेल्प्स (1967–68) का तर्क था कि वास्तविक कारकों से तय बेरोज़गारी की एक प्राकृतिक दर uₙ है; नीति बेरोज़गारी को उससे नीचे केवल लगातार बढ़ती मुद्रास्फीति के बदले रख सकती है।
प्रत्याशा-संवर्धित फिलिप्स वक्र: π = πᵉ − β(u − uₙ); अनुकूली प्रत्याशाओं में (πᵉ पिछली मुद्रास्फीति का अनुसरण करती है) जब भी मुद्रास्फीति प्रत्याशा से अधिक हो, अल्पकालीन वक्र ऊपर खिसकता है, और दीर्घकालीन फिलिप्स वक्र uₙ पर ऊर्ध्वाधर है।
मुद्रास्फीतिजनित मंदी: 1973 और 1979 के तेल झटकों के बाद 1970 के दशक की ऊँची मुद्रास्फीति और ऊँची बेरोज़गारी ने प्राकृतिक-दर दृष्टिकोण का समर्थन किया।
2. नव-क्लासिकी मान्यताएँ
विवेकपूर्ण प्रत्याशाएँ: जॉन म्यूथ (1961): इकाइयाँ नीति कैसे काम करती है इसके ज्ञान सहित सभी उपलब्ध सूचनाओं का प्रयोग करती हैं, इसलिए उनके पूर्वानुमान व्यवस्थित रूप से गलत नहीं होते।
निरंतर बाज़ार समाशोधन: कीमतें और मज़दूरी जल्दी समायोजित होती हैं ताकि बाज़ार साफ़ हों।
इष्टतमीकरण करने वाली इकाइयाँ: समष्टि मॉडल परिवारों और फर्मों के चयनों पर बनाए जाते हैं (व्यष्टि आधार)।
समग्र पूर्ति: उत्पादन अपने प्राकृतिक स्तर से तभी हटता है जब कीमत स्तर अपेक्षित से भिन्न हो।
3. नव-क्लासिकी मॉडल चरणबद्ध
लुकास पूर्ति फलन: Y = Yₙ + α(P − Pᵉ), रॉबर्ट लुकास के 'द्वीप' मॉडल (1972) से, जिसमें उत्पादक सामान्य कीमत वृद्धि को अपनी सापेक्ष कीमत की वृद्धि समझ बैठते हैं।
नीति अप्रभावशीलता प्रस्ताव: थॉमस सार्जेंट और नील वॉलेस (1975): यदि जनता व्यवस्थित मौद्रिक नियम का पूर्वानुमान कर ले, तो Pᵉ, P के साथ चलता है और उत्पादन Yₙ पर रहता है; केवल अप्रत्याशित नीति (आश्चर्य) उत्पादन बदलती है, और वह भी अस्थायी रूप से।
लुकास आलोचना (1976): अर्थमितीय मॉडलों के प्राचल नीति व्यवस्था पर निर्भर करते हैं, इसलिए एक नीति में आकलित मॉडल नई नीति के प्रभावों का पूर्वानुमान नहीं कर सकता।
रिकार्डियन तुल्यता: रॉबर्ट बैरो (1974): यदि परिवार देख लें कि आज की ऋण-वित्तपोषित कर कटौती का अर्थ भविष्य में ऊँचे कर हैं, तो वे पूरी कटौती बचा लेते हैं और राजकोषीय प्रोत्साहन का कोई प्रभाव नहीं होता (यह विचार रिकार्डो ने चर्चित किया था, जिन्हें व्यवहार में इसके लागू होने पर संदेह था)।
समय असंगति: फ़िन किडलैंड और एडवर्ड प्रेस्कॉट (1977): विवेकाधीन नीति-निर्माता को आश्चर्यजनक मुद्रास्फीति उत्पन्न करने का प्रलोभन होता है; जनता इसका पूर्वानुमान करती है, इसलिए परिणाम उत्पादन लाभ के बिना ऊँची मुद्रास्फीति है; यह नियमों और स्वतंत्र केंद्रीय बैंकों का समर्थन करता है।
वास्तविक व्यापार चक्र सिद्धांत: किडलैंड और प्रेस्कॉट (1982): उतार-चढ़ाव वास्तविक (तकनीकी) झटकों की कुशल प्रतिक्रियाएँ हैं, इसलिए स्थिरीकरण नीति अनावश्यक है (निवेश और चक्र वाला विषय देखें)।
4. नव-कीन्सियन अर्थशास्त्र
उद्देश्य: विवेकशील, इष्टतमीकरण करने वाली इकाइयों के साथ यह समझाना कि कीमतें और मज़दूरी चिपचिपी क्यों हैं और बाज़ार साफ़ क्यों नहीं होते, ताकि माँग झटकों के वास्तविक प्रभाव हों।
मेनू लागत: एन. ग्रेगरी मैनक्यू (1985) तथा जॉर्ज एकरलॉफ़ और जैनेट येलेन (1985): कीमत बदलने की छोटी लागतें उत्पादन में बड़े उतार-चढ़ाव ला सकती हैं, क्योंकि कीमत समायोजन का निजी लाभ द्वितीय-क्रम का है जबकि समायोजन न करने की सामाजिक लागत प्रथम-क्रम की।
क्रमबद्ध अनुबंध: स्टैनली फ़िशर (1977) और जॉन टेलर (1979, 1980): मज़दूरी कई अवधियों के लिए और एक साथ नहीं, तय होती है, इसलिए पूर्णतः प्रत्याशित मौद्रिक नीति भी अल्पकाल में उत्पादन को प्रभावित करती है।
काल्वो कीमत निर्धारण (1983): प्रत्येक फर्म हर अवधि में केवल एक निश्चित संभावना से अपनी कीमत पुनः तय कर सकती है, जिससे कीमत समायोजन क्रमिक होता है।
दक्षता मज़दूरी: शापिरो और स्टिग्लिट्ज़ (1984): फर्में काम-चोरी और कर्मचारी बदलाव घटाने के लिए बाज़ार-समाशोधन से अधिक मज़दूरी देती हैं, जिससे अनैच्छिक बेरोज़गारी रहती है।
अंदरूनी-बाहरी और हिस्टेरेसिस: लिंडबेक और स्नोवर: नियोजित अंदरूनी लोग मज़दूरी ऊँची रखते हैं; ब्लांचार्ड और समर्स (1986): लंबी मंदी स्वयं प्राकृतिक दर को बढ़ा देती है (हिस्टेरेसिस)।
नव-कीन्सियन फिलिप्स वक्र: πₜ = β·Eₜπₜ₊₁ + κ·(yₜ − yₙ): वर्तमान मुद्रास्फीति अपेक्षित भावी मुद्रास्फीति और उत्पादन अंतराल पर निर्भर है।
5. नया नव-क्लासिकल संश्लेषण
अर्थ: आधुनिक गत्यात्मक प्रसंभाव्य सामान्य साम्य (DSGE) मॉडल नव-क्लासिकी उपकरणों (इष्टतमीकरण, विवेकपूर्ण प्रत्याशाएँ, वास्तविक झटके) को नव-कीन्सियन कीमत चिपचिपाहट से जोड़ते हैं (गुडफ़्रेंड और किंग, 1997)।
टेलर नियम (1993): i = r* + π + 0.5(π − π*) + 0.5(y − y*): केंद्रीय बैंक नीति दर को मुद्रास्फीति से एक-के-बदले-एक से अधिक बढ़ाता है; यह अनेक केंद्रीय बैंकों के व्यवहार का वर्णन करता है।
नीतिगत सीख: विश्वसनीयता और स्थिर प्रत्याशाएँ महत्त्वपूर्ण हैं; 1990 के दशक से स्वतंत्र केंद्रीय बैंकों द्वारा मुद्रास्फीति लक्ष्यीकरण (inflation targeting) मानक बन गया।
6. बनाने योग्य आरेख
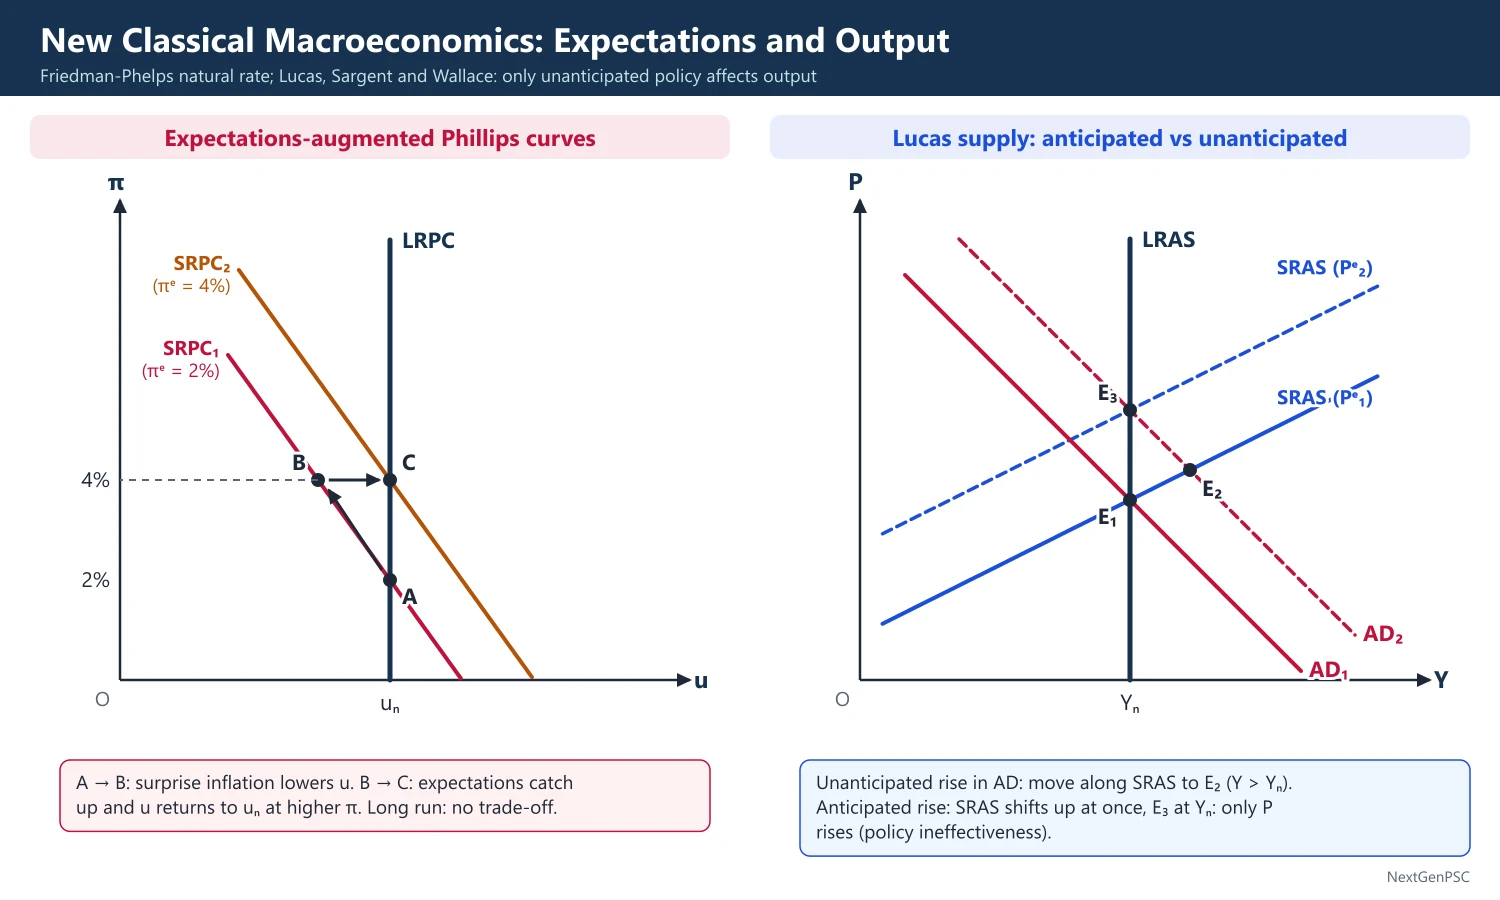
प्रत्याशा-संवर्धित फिलिप्स वक्र: अक्ष u और π; 2% और 4% अपेक्षित मुद्रास्फीति के लिए अल्पकालीन वक्र SRPC1 और SRPC2 तथा uₙ पर ऊर्ध्वाधर LRPC बनाएँ; A से B (कम u, ऊँची π) और प्रत्याशाएँ समायोजित होने पर LRPC पर C तक वापसी दिखाएँ।
लुकास पूर्ति वक्र: अक्ष Y और P; (Yₙ, Pᵉ) से गुज़रता ऊपर ढलवाँ अल्पकालीन AS और Yₙ पर ऊर्ध्वाधर दीर्घकालीन AS; AD में प्रत्याशित वृद्धि AS को तुरंत ऊपर खिसकाती है और Y को Yₙ पर छोड़ती है; अप्रत्याशित वृद्धि AS के साथ चलती है।
मेनू लागत: एकाधिकारी की माँग घटती है; कीमत घटाने से मिलने वाला छोटा लाभ त्रिभुज और न घटाने से होने वाली बड़ी कल्याण हानि दिखाएँ।
7. वाद-विवाद
नव-क्लासिकी सिद्धांत के विरुद्ध: मज़दूरी और कीमतें स्पष्ट रूप से चिपचिपी हैं; विवेकपूर्ण प्रत्याशाओं के लिए बहुत सूचना चाहिए; 2008–09 जैसी मंदियाँ कुशल प्रतिक्रियाएँ नहीं, माँग की विफलताएँ लगती हैं।
नव-कीन्सियन सिद्धांत के विरुद्ध: आलोचकों का तर्क है कि मेनू लागतें बहुत छोटी हैं, और DSGE मॉडल 2008 के वित्तीय संकट का पूर्वानुमान नहीं कर सके क्योंकि उनमें वित्त की भूमिका बहुत कम थी।
सर्वसम्मति: अधिकांश अर्थशास्त्री विवेकपूर्ण (या कम से कम अग्रदर्शी) प्रत्याशाएँ और ऊर्ध्वाधर दीर्घकालीन फिलिप्स वक्र स्वीकारते हैं, साथ ही अल्पकालीन कीमत चिपचिपाहट भी, जो माँग नीति को स्थिरीकरण भूमिका देती है।
8. भारतीय अनुप्रयोग
मुद्रास्फीति लक्ष्यीकरण: संशोधित RBI अधिनियम (2016) ने मौद्रिक नीति समिति और 2% से 6% के बैंड सहित 4% का CPI मुद्रास्फीति लक्ष्य स्थापित किया, जो प्रत्याशाओं को स्थिर करने और नियम-आधारित विश्वसनीयता (समय असंगति) पर बना ढाँचा है।
प्रत्याशा आँकड़े: RBI का परिवारों का मुद्रास्फीति प्रत्याशा सर्वेक्षण MPC द्वारा इस संकेतक के रूप में प्रयुक्त होता है कि प्रत्याशाएँ कितनी स्थिर हैं।
भारत में चिपचिपी कीमतें: प्रशासित कीमतें (ईंधन, उर्वरक, बिजली शुल्क) और वार्षिक मज़दूरी संशोधन ऐसी चिपचिपाहट बनाते हैं जिसे नव-कीन्सियन मॉडल पकड़ते हैं।
9. परीक्षा में उपयोग
10 अंक: नीति अप्रभावशीलता प्रस्ताव, या लुकास आलोचना।
15 अंक: आरेख सहित प्रत्याशा-संवर्धित फिलिप्स वक्र और प्राकृतिक दर।
20 अंक: मेनू लागत, क्रमबद्ध अनुबंध और भारत के मुद्रास्फीति लक्ष्यीकरण सहित मान्यताओं, क्रियाविधि और नीति पर नव-क्लासिकी और नव-कीन्सियन संप्रदायों की तुलना।
मुख्य शब्द: प्राकृतिक दर, अनुकूली और विवेकपूर्ण प्रत्याशाएँ, लुकास पूर्ति फलन, नीति अप्रभावशीलता, लुकास आलोचना, समय असंगति, मेनू लागत, क्रमबद्ध अनुबंध, दक्षता मज़दूरी, टेलर नियम।
उद्धृत करने योग्य बिंदु: सार्जेंट और वॉलेस (1975): जब प्रत्याशाएँ विवेकपूर्ण हों और बाज़ार साफ़ हों, तो व्यवस्थित मौद्रिक नीति वास्तविक उत्पादन को प्रभावित नहीं कर सकती।
| आधार | नव-क्लासिकी | नव-कीन्सियन |
|---|---|---|
| प्रमुख नाम | लुकास, सार्जेंट, वॉलेस, बैरो, किडलैंड, प्रेस्कॉट | मैनक्यू, एकरलॉफ़, येलेन, फ़िशर, टेलर, काल्वो, स्टिग्लिट्ज़ |
| प्रत्याशाएँ | विवेकपूर्ण | विवेकपूर्ण |
| बाज़ार | निरंतर साफ़ होते हैं | कीमतें और मज़दूरी चिपचिपी; साफ़ न भी हों |
| प्रत्याशित मौद्रिक नीति | कोई वास्तविक प्रभाव नहीं | अल्पकाल में वास्तविक प्रभाव |
| चक्रों का स्रोत | कीमत आश्चर्य, वास्तविक (तकनीकी) झटके | नाममात्र दृढ़ता सहित माँग झटके |
| नीति दृष्टि | नियम; सक्रिय स्थिरीकरण नहीं | सक्रिय, विश्वसनीय स्थिरीकरण (जैसे टेलर नियम) |
मुख्य परीक्षा बिंदु
- क्रम दिखाएँ: फिलिप्स वक्र, फ़्रीडमैन-फ़ेल्प्स प्राकृतिक दर, विवेकपूर्ण प्रत्याशाएँ, नव-क्लासिकी, नव-कीन्सियन।
- प्रत्याशा-संवर्धित फिलिप्स वक्र और लुकास पूर्ति फलन लिखें, और अल्पकालीन तथा दीर्घकालीन वक्र बनाएँ।
- लेखकों और वर्षों सहित नीति अप्रभावशीलता प्रस्ताव और लुकास आलोचना बताएँ।
- नव-कीन्सियनों के लिए चिपचिपाहट के कम से कम तीन स्रोत (मेनू लागत, क्रमबद्ध अनुबंध, दक्षता मज़दूरी) और फ़िशर का यह परिणाम समझाएँ कि प्रत्याशित नीति भी प्रभावी हो सकती है।
- केंद्रीय बैंक स्वतंत्रता और मुद्रास्फीति लक्ष्यीकरण के आधार के रूप में समय असंगति का उल्लेख करें।
- भारत के लचीले मुद्रास्फीति लक्ष्यीकरण (2016) और परिवारों की मुद्रास्फीति प्रत्याशाओं की भूमिका पर लागू करें।
क्या आप जानते हैं?
- लुकास (1995), किडलैंड और प्रेस्कॉट (2004), सार्जेंट (2011) और फ़ेल्प्स (2006) सभी को नोबेल पुरस्कार मिला, जो दिखाता है कि प्रत्याशा क्रांति ने समष्टि अर्थशास्त्र को कितना बदला।
ब्याज दर निर्धारण के सिद्धांत और अवधि संरचना
क्लासिकल सिद्धांत ब्याज दर वहाँ तय करता है जहाँ बचत निवेश के बराबर हो; ऋण-योग्य कोष सिद्धांत (विकसेल, रॉबर्टसन, ओहलिन) बैंक साख और संचय जोड़ता है; कीन्स का तरलता अधिमान सिद्धांत ब्याज को तरलता छोड़ने का पुरस्कार बनाता है, जो मुद्रा की माँग और पूर्ति से तय होता है। हैन्सन ने दिखाया कि प्रत्येक अकेले अनिर्धार्य है; IS-LM r और Y को एक साथ तय करता है। अवधि संरचना (प्रतिफल वक्र) को प्रत्याशा, तरलता प्रीमियम, विभाजित बाज़ार और अधिमानित आवास सिद्धांत समझाते हैं।
सरल शब्दों में
ब्याज दर मुद्रा उधार लेने की कीमत है, और अर्थशास्त्री इस पर असहमत हैं कि इसे क्या तय करता है।
क्लासिकल अर्थशास्त्रियों ने कहा कि यह किसी भी कीमत की तरह है, जो इससे तय होती है कि लोग कितना बचाते हैं और फर्में कितना उधार लेना चाहती हैं; कीन्स ने कहा कि यह नकदी छोड़ने का पुरस्कार है, जैसे बरसात में अपना छाता उधार देने की फ़ीस।
प्रतिफल वक्र दिखाता है कि अलग-अलग अवधि के ऋणों पर ब्याज दरें कैसे भिन्न होती हैं, और यह प्रायः संकेत देता है कि अर्थव्यवस्था किधर जा रही है।
UPSC इन सिद्धांतों की तुलना करने और अवधि संरचना समझाने को कहता है।
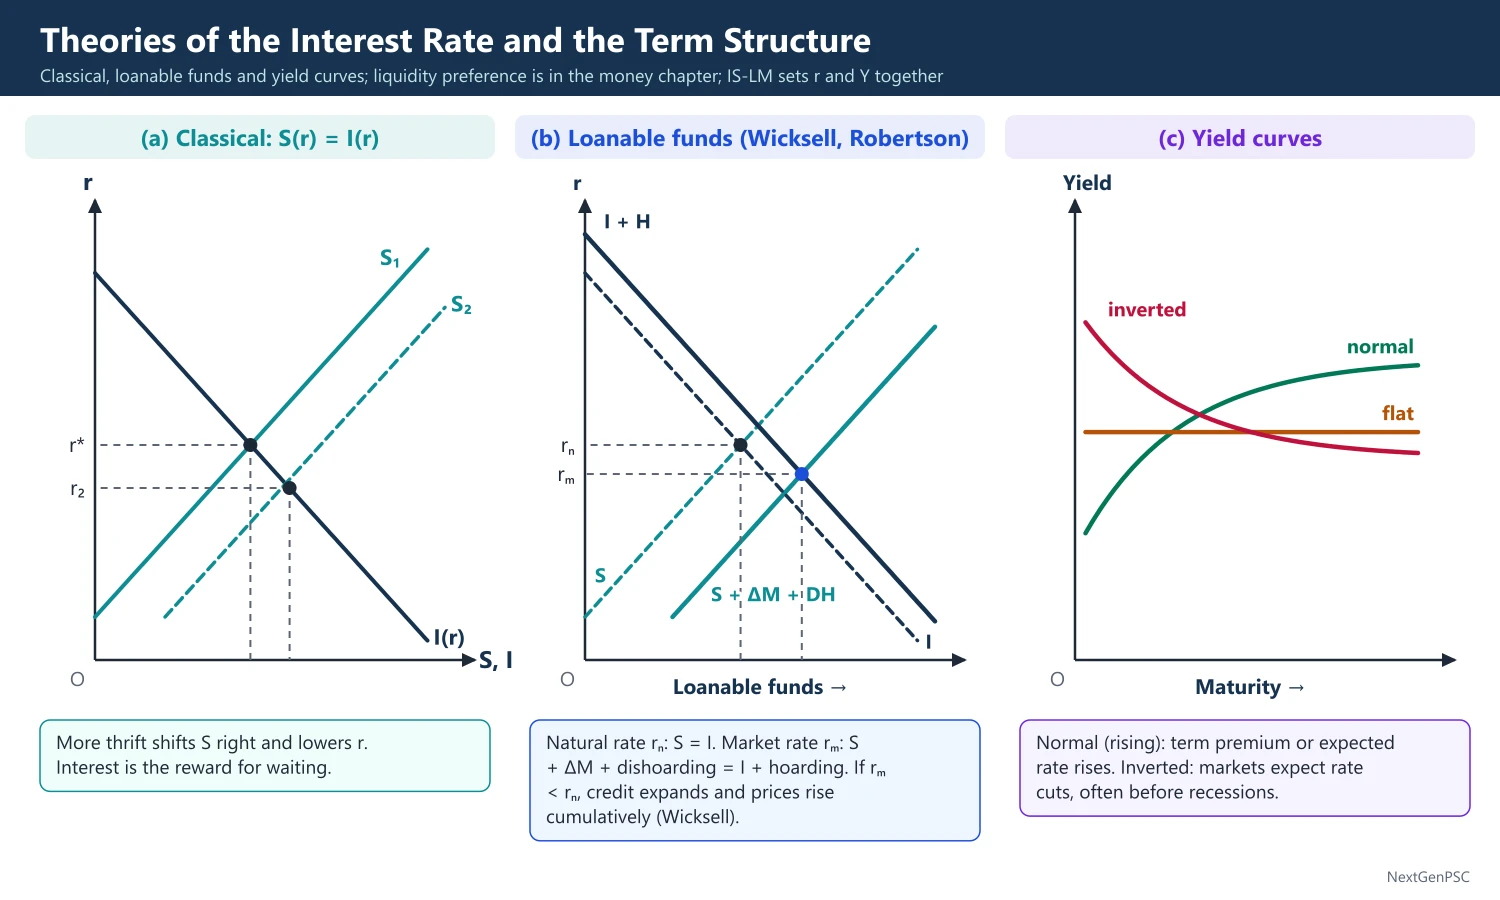
1. अवधारणाएँ और परिभाषाएँ
ब्याज दर: समय के साथ ऋण-योग्य मुद्रा के उपयोग के लिए दी गई कीमत, प्रति वर्ष प्रतिशत के रूप में।
नाममात्र और वास्तविक दरें: इरविंग फ़िशर (The Theory of Interest, 1930): i = r + πᵉ, नाममात्र दर वास्तविक दर और अपेक्षित मुद्रास्फीति के योग के बराबर है (फ़िशर समीकरण)।
फ़िशर का वास्तविक सिद्धांत: वास्तविक दर समय अधिमान (अधीरता) और उपलब्ध निवेश अवसरों को दर्शाती है; यूजेन फ़ॉन बोहम-बावर्क ने पहले घुमावदार उत्पादन की उत्पादकता और भावी वस्तुओं पर छूट पर ज़ोर दिया था।
2. क्लासिकल सिद्धांत
मान्यताएँ: पूर्ण रोज़गार, दी हुई आय, लचीली ब्याज दर, तटस्थ मुद्रा।
बचत की पूर्ति: S(r) ब्याज दर के साथ बढ़ती है, जो त्याग या प्रतीक्षा का पुरस्कार है।
निवेश की माँग: I(r) ब्याज दर के साथ घटती है, जो पूँजी की ह्रासमान सीमांत उत्पादकता को दर्शाती है।
साम्य: r* जहाँ S(r) = I(r); मितव्ययिता बढ़ने से r घटती और निवेश बढ़ता है; उत्पादकता बढ़ने से r बढ़ती है।
आलोचना: यह बचत पर आय के प्रभाव, मुद्रा और संचय की भूमिका की उपेक्षा करता है और पूर्ण रोज़गार मानता है।
3. ऋण-योग्य कोष (नव-क्लासिकल) सिद्धांत
लेखक: नट विकसेल (Interest and Prices, 1898), डेनिस रॉबर्टसन, बर्टिल ओहलिन और गुन्नार मिर्डल।
ऋण-योग्य कोष की पूर्ति: बचत + नई बैंक साख (ΔM) + असंचय + अनिवेश।
ऋण-योग्य कोष की माँग: निवेश + संचय (निष्क्रिय शेषों में वृद्धि) + उपभोग ऋण।
साम्य: ब्याज दर ऋण-योग्य कोष की माँग और पूर्ति को बराबर करती है; यह मानता है कि मुद्रा और साख ब्याज दर को प्रभावित करते हैं।
विकसेल की संचयी प्रक्रिया: जब बाज़ार (बैंक) दर प्राकृतिक दर (पूँजी पर प्रतिफल) से कम हो, तो निवेश बचत से अधिक होता है, साख फैलती है और कीमतें संचयी रूप से बढ़ती हैं; अधिक हो तो कीमतें गिरती हैं।
गुण और आलोचना: साख को शामिल करने से यह यथार्थवादी है, पर बचत फिर भी आय पर निर्भर है, इसलिए आय ज्ञात न हो तो सिद्धांत अनिर्धार्य है (हैन्सन)।
4. कीन्स का तरलता अधिमान सिद्धांत
परिभाषा: कीन्स (General Theory, 1936): ब्याज एक निश्चित अवधि के लिए तरलता छोड़ने का पुरस्कार है, बचत का पुरस्कार नहीं।
मुद्रा रखने के उद्देश्य: लेनदेन और सावधानी उद्देश्य, L1 = kY, आय पर निर्भर; सट्टा उद्देश्य, L2 = L2(r), r बढ़ने पर घटता है क्योंकि बॉन्ड कीमतें r के विपरीत चलती हैं।
सट्टा माँग: प्रत्येक व्यक्ति के मन में एक 'सामान्य' दर होती है; यदि r उससे कम है तो लोग r के बढ़ने (बॉन्ड कीमतों के गिरने) की अपेक्षा करते हैं और मुद्रा पसंद करते हैं।
साम्य: मुद्रा पूर्ति M (केंद्रीय बैंक द्वारा तय) = L1(Y) + L2(r); M बढ़ने से r घटती है, जब तक अर्थव्यवस्था तरलता जाल में न हो।
तरलता जाल: बहुत कम ब्याज दर पर सब r के बढ़ने की अपेक्षा करते हैं, इसलिए सट्टा माँग पूर्णतः लोचदार हो जाती है और अतिरिक्त मुद्रा केवल रख ली जाती है।
आलोचना: यह भी आय जाने बिना अनिर्धार्य है; यह वास्तविक कारकों (उत्पादकता, मितव्ययिता) की उपेक्षा करता है; यह बॉन्ड और मुद्रा को ही एकमात्र परिसंपत्तियाँ मानता है (टोबिन के पोर्टफ़ोलियो दृष्टिकोण, 1958, ने इसे व्यापक बनाया)।
5. हिक्स-हैन्सन संश्लेषण
अनिर्धार्यता: एल्विन हैन्सन (Monetary Theory and Fiscal Policy, 1949) ने दिखाया कि क्लासिकल और ऋण-योग्य कोष सिद्धांतों को बचत वक्र की स्थिति के लिए आय चाहिए, और कीन्स के सिद्धांत को L1 की स्थिति के लिए आय, इसलिए कोई भी अकेले r तय नहीं करता।
समाधान: IS वक्र (क्लासिकल और कीन्सियन वस्तु बाज़ार से) और LM वक्र (तरलता अधिमान से) मिलकर r और Y दोनों तय करते हैं।
स्टॉक बनाम प्रवाह: तरलता अधिमान स्टॉक सिद्धांत (मुद्रा धारिता की माँग) है, ऋण-योग्य कोष प्रवाह सिद्धांत (प्रति अवधि उधार); साम्य में दोनों एक ही परिणाम देते हैं (हिक्स और अन्य द्वारा विवादित)।
6. ब्याज दरों की अवधि संरचना
प्रतिफल वक्र: समान जोखिम वाले बॉन्डों के प्रतिफल का उनकी परिपक्वता अवधि के साथ आलेख; यह सामान्यतः ऊपर ढलवाँ होता है, सपाट हो सकता है और कभी-कभी उलटा।
प्रत्याशा परिकल्पना: इरविंग फ़िशर और फ़्रेडरिक लुट्ज़ (1940): दीर्घकालीन दरें अपेक्षित भावी अल्पकालीन दरों के औसत के बराबर हैं, जैसे दो वर्ष के बॉन्ड के लिए i₂ = (i₁ + i₁ᵉ)/2; ऊपर उठता वक्र अल्पकालीन दरों में अपेक्षित वृद्धि का संकेत है।
तरलता प्रीमियम सिद्धांत: जे.आर. हिक्स (Value and Capital, 1939): ऋणदाता लंबे समय तक धन बाँधने के लिए प्रीमियम माँगते हैं, इसलिए दीर्घकालीन दरें = औसत अपेक्षित अल्पकालीन दरें + अवधि प्रीमियम; यह बताता है कि वक्र सामान्यतः ऊपर क्यों ढलवाँ है।
विभाजित बाज़ार सिद्धांत: जे.एम. कलबर्टसन (1957): अल्पकालीन और दीर्घकालीन बॉन्ड प्रतिस्थापक नहीं हैं; प्रत्येक परिपक्वता का प्रतिफल उसकी अपनी माँग और पूर्ति से तय होता है।
अधिमानित आवास सिद्धांत: फ़्रैंको मोदिग्लियानी और रिचर्ड सच (1966): निवेशक कुछ परिपक्वताओं को पसंद करते हैं पर पर्याप्त प्रीमियम मिलने पर दूसरों की ओर जाएँगे, जो उपर्युक्त का मिश्रण है।
उलटा प्रतिफल वक्र: जब अल्पकालीन दरें दीर्घकालीन से अधिक हों, तो बाज़ार भावी दर कटौती की अपेक्षा करता है, प्रायः मंदी से पहले।
जोखिम संरचना: दरें चूक जोखिम, तरलता और कर व्यवहार से भी भिन्न होती हैं, जिससे सरकारी और कॉर्पोरेट बॉन्डों के बीच अंतर (स्प्रेड) बनते हैं।
7. बनाने योग्य आरेख
क्लासिकल: अक्ष S, I और r; ऊपर उठता S(r) और नीचे ढलवाँ I(r) r* पर मिलते हैं; अधिक मितव्ययिता के लिए S को दाईं ओर खिसकाएँ।
ऋण-योग्य कोष: S के दाईं ओर पूर्ति वक्र S + ΔM + असंचय; I के दाईं ओर माँग I + संचय; बाज़ार दर rₘ (जहाँ S + ΔM + असंचय = I + संचय) प्राकृतिक दर rₙ (जहाँ S = I) से कम होती है।
तरलता अधिमान: अक्ष मुद्रा और r; ऊर्ध्वाधर मुद्रा पूर्ति रेखा M और नीचे ढलवाँ L वक्र जो कम r पर क्षैतिज हो जाता है (तरलता जाल); M1 से M2 तक M की वृद्धि सपाट भाग को छोड़कर r घटाती है।
प्रतिफल वक्र: अक्ष परिपक्वता और प्रतिफल; सामान्य (उठता), सपाट और उलटा वक्र बनाएँ और प्रत्येक का संकेत लिखें।
8. भारतीय अनुप्रयोग
विनियमन-मुक्ति: 1990 के दशक से पहले ब्याज दरें मुख्यतः प्रशासित थीं; नरसिम्हम समिति (1991) के बाद जमा और ऋण दरें चरणों में मुक्त की गईं, जो अक्टूबर 2011 में बचत जमा दरों के साथ पूरी हुई।
ऋण मानदंड: अप्रैल 2016 से निधियों की सीमांत लागत आधारित ऋण दर (MCLR) और अक्टूबर 2019 से बाह्य मानदंड-आधारित ऋण दर (रेपो-आधारित) ने नीति दरों के संचरण को सुधारा।
लघु बचत दरें: श्यामला गोपीनाथ समिति (2011) के बाद लघु बचत दरें सरकारी प्रतिभूति प्रतिफल से जोड़ी गईं और तिमाही आधार पर पुनर्निर्धारित होती हैं।
सरकारी प्रतिभूति प्रतिफल वक्र: RBI मुद्रास्फीति प्रत्याशाओं और राजकोषीय दबाव के संकेतों के लिए 10-वर्षीय बॉन्ड को मानदंड मानकर G-sec प्रतिफल वक्र पर नज़र रखता है।
9. परीक्षा में उपयोग
10 अंक: तीन उद्देश्यों और तरलता जाल सहित तरलता अधिमान, या फ़िशर समीकरण।
15 अंक: अनिर्धार्यता आलोचना सहित ऋण-योग्य कोष बनाम तरलता अधिमान।
20 अंक: सभी सिद्धांत, हिक्स-हैन्सन संश्लेषण, प्रतिफल-वक्र आरेखों सहित अवधि संरचना सिद्धांत और भारतीय ब्याज दर ढाँचा।
मुख्य शब्द: समय अधिमान, उत्पादकता, ऋण-योग्य कोष, प्राकृतिक और बाज़ार दरें, तरलता अधिमान, सट्टा माँग, तरलता जाल, अनिर्धार्यता, प्रतिफल वक्र, अवधि प्रीमियम, अधिमानित आवास।
उद्धृत करने योग्य परिभाषा: कीन्स (1936): ब्याज एक निश्चित अवधि के लिए तरलता छोड़ने का पुरस्कार है।
| सिद्धांत | ब्याज किससे तय | प्रकृति | मुख्य आलोचना |
|---|---|---|---|
| क्लासिकल (वास्तविक) | बचत = निवेश | वास्तविक, प्रवाह | आय और मुद्रा की उपेक्षा; पूर्ण रोज़गार की मान्यता |
| ऋण-योग्य कोष (विकसेल, रॉबर्टसन) | साख और संचय सहित ऋण-योग्य कोष की माँग = पूर्ति | वास्तविक और मौद्रिक, प्रवाह | आय के बिना अनिर्धार्य |
| तरलता अधिमान (कीन्स, 1936) | मुद्रा माँग = मुद्रा पूर्ति | मौद्रिक, स्टॉक | आय के बिना अनिर्धार्य; वास्तविक कारकों की उपेक्षा |
| हिक्स-हैन्सन (IS-LM) | वस्तु और मुद्रा बाज़ार एक साथ | सामान्य साम्य | स्थैतिक; स्थिर कीमतें |
| सिद्धांत | लेखक और वर्ष | मुख्य मान्यता | क्या समझाता है |
|---|---|---|---|
| प्रत्याशा | फ़िशर; लुट्ज़ (1940) | सभी परिपक्वताओं के बॉन्ड पूर्ण प्रतिस्थापक | प्रतिफल एक साथ क्यों चलते हैं; उलटे वक्र |
| तरलता प्रीमियम | हिक्स (1939) | लंबी परिपक्वता के लिए ऋणदाताओं को प्रीमियम चाहिए | वक्र सामान्यतः ऊपर ढलवाँ क्यों |
| विभाजित बाज़ार | कलबर्टसन (1957) | परिपक्वताएँ प्रतिस्थापक नहीं | अल्पकालीन और दीर्घकालीन दरों की स्वतंत्र गति |
| अधिमानित आवास | मोदिग्लियानी और सच (1966) | निवेशक प्रीमियम पर परिपक्वता बदलते हैं | सह-गति और ऊपर ढलान दोनों |
मुख्य परीक्षा बिंदु
- सिद्धांतों को क्रम से प्रस्तुत करें (क्लासिकल, ऋण-योग्य कोष, तरलता अधिमान, IS-LM) और दिखाएँ कि प्रत्येक पिछले में कैसे सुधार करता है।
- तरलता जाल सहित तरलता अधिमान आरेख, और बैंक साख तथा संचय सहित ऋण-योग्य कोष आरेख बनाएँ।
- हैन्सन की अनिर्धार्यता आलोचना स्पष्ट समझाएँ; यही IS-LM तक का सेतु है।
- नाममात्र और वास्तविक दरों में अंतर के लिए, विशेषकर मुद्रास्फीति प्रश्नों में, फ़िशर समीकरण का प्रयोग करें।
- अवधि संरचना के लिए लेखकों सहित चारों सिद्धांत, प्रतिफल-वक्र आरेख और उलटे वक्र का संकेत दें।
- भारत की ब्याज दर विनियमन-मुक्ति, MCLR और बाह्य मानदंड ऋण, और G-sec प्रतिफल वक्र जोड़ें।
क्या आप जानते हैं?
- अवधि संरचना सिद्धांत याद रखने की तरकीब 'E-L-S-P': प्रत्याशा (Expectations), तरलता प्रीमियम (Liquidity premium), विभाजित बाज़ार (Segmented markets), अधिमानित आवास (Preferred habitat)।
निवेश, व्यापार चक्र और समग्र माँग–पूर्ति
निवेश पूँजी की सीमांत दक्षता (परियोजना का IRR) की ब्याज दर से तुलना, उत्पादन में परिवर्तन (त्वरक) और टोबिन के q पर निर्भर है। सैमुएलसन (1939) ने दिखाया कि गुणक और त्वरक की अंतःक्रिया चक्र उत्पन्न कर सकती है; हिक्स (1950) ने उन्हें छत और तल से सीमित किया; वास्तविक व्यापार चक्र सिद्धांत चक्रों को तकनीकी झटकों से जोड़ता है। AD-AS मॉडल में लचीली मज़दूरी पर AS ऊर्ध्वाधर (क्लासिकल) और स्थिर मौद्रिक मज़दूरी पर ऊपर ढलवाँ या सपाट (कीन्सियन) है।
सरल शब्दों में
फर्में मशीनों और कारख़ानों में तब निवेश करती हैं जब अपेक्षित प्रतिफल उधार की लागत से अधिक हो, और जब बिक्री तेज़ी से बढ़ रही हो।
चूँकि निवेश बिक्री में परिवर्तन पर प्रतिक्रिया करता है, व्यय में छोटी वृद्धि तेज़ी और छोटी कमी मंदी शुरू कर सकती है, जैसे एक बार धक्का देने पर झूला चलता रहता है।
फिर AD-AS मॉडल दिखाता है कि अतिरिक्त माँग उत्पादन बढ़ाती है या केवल कीमतें।
UPSC MEC बनाम MEI, टोबिन का q, गुणक-त्वरक मॉडल, हिक्स का व्यापार चक्र और क्लासिकल बनाम कीन्सियन AS के बारे में पूछता है।
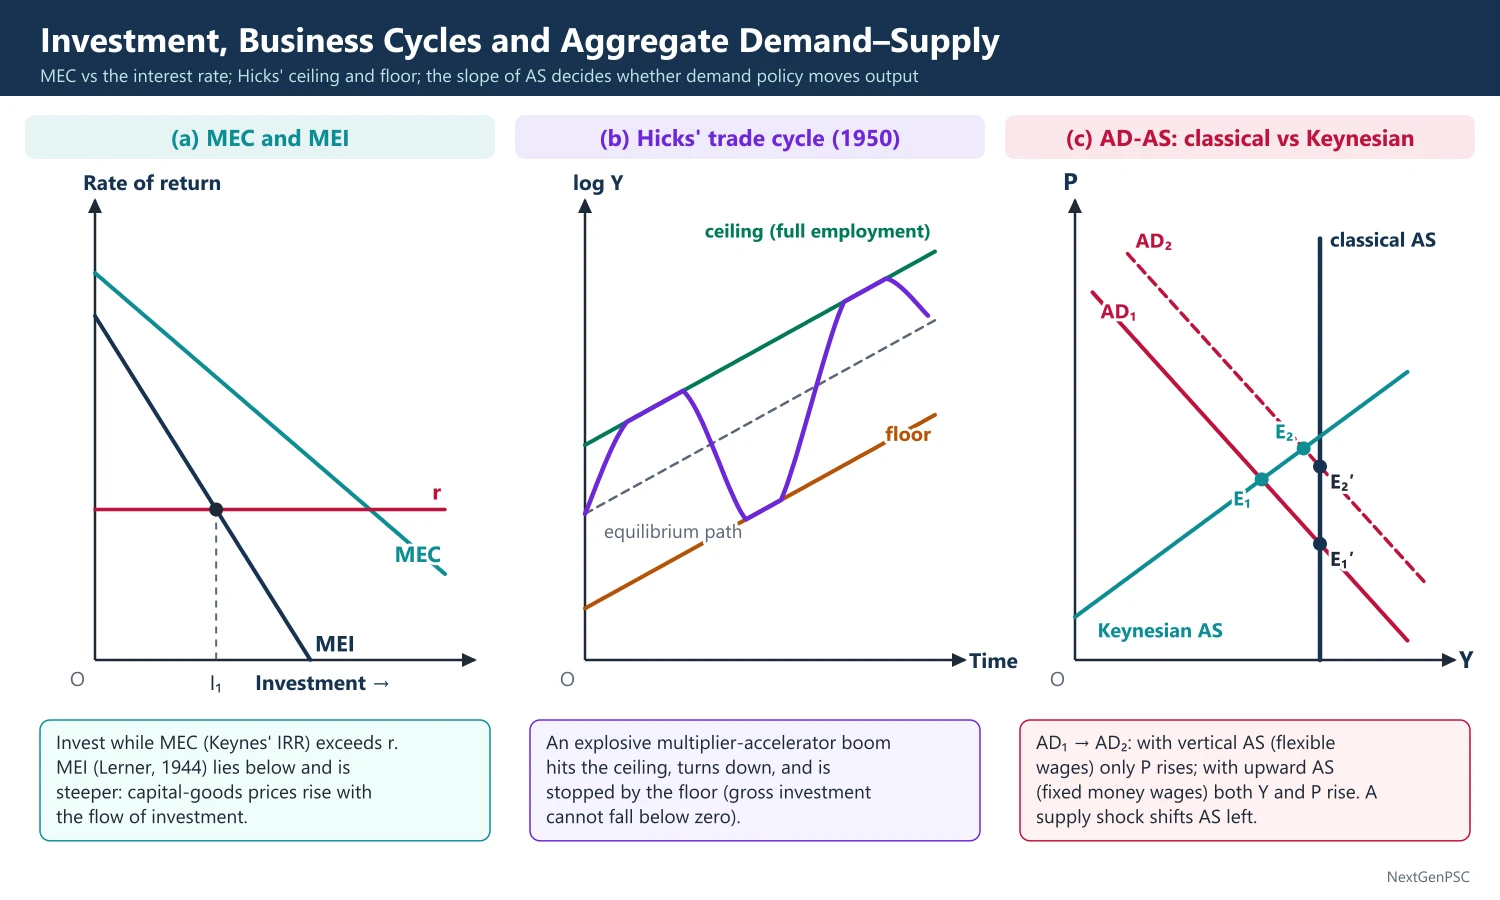
1. निवेश के सिद्धांत: MEC और MEI
पूँजी की सीमांत दक्षता (MEC): कीन्स (General Theory, 1936, अध्याय 11): वह छूट दर जो किसी पूँजी परिसंपत्ति से अपेक्षित प्रतिफलों के वर्तमान मूल्य को उसकी पूर्ति कीमत के बराबर कर दे; जब तक MEC ब्याज दर से अधिक हो, निवेश करें।
समीकरण: C = R₁/(1 + m) + R₂/(1 + m)² + ... + Rₙ/(1 + m)ⁿ, जहाँ C पूर्ति कीमत, Rₜ अपेक्षित प्रतिफल और m MEC है।
MEC अनुसूची: नीचे ढलवाँ है क्योंकि पूँजी स्टॉक बढ़ने पर अपेक्षित प्रतिफल घटते हैं और पूँजीगत वस्तुओं की पूर्ति कीमत बढ़ती है; यह प्रत्याशाओं ('पशु प्रवृत्तियों') के साथ खिसकती है।
निवेश की सीमांत दक्षता (MEI): अब्बा लर्नर (The Economics of Control, 1944): वह प्रतिफल दर जब कुल निवेश की दर के साथ पूँजीगत वस्तुओं की पूर्ति कीमत बढ़ती है; MEI वक्र MEC के नीचे और अधिक ढलवाँ है; MEC पूँजी के स्टॉक से और MEI निवेश के प्रवाह से संबंधित है।
शुद्ध वर्तमान मूल्य: बाज़ार ब्याज दर i पर NPV = −C + Σ Rₜ/(1 + i)ᵗ; NPV धनात्मक हो तो निवेश करें।
आंतरिक प्रतिफल दर: वह छूट दर जो NPV को शून्य कर दे; कीन्स का MEC ही IRR है; IRR, i से अधिक हो तो निवेश करें; परस्पर अपवर्जी परियोजनाओं में या जब नकद प्रवाह एक से अधिक बार चिह्न बदले, NPV को प्राथमिकता दी जाती है।
2. त्वरक और टोबिन का q
सरल त्वरक: जे.एम. क्लार्क (1917): स्थिर पूँजी-उत्पाद अनुपात v के साथ वांछित पूँजी K* = vY, इसलिए शुद्ध निवेश Iₜ = v(Yₜ − Yₜ₋₁); निवेश उत्पादन के स्तर पर नहीं, परिवर्तन पर निर्भर है।
सरल त्वरक की सीमाएँ: यह कोई अतिरिक्त क्षमता न होना और तत्काल समायोजन मानता है, और असममित है क्योंकि सकल निवेश शून्य से नीचे नहीं जा सकता।
लचीला त्वरक: गुडविन (1951), चेनरी (1952) और कोयक (1954): Iₜ = λ(K* − Kₜ₋₁), जहाँ λ शून्य और एक के बीच है, इसलिए फर्में हर अवधि अंतर का केवल एक भाग पूरा करती हैं।
नव-क्लासिकल सिद्धांत: डेल जॉर्गेन्सन (1963): वांछित पूँजी उत्पादन और पूँजी की उपयोगकर्ता लागत (ब्याज दर, मूल्यह्रास, कर, पूँजीगत वस्तुओं की कीमत) पर निर्भर है।
टोबिन का q (1969): q = फर्म की पूँजी का बाज़ार मूल्य / उस पूँजी की प्रतिस्थापन लागत; q एक से अधिक हो तो फर्में निवेश करती हैं क्योंकि नई पूँजी का मूल्य उसकी लागत से अधिक है।
IS-LM में टोबिन का q: मौद्रिक सहजता r घटाती और शेयर कीमतें बढ़ाती है, इसलिए q और निवेश बढ़ते हैं; यह IS वक्र में संपत्ति और परिसंपत्ति-कीमत माध्यम जोड़ता है, जिससे निवेश r के साथ शेयर बाज़ार पर भी प्रतिक्रिया करता है और IS परिसंपत्ति कीमतों के साथ खिसकता है।
3. व्यापार चक्र: अवस्थाएँ और कारण
अवस्थाएँ: विस्तार (पुनरुद्धार और तेज़ी), शिखर, संकुचन (मंदी, और गंभीर हो तो महामंदी) और गर्त।
स्वायत्त व्यय: स्वायत्त निवेश, सरकारी व्यय या निर्यात में परिवर्तन प्रक्रिया आरंभ करते हैं; गुणक परिवर्तन को आय तक फैलाता है और त्वरक उसे निवेश में वापस भेजता है।
अन्य सिद्धांत: शुम्पीटर की नवाचार लहरें, कीन्स का MEC का पतन, काल्डोर का अरेखीय मॉडल (1940), मौद्रिक सिद्धांत (हॉट्रे, फ़्रीडमैन) और राजनीतिक व्यापार चक्र।
4. सैमुएलसन की गुणक-त्वरक अंतःक्रिया (1939)
स्रोत: पॉल सैमुएलसन, 'Interactions between the Multiplier Analysis and the Principle of Acceleration', Review of Economics and Statistics, 1939, एल्विन हैन्सन के कार्य पर आधारित।
समीकरण: Yₜ = G + Cₜ + Iₜ; Cₜ = b·Yₜ₋₁; Iₜ = v·(Cₜ − Cₜ₋₁); अतः Yₜ = G + b(1 + v)·Yₜ₋₁ − b·v·Yₜ₋₂।
परिणाम: पथ b (MPC) और v (त्वरक) पर निर्भर है: यदि b(1 + v)², 4v से कम हो तो पथ दोलन करता है; दोलन में, bv एक से कम हो तो चक्र अवमंदित, bv = 1 पर नियमित और bv एक से अधिक हो तो विस्फोटक; दोलन के बिना पथ स्थिर रूप से अभिसरित या विस्फोटित होता है।
अंतर्दृष्टि: स्वायत्त व्यय में एक बार की वृद्धि केवल अर्थव्यवस्था की आंतरिक गतिकी से चक्र उत्पन्न कर सकती है।
आलोचना: b और v के यथार्थवादी मान विस्फोटक चक्र देते हैं, पर वास्तविक चक्र न विस्फोटक हैं न पूर्णतः नियमित, जिससे हिक्स का प्रतिबंधित मॉडल आया।
5. हिक्स का व्यापार चक्र सिद्धांत (1950)
स्रोत: जे.आर. हिक्स, A Contribution to the Theory of the Trade Cycle (1950)।
मान्यताएँ: स्वायत्त निवेश स्थिर दर से बढ़ता है; गुणक और त्वरक के मान ऐसे हैं कि अंतःक्रिया विस्फोटक है; उत्पादन एक साम्य पथ पर बढ़ता है।
छत: प्राकृतिक दर से बढ़ती पूर्ण-रोज़गार उत्पादन रेखा; तेज़ी छत से टकराती है, उत्पादन वृद्धि धीमी होती है और त्वरक निवेश को नीचे मोड़ देता है।
तल: अधोगामी चरण में सकल निवेश शून्य से नीचे नहीं जा सकता, इसलिए त्वरक काम करना बंद कर देता है; स्वायत्त निवेश और गुणक एक तल बनाते हैं जहाँ से पुनरुद्धार आरंभ होता है।
परिणाम: चक्र बढ़ती प्रवृत्ति के आसपास छत और तल के बीच सीमित रहते हैं; आलोचना: छत और तल समझाए नहीं, थोपे गए हैं, और स्वायत्त निवेश की स्थिर वृद्धि मान ली गई है।
6. वास्तविक व्यापार चक्र सिद्धांत
लेखक: फ़िन किडलैंड और एडवर्ड प्रेस्कॉट (1982); जॉन लॉन्ग और चार्ल्स प्लॉसर (1983)।
क्रियाविधि: सोलो अवशेष से मापे जाने वाले यादृच्छिक तकनीकी (उत्पादकता) झटके उत्पादन फलन को खिसकाते हैं; परिवार अच्छे समय में अधिक काम और बचत करना चुनते हैं (अंतर-कालिक प्रतिस्थापन), इसलिए उत्पादन, रोज़गार और निवेश साथ चलते हैं।
निहितार्थ: चक्र कुशल हैं, मुद्रा तटस्थ है, और स्थिरीकरण नीति अनावश्यक या हानिकारक है।
आलोचना: मंदी लाने जितने बड़े ऋणात्मक तकनीकी झटकों की पहचान कठिन है; श्रम पूर्ति इतनी लोचदार नहीं है; यह सिद्धांत महामंदी और 2008–09 की मंदी को समझाने में कठिनाई पाता है, जो माँग के पतन जैसी लगती हैं।
7. AD-AS मॉडल
समग्र माँग: IS-LM से व्युत्पन्न: कम कीमत स्तर वास्तविक मुद्रा पूर्ति M/P बढ़ाता है, LM को दाईं ओर खिसकाता है, r घटाता है और निवेश बढ़ाता है (कीन्स प्रभाव), तथा वास्तविक संपत्ति और उपभोग बढ़ाता है (पीगू प्रभाव); इसलिए (Y, P) में AD नीचे ढलवाँ है।
क्लासिकल AS: लचीली मौद्रिक मज़दूरी और मुद्रा भ्रम के अभाव में श्रम बाज़ार सदा N* पर साफ़ होता है, इसलिए AS, Y* पर ऊर्ध्वाधर है; माँग परिवर्तन केवल कीमतों को प्रभावित करते हैं।
स्थिर मौद्रिक मज़दूरी सहित कीन्सियन AS: W स्थिर हो तो ऊँची P वास्तविक मज़दूरी W/P घटाती है, फर्में अधिक श्रमिक रखती हैं और उत्पादन बढ़ता है, इसलिए AS ऊपर ढलवाँ है; अतिरिक्त क्षमता वाली चरम कीन्सियन स्थिति में AS पूर्ण रोज़गार तक क्षैतिज है (उलटा-L आकार)।
अल्पकाल और दीर्घकाल: बेरोज़गारी प्राकृतिक दर से कम हो तो समय के साथ मौद्रिक मज़दूरी बढ़ती है, जो अल्पकालीन AS को तब तक ऊपर खिसकाती है जब तक अर्थव्यवस्था ऊर्ध्वाधर दीर्घकालीन AS पर न लौट आए।
झटके: माँग झटका अर्थव्यवस्था को AS के साथ ले जाता है (उत्पादन और कीमतें साथ चलती हैं); 1973 और 1979 के तेल झटकों जैसा पूर्ति झटका AS को बाईं ओर खिसकाता है (मुद्रास्फीतिजनित मंदी: ऊँची कीमतें, कम उत्पादन)।
8. बनाने योग्य आरेख
MEC और MEI: अक्ष निवेश और प्रतिफल दर; नीचे ढलवाँ MEC और उसके नीचे अधिक ढलवाँ MEI; ब्याज दर रेखा जहाँ MEI को काटे, वहाँ निवेश का स्तर।
हिक्स का व्यापार चक्र: अक्ष समय और उत्पादन का लघुगणक; बढ़ती छत रेखा (पूर्ण रोज़गार), उसके नीचे बढ़ती तल रेखा और बीच में साम्य पथ; उत्पादन का छत तक बढ़ना, उसके साथ चलना, तल तक नीचे मुड़ना और फिर पुनरुद्धार दिखाएँ।
AD-AS: अक्ष Y और P; नीचे ढलवाँ AD; Y* पर ऊर्ध्वाधर क्लासिकल AS; ऊपर ढलवाँ कीन्सियन AS; दिखाएँ कि AD का खिसकाव ऊर्ध्वाधर AS में केवल P बढ़ाता है पर ऊपर ढलवाँ AS में Y और P दोनों; पूर्ति झटके के लिए AS का बाईं ओर खिसकाव दिखाएँ।
AD की व्युत्पत्ति: ऊपरी पैनल में IS-LM, जिसमें P घटने पर LM दाईं ओर खिसकता है; निचले पैनल में परिणामी (Y, P) युग्मों को AD के रूप में अंकित करें।
9. भारतीय अनुप्रयोग और परीक्षा
भारत के चक्र: मानसून के झटके कृषि पर पूर्ति झटकों की तरह काम करते हैं; महामारी के कारण 2020–21 में वास्तविक GDP संकुचित हुआ, जो 1979–80 के बाद पहली वार्षिक गिरावट थी; 2021 से निवेश चक्र (सकल स्थिर पूँजी निर्माण) का नेतृत्व सार्वजनिक पूँजीगत व्यय ने किया है।
10 अंक: MEC बनाम MEI, या टोबिन का q।
15 अंक: शर्तों सहित सैमुएलसन का गुणक-त्वरक मॉडल, या क्लासिकल बनाम कीन्सियन AS।
20 अंक: आरेखों सहित निवेश सिद्धांत, गुणक-त्वरक और हिक्स का व्यापार चक्र, वास्तविक व्यापार चक्र सिद्धांत और भारतीय उदाहरण सहित AD-AS।
मुख्य शब्द: MEC, MEI, NPV, IRR, त्वरक, पूँजी-उत्पाद अनुपात, टोबिन का q, छत और तल, वास्तविक व्यापार चक्र, सोलो अवशेष, कीन्स प्रभाव, पीगू प्रभाव, ऊर्ध्वाधर AS।
उद्धृत करने योग्य परिभाषा: कीन्स (1936): MEC वह छूट दर है जो किसी पूँजी परिसंपत्ति के अपेक्षित प्रतिफलों के वर्तमान मूल्य को उसकी पूर्ति कीमत के बराबर करती है।
| b और v पर शर्त | आय का पथ |
|---|---|
| b(1 + v)², 4v से कम और bv एक से कम | अवमंदित दोलन (साम्य की ओर अभिसरण) |
| b(1 + v)², 4v से कम और bv = 1 | स्थिर आयाम वाले नियमित दोलन |
| b(1 + v)², 4v से कम और bv एक से अधिक | विस्फोटक दोलन |
| b(1 + v)² ≥ 4v और bv एक से कम | एकदिष्ट अभिसरण |
| b(1 + v)² ≥ 4v और bv एक से अधिक | एकदिष्ट विस्फोट |
| आधार | क्लासिकल AS | कीन्सियन AS |
|---|---|---|
| मौद्रिक मज़दूरी | लचीली | स्थिर (नीचे की ओर दृढ़) |
| आकार | पूर्ण रोज़गार Y* पर ऊर्ध्वाधर | ऊपर ढलवाँ, या पूर्ण रोज़गार तक क्षैतिज |
| AD वृद्धि का प्रभाव | केवल कीमतें बढ़ती हैं | उत्पादन और कीमतें बढ़ती हैं |
| नीति निहितार्थ | माँग नीति अप्रभावी | माँग नीति उत्पादन बढ़ा सकती है |
मुख्य परीक्षा बिंदु
- समीकरण सहित MEC परिभाषित करें और उसे MEI से अलग करें (स्टॉक बनाम प्रवाह, लर्नर, 1944); MEC को IRR से जोड़ें और NPV से तुलना करें।
- सरल और लचीला त्वरक तथा टोबिन का q समझाएँ, और दिखाएँ कि q IS-LM में परिसंपत्ति-कीमत माध्यम कैसे जोड़ता है।
- सैमुएलसन का द्वितीय-क्रम अंतर समीकरण लिखें और अवमंदित, नियमित और विस्फोटक चक्रों की शर्तें दें।
- हिक्स का छत-तल आरेख बनाएँ और समझाएँ कि अधोगामी चरण में त्वरक काम करना क्यों बंद कर देता है।
- चक्रों की कीन्सियन (माँग-चालित) और वास्तविक व्यापार चक्र (तकनीक-चालित) व्याख्याओं की तुलना करें।
- IS-LM से AD व्युत्पन्न करें और माँग तथा पूर्ति झटकों सहित क्लासिकल (ऊर्ध्वाधर) और कीन्सियन (स्थिर मौद्रिक मज़दूरी) AS की तुलना करें।
क्या आप जानते हैं?
- सैमुएलसन ने अपना गुणक-त्वरक शोधपत्र हार्वर्ड में 24 वर्षीय शोध छात्र के रूप में लिखा; यह व्यापार चक्र सिद्धांत के सर्वाधिक उद्धृत शोधपत्रों में से एक बन गया।
UPSC के पिछले वर्षों के प्रश्न: रोज़गार, आय और ब्याज के सिद्धांत
यह प्रश्नपत्र I का सबसे अधिक पूछा जाने वाला अध्याय है: UPSC ने 2014 से 2026 के बीच इस पर 830 अंकों के 58 प्रश्न-भाग पूछे। IS-LM मॉडल 18 भागों (कई संख्यात्मक) के साथ सबसे आगे है, फिर नव-क्लासिकी और नव-कीन्सियन समष्टि अर्थशास्त्र (13), कीन्सियन सिद्धांत (10) और क्लासिकल सिद्धांत (7)। नीचे हर प्रश्न का UPSC शब्द-सीमा में लिखा आदर्श उत्तर है, और संख्यात्मक प्रश्नों की पूरी गणना दी गई है।
सरल शब्दों में
हर प्रश्न पहले काग़ज़ पर हल करें; IS-LM संख्यात्मक प्रश्नों में हल करने से पहले IS और LM समीकरण लिखें।
फिर आदर्श उत्तर से तुलना करें: अपने समीकरण, चिह्न, आरेख के नाम और उद्धृत अर्थशास्त्री तथा वर्ष जाँचें।
जो आरेख आप नहीं बना सके (IS-LM खिसकाव, AD-AS, फ़िलिप्स वक्र) उनकी सूची रखें और तब तक अभ्यास करें जब तक वे एक मिनट से कम में न बनें।
1. रोज़गार और उत्पादन का क्लासिकल सिद्धांत
उदाहरण 1 (UPSC 2026, 10 अंक): दर्शाइये कि परम्परागत प्रणाली में, समग्र माँग वक्र कैसे व्युत्पन्न होता है। इसके विशेष गुण का उल्लेख कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(b)
दृष्टिकोण: परिमाण समीकरण MV = PY से क्लासिकल AD वक्र निकालें, दिखाएँ कि यह (Y, P) तल में आयताकार अतिपरवलय है, और इसका विशेष गुण इकाई लोच बताएँ।
क्लासिकल प्रणाली में समग्र माँग व्यय के घटकों से नहीं, बल्कि मुद्रा के परिमाण सिद्धांत से आती है। अंतिम उत्पादन के लिए लिखा गया फिशर का विनिमय समीकरण MV = PY है, जहाँ M मुद्रा पूर्ति, V आय वेग, P कीमत स्तर और Y वास्तविक उत्पादन है।
व्युत्पादन: मौद्रिक प्राधिकरण द्वारा M स्थिर और V स्थिर (भुगतान आदतों और संस्थाओं से तय) होने पर व्यय का कुल मौद्रिक मूल्य MV पर स्थिर है। वास्तविक माँग के लिए हल करने पर Y = MV/P: कम कीमत स्तर पर वही मौद्रिक व्यय अधिक वास्तविक उत्पादन ख़रीदता है, अतः AD वक्र नीचे ढलता है।
आरेख: क्षैतिज अक्ष पर Y और ऊर्ध्वाधर पर P; आयताकार अतिपरवलय AD₁ जिसमें P₁Y₁ = P₂Y₂ = MV; M बढ़ने पर यह बाहर AD₂ तक खिसकता है; पूर्ण-रोज़गार उत्पादन Yf पर ऊर्ध्वाधर क्लासिकल AS, AD₁ को P₁ पर और AD₂ को आनुपातिक रूप से ऊँचे P₂ पर काटता है।
विशेष गुण: AD इकाई कीमत लोच वाला आयताकार अतिपरवलय है, क्योंकि हर बिंदु पर मौद्रिक आय PY = MV समान है। यह केवल M या V बदलने पर खिसकता है; सरकारी व्यय या मितव्ययिता जैसे वास्तविक कारक इसे नहीं खिसकाते।
ऊर्ध्वाधर AS के साथ मिलकर मुद्रा में परिवर्तन केवल कीमत स्तर बदलता है, जो क्लासिकल द्विभाजन और मुद्रा की तटस्थता का आधार है।
उदाहरण 2 (UPSC 2026, 15 अंक): (i) समझाइए कि किस प्रकार प्रतिष्ठित मॉडल में स्वचालित पूर्ण रोजगार की गारन्टी होती है।
(ii) कीन्स ने श्रम बाजार में अल्प-रोजगार सन्तुलन की सम्भावना को किस प्रकार व्यक्त किया है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(b)
दृष्टिकोण: भाग (i): से का नियम, लचीली मज़दूरी और कीमतें, और बचत तथा निवेश को बराबर करने वाली ब्याज दर, श्रम-बाज़ार आरेख के साथ। भाग (ii): मौद्रिक मज़दूरी की दृढ़ता और अपर्याप्त प्रभावी माँग से कीन्स का तर्क, अनैच्छिक बेरोज़गारी दिखाते हुए।
(i) क्लासिकल गारंटी: तीन क्रियाविधियाँ पूर्ण रोज़गार सुनिश्चित करती हैं। पहली, श्रम बाज़ार: श्रम की माँग वास्तविक मज़दूरी पर निर्भर है (Nᵈ = MPL), पूर्ति वास्तविक मज़दूरी के साथ बढ़ती है, और लचीली मौद्रिक मज़दूरी वास्तविक मज़दूरी W/P को उस स्तर पर ले जाती है जहाँ Nᵈ = Nˢ; उस मज़दूरी पर काम करने को इच्छुक हर व्यक्ति को काम मिलता है, अतः बेरोज़गारी केवल स्वैच्छिक या घर्षणात्मक है।
दूसरी, से का नियम (जे.बी. से, 1803): पूर्ति अपनी माँग स्वयं पैदा करती है, क्योंकि उत्पादन में अर्जित आय ख़र्च होती है। तीसरी, ब्याज दर बचत और निवेश को बराबर करती है, अतः पूर्ण-रोज़गार आय से हुई कोई भी बचत निवेशित होती है। परिमाण सिद्धांत केवल P तय करता है, अतः उत्पादन पूर्ण रोज़गार पर रहता है।
आरेख: ऊर्ध्वाधर अक्ष पर वास्तविक मज़दूरी W/P और क्षैतिज पर रोज़गार N; नीचे ढलता Nᵈ और ऊपर उठता Nˢ जो (w*, Nf) पर कटते हैं; नीचे उत्पादन फलन Nf को Yf में बदलता है; मौद्रिक मज़दूरी W̄ पर दृढ़ और P बहुत कम होने पर वास्तविक मज़दूरी w₁, w* से ऊपर है, और w₁ पर Nˢ और Nᵈ का अंतर अनैच्छिक बेरोज़गारी है।
(ii) कीन्स का तर्क (General Theory, 1936): (क) श्रमिक मौद्रिक मज़दूरी पर सौदेबाज़ी करते हैं और कटौती का विरोध करते हैं, और श्रम पूर्ति आंशिक रूप से मौद्रिक मज़दूरी पर निर्भर है, अतः मौद्रिक मज़दूरी नीचे की ओर दृढ़ है; प्रचलित वास्तविक मज़दूरी पर जितने लोग नियोजित हैं उससे अधिक काम चाहते हैं, यही अनैच्छिक बेरोज़गारी है। (ख) मौद्रिक मज़दूरी गिरने पर भी यह श्रमिकों की आय और उपभोग घटाएगी, अतः कीमतें भी गिरेंगी और वास्तविक मज़दूरी का गिरना आवश्यक नहीं; रोज़गार प्रभावी माँग से तय होता है, श्रम बाज़ार से नहीं। (ग) साम्य वहाँ है जहाँ समग्र माँग समग्र पूर्ति के बराबर हो, जो पूर्ण रोज़गार से नीचे हो सकता है, क्योंकि बचत और निवेश आय में परिवर्तन से बराबर होते हैं, ब्याज दर से नहीं।
उदाहरण 3 (UPSC 2025, 10 अंक): प्रतिष्ठित द्विभाजन क्या है? क्या यह मुद्रा की तटस्थता के समान है? समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(c)
दृष्टिकोण: क्लासिकल द्विभाजन और मुद्रा की तटस्थता परिभाषित करें, दिखाएँ कि द्विभाजन तटस्थता को कैसे निहित करता है, फिर बताएँ कि वे समान क्यों नहीं हैं (पैटिंकिन का अवैध द्विभाजन; द्विभाजन के बिना तटस्थता)।
क्लासिकल द्विभाजन अर्थव्यवस्था का वास्तविक क्षेत्र और मौद्रिक क्षेत्र में पृथक्करण है: सापेक्ष कीमतें, उत्पादन, रोज़गार, वास्तविक मज़दूरी और वास्तविक ब्याज दर वस्तु और श्रम बाज़ारों में वास्तविक शक्तियों (रुचि, तकनीक, संसाधन) से तय होते हैं, जबकि मुद्रा परिमाण सिद्धांत के माध्यम से केवल निरपेक्ष कीमत स्तर तय करती है।
मुद्रा की तटस्थता का अर्थ है कि मुद्रा पूर्ति में परिवर्तन मौद्रिक चरों (कीमतें, मौद्रिक मज़दूरी) को आनुपातिक रूप से बदलता है और वास्तविक चरों को अपरिवर्तित छोड़ता है।
संबंध: द्विभाजन तटस्थता को निहित करता है: यदि वास्तविक चर मुद्रा के संदर्भ के बिना तय होते हैं, तो मुद्रा में परिवर्तन केवल मौद्रिक चरों को प्रभावित कर सकता है।
समान नहीं: द्विभाजन मॉडल की संरचना का गुण है, तटस्थता एक तुलनात्मक-स्थैतिक परिणाम। पैटिंकिन (Money, Interest and Prices, 1956) ने दिखाया कि क्लासिकल द्विभाजन अवैध है, क्योंकि कीमत स्तर तभी निर्धारित होता है जब वास्तविक शेष M/P वास्तविक माँग में प्रवेश करें; फिर भी उनके मॉडल में मुद्रा तटस्थ रहती है, क्योंकि M दोगुना होने पर P दोगुना होता है। अतः तटस्थता द्विभाजन के बिना भी हो सकती है।
उदाहरण 4 (UPSC 2024, 10 अंक): प्रतिष्ठित विरोधाभास की घटना की आलोचनात्मक विवेचना कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(b)
दृष्टिकोण: द्विभाजन और उसका आधार समझाएँ, फिर उसकी आलोचना करें: पैटिंकिन का वास्तविक शेष प्रभाव, ब्याज दर के माध्यम से कीन्स द्वारा मुद्रा का एकीकरण, और अल्पकालीन अतटस्थता।
क्लासिकल द्विभाजन अर्थव्यवस्था को दो भागों में बाँटता है: वास्तविक क्षेत्र, जहाँ माँग और पूर्ति फलन केवल सापेक्ष कीमतों पर निर्भर हैं और उत्पादन, रोज़गार और सापेक्ष कीमतें तय करते हैं; और मौद्रिक क्षेत्र, जहाँ परिमाण सिद्धांत MV = PY निरपेक्ष कीमत स्तर तय करता है। मुद्रा एक 'आवरण' है।
आलोचना 1, असंगति: पैटिंकिन (1956) ने दिखाया कि यदि वास्तविक माँगें केवल मौद्रिक कीमतों में शून्य घात की समरूप हों, तो कीमत स्तर अनिर्धारित है, क्योंकि तब वालरस नियम मुद्रा बाज़ार समीकरण को अन्य पर आश्रित बना देता है। वास्तविक शेष प्रभाव (माँग M/P पर निर्भर) जोड़ने से निर्धारणीयता लौटती है पर द्विभाजन टूटता है, जबकि दीर्घकालीन तटस्थता बनी रहती है।
आलोचना 2, कीन्स: General Theory (1936) में मुद्रा तरलता अधिमान के माध्यम से ब्याज दर को, और इसलिए निवेश और उत्पादन को प्रभावित करती है, अतः मौद्रिक और वास्तविक क्षेत्र एकीकृत हैं।
आलोचना 3, प्रमाण: चिपचिपी कीमतों और मज़दूरी के साथ मौद्रिक नीति के अल्पकाल में वास्तविक प्रभाव होते हैं, जैसे RBI की दर परिवर्तन ऋण और उत्पादन को प्रभावित करते हैं; द्विभाजन, यदि लागू है, तो केवल दीर्घकाल में।
उदाहरण 5 (UPSC 2017, 10 अंक): दर्शाइए कि पूर्ण रोज़गार क्लासिकी समष्टि माडल का तार्किक निष्कर्ष होता है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(e)
दृष्टिकोण: क्लासिकल मॉडल को खंड-दर-खंड (श्रम बाज़ार, उत्पादन फलन, से का नियम और ब्याज दर, परिमाण सिद्धांत) दिखाकर सिद्ध करें कि साम्य सदैव पूर्ण रोज़गार पर है, चार-चतुर्थांश आरेख के साथ।
क्लासिकल मॉडल में पूर्ण रोज़गार उसकी मान्यताओं से निकलता है: पूर्ण प्रतियोगिता, लचीली मौद्रिक मज़दूरी और कीमतें, मुद्रा भ्रम का अभाव, और से का नियम।
श्रम बाज़ार: फ़र्में तब तक श्रम लगाती हैं जब तक वास्तविक मज़दूरी श्रम के सीमांत उत्पाद के बराबर न हो, Nᵈ = f(W/P); श्रमिक ऊँची वास्तविक मज़दूरी पर अधिक श्रम देते हैं। लचीली मौद्रिक मज़दूरी तब तक समायोजित होती है जब तक पूर्ण रोज़गार Nf पर Nᵈ = Nˢ न हो; कोई भी बेरोज़गारी मौद्रिक मज़दूरी को तब तक नीचे धकेलती है जब तक वह समाप्त न हो।
उत्पादन: उत्पादन फलन Y = F(N, K̄), Nf को पूर्ण-रोज़गार उत्पादन Yf में बदलता है, अतः समग्र पूर्ति Yf पर ऊर्ध्वाधर है, कीमत स्तर से स्वतंत्र।
माँग पक्ष: से का नियम सुनिश्चित करता है कि सारी आय ख़र्च हो; बचत रिसाव नहीं है क्योंकि ब्याज दर बचत और निवेश को बराबर करती है। परिमाण सिद्धांत MV = PY फिर केवल कीमत स्तर तय करता है।
आरेख: चार चतुर्थांश: श्रम बाज़ार जो Nf और w* तय करता है; उत्पादन फलन जो Yf देता है; Yf पर ऊर्ध्वाधर AS; MV = PY से AD जो AS को काटकर P देता है।
चूँकि हर बाज़ार साफ़ होता है, पूर्ण रोज़गार तार्किक निष्कर्ष है; कीन्स ने ठीक इन्हीं मान्यताओं पर प्रहार किया।
उदाहरण 6 (UPSC 2017, 20 अंक): स्पष्ट कीजिए कि श्रम की आपूर्ति में वृद्धि होने की दशा में, यदि मौद्रिक मजदूरी अनम्य हो जाय, तो प्रारूपिक क्लासिकी माडल में साम्यावस्था रोज़गार और वास्तविक मजदूरी किस प्रकार परिवर्तित होंगे।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 2(c)
दृष्टिकोण: पहले लचीली मज़दूरी का परिणाम दिखाएँ (वास्तविक मज़दूरी गिरती है, रोज़गार और उत्पादन बढ़ते हैं), फिर दृढ़ मौद्रिक मज़दूरी की स्थिति: MV = PY से AD दिया और P अपरिवर्तित रहने पर वास्तविक मज़दूरी और रोज़गार वहीं रहते हैं और अतिरिक्त श्रम अनैच्छिक रूप से बेरोज़गार होता है; श्रम-बाज़ार आरेख का प्रयोग करें।
क्लासिकल मॉडल में रोज़गार वहाँ तय होता है जहाँ श्रम माँग Nᵈ = f(W/P), जो श्रम के सीमांत उत्पाद के बराबर है, श्रम पूर्ति Nˢ = g(W/P) से मिलती है। उत्पादन Y = F(N, K̄) से और कीमत स्तर MV = PY से निकलता है।
लचीली मज़दूरी वाला मानदंड: श्रम पूर्ति में वृद्धि (जनसंख्या वृद्धि, अधिक भागीदारी) Nˢ को दाईं ओर खिसकाती है। पुरानी वास्तविक मज़दूरी पर अतिरिक्त पूर्ति है, मौद्रिक मज़दूरी गिरती है, और वास्तविक मज़दूरी w₀ से w₁ तक गिरती है। माँग वक्र पर रोज़गार N₀ से N₁ तक बढ़ता है, उत्पादन Y₀ से Y₁ तक बढ़ता है, और MV दिया होने पर कीमत स्तर अनुपात में गिरता है। कम वास्तविक मज़दूरी पर पूर्ण रोज़गार लौट आता है।
दृढ़ मौद्रिक मज़दूरी: अब मान लें मौद्रिक मज़दूरी W̄ पर स्थिर है। वास्तविक मज़दूरी तभी बदल सकती है जब P बदले। उत्पादन रोज़गार से तय होता है, जो बाज़ार के छोटे पक्ष, यानी प्रचलित वास्तविक मज़दूरी W̄/P पर श्रम माँग, से तय होता है।
परिणाम: चूँकि माँग पक्ष या तकनीक में कुछ नहीं बदला, रोज़गार, उत्पादन और इसलिए कीमत स्तर (MV = PY से) N₀, Y₀ और P₀ पर रहते हैं। वास्तविक मज़दूरी W̄/P₀, w₀ पर रहती है, नए बाज़ार-समाशोधन स्तर w₁ से ऊपर। w₀ पर श्रम पूर्ति अब N₂ है, जो N₀ से अधिक है, अतः N₂ − N₀ श्रमिक अनैच्छिक रूप से बेरोज़गार हैं: वे प्रचलित मज़दूरी पर काम करना चाहते हैं पर काम नहीं पाते।
आरेख: ऊर्ध्वाधर अक्ष पर वास्तविक मज़दूरी और क्षैतिज पर रोज़गार; नीचे ढलता Nᵈ; Nˢ₀ और Nˢ₁ (दाईं ओर खिसका); आरंभिक साम्य E₀ (N₀, w₀) पर; लचीली मज़दूरी का साम्य E₁ (N₁, w₁) पर; दृढ़ता में वास्तविक मज़दूरी w₀ पर, रोज़गार Nᵈ पर N₀ पर, और w₀ पर Nˢ₁ तक का क्षैतिज अंतर बेरोज़गारी N₂ − N₀ दर्शाता है।
उदाहरण 7 (UPSC 2014, 10 अंक): चिरसम्मत द्विभाजन कि मुद्रा निष्प्रभावी (तटस्थ) है, पर चर्चा कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(c)
दृष्टिकोण: द्विभाजन बताएँ, ऊर्ध्वाधर AS के साथ MV = PY से तटस्थता दिखाएँ, और मुख्य आलोचनाएँ संक्षेप में जोड़ें।
क्लासिकल द्विभाजन मानता है कि वास्तविक चर (उत्पादन, रोज़गार, सापेक्ष कीमतें, वास्तविक मज़दूरी, वास्तविक ब्याज दर) वास्तविक क्षेत्र में तकनीक, अधिमानों और संसाधनों से तय होते हैं, जबकि मुद्रा केवल सामान्य कीमत स्तर तय करती है। अतः मुद्रा तटस्थ है: यह वास्तविक लेनदेन पर एक आवरण है।
क्रियाविधि: लचीली मज़दूरी और कीमतें श्रम बाज़ार को पूर्ण रोज़गार पर रखती हैं, अतः समग्र पूर्ति Yf पर ऊर्ध्वाधर है। परिमाण समीकरण MV = PY, V और Y दिए होने पर, P को M के अनुपाती बनाता है। यदि M दोगुना हो, तो P और मौद्रिक मज़दूरी दोगुनी होती हैं, और वास्तविक मज़दूरी, उत्पादन तथा सापेक्ष कीमतें अपरिवर्तित रहती हैं।
आरेख: (Y, P) तल में Yf पर ऊर्ध्वाधर AS; MV = PY से आयताकार अतिपरवलय AD₁ और AD₂; M दोगुना होने पर AD, AD₂ तक खिसकता है और Y अपरिवर्तित रहते P दोगुना होता है।
आलोचना: पैटिंकिन (1956) ने दिखाया कि जब तक वास्तविक शेष वास्तविक माँग में प्रवेश न करें, द्विभाजन आंतरिक रूप से असंगत है; कीन्स (1936) ने ब्याज दर के माध्यम से मुद्रा को उत्पादन से जोड़ा; और चिपचिपी मज़दूरी तथा कीमतों में मुद्रा अल्पकाल में अतटस्थ है, यद्यपि दीर्घकाल में तटस्थता व्यापक रूप से स्वीकार्य है।
2. आय और रोज़गार का कीन्सियन सिद्धांत
उदाहरण 8 (UPSC 2025, 15 अंक): "प्रतिष्ठित पूर्ण रोजगार संतुलन की विफलता ने कीन्स के अल्परोजगार संतुलन के सिद्धांत का मार्ग प्रशस्त किया।" आलोचनात्मक विवेचना कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(c)
दृष्टिकोण: बताएँ कि महामंदी ने क्लासिकल क्रियाविधियों को कैसे उजागर किया, कीन्स का विकल्प (प्रभावी माँग, अल्प-रोज़गार साम्य) प्रस्तुत करें, और फिर उसका आलोचनात्मक मूल्यांकन करें (पीगू प्रभाव, नव-क्लासिकल संश्लेषण, दृढ़ताओं की भूमिका)।
क्लासिकल विफलता: क्लासिकल मॉडल ने भविष्यवाणी की थी कि लचीली मज़दूरी, से का नियम और ब्याज दर अर्थव्यवस्था को पूर्ण रोज़गार पर रखेंगे। महामंदी (1929–33), जब अमेरिका में बेरोज़गारी श्रम बल के लगभग एक-चौथाई तक पहुँची और मौद्रिक मज़दूरी तथा कीमतें तेज़ी से गिरीं पर रोज़गार नहीं लौटा, ने इसका खंडन किया।
कीन्स का सिद्धांत (General Theory, 1936): (i) रोज़गार प्रभावी माँग पर निर्भर है, वह बिंदु जहाँ समग्र माँग समग्र पूर्ति के बराबर हो; (ii) बचत और निवेश आय में परिवर्तन से बराबर होते हैं, ब्याज दर से नहीं, अतः नियोजित बचत की अधिकता आय घटाती है; (iii) ब्याज दर तरलता अधिमान और मुद्रा पूर्ति से तय होती है, और निवेश अस्थिर प्रत्याशाओं (पूँजी की सीमांत क्षमता) पर निर्भर है; (iv) मज़दूरी कटौती आय और माँग घटाती है, अतः वह बेरोज़गारी का इलाज नहीं हो सकती। इस प्रकार साम्य अनैच्छिक बेरोज़गारी के साथ पूर्ण रोज़गार से नीचे बना रह सकता है।
आरेख: कीन्सियन क्रॉस, क्षैतिज अक्ष पर आय और ऊर्ध्वाधर पर व्यय; C + I + G, 45 अंश रेखा को Ye पर काटता है, जो पूर्ण-रोज़गार उत्पादन Yf के बाईं ओर है; Yf पर ऊर्ध्वाधर अंतर अवस्फीतिक अंतराल है।
आलोचनात्मक मूल्यांकन: पीगू (1943) और पैटिंकिन (1956) ने तर्क दिया कि गिरती कीमतें वास्तविक शेष और उपभोग बढ़ाती हैं (वास्तविक शेष प्रभाव), अतः पूर्ण लचीलेपन में बेरोज़गारी वास्तविक साम्य नहीं; कीन्स का परिणाम दृढ़ मज़दूरी, तरलता जाल या ब्याज-बेलोचदार निवेश पर टिका है, जैसा नव-क्लासिकल संश्लेषण (हिक्स, 1937; मोदिग्लियानी, 1944) ने उन्हें पढ़ा। फिर भी वास्तविक शेष प्रभाव कमज़ोर है, और अवस्फीति ऋण का वास्तविक भार बढ़ाती है (फिशर, 1933), अतः सक्रिय माँग प्रबंधन का कीन्स का पक्ष मान्य है, जैसा 2008 और 2020 की प्रतिक्रियाएँ दिखाती हैं।
उदाहरण 9 (UPSC 2024, 20 अंक): रेखाचित्र के उदाहरण से अल्प-रोजगार सन्तुलन की अवधारणा को समझाइए। कीन्स के दृष्टिकोण से पूर्ण रोजगार को स्वतः क्यों नहीं प्राप्त किया जा सकता है? विश्लेषण कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(a)
दृष्टिकोण: कीन्सियन क्रॉस (या AD-AS) से अल्प-रोज़गार साम्य परिभाषित करें, फिर विश्लेषण करें कि स्वचालित शक्तियाँ क्यों विफल होती हैं: मज़दूरी दृढ़ता, माँग घटाने वाली मज़दूरी कटौती, तरलता जाल, ब्याज-बेलोचदार निवेश और प्रत्याशाएँ।
अल्प-रोज़गार साम्य (कीन्स, General Theory, 1936) वह स्थिति है जिसमें समग्र माँग समग्र पूर्ति के बराबर है, अतः उत्पादन में बदलाव की कोई प्रवृत्ति नहीं, फिर भी उत्पादन पूर्ण-रोज़गार स्तर से नीचे है और कुछ श्रमिक अनैच्छिक रूप से बेरोज़गार हैं।
क्रियाविधि: आय वहाँ तय होती है जहाँ नियोजित व्यय C + I + G उत्पादन Y के बराबर हो, अर्थात जहाँ नियोजित बचत नियोजित निवेश के बराबर हो। C = a + cY के साथ साम्य Y = (a + I + G)/(1 − c) है। कुछ भी सुनिश्चित नहीं करता कि यह Y पूर्ण-रोज़गार उत्पादन Yf के बराबर हो; यदि निराशावादी प्रत्याशाओं के कारण निवेश कम है, तो साम्य Yf से कम रहता है।
आरेख: ऊर्ध्वाधर अक्ष पर व्यय और क्षैतिज पर आय; 45 अंश रेखा; समग्र व्यय C + I + G उसे E (आय Ye) पर काटता है जो Yf के बाईं ओर है; Yf पर 45 अंश रेखा और व्यय के बीच ऊर्ध्वाधर अंतर अवस्फीतिक अंतराल है; Yf उत्पादित करने वाली फ़र्मों के पास बिना बिके स्टॉक जमा होंगे और वे Ye तक घटाएँगी।
पूर्ण रोज़गार स्वचालित क्यों नहीं: (i) मौद्रिक मज़दूरी दृढ़ता: श्रमिक मौद्रिक मज़दूरी कटौती का विरोध करते हैं, अतः श्रम बाज़ार साफ़ नहीं होता। (ii) लचीली मज़दूरी में भी मज़दूरी कटौती श्रमिकों की आय और उपभोग घटाती है, अतः कीमतें गिरती हैं और वास्तविक मज़दूरी का गिरना आवश्यक नहीं; रोज़गार को प्रभावी माँग नियंत्रित करती है, मज़दूरी नहीं। (iii) ब्याज-दर क्रियाविधि विफल हो सकती है: कीमतों में गिरावट वास्तविक शेष बढ़ाती है और ब्याज दर घटानी चाहिए (कीन्स प्रभाव), पर तरलता जाल में ब्याज दर और नहीं गिर सकती। (iv) मंदी में निवेश ब्याज-बेलोचदार हो सकता है, अतः कम दर भी निवेश नहीं बढ़ाती। (v) गिरती कीमतें ऋण का वास्तविक भार बढ़ाती हैं और और गिरावट की प्रत्याशा बनाती हैं, जिससे व्यय घटता है।
मूल्यांकन: नव-क्लासिकल संश्लेषण ने तर्क दिया कि पीगू प्रभाव अंततः पूर्ण रोज़गार लौटाएगा, पर यह कमज़ोर और धीमा है। इसलिए कीन्स ने निष्कर्ष दिया कि राज्य को राजकोषीय नीति से प्रभावी माँग बढ़ानी चाहिए, जिसे भारत ने 2020 के महामारी पैकेज और 2021–22 से सार्वजनिक पूँजीगत व्यय में वृद्धि में लागू किया।
इस प्रकार अल्प-रोज़गार साम्य अपर्याप्त प्रभावी माँग का परिणाम है, जिसे दृढ़ताएँ और प्रत्याशाएँ स्व-सुधार से रोकती हैं।
उदाहरण 10 (UPSC 2023, 10 अंक): प्रतिष्ठित एवं केन्ज़ीय समष्टि अर्थशास्त्र की प्रमुख भिन्नताओं की व्याख्या कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(c)
दृष्टिकोण: दोनों विचारधाराओं की बिंदुवार तुलना करें: से का नियम बनाम प्रभावी माँग, मज़दूरी-कीमत लचीलापन, बचत-निवेश और ब्याज, मुद्रा, साम्य, समय-सीमा और नीति।
(i) माँग: क्लासिकल अर्थशास्त्री से का नियम स्वीकारते हैं, पूर्ति अपनी माँग स्वयं पैदा करती है; कीन्स मानते हैं कि उत्पादन प्रभावी माँग से तय होता है। (ii) मज़दूरी और कीमतें: क्लासिकल प्रणाली में लचीली, अतः बाज़ार साफ़ होते हैं; कीन्स के लिए नीचे की ओर दृढ़ (विशेषकर मौद्रिक मज़दूरी)। (iii) साम्य: क्लासिकल के लिए सदैव पूर्ण रोज़गार पर; कीन्स के लिए अनैच्छिक बेरोज़गारी के साथ अल्प-रोज़गार साम्य संभव।
(iv) बचत और निवेश: क्लासिकल सिद्धांत में ब्याज दर से बराबर; कीन्स में आय परिवर्तन से, जबकि ब्याज तरलता अधिमान और मुद्रा पूर्ति से तय।
(v) मुद्रा: क्लासिकल द्विभाजन (परिमाण सिद्धांत) में तटस्थ; कीन्स में मुद्रा ब्याज दर के माध्यम से उत्पादन को प्रभावित करती है। (vi) AS वक्र: क्लासिकल के लिए ऊर्ध्वाधर, कीन्स के लिए अल्पकाल में क्षैतिज या ऊपर ढलता।
(vii) समय-सीमा और नीति: क्लासिकल विश्लेषण दीर्घकालीन है और अहस्तक्षेप तथा संतुलित बजट का समर्थन करता है; कीन्स ने अल्पकाल पर ध्यान दिया ('दीर्घकाल में हम सब मर चुके होंगे', A Tract on Monetary Reform, 1923) और सक्रिय राजकोषीय नीति की वकालत की।
उदाहरण 11 (UPSC 2023, 15 अंक): केन्ज़ीय मॉडल के अन्तर्गत, बेरोजगारी-संतुलन प्राप्त करने में मुद्रा की सट्टा-जनित मांग का क्या महत्व है? चर्चा कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(c)
दृष्टिकोण: बताएँ कि सट्टा माँग तरलता जाल कैसे बनाती है जो पूर्ण रोज़गार के ब्याज-दर मार्ग को रोकता है, फिर उसका महत्व आँकें: बेरोज़गारी ब्याज-बेलोचदार निवेश या दृढ़ मज़दूरी से भी हो सकती है, और पीगू प्रभाव जाल को चुनौती देता है।
कीन्स (1936) ने मुद्रा की माँग को लेनदेन, सावधानी और सट्टा उद्देश्यों में बाँटा। सट्टा माँग इसलिए उत्पन्न होती है कि लोग ब्याज दरों के 'सामान्य' स्तर पर लौटने की आशा करते हैं: जब दर कम होती है, बॉन्ड कीमतें ऊँची होती हैं और उनके गिरने की आशा होती है, अतः धन धारक मुद्रा पसंद करते हैं। अतः सट्टा माँग ब्याज दर से विपरीत रूप से संबंधित है।
बेरोज़गारी साम्य में भूमिका: क्लासिकल दृष्टि में बेरोज़गारी मज़दूरी और कीमतें घटाती है, वास्तविक मुद्रा शेष बढ़ाती है और ब्याज दर घटाती है, जो निवेश को पूर्ण रोज़गार लौटने तक बढ़ाती है (कीन्स प्रभाव)। सट्टा माँग यह शृंखला तोड़ सकती है: बहुत कम दर पर सभी बॉन्ड कीमतों के गिरने की आशा करते हैं, मुद्रा की माँग पूर्णतः लोचदार हो जाती है (तरलता जाल), और अतिरिक्त वास्तविक शेष ब्याज दर घटाने के बजाय संचित कर लिए जाते हैं। तब निवेश पूर्ण-रोज़गार बचत के बराबर नहीं बढ़ सकता, और अर्थव्यवस्था बेरोज़गारी साम्य पर रहती है।
आरेख: IS-LM जिसमें LM वक्र जाल दर r_min पर क्षैतिज है; IS, LM को समतल भाग में Ye पर काटता है जो Yf से कम है; वास्तविक मुद्रा शेष में वृद्धि LM के ऊर्ध्वाधर भाग को दाईं ओर खिसकाती है पर साम्य अपरिवर्तित छोड़ती है।
कितना महत्वपूर्ण? (i) यह आवश्यक नहीं: बेरोज़गारी साम्य तब भी होता है यदि निवेश ब्याज-बेलोचदार हो (ढालू IS जो किसी भी धनात्मक दर पर आय अक्ष को Yf से नीचे काटे) या मौद्रिक मज़दूरी दृढ़ हो (मोदिग्लियानी, 1944)। (ii) यह पर्याप्त नहीं: जाल में भी गिरती कीमतें पीगू प्रभाव से वास्तविक संपत्ति और उपभोग बढ़ाती हैं, जिससे IS दाईं ओर खिसकता है। (iii) अनुभवजन्य रूप से शुद्ध जाल दुर्लभ है; 1990 के दशक का जापान और 2008 के बाद शून्य निम्न सीमा पर विकसित अर्थव्यवस्थाएँ इसके निकटतम रहीं।
उदाहरण 12 (UPSC 2020, 20 अंक): आपको एक अर्थव्यवस्था में निम्नलिखित चरों पर आँकड़े दिए गए हैं :
सरकारी व्यय = 300
नियोजित निवेश = 200
शुद्ध निर्यात = 50
स्वायत्त कर = 250
आयकर दर = 0·1
सीमान्त उपभोग प्रवृत्ति = 0·5
(i) जब आय (Y) 1500 के बराबर है, उपभोग (C) 600 है। स्वायत्त उपभोग हेतु हल कीजिए।
(ii) दो परिदृश्यों—अर्थव्यवस्था में आयकर की उपस्थिति एवं अनुपस्थिति में निर्दिष्ट निर्गत सन्तुलन स्तरों (क्रमशः Y*w व Y*wo) हेतु हल कीजिए।
(iii) आपके द्वारा (ii) में ज्ञात Y*wo के आयकर स्तर वाली अर्थव्यवस्था में सन्तुलन निर्गत स्तर को लाने वाले शुद्ध निर्यातों में परिवर्तन हेतु हल कीजिए। परिवर्तन के परिमाण एवं संकेत दोनों का विवरण दीजिए।
[राशियाँ ₹ '000 करोड़ में हैं, स्पष्टतः कर दर एवं सी॰ उ॰ प्र॰ के अलावा]
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(c)
दृष्टिकोण: उपभोग फलन को प्रयोज्य आय Y − T₀ − tY पर लिखें, स्वायत्त उपभोग हल करें, व्यय सर्वसमिका से दोनों साम्य हल करें, फिर कर वाली अर्थव्यवस्था के गुणक से शुद्ध निर्यात में आवश्यक परिवर्तन ज्ञात करें।
कीन्सियन आय-व्यय मॉडल में साम्य उत्पादन Y = C + I + G + NX को संतुष्ट करता है, जिसमें उपभोग प्रयोज्य आय पर निर्भर है: C = a + c(Y − T), जहाँ कुल कर T = T₀ + tY (स्वायत्त कर और आय कर) हैं। आँकड़े ₹ '000 करोड़ में हैं।
चरण 1 (i): Y = 1500 पर T = 250 + 0.1 × 1500 = 400, अतः प्रयोज्य आय = 1100। तब 600 = a + 0.5 × 1100 से a = 600 − 550 = 50।
चरण 2 (ii), आय कर के साथ: Y = 50 + 0.5(Y − 250 − 0.1Y) + 200 + 300 + 50 = 475 + 0.45Y, अतः 0.55Y = 475 और Y*w = 863.64 (गुणक 1/[1 − c(1 − t)] = 1/0.55 = 1.818)।
चरण 3 (ii), आय कर के बिना: Y = 50 + 0.5(Y − 250) + 550 = 475 + 0.5Y, अतः 0.5Y = 475 और Y*wo = 950 (गुणक 1/(1 − c) = 2)।
चरण 4 (iii): उत्पादन में आवश्यक वृद्धि ΔY = 950 − 863.64 = 86.36। आय कर के साथ ΔY = ΔNX/0.55, अतः ΔNX = 86.36 × 0.55 = 47.5। जाँच: (475 + 47.5)/0.55 = 950।
परिणाम: स्वायत्त उपभोग 50 है; साम्य उत्पादन आय कर के साथ 863.64 और उसके बिना 950 है; कर वाली अर्थव्यवस्था का उत्पादन 950 तक लाने के लिए शुद्ध निर्यात को 47.5 बढ़ना होगा (₹47,500 करोड़, धनात्मक परिवर्तन)।
व्याख्या: आय कर एक स्वचालित स्थिरक है: यह आय के साथ बढ़ने वाला रिसाव बनाता है, अतः अतिरिक्त व्यय का हर रुपया प्रयोज्य आय केवल 90 पैसे बढ़ाता है और गुणक 2 से घटकर लगभग 1.82 हो जाता है। इसीलिए कर होने पर 475 का वही स्वायत्त व्यय कम साम्य उत्पादन को सहारा देता है। 86.36 का अंतराल भरने के लिए अर्थव्यवस्था को अंतराल को गुणक से भाग देने के बराबर अंतःक्षेपण चाहिए; निर्यात में वृद्धि या आयात में 47.5 की कमी यह करती है, और सरकारी व्यय या निवेश में समान वृद्धि का भी यही प्रभाव होगा, क्योंकि सभी स्वायत्त अंतःक्षेपणों का गुणक समान है।
कर आघातों के प्रति अर्थव्यवस्था की संवेदनशीलता भी घटाता है: निर्यात में गिरावट कर वाली अर्थव्यवस्था में आय कर रहित अर्थव्यवस्था की तुलना में उत्पादन कम घटाएगी, जो कीन्सियन राजकोषीय सिद्धांत में ज़ोर दी गई आनुपातिक कराधान की स्थिरीकरण भूमिका है।
उदाहरण 13 (UPSC 2019, 10 अंक): दर्शाइए कि सरल कींसवादी मॉडल में, कर और सरकारी व्यय में बराबर के विस्तार से सदैव संतुलित बजट प्रमेय नहीं उत्पन्न होता है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(e)
दृष्टिकोण: एकमुश्त करों में इकाई संतुलित-बजट गुणक निकालें, फिर आनुपातिक आय कर और आयात के साथ दिखाएँ कि G और T में समान परिवर्तन आय को उतना ही नहीं बढ़ाते।
संतुलित बजट गुणक प्रमेय (हावेल्मो, 1945) कहता है कि सरकारी व्यय और करों में समान वृद्धि आय को उतना ही बढ़ाती है, अर्थात गुणक 1 है।
एकमुश्त स्थिति: C = a + c(Y − T) के साथ ΔY = ΔG/(1 − c) − c·ΔT/(1 − c)। ΔG = ΔT रखने पर ΔY = ΔG(1 − c)/(1 − c) = ΔG: गुणक 1।
आनुपातिक कर: T = tY के साथ Y(1 − c + ct) = A + G। यदि G, ΔG बढ़े और कर दर Δt इस प्रकार बढ़े कि आरंभिक आय पर राजस्व Y·Δt = ΔG बढ़े, तो ΔY = ΔG(1 − c)/(1 − c + ct), जो ΔG से कम है; c = 0.8 और t = 0.25 पर ΔY = 0.5·ΔG।
खुली अर्थव्यवस्था: आयात M = mY के साथ ΔY = ΔG(1 − c)/(1 − c + m), जो ΔG से कम है; c = 0.8 और m = 0.2 पर संतुलित-बजट गुणक 0.2/0.4 = 0.5 है।
उदाहरण 14 (UPSC 2018, 15 अंक): सरल कीन्सवादी मॉडल में यदि उपभोग और निवेश दोनों आय के फलन हों, तो गुणक किस प्रकार प्रभावित होगा?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(a)
दृष्टिकोण: उपभोग और निवेश को आय के रैखिक फलनों के रूप में लिखें, गुणक 1/(1 − c − i) (अधि-गुणक) निकालें, 1/(1 − c) से तुलना करें, और स्थिरता शर्त c + i, 1 से कम बताएँ, आरेख के साथ।
सरल कीन्सियन मॉडल में निवेश स्वायत्त है, और गुणक k = 1/(1 − c) है, जहाँ c सीमांत उपभोग प्रवृत्ति है। यदि निवेश भी आय के साथ बढ़े, क्योंकि ऊँची बिक्री प्रत्याशित लाभ और क्षमता उपयोग बढ़ाती है, तो गुणक बड़ा हो जाता है।
व्युत्पादन: मान लें C = a + cY और I = I₀ + iY, जहाँ i सीमांत निवेश प्रवृत्ति है। साम्य Y = C + I से Y = a + I₀ + (c + i)Y, अतः Y = (a + I₀)/(1 − c − i)। किसी भी स्वायत्त परिवर्तन का गुणक k′ = 1/(1 − c − i) है, जिसे हिक्स (A Contribution to the Theory of the Trade Cycle, 1950) ने अधि-गुणक (super-multiplier) कहा।
तुलना: c = 0.6 और प्रेरित निवेश के बिना k = 2.5; i = 0.2 के साथ k′ = 1/(1 − 0.8) = 5। बढ़ती आय का हर दौर अब अतिरिक्त उपभोग और अतिरिक्त निवेश दोनों प्रेरित करता है, अतः प्रति दौर रिसाव कम है।
स्थिरता: परिणाम के लिए c + i का 1 से कम होना आवश्यक है। यदि सीमांत व्यय प्रवृत्ति (c + i) 1 या अधिक हो, तो व्यय में कोई भी वृद्धि आय को असीमित बढ़ाएगी, और साम्य अस्थिर होगा।
आरेख: ऊर्ध्वाधर अक्ष पर व्यय और क्षैतिज पर आय; 45 अंश रेखा; C + I₀ (कम ढालू, ढाल c) और C + I₀ + iY (अधिक ढालू, ढाल c + i); समान स्वायत्त वृद्धि दोनों को समान मात्रा में ऊपर खिसकाती है, पर अधिक ढालू अनुसूची साम्य आय में बड़ी वृद्धि देती है।
इस प्रकार प्रेरित निवेश विस्तार और संकुचन दोनों को मज़बूत करता है, जो व्यापार चक्र की संचयी गतियों को समझाने में सहायक है।
उदाहरण 15 (UPSC 2015, 20 अंक): दर्शाइए कि कीन्सवादी व्यवस्था में अनैच्छिक बेरोज़गारी के अस्तित्व के लिए तरलता अधिमान न तो आवश्यक है और न ही पर्याप्त है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(b)
दृष्टिकोण: 'आवश्यक नहीं' (किसी जाल के बिना ब्याज-बेलोचदार निवेश या दृढ़ मौद्रिक मज़दूरी से बेरोज़गारी) और 'पर्याप्त नहीं' (तरलता जाल में भी लचीली कीमतें पीगू प्रभाव से पूर्ण रोज़गार लौटाती हैं) को IS-LM आरेखों से दिखाएँ।
कीन्सियन प्रणाली में तरलता अधिमान, विशेषकर उसका चरम रूप तरलता जाल, को प्रायः अनैच्छिक बेरोज़गारी का कारण बताया जाता है, क्योंकि यह ब्याज दर को इतना गिरने से रोकता है कि निवेश पूर्ण-रोज़गार स्तर तक बढ़ सके। नव-क्लासिकल संश्लेषण (मोदिग्लियानी, 1944; पैटिंकिन, 1956) ने दिखाया कि यह न आवश्यक है न पर्याप्त।
आवश्यक नहीं (1), ब्याज-बेलोचदार निवेश: यदि निवेश ब्याज दर के प्रति असंवेदनशील हो, तो IS वक्र ढालू या ऊर्ध्वाधर होता है। यदि यह आय अक्ष को Yf से कम Y₁ पर काटे, तो कोई धनात्मक ब्याज दर पूर्ण रोज़गार पर बचत और निवेश को बराबर नहीं कर सकती। गिरती कीमतें LM को दाईं ओर खिसकाकर r घटाती हैं, पर उत्पादन Y₁ से आगे नहीं बढ़ सकता: मुद्रा माँग सामान्य होते हुए भी बेरोज़गारी है।
आवश्यक नहीं (2), दृढ़ मौद्रिक मज़दूरी: मोदिग्लियानी (1944) ने दिखाया कि सामान्य LM वक्र पर नीचे की ओर दृढ़ मौद्रिक मज़दूरी के साथ वास्तविक मज़दूरी बाज़ार-समाशोधन स्तर से ऊपर रहती है और रोज़गार श्रम माँग से तय होता है, जिससे किसी जाल के बिना अनैच्छिक बेरोज़गारी होती है।
पर्याप्त नहीं, पीगू प्रभाव: मान लें अर्थव्यवस्था तरलता जाल में है। यदि मज़दूरी और कीमतें लचीली हों, तो बेरोज़गारी कीमतें घटाती है; मुद्रा शेष M/P (और संपत्ति) का वास्तविक मूल्य बढ़ता है, उपभोग बढ़ता है और IS वक्र तब तक दाईं ओर खिसकता है जब तक वह LM को Yf पर न काटे। इस प्रकार पीगू (1943) और पैटिंकिन (1956) ने दिखाया कि जाल में भी पूर्ण रोज़गार लौटता है, अतः केवल जाल बेरोज़गारी साम्य की गारंटी नहीं देता।
आरेख: पैनल 1: Yf के बाईं ओर Y₁ पर ऊर्ध्वाधर IS, LM₁ और LM₂ (कीमत गिरने के बाद) जो उसे गिरती ब्याज दरों पर पर उसी Y₁ पर काटते हैं; पैनल 2: r_min पर क्षैतिज LM जिसे IS₁, Ye पर काटता है; पीगू प्रभाव IS को IS₂ तक खिसकाता है, जो LM को Yf पर काटता है।
निष्कर्ष: कीन्सियन प्रणाली में अनैच्छिक बेरोज़गारी या तो दृढ़ मौद्रिक मज़दूरी पर या वास्तविक-शेष और ब्याज-दर समायोजन की विफलता (ब्याज-बेलोचदार निवेश, कमज़ोर संपत्ति प्रभाव) पर टिकी है। तरलता अधिमान एक माध्यम के रूप में महत्वपूर्ण है, आवश्यक कारण के रूप में नहीं।
उदाहरण 16 (UPSC 2015, 10 अंक): रोज़गार की कीन्स की थियोरी में श्रमिकों के मुद्रा भ्रम का अर्थ और उसकी सार्थकता को समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(c)
दृष्टिकोण: मुद्रा भ्रम परिभाषित करें (श्रमिक वास्तविक के बजाय मौद्रिक मज़दूरी पर प्रतिक्रिया करते हैं), दिखाएँ कि यह श्रम पूर्ति को मौद्रिक मज़दूरी पर निर्भर बनाता है और बढ़ती कीमतों को वास्तविक मज़दूरी घटाने देता है, और इसका महत्व तथा आलोचना बताएँ।
मुद्रा भ्रम (इर्विंग फिशर, The Money Illusion, 1928) मात्राओं को वास्तविक के बजाय मौद्रिक रूप में आँकना है: कीन्स में श्रमिक मौद्रिक-मज़दूरी कटौती का विरोध करते हैं पर बढ़ती कीमतों से वास्तविक-मज़दूरी कटौती स्वीकार करते हैं।
श्रम बाज़ार में: श्रम पूर्ति, कम से कम नीचे की ओर, मौद्रिक मज़दूरी पर निर्भर है: Nˢ = f(W), न कि f(W/P)। कीन्स ने तर्क दिया कि यह अतर्कसंगत नहीं, क्योंकि श्रमिक सापेक्ष मज़दूरी की परवाह करते हैं और एक उद्योग में मौद्रिक मज़दूरी कटौती उसकी सापेक्ष स्थिति घटाती है, जबकि सामान्य कीमत वृद्धि सभी श्रमिकों को समान रूप से प्रभावित करती है।
महत्व: (i) यह नीचे की ओर मौद्रिक मज़दूरी दृढ़ता और इसलिए अनैच्छिक बेरोज़गारी की व्याख्या करता है; (ii) यह माँग के विस्तार को कीमतें बढ़ाने, वास्तविक मज़दूरी घटाने और श्रम माँग वक्र पर रोज़गार बढ़ाने देता है, अतः माँग प्रबंधन काम करता है; (iii) यह ऊपर ढलते कीन्सियन AS वक्र और मूल फ़िलिप्स वक्र समझौते का आधार है।
आरेख: पूर्ण रोज़गार तक प्रचलित मौद्रिक मज़दूरी पर क्षैतिज श्रम पूर्ति; P में वृद्धि मौद्रिक रूप में श्रम माँग खिसकाती है और W बदले बिना रोज़गार बढ़ाती है।
आलोचना: फ़्रीडमैन (1968) और फ़ेल्प्स (1967) ने तर्क दिया कि श्रमिक सीखते हैं: मुद्रास्फीति की प्रत्याशा होते ही मुद्रा भ्रम मिट जाता है, मज़दूरी माँगें प्रत्याशित कीमतों के साथ बढ़ती हैं और दीर्घकाल में समझौता लुप्त हो जाता है।
उदाहरण 17 (UPSC 2014, 10 अंक): किफ़ायतशारी के विरोधाभास को स्पष्ट कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(e)
दृष्टिकोण: विरोधाभास बताएँ (अधिक बचत का प्रयास आय घटाता है और कुल बचत को अपरिवर्तित या कम छोड़ सकता है), स्वायत्त और प्रेरित निवेश के लिए S = I आरेख से दिखाएँ, और इसकी सीमाएँ बताएँ।
मितव्ययिता का विरोधाभास, जिसे कीन्स (General Theory, 1936, मैंडविल की Fable of the Bees पर आधारित) ने लोकप्रिय बनाया, कहता है कि यदि सभी अपनी आय का अधिक भाग बचाने का प्रयास करें, तो समग्र आय गिरती है और कुल बचत बढ़ भी नहीं सकती।
क्रियाविधि: बचत की इच्छा में वृद्धि हर आय स्तर पर उपभोग में गिरावट है। समग्र माँग गिरती है, फ़र्में उत्पादन घटाती हैं, और गुणक के माध्यम से आय तब तक गिरती है जब तक नियोजित बचत फिर नियोजित निवेश के बराबर न हो जाए। स्वायत्त निवेश I₀ के साथ साम्य बचत अब भी I₀ के बराबर होनी चाहिए, अतः कुल बचत अपरिवर्तित रहती है जबकि आय कम होती है। यदि निवेश आय के साथ बढ़ता है (प्रेरित निवेश), तो आय में गिरावट निवेश घटाती है, और कुल बचत वास्तव में गिरती है।
आरेख: ऊर्ध्वाधर अक्ष पर बचत और निवेश, क्षैतिज पर आय; S₁ ऊपर S₂ तक खिसकता है; क्षैतिज I₀ के साथ साम्य उसी बचत पर Y₁ से Y₂ तक जाता है; ऊपर ढलते I के साथ नया प्रतिच्छेदन कम आय और कम बचत पर है।
सीमाएँ: विरोधाभास तब लागू होता है जब बेरोज़गारी हो और निवेश कम ब्याज दरों पर प्रतिक्रिया न करे; पूर्ण रोज़गार पर या दीर्घकाल में ऊँची बचत अधिक निवेश और संवृद्धि को वित्तपोषित करती है (सोलो), जैसा पूर्वी एशिया में हुआ।
3. IS-LM मॉडल और नव-क्लासिकल संश्लेषण
उदाहरण 18 (UPSC 2026, 20 अंक): एक अर्थव्यवस्था के लिए निम्न मान दिये हुए हैं :
C = 0·8 (1 − t)Y
t = 0·25
I = 900 − 50r, G = 800,
L = 0·25Y − 62·5r
M̄/P = 500, P = 1
चरों के अर्थ सामान्य हैं। निम्न को ज्ञात कीजिए :
(i) Y तथा r के सन्तुलन मान
(ii) IS तथा LM वक्रों के ढाल
(iii) बचत फलन, विनियोग फलन तथा मुद्रा माँग फलन के ढाल के रूप में, आय के लिए सरकारी व्यय गुणक का व्यंजक
(iv) यदि सरकारी व्यय में 240 की वृद्धि हो जाये, तो ऊपर दिये हुए प्रश्नांश (iii) में व्युत्पन्न गुणक के अनुसार Y में कितनी वृद्धि होगी?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(a)
दृष्टिकोण: वस्तु बाज़ार से IS और मुद्रा बाज़ार से LM निकालें, दोनों को साथ हल करें, ढाल पढ़ें, बहिर्गमन पद b·k/h सहित राजकोषीय गुणक निकालें, और इसे ΔG = 240 पर लागू करें (फिर से हल करके जाँचें)।
IS-LM मॉडल (हिक्स, 1937) में आय और ब्याज दर वस्तु-बाज़ार साम्य (IS) और मुद्रा-बाज़ार साम्य (LM) द्वारा संयुक्त रूप से तय होते हैं।
चरण 1 (IS): C = 0.8(1 − 0.25)Y = 0.6Y। Y = 0.6Y + 900 − 50r + 800, अतः 0.4Y = 1700 − 50r और Y = 4250 − 125r।
चरण 2 (LM): 500 = 0.25Y − 62.5r, अतः Y = 2000 + 250r।
चरण 3 (i): 4250 − 125r = 2000 + 250r से 375r = 2250, r = 6 और Y = 2000 + 250(6) = 3500 (IS पर जाँच: 4250 − 750 = 3500)।
चरण 4 (ii): (Y, r) तल में IS है r = 34 − Y/125, ढाल −1/125 = −0.008; LM है r = (Y − 2000)/250, ढाल 1/250 = +0.004।
गुणक (iii): IS को sY = A − br और LM को kY − hr = M/P लिखें, जहाँ s = 1 − c(1 − t) = 0.4 बचत-और-कर (रिसाव) फलन का ढाल है, b = 50 निवेश का ब्याज ढाल, k = 0.25 और h = 62.5 मुद्रा माँग के आय और ब्याज ढाल हैं। तब dY/dG = 1/[s + b·k/h] = 1/[0.4 + 50(0.25)/62.5] = 1/(0.4 + 0.2) = 1.667।
चरण 6 (iv): ΔY = 1.667 × 240 = 400। जाँच: नया IS है Y = 4850 − 125r; LM के साथ r = 7.6 और Y = 3900, यानी 400 की वृद्धि।
परिणाम और व्याख्या: साम्य आय 6 प्रतिशत ब्याज दर पर 3500 है; IS वक्र नीचे ढलता (−0.008) और LM ऊपर (+0.004)। सरकारी व्यय गुणक 1/[s + bk/h] = 1.667 है, अतः G में 240 की वृद्धि आय को 400 और ब्याज दर को 6 से 7.6 प्रतिशत बढ़ाती है। सरल कीन्सियन गुणक 1/s, 2.5 होता, जिससे 600 की वृद्धि मिलती; 200 की कमी बहिर्गमन (crowding out) है: ऊँची आय मुद्रा की माँग बढ़ाती है, स्थिर मुद्रा पूर्ति ब्याज दर ऊपर धकेलती है, और निजी निवेश 50 × 1.6 = 80 घटता है, जो 2.5 से गुणा होकर 200 आय हटा देता है। पद b·k/h इस प्रभाव को मापता है: बहिर्गमन तब बड़ा होता है जब निवेश अधिक ब्याज-संवेदी (बड़ा b), मुद्रा माँग अधिक आय-संवेदी (बड़ा k) और कम ब्याज-संवेदी (छोटा h) हो।
आरेख: ऊर्ध्वाधर अक्ष पर r और क्षैतिज पर Y; IS₁ और ऊपर उठता LM, E₁ (3500, 6) पर कटते हैं; IS 600 (सरल-गुणक दूरी) दाईं ओर IS₂ तक खिसकता है, जो LM को E₂ (3900, 7.6) पर काटता है; 4100 और 3900 के बीच का क्षैतिज अंतर बहिर्गमन दर्शाता है।
उदाहरण 19 (UPSC 2025, 10 अंक): IS वक्र की ढलान की व्याख्या कीजिए। IS वक्र सामान्यतः ऋणात्मक ढलान वाला क्यों होता है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(b)
दृष्टिकोण: IS का ढाल dr/dY = −[1 − c(1 − t)]/b निकालें, ऋणात्मक ढाल का आर्थिक तर्क समझाएँ, और बताएँ कि इसे ढालू या समतल क्या बनाता है।
IS वक्र (हिक्स, 1937) आय Y और ब्याज दर r के उन संयोगों का बिंदुपथ है जिन पर वस्तु बाज़ार साम्य में है: नियोजित निवेश नियोजित बचत के बराबर (I = S, या Y = C + I + G)।
ढाल: C = a + c(1 − t)Y और I = I₀ − br के साथ साम्य से Y = [a + I₀ + G − br]/[1 − c(1 − t)]। अतः dr/dY = −[1 − c(1 − t)]/b। ढाल दिखाता है कि वस्तु-बाज़ार साम्य में आय की एक और इकाई के लिए ब्याज दर को कितना गिरना होगा।
ऋणात्मक क्यों: कम ब्याज दर उधार की लागत घटाती है, अतः निवेश बढ़ता है; गुणक के माध्यम से आय तब तक बढ़ती है जब तक अतिरिक्त बचत अतिरिक्त निवेश के बराबर न हो। अतः कम r ऊँचे Y के साथ जुड़ा है।
ढलान: IS तब समतल होता है जब निवेश अधिक ब्याज-संवेदी (बड़ा b) और गुणक बड़ा (ऊँचा c, कम t) हो; यह ढालू या ऊर्ध्वाधर होता है जब निवेश ब्याज-बेलोचदार हो, जैसे गहरी मंदी में।
आरेख: ऊर्ध्वाधर अक्ष पर r और क्षैतिज पर Y; नीचे ढलता IS; बिंदु r₁ और r₂ (कम) क्रमशः Y₁ और Y₂ (अधिक) से संबद्ध।
उदाहरण 20 (UPSC 2025, 20 अंक): तरलता जाल को परिभाषित कीजिए। दर्शाइए कि राजकोषीय नीति LM वक्र के क्षैतिज भाग में पूरी तरह से प्रभावी है जबकि मौद्रिक नीति ऊर्ध्वाधर भाग में पूरी तरह से प्रभावी है। आर्थिक कारण देते हुए अपने उत्तर को आलेख द्वारा समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(a)
दृष्टिकोण: तरलता जाल परिभाषित करें, LM वक्र को कीन्सियन (समतल), मध्यवर्ती और क्लासिकल (ऊर्ध्वाधर) क्षेत्रों में बाँटें, और IS तथा LM के खिसकाव से दिखाएँ कि समतल क्षेत्र में राजकोषीय नीति और ऊर्ध्वाधर क्षेत्र में मौद्रिक नीति पूर्णतः प्रभावी क्यों है।
तरलता जाल (कीन्स, 1936; शब्द डेनिस रॉबर्टसन का) वह स्थिति है जिसमें ब्याज दर इतनी कम है कि सभी उसके बढ़ने और बॉन्ड कीमतों के गिरने की आशा करते हैं, अतः मुद्रा की सट्टा माँग पूर्णतः लोचदार हो जाती है: कोई भी अतिरिक्त मुद्रा निष्क्रिय रखी जाती है और ब्याज दर और नहीं गिर सकती।
LM का आकार: LM वक्र का ढाल k/h है। जाल में h अनंत है, अतः LM न्यूनतम दर पर क्षैतिज है (कीन्सियन क्षेत्र)। ऊँची ब्याज दरों पर सट्टा शेष शून्य होते हैं और मुद्रा माँग केवल आय पर निर्भर है (h = 0), अतः LM ऊर्ध्वाधर है (क्लासिकल क्षेत्र)। बीच में यह ऊपर ढलता है।
क्षैतिज क्षेत्र में राजकोषीय नीति: G में वृद्धि IS को दाईं ओर खिसकाती है। अतिरिक्त आय मुद्रा की लेनदेन माँग बढ़ाती है, पर यह ब्याज दर बढ़े बिना निष्क्रिय सट्टा शेषों से पूरी होती है। निवेश का बहिर्गमन नहीं होता, अतः आय पूरे कीन्सियन गुणक ΔG/(1 − c) से बढ़ती है। यहाँ मौद्रिक नीति बेकार है: M में वृद्धि केवल निष्क्रिय शेष बढ़ाती है, और समतल भाग में LM नहीं खिसकता।
ऊर्ध्वाधर क्षेत्र में मौद्रिक नीति: सारी मुद्रा लेनदेन के लिए रखी जाती है, अतः M में वृद्धि ख़र्च होनी ही चाहिए: लोग बॉन्ड ख़रीदते हैं, ब्याज दर गिरती है, निवेश बढ़ता है और आय पूरी मात्रा ΔY = ΔM/k से बढ़ती है, जैसा परिमाण सिद्धांत में। यहाँ राजकोषीय नीति बेकार है: G में वृद्धि ब्याज दर तब तक बढ़ाती है जब तक निजी निवेश ठीक ΔG न घट जाए (पूर्ण बहिर्गमन), क्योंकि अधिक मुद्रा के बिना आय नहीं बढ़ सकती।
आरेख: ऊर्ध्वाधर अक्ष पर r और क्षैतिज पर Y; LM वक्र r_min पर समतल, फिर उठता, फिर Y_c पर ऊर्ध्वाधर; समतल क्षेत्र में IS₁ से IS₂, उसी r पर Y बढ़ाता है; ऊर्ध्वाधर क्षेत्र में IS₃ से IS₄ केवल r बढ़ाता है; LM₁ से LM₂ (ऊर्ध्वाधर भाग में दाईं ओर) वहाँ Y बढ़ाता है जहाँ IS ऊर्ध्वाधर भाग को काटता है, पर समतल भाग अपरिवर्तित रहता है।
उदाहरण 21 (UPSC 2024, 15 अंक): नीचे दी हुई सूचनाओं के आधार पर सन्तुलित राष्ट्रीय आय (Y) तथा ब्याज दर (r) की गणना एक समुचित व्यापक आर्थिक मॉडल के उपयोग द्वारा कीजिए :
सकल बचत फलन : s = −40 + 0·5(Y − T) + 0·25r
कर फलन : T = 20 + 0·2Y
निवेश फलन : I = 20 − 0·25r
मुद्रा माँग फलन : L = 0·4Y − 0·5r
सकल मुद्रा पूर्ति : M = 40 (करोड़ रुपये)
जब मुद्रा की पूर्ति को ₹20 करोड़ बढ़ाया जाएगा, तब सन्तुलन मूल्यों में किस प्रकार परिवर्तन होगा?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(b)
दृष्टिकोण: IS-LM मॉडल का प्रयोग करें: प्रयोज्य आय और बचत निकालें, वस्तु-बाज़ार साम्य को S = I लें (सरकार जितना वसूलती है उतना ख़र्च करती है), LM निकालें, हल करें, फिर M = 60 के साथ दोहराएँ और तुलना करें।
उपयुक्त मॉडल IS-LM मॉडल है, जिसमें आय और ब्याज दर वस्तु और मुद्रा बाज़ारों को साथ-साथ साफ़ करते हैं। सरकारी व्यय का आँकड़ा नहीं दिया गया, अतः हम वस्तु-बाज़ार साम्य को S = I लेते हैं, जो सरकार द्वारा अपना कर राजस्व ख़र्च करने (G = T) पर S + T = I + G के समतुल्य है।
चरण 1: प्रयोज्य आय Y − T = Y − 20 − 0.2Y = 0.8Y − 20; बचत S = −40 + 0.5(0.8Y − 20) + 0.25r = −50 + 0.4Y + 0.25r।
चरण 2 (IS): S = I से −50 + 0.4Y + 0.25r = 20 − 0.25r, अतः 0.4Y = 70 − 0.5r और Y = 175 − 1.25r।
चरण 3 (LM): 40 = 0.4Y − 0.5r, अतः Y = 100 + 1.25r।
चरण 4: 175 − 1.25r = 100 + 1.25r से r = 30 और Y = 137.5 (जाँच: 0.4 × 137.5 − 0.5 × 30 = 55 − 15 = 40)।
चरण 5 (M = 60): नया LM है 60 = 0.4Y − 0.5r, या Y = 150 + 1.25r। IS के साथ 175 − 1.25r = 150 + 1.25r से r = 10 और Y = 162.5।
परिणाम: आरंभिक साम्य r = 30 (प्रतिशत) के साथ Y = ₹137.5 करोड़ है; मुद्रा पूर्ति ₹20 करोड़ बढ़ने के बाद आय 25 बढ़कर ₹162.5 करोड़ और ब्याज दर 20 अंक गिरकर 10 हो जाती है।
व्याख्या: मौद्रिक विस्तार पुरानी ब्याज दर पर मुद्रा की अतिरिक्त पूर्ति बनाता है; धन धारक बॉन्ड ख़रीदते हैं, बॉन्ड कीमतें बढ़ती हैं और ब्याज दर गिरती है। कम दर निवेश बढ़ाती है (0.25 × 20 = 5 इकाई) और आय के साथ बचत तब तक बढ़ती है जब तक फिर S = I न हो। यहाँ मुद्रा गुणक ΔY/ΔM = 25/20 = 1.25 है। इसका आकार मुद्रा माँग की तुलना में निवेश और बचत की ब्याज संवेदनशीलता पर निर्भर है: चूँकि यहाँ बचत भी ब्याज दर के साथ बढ़ती है, IS वक्र काफ़ी समतल है, जो आय पर मौद्रिक नीति के प्रभाव को मज़बूत करता है। आरेख में LM, LM₁ से LM₂ तक दाईं ओर खिसकता है और साम्य IS पर नीचे जाता है।
आरेख: ऊर्ध्वाधर अक्ष पर r और क्षैतिज पर Y; नीचे ढलता IS (Y = 175 − 1.25r) और LM₁, E₁ (137.5, 30) पर कटते हैं; हर r पर 50 दाईं ओर खिसका LM₂, IS को E₂ (162.5, 10) पर काटता है।
उदाहरण 22 (UPSC 2023, 15 अंक): IS-LM ढांचे के अन्तर्गत मौद्रिक एवं राजकोषीय नीतियों की प्रभावशीलता, निवेश की ब्याज-लोच पर निर्भर करती है। समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(b)
दृष्टिकोण: IS के ढाल को निवेश की ब्याज लोच से जोड़ें, फिर IS-LM आरेखों से दिखाएँ कि ऊँची लोच मौद्रिक नीति को मज़बूत और राजकोषीय नीति को कमज़ोर (बड़ा बहिर्गमन) करती है, और कम लोच इसका उल्टा।
IS-LM मॉडल में IS वक्र का ढाल dr/dY = −[1 − c(1 − t)]/b है, जहाँ b ब्याज दर के प्रति निवेश की प्रतिक्रिया मापता है। निवेश की ऊँची ब्याज लोच समतल IS देती है; कम लोच ढालू IS (यदि निवेश ब्याज दर की उपेक्षा करे तो ऊर्ध्वाधर)।
मौद्रिक नीति: मुद्रा पूर्ति में वृद्धि LM को दाईं ओर खिसकाती है और ब्याज दर घटाती है। आय पर इसका प्रभाव पूरी तरह निवेश के माध्यम से होता है। यदि निवेश अत्यधिक ब्याज-लोचदार है (समतल IS), तो r में गिरावट निवेश को तेज़ी से बढ़ाती है और आय बहुत बढ़ती है। यदि निवेश बेलोचदार है (ढालू IS), तो ब्याज दर गिरती है पर निवेश और आय मुश्किल से बदलते हैं: मौद्रिक नीति कमज़ोर है, जैसे मंदी में जब प्रत्याशाएँ ख़राब हों।
राजकोषीय नीति: G में वृद्धि IS को दाईं ओर खिसकाती है; ऊँची आय मुद्रा माँग और ब्याज दर बढ़ाती है। यदि निवेश अत्यधिक ब्याज-लोचदार है, तो r में वृद्धि बहुत निजी निवेश रोक देती है (बड़ा बहिर्गमन), अतः आय थोड़ी बढ़ती है। यदि निवेश बेलोचदार है, तो बहिर्गमन छोटा और राजकोषीय नीति शक्तिशाली है; ऊर्ध्वाधर IS में यह पूर्णतः प्रभावी है।
आरेख: दो पैनल, समान LM खिसकाव (LM₁ से LM₂) और समान IS खिसकाव (ΔG गुणा गुणक) के साथ; समतल IS में मौद्रिक खिसकाव बड़ा ΔY और राजकोषीय खिसकाव छोटा ΔY देता है; ढालू IS में इसका उल्टा।
औपचारिक रूप से: राजकोषीय गुणक 1/[s + bk/h], b बढ़ने पर घटता है, और मौद्रिक गुणक (b/h)/[s + bk/h], b के साथ बढ़ता है।
उदाहरण 23 (UPSC 2022, 15 अंक): IS वक्र वस्तु बाज़ार के संतुलन बिन्दुओं का बिंदुपथ है। IS वक्र के ऊपर तथा नीचे के बिंदु क्या दर्शाते हैं?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(a)
दृष्टिकोण: IS परिभाषित करें, फिर दिखाएँ कि उसके ऊपर के बिंदुओं पर I, S से कम (वस्तुओं की अतिरिक्त पूर्ति) और नीचे के बिंदुओं पर I, S से अधिक (अतिरिक्त माँग) है, उत्पादन समायोजन की दिशा और आरेख के साथ।
IS वक्र (हिक्स, 1937) आय Y और ब्याज दर r के उन सभी संयोगों को दिखाता है जिन पर नियोजित निवेश नियोजित बचत के बराबर है, अर्थात समग्र माँग उत्पादन के बराबर है। यह नीचे ढलता है क्योंकि कम ब्याज दर निवेश को और गुणक के माध्यम से आय को बढ़ाती है।
IS के ऊपर के बिंदु: IS पर बिंदु E के ठीक ऊपर बिंदु A लें, समान आय पर ऊँची ब्याज दर के साथ। बचत आय पर निर्भर है, अतः E जितनी ही है; पर ऊँची ब्याज दर के कारण निवेश कम है। अतः I, S से कम है: समग्र माँग उत्पादन से कम है और वस्तुओं की अतिरिक्त पूर्ति है। बिना बिका स्टॉक जमा होता है और फ़र्में उत्पादन घटाती हैं, अतः अर्थव्यवस्था बाईं ओर IS की ओर जाती है।
IS के नीचे के बिंदु: E के नीचे बिंदु B पर आय समान पर ब्याज दर कम है, अतः निवेश बचत से अधिक है: वस्तुओं की अतिरिक्त माँग है। माल-सूची घटती है और फ़र्में उत्पादन बढ़ाती हैं, जिससे अर्थव्यवस्था दाईं ओर IS की ओर जाती है।
आरेख: ऊर्ध्वाधर अक्ष पर r और क्षैतिज पर Y; नीचे ढलता IS; ऊपर का क्षेत्र 'I, S से कम, अतिरिक्त पूर्ति, Y घटता है' बाईं ओर तीरों के साथ; नीचे का क्षेत्र 'I, S से अधिक, अतिरिक्त माँग, Y बढ़ता है' दाईं ओर तीरों के साथ।
उपयोग: LM वक्र के संगत क्षेत्रों (LM के ऊपर मुद्रा की अतिरिक्त पूर्ति, नीचे मुद्रा की अतिरिक्त माँग) के साथ ये क्षेत्र असाम्य में अर्थव्यवस्था का समायोजन दिखाते हैं: उत्पादन वस्तु-बाज़ार असंतुलन पर और ब्याज दर मुद्रा-बाज़ार असंतुलन पर प्रतिक्रिया करती है, अतः अर्थव्यवस्था IS-LM प्रतिच्छेदन की ओर जाती है।
उदाहरण 24 (UPSC 2021, 10 अंक): यदि सरकार अनुपाती कर की दर को घटा दे तो IS वक्र अधिक खड़ी ढाल वाला हो जायेगा किन्तु यदि एकमुश्त कर का स्तर घटाया जाये तो IS वक्र का ढाल परिवर्तित नहीं होगा। सत्य अथवा असत्य? समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(e)
दृष्टिकोण: IS ढाल −[1 − c(1 − t)]/b निकालें; दिखाएँ कि कम कर दर IS को समतल बनाती है (अतः पहला दावा असत्य) जबकि एकमुश्त कर कटौती केवल IS को खिसकाती है (दूसरा दावा सत्य)।
उत्तर: कथन अपने पहले भाग में असत्य और दूसरे में सत्य है।
IS ढाल: C = a + c(Y − T₀ − tY), I = I₀ − br और G दिए होने पर वस्तु-बाज़ार साम्य से Y = [a − cT₀ + I₀ + G − br]/[1 − c(1 − t)], अतः (Y, r) तल में IS का ढाल dr/dY = −[1 − c(1 − t)]/b है।
आनुपातिक कर कटौती: t में गिरावट c(1 − t) बढ़ाती और 1 − c(1 − t) घटाती है, अतः IS वक्र समतल होता है, ढालू नहीं, क्योंकि गुणक बढ़ता है; यह दाईं ओर भी खिसकता है।
एकमुश्त कर कटौती: T₀ केवल अंतःखंड पद (a − cT₀ + I₀ + G) में आता है, ढाल में नहीं। T₀ में कमी हर ब्याज दर पर IS को cΔT₀/[1 − c(1 − t)] दाईं ओर खिसकाती है, उसका ढाल अपरिवर्तित रखते हुए। अतः यह भाग सत्य है।
आरेख: ऊर्ध्वाधर अक्ष पर r और क्षैतिज पर Y; IS₁; t में कटौती के बाद IS₂ समतल और दाईं ओर; एकमुश्त कटौती के बाद IS₃, IS₁ के समांतर और उसके दाईं ओर।
उदाहरण 25 (UPSC 2021, 15 अंक): एक निजी अभिकरण (एजेन्सी) के द्वारा पूर्व से कमतर कीमत पर सार्वजनिक-सेवा को उपलब्ध कराने के निम्न पर क्या प्रभाव होंगे, व्याख्या कीजिए।
(i) एक बन्द अर्थव्यवस्था स्थिर मजदूरी के साथ
(ii) एक बन्द अर्थव्यवस्था परिवर्तनशील मजदूरी के साथ
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 8(b)
दृष्टिकोण: परिवर्तन की व्याख्या किसी सेवा की कीमत (लागत) में गिरावट, अर्थात कीमत स्तर घटाने वाले अनुकूल पूर्ति आघात के रूप में करें, संभवतः कम सरकारी व्यय के साथ; फिर स्थिर मौद्रिक मज़दूरी (ऊपर ढलता AS) और लचीली मज़दूरी (ऊर्ध्वाधर AS) के साथ AD-AS में विश्लेषण करें।
व्याख्या: किसी सार्वजनिक सेवा का सस्ता निजी प्रावधान पूरी अर्थव्यवस्था में एक आगत लागत घटाता है, एक अनुकूल पूर्ति आघात जो AS को दाईं ओर खिसकाता है; यदि सरकार उस पर व्यय बंद करे, तो G घटता है और AD बाईं ओर खिसकता है।
(i) स्थिर मौद्रिक मज़दूरी: AS ऊपर ढलता है। लागत में कमी उसे दाईं ओर खिसकाती है; कीमत स्तर गिरता है, वास्तविक शेष M/P बढ़ते हैं, ब्याज दर गिरती है और निवेश बढ़ता है, अतः उत्पादन और रोज़गार बढ़ते हैं। G में गिरावट इसका कुछ भाग निष्प्रभावी करती है, पर पूर्ति प्रभाव प्रबल होने पर उत्पादन पर शुद्ध प्रभाव धनात्मक है, जबकि कीमत स्तर निश्चित रूप से गिरता है।
(ii) लचीली मज़दूरी: श्रम बाज़ार साफ़ होता है और AS वक्र पूर्ण रोज़गार पर ऊर्ध्वाधर है। सस्ती सेवा उत्पादकता बढ़ाती या लागत घटाती है, अतः पूर्ण-रोज़गार उत्पादन स्वयं बढ़ता है (AS दाईं ओर) और कीमत स्तर गिरता है। रोज़गार पूर्ण रोज़गार पर रहता है; वास्तविक मज़दूरी उत्पादकता के साथ बढ़ती है। G में गिरावट केवल ब्याज दर घटाती है और निजी निवेश को आकर्षित करती है, जो उत्पादन की संरचना बदलती है, स्तर नहीं।
आरेख: (Y, P) तल में दो पैनल: (i) ऊपर ढलता AS₁, AS₂ तक खिसकता हुआ, नीचे ढलते AD के साथ, साम्य E₁ से E₂ तक ऊँचे Y और कम P पर (G घटने पर AD₂ बाईं ओर); (ii) Yf पर ऊर्ध्वाधर AS जो Yf′ तक खिसकता है, AD पर P गिरता हुआ।
निष्कर्ष: दोनों स्थितियों में कीमत स्तर गिरता है; स्थिर मज़दूरी में माँग समायोजन से अल्पकाल में उत्पादन और रोज़गार बढ़ते हैं, जबकि लचीली मज़दूरी में केवल संभावित उत्पादन बदलता है। यह दिखाता है कि कुशलता बढ़ाने वाले सुधार अवस्फीतिकारी क्यों होते हैं।
उदाहरण 26 (UPSC 2020, 10 अंक): व्याख्या कीजिए कि उत्पाद एवं मुद्रा बाज़ार दोनों की अन्तर्क्रिया से आय तथा ब्याज की सन्तुलन दर कैसे निर्धारित होती हैं।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(a)
दृष्टिकोण: IS और LM को उनके समीकरणों के साथ परिभाषित करें, प्रतिच्छेदन को युगपत साम्य के रूप में दिखाएँ, और आरेख के साथ उसकी ओर समायोजन समझाएँ।
हिक्स ('Mr. Keynes and the Classics', 1937) द्वारा प्रतिपादित और हैन्सन द्वारा विकसित IS-LM मॉडल दिखाता है कि आय और ब्याज दर उत्पाद और मुद्रा बाज़ारों द्वारा एक साथ कैसे तय होते हैं।
उत्पाद बाज़ार (IS): साम्य के लिए नियोजित निवेश बचत के बराबर होना चाहिए, I(r) = S(Y)। चूँकि r बढ़ने पर निवेश घटता है, ऊँची आय (अधिक बचत) के साथ कम ब्याज दर होनी चाहिए: IS वक्र नीचे ढलता है।
मुद्रा बाज़ार (LM): साम्य के लिए वास्तविक मुद्रा पूर्ति M/P, मुद्रा माँग L = kY − hr के बराबर होनी चाहिए। ऊँची आय लेनदेन माँग बढ़ाती है, अतः स्थिर मुद्रा पूर्ति में सट्टा माँग घटाने के लिए ब्याज दर बढ़नी चाहिए: LM वक्र ऊपर ढलता है।
साम्य: केवल प्रतिच्छेदन E (Y*, r*) पर दोनों बाज़ार साम्य में हैं। E से बाहर उत्पादन वस्तुओं में अतिरिक्त माँग या पूर्ति पर और ब्याज दर मुद्रा की अतिरिक्त माँग या पूर्ति पर प्रतिक्रिया करती है, अतः अर्थव्यवस्था E की ओर जाती है।
आरेख: ऊर्ध्वाधर अक्ष पर r और क्षैतिज पर Y; नीचे ढलता IS और ऊपर उठता LM, E (Y*, r*) पर कटते हैं; चारों क्षेत्रों से तीर E की ओर अभिसरित होते हैं।
IS (राजकोषीय नीति, निवेश विश्वास) या LM (मुद्रा पूर्ति) में खिसकाव Y और r दोनों बदलते हैं।
उदाहरण 27 (UPSC 2019, 15 अंक): एक अर्थव्यवस्था के लिए निम्नलिखित डाटा दिया जाता है:
उपभोग फलन, C = 250 + 0.5 (Y − T) − 500r
निवेश फलन, I = 250 − 500r
वास्तविक मुद्रा माँग फलन, L/P = 0.5Y − 500r
नियत मुद्रा पूर्ति, M = 7650
कीमत स्तर, P = 17
कर = T = सरकारी व्यय = G = 200
यहाँ Y = वास्तविक आय, r = वास्तविक ब्याज दर, L = नियत मुद्रा माँग, P = कीमत स्तर।
(i) IS और LM वक्रों के लिए समीकरण ज्ञात कीजिए और Y एवं r का हल निकालिए।
(ii) मुद्रा पूर्ति परिवर्तन के लिए गुणक फॉर्मूला ज्ञात कीजिए और उसके बाद अगर मुद्रा पूर्ति में परिवर्तन 510 द्वारा हो, तो उत्पादन में परिवर्तन का परिकलन कीजिए। (7+8=15)
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 2(b)
दृष्टिकोण: फलनों को रखकर IS और LM (M/P = 450 के साथ) निकालें, Y और r हल करें, फिर r को हटाकर मुद्रा-पूर्ति गुणक निकालें और ΔM = 510 पर लागू करें।
आय और ब्याज दर वहाँ तय होते हैं जहाँ वस्तु बाज़ार (IS) और मुद्रा बाज़ार (LM) साथ-साथ साफ़ होते हैं। ध्यान दें कि उपभोग और निवेश दोनों वास्तविक ब्याज दर पर निर्भर हैं।
चरण 1 (IS): Y = 250 + 0.5(Y − 200) − 500r + 250 − 500r + 200 = 600 + 0.5Y − 1000r, अतः 0.5Y = 600 − 1000r और IS: Y = 1200 − 2000r।
चरण 2 (LM): वास्तविक मुद्रा पूर्ति M/P = 7650/17 = 450; 450 = 0.5Y − 500r, अतः LM: Y = 900 + 1000r।
चरण 3: 1200 − 2000r = 900 + 1000r से r = 0.1 (10 प्रतिशत) और Y = 1000।
गुणक: IS से r = (1200 − Y)/2000। LM में रखने पर: 0.5Y − 0.25(1200 − Y) = M/P, अतः 0.75Y = M/P + 300 और Y = (M/P + 300)/0.75। अतः dY/d(M/P) = 1/0.75 = 4/3। सामान्य रूप में dY/d(M/P) = (b/h)/[(1 − c) + bk/h] = (1000/500)/[0.5 + 1] = 4/3, जहाँ b = 1000 व्यय की कुल ब्याज संवेदनशीलता, h = 500, k = 0.5 और c = 0.5 है।
चरण 5: P = 17 के साथ ΔM = 510 से Δ(M/P) = 30, अतः ΔY = (4/3) × 30 = 40; समतुल्य रूप से मौद्रिक मुद्रा के प्रति रुपये dY/dM = 4/51।
परिणाम: IS है Y = 1200 − 2000r, LM है Y = 900 + 1000r; साम्य आय 10 प्रतिशत वास्तविक ब्याज दर पर 1000 है; मौद्रिक मुद्रा पूर्ति में 510 की वृद्धि उत्पादन को 40 (1040 तक) बढ़ाती है, और ब्याज दर 0.08 तक गिरती है।
व्याख्या: अतिरिक्त वास्तविक शेष ब्याज दर घटाते हैं, जो निवेश और उपभोग दोनों बढ़ाती है; गुणक 1/k = 2 से छोटा है क्योंकि r गिरने पर मुद्रा का कुछ भाग ऊँची ब्याज-संवेदी मुद्रा माँग में खप जाता है।
उदाहरण 28 (UPSC 2019, 15 अंक): मौद्रिक नीति, अल्पकाल में भी, किस कारण निष्फल हो जाती है? स्पष्ट कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 8(a)
दृष्टिकोण: वे शर्तें बताएँ जिनमें विस्तारवादी मौद्रिक नीति अल्पकाल में भी उत्पादन नहीं बढ़ा पाती (तरलता जाल, ब्याज-बेलोचदार निवेश, टूटा संचरण, खुली-अर्थव्यवस्था और प्रत्याशा माध्यम), हर एक के IS-LM तर्क और उदाहरण के साथ।
मौद्रिक नीति सामान्यतः ब्याज दरें घटाकर और ऋण, निवेश तथा उत्पादन बढ़ाकर काम करती है। कई स्थितियों में यह शृंखला अल्पकाल में भी टूट जाती है।
1. तरलता जाल: जब ब्याज दरें पहले से बहुत कम (या शून्य निम्न सीमा पर) हों, तो अतिरिक्त मुद्रा संचित कर ली जाती है; LM वक्र समतल होता है और M में वृद्धि r नहीं घटाती (कीन्स, 1936; 1990 के दशक में जापान, 2008 के बाद अमेरिका और यूरोप)।
2. ब्याज-बेलोचदार निवेश: गहरी मंदी में, अतिरिक्त क्षमता और निराशावादी प्रत्याशाओं के साथ निवेश कम दरों पर प्रतिक्रिया नहीं करता; IS वक्र ढालू या ऊर्ध्वाधर होता है, अतः गिरता r उत्पादन अपरिवर्तित छोड़ता है।
3. बैंकों के माध्यम से कमज़ोर संचरण: यदि बैंकों पर बड़े डूबे ऋण हों या माँग कमज़ोर हो, तो वे दर कटौती आगे नहीं बढ़ाते या ऋण नहीं बढ़ाते (ऋण संकट); भारत में 2016–19 के आसपास ऊँचे NPA ने रेपो दर कटौती के संचरण को कमज़ोर किया, जिसके कारण RBI ने अक्टूबर 2019 से बाह्य-मानदंड ऋण दरें अनिवार्य कीं।
4. स्थिर विनिमय दर और पूँजी गतिशीलता वाली खुली अर्थव्यवस्था: मंडेल-फ़्लेमिंग मॉडल में मौद्रिक विस्तार पूँजी बहिर्वाह कराता है; खूँटे की रक्षा के लिए केंद्रीय बैंक को उसे उलटना पड़ता है, अतः नीति अप्रभावी है।
5. तर्कसंगत प्रत्याशाएँ: नव-क्लासिकी अर्थशास्त्री (सार्जेंट और वॉलेस, 1975) तर्क देते हैं कि पूर्णतः प्रत्याशित मौद्रिक परिवर्तन केवल कीमतें बढ़ाते हैं, क्योंकि मज़दूरी और कीमतें तुरंत समायोजित होती हैं।
आरेख: IS-LM जिसमें समतल LM खंड पर LM₁ से LM₂ साम्य अपरिवर्तित छोड़ता है, और ऊर्ध्वाधर IS जहाँ LM खिसकाव r घटाता है पर Y नहीं।
ऐसी स्थितियों में मौद्रिक सहजता के साथ राजकोषीय नीति, ऋण गारंटी या बैलेंस-शीट सुधार आवश्यक हैं।
उदाहरण 29 (UPSC 2018, 10 अंक): आइ० एस०-एल० एम० मॉडल का प्रयोग करते हुए दर्शाइए कि प्रत्याशित अवस्फीति किस प्रकार संतुलन निर्गत के पूर्ण रोज़गार स्तर से कम बने रहने का कारण बन सकती है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(c)
दृष्टिकोण: मौद्रिक और वास्तविक ब्याज दरों (r = i − πᵉ) में भेद करें, दिखाएँ कि प्रत्याशित अवस्फीति (मौद्रिक-दर तल में) IS वक्र को बाईं ओर खिसकाती है, और शून्य निम्न सीमा पर मौद्रिक दर इसे निष्प्रभावी करने के लिए नहीं गिर सकती, जिससे उत्पादन पूर्ण रोज़गार से नीचे रहता है।
निवेश वास्तविक ब्याज दर r = i − πᵉ, यानी मौद्रिक दर घटा प्रत्याशित मुद्रास्फीति (फिशर), पर निर्भर है, जबकि मुद्रा माँग मौद्रिक दर i, मुद्रा रखने की अवसर लागत, पर निर्भर है।
प्रत्याशित अवस्फीति का प्रभाव: यदि लोग कीमतों के गिरने की आशा करें (πᵉ ऋणात्मक), तो वास्तविक दर मौद्रिक दर से अधिक होती है: r = i + |πᵉ|। किसी भी मौद्रिक दर पर निवेश कम है, अतः (Y, i) तल में बना IS वक्र प्रत्याशित अवस्फीति की मात्रा से बाईं ओर (नीचे) खिसकता है।
उत्पादन कम क्यों रहता है: सामान्यतः माँग में गिरावट को कम मौद्रिक दर से पूरा किया जाता। पर मौद्रिक दरें शून्य से बहुत नीचे नहीं जा सकतीं, क्योंकि लोग नक़दी रख सकते हैं (शून्य निम्न सीमा)। यदि खिसका हुआ IS, LM को उसके समतल, शून्य-निकट भाग में काटे, तो साम्य उत्पादन Y₂ पूर्ण रोज़गार Yf से नीचे रहता है, और आगे मौद्रिक विस्तार i नहीं घटा सकता। गिरती कीमतें अवस्फीतिक प्रत्याशाओं को और मज़बूत कर सकती हैं, एक दुष्चक्र (फिशर का ऋण-अवस्फीति, 1933)।
आरेख: ऊर्ध्वाधर अक्ष पर i और क्षैतिज पर Y; कम आय पर i = 0 पर समतल LM; IS₁ प्रत्याशित अवस्फीति जितना नीचे IS₂ तक खिसकता है; नया साम्य i ≈ 0 और Yf से कम Y₂ पर है।
उदाहरण 30 (UPSC 2017, 10 अंक): दर्शाइए कि मंदी की अवधि के दौरान संपूर्ण कीन्सवादी माडल में केवल राजकोषीय नीति ही प्रभावी होती है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(c)
दृष्टिकोण: पूर्ण कीन्सियन (IS-LM) मॉडल में मंदी की स्थितियाँ बताएँ: तरलता जाल (समतल LM) और ब्याज-बेलोचदार निवेश (ढालू IS); दिखाएँ कि मौद्रिक नीति विफल होती है और राजकोषीय नीति आय को पूरी तरह बढ़ाती है।
पूर्ण कीन्सियन मॉडल वस्तु बाज़ार (IS) और मुद्रा बाज़ार (LM) को मुद्रा माँग और निवेश पर कीन्स के विचारों के साथ जोड़ता है। मंदी में दो विशेषताएँ उभरती हैं।
तरलता जाल: ब्याज दरें बहुत कम हैं और उनके बढ़ने की आशा है, अतः मुद्रा की सट्टा माँग पूर्णतः लोचदार है और LM वक्र क्षैतिज है। मुद्रा पूर्ति में वृद्धि बस निष्क्रिय रखी जाती है; ब्याज दर नहीं गिरती।
ब्याज-बेलोचदार निवेश: अतिरिक्त क्षमता और निराशावादी प्रत्याशाओं (पूँजी की कम सीमांत क्षमता) के साथ निवेश ब्याज दर पर मुश्किल से प्रतिक्रिया करता है, अतः IS वक्र ढालू है। ब्याज दर गिरने पर भी निवेश और आय मुश्किल से बढ़ेंगे।
नीति: मौद्रिक विस्तार LM को केवल उसके उठते भाग में दाईं ओर खिसकाता है, समतल भाग में साम्य अपरिवर्तित छोड़ता है, अतः यह अप्रभावी है। राजकोषीय विस्तार IS को दाईं ओर खिसकाता है; जाल में ब्याज दर नहीं बढ़ती, अतः बहिर्गमन नहीं होता और आय पूरे गुणक ΔG/(1 − c) से बढ़ती है।
आरेख: ढालू IS जो क्षैतिज LM को Y₁ पर काटता है; LM₁ से LM₂, Y₁ अपरिवर्तित छोड़ता है; IS₁ से IS₂ उसी ब्याज दर पर आय को Y₂ तक बढ़ाता है।
यही 1930 के दशक में सार्वजनिक कार्यों के पक्ष में कीन्स का तर्क था।
उदाहरण 31 (UPSC 2017, 20 अंक): क्या कारण है कि आप मुद्रा पूर्ति एवं समग्र व्यय में उच्च सहसम्बन्ध की प्रत्याशा करते हैं? क्या यह मुद्रावादी तथा राजकोषवादियों के बीच वादविवाद का समाधान करता है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(c)
दृष्टिकोण: देखे गए सहसंबंध को दोनों पक्षों से समझाएँ: मुद्रावादी दृष्टि (मुद्रा व्यय का कारण) और कीन्सियन दृष्टि (विपरीत कारणता, अंतर्जात मुद्रा, उभयनिष्ठ कारण); फ़्रीडमैन-माइसलमैन और सेंट लुइस परीक्षणों की चर्चा करें और निष्कर्ष दें कि सहसंबंध कारणता तय नहीं करता।
मौद्रिक रूप में समग्र व्यय (मौद्रिक आय PY) और मुद्रा पूर्ति समय के साथ निकटता से साथ चलते हैं; परिमाण समीकरण MV = PY वेग स्थिर होने पर यही निहित करता है।
मुद्रावादी व्याख्या: फ़्रीडमैन और श्वार्ट्ज़ (A Monetary History of the United States, 1963) ने तर्क दिया कि मुद्रा पूर्ति में परिवर्तन लंबे और परिवर्तनशील अंतरालों के साथ मौद्रिक व्यय में परिवर्तन लाते हैं; मुद्रा की माँग कुछ चरों का स्थिर फलन है, अतः वेग पूर्वानुमेय है। फ़्रीडमैन और माइसलमैन (1963) ने पाया कि उपभोग स्वायत्त व्यय की तुलना में मुद्रा से अधिक निकटता से संबंधित था, और सेंट लुइस समीकरण (एंडरसन और जॉर्डन, 1968) ने पाया कि राजकोषीय चर नहीं, बल्कि मुद्रा मौद्रिक GNP की व्याख्या करती है।
कीन्सियन व्याख्या: सहसंबंध विपरीत कारणता से उत्पन्न हो सकता है। जब व्यय और आय बढ़ते हैं, ऋण की माँग बढ़ती है, बैंक ऋण और जमाएँ बढ़ाते हैं, और केंद्रीय बैंक ब्याज दरें स्थिर रखने के लिए समायोजन करते हैं; इस प्रकार मुद्रा अंतर्जात है (काल्डोर, 1970)। टोबिन ('Money and Income: Post Hoc Ergo Propter Hoc?', 1970) ने दिखाया कि ऐसा मॉडल जिसमें मुद्रा निष्क्रिय है, वही समय-क्रम प्रमाण उत्पन्न कर सकता है जिसका मुद्रावादियों ने उल्लेख किया। कोई उभयनिष्ठ कारण, जैसे निवेश उछाल जो ऋण और व्यय दोनों बढ़ाए, भी सहसंबंध पैदा कर सकता है।
आरेख: IS-LM: मुद्रावादी ढालू LM, जहाँ LM खिसकाव आय को बहुत बदलता है; और कीन्सियन समतल LM जहाँ IS खिसकाव आय और मुद्रा माँग बढ़ाता है, जिसे समायोजक केंद्रीय बैंक M बढ़ाकर पूरा करता है, अतः दोनों तरह M और Y साथ बढ़ते हैं।
क्या इससे बहस सुलझती है? नहीं। ऊँचा सहसंबंध मुद्रा द्वारा व्यय, व्यय द्वारा मुद्रा, या दोनों के किसी तीसरे कारक से संचालित होने, सभी से संगत है। बहस IS और LM के ढालों, मुद्रा माँग की स्थिरता और कारणता की दिशा पर निर्भर है, जिसे सहसंबंध प्रकट नहीं कर सकता; ग्रेंजर-कारणता परीक्षण मिश्रित परिणाम देते हैं।
उदाहरण 32 (UPSC 2017, 20 अंक): एल एम वक्र की ढाल पर कींसवादी और क्लासिकी प्रभावों को दर्शाने के लिए उनके चरम मौद्रिक अभिगृहीतों को स्पष्ट कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(c)
दृष्टिकोण: LM ढाल k/h निकालें, फिर कीन्सियन चरम (अनंत ब्याज-लोचदार मुद्रा माँग, क्षैतिज LM) और क्लासिकल चरम (शून्य ब्याज लोच, ऊर्ध्वाधर LM) दिखाएँ, मध्यवर्ती स्थिति और नीतिगत निहितार्थों के साथ।
LM वक्र आय और ब्याज दर के वे संयोग दिखाता है जिन पर वास्तविक मुद्रा शेषों की माँग दी गई वास्तविक पूर्ति के बराबर है। मुद्रा माँग L = kY − hr (k लेनदेन माँग से आय संवेदनशीलता, h सट्टा माँग से ब्याज संवेदनशीलता) के साथ साम्य M/P = kY − hr से r = (kY − M/P)/h, अतः ढाल dr/dY = k/h है।
कीन्सियन चरम मान्यता: बहुत कम ब्याज दर पर धन धारक दरों के बढ़ने और बॉन्ड कीमतों के गिरने की आशा करते हैं, अतः वे उस दर पर कितनी भी मुद्रा रखेंगे। मुद्रा की सट्टा माँग पूर्णतः ब्याज-लोचदार है (h अनंत की ओर), ढाल k/h शून्य की ओर और LM वक्र क्षैतिज है: तरलता जाल। आय में वृद्धि लेनदेन माँग बढ़ाती है, पर मुद्रा r बढ़े बिना निष्क्रिय शेषों से आती है।
क्लासिकल चरम मान्यता: मुद्रा केवल विनिमय माध्यम के रूप में रखी जाती है, जैसा परिमाण सिद्धांत (फिशर का MV = PT या कैम्ब्रिज का M = kPY) में; कोई सट्टा माँग नहीं, अतः मुद्रा माँग ब्याज दर पर निर्भर नहीं (h = 0)। ढाल k/h अनंत है और LM वक्र Y = (M/P)/k पर ऊर्ध्वाधर है: ब्याज दर कुछ भी हो, आय मुद्रा पूर्ति से तय है।
आरेख: ऊर्ध्वाधर अक्ष पर r और क्षैतिज पर Y; एक संयुक्त LM वक्र जो r_min पर क्षैतिज (कीन्सियन क्षेत्र), बीच में ऊपर ढलता (मध्यवर्ती क्षेत्र) और Y_c पर ऊर्ध्वाधर (क्लासिकल क्षेत्र) है।
निहितार्थ: क्षैतिज क्षेत्र में राजकोषीय नीति पूर्णतः प्रभावी और मौद्रिक नीति अप्रभावी है; ऊर्ध्वाधर क्षेत्र में मौद्रिक नीति पूर्णतः प्रभावी और राजकोषीय नीति पूर्ण बहिर्गमन कराती है; मध्यवर्ती क्षेत्र में दोनों आंशिक रूप से काम करती हैं। इस प्रकार मुद्रा माँग की ब्याज लोच पर चरम मान्यताएँ कीन्सियन 'मुद्रा महत्वपूर्ण नहीं' और मुद्रावादी 'केवल मुद्रा महत्वपूर्ण' दृष्टिकोणों का आधार हैं।
उदाहरण 33 (UPSC 2016, 10 अंक): ऊर्ध्वाधर आइ० एस० और ऊर्ध्वाधर एल० एम० वक्रों के राजकोषीय और मौद्रिक निहितार्थ क्या होते हैं?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(d)
दृष्टिकोण: बताएँ कि IS ऊर्ध्वाधर (ब्याज-बेलोचदार निवेश) और LM ऊर्ध्वाधर (ब्याज-बेलोचदार मुद्रा माँग) क्यों होते हैं, और हर स्थिति में राजकोषीय तथा मौद्रिक नीति की प्रभावशीलता।
IS-LM मॉडल में नीति की प्रभावशीलता दोनों वक्रों के ढालों पर निर्भर है।
ऊर्ध्वाधर IS: तब बनता है जब निवेश (और बचत) ब्याज दर पर प्रतिक्रिया न करें (b = 0), जैसे गहरी मंदी में। ब्याज दर कुछ भी हो, आय स्वायत्त व्यय और गुणक से तय है। राजकोषीय नीति पूर्णतः प्रभावी है: G में वृद्धि IS को पूरे गुणक से दाईं ओर खिसकाती है, और ब्याज दर बढ़ने पर भी कोई निवेश बाहर नहीं होता। मौद्रिक नीति अप्रभावी है: LM खिसकाव r घटाता है पर आय नहीं।
ऊर्ध्वाधर LM: तब बनता है जब मुद्रा माँग ब्याज दर पर निर्भर न हो (h = 0), क्लासिकल परिमाण-सिद्धांत स्थिति। आय मुद्रा पूर्ति से तय है, Y = (M/P)/k। मौद्रिक नीति पूर्णतः प्रभावी है: आय ΔM/k बढ़ती है। राजकोषीय नीति अप्रभावी है: G में वृद्धि केवल ब्याज दर तब तक बढ़ाती है जब तक निजी निवेश उतना ही न घट जाए (पूर्ण बहिर्गमन)।
आरेख: पैनल 1: ऊर्ध्वाधर IS जिसमें LM खिसकाव केवल r बदलते हैं, IS खिसकाव Y बदलते हैं; पैनल 2: ऊर्ध्वाधर LM जिसमें IS खिसकाव केवल r बदलते हैं, LM खिसकाव Y बदलते हैं।
ये क्रमशः चरम कीन्सियन और मुद्रावादी स्थितियाँ हैं।
उदाहरण 34 (UPSC 2014, 20 अंक): "मुद्रावादियों की राय है कि केवल मुद्रा ही महत्त्वपूर्ण है और कीन्सवादियों की मान्यता है कि मुद्रा बिलकुल भी महत्त्वपूर्ण नहीं है।" अपने-अपने समर्थकों द्वारा अनुपालित इन चरम विचारों के पीछे की तर्कणा क्या है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 2(b)
दृष्टिकोण: हर चरम दृष्टि का सैद्धांतिक आधार समझाएँ (स्थिर मुद्रा माँग और ऊर्ध्वाधर LM बनाम तरलता जाल और ब्याज-बेलोचदार निवेश), IS-LM में दिखाएँ, और बताएँ कि दोनों अतिरंजनाएँ हैं जो संश्लेषण में सुलझ जाती हैं।
यह कथन मौद्रिक और राजकोषीय नीति की सापेक्ष शक्ति पर मुद्रावादियों (फ़्रीडमैन, ब्रूनर, मेल्ट्ज़र) और कीन्सवादियों (टोबिन, मोदिग्लियानी, हेलर) के बीच 1960 के दशक की बहस का अतिरंजित रूप है।
मुद्रावादी तर्क, 'केवल मुद्रा महत्वपूर्ण': (i) परिमाण सिद्धांत का फ़्रीडमैन का पुनर्कथन (1956) मुद्रा माँग को स्थायी आय और कुछ प्रतिफलों का स्थिर फलन मानता है, कम ब्याज लोच के साथ, अतः LM वक्र ढालू या ऊर्ध्वाधर और वेग पूर्वानुमेय है। (ii) मुद्रा पूर्ति में वृद्धि अतिरिक्त मुद्रा शेष बनाती है जो विविध परिसंपत्तियों और वस्तुओं पर ख़र्च होते हैं, मौद्रिक आय बढ़ाते हुए। (iii) मुद्रा से वित्तपोषित न किया गया राजकोषीय विस्तार ब्याज दरें बढ़ाता है और निजी व्यय को बाहर करता है, अतः उसका शुद्ध प्रभाव छोटा है। (iv) अनुभवजन्य अध्ययन (फ़्रीडमैन और माइसलमैन, 1963; सेंट लुइस समीकरण, 1968) दिखाते प्रतीत हुए कि मुद्रा स्वायत्त व्यय से बेहतर आय की व्याख्या करती है। अतः मौद्रिक आय मुद्रा से नियंत्रित है।
कीन्सियन तर्क, 'मुद्रा महत्वपूर्ण नहीं': (i) मंदी में सट्टा माँग मुद्रा माँग को अत्यधिक ब्याज-लोचदार बनाती है, तरलता जाल LM को समतल बनाता है, और अतिरिक्त मुद्रा संचित हो जाती है; (ii) निवेश अस्थिर प्रत्याशाओं पर निर्भर और ब्याज-बेलोचदार है, अतः IS वक्र ढालू है; (iii) अतः मौद्रिक नीति व्यय नहीं बढ़ा सकती, जबकि राजकोषीय नीति कम बहिर्गमन के साथ काम करती है। रैडक्लिफ़ समिति (ब्रिटेन, 1959) ने भी निष्कर्ष दिया कि मुद्रा पूर्ति प्रमुख चर नहीं थी।
आरेख: दो IS-LM पैनल: ऊर्ध्वाधर LM वाली मुद्रावादी स्थिति, जहाँ IS खिसकाव केवल r और LM खिसकाव Y बदलते हैं; क्षैतिज LM और ढालू IS वाली कीन्सियन स्थिति, जहाँ LM खिसकाव कुछ नहीं करते और IS खिसकाव Y को पूरी तरह बदलते हैं।
मूल्यांकन: दोनों चरम विशेष स्थितियाँ हैं। अनुभवजन्य कार्य ने पाया कि मुद्रा माँग ब्याज-लोचदार है पर अनंत नहीं, और निवेश ब्याज दरों पर प्रतिक्रिया करता है, अतः IS और LM के ढाल मध्यवर्ती हैं और दोनों नीतियाँ महत्वपूर्ण हैं। फ़्रीडमैन ने स्वयं स्वीकार किया (1970) कि IS-LM बहस का ढाँचा बन सकता है, जबकि मोदिग्लियानी (1977) ने निष्कर्ष दिया कि मुद्रा के महत्व को स्वीकारने में 'हम सब मुद्रावादी हैं', यद्यपि इस अर्थ में नहीं कि केवल मुद्रा महत्वपूर्ण है।
उदाहरण 35 (UPSC 2014, 20 अंक): आरेखों के माध्यम से, माल और मुद्रा बाज़ारों के कीन्सवादी मॉडल में आय और ब्याज दर साम्यावस्था के निर्धारण को समुचित अभिगृहीतों के द्वारा समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(a)
दृष्टिकोण: मान्यताएँ बताएँ, वस्तु बाज़ार से IS (चार-चतुर्थांश या बीजगणितीय) और मुद्रा बाज़ार से LM निकालें, युगपत साम्य और उसकी स्थिरता दिखाएँ, और खिसकाव स्पष्ट करें।
वस्तु और मुद्रा बाज़ारों का कीन्सियन मॉडल, जिसे हिक्स (1937) और हैन्सन (1953) ने IS-LM मॉडल के रूप में औपचारिक बनाया, आय और ब्याज दर को साथ-साथ तय करता है।
मान्यताएँ: बंद अर्थव्यवस्था; कीमत स्तर स्थिर (अल्पकाल, बेरोज़गार संसाधनों के साथ); उपभोग आय पर निर्भर, C = a + cY; निवेश ब्याज दर पर विपरीत रूप से निर्भर, I = I₀ − br; मुद्रा माँग का एक लेनदेन भाग आय के साथ बढ़ता और एक सट्टा भाग ब्याज दर के साथ घटता है, L = kY − hr; मुद्रा पूर्ति M केंद्रीय बैंक द्वारा तय।
IS (वस्तु बाज़ार): साम्य Y = C + I + G से Y = (a + I₀ + G − br)/(1 − c)। r में गिरावट निवेश को और गुणक से आय को बढ़ाती है: IS नीचे ढलता है। चार-चतुर्थांश व्युत्पादन: निवेश अनुसूची I(r), सर्वसमिका I = S, बचत अनुसूची S(Y), और परिणामी IS वक्र।
LM (मुद्रा बाज़ार): साम्य M/P = kY − hr से r = (kY − M/P)/h। आय में वृद्धि लेनदेन माँग बढ़ाती है; स्थिर मुद्रा पूर्ति में सट्टा माँग घटाने के लिए ब्याज दर बढ़नी चाहिए: LM ऊपर ढलता है। इसका चार-चतुर्थांश व्युत्पादन सट्टा माँग वक्र, निष्क्रिय और सक्रिय शेषों में मुद्रा पूर्ति के विभाजन, और लेनदेन माँग का प्रयोग करता है।
साम्य: IS और LM को साथ हल करने पर Y* और r* मिलते हैं जिन पर दोनों बाज़ार साफ़ होते हैं। IS के ऊपर वस्तुओं की अतिरिक्त पूर्ति (उत्पादन घटता है); LM के नीचे मुद्रा की अतिरिक्त माँग (r बढ़ता है); समायोजन प्रतिच्छेदन की ओर अभिसरित होता है, अतः साम्य स्थिर है।
आरेख: ऊर्ध्वाधर अक्ष पर r और क्षैतिज पर Y; नीचे ढलता IS और ऊपर उठता LM, E (Y*, r*) पर कटते हैं; G में वृद्धि IS को IS₂ तक दाईं ओर खिसकाती है (ऊँचा Y और r); M में वृद्धि LM को LM₂ तक दाईं ओर खिसकाती है (ऊँचा Y, कम r)।
4. नव-क्लासिकी और नव-कीन्सियन समष्टि अर्थशास्त्र
उदाहरण 36 (UPSC 2026, 15 अंक): नव प्रतिष्ठित नीति की प्रभावहीनता के प्रस्ताव की रूपरेखा प्रस्तुत कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(c)
दृष्टिकोण: तीन आधार (तर्कसंगत प्रत्याशाएँ, बाज़ार समाशोधन, लुकास पूर्ति फलन) दें, प्रस्ताव बताएँ (प्रत्याशित नीति केवल कीमतों को, आश्चर्य उत्पादन को प्रभावित करते हैं), AD-AS से दिखाएँ, और आलोचनाएँ बताएँ।
नीति अप्रभावशीलता प्रस्ताव (थॉमस सार्जेंट और नील वॉलेस, 1975, 1976) कहता है कि व्यवस्थित, प्रत्याशित मौद्रिक नीति वास्तविक उत्पादन या रोज़गार को अल्पकाल में भी नहीं बदल सकती।
आधार: (i) तर्कसंगत प्रत्याशाएँ (म्यूथ, 1961): एजेंट नीति नियम सहित सारी उपलब्ध सूचना का प्रयोग करते हैं, अतः उनके पूर्वानुमान औसतन सही होते हैं; (ii) लचीली मज़दूरी और कीमतों के साथ निरंतर बाज़ार समाशोधन; (iii) लुकास पूर्ति फलन (1972, 1973): Y = Yn + β(P − Pᵉ), उत्पादन अपने प्राकृतिक स्तर से तभी हटता है जब कीमत स्तर प्रत्याशित से भिन्न हो।
तर्क: यदि केंद्रीय बैंक कोई ज्ञात नियम अपनाए, मान लें बेरोज़गारी बढ़ने पर मुद्रा वृद्धि बढ़ाना, तो एजेंट परिणामी कीमत वृद्धि की आशा करते हैं, अतः Pᵉ, P के साथ बढ़ता है और P − Pᵉ = 0; उत्पादन Yn पर रहता है और केवल कीमतें बढ़ती हैं। केवल अप्रत्याशित नीति (मौद्रिक आश्चर्य) उत्पादन को हिला सकती है, और वह भी अस्थायी रूप से, क्योंकि आश्चर्य व्यवस्थित नहीं हो सकते।
आरेख: (Y, P) तल; Yn पर ऊर्ध्वाधर दीर्घकालीन AS; AD₁ से AD₂ का प्रत्याशित खिसकाव अल्पकालीन AS को तुरंत ऊपर ले जाता है, अतः अर्थव्यवस्था E₁ से सीधे ऊपर E₃ पर जाती है; अप्रत्याशित खिसकाव उसे SAS₁ पर E₂ तक ऊँचे उत्पादन के साथ ले जाता है।
आलोचनाएँ: अनुबंधों के कारण मज़दूरी और कीमतें चिपचिपी हैं (फ़िशर, 1977; टेलर, 1980), अतः प्रत्याशित नीति के भी वास्तविक प्रभाव होते हैं; सूचना महँगी है; और प्रमाण (मिश्किन, 1982) ने प्रत्याशित मुद्रा को उत्पादन प्रभावित करते पाया। नव-कीन्सियन मॉडल तर्कसंगत प्रत्याशाएँ रखते हैं पर निरंतर बाज़ार समाशोधन छोड़ देते हैं।
उदाहरण 37 (UPSC 2023, 20 अंक): "तार्किक प्रत्याशा-परिकल्पना के अन्तर्गत, नियमित मौद्रिक नीति निष्प्रभावी होती है।" एक उचित मॉडल के द्वारा उपर्युक्त कथन की व्याख्या कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(a)
दृष्टिकोण: लघुगणकीय-रैखिक मॉडल (लुकास पूर्ति, परिमाण-सिद्धांत AD और प्रतिपुष्टि मुद्रा नियम) का प्रयोग करें, तर्कसंगत प्रत्याशाओं में प्रत्याशित और वास्तविक कीमतें हल करें, और दिखाएँ कि नियम का प्राचल उत्पादन समीकरण से हट जाता है; व्याख्या और आलोचना करें।
यह कथन सार्जेंट और वॉलेस (1975) का नीति अप्रभावशीलता प्रस्ताव है, जो म्यूथ की तर्कसंगत प्रत्याशा परिकल्पना (1961) और लुकास के पूर्ति फलन (1972) पर बना है।
मॉडल (लघुगणक में चर): पूर्ति yₜ = yn + β(pₜ − Eₜ₋₁pₜ) + uₜ; माँग yₜ = mₜ − pₜ + vₜ (वेग आघातों सहित परिमाण सिद्धांत); नीति नियम mₜ = m̄ + γ(yₜ₋₁ − yn) + εₜ, जहाँ γ व्यवस्थित (प्रतिपुष्टि) प्रतिक्रिया और εₜ अप्रत्याशित मुद्रा आघात है; u, v, ε शून्य माध्य वाले यादृच्छिक हैं।
चरण 1: पूर्ति और माँग बराबर करने पर: (1 + β)pₜ = mₜ + vₜ − yn + βEₜ₋₁pₜ − uₜ।
चरण 2: t − 1 पर प्रत्याशा लेने पर (प्रत्याशित आघात शून्य): Eₜ₋₁pₜ = Eₜ₋₁mₜ − yn, जहाँ Eₜ₋₁mₜ = m̄ + γ(yₜ₋₁ − yn), क्योंकि नियम ज्ञात है।
कीमत आश्चर्य: घटाने पर pₜ − Eₜ₋₁pₜ = (mₜ − Eₜ₋₁mₜ + vₜ − uₜ)/(1 + β) = (εₜ + vₜ − uₜ)/(1 + β)।
चरण 4: पूर्ति फलन में रखने पर yₜ = yn + [βεₜ + βvₜ + uₜ]/(1 + β)।
परिणाम: उत्पादन केवल प्राकृतिक स्तर और अप्रत्याशित आघातों पर निर्भर है; नीति प्राचल γ प्रकट नहीं होता। केंद्रीय बैंक जो भी व्यवस्थित प्रतिपुष्टि नियम चुने, एजेंट उसे अपनी कीमत प्रत्याशाओं में शामिल कर लेते हैं, अतः वह कीमत स्तर बदलता है पर उत्पादन नहीं। केवल मुद्रा आश्चर्य εₜ उत्पादन को प्रभावित करता है, और केंद्रीय बैंक आश्चर्यों का व्यवस्थित प्रयोग नहीं कर सकता, क्योंकि व्यवस्थित आश्चर्य सीख लिया जाएगा और प्रत्याशित हो जाएगा।
आरेख: (y, p) तल में yn पर ऊर्ध्वाधर दीर्घकालीन पूर्ति और दी गई प्रत्याशित कीमत के लिए खींची गई ऊपर ढलती अल्पकालीन पूर्ति; प्रत्याशित AD खिसकाव अल्पकालीन पूर्ति को उतना ही ऊपर खिसकाता है, y को yn पर छोड़ते हुए।
आलोचना: परिणाम को लचीली कीमतें चाहिए; अतिव्यापी मज़दूरी अनुबंधों (फ़िशर, 1977; टेलर, 1980) में तर्कसंगत प्रत्याशाओं के अंतर्गत भी व्यवस्थित नीति उत्पादन को स्थिर कर सकती है। सूचना अंतराल, सीखना और विश्वसनीयता की समस्याएँ भी महत्वपूर्ण हैं। फिर भी यह प्रस्ताव, लुकास आलोचना (1976) के साथ, अर्थशास्त्रियों को प्रत्याशाओं को स्पष्ट रूप से मॉडल करने के लिए बाध्य करता है और मुद्रास्फीति लक्ष्यीकरण जैसी नियम-आधारित, विश्वसनीय नीति पर ज़ोर का आधार है।
उदाहरण 38 (UPSC 2021, 15 अंक): दर्शाइए कि निहित प्रत्याशा (अन्डरलाइंग एक्सपैक्टेशन) में भेद, कीन्सियन एवं क्लासिकल समग्र पूर्तिवक्र में भेद उत्पन्न करते हैं।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(a)
दृष्टिकोण: दिखाएँ कि श्रम पूर्ति प्रत्याशित वास्तविक मज़दूरी W/Pᵉ और माँग वास्तविक मज़दूरी W/P पर निर्भर है; स्थिर या अनुकूली प्रत्याशाओं में P बढ़ने से रोज़गार बढ़ता है (ऊपर ढलता या कीन्सियन AS), जबकि सही प्रत्याशाओं (Pᵉ = P) में रोज़गार अपरिवर्तित रहता है (ऊर्ध्वाधर क्लासिकल AS)।
समग्र पूर्ति वक्र का आकार इस पर निर्भर है कि श्रमिक कीमत स्तर की प्रत्याशाएँ कैसे बनाते हैं, क्योंकि वे मौद्रिक मज़दूरी पर सौदेबाज़ी करते हैं पर वास्तविक मज़दूरी की परवाह करते हैं।
श्रम बाज़ार: फ़र्में वास्तविक कीमत जानती हैं, अतः श्रम माँग वास्तविक मज़दूरी पर निर्भर है: Nᵈ = f(W/P)। श्रमिक श्रम देते समय वर्तमान कीमत स्तर नहीं जानते, अतः पूर्ति प्रत्याशित वास्तविक मज़दूरी पर निर्भर है: Nˢ = g(W/Pᵉ), जिसे W/P के रूप में g[(W/P)·(P/Pᵉ)] लिखा जा सकता है।
क्लासिकल AS (सही प्रत्याशाएँ): यदि श्रमिक कीमतों का सही अनुमान लगाएँ (Pᵉ = P, पूर्ण दूरदर्शिता या आश्चर्य-रहित तर्कसंगत प्रत्याशाएँ), तो P में वृद्धि मौद्रिक मज़दूरी को अनुपात में बढ़ाती है; वास्तविक मज़दूरी और रोज़गार अपरिवर्तित रहते हैं, और उत्पादन पूर्ण-रोज़गार स्तर पर रहता है। AS ऊर्ध्वाधर है।
कीन्सियन AS (प्रत्याशाएँ पीछे): यदि Pᵉ स्थिर हो या धीरे समायोजित हो (अनुकूली प्रत्याशाएँ, मुद्रा भ्रम), तो P में वृद्धि पूरी तरह समझी नहीं जाती; श्रमिक कीमतों से कम बढ़ी मौद्रिक मज़दूरी स्वीकारते हैं, वास्तविक मज़दूरी गिरती है, फ़र्में अधिक नियुक्ति करती हैं और उत्पादन बढ़ता है। AS ऊपर ढलता है। दृढ़ मौद्रिक मज़दूरी और अप्रयुक्त क्षमता (कीन्स) की चरम स्थिति में AS पूर्ण रोज़गार तक क्षैतिज है।
आरेख: ऊपरी पैनल, Nᵈ(W/P) और Nˢ वाला श्रम बाज़ार; Pᵉ स्थिर रहते P में वृद्धि Nˢ (W/P में खींचा) को दाईं ओर खिसकाती है, रोज़गार N₁ से N₂ तक बढ़ाते हुए; निचला पैनल, (Y, P) तल में ऊर्ध्वाधर AS (Pᵉ = P) और ऊपर ढलता AS (Pᵉ दिया), जो प्रत्याशित कीमत स्तर पर कटते हैं।
उदाहरण 39 (UPSC 2021, 15 अंक): श्रम-बाजार को सन्तुलित मानते हुए, प्रत्याशायें पूर्ण न होने की दशा में, लूकस का अल्पकाल समग्र-पूर्ति वक्र व्युत्पन्न कीजिए। प्रत्याशाएं पूर्ण होने पर इस वक्र का स्वरूप क्या होगा?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(a)
दृष्टिकोण: लुकास का द्वीप मॉडल प्रस्तुत करें: उत्पादक अपनी कीमत देखते हैं पर सामान्य कीमत स्तर नहीं, संकेत-निष्कर्षण समस्या हल करें, Y = Yn + β(P − Pᵉ) तक समग्र करें, और दिखाएँ कि P = Pᵉ होने पर वक्र ऊर्ध्वाधर है।
लुकास (1972, 1973) ने बाज़ार-समाशोधन, तर्कसंगत-प्रत्याशा मॉडल में अपूर्ण सूचना से ऊपर ढलता अल्पकालीन AS निकाला।
मान्यताएँ: उत्पादक अलग-अलग 'द्वीपों' (बाज़ारों) पर रहते हैं; हर एक अपनी वस्तु की कीमत pᵢ तुरंत देखता है, पर सामान्य कीमत स्तर P देर से जानता है; सभी बाज़ार साफ़ होते हैं; उत्पादक तभी उत्पादन बढ़ाना चाहते हैं जब उनकी सापेक्ष कीमत बढ़े।
संकेत निष्कर्षण: देखी गई कीमत pᵢ = P + zᵢ है, जहाँ zᵢ सापेक्ष-कीमत आघात है। उत्पादक यह नहीं बता सकता कि pᵢ में वृद्धि सापेक्ष माँग परिवर्तन (प्रतिक्रिया योग्य) है या सामान्य मुद्रास्फीति (प्रतिक्रिया योग्य नहीं)। सापेक्ष कीमत का सर्वोत्तम अनुमान θ(pᵢ − Pᵉ) है, जहाँ θ = σ²z/(σ²z + σ²P) कुल कीमत प्रसरण में सापेक्ष आघातों का हिस्सा है।
हर उत्पादक की पूर्ति: yᵢ = yn + b·θ(pᵢ − Pᵉ)। द्वीपों पर औसत लेने से समग्र पूर्ति Y = Yn + β(P − Pᵉ), जहाँ β = bθ।
प्रत्याशाएँ पूरी न होने पर: यदि P, Pᵉ से अधिक हो, तो उत्पादक सामान्य मुद्रास्फीति को आंशिक रूप से ऊँची सापेक्ष कीमत समझ लेते हैं, उत्पादन बढ़ाते हैं और साफ़ होते श्रम बाज़ार में अधिक श्रम लगाते हैं; उत्पादन Yn से अधिक होता है। यदि P, Pᵉ से कम हो, तो उत्पादन Yn से नीचे गिरता है। अतः दिए गए Pᵉ के लिए खींचा गया अल्पकालीन AS वक्र ऊपर ढलता है।
आरेख: (Y, P) तल; Yn पर ऊर्ध्वाधर LRAS; Pᵉ₁ के लिए खींचा गया ऊपर ढलता SRAS, जो LRAS को P = Pᵉ₁ पर काटता है; ऊँची प्रत्याशित कीमत SRAS को Pᵉ₂ तक ऊपर खिसकाती है।
उदाहरण 40 (UPSC 2020, 15 अंक): प्रदर्शित कीजिए कि उत्पाद एवं मूल्य स्तर नियंत्रित करने में क्रमबद्ध मौद्रिक एवं राजकोषीय नीतियाँ निष्प्रभावी होती हैं।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 2(b)
दृष्टिकोण: नव-क्लासिकी ढाँचा (तर्कसंगत प्रत्याशाएँ, बाज़ार समाशोधन, लुकास पूर्ति) प्रस्तुत करें और दिखाएँ कि प्रत्याशित मौद्रिक नीति केवल कीमतें बदलती है; बहिर्गमन और रिकार्डियन समतुल्यता से इसे राजकोषीय नीति तक बढ़ाएँ; आलोचना से समाप्त करें।
यह दावा नव-क्लासिकी समष्टि अर्थशास्त्र (लुकास, सार्जेंट, वॉलेस, बैरो) का केंद्र है, जो तर्कसंगत प्रत्याशाओं (म्यूथ, 1961), निरंतर बाज़ार समाशोधन और लुकास पूर्ति फलन Y = Yn + β(P − Pᵉ) पर टिका है।
मौद्रिक नीति: व्यवस्थित नीति एक ज्ञात नियम का पालन करती है। तर्कसंगत एजेंट नियम को अपनी प्रत्याशाओं में शामिल करते हैं, अतः कोई भी नियोजित मौद्रिक विस्तार Pᵉ को उतना ही बढ़ाता है जितना P को। चूँकि उत्पादन Yn से तभी हटता है जब P, Pᵉ से भिन्न हो, प्रत्याशित मुद्रा कीमत स्तर बदलती है पर उत्पादन या रोज़गार नहीं (सार्जेंट और वॉलेस, 1975)। केवल अप्रत्याशित आश्चर्य उत्पादन को प्रभावित करते हैं, और उनका व्यवस्थित प्रयोग नहीं हो सकता।
राजकोषीय नीति: (i) सरकारी व्यय में वृद्धि, यदि प्रत्याशित हो, तो AD खिसकाती है और Pᵉ भी बढ़ाती है, अतः उत्पादन Yn पर रहता है; यह ब्याज दर बढ़ाकर निजी व्यय को बाहर करती है। (ii) रिकार्डियन समतुल्यता (बैरो, 'Are Government Bonds Net Wealth?', 1974): ऋण-वित्तपोषित कर कटौती उपभोग नहीं बढ़ाती, क्योंकि परिवार ऋण चुकाने के लिए आवश्यक भावी करों हेतु कर कटौती बचा लेते हैं।
आरेख: (Y, P) तल में Yn पर ऊर्ध्वाधर LRAS और दिए Pᵉ के लिए SRAS; प्रत्याशित AD खिसकाव का SRAS खिसकाव से मिलान होता है, अतः अर्थव्यवस्था E₁ से सीधे ऊपर E₃ (ऊँचा P, वही Y) पर जाती है।
आलोचना: अनुबंधों और मेनू लागतों से मौद्रिक दृढ़ताएँ (फ़िशर, 1977; टेलर, 1980; मैनक्यू, 1985) प्रत्याशित नीति को वास्तविक प्रभाव देती हैं; तरलता बाधाओं और सीमित क्षितिज में रिकार्डियन समतुल्यता विफल होती है; और मंदियों के प्रमाण दिखाते हैं कि माँग नीतियाँ उत्पादन को प्रभावित करती हैं। फिर भी इस तर्क ने विश्वसनीय, नियम-आधारित नीति के पक्ष को मज़बूत किया।
उदाहरण 41 (UPSC 2018, 10 अंक): क्या स्फीति-सम्बद्ध गतिरोध (स्टैगफ्लेशन) कीन्सवादी कट्टरपंथिता का एक तार्किक परिणाम है? अपने उत्तर के लिए कारण दीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(d)
दृष्टिकोण: मुद्रास्फीतिजनित मंदी परिभाषित करें, दिखाएँ कि स्थिर फ़िलिप्स वक्र वाला कीन्सियन माँग-पक्षीय मॉडल इसे उत्पन्न नहीं कर सकता, इसके वास्तविक कारण (पूर्ति आघात, प्रत्याशाएँ) बताएँ, और संतुलित उत्तर दें।
मुद्रास्फीतिजनित मंदी (stagflation) ऊँची मुद्रास्फीति का स्थिर उत्पादन और ऊँची बेरोज़गारी के साथ सह-अस्तित्व है, जैसा 1973 और 1979 के तेल आघातों के बाद औद्योगिक देशों में हुआ।
कीन्सियन रूढ़िवाद का तार्किक परिणाम नहीं: 1960 के दशक का रूढ़िवादी कीन्सियन मॉडल मुद्रास्फीति को अतिरिक्त माँग से समझाता था और स्थिर फ़िलिप्स वक्र समझौता मानता था: अधिक मुद्रास्फीति के साथ कम बेरोज़गारी। उस ढाँचे में माँग खिसकाव मुद्रास्फीति और बेरोज़गारी को विपरीत दिशाओं में ले जाता है, अतः मुद्रास्फीतिजनित मंदी उत्पन्न या समझाई नहीं जा सकती थी।
वास्तविक कारण: (i) पूर्ति आघात: OPEC तेल-कीमत वृद्धि ने समग्र पूर्ति को बाईं ओर खिसकाया, कीमतें बढ़ाते और उत्पादन घटाते हुए; (ii) प्रत्याशाएँ: फ़्रीडमैन (1968) और फ़ेल्प्स (1967) ने तर्क दिया कि निरंतर माँग विस्तार प्रत्याशित मुद्रास्फीति बढ़ाता है, अल्पकालीन फ़िलिप्स वक्र को ऊपर खिसकाता है, अतः बेरोज़गारी ऊँची मुद्रास्फीति दर पर अपनी प्राकृतिक दर पर लौट आती है।
आरेख: AD-AS जिसमें AS, AS₁ से AS₂ तक बाईं ओर खिसकता है: साम्य ऊँचे P और कम Y पर जाता है।
अतः मुद्रास्फीतिजनित मंदी ने रूढ़िवादी कीन्सवाद की सीमाएँ उजागर कीं, उससे निकली नहीं; पूर्ति आघातों वाले बाद के कीन्सियन AD-AS मॉडल इसे समझा सकते हैं।
उदाहरण 42 (UPSC 2018, 15 अंक): हिस्टेरेसिस क्या है? आनुक्रमिक मुद्रावादी तथा संकलनात्मक (इक्लेक्टिक) कीन्सवादी ढाँचे में हिस्टेरेसिस के प्रभाव की व्याख्या कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(b)
दृष्टिकोण: शैथिल्य (hysteresis) और उसके माध्यम परिभाषित करें, फिर क्रमिक मुद्रावादी ढाँचे (स्थिर प्राकृतिक दर, धीमी अवस्फीति) और उदार कीन्सियन ढाँचे (पथ-निर्भर प्राकृतिक दर, सक्रिय माँग समर्थन का पक्ष) में उसके निहितार्थों की तुलना करें।
बेरोज़गारी में शैथिल्य (hysteresis) का अर्थ है कि बेरोज़गारी की प्राकृतिक (साम्य) दर वास्तविक बेरोज़गारी के इतिहास पर निर्भर है: लंबी मंदी स्वयं प्राकृतिक दर बढ़ा देती है (ब्लैंचार्ड और समर्स, 'Hysteresis and the European Unemployment Problem', 1986)।
माध्यम: (i) दीर्घकालीन बेरोज़गार कौशल और प्रेरणा खोकर कम रोज़गार-योग्य हो जाते हैं; (ii) अंदरूनी-बाहरी मज़दूरी निर्धारण: नियोजित अंदरूनी लोग ऊँची मज़दूरी के लिए सौदेबाज़ी करते हैं और बाहरी लोगों की उपेक्षा करते हैं, अतः कम रोज़गार बना रहता है (लिंडबेक और स्नोवर); (iii) मंदी में नष्ट की गई पूँजी भावी श्रम माँग घटाती है।
क्रमिक मुद्रावादी ढाँचा: फ़्रीडमैन के अनुसार प्राकृतिक दर वास्तविक कारकों से तय होती है और माँग नीति से स्वतंत्र है; अवस्फीति मुद्रा वृद्धि की क्रमिक, पूर्व-घोषित कमी से प्राप्त की जानी चाहिए ताकि प्रत्याशाएँ सीमित, अस्थायी बेरोज़गारी के साथ समायोजित हों। शैथिल्य इस दृष्टि को चुनौती देता है: यदि क्रमिक अवस्फीति से उत्पन्न बेरोज़गारी भी प्राकृतिक दर बढ़ा दे, तो लागतें अस्थायी नहीं स्थायी हैं, और त्याग अनुपात मुद्रावादियों की धारणा से अधिक है। तीव्र कटौती से क्रमिकता फिर भी बेहतर है, पर अवस्फीति महँगी हो जाती है।
उदार कीन्सियन ढाँचा: कीन्सियन माँग विश्लेषण को प्रत्याशा-संवर्धित फ़िलिप्स वक्र के साथ जोड़ते हुए यह पहले से सक्रिय स्थिरीकरण का समर्थन करता है। शैथिल्य इस पक्ष को मज़बूत करता है: मंदियों से जल्दी लड़ना चाहिए, क्योंकि माँग की कमी स्थायी क्षति छोड़ती है, और विस्तारवादी नीति बाहरी लोगों को काम पर लौटाकर प्राकृतिक दर घटा सकती है। श्रम-बाज़ार नीतियाँ (प्रशिक्षण, सक्रिय रोज़गार कार्यक्रम) महत्वपूर्ण पूरक बन जाती हैं।
आरेख: क्षैतिज अक्ष पर बेरोज़गारी और ऊर्ध्वाधर पर मुद्रास्फीति; uₙ₁ पर ऊर्ध्वाधर दीर्घकालीन फ़िलिप्स वक्र जो ऊँची वास्तविक बेरोज़गारी की लंबी अवधि के बाद दाईं ओर uₙ₂ तक खिसकता है।
उदाहरण 43 (UPSC 2018, 20 अंक): नव क्लासिकी थियोरी का इस्तेमाल करते हुए आप वास्तविक सकल माँग वक्र को किस प्रकार व्युत्पन्न करेंगे?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(c)
दृष्टिकोण: IS (वास्तविक ब्याज दर सहित) और LM से (Y, P) तल में AD निकालें, बताएँ कि यह नीचे क्यों ढलता है (वास्तविक शेष और ब्याज प्रभाव), नव-क्लासिकी विशेषताएँ (तर्कसंगत प्रत्याशाएँ, प्रत्याशित बनाम अप्रत्याशित खिसकाव, बैरो के बाज़ार-समाशोधन मॉडल में अंतर-कालिक प्रतिस्थापन) जोड़ें, और लुकास पूर्ति वक्र के साथ इसका प्रयोग दिखाएँ।
वास्तविक समग्र माँग वक्र हर कीमत स्तर P के लिए वह वास्तविक उत्पादन Y दिखाता है जिसकी माँग तब होती है जब वस्तु और मुद्रा बाज़ार साफ़ होते हैं। नव-क्लासिकी अर्थशास्त्री इसे लुकास पूर्ति फलन और तर्कसंगत प्रत्याशाओं के साथ प्रयोग करते हैं।
व्युत्पादन: वस्तु बाज़ार IS देता है: Y = C(Y − T) + I(r) + G, जहाँ निवेश वास्तविक ब्याज दर r = i − πᵉ पर निर्भर है। मुद्रा बाज़ार LM देता है: M/P = L(Y, i)। दी गई मौद्रिक मुद्रा पूर्ति M में P की गिरावट वास्तविक शेष M/P बढ़ाती है, LM को दाईं ओर खिसकाती है; ब्याज दर गिरती है, निवेश और उत्पादन बढ़ते हैं। हर P को संगत साम्य Y के विरुद्ध अंकित करने पर नीचे ढलता AD वक्र मिलता है।
ढाल के कारण: (i) ऊपर वर्णित कीन्स (ब्याज-दर) प्रभाव; (ii) वास्तविक शेष (पीगू) प्रभाव: कम P मुद्रा संपत्ति का वास्तविक मूल्य और इसलिए उपभोग बढ़ाता है। लघुगणकीय-रैखिक नव-क्लासिकी मॉडलों में AD को प्रायः परिमाण सिद्धांत से सरलता से y = m − p + v लिखा जाता है।
नव-क्लासिकी विशेषताएँ: (i) AD की स्थिति M और G के प्रत्याशित मानों पर निर्भर है, जिनका तर्कसंगत एजेंट पूर्वानुमान करते हैं; (ii) बैरो के बाज़ार-समाशोधन मॉडल में वास्तविक ब्याज दर वस्तु बाज़ार साफ़ करती है: r बढ़ने पर परिवारों का उपभोग और फ़र्मों की निवेश माँग घटती है (अंतर-कालिक प्रतिस्थापन और पूँजी का सीमांत उत्पाद), अतः वास्तविक समग्र माँग r का घटता फलन है, जबकि श्रम-पूर्ति प्रतिस्थापन से पूर्ति r के साथ बढ़ती है; (iii) अस्थायी सरकारी ख़रीद माँग और r बढ़ाती है, निजी व्यय को बाहर करते हुए।
आरेख: ऊपरी पैनल, IS और P₁, P₂, P₃ (P₁ > P₂ > P₃) के लिए LM₁, LM₂, LM₃, जो Y₁, Y₂, Y₃ देते हैं; निचला पैनल, (Y, P) तल में (Y₁, P₁), (Y₂, P₂), (Y₃, P₃) से गुज़रता AD वक्र, जिसे Yn पर ऊर्ध्वाधर दीर्घकालीन पूर्ति और दिए Pᵉ के लिए ऊपर ढलता लुकास पूर्ति वक्र काटते हैं।
उदाहरण 44 (UPSC 2017, 10 अंक): व्यक्तियों और बाज़ारों के प्रबंधन में नव क्लासिकी और नव कीन्सवादी उपागमों के अभिगृहीतों के बीच अंतर को स्पष्ट कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(d)
दृष्टिकोण: एजेंटों पर मान्यताओं (अनुकूलन, तर्कसंगत प्रत्याशाएँ: साझा) और बाज़ारों पर मान्यताओं (निरंतर समाशोधन और लचीली कीमतें बनाम अपूर्ण प्रतियोगिता, मौद्रिक और वास्तविक दृढ़ताएँ, समन्वय विफलताएँ) तथा नीतिगत निष्कर्षों की तुलना करें।
दोनों विचारधाराएँ समष्टि अर्थशास्त्र को सूक्ष्म-आधारों पर बनाती हैं: व्यक्ति और फ़र्में अनुकूलन करते हैं, और दोनों तर्कसंगत प्रत्याशाएँ स्वीकार करती हैं। वे मुख्यतः इस पर भिन्न हैं कि बाज़ार कैसे काम करते हैं।
नव-क्लासिकी (लुकास, सार्जेंट, बैरो, किडलैंड और प्रेस्कॉट): (i) बाज़ार पूर्ण प्रतियोगी हैं और निरंतर साफ़ होते हैं, अतः मज़दूरी और कीमतें पूर्णतः लचीली हैं; (ii) बेरोज़गारी स्वैच्छिक है, अंतर-कालिक श्रम पूर्ति चयनों को दर्शाती; (iii) उतार-चढ़ाव कीमत आश्चर्यों (लुकास) या वास्तविक तकनीकी आघातों (वास्तविक व्यापार चक्र सिद्धांत) से उत्पन्न होते हैं; (iv) अतः व्यवस्थित नीति अप्रभावी है।
नव-कीन्सियन (मैनक्यू, एकरलॉफ़ और येलेन, टेलर, काल्वो, स्टिग्लिट्ज़): (i) फ़र्में कीमत तय करने वाली अपूर्ण प्रतियोगी हैं; (ii) मौद्रिक दृढ़ताएँ: छोटी मेनू लागतें (मैनक्यू, 1985), क्रमबद्ध मज़दूरी और कीमत अनुबंध (टेलर, 1980; काल्वो, 1983); (iii) वास्तविक दृढ़ताएँ: दक्षता मज़दूरी (शापिरो और स्टिग्लिट्ज़, 1984), अंदरूनी-बाहरी सौदेबाज़ी; (iv) समन्वय विफलताएँ और ऋण-बाज़ार अपूर्णताएँ; (v) अतः अनैच्छिक बेरोज़गारी विद्यमान है और माँग नीति उत्पादन स्थिर कर सकती है।
आरेख: (Y, P) तल: नव-क्लासिकी AS आश्चर्यों को छोड़ ऊर्ध्वाधर; नव-कीन्सियन अल्पकालीन AS ऊपर ढलता क्योंकि कीमतें धीरे समायोजित होती हैं।
आधुनिक केंद्रीय-बैंक मॉडल (चिपचिपी कीमतों वाले DSGE) दोनों को मिलाते हैं: अनुकूलन करने वाले एजेंट और तर्कसंगत प्रत्याशाएँ, नव-कीन्सियन दृढ़ताओं के साथ।
उदाहरण 45 (UPSC 2016, 20 अंक): "नव क्लासिकी समष्टि-अर्थशास्त्र के आगमन ने कीन्सवादियों और काफी हद तक मुद्रावादियों की स्थिति को डाँवाडोल कर दिया है।" चर्चा कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 2(a)
दृष्टिकोण: नव-क्लासिकी विचार (तर्कसंगत प्रत्याशाएँ, बाज़ार समाशोधन, लुकास पूर्ति, लुकास आलोचना, नीति अप्रभावशीलता, समय असंगति, रिकार्डियन समतुल्यता, वास्तविक व्यापार चक्र) समझाएँ और दिखाएँ कि हर एक ने कीन्सियन सक्रियता और मुद्रावादी अनुकूली-प्रत्याशा ढाँचे को कैसे कमज़ोर किया; नव-कीन्सियन प्रतिक्रिया से समाप्त करें।
नव-क्लासिकी समष्टि अर्थशास्त्र 1970 के दशक में रॉबर्ट लुकास, थॉमस सार्जेंट, नील वॉलेस और रॉबर्ट बैरो के साथ उभरा, उस मुद्रास्फीतिजनित मंदी के बाद जिसे रूढ़िवादी कीन्सवाद नहीं समझा सका।
मूल विचार: (i) तर्कसंगत प्रत्याशाएँ (म्यूथ, 1961): एजेंट सारी प्रासंगिक सूचना का प्रयोग करते हैं और व्यवस्थित त्रुटियाँ नहीं करते; (ii) लचीली कीमतों के साथ निरंतर बाज़ार समाशोधन; (iii) लुकास पूर्ति फलन Y = Yn + β(P − Pᵉ): उत्पादन केवल कीमत आश्चर्यों के कारण अपने प्राकृतिक स्तर से हटता है।
कीन्सवादियों को झटका: (i) नीति अप्रभावशीलता प्रस्ताव (सार्जेंट और वॉलेस, 1975): प्रत्याशित माँग नीति केवल कीमतें बदलती है, अतः सूक्ष्म-समायोजन व्यर्थ है; (ii) लुकास आलोचना (1976): नीति बदलने पर बड़े कीन्सियन अर्थमितीय मॉडलों के प्राचल बदल जाते हैं, अतः वे नीति का मूल्यांकन नहीं कर सकते; (iii) रिकार्डियन समतुल्यता (बैरो, 1974): ऋण-वित्तपोषित कर कटौती माँग नहीं बढ़ाती; (iv) समय असंगति (किडलैंड और प्रेस्कॉट, 1977): विवेक मुद्रास्फीति पूर्वाग्रह उत्पन्न करता है, अतः नियम बेहतर हैं; (v) वास्तविक व्यापार चक्र सिद्धांत (किडलैंड और प्रेस्कॉट, 1982): चक्र तकनीकी आघातों की कुशल प्रतिक्रियाएँ हैं, माँग प्रबंधन की कोई भूमिका नहीं; (vi) कीन्स की केंद्रीय अवधारणा, अनैच्छिक बेरोज़गारी, नकार दी जाती है।
मुद्रावादियों को झटका: फ़्रीडमैन ने अल्पकालीन समझौता स्वीकारा क्योंकि प्रत्याशाएँ धीरे अनुकूलित होती हैं; तर्कसंगत प्रत्याशाओं में अल्पकाल में भी कोई व्यवस्थित समझौता नहीं, अतः क्रमिक अवस्फीति और मुद्रास्फीति से लड़ने की लागतों का मुद्रावादी पक्ष कमज़ोर होता है: एक विश्वसनीय घोषणा कम लागत पर मुद्रास्फीति घटा सकती है। मुद्रावाद के केंद्र में स्थित मुद्रा माँग की स्थिरता भी गौण हो गई, और RBC सिद्धांत ने चक्रों के लिए मुद्रा के किसी महत्व को नकार दिया।
आरेख: प्रत्याशा-संवर्धित फ़िलिप्स वक्र: अनुकूली प्रत्याशाओं में अर्थव्यवस्था वक्र खिसकने से पहले अल्पकालीन वक्र पर चलती है; तर्कसंगत प्रत्याशाओं में प्रत्याशित नीति वक्र को तुरंत खिसकाती है, अतः अर्थव्यवस्था uₙ पर दीर्घकालीन वक्र पर ऊर्ध्वाधर चलती है।
प्रतिक्रिया: नव-कीन्सवादियों (फ़िशर, 1977; टेलर, 1980; मैनक्यू, 1985) ने तर्कसंगत प्रत्याशाएँ स्वीकारीं पर दिखाया कि मज़दूरी और कीमतों की चिपचिपाहट स्थिरीकरण की भूमिका लौटाती है; महँगी अवस्फीति (वोल्कर, 1979–82) और लगातार बेरोज़गारी के प्रमाण भी कठोर बाज़ार समाशोधन के विरुद्ध गए।
उदाहरण 46 (UPSC 2016, 20 अंक): प्रत्याशा-संवर्धित फिलिप्स वक्र के मुद्रावादी एवं नव-कीन्सवादी उपागमों में अन्तर कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(a)
दृष्टिकोण: प्रत्याशा-संवर्धित फ़िलिप्स वक्र बताएँ, फिर मुद्रावादी रूप (फ़्रीडमैन-फ़ेल्प्स: अनुकूली प्रत्याशाएँ, प्राकृतिक दर, ऊर्ध्वाधर दीर्घकाल, कोई स्थायी समझौता नहीं, निष्क्रिय नियम) की नव-कीन्सियन रूप (दृढ़ताओं से धीमा समायोजन, NAIRU, संभव दीर्घकालीन समझौता या शैथिल्य, सक्रिय नीति) से तुलना करें।
मूल फ़िलिप्स वक्र (ए.डब्ल्यू. फ़िलिप्स, 1958) ने ब्रिटेन में मज़दूरी मुद्रास्फीति और बेरोज़गारी के बीच विपरीत संबंध दिखाया। प्रत्याशा-संवर्धित फ़िलिप्स वक्र प्रत्याशित मुद्रास्फीति जोड़ता है: π = πᵉ − α(u − uₙ)।
मुद्रावादी दृष्टिकोण (फ़्रीडमैन, 1968; फ़ेल्प्स, 1967): (i) श्रमिक वास्तविक मज़दूरी पर सौदेबाज़ी करते हैं, अतः प्रत्याशित मुद्रास्फीति एक-के-बदले-एक (गुणांक 1) प्रवेश करती है; (ii) प्रत्याशाएँ अनुकूली हैं, πᵉₜ = πᵉₜ₋₁ + λ(πₜ₋₁ − πᵉₜ₋₁); (iii) विस्तार बेरोज़गारी को प्राकृतिक दर से केवल अस्थायी रूप से नीचे लाता है, जब तक वास्तविक मुद्रास्फीति प्रत्याशित से अधिक है; प्रत्याशाएँ पकड़ बनाने पर अल्पकालीन वक्र ऊपर खिसकता है और बेरोज़गारी ऊँची मुद्रास्फीति पर uₙ पर लौट आती है (त्वरणवादी परिकल्पना); (iv) दीर्घकालीन फ़िलिप्स वक्र वास्तविक कारकों से तय uₙ पर ऊर्ध्वाधर है; (v) नीति को स्थिर नियम (k प्रतिशत मुद्रा वृद्धि) अपनाना चाहिए, और अवस्फीति क्रमिक होनी चाहिए।
नव-कीन्सियन दृष्टिकोण (टोबिन, सोलो, मोदिग्लियानी और पापाडेमोस, गॉर्डन): (i) प्रत्याशाएँ स्वीकार करता है पर मज़दूरी अनुबंधों, कीमत दृढ़ता और जड़ता के कारण धीमे समायोजन पर ज़ोर देता है, अतः अल्पकालीन समझौता पर्याप्त समय तक प्रयोग योग्य है; (ii) आरंभिक अनुमानों में प्रत्याशा गुणांक 1 से कम मिला, जो ढालू पर ऊर्ध्वाधर नहीं दीर्घकालीन वक्र दर्शाता है (बाद के प्रमाण लगभग ऊर्ध्वाधरता के पक्ष में रहे); (iii) साम्य दर NAIRU (मोदिग्लियानी और पापाडेमोस, 1975) है, जो स्वयं शैथिल्य से माँग पर निर्भर हो सकती है; (iv) पूर्ति आघात वक्र को खिसकाते हैं (गॉर्डन का त्रिकोण मॉडल); (v) सक्रिय माँग प्रबंधन और आय नीतियाँ अवस्फीति की लागत घटा सकती हैं।
आरेख: क्षैतिज अक्ष पर बेरोज़गारी और ऊर्ध्वाधर पर मुद्रास्फीति; अल्पकालीन वक्र SRPC₁ (πᵉ = 2%) और SRPC₂ (πᵉ = 4%); uₙ पर मुद्रावादी ऊर्ध्वाधर LRPC; नव-कीन्सियन LRPC ढालू और ऋणात्मक ढाल वाला (या पिछली बेरोज़गारी के साथ खिसकता uₙ)।
मुख्य अंतर: प्रत्याशाओं की प्रकृति (दोनों में अनुकूली, पर नव-कीन्सवादी जड़ता पर ज़ोर देते हैं), समायोजन की गति, दीर्घकालीन समझौते का अस्तित्व, और नीति सक्रियता। तर्कसंगत प्रत्याशाओं ने बाद में प्रत्याशित नीति के लिए मुद्रावादी अल्पकालीन समझौता भी हटा दिया।
उदाहरण 47 (UPSC 2015, 10 अंक): ओकुन के नियम का कथन कीजिए और प्रत्याशा-संवृद्धित फिलिप्स वक्र को ज्ञात कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(c)
दृष्टिकोण: ओकुन का नियम उसके गुणांक के साथ बताएँ, फिर प्रत्याशा-संवर्धित फ़िलिप्स वक्र निकालें और दोनों को जोड़कर उसे उत्पादन-अंतराल रूप में व्यक्त करें।
ओकुन का नियम (आर्थर ओकुन, 1962): जब बेरोज़गारी प्राकृतिक दर से ऊपर जाती है, तो उत्पादन अंतराल के गुणक जितना संभावित से नीचे गिरता है: (Y − Y*)/Y* = −β(u − uₙ); ओकुन का अनुमान लगभग 3 था, बाद के अनुमान 2 के निकट।
प्रत्याशा-संवर्धित फ़िलिप्स वक्र: फ़्रीडमैन (1968) और फ़ेल्प्स (1967) ने तर्क दिया कि मज़दूरी तय करने वाले वास्तविक मज़दूरी की परवाह करते हैं, अतः मज़दूरी मुद्रास्फीति प्रत्याशित कीमत मुद्रास्फीति और श्रम-बाज़ार की शिथिलता पर निर्भर पद के बराबर है। मज़दूरी पर मार्क-अप से कीमतें तय होने पर π = πᵉ − α(u − uₙ), जहाँ πᵉ प्रत्याशित मुद्रास्फीति है।
व्युत्पादन: ओकुन के नियम से u − uₙ = −(1/β)(Y − Y*)/Y*। रखने पर π = πᵉ + (α/β)(Y − Y*)/Y*: उत्पादन संभावित से ऊपर होने पर मुद्रास्फीति प्रत्याशित मुद्रास्फीति से अधिक होती है।
निहितार्थ: जब π = πᵉ, तो u = uₙ और Y = Y*: दीर्घकालीन फ़िलिप्स वक्र ऊर्ध्वाधर है। अनुकूली प्रत्याशाओं में u को uₙ से नीचे रखने के लिए लगातार त्वरित मुद्रास्फीति चाहिए।
आरेख: πᵉ = 2% और 4% के लिए अल्पकालीन फ़िलिप्स वक्र जो uₙ पर ऊर्ध्वाधर दीर्घकालीन वक्र को काटते हैं।
उदाहरण 48 (UPSC 2015, 20 अंक): "तर्कसंगत प्रत्याशाओं की परिकल्पना के अन्तर्गत सुव्यवस्थित मौद्रिक नीति निष्प्रभावी होगी।" एक उपयुक्त मॉडल की सहायता से इस कथन को स्पष्ट कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(a)
दृष्टिकोण: कथन को AD-AS मॉडल से समझाएँ: तर्कसंगत प्रत्याशाएँ, लुकास पूर्ति वक्र और ज्ञात नीति नियम; प्रत्याशित और अप्रत्याशित मौद्रिक विस्तार को आरेख से दिखाएँ, फिर संक्षिप्त बीजगणितीय प्रमाण और आलोचनाएँ जोड़ें।
यह कथन सार्जेंट-वॉलेस नीति अप्रभावशीलता प्रस्ताव (1975, 1976) है। यह म्यूथ (1961) की तर्कसंगत प्रत्याशाओं, जिनमें एजेंटों के पूर्वानुमान सारी उपलब्ध सूचना पर मॉडल के अपने पूर्वानुमान के बराबर होते हैं, को लुकास (1972) के बाज़ार-समाशोधन पूर्ति मॉडल से जोड़ता है।
मॉडल: (i) समग्र पूर्ति: Y = Yn + β(P − Pᵉ), उत्पादन प्राकृतिक स्तर से तभी अधिक होता है जब कीमत स्तर प्रत्याशित से ऊँचा हो; (ii) समग्र माँग: नीचे ढलती, मुद्रा पूर्ति से स्थित; (iii) केंद्रीय बैंक एक ज्ञात नियम का पालन करता है; (iv) मज़दूरी और कीमतें लचीली हैं और बाज़ार साफ़ होते हैं।
प्रत्याशित विस्तार: मान लें बैंक मुद्रा पूर्ति में वृद्धि घोषित करता है, या पूर्वानुमेय रूप से करता है। तर्कसंगत एजेंट AD में वृद्धि और परिणामी कीमत स्तर का पूर्वानुमान करते हैं, अतः Pᵉ, P के साथ बढ़ता है। प्रत्याशित कीमत स्तर के लिए खींचा गया अल्पकालीन AS वक्र AD जितना ही ऊपर खिसकता है। अर्थव्यवस्था E₁ से सीधे ऊपर E₃ पर जाती है: कीमतें बढ़ती हैं, उत्पादन Yn पर रहता है।
अप्रत्याशित विस्तार: यदि वृद्धि आश्चर्य हो, तो Pᵉ अपरिवर्तित रहता है, अर्थव्यवस्था मूल अल्पकालीन AS पर ऊँचे उत्पादन और कीमतों के साथ E₂ तक जाती है। पर एजेंटों के सीखते ही Pᵉ समायोजित होता है और उत्पादन Yn पर लौटता है। चूँकि आश्चर्य व्यवस्थित नहीं हो सकते, वे स्थिरीकरण नीति का आधार नहीं बन सकते।
आरेख: (Y, P) तल; Yn पर ऊर्ध्वाधर LRAS; Pᵉ₁ के लिए SRAS₁ और AD₁, E₁ पर कटते हैं; प्रत्याशित AD₂ और SRAS₂, E₁ के ऊपर E₃ पर कटते हैं; अप्रत्याशित AD₂ और SRAS₁ दाईं ओर E₂ पर कटते हैं।
आलोचनाएँ: (i) दीर्घकालीन मज़दूरी अनुबंध (फ़िशर, 1977; टेलर, 1980) का अर्थ है कि नीति अनुबंधों के पुनर्वार्ता से पहले आघातों पर प्रतिक्रिया कर सकती है, अतः व्यवस्थित नीति महत्वपूर्ण है; (ii) सूचना मुफ़्त नहीं और सीखने में समय लगता है; (iii) प्रमाण (मिश्किन, 1982; गॉर्डन) दिखाते हैं कि प्रत्याशित मुद्रा उत्पादन को प्रभावित करती है; (iv) वोल्कर की महँगी अवस्फीति ने लागत-रहित विश्वसनीय अवस्फीति के दावे का खंडन किया।
5. ब्याज दर निर्धारण के सिद्धांत और अवधि संरचना
उदाहरण 49 (UPSC 2026, 10 अंक): ब्याज संरचना तथा इसमें अन्तर्निहित अंतरपणन के नियम (rule of arbitrage) की विवेचना कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(c)
दृष्टिकोण: अवधि संरचना और प्रतिफल वक्र परिभाषित करें, अंतरपणन शर्त (दो-अवधि उदाहरण) के साथ प्रत्याशा सिद्धांत बताएँ, और तरलता प्रीमियम तथा खंडित बाज़ार सिद्धांत जोड़ें।
ब्याज दरों की अवधि संरचना समान जोखिम और भिन्न परिपक्वताओं वाले बॉन्डों के प्रतिफल का संबंध है, जिसे प्रतिफल वक्र (परिपक्वता के विरुद्ध प्रतिफल) दिखाता है। यह सामान्यतः ऊपर ढलता है, पर समतल या उलटा भी हो सकता है।
प्रत्याशा सिद्धांत और अंतरपणन (इर्विंग फिशर; हिक्स, 1939; लुट्ज़): यदि निवेशक केवल प्रत्याशित प्रतिफल की परवाह करें और भिन्न परिपक्वताओं के बॉन्ड पूर्ण प्रतिस्थापक हों, तो अंतरपणन दीर्घ बॉन्ड रखने और अल्प बॉन्डों को दोहराने के प्रतिफल को बराबर करता है। दो अवधियों के लिए (1 + i₂)² = (1 + i₁)(1 + ᵉi₁′), अतः लगभग i₂ = (i₁ + ᵉi₁′)/2: दीर्घ दर वर्तमान और प्रत्याशित भावी अल्प दरों का औसत है।
यदि दीर्घ दर अधिक होती, तो निवेशक अल्प बॉन्ड बेचकर दीर्घ बॉन्ड ख़रीदते जब तक प्रतिफल बराबर न हो जाते।
तरलता प्रीमियम सिद्धांत (हिक्स): दीर्घ बॉन्डों में कीमत जोखिम अधिक है, अतः निवेशक अवधि प्रीमियम माँगते हैं; दीर्घ दरें प्रत्याशित अल्प दरों के औसत से अधिक होती हैं, जो बताता है कि वक्र प्रायः ऊपर क्यों ढलता है।
उदाहरण 50 (UPSC 2025, 15 अंक): ऋणयोग्य निधि (लोनेबिल फंड) सिद्धांत, ब्याज के प्रतिष्ठित सिद्धांत से किस प्रकार श्रेष्ठ होता है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(b)
दृष्टिकोण: क्लासिकल (वास्तविक) सिद्धांत और उसके दोष संक्षेप में दें, ऋणयोग्य कोष सिद्धांत (विकसेल, रॉबर्टसन, ओलिन) को उसके माँग और पूर्ति घटकों के साथ प्रस्तुत करें, आरेख से दिखाएँ कि यह श्रेष्ठ क्यों है, और इसकी अपनी सीमाएँ बताएँ।
क्लासिकल सिद्धांत (मार्शल, पीगू, फिशर) मानता है कि ब्याज दर मितव्ययिता और उत्पादकता की वास्तविक शक्तियों से तय होती है: यह बचत की पूर्ति को निवेश की माँग के बराबर करती है। यह शुद्ध वास्तविक सिद्धांत है, मुद्रा की उपेक्षा करता है और पूर्ण रोज़गार मानता है।
विकसेल, रॉबर्टसन, ओलिन और वाइनर से जुड़ा ऋणयोग्य कोष सिद्धांत (नव-क्लासिकल सिद्धांत) मानता है कि ब्याज दर वह कीमत है जो ऋणयोग्य कोषों की माँग और पूर्ति को बराबर करती है, जिनमें वास्तविक और मौद्रिक दोनों तत्व शामिल हैं।
ऋणयोग्य कोषों की पूर्ति: (i) बचत S; (ii) पिछले निष्क्रिय नक़द शेषों का असंचयन (DH); (iii) शुद्ध नया बैंक ऋण या मुद्रा सृजन (ΔM); (iv) विनिवेश (DI)। माँग: (i) निवेश I; (ii) निष्क्रिय शेष के रूप में मुद्रा का संचयन (H); (iii) अबचत या उपभोग उधार (DS)।
श्रेष्ठ क्यों: (i) यह वास्तविक के साथ मौद्रिक सिद्धांत भी है: बैंक ऋण और संचयन ब्याज दर को प्रभावित करते हैं, जो इस अवलोकन से संगत है कि केंद्रीय-बैंक की कार्रवाइयाँ दरों को प्रभावित करती हैं; (ii) यह अल्पकाल में बचत और निवेश को भिन्न होने देता है, जिसका अंतर ऋण सृजन और असंचयन से भरता है (रॉबर्टसन का अवधि विश्लेषण); (iii) यह धारण के लिए मुद्रा की माँग को पहचानता है, कीन्स के तरलता अधिमान का पूर्वाभास देते हुए; (iv) यह बताता है कि बाज़ार दर 'प्राकृतिक' दर (विकसेल) से क्यों भिन्न हो सकती है, जिससे संचयी मुद्रास्फीति या अवस्फीति होती है; (v) यह वित्तीय बाज़ारों के वास्तविक कामकाज के अधिक निकट है।
आरेख: ऊर्ध्वाधर अक्ष पर ब्याज दर और क्षैतिज पर ऋणयोग्य कोष; S और S + DH + ΔM वक्र उठते हुए; I और I + H वक्र गिरते हुए; नया ऋण संचयन से अधिक होने पर S = I वाली क्लासिकल दर (S + DH + ΔM) = (I + H) वाली ऋणयोग्य कोष दर से ऊँची है।
उदाहरण 51 (UPSC 2024, 10 अंक): ब्याज के नव-प्रतिष्ठित ऋण-योग्य निधि सिद्धान्त की प्रमुख मान्यताओं का विवरण दीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(e)
दृष्टिकोण: ऋणयोग्य कोष सिद्धांत की मुख्य मान्यताएँ उसकी साम्य शर्त के साथ संक्षेप में बताएँ।
नव-क्लासिकल ऋणयोग्य कोष सिद्धांत (विकसेल, रॉबर्टसन, ओलिन, वाइनर) ब्याज दर को वह कीमत बताता है जो ऋणयोग्य कोषों की माँग और पूर्ति को बराबर करती है: S + DH + ΔM + DI = I + H + DS।
मान्यताएँ: (i) ब्याज-लोचदार प्रवाह: बचत और असंचयन ब्याज दर के साथ बढ़ते हैं, जबकि निवेश, संचयन और अबचत उसके बढ़ने पर घटते हैं; (ii) आय का स्तर दिया हुआ (प्रायः पूर्ण रोज़गार), अतः बचत को केवल ब्याज दर का फलन माना जा सकता है; (iii) पूर्ण प्रतियोगी ऋण बाज़ार जिसमें ब्याज दर स्वतंत्र रूप से समायोजित होती है;
(iv) बैंकिंग प्रणाली ऋण (ΔM) बना सकती है, अतः मुद्रा पूर्ति कोषों का स्रोत है; (v) लोग निष्क्रिय शेष रखते हैं, अतः संचयन और असंचयन संभव हैं; (vi) एक ही, समरूप ब्याज दर (जोखिम या परिपक्वता में अंतर नहीं); (vii) बंद अर्थव्यवस्था, एक अवधि के प्रवाहों के रूप में विश्लेषण (रॉबर्टसन का अवधि विश्लेषण); (viii) बचत और निवेश निर्णयों में मुद्रा भ्रम नहीं।
आरेख: ऋणयोग्य कोषों के विरुद्ध ब्याज दर; ऊपर ढलती पूर्ति (S + DH + ΔM) और नीचे ढलती माँग (I + H), साम्य दर पर कटती हुई।
उदाहरण 52 (UPSC 2024, 15 अंक): ब्याज के प्रतिष्ठित सिद्धान्त का आलोचनात्मक विश्लेषण कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(c)
दृष्टिकोण: क्लासिकल सिद्धांत (ब्याज बचत और निवेश को बराबर करता है, प्रतीक्षा का पुरस्कार और पूँजी की कीमत के रूप में) आरेख के साथ बताएँ, फिर आलोचना करें: कीन्स का अनिर्धारितता तर्क, बचत आय पर निर्भर, मुद्रा और संचयन की उपेक्षा, पूर्ण-रोज़गार मान्यता, और अनुभवजन्य कमज़ोरी।
ब्याज का क्लासिकल सिद्धांत (मार्शल, पीगू, फिशर) ब्याज को मितव्ययिता और उत्पादकता से तय वास्तविक कीमत मानता है: बचत, 'प्रतीक्षा' का पुरस्कार, दर के साथ बढ़ती है; पूँजी की सीमांत उत्पादकता से नियंत्रित निवेश उसके साथ घटता है; साम्य दर पूर्ण रोज़गार पर दोनों को बराबर करती है।
आरेख: ऊर्ध्वाधर अक्ष पर ब्याज दर और क्षैतिज पर बचत और निवेश; उठता S और गिरता I, r₀ पर कटते हैं; मितव्ययिता में वृद्धि S को S′ तक खिसकाती है, दर को r₁ तक घटाते और निवेश बढ़ाते हुए।
आलोचनाएँ: (i) अनिर्धारितता (कीन्स, 1936): बचत अनुसूची आय पर निर्भर है, और आय निवेश पर और इसलिए ब्याज दर पर; हर आय स्तर के लिए एक, बचत वक्रों का परिवार है, अतः आय पहले से ज्ञात न हो तो दर तय नहीं हो सकती। (ii) बचत मुख्यतः आय का फलन है, ब्याज दर का नहीं; बचत की ब्याज लोच कम है और ऋणात्मक भी हो सकती है (लक्ष्य बचतकर्ता)। (iii) यह शुद्ध वास्तविक सिद्धांत है जो मुद्रा, संचयन, बैंक ऋण और परिसंपत्ति के रूप में मुद्रा की माँग की उपेक्षा करता है; फिर भी व्यवहार में केंद्रीय बैंक ब्याज दर को प्रभावित करते हैं।
(iv) यह पूर्ण रोज़गार मानता है; बेरोज़गारी में मितव्ययिता में वृद्धि निवेश बढ़ाने के बजाय आय घटाती है (मितव्ययिता का विरोधाभास)। (v) निवेश केवल ब्याज दर पर नहीं, बल्कि लाभ की प्रत्याशाओं (पूँजी की सीमांत क्षमता) पर भारी रूप से निर्भर है, जो अस्थिर हैं। (vi) यह ब्याज दर को एक ही दर मानता है, अवधि संरचना और जोखिम की उपेक्षा करते हुए।
उदाहरण 53 (UPSC 2022, 10 अंक): ब्याज के तरलता अधिमान प्रारूप के अन्तर्गत 'तरलता जाल' के विचार की चर्चा कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(b)
दृष्टिकोण: कीन्स के तरलता अधिमान सिद्धांत में तरलता जाल परिभाषित करें, बताएँ कि कम दर पर मुद्रा माँग पूर्णतः लोचदार क्यों हो जाती है, मुद्रा-बाज़ार आरेख से दिखाएँ, और नीतिगत निहितार्थ तथा उदाहरण दें।
कीन्स के तरलता अधिमान सिद्धांत (General Theory, 1936) में ब्याज दर तरलता छोड़ने का पुरस्कार है और मुद्रा की माँग (लेनदेन, सावधानी और सट्टा) तथा मुद्रा पूर्ति से तय होती है।
तरलता जाल: सट्टा माँग 'सामान्य' दर की प्रत्याशाओं पर निर्भर है। जब दर बहुत कम हो, तो लगभग सभी उसके बढ़ने की आशा करते हैं, अर्थात बॉन्ड कीमतों के गिरने की आशा होती है और बॉन्ड रखने में ऐसी पूँजी हानि का जोखिम है जिसे कम ब्याज पूरा नहीं करेगा। तब लोग किसी भी अतिरिक्त मुद्रा को निष्क्रिय नक़दी के रूप में रखना पसंद करते हैं: उस न्यूनतम दर पर मुद्रा की माँग पूर्णतः लोचदार हो जाती है।
आरेख: ऊर्ध्वाधर अक्ष पर ब्याज दर और क्षैतिज पर मुद्रा; नीचे ढलता तरलता अधिमान वक्र जो r_min पर क्षैतिज हो जाता है; क्षैतिज भाग में मुद्रा पूर्ति रेखाएँ M₁ और M₂ दोनों वही दर r_min देती हैं।
निहितार्थ: मौद्रिक विस्तार ब्याज दर नहीं घटा सकता, अतः निवेश को प्रोत्साहित नहीं कर सकता; LM वक्र क्षैतिज है और केवल राजकोषीय नीति माँग बढ़ा सकती है। कीन्स ने इसे सैद्धांतिक संभावना माना; 1990 के दशक में जापान और 2008 के बाद लगभग शून्य दरों पर विकसित अर्थव्यवस्थाएँ इसके निकट आईं, जिससे मात्रात्मक सहजता शुरू हुई।
उदाहरण 54 (UPSC 2021, 15 अंक): तरलता-पसन्दगी सिद्धान्त का प्रयोग करते हुए व्याख्या कीजिए कि मुद्रा-पूर्ति में वृद्धि ब्याज-दर को क्यों कम कर देती है। इस व्याख्या में कीमत-स्तर के प्रति क्या धारणा बनायी गयी है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(b)
दृष्टिकोण: तरलता अधिमान ढाँचे में मुद्रा की माँग और पूर्ति समझाएँ, वह बॉन्ड-बाज़ार क्रियाविधि दिखाएँ जिससे अधिक मुद्रा दर घटाती है, आरेख दिखाएँ, और स्थिर-कीमत-स्तर मान्यता तथा कीमतें बढ़ने पर क्या होता है बताएँ।
कीन्स के तरलता अधिमान सिद्धांत (1936) में मुद्रा माँग L(Y, r) आय (लेनदेन) के साथ बढ़ती और ब्याज दर (सट्टा) के साथ घटती है, जबकि केंद्रीय बैंक ऊर्ध्वाधर मुद्रा पूर्ति तय करता है।
क्रियाविधि: मान लें केंद्रीय बैंक खुले बाज़ार की ख़रीद से मुद्रा पूर्ति M₁ से M₂ तक बढ़ाता है। पुरानी ब्याज दर r₁ पर लोगों के पास इच्छा से अधिक मुद्रा है। वे बॉन्ड ख़रीदकर अधिकता को ब्याज वाली परिसंपत्तियों में बदलने का प्रयास करते हैं। बॉन्ड की अधिक माँग बॉन्ड कीमतें बढ़ाती है, और चूँकि बॉन्ड प्रतिफल कीमतों के विपरीत चलते हैं, ब्याज दर गिरती है। r गिरने पर मुद्रा रखने की अवसर लागत घटती है और माँगी गई मुद्रा की मात्रा बढ़ती है, जब तक r₂ पर लोग बड़ा स्टॉक रखने को तैयार न हों।
आरेख: ऊर्ध्वाधर अक्ष पर ब्याज दर और क्षैतिज पर वास्तविक मुद्रा शेष; नीचे ढलता मुद्रा माँग वक्र L(Y); M₁/P और M₂/P पर ऊर्ध्वाधर पूर्ति रेखाएँ; पूर्ति रेखा दाईं ओर खिसकने पर साम्य E₁ (r₁) से E₂ (r₂) तक जाता है।
कीमत स्तर के बारे में मान्यता: व्याख्या मानती है कि अल्पकाल में कीमत स्तर स्थिर है, अतः मौद्रिक मुद्रा में वृद्धि वास्तविक मुद्रा शेष M/P में वृद्धि है। यदि कीमतें मुद्रा पूर्ति के अनुपात में बढ़ें (जैसा क्लासिकल सिद्धांत दीर्घकाल में बताता है), तो वास्तविक शेष अपरिवर्तित रहेंगे, मुद्रा पूर्ति रेखा वास्तविक रूप में नहीं खिसकेगी, और ब्याज दर अपने मूल स्तर पर लौट आएगी; अतः तरलता प्रभाव अल्पकालीन प्रभाव है।
6. निवेश, व्यापार चक्र और समग्र माँग–पूर्ति
उदाहरण 55 (UPSC 2023, 10 अंक): निवेश-सिद्धान्त के अन्तर्गत आन्तरिक-प्रतिफल-दर का क्या अर्थ है? किसी निवेश परियोजना को स्वीकार करना है, यह निर्णय लेने में इसका क्या महत्व है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(d)
दृष्टिकोण: IRR को वह छूट दर परिभाषित करें जो प्रतिफलों के वर्तमान मूल्य को लागत के बराबर करती है (कीन्स की पूँजी की सीमांत क्षमता), सूत्र और निर्णय नियम दें (IRR पूँजी की लागत से अधिक हो तो स्वीकार करें), और NPV से तुलना करें।
किसी निवेश परियोजना की आंतरिक प्रतिफल दर (IRR) वह छूट दर है जो उसके प्रत्याशित शुद्ध प्रतिफलों के वर्तमान मूल्य को उसकी लागत के बराबर करती है। कीन्स ने इसी अवधारणा को पूँजी की सीमांत क्षमता (General Theory, 1936) कहा।
सूत्र: C लागत वाली परियोजना जो R₁, R₂, …, Rₙ प्रतिफल देती है, उसकी IRR वह दर ρ है जो C = R₁/(1 + ρ) + R₂/(1 + ρ)² + … + Rₙ/(1 + ρ)ⁿ हल करती है। उदाहरण: ₹100 की मशीन जो एक वर्ष बाद ₹110 देती है, उसकी IRR = 10 प्रतिशत।
निर्णय नियम: परियोजना स्वीकार करें यदि उसकी IRR बाज़ार ब्याज दर या फ़र्म की पूँजी लागत से अधिक हो, क्योंकि तब वह वित्तपोषण की लागत से अधिक कमाती है; कम हो तो अस्वीकार करें। परियोजनाओं को IRR से क्रमबद्ध कर सीमांत परियोजना की IRR ब्याज दर के बराबर होने तक निवेश करने से निवेश माँग अनुसूची मिलती है।
आरेख: ऊर्ध्वाधर अक्ष पर ब्याज दर और क्षैतिज पर निवेश; नीचे ढलता MEC वक्र; निवेश I₀ जहाँ MEC बाज़ार दर r₀ के बराबर है।
उदाहरण 56 (UPSC 2022, 15 अंक): प्रतिष्ठित तथा कीन्सीय प्रारूपों में समग्र आपूर्ति वक्र का क्या आकार होगा? विस्तृत व्याख्या कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(c)
दृष्टिकोण: क्लासिकल ऊर्ध्वाधर AS (लचीली मज़दूरी, मुद्रा भ्रम नहीं), कीन्सियन क्षैतिज या ऊपर ढलता AS (दृढ़ मौद्रिक मज़दूरी, बेरोज़गार संसाधन) और उल्टा-L आकार, श्रम-बाज़ार तर्क और आरेख के साथ समझाएँ।
समग्र पूर्ति वक्र हर कीमत स्तर पर फ़र्मों द्वारा उत्पादित उत्पादन दिखाता है। इसका आकार इस पर निर्भर है कि श्रम बाज़ार कैसे काम करता है।
क्लासिकल AS: ऊर्ध्वाधर। श्रम माँग वास्तविक मज़दूरी पर निर्भर है (Nᵈ = MPL), और श्रम पूर्ति भी वास्तविक मज़दूरी पर। मौद्रिक मज़दूरी पूर्णतः लचीली है और श्रमिकों को मुद्रा भ्रम नहीं। यदि कीमत स्तर बढ़े, तो मौद्रिक मज़दूरी उसी अनुपात में बढ़ती है, वास्तविक मज़दूरी और रोज़गार अपरिवर्तित रहते हैं, और उत्पादन पूर्ण-रोज़गार स्तर Yf पर रहता है। अतः AS, Yf पर ऊर्ध्वाधर है: उत्पादन वास्तविक कारकों (श्रम, पूँजी, तकनीक) से तय होता है, और माँग में परिवर्तन केवल कीमतों को प्रभावित करते हैं।
कीन्सियन AS: क्षैतिज या ऊपर ढलता। (i) गहरी मंदी में, बड़ी बेरोज़गारी और निष्क्रिय क्षमता के साथ, फ़र्में लागत या कीमतें बढ़ाए बिना उत्पादन बढ़ा सकती हैं; AS वर्तमान कीमत स्तर पर क्षैतिज है। (ii) दृढ़ मौद्रिक मज़दूरी (श्रमिक कटौती का विरोध करते हैं और मुद्रा भ्रम रखते हैं) के साथ कीमतों में वृद्धि वास्तविक मज़दूरी W̄/P घटाती है, फ़र्में अधिक नियुक्ति करती हैं, और उत्पादन बढ़ता है: AS ऊपर ढलता है। उत्पादन बढ़ने पर ह्रासमान प्रतिफल भी सीमांत लागत बढ़ाते हैं।
उल्टा-L आकार: दोनों को मिलाकर कीन्स का AS कम उत्पादन पर क्षैतिज, अड़चनें आने पर ऊपर ढलता, और पूर्ण रोज़गार पर ऊर्ध्वाधर है, जहाँ अतिरिक्त माँग केवल 'वास्तविक मुद्रास्फीति' लाती है (कीन्स, General Theory, अध्याय 21)।
आरेख: ऊर्ध्वाधर अक्ष पर कीमत स्तर और क्षैतिज पर वास्तविक उत्पादन; Yf पर ऊर्ध्वाधर क्लासिकल AS; कीन्सियन AS, Y₁ तक क्षैतिज, Y₁ और Yf के बीच उठता, और Yf पर ऊर्ध्वाधर; क्षैतिज भाग पर AD खिसकाव केवल उत्पादन, ऊर्ध्वाधर भाग पर केवल कीमतें बदलते हैं।
उदाहरण 57 (UPSC 2021, 10 अंक): व्यापार चक्र एवं स्वायत्त-व्यय में परिवर्तन के मध्य स्थित सम्बन्ध का परीक्षण कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(c)
दृष्टिकोण: बताएँ कि स्वायत्त व्यय (विशेषकर निवेश) के आघात गुणक के माध्यम से चक्र कैसे शुरू करते हैं, त्वरक उन्हें संचयी उतार-चढ़ाव में कैसे बदलता है (सैमुअलसन, हिक्स), और छत और फ़र्श मोड़ बिंदु कैसे बनाते हैं।
कीन्सियन सिद्धांत व्यापार चक्रों की व्याख्या मुख्यतः स्वायत्त व्यय, विशेषकर निवेश, जो अस्थिर प्रत्याशाओं ('पशु प्रवृत्तियाँ', कीन्स, 1936) पर निर्भर है, तथा निर्यात और सरकारी व्यय में उतार-चढ़ाव से करता है।
गुणक: स्वायत्त व्यय में वृद्धि ΔA आय को ΔA/(1 − c) बढ़ाती है; गिरावट उसे गुणक जितना घटाती है। यह विस्तार और संकुचन के आयाम की व्याख्या करता है।
गुणक-त्वरक अंतःक्रिया (सैमुअलसन, 1939): प्रेरित निवेश आय में परिवर्तन पर निर्भर है, Iₜ = v(Yₜ₋₁ − Yₜ₋₂), और उपभोग पिछली आय पर, Cₜ = cYₜ₋₁। तब स्वायत्त व्यय में एक बार की वृद्धि ऐसे दोलन उत्पन्न करती है जिनकी प्रकृति (अवमंदित, विस्फोटक, नियमित) c और v पर निर्भर है।
हिक्स (A Contribution to the Theory of the Trade Cycle, 1950): बढ़ता स्वायत्त निवेश प्रवृत्ति तय करता है; पूर्ण-रोज़गार छत और फ़र्श (सकल निवेश ऋणात्मक नहीं हो सकता) मोड़ बिंदु बनाते हैं।
आरेख: क्षैतिज अक्ष पर समय और ऊर्ध्वाधर पर लघुगणकीय उत्पादन; स्वायत्त निवेश से बढ़ता साम्य पथ, ऊपर छत रेखा और नीचे फ़र्श, जिनके बीच उत्पादन चक्रीय रूप से चलता है।
भारत में निजी निवेश के उतार-चढ़ाव और 2020 में व्यय का पतन यह संबंध दिखाते हैं।
उदाहरण 58 (UPSC 2020, 15 अंक): टोबिन के 'q' निवेश सिद्धान्त से आपका क्या तात्पर्य है? टोबिन के 'q' की उपस्थिति में मानक IS-LM फलनों को आप कैसे किंचित् परिवर्तित करेंगे?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 6(b)
दृष्टिकोण: टोबिन का q (पूँजी का बाज़ार मूल्य बटा प्रतिस्थापन लागत) और निवेश नियम (q, 1 से अधिक हो तो निवेश करें) परिभाषित करें, शेयर बाज़ार और ब्याज दरों से संबंध समझाएँ, फिर दिखाएँ कि निवेश को q का फलन बनाकर और संपत्ति प्रभाव जोड़कर IS-LM कैसे संशोधित होता है।
टोबिन का q (जेम्स टोबिन, 'A General Equilibrium Approach to Monetary Theory', 1969) शेयर बाज़ार द्वारा आँके गए फ़र्म की पूँजी के बाज़ार मूल्य और उस पूँजी की प्रतिस्थापन लागत का अनुपात है: q = स्थापित पूँजी का बाज़ार मूल्य / प्रतिस्थापन लागत।
निवेश नियम: यदि q, 1 से अधिक हो, तो बाज़ार पूँजी को उसकी उत्पादन लागत से अधिक आँकता है, अतः फ़र्में शेयर जारी कर कोष जुटा सकती हैं और लाभदायक रूप से पूँजी जोड़ सकती हैं; निवेश बढ़ता है। यदि q, 1 से कम हो, तो नई पूँजी बनाने से मौजूदा फ़र्में ख़रीदना सस्ता है, और निवेश घटता है। अतः I = I(q), I′(q) धनात्मक। हयाशी (1982) ने दिखाया कि कुछ शर्तों में सीमांत q (जो निवेश चलाता है) अवलोकनीय औसत q के बराबर है।
संशोधित IS-LM: चूँकि फ़र्म मूल्य प्रत्याशित लाभ को छूट देते हैं, r गिरने या लाभ प्रत्याशाएँ सुधरने पर q बढ़ता है। (i) IS में निवेश I = I(q(r, प्रत्याशित लाभ)) बनता है: कम r शेयर कीमतें, q और निवेश बढ़ाता है, ऋणात्मक ढाल के पीछे परिसंपत्ति-कीमत माध्यम। (ii) शेयर-बाज़ार विश्वास r से स्वतंत्र q और IS को खिसकाता है। (iii) ऊँची शेयर कीमतें संपत्ति और उपभोग बढ़ाती हैं (मोदिग्लियानी का जीवन-चक्र मॉडल)। (iv) टोबिन के पोर्टफ़ोलियो ढाँचे में मुद्रा माँग शेयर प्रतिफल पर भी निर्भर है, अतः मौद्रिक नीति सापेक्ष परिसंपत्ति प्रतिफलों से काम करती है।
आरेख: ऊर्ध्वाधर अक्ष पर r और क्षैतिज पर Y; मौद्रिक नीति में ढील LM को दाईं ओर खिसकाकर r घटाती है; कम r, q बढ़ाता है, अतः IS पर निवेश बढ़ता है; शेयर-बाज़ार उछाल स्वतंत्र रूप से IS को दाईं ओर IS₂ तक खिसकाता है।
मुख्य परीक्षा बिंदु
- IS-LM संख्यात्मक प्रश्न लगभग हर वर्ष आते हैं: IS और LM स्पष्ट रूप से निकालें, हल करें, प्रतिस्थापन से जाँचें, और बहिर्गमन पद b·k/h सहित गुणक सूत्र बताएँ।
- नीति-प्रभावशीलता प्रश्नों का उत्तर ढालों से दिया जाता है: निवेश (IS) और मुद्रा माँग (LM) की ब्याज लोच, तरलता जाल और क्लासिकल स्थितियों को चरम मानते हुए।
- क्लासिकल बनाम कीन्सियन प्रश्नों में से का नियम, मज़दूरी लचीलापन, बचत-निवेश, मुद्रा और AS के आकार पर स्पष्ट तुलना को अंक मिलते हैं।
- नव-क्लासिकी प्रश्नों में लुकास पूर्ति फलन, तर्कसंगत प्रत्याशाएँ और सार्जेंट-वॉलेस प्रस्ताव चाहिए, उसके बाद नव-कीन्सियन आलोचना (अनुबंध, मेनू लागत)।
- ब्याज-दर सिद्धांत के उत्तर क्लासिकल सिद्धांत से ऋणयोग्य कोष और तरलता अधिमान तक जाएँ, और IS-LM संश्लेषण तथा भारतीय नीतिगत-दर व्यवहार पर समाप्त हों।
क्या आप जानते हैं?
- हिक्स ने IS-LM आरेख (जिसे उन्होंने IS-LL कहा) पहली बार 1937 में 'Mr. Keynes and the Classics' में प्रस्तुत किया, General Theory के केवल एक वर्ष बाद, और बाद में कहा कि उन्हें खेद है कि इसका प्रयोग इतना यांत्रिक हो गया।
अर्थशास्त्र (वैकल्पिक विषय): सभी अध्याय
- परीक्षा स्वरूप, पाठ्यक्रम और रणनीति
- कीमत निर्धारण और वितरण के सिद्धांत
- बाज़ार संरचनाएँ
- कल्याणकारी अर्थशास्त्र
- रोज़गार, आय और ब्याज के सिद्धांत
- मुद्रा और मौद्रिक प्रबंधन
- लोक वित्त
- अंतर्राष्ट्रीय व्यापार के सिद्धांत
- व्यापार नीति, संरक्षण और विश्व व्यापार संगठन
- भुगतान संतुलन और विनिमय दरें
- संवृद्धि के सिद्धांत
- आर्थिक विकास
- स्वतंत्रता-पूर्व भारतीय अर्थव्यवस्था
- भारत में नियोजन
- उदारीकरण से पूर्व कृषि
- उदारीकरण से पूर्व उद्योग
- राष्ट्रीय आय, गरीबी और असमानता
- उदारीकरण के बाद कृषि
- उदारीकरण के बाद उद्योग
- उदारीकरण के बाद बाह्य क्षेत्र
- भारत में लोक वित्त और राजकोषीय संघवाद
- मौद्रिक प्रणाली और भारतीय रिज़र्व बैंक
- रोज़गार, मज़दूरी और गरीबी उन्मूलन