
अर्थशास्त्र (वैकल्पिक विषय) · UPSC नोट्स (हिंदी में)
मुद्रा और मौद्रिक प्रबंधन — अर्थशास्त्र (वैकल्पिक विषय) नोट्स
UPSC प्रारंभिक और मुख्य परीक्षा के लिए निःशुल्क, परीक्षा-केंद्रित नोट्स — हर विषय के साथ प्रारंभिक परीक्षा टिप्स और मुख्य परीक्षा बिंदु। 6 विषय.
इंटरैक्टिव रीडर में खोलें: बुकमार्क, प्रगति और सुनने की सुविधा.
मुद्रा के परिमाण सिद्धांत: फिशर, कैम्ब्रिज (पीगू) और फ्रीडमैन
मुद्रा का परिमाण सिद्धांत (quantity theory of money) मुद्रा की मात्रा को कीमत स्तर से जोड़ता है। फिशर का सौदा रूप (MV = PT) मुद्रा को विनिमय का माध्यम मानता है, मार्शल और पीगू का कैम्ब्रिज रूप (M = kPY) उसे मूल्य-संचय मानता है जिसे लोग अपनी इच्छा से रखते हैं, और मिल्टन फ्रीडमैन का 1956 का पुनर्कथन इसे मुद्रा की माँग का स्थिर सिद्धांत बना देता है। तीनों का निष्कर्ष है कि दीर्घकाल में मुद्रा मुख्यतः कीमतों को बदलती है, उत्पादन को नहीं।
सरल शब्दों में
मुद्रा का परिमाण सिद्धांत कहता है कि यदि अर्थव्यवस्था में मुद्रा की मात्रा उत्पादित वस्तुओं की तुलना में बहुत तेज़ी से बढ़े तो कीमतें बढ़ती हैं।
गाँव के मेले में आमों की संख्या तय हो और हर खरीदार के पास अचानक दोगुनी नकदी आ जाए, तो आम लगभग दोगुनी कीमत पर बिकेंगे।
यही विचार बताता है कि खर्च चलाने के लिए नोट छापने से मुद्रास्फीति क्यों होती है और केंद्रीय बैंक मुद्रा वृद्धि पर नज़र क्यों रखते हैं।
UPSC फिशर, कैम्ब्रिज और फ्रीडमैन के रूपों की तुलना और उनकी मान्यताएँ पूछता है।
1. अवधारणाएँ और परिभाषाएँ
मुद्रा का परिमाण सिद्धांत (QTM): यह प्रस्थापना कि अन्य बातें समान रहने पर कीमत स्तर मुद्रा की मात्रा के साथ प्रत्यक्ष और समानुपाती रूप से बदलता है; इसकी जड़ें जीन बोडिन (1568), जॉन लॉक और डेविड ह्यूम (1752) तक जाती हैं।
मुद्रा का संचलन वेग (velocity of circulation, V): किसी अवधि में वस्तुएँ और सेवाएँ खरीदने में मुद्रा की एक इकाई औसतन कितनी बार हाथ बदलती है।
मुद्रा की तटस्थता (neutrality of money): मुद्रा की मात्रा में परिवर्तन केवल मौद्रिक चरों (कीमतें, मौद्रिक मज़दूरी) को बदलता है, वास्तविक चरों (उत्पादन, रोज़गार, सापेक्ष कीमतें) को नहीं।
प्रतिष्ठित द्वैधता (classical dichotomy): वास्तविक क्षेत्र (जहाँ सापेक्ष कीमतें, उत्पादन और वास्तविक ब्याज दर तय होते हैं) और मौद्रिक क्षेत्र (जहाँ केवल निरपेक्ष कीमत स्तर तय होता है) का प्रतिष्ठित विभाजन।
नकद शेष (k): वार्षिक मौद्रिक आय का वह अंश जिसे लोग मुद्रा के रूप में रखना चाहते हैं; k आय-वेग का व्युत्क्रम है (k = 1/V)।
2. फिशर का सौदा दृष्टिकोण
स्रोत: इरविंग फिशर, The Purchasing Power of Money (1911)।
विनिमय समीकरण: MV + M'V' = PT, जहाँ M करेंसी, V उसका वेग, M' बैंक (माँग) जमाएँ, V' उनका वेग, P औसत कीमत स्तर और T सौदों की मात्रा है।
सरल रूप: MV = PT, अतः P = MV/T; यह समीकरण एक सर्वसमिका है (कुल खर्च की गई मुद्रा = खरीदी गई वस्तुओं का कुल मूल्य) जब तक मान्यताएँ इसे सिद्धांत न बना दें।
मान्यताएँ: अल्पकाल में V और V' आदतों, बैंकिंग व्यवहार और भुगतान प्रणाली से स्थिर हैं; T पूर्ण रोज़गार पर स्थिर है (से का नियम); M' और M का अनुपात स्थिर है; P निष्क्रिय है, परिणाम है, कारण नहीं।
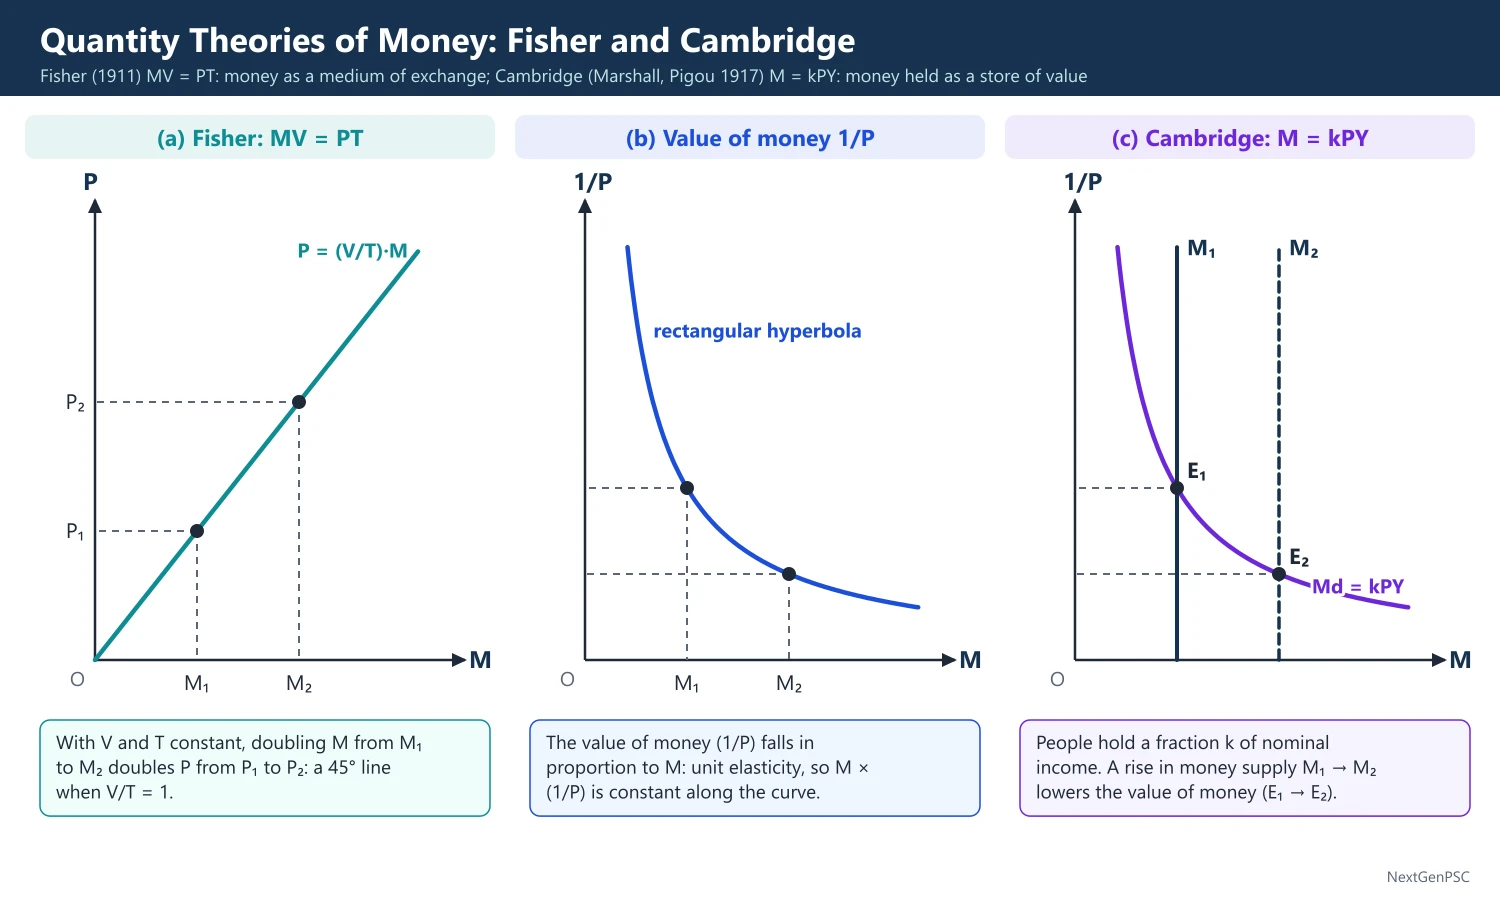
परिणाम: V और T स्थिर हों तो M में 10% वृद्धि P को 10% बढ़ाती है; मुद्रा का मूल्य (1/P) उसी अनुपात में गिरता है।
संक्रमण काल: फिशर ने स्वयं माना कि अल्पकाल (उनके 'transition periods') में मुद्रा वृद्धि ब्याज दर, उत्पादन और वेग को बदल सकती है, अतः कठोर समानुपातिकता दीर्घकालीन दावा है।
3. कैम्ब्रिज नकद-शेष दृष्टिकोण
उद्गम: कैम्ब्रिज में अल्फ्रेड मार्शल की मौखिक परंपरा, जिसे ए.सी. पीगू ने 'The Value of Money' (Quarterly Journal of Economics, 1917) में तथा डी.एच. रॉबर्टसन और जे.एम. कीन्स ने A Tract on Monetary Reform (1923) में लिखा।
मार्शल-पीगू समीकरण: M = kPY, जहाँ Y वास्तविक आय और k मौद्रिक आय का नकद में रखा जाने वाला अनुपात है; पीगू ने इसे P = kR/M लिखा, जहाँ P मुद्रा का मूल्य (क्रय शक्ति) और R कुल वास्तविक संसाधन हैं।
कीन्स का Tract रूप: n = p(k + rk'), जहाँ n करेंसी, p उपभोग इकाई की कीमत, k नकद में रखी इकाइयाँ, k' बैंक जमा में रखी इकाइयाँ और r बैंकों का नकद आरक्षित अनुपात है।
रॉबर्टसन का रूप: M = PkT, जिसमें k आय के बजाय कुल सौदों पर लागू होता है।
क्रियाविधि: k और Y स्थिर रहते M बढ़े तो लोगों के पास इच्छित से अधिक मुद्रा होती है; वे अतिरिक्त मुद्रा खर्च करते हैं जिससे P तब तक बढ़ता है जब तक M/P फिर kY के बराबर न हो जाए।
यह प्रगति क्यों है: यह मुद्रा की माँग को चयन का विषय (माँग फलन) बनाता है, k के निर्धारकों के रूप में संपत्ति, ब्याज और प्रत्याशाओं की ओर संकेत करता है, और T के बजाय आय (Y) का प्रयोग करता है जिसे मापना सरल है।
4. फिशर और कैम्ब्रिज की तुलना
मुद्रा का कार्य: फिशर विनिमय माध्यम (गतिशील मुद्रा) पर बल देते हैं, कैम्ब्रिज मूल्य-संचय (स्थिर बैठी मुद्रा) पर।
प्रकृति: फिशर का विश्लेषण अवधि-आधारित प्रवाह विश्लेषण है; कैम्ब्रिज का एक समय-बिंदु पर स्टॉक विश्लेषण।
समतुल्यता: औपचारिक रूप से k = 1/V (आय-वेग), अतः T की जगह Y रखने पर MV = PY और M = kPY एक ही हैं; पर आर्थिक अर्थ भिन्न है क्योंकि k व्यवहारगत चयन है जबकि V यांत्रिक दर।
साझा कमज़ोरी: दोनों पूर्ण रोज़गार और स्थिर k या V मानते हैं, और कोई भी ब्याज दर को शामिल नहीं करता, जिसे बाद में कीन्स ने केंद्रीय बनाया।
5. फ्रीडमैन का आधुनिक परिमाण सिद्धांत
स्रोत: मिल्टन फ्रीडमैन, 'The Quantity Theory of Money: A Restatement', Studies in the Quantity Theory of Money (1956) में; प्रमाण फ्रीडमैन और एना श्वार्ट्ज़, A Monetary History of the United States, 1867–1960 (1963) में।
मुख्य दावा: परिमाण सिद्धांत सबसे पहले मुद्रा की माँग का सिद्धांत है, उत्पादन, कीमत या आय का नहीं।
माँग फलन: Md/P = f(Yp, w; rm, rb, re, (1/P)(dP/dt); u), जहाँ Yp स्थायी आय (संपत्ति का प्रतिनिधि), w गैर-मानवीय और मानवीय संपत्ति का अनुपात, rm मुद्रा पर प्रतिफल, rb बॉन्ड पर, re इक्विटी पर, (1/P)(dP/dt) प्रत्याशित मुद्रास्फीति दर (वस्तुओं पर प्रतिफल) और u रुचियाँ हैं।
परिसंपत्ति के रूप में मुद्रा: मुद्रा संपत्ति रखने का एक तरीका है, सेवाओं का प्रवाह देने वाली टिकाऊ उपभोक्ता वस्तु जैसी; इसकी माँग कुल संपत्ति और प्रतिस्पर्धी परिसंपत्तियों के प्रतिफल पर निर्भर है।
स्थिरता: माँग फलन स्थिर और ब्याज-बेलोच है, अतः वेग पूर्वानुमेय है (स्थिर नहीं); इसलिए M में परिवर्तन मौद्रिक आय में पूर्वानुमेय परिवर्तन लाते हैं।
अल्पकाल बनाम दीर्घकाल: मुद्रा परिवर्तन अल्पकाल में 'लंबे और परिवर्तनशील विलंबों' के साथ वास्तविक उत्पादन को प्रभावित करते हैं; दीर्घकाल में केवल कीमतों को; इसी से फ्रीडमैन (1963) का प्रसिद्ध कथन कि मुद्रास्फीति सदैव और सर्वत्र एक मौद्रिक घटना है।
नीति नियम: विलंब लंबे और परिवर्तनशील होने के कारण फ्रीडमैन ने विवेक के बजाय स्थिर मुद्रा वृद्धि (लगभग 3–5% प्रति वर्ष) के निश्चित नियम का समर्थन किया (A Program for Monetary Stability, 1960)।
6. आलोचनाएँ और सीमाएँ
कीन्स की आलोचना: The General Theory (1936) में कीन्स ने कहा कि पूर्ण रोज़गार से नीचे M बढ़ने से उत्पादन बढ़ सकता है, V अस्थिर है, और M से P तक का संबंध ब्याज दर और प्रभावी माँग (effective demand) से होकर जाता है।
वेग की अस्थिरता: वित्तीय नवाचार (क्रेडिट कार्ड, मनी मार्केट फंड, भारत में UPI जैसे डिजिटल भुगतान) ने वेग को अस्थिर बना दिया; इसी कारण अमेरिका और ब्रिटेन ने 1980 के दशक में मौद्रिक लक्ष्य छोड़ दिए।
कार्य-कारण: उत्तर-कीन्सवादी (काल्डोर, मूर) कहते हैं कि मुद्रा अंतर्जात है: कीमतें और उत्पादन बैंक ऋण और मुद्रा को चलाते हैं, उल्टा नहीं (विपरीत कार्य-कारण)।
सर्वसमिका, सिद्धांत नहीं: MV = PT परिभाषा से सत्य है; इसकी भविष्यवाणी क्षमता पूरी तरह स्थिरता की मान्यताओं पर निर्भर है।
वास्तविक शेष और ब्याज माध्यमों की उपेक्षा: पैटिनकिन, Money, Interest and Prices (1956), ने दिखाया कि प्रतिष्ठित द्वैधता तार्किक रूप से असंगत है और वास्तविक शेष प्रभाव से मुद्रा को जोड़ा।
7. बनाए जाने वाले आरेख
फिशर की P–M रेखा: क्षैतिज अक्ष पर M और ऊर्ध्व अक्ष पर P लें; मूल बिंदु से 45° की सीधी रेखा खींचें (V/T = 1 पर P = M), जो दिखाती है कि M को M1 से M2 तक दोगुना करने पर P, P1 से P2 तक दोगुना होता है।
मुद्रा के मूल्य का वक्र: ऊर्ध्व अक्ष पर 1/P और क्षैतिज पर M लें; आयताकार अतिपरवलय खींचें, जो M के सापेक्ष मुद्रा के मूल्य की इकाई लोच दिखाता है।
कैम्ब्रिज माँग वक्र: क्षैतिज अक्ष पर M और ऊर्ध्व पर 1/P लें; मुद्रा की माँग kY आयताकार अतिपरवलय है; ऊर्ध्वाधर मुद्रा पूर्ति रेखा M1 खींचकर उसे M2 पर खिसकाएँ; नया प्रतिच्छेद मुद्रा का कम मूल्य दिखाता है।
फ्रीडमैन का विलंब आरेख (वैकल्पिक): क्षैतिज अक्ष पर समय लें; पहले मुद्रा वृद्धि का शिखर और कुछ तिमाही बाद मौद्रिक आय वृद्धि का शिखर दिखाकर लंबे और परिवर्तनशील विलंब दर्शाएँ।
8. उदाहरण और अनुप्रयोग
भारत: सुखमय चक्रवर्ती समिति (1985) पर आधारित RBI का 1985 से 1998 तक का मौद्रिक लक्ष्यीकरण QTM तर्क पर था: लक्ष्य M3 वृद्धि = प्रत्याशित वास्तविक GDP वृद्धि + सहनीय मुद्रास्फीति − वेग में प्रत्याशित परिवर्तन।
अति-मुद्रास्फीति: जर्मनी 1923, ज़िम्बाब्वे 2007–08 और 2016 के बाद वेनेज़ुएला में नोट छपाई से कीमतें विस्फोटक रूप से बढ़ीं, जो चरम स्थितियों में QTM का सबसे मज़बूत समर्थन है।
दीर्घकालीन अंतर-देशीय प्रमाण: अनेक देशों के अध्ययन (जैसे मैककैंडलेस और वेबर, 1995) दीर्घकालीन मुद्रा वृद्धि और मुद्रास्फीति के बीच लगभग एक का सहसंबंध पाते हैं।
प्रति-उदाहरण: 2008 के बाद अमेरिका, यूरो क्षेत्र और जापान ने मात्रात्मक सहजता से आधार मुद्रा बहुत बढ़ाई, फिर भी वर्षों तक मुद्रास्फीति कम रही क्योंकि वेग और मुद्रा गुणक (money multiplier) गिर गए।
9. परीक्षा में प्रयोग
10 अंक (150 शब्द): QTM की परिभाषा, MV = PT और M = kPY लिखें, मुख्य मान्यताएँ और एक अंतर बताएँ।
15 अंक (200 शब्द): फिशर बनाम कैम्ब्रिज तुलना तालिका और एक आरेख (45° रेखा या आयताकार अतिपरवलय) जोड़ें।
20 अंक (250 शब्द): फिशर, कैम्ब्रिज, फ्रीडमैन का माँग फलन और उसकी स्थिरता का दावा, कीन्स की आलोचना, और भारतीय उदाहरण (1985–98 मौद्रिक लक्ष्यीकरण, 2016 में मुद्रास्फीति लक्ष्यीकरण की ओर बदलाव)।
मुख्य शब्द: विनिमय समीकरण, वेग, नकद शेष k, तटस्थता, प्रतिष्ठित द्वैधता, स्थायी आय, स्थिर माँग फलन, लंबे और परिवर्तनशील विलंब।
उद्धरण: 'Inflation is always and everywhere a monetary phenomenon' – मिल्टन फ्रीडमैन।
| विशेषता | फिशर (1911) | कैम्ब्रिज (मार्शल, पीगू 1917) | फ्रीडमैन (1956) |
|---|---|---|---|
| समीकरण | MV = PT | M = kPY | Md/P = f(Yp, w, rm, rb, re, प्रत्याशित मुद्रास्फीति, u) |
| मुद्रा का प्रमुख कार्य | विनिमय का माध्यम | मूल्य-संचय | संपत्ति के अनेक रूपों में एक परिसंपत्ति |
| मुख्य चर | वेग V (यांत्रिक) | नकद शेष k (चयन) | स्थायी आय और परिसंपत्ति प्रतिफल |
| विश्लेषण की प्रकृति | प्रवाह, अवधि में | स्टॉक, समय-बिंदु पर | पोर्टफोलियो माँग, स्थिर फलन |
| ब्याज दर की भूमिका | उपेक्षित | उल्लेख, औपचारिक नहीं | शामिल पर प्रभाव कमज़ोर |
| निष्कर्ष | P, M के समानुपाती | P, M के समानुपाती (k दिया हो) | अल्पकाल में उत्पादन, दीर्घकाल में कीमतें प्रभावित |
मुख्य परीक्षा बिंदु
- दिखाएँ कि MV = PT एक सर्वसमिका है और V तथा T संबंधी मान्यताओं से ही सिद्धांत बनता है; परीक्षक इस अंतर को अंक देते हैं।
- दोनों रूपों की समतुल्यता (k = 1/V) सिद्ध करें और फिर बताएँ कि कैम्ब्रिज रूप फिर भी श्रेष्ठ क्यों माना जाता है।
- फ्रीडमैन के लिए पूरा माँग फलन लिखें और बताएँ कि उन्होंने QTM को कीमतों का नहीं, मुद्रा की माँग का सिद्धांत बनाया।
- संतुलन के लिए कीन्स की आलोचना (बेरोज़गारी, अस्थिर वेग, ब्याज दर संबंध) और पैटिनकिन का वास्तविक शेष प्रभाव लाएँ।
- भारतीय पक्ष: 1985–98 मौद्रिक लक्ष्यीकरण (चक्रवर्ती समिति), 1998 बहु-संकेतक दृष्टिकोण, 2016 से लचीला मुद्रास्फीति लक्ष्यीकरण (inflation targeting)।
- आम गलती: यह कहना कि फ्रीडमैन ने स्थिर वेग माना; उन्होंने स्थिर, पूर्वानुमेय माँग फलन माना।
- कम से कम एक आरेख बनाएँ; 45° P–M रेखा या आयताकार अतिपरवलय जल्दी अंक दिलाते हैं।
क्या आप जानते हैं?
- याद रखने की युक्ति: फिशर की मुद्रा 'उड़ती' है (money on the wing), कैम्ब्रिज की मुद्रा 'बैठी' है (money sitting), और फ्रीडमैन की मुद्रा 'पोर्टफोलियो की एक परिसंपत्ति' है।
मुद्रा की माँग के कीन्सवादी और उत्तर-कीन्सवादी सिद्धांत
कीन्स ने The General Theory (1936) में बताया कि लोग तीन उद्देश्यों से मुद्रा रखते हैं: सौदा, सावधानी और सट्टा, जिससे L = L1(Y) + L2(r) मिलता है। सट्टा उद्देश्य मुद्रा की माँग को ब्याज दर पर निर्भर बनाता है और तरलता जाल की संभावना पैदा करता है। उत्तर-कीन्सवादियों ने इसे परिष्कृत किया: बॉमोल (1952) और टोबिन (1956) ने दिखाया कि सौदा माँग भी ब्याज-लोचदार है (वर्गमूल नियम), और टोबिन (1958) ने सट्टा माँग को जोखिम-विमुख निवेशकों के विविधीकरण के रूप में समझाया।
सरल शब्दों में
जब बैंक की सावधि जमा या बॉन्ड ब्याज देते हैं तो नकद क्यों रखें? कीन्स ने नकदी की इस पसंद को तरलता अधिमान (liquidity preference) कहा।
आप कुछ नकदी रोज़ के बिलों के लिए, कुछ अस्पताल जैसी आपात स्थिति के लिए और कुछ बॉन्ड या शेयर खरीदने के बेहतर अवसर की प्रतीक्षा में रखते हैं।
नकद रखने का अर्थ ब्याज छोड़ना है, इसलिए ब्याज दरें ऊँची होने पर लोग कम मुद्रा रखते हैं; यही मुद्रा को ब्याज दर और नीति से जोड़ता है।
UPSC तीन उद्देश्य, तरलता जाल और बॉमोल-टोबिन मॉडल को आरेख सहित समझाने को कहता है।
1. अवधारणाएँ और परिभाषाएँ
तरलता अधिमान (liquidity preference): कीन्स का शब्द, संपत्ति को सबसे तरल परिसंपत्ति, मुद्रा, के रूप में रखने की इच्छा; ब्याज एक निर्दिष्ट अवधि के लिए तरलता छोड़ने का पुरस्कार है (कीन्स, The General Theory, 1936, अध्याय 13 और 15)।
सौदा उद्देश्य: आय की प्राप्ति और भुगतानों के बीच अंतराल पाटने के लिए रखी मुद्रा; मुख्यतः आय और भुगतान अंतराल पर निर्भर।
सावधानी उद्देश्य: अप्रत्याशित खर्चों और अवसरों के लिए रखी मुद्रा; कीन्स ने इसे भी आय पर निर्भर माना।
सट्टा उद्देश्य: बाज़ार से बेहतर भविष्य जानने का लाभ उठाने के लिए रखी मुद्रा, अर्थात ब्याज दर बढ़ने की आशा होने पर बॉन्ड पर पूँजीगत हानि से बचना।
तरलता जाल (liquidity trap): बहुत नीची ब्याज दर पर ऐसी स्थिति जिसमें सब दरें बढ़ने (बॉन्ड कीमतें गिरने) की आशा करते हैं, अतः मुद्रा की माँग पूर्णतः लोचदार हो जाती है और अतिरिक्त मुद्रा केवल संचित होती है; कीन्स ने इसकी संभावना बताई, शब्द बाद में डी.एच. रॉबर्टसन और हिक्स के IS-LM कार्य से लोकप्रिय हुआ।
2. कीन्स का मॉडल चरणबद्ध
कुल माँग: L = L1 + L2, जहाँ L1 = kY (सौदा और सावधानी माँग, आय के साथ बढ़ती) और L2 = f(r) (सट्टा माँग, ब्याज दर के साथ घटती)।
बॉन्ड कीमत और ब्याज: स्थायी बॉन्ड (कॉन्सोल) की कीमत P_B = C/r है, जहाँ C निश्चित कूपन है; अतः r बढ़ने पर बॉन्ड कीमतें गिरती हैं और बॉन्डधारकों को पूँजीगत हानि होती है।
सामान्य दर: हर निवेशक की 'सामान्य' या सुरक्षित दर की धारणा होती है; वर्तमान दर उससे नीचे हो तो वृद्धि की आशा से वह मुद्रा रखता है; ऊपर हो तो गिरावट की आशा से बॉन्ड रखता है।
क्रांतिक दर: निवेशक तब पूरी तरह मुद्रा रखता है जब r, r_c = r_n/(1 + r_n) से नीचे हो, जहाँ r_n प्रत्याशित दर है, क्योंकि उस बिंदु पर प्रत्याशित पूँजीगत हानि अर्जित ब्याज के बराबर होती है; व्यक्तिगत व्यवहार सब-या-कुछ-नहीं वाला है।
समूहन: निवेशकों की सामान्य दरें भिन्न होने से कुल सट्टा माँग एक चिकना नीचे झुकता वक्र है।
साम्य ब्याज: r वहाँ तय होता है जहाँ कुल मुद्रा माँग L केंद्रीय बैंक द्वारा तय मुद्रा पूर्ति M के बराबर हो; ब्याज मौद्रिक घटना है, बचत का प्रतिष्ठित पुरस्कार नहीं।
तुलनात्मक स्थैतिकी: M बढ़ने पर r घटता है (तरलता अधिमान वक्र पर); Y बढ़ने पर L1 और कुल माँग वक्र दाईं ओर खिसकते हैं और r बढ़ता है; तरलता जाल में M बढ़ने पर r नहीं बदलता।
3. कीन्स के सिद्धांत की आलोचनाएँ
ब्याज-बेलोच सौदा माँग: कीन्स ने L1 को केवल आय पर निर्भर माना; बॉमोल और टोबिन ने बाद में दिखाया कि यह r पर भी निर्भर है।
सब-या-कुछ-नहीं व्यवहार: वास्तव में निवेशक मुद्रा और बॉन्ड के विविध पोर्टफोलियो रखते हैं, जिसे कीन्स का सिद्धांत नहीं समझा पाता।
प्रतिगामी प्रत्याशाएँ: सिद्धांत को स्थिर सामान्य दर चाहिए; यदि प्रत्याशाएँ वर्तमान दरों के अनुसार बदलें तो सट्टा माँग वक्र खिसकता है और दीर्घकाल में लुप्त हो सकता है (टोबिन की आलोचना)।
परिसंपत्तियों का संकीर्ण चयन: केवल मुद्रा और बॉन्ड; वास्तविक परिसंपत्तियाँ, इक्विटी और अन्य वित्तीय परिसंपत्तियाँ उपेक्षित (फ्रीडमैन की आलोचना)।
अनुभवजन्य प्रमाण: 1990 के दशक के अंत में जापान और 2008 के बाद शून्य निम्न सीमा पर विकसित अर्थव्यवस्थाओं से पहले तरलता जाल शायद ही देखा गया।
4. बॉमोल-टोबिन माल-सूची सैद्धांतिक मॉडल
स्रोत: डब्ल्यू.जे. बॉमोल, 'The Transactions Demand for Cash: An Inventory Theoretic Approach' (Quarterly Journal of Economics, 1952); जेम्स टोबिन, 'The Interest-Elasticity of Transactions Demand for Cash' (Review of Economics and Statistics, 1956)।
मान्यताएँ: आय Y (मॉडल में प्रायः T) अवधि के आरंभ में मिलती है और समान रूप से खर्च होती है; व्यक्ति शेष राशि i दर वाली ब्याज-युक्त परिसंपत्ति में रखता है और हर बार निश्चित दलाली लागत b पर नकद C निकालता है।
लागत फलन: कुल लागत TC = b(Y/C) + i(C/2), अर्थात निकासी की संख्या गुणा b, जमा औसत नकद शेष C/2 पर छोड़ा गया ब्याज।
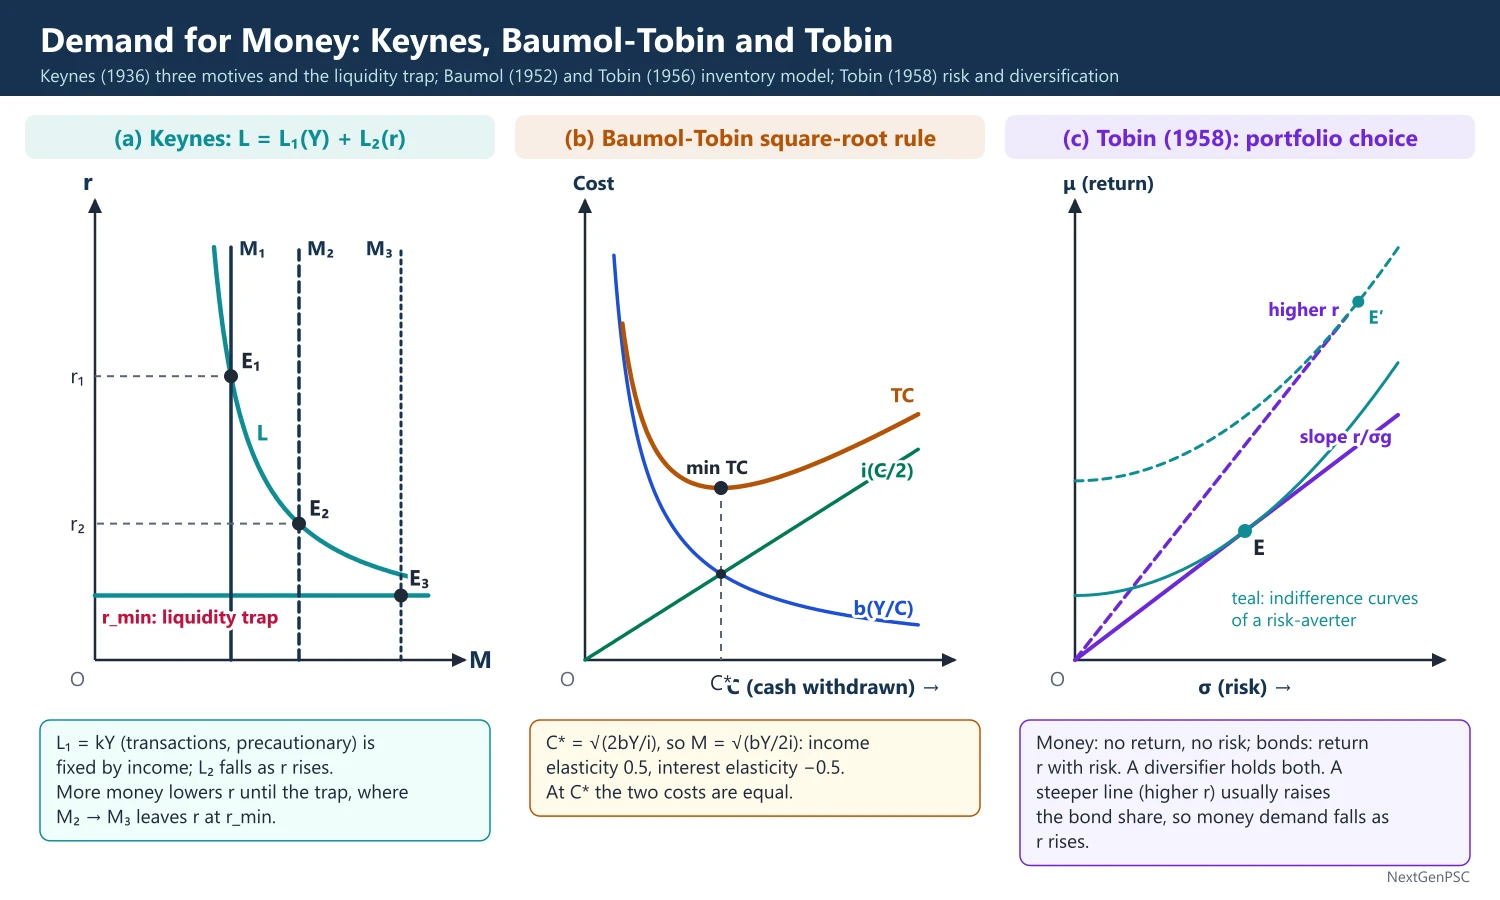
इष्टतमीकरण: dTC/dC = 0 रखने पर C* = √(2bY/i), अतः औसत मुद्रा धारण M = C*/2 = √(bY/2i)।
वर्गमूल नियम: मुद्रा माँग की आय लोच 0.5 और ब्याज लोच −0.5 है; नकद धारण में पैमाने की बचतें हैं, अतः मुद्रा माँग आय से कम अनुपात में बढ़ती है।
निहितार्थ: सौदा माँग ब्याज-लोचदार है; सभी कीमतें (b और Y) दोगुनी होने पर मौद्रिक मुद्रा माँग दोगुनी होती है, अतः मुद्रा भ्रम नहीं; और कम लेन-देन लागत (ATM, UPI, ऑनलाइन बैंकिंग) मुद्रा माँग घटाती है।
5. सट्टा माँग का टोबिन का पोर्टफोलियो सिद्धांत
स्रोत: जेम्स टोबिन, 'Liquidity Preference as Behavior Towards Risk' (Review of Economic Studies, 1958)।
विचार: मुद्रा पर प्रतिफल शून्य पर जोखिम नहीं; बॉन्ड पर प्रत्याशित प्रतिफल r पर जोखिमपूर्ण पूँजीगत लाभ या हानि; जोखिम-विमुख निवेशक दोनों का मिश्रण चुनता है, अतः विविधीकरण कीन्स के सब-या-कुछ-नहीं चयन की जगह लेता है।
अवसर रेखा: प्रत्याशित प्रतिफल μ = α·r और जोखिम σ = α·σ_g, जहाँ α बॉन्ड का अंश और σ_g पूँजीगत लाभ का मानक विचलन है; इससे (σ, μ) तल में मूल बिंदु से r/σ_g ढाल वाली सीधी रेखा मिलती है।
r बढ़ने का प्रभाव: अवसर रेखा अधिक ढालू हो जाती है; प्रतिस्थापन प्रभाव बॉन्ड धारण बढ़ाता है, आय प्रभाव घटा सकता है; प्रतिस्थापन प्रभाव प्रबल हो तो r बढ़ने पर मुद्रा माँग घटती है, जिससे प्रतिगामी प्रत्याशाओं के बिना नीचे झुकती सट्टा माँग मिलती है।
निवेशकों के प्रकार: टोबिन ने जोखिम-प्रेमी, प्लंजर (सब बॉन्ड या सब मुद्रा) और विविधीकर्ता बताए; विविधीकर्ता देखे गए मिश्रित पोर्टफोलियो को समझाते हैं।
6. अन्य उत्तर-कीन्सवादी परिष्कार
सावधानी माँग: ई.एल. व्हेलन (1966) ने सावधानी शेष को शुद्ध भुगतानों के प्रसरण और अतरलता की लागत के साथ बढ़ता तथा ब्याज दर के साथ घटता दिखाया।
मिलर-ऑर मॉडल (1966): फर्में नकद को निचली और ऊपरी सीमा के बीच तैरने देती हैं और लक्ष्य बिंदु पर लौटाती हैं; इष्टतम फैलाव नकद प्रवाह के प्रसरण और लेन-देन लागत के साथ बढ़ता तथा ब्याज दर के साथ घटता है।
फ्रीडमैन का पुनर्कथन (1956): मुद्रा को अनेक परिसंपत्तियों में एक मानता है; प्रायः परिमाण सिद्धांत का पुनर्सूत्रण कहा जाता है पर पद्धति में कीन्सवादी पोर्टफोलियो दृष्टिकोण के अधिक निकट है (पैटिनकिन आदि का मत; विवादित)।
उत्तर-कीन्सवादी अंतर्जात मुद्रा: काल्डोर और बेसिल मूर, Horizontalists and Verticalists (1988), कहते हैं कि केंद्रीय बैंक ब्याज दर तय करता है और उस दर पर जितनी मुद्रा माँगी जाए उतनी देता है।
7. बनाए जाने वाले आरेख
तरलता अधिमान वक्र: ऊर्ध्व अक्ष पर r और क्षैतिज पर मुद्रा की मात्रा लें; L1 को kY पर ऊर्ध्वाधर रेखा के रूप में खींचें; L2 नीचे झुकता हुआ और नीची दर r_min पर क्षैतिज (तरलता जाल) बनाएँ; दोनों जोड़कर कुल L पाएँ।
मुद्रा बाज़ार साम्य: ऊर्ध्वाधर मुद्रा पूर्ति रेखा M1 को L से E1 पर r1 दर पर काटते दिखाएँ; इसे M2 पर खिसकाकर नीची दर r2 दिखाएँ; फिर सपाट भाग में M खिसकाकर r में कोई परिवर्तन नहीं (तरलता जाल) दिखाएँ।
आय से खिसकाव: आय बढ़ने पर L को L(Y1) से L(Y2) दाईं ओर खिसकता दिखाएँ, जिससे दिए गए M पर r बढ़ता है।
बॉमोल-टोबिन लागत वक्र: क्षैतिज अक्ष पर C और ऊर्ध्व पर लागत लें; दलाली लागत b(Y/C) गिरता आयताकार अतिपरवलय, ब्याज लागत i(C/2) बढ़ती सीधी रेखा; इनका योग U-आकार का है जिसका न्यूनतम C* पर है जहाँ दोनों लागतें बराबर हैं।
टोबिन का पोर्टफोलियो आरेख: ऊपरी भाग में क्षैतिज पर σ और ऊर्ध्व पर μ, मूल बिंदु से अवसर रेखा और जोखिम-विमुख के उत्तल तटस्थता वक्र उसे स्पर्श करते हुए; निचले भाग में σ के सापेक्ष बॉन्ड अंश α, जो चुने गए बॉन्ड और मुद्रा अंश दिखाए; r बढ़ने पर रेखा को ऊपर घुमाएँ।
8. उदाहरण और अनुप्रयोग
तरलता जाल: 1990 के दशक के अंत से जापान, और 2008 के बाद अमेरिका, ब्रिटेन और यूरो क्षेत्र, जब शून्य के निकट नीति दरों ने पारंपरिक मौद्रिक नीति (monetary policy) को कमज़ोर किया और मात्रात्मक सहजता तथा अग्रिम मार्गदर्शन अपनाए गए।
भारत और भुगतान तकनीक: UPI (2016 में आरंभ) और डिजिटल भुगतानों का प्रसार बॉमोल-टोबिन अर्थ में दलाली लागत b घटाता है, जिससे नकद की सौदा माँग घटनी चाहिए; फिर भी विमुद्रीकरण (नवंबर 2016) के बाद भारत में प्रचलन में करेंसी फिर बढ़ी, जो दिखाता है कि नकद माँग के सावधानी और अनौपचारिक अर्थव्यवस्था वाले उद्देश्य भी हैं।
कोविड-19 आघात (2020): अनेक देशों में परिवारों ने नकद और बैंक जमा बढ़ाए, जो मुद्रा की सावधानी माँग में स्पष्ट वृद्धि थी।
9. परीक्षा में प्रयोग
10 अंक: तीन उद्देश्य, L = L1(Y) + L2(r), और एक पंक्ति के आरेख वर्णन सहित तरलता जाल।
15 अंक: बॉन्ड कीमत–ब्याज संबंध और सामान्य दर तर्क, साथ में तरलता अधिमान आरेख जोड़ें।
20 अंक: कीन्स, फिर व्युत्पत्ति सहित बॉमोल-टोबिन वर्गमूल नियम, टोबिन का पोर्टफोलियो सिद्धांत, और मूल्यांकन (मुद्रा माँग की अनुभवजन्य स्थिरता, वित्तीय नवाचार, जापान और 2008)।
मुख्य शब्द: तरलता अधिमान, सट्टा उद्देश्य, सामान्य दर, तरलता जाल, वर्गमूल नियम, पैमाने की बचतें, जोखिम-विमुखता, विविधीकरण।
उद्धृत करने योग्य परिभाषा: कीन्स ने ब्याज को एक निर्दिष्ट अवधि के लिए तरलता छोड़ने का पुरस्कार बताया।
| सिद्धांत | स्पष्ट किया गया उद्देश्य | निर्धारक | मुख्य परिणाम |
|---|---|---|---|
| कीन्स (1936) | सौदा, सावधानी, सट्टा | L1 के लिए Y; L2 के लिए r और सामान्य दर | तरलता जाल; ब्याज मौद्रिक घटना |
| बॉमोल (1952), टोबिन (1956) | सौदा | Y, i, दलाली लागत b | M = √(bY/2i); आय लोच 0.5, ब्याज लोच −0.5 |
| टोबिन (1958) | सट्टा (परिसंपत्ति) | r, जोखिम σ, जोखिम-विमुखता | विविध पोर्टफोलियो; प्रतिगामी प्रत्याशा के बिना नीचे झुकाव |
| फ्रीडमैन (1956) | एक परिसंपत्ति के रूप में मुद्रा | स्थायी आय, बॉन्ड, इक्विटी, वस्तुओं पर प्रतिफल | स्थिर, ब्याज-बेलोच माँग फलन |
मुख्य परीक्षा बिंदु
- सट्टा उद्देश्य को सदा बॉन्ड कीमत और ब्याज दर के विपरीत संबंध (P_B = C/r) से जोड़ें; इसके बिना तर्क अधूरा है।
- बताएँ कि व्यक्तिगत सट्टा माँग सीढ़ीनुमा फलन है पर कुल माँग चिकनी क्यों है।
- बॉमोल-टोबिन वर्गमूल सूत्र तीन पंक्तियों में व्युत्पन्न करें और उसकी दोनों लोचें बताएँ; 15–20 अंक के प्रश्नों में परीक्षक व्युत्पत्ति चाहते हैं।
- लोग मुद्रा और बॉन्ड दोनों क्यों रखते हैं, तथा LM वक्र के ढाल संबंधी प्रश्नों में टोबिन (1958) का प्रयोग करें।
- तरलता जाल की नीतिगत प्रासंगिकता बताएँ: मौद्रिक नीति अप्रभावी, राजकोषीय नीति (fiscal policy) प्रबल; जापान और 2008 के बाद का अनुभव उद्धृत करें।
- आम गलती: यह लिखना कि तरलता जाल का अर्थ शून्य मुद्रा माँग है; इसका अर्थ अनंत लोचदार मुद्रा माँग है।
- भारत में वित्तीय नवाचार और डिजिटल भुगतान को घटती सौदा माँग और अस्थिर वेग से जोड़ें।
क्या आप जानते हैं?
- तीन उद्देश्यों की युक्ति: T-P-S, 'चाय, दवा और शेयर': चाय के लिए नकद (रोज़ के सौदे), दवा के लिए (आपात स्थिति) और शेयर के लिए (सट्टा)।
मुद्रा की पूर्ति और मुद्रा गुणक
मुद्रा पूर्ति जनता के पास करेंसी और बैंक जमाओं का स्टॉक है। यह केंद्रीय बैंक द्वारा सृजित उच्च-शक्ति (आरक्षित) मुद्रा H पर मुद्रा गुणक के माध्यम से बनती है: M = mH, जहाँ m = (1 + c)/(c + r), c करेंसी-जमा अनुपात और r आरक्षित-जमा अनुपात है। बहिर्जात दृष्टि (फ्रीडमैन-श्वार्ट्ज़, ब्रूनर-मेल्ट्ज़र) मुद्रा को केंद्रीय बैंक द्वारा निर्धारित मानती है; अंतर्जात दृष्टि (काल्डोर, मूर) कहती है कि बैंक ऋण जमाएँ बनाते हैं और केंद्रीय बैंक उन्हें समायोजित करता है।
सरल शब्दों में
भारत में अधिकांश मुद्रा नोट नहीं बल्कि बैंक जमाएँ हैं; बैंक ऋण देते समय ये जमाएँ बनाते हैं।
फिर से भरने वाले कुएँ की तरह: RBI नकद की पहली बाल्टी (आरक्षित मुद्रा) डालता है, और जैसे लोग जमा करते हैं और बैंक उधार देते हैं, वही रुपया बार-बार जमा के रूप में गिना जाता है।
आरक्षित मुद्रा जितनी गुना फैलती है वही मुद्रा गुणक है; यह तय करता है कि CRR घटाने जैसे RBI के कदम अर्थव्यवस्था में कितने फैलते हैं।
UPSC गुणक की व्युत्पत्ति, उसके निर्धारक और भारत के M0 से M3 माप पूछता है।
1. अवधारणाएँ और परिभाषाएँ
मुद्रा पूर्ति (M): किसी समय-बिंदु पर जनता (गैर-बैंक क्षेत्र) के पास मुद्रा का कुल स्टॉक; इसमें सरकार, केंद्रीय बैंक और वाणिज्यिक बैंकों के पास स्वयं रखी मुद्रा शामिल नहीं।
उच्च-शक्ति मुद्रा (H) या आरक्षित मुद्रा (M0): केंद्रीय बैंक की मौद्रिक देनदारियाँ: जनता के पास करेंसी (C) और बैंकों के आरक्षित कोष (R), जिनमें तिजोरी नकद और केंद्रीय बैंक में जमा शामिल हैं; इसे उच्च-शक्ति इसलिए कहते हैं कि इसका हर रुपया कई रुपये की जमाओं को सहारा देता है।
करेंसी-जमा अनुपात (c = C/D): जनता द्वारा चुना जाता है; बैंकों पर अविश्वास, त्योहार, फसल का मौसम, अनौपचारिक गतिविधि से बढ़ता है और वित्तीय समावेशन तथा डिजिटल भुगतान से घटता है।
आरक्षित-जमा अनुपात (r = R/D): आंशिक रूप से कानून (नकद आरक्षित अनुपात, CRR) से और आंशिक रूप से बैंकों द्वारा अतिरिक्त आरक्षित कोष के चयन से तय होता है।
मुद्रा गुणक (money multiplier, m): मुद्रा स्टॉक और उच्च-शक्ति मुद्रा का अनुपात, m = M/H।
2. मुद्रा गुणक की व्युत्पत्ति
चरण 1: M = C + D (जनता के पास करेंसी और जमाएँ)।
चरण 2: H = C + R (करेंसी और बैंक आरक्षित कोष)।
चरण 3: भाग दें: M/H = (C + D)/(C + R); अंश और हर को D से भाग देकर m = (c + 1)/(c + r) प्राप्त करें।
परिणाम: M = [(1 + c)/(c + r)]·H; चूँकि r, 1 से कम है, m, 1 से अधिक है।
सरल जमा गुणक: यदि जनता करेंसी नहीं रखती (c = 0), तो m = 1/r; 10% आरक्षित अनुपात पर आरक्षित कोष का एक रुपया दस रुपये की जमाओं को सहारा देता है।
तुलनात्मक स्थैतिकी: ∂m/∂r ऋणात्मक है (CRR घटाने से m बढ़ता है); r के 1 से कम होने पर ∂m/∂c ऋणात्मक है (अधिक नकद धारण बैंकिंग प्रणाली से बाहर रिसता है और m घटाता है)।
हल किया उदाहरण: c = 0.2 और r = 0.05 पर m = 1.2/0.25 = 4.8; CRR घटकर r = 0.04 हो तो m = 1.2/0.24 = 5।
3. बैंकों द्वारा साख सृजन
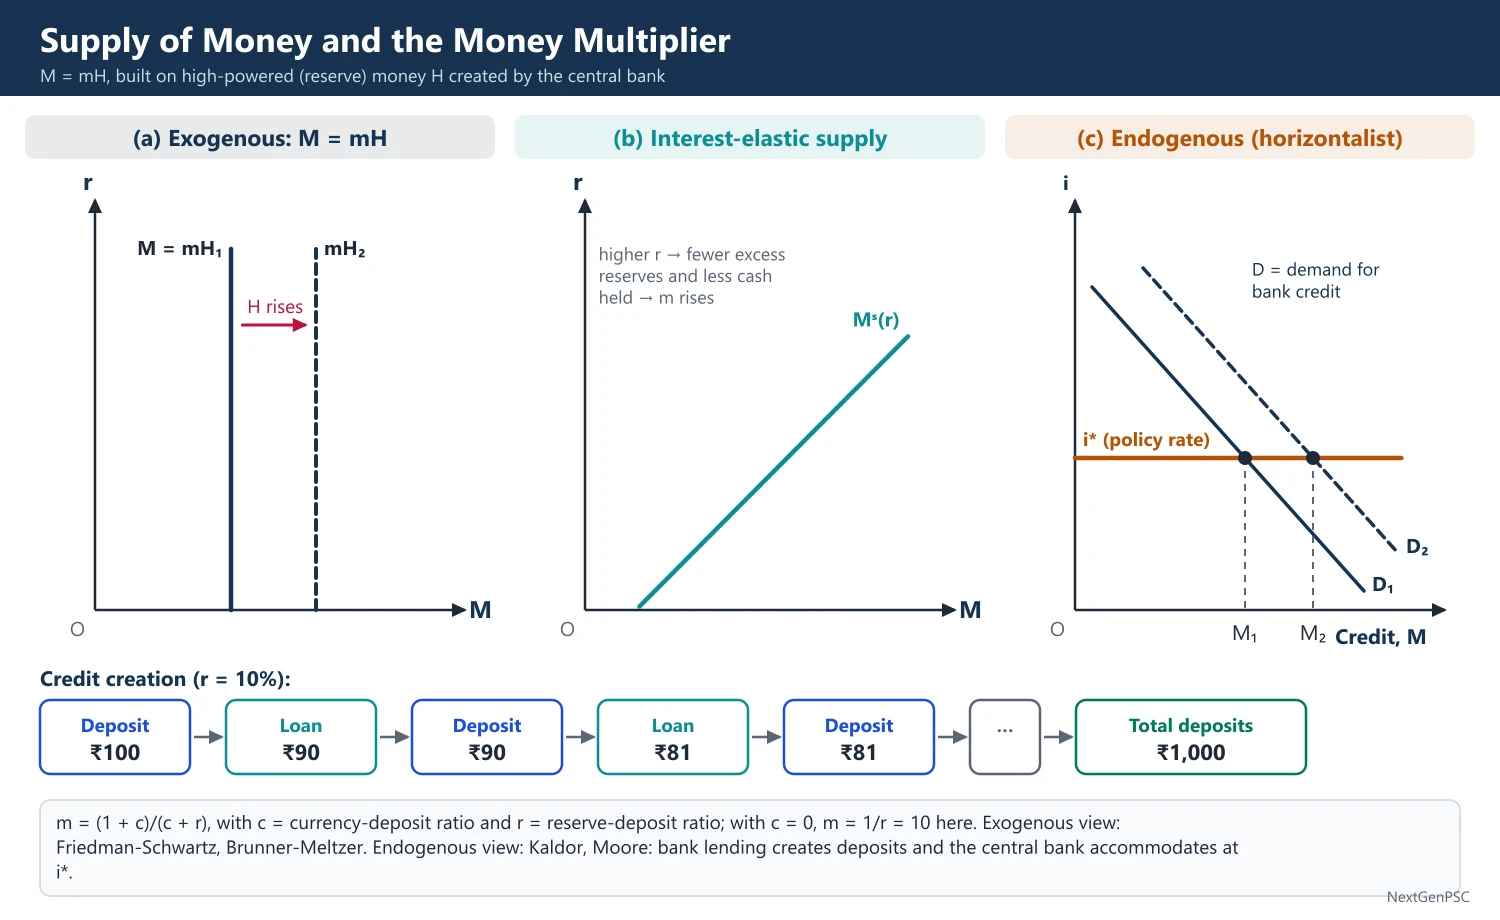
पाठ्यपुस्तकीय प्रक्रिया: r = 10% पर ₹100 की नई जमा से बैंक ₹90 उधार दे सकता है; उधारकर्ता उसे खर्च करता है, वह फिर जमा होता है, दूसरा बैंक ₹81 उधार देता है, इत्यादि; कुल जमाएँ = 100/(1 − 0.9) = ₹1,000।
रिसाव: जनता की ओर नकद निकासी, सतर्क बैंकों द्वारा रखे अतिरिक्त आरक्षित कोष, साख-योग्य उधारकर्ताओं का अभाव, और वैधानिक तरलता आवश्यकताएँ (भारत में SLR जमाओं का भाग सरकारी प्रतिभूतियों में बाँध देता है)।
आरंभिक लेखक: जमा सृजन का विचार एच.डी. मैक्लियोड तक जाता है और सी.ए. फिलिप्स, Bank Credit (1920) ने इसे औपचारिक रूप दिया।
4. मुद्रा पूर्ति के निर्धारक
फ्रीडमैन-श्वार्ट्ज़ ढाँचा (1963): तीन निकटतम निर्धारक: उच्च-शक्ति मुद्रा (केंद्रीय बैंक), जमा-आरक्षित अनुपात (बैंक) और जमा-करेंसी अनुपात (जनता)।
भारत में आरक्षित मुद्रा के स्रोत: सरकार को RBI का शुद्ध ऋण, बैंकों और वाणिज्यिक क्षेत्र को RBI ऋण, RBI की शुद्ध विदेशी मुद्रा परिसंपत्तियाँ, और जनता के प्रति सरकार की करेंसी देनदारियाँ, घटाव RBI की शुद्ध गैर-मौद्रिक देनदारियाँ।
भारत में व्यापक मुद्रा (M3) के स्रोत: सरकार को शुद्ध बैंक ऋण, वाणिज्यिक क्षेत्र को बैंक ऋण, बैंकिंग क्षेत्र की शुद्ध विदेशी मुद्रा परिसंपत्तियाँ, जनता के प्रति सरकार की करेंसी देनदारियाँ, घटाव बैंकिंग क्षेत्र की शुद्ध गैर-मौद्रिक देनदारियाँ।
खुली अर्थव्यवस्था संबंध: जब RBI रुपये को चढ़ने से रोकने के लिए डॉलर खरीदता है, तो उसकी विदेशी परिसंपत्तियाँ और आरक्षित मुद्रा बढ़ती हैं; वह सरकारी प्रतिभूतियाँ बेचकर इसका निष्प्रभावन (sterilisation) कर सकता है (खुले बाज़ार की क्रियाएँ, या 2004 में शुरू बाज़ार स्थिरीकरण योजना)।
राजकोषीय संबंध: 1997 से पहले तदर्थ ट्रेज़री बिलों द्वारा स्वचालित मुद्रीकरण ने सरकारी घाटों को आरक्षित मुद्रा का बड़ा स्रोत बना दिया था; RBI और सरकार के 1994 के समझौते से, अप्रैल 1997 से, यह समाप्त हुआ।
5. भारत में मुद्रा के माप
मुद्रा पूर्ति पर द्वितीय कार्य समूह (1977): M1 से M4 प्रस्तुत किए।
M1 (संकीर्ण मुद्रा): जनता के पास करेंसी + बैंकों में माँग जमाएँ + RBI के पास 'अन्य' जमाएँ।
M2: M1 + डाकघर बचत बैंकों में बचत जमाएँ।
M3 (व्यापक मुद्रा): M1 + बैंकों में सावधि जमाएँ; RBI द्वारा प्रयुक्त मुख्य मौद्रिक समुच्चय।
M4: M3 + डाकघर की कुल जमाएँ (राष्ट्रीय बचत पत्र को छोड़कर)।
मुद्रा पूर्ति कार्य समूह: विश्लेषण और संकलन पद्धति (1998): वाई.वी. रेड्डी की अध्यक्षता में, नए समुच्चय NM1, NM2 और NM3 (NM2 में एक वर्ष तक की अल्पकालीन सावधि जमाएँ) तथा तरलता समुच्चय L1, L2, L3 प्रस्तुत किए जिनमें डाकघर जमाएँ और वित्तीय संस्थाओं की जमाएँ शामिल हैं।
तरलता क्रम: M1 सबसे तरल और M4 सबसे कम; M3/M0 अनुपात व्यापक मुद्रा गुणक है।
6. बहिर्जात बनाम अंतर्जात मुद्रा
बहिर्जात (मुद्रावादी) दृष्टि: केंद्रीय बैंक H को नियंत्रित करता है और स्थिर गुणक के साथ M को नियंत्रित करता है; फ्रीडमैन और श्वार्ट्ज़, कार्ल ब्रूनर और एलन मेल्ट्ज़र, तथा फिलिप केगन से संबद्ध।
अंतर्जात (उत्तर-कीन्सवादी) दृष्टि: निकोलस काल्डोर, The Scourge of Monetarism (1982), और बेसिल मूर, Horizontalists and Verticalists (1988): बैंक पहले उधार देते हैं और आरक्षित कोष बाद में जुटाते हैं; केंद्रीय बैंक ब्याज दर तय करता है और वित्तीय अस्थिरता से बचने के लिए माँग पर आरक्षित कोष देना पड़ता है, अतः मुद्रा पूर्ति वक्र नीति दर पर क्षैतिज है।
बैंक ऑफ़ इंग्लैंड का मत: लेख 'Money creation in the modern economy' (Bank of England Quarterly Bulletin, 2014) ने कहा कि वाणिज्यिक बैंक ऋण देते समय अधिकांश मुद्रा सृजित करते हैं, और मुद्रा गुणक मुद्रा सृजन का यांत्रिक वर्णन नहीं है।
समन्वय: ब्याज-दर परिचालन लक्ष्य के तहत (जैसे 2000 से भारत की तरलता समायोजन सुविधा और 2011 से रेपो-आधारित ढाँचा) अल्पकाल में मुद्रा मुख्यतः अंतर्जात है; गुणक सर्वसमिका फिर भी सत्य है पर कार्य-कारण साख की माँग से चलता है।
7. गुणक दृष्टिकोण की आलोचनाएँ और सीमाएँ
c और r की अस्थिरता: 2008 के बाद अमेरिका में बैंकों ने भारी अतिरिक्त आरक्षित कोष रखे, अतः आधार मुद्रा तिगुनी हुई पर व्यापक मुद्रा धीमी बढ़ी; m ध्वस्त हो गया।
व्यवहारगत अनुपात: c और r ब्याज दर, आय और विश्वास पर निर्भर हैं, अतः गुणक स्वयं एक फलन है, स्थिरांक नहीं (ब्रूनर और मेल्ट्ज़र का मुद्रा पूर्ति फलन)।
गैर-बैंक वित्त की उपेक्षा: NBFC, म्यूचुअल फंड और छाया बैंकिंग मुद्रा के निकट विकल्प बनाते हैं।
8. बनाए जाने वाले आरेख
बहिर्जात मुद्रा पूर्ति: ऊर्ध्व अक्ष पर r और क्षैतिज पर M लें; M = mH पर ऊर्ध्वाधर मुद्रा पूर्ति रेखा खींचें; H बढ़ने पर उसे दाईं ओर खिसकता दिखाएँ।
ब्याज-लोचदार मुद्रा पूर्ति: ऊपर चढ़ता मुद्रा पूर्ति वक्र खींचें, क्योंकि ऊँची ब्याज दरों पर बैंक कम अतिरिक्त आरक्षित कोष और जनता कम नकद रखती है, जिससे m बढ़ता है।
अंतर्जात (क्षैतिजवादी) मुद्रा पूर्ति: नीति दर i* पर क्षैतिज रेखा खींचें; नीचे झुकता साख माँग वक्र मुद्रा की मात्रा तय करता है; साख माँग बढ़ने पर i* बदले बिना M बढ़ता है।
साख सृजन प्रवाह चित्र: बक्सों की शृंखला बनाएँ, जमा ₹100 → ऋण ₹90 → जमा ₹90 → ऋण ₹81 …, जो r = 10% पर ₹1,000 की कुल जमाओं पर समाप्त हो।
9. उदाहरण और अनुप्रयोग
विमुद्रीकरण (8 नवंबर 2016): ₹500 और ₹1,000 के नोट, मूल्य के अनुसार प्रचलित करेंसी का लगभग 86%, वापस लिए गए; c तेज़ी से गिरा, जमाएँ बढ़ीं, और करेंसी के पुनर्मुद्रीकरण से पहले मुद्रा गुणक अस्थायी रूप से बढ़ा; RBI के अनुसार वापस लिए गए लगभग 99% नोट लौट आए।
CRR परिवर्तन: RBI ने सितंबर से नवंबर 2025 के बीच चार चरणों में CRR को 4% से 3% किया, जिससे लगभग ₹2.5 लाख करोड़ की प्राथमिक तरलता मुक्त हुई और गुणक बढ़ा।
डिजिटल करेंसी: RBI के ई-रुपया (CBDC) पायलट 2022 में शुरू हुए (थोक नवंबर में, खुदरा दिसंबर में); व्यापक प्रयोग c और आरक्षित मुद्रा की संरचना बदल सकता है।
मात्रात्मक सहजता: 2008 के बाद अमेरिकी फेडरल रिज़र्व का अनुभव दिखाता है कि बैंक आरक्षित कोष संचित करें तो H में बड़ी वृद्धि M को समानुपाती रूप से नहीं बढ़ाती।
10. परीक्षा में प्रयोग
10 अंक: H और m परिभाषित करें, m = (1 + c)/(c + r) व्युत्पन्न करें और उसके निर्धारक बताएँ।
15 अंक: भारत में आरक्षित मुद्रा के स्रोत और M1–M4 माप जोड़ें।
20 अंक: व्युत्पत्ति, निर्धारक, भारत के माप, अंतर्जात मुद्रा की आलोचना और वर्तमान भारतीय उदाहरण (CRR परिवर्तन, विमुद्रीकरण, निष्प्रभावन)।
मुख्य शब्द: उच्च-शक्ति मुद्रा, आरक्षित मुद्रा, करेंसी-जमा अनुपात, आरक्षित अनुपात, साख सृजन, व्यापक मुद्रा, निष्प्रभावन, अंतर्जात मुद्रा।
उद्धृत करने योग्य बिंदु: फ्रीडमैन और श्वार्ट्ज़ ने मुद्रा स्टॉक के तीन निकटतम निर्धारक बताए: उच्च-शक्ति मुद्रा, जमा-आरक्षित अनुपात और जमा-करेंसी अनुपात।
| माप | घटक | तरलता |
|---|---|---|
| M0 (आरक्षित मुद्रा) | प्रचलन में करेंसी + RBI में बैंकों की जमाएँ + RBI में अन्य जमाएँ | प्रणाली का आधार |
| M1 (संकीर्ण मुद्रा) | जनता के पास करेंसी + बैंकों में माँग जमाएँ + RBI में अन्य जमाएँ | सर्वाधिक |
| M2 | M1 + डाकघर बचत बैंकों की बचत जमाएँ | उच्च |
| M3 (व्यापक मुद्रा) | M1 + बैंकों में सावधि जमाएँ | कम; मुख्य नीति समुच्चय |
| M4 | M3 + डाकघर की कुल जमाएँ (NSC को छोड़कर) | न्यूनतम |
मुख्य परीक्षा बिंदु
- व्युत्पत्ति चार पंक्तियों में लिखें (M = C + D, H = C + R, D से भाग, m = (1 + c)/(c + r)); 10 अंक के भागों में भी व्युत्पत्ति अपेक्षित है।
- निर्धारकों को नियंत्रणकर्ता के अनुसार वर्गीकृत करें: केंद्रीय बैंक (H, CRR), बैंक (अतिरिक्त आरक्षित कोष), जनता (c)।
- भारत में आरक्षित मुद्रा के स्रोत समझाएँ; प्रश्न प्रायः पूछते हैं कि RBI का विदेशी मुद्रा हस्तक्षेप या सरकारी उधार मुद्रा पूर्ति को कैसे प्रभावित करता है।
- विश्लेषणात्मक गहराई के लिए अंतर्जात मुद्रा की आलोचना (काल्डोर, मूर, बैंक ऑफ़ इंग्लैंड 2014) जोड़ें।
- आम गलती: SLR को गुणक सूत्र का भाग मानना; मूल सूत्र में r नकद आरक्षित अनुपात और अतिरिक्त आरक्षित कोष है, जबकि SLR निजी क्षेत्र को उपलब्ध साख को प्रभावित करता है।
- c और r में बदलाव के भारतीय उदाहरणों के रूप में 2016 का विमुद्रीकरण और CRR परिवर्तन प्रयोग करें।
क्या आप जानते हैं?
- बैंक वह पैसा उधार देते हैं जो उन्हें कभी नकद नहीं मिला: भारत में व्यापक मुद्रा (M3) आरक्षित मुद्रा की कई गुना है, अतः लोगों के पास का अधिकांश 'पैसा' केवल बैंक खातों की प्रविष्टियों के रूप में है।
बंद और खुली अर्थव्यवस्थाओं में मौद्रिक नीति के लक्ष्य और उपकरण
मौद्रिक नीति केंद्रीय बैंक द्वारा मुद्रा, साख और ब्याज दरों का नियंत्रण है ताकि कीमत स्थिरता, संवृद्धि और रोज़गार, बाह्य संतुलन और वित्तीय स्थिरता प्राप्त हो। यह मात्रात्मक उपकरणों (नीति दर, खुले बाज़ार की क्रियाएँ, आरक्षित अनुपात) और गुणात्मक उपकरणों (चयनात्मक साख नियंत्रण, नैतिक दबाव) से काम करती है। खुली अर्थव्यवस्था में पूँजी प्रवाह और विनिमय दर नए माध्यम और बाधाएँ जोड़ते हैं: कोई देश एक साथ स्थिर विनिमय दर, स्वतंत्र पूँजी गतिशीलता और स्वतंत्र मौद्रिक नीति नहीं रख सकता (असंभव त्रयी)।
सरल शब्दों में
मौद्रिक नीति (monetary policy) वह तरीका है जिससे RBI ब्याज दरें और मुद्रा की मात्रा बदलकर कीमतें स्थिर और अर्थव्यवस्था की वृद्धि बनाए रखता है।
यह कार के एक्सीलेरेटर और ब्रेक जैसा है: रेपो दर घटाना एक्सीलेरेटर दबाना है (सस्ते ऋण), बढ़ाना ब्रेक दबाना है (मुद्रास्फीति ठंडी करने के लिए)।
खुली अर्थव्यवस्था में विदेशी पैसा आता-जाता है, अतः RBI को रुपये और विदेशी मुद्रा भंडार पर भी नज़र रखनी पड़ती है।
UPSC लक्ष्य और उपकरण, लक्ष्यों के बीच टकराव और खुलेपन से नीति की सीमाएँ पूछता है।
1. अवधारणाएँ और परिभाषाएँ
मौद्रिक नीति: मौद्रिक प्राधिकरण द्वारा अपने नियंत्रण वाले उपकरणों (ब्याज दरें, आरक्षित कोष, साख) का प्रयोग ताकि कुल माँग, कीमतें और वित्तीय दशाएँ प्रभावित हों।
लक्ष्य (अंतिम उद्देश्य): कीमत स्थिरता, उच्च संवृद्धि और रोज़गार, भुगतान संतुलन (balance of payments) साम्य, विनिमय दर स्थिरता और वित्तीय स्थिरता।
लक्ष्य और संकेतक: परिचालन लक्ष्य जिन्हें केंद्रीय बैंक प्रतिदिन नियंत्रित करता है (भारत में भारित औसत कॉल दर, WACR), अंतिम लक्ष्यों से जुड़े मध्यवर्ती लक्ष्य (मुद्रा पूर्ति, ब्याज दरें, विनिमय दर या मुद्रास्फीति पूर्वानुमान), और अंतिम लक्ष्य।
टिनबर्गेन नियम: यान टिनबर्गेन, On the Theory of Economic Policy (1952): n स्वतंत्र लक्ष्यों को प्राप्त करने के लिए सरकार को कम से कम n स्वतंत्र उपकरण चाहिए।
मुंडेल का आवंटन सिद्धांत: रॉबर्ट मुंडेल (1962): प्रत्येक उपकरण उस लक्ष्य को सौंपा जाए जिस पर उसका सापेक्ष प्रभाव सबसे अधिक हो (प्रभावी बाज़ार वर्गीकरण का सिद्धांत)।
2. लक्ष्य और उनके बीच टकराव
कीमत स्थिरता बनाम संवृद्धि: अल्पकालीन फिलिप्स वक्र (ए.डब्ल्यू. फिलिप्स, 1958) मुद्रास्फीति और बेरोज़गारी के बीच समझौता बताता है; फ्रीडमैन (1968) और फेल्प्स (1967) ने कहा कि दीर्घकाल में यह समझौता समाप्त हो जाता है (प्राकृतिक दर पर ऊर्ध्वाधर दीर्घकालीन फिलिप्स वक्र)।
आंतरिक बनाम बाह्य संतुलन: मुद्रास्फीति घटाने के लिए कड़ी नीति पूँजी अंतर्प्रवाह खींचकर मुद्रा का अधिमूल्यन कर सकती है, जिससे निर्यात को हानि; संवृद्धि हेतु ढीली नीति चालू खाता घाटा बढ़ा सकती है।
कीमत स्थिरता बनाम वित्तीय स्थिरता: कम मुद्रास्फीति के साथ परिसंपत्ति बुलबुले रह सकते हैं (2008 से पहले अमेरिकी आवास), अतः अनेक केंद्रीय बैंक अब समष्टि-विवेकपूर्ण उपकरण जोड़ते हैं।
आधुनिक सहमति: लचीले मुद्रास्फीति लक्ष्यीकरण से कीमत स्थिरता को प्राथमिक लक्ष्य बनाएँ, संवृद्धि को भी महत्व दें (स्वेन्सन का 'लचीला' मुद्रास्फीति लक्ष्यीकरण); भारत ने इसे 2016 में अपनाया।
3. मात्रात्मक (सामान्य) उपकरण
बैंक दर: वह दर जिस पर केंद्रीय बैंक बिलों की पुनर्कटौती करता है या बैंकों को उधार देता है; हेनरी थॉर्नटन और 19वीं सदी के बैंक ऑफ़ इंग्लैंड के व्यवहार ने इसे क्लासिक उपकरण बनाया; भारत में यह अब MSF दर के बराबर रखी जाती है।
नीति (रेपो) दर: वह दर जिस पर RBI तरलता समायोजन सुविधा (LAF, 2000 में आरंभ) के तहत सरकारी प्रतिभूतियों के बदले बैंकों को रातभर उधार देता है; इसे मौद्रिक नीति समिति तय करती है।
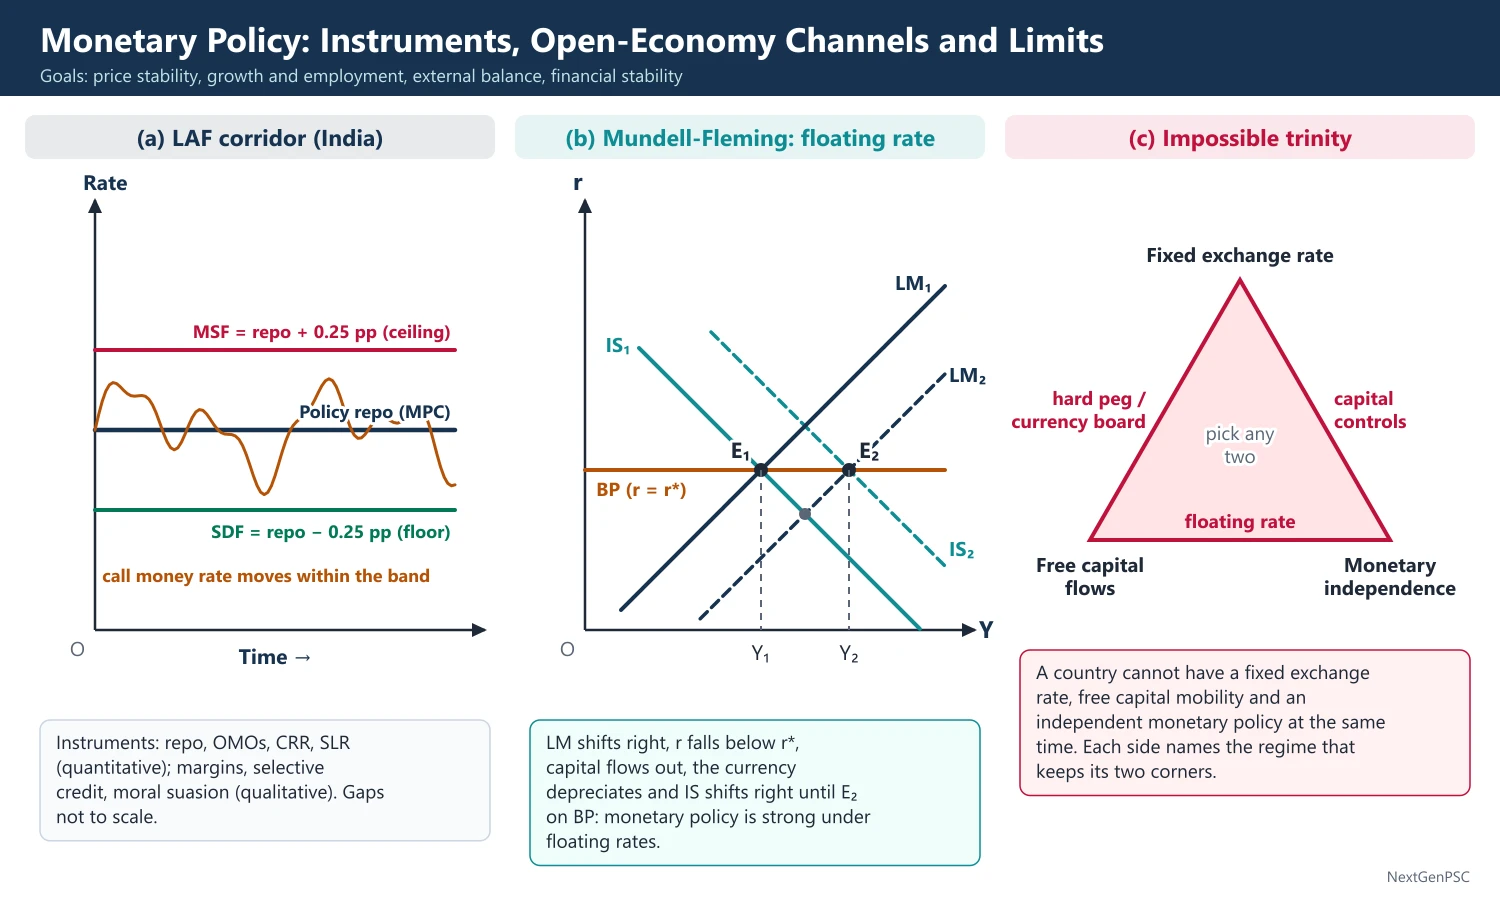
गलियारा: स्थायी जमा सुविधा (SDF, अप्रैल 2022 में आरंभ, बिना संपार्श्विक अवशोषण खिड़की) निचली सीमा और सीमांत स्थायी सुविधा (MSF, 2011) ऊपरी सीमा बनाती है, दोनों रेपो दर से 25 आधार अंक दूर।
खुले बाज़ार की क्रियाएँ (OMO): टिकाऊ तरलता डालने या सोखने के लिए सरकारी प्रतिभूतियों की प्रत्यक्ष खरीद या बिक्री; परिवर्तनीय दर रेपो और रिवर्स रेपो नीलामियाँ अल्पकालीन तरलता संभालती हैं।
नकद आरक्षित अनुपात (CRR): शुद्ध माँग और सावधि देनदारियों का वह अंश जो बैंकों को RBI के पास रखना होता है (RBI अधिनियम, 1934 की धारा 42); इस पर ब्याज नहीं मिलता।
वैधानिक तरलता अनुपात (SLR): जमाओं का वह अंश जो बैंकों को सरकारी प्रतिभूतियों जैसी तरल परिसंपत्तियों में रखना होता है (बैंकिंग विनियमन अधिनियम, 1949 की धारा 24)।
बाज़ार स्थिरीकरण योजना (2004): विदेशी मुद्रा खरीद से सृजित तरलता के निष्प्रभावन हेतु विशेष सरकारी प्रतिभूतियों का निर्गम।
4. गुणात्मक (चयनात्मक) उपकरण
मार्जिन आवश्यकताएँ: ऋण के संपार्श्विक मूल्य का वह अंश जो उधार नहीं दिया जा सकता; शेयरों या वस्तुओं के बदले सट्टा ऋण रोकने के लिए बढ़ाया जाता है।
चयनात्मक साख नियंत्रण: विशेष क्षेत्रों या वस्तुओं के लिए साख पर सीमा या ऊँची लागत (भारत में पहले खाद्यान्न और चीनी जैसी संवेदनशील वस्तुओं पर प्रयुक्त)।
निर्देशित साख: प्राथमिकता क्षेत्र ऋण लक्ष्य (घरेलू अनुसूचित वाणिज्यिक बैंकों के लिए समायोजित शुद्ध बैंक ऋण का 40%), जो कृषि, MSME और कमज़ोर वर्गों की ओर साख मोड़ते हैं।
नैतिक दबाव और प्रत्यक्ष कार्रवाई: बैठकों और पत्रों से समझाना; पालन न करने वाले बैंकों पर दंड या प्रतिबंध।
समष्टि-विवेकपूर्ण उपकरण: ऊँचे जोखिम भार, प्रति-चक्रीय पूँजी बफ़र और ऋण-मूल्य सीमाएँ, जिन्हें RBI ने उपभोक्ता साख और NBFC ऋण पर प्रयोग किया (जैसे नवंबर 2023 के ऊँचे जोखिम भार)।
5. संचरण माध्यम
ब्याज दर माध्यम: नीति दर → मुद्रा बाज़ार दरें → बैंक ऋण और जमा दरें → निवेश और उपभोग (IS-LM का कीन्सवादी माध्यम)।
साख माध्यम: बेन बर्नान्के और मार्क गर्टलर (1995), बर्नान्के और ब्लाइंडर (1988): कड़ी मुद्रा बैंक ऋण पूर्ति घटाती है (बैंक ऋण माध्यम) और उधारकर्ताओं की बैलेंस शीट कमज़ोर करती है (बैलेंस शीट माध्यम)।
परिसंपत्ति कीमत माध्यम: नीची दरें शेयर और संपत्ति की कीमतें बढ़ाती हैं, जिससे टोबिन का q (निवेश) और परिवारों की संपत्ति (उपभोग) बढ़ते हैं।
विनिमय दर माध्यम: खुली अर्थव्यवस्था में दर कटौती घरेलू परिसंपत्तियों पर प्रतिफल घटाती है, मुद्रा का मूल्यह्रास होता है, शुद्ध निर्यात बढ़ता है और आयातित मुद्रास्फीति बढ़ती है।
प्रत्याशा माध्यम: विश्वसनीय प्रतिबद्धताएँ और अग्रिम मार्गदर्शन मुद्रास्फीति प्रत्याशाओं और दीर्घकालीन दरों को आकार देते हैं।
विलंब: फ्रीडमैन का आंतरिक विलंब (पहचान और निर्णय) और बाह्य विलंब (अर्थव्यवस्था पर प्रभाव); RBI के अनुमान बताते हैं कि मुद्रास्फीति पर पूरा प्रभाव कई तिमाहियों में आता है।
भारत के संचरण सुधार: आधार दर (2010), निधियों की सीमांत लागत आधारित ऋण दर (MCLR, अप्रैल 2016), और बाह्य बेंचमार्क आधारित ऋण दर (EBLR, अक्टूबर 2019) जो नए अस्थिर-दर खुदरा और MSE ऋणों को रेपो दर या समान बेंचमार्क से जोड़ती है।
6. लक्ष्य का चयन: मुद्रा या ब्याज दर
विलियम पूल (1970): आघातों वाले IS-LM मॉडल में, यदि मुद्रा माँग (LM) आघात प्रबल हों तो ब्याज दर लक्ष्य उत्पादन को बेहतर स्थिर करता है; यदि व्यय (IS) आघात प्रबल हों तो मुद्रा पूर्ति लक्ष्य बेहतर है।
व्यवहार: वित्तीय नवाचार से मुद्रा माँग अस्थिर होने पर अधिकांश केंद्रीय बैंक मुद्रा लक्ष्यों (1970–80 के दशक) से ब्याज दर परिचालन लक्ष्यों पर गए; भारत मौद्रिक लक्ष्यीकरण (1985–98) से बहु-संकेतक दृष्टिकोण (1998) और लचीले मुद्रास्फीति लक्ष्यीकरण (2016) पर गया।
7. खुली अर्थव्यवस्था में मौद्रिक नीति
असंभव त्रयी (trilemma): मुंडेल-फ्लेमिंग मॉडल से: कोई देश स्थिर विनिमय दर, स्वतंत्र पूँजी गतिशीलता और मौद्रिक स्वायत्तता में से केवल दो चुन सकता है।
निष्प्रभावित हस्तक्षेप: केंद्रीय बैंक विदेशी मुद्रा खरीदता है (आरक्षित मुद्रा बढ़ती है) और अतिरिक्त तरलता सोखने हेतु घरेलू बॉन्ड बेचता है; यह महँगा है क्योंकि घरेलू ब्याज भंडार पर प्रतिफल से अधिक है (अर्ध-राजकोषीय लागत) और बड़े अंतर्प्रवाह में टिकाना कठिन है।
मुंडेल-फ्लेमिंग परिणाम: पूर्ण पूँजी गतिशीलता पर, अस्थिर विनिमय दरों में मौद्रिक नीति शक्तिशाली है (मूल्यह्रास और शुद्ध निर्यात से) और स्थिर दरों में शक्तिहीन (भंडार गिरने से मुद्रा विस्तार बाहर रिस जाता है)।
वैश्विक प्रसार: हेलेन रे (2013) ने कहा कि अमेरिकी मौद्रिक नीति से चलित वैश्विक वित्तीय चक्र खुली अर्थव्यवस्थाओं के लिए त्रयी को 'द्वयी' बना देता है: स्वतंत्र नीति केवल पूँजी प्रवाह प्रबंधन के साथ संभव है।
भारत का मध्य मार्ग: प्रबंधित तिरती दर, आंशिक पूँजी खाता परिवर्तनीयता (convertibility), बड़े विदेशी मुद्रा भंडार और मुद्रास्फीति लक्ष्यीकरण; RBI अत्यधिक अस्थिरता रोकने के लिए हस्तक्षेप करता है, किसी स्तर की रक्षा के लिए नहीं।
8. बनाए जाने वाले आरेख
IS-LM बंद अर्थव्यवस्था: (Y, r) तल में IS नीचे झुकता और LM ऊपर चढ़ता खींचें; विस्तारवादी मौद्रिक नीति LM को दाईं ओर खिसकाती है, r घटता और Y बढ़ता है; LM सपाट (तरलता जाल) होने पर कमज़ोर और IS सपाट होने पर प्रबल प्रभाव दिखाएँ।
LAF गलियारा: क्षैतिज अक्ष पर समय और ऊर्ध्व पर ब्याज दर लें; तीन क्षैतिज रेखाएँ खींचें, ऊपर MSF, बीच में रेपो, नीचे SDF; कॉल मनी दर को पट्टी के भीतर चलता दिखाएँ।
अस्थिर दरों में मुंडेल-फ्लेमिंग: IS, LM और विश्व दर r* पर क्षैतिज BP रेखा खींचें; LM दाईं ओर खिसकने पर r, r* से नीचे जाता है, पूँजी बाहर जाती है, मुद्रा का मूल्यह्रास होता है, IS तब तक दाईं ओर खिसकता है जब तक BP रेखा पर नए LM से ऊँचे Y पर न मिले।
असंभव त्रयी त्रिभुज: त्रिभुज बनाएँ जिसके शीर्ष स्थिर विनिमय दर, स्वतंत्र पूँजी प्रवाह और मौद्रिक स्वतंत्रता हों; हर भुजा पर परिणामी व्यवस्था लिखें (जैसे स्वतंत्र पूँजी और मौद्रिक स्वतंत्रता के बीच की भुजा = तिरती दर)।
9. उदाहरण और अनुप्रयोग
भारत 2022–23: CPI मुद्रास्फीति को लक्ष्य की ओर लाने के लिए MPC ने रेपो दर 4.0% (मई 2022) से 6.5% (फरवरी 2023) तक बढ़ाई।
भारत 2025–26: मुद्रास्फीति कम होने पर रेपो दर फरवरी से जून 2025 के बीच 6.5% से घटाकर 5.5% और दिसंबर 2025 में 5.25% की गई, तथा नवंबर 2025 तक CRR चरणों में घटाकर 3% किया गया; 7 अक्टूबर 2026 को MPC ने इसे बढ़ाकर 5.50% किया और अपना रुख "नियंत्रित सख्ती" (calibrated tightening) कर दिया।
टेपर टैंट्रम (2013): अमेरिकी फेडरल रिज़र्व के बॉन्ड खरीद घटाने के संकेत से पूँजी बहिर्प्रवाह और रुपये में तेज़ गिरावट हुई; RBI ने ऊँची अल्पकालीन दरें, स्वैप खिड़कियाँ और FCNR(B) जमा योजनाएँ प्रयोग कीं।
2007–08 अंतर्प्रवाह: बड़े पूँजी अंतर्प्रवाह ने RBI को डॉलर खरीदने और MSS तथा CRR वृद्धि से निष्प्रभावन के लिए विवश किया, त्रयी का क्लासिक उदाहरण।
10. परीक्षा में प्रयोग
10 अंक: लक्ष्यों की सूची और उपकरणों का वर्गीकरण (मात्रात्मक और गुणात्मक), हर एक का एक भारतीय उदाहरण।
15 अंक: लक्ष्यों का टकराव (फिलिप्स वक्र, आंतरिक बनाम बाह्य संतुलन) और संचरण माध्यम जोड़ें।
20 अंक: असंभव त्रयी, निष्प्रभावन, मुंडेल-फ्लेमिंग परिणामों और भारत की प्रबंधित तिरती दर तथा मुद्रास्फीति लक्ष्यीकरण सहित बंद बनाम खुली अर्थव्यवस्था की तुलना।
मुख्य शब्द: टिनबर्गेन नियम, रेपो दर, LAF गलियारा, OMO, CRR, SLR, संचरण, निष्प्रभावन, त्रयी, लचीला मुद्रास्फीति लक्ष्यीकरण।
उद्धृत करने योग्य कथन: टिनबर्गेन का नियम कि उपकरणों की संख्या कम से कम लक्ष्यों की संख्या के बराबर होनी चाहिए।
| पहलू | बंद अर्थव्यवस्था | खुली अर्थव्यवस्था |
|---|---|---|
| लक्ष्य | कीमत स्थिरता, संवृद्धि, रोज़गार | साथ में BoP साम्य और विनिमय दर स्थिरता |
| माध्यम | ब्याज दर, साख, परिसंपत्ति कीमतें | विनिमय दर और पूँजी प्रवाह माध्यम भी |
| बाधा | तरलता जाल, विलंब | असंभव त्रयी; वैश्विक वित्तीय चक्र |
| आरक्षित मुद्रा का स्रोत | मुख्यतः सरकार और बैंकों को साख | शुद्ध विदेशी परिसंपत्तियाँ भी; निष्प्रभावन आवश्यक |
| प्रभावशीलता (मुंडेल-फ्लेमिंग, पूर्ण पूँजी गतिशीलता) | IS और LM ढाल पर निर्भर | तिरती दर में प्रबल, स्थिर दर में कमज़ोर |
| दर | रेपो से संबंध | भूमिका |
|---|---|---|
| MSF दर और बैंक दर | रेपो + 0.25 प्रतिशत अंक | ऊपरी सीमा; बैंकों का आपात उधार |
| नीति रेपो दर | MPC द्वारा तय | नीति के रुख का संकेत |
| स्थायी जमा सुविधा (अप्रैल 2022 से) | रेपो − 0.25 प्रतिशत अंक | निचली सीमा; बिना संपार्श्विक अतिरिक्त तरलता सोखती है |
मुख्य परीक्षा बिंदु
- उत्तर को लक्ष्य → लक्ष्य-संकेतक → उपकरण → माध्यम → बाधाएँ के क्रम में रखें; यह क्रम विषय पर पकड़ दिखाता है।
- कम से कम एक लक्ष्य-टकराव आरेख सहित समझाएँ (अल्पकालीन फिलिप्स वक्र, या आंतरिक बनाम बाह्य संतुलन)।
- खुली अर्थव्यवस्था के लिए असंभव त्रयी और निष्प्रभावन लगभग सदा अपेक्षित हैं; उनकी लागतें (अर्ध-राजकोषीय लागत, बढ़ती ब्याज दरें) जोड़ें।
- वर्तमान भारतीय उपकरण सही लिखें: अप्रैल 2022 से निचली सीमा SDF, ऊपरी सीमा MSF, धारा 42 के तहत CRR, अक्टूबर 2019 से EBLR।
- मुद्रा और ब्याज दर लक्ष्य के चयन पर प्रश्न हो तो पूल (1970) का विश्लेषण जोड़ें।
- आम गलती: CRR को गुणात्मक उपकरण कहना; यह मात्रात्मक (सामान्य) है, जबकि मार्जिन आवश्यकताएँ और नैतिक दबाव गुणात्मक हैं।
- लचीले मुद्रास्फीति लक्ष्यीकरण और समष्टि-विवेकपूर्ण नीति की आधुनिक सहमति के साथ निष्कर्ष दें।
क्या आप जानते हैं?
- त्रयी की युक्ति: 'तीन में से कोई दो चुनो: स्थिर दर, स्वतंत्र पूँजी, स्वतंत्र मौद्रिक नीति।'
केंद्रीय बैंक और राजकोष; नियम बनाम विवेक तथा मुद्रा वृद्धि की सीमा
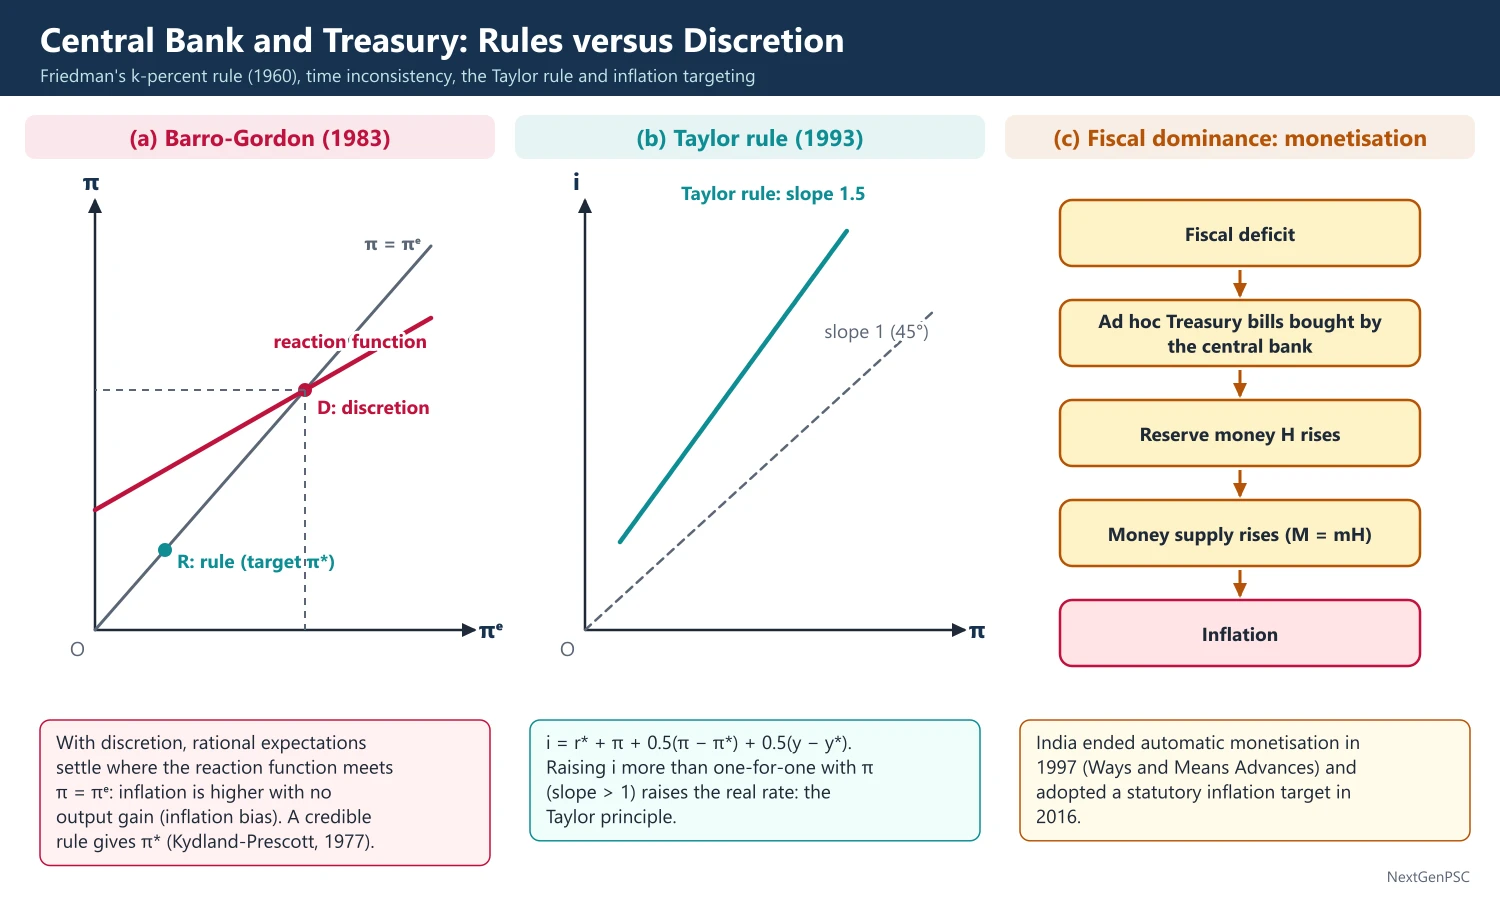
केंद्रीय बैंक और राजकोष का संबंध तय करता है कि मौद्रिक नीति मुद्रास्फीति को नियंत्रित कर सकती है या नहीं: जब घाटे स्वचालित रूप से केंद्रीय बैंक द्वारा वित्तपोषित होते हैं तो मुद्रा पूर्ति बजट के पीछे चलती है (राजकोषीय प्रभुत्व)। नियम बनाम विवेक बहस पूछती है कि नीति किसी निश्चित नियम, जैसे फ्रीडमैन की k-प्रतिशत मुद्रा वृद्धि सीमा या टेलर नियम, का पालन करे या निर्णय पर छोड़ी जाए; किडलैंड और प्रेस्कॉट (1977) तथा बैरो और गॉर्डन (1983) ने दिखाया कि विवेक मुद्रास्फीति पूर्वाग्रह पैदा करता है। भारत ने 1997 में स्वचालित मुद्रीकरण समाप्त किया और 2016 में वैधानिक मुद्रास्फीति लक्ष्य अपनाया।
सरल शब्दों में
सरकार (राजकोष) खर्च करती और उधार लेती है; केंद्रीय बैंक मुद्रा नियंत्रित करता है। यदि सरकार अपने घाटे के लिए केंद्रीय बैंक से सीधे नोट छपवा सके तो कीमतें बढ़ती हैं।
यह किसी किशोर को बिना सीमा का क्रेडिट कार्ड देने जैसा है: खर्च की निश्चित सीमा जैसे नियम प्रलोभन से बचाते हैं।
इसलिए अर्थशास्त्री निश्चित नियमों (मुद्रा को तय प्रतिशत से बढ़ाओ) बनाम केंद्रीय बैंक के निर्णय पर बहस करते हैं।
UPSC केंद्रीय बैंक की स्वतंत्रता, फ्रीडमैन का मुद्रा वृद्धि नियम और भारत में तदर्थ ट्रेज़री बिलों से मुद्रास्फीति लक्ष्यीकरण तक के बदलाव पूछता है।
1. अवधारणाएँ और परिभाषाएँ
घाटे का मुद्रीकरण: केंद्रीय बैंक से उधार लेकर सरकारी घाटे का वित्तपोषण, जो आरक्षित मुद्रा सृजित करता है।
राजकोषीय प्रभुत्व: ऐसी व्यवस्था जिसमें राजकोषीय नीति पहले तय होती है और मौद्रिक नीति को उसे समायोजित करना पड़ता है; इसका विपरीत मौद्रिक प्रभुत्व है।
केंद्रीय बैंक की स्वतंत्रता: सरकारी निर्देश के बिना अपने उपकरण (उपकरण स्वतंत्रता) और कभी-कभी लक्ष्य (लक्ष्य स्वतंत्रता) तय करने की स्वतंत्रता; भारत में सरकार मुद्रास्फीति लक्ष्य तय करती है और RBI को उपकरण स्वतंत्रता है।
नियम: नीति उपकरण तय करने का पूर्व-घोषित सूत्र (जैसे प्रति वर्ष k% मुद्रा वृद्धि); विवेक: वर्तमान दशाओं के अनुसार हर अवधि में सर्वोत्तम नीति का चयन।
समय असंगति: घोषणा के समय इष्टतम नीति बाद में इष्टतम नहीं रहती, अतः विवेकशील नीति-निर्माता विचलित होगा और विवेकशील लोग इसका पूर्वानुमान करते हैं (फिन किडलैंड और एडवर्ड प्रेस्कॉट, 'Rules Rather than Discretion', Journal of Political Economy, 1977)।
2. केंद्रीय बैंक और राजकोष: सिद्धांत
सरकारी बजट बाधा: G − T = ΔB + ΔH, जहाँ ΔB जनता को बेचे नए बॉन्ड और ΔH नई आरक्षित मुद्रा है; बॉन्ड से न ढका कोई भी घाटा मुद्रीकृत होना चाहिए।
मुद्रा-निर्माण लाभ (seigniorage) और मुद्रास्फीति कर: मुद्रा सृजन से वास्तविक राजस्व, ΔH/P = (ΔH/H)·(H/P); एक बिंदु के बाद ऊँची मुद्रा वृद्धि वास्तविक शेष इतना घटा देती है कि राजस्व गिरता है (फिलिप केगन, 1956, अति-मुद्रास्फीति का अध्ययन)।
सार्जेंट और वॉलेस, 'Some Unpleasant Monetarist Arithmetic' (1981): यदि राजकोषीय नीति प्रभुत्वशाली है और ऋण अनिश्चित काल तक अर्थव्यवस्था से तेज़ नहीं बढ़ सकता, तो आज की कड़ी मुद्रा का अर्थ है बाद में अधिक ऋण और अधिक मुद्रीकरण, अतः कड़ी मुद्रा मुद्रास्फीति बढ़ा भी सकती है; मौद्रिक नियंत्रण के लिए राजकोषीय अनुशासन आवश्यक है।
कीमत स्तर का राजकोषीय सिद्धांत: लीपर (1991), सिम्स और वुडफ़र्ड ने कहा कि कीमत स्तर इस प्रकार समायोजित होता है कि सरकारी ऋण का वास्तविक मूल्य अधिशेषों के वर्तमान मूल्य के बराबर हो (विवादित)।
ऋण प्रबंधन का टकराव: ऋण प्रबंधक के रूप में केंद्रीय बैंक सरकारी ऋण पर नीची ब्याज दरें चाहता है; मुद्रास्फीति से लड़ने वाले के रूप में उसे ऊँची दरें चाहिए हो सकती हैं; इसीलिए ऋण प्रबंधन को केंद्रीय बैंक से बाहर ले जाने के प्रस्ताव।
3. भारत में केंद्रीय बैंक और राजकोष
RBI अधिनियम, 1934: RBI केंद्र सरकार का बैंकर और ऋण प्रबंधक है (धारा 20 और 21) तथा समझौते से राज्यों का (धारा 21A); धारा 7 सरकार को परामर्श के बाद लोकहित में RBI को निर्देश देने देती है।
तदर्थ ट्रेज़री बिल (1955–1997): केंद्र RBI को नीची दर (4.6%) पर तदर्थ बिल जारी कर स्वचालित रूप से अपना नकद शेष भरता था, जिससे 1980 के दशक में बड़ा मुद्रीकरण हुआ।
सुखमय चक्रवर्ती समिति (1985): मौद्रिक लक्ष्यीकरण और राजकोषीय तथा मौद्रिक नीति के समन्वय की सिफ़ारिश की, सरकार को RBI ऋण पर सीमाओं सहित।
1994 का समझौता: सरकार और RBI ने सितंबर 1994 में 1997 तक तदर्थ बिल समाप्त करने पर सहमति की; 1 अप्रैल 1997 से उनकी जगह सीमाओं वाले अर्थोपाय अग्रिम (WMA) आए।
FRBM अधिनियम, 2003: 1 अप्रैल 2006 से RBI को केंद्र सरकार की प्रतिभूतियों के प्राथमिक निर्गम में अभिदान से रोका, निर्दिष्ट परिस्थितियों (जैसे पलायन खंड) को छोड़कर।
RBI अधिनियम संशोधन (वित्त अधिनियम, 2016): धारा 45ZA सरकार को RBI के परामर्श से मुद्रास्फीति लक्ष्य तय करने देती है, धारा 45ZB छह सदस्यीय मौद्रिक नीति समिति बनाती है (गवर्नर सहित तीन RBI से, जिनके पास निर्णायक मत है, और तीन सरकार द्वारा नियुक्त)।
मुद्रास्फीति लक्ष्य: 2% से 6% पट्टी के साथ 4% CPI, पहले 2016–21 के लिए, 2021–26 के लिए बनाए रखा गया और 25 मार्च 2026 की अधिसूचना से 1 अप्रैल 2026 से 31 मार्च 2031 तक के लिए।
अधिशेष हस्तांतरण: बिमल जालान समिति (2019) ने आर्थिक पूँजी ढाँचा तय किया जो बताता है कि RBI का कितना अधिशेष सरकार को जाए; RBI ने 2024–25 के लिए लगभग ₹2.69 लाख करोड़ हस्तांतरित किए।
ऋण प्रबंधन बहस: 2015–16 के बजट ने सार्वजनिक ऋण प्रबंधन एजेंसी प्रस्तावित की; यह स्थापित नहीं हुई, और RBI सरकारी ऋण का प्रबंधन करता रहता है।
4. नियम बनाम विवेक
आरंभिक नियम समर्थक: हेनरी साइमन्स, 'Rules versus Authorities in Monetary Policy' (1936), ने अनिश्चितता घटाने के लिए निश्चित नियम प्रस्तावित किया।
फ्रीडमैन का k-प्रतिशत नियम: मिल्टन फ्रीडमैन, A Program for Monetary Stability (1960), ने प्रस्ताव किया कि मुद्रा स्टॉक चक्र की परवाह किए बिना स्थिर दर (लगभग 3–5% प्रति वर्ष, मोटे तौर पर वास्तविक उत्पादन की प्रवृत्ति वृद्धि) से बढ़े; यही पाठ्यक्रम की 'मुद्रा वृद्धि दर की सीमा' है।
मुद्रा नियम के पक्ष में: लंबे और परिवर्तनशील विलंब सूक्ष्म-समायोजन को अस्थिरकारी बनाते हैं; नियम राजनीतिक दबाव और मुद्रास्फीतिकारी मुद्रीकरण रोकता है; प्रत्याशाओं को स्थिर करता है।
बैरो-गॉर्डन मॉडल (1983): नीति-निर्माता की हानि L = a(π − π*)² − b(π − πᵉ) (या अंतराल-आधारित रूप); विवेक के तहत अचानक मुद्रास्फीति पैदा करने का प्रलोभन बिना उत्पादन लाभ के लक्ष्य से ऊँची साम्य मुद्रास्फीति लाता है (मुद्रास्फीति पूर्वाग्रह); विश्वसनीय नियम पूर्वाग्रह हटाता है।
मुद्रास्फीति पूर्वाग्रह के समाधान: नियम, बार-बार के खेलों में प्रतिष्ठा, मुद्रास्फीति को अधिक भार देने वाला रूढ़िवादी केंद्रीय बैंकर (केनेथ रोगॉफ़, 1985), और केंद्रीय बैंकरों के लिए प्रदर्शन अनुबंध (कार्ल वॉल्श, 1995)।
टेलर नियम (जॉन टेलर, 1993): i = r* + π + 0.5(π − π*) + 0.5(y − y*), जहाँ r* तटस्थ वास्तविक दर और (y − y*) उत्पादन अंतराल है; टेलर सिद्धांत के अनुसार मौद्रिक दर मुद्रास्फीति से एक-एक से अधिक बढ़नी चाहिए।
नियंत्रित विवेक: बेन बर्नान्के और फ्रेडरिक मिश्किन (1997) ने मुद्रास्फीति लक्ष्यीकरण को ऐसा ढाँचा बताया जो दृढ़ दीर्घकालीन प्रतिबद्धता को अल्पकालीन लचीलेपन से जोड़ता है।
विवेक के पक्ष में: आघात विविध हैं (पूर्ति आघात, महामारी, वित्तीय संकट); कठोर नियम उनका उत्तर नहीं दे सकता, जैसा 2008 और 2020 की बड़ी आपात कार्रवाइयों से स्पष्ट है।
5. मुद्रा वृद्धि सीमा की आलोचनाएँ
अस्थिर वेग: वित्तीय नवाचार ने 1980 के दशक में मुद्रा माँग अस्थिर कर दी, अतः मुद्रा लक्ष्यों ने भ्रामक संकेत दिए; अमेरिकी फेडरल रिज़र्व ने 1979–82 के प्रयोग के बाद मुद्रा लक्ष्य छोड़ दिए।
गुडहार्ट का नियम (चार्ल्स गुडहार्ट, 1975): भावार्थ, कोई भी सांख्यिकीय नियमितता नियंत्रण के लक्ष्य के रूप में प्रयुक्त होते ही टूटने लगती है।
लूकस आलोचना (1976): नीति नियम व्यवहार बदलते हैं, अतः पुरानी नीति में आकलित संबंध नए नियम में सत्य न रहें।
अंतर्जात मुद्रा: उत्तर-कीन्सवादी कहते हैं कि केंद्रीय बैंक व्यापक मुद्रा को सीधे नियंत्रित नहीं कर सकता, केवल ब्याज दर को।
भारत का अनुभव: मौद्रिक लक्ष्यीकरण (1985–98) में राजकोषीय घाटे (fiscal deficit) के कारण M3 लक्ष्य प्रायः पार हुए; वित्तीय उदारीकरण से मुद्रा माँग कम पूर्वानुमेय होने पर RBI अप्रैल 1998 में बहु-संकेतक दृष्टिकोण पर गया।
6. बनाए जाने वाले आरेख
बैरो-गॉर्डन आरेख: क्षैतिज अक्ष पर प्रत्याशित मुद्रास्फीति πᵉ और ऊर्ध्व पर वास्तविक मुद्रास्फीति π लें; 45° रेखा (π = πᵉ) और नीति-निर्माता का प्रतिक्रिया फलन ऊपर चढ़ता पर 45° से सपाट खींचें; विवेकाधीन साम्य उनके प्रतिच्छेद पर, लक्ष्य से ऊँची मुद्रास्फीति पर है; नियम साम्य 45° रेखा पर लक्ष्य पर है।
अल्पकालीन और दीर्घकालीन फिलिप्स वक्र: क्षैतिज अक्ष पर बेरोज़गारी और ऊर्ध्व पर मुद्रास्फीति लें; एक अल्पकालीन वक्र और प्राकृतिक दर पर ऊर्ध्वाधर दीर्घकालीन वक्र दिखाएँ; अचानक मुद्रास्फीति अस्थायी रूप से अल्पकालीन वक्र पर चलती है, फिर प्रत्याशाएँ उसे ऊपर खिसका देती हैं।
टेलर नियम रेखा: क्षैतिज अक्ष पर मुद्रास्फीति और ऊर्ध्व पर नीति दर लें; 45° से ढालू रेखा (ढाल 1.5) टेलर सिद्धांत को संतुष्ट करती है।
मुद्रीकरण प्रवाह चित्र: राजकोषीय घाटा → तदर्थ T-बिल → आरक्षित मुद्रा बढ़ती है → मुद्रा पूर्ति बढ़ती है (M = mH) → मुद्रास्फीति।
7. उदाहरण और अनुप्रयोग
भारत: 1980 के दशक के मुद्रीकृत घाटों ने मुद्रास्फीति और 1991 के संकट में योगदान दिया; 1997 की WMA प्रणाली और FRBM 2003 ने मौद्रिक प्रभुत्व स्थापित किया; कोविड-19 (2020–21) के दौरान RBI की बड़ी OMO खरीद (2021 में G-SAP) पर अप्रत्यक्ष मुद्रीकरण के रूप में बहस हुई।
जर्मनी और बुंडेसबैंक: 1923 की अति-मुद्रास्फीति से प्रभावित युद्धोत्तर मौद्रिक लक्ष्यीकरण और स्वतंत्रता ने यूरोपीय केंद्रीय बैंक की संरचना (मास्ट्रिख्ट संधि, 1992) को आकार दिया।
न्यूज़ीलैंड: रिज़र्व बैंक ऑफ़ न्यूज़ीलैंड अधिनियम, 1989 ने गवर्नर और वित्त मंत्री के बीच नीति लक्ष्य समझौते के साथ पहला औपचारिक मुद्रास्फीति लक्ष्य प्रस्तुत किया।
अमेरिका 1979–82: वोल्कर के नेतृत्व में फेड ने मुद्रा वृद्धि नियंत्रित करने के लिए आरक्षित कोष को लक्ष्य बनाया, मुद्रास्फीति घटाई पर गहरी मंदी और अस्थिर ब्याज दरों की कीमत पर।
8. परीक्षा में प्रयोग
10 अंक: राजकोषीय प्रभुत्व और k-प्रतिशत नियम परिभाषित करें; भारत में तदर्थ बिलों की समाप्ति (1997) और FRBM (2006 का प्रतिबंध) दें।
15 अंक: समय-असंगति तर्क और टेलर नियम समीकरण सहित नियम बनाम विवेक।
20 अंक: मुद्रा वृद्धि सीमा के लिए फ्रीडमैन का तर्क, उसकी आलोचनाएँ (वेग, गुडहार्ट, लूकस, अंतर्जात मुद्रा), और MPC के तहत मौद्रिक लक्ष्यीकरण से लचीले मुद्रास्फीति लक्ष्यीकरण तक भारत का मार्ग।
मुख्य शब्द: राजकोषीय प्रभुत्व, मुद्रीकरण, मुद्रा-निर्माण लाभ, तदर्थ T-बिल, WMA, समय असंगति, मुद्रास्फीति पूर्वाग्रह, रूढ़िवादी केंद्रीय बैंकर, k-प्रतिशत नियम, टेलर नियम।
उद्धृत करने योग्य बिंदु: किडलैंड और प्रेस्कॉट (1977) ने दिखाया कि विवेक, परोपकारी नीति-निर्माता द्वारा भी, विश्वसनीय नियम से बुरे परिणाम दे सकता है।
| दृष्टिकोण | प्रस्तावक और वर्ष | नियम या विचार | मुख्य आलोचना |
|---|---|---|---|
| मुद्रा वृद्धि नियम | फ्रीडमैन (1960) | मुद्रा स्टॉक स्थिर k% (लगभग 3–5%) से बढ़े | अस्थिर वेग; गुडहार्ट का नियम |
| समय असंगति | किडलैंड-प्रेस्कॉट (1977); बैरो-गॉर्डन (1983) | विवेक से मुद्रास्फीति पूर्वाग्रह; विश्वसनीय नियम बेहतर | नियम असामान्य आघात नहीं संभाल सकते |
| रूढ़िवादी केंद्रीय बैंकर | रोगॉफ़ (1985) | मुद्रास्फीति-विमुख बैंकर को सौंपना | उत्पादन अधिक अस्थिर हो सकता है |
| ब्याज दर नियम | टेलर (1993) | i = r* + π + 0.5(π − π*) + 0.5(y − y*) | तटस्थ दर और उत्पादन अंतराल मापना कठिन |
| मुद्रास्फीति लक्ष्यीकरण | बर्नान्के-मिश्किन (1997): नियंत्रित विवेक | संख्यात्मक मुद्रास्फीति लक्ष्य, अल्पकाल में लचीला | परिसंपत्ति कीमतों और पूर्ति आघातों की उपेक्षा |
| वर्ष | घटना |
|---|---|
| 1985 | चक्रवर्ती समिति द्वारा मौद्रिक लक्ष्यीकरण और राजकोषीय-मौद्रिक समन्वय की सिफ़ारिश |
| 1994 | तदर्थ ट्रेज़री बिल समाप्त करने का समझौता |
| 1997 | तदर्थ बिलों की जगह अर्थोपाय अग्रिम (1 अप्रैल) |
| 2003 / 2006 | FRBM अधिनियम; 1 अप्रैल 2006 से RBI को G-sec के प्राथमिक अभिदान से रोका गया |
| 2016 | RBI अधिनियम संशोधित: मुद्रास्फीति लक्ष्य (धारा 45ZA) और MPC (धारा 45ZB) |
| 2026 | 2026–31 के लिए 4% CPI लक्ष्य (2–6% पट्टी) अधिसूचित |
मुख्य परीक्षा बिंदु
- 'मुद्रा वृद्धि दर की सीमा का प्रस्ताव' को फ्रीडमैन के k-प्रतिशत नियम के रूप में समझें; नियम, उसका औचित्य और आलोचक बताएँ।
- सरकारी बजट बाधा (G − T = ΔB + ΔH) से समझाएँ कि मौद्रिक नियंत्रण की पूर्व शर्त राजकोषीय अनुशासन क्यों है।
- बैरो-गॉर्डन आरेख से समय असंगति समझाएँ; यह नियम बनाम विवेक के उत्तर को वर्णनात्मक से ऊपर उठाता है।
- भारतीय संस्थागत तथ्य अच्छे अंक दिलाते हैं: तदर्थ बिल (1997 में समाप्त), WMA, 2006 से FRBM प्रतिबंध, 2016 में MPC, 2031 तक लक्ष्य का नवीनीकरण।
- मुद्रास्फीति लक्ष्यीकरण को 'नियंत्रित विवेक' के रूप में, कठोर नियमों और पूर्ण विवेक के बीच के मध्य मार्ग की तरह प्रस्तुत करें।
- आम गलती: लक्ष्य स्वतंत्रता और उपकरण स्वतंत्रता में भ्रम; RBI के पास केवल उपकरण स्वतंत्रता है।
- यह दिखाने के लिए सार्जेंट-वॉलेस का उल्लेख करें कि राजकोषीय अनुशासन के बिना कड़ी मुद्रा विफल हो सकती है।
क्या आप जानते हैं?
- यूलिसिस ने साइरनों के गीत से बचने के लिए स्वयं को जहाज़ के मस्तूल से बँधवा लिया था; अर्थशास्त्री इस छवि का प्रयोग उन नियमों के लिए करते हैं जो अचानक मुद्रास्फीति के प्रलोभन से केंद्रीय बैंकरों के हाथ बाँधते हैं।
UPSC के पिछले वर्षों के प्रश्न: मुद्रा और मौद्रिक प्रबंधन
UPSC ने 2014 से 2026 के बीच मुद्रा और मौद्रिक प्रबंधन पर 455 अंकों के 33 प्रश्न-भाग पूछे, सभी प्रश्नपत्र I में। मुद्रा पूर्ति और मुद्रा गुणक 12 भागों के साथ आगे हैं, फिर परिमाण सिद्धांत (8) और मौद्रिक नीति उपकरण (8); कीन्सियन मुद्रा माँग 4 बार और टेलर नियम एक बार आया है। नीचे हर प्रश्न का UPSC शब्द-सीमा में लिखा आदर्श उत्तर है।
सरल शब्दों में
पहले अपना उत्तर लिखें, और गुणक प्रश्नों में आगे पढ़ने से पहले काग़ज़ पर m = (1 + c)/(c + r) निकालें।
फिर आदर्श उत्तर से तुलना करें: सूत्र, अर्थशास्त्री और वर्ष, भारतीय उदाहरण (RBI उपकरण, आँकड़े) और आरेख जाँचें।
जो RBI तथ्य आप नहीं जानते थे उसे नोट करें और परीक्षा से पहले नवीनतम मौद्रिक नीति वक्तव्य से अद्यतन करें।
1. मुद्रा के परिमाण सिद्धांत: फिशर, कैम्ब्रिज (पीगू) और फ्रीडमैन
उदाहरण 1 (UPSC 2026, 15 अंक): फ्रीडमैन के मुद्रा के परिमाण सिद्धान्त के पुनर्कथन तथा कीन्स की मुद्रा की माँग में प्रमुख अन्तर की चर्चा कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(c)
दृष्टिकोण: फ़्रीडमैन का 1956 का मुद्रा माँग फलन प्रस्तुत करें, फिर कीन्स के तरलता अधिमान से बिंदुवार तुलना करें (परिसंपत्ति सूची, आय अवधारणा, ब्याज लोच, स्थिरता, नीतिगत निष्कर्ष)।
मिल्टन फ़्रीडमैन ('The Quantity Theory of Money: A Restatement', 1956) ने मुद्रा को पोर्टफ़ोलियो की एक परिसंपत्ति माना और वास्तविक मुद्रा माँग को M/P = f(yₚ, w; rₘ, r_b, r_e, (1/P)(dP/dt); u) लिखा, जहाँ yₚ स्थायी आय, w ग़ैर-मानव और मानव संपत्ति का अनुपात, r मुद्रा, बॉन्ड और शेयरों के प्रतिफल, अगला पद प्रत्याशित मुद्रास्फीति और u रुचियाँ हैं।
कीन्स से अंतर: (i) परिसंपत्ति सूची: कीन्स ने मुद्रा माँग को लेनदेन, सावधानी और सट्टा उद्देश्यों में बाँटा, बॉन्ड को एकमात्र वैकल्पिक परिसंपत्ति मानकर; फ़्रीडमैन बॉन्ड, शेयर और भौतिक वस्तुएँ शामिल करते हैं, अतः मुद्रा अनेक परिसंपत्तियों की प्रतिस्थापक है। (ii) आय: कीन्स ने वर्तमान आय ली; फ़्रीडमैन ने स्थायी आय, अतः मुद्रा माँग चक्र में सुचारु रहती है। (iii) ब्याज लोच: कीन्स की सट्टा माँग मुद्रा माँग को अत्यधिक ब्याज-लोचदार बनाती है, तरलता जाल में अनंत; फ़्रीडमैन ने इसे कम पाया, क्योंकि परिसंपत्तियों के प्रतिफल साथ चलते हैं। (iv) स्थिरता: कीन्स ने माना कि मुद्रा माँग 'सामान्य' दर की प्रत्याशाओं के साथ खिसकती है; फ़्रीडमैन ने इसे कुछ चरों का स्थिर फलन माना। (v) कीन्स द्वारा उपेक्षित प्रत्याशित मुद्रास्फीति वस्तुएँ रखने का प्रतिफल है।
नीतिगत निष्कर्ष: कीन्स के लिए मुद्रा आय को केवल ब्याज दर के माध्यम से, प्रायः कमज़ोर रूप से, प्रभावित करती है; फ़्रीडमैन के लिए स्थिर मुद्रा माँग का अर्थ है कि मुद्रा पूर्ति में परिवर्तन मौद्रिक आय में पूर्वानुमेय परिवर्तन लाते हैं, अतः मुद्रा महत्वपूर्ण है और उसे स्थिर नियम से बढ़ना चाहिए।
आरेख: ब्याज दर के विरुद्ध मुद्रा माँग: समतल, खिसकता कीन्सियन वक्र और ढालू, स्थिर फ़्रीडमैन वक्र; तदनुसार समतल और ढालू LM वक्र।
उदाहरण 2 (UPSC 2025, 10 अंक): फिशर के समीकरण में मुद्रा संचलन-वेग के निर्धारक क्या हैं? यह कैम्ब्रिज दृष्टिकोण के मुद्रा संचलन-वेग से किस प्रकार भिन्न है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(e)
दृष्टिकोण: फिशर के MV = PT में V के संस्थागत निर्धारक बताएँ, फिर मुद्रा रखने के व्यवहारगत चयन के रूप में कैम्ब्रिज k (= 1/V) से तुलना करें।
इर्विंग फिशर के विनिमय समीकरण (The Purchasing Power of Money, 1911), MV + M′V′ = PT, में V लेनदेन वेग है: किसी अवधि में मुद्रा की एक इकाई के हाथ बदलने की औसत संख्या।
V के निर्धारक: भुगतान आदतें और आय प्राप्तियों की आवृत्ति (साप्ताहिक मज़दूरी V बढ़ाती है); बैंकिंग और ऋण का विकास, जो नक़दी की बचत करता है; फ़र्मों के ऊर्ध्वाधर एकीकरण की मात्रा; जनसंख्या घनत्व और परिवहन तथा संचार की गति; और कीमत परिवर्तनों की प्रत्याशाएँ।
चूँकि ये धीरे बदलते हैं, फिशर ने V को अल्पकाल में स्थिर माना।
कैम्ब्रिज रूप (मार्शल; पीगू, 1917): M = kPY, जहाँ k आय का वह भाग है जिसे लोग मुद्रा के रूप में रखना चाहते हैं, अतः k = 1/V। पर फिशर का V सभी लेनदेन T पर लागू यांत्रिक, संस्थागत आवर्तन दर है, जबकि k अंतिम आय के सापेक्ष मुद्रा की व्यवहारगत माँग है, जो संपत्ति, ब्याज दरों और प्रत्याशाओं पर निर्भर है, और मुद्रा को मूल्य संचय के रूप में महत्व देता है।
उदाहरण 3 (UPSC 2024, 15 अंक): मुद्रा के परिमाण सिद्धान्त के अन्तर्गत फिशर के सिद्धान्त तथा केम्ब्रिज के नकद शेष दृष्टिकोण में क्या अन्तर है? प्रत्येक दृष्टिकोण की क्या आलोचना की गई है? वर्तमान सन्दर्भ में कौन-सा दृष्टिकोण अधिक प्रासंगिक है? औचित्य सिद्ध कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(c)
दृष्टिकोण: फिशर के लेनदेन दृष्टिकोण और कैम्ब्रिज नक़द-शेष दृष्टिकोण की तुलना करें, हर एक की आलोचनाएँ दें, और तर्क दें कि आज कौन अधिक प्रासंगिक है (कैम्ब्रिज, आधुनिक मुद्रा-माँग सिद्धांत के आधार के रूप में, शर्तों के साथ)।
फिशर (1911): MV = PT; अल्पकाल में V और T स्थिर (पूर्ण रोज़गार, धीरे बदलती संस्थाएँ) होने पर कीमत स्तर M के अनुपात में बदलता है। कैम्ब्रिज (मार्शल, पीगू 1917, कीन्स का आरंभिक कार्य): M = kPY, जहाँ k आय का वह अनुपात है जिसे लोग मुद्रा के रूप में रखना चुनते हैं।
अंतर: (i) फिशर मुद्रा की पूर्ति और प्रवाह (विनिमय माध्यम) पर ज़ोर देते हैं, कैम्ब्रिज स्टॉक के रूप में मुद्रा की माँग (मूल्य संचय) पर; (ii) V संस्थागत है, k व्यवहारगत; (iii) T में सभी लेनदेन शामिल, Y में केवल अंतिम उत्पादन; (iv) कैम्ब्रिज k को ब्याज दरों, संपत्ति और प्रत्याशाओं के साथ बदलने देता है, और इस प्रकार मुद्रा के मूल्य में अल्पकालीन परिवर्तनों की व्याख्या करता है।
फिशर की आलोचनाएँ: V और T स्थिर न माने जाएँ तो यह एक सत्यवाक्य (सर्वसमिका) है; पूर्ण रोज़गार मानकर यह उत्पादन परिवर्तनों की उपेक्षा करता है; यह ब्याज दर और मूल्य-संचय कार्य की उपेक्षा करता है; और T को मापना कठिन है। कैम्ब्रिज की आलोचनाएँ: यह भी Y स्थिर और k स्थिर मानता है; यह k के निर्धारक सटीक रूप से निर्दिष्ट नहीं करता; और यह मुद्रा की सट्टा माँग की उपेक्षा करता है जिस पर कीन्स ने बाद में ज़ोर दिया।
आज अधिक प्रासंगिक: कैम्ब्रिज दृष्टिकोण, क्योंकि आधुनिक सिद्धांत (कीन्स, फ़्रीडमैन) मुद्रा माँग को व्यवहारगत मानता है और केंद्रीय बैंक आय वेग का विश्लेषण करते हैं। फिर भी UPI जैसे डिजिटल भुगतानों ने वेग को अस्थिर बनाया है, इसीलिए RBI 2016 में लचीले मुद्रास्फीति लक्ष्यीकरण पर गया।
आरेख: (Y, P) तल में M = kPY से AD आयताकार अतिपरवलय के रूप में; k में वृद्धि (अधिक मुद्रा रखी गई) AD को भीतर खिसकाती है, स्थिर Y पर P घटाते हुए।
उदाहरण 4 (UPSC 2023, 15 अंक): फ्रीडमैन के मुद्रा-परिमाण-सिद्धान्त के पुनर्कथन की विवेचना कीजिए। यह किन दशाओं में, प्रतिष्ठित मुद्रा-परिमाण-सिद्धान्त में परिवर्तित हो जाता है? समझाइये।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(c)
दृष्टिकोण: फ़्रीडमैन का पुनर्कथन (मुद्रा माँग फलन और उसके गुण) प्रस्तुत करें, फिर वे शर्तें बताएँ जिनमें यह P के M के अनुपाती होने वाले MV = PY में बदल जाता है।
पुनर्कथन: फ़्रीडमैन (1956) ने परिमाण सिद्धांत को मुद्रा की माँग के सिद्धांत के रूप में पुनः गढ़ा, बॉन्ड, शेयर और वस्तुओं के बीच एक परिसंपत्ति: M/P = f(yₚ, w, r_b, r_e, πᵉ, u), जो स्थायी आय, संपत्ति अनुपात, परिसंपत्ति प्रतिफल, प्रत्याशित मुद्रास्फीति और रुचियों पर निर्भर है।
गुण: फलन कीमतों और आय में एक घात का समरूप है (मुद्रा भ्रम नहीं); यह स्थिर है; इसकी ब्याज लोच कम है; अतः वेग V = Y/f(·) स्थिरांक के बजाय कुछ चरों का स्थिर, पूर्वानुमेय फलन है।
संचरण: यदि मुद्रा पूर्ति बढ़ती है, तो लोगों के पास अतिरिक्त शेष होते हैं जिन्हें वे विविध परिसंपत्तियों और वस्तुओं पर ख़र्च करते हैं, जिससे मौद्रिक आय तब तक बढ़ती है जब तक मुद्रा माँग नई पूर्ति के बराबर न हो।
क्लासिकल सिद्धांत में बदलना: पुनर्कथन P के M के अनुपाती होने वाला MV = PY तब देता है जब (i) वेग स्थिर हो, अर्थात माँग फलन में ब्याज दरें और प्रत्याशित मुद्रास्फीति न बदलें, या मुद्रा माँग ब्याज-बेलोचदार हो; (ii) वास्तविक उत्पादन Y वास्तविक कारकों से पूर्ण रोज़गार पर स्थिर हो (ऊर्ध्वाधर AS), जैसा दीर्घकाल में; (iii) मुद्रा पूर्ति बहिर्जात हो, माँग से स्वतंत्र केंद्रीय बैंक द्वारा तय। तब M दोगुना होने पर मौद्रिक आय दोगुनी होती है, पूरी कीमतों के रूप में।
आरेख: (Y, P) तल में Yf पर ऊर्ध्वाधर दीर्घकालीन AS; M में वृद्धि AD (MV = PY) को बाहर खिसकाती है और केवल P बढ़ाती है।
उदाहरण 5 (UPSC 2022, 10 अंक): मुद्रा की माँग में 'लेनदेन दृष्टिकोण' तथा 'नकद शेष दृष्टिकोण' के बीच प्रमुख अन्तर कौन-कौन से हैं?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(c)
दृष्टिकोण: फिशर के लेनदेन दृष्टिकोण और कैम्ब्रिज नक़द-शेष दृष्टिकोण की समीकरण, मुद्रा की प्रकृति, वेग बनाम k, लेनदेन के क्षेत्र और निर्धारकों पर तुलना करें।
दोनों दृष्टिकोण मुद्रा के परिमाण सिद्धांत से संबंधित हैं, पर मुद्रा को भिन्न कोणों से देखते हैं।
(i) समीकरण: फिशर (1911): MV = PT; कैम्ब्रिज (मार्शल, पीगू, 1917): M = kPY। (ii) मुद्रा का कार्य: फिशर मुद्रा को विनिमय माध्यम, लेनदेन पर ख़र्च होने वाला प्रवाह मानते हैं; कैम्ब्रिज मुद्रा को मूल्य संचय, लोगों द्वारा रखने के लिए चुना गया स्टॉक मानता है। (iii) मुख्य चर: फिशर का वेग V संस्थाओं और आदतों से तय है; कैम्ब्रिज का k नक़दी रखने के व्यक्तिगत अधिमान को दर्शाता है और माँग की अवधारणा है।
(iv) क्षेत्र: T में मध्यवर्ती और वित्तीय सहित सभी लेनदेन शामिल हैं; Y में केवल अंतिम उत्पादन, अतः कैम्ब्रिज आय वेग का प्रयोग करता है। (v) निर्धारक: V भुगतान प्रथाओं और बैंकिंग पर निर्भर है; k आय, संपत्ति, ब्याज दरों और प्रत्याशाओं पर, अतः यह अल्पकाल में बदल सकता है। (vi) कीमत-स्तर व्याख्या: फिशर की यांत्रिक, कैम्ब्रिज की मनोवैज्ञानिक।
चूँकि k = 1/V, समीकरण औपचारिक रूप से समतुल्य हैं, पर कैम्ब्रिज की मुद्रा-माँग दृष्टि सीधे कीन्स के तरलता अधिमान और फ़्रीडमैन के पुनर्कथन तक ले गई।
उदाहरण 6 (UPSC 2019, 10 अंक): किन मायनों में फ्रीडमैन की परिमाण थियोरी को फिशर की थियोरी का 'पुनःकथन' कहा जाता है? स्पष्ट कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(b)
दृष्टिकोण: बताएँ कि फ़्रीडमैन ने परिमाण सिद्धांत से क्या रखा (स्थिर वेग, मुद्रा मौद्रिक आय चलाती है, दीर्घकालीन तटस्थता) और क्या बदला (परिसंपत्ति के रूप में मुद्रा माँग का सिद्धांत, परिवर्तनशील पर पूर्वानुमेय वेग, अल्पकालीन वास्तविक प्रभाव)।
फ़्रीडमैन ने अपने 1956 के निबंध को 'The Quantity Theory of Money: A Restatement' कहा क्योंकि यह पुराने सिद्धांत को उसके केंद्रीय संदेश को बनाए रखते हुए आधुनिक शब्दों में पुनः व्यक्त करता है।
क्या पुनः कहा गया (रखा गया): (i) मूल प्रस्ताव कि मुद्रा पूर्ति में परिवर्तन मौद्रिक आय में और दीर्घकाल में कीमत स्तर में परिवर्तन का मुख्य कारण हैं ('मुद्रास्फीति सदैव और सर्वत्र एक मौद्रिक घटना है', फ़्रीडमैन, 1970); (ii) मुद्रा और आय के बीच संबंध की स्थिरता, अब स्थिर मुद्रा माँग और इसलिए पूर्वानुमेय वेग के रूप में व्यक्त; (iii) मुद्रा की दीर्घकालीन तटस्थता।
क्या नया है: (i) सिद्धांत पोर्टफ़ोलियो चयन से निकला मुद्रा की माँग का सिद्धांत बन जाता है: M/P = f(yₚ, w, r_b, r_e, πᵉ, u); (ii) वेग फिशर की तरह संस्थाओं से तय स्थिरांक नहीं, बल्कि स्थायी आय और प्रतिफलों का स्थिर फलन है;
(iii) यह अल्पकाल पर भी लागू होता है, मुद्रा को कीमतों के साथ उत्पादन को भी प्रभावित करने देता है; (iv) ब्याज दरें और प्रत्याशित मुद्रास्फीति स्पष्ट रूप से प्रवेश करती हैं।
उदाहरण 7 (UPSC 2016, 15 अंक): मुद्रा की परिमाण थियोरी के फ्रीडमैन के पुनःकथन का संक्षिप्त वर्णन कीजिए तथा क्लासिकी परिमाण थियोरी से इसकी समानता/असमानता बताइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 2(c)
दृष्टिकोण: फ़्रीडमैन का मुद्रा माँग फलन संक्षेप में दें, फिर क्लासिकल सिद्धांत से समानताएँ (मुद्रा मौद्रिक आय चलाती है, स्थिर वेग, दीर्घकालीन तटस्थता) और अंतर (परिसंपत्ति सिद्धांत, परिवर्तनशील वेग, अल्पकालीन उत्पादन प्रभाव, पूर्ण-रोज़गार मान्यता नहीं) बताएँ।
पुनर्कथन: फ़्रीडमैन (1956) ने परिमाण सिद्धांत को मुद्रा की माँग का सिद्धांत माना। धन धारक मुद्रा, बॉन्ड, शेयर, भौतिक वस्तुओं और मानव पूँजी में से चयन करते हैं; वास्तविक मुद्रा माँग स्थायी आय, ग़ैर-मानव/मानव संपत्ति अनुपात, प्रत्याशित मुद्रास्फीति सहित वैकल्पिक परिसंपत्तियों के प्रतिफल, और रुचियों पर निर्भर है: M/P = f(yₚ, w, r_b, r_e, πᵉ, u)। फलन स्थिर है और इसकी ब्याज लोच कम है।
क्लासिकल सिद्धांत से समानताएँ: (i) मुद्रा मौद्रिक आय की, और दीर्घकाल में कीमत स्तर की, मुख्य निर्धारक है; (ii) मुद्रा और व्यय का संबंध स्थिर है, अतः वेग पूर्वानुमेय है; (iii) दीर्घकाल में मुद्रा तटस्थ है; (iv) नीतिगत निष्कर्ष मुद्रा वृद्धि के नियंत्रण के पक्ष में है।
अंतर: (i) फिशर का सिद्धांत स्थिर V और T वाली यांत्रिक सर्वसमिका है, जबकि फ़्रीडमैन का पोर्टफ़ोलियो चयन से निकला मुद्रा माँग का व्यवहारगत सिद्धांत है; (ii) वेग स्थिरांक नहीं, बल्कि कुछ चरों का स्थिर फलन है; (iii) क्लासिकल सिद्धांत पूर्ण रोज़गार मानता है, अतः मुद्रा केवल कीमतों को प्रभावित करती है, जबकि फ़्रीडमैन लंबे और परिवर्तनशील अंतरालों के साथ अल्पकाल में मुद्रा को उत्पादन प्रभावित करने देते हैं; (iv) फ़्रीडमैन स्थायी आय का प्रयोग करते हैं और ब्याज दरें तथा प्रत्याशित मुद्रास्फीति शामिल करते हैं; (v) संचरण क्रियाविधि परिसंपत्तियों की व्यापक श्रेणी से काम करती है।
आरेख: समय के साथ वेग: क्लासिकल दृष्टि में स्थिर, फ़्रीडमैन की दृष्टि में परिवर्तनशील पर पूर्वानुमेय (ब्याज दरों और प्रत्याशित मुद्रास्फीति के अनुसार)।
अतः फ़्रीडमैन का रूप अधिक सामान्य सिद्धांत है जो क्लासिकल परिणाम को दीर्घकालीन विशेष स्थिति के रूप में देता है।
उदाहरण 8 (UPSC 2015, 10 अंक): "यदि मुद्रा के लिए माँग की ब्याज लोच न्यून हो, तो मुद्रावादी मुद्रा आपूर्ति के उपयोग के द्वारा ही, वास्तविक सकल राष्ट्रीय उत्पाद (जी० एन० पी०) का पूर्वानुमान लगा सकते हैं।" इस कथन का स्पष्टीकरण कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(d)
दृष्टिकोण: दिखाएँ कि मुद्रा माँग की कम ब्याज लोच वेग को स्थिर और LM को ढालू बनाती है, अतः मौद्रिक (और चिपचिपी कीमतों में वास्तविक) GNP मुद्रा पूर्ति का अनुसरण करता है; सावधानियाँ जोड़ें।
मुद्रा बाज़ार साम्य M/P = kY − hr है, जहाँ h मुद्रा माँग की ब्याज लोच मापता है। यदि h कम (शून्य के निकट) हो, तो ब्याज दर मुद्रा माँग को मुश्किल से प्रभावित करती है।
निहितार्थ: तब मुद्रा माँग मूलतः केवल आय पर निर्भर है, M/P = kY, अतः वेग V = 1/k स्थिर है और मौद्रिक आय PY = M/k। LM वक्र Y = (M/P)/k पर ढालू या ऊर्ध्वाधर है: IS वक्र कहीं भी हो, आय मुद्रा पूर्ति से तय होती है। राजकोषीय आघात या निवेश में परिवर्तन मुख्यतः ब्याज दर बदलते हैं (बहिर्गमन), आय नहीं।
पूर्वानुमान: मुद्रावादियों (फ़्रीडमैन) ने तर्क दिया कि चूँकि मुद्रा माँग स्थिर और ब्याज-बेलोचदार है, मुद्रा पूर्ति जानकर मौद्रिक GNP का पूर्वानुमान हो सकता है; अल्पकाल में कीमतें चिपचिपी होने पर वास्तविक GNP का भी: ΔY ≈ ΔM/(kP)।
आरेख: ढालू LM जो IS₁ और IS₂ को लगभग समान आय पर काटता है; LM के खिसकाव आय को बहुत बदलते हैं।
सावधानियाँ: यदि वेग अस्थिर हो जाए (1980 के दशक का वित्तीय नवाचार) या कीमतें तेज़ी से समायोजित हों तो पूर्वानुमान विफल होता है; इसी कारण केंद्रीय बैंक, 2016 से RBI सहित, मुद्रा के बजाय मुद्रास्फीति को लक्ष्य बनाते हैं।
2. मुद्रा की माँग के कीन्सवादी और उत्तर-कीन्सवादी सिद्धांत
उदाहरण 9 (UPSC 2021, 20 अंक): कीन्स की मुद्रा की अपेक्षी माँग की कमियाँ प्रतिगामी प्रत्याशा मॉडल में किस प्रकार चिह्नित की गई है, व्याख्या कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(c)
दृष्टिकोण: कीन्स की सट्टा माँग को प्रतिगामी-प्रत्याशा मॉडल के रूप में प्रस्तुत करें (सामान्य दर, क्रांतिक दर rc = rn/(1 + rn), सब-या-कुछ नहीं चयन, समग्रीकरण), फिर इसकी कमज़ोरियाँ और टोबिन का पोर्टफ़ोलियो-संतुलन उत्तर पहचानें।
कीन्स की मुद्रा की सट्टा माँग (General Theory, 1936) को टोबिन ('Liquidity Preference as Behavior Towards Risk', 1958) ने प्रतिगामी प्रत्याशा मॉडल के रूप में औपचारिक बनाया: हर धन धारक के पास 'सामान्य' ब्याज दर rₙ का दृढ़ विचार है और वह आशा करता है कि वास्तविक दर उसकी ओर लौटेगी।
मॉडल: स्थायी बॉन्ड (कॉन्सोल) की कीमत 1/r है। यदि प्रत्याशित दर rₙ हो, तो प्रति रुपया प्रत्याशित पूँजी लाभ r/rₙ − 1 है, अतः बॉन्ड पर प्रत्याशित कुल प्रतिफल r + r/rₙ − 1 है। यदि यह धनात्मक हो, अर्थात r क्रांतिक दर r_c = rₙ/(1 + rₙ) से अधिक हो, तो बॉन्ड मुद्रा से पसंद किए जाते हैं। r_c से ऊपर व्यक्ति सारी संपत्ति बॉन्ड में रखता है; नीचे, सारी मुद्रा में।
समग्र माँग: चूँकि भिन्न व्यक्तियों की सामान्य दरें भिन्न हैं, समग्र सट्टा माँग ब्याज दर का सुचारु, नीचे ढलता फलन है; यदि सभी की सामान्य दर समान हो और r बहुत कम हो, तो माँग पूर्णतः लोचदार हो जाती है: तरलता जाल।
पहचानी गई कमज़ोरियाँ: (i) सब-या-कुछ नहीं पोर्टफ़ोलियो: हर व्यक्ति या तो केवल बॉन्ड या केवल मुद्रा रखता है, जो पोर्टफ़ोलियो के देखे गए विविधीकरण के विपरीत है; (ii) समग्र माँग का नीचे का ढाल पूरी तरह सामान्य दर पर मत भिन्नता पर निर्भर है, व्यक्तिगत व्यवहार पर नहीं; (iii) सामान्य दर दी हुई मानी गई है; यदि प्रत्याशाएँ वास्तविक दरों के अनुसार ढलें, जैसा समय के साथ होगा, तो दीर्घकाल में सट्टा माँग लुप्त हो जाती है और कोई स्थिर मुद्रा-माँग संबंध नहीं रहता; (iv) प्रत्याशित प्रतिफलों को निश्चित माना गया है, जोखिम की उपेक्षा करते हुए; (v) तरलता जाल को प्रत्याशाओं की लगभग सर्वसम्मति चाहिए।
उदाहरण 10 (UPSC 2020, 20 अंक): व्याख्या कीजिए कि कीन्सवादी आनुमानिक मुद्रा माँग, प्रतिगामी प्रत्याशा मॉडल में कैसे पुनर्कथित है। इसकी सीमाओं को इंगित कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 6(c)
दृष्टिकोण: कीन्स की सट्टा माँग को प्रतिगामी-प्रत्याशा मॉडल (सामान्य दर, पूँजी लाभ, क्रांतिक दर) के रूप में पुनः कहें, व्यक्तिगत और समग्र माँग वक्र दिखाएँ, फिर इसकी सीमाएँ बताएँ।
कीन्स (1936) ने मुद्रा की सट्टा माँग को भावी ब्याज दरों की अनिश्चितता से समझाया। टोबिन (1958) ने दिखाया कि कीन्स का तर्क प्रतिगामी प्रत्याशाओं के मॉडल के रूप में पुनः कहा जा सकता है: हर निवेशक मानता है कि एक सामान्य दर rₙ है जिस पर वर्तमान दर r लौटेगी।
पुनर्कथन: सदा के लिए प्रति वर्ष ₹1 देने वाले बॉन्ड की कीमत 1/r है। यदि दर के rₙ पर लौटने की आशा हो, तो निवेशित प्रति रुपया प्रत्याशित पूँजी लाभ या हानि g = r/rₙ − 1 है। निवेशक बॉन्ड पर प्रत्याशित प्रतिफल r + g की तुलना शून्य, मुद्रा के प्रतिफल, से करता है। यदि r + r/rₙ − 1 धनात्मक हो, अर्थात r क्रांतिक दर r_c = rₙ/(1 + rₙ) से अधिक हो, तो बॉन्ड रखे जाते हैं; अन्यथा मुद्रा। उदाहरण के लिए rₙ = 5 प्रतिशत पर r_c ≈ 4.76 प्रतिशत।
माँग वक्र: हर व्यक्ति की सट्टा माँग सोपान फलन है: r_c से ऊपर शून्य मुद्रा और नीचे सारी संपत्ति मुद्रा में। चूँकि व्यक्तियों की सामान्य दरें भिन्न हैं, सोपानों का समग्रीकरण कीन्स की सुचारु, नीचे ढलती सट्टा माँग देता है; जब लगभग सभी की क्रांतिक दर वर्तमान दर से ऊपर हो, तो माँग पूर्णतः लोचदार हो जाती है (तरलता जाल)।
आरेख: बायाँ पैनल, r_c पर सोपान वाली व्यक्ति की सोपान-आकार मुद्रा माँग; दायाँ पैनल, समग्र माँग वक्र, सुचारु और कम दरों पर तरलता जाल में समतल होता हुआ।
सीमाएँ: (i) व्यक्ति अविविधीकृत, सब-या-कुछ नहीं पोर्टफ़ोलियो रखते हैं, जो प्रमाण के विपरीत है; (ii) समग्र माँग का ढाल प्रत्याशाओं के बिखराव पर टिका है, व्यक्तिगत व्यवहार पर नहीं; (iii) सामान्य दरें स्थिर मानी गई हैं; यदि वे अनुभव के अनुसार समायोजित हों, तो दीर्घकाल में सट्टा माँग लुप्त हो जाती है, और r तथा मुद्रा माँग का संबंध अस्थिर हो जाता है; (iv) जोखिम की उपेक्षा है, क्योंकि प्रत्याशाएँ निश्चितता से रखी गई हैं; (v) यह नहीं बता सकता कि लोग बचत जमा या ट्रेज़री बिल जैसी अल्पकालीन, पूँजी-निश्चित परिसंपत्तियों के बजाय मुद्रा क्यों रखते हैं।
उदाहरण 11 (UPSC 2019, 15 अंक): मुद्रा के लिए कींसवादी माँग, बेरोज़गारी की कींसवादी थियोरी की कुंजी संकल्पनाओं में से एक है। उदाहरण देते हुए स्पष्ट कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 7(b)
दृष्टिकोण: कीन्स के तीन उद्देश्य और L = L₁(Y) + L₂(r) प्रस्तुत करें, फिर दिखाएँ कि तरलता अधिमान ब्याज दर कैसे तय करता है, मुद्रा को निवेश और आय से जोड़ता है, और तरलता जाल के माध्यम से पूर्ण रोज़गार को कैसे रोक सकता है।
General Theory (1936) में कीन्स ने मुद्रा की माँग को, जिसे उन्होंने तरलता अधिमान कहा, अपने रोज़गार सिद्धांत का केंद्रीय तत्व बनाया, उस क्लासिकल दृष्टि के स्थान पर कि ब्याज दर बचत और निवेश को बराबर करती है।
मुद्रा की माँग: लोग मुद्रा (i) लेनदेन और (ii) सावधानी उद्देश्यों से रखते हैं, दोनों आय पर निर्भर, L₁(Y); और (iii) सट्टा उद्देश्य से, ब्याज दरें बढ़ने की आशा होने पर बॉन्ड के स्थान पर मुद्रा रखना, जो ब्याज दर पर विपरीत रूप से निर्भर है, L₂(r)। कुल माँग L = L₁(Y) + L₂(r)।
बेरोज़गारी सिद्धांत में भूमिका: (i) ब्याज दर तरलता अधिमान और मुद्रा पूर्ति से तय होती है, मितव्ययिता से नहीं; (ii) निवेश पूँजी की सीमांत क्षमता की तुलना में ब्याज दर पर निर्भर है, और आय गुणक के माध्यम से निवेश पर; अतः मुद्रा रोज़गार को केवल अप्रत्यक्ष रूप से, ब्याज दर के माध्यम से, प्रभावित करती है। (iii) जब बेरोज़गारी मज़दूरी और कीमतें घटाती है, तो वास्तविक शेष बढ़ते हैं और ब्याज दर गिरनी चाहिए, निवेश को प्रोत्साहित करते हुए (कीन्स प्रभाव)। पर यदि सट्टा माँग अत्यधिक लोचदार हो, तो ब्याज दर थोड़ी गिरती है, और तरलता जाल में बिल्कुल नहीं, अतः निवेश पर्याप्त नहीं बढ़ सकता और अल्प-रोज़गार साम्य बना रहता है। (iv) अनिश्चितता से तरलता अधिमान में खिसकाव मंदी में ब्याज दरें बढ़ाकर निवेश को दबा सकते हैं।
आरेख: बायाँ पैनल, r_min पर समतल भाग वाला मुद्रा माँग वक्र और मुद्रा पूर्ति रेखाएँ; दायाँ पैनल, IS-LM जिसमें समतल LM, IS को पूर्ण-रोज़गार आय से नीचे काटता है।
उदाहरण 12 (UPSC 2017, 15 अंक): "मुद्रा के लिए लेन-देन माँग सदैव ब्याज दर के सापेक्ष लोचहीन नहीं होती है।" चर्चा कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(b)
दृष्टिकोण: कीन्स की ब्याज-बेलोचदार लेनदेन माँग की बॉमोल-टोबिन सूची मॉडल से तुलना करें: M = √(bY/2i) निकालें, जिससे ब्याज लोच −1/2 और आय लोच 1/2 मिलती है, और निहितार्थ बताएँ।
कीन्स (1936) ने मुद्रा की लेनदेन माँग को केवल आय का फलन, ब्याज दर के प्रति असंवेदनशील माना। विलियम बॉमोल ('The Transactions Demand for Cash: An Inventory Theoretic Approach', 1952) और जेम्स टोबिन (1956) ने दिखाया कि यह वास्तव में ब्याज-लोचदार है, क्योंकि लेनदेन के लिए नक़दी रखने की अवसर लागत है।
मॉडल: व्यक्ति अवधि की शुरुआत में आय Y पाता है और उसे समान रूप से ख़र्च करता है। सारी आय नक़दी में रखने के बजाय वह उसे i ब्याज वाले बॉन्ड या जमा में रखता है और एक बार में C नक़दी निकालता है, हर निकासी पर स्थिर दलाली (लेनदेन) लागत b चुकाते हुए। निकासियों की संख्या = Y/C; औसत नक़दी धारिता = C/2।
चरण 1: कुल लागत TC = b·(Y/C) + i·(C/2) (दलाली लागत और छोड़ा गया ब्याज)।
चरण 2: न्यूनतम करने पर dTC/dC = −bY/C² + i/2 = 0, अतः C* = √(2bY/i)।
चरण 3: औसत मुद्रा माँग M = C*/2 = √(bY/2i)।
परिणाम: मुद्रा की लेनदेन माँग ब्याज दर बढ़ने पर घटती है, ब्याज लोच −1/2 के साथ; यह आय के साथ बढ़ती है, पर अनुपात से कम (आय लोच 1/2), जो नक़दी प्रबंधन में पैमाने की बचत दिखाता है। यह दलाली लागत b के साथ भी बढ़ती है।
निहितार्थ: (i) सट्टा माँग के बिना भी कुल मुद्रा माँग ब्याज-लोचदार है, अतः LM वक्र ऊर्ध्वाधर नहीं और राजकोषीय नीति आय बढ़ा सकती है; (ii) चूँकि आय लोच 1 से कम है, मुद्रा माँग आय से धीरे बढ़ती है, और वेग आय के साथ बढ़ता है; (iii) b घटाने वाली तकनीक, जैसे भारत में ATM, UPI और डिजिटल वॉलेट, नक़दी धारिता घटाती और वेग बढ़ाती है।
आरेख: समय के विरुद्ध नक़दी धारिता का आरी-दाँत प्रतिरूप जो हर निकासी से पहले C से शून्य तक गिरता है; और लागत आरेख जिसमें गिरता दलाली-लागत वक्र और उठती ब्याज-लागत रेखा C* पर न्यूनतम U-आकार की कुल लागत देते हैं।
3. मुद्रा की पूर्ति और मुद्रा गुणक
उदाहरण 13 (UPSC 2025, 15 अंक): मुद्रा गुणक को परिभाषित कीजिए एवं इसके निर्धारकों की विवेचना कीजिए। मुद्रा गुणक के संदर्भ में समझाइए कि अर्थव्यवस्था की बैंकिंग व्यवस्था मुद्रा आपूर्ति को कैसे नियंत्रित कर सकती है।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(c)
दृष्टिकोण: m = M/H परिभाषित करें और m = (1 + c)/(c + r) निकालें, निर्धारकों (जनता का मुद्रा अनुपात, अनिवार्य और अतिरिक्त आरक्षित) की चर्चा करें, फिर बताएँ कि केंद्रीय बैंक H और आरक्षित अनुपात के माध्यम से M को कैसे नियंत्रित करता है।
मुद्रा गुणक m मुद्रा स्टॉक और उच्च-शक्ति मुद्रा (मौद्रिक आधार) का अनुपात है: m = M/H। यह दिखाता है कि आरक्षित मुद्रा का हर रुपया कितने रुपये मुद्रा को सहारा देता है।
व्युत्पादन: M = C + D (जनता के पास मुद्रा और जमाएँ) और H = C + R (मुद्रा और बैंक आरक्षित)। c = C/D और r = R/D के साथ M/H = (C + D)/(C + R) = (c + 1)/(c + r)।
निर्धारक: (i) मुद्रा-जमा अनुपात c, जनता की भुगतान आदतों, बैंकिंग पहुँच, जमा पर ब्याज और बैंकों में विश्वास से तय; ऊँचा c, m घटाता है। (ii) आरक्षित अनुपात r, जो केंद्रीय बैंक द्वारा तय अनिवार्य अनुपात (CRR) और बैंकों द्वारा रखे अतिरिक्त आरक्षित से बनता है, जो ब्याज दरों, ऋण अवसरों और अनिश्चितता पर निर्भर हैं; ऊँचा r, m घटाता है। (iii) अप्रत्यक्ष रूप से ब्याज दर, जो c और अतिरिक्त आरक्षित दोनों घटाती है।
मुद्रा पूर्ति का नियंत्रण: चूँकि M = m·H, केंद्रीय बैंक मुद्रा को (i) H के माध्यम से नियंत्रित करता है: खुले बाज़ार की क्रियाएँ, बैंकों को रेपो ऋण और विदेशी मुद्रा क्रियाएँ मौद्रिक आधार बदलती हैं; (ii) r के माध्यम से: CRR बदलने से गुणक बदलता है; RBI ने तरलता जारी करने के लिए 2025 में CRR को चरणों में 4 प्रतिशत से 3 प्रतिशत किया। वाणिज्यिक बैंक ऋण सृजन और अतिरिक्त आरक्षित से M को प्रभावित करते हैं; जनता c से।
उदाहरण 14 (UPSC 2024, 20 अंक): व्यापारिक बैंकों द्वारा साख सृजन के तन्त्र तथा गुणक प्रभाव पर इसके निहितार्थों का वर्णन कीजिए। कुछ सीमाओं का भी विश्लेषण कीजिए जो गुणक प्रभाव के निहितार्थों को हानि पहुँचा सकती हैं।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(a)
दृष्टिकोण: आंशिक-आरक्षित ऋण सृजन को संख्यात्मक उदाहरण (जमा गुणक 1/r) के साथ चरणबद्ध समझाएँ, इसे मुद्रा गुणक (1 + c)/(c + r) से जोड़ें, फिर उन रिसावों और सीमाओं का विश्लेषण करें जो गुणक घटाते हैं।
ऋण सृजन वह प्रक्रिया है जिसमें वाणिज्यिक बैंक जमाओं का केवल एक अंश आरक्षित रखकर शेष उधार देते हैं और इस प्रकार नई जमाएँ बनाते हैं; ऋण जमाएँ बनाते हैं।
क्रियाविधि: मान लें आरक्षित अनुपात r = 10 प्रतिशत है और एक ग्राहक बैंक A में ₹1,000 नई नक़दी जमा करता है। बैंक A ₹100 रखकर ₹900 उधार देता है; उधारकर्ता एक आपूर्तिकर्ता को भुगतान करता है जो बैंक B में ₹900 जमा करता है, जो ₹90 रखकर ₹810 उधार देता है, इत्यादि। कुल जमाएँ = 1,000 + 900 + 810 + … = 1,000/(1 − 0.9) = 1,000/0.1 = ₹10,000; कुल नया ऋण = ₹9,000।
गुणक प्रभाव: सरल जमा गुणक ΔD = ΔR/r है, अर्थात 1/r = 10। जब जनता जमाओं के अनुपात c में मुद्रा भी रखती है, तो हर ऋण का कुछ भाग नक़दी में रिसता है, और मुद्रा गुणक m = (1 + c)/(c + r) हो जाता है। c = 0.2 और r = 0.1 पर m = 1.2/0.3 = 4, जो 10 से बहुत कम है।
सीमाएँ: (i) मुद्रा रिसाव: ऊँचा c (जैसे नक़दी-प्रधान अर्थव्यवस्थाओं में) गुणक घटाता है; (ii) अतिरिक्त आरक्षित: अनिश्चित समय में बैंक अनिवार्य से अधिक आरक्षित रखते हैं; (iii) ऋण की माँग का अभाव या साखयोग्य उधारकर्ताओं और संपार्श्विक का अभाव, जैसे मंदी में, जिससे बैंक उधार नहीं दे पाते; (iv) डूबे ऋण: ऊँचे NPA पूँजी घटाते और बैंकों को जोखिम-विमुख बनाते हैं, जैसा भारत में 2016–19 में; (v) पूँजी पर्याप्तता मानदंड (बेसल III) पूँजी के सापेक्ष ऋण सीमित करते हैं; (vi) सांविधिक तरलता अनुपात (SLR) कोषों को सरकारी प्रतिभूतियों में मोड़ता है; (vii) केंद्रीय बैंक नीति, जैसे ऊँचा CRR।
आरेख: क्रमिक जमा दौरों (1,000, 900, 810 …) का प्रवाह चित्र जो 10,000 की ओर अभिसरित होता है, साथ में एक पट्टी जो मुद्रा रिसाव जोड़ने पर m को 10 से 4 तक गिरता दिखाती है।
उदाहरण 15 (UPSC 2022, 15 अंक): जमा गुणक की तुलना मुद्रा गुणक से कीजिए। क्रेडिट और डेबिट कार्ड के प्रचुर उपयोग का मुद्रा गुणक पर क्या कोई प्रभाव पड़ता है? अपने उत्तर के औचित्य को स्थापित कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(b)
दृष्टिकोण: जमा गुणक (1/r) और मुद्रा गुणक ((1 + c)/(c + r)) परिभाषित करें, उनकी तुलना करें, फिर तर्क दें कि हाँ: कार्ड और डिजिटल भुगतान मुद्रा अनुपात घटाते हैं (m बढ़ाते हैं) और शेषों की बचत करते हैं (वेग बढ़ाते हैं), सावधानियों के साथ।
जमा गुणक: मुद्रा रिसाव न होने पर कुल बैंक जमाओं में परिवर्तन और बैंक आरक्षित में परिवर्तन का अनुपात: ΔD/ΔR = 1/r, जहाँ r आरक्षित अनुपात है। r = 0.1 पर यह 10 है।
मुद्रा गुणक: मुद्रा स्टॉक (मुद्रा और जमाएँ) और उच्च-शक्ति मुद्रा का अनुपात: m = M/H = (1 + c)/(c + r), जहाँ c मुद्रा-जमा अनुपात है। c = 0.2 और r = 0.1 पर m = 4।
तुलना: (i) जमा गुणक जमाओं और आरक्षित से संबंधित है, मुद्रा गुणक मुद्रा और पूरे मौद्रिक आधार से; (ii) मुद्रा गुणक जनता की मुद्रा धारिता, बैंकिंग प्रणाली से एक रिसाव, को ध्यान में रखता है, अतः c धनात्मक होने पर यह छोटा है; (iii) दोनों केवल c = 0 पर मेल खाते हैं; (iv) जमा गुणक बैंकिंग अवधारणा है, मुद्रा गुणक मुद्रा पूर्ति के H-सिद्धांत का आधार।
कार्डों का प्रभाव: हाँ। (i) डेबिट कार्ड (और UPI) नक़दी के स्थान पर जमा भुगतान लाते हैं, अतः c घटता है; चूँकि dm/dc = (r − 1)/(c + r)² ऋणात्मक है, m बढ़ता है: c के 0.2 से 0.15 होने पर m, 4 से 4.6 हो जाता है। (ii) क्रेडिट कार्ड लेनदेन शेषों की बचत करते हैं, वेग बढ़ाते हुए, और कार्ड ऋण स्वयं जमाएँ बनाता है। (iii) कम तिजोरी नक़दी अतिरिक्त आरक्षित घटाती है, m और बढ़ाते हुए।
उदाहरण 16 (UPSC 2021, 15 अंक): उच्च-शक्ति मुद्रा-पूर्ति सिद्धान्त का संक्षेप में वर्णन कीजिए। इस सिद्धान्त के निर्माण में प्रयुक्त मान्यताओं को बताइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(b)
दृष्टिकोण: उच्च-शक्ति मुद्रा और उसके स्रोत परिभाषित करें, m = (1 + c)/(c + r) के साथ M = mH निकालें, बताएँ कि H और m में परिवर्तन M को कैसे बदलते हैं, और मान्यताएँ बताएँ।
मुद्रा पूर्ति का उच्च-शक्ति मुद्रा (H) सिद्धांत, फ़्रीडमैन और श्वार्ट्ज़ (1963) तथा केगन (1965) द्वारा विकसित, मुद्रा स्टॉक को केंद्रीय बैंक द्वारा सृजित मौद्रिक आधार के गुणक के रूप में समझाता है।
उच्च-शक्ति मुद्रा: H = C + R, जनता के पास मुद्रा और बैंक आरक्षित; भारत में आरक्षित मुद्रा (M0), जो सरकार, बैंकों और वाणिज्यिक क्षेत्र को RBI के ऋण और उसकी शुद्ध विदेशी परिसंपत्तियों से बनती है।
सिद्धांत: मुद्रा पूर्ति M = C + D। H से भाग देकर और c = C/D तथा r = R/D का प्रयोग कर M = [(1 + c)/(c + r)]·H = mH मिलता है। मुद्रा पूर्ति बदलती है यदि H बदले (खुले बाज़ार की क्रियाएँ, केंद्रीय बैंक ऋण, विदेशी मुद्रा ख़रीद) या m बदले (CRR, जनता का मुद्रा अधिमान, बैंकों के अतिरिक्त आरक्षित)। उदाहरण के लिए c = 0.2 और r = 0.1 पर m = 4, अतः H में ₹1,000 करोड़ की वृद्धि M को ₹4,000 करोड़ बढ़ाती है।
मान्यताएँ: (i) H बहिर्जात है, केंद्रीय बैंक द्वारा नियंत्रित; (ii) c और r स्थिर और पूर्वानुमेय व्यवहारगत अनुपात हैं, H से स्वतंत्र; (iii) बैंक पूरी तरह उधार दे चुके हैं या अतिरिक्त आरक्षित का स्थिर अनुपात रखते हैं; (iv) बैंकों के अतिरिक्त आरक्षित उधार देने के लिए ऋण की पर्याप्त माँग है; (v) मुद्रा और जमाओं के बीच जनता का विभाजन मुद्रा की मात्रा के साथ नहीं बदलता; (vi) बंद अर्थव्यवस्था, या विदेशी प्रवाह H का भाग हैं।
आरेख: उलटा पिरामिड: संकरा आधार H (C + R) जो चौड़े शीर्ष M (C + D) को सहारा देता है, चौड़ाई अनुपात m = (1 + c)/(c + r)।
उदाहरण 17 (UPSC 2020, 10 अंक): अन्तर्जात मुद्रा आपूर्ति के अनुप्रास्थिक एवं संरचनात्मक सिद्धान्त के उत्तर-कीन्सवादी उपागमों में प्रभेद कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(b)
दृष्टिकोण: उत्तर-कीन्सवादी साझा विचार कि ऋण जमाएँ बनाते हैं, समझाएँ, फिर क्षैतिजवादियों (काल्डोर, मूर: पूर्ण समायोजन, नीतिगत दर पर समतल मुद्रा पूर्ति) और संरचनावादियों (पॉलिन, पैले, मिंस्की: आंशिक समायोजन और देयता प्रबंधन, ऊपर ढलती पूर्ति) में भेद करें।
उत्तर-कीन्सवादी मानते हैं कि मुद्रा पूर्ति अंतर्जात है: बैंक ऋण की माँग के उत्तर में ऋण देते हैं, और ऋण जमाएँ बनाते हैं; आरक्षित ऋण से पहले नहीं, बाद में आते हैं।
क्षैतिजवादी (निकोलस काल्डोर, The Scourge of Monetarism, 1982; बेसिल मूर, Horizontalists and Verticalists, 1988): केंद्रीय बैंक अल्पकालीन ब्याज दर तय करता है और भुगतान प्रणाली की रक्षा के लिए उस दर पर बैंकों को जितने आरक्षित चाहिए उतने देने पड़ते हैं। अतः ऋण मुद्रा पूर्ति पूर्णतः लोचदार है, नीतिगत दर और मार्क-अप पर एक क्षैतिज रेखा; मुद्रा की मात्रा माँग से तय होती है।
संरचनावादी (रॉबर्ट पॉलिन, 1991; थॉमस पैले; मिंस्की पर आधारित): केंद्रीय बैंक केवल आंशिक समायोजन करता है; बैंक देयता प्रबंधन (ग़ैर-आरक्षणीय कोष जुटाना, प्रतिभूतियाँ बेचना) से ऋण माँग पूरी करते हैं, जो ऋण बढ़ने पर महँगा होता जाता है, और बैंकों का अपना तरलता अधिमान तथा बढ़ता उधारकर्ता जोखिम दरें ऊपर धकेलते हैं। अतः मुद्रा पूर्ति वक्र ऊपर ढलता है।
आरेख: मुद्रा के विरुद्ध ब्याज दर: नीतिगत दर पर क्षैतिज पूर्ति (क्षैतिजवादी) और ऊपर ढलती पूर्ति (संरचनावादी), हर एक ऋण-माँग वक्र से मिलती हुई।
रेपो दर को लक्ष्य बनाने और अपनी तरलता समायोजन सुविधा से तरलता देने की RBI की प्रथा क्षैतिजवादी वर्णन के अधिक निकट है, यद्यपि तरलता स्थितियाँ अब भी बाज़ार दरों को प्रभावित करती हैं।
उदाहरण 18 (UPSC 2020, 10 अंक): एक वाणिज्यिक बैंक द्वारा धारित परिसम्पत्तियों के वर्गीकरण का उल्लेख कीजिए। ग़ैर-निष्पादित परिसम्पत्तियों में वृद्धिवश वाणिज्यिक बैंक के सामने आने वाली समस्याओं की विवेचना कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(d)
दृष्टिकोण: RBI का परिसंपत्ति वर्गीकरण दें (मानक और अनर्जक: अवमानक, संदिग्ध, हानि; 90-दिन नियम), फिर बढ़ते NPA से बैंकों और अर्थव्यवस्था को होने वाली समस्याएँ, आँकड़ों और उपायों के साथ बताएँ।
वर्गीकरण (RBI मानदंड): ब्याज या मूलधन 90 दिनों से अधिक बकाया होने पर ऋण अनर्जक परिसंपत्ति है। परिसंपत्तियाँ मानक, अवमानक (12 महीने तक NPA), संदिग्ध (12 महीने से अधिक अवमानक) या हानि (अवसूलनीय) हैं, प्रावधान 100 प्रतिशत तक बढ़ता है।
बढ़ते NPA से समस्याएँ: (i) ब्याज आय रुकने और प्रावधान बढ़ने से लाभप्रदता गिरती है; (ii) पूँजी क्षरण बेसल III में पूँजी पर्याप्तता कमज़ोर करता है, पुनर्पूँजीकरण की आवश्यकता होती है (सार्वजनिक क्षेत्र के बैंकों को 2016–17 से 2020–21 के बीच ₹3 लाख करोड़ से अधिक मिले); (iii) ऋण संकट: बैंक जोखिम-विमुख होकर ऋण घटाते हैं, विशेषकर उद्योग और MSME को;
(iv) मौद्रिक नीति का कमज़ोर संचरण; (v) अच्छे उधारकर्ताओं के लिए ऊँची ऋण दरें; (vi) दबावग्रस्त बैंकों और अति-ऋणी फ़र्मों की 'दोहरी बैलेंस शीट' समस्या (आर्थिक सर्वेक्षण 2016–17) निवेश धीमा करती है।
भारतीय अनुभव: अनुसूचित वाणिज्यिक बैंकों का सकल NPA अनुपात मार्च 2018 में लगभग 11.2 प्रतिशत के शिखर पर था और मार्च 2025 तक लगभग 2.3 प्रतिशत तक गिरा (RBI वित्तीय स्थिरता रिपोर्ट), जिसमें IBC (2016) और पुनर्पूँजीकरण सहायक रहे।
उदाहरण 19 (UPSC 2019, 10 अंक): स्पष्ट कीजिए कि यदि प्रत्येक फेरे में जनता द्वारा आंशिक जमाखोरी की जाय और साथ-ही-साथ बैंकों के द्वारा आवश्यक न्यूनतम के ऊपर फालतू नकदी आरक्षित की जाय, तो मुद्रा गुणक पर इसका किस प्रकार प्रभाव पड़ेगा।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(a)
दृष्टिकोण: मुद्रा रिसाव c और अतिरिक्त आरक्षित e के साथ गुणक निकालें: m = (1 + c)/(c + r + e); संख्यात्मक तुलना के साथ दिखाएँ कि हर रिसाव m घटाता है।
जनता द्वारा आंशिक संचयन: ऋण के हर दौर में जनता नई मुद्रा का एक भाग मुद्रा के रूप में रखती है, जिससे मुद्रा C = cD। यह नक़दी आरक्षित के रूप में बैंकों में नहीं लौटती, अतः यह ऋण-सृजन प्रक्रिया से रिसाव है।
अतिरिक्त आरक्षित: अनिश्चितता या साखयोग्य उधारकर्ताओं के अभाव में बैंक न्यूनतम से अधिक आरक्षित रखते हैं, जमाओं के अनुपात e में। कुल आरक्षित R = (r + e)D।
व्युत्पादन: H = C + R = (c + r + e)D और M = C + D = (1 + c)D, अतः m = M/H = (1 + c)/(c + r + e)। c और e दोनों हर में आते हैं, अतः हर एक m घटाता है (चूँकि r + e, 1 से कम है, ऊँचा c भी m घटाता है)।
दृष्टांत: केवल r = 0.1 पर जमा गुणक 10 है; c = 0.2 जोड़ने पर 1.2/0.3 = 4; e = 0.05 भी जोड़ने पर 1.2/0.35 ≈ 3.43।
उदाहरण 20 (UPSC 2018, 10 अंक): उच्च-शक्ति मुद्रा क्या है? स्पष्ट कीजिए कि अल्पकालीन मौद्रिक नीति में परिवर्तन किस प्रकार उच्च-शक्ति मुद्रा और मुद्रा गुणक को प्रभावित करते हैं।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(e)
दृष्टिकोण: उच्च-शक्ति मुद्रा (H = C + R) और M = mH परिभाषित करें, फिर बताएँ कि अल्पकालीन नीति उपकरण (OMO, रेपो/LAF, CRR, विदेशी मुद्रा हस्तक्षेप) H या m को कैसे बदलते हैं।
उच्च-शक्ति मुद्रा (आरक्षित मुद्रा, M0) केंद्रीय बैंक की मौद्रिक देयता है: जनता के पास मुद्रा और बैंकों के आरक्षित, H = C + R। मुद्रा पूर्ति M = mH, जहाँ m = (1 + c)/(c + r)।
H पर प्रभाव: (i) सरकारी प्रतिभूतियों की खुले बाज़ार ख़रीद बैंकों को आरक्षित में भुगतान करती है और H बढ़ाती है, जबकि बिक्री इसे घटाती है; (ii) तरलता समायोजन सुविधा के अंतर्गत रेपो क्रियाएँ रेपो की अवधि के लिए आरक्षित डालती हैं, और स्थायी जमा सुविधा या रिवर्स रेपो उन्हें सोखते हैं; (iii) रुपये की मूल्यवृद्धि रोकने के लिए विदेशी मुद्रा ख़रीद H बढ़ाती है, जब तक OMO बिक्री से निष्प्रभावी न की जाए।
m पर प्रभाव: (i) नक़द आरक्षित अनुपात में कटौती r घटाती है और H को अधिक बदले बिना m बढ़ाती है; (ii) नीतिगत (रेपो) दर में कटौती बाज़ार दरें घटाती है, नक़दी रखने की अवसर लागत घटाते हुए (c थोड़ा बढ़ सकता है) पर बैंकों को कम अतिरिक्त आरक्षित रखने को प्रेरित करते हुए, अतः m पर शुद्ध प्रभाव प्रायः छोटा है।
आरेख: (H, M) तल में मूल से m ढाल वाली रेखा M = mH: OMO ख़रीद उस पर गति है, CRR कटौती उसे ऊपर घुमाती है।
उदाहरण 21 (UPSC 2017, 15 अंक): प्रत्याशा की जाती है कि विमुद्रीकरण के फलस्वरूप मुद्रा के जमा पर अनुपात में गिरावट आएगी। मुद्रा गुणक सिद्धांत का प्रयोग करते हुए इसके मुद्रा की पूर्ति पर पड़ने वाले सम्भव प्रभाव की व्याख्या कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(b)
दृष्टिकोण: m = (1 + c)/(c + r) से दिखाएँ कि c में गिरावट m बढ़ाती है (अवकलज और संख्यात्मक उदाहरण के साथ), फिर H में साथ-साथ गिरावट और पुनर्मुद्रीकरण के उलटाव को लाकर 2016–17 में मुद्रा पूर्ति पर शुद्ध प्रभाव आँकें।
8 नवंबर 2016 के विमुद्रीकरण ने ₹500 और ₹1,000 के नोट, मूल्य में मुद्रा का लगभग 86 प्रतिशत, वापस लिए; लोगों ने उन्हें बैंकों में जमा किया जबकि नए नोट धीरे आए, अतः मुद्रा-जमा अनुपात c तेज़ी से गिरा।
मुद्रा गुणक: m = (1 + c)/(c + r) के साथ M = mH। चूँकि dm/dc = (r − 1)/(c + r)², जो r के 1 से कम होने के कारण ऋणात्मक है, c में गिरावट गुणक बढ़ाती है। उदाहरण के लिए r = 0.1 पर c के 0.2 से 0.15 होने पर m, 1.2/0.3 = 4 से 1.15/0.25 = 4.6 हो जाता है; नक़दी का स्थान लेने वाली जमाएँ उधार दी जा सकती हैं, जिससे और जमाएँ बनती हैं।
मुद्रा पूर्ति पर संभावित प्रभाव: (i) यदि H अपरिवर्तित रहता, तो ऊँचा गुणक व्यापक मुद्रा बढ़ाता; (ii) पर H स्वयं गिरा, क्योंकि प्रचलन में मुद्रा आरक्षित मुद्रा का सबसे बड़ा घटक है और वह जितनी तेज़ी से बदली गई उससे तेज़ी से समाप्त हुई; (iii) RBI ने रिवर्स रेपो, अस्थायी 100 प्रतिशत वृद्धिशील CRR (26 नवंबर से 10 दिसंबर 2016) और बाज़ार स्थिरीकरण योजना बॉन्डों से बैंक तरलता में उछाल को भी सोखा, m में वृद्धि सीमित करते हुए; (iv) बड़ी जमाओं और कमज़ोर ऋण माँग वाले बैंकों के पास अतिरिक्त तरलता रही। अतः शुद्ध प्रभाव M0 में तीव्र गिरावट और M3 में केवल मामूली परिवर्तन था, जमाएँ बढ़ीं और मुद्रा गिरी।
आरेख: c के विरुद्ध गुणक वक्र m (r = 0.1), c के 0.2 से 0.15 होने पर m बढ़ता हुआ; साथ में H गिरता हुआ, अतः M = mH थोड़ा ही बदलता है।
उदाहरण 22 (UPSC 2015, 10 अंक): मुद्रा आपूर्ति के एक भाग के बहिर्जात और दूसरे भाग के अंतर्जात होने की दशा में मुद्रा गुणक की व्युत्पत्ति कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(c)
दृष्टिकोण: मुद्रा पूर्ति को M = mH लिखें, आधार को आंशिक रूप से बहिर्जात (ग़ैर-उधार आरक्षित) और आंशिक रूप से अंतर्जात (दर अंतर पर प्रतिक्रिया करते उधार आरक्षित) बनाएँ, और c तथा e को ब्याज दर पर निर्भर करें; ऊपर ढलता मुद्रा पूर्ति फलन निकालें।
H-सिद्धांत में M = mH, जहाँ m = (1 + c)/(c + r + e)। मुद्रा पूर्ति उस सीमा तक बहिर्जात है जहाँ तक केंद्रीय बैंक H का एक भाग तय करता है, और उस सीमा तक अंतर्जात जहाँ तक बैंक और जनता ब्याज दरों पर प्रतिक्रिया करते हैं।
बहिर्जात भाग: केंद्रीय बैंक की खुले बाज़ार क्रियाओं से सृजित ग़ैर-उधार आरक्षित Hₙ नीति द्वारा तय होते हैं।
अंतर्जात भाग: (i) उधार आरक्षित H_b = b(i − i_d), जिन्हें बैंक केंद्रीय बैंक से तब लेते हैं जब बाज़ार दर i केंद्रीय बैंक की ऋण दर i_d से अधिक हो (b धनात्मक); (ii) अतिरिक्त आरक्षित e(i), i बढ़ने पर घटते हैं, क्योंकि निष्क्रिय आरक्षित महँगे पड़ते हैं; (iii) जमा दरें बढ़ने पर मुद्रा अनुपात c(i) घटता है।
व्युत्पादन: M = m(i)·[Hₙ + b(i − i_d)], जहाँ m(i) = [1 + c(i)]/[c(i) + r + e(i)]। चूँकि m, i के साथ बढ़ता है (कम c और e) और उधार आरक्षित i के साथ बढ़ते हैं, dM/di धनात्मक है: मुद्रा पूर्ति ब्याज दर का ऊपर ढलता फलन है, जिसे Hₙ, r और i_d खिसकाते हैं।
आरेख: ऊर्ध्वाधर अक्ष पर ब्याज दर और क्षैतिज पर मुद्रा; बहिर्जात ऊर्ध्वाधर रेखा के स्थान पर ऊपर ढलता मुद्रा पूर्ति वक्र; Hₙ में वृद्धि उसे दाईं ओर खिसकाती है।
उदाहरण 23 (UPSC 2014, 10 अंक): मुद्रा पूर्ति की ऐच-थियोरी को स्पष्ट कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(b)
दृष्टिकोण: H परिभाषित करें, M = [(1 + c)/(c + r)]H निकालें, केंद्रीय बैंक, बैंकों और जनता की भूमिका समझाएँ, और मुख्य मान्यता तथा आलोचना बताएँ।
मुद्रा पूर्ति का H-सिद्धांत (उच्च-शक्ति मुद्रा सिद्धांत), फ़्रीडमैन और श्वार्ट्ज़ (1963) से संबद्ध, मुद्रा स्टॉक को मौद्रिक आधार और मुद्रा गुणक के गुणनफल के रूप में समझाता है।
उच्च-शक्ति मुद्रा H जनता के पास मुद्रा और बैंक आरक्षित है, H = C + R; इसे केंद्रीय बैंक सरकार, बैंकों और वाणिज्यिक क्षेत्र को ऋण तथा विदेशी मुद्रा की ख़रीद से बनाता है।
व्युत्पादन: M = C + D, c = C/D और r = R/D के साथ M = [(1 + c)/(c + r)]·H = mH। उदाहरण के लिए c = 0.2 और r = 0.1 से m = 4।
तीन कर्ता: केंद्रीय बैंक H और अनिवार्य आरक्षित अनुपात तय करता है; बैंक अतिरिक्त आरक्षित तय करते हैं; जनता c तय करती है। इनमें से किसी के साथ मुद्रा पूर्ति बदलती है।
मान्यता और आलोचना: यह H को बहिर्जात और c तथा r को स्थिर मानता है; उत्तर-कीन्सवादी तर्क देते हैं कि मुद्रा अंतर्जात है क्योंकि केंद्रीय बैंक नीतिगत दर पर माँग के अनुसार आरक्षित देते हैं।
उदाहरण 24 (UPSC 2014, 20 अंक): जमा गुणक की मुद्रा गुणक के साथ तुलना कीजिए। क्या क्रैडिट और डैबिट कार्डों के भारी उपयोग से मुद्रा गुणक पर कोई प्रभाव होता है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(a)
दृष्टिकोण: बैलेंस-शीट सर्वसमिकाओं से दोनों गुणक निकालें, संख्यात्मक उदाहरण के साथ तुलना करें, फिर मुद्रा अनुपात, आरक्षित व्यवहार और वेग पर कार्डों के प्रभाव का भारतीय संदर्भ में विश्लेषण करें।
जमा गुणक: आरक्षित अनुपात r और बिना मुद्रा रिसाव वाली बैंकिंग प्रणाली में ΔR का नया आरक्षित ΔD = ΔR/r जमाओं को सहारा देता है, क्योंकि हर बैंक अनिवार्य आरक्षित से अधिक जमाओं को उधार दे देता है। गुणक 1/r (जैसे r = 0.1 पर 10) केवल जमा विस्तार मापता है।
मुद्रा गुणक: मुद्रा पूर्ति M = C + D को उच्च-शक्ति मुद्रा H = C + R सहारा देती है। मुद्रा अनुपात c = C/D और आरक्षित अनुपात r = R/D के साथ m = M/H = (1 + c)/(c + r)। यह जमा गुणक से तीन तरह भिन्न है: यह जमाओं के बजाय कुल मुद्रा मापता है; इसमें मुद्रा रिसाव शामिल है; और यह मौद्रिक आधार पर लागू होता है, जिसे केंद्रीय बैंक नियंत्रित करता है।
क्रेडिट और डेबिट कार्डों का प्रभाव: (i) कार्ड नक़दी के स्थान पर जमा भुगतान लाते हैं, अतः c घटता है; चूँकि dm/dc = (r − 1)/(c + r)² ऋणात्मक है, m बढ़ता है: r = 0.1 पर c के 0.2 से 0.1 होने पर m, 4 से 5.5 हो जाता है। (ii) बैंकों को कम तिजोरी नक़दी चाहिए और कम अनिश्चितता होती है, अतः अतिरिक्त आरक्षित घटते हैं, m बढ़ाते हुए। (iii) क्रेडिट कार्ड अभी ख़रीदकर बाद में चुकाने देते हैं, लेनदेन शेषों की बचत करते हुए, अतः मुद्रा माँग घटती और वेग बढ़ता है। (iv) कार्ड उधार स्वयं बैंक ऋण है, जो जमाएँ बनाता है। भारत में 2016 से कार्ड और UPI का उपयोग तेज़ी से बढ़ा है, यद्यपि नक़दी मूल्य संचय बनी हुई है, अतः c में गिरावट क्रमिक है।
आरेख: r = 0.1 के लिए c के विरुद्ध m: c = 0 पर m = 10 से c बढ़ने पर 1 की ओर नीचे ढलता वक्र; c के 0.2 से 0.1 होने पर वक्र पर 4 से 5.5 तक ऊपर गति।
4. बंद और खुली अर्थव्यवस्थाओं में मौद्रिक नीति के लक्ष्य और उपकरण
उदाहरण 25 (UPSC 2024, 10 अंक): मुद्रा की पूर्ति को नियन्त्रित करने में राजकोषीय बिल की भूमिका का परीक्षण कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(d)
दृष्टिकोण: ट्रेज़री बिल परिभाषित करें, फिर बताएँ कि केंद्रीय बैंक द्वारा उनका निर्गम और बिक्री या ख़रीद (OMO, MSS, रेपो संपार्श्विक, SLR) तरलता कैसे सोखती या डालती है, भारतीय उदाहरणों के साथ।
ट्रेज़री बिल अल्पकालीन, शून्य-कूपन सरकारी प्रतिभूतियाँ हैं जो बट्टे पर जारी होती हैं और अंकित मूल्य पर भुनाई जाती हैं; भारत में RBI इन्हें केंद्र की ओर से 91, 182 और 364 दिन की परिपक्वताओं में जारी करता है, साथ में नक़द प्रबंधन बिल भी।
मुद्रा पूर्ति नियंत्रण में भूमिका: (i) खुले बाज़ार की क्रियाएँ: जब RBI या सरकार बैंकों को T-बिल बेचते हैं, तो बैंक अपने आरक्षित से भुगतान करते हैं, उच्च-शक्ति मुद्रा गिरती है और मुद्रा पूर्ति सिकुड़ती है; ख़रीद इसका उल्टा करती है। (ii) बाज़ार स्थिरीकरण योजना (2004): RBI की विदेशी मुद्रा ख़रीद से बनी तरलता को सोखने या निष्प्रभावी करने के लिए विशेष रूप से T-बिल और दिनांकित प्रतिभूतियाँ जारी की गईं; 2016 में विमुद्रीकरण के बाद MSS का फिर प्रयोग हुआ। (iii) T-बिल रेपो क्रियाओं में मुख्य संपार्श्विक हैं, जिनसे RBI तरलता समायोजन सुविधा के अंतर्गत आरक्षित डालता या सोखता है। (iv) ये SLR में गिने जाते हैं, अतः बैंकों की उनकी माँग ऋणयोग्य संसाधनों को प्रभावित करती है। (v) इनके प्रतिफल अल्पकालीन बाज़ार दरों का संकेत देते हैं और नीतिगत दर के संचरण में सहायक हैं।
आरेख: T-बिल बिक्री मुद्रा पूर्ति रेखा को बाईं ओर खिसकाती है और अल्पकालीन ब्याज दर बढ़ाती है।
अल्पकालीन, तरल और लगभग जोखिम-रहित होने से T-बिल तरलता के सूक्ष्म समायोजन का सबसे लचीला उपकरण हैं।
उदाहरण 26 (UPSC 2023, 10 अंक): समझाइए कि खुले बाजार की क्रियाओं के द्वारा साख की उपलब्धता एवं लागत दोनों को एक ही समय पर प्रभावित करना क्यों कठिन माना जाता है?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(e)
दृष्टिकोण: बताएँ कि OMO दी गई माँग के विरुद्ध आरक्षित की पूर्ति पर काम करते हैं, अतः केंद्रीय बैंक या तो आरक्षित की मात्रा (उपलब्धता) या ब्याज दर (लागत) तय कर सकता है, दोनों स्वतंत्र रूप से नहीं; पूल का उपकरण चयन और खिसकती माँग का प्रभाव जोड़ें।
खुले बाज़ार की क्रियाएँ केंद्रीय बैंक द्वारा सरकारी प्रतिभूतियों की ख़रीद और बिक्री हैं, जो बैंकों के आरक्षित बदलती हैं।
कठिनाई: आरक्षित (और मुद्रा तथा ऋण) की माँग ब्याज दर के विरुद्ध नीचे ढलती है और बैंकों तथा जनता द्वारा तय होती है। OMO से केंद्रीय बैंक केवल पूर्ति नियंत्रित करता है। अतः वह माँग वक्र पर एक बिंदु चुन सकता है: या तो आरक्षित और ऋण की मात्रा (उपलब्धता), ब्याज दर को वहाँ टिकने देते हुए जहाँ माँग पूर्ति से मिले; या एक ब्याज दर (लागत), उस दर पर माँगी गई कोई भी मात्रा देते हुए। वह दोनों को स्वतंत्र रूप से तय नहीं कर सकता।
खिसकती माँग: यदि तेज़ी में ऋण माँग बढ़े, तो मात्रा स्थिर रखने से दरें बढ़ती हैं, जबकि दर स्थिर रखने के लिए OMO ख़रीद चाहिए जो उपलब्धता बढ़ाती है। पूल (1970) ने दिखाया कि बेहतर लक्ष्य इस पर निर्भर है कि आघात मुख्यतः मुद्रा बाज़ार से आते हैं या वस्तु बाज़ार से।
आरेख: आरक्षित के विरुद्ध ब्याज दर; नीचे ढलता माँग वक्र D₁ जो D₂ तक खिसकता है; ऊर्ध्वाधर पूर्ति (मात्रा लक्ष्य) ऊँची दर देती है, क्षैतिज पूर्ति (दर लक्ष्य) बड़ी मात्रा देती है।
RBI, अधिकांश केंद्रीय बैंकों की तरह, अब लागत (रेपो दर) को लक्ष्य बनाता है और उसके चारों ओर तरलता प्रबंधित करने के लिए OMO का प्रयोग करता है।
उदाहरण 27 (UPSC 2022, 10 अंक): एक केन्द्रीय बैंक द्वारा साख नियंत्रण हेतु अपनाई गई परिमाणात्मक विधियों की व्याख्या कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 5(b)
दृष्टिकोण: मात्रात्मक (सामान्य) ऋण नियंत्रण परिभाषित करें और हर उपकरण (बैंक दर, रेपो/LAF गलियारा, OMO, CRR, SLR, MSS) को उपयोग की दिशा और भारतीय व्यवहार के साथ संक्षेप में समझाएँ।
मात्रात्मक विधियाँ, चयनात्मक विधियों के विपरीत, ऋण की कुल मात्रा और लागत नियंत्रित करती हैं।
(i) नीतिगत रेपो दर और LAF गलियारा: RBI बैंकों को सरकारी प्रतिभूतियों के विरुद्ध रेपो दर पर एक दिन के लिए उधार देता है; स्थायी जमा सुविधा (2022 से) निचली सीमा और सीमांत स्थायी सुविधा ऊपरी सीमा बनाती है। रेपो दर बढ़ाना ऋण की लागत बढ़ाता है। (ii) बैंक दर: वह दर जिस पर RBI बिलों को पुनः भुनाता या दीर्घकालीन ऋण देता है; अब MSF दर से संरेखित। (iii) खुले बाज़ार की क्रियाएँ: सरकारी प्रतिभूतियों की बिक्री आरक्षित सोखती है; ख़रीद उन्हें डालती है।
(iv) नक़द आरक्षित अनुपात: जमाओं का वह भाग जो बैंकों को RBI के पास रखना होता है; ऊँचा CRR ऋणयोग्य कोष और गुणक घटाता है। (v) सांविधिक तरलता अनुपात: जमाओं का वह भाग जो बैंकों को सरकारी प्रतिभूतियों जैसी तरल परिसंपत्तियों में रखना होता है (2020 से 18 प्रतिशत)। (vi) बाज़ार स्थिरीकरण योजना की प्रतिभूतियाँ अतिरिक्त तरलता सोखने के लिए।
मुद्रास्फीति रोकने के लिए RBI दरें और आरक्षित अनुपात बढ़ाता है और प्रतिभूतियाँ बेचता है; प्रोत्साहन के लिए इसका उल्टा करता है।
उदाहरण 28 (UPSC 2017, 15 अंक): वित्तीय दमन क्या होता है? इसके कुछ परिणामों का उल्लेख कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(a)
दृष्टिकोण: वित्तीय दमन (मैकिनन और शॉ, 1973) को उसके उपकरणों के साथ परिभाषित करें, इसके परिणाम (बचत, आवंटन, संवृद्धि, अनौपचारिक बाज़ार, राजकोषीय पक्ष) बताएँ, और 1991 से पूर्व के भारत तथा बाद के उदारीकरण से स्पष्ट करें।
वित्तीय दमन, रोनाल्ड मैकिनन (Money and Capital in Economic Development, 1973) और एडवर्ड शॉ (Financial Deepening in Economic Development, 1973) द्वारा प्रस्तुत शब्द, उन सरकारी नीतियों को कहते हैं जो ब्याज दरों को बाज़ार स्तर से नीचे रखती हैं और बचत को राज्य या पसंदीदा क्षेत्रों की ओर मोड़ती हैं।
उपकरण: जमा और ऋण दरों पर सीमाएँ; ऊँची आरक्षित और तरलता आवश्यकताएँ जो बैंकों को सस्ते में सरकारी ऋण रखने को बाध्य करती हैं; निर्देशित और प्राथमिकता-क्षेत्र ऋण; बैंकों का राज्य स्वामित्व; प्रवेश और पूँजी प्रवाह पर प्रतिबंध। 1991 से पहले का भारत इसका उदाहरण है: 1990 के दशक के आरंभ में SLR 38.5 प्रतिशत और CRR 15 प्रतिशत के शिखर पर थे, और ब्याज दरें प्रशासित थीं।
परिणाम: (i) कम या ऋणात्मक वास्तविक ब्याज दरें वित्तीय रूप में बचत को हतोत्साहित करती हैं, और लोग सोना, अचल संपत्ति या अनौपचारिक साहूकारों की ओर जाते हैं; (ii) ऋण राशनिंग: नियंत्रित दरों पर अतिरिक्त माँग के साथ ऋण सबसे उत्पादक परियोजनाओं के बजाय जुड़े हुए या राजनीतिक रूप से पसंदीदा उधारकर्ताओं को जाता है, निवेश की कुशलता घटाते हुए; (iii) उथले वित्तीय बाज़ार और कमज़ोर कीमत खोज; (iv) विखंडित बाज़ार, बाहर रखे गए लोगों के लिए ऊँची लागत वाला अनौपचारिक ऋण; (v) राजकोषीय घाटों का सस्ता वित्तपोषण, जो राजकोषीय अनुशासन कमज़ोर करता है; (vi) कम संवृद्धि: मैकिनन और शॉ ने तर्क दिया कि वित्तीय उदारीकरण बचत, निवेश गुणवत्ता और संवृद्धि बढ़ाता है।
आरेख: ऋणयोग्य कोष, वास्तविक ब्याज दर के साथ बढ़ती बचत और घटती निवेश माँग; साम्य से नीचे सीमा r̄ पर बचत S₁, निवेश माँग I₁ से कम; निवेश S₁ तक सीमित और अतिरिक्त माँग राशन की जाती है।
उदाहरण 29 (UPSC 2016, 15 अंक): क्या भारत जैसी उभरती हुई बाज़ार अर्थव्यवस्था में मुद्रास्फीति पर प्रहार केन्द्रीय बैंकों की मौद्रिक नीति का मुख्य कार्य होना चाहिए? निवेश एवं आर्थिक संवृद्धि पर इसके निहितार्थों को दर्शाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 3(b)
दृष्टिकोण: मुद्रास्फीति लक्ष्यीकरण और भारत का लचीला रूप समझाएँ, EME में इसके पक्ष (विश्वसनीयता, प्रत्याशाओं का स्थिरीकरण, ग़रीबी) और विपक्ष (पूर्ति आघात, खाद्य भार, विनिमय-दर और संवृद्धि चिंताएँ) में तर्क दें, फिर निवेश और संवृद्धि पर अल्प और दीर्घकालीन प्रभावों का विश्लेषण करें और लचीले IT के साथ निष्कर्ष दें।
मुद्रास्फीति लक्ष्यीकरण केंद्रीय बैंक को नीतिगत दर के माध्यम से एक संख्यात्मक मुद्रास्फीति लक्ष्य के प्रति प्रतिबद्ध करता है। भारत ने उर्जित पटेल समिति (2014) के बाद 2016 में RBI अधिनियम में संशोधन कर लचीला मुद्रास्फीति लक्ष्यीकरण अपनाया: 2–6 प्रतिशत के भीतर 4 प्रतिशत CPI मुद्रास्फीति, छह-सदस्यीय मौद्रिक नीति समिति द्वारा तय।
भारत जैसी EME के पक्ष में: (i) मुद्रास्फीति ग़रीबों को सबसे अधिक चोट पहुँचाती है; (ii) स्पष्ट लक्ष्य प्रत्याशाओं को स्थिर करता है और ऊँची मुद्रास्फीति (2010–13 में लगभग 10 प्रतिशत) की अवधि के बाद विश्वसनीयता देता है; (iii) यह विवेकाधिकार और राजकोषीय प्रभुत्व घटाता है; (iv) 2016 के बाद भारतीय CPI मुद्रास्फीति औसतन कम और अधिक स्थिर रही।
चिंताएँ: (i) खाद्य और ईंधन पूर्ति आघात, जिन्हें मौद्रिक नीति नियंत्रित नहीं कर सकती, CPI में बड़ा भार रखते हैं; (ii) विनिमय-दर अस्थिरता और पूँजी प्रवाह अन्य लक्ष्यों पर ध्यान माँग सकते हैं; (iii) बैंकों के माध्यम से कमज़ोर संचरण; (iv) संकीर्ण ध्यान संवृद्धि, रोज़गार और वित्तीय स्थिरता की उपेक्षा कर सकता है।
निवेश और संवृद्धि पर निहितार्थ: अल्पकाल में लक्ष्य पाने के लिए दरें बढ़ाना पूँजी की लागत बढ़ाता है और निवेश तथा उत्पादन घटाता है (त्याग अनुपात); आलोचकों ने तर्क दिया कि 2015–19 की ऊँची वास्तविक दरों ने निवेश को चोट पहुँचाई। दीर्घकाल में कम और स्थिर मुद्रास्फीति अनिश्चितता और जोखिम प्रीमियम घटाती है, वित्तीय बचत बढ़ाती है और योजना क्षितिज लंबा करती है, जो निवेश और संवृद्धि को सहारा देता है; यदि फ़िलिप्स वक्र ऊर्ध्वाधर है तो कोई दीर्घकालीन समझौता नहीं।
आरेख: AD-AS: संकुचनकारी नीति AD को बाईं ओर खिसकाती है, मुद्रास्फीति और उत्पादन को अस्थायी रूप से घटाते हुए; समय के साथ प्रत्याशाएँ समायोजित होती हैं, SRAS नीचे खिसकता है और उत्पादन कम मुद्रास्फीति पर संभावित स्तर पर लौटता है।
उदाहरण 30 (UPSC 2015, 10 अंक): रेपो दर और विपरीत रेपो दर को स्पष्ट कीजिए। रेपो दर में परिवर्तन उधार लेने वालों की समीकृत मासिक किश्तों (ई० एम० आइ०) को किस प्रकार प्रभावित करते हैं?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 1(e)
दृष्टिकोण: रेपो और रिवर्स रेपो परिभाषित करें (और LAF गलियारे में उनका स्थान), फिर रेपो परिवर्तन से ऋण दरों और अस्थायी-दर ऋणों की EMI तक संचरण दिखाएँ, संख्यात्मक उदाहरण के साथ।
रेपो दर वह दर है जिस पर RBI बैंकों को सरकारी प्रतिभूतियों के विरुद्ध, पुनर्ख़रीद के समझौते पर, अल्प अवधि के लिए उधार देता है; यह मौद्रिक नीति समिति द्वारा तय नीतिगत दर है। रिवर्स रेपो दर वह दर है जिस पर RBI बैंकों से उधार लेकर अतिरिक्त तरलता सोखता है; 2022 से स्थायी जमा सुविधा ने गलियारे की निचली सीमा के रूप में इसका स्थान लिया है।
EMI पर प्रभाव: रेपो दर में वृद्धि बैंकों की कोष लागत और मुद्रा-बाज़ार दरें बढ़ाती है; बैंक ऋण दरें बढ़ाते हैं। अक्टूबर 2019 से नए अस्थायी-दर खुदरा ऋण एक बाह्य मानदंड, प्रायः रेपो दर, से जुड़े हैं, अतः परिवर्तन जल्दी आगे बढ़ता है। समान मासिक किस्त EMI = P·i(1 + i)ⁿ/[(1 + i)ⁿ − 1] बढ़ती है, या ऋण अवधि बढ़ा दी जाती है।
दृष्टांत: ₹50 लाख, 20 वर्ष के गृह ऋण पर 9 प्रतिशत पर EMI लगभग ₹44,986 है; 25 आधार अंक की कटौती से 8.75 प्रतिशत पर यह लगभग ₹44,186 हो जाती है, लगभग ₹800 प्रति माह की बचत।
आरेख: संचरण शृंखला: रेपो दर → बैंक कोष लागत → ऋण दर → EMI और उधार माँग।
उदाहरण 31 (UPSC 2015, 20 अंक): किसी अर्थव्यवस्था में निरन्तर मुद्रास्फीति बने रहने की दशा में, केन्द्रीय बैंक (i) आरक्षित अनुपातों, (ii) बैंक दर तथा (iii) खुले बाजार की क्रियाओं में क्या-क्या परिवर्तन करेगा?
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(a)
दृष्टिकोण: हर उपकरण के लिए परिवर्तन की दिशा बताएँ (CRR/SLR बढ़ाना, बैंक दर/रेपो बढ़ाना, प्रतिभूतियाँ बेचना), आरक्षित, गुणक, ऋण की लागत और उपलब्धता पर क्रियाविधि समझाएँ, भारतीय उदाहरण दें, और मुद्रास्फीति पूर्ति-जनित होने पर सीमाएँ बताएँ।
लगातार मुद्रास्फीति में संकुचनकारी (कठोर) मौद्रिक नीति चाहिए: केंद्रीय बैंक समग्र माँग रोकने और मुद्रास्फीति प्रत्याशाओं को स्थिर करने के लिए मुद्रा और ऋण की वृद्धि घटाता है और ब्याज दरें बढ़ाता है।
(i) आरक्षित अनुपात: केंद्रीय बैंक नक़द आरक्षित अनुपात (CRR), जमाओं का वह भाग जो बैंकों को उसके पास रखना होता है, और आवश्यकता होने पर सांविधिक तरलता अनुपात (SLR), जो उन्हें सरकारी प्रतिभूतियों और अन्य तरल परिसंपत्तियों में रखना होता है, बढ़ाएगा। ऊँचा CRR मुद्रा गुणक m = (1 + c)/(c + r) घटाता है और ऋणयोग्य आरक्षित रोकता है; ऊँचा SLR कोषों को निजी ऋण से सरकारी प्रतिभूतियों की ओर मोड़ता है। दोनों ऋण की उपलब्धता घटाते हैं। उदाहरण के लिए RBI ने तरलता वापस लेने के लिए मई 2022 में CRR को 4 से 4.5 प्रतिशत किया।
(ii) बैंक दर: केंद्रीय बैंक बैंक दर बढ़ाएगा (भारत में अब प्रभावी नीतिगत दर के रूप में रेपो दर, बैंक दर सीमांत स्थायी सुविधा दर से संरेखित)। केंद्रीय बैंक से उधार की बैंकों की लागत बढ़ती है, अतः वे ऋण और जमा दरें बढ़ाते हैं; उपभोग और निवेश के लिए उधार घटता है, और ऊँची जमा दरें बचत को प्रोत्साहित करती हैं। यह मुख्यतः ऋण की लागत पर काम करता है। RBI ने मई 2022 और फ़रवरी 2023 के बीच रेपो दर 250 आधार अंक, 4.0 से 6.5 प्रतिशत, बढ़ाई।
(iii) खुले बाज़ार की क्रियाएँ: केंद्रीय बैंक सरकारी प्रतिभूतियाँ बेचेगा। ख़रीदार अपनी बैंक जमाओं से भुगतान करते हैं, बैंकों के आरक्षित गिरते हैं, उच्च-शक्ति मुद्रा सिकुड़ती है, और बॉन्ड कीमतें गिरती हैं, अतः प्रतिफल बढ़ते हैं। OMO बिक्री उपलब्धता (आरक्षित) और लागत (प्रतिफल) दोनों को प्रभावित करती है।
आरेख: AD-AS जिसमें AD, AD₁ से AD₂ तक बाईं ओर खिसकता है, कीमत स्तर घटाते हुए; IS-LM में LM बाईं ओर खिसकता है, r बढ़ाते और Y घटाते हुए।
उदाहरण 32 (UPSC 2014, 20 अंक): ऋण की लागत और उपलब्धता पर प्रभाव की दृष्टि से मौद्रिक नीति के विभिन्न प्रपत्रों के बीच तुलना कीजिए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(b)
दृष्टिकोण: उपकरणों का वर्गीकरण करें, फिर हर एक (बैंक दर/रेपो, OMO, CRR, SLR, चयनात्मक नियंत्रण, नैतिक प्रेरणा) की तुलना करें कि वह मुख्यतः ऋण की लागत पर या उपलब्धता पर काम करता है, शक्तियों, कमज़ोरियों और भारतीय व्यवहार के साथ।
मौद्रिक नीति उपकरण या तो ऋण की लागत (ब्याज दरें) या ऋण की उपलब्धता (बैंक जितना उधार दे सकें), या दोनों को प्रभावित करते हैं। इन्हें मात्रात्मक (सामान्य) और गुणात्मक (चयनात्मक) में बाँटा जाता है।
बैंक दर और रेपो दर: ये मुख्यतः लागत पर काम करती हैं। ऊँची नीतिगत दर बैंकों की कोष लागत और संचरण के माध्यम से ऋण दरें बढ़ाती है; यह उपलब्धता को केवल अप्रत्यक्ष रूप से, माँग घटाकर, प्रभावित करती है। शक्तियाँ: लचीली, नीतिगत रुख़ का संकेत; कमज़ोरियाँ: बैंकों के पास अतिरिक्त तरलता या ऊँचे NPA होने पर संचरण अपूर्ण।
खुले बाज़ार की क्रियाएँ: दोनों पर काम करती हैं। प्रतिभूतियों की बिक्री बैंक आरक्षित (उपलब्धता) घटाती और बॉन्ड प्रतिफल (लागत) बढ़ाती है; ख़रीद इसका उल्टा करती है। ये सटीक और प्रतिवर्ती हैं, पर गहरे सरकारी प्रतिभूति बाज़ार चाहिए, और केंद्रीय बैंक आरक्षित की मात्रा और दर दोनों को स्वतंत्र रूप से तय नहीं कर सकता।
नक़द आरक्षित अनुपात: मुख्यतः उपलब्धता पर काम करता है: यह जमाओं का एक भाग रोकता है और मुद्रा गुणक घटाता है; यह शक्तिशाली पर भोथरा है, और चूँकि आरक्षित पर ब्याज नहीं मिलता, यह बैंकों पर कर की तरह काम करता है, जो ऋण दरें बढ़ा सकता है। सांविधिक तरलता अनुपात: भी उपलब्धता पर काम करता है, कोषों को सरकारी प्रतिभूतियों में बाँधकर, और निजी ऋण घटाता है; इसका राजकोषीय आयाम है (सरकारी ऋण की बंधी माँग)।
चयनात्मक नियंत्रण (मार्जिन आवश्यकताएँ, क्षेत्रीय सीमाएँ, जोखिम भार) विशेष क्षेत्रों के लिए ऋण की उपलब्धता पर काम करते हैं, जैसे नवंबर 2023 में असुरक्षित उपभोक्ता ऋणों पर RBI के ऊँचे जोखिम भार। नैतिक प्रेरणा समझाने-बुझाने से दोनों को प्रभावित करती है पर उसमें बल नहीं।
आरेख: ऋणयोग्य कोष बाज़ार: नीतिगत दर में वृद्धि ऋण पूर्ति को ऊपर खिसकाती है (हर मात्रा पर ऊँची लागत); CRR में वृद्धि उसे बाईं ओर खिसकाती है (हर दर पर कम उपलब्धता); OMO बिक्री दोनों करती है।
5. केंद्रीय बैंक और राजकोष; नियम बनाम विवेक तथा मुद्रा वृद्धि की सीमा
उदाहरण 33 (UPSC 2018, 15 अंक): ब्याज दर लक्ष्यांकन क्या होता है? टेलर नियम की संकल्पना का इस्तेमाल करते हुए समझाइए।
प्रश्नपत्र और प्रश्न: प्रश्नपत्र I, प्रश्न 4(a)
दृष्टिकोण: ब्याज-दर लक्ष्यीकरण परिभाषित करें (केंद्रीय बैंक अल्पकालीन दर तय करता है और तदनुसार आरक्षित देता है), गुणांकों और टेलर सिद्धांत के साथ टेलर नियम बताएँ, संख्यात्मक उदाहरण दें, और इसका प्रयोग तथा सीमाएँ (भारत) बताएँ।
ब्याज-दर लक्ष्यीकरण का अर्थ है कि केंद्रीय बैंक अपने परिचालन उपकरण के रूप में अल्पकालीन ब्याज दर (एक दिवसीय दर) का लक्ष्य चुनता है और बाज़ार दर को उसके निकट रखने के लिए रेपो और खुले बाज़ार की क्रियाओं से आरक्षित की पूर्ति समायोजित करता है; तब मुद्रा पूर्ति अंतर्जात हो जाती है। अधिकांश देशों में इसने मौद्रिक लक्ष्यीकरण का स्थान लिया क्योंकि मुद्रा माँग अस्थिर हो गई।
टेलर नियम (जॉन टेलर, 1993): नीतिगत दर तय करने का मार्गदर्शक: i = r* + π + 0.5(π − π*) + 0.5(y − y*), जहाँ r* तटस्थ वास्तविक ब्याज दर, π वर्तमान मुद्रास्फीति, π* मुद्रास्फीति लक्ष्य और (y − y*) प्रतिशत उत्पादन अंतराल है। टेलर ने अमेरिका के लिए r* = 2 और π* = 2 लिया।
टेलर सिद्धांत: मुद्रास्फीति में हर 1 अंक की वृद्धि पर मौद्रिक दर 1.5 अंक बढ़ती है, अतः वास्तविक दर बढ़ती है और माँग नियंत्रित होती है; 1 से कम गुणांक मुद्रास्फीति को स्व-प्रबलित होने देगा।
दृष्टांत: r* = 2, π* = 4, मुद्रास्फीति 6 प्रतिशत और −1 प्रतिशत उत्पादन अंतराल के साथ i = 2 + 6 + 0.5(2) + 0.5(−1) = 8.5 प्रतिशत।
आरेख: मुद्रास्फीति के विरुद्ध नीतिगत दर, 1.5 ढाल वाली ऊपर उठती रेखा, 45 अंश की रेखा i = r* + π से अधिक ढालू।
मुख्य परीक्षा बिंदु
- गुणक प्रश्न लगभग हर वर्ष आते हैं: बैलेंस-शीट सर्वसमिकाओं से m = M/H = (1 + c)/(c + r) निकालें और c, अनिवार्य तथा अतिरिक्त आरक्षित का प्रभाव संख्याओं से दिखाएँ।
- परिमाण-सिद्धांत उत्तर फिशर बनाम कैम्ब्रिज की स्पष्ट तुलना (V संस्थागत, k व्यवहारगत) और क्लासिकल परिणाम में बदलने की शर्तों सहित फ़्रीडमैन के 1956 के मुद्रा माँग फलन से अंक पाते हैं।
- मुद्रा-माँग उत्तरों में कीन्स के तीन उद्देश्य, प्रतिगामी-प्रत्याशा आलोचना और टोबिन का पोर्टफ़ोलियो सिद्धांत, तथा बॉमोल-टोबिन का वर्गमूल सूत्र होना चाहिए।
- नीति उत्तरों में ऋण की लागत और उपलब्धता अलग करें, उपकरण की क्रियाविधि बताएँ और वर्तमान भारतीय व्यवहार दें: MPC द्वारा तय रेपो दर, SDF निचली सीमा, CRR, SLR, OMO, 2016 से लचीला मुद्रास्फीति लक्ष्यीकरण।
- परीक्षक सही तिथियों और आँकड़ों (RBI अधिनियम संशोधन 2016, 4 प्रतिशत ± 2 लक्ष्य, विमुद्रीकरण 2016, 2019 से बाह्य मानदंड ऋण) को अंक देते हैं और पुराने आँकड़ों पर अंक काटते हैं।
क्या आप जानते हैं?
- फ़्रीडमैन के 'k प्रतिशत नियम' ने केंद्रीय बैंक से मुद्रा को लगभग 3 से 5 प्रतिशत प्रति वर्ष की स्थिर दर से बढ़ाने को कहा, ताकि, जैसा उन्होंने मज़ाक में कहा, एक मशीन मौद्रिक प्राधिकरण का स्थान ले सके।
अर्थशास्त्र (वैकल्पिक विषय): सभी अध्याय
- परीक्षा स्वरूप, पाठ्यक्रम और रणनीति
- कीमत निर्धारण और वितरण के सिद्धांत
- बाज़ार संरचनाएँ
- कल्याणकारी अर्थशास्त्र
- रोज़गार, आय और ब्याज के सिद्धांत
- मुद्रा और मौद्रिक प्रबंधन
- लोक वित्त
- अंतर्राष्ट्रीय व्यापार के सिद्धांत
- व्यापार नीति, संरक्षण और विश्व व्यापार संगठन
- भुगतान संतुलन और विनिमय दरें
- संवृद्धि के सिद्धांत
- आर्थिक विकास
- स्वतंत्रता-पूर्व भारतीय अर्थव्यवस्था
- भारत में नियोजन
- उदारीकरण से पूर्व कृषि
- उदारीकरण से पूर्व उद्योग
- राष्ट्रीय आय, गरीबी और असमानता
- उदारीकरण के बाद कृषि
- उदारीकरण के बाद उद्योग
- उदारीकरण के बाद बाह्य क्षेत्र
- भारत में लोक वित्त और राजकोषीय संघवाद
- मौद्रिक प्रणाली और भारतीय रिज़र्व बैंक
- रोज़गार, मज़दूरी और गरीबी उन्मूलन